
- Asien
- Belgien
- Brasilien
- Bulgarien
- China
- Dänemark
- Deutschland
- Estland
- Europa
- Finnland
- Frankreich
- Griechenland
- Irland
- Italien
- Japan
- Kanada
- Kroatien
- Luxemburg
- Malta
- Mexiko
- Niederlande
- Nordamerika
- Norwegen
- Polen
- Portugal
- Rumänien
- Saudi-Arabien
- Schweden
- Slowakei
- Spanien
- Südamerika
- Südkorea
- Südostasien
- Tschechien
- Ungarn
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Zypern
Indien POS-Terminals-Marktanalyse von Mordor Intelligence
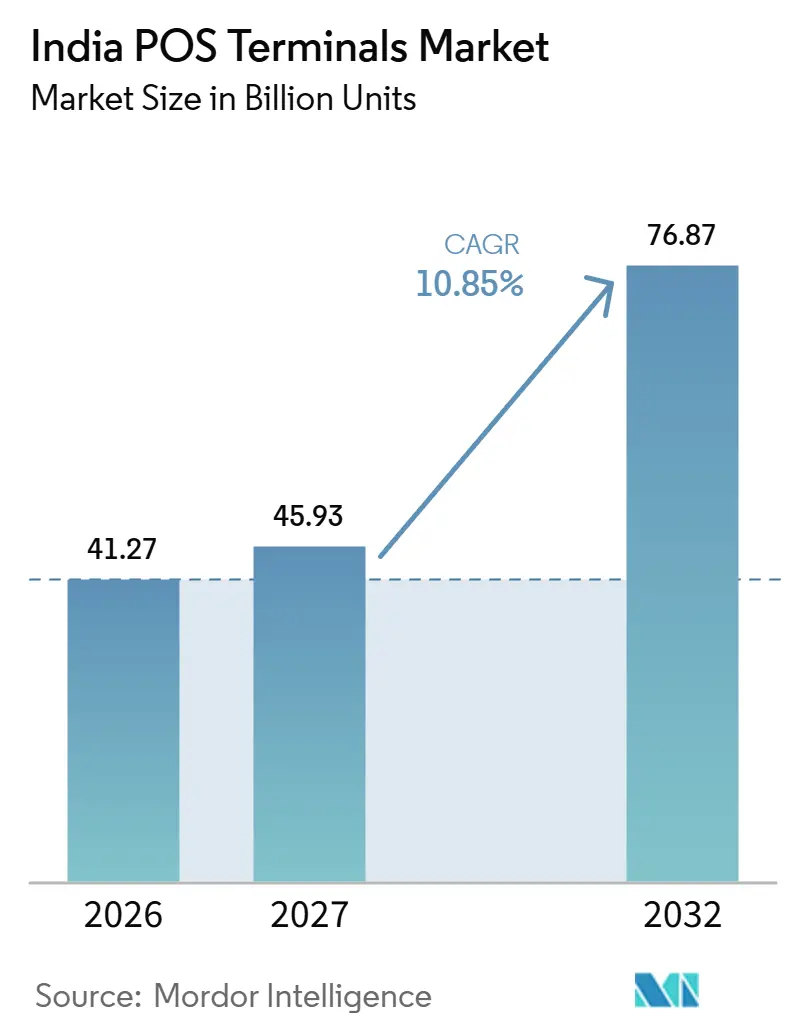
Die Größe des Indien POS-Terminals-Marktes wird voraussichtlich von 41,27 Milliarden Einheiten im Jahr 2026 auf 45,93 Milliarden Einheiten im Jahr 2027 steigen und bis 2032 76,87 Milliarden Einheiten erreichen, mit einer CAGR von 10,85 % im Zeitraum 2027–2032.
In Indien stärkt eine breitere Kreditkartenbasis die Nachfrage nach physischer Zahlungsannahme, da Händler Zahlungsoptionen über die einfache QR-Erfassung hinaus benötigen. Multifunktionsterminals können Karten- und Ratenakzeptanz mit demselben Zahlungsendpunkt verbinden und geben der Hardware eine Rolle neben der codebasierten Erfassung. Die Einzelhandelsexpansion und institutionelle Zahlungsbedürfnisse schaffen zusätzliche Einsatzmöglichkeiten, während die Transaktionsökonomie kleiner Händler die verfügbaren Einnahmen zur Unterstützung von Geräten begrenzt. Anbieter können durch integrierte Akzeptanz und kontinuierlichen Service reagieren, sodass Wachstum von einer sinnvollen Händlerplatzierung und nachhaltiger Unterstützung abhängt und nicht allein von der Geräteverteilung.
Wesentliche Erkenntnisse des Berichts
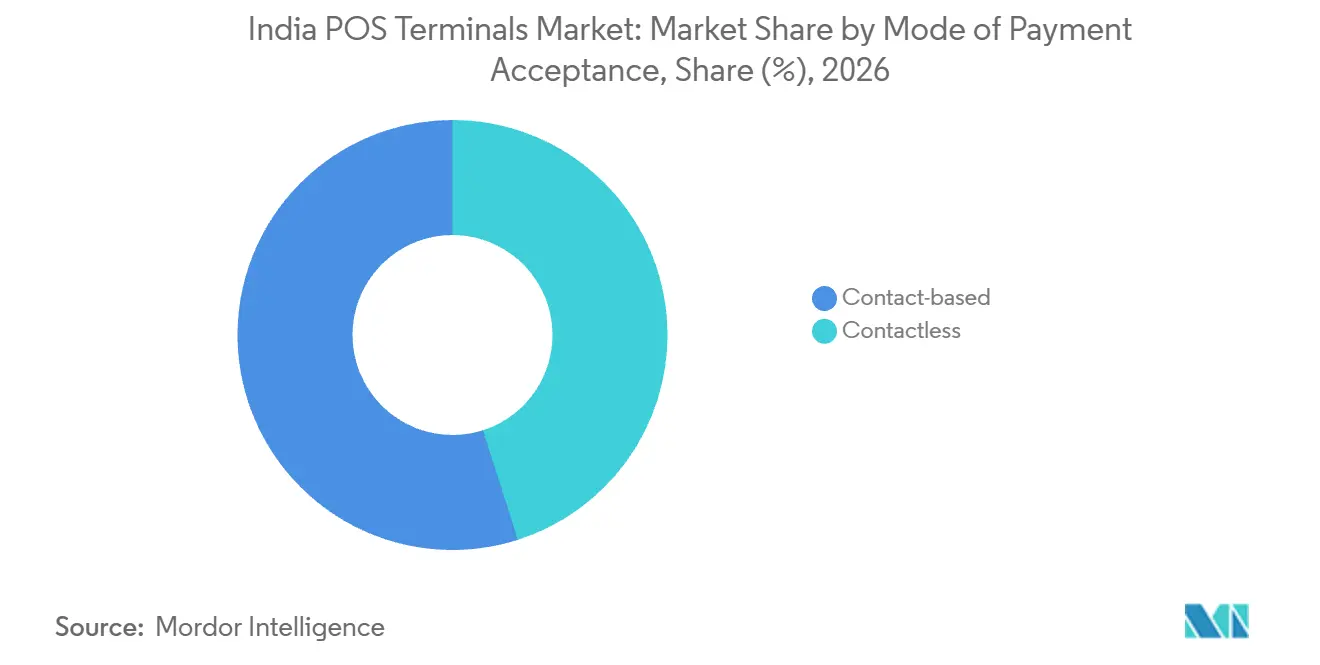
- Nach Zahlungsannahmemodus hielten kontaktbasierte Terminals im Jahr 2026 einen Marktanteil von 54,92 % am Indien POS-Terminals-Markt, während kontaktlose Terminals im Zeitraum 2027–2032 mit einer CAGR von 11,95 % am schnellsten wachsen sollen.
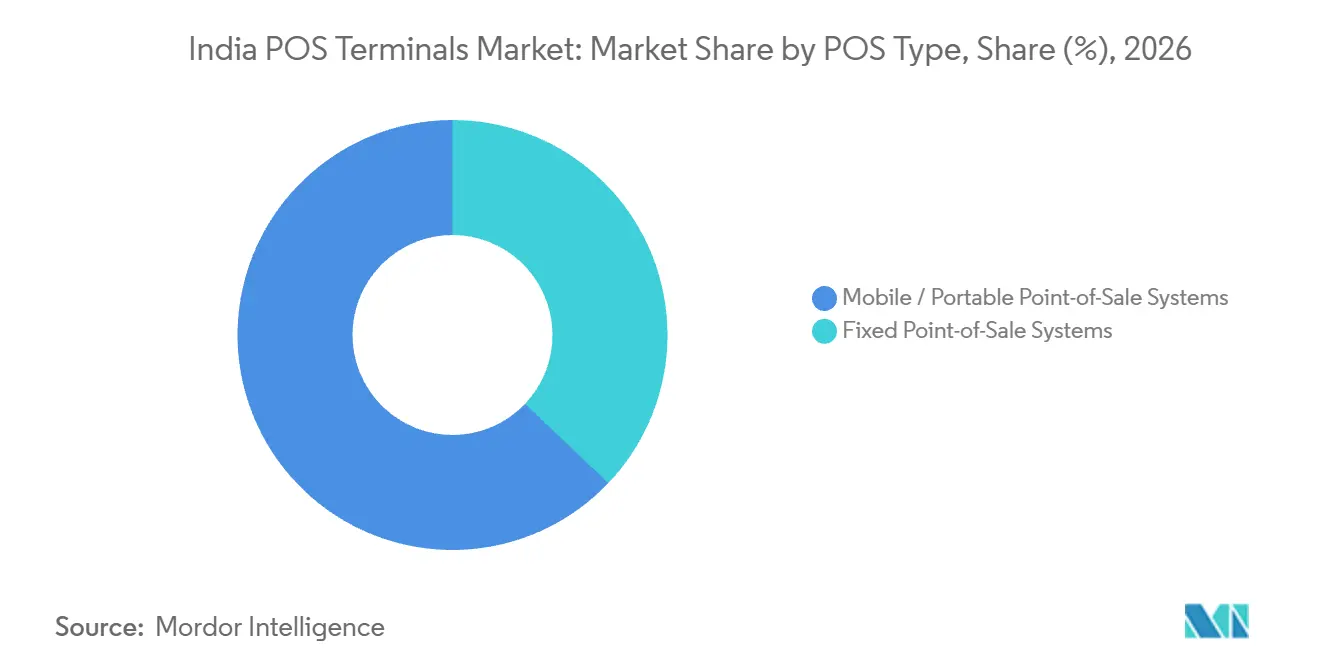
- Nach POS-Typ hatten mobile und tragbare Systeme im Jahr 2026 einen Marktanteil von 62,91 % am Indien POS-Terminals-Markt und werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 12,2 % im Zeitraum 2027–2032 sein.
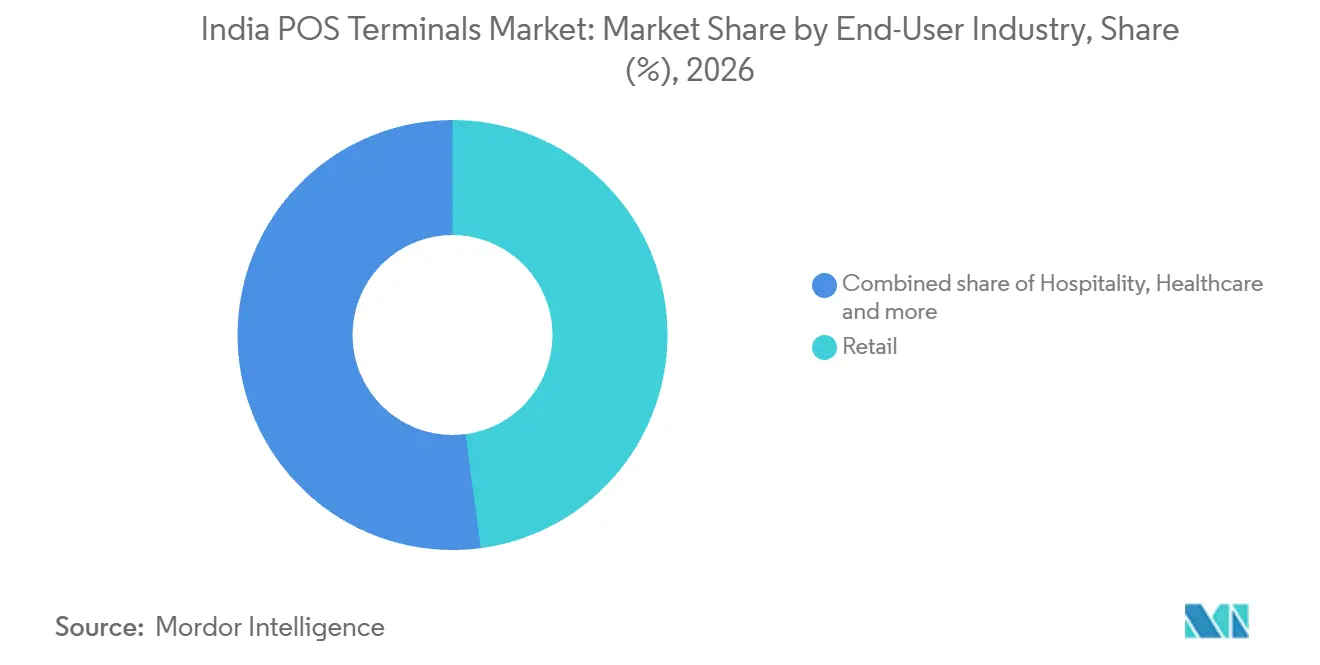
- Branchenübergreifend entfiel auf den Einzelhandel im Jahr 2026 ein Anteil von 47,9 % am installierten Terminalbestand, und das Gesundheitswesen wird voraussichtlich mit einer CAGR von 12,6 % im Zeitraum 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| PIDF-Subventionen beschleunigten den Ausbau in Tier-3- bis Tier-6-Gebieten | +2.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Wachsende Kreditkartenbasis (>100 Mio.) steigert Kartenzahlungsvolumen | +4.1% | Landesweit | Langfristig (≥ 4 Jahre) |
| Omni-Payment-Android-POS (Karten + UPI + BNPL in einem Gerät) | +4.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| GST-E-Rechnungspflicht treibt Echtzeit-POS-Upgrades voran | +1.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Smart-Mall-Boom in Tier-2/3-Städten erhöht die Nachfrage nach stationären POS | +1.6% | Gokul Road in Hubballi | Langfristig (≥ 4 Jahre) |
| Erweiterte Analyse- und KI-Zusatzfunktionen steigern den ROI des Einzelhandels | +0.9% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
PIDF-Subventionen beschleunigten den Ausbau in Tier-3- bis Tier-6-Gebieten
Subventionierte Bereitstellung senkte die anfängliche Expansionshürde für die Zahlungsannahme über die großen städtischen Zentren hinaus. Im Geschäftsjahr 2024–25 erklärte die Reserve Bank of India (RBI), dass Subventionen des Payments Infrastructure Development Fund (PIDF) das Wachstum des digitalen Zahlungsverkehrs durch die Subventionierung der Verfügbarkeit von Akzeptanzinfrastruktur gefördert haben, insbesondere in Tier-3- bis Tier-6-Zentren. Bis zum 30. November 2025 meldete das Department of Financial Services 841.018 physische Zahlungsgeräte, die über PIDF in Tier-5- bis Tier-6-Zentren eingesetzt wurden. Die angegebene Laufzeit des Programms endete am 31. Dezember 2025, sodass der etablierte Bestand die relevante Grundlage für nachfolgende Terminalmöglichkeiten bildet. Dabei handelte es sich um installierte physische Akzeptanzgeräte, die den Acquirern eine ausgestattete Händlerbasis statt eines unerschlossenen Interessentenpools verschafften. Die Folgenachfrage an diesen Standorten hängt davon ab, ob die Transaktionsaktivität die Aufrechterhaltung des Gerätebetriebs nach der anfänglichen Bereitstellungsunterstützung rechtfertigt.
Wachsende Kreditkartenbasis (>100 Mio.) steigert Kartenzahlungsvolumen
Im August 2026 waren in Indien 124,05 Millionen Kreditkarten im Umlauf, verglichen mit 112,34 Millionen im August 2025. Kreditkartentransaktionen an POS-Terminals in Indien beliefen sich im Jahr 2025 auf 2,868 Milliarden, ein Anstieg von 23 % gegenüber dem Vorjahr.[1] Diese separaten Kennzahlen stärken den wirtschaftlichen Fall für die physische Akzeptanz, indem sie sowohl eine große Kartenbasis als auch ein steigendes Kreditkartentransaktionsvolumen an Terminals belegen. Ein höherer Transaktionsdurchsatz kann den Fall für die Finanzierung eines Terminals an Standorten verbessern, die Kartenausgaben anziehen. Für Acquiring-Banken verknüpft die Ausrichtung auf diese Standorte die Bereitstellung mit einem messbaren Zahlungsbedarf und begrenzt das Risiko durch Geräte mit unzureichender Kartennutzung.
Omni-Payment-Android-POS (Karten + UPI + BNPL in einem Gerät)
Im April 2025 berichtete The Economic Times, dass indische POS-Terminals Karten-, Buy-now-pay-later- und UPI-Zahlungen verarbeiten. Diese Kombination kann ein physisches Gerät für Händler relevant machen, deren Akzeptanzbedarf über einen einzelnen Zahlungskanal hinausgeht. Der Artikel führte die anhaltende Relevanz von Terminals auch auf die Verbraucherpräferenz für Kartenzahlungen bei hochpreisigen Käufen und den Druck der Banken zur Ausgabe von Kreditkarten zurück. Für Android-basierte Terminalstrategien hängt die Nachfragechance davon ab, diese Breite in ein praktisches Akzeptanzangebot am Händlerstandort umzuwandeln. Ein Verkäufer hochpreisiger Artikel hat einen Grund, ein physisches Terminal zu betreiben, das Karten neben UPI akzeptiert, da dies die Käufe sind, für die Kunden bevorzugt mit Karte zahlen.
GST-E-Rechnungs-Compliance treibt Echtzeit-POS-Upgrades voran
Die Rechnungskonformität kann die Integration von Abrechnungssystemen für Unternehmen innerhalb des angegebenen Berichtsumfangs wertvoller machen. Die indische Regierung senkte den GST-E-Rechnungs-Umsatzschwellenwert gemäß Bekanntmachung 13/2020-Central Tax, gültig ab dem 1. August 2023, für den angegebenen Steuerpflichtigen- und Rechnungsumfang. Die GST-E-Rechnungsberichterstattung umfasst GST-Rechnungen, Gutschriften und Lastschriften für B2B-, SEZ-, Export- und fiktive Exportlieferungen. Für Steuerpflichtige mit internen IT-Teams, hohem Transaktionsvolumen und dem Bedarf an Echtzeit-E-Rechnungserstellung bietet IRIS IRP eine optionale direkte API-Integration. Die daraus resultierende Compliance-Arbeitslast konzentriert sich auf die B2B- und Export-Rechnungsberichterstattung der betroffenen Unternehmen, einschließlich der zugehörigen Gut- und Lastschriften.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Null-MDR bei niedrigwertigen UPI-Transaktionen untergräbt die Wirtschaftlichkeit kleiner Händler | -1.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Allgegenwärtigkeit von QR-Codes dämpft die Nachfrage nach neuen POS | -1.6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Hohe Gesamtbetriebskosten für Kleinsthändler | -0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| RBI-PA-Physical-Richtlinien erhöhen die Compliance-Kosten | -0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Null-MDR bei niedrigwertigen UPI-Transaktionen untergräbt die Wirtschaftlichkeit kleiner Händler
Die Null-MDR-Akzeptanz begrenzt den verfügbaren Einnahmepool zur Unterstützung gerätebasierter Dienste für kleine Händler. Ab dem 15. Oktober 2026 behielten qualifizierte P2PM-Kleinhändler, die niedrige monatliche UPI-QR-Einnahmen direkt auf ihre Konten erhalten, die Befreiung von MDR bei, einschließlich bei Einzelzahlungen über dem Standardschwellenwert.[2] In seinen FAQ vom September 2026 erklärte das Department of Financial Services, dass nur gut kapitalisierte Technologiekonglomerate langfristige Betriebsverluste im Rahmen der Null-MDR-UPI-Verarbeitung aufrechterhalten könnten. Für einen Anbieter, der physische Terminals bei diesen Händlern in Betracht zieht, kann die Zahlungsabwicklung allein eine schwache Grundlage für die Deckung von Geräte- und Servicekosten bieten. Sofern das Terminal keine monetarisierbaren Funktionen über befreite UPI-Ströme hinaus bereitstellt, trägt sein Anbieter die laufenden Kosten für die Unterstützung eines physischen Geräts mit begrenzten Transaktionsgebühreneinnahmen.
Allgegenwärtigkeit von QR-Codes dämpft die Nachfrage nach neuen POS
Kostengünstige QR-Akzeptanz schwächt den Fall für die Hinzufügung eines physischen Terminals, wenn sie den unmittelbaren Zahlungsbedarf eines Händlers erfüllt. Im Dezember 2025 gab es in Indien 731,4 Millionen UPI-QR-Codes, verglichen mit 633,4 Millionen im Dezember 2024. Worldlines Überprüfung 2025 beschrieb die Ausweitung der kostengünstigen QR-Akzeptanz, während Händler POS dort beibehielten, wo Kartenausgaben die Geräteökonomie rechtfertigten. Für einen Händler, der durch QR ausreichend bedient wird, kann das Aufschieben eines Terminals den Zahlungszugang erhalten und gleichzeitig ein weiteres physisches Gerät vermeiden. Anbieter sehen sich einer engeren Konversionsmöglichkeit gegenüber, wobei eine neue Installation von einem Zahlungsbedarf abhängt, den die reine QR-Akzeptanz des Händlers ungelöst lässt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsannahmemodus:
Kontaktfähigkeit unterstützt die Kontinuität der AkzeptanzKontaktbasierte Terminals machten im Jahr 2026 einen Anteil von 54,92 % am Indien POS-Terminals-Markt aus und waren damit das größte Segment. Da der Anteil den installierten Bestand misst, kann die Erneuerung einen großen kontaktbasierten Bestand aufrechterhalten, auch wenn das für einen völlig neuen Standort gewählte Format abweicht. Der Ersatz eines Karten-Kontaktgeräts bei einem ausgestatteten Händler erhält einen bestehenden Akzeptanzpunkt, anstatt einen neuen zu schaffen, sodass die Erneuerungsnachfrage nicht von der Suche nach einem zusätzlichen Händler abhängt. Die kommerzielle Aufgabe des Anbieters besteht darin, das installierte Konto bis zu seiner nächsten Ersatzentscheidung zu halten und gleichzeitig neue Standortmöglichkeiten separat zu beurteilen.
Kontaktlos ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,95 % im Zeitraum 2027–2032. PhonePe und Mastercard führten am 29. September 2025 kontaktlose Smartphone-Zahlungen mit einem schrittweisen Rollout für berechtigte Mastercard-Karteninhaber ein. Die Funktion erfordert ein NFC-fähiges Android-Telefon und ein Händlerterminal mit NFC-Funktionalität. Indem ein berechtigtes Telefon zum Zahlungsinstrument werden kann, kann diese Anordnung die Nutzungsmöglichkeiten eines bestehenden kontaktlosen Endpunkts erweitern. Neue Platzierungen werden kommerziell attraktiv, wo berechtigte mobile Zahlungsnutzung auf das Fehlen NFC-fähiger Händlergeräte trifft.



Nach POS-Typ:
Tragbarkeit macht gleichzeitige Erfassungspunkte kommerziell wichtigMobile und tragbare Point-of-Sale-Systeme repräsentierten im Jahr 2026 einen Marktanteil von 62,91 % am Indien POS-Terminals-Markt und sind das größte und am schnellsten wachsende Segment mit einer prognostizierten CAGR von 12,2 % im Zeitraum 2027–2032. Tragbarkeit ermöglicht es, den Zahlungspunkt mit der Serviceinteraktion zu bewegen, anstatt die Kartenakzeptanz an einen Schalter zu binden. Wo der Service abseits eines Schreibtisches abgeschlossen wird, kann dieses Design die Erfassung zum Kunden bringen, anstatt den Kunden zur Zahlung umzuleiten. Die Attraktivität des Segments liegt in der Erweiterung der Erfassung innerhalb eines bestehenden Betriebs, was Anbietern eine Möglichkeit über neue Ladeninstallationen hinaus bietet.
Tragbare Akzeptanz verändert den Gerätebedarf, wenn ein Händler Kunden an mehreren Erfassungspunkten bedient. Ein bewegliches Terminal kann Positionen abdecken, die zu verschiedenen Zeiten genutzt werden, während sich überschneidende Erfassungen separate Geräte für gleichzeitige Zahlungen erfordern können. Stationäre Point-of-Sale-Systeme eignen sich für Käufer, deren Kasse dauerhaft an einem festen Schalter konzentriert ist. Für einen Händler, der Schalterservice mit Erfassung an anderen Orten kombiniert, können tragbare Einheiten die stationäre Kasse ergänzen, anstatt die gesamte Geräteausstattung zu ersetzen.

Nach Endnutzerbranche:
Filialexpansionen und institutionelle Erfassungen prägen die BereitstellungDer Einzelhandel war das größte Segment mit einem Anteil von 47,9 % am installierten Terminalbestand im Jahr 2026. Reliance Retail eröffnete im Geschäftsjahr 2025–26 1.564 Filialen und erhöhte damit die Gesamtzahl der Filialen auf 20.160. Das breitere Einzelhandelsökosystem umfasst physische Filialen, digitalen Handel und Vertriebsplattformen. Die Filialexpansion eines großen Einzelhändlers kann wiederholte Akzeptanzentscheidungen innerhalb desselben Unternehmens schaffen und Terminalanbietern einen Weg zur standortweisen Bereitstellung bieten. Die Gewinnung einer Kettenspezifikation kann aufeinanderfolgende Filialeröffnungen in wiederholte Bereitstellungen an neuen Zahlungspunkten umwandeln und die Möglichkeit des Anbieters mit dem Rollout-Programm des Einzelhändlers verknüpfen.
Das Gesundheitswesen ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 12,6 % im Zeitraum 2027–2032. Im April 2025 berichtete der Gesundheitsminister von Kerala über eine erste Phase, in der 313 staatliche Krankenhäuser mit digitalen Zahlungssystemen ausgestattet wurden. POS-Geräte für diese Phase wurden über die State Bank of India und die Canara Bank beschafft. Bei dieser Ankündigung wurden Bemühungen zur Ausweitung des Systems auf die verbleibenden Krankenhäuser als laufend beschrieben. Die Geräteversorgung über Banken kann eine erste Krankenhausbestellung organisieren, aber die Ausweitung der Abdeckung ist eine separate Lieferaufgabe.
Geografische Analyse
Westliche und südliche Ballungsräume bieten mehrere Einzelhandelsumgebungen für die physische Akzeptanz, mit Gewerbeflächenaktivitäten in Mumbai, Bengaluru und Hyderabad. Im dritten Quartal 2026 belief sich die Einzelhandelsvermietung auf 0,45 Millionen Quadratfuß in Hyderabad, 0,35 Millionen Quadratfuß in Mumbai und 0,24 Millionen Quadratfuß in Bengaluru. Für einen Terminalanbieter, der Händlereröffnungen verfolgt, kann diese geografische Streuung einen Bereitstellungsansatz unterstützen, der über separate Ballungsraumgebiete hinweg wiederholt wird. Die lokale Bereitstellungsausführung ist wichtiger als ein nationales Verkaufsgebiet, da die Einzelhandelsstandortaktivität jeder Stadt mit tatsächlich eröffnenden Händlern abgeglichen werden muss.
Delhi NCR war im dritten Quartal 2026 mit 0,55 Millionen Quadratfuß der größte Einzelhandelsvermietungsmarkt, vor Hyderabad, Mumbai und Bengaluru. Diese führende Vermietungsposition identifiziert einen erheblichen nördlichen Pool potenzieller Einzelhandelsstandorte für Akzeptanzanbieter, vorbehaltlich der Eröffnung dieser Räumlichkeiten für den Geschäftsbetrieb. Für einen Anbieter, der in diesen Kanal eintritt, bieten gemietete Räumlichkeiten eine Möglichkeit, potenzielle Händlerstandorte für die physische Kartenakzeptanz zu identifizieren, bevor der Umfang einer Terminalbereitstellung festgelegt wird. Wo diese Räumlichkeiten in Betrieb gehen, kann eine frühzeitige Einbindung ein Terminalangebot mit der anfänglichen Wahl der Zahlungsstandorte des Händlers in Einklang bringen und die Verkaufsmöglichkeit rund um die Filialeröffnung konzentrieren.
Punjab veranschaulicht einen anderen Akzeptanzweg durch kommunale Erfassungen, der den kommerziellen Rahmen über private Einzelhandelsflächen hinaus erweitert. Am 24. Juli 2025 führte die Municipal Corporation Phagwara in Zusammenarbeit mit der Federal Bank ein POS-basiertes Grundsteuererhebungssystem ein. Einwohner konnten Grundsteuerzahlungen vor Ort mit Debit- oder Kreditkarten über die Terminals leisten. Eine kommunale Bereitstellung dieser Art kann eine definierte öffentliche Erfassungsfunktion und einen Bankpartner in dieselbe physische Akzeptanzvereinbarung einbringen. Die relevante kommerzielle Einheit ist der von der Kommunalbehörde und ihrem Bankpartner gemeinsam genutzte Erfassungsworkflow, der einen institutionellen Weg schafft, der sich von der individuellen Ladenbereitstellung unterscheidet.
Regulatorischer Rahmen und Ausblick
Die Tabelle vergleicht ausgewählte Rechtsordnungen aus der Perspektive physischer Terminalanbieter, die auch Zahlungsaggregation betreiben. Das Bureau of Indian Standards listet POS-Terminals unter seinem Compulsory Registration Scheme gegen IS 13252 (Teil 1):2010. Die RBI-Zahlungsaggregator-Richtlinien 2025 verpflichten Aggregatoren, einschließlich derjenigen, die physische POS-Transaktionen abwickeln, zur Einholung jährlicher System- und Cybersicherheitsprüfungen durch von CERT-In zugelassene Prüfer. Aggregatoren müssen die Prüfberichte innerhalb der von der RBI vorgeschriebenen Fristen einreichen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Punjab |
|---|---|---|
| Primäre Behörde | Bureau of Indian Standards; Reserve Bank of India | Bureau of Indian Standards; Reserve Bank of India, im Rahmen der nationalen Regelwerke |
| Wesentliche Instrumente oder Richtlinien | Compulsory Registration Scheme, IS 13252 (Teil 1):2010; Zahlungsaggregator-Richtlinien, 2025 | Nationales POS-Registrierungsrahmenwerk und Zahlungsaggregator-Richtlinien, 2025 |
| Kommerzielle Auswirkung | Produktregistrierungsreferenz sowie jährliche Aggregatorprüfungen und Berichterstattung | Das nationale Geräterahmenwerk und die Aggregatorprüfungspflichten gelten für den Betrieb in Punjab |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die BIS-POS-Listung datiert vom 13. Mai 2015, während die Aggregatorprüfungspflicht seit dem 15. September 2025 gilt. Das Ministerium für Elektronik und Informationstechnologie erlaubt die gleichzeitige Verwendung von IS 13252 (Teil 1):2010 und IS/IEC 62368 (Teil 1):2023 bis zum 1. November 2028, wobei der ältere Standard danach zurückgezogen wird. Die mittleren Bewertungen spiegeln das Gleichgewicht zwischen einem etablierten Marktzugang und laufenden Compliance-Arbeiten in Indien und Punjab wider. Das definierte Migrationsfenster ermöglicht eine schrittweise Einführung des Ersatzstandards, während laufende Registrierungs- und Prüfungspflichten ein Urteil über keine Änderung der Attraktivität für beide Rechtsordnungen stützen.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Terminalbereitstellung, Händlerbereitstellung und laufende Flottenunterstützung als unterschiedliche Einnahmequellen für Anbieter. Verifone liefert mobile POS-Geräte in Indien, während Pine Labs sein Touch-Android-Terminal mit mehreren Zahlungsannahmefunktionen anbietet. Der Händlerzugang fügt eine separate kommerzielle Ebene hinzu, wobei Indian Bank nach Anmeldung und Validierung Miet- und Einmalkaufmodelle anbietet. Diese Vereinbarungen machen den Weg von der Geräteauswahl bis zu einem aktiven Händlerstandort ebenso wichtig wie das Gerät selbst.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Terminalbereitstellung | Geräteanbieter wie Verifone und Pine Labs | Geräteverkäufe | Die Geräteauswahl begrenzt die verfügbaren Akzeptanzfunktionen | Terminalfähigkeiten auf den beabsichtigten Zahlungsmix abstimmen |
| Händleranmeldung und -bereitstellung | Händler-Acquirer wie HDFC Bank und Indian Bank | Acquiring-Provisionen; Terminalmieten oder Kaufzahlungen | Unvollständige Händlervalidierung vor dem Versand | Händlerdaten vor der Planung des Terminalversands validieren |
| Flottenmanagement und -wartung | Flottenmanager wie Hitachi Payment Services; Bank-Dienstleister wie HDFC Bank | Wiederkehrende Management- und Wartungseinnahmen | Die physische Reparaturabdeckung kann die Servicekontinuität einschränken | Flottenüberwachung mit einer für das Bereitstellungsgebiet geeigneten Reparaturabdeckung kombinieren |
| Quelle: Mordor Intelligence | ||||
Hitachi Payment Services meldete zum Mai 2026 3,2 Millionen POS-Geräte unter Verwaltung, was den Umfang der Supportebene veranschaulicht.[3] HDFC Bank bietet eine POS-Serviceabwicklungszeit von 2 Werktagen in ihren 30 größten Städten und 4 Werktagen darüber hinaus. Für ein verteiltes Händlernetzwerk macht diese Servicedifferenzierung die lokale Supportkapazität zu einem Teil der Wirtschaftlichkeit der Aufrechterhaltung der Terminalnutzbarkeit.
Wettbewerbslandschaft
Marktkonzentration
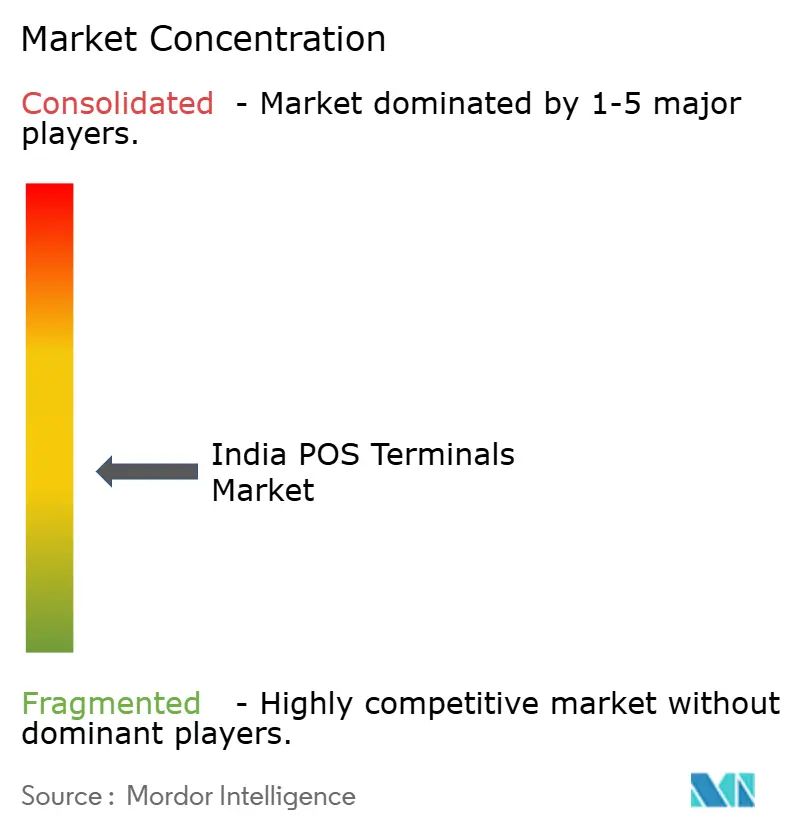
Der Wettbewerb ist über Terminalanbieter und Zahlungsaggregatoren verteilt, wobei Pine Labs Limited POS-Maschinen und Zahlungsterminals anbietet. One 97 Communications Limited (Paytm) bietet POS-Geräte an, die Debit- und Kreditkarten, Paytm Wallet, Netbanking und UPI akzeptieren. BillDesk erwarb die Händler-Acquiring-Infrastruktur von Worldline India, einschließlich POS-Terminals, durch einen am 3. August 2026 abgeschlossenen Verkauf. Mswipe Technologies Private Limited liefert POS-Terminals, die dynamische QR-, NFC-Zahlungen und Karten-Dip-Akzeptanz unterstützen. Innoviti Technologies Private Limited ist berechtigt, physische Zahlungen im Geschäft zu aggregieren, was eine Servicerolle in einem Bereich hinzufügt, in dem sowohl Gerätefähigkeiten als auch Händlerzugang wichtig sind.
Das Händlerzahlungsgeschäft von Paytm verbindet eine wiederkehrende Kundenbeziehung mit seinem Akzeptanzgeräteangebot. Auf Unternehmensebene meldete Paytm im Quartal zum 31. März 2026 15,1 Millionen Händlerabonnements, darunter 2,7 Millionen Nettoneuzugänge im Jahresvergleich. Diese Händlerzahlungs-Abonnentenbasis verleiht wiederkehrenden Servicebeziehungen neben der anfänglichen Gerätebereitstellung kommerzielle Bedeutung. Ein Herausforderer, der nur Hardware anbietet, konkurriert mit einem Anbieter, der einen bestehenden Abonnenten für nachfolgende Geräte- und Servicebedürfnisse ansprechen kann, was den Zugang zum Händlerkonto über den ersten Geräteverkauf hinaus wertvoll macht.
Worldline und BillDesk schlossen auch einen langfristigen Technologie- und Softwarepakt, damit BillDesk weiterhin Worldline-Zahlungssoftware nutzen kann. Dies erhält eine separate Technologiebeziehung neben der Übertragung des operativen Eigentums und macht Softwarekontinuität zu einem Teil der Wettbewerbsrichtung. BillDesk vereinbarte am 25. Februar 2026, sein Online-Zahlungsaggregatornetzwerk mit der Händler-Acquiring-Infrastruktur von Worldline India zu kombinieren, mit dem Ziel einer integrierten Plattform für Online-, stationäre und bankbasierte Zahlungen. Bei der Ankündigung unterlag die Transaktion behördlichen Genehmigungen und Abschlussbedingungen. Terminalanbieter sehen sich einem Wettbewerber gegenüber, dessen Plattform darauf ausgelegt ist, Online- und stationäre Zahlungen zu umspannen.
Marktführer im Indien-POS-Terminals-Markt
-
Pine Labs Limited
-
One 97 Communications Limited (Paytm)
-
Worldline India Private Limited
-
Mswipe Technologies Private Limited
-
Innoviti Technologies Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien POS-Terminals-Markt Unternehmen in diesem Bericht
- Pine Labs Limited
- One 97 Communications Limited (Paytm)
- Worldline India Private Limited
- Mswipe Technologies Private Limited
- Innoviti Technologies Private Limited
- Razorpay Payments Private Limited (Ezetap)
- Verifone India Sales Private Limited
- Ingenico International India Private Limited
- SBI Payment Services Private Limited
- HDFC Bank Limited
- ICICI Bank Limited
- Axis Bank Limited
- RBL Bank Limited
- Kotak Mahindra Bank Limited
- Union Bank of India
- BharatPe (Resilient Innovations Private Limited)
- PhonePe Limited
- First Data (India) Private Limited
- Hitachi Payment Services Private Limited
- PayU Payments Private Limited
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Händlerkonversion, tragbare Akzeptanz und gebündelte Distribution als unterschiedliche Wege zu zusätzlicher physischer Terminalbereitstellung. Der installierte POS-Terminalbestand in Indien expandierte im Jahr 2025. Worldline charakterisierte die Akzeptanz als QR-first für die Massennutzung, wobei POS-Terminals QR für höherwertige Transaktionen ergänzen. Zusammen begünstigen diese Prämissen gezielte Ergänzungen, bei denen ein physisches Gerät die an einem Händlerstandort verfügbaren Zahlungsoptionen erweitert.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer-/Leadsegment | Empfohlene Vorgehensweise | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Kartenakzeptanz an QR-first-Standorten hinzufügen | Höherwertige POS-Nutzung ergänzt QR-Akzeptanz | Händler, die höherwertige Käufe bedienen | Ein physisches Kartenterminal dort einsetzen, wo QR allein einen Zahlungsbedarf ungelöst lässt | Ausreichende inkrementelle Kartenaktivität zur Aufrechterhaltung des Geräts | Kartenterminalanbieter und Händler-Acquirer |
| Tragbare Akzeptanz an zusätzlichen Erfassungspunkten | Die physische Akzeptanzinfrastruktur expandierte im Jahr 2025 | Händler, die Zahlungsstandorte abseits eines festen Schalters hinzufügen | Tragbare Terminals an Erfassungspunkten mit einem definierten Zahlungsfluss platzieren | Verteilte Geräte aktiv und unterstützt halten | Anbieter tragbarer Terminals und Bereitstellungspartner |
| Bankgebündelte Terminalbereitstellung | Breitere physische Akzeptanz schafft einen größeren Bereitstellungskanal | Acquiring-Banken und Zahlungsdienstleister | Terminalplatzierung mit Acquiring und laufender Geräteunterstützung bündeln | Geräte- und Supportkosten aus der Händleraktivität zurückgewinnen | Terminalanbieter und Acquiring-Dienstleister |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist die selektive physische Akzeptanz neben QR, mit einem klaren Grund für jedes zusätzlich eingesetzte Gerät. Eine Händlerkonversion gelingt kommerziell, wenn das Terminal Zahlungen ermöglicht, die die bestehende Akzeptanzvereinbarung nicht ausreichend bedient. Distribution und Support bestimmen dann, ob diese zusätzliche Fähigkeit über mehr Standorte hinweg geliefert werden kann, ohne die Bereitstellungsökonomie des Anbieters zu untergraben.
Neueste Industrielle Entwicklungen in Indien POS-Terminals-Markt
- Sep 2026: Am 24. September kündigte PhonePe Pläne an, über 12 Monate mehr als 5 Millionen Zahlungsgeräte, darunter SmartSpeakers und POS-Geräte, einzusetzen, wobei etwa die Hälfte des gemischten Gesamtvolumens auf das ländliche Indien ausgerichtet ist.
- Aug 2026: Worldline schloss den Verkauf seiner indischen Zahlungsaktivitäten an BillDesk ab, einschließlich des Händler-Acquiring-Geschäfts mit POS-Terminals, und schloss einen langfristigen Pakt, damit BillDesk weiterhin Worldline-Zahlungssoftware nutzen kann.
- Jan 2026: Die Reserve Bank of India autorisierte Innoviti Technologies, als Zahlungsaggregator für Online- und physische stationäre Transaktionen zu operieren.
Indien POS-Terminals-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien POS-Terminals-Markt misst den installierten Bestand physischer Zahlungsannahme-Terminals, die an Händlerstandorten in Indien eingesetzt werden. Jedes Terminal wird nach seinem unterstützten kontaktbasierten oder kontaktlosen Akzeptanzmodus, seiner stationären oder mobilen/tragbaren Form und der Endnutzerbranche, in der es eingesetzt wird, klassifiziert.
Ausschlüsse aus dem Umfang: Reine Software-POS-Anwendungen, QR-Code-Aufkleber ohne Terminalgerät, Zahlungs-Gateway-Dienste, die kein POS-Terminal erfordern, separat verkaufte Terminalteile und Wartungsdienste sowie POS-Terminal-Installationen außerhalb Indiens sind ausgeschlossen.
Segmentierungsübersicht
- Nach Zahlungsannahmemodus
- Kontaktbasiert
- Kontaktlos
- Nach POS-Typ
- Stationäre Point-of-Sale-Systeme
- Mobile / Tragbare Point-of-Sale-Systeme
- Nach Endbenutzerbranche
- Einzelhandel
- Gastgewerbe
- Gesundheitswesen
- Transport und Logistik
- Weitere Endbenutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Zahlungssystemindikatoren der Reserve Bank of India liefern wiederkehrende Zählungen von POS-Terminals sowie kontextuelle Karten- und QR-Kennzahlen, während die Veröffentlichungen des Payments Infrastructure Development Fund der Zentralbank subventionierte physische Gerätebereitstellung und berechtigte Standorte beschreiben. Der Jahresbericht des Department of Financial Services fügt programmweite Bereitstellungsnachweise hinzu, und Worldlines India Digital Payment Report bietet eine unabhängige Sicht auf Terminal- und QR-Akzeptanztrends. Diese Quellen helfen dabei, installierte Terminalsignale von breiteren Zahlungskontaktpunkten und Transaktionsaktivitäten zu unterscheiden.
Unternehmenseinreichungen, Investorenmaterialien, Jahresberichte und seriöse Wirtschaftspresse können diese öffentlichen Reihen mit Produkteinführungen, Bereitstellungsplänen, Kanalvereinbarungen und Ersatzsignalen ergänzen, wenn die Aussagen spezifisch für Indien sind. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung würde Ansichten von auf Indien ausgerichteten Terminalanbietern, Acquiring-Banken, Zahlungsdienstleistern, Bereitstellungs- und Servicepartnern sowie händlerseitigen Zahlungs- oder Betriebsleitern aus den Bereichen Einzelhandel, Gastgewerbe, Gesundheitswesen und Transport einholen. Die Befragten würden gebeten, die Sekundärnachweise zu aktiven Bereitstellungen, Geräteausmusterung und -ersatz, Terminalformat, Akzeptanzfähigkeit und Endnutzermix zu überprüfen, während ungelöste Lücken durch Folgefragen getestet und gegen RBI- und Kanalnachweise abgeglichen würden, bevor das Modell aktualisiert wird.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des installierten physischen Terminalbestands in Indien, unter Verwendung der Vorjahresbasis und Anpassung für neue Platzierungen und Geräteausmusterungen. Die Zahlungssystemindikatoren der RBI liefern die nationale Referenzreihe für Terminalzählungen sowie für Karten- und QR-Aktivitäten. Kartenanwesenheitsaktivität, Händleranmeldung und PIDF-Bereitstellung zeigen die Platzierungsnachfrage an, während kontaktlose und mobile Terminaleinführung, Einzelhandels- und Servicestandortexpansion sowie Ersatzzeitpunkte helfen, Veränderungen im Gerätemix zu erklären. Die Szenarioanalyse trägt diese Indikatoren durch den Prognosezeitraum, und Nachweise zu Bereitstellungen nach Akzeptanzmodus, stationärer oder tragbarer Form und Endnutzerumgebung werden verwendet, um Segmentanteile aufzubauen. Selektive Bottom-up-Überprüfungen vergleichen offengelegte Anbieter- oder Acquiring-Kanal-Rollouts und Stichproben aktiver Terminalzählungen mit dem nationalen Bestand. Primäre Befragte können die Richtung und den Zeitpunkt jeder variablen Prognose in Frage stellen, und fehlende Rollout- oder Ausmusterungsdetails werden mit einem dokumentierten Bereich behandelt, anstatt als bestätigte Zählung behandelt zu werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Bestandsschätzung gegen RBI-Reihen, Zahlungsnetzwerk- und Kanalindikatoren, öffentliche Bereitstellungsoffenlegungen und Befragtenüberprüfungen und untersuchen dann jede abrupte Änderung oder wesentliche Differenz zwischen unabhängigen Signalen vor der Freigabe. Eine Diskrepanz in aktiven Gerätedefinitionen, Geografie oder Ersatzzeitpunkt löst eine Quellenüberprüfung und gezielte Rückkontaktaufnahme mit relevanten Indien-Befragten aus, wobei Korrekturen gegen den betroffenen Input aufgezeichnet werden. Die Reihe wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches politisches oder Bereitstellungsereignis den Ausblick verändert, und vor der Lieferung einem neuen Quellen- und Rechenprüfungsdurchlauf unterzogen.
Mordor Intelligence's Indien POS-Terminals-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den indischen POS-Terminal-Markt weichen voneinander ab, weil die Quellen Terminalzählungen in verschiedenen Jahren und unter verschiedenen Definitionen messen, während der Bericht physische Geräte im installierten Bestand zählt. Die Basislinie von Mordor Intelligence misst den installierten Einheitenbestand, während Branchenforschungsunternehmen A POS-Terminals in Indien bis zum Geschäftsjahr 2025 zählt und Branchenforschungsunternehmen B eine kumulative Installationsprognose bis zum Geschäftsjahr 2026 veröffentlicht.
Wesentliche Lückentreiber sind der Zeitpunkt und die Konstruktion dieser Einheitenzählungen. Die aus dem Prospekt stammende Reihe von Branchenforschungsunternehmen A zeigt, dass die Terminalzahl Indiens bis zum Geschäftsjahr 2025 zunimmt, sodass seine frühere Bestandsmessung nach weiteren Platzierungen unter einer späteren installierten Basis liegt. Die ältere Prognose von Branchenforschungsunternehmen B definiert den Markt als kumulative Terminalinstallationen über Anbieter und Kanäle hinweg, einschließlich gemieteter und inaktiver Geräte, und prognostiziert weitere Ergänzungen, aber eine verlangsamende Wachstumsrate. Dieser Prognosejahrgang und der verlangsamende Pfad ergeben einen niedrigeren akkumulierten Bestand als eine spätere Schätzung, die die fortgesetzte Bereitstellung widerspiegelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 45,93 Milliarden Einheiten (2027) | |
| Branchenforschungsunternehmen A | 11,1 Millionen Einheiten (Geschäftsjahr 2025) | Sein älterer Fiskaljahrbestand und die dokumentierte mehrjährige Expansion hinterlassen eine kleinere akkumulierte Basis als die spätere Messung. |
| Branchenforschungsunternehmen B | 7,89 Millionen Einheiten (Schätzung Geschäftsjahr 2026) | Der ältere Prognosejahrgang projiziert eine verlangsamende Installationstrajektorie und platziert seinen kumulativen Bestand unter einer späteren Aktualisierung, die fortgesetzte Terminalergänzungen widerspiegelt. |
Die Vergleiche platzieren die externen Schätzungen an früheren Punkten im Terminalausbau Indiens, und die Prognose aus dem älteren Forschungsjahrgang trägt auch einen langsameren Ergänzungspfad. Ihre Rolle besteht darin, zu zeigen, wie Messjahr und Prognosejahrgang die gemeldete Einheitenzahl prägen, während die Terminalreihe des Geschäftsjahres 2025 die nähere beobachtete Bestandsreferenz liefert.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien POS-Terminals-Markt und wie ist die Wachstumsprognose?
Der installierte Bestand wird voraussichtlich von 45,93 Milliarden Einheiten im Jahr 2027 auf 76,87 Milliarden Einheiten bis 2032 steigen, mit einer CAGR von 10,85 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach physischen POS-Terminals in Indien an?
Eine größere Kreditkartenbasis und kombinierte Zahlungsfunktionen unterstützen die Einführung. Im August 2026 waren in Indien 124,05 Millionen Kreditkarten im Umlauf.
Welches POS-Terminal-Format führt bei den installierten Einheiten in Indien?
Mobile und tragbare Point-of-Sale-Systeme hielten im Jahr 2026 einen Anteil von 62,91 % der installierten Einheiten und werden voraussichtlich mit einer CAGR von 12,2 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren in der indischen POS-Terminal-Branche?
Zu den Teilnehmern gehören Pine Labs Limited, One 97 Communications Limited (Paytm), BillDesk, Mswipe Technologies Private Limited und Innoviti Technologies Private Limited. BillDesk erwarb die indischen Zahlungsaktivitäten von Worldline im August 2026.
Was begrenzt die zusätzliche POS-Terminal-Bereitstellung in Indien?
Kostengünstige QR-Akzeptanz und begrenzte Gebühreneinnahmen aus befreiten UPI-Strömen schränken die Bereitstellungsökonomie ein. Im Dezember 2025 gab es in Indien 731,4 Millionen UPI-QR-Codes.
Wie unterscheiden sich die Terminalbereitstellungsumgebungen in den indischen Regionen?
Einzelhandelsaktivitäten informieren über Möglichkeiten in Mumbai, Bengaluru, Hyderabad und Delhi NCR. In Punjab führte Phagwara im Juli 2025 eine POS-basierte Grundsteuererhebung mit der Federal Bank ein.