
Marktgröße und Marktanteil für flexible Papierverpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 65.54 Milliarden US-Dollar |
| Marktgröße (2031) | 88.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.27 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für flexible Papierverpackungen von Mordor Intelligence
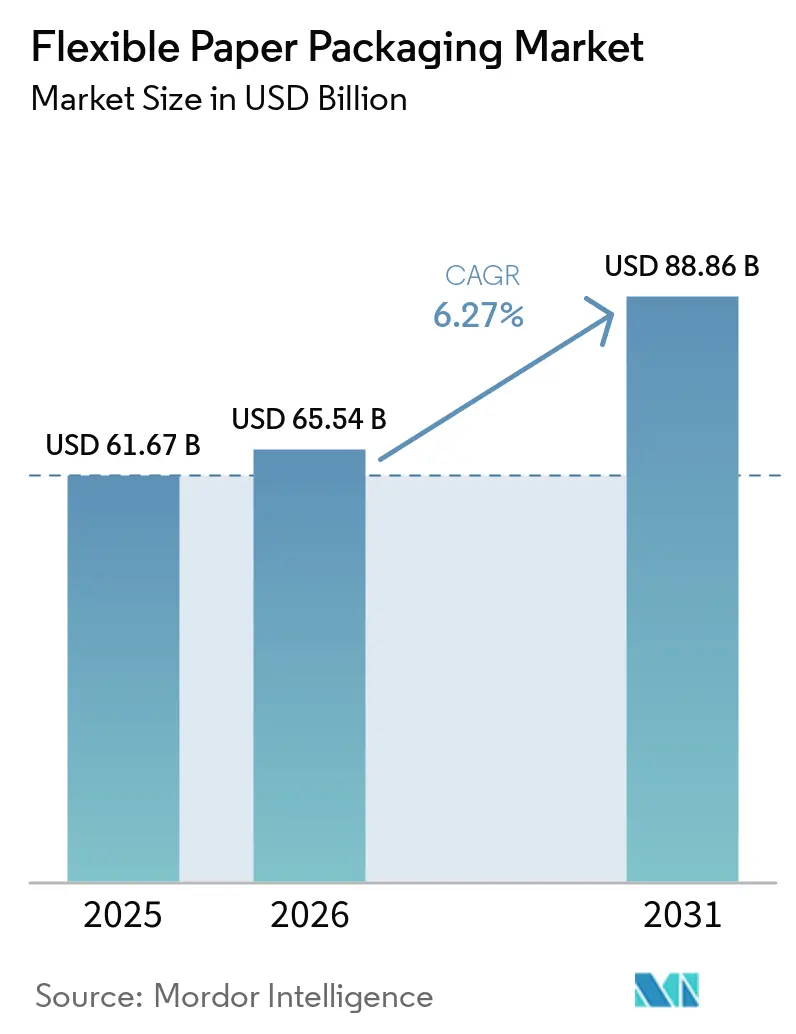
Die Marktgröße für flexible Papierverpackungen wird voraussichtlich von 61,67 Milliarden USD im Jahr 2025 auf 65,54 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,27 % über den Zeitraum 2026–2031 88,86 Milliarden USD erreichen. Die Expansion wird durch regulatorische Vorgaben zur Einschränkung von Einwegkunststoffen, unternehmerische Netto-Null-Ziele und schnelle Innovationen bei Barrierebeschichtungen gestützt, die es Papier ermöglichen, Kunststoff in den Bereichen direkter Lebensmittelkontakt und E-Commerce zu ersetzen. Verarbeiter modernisieren ihre Anlagen mit Hochgeschwindigkeits-Digitaldruckmaschinen sowie wässrigen oder Biopolymer-Beschichtungen, die kurze Auflagen, variablen Datendruck und Mono-Material-Designs unterstützen und damit die Vorlaufzeiten für Markteinführungen verkürzen. Große integrierte Papierfabriken nutzen die rückwärtige Integration in die Zellstoffproduktion, um die Rohstoffvolatilität abzusichern, während unabhängige Verarbeiter sich durch spezielle fettbeständige Umhüllungen und Mahlzeit-Beutel differenzieren. Das Investoreninteresse bleibt stark, da Käufer nach Skalierung streben, um Zellstoffverträge auszuhandeln und F&E-Pipelines zu finanzieren, wobei die regulatorische Klarheit in der Europäischen Union (EU) und im asiatisch-pazifischen Raum (APAC) den Dealflow beschleunigt.
Wichtigste Erkenntnisse des Berichts
- Nach Verpackungstyp führten Beutel im Jahr 2025 mit einem Marktanteil von 37,83 % bei flexiblen Papierverpackungen; Umhüllungen werden bis 2031 voraussichtlich mit einer CAGR von 8,78 % wachsen.
- Nach Drucktechnologie erzielte der Flexodruck im Jahr 2025 einen Umsatzanteil von 35,02 %, während der Digitaldruck mit einer CAGR von 7,74 % bis 2031 das höchste Wachstum aufweist.
- Nach Papierqualität entfiel im Jahr 2025 ein Anteil von 44,68 % der Marktgröße für flexible Papierverpackungen auf Kraftpapier; laminiertes Papier expandiert im Zeitraum 2026–2031 mit einer CAGR von 7,71 %.
- Nach Endverbrauchsbranche entfiel im Jahr 2025 ein Umsatzanteil von 64,75 % auf Lebensmittel und Getränke, während Gesundheitswesen und Pharmazeutika mit einer CAGR von 8,89 % bis 2031 das höchste Wachstum verzeichnen.
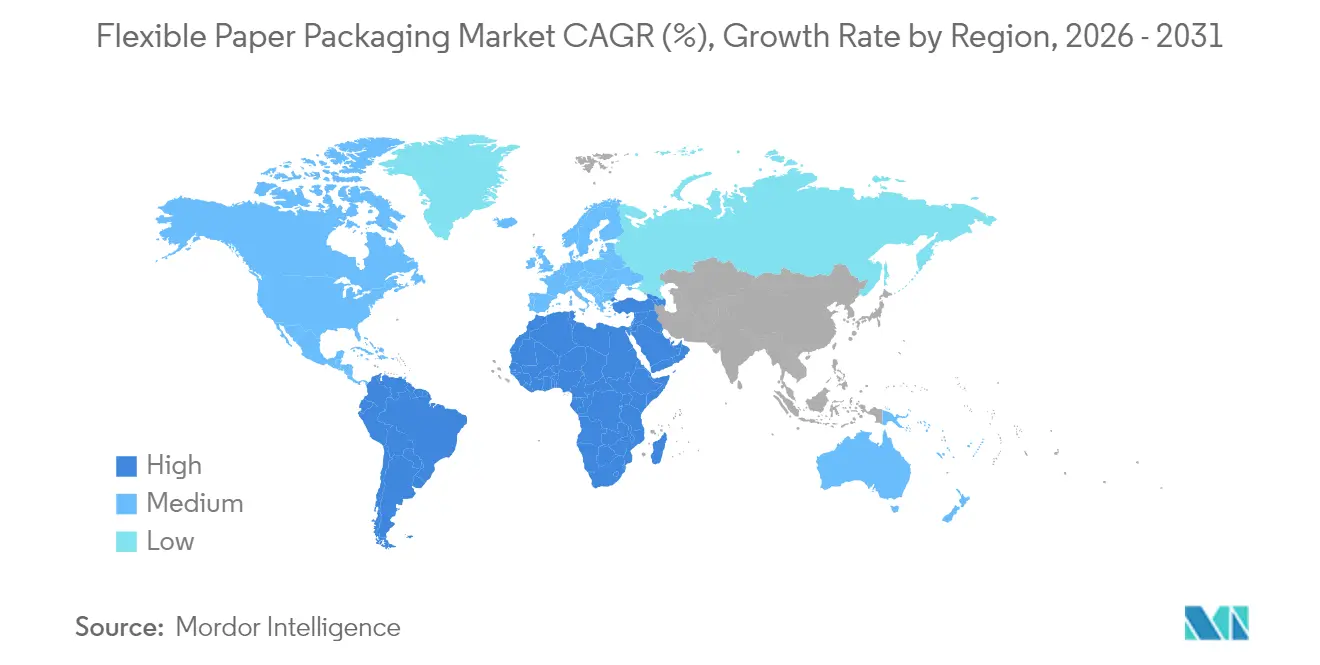
- Nach Geografie dominierte der asiatisch-pazifische Raum im Jahr 2025 mit einem Umsatzanteil von 44,56 %, während die Region Naher Osten & Afrika mit einer CAGR von 8,92 % bis 2031 das schnellste Wachstum verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Regulatorische Verbote von Einwegkunststoffen | +1.8% | EU-Kernmarkt, Ausstrahlungseffekte auf APAC & Nordamerika | Mittelfristig (2–4 Jahre) |
| Hochbarriere-Papier für E-Commerce-Mahlzeit-Beutel | +1.2% | Nordamerika, Ausweitung auf Europa | Kurzfristig (≤ 2 Jahre) |
| Hochgeschwindigkeits-Digitaldruck für Direktvertriebsmarken | +0.9% | Europa & Nordamerika | Mittelfristig (2–4 Jahre) |
| Fettbeständige Beutel für gekühlte asiatische Lebensmittel | +1.1% | APAC-Kernmarkt, aufkommend in MEA | Kurzfristig (≤ 2 Jahre) |
| Recyclierbarkeits-Verpflichtungen der Markeninhaber bis 2025 bei Kosmetikverpackungen | +0.7% | Global, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Ausweitung wässriger/biopolymerer Beschichtungen für Snack-Umhüllungen | +0.8% | Lateinamerika, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Verbote von Einwegkunststoffen
Die EU-Verordnung über Verpackungen und Verpackungsabfälle legt eine verbindliche Recyclingquote von 65 % für Papierverpackungen bis 2025 fest und zwingt globale FMCG-Lieferanten, Mehrschichtlaminate auf Mono-Papier-Substrate umzugestalten. Chinas aktualisierter Lebensmittelkontaktstandard GB 4806 listet nun Beschichtungen biologischen Ursprungs auf und drängt Lieferketten für Außer-Haus-Verpflegung zu fluorfreien Umhüllungen. Thailand und Japan haben 2024 ähnliche Positivlistensysteme eingeführt, was eine regionsübergreifende Skalierung für konforme Qualitäten schafft. Markeninhaber verankern Meilensteine zur Papiersubstitution in Lieferanten-Scorecards und lösen damit mehrjährige Abnahmeverpflichtungen aus, die Kapazitätserweiterungen von Amcor und Mondi unterstützen.
Hochbarriere-Papier für E-Commerce-Mahlzeit-Beutel
Anbieter von Mahlzeit-Beuteln in der Kühlkette benötigen Sauerstoff- und Feuchtigkeitsbarriere-Integrität über einen 48-stündigen Transport. Solenis hat mit Heidelberg zusammengearbeitet, um wässrige Beschichtungen zu kommerzialisieren, die Kondensation ohne Polymerlaminierung standhalten, das Verpackungsgewicht um 18 % reduzieren und die Recyclingfähigkeit am Bordstein erhalten. [1] Amcors AmFiber-Plattform liefert nun Mono-Papier-Versandtaschen, die für die Lagerung bei −20 °C ausgelegt sind und gleichzeitig die FDA-Migrationsgrenzwerte einhalten. US-amerikanische Anbieter von Mahlzeit-Beuteln berichten von einem Anstieg der Wiederkaufrate um 12 %, nachdem sie von PE-Folien auf Papierversandtaschen mit „weitgehend recycelbar”-How2Recycle-Kennzeichnungen umgestellt haben.
Hochgeschwindigkeits-Digitaldruck für Direktvertriebsmarken
Europäische Verarbeiter setzen industrielle Tintenstrahldruckmaschinen ein, die Auflagen von 500 Einheiten rentabel drucken können, und ermöglichen so maßgeschneiderte Verpackungen mit serialisierten QR-Codes, variablen Treueangeboten und geografisch ausgerichteten Grafiken. Neue Pigmentsätze haften auf fettbeständigen und barrierebeschichteten Papieren ohne Koronabehandlung, erweitern die Substratfreiheit und reduzieren VOC-Emissionen gemäß den deutschen TA-Luft-Grenzwerten. Digitale Workflows reduzieren Plattenabfall und eliminieren chemische Reinigungen, was mit den Scope-1-Emissionszielen von Huhtamaki übereinstimmt.
Fettbeständige Beutel für gekühlte asiatische Lebensmittel
Fluorfreie Dispersionsbeschichtungen ermöglichen es Papierbeuteln, ölige Dim-Sum-, Sushi- und Nudelschüsseln für Kühlregale zu verpacken. Vietnams Papierverpackungsindustrie, die im Jahr 2025 einen Wert von 2,60 Milliarden USD aufweist, soll bis 2033 jährlich um 9,73 % wachsen, da Nassmarktbetreiber von LDPE-Beuteln auf Papierbeutel umsteigen, die durch Dekret 45/2024 vorgeschrieben sind. Nestlé Thailand ersetzte mehrschichtige PP-Beutel durch FC-zugelassenes Kraftpapier und reduzierte den Kunststoffanteil in seiner Fertiggerichtspalette um 28 %. [2]
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Barrieregrenzen bei Milch- und Getränkeanwendungen | −1.4% | Global, insbesondere in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Frischzellstoff | −1.1% | Global, akut in Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Schwache Sammelinfrastruktur für Papierlaminate | −0.8% | Schwellenmärkte in Afrika & Lateinamerika | Mittelfristig (2–4 Jahre) |
| Hohe Investitionskosten für die Umrüstung von Kunststoff-Flexlinien | −0.9% | Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Barrieregrenzen bei Milch- und Getränkeanwendungen
Die Porosität von Papier beeinträchtigt nach wie vor die Aroma- und Kohlensäureretention in Milch und Erfrischungsgetränken nach mehr als 72 Stunden, wie kontrollierte Lagertests zeigen, bei denen nach gekühlter Lagerung ein mikrobieller Anstieg von 0,2 log KBE in Magermilchkartons verzeichnet wurde. Nano-Zellulose und biologisch abbaubare EVOH-Ersatzstoffe befinden sich noch in einem kommerziell frühen Stadium; Stora Enso plant eine Pilotproduktion erst bis 2028. Infolgedessen dominieren PET und aseptische Kartons weiterhin die Flüssigmilchregale und begrenzen die Marktdurchdringung flexibler Papierverpackungen.
Preisvolatilität bei Frischzellstoff belastet die Margen der Verarbeiter
Der Benchmark-NBSK-Zellstoff kostete im Jahr 2024 durchschnittlich 1.350 USD/Tonne, was einem Anstieg von 15 % gegenüber dem Vorjahr entspricht, nachdem Sturmschäden das kanadische Faseraufkommen reduzierten. [3] Währungsschwankungen verstärken den Druck; in Euro abrechnende Verarbeiter zahlten aufgrund der Dollarstärke einen effektiven Aufschlag von 19 %. Integrierte Großunternehmen gleichen Schocks durch eigene Wälder und langfristige Holzeinschlagsverträge aus; unabhängige Verarbeiter mischen stattdessen mehr Recyclingfasern bei, aber Zugfestigkeitsverluste erhöhen die Ausschussquoten um 4 % und belasten die OEE-Kennzahlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verpackungstyp:
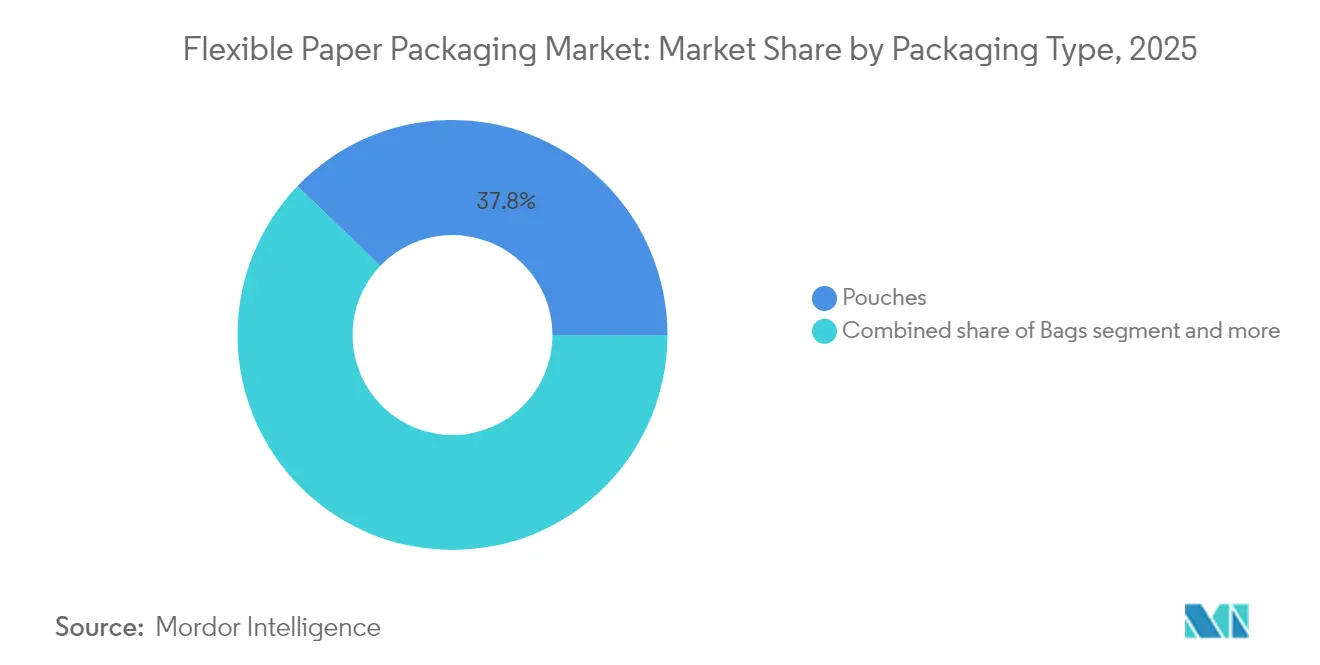
Beutel festigen ihre FührungspositionBeutel hatten im Jahr 2025 einen Marktanteil von 37,83 % am Markt für flexible Papierverpackungen und spiegeln die kategorieübergreifende Akzeptanz bei Snacks, Nahrungsergänzungsmitteln und Würzmitteln wider. Gebleichtes Kraftpapier entfiel 2024 auf 46,12 % der Umsätze im Markt für Basispapier für flexible Verpackungen und bleibt der Druckqualitätsmaßstab für Marken-Konsumverpackungen. Ihre flache Geometrie reduziert die Frachtemmissionen im Vergleich zu starren Dosen um bis zu 30 % und steht damit im Einklang mit den Scope-3-Kohlenstoffzielen des Einzelhandels. Markeninhaber schätzen die Vorderpanelfläche, die Storytelling und QR-gestützte Rückverfolgbarkeit unterstützt. Säcke bleiben in industriellen Saatgut- und Tiernahrungskanälen bestehen, wo die Falltest-Leistung wichtiger ist als die Ästhetik. Wickelverpackungen, obwohl sie eine kleinere Basis haben, verzeichnen bis 2031 einen CAGR von 8,78 %, da E-Commerce-Versender für Bekleidung und Süßwaren von PE-Versandtaschen auf reißfeste Papierwickelverpackungen umsteigen, die briefkastenfreundliche Maße erfüllen.
Die Marktgröße für flexible Papierverpackungen wird bis 2031 voraussichtlich 88,86 Milliarden USD erreichen, und Wickelverpackungen könnten einen verdoppelten Anteil erzielen, wenn E-Tailer Mono-Material-Pilotprojekte landesweit skalieren. Sachets und Stickpacks bleiben eine Nische, sind aber unverzichtbar für pulverförmige Elektrolyte und kosmetische Proben, die neue Mikroventil-Ausstattungen nutzen, die mit Papierlaminaten kompatibel sind. Integrierte Werke setzen modulare Beutellinien ein, die schnelle Werkzeugwechsel zwischen Standbeuteln und flachen Varianten ermöglichen und die Anlagenauslastung verbessern. Anpassbare Reißverschlussversiegelungen, die jetzt aus cellulosebasierten Folien hergestellt werden, fördern die Kreislaufwirtschaftserzählung, ohne die Barrierewerte zu beeinträchtigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Papierqualität:
Kraftpapier behält seine StärkeprämieKraftpapier erzielte im Jahr 2025 einen Umsatzanteil von 44,68 % aufgrund seiner hohen Reißfestigkeit und ausgezeichneten Maschinengängigkeit auf bestehenden Form-Füll-Siegellinien. Papierfabriken erweitern gebleichte und natürliche Kraftpapier-SKUs, die auf Premium-Tiernahrung und Bio-Snackmarken zugeschnitten sind, die eine erdige Ästhetik anstreben. Laminiertes Papier, mit einer prognostizierten CAGR von 7,71 %, nutzt wasserbasierte Klebstoffsysteme, die dünne Barriereschichten verbinden und dennoch eine Repulpierung im gleichen Strom ermöglichen. Weißdeckkraftpapierqualitäten gewinnen an Bedeutung, wo fotorealistischer Druck entscheidend ist, und überbrücken die Lücke zwischen Kosten und Druckbarkeit.
Die Marktgröße für flexible Papierverpackungen allein für Kraftpapierqualitäten beläuft sich im Jahr 2025 auf 27,55 Milliarden USD, was ihre strategische Bedeutung für Verarbeiter unterstreicht. Optionen mit Recyclinganteil gewinnen an Popularität, nachdem Konsumgüterunternehmen sich verpflichtet haben, bis 2028 30 % Post-Consumer-Fasern einzusetzen. Spezielle fettbeständige beschichtete Papiere bedienen asiatische Tiefkühlgerichte und verwenden fluorfreie Chemie, die gemäß FDA- und EU-Lebensmittelkontaktprotokollen validiert ist. Forschungen zu Nano-Ton- und Chitosan-Beschichtungen versprechen Verbesserungen der Feuchtigkeitsbarriere ohne Kunststoff und erweitern die Anwendbarkeit von Kraftpapier auf Bäckerei- und Salzsnack-Bereiche.
Nach Endverbrauchsbranche:
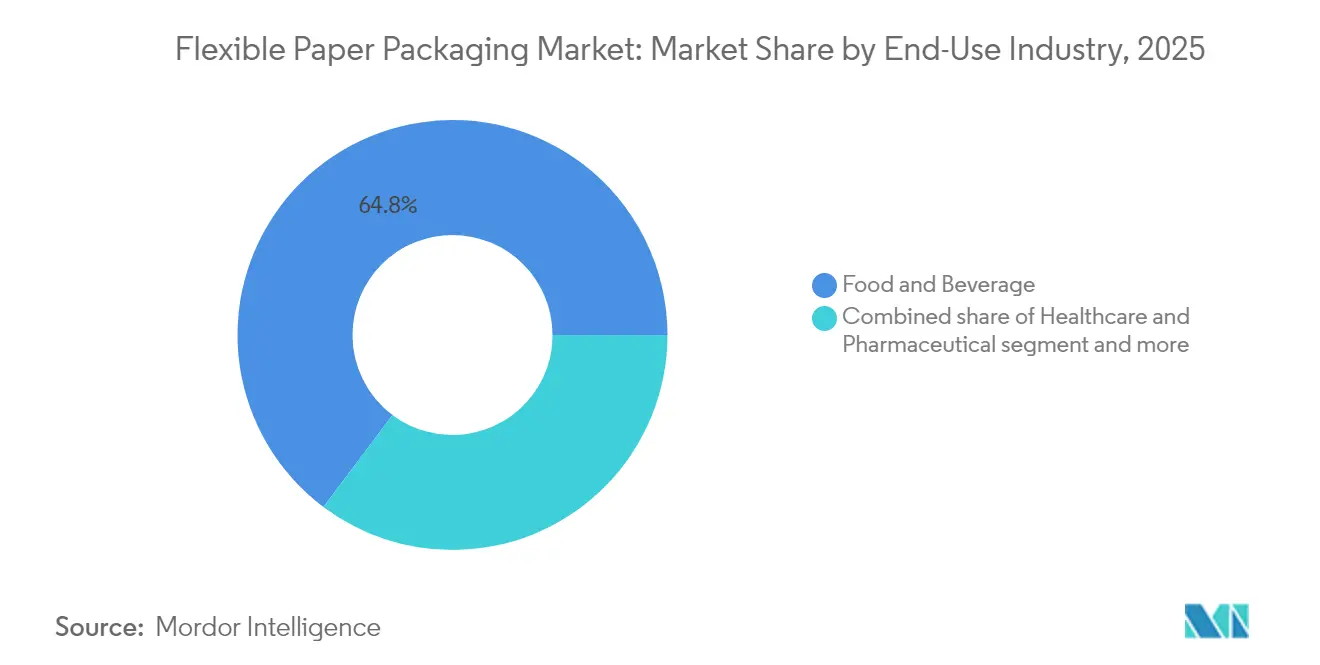
Lebensmittel & Getränke treiben das Volumen anLebensmittel und Getränke nutzten im Jahr 2025 Papier für 64,75 % des sektoralen Verbrauchs, da Schnellrestaurants gewachste Kartons durch PE-freie Umhüllungen ersetzten. Haltbare Getreidemarken wechselten zu mikroperforierten Papiersachets, die Feuchtigkeitsabgabe und Knusprigkeit ausbalancieren. Der Gesundheitssektor, der mit einer CAGR von 8,89 % wächst, erprobt Blisterdeckelverbundwerkstoffe aus dünnem aluminiumoxidbeschichtetem Papier und antizipiert die EU-Pharma-EPR-Einführung im Jahr 2026. Körperpflegesachets nutzen die taktile Wärme von Papier, um natürliche Formulierungen zu signalisieren, mit Linienerweiterungen bei Shampoo-Bars und Seren.
Die Branche für flexible Papierverpackungen nutzt E-Grocery-Allianzen für Skalierung und liefert hochbarriere Beuteleinlagen, die Gefrierbrand für pflanzliche Hauptgerichte standhalten. Haushaltsreinigungsmittel setzen auf Papier-Nachfüllpads mit Perforierung zum einfachen Abreißen und reduzieren so den Bedarf an starren Kunststoffflaschen. Tiernahrungsmarken erproben sauerstoffabsorbierende Funktionsfarben, die auf Kraftpapier gedruckt werden, um die Frische von Trockenfutter ohne Mehrschichtfolien zu verlängern. Branchenübergreifend leiten universelle Design-für-Recyclingfähigkeit-Checklisten die Substratqualifizierung und beschleunigen den segmentübergreifenden Wissenstransfer.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Drucktechnologie:
Digitaldruck beschleunigt die PersonalisierungDer Flexodruck hielt im Jahr 2025 einen Anteil von 35,02 %, gestützt durch kontinuierliche Betriebszuverlässigkeit auf Breitbahn-Kraftpapierlinien. LED-UV-Härtung senkt den Energieverbrauch und begrenzt VOC-Emissionen, was Flotten hilft, ESG-Audits zu bestehen. Dennoch weist der digitale Tintenstrahldruck eine CAGR von 7,74 % auf, da Direktvertriebsmarketingbudgets auf limitierte Auflagen und Influencer-Kooperationen ausgerichtet werden. Cloud-native Druckvorstufen-Plattformen rationalisieren Artwork-Freigaben und ermöglichen eine 72-Stunden-Abwicklung vom Dateieingang bis zum Versand.
Die Marktgröße für flexible Papierverpackungen, die auf digital gedruckte Formate entfällt, soll bis 2031 11,07 Milliarden USD übersteigen. Hybriddruckmaschinen kombinieren Flexodruck-Grundlagen mit digitalen Einheiten und ermöglichen kostenoptimales Versionieren innerhalb desselben Druckdurchgangs. Der Tiefdruck bleibt die Wahl für Premium-Süßwarenumhüllungen mit Metallic-Effekten, obwohl Lösemittelrückgewinnungsvorschriften zusätzliche Investitionskosten verursachen. Offsetlithografie besetzt eine Nische bei Faltschachteln und Einlegehülsen, informiert aber Farbmanagementprotokolle, die von Flexo- und Tintenstrahlworkflows übernommen werden und die visuelle Konsistenz über gemischte Substrate hinweg fördern.
Geografische Analyse
APAC-Markt für flexible Papierverpackungen
Asien-Pazifik führte den Markt für flexible Papierverpackungen mit einem Umsatzanteil von 44,56 % im Jahr 2025 an, unterstützt durch wettbewerbsfähige Faserbeschaffung, integrierte Mühlennetzwerke und einen wachsenden Konsum der aufstrebenden Mittelschicht. Chinas aktualisierte Positivliste für lebensmittelkontakttaugliche Beschichtungen beschleunigt die kommerzielle Einführung von Biopolymer-Barrieren und verkürzt die regulatorischen Vorlaufzeiten. Vietnam, mit einem Marktwert von 2,60 Milliarden USD im Jahr 2025, gilt als Vorlage für exportfähige Mahlzeiten-Kit-Beutel, die den europäischen Recyclingfähigkeitsstandards entsprechen. Japanische Verarbeiter profitieren von staatlichen Subventionen, die die Investitionskosten für Hochgeschwindigkeits-Digitaldruckmaschinen ausgleichen und die Innovationsdiffusion beschleunigen. Die Größe des Marktes für flexible Papierverpackungen wird in der Region stetig wachsen, da sich die Kühlketteninfrastruktur in Städte der dritten Kategorie ausbreitet und Anwendungen für fettbeständige Gefrierbeutel erschließt.
MEA-Markt für flexible Papierverpackungen
Die Region Naher Osten und Afrika verzeichnet mit 8,92 % den schnellsten CAGR, gestützt durch Plastiksteuergesetzgebung im Golf-Kooperationsrat und Infrastrukturinvestitionen in der Wellpappe- und Flexibelverarbeitung. Saudi-Arabiens Vision 2030 weist Flächen für integrierte Zellstoff-bis-Verpackungskomplexe zu, die die Importabhängigkeit verringern. In Afrika schreiben panregionale Supermarktketten recycelbare Mono-Papierverpackungen für Eigenmarken-Backwaren vor, was Kapazitätserweiterungen in Kenia und Nigeria auslöst. Internationale Markenhersteller verhandeln lokale Beschaffungsvereinbarungen, um hohe Frachtkosten zu umgehen und Währungsrisiken zu mindern, und verankern dabei Kreislaufwirtschaftsklauseln, die inländische Recyclingprüfungen vorschreiben.
Markt für flexible Papierverpackungen in Nord- und Südamerika sowie Europa
Nordamerika und Europa bilden zusammen reife, hochwertige Knotenpunkte, in denen Markenhersteller fortschrittliche Barriereleistung und präzise Druckqualität fordern. US-amerikanische E-Commerce-Anbieter von Mahlzeiten-Kits setzen auf verbraucherfreundliche Beutelformate, die die Frische bei Umgebungstemperaturschwankungen erhalten, und treiben so die Forschung und Entwicklung bei kondensationsbeständigen Beschichtungen voran. In der EU ziehen die PPWR-Recyclingfähigkeitsziele weiterhin Investitionsausgaben für repulpierbare Laminate vor. Südamerika nutzt die reichlich vorhandene Plantagenforstwirtschaft in Brasilien und Chile für den Export von unbeschichteten Kraftpapierrollen, während sich inländische Verarbeiter in Argentinien auf die Nachfrage nach Snackverpackungen inmitten steigender Convenience-Food-Verkäufe konzentrieren. Regionale Handelsabkommen erleichtern den Transport von Großrollen und fördern die grenzüberschreitende Zusammenarbeit zwischen Mühlen- und Druckverarbeitern.
Regulatorisches Umfeld
Regulierungsgetriebenes Redesign bleibt der wichtigste Compliance-Hebel für flexible Papierverpackungen, wobei die Europäische Union den klarsten Zeitplan vorgibt. Die Verordnung (EU) 2025/40 (Verpackungs- und Verpackungsabfallverordnung, PPWR) trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026. Ab diesem Zeitpunkt müssen Markeninhaber und Verarbeiter die Recyclingfähigkeit, die Anforderungen an das Verpackungsformat und die Übereinstimmung der Kennzeichnung anhand harmonisierter Regeln und Durchführungsrechtsakte nachweisen.
Die technische Normung beginnt, diese Anforderungen in prüfbare Bewertungskriterien zu übersetzen. Die im April 2026 veröffentlichte EN-18120-Reihe legt technische Anforderungen fest, die zur Bewertung der Recyclingfähigkeit von Verpackungen verwendet werden, und verstärkt damit die Abwendung von nicht recyclingfähigen Mehrschichtstrukturen hin zu Monopapier-Designs und repulpierbaren Barrierelösungen. Chemische und lebensmittelkontaktbezogene Beschränkungen prägen ebenfalls die Wahl von Substraten und Beschichtungen, insbesondere für Anwendungen mit direktem Lebensmittelkontakt und Fettbeständigkeit. Im Rahmen der PPWR-bezogenen Umsetzung treten ab dem 12. August 2026 neue PFAS-Grenzwerte in Kraft, was die breitere Einführung fluorfreier Barriere- und Fettbeständigkeits-Chemien bei Papierverpackungen und -beuteln fördert. Im Asien-Pazifik-Raum verschärft sich die Konformität bei Lebensmittelkontakt durch Positivlistenansätze, einschließlich der Aktualisierungen von GB 4806 in China, die biobasierte Beschichtungen anerkennen und die Skalierung konformer Hochbarriere-Papierqualitäten in Lieferketten für Lebensmittel, Süßwaren und E-Commerce-Sendungen unterstützen.
Wettbewerbslandschaft
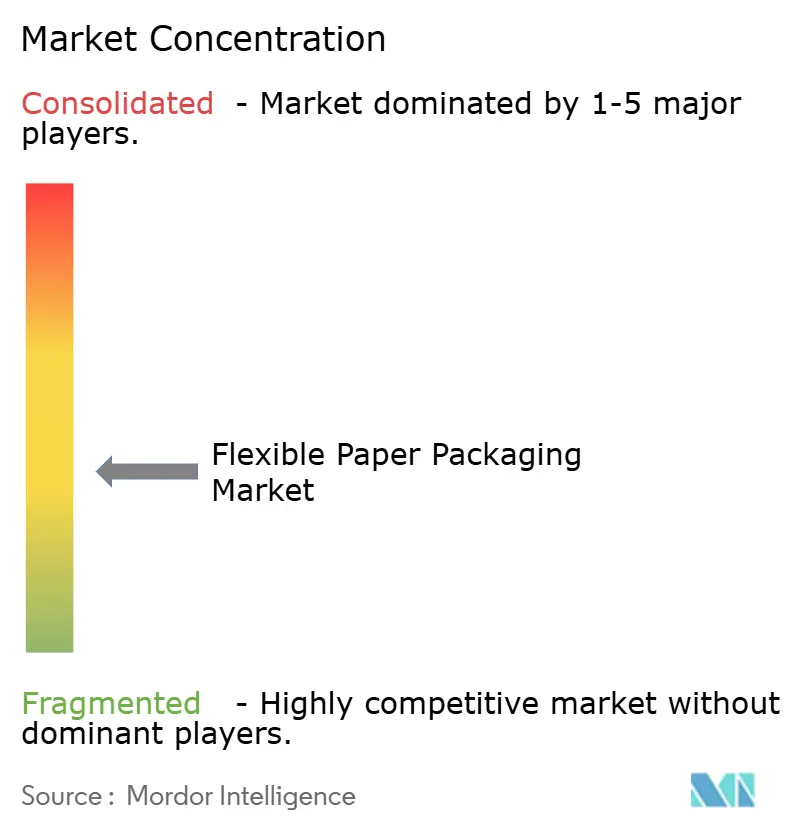
Der Markt für flexible Papierverpackungen bleibt mäßig fragmentiert, doch das Konsolidierungsmomentum beschleunigt sich, da Akteure Synergien bei der Zellstoffbeschaffung, F&E und dem Cross-Selling anstreben. International Papers Übernahme von DS Smith für 7,2 Milliarden USD im Januar 2025 schuf das weltweit größte papierzentrierte Verpackungsunternehmen und integrierte Wellpappe- und Flexportfolios unter einem Beschaffungsdach. Amcors Fusion mit Berry Global im Februar 2025 festigt eine Nordamerika-Europa-Achse, die Polymer-Know-how mit aufkommenden Mono-Papierlinien kombiniert, während Smurfit Westrock's 34-Milliarden-USD-Zusammenschluss die Verhandlungsmacht gegenüber Supermarktketten stärkt.
Der strategische Schwerpunkt liegt auf proprietären Barrierchemien, die Mono-Material-Designs ermöglichen. Huhtamaki skaliert die Produktion von Faserdeckeln in Nordirland und kombiniert Deckel mit intern produzierten fettbeständigen Beuteln für Schnellrestaurantketten. UPM erprobt nano-fibrillierte Zellulosebeschichtungen, die die Wasserdampfbarriere ohne Kunststoff verbessern, und positioniert Papierfabriken für den Einstieg in Milchpulver-Getränkemischungen. Integrierte Akteure sichern die Zellstoffversorgung durch nachhaltige Forstzertifizierungen und schützen sich so vor Rohstoffpreisanstiegen, die weiterhin unabhängige Verarbeiter unter Druck setzen.
Mittelgroße Spezialisten differenzieren sich durch digitale Druckflexibilität und bieten Kosmetik- und Nahrungsergänzungsmarken Auflagengrößen von nur 300 Einheiten mit serialisierten Grafiken an. Start-ups kommerzialisieren Chitosan-basierte Barrieresuspensionen aus Garnelenabfällen und gewinnen Risikokapital für Scale-up-Reaktoren. Handelsmarken-Einzelhändler erweitern direkte Beschaffungsbüros in Asien, um nachhaltige Papierverpackungen gemeinsam zu entwickeln, traditionelle Beschaffungsintermediäre zu umgehen und die Markteinführungszeit zu verkürzen. Die Wettbewerbsintensität hängt daher von technischem geistigem Eigentum, Skalenvorteilen und der Fähigkeit ab, konvergierende globale Vorschriften zu navigieren.
Marktführer für flexible Papierverpackungen
-
Amcor Plc
-
Mondi Plc
-
Smurfit Westrock
-
Huhtamaki Oyj
-
International Paper Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für flexible Papierverpackungen Unternehmen in diesem Bericht
- Amcor Plc
- Mondi Plc
- Smurfit Westrock
- Huhtamaki Oyj
- International Paper Company
- Stora Enso Oyj
- Coveris Holdings SA
- Sonoco Products Company
- Georgia-Pacific LLC
- Sappi Limited
- Graphic Packaging Holding Co.
- Oji Holdings Corporation
- Nippon Paper Industries Co.
- UPM-Kymmene Oyj
- Klabin S/A
- Rengo Co., Ltd.
- Novolex Holdings
- ProAmpac LLC
- Grounded Packaging
- Adeera Packaging Pvt. Ltd.
Lesen Sie die Analyse der flexible Papierverpackungen-Unternehmen
Marktchancen und Zukunftsaussichten
Die konkreteste kurzfristige Chance besteht darin, schwer recycelbare flexible Strukturen in faserbasierte Formate umzuwandeln, die bei der PPWR-konformen Recyclingfähigkeitsbewertung punkten und sich an die bevorstehenden PFAS-bezogenen Beschränkungen anpassen können, insbesondere bei Süßwaren und unterwegs verzehrten Lebensmitteln, wo Papier Kunststofflaminate ersetzen kann. Belege für die kommerzielle Dynamik zeigen sich in der Barriere- und Beschichtungsarbeit, die sich auf Leistung ohne herkömmliche Polymerschichten konzentriert. Beispielsweise ging Amcor im Juni 2026 eine Partnerschaft mit dem britischen Unternehmen Kelpi ein, um algenbasierte Barrierebeschichtungen für Faserverpackungen zu bewerten, mit Blick auf Skalierbarkeit und Kompatibilität mit Papierrecyclingströmen.
Es gibt auch eine praktischere Chance im Bereich integrierter, geräte-kompatibler Papiersysteme, die die Umstellungsreibung für Verpacker und Markeninhaber verringern. Amcor, Metsä Group und G. Mondini wiesen im April 2026 mit der Entwicklung eines integrierten faserbasierten Schalensystems in diese Richtung, das Formfaser (Metsä Muoto) und Schalensiegeltechnologie (G. Mondini Trave) für Anwendungsfälle bei Protein- und Fertiggerichten verbindet, bei denen Leistung, Linieneffizienz und Compliance-Dokumentation wichtig sind. Da Gebühren für erweiterte Herstellerverantwortung (EPR) in regulierten Märkten in die Berechnung der Gesamtbetriebskosten einfließen, haben Verarbeiter, die verifizierbare Recyclingfähigkeitsbewertungen, an harmonisierte Regeln angepasste Kennzeichnungsbereitschaft und direkt einsetzbare Maschinenkompatibilität für bestehende Verarbeitungs- und Verpackungslinien bieten können, einen klareren Weg zur Kommerzialisierung von Papierbeuteln, -verpackungen und Deckelmaterialien.
Neueste Industrielle Entwicklungen in Markt für flexible Papierverpackungen
- Juli 2026: Lappi Labels and Flexible Packaging übernahm den portugiesischen Flexibelverpackungsanbieter Alempack, um die industrielle Kapazität bei Doypack- und Flowpack-Formaten zu erhöhen und die iberische Präsenz auszubauen. Der Ausbau der iberischen Regionalplattform stärkt die regionalen Fähigkeiten und den Umfang auf der Iberischen Halbinsel und ermöglicht eine schnellere Markteinführung von Monomaterial- und Flowpack-/Doypack-Formaten.
- Juli 2026: APPLIED Adhesives ging eine exklusive Vertriebspartnerschaft für die USA mit dem Geschäftsbereich Packaging Adhesives von Henkel ein, um Klebstoff- und Beschichtungstechnologien für Verarbeiter flexibler Verpackungen zu liefern. Erweitert die Marktreichweite und beschleunigt die Einführung von Henkel-Technologien im US-Segment für flexible Verpackungen.
- Juli 2026: LyondellBasell ging eine Partnerschaft mit Mondelez International, Amcor und Taghleef Industries ein, um eine flexible Verpackungslösung für Marabou-Schokoladentafeln mit 75 % Recyclinganteil einzuführen, verarbeitet über einen ISCC-PLUS-zertifizierten Massenbilanzansatz. Zeigt die Zusammenarbeit über die gesamte Wertschöpfungskette hinweg, um hohe Post-Consumer-Recyclinganteile in Monomaterialformaten zu ermöglichen.
Markt für flexible Papierverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie definieren wir flexible Papierverpackungen als papierbasierte Verpackungsformate, die sich beim Gebrauch biegen und falten lassen und als Beutel, Säcke, Wickelverpackungen und ähnliche flexible Verpackungen verkauft werden, die von Endverbrauchern im Konsumgüter- und Industriebereich verwendet werden.
Ausschlüsse aus dem Umfang: Wir schließen starre Papierformate (wie Wellpappkartons und Faltschachteln) sowie Papier aus, das nur für Etiketten oder den Druck ohne Verpackungsfunktion verwendet wird.
Segmentierungsübersicht
- Nach Verpackungstyp
- Beutel
- Säcke
- Umhüllungen
- Sonstige Verpackungstypen
- Nach Papierqualität
- Beschichtete Papiere
- Laminiertes Papier
- Kraftpapier
- Sonstige Papierqualitäten
- Nach Endverbrauchsbranche
- Lebensmittel und Getränke
- Gesundheitswesen und Pharmazeutika
- Schönheits- und Körperpflege
- Haushaltspflege und Wäschepflege
- Tiernahrung
- Sonstige Endverbrauchsbranchen
- Nach Drucktechnologie
- Flexodruck
- Tiefdruck
- Digitaldruck
- Offsetdruck
- Sonstige Drucktechnologien
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Rest von Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research begann damit, festzustellen, wie viel Verpackungspapier nach Geografie produziert und verwendet wird, und wurde dann auf flexible Verpackungsformate eingegrenzt, die tatsächlich zu Beuteln, Säcken und Wickelverpackungen verarbeitet werden. Wir stützten uns auf öffentliche Statistiken und Normenquellen wie die Fertigungsdaten des U.S. Census Bureau, die strukturellen Unternehmensstatistiken von Eurostat, die UN-Comtrade-Handelsströme für Verpackungspapier und verarbeitete Artikel sowie die FAO-Zeitreihen für Forstwirtschaft, Zellstoff und Papier, um Angebots- und Nachfragebewegungen zu verstehen.
Um die Eingaben praktikabel zu halten, verwendeten wir auch technische und politische Referenzen, die klären, was in der Praxis als Papierverpackung gilt, wie z. B. ISO-Normen für Verpackung und Umwelt sowie Verpackungsabfall- und Recyclingvorschriften, die von Regulierungsbehörden in großen Märkten veröffentlicht wurden. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Verpackungsfachpresse wurden verwendet, um Kapazitätserweiterungen, Produktmixverschiebungen und Änderungen in der Beschichtungstechnologie zu identifizieren. Wir nutzten auch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten-Screening sowie eine Patentdatenbank, um das Tempo der Barrierebeschichtungsinnovation zu überprüfen. Diese Desk-Quellen sind illustrativ und nicht erschöpfend, und wir stützten uns auf viele andere öffentliche und kostenpflichtige Referenzen für Querprüfungen und Klärungen.
Primärinterviews und Umfragen
Die Primärarbeit wurde genutzt, um breite Papier- und Verpackungsindikatoren in spezifische Anteile, Preisbänder und Adoptionsraten für flexible Papierverpackungen nach Anwendungsfall umzuwandeln. Wir sprachen mit Verarbeitern, Papierproduzenten, Verpackungskäufern und Kanalpartnern, um Annahmen zu Beschichtungsaufnahme, Gewichtsreduzierung und Umstieg von Kunststoff zu testen, und passten die Eingaben an, wo der erste Durchgang nicht mit dem tatsächlichen Konversionsverhalten übereinstimmte. Da es sich um einen globalen Markt handelt, wurden die Eingaben in den wichtigsten Nachfragezentren überprüft, mit Nachfassaktionen dort, wo die Zahlen quellenübergreifend nicht übereinstimmten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 12 % | APAC: 47 % |
| Mittlere Ebene: 54 % | Funktions-/Einheitsleiter: 37 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 51 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Kombination aus Top-down- und Bottom-up-Ansatz erstellt, bei der zunächst der Verpackungspapierausstoß, die Konversionsintensität und die Endverbrauchsnachfragepools rekonstruiert und dann mithilfe selektiver Hochrechnungen aus Lieferanten- und Verarbeiterindikatoren überprüft wurden. Für den Top-down-Aufbau haben wir die Verfügbarkeit und den Handel von Verpackungspapier der flexiblen Konversion zugeordnet und dann Formatmixfaktoren angewendet, damit Beutel, Säcke, Wickelverpackungen und andere flexible Formate nicht überbewertet wurden.
Zu den wichtigsten Eingaben im Modell gehörten Nutzungstrends bei Kraft- und gestrichenem Papier, die Durchdringung von Barrierebeschichtungen und Laminierung (da dies beeinflusst, wo Papier Kunststoff ersetzen kann), durchschnittliche Verkaufspreisbänder nach Format, Endverbrauchswachstum für Lebensmittel- und Getränke- sowie Körperpflegeverpackungen und regionale politische Zeitplanung für Einwegkunststoffbeschränkungen, die die Nachfrage in Richtung Faserstoffe lenken. Wo die Bottom-up-Sichtbarkeit unvollständig war, wurden Lücken mithilfe von Kapazitätsauslastungsbereichen und Konversionsausbeute-Annahmen geschlossen, die in Interviews validiert wurden.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch Kurzreihen-Trendprüfungen, da der Wechsel zu Papier von der Regulierungszeitplanung und von Verbesserungen der Barriereleistung abhängt, die sich nicht linear entwickeln. Die Vorausschau wurde durch Anpassung der Zellstoff- und Papierpreiszyklen einem Stresstest unterzogen und durch Überprüfung, ob der implizierte Pro-Kopf-Verbrauch flexibler Verpackungen nach Region realistisch bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand mehrerer unabhängiger Signale überprüft, darunter Handelsbewegungen für relevante Papiersorten, angekündigte Kapazitätsänderungen bei Papier und Verarbeitung sowie beobachtete Preisbänder für gängige flexible Papierverpackungsformate. Wenn das Modell einen Sprung produzierte, der nicht mit diesen Signalen übereinstimmte, haben wir die Treiber überprüft und bei Bedarf Quellen erneut kontaktiert, um zu bestätigen, ob die Änderung real oder ein Modellierungsartefakt war.
Vor der Freigabe durchläuft das Marktmodell eine schrittweise Überprüfung, bei der Annahmen, Einheitenlogik und Währungsumrechnungen erneut geprüft werden, gefolgt von einem abschließenden Varianz-Scan über Regionen und Endverwendungen hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätserweiterungen, regulatorische Änderungen oder ein starker Rohstoffpreisanstieg. Kurz vor der Lieferung führen wir einen erneuten Überprüfungsdurchgang durch, damit die Kunden eine aktualisierte Ansicht erhalten, die mit den neuesten öffentlichen Informationen übereinstimmt.
Vergleich der Marktgröße für flexible Papierverpackungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für flexible Papierverpackungen können weit auseinanderliegen, da jeder Herausgeber die Grenze unterschiedlich zieht, was als flexibles Papier gilt, und dann unterschiedliche Preislogiken und Wachstumsszenarien verwendet. Unterschiede treten auch auf, wenn eine Studie einen Lieferwertansatz berichtet, während eine andere einen Verbrauchswertansatz berichtet, was die Gesamtsummen aufgrund der Behandlung von Handel und Verarbeitermarge verschieben kann.
Die größten Lückentreiber für diesen Markt entstehen in der Regel dadurch, ob laminierte Papierstrukturen als Papierverpackung gezählt werden, wie barrierebeschichtetes Papier behandelt wird, wenn es mit Kunststoff konkurriert, und ob Papier, das als Eingabe für andere Verpackungen verwendet wird, fälschlicherweise einbezogen wird. Der Zeitpunkt der Währungsumrechnung spielt ebenfalls eine Rolle, da zellstoffgebundene Inputkosten die Preise schnell bewegen können und einige Schätzungen nach großen Preisschwankungen nicht aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 65,54 Milliarden USD (2026) | |
| Branchenverband A | 46,60 Milliarden USD (2024) | Verwendet eine Perspektive auf flexibles Verpackungspapier und kann konvertierte flexible Papierverpackungsformate ausschließen, bei denen der Verpackungswert Konversion, Druck und Veredelung umfasst, was die Gesamtsumme im Vergleich zu einem Verpackungswertmodell nach unten zieht. |
| Fachzeitschrift B | 125,10 Milliarden USD (2024) | Erweitert den Umfang häufig auf angrenzende Papierverpackungen und behandelt möglicherweise mehrschichtige Papierlaminatstrukturen als vollständig papierbasiert, und wendet dann eine breite Durchschnittsverkaufspreis-Progression an, was den gemessenen Umsatzpool aufblähen kann. |
Die Tabelle zeigt eine große Spanne, die hauptsächlich aus der Behandlung von Umfang und Wertschöpfungskette resultiert. Im Modell von Mordor Intelligence spiegelt die Zahl den konvertierten Wert flexibler Papierverpackungen für flexible Formate wie Beutel, Säcke und Wickelverpackungen wider, anstatt nur die Basispapier-Nachfrage oder einen breiteren Papierverpackungskorb. Indem wir den Aufbau auf Konversionsmix, Endverbrauchsnachfrage und realistische Preisbänder verankern, halten wir die Gesamtsumme auf einen wiederholbaren Satz von Marktvariablen zurückverfolgbar, die bei jeder Aktualisierung überprüft werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für flexible Papierverpackungen?
• Die Marktgröße für flexible Papierverpackungen beläuft sich im Jahr 2026 auf 65,54 Milliarden USD und soll bis 2031 88,86 Milliarden USD erreichen.
Welche Region führt die Nachfrage nach flexiblen Papierverpackungen an?
• Der asiatisch-pazifische Raum führt mit einem Umsatzanteil von 44,56 %, angetrieben durch Fertigungskapazitäten, Rohstoffverfügbarkeit und steigende Konsumgüterproduktion.
Welcher Verpackungstyp dominiert den Markt für flexible Papierverpackungen?
• Beutel halten einen Marktanteil von 37,83 % dank ihrer Benutzerfreundlichkeit, Barriereleistung und Frachteffizienzvorzüge.
Was ist der am schnellsten wachsende Endverbrauchssektor?
• Gesundheitswesen und Pharmazeutika expandieren mit einer CAGR von 8,89 %, bedingt durch steigende Einzeldosisformate und die regulatorische Akzeptanz von Papiersubstraten.
Wie wirken sich Rohstoffpreisschwankungen auf den Markt aus?
• Die Volatilität bei Frischzellstoff mit Preisschwankungen von 15 % im Jahr 2024 belastet die Margen der Verarbeiter und schafft Anreize für vertikale Integration und gemischte Faserrezepturen.
Warum beschleunigen Regulierungsbehörden die Einführung von Papierverpackungen?
• Politiken wie die EU-PPWR setzen hohe Recyclingfähigkeitsziele und Verbote von Einwegkunststoffen und veranlassen Markeninhaber, Kunststofffolien durch recycelbare Papieralternativen zu ersetzen.