
Marktgröße und Marktanteile im Bereich militärische Simulation und Training
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.29 Milliarden US-Dollar |
| Marktgröße (2031) | 18.17 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.93 % |
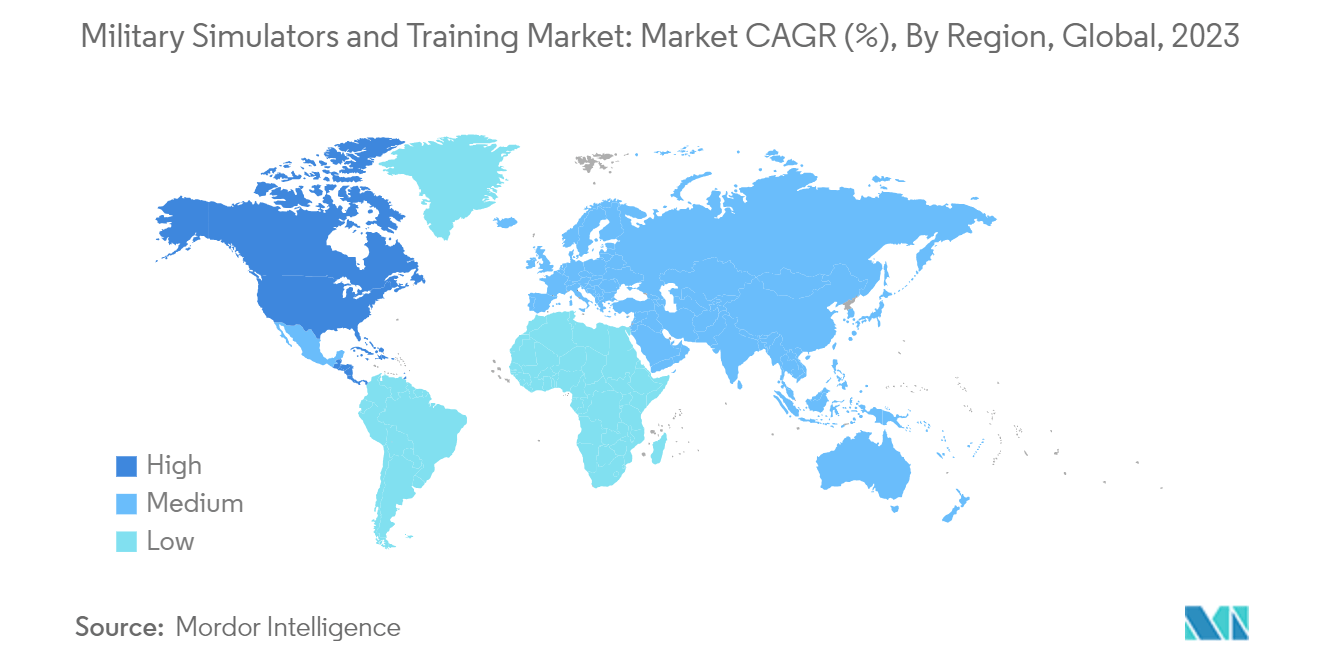
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Nordamerika |
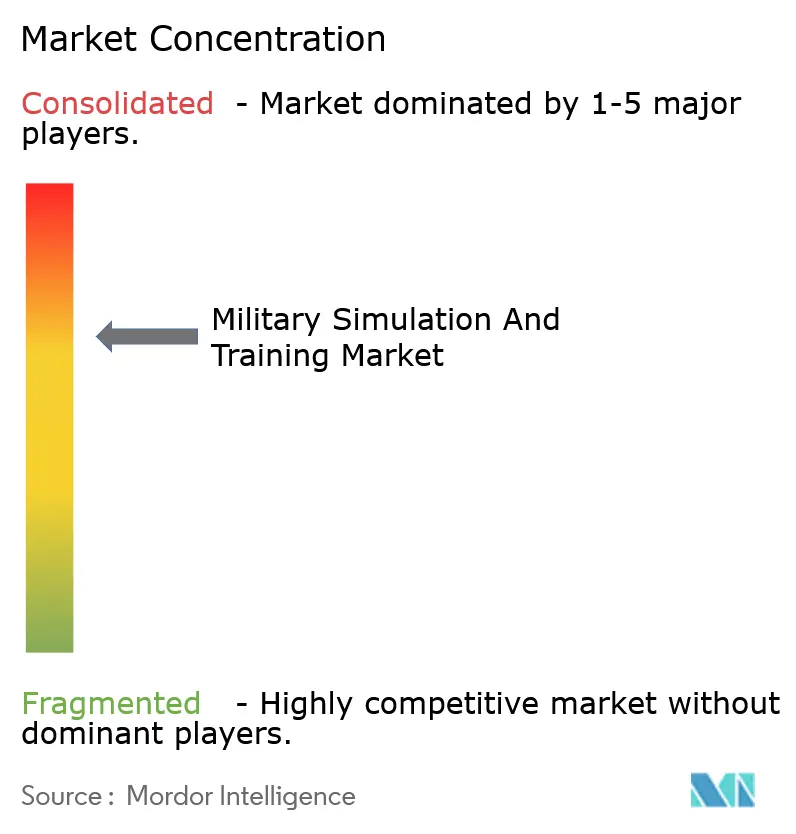
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für militärische Simulation und Training von Mordor Intelligence
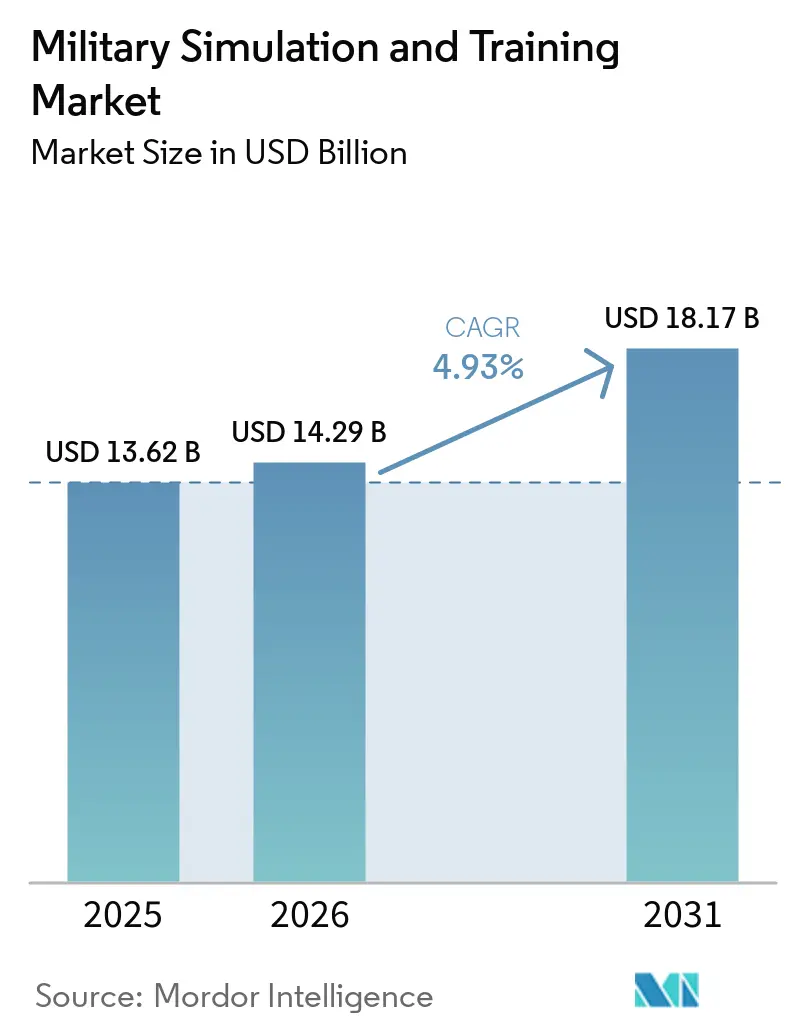
Die Marktgröße für militärische Simulation und Training wurde im Jahr 2025 auf USD 13,62 Milliarden geschätzt und soll von USD 14,29 Milliarden im Jahr 2026 auf USD 18,17 Milliarden bis 2031 wachsen, bei einer CAGR von 4,93 % während des Prognosezeitraums (2026–2031).
Das anhaltende Wachstum der globalen Verteidigungsausgaben in Verbindung mit dem gestiegenen Bedarf an qualifizierten Streitkräften, die verschiedene neue Kampffahrzeuge erfolgreich navigieren und bedienen können, dürfte das Wachstum des Marktes für militärische Simulatoren und Training während des Prognosezeitraums vorantreiben.
Das wachsende Nachfrage nach Militärfahrzeugen auf Land-, See- und Luftplattformen ist der primäre Treiber des Marktwachstums. Mehrere Länder modernisieren ihre Militärflotte durch die Einführung neuerer Fahrzeugplattformen der nächsten Generation, was gleichzeitig eine Nachfrage nach simulationsbasiertem Training für das Militärpersonal auf diesen Plattformen erzeugt und damit die Marktaussichten der zugehörigen militärischen Simulatoren vorantreibt.
Die Ausbildung von Piloten und Militärpersonal in echten Flugzeugen, Landfahrzeugen und Schiffen birgt mehrere Risiken und kann manchmal zu gefährlichen Situationen und Todesfällen führen. Simulatoren bieten eine realistische Erfahrung und Sicherheitstraining für Anfänger. Dieser Bedarf an sicherem und effizientem Training treibt ebenfalls den Simulatormarkt an.
Die Produktentwicklung im Simulatormarkt ist langwierig, da die Entwicklung eines Replikats eines getesteten Flugzeugs erhebliche Zeit in Anspruch nimmt. Sie müssen auch Sicherheits- und regulatorische Managementanforderungen erfüllen, was die termingerechte Lieferung der erforderlichen Simulatoren zu einer Herausforderung macht.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse im Bereich militärische Simulation und Training
Das Luftfahrtsegment wird voraussichtlich das höchste Wachstum während des Prognosezeitraums verzeichnen
Die zunehmende Einführung neuerer Luftfahrzeuge, die komplexe Technologien im militärischen Bereich integrieren, kann von Piloten verlangen, sich mit den neuesten Geräten und Systemen vertraut zu machen. Die wachsende Verbreitung fortschrittlicher Luftfahrzeuge treibt auch die Nachfrage nach Lösungen für militärische Luft- und Raumfahrtsimulation und Training an und ermöglicht es Piloten und Flugbesatzungen, operative Fähigkeiten in realistischen und kontrollierten Umgebungen zu entwickeln. In solchen Situationen kann die Vermittlung praktischer Erfahrungen aufgrund des hohen Kostenaufwands schwierig sein. In diesen Fällen gelten Simulatoren als bevorzugte Option.
So werden beispielsweise die Betriebskosten der F-35A der US-Luftwaffe (USAF) auf etwa 44.000 USD pro Flugstunde geschätzt. In diesem Zusammenhang werden F-35-Piloten zunächst an Simulatoren ausgebildet, bevor sie das eigentliche Luftfahrzeug fliegen, was zur Kostensenkung beiträgt. Piloten werden in der Regel etwa 30 Stunden an den Vollmissions-Simulatoren der F-35 trainiert, bevor sie ihren ersten Einsatz in der F-35 absolvieren.
Lockheed Martin Corporation plant außerdem, Vollmissions-Simulatoren in den USA und im Vereinigten Königreich durch ein Software-Upgrade miteinander zu verbinden, sodass Luftwaffenpiloten in diesen Ländern virtuell über internationale Grenzen hinweg miteinander trainieren können. Darüber hinaus beabsichtigt die US-Luftwaffe (USAF), in den kommenden Jahren weitere Vollmissions-Simulatoren einzusetzen und zu vernetzen. Solche Initiativen helfen den Streitkräften auch dabei, die Interoperabilität zu steigern, ohne gemeinsame Militärübungen mit echten Luftfahrzeugen durchführen zu müssen.
Angesichts des Interesses der Verteidigungsministerien großer Länder an der Nutzung von Flugsimulatortraining steigt die Nachfrage nach Simulatoren, die den Anforderungen der Ausbildung von Luftfahrzeugen und Militärpiloten gerecht werden, rasant an. Infolgedessen finden auf dem Markt Neukäufe und Produktinnovationen statt, um die fortschrittlichsten militärischen Luftfahrzeug-Trainingsaktivitäten zu unterstützen.
Ebenso unterzeichneten Northrop Grumman Corporation & Terma A/S im August 2022 ein Memorandum of Understanding, um bei Möglichkeiten zur elektronischen Kriegsführungssimulation und zum Training in Nordeuropa zusammenzuarbeiten. Luftfahrzeuge der vierten und fünften Generation werden aufgrund der Simulations- und Trainingskapazitäten des Unternehmens voraussichtlich ein realistisches Luftkampftraining erhalten.
Nordamerika hielt den größten Marktanteil
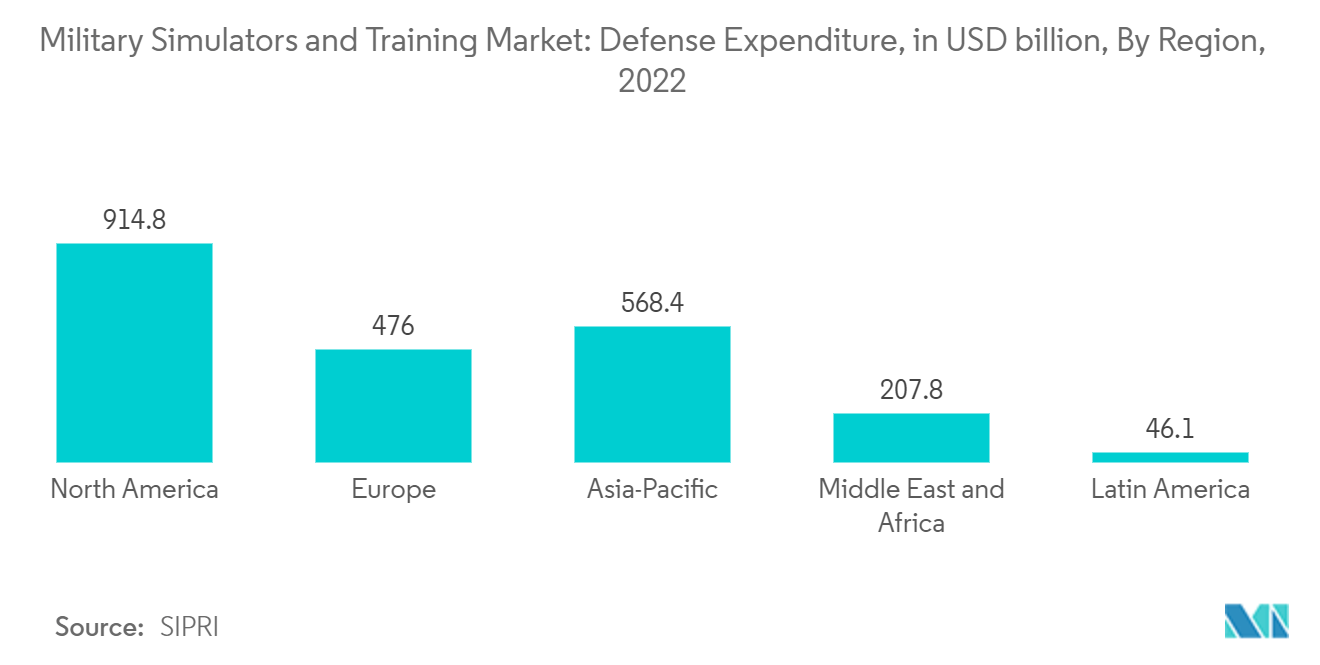
Im Jahr 2022 beliefen sich die US-Verteidigungsausgaben auf USD 877 Milliarden, wobei ein großer Anteil in die Beschaffung mehrerer neuerer Militärfahrzeuge der nächsten Generation auf allen Plattformen inmitten des anhaltenden Wettlaufs um technologische Überlegenheit investiert wurde. Gleichzeitig investiert das Land in die Entwicklung und Beschaffung zugehöriger Simulatorlösungen, was das Marktwachstum in der Region vorantreiben dürfte. Obwohl die US-Luftwaffe seit mehreren Jahren in großem Umfang Simulatoren beschafft, investiert die US-Marine stark in Simulation, um ihr Navigationsstraining zu verbessern, und hat neue integrierte Brückensimulatoren budgetiert, um Kapazitätslücken zu schließen.
Die Bemühungen zur Erhöhung der Schiffssimulatorkapazität werden durch den Bau neuer Gebäude in San Diego und Norfolk zur Unterbringung mehrerer Simulationseinrichtungen weiter unterstützt. Die Königlich Kanadische Luftwaffe plant, zwei Trainingsprogramme unter einem einzigen, mehrere Milliarden Dollar umfassenden Projekt zusammenzuführen, dem Programm für zukünftige Flugbesatzungsausbildung (FAcT), bei dem die Anzahl der jährlich ausgebildeten Piloten voraussichtlich steigen wird.
Darüber hinaus bot die Regierung Kanadas, mit Plänen zur Einführung von Feuersimulatoren für militärische Zwecke, VirTra, Inc. im Dezember 2021 an. Gemäß dem Angebot sollte das Unternehmen fortschrittliche militärische Trainingssimulatoren an die Land-, Marine- und Luftwaffendivisionen des Militärs des Landes liefern. Solche Entwicklungen dürften das Wachstum des Marktes in der nordamerikanischen Region während des Prognosezeitraums vorantreiben.
Wettbewerbslandschaft
Der Markt für militärische Simulation und Training ist halbkonsolidiert und wird von Akteuren wie Collins Aerospace (RTX Corporation), CAE Inc., Rheinmetall AG, FlightSafety International Inc. und THALES dominiert. Simulatorhersteller müssen eine Marke aufbauen und geografische Extrembereiche erreichen, um Kunden zu gewinnen. Hersteller können einen Erstmover-Vorteil haben, wenn sie Kunden für Simulatoren neuer Fahrzeugplattformen gewinnen können, da Simulatoren dazu neigen, für neuere Varianten umkonfiguriert oder aufgerüstet zu werden, was den Akteuren einen kontinuierlichen Einnahmezufluss bietet.
Fusionen und Übernahmen dürften den Akteuren helfen, indem sie ihren adressierbaren Markt vergrößern. Beispielsweise gab CAE Inc. im März 2021 die Übernahme des Militärtrainingsgeschäfts von L3Harris Technologies für USD 1,05 Milliarden bekannt. Solche Übernahmen sollen den Unternehmen helfen, ihre Marktpräsenz und ihren Umsatzanteil im Markt während des Prognosezeitraums auszubauen. In naher Zukunft wird die wachsende Nachfrage der Endnutzer voraussichtlich einen intensiven Wettbewerbsdruck erzeugen, bei dem die Unternehmen, die die besten Produkte für ein begrenztes Budget zusammen mit anderen zugehörigen Dienstleistungen anbieten, den größten Nutzen ziehen werden.
Marktführer im Bereich militärische Simulation und Training
-
Rheinmetall AG
-
CAE Inc.
-
THALES
-
FlightSafety International Inc.
-
Collins Aerospace (RTX Corporation)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Langfristige, serviceorientierte Programme für gemeinschaftliches Training nehmen zunehmend klarere Formen an, mit Anforderungen, die über eine einmalige Gerätelieferung hinausgehen. Diese Programme integrieren Live-, virtuelle und konstruktive Umgebungen und stützen sich auf dauerhafte digitale Werkzeuge, laufende Inhaltsaktualisierungen und Analysen statt auf eine einmalige Ausrüstungseinführung. Im Vereinigten Königreich wurde der Army Collective Training Service (ACTS) als 15-jährige Vereinbarung unter dem Omnia-Training-Konsortium strukturiert, das Anbieter bevorzugt, die eine End-to-End-Digitalisierung und Instandhaltung des gemeinschaftlichen Trainings im großen Maßstab liefern können.
In den Vereinigten Staaten deuten die Nachfragesignale ebenfalls auf modulare, interoperable Trainingssoftware und datengetriebene Architekturen hin, unterstützt durch Initiativen wie die US Army CPE ST3 Army Training Verse Innovation Prize Challenge (Digital Enterprise Engineering Environment, DE3) und eine erklärte Bewegung hin zu einem Marktplatzansatz, der Fähigkeitszuwächse mehrerer Anbieter unterstützt. Plattformspezifische Modernisierung stellt einen weiteren Nachfragekanal dar, da fortschrittliche Flugzeuge und gepanzerte Flotten neue Anforderungen an Simulatorinhalte, Bilderzeugung und vernetztes Training für alliierte Streitkräfte erzeugen. Beispielsweise sicherte sich CAE einen Auftrag der US Air Force zur Lieferung von F-16-Block-70-Trainingssimulatoren für Taiwan, während Rheinmetall einen Bundeswehr-Auftrag zur Lieferung von Puma-Schützenpanzer-Trainingssimulatoren erhielt, was die Nachfrage nach hochpräzisen, plattformrepräsentativen Trainingssystemen mit lebenslanger Unterstützung verstärkt. In Europa wird die Investition in Luftfahrttraining und -simulation weiterhin durch sich entwickelnde Standards und Regelsetzung geprägt, einschließlich der EASA-Regulierungsaktivitäten 2025-2026, die Qualifizierungsarbeiten, Geräte-Upgrades und konformitätsbereite Trainingsumgebungen für militärnahe Ausbildungsprogramme für Flugpersonal unterstützen.
Aktuelle Branchenentwicklungen
- Juli 2026: Rheinmetall AG tritt dem von Raytheon UK geführten Omnia-Training-Konsortium bei und sichert sich den Trainingsdienstleistungsvertrag der British Army. Der Anteil von Rheinmetall wird auf knapp unter 1 Milliarde Euro über 15 Jahre beziffert, was auf ein großangelegtes, langzyklisches, serviceorientiertes Modell hinweist, das die EU/UK-Interoperabilität für hochwertige Simulatoren unterstützt.
- Februar 2026: CAE Inc. sicherte sich einen Auftrag im Wert von 69,9 Millionen USD zur Lieferung von F-16-Block-70-Trainingssimulatoren für die Luftwaffe der Republik China. Das Projekt liegt im Zeitplan für eine Fertigstellung bis August 2028 und erweitert die vernetzten Trainingsfähigkeiten im asiatisch-pazifischen Raum sowie die alliierten Trainingsarchitekturen.
- Januar 2026: Rheinmetall AG erhielt einen Auftrag im Wert von 118,5 Millionen Euro zur Lieferung von neun Puma-Schützenpanzer-Trainingssimulatoren an die deutsche Bundeswehr. Die Beschaffung verankert das Training der nächsten Fahrzeuggeneration für eine Schlüsselplattform und stärkt die deutsche heimische Verteidigungstrainingsfähigkeit.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Ausgaben für Lösungen zur militärischen Simulation und Training, die von Streitkräften eingesetzt werden, um Personal auf Einsätze vorzubereiten. Er beinhaltet Simulatorhardware, Trainingssoftware und zugehörigen Support, der strukturierte Trainingsergebnisse über alle Teilstreitkräfte hinweg unterstützt.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind rein reale Feldübungen ohne Simulationsinhalt. Ebenfalls ausgeschlossen ist allgemeiner Klassenraumunterricht, der nicht an Simulationswerkzeuge oder Trainingssysteme gebunden ist.
Segmentierungsübersicht
- Nach Plattform
- Terrestrisch
- Gepanzerte Panzer
- Haubitzen
- Andere Plattformen
- Naval
- Marineschiffe
- U-Boote
- Andere Marineschiffe
- Luftgestützt
- Starrflügelflugzeuge
- Drehflügelflugzeuge
- Terrestrisch
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Spanien
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Lateinamerika
- Brasilien
- Argentinien
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research begann mit der Erfassung, was Verteidigungskäufer im Rahmen von Trainings- und Simulationslinien beschaffen und wie dies mit der öffentlichen Haushaltsterminologie übereinstimmt. Wir stützten uns auf öffentliche Verteidigungshaushaltsdokumente und Beschaffungsmitteilungen, unterstützt durch Quellen wie NATO-Publikationen und SIPRI-Verteidigungsausgabentabellen. Für den länderspezifischen Kontext und Haushaltsdetails verwendeten wir US-Regierungsmaterialien, einschließlich DoD-Haushaltsbegründungsbücher und USASpending-Aufzeichnungen.
Um die Eingaben fundiert zu halten, verwendeten wir auch Handelsstatistiken, wenn importierte Trainingsequipmentkategorien relevant waren, Patentdatenbanken zum Verständnis der F&E-Aktivitäten sowie offene technische Referenzen wie NIST-Cybersicherheitsleitlinien, wenn Sicherheitsanforderungen den Einführungszeitpunkt beeinflussten. Unternehmensunterlagen, Investorenpräsentationen und seriöse Verteidigungspresse wurden verwendet, um die Vertragssichtbarkeit und Lieferzeitpunkte zu überprüfen, und kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzdaten, Nachrichtenverfolgung, Patente sowie Verteidigungsverträge und Ausschreibungen genutzt. Die hier aufgeführten Quellen sind nur illustrativ; zusätzliche öffentliche und interne Referenzen wurden verwendet, um Datenpunkte zu sammeln, gegenzuprüfen und zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen konzentrierten sich darauf, zu bestätigen, was tatsächlich beschafft wird, wann Lieferungen erfolgen und wie wiederkehrender Support über die Programmlaufzeit hinweg bepreist wird. Wir haben auch Annahmen einem Stresstest unterzogen, die öffentliche Dokumente nicht vollständig klärten. Wir sprachen mit einer Mischung aus angebots- und nachfrageseitigen Experten, darunter Programmmanager, Trainingsoperatoren, Ingenieurleiter sowie Beschaffungs- und Budgetierungsverantwortliche aus dem asiatisch-pazifischen Raum, EMEA und Amerika.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Vorstandsvorsitzende und Geschäftsführer: 14 % | Asiatisch-pazifischer Raum: 43 % |
| Mittlere Ebene: 55 % | Funktions-/Einheitsleiter: 29 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 57 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der die adressierbare Ausgabe rekonstruiert, indem Verteidigungs-Trainings- und Bereitschaftszuweisungen mit simulationsbezogenen Beschaffungs- und Instandhaltungssignalen nach Teilstreitkraft und Plattform verknüpft werden. Sobald dieses Grundgerüst vorhanden ist, überprüfen wir die Ergebnisse mit selektiven Bottom-up-Annäherungen, einschließlich der Zusammenfassung sichtbarer Programmwerte, der Stichprobenerhebung von Stückpreisen für wichtige Geräte und der Anwendung erwarteter Lieferpläne zur Umwandlung von Aufträgen in Umsatzzeitpunkte.
Das Modell verwendet eine kleine Anzahl praktischer Eingaben, die wir erklären und erneut überprüfen können, darunter jährliche Verteidigungshaushaltstrends, Trainingszeiten und Sortieerzeugungsdruck, Modernisierungszyklen für Simulatoren und Kursmaterial, Vertragsdauer und Instandhaltungsanteile sowie die Verschiebung hin zu vernetztem und LVC-Stil-Training, wo es eingeführt wird. Wenn Vertragswerte ohne eine klare Aufteilung zwischen Ausrüstung und Dienstleistungen bekannt gegeben werden, wenden wir standardisierte Zuweisungsregeln an, die in Expertengesprächen validiert wurden, und füllen verbleibende Lücken mithilfe vergleichbarer Programmstrukturen in ähnlichen Ländern oder Teilstreitkräften.
Prognosen werden mithilfe von Szenarioanalysen entwickelt. Der Basisfall ist an der erwarteten Richtung der Verteidigungsausgaben und den Prioritäten der Trainingsmodernisierung verankert, und der Aufwärts- und Abwärtstrend spiegeln Beschaffungszeitpunkte, Programmverzögerungen und Finanzierungsumplanungen wider. Annahmen werden durch Interview-Feedback zu Liefervorlaufzeiten, Upgrade-Rhythmus und der Preisgestaltung bei zunehmendem Softwareinhalt und Supportintensität verfeinert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale getestet, darunter wichtige Vergaben von Trainingsprogrammen, Bewegungen in Verteidigungshaushaltspositionen und plattformspezifische Modernisierungsaktivitäten. Wir prüfen auch auf ungewöhnliche Sprünge, die durch Beschaffungszeitpunkte nicht gestützt werden können.
Varianzprüfungen werden über Regionen und Plattformen hinweg durchgeführt, und eine zweite Analystenprüfung wird vor der endgültigen Freigabe abgeschlossen, um wichtige Annahmen und Umrechnungen konsistent zu halten.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere Bereitschaftsverschiebungen im Zusammenhang mit Konflikten, große Vertragsankündigungen oder nennenswerte Haushaltsrevisionen. Vor der Lieferung führen wir einen abschließenden Verifizierungsdurchlauf durch, damit die Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Marktgröße für militärische Simulation und Training von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für militärische Simulation und Training können abweichen, da der zugrunde liegende Umfang und der Zeitpunkt nicht immer übereinstimmen. Abweichungen entstehen häufig dadurch, was als Trainingsdienstleistungen gegenüber Ausrüstung gezählt wird, wie mehrjährige Programme über den Lieferzeitplan hinweg dargestellt werden und ob die Werte vergebene Vertragsbedingungen oder realisierte jährliche Ausgaben widerspiegeln.
Vollständige Missionsübungssysteme, die Waffenwirkungen, Streckeninstrumentierung und umfassendere Bereitschaftsdienstleistungen bündeln, sind der Ausgangspunkt für Abweichungen, und diese liegen außerhalb des Umfangs von Mordor Intelligence, wenn die Ausgaben nicht direkt mit dem Umsatz aus Simulations- und Trainingssystemen verbunden sind. Weitere Unterschiede entstehen, wenn eine Schätzung angrenzende Plattformwartung einschließt, aggressive Upgrade-Raten für ältere Simulatoren verwendet oder eine einzige Durchschnittspreiskurve anwendet, ohne Änderungen im Plattformmix zu berücksichtigen, und Währungsumrechnungszeitpunkte können die Lücken in Jahren mit hoher Volatilität vergrößern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,62 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 12,91 Mrd. USD (2024) | Verwendet eine engere Sicht auf einbezogene Umsätze, die sich auf Geräteverkäufe und kurzfristige Lieferanerkennung konzentriert, und kann wiederkehrenden Trainings-Support und Software-Upgrades, die sich im Laufe der Zeit skalieren, unterbewerten. |
| Branchenverband B | 15,10 Mrd. USD (2025) | Neigt dazu, angrenzende Bereitschafts- und Übungsermöglichungsausgaben einzubeziehen, und wendet häufig breite Haushalts-zu-Markt-Verhältnisse an, die nicht konsistent nach Simulator- und Trainingssystemumsatz gefiltert werden. |
Die Tabelle zeigt, dass die meisten Abweichungen erklärt werden können, sobald Umfang und Umsatzzeitpunkt explizit gemacht werden, insbesondere in Bezug auf gebündelte Dienstleistungen und die Annualisierung mehrjähriger Programme. Indem wir die Eingaben auf Haushaltssignale, sichtbare Programmrhythmen und durch Interviews überprüfte Preislogik zurückführbar halten, erstellen wir eine Zahl, die leichter reproduzierbar und aktualisierbar ist, ohne auf versteckte Annahmen angewiesen zu sein.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für militärische Simulation und Training?
Die Marktgröße für militärische Simulation und Training wird voraussichtlich im Jahr 2026 USD 14,29 Milliarden erreichen und mit einer CAGR von 4,93 % wachsen, um bis 2031 USD 18,17 Milliarden zu erreichen.
Wie groß ist der aktuelle Markt für militärische Simulation und Training?
Im Jahr 2026 wird die Marktgröße für militärische Simulation und Training voraussichtlich USD 14,29 Milliarden erreichen.
Wer sind die wichtigsten Akteure im Markt für militärische Simulation und Training?
Rheinmetall AG, CAE Inc., THALES, FlightSafety International Inc. und Collins Aerospace (RTX Corporation) sind die wichtigsten Unternehmen, die im Markt für militärische Simulation und Training tätig sind.
Welche Region wächst am schnellsten im Markt für militärische Simulation und Training?
Nordamerika wird voraussichtlich die höchste CAGR während des Prognosezeitraums (2026–2031) verzeichnen.
Welche Region hat den größten Anteil im Markt für militärische Simulation und Training?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für militärische Simulation und Training.
Welche Jahre deckt dieser Markt für militärische Simulation und Training ab, und wie groß war die Marktgröße im Jahr 2024?
Im Jahr 2024 wurde die Marktgröße für militärische Simulation und Training auf USD 12,91 Milliarden geschätzt. Der Bericht deckt die historische Marktgröße des Marktes für militärische Simulation und Training für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert auch die Marktgröße für militärische Simulation und Training für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
