
Marktgröße und Marktanteil für biologisch abbaubare Kunststoffe im Nahen Osten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
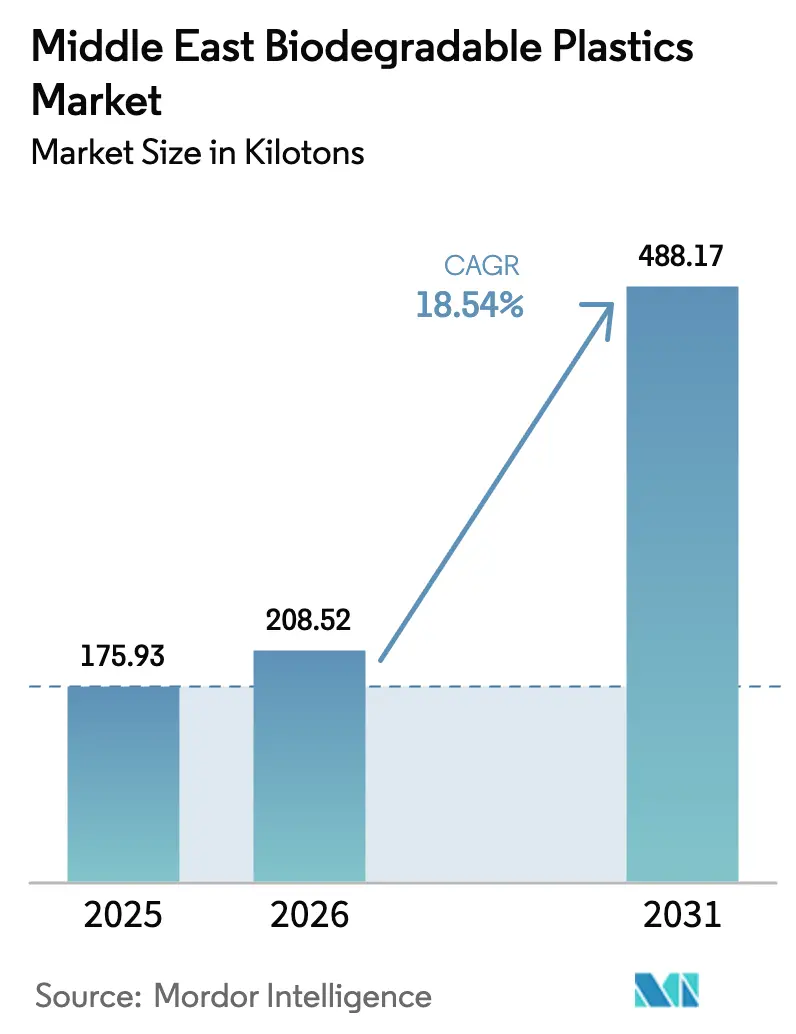
| Marktgröße im Basisjahr (2025) | 175.93 Kilotonn |
| Marktvolumen (2026) | 208.52 Kilotonn |
| Marktvolumen (2031) | 488.17 Kilotonn |
| Growth Rate (2026 - 2031) | 18.54 % |
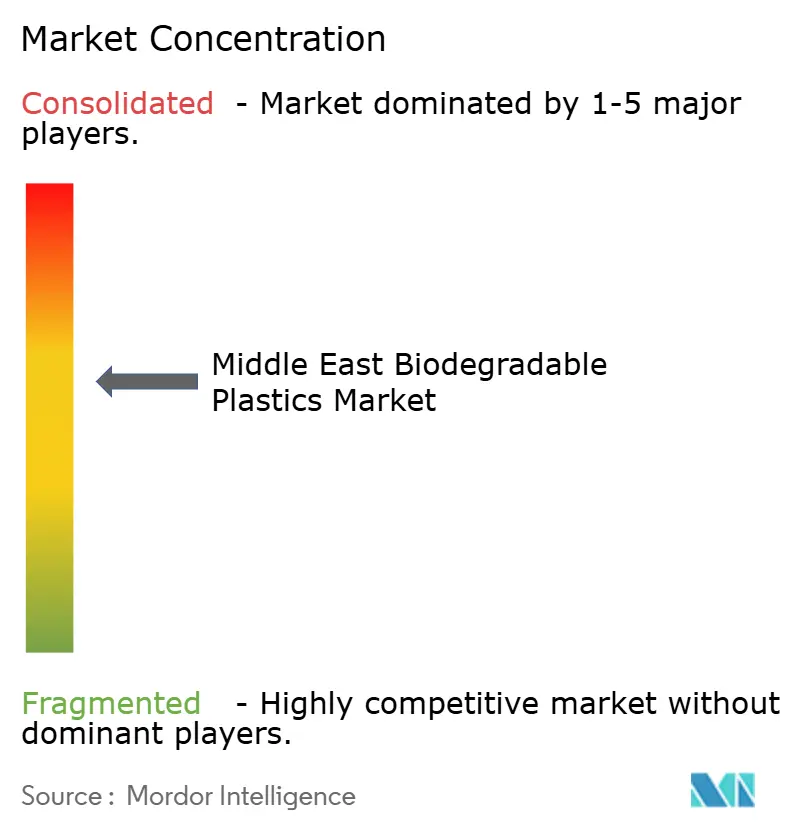
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für biologisch abbaubare Kunststoffe im Nahen Osten von Mordor Intelligence
Der Markt für biologisch abbaubare Kunststoffe im Nahen Osten hatte im Jahr 2025 ein Volumen von 175,93 Kilotonnen und wird voraussichtlich von 208,52 Kilotonnen im Jahr 2026 auf 488,17 Kilotonnen bis 2031 anwachsen, bei einer CAGR von 18,54 % während des Prognosezeitraums (2026–2031). Gesetzliche Verbote von Einweg-Erdölkunststoffen, staatliche Mandate zur Kreislaufwirtschaft sowie Beschaffungsstandards des Einzelhandels treiben die Nachfrage an, während lokale Bioraffinerieninvestitionen die Liefervorlaufzeiten verkürzen und währungsbedingte Frachtrisiken mindern. Nachhaltigkeits-Scorecards von Hypermarktketten beschleunigen die Substitution, und Verbraucherumfragen zeigen eine wachsende Zahlungsbereitschaft für einen Aufpreis bei ökologisch zertifizierten Verpackungen in städtischen GCC-Zentren. Die Konvertermargen hängen von der Kostenniveauparität ab: Biologisch abbaubare Polyester verlangen noch immer einen Aufpreis von 20–50 % gegenüber Polyethylen als Rohstoff, doch Importe aus Asien sehen sich Seeverzögerungen und Frachtaufschlägen gegenüber, die diesen Abstand verringern. Die Infrastrukturbereitschaft bleibt die entscheidende Unbekannte; nur eine Handvoll industrieller Kompostierungsprojekte in Dubai und Riad arbeiten im Pilotmaßstab, sodass die Gewissheit über das Lebensende je nach Stadt und Polymerklasse variiert.
Wichtigste Erkenntnisse des Berichts
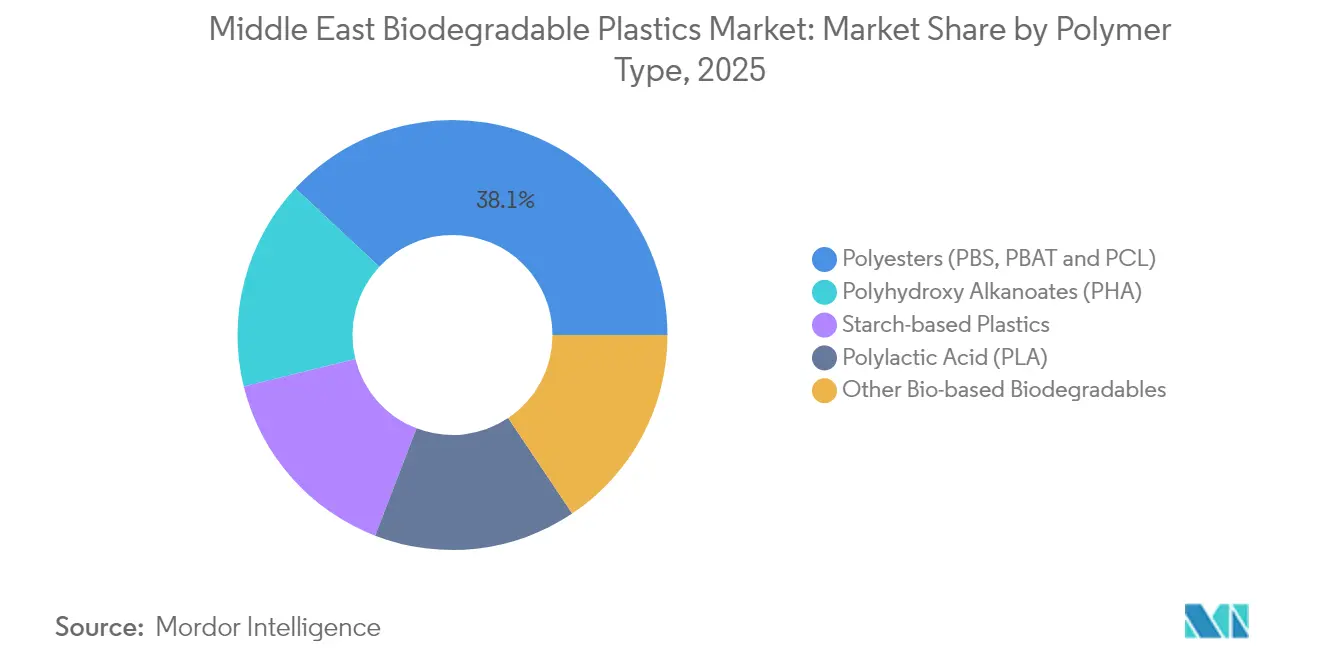
- Nach Polymertyp entfielen 38,05 % des Marktanteils für biologisch abbaubare Kunststoffe im Nahen Osten im Jahr 2025 auf Polyester, während Polyhydroxyalkanoate (PHA) bis 2031 mit einer CAGR von 19,34 % wachsen sollen.
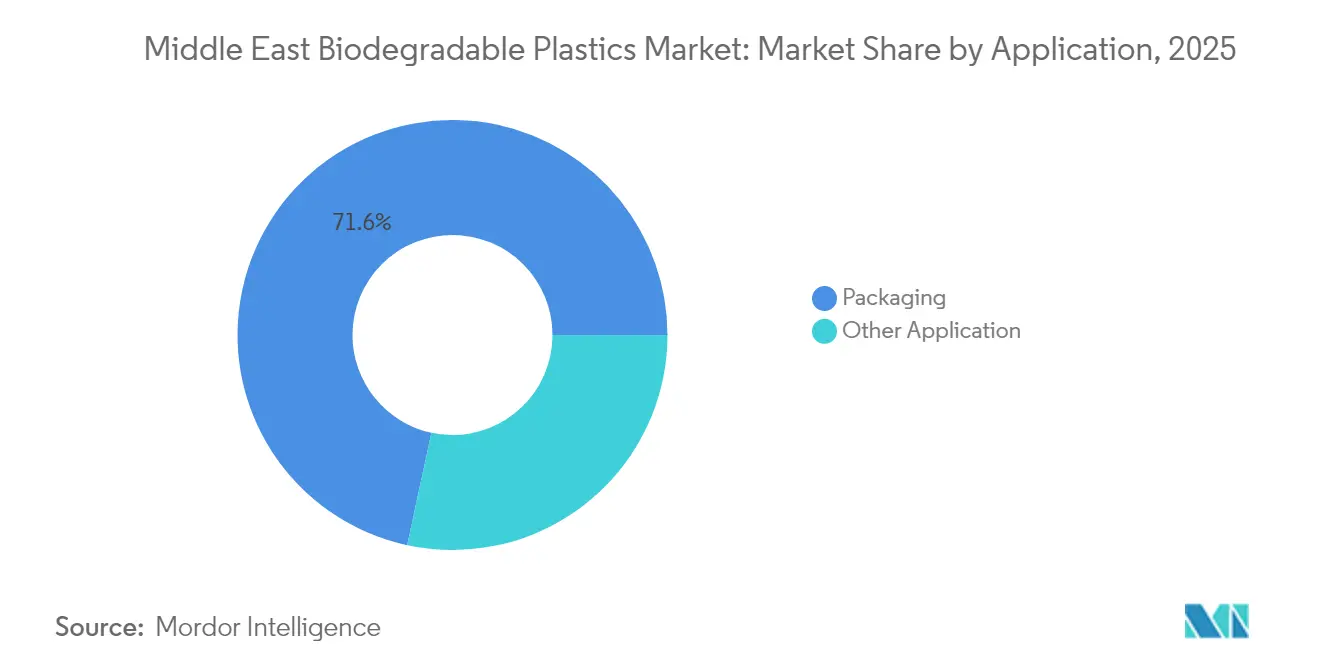
- Nach Anwendung entfielen 71,62 % der Marktgröße für biologisch abbaubare Kunststoffe im Nahen Osten im Jahr 2025 auf Verpackungen, während andere Anwendungen zwischen 2026 und 2031 mit einer CAGR von 19,01 % wachsen sollen.
- Geografisch entfielen 41,10 % des regionalen Volumens im Jahr 2025 auf Saudi-Arabien, während die VAE bis 2031 mit einer CAGR von 19,43 % wachsen sollen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Staatliche Verbote von Einwegkunststoffen (VAE, KSA) | +4.5% | VAE (Dubai, Abu Dhabi), Saudi-Arabien (Riad, Dschidda), mit Ausstrahlungseffekten auf Katar und Oman | Kurzfristig (≤ 2 Jahre) |
| Unternehmensnachhaltigkeitsziele von FMCG und Einzelhandel | +3.2% | GCC-weit, konzentriert in den Einzelhandelszentren der VAE und Saudi-Arabiens | Mittelfristig (2–4 Jahre) |
| Wachsende Verbrauchernachfrage nach umweltfreundlichen Verpackungen | +2.8% | Städtische Zentren im GCC (Dubai, Riad, Doha), mit Ausweitung auf Sekundärstädte | Mittelfristig (2–4 Jahre) |
| Industrielle Kompostierungsprojekte im GCC | +2.5% | VAE (Dubai, Abu Dhabi), Saudi-Arabien (Riad-Cluster), Pilotstandorte in Katar | Langfristig (≥ 4 Jahre) |
| Saudi Vision 2030 zur Finanzierung von Bioraffinerien | +3.0% | Saudi-Arabien (Industriecluster in der Ostprovinz, Jubail), mit regionalem Technologie-Spillover | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Verbote von Einwegkunststoffen treiben die Substitutionsnachfrage an
Dubai setzte im Juni 2024 sein Verbot von Einwegkunststoffen durch, und Carrefour VAE meldete im ersten Quartal der Einhaltung einen Rückgang der Tragetaschennutzung um 70 %[1]Gulf Business, "Carrefour verzeichnet 70 % Rückgang bei Einwegtaschen," gulfbusiness.com. Saudi-Arabien führt Spiegelregelungen über das Nationale Zentrum für Abfallwirtschaft ein, das bis 2040 eine 90-prozentige Ablenkung von Deponien anstrebt und Kapital für den Ausbau der Kompostierungskapazitäten in den fünf größten städtischen Ballungsräumen bereitstellt. Einzelhandelsaudits und Importkontrollpunkte – anstelle von Herstellerabgaben – sichern die Einhaltung, sodass der Kostendruck nachgelagert auf Konverter verlagert wird. Größere FMCG-Markeninhaber absorbieren den Harzaufpreis im Austausch für Differenzierung über Etiketten, während kleine Konverter mit Liquiditätsengpässen zu kämpfen haben. Der politische Kurs deutet auf künftige Verbote von Hartbehältern und Gastronomiebedarf hin, sobald der Kompostierungsdurchsatz steigt.
Unternehmensnachhaltigkeitsziele gestalten Beschaffungsspezifikationen neu
Majid Al Futtaim hat in seiner Lifestyle-Sparte 2024 Einwegkunststoffe schrittweise abgeschafft und beabsichtigt, diese Politik bis 2025 auf alle eigenen Liegenschaften auszuweiten, wobei Lieferanten verpflichtet werden, nach ISO 14855 oder EN 13432 zertifizierte Harze zu beziehen. Lulu Group erprobt essbare Folienverpackungen, die sich in heißem Wasser auflösen – ein Marketingansatz, der gleichzeitig als Compliance-Absicherung dient. Luminy PLA von TotalEnergies Corbion weist gegenüber Erdölkunststoffen einen um 85 % geringeren Cradle-to-Gate-CO₂-Fußabdruck auf, und die Sorte mit 100 % recyceltem Inhalt weist sogar einen negativen Fußabdruck auf, was Beschaffungsbeauftragten eine fertige Ökobilanzierungsgeschichte liefert. Retail Green Star-Mietverträge verknüpfen Mieterratings mit nachhaltigen Materialien und tragen ökologische Kennzahlen tief in die Einkaufszentrum-Lieferketten hinein, was signalisiert, dass Nachhaltigkeitsklauseln bald Standard in gewerblichen Immobilien im GCC sein werden.
Wachsende Zahlungsbereitschaft der Verbraucher für ökologisch zertifizierte Produkte
Eine Ipsos-Studie ergab, dass 82 % der Verbraucher in den VAE bereit sind, zugunsten von Umweltvorteilen Kompromisse einzugehen, jedoch viele unsicher darüber sind, welche konkreten Schritte sie unternehmen können. Einzelhandelsaktionen schließen die Wissenslücke: Rabatte auf Jutebeutel während der Plastic-Free July-Kampagne bei Carrefour steigerten die Akzeptanz wiederverwendbarer Taschen, und Kundenkartenbindungen wandeln Öko-Absichten in messbare Umsätze um. Leistungsgleichheit ist entscheidend; frühe Stärkeblends scheiterten an Feuchtigkeitstests, doch die nächste Generation von PLA-PBS-Blends bewahrt die Barriereeigenschaften in der Wüstenlogistik. Premium-Gesundheitskostprodukte bieten mittlerweile vollständig kompostierbare Beutel ohne Volumenverlust an, was zeigt, dass städtische Verbraucher einen Preisaufschlag von 5–7 % akzeptieren werden, sobald Leistungsbedenken abnehmen.
Industrielle Kompostierungsinfrastruktur bestimmt die Lebensende-Tauglichkeit
Saudi-Arabien hat bis 2040 mehr als 840 Abfallbehandlungsanlagen vorgesehen; dennoch wird nur ein Bruchteil davon Kompostierungsanlagen mit der für die PLA- oder PBAT-Umwandlung erforderlichen Verweilzeit sein. Einkaufszentren in Dubai betreiben Lebensmittelvergärer, die Küchenabfälle in Brauchwasser und Düngemittel umwandeln, erreichen jedoch nicht die für den Polymerabbau nach ISO-Standard erforderliche Temperatur von 58 °C. Ohne geeignete Anlagen könnten biologisch abbaubare Folien entweder in Deponien Methanpfade beschreiten oder PET-Recyclingströme kontaminieren, was die grüne Botschaft untergraben würde. Die politische Debatte konzentriert sich nun auf Programme zur erweiterten Herstellerverantwortung, die Investitionsausgaben von Kommunen auf Harzhersteller verlagern würden, aber petrochemische Lobbyisten plädieren für technologieneutrale Rahmenwerke, die dem chemischen Recycling gleiches Gewicht einräumen.
Analyse der Hemmniswirkung*
| Hemmnisse | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Kostenaufschlag gegenüber Erdölkunststoffen | -2.5% | GCC-weit, am ausgeprägtesten in preissensiblen Segmenten (Massenverpackung, Agrarfolien) | Kurzfristig (≤ 2 Jahre) |
| Begrenzte regionale Kompostierungs-/Recyclinginfrastruktur | -2.0% | Alle Nahost-Regionen, mit den gravierendsten Infrastrukturlücken außerhalb der städtischen Zentren der VAE und Saudi-Arabiens | Mittelfristig (2–4 Jahre) |
| Einfluss der Petrochemie-Lobby auf die Politik | -1.5% | Saudi-Arabien, VAE (wo der petrochemische Sektor einen erheblichen Anteil am BIP und an der Beschäftigung ausmacht) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenaufschlag schränkt die Verbreitung in preissensiblen Segmenten ein
Biologisch abbaubare Harze werden aufgrund hoher Rohstoffkosten und geringerer Liniendurchsätze mit einem Aufschlag von 20–50 % gegenüber Jungfern-Polyethylen und Polypropylen gehandelt. FMCG-Konzerne absorbieren das Delta, um ESG-Ziele zu erfüllen, aber Massenverpackungsbetriebe, die margenarme Grundnahrungsmittel bedienen, können dies nicht. Ohne EPR-Subventionen tendiert der Markt dazu, sich auf Premiumkategorien und Pilot-Gastronomieprogramme statt auf den Masseneinzelhandel zu konzentrieren. Distributoren versuchen, Frachtkosten durch Umschlag aus Asien in Stückgutpartien zu mindern; die Spotfrachtraten auf der Fernost-Golf-Route bleiben jedoch volatil. Lokale PLA-Kapazitäten werden, sobald sie in Betrieb sind, den Aufschlag durch Einsparungen bei Fracht und Zöllen verringern; bis dahin bleibt der Preis die primäre Markteintrittsbarriere.
Begrenzte Kompostierungsinfrastruktur schafft Unsicherheit beim Lebensende
Pilot-Kompostierungstunnel in Riad und Dubai verarbeiten gemischte Lebensmittelabfälle, besitzen jedoch keine Polymerzertifizierungen, sodass die meisten kompostierbaren Verpackungen nach wie vor im Einzelhandel verbleiben und häufig mit dem Restmüllstrom vermischt werden. Discover Applied Sciences berichtet, dass enzymatische Depolymerisierungspiloten mit Rohstoffkontamination und Fachkräftemangel zu kämpfen haben. Wenn Verpackungen nicht abgebaut werden, erodiert das Verbrauchervertrauen, und Recycler beklagen Cross-Polymer-Kontamination und setzen sich bei Regulierungsbehörden für eine Verlangsamung biologisch abbaubarer Mandate ein. Kommunale Ausschreibungen in Saudi-Arabien für Kompostierungsanlagen sehen Inbetriebnahmefenster zwischen 2028 und 2030 vor, was auf eine mehrjährige Lücke zwischen Politik und Infrastrukturumsetzung hindeutet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Polymertyp:
Dominanz von Polyestern, PHA im AufstiegPolyester sicherten sich 2025 einen Anteil von 38,05 % am Markt für biologisch abbaubare Kunststoffe im Nahen Osten, da PBS und PBAT nahtlos in bestehende Folienlinien integriert werden können und Konverter ihre Robustheit in der extremen Sommerlogistik des Golfs schätzen. Das Segment profitiert zudem von ASEAN-Lieferketten, die vorgemischte Qualitäten mit Lebensmittelkontaktstatus liefern. Die lokale Polybutylensuccinat-Synthese bleibt begrenzt, aber PET-Harzmajore erwägen Entbottlenecking-Maßnahmen, um Biosuccinat verarbeiten zu können.
Für PHA wird das schnellste Wachstum mit einer CAGR von 19,34 % prognostiziert. Seine marine Bioabbaubarkeit eignet sich für Küstentourismuszonen, die unter Druck stehen, Plastikmüll zu reduzieren. Emirates Biotech hat Interesse an der Erweiterung von PHA-Copolymeren signalisiert, sobald seine PLA-Anlagen stabilisiert sind, was den Appetit des Konverters auf Harze widerspiegelt, die im Meerwasser abgebaut werden. Die Fermentationsausbeuten hinken jedoch PLA hinterher, was die PHA-Preispunkte auf einem Aufschlag hält. Technologiepartnerschaften mit Enzymspezialisten zielen darauf ab, die Ausbeuten zu steigern und PHA bis Ende der 2020er Jahre für hochvolumige Artikel wie Strohhalm-Umhüllungen und Snackfolien rentabel zu machen.


Nach Anwendung:
Verpackung dominiert, andere Anwendungen beschleunigen sichVerpackungen machten 2025 71,62 % der Marktgröße für biologisch abbaubare Kunststoffe im Nahen Osten aus, angetrieben durch Tragetaschenverbote und Einzelhändler-Scorecards. Barriereveresserte PLA-PBAT-Blends ersetzen nun PET-Schalen für Salate und Aufschnitt, während wärmestabile Stereokomplex-PLA-Tests für Milchproduktbehälter laufen. Verbraucher belohnen diese Umstellungen mit messbaren Warenkorbzuwächsen in Bio-Gängen. Die meisten Aufklärungskampagnen verknüpfen weiterhin Taschenpfandsysteme mit der Wiederaufforstung von Mangrovenwäldern und stärken so die Verhaltensänderung.
Sonstige Anwendungen wachsen mit einer CAGR von 19,01 %, beeinflusst durch den Gewächshausgartenanbau. Im Boden abbaubare Mulchfolien ersparen Landwirten die Bergungskosten von PE-Folien in Höhe von 150–200 USD pro Hektar. Saudische Dattelzüchter erproben mit PHA beschichtete Düngerpellets, die beim Abbau der Beschichtung Mikronährstoffe freisetzen. Die Nutzung von Einweg-Servicebedarf stieg in Premiumhotels an, die auf nachhaltigkeitsbewusste Touristen ausgerichtet sind; Kaffeebecherdeckel wurden jedoch weiterhin von PLA-beschichteten Papierimporten dominiert, bis lokale Thermoformer hochfließende PCL-Blends beherrschten.
Geografische Analyse
Markt für biologisch abbaubare Kunststoffe in Saudi-Arabien
Saudi-Arabien hatte im Jahr 2025 einen Anteil von 41,10 % am Markt für biologisch abbaubare Kunststoffe im Nahen Osten und profitierte von der Zuweisung von 20 Milliarden USD aus Vision 2030 für den Abfallsektor, einer Bevölkerung von 35 Millionen sowie politischen Zielen, die eine Deponievermeidungsquote von 90 % anstreben. Allein Riad produziert jährlich 25,8 Millionen Tonnen Abfall und plant die Einrichtung von 80 Behandlungszentren, von denen sechs Kompostierungstunnel umfassen werden. Beschaffungsrahmen belohnen inländische Wertschöpfung, sodass Harzhersteller mit lokaler Präsenz frühzeitig Abnahmeverträge sichern. Kommunale Ausschreibungen bündeln jedoch Kompostierungsanlagen mit Biogasanlagen, was die Vergabezyklen verlangsamt.
Markt für biologisch abbaubare Kunststoffe in den Vereinigten Arabischen Emiraten
Die Vereinigten Arabischen Emirate sind die am schnellsten wachsende Region mit einer CAGR von 19,43 %. Das Verbot von Tragetaschen in Dubai im Juni 2024 reduzierte das Einwegvolumen bei Carrefour innerhalb eines Quartals um 70 % und setzte das Referenzmodell für die Folgeregelung Abu Dhabis. Kezad hat Zusagen in Höhe von 40 Millionen USD für biologisch abbaubare Polymere angezogen, darunter eine PLA-Linie mit einer Kapazität von 30.000 Tonnen pro Jahr von Emirates Biotech, deren Inbetriebnahme für Anfang 2028 geplant ist. Einzelhandelsketten wie Majid Al Futtaim integrieren Nachhaltigkeitsklauseln in Mietverträge und stellen so sicher, dass der Verpackungsersatz auf die Mieter übergeht.
Weitere Märkte im Nahen Osten
Die übrigen Märkte im Nahen Osten bleiben fragmentiert. Katars Gastgewerbe treibt eine Nischenachfrage an, doch die geringe Bevölkerungszahl begrenzt das Volumen. Oman positioniert sich als Drehscheibe für Maleinsäureanhydrid mit einer Anlage mit einer Kapazität von 50.000 Tonnen pro Jahr in Salalah, die Polyestervorstufen beliefert. Sanktionen schränken den Zugang des Iran zu westlicher Fermentationstechnologie ein, obwohl akademische Labore Stärkemischungs-Mulchfolien für Pistazienplantagen erproben. Kuwait und Bahrain orientieren sich zunächst an den GCC-Normen, bevor sie handeln, sodass die Akzeptanzsprünge gegenüber Saudi-Arabien und den VAE wahrscheinlich um mehrere Jahre zurückbleiben werden.
Regulatorisches Umfeld
Die Einführung biologisch abbaubarer Kunststoffe im Nahen Osten wird durch eine Kombination aus länderspezifischen Beschränkungen für Einwegplastik und regionsweiten Konformitätsanforderungen geprägt. In den VAE hat Dubai im Juni 2024 eine Beschränkung für Tragetaschen eingeführt und fügt weitere Phasen hinzu, die den Geltungsbereich der erfassten Artikel erweitern, was die Nachfrage nach zertifizierten kompostierbaren oder abbaubaren Alternativen sowohl bei Verarbeitern als auch bei Einzelhändlern erhöht. In Saudi-Arabien hat die Saudi Standards, Metrology and Quality Organization (SASO) eine technische Vorschrift für abbaubare Kunststoffprodukte erlassen, einschließlich Beschränkungen für oxo-abbaubare Kunststoffe, während das National Center for Waste Management Abfallvermeidungsziele voranbringt, die die Beschaffung und Verpackungsspezifikationen beeinflussen.
Auf GCC-Ebene hat die GCC Standardization Organization (GSO) die Norm GSO ISO 17088:2023 (Mai 2023) genehmigt, die einen an die industrielle Kompostierung angepassten Rahmen für kompostierbare Kunststoffe bietet und die grenzüberschreitende Produktqualifizierung sowie Ausschreibungsanforderungen unterstützt. In der gesamten GCC-Region fordern Käufer und Importkontrollstellen zunehmend Zertifizierungen der Kompostierbarkeit durch Dritte, üblicherweise ausgerichtet an EN 13432 oder ASTM D6400, zusammen mit Dokumentationen zur Lebensmittelkontaktkonformität und PFAS-freien Erklärungen für bestimmte Verpackungskategorien. Branchenverbände, darunter die Gulf Petrochemicals and Chemicals Association (GPCA), haben sich außerdem für eine harmonisierte Abfallklassifizierung und die gegenseitige Anerkennung von Zertifizierungssystemen eingesetzt, was auf eine politische Richtung hindeutet, die Rückverfolgbarkeit und Klarheit über das Lebensende neben der Materialsubstitution honoriert.
Wertschöpfungskettenanalyse
Die regionale Wertschöpfungskette bleibt vorgelagert importgetrieben, wobei die Harzversorgung für PLA und andere biologisch abbaubare Sorten üblicherweise von etablierten globalen Herstellern bezogen und über lokale Distributoren und Compoundierungspartner eingeführt wird. Ein konkretes Beispiel ist TotalEnergies Corbion, das Luminy PLA aus seiner Anlage mit einer Jahreskapazität von 75.000 Tonnen in Rayong, Thailand, liefert und den regionalen Zugang über Vertriebspartner wie die Multi Trade Group unterstützt. Technischer Service und Anwendungsentwicklung werden typischerweise von globalen Materiallieferanten wie BASF bereitgestellt, das technische Zentren in wichtigen GCC-Städten unterhält und Verarbeitern hilft, Folien- und Thermoformqualitäten gemäß lokalen Compliance- und Einzelhändlerspezifikationen zu qualifizieren.
Im Midstream-Bereich passen regionale Verarbeiter (Folien, Beutel und Artikel für den Gastronomiebedarf) bestehende Linien für biologisch abbaubare Polyester und PLA-Mischungen an, wobei die Einführung von der Leistung in heißklimatischer Logistik sowie der Zertifizierungsbereitschaft abhängt. Die nachgelagerte Nachfrage konzentriert sich auf Einzelhandels- und FMCG-Verpackungen, wo Beschaffungsvorgaben zunehmend Kompostierbarkeitsaussagen mit Dokumentation koppeln. Gleichzeitig steigen die Anforderungen an Recyclinganteile, insbesondere rPET, da sich die Kreislaufwirtschaftsziele über biologisch abbaubare Materialien hinaus ausweiten. Die Wege am Lebensende bleiben uneinheitlich, da industrielle Kompostierung auf Pilotprojekte in Zentren wie Dubai und Riad beschränkt ist, während Initiativen zum chemischen Recycling in den VAE unter Beteiligung von Einheiten wie DUBAL Holding, Quantafuel und BASF sich noch in frühen Entwicklungsstadien befinden. Dies schafft einen parallelen Kreislaufweg, der je nach lokaler Infrastruktur und Sammelsystemen mit kompostierbarkeitsbasierten Wertversprechen konkurrieren oder diese ergänzen kann.
Wettbewerbslandschaft
Der Markt für biologisch abbaubare Kunststoffe im Nahen Osten ist mäßig konsolidiert. Globale Marktführer dominieren den vorgelagerten Harzbereich. Globale Konzerne wie BASF bieten technische Servicezentren in Dubai und Riad an. Nachgelagert konkurrieren über 70 kleine Konverter im Auftragsfolien-Lohngeschäft und sehen sich Betriebskapitalbelastungen gegenüber, da die Harzvorlaufzeiten länger werden. Importdistributoren sehen sich schmalere Margen gegenüber, sobald regionale Werke in Betrieb gehen, was strategische Schwenks auslöst: Einige schließen mehrjährige Abnahmeverträge ab, um Volumina zu sichern, während andere sich in PHA oder Biomassebeschichtungen diversifizieren. Lokale Konverter sichern sich durch doppelte Lieferverträge ab, die sowohl biologisch abbaubare als auch recycelte PET-Rohstoffe abdecken, und wahren so Agilität gegenüber politischen Schwankungen.
Branchenführer im Markt für biologisch abbaubare Kunststoffe im Nahen Osten
BASF
TotalEnergies Corbion
Al Bayader International
ECOWAY GLOBAL L.L.C.
Avani Eco
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für biologisch abbaubare Kunststoffe im Nahen Osten
- BASF
- Al Bayader International
- Al-Habib Polymers
- Avani Eco
- Avient Corporation
- Cargill Incorporated
- Eastman Chemical Company
- EcoPlast Solutions
- ECOWAY GLOBAL L.L.C.
- Green Packaging Industries
- KiSabz (Maadiran)
- NatureWorks LLC
- Planet Green
- Plastcom Middle East FZC
- TotalEnergies Corbion
Lesen Sie die Analyse der Markt für biologisch abbaubare Kunststoffe im Nahen Osten-Unternehmen

Marktchancen und Zukunftsaussichten
Eine zentrale Marktlücke in der Region ist der Aufbau überprüfbarer Systeme für das Lebensende, die kompostierbare Verpackungsspezifikationen in messbare Ergebnisse bei der Abfallvermeidung umsetzen können. Pilotprojekte zur industriellen Kompostierung in Dubai und Riad unterstreichen die Nachfrage nach zertifizierten kompostierbaren Formaten, doch die Lücke zwischen Produktverfügbarkeit und zertifizierter Verarbeitungskapazität variiert weiterhin von Stadt zu Stadt, was das Vertrauen in die Ergebnisse am Lebensende einschränkt und Möglichkeiten für integrierte Angebote schafft, die konforme Materialien mit Sammellogistik und Verarbeiterqualifizierung bündeln. Regionale Bemühungen zum Ausbau der Abfallmanagementkapazität, einschließlich der Einführung eines Länderprogramms der Alliance to End Plastic Waste (AEPW) in der gesamten GCC-Region, unterstützen zusätzlich Projekte, die eine nachvollziehbare Sortierung, Behandlung und Berichterstattung für kompostierbare Stoffströme nachweisen können.
Eine weitere Chance liegt in der Lokalisierung nachgelagerter Fertigungs- und Materialverarbeitungskapazitäten, um die Abhängigkeit von importierten Fertigwaren zu verringern und die Lieferzeiten für vorgeschriebene Verpackungskategorien zu verkürzen. Oman baut sein Ökosystem für Polymer-zu-Produkt-Wertschöpfung aus, indem OQ das Ladayn Polymer Programme in der Suhar Industrial City in Betrieb nimmt, einschließlich einer Investition von 40 Millionen OMR in neun nachgelagerte Fertigungsprojekte – ein Modell, das auf biologisch abbaubare und kompostierbare Formate angewendet werden kann, sobald sich die Käuferanforderungen verschärfen. In Saudi-Arabien deutet die Inbetriebnahme der ersten rPET-Anlage des Königreichs in Jeddah (Creative Recycling by Bariq) darauf hin, dass Markeninhaber parallel sowohl kompostierbare als auch recyclinghaltige Lösungen beschaffen, was Raum für hybride Verpackungsstrategien und duale Materialportfolios bei Verarbeitern und Distributoren schafft. Vertriebs- und technische Serviceplattformen bleiben ebenfalls ein praktischer Skalierungsweg, wie die Partnerschaft von TotalEnergies Corbion mit der Multi Trade Group (September 2025) zur Erweiterung des Zugangs zu Luminy PLA in den VAE, Saudi-Arabien und dem weiteren Nahen Osten zeigt.
Recent Industry Developments in Markt für biologisch abbaubare Kunststoffe im Nahen Osten
- Juni 2026: Al Bayader International kündigte eine Investition von 50 Millionen USD (180 Millionen AED) zur Entwicklung eines integrierten Fertigungs- und Logistikzentrums mit 678.000 Quadratfuß im National Industries Park (NIP) in Dubai an, wobei der Baubeginn 2026 und die Betriebsaufnahme für Anfang 2028 vorgesehen ist. Die Erweiterung stärkt den regionalen Vertrieb des Unternehmens und erhöht seine Kapazität zur Belieferung der GCC-Märkte mit biologisch abbaubaren Verpackungsmaterialien. Das Projekt signalisiert einen strategischen Vorstoß zur Lokalisierung der End-to-End-Logistik für nachhaltige Kunststoffe.
- November 2025: Emirates Biotech brachte die Biopolymer-Produktreihe Embio PLA in den VAE auf den Markt. Die Einführung erweitert das Angebot an Bioplastik in den VAE und positioniert Emirates Biotech als regionalen Anbieter von PLA-Sorten für Verpackungsanwendungen. Dieser Schritt unterstützt die Substitution konventioneller Kunststoffe in wichtigen GCC-Segmenten.
- September 2025: RA International unterzeichnete eine Vertriebsvereinbarung mit dem in Schweden ansässigen Unternehmen Gaia Biomaterials, um Biodolomer, ein kompostierbares Material, in die GCC-Region zu bringen, gültig ab dem 1. September 2025. Die Partnerschaft erweitert das Angebot verfügbarer kompostierbarer Polymere für lokale Hersteller und beschleunigt den Marktzugang im gesamten Golf. Sie stärkt die Rolle von RA International als regionalen Distributor für nachhaltige Kunststofflösungen.


Markt für biologisch abbaubare Kunststoffe im Nahen Osten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt biologisch abbaubare Kunststoffharze und -verbindungen, die im gesamten Nahen Osten für die Herstellung von Endprodukten verbraucht werden, die dafür ausgelegt sind, unter geeigneten Bedingungen biologisch abzubauen, hauptsächlich in Verpackungen und verwandten Anwendungen.
Ausschlüsse des Umfangs: Wir schließen konventionelle, auf fossilen Rohstoffen basierende Kunststoffe aus, die nur recyclingfähig sind, und wir schließen auch Produkte aus, die biobasiert, aber nicht biologisch abbaubar sind.
Übersicht der Segmentierung
- Nach Polymertyp
- Stärkebasierte Kunststoffe
- Polymilchsäure (PLA)
- Polyhydroxyalkanoate (PHA)
- Polyester (PBS, PBAT und PCL)
- Sonstige biobasierte biologisch abbaubare Materialien
- Nach Anwendung
- Verpackung
- Sonstige Anwendungen
- Nach Geografie
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Katar
- Iran
- Übriger Naher Osten
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Kartierung der Angebots- und Nachfragesignale, die in öffentlichen Daten überprüft werden können, bevor eine Modellierung festgelegt wird. Wir stützen uns auf Quellen wie nationale Statistikämter am Golf, UN-Comtrade-Handelsströme, Zoll- und Tarifpläne sowie Veröffentlichungen von Regulierungsbehörden oder kommunalen Kreislaufwirtschaftsprogrammen, die auf Beschränkungen für Einwegplastik und Kompostierungsziele verweisen.
Um die Daten nutzbar zu machen, werden die oben genannten Signale zusammen mit Unternehmensberichten und Investorenpräsentationen, Veröffentlichungen von Branchenverbänden und verlässlicher Presseberichterstattung über Kapazitätserweiterungen und Änderungen der Verpackungspolitik gelesen. Besteht eine Lücke bei der finanziellen Transparenz privater Unternehmen, nutzen wir zudem kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und -informationen sowie eine Datenbank auf Sendungsebene für Import und Export zur richtungsweisenden Überprüfung von Harz- und Compoundbewegungen. Diese Schreibtischquellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls zur Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden genutzt, um das Schreibtischbild einer Belastungsprüfung zu unterziehen und politische und handelsbezogene Signale in realistische Annahmen zu Einführung und Preisgestaltung umzuwandeln. Wir sprechen typischerweise mit Harz- und Compoundlieferanten, Verarbeitern, Verpackungskäufern, Distributoren und Akteuren des Abfallmanagements in wichtigen Märkten des Nahen Ostens, damit das Modell widerspiegelt, was tatsächlich gekauft und substituiert wird.
Diese Gespräche helfen zu validieren, wo sich die Nachfrage konzentriert (zum Beispiel Verpackungen für den Gastronomiebedarf im Vergleich zu anderen Anwendungen), wie Käufer Aussagen zu Kompostierbarkeit und biologischer Abbaubarkeit interpretieren, und wie schnell sich Preisaufschläge unter lokaler Beschaffung und politischer Durchsetzung verringern dürften.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 39% | CXOs: 14% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 31% |
| Kleinere Akteure: 17% | Manager: 55% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt hauptsächlich über einen Top-down-Ansatz, bei dem die Nachfragepools für Verpackungen und andere Endanwendungen anhand regionaler Verbrauchsindikatoren, Handelsmustern und beobachteten Substitutionsraten für biologisch abbaubare Materialien rekonstruiert werden. Die Gesamtwerte werden dann durch selektive Bottom-up-Näherungen bestätigt, wie zum Beispiel stichprobenartige Überprüfungen des Durchsatzes von Verarbeitern und eine ASP-mal-Volumen-Logik für die sichtbarsten Harzfamilien, was uns hilft, Über- und Untererfassungen auszugleichen.
Einige Eingaben tragen das Modell in diesem Markt maßgeblich. Der zeitliche Ablauf der politischen Maßnahmen zu Beschränkungen für Einwegplastik und die Intensität der Durchsetzung sind wichtig, da sie die Einführung schneller verändern als Sensibilisierungskampagnen. Die Importabhängigkeit im Vergleich zu lokaler oder nahegelegener Compoundierungskapazität wird verfolgt, da sie die Anlandungskosten und Verfügbarkeit verändert. Auch der Anwendungsmix ist wichtig, da sich Volumina für Folien und flexible Verpackungen anders entwickeln als starre Formate, und die Bereitschaft für das Lebensende (industrielle Kompostierung und Sammelpilotprojekte) beeinflusst, welche Sorten Käufer akzeptieren.
Für die Prognose verwenden wir eine Szenarioanalyse, die sich an Experteneinschätzungen zu drei Punkten orientiert: Tempo der politischen Umsetzung, erwartete Entwicklung der Harzpreisaufschläge und Qualifizierungszyklen der Verarbeiter. Wenn eine Bottom-up-Prüfung kleinere Verarbeiter oder den informellen Handel nicht abdecken kann, wird die Lücke durch Durchdringungsannahmen behandelt, die durch Importströme und Rückmeldungen der Käuferbeschaffung begrenzt sind, und dann erneut überprüft, bevor die Zeitreihe finalisiert wird.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, sodass keine einzelne Datenreihe das Ergebnis allein bestimmt. Wir vergleichen modellierte Volumina und implizite Preisgestaltung mit der Richtung der Handelsdaten, berichteten Kapazitätsbewegungen und Interview-Rückmeldungen und überprüfen dann erneut jede starke Sprungänderung, die nicht mit bekannten politischen Meilensteinen oder Beschaffungszyklen übereinstimmt.
Vor der endgültigen Freigabe durchlaufen die Zahlen mehrstufige Analystenprüfungen, bei denen Annahmen hinterfragt und überarbeitet werden, wenn die Sensitivität unrealistisch erscheint. Zeigen sich große Abweichungen nach Land oder Anwendung, werden die Befragten erneut kontaktiert, um zu bestätigen, was sich geändert hat, und das Modell wird neu kalibriert. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für biologisch abbaubare Kunststoffe im Nahen Osten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für diesen Markt unterscheiden sich häufig, da der Umfang nicht einheitlich ist und weil manche Studien den Wert und andere das Volumen ausweisen. Unterschiede entstehen auch dadurch, wie schnell angenommen wird, dass sich die politisch getriebene Einführung über Verpackungen ausbreitet, wie sich Preisaufschläge für Harze voraussichtlich entwickeln, und wie handelsintensive Lieferketten im Basisjahr behandelt werden.
Einige externe Zahlen fassen biologisch abbaubare Kunststoffe in einen breiteren Bioplastik- oder Umsatzpool für den Nahen Osten und Afrika zusammen, was die Gesamtzahl naturgemäß erhöht. In den Schätzungen von Mordor Intelligence wird die Größenbestimmung als Volumen nur für den Nahen Osten ausgewiesen, und die Zählungen bleiben an den Verbrauch biologisch abbaubarer Harze gebunden, anstatt breitere, biobasierte, nicht biologisch abbaubare Kategorien einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 175,93 Mio. USD (2025) | |
| Branchenverlag A | 5,60 Mrd. USD (2025) | Ausgewiesen als Umsatzmarkt für einen breiteren Umfang, mit zusätzlichen Anwendungen und Preisaufschlägen, die nicht vergleichbare Produktdefinitionen enthalten können, was ihn wesentlich größer macht als eine Verbrauchsvolumen-Betrachtung. |
| Regionaler Verlag B | 1,71 Mrd. USD (2024) | Deckt den Nahen Osten und Afrika zusammen ab und verwendet eine Umsatzbetrachtung mit eigenem Basisjahr und eigenen Preisannahmen, sodass die geografische Ausweitung sowie Währungs- oder ASP-Entscheidungen das Ergebnis verändern können. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch zwei Punkte: Umfang und Maßeinheit. Wenn der Markt als Verbrauch biologisch abbaubarer Harze im Nahen Osten definiert und anhand von Einführungs- und Handelssignalen überprüft wird, lässt sich die resultierende Größe leichter auf klare Schritte zurückführen und aktualisieren, wenn sich Politik, Preise und Endanwendungsnachfrage ändern.


Im Bericht beantwortete Schlüsselfragen
Welches Volumen erreicht der Markt für biologisch abbaubare Kunststoffe im Nahen Osten bis 2031?
Der Markt wird voraussichtlich bis 2031 488,17 Kilotonnen erreichen, angetrieben durch anhaltende politische und Einzelhandelsnachfrage.
Welcher Polymertyp wächst bis 2031 am schnellsten?
Polyhydroxyalkanoate (PHA) sollen mit einer CAGR von 19,34 % wachsen, angetrieben durch ihre marine Bioabbaubarkeit.
Warum übertrifft das Wachstum der VAE die Region?
Dubais Tragetaschenverbot, KEZADs lokale Harzkapazitäten und Beschaffungsmandate des Einzelhandels treiben das VAE-Volumen mit einer CAGR von 19,43 % an.
Wie beeinflusst die Infrastrukturbereitschaft die Verbreitung?
Begrenzte industrielle Kompostierungskapazitäten verzögern die Lebensende-Validierung und hemmen die Massenverbreitung trotz starker politischer Signale.
Was ist die wichtigste Kostenbarriere?
Biologisch abbaubare Harze tragen einen Aufpreis von 20–50 % gegenüber erdölbasierten Kunststoffen, was Konverter in margenarmen Verpackungsanwendungen vor Herausforderungen stellt.
Seite zuletzt aktualisiert am:



