
Marktgröße und Marktanteil für Mikroarray-Scanner
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.76 Milliarden US-Dollar |
| Marktgröße (2032) | 2.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.33 % |
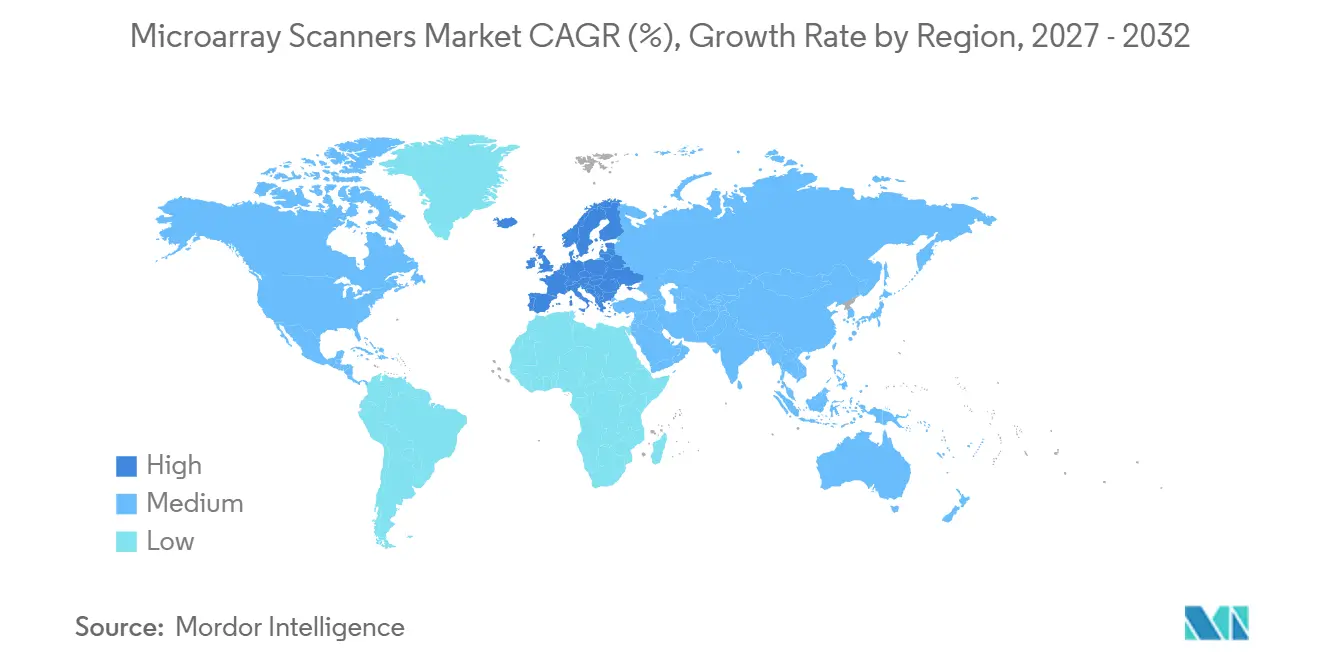
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Mikroarray-Scanner von Mordor Intelligence
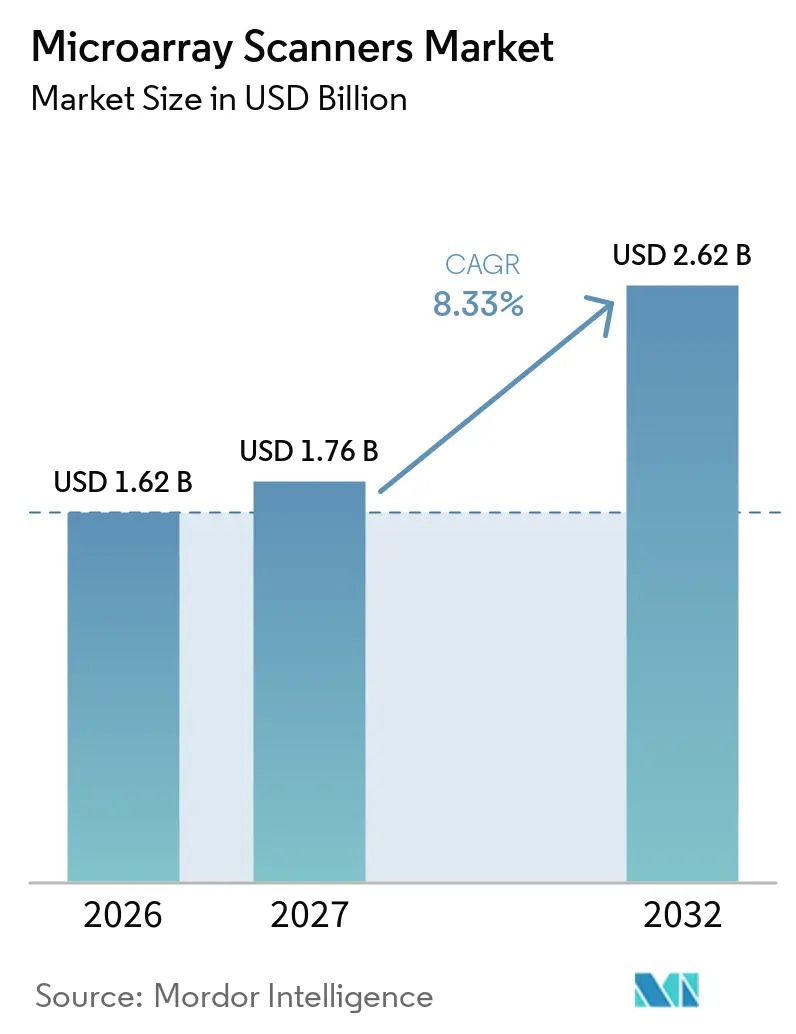
Die Marktgröße für Mikroarray-Scanner wurde im Jahr 2026 auf 1,62 Milliarden USD geschätzt und wird voraussichtlich von 1,76 Milliarden USD im Jahr 2027 auf 2,62 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,33 % während des Prognosezeitraums (2027–2032).
Die klinischen Volumina bleiben stabil, da die chromosomale Mikroarray-Analyse (CMA) weiterhin leitliniengestützt für die pränatale und postnatale Diagnostik ist, jedoch sehen sich die Anbieter einer Substitution durch Sequenzierungsverfahren gegenüber, die die Nachfrage nach neuen Geräten erodiert. Fluoreszenz-Scanner bilden nach wie vor das Rückgrat routinemäßiger DNA- und CGH-Workflows, obwohl multimodale CCD/CMOS-Imager, die Fluoreszenz-, Chemilumineszenz- und Nah-Infrarot-Detektion kombinieren, in Laboratorien, die eine Plattform für viele Assays benötigen, zunehmend Budgets gewinnen. Protein-, Glykan- und Peptid-Arrays erweitern die Kundenbasis über die Genetik hinaus und verleihen dem Markt für Mikroarray-Scanner neue Relevanz in der therapeutischen Antikörperentwicklung und der Impfstoffforschung. Ersatzzyklen dominieren die Umsatzstrategie, da Krankenhaus- und Kerneinrichtungsmanager veraltete Geräteflotten modernisieren, anstatt inkrementelle Kapazitäten hinzuzufügen.
Wichtigste Erkenntnisse des Berichts
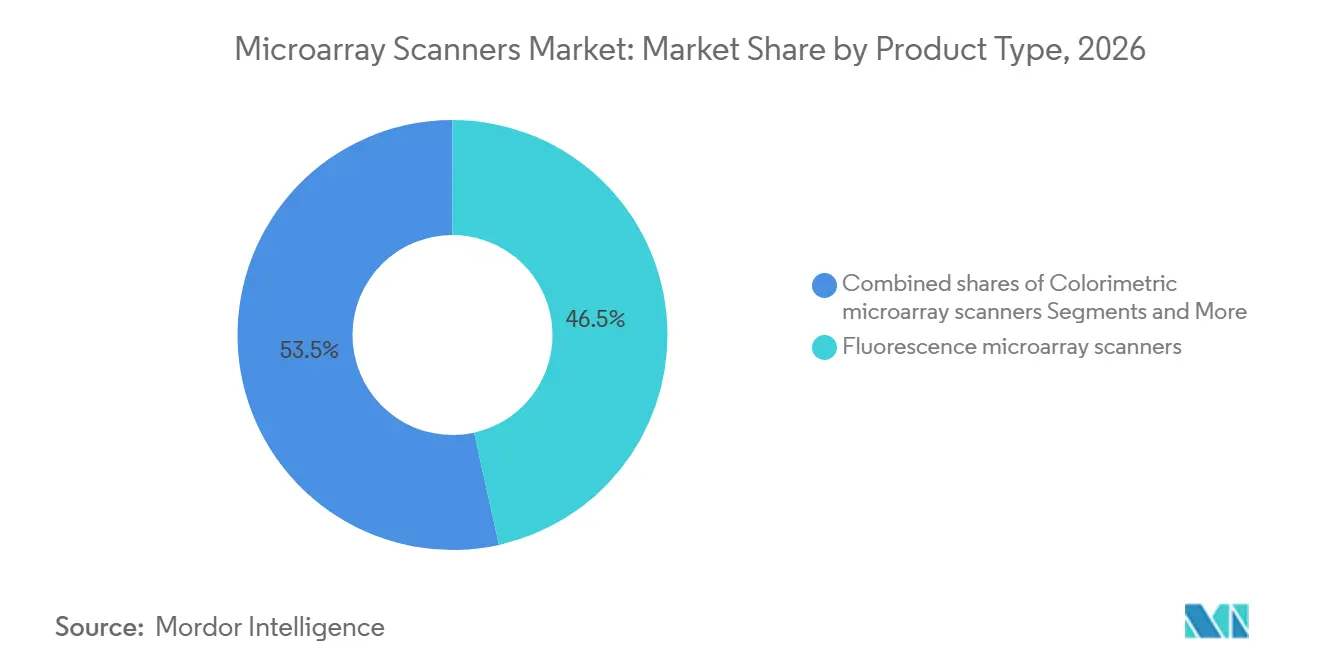
- Nach Produkttyp hielten Fluoreszenz-Scanner im Jahr 2026 einen Marktanteil von 46,53 % am Markt für Mikroarray-Scanner, während CCD/CMOS-Imager bis 2032 mit einer CAGR von 8,57 % wachsen sollen.
- Nach Technologie entfielen auf DNA/CGH/SNP-Arrays im Jahr 2026 51,78 % der Marktgröße für Mikroarray-Scanner, während Protein-, Antikörper- und Glykan-Arrays bis 2032 mit einer CAGR von 8,63 % wachsen sollen.
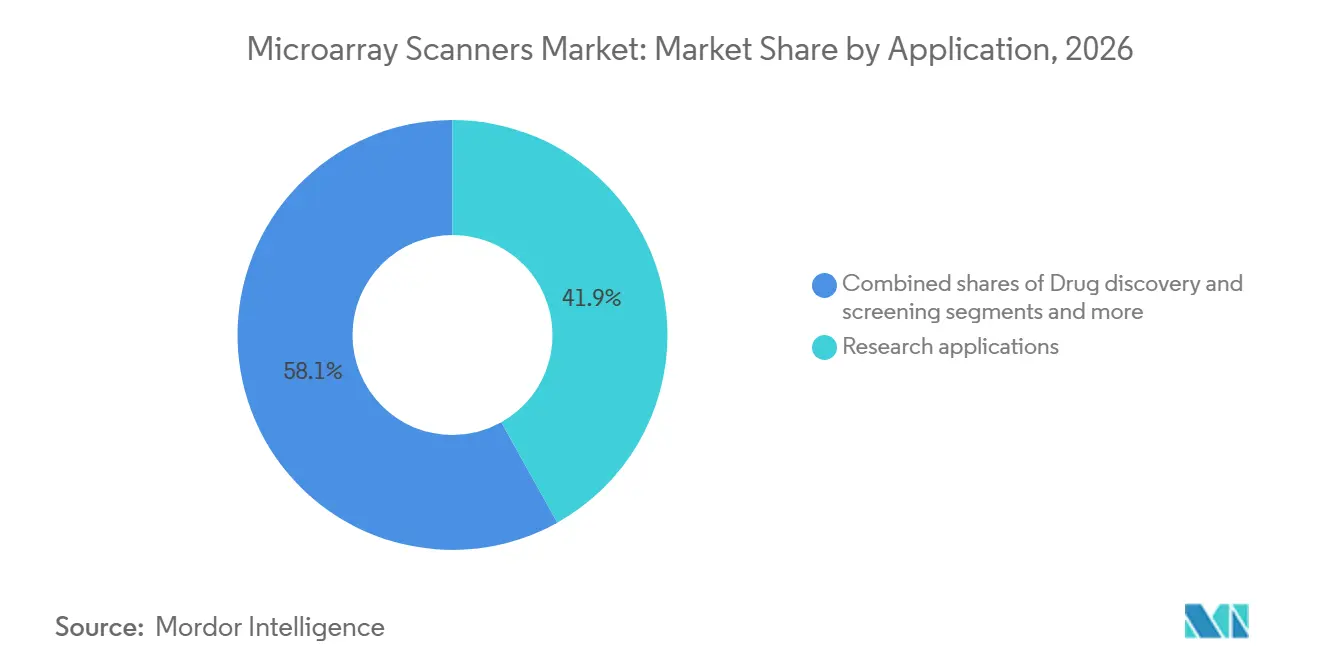
- Nach Anwendung werden Diagnostik und klinische Zytogenetik im Zeitraum 2027–2032 mit einer CAGR von 8,71 % wachsen und damit den Umsatzanteil des Forschungssegments von 41,89 % im Jahr 2026 übertreffen.
- Nach Endnutzer werden Pharma- und Biotechnologieunternehmen zwischen 2027 und 2032 mit einer CAGR von 8,66 % wachsen und damit den Anteil von 46,89 % übertreffen, den akademische Institute im Jahr 2026 hielten.
- Nach Geografie führte Nordamerika mit einem Marktanteil von 44,16 %, während Europa bis 2032 mit einer CAGR von 8,59 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leitliniengestützte pränatale/postnatale CMA stützt klinische Scanvolumina | +1.8% | Nordamerika, Europa, Naher Osten | Mittelfristig (2–4 Jahre) |
| Forschungs-Arrays bleiben kostengünstig für GWAS/Epigenomik im Vergleich zur Sequenzierung | +1.5% | Global, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Große installierte Basis von Arrays verlängert Scanner-Ersatzzyklen | +1.2% | Global | Langfristig (≥ 4 Jahre) |
| Wachstum bei Protein/Glycan/Peptid-Arrays erweitert Anwendungsfälle | +0.9% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Multimode-Imager erweitern den Zugang zur folienbasierten Mikroarray-Abtastung | +0.7% | Global, frühe Einführung in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Politische Kodifizierung in Nahost und Afrika stärkt die CMA-Nutzung | +0.6% | Naher Osten (Vereinigte Arabische Emirate, Saudi-Arabien, Katar) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Leitliniengestützte pränatale/postnatale CMA stützt klinische Scanvolumina
Die Gesellschaft für Maternal-Fetale Medizin bestätigte die CMA im Januar 2025 als erstrangigen pränatalen Test, und das Amerikanische Kollegium für Geburtshelfer und Gynäkologen schloss sich dieser Position im März 2026 an, wodurch die Erstattung unter den US-amerikanischen CPT-Codes 81228, 81229 und 81349 gesichert wurde[1]. Die kanadischen Fachverbände halten ähnliche Empfehlungen aufrecht und sichern damit eine stabile klinische Nachfragebasis in ganz Nordamerika. Diese Richtlinien schützen bestehende Scanner-Flotten vor unmittelbarer Obsoleszenz, auch wenn die Exom-Sequenzierung zunehmend öffentliche Kostenerstattung erhält. Krankenhäuser weisen daher Kapital für die Erneuerung veralteter Hardware zu, anstatt disruptive Technologien in der Zytogenetik einzuführen. Dieser Puffer könnte sich jedoch verringern, wenn die diagnostische Ausbeute der Sequenzierung in direkten Vergleichsstudien weiterhin die der CMA übertrifft.
Forschungs-Arrays bleiben kostengünstig für GWAS/Epigenomik im Vergleich zur Sequenzierung
Große Bevölkerungsstudien bevorzugen weiterhin Array-Technologie, wenn die Budgets knapp sind und die Kohortengröße 10.000 Proben übersteigt. Illuminas Global Screening Array kostet 40 USD pro Genotypisierungsprobe, verglichen mit 80–100 USD für Low-Pass-Sequenzierung im entsprechenden Maßstab [2]. MethylationEPIC v2.0 analysiert nahezu eine Million CpG-Stellen für 200 USD, viermal günstiger als die Bisulfit-Sequenzierung des gesamten Genoms, was Epidemiologieprogramme in China und Japan unterstützt. Kostenvorteile in Verbindung mit ausgereiften Bioinformatik-Pipelines veranlassen Fördermittelgeber, Array-Förderungen bis zum Ende des Jahrzehnts zu verlängern. Arrays verzichten jedoch auf Einblicke in seltene Varianten und strukturelle Varianten, was ihre Rolle in der Präzisionsonkologie einschränkt.
Große installierte Basis verlängert Scanner-Ersatzzyklen
Weltweit sind schätzungsweise 8.000–10.000 Scanner im Einsatz, von denen viele über 15 Jahre alt sind. Da aufgearbeitete Geräte für 12.500 USD angeboten werden, führen finanziell eingeschränkte Labore Upgrades häufig erst dann durch, wenn Anbieter den Support einstellen. Der Bericht von STRATEC aus dem Jahr 2024 zeigte eine Stagnation der Geräteumsätze, aber ein Wachstum von 14,8 % bei Reagenzien, was ein verbrauchsmaterialgetriebenes Modell unterstreicht [3]. Die Einstellung von Produkten durch Tecan und Bio-Rad erhöht Wartungsrisiken, treibt aber auch die Nachfrage in Richtung Marken, die langfristigen Service versprechen, vor allem Illumina und Agilent.
Wachstum bei Protein/Glycan/Peptid-Arrays erweitert Anwendungsfälle
Protein-Arrays ermöglichen einen hochdurchsatzfähigen Epitop-Mapping- und Off-Target-Screening-Prozess, den die Sequenzierung nicht ersetzen kann. ProImmunes ProArray Ultra, das 2025 eingeführt wurde, bietet 9.000 humane Proteine in voller Länge und wurde von 15 der 20 führenden Biopharma-Unternehmen übernommen. Glycan-Arrays unterstützen die Impfstoffforschung durch Kohlenhydratbindungsprofilierung, während Peptid-Arrays posttranslationale Modifikationsstudien unterstützen. Diese Modalitäten eröffnen neue Umsatzkanäle und verringern die Abhängigkeit von DNA-zentrierten Assays, was die Relevanz des Marktes für Mikroarray-Scanner verlängert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitutionsdruck durch Sequenzierung (Exom-/Genomsequenzierung als Erstrangtest in der Pädiatrie) | -1.4% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Gerätekosten und spezialisierter Personalbedarf | -1.1% | Schwellenmärkte (Asien-Pazifik ohne China, Nahost und Afrika, Südamerika) | Mittelfristig (2–4 Jahre) |
| Plattformübergreifende Datei-/Formatinkompatibilitäten | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Einstellung von Altprodukten und Risiken bei Ersatzteilen/Service | -0.6% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitutionsdruck durch Sequenzierung (Exom-/Genomsequenzierung als Erstrangtest in der Pädiatrie)
Eine tschechische Kohortenstudie aus dem Jahr 2024 zeigte, dass die Exom-Sequenzierung eine diagnostische Ausbeute von 48,9 % erzielte, verglichen mit der historischen CMA-Ausbeute von 15–20 %. Das Amerikanische Kollegium für Medizinische Genetik erlaubt nun die Exom-Sequenzierung als Erstrangtest bei Entwicklungsverzögerungen, was die einzigartige klinische Rechtfertigung für Arrays untergräbt. Illuminas NovaSeq X kann vollständige Genome für 200 USD liefern, was den Wettbewerb um das Kosten-Nutzen-Verhältnis verschärft. Krankenhäuser wägen ab, ob sie Scanner erneuern oder Mittel auf Sequenzierungsplattformen umleiten sollen, die ein breiteres diagnostisches Spektrum abdecken.
Hohe Gerätekosten und spezialisierter Personalbedarf
Einstiegsfluoreszenz-Scanner beginnen bei 80.000 USD und steigen bei Autoloadern auf 250.000 USD, Summen, die die Investitionsbudgets in Regionen übersteigen, in denen die jährlichen Pro-Kopf-Gesundheitsausgaben unter 500 USD liegen. Eine südostasiatische Umfrage aus dem Jahr 2025 ergab, dass 60 % der Labore den Gerätepreis als das größte CMA-Hindernis nannten und 40 % auf begrenzte Techniker-Expertise hinwiesen. Personalengpässe und teure Upgrades schränken die Marktdurchdringung in Indien, Indonesien und dem größten Teil Afrikas ein und verringern die Marktdynamik für Mikroarray-Scanner um einen minimalen CAGR.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Multimode-Konvergenz verändert die NachfrageFluoreszenzmessgeräte dominierten 2026 mit einem Anteil von 46,53 % den Markt für Mikroarray-Scanner, während CCD/CMOS-Biomolekül-Imager bis 2032 voraussichtlich einen CAGR von 8,57 % erzielen werden, angetrieben durch eine trimodale Detektion, die Chemilumineszenz- und Nah-Infrarot-Kanäle integriert. Anbieter wie Innopsys und Azure Biosystems vermarkten gemeinsam gekühlte Sensoren mit einem 16-Bit-Dynamikbereich, die eine Auflösung von 1 Mikrometer bieten und die Erfassung von Proteinen in geringer Konzentration verbessern. Aufgearbeitete Fluoreszenzgeräte werden für unter 15.000 USD verkauft, was die Lebensdauer in kostenreduzierten Labors verlängert, jedoch die Buchungen für neue Geräte senkt.
Investitionsbudgets bevorzugen nun Plattformen, die Western-Blot-, Nukleinsäure- und Antikörper-Bildgebung zusammenführen, um Stellfläche und Wartungskosten zu reduzieren. Labore, die von Tecan PowerScanner oder Bio-Rad VersaDoc aufrüsten, entscheiden sich häufig für Multimode-Ersatzgeräte, um Arbeitsabläufe zukunftssicher zu gestalten. InnoScan 1100 AL von Innopsys und Sapphire von Azure Biosystems verzeichnen in Europa ein jährliches Buchungswachstum von 30 %, wo die IVDR-Konformität zur Konsolidierung von Bildgebungsanlagen drängt. Reine Fluoreszenzsysteme behalten ihre Relevanz in klinischen CMA-Labors, da die regulatorische Validierung ausschließlich für etablierte Farbstoffe existiert, während neu entstehende Einrichtungen Einzelmodus-Optionen zugunsten konvergierter Imager überspringen. Die Verschiebung im Produktmix ist entscheidend für die Entwicklung des Marktes für Mikroarray-Scanner bis 2032.



Nach unterstützter Technologie:
Protein-Arrays gewinnen pharmazeutische BedeutungDNA/CGH/SNP-Arrays generierten im Jahr 2026 noch immer 51,78 % des Umsatzes, aber Protein-, Antikörper- und Glykan-Arrays werden bis 2032 mit einer CAGR von 8,63 % ansteigen. Pharmaunternehmen verlassen sich auf Protein-Arrays mit 9.000 Merkmalen, um die Antikörperspezifität in großem Maßstab zu untersuchen – eine Aktivität, die durch Sequenzierung nicht ersetzt werden kann. Methylierungs-Arrays bleiben in der Epidemiologie fest verankert, da sie 935.000 CpG-Loci für 200 USD pro Probe analysieren und damit Bisulfit-Sequenzierung in Bezug auf Kosten und Durchlaufzeit übertreffen. MicroRNA- und Transkriptomik-Arrays verlieren Marktanteile an RNA-Seq, bleiben aber in Discovery-Screens mit mehr als 1.000 Proben bestehen, bei denen Kosten Vorrang vor der Auflösung neuartiger Isoformen haben.
Protein-Arrays diversifizieren die Scanner-Nutzlasten und erhalten die Nachfrage außerhalb der klassischen Zytogenetik aufrecht. Glykan-Chips helfen Virologen, virale Rezeptorpräferenzen zu entschlüsseln; Peptidbibliotheken kartieren die Selektivität von Kinase-Inhibitoren schneller als LC-MS. Solche Assays sind alle auf Glasobjektträger und hochempfindliche Laseranregung angewiesen, was die Bedeutung der Hardware bestätigt. Das DNA-Array-Volumen könnte stagnieren, doch der aggregierte Durchsatz über nicht-nukleinsäurehaltige Ziele hinweg hält die Auslastung hoch und dämpft den Sequenzierungsgegenwind, der den Markt für Mikroarray-Scanner andernfalls bedrohen würde.
Nach Anwendung:
Diagnostik übertrifft das ForschungswachstumDie Forschung hielt im Jahr 2026 einen Anteil von 41,89 % am Verbrauch, aber die diagnostische Zytogenetik soll mit einer CAGR von 8,71 % wachsen. Die von Fachgesellschaften unterstützte pränatale und postnatale CMA gewährleistet eine stabile Erstattung in Nordamerika und Europa und veranlasst Krankenhäuser, veraltete Scanner zu ersetzen, die die ISO-15189-Betriebszeitmetriken nicht erfüllen. Die Forschung bleibt für GWAS und Epigenom-Kartierung unverzichtbar, sieht sich jedoch langsameren Budgetsteigerungen gegenüber, da die Sequenzierungspreise sinken. Arzneimittelentwicklungsteams setzen Protein-Arrays für Off-Target-Analysen ein und schaffen damit eine dauerhafte Pharma-Nische. Die Agrigenomik bevorzugt weiterhin SNP-Arrays zu 20 USD pro Probe für die Hybridauswahl bei Mais und Rindern.
Das klinische Volumen treibt vorhersehbare Reagenzienausgaben und Serviceverträge an, die höhere Bruttomargen als akademische Projekte erzielen. Krankenhäuser suchen nach Autoloadern, um die manuelle Handhabung von Objektträgern zu reduzieren und damit den Zubehörumsatz zu steigern. Gleichzeitig strecken Forschungsinstitute ihre Fördermittel, indem sie Scanner aus Sekundärmärkten aufarbeiten, was den Verbrauchsmaterialfluss aufrechterhält, aber das Hardware-Wachstum dämpft. Das Ergebnis ist ein gemischtes Nachfragebild, bei dem die Diagnostik die schnellste Umsatzlinie liefert, während die Forschung Skaleneffekte für die Verbrauchsmaterialherstellung bereitstellt.

Nach Endnutzer:
Pharmaausgaben beschleunigen sichAkademische und Forschungsinstitute kontrollierten im Jahr 2026 46,89 % des Umsatzes, doch Pharma- und Biotechnologieunternehmen werden bis 2032 eine CAGR von 8,66 % verzeichnen, was die intensivierten Biologika-Pipelines widerspiegelt, die einen Hochdurchsatz-Epitop-Screening erfordern. CROs bieten Überkapazitäten zu 50–80 USD pro Probe an und ermöglichen es kleinen Biotechs, Genotypisierungen ohne Kapitalaufwand auszulagern. Krankenhäuser steigern das CMA-Volumen als Reaktion auf aktualisierte pränatale Leitlinien und weisen Budgets für Ersatz-Scanner zu, die Cybersicherheits- und QC-Automatisierungsstandards erfüllen.
Die Pharma-Nutzung von Protein-Arrays unterstützt premium-bepreiste multimodale Imager, erhöht den durchschnittlichen Verkaufspreis und steigert den Wartungsumsatz. Akademische Nutzer sind auf Förderzyklen angewiesen; ihr Kaufverhalten ist unregelmäßig, aber erheblich, wenn nationale Biobank-Projekte anlaufen. CROs entscheiden sich für skalierbare Leasingmodelle, die den Anbieterumsatz glätten. Infolgedessen richten Vertriebsteams der Anbieter ihren Fokus auf Pharma-Schlüsselkunden, bei denen Upgrade-Aufträge in der Mitte des Lebenszyklus wiederkehrende Verbrauchsmaterial-Folgeaufträge versprechen und den Markt für Mikroarray-Scanner über den Prognosehorizont hinaus festigen.
Geografische Analyse
Markt für Microarray-Scanner in Amerika, EMEA und APAC
Nordamerika erzielte im Jahr 2026 44,16 % des Umsatzes, aber Europa wird das Wachstum mit einer CAGR von 8,59 % anführen, da die Durchsetzung der In-vitro-Diagnostika-Verordnung die Labors zur Aufrüstung auf konforme Scanner zwingt. Der Markt für Mikroarray-Scanner in Europa wird bis 2032 voraussichtlich mit einer CAGR von 8,59 % wachsen. Der asiatisch-pazifische Raum profitiert von den Genomik-Ausgaben im Rahmen des 14. Fünfjahresplans Chinas und den AMED-Kohorten Japans, aber die Durchdringung hinkt in Indien und Südostasien hinterher, wo die Scannerkosten nach wie vor prohibitiv sind. Der Nahe Osten wächst, da Saudi-Arabien und die Vereinigten Arabischen Emirate die Erstattung formalisieren, obwohl die absoluten Volumina bescheiden bleiben. Afrika und Südamerika fügen bis 2031 aufgrund von Infrastrukturdefiziten weniger als 100 neue Geräte hinzu.
Markt für Microarray-Scanner in Nordamerika und APAC
Die IVDR erhöht die Anforderungen an die Softwarevalidierung und die Marktüberwachung nach dem Inverkehrbringen und lenkt Käufer zu Anbietern mit umfangreichen regulatorischen Ressourcen. US-amerikanische Krankenhäuser halten den CMA-Durchsatz unter stabilen CPT-Vergütungsbedingungen aufrecht, beobachten jedoch die Sequenzierungsrichtlinien auf mögliche Veränderungen. China setzt auf die heimische Fertigung durch CapitalBio und schützt so seine installierte Basis vor Fremdwährungsschwankungen. Die AMED-Förderung Japans hält SNP-Arrays im Mittelpunkt nationaler Biobank-Strategien, während die Präzisionsmedizin-Initiative Singapurs schrittweise Scanner-Bestellungen zur Bedienung südostasiatischer Abstammungsprojekte hinzufügt. Die regionale Heterogenität prägt daher den Umsatzmix, begünstigt jedoch einheitlich Anbieter, die Compliance, Servicetiefe und Mehrfachmodus-Bildgebungstechnologie kombinieren.
Wettbewerbslandschaft
Marktkonzentration
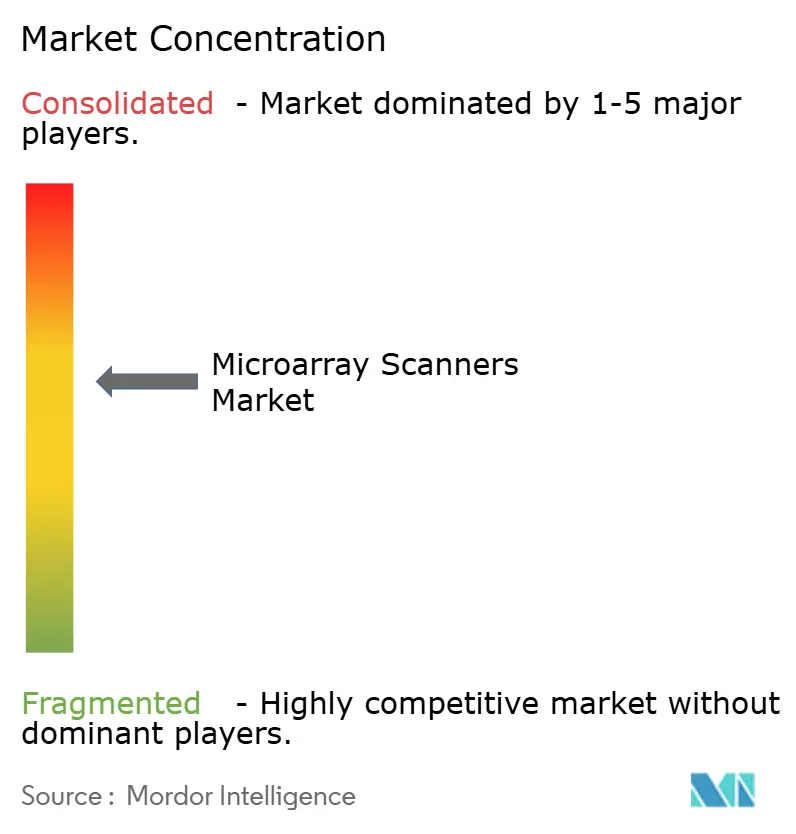
Illumina, Agilent Technologies und Thermo Fisher Scientific halten gemeinsam den Großteil des globalen Scanner-Umsatzes, investieren jedoch jeweils nur minimal in Forschung und Entwicklung für Hardware der nächsten Generation, da die Sequenzierungsmargen die Array-Margen übertreffen. Illuminas Mikroarray-Umsatz sank im dritten Quartal 2024 trotz eines Unternehmensumsatzes von 1,1 Milliarden USD merklich im Jahresvergleich. Agilents SureScan ist in der klinischen Zytogenetik nach wie vor beliebt, doch hat das Unternehmen seit 2018 keinen neuen Scanner mehr eingeführt. Thermo Fisher investiert hauptsächlich in Verbrauchsmaterialien und lässt Affymetrix GeneTitan als einzige aktive Plattform bestehen.
Spezialisierte Herausforderer differenzieren sich durch Multimode-Fähigkeiten und regionale Preisgestaltung. Innopsys treibt die 1-Mikron-Dual-Laser-Bildgebung in europäische Kerneinrichtungen und verzeichnete 2025 ein erhebliches Buchungswachstum. Azure Biosystems verkauft einen 120.000-USD-Scanner für Chemilumineszenz und Nahinfrarot, der Western-Blot- und Array-Bildgebung in einem Gerät vereint und Labor-Workflows vereinfacht. CapitalBio Technology beherrscht Chinas lokalen Markt mit Renminbi-Preisgestaltung und Same-Day-Service. STRATEC profitiert von der OEM-Reagenzienbindung und verzeichnete 2024 ein erhebliches Verbrauchsmaterialwachstum. Die Einstellung von Produkten durch Tecan und Bio-Rad fragmentiert die Ersatzteilversorgung und veranlasst Kunden, zu unterstützten Systemen zu wechseln. Eine moderate Konsolidierung hält an, doch bestehen Marktlücken bei kostengünstigen kolorimetrischen Scannern für Point-of-Care-Genotypisierung und bei mittelpreisigen Multimode-Imagern für aufstrebende biopharmazeutische Forschung und Entwicklung.
Marktführer im Bereich Mikroarray-Scanner
-
Illumina Inc
-
Agilent Technologies
-
Thermo Fisher Scientific
-
Revvity, Inc
-
Bio‑Rad Laboratories
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Mikroarray-Scanner Unternehmen in diesem Bericht
- Agilent Technologies
- Applied Precision
- Arrayit
- Azure Biosystems (Sapphire)
- Bio‑Rad Laboratories
- CapitalBio Technology
- Cytiva
- Grace Bio‑Labs
- Hamamatsu Photonics
- Illumina
- Innopsys
- LI‑COR Biosciences
- Molecular Devices
- Oxford Gene Technology
- RayBiotech
- Revvity, Inc
- SCIENION
- Sensovation
- Tecan Group
- Thermo Fisher Scientific
Neueste Industrielle Entwicklungen in Markt für Mikroarray-Scanner
- März 2026: Agilent schloss eine endgültige Vereinbarung zur Übernahme von Biocare Medical ab, einem Anbieter von Lösungen für Immunhistochemie und FISH. Dieser Schritt integriert klinische Pathologielösungen direkt in Agilents Diagnostikgruppe.
- Oktober 2025: Thermo Fisher Scientific stellte das Applied Biosystems SwiftArrayStudio vor, ein All-in-One-Mikroarray-System, das vier Genotypisierungsschritte in einem einzigen Instrument zusammenführt.
- Februar 2025: PathogenDx veröffentlichte das Panorama Human Cancer Version 1 Protein Functional Microarray, das für hochempfindliches Krebsbiomarker-Screening entwickelt wurde.
Umfang des globalen Berichts über den Markt für Mikroarray-Scanner
Gemäß dem Umfang des Berichts sind Mikroarray-Scanner spezialisierte Laborinstrumente, die zur Erkennung und Quantifizierung von Fluoreszenzsignalen aus biologischen Proben entwickelt wurden, die an einen „Chip” oder ein Mikroarray gebunden sind. Diese Scanner verwenden typischerweise Hochleistungslaser – üblicherweise einen grünen 532-nm-Laser und einen roten 633–640-nm-Laser – um Fluoreszenzfarbstoffe wie Cyanin-3 (Cy3) und Cyanin-5 (Cy5) anzuregen, die an die Probenmoleküle gebunden wurden.
Der Markt für Mikroarray-Scanner ist nach Produkttyp, unterstützter Technologie, Anwendungen, Endnutzern und Geografie segmentiert. Nach Produkttyp ist der Markt in Fluoreszenz-Mikroarray-Scanner, CCD/CMOS-Biomolekül-Imager für Mikroarrays, kolorimetrische Mikroarray-Scanner sowie Autoloader und Workflow-Zubehör segmentiert. Nach unterstützter Technologie ist der Markt in DNA/CGH/SNP-Mikroarrays, Methylierungs-Mikroarrays, Protein/Antikörper/Glycan-Mikroarrays und miRNA/Transkriptomik-Arrays segmentiert. Nach Anwendung ist der Markt in Forschungsanwendungen, Krankheitsdiagnostik/klinische Zytogenetik, Wirkstoffforschung und Screening sowie Agrigenomik/nicht-humane Arrays segmentiert. Nach Endnutzer ist der Markt in akademische und Forschungseinrichtungen, pharmazeutische und biotechnologische Unternehmen, Krankenhäuser und Diagnostiklabore sowie Auftragsforschungs- und Servicelabore segmentiert.
Geografisch ist der Markt in Nordamerika, Europa, die Asien-Pazifik-Region, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
Segmentierungsübersicht
| Fluoreszenz-Mikroarray-Scanner |
| CCD/CMOS-Biomolekül-Imager für Mikroarrays |
| Kolorimetrische Mikroarray-Scanner |
| Autoloader und Workflow-Zubehör |
| DNA/CGH/SNP-Mikroarrays |
| Methylierungs-Mikroarrays |
| Protein/Antikörper/Glycan-Mikroarrays |
| miRNA/Transkriptomik-Arrays |
| Forschungsanwendungen |
| Krankheitsdiagnostik/klinische Zytogenetik (CMA, Onkologie) |
| Wirkstoffforschung und Screening |
| Agrigenomik/nicht-humane Arrays |
| Akademische und Forschungseinrichtungen |
| Pharmazeutische und biotechnologische Unternehmen |
| Krankenhäuser und Diagnostiklabore |
| Auftragsforschungs- und Servicelabore |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Fluoreszenz-Mikroarray-Scanner | |
| CCD/CMOS-Biomolekül-Imager für Mikroarrays | ||
| Kolorimetrische Mikroarray-Scanner | ||
| Autoloader und Workflow-Zubehör | ||
| Nach unterstützter Technologie | DNA/CGH/SNP-Mikroarrays | |
| Methylierungs-Mikroarrays | ||
| Protein/Antikörper/Glycan-Mikroarrays | ||
| miRNA/Transkriptomik-Arrays | ||
| Nach Anwendung | Forschungsanwendungen | |
| Krankheitsdiagnostik/klinische Zytogenetik (CMA, Onkologie) | ||
| Wirkstoffforschung und Screening | ||
| Agrigenomik/nicht-humane Arrays | ||
| Nach Endnutzer | Akademische und Forschungseinrichtungen | |
| Pharmazeutische und biotechnologische Unternehmen | ||
| Krankenhäuser und Diagnostiklabore | ||
| Auftragsforschungs- und Servicelabore | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Markt für Mikroarray-Scanner bis 2032 wachsen?
Der Umsatz wird voraussichtlich von 1,76 Milliarden USD im Jahr 2027 auf 2,62 Milliarden USD bis 2032 bei einem CAGR von 8,33 % steigen
Welche Produktkategorie wächst am schnellsten?
CCD/CMOS-Multimode-Imager werden voraussichtlich einen CAGR von 8,57 % erzielen, da Labore Protein- und Nukleinsäure-Bildgebung konsolidieren.
Warum ist Europa die am schnellsten wachsende Region?
Die Durchsetzung der IVDR im Jahr 2026 zwingt Laboratorien, nicht konforme Scanner zu ersetzen, was den europäischen Umsatz mit einer CAGR von 8,59 % steigen lässt.
Was hält Arrays im Wettbewerb gegen die Sequenzierung?
Bei Kohorten mit mehr als 10.000 Proben kosten Arrays weniger als die Hälfte der Low-Pass-Sequenzierung und decken dabei wichtige SNP- oder CpG-Ziele ab.
Welches Endnutzersegment wird den größten neuen Umsatz beitragen?
Pharmazeutische und biotechnologische Unternehmen werden mit einem CAGR von 8,66 % wachsen, angetrieben durch die Einführung von Protein-Arrays für die Antikörperentwicklung.