
Tamaño y Participación del Mercado de Escáneres de Microarreglos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.62 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.33 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Escáneres de Microarreglos por Mordor Intelligence
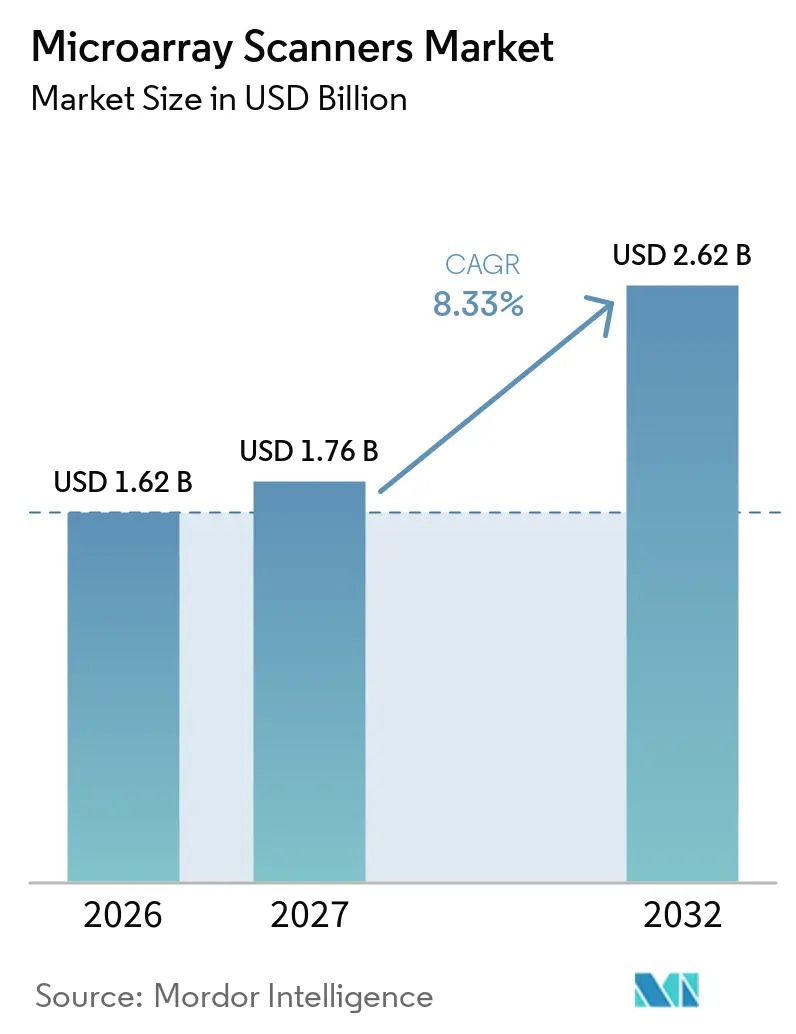
El tamaño del Mercado de Escáneres de Microarrays fue valorado en 1,62 mil millones de USD en 2026 y se estima que crecerá desde 1,76 mil millones de USD en 2027 hasta alcanzar 2,62 mil millones de USD en 2032, a una CAGR del 8,33% durante el período de pronóstico (2027–2032).
Los volúmenes clínicos se mantienen resilientes porque el análisis de microarrays cromosómicos (CMA) sigue respaldado por directrices para pruebas prenatales y posnatales; sin embargo, los proveedores enfrentan la sustitución por secuenciación que está erosionando la demanda de nuevas unidades. Los escáneres de fluorescencia siguen siendo el pilar de los flujos de trabajo rutinarios de ADN y CGH, aunque los sistemas de imagen CCD/CMOS multimodales que combinan fluorescencia, quimioluminiscencia y detección en el infrarrojo cercano están ganando presupuestos en laboratorios que buscan una sola plataforma para múltiples ensayos. Los arrays de proteínas, glicanos y péptidos están ampliando la base de clientes más allá de la genética, otorgando al mercado de escáneres de microarrays nueva relevancia en el descubrimiento de anticuerpos terapéuticos y la investigación de vacunas. Los ciclos de reemplazo dominan la estrategia de ingresos, ya que los gestores de hospitales e instalaciones centrales actualizan flotas envejecidas en lugar de añadir capacidad incremental.
Conclusiones Clave del Informe
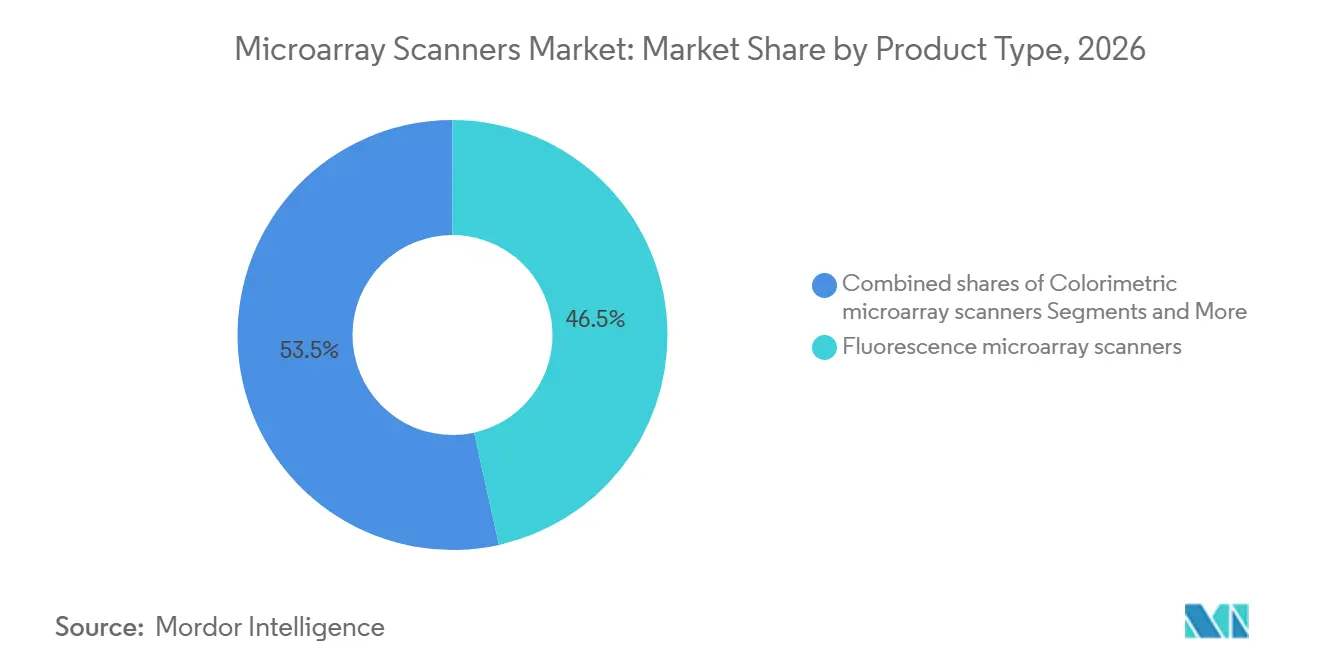
- Por tipo de producto, los escáneres de fluorescencia representaron el 46,53% de la participación del mercado de escáneres de microarrays en 2026, mientras que se prevé que los sistemas de imagen CCD/CMOS avancen a una CAGR del 8,57% hasta 2032.
- Por tecnología, los arrays de ADN/CGH/SNP retuvieron el 51,78% del tamaño del mercado de escáneres de microarrays en 2026, mientras que se proyecta que los arrays de proteínas, anticuerpos y glicanos crezcan a una CAGR del 8,63% hasta 2032.
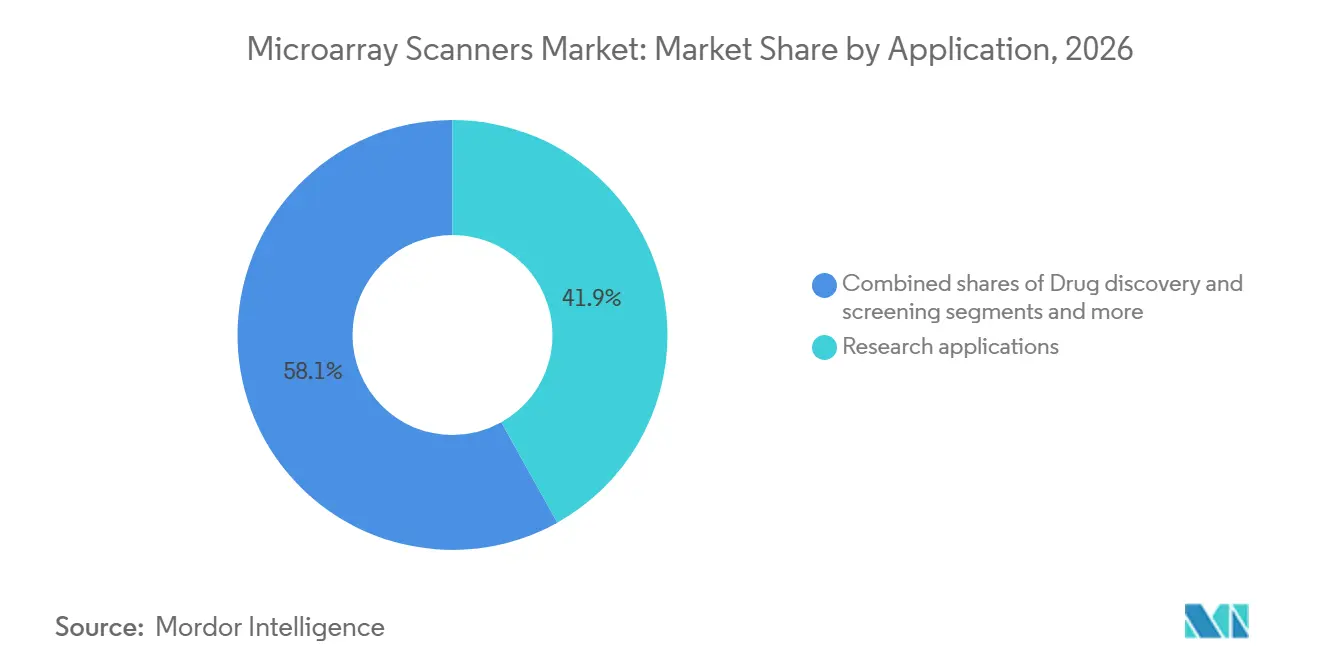
- Por aplicación, el diagnóstico y la citogenética clínica están proyectados para crecer a una CAGR del 8,71% durante 2027-2032, superando la participación de ingresos del segmento de investigación del 41,89% en 2026.
- Por usuario final, las empresas farmacéuticas y de biotecnología se expandirán a una CAGR del 8,66% entre 2027 y 2032, superando la participación del 46,89% que mantienen los institutos académicos en 2026.
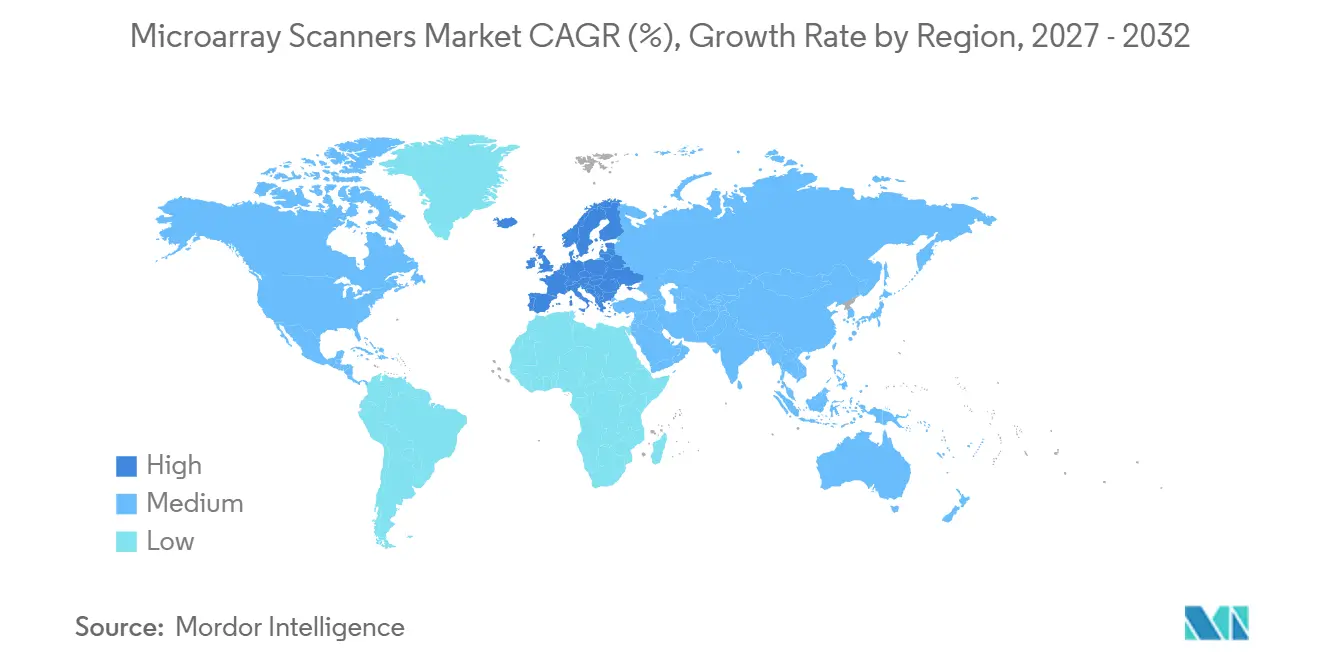
- Por geografía, América del Norte lideró con una participación de mercado del 44,16%, aunque se espera que Europa crezca a una CAGR del 8,59% para 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El CMA prenatal/posnatal respaldado por directrices sostiene los volúmenes de escaneo clínico | +1.8% | América del Norte, Europa, Oriente Medio | Mediano plazo (2-4 años) |
| Los arreglos de investigación siguen siendo rentables para GWAS/epigenómica frente a la secuenciación | +1.5% | Global, con concentración en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| La gran base instalada de arreglos prolonga los ciclos de reemplazo de escáneres | +1.2% | Global | Largo plazo (≥ 4 años) |
| El crecimiento en arreglos de proteínas/glicanos/péptidos amplía los casos de uso | +0.9% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Los sistemas de imagen multimodo amplían el acceso al escaneo de microarreglos basado en portaobjetos | +0.7% | Global, adopción temprana en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| La codificación de políticas en Oriente Medio y África fortalece la utilización del CMA | +0.6% | Oriente Medio (Emiratos Árabes Unidos, Arabia Saudita, Catar) | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El CMA Prenatal/Posnatal Respaldado por Directrices Sostiene los Volúmenes de Escaneo Clínico
La Sociedad de Medicina Materno-Fetal reafirmó el CMA como prueba prenatal de primera línea en enero de 2025, y el Colegio Americano de Obstetras y Ginecólogos respaldó esta posición en marzo de 2026, preservando el reembolso bajo los códigos CPT de EE. UU. 81228, 81229 y 81349[1]. Los organismos profesionales de Canadá mantienen respaldos similares, garantizando un nivel estable de demanda clínica en toda América del Norte. Estas políticas protegen las flotas de escáneres existentes de la obsolescencia inmediata, incluso a medida que la secuenciación de exomas gana cobertura pública. Por lo tanto, los hospitales asignan capital para renovar el hardware heredado en lugar de adoptar tecnologías disruptivas en citogenética. Sin embargo, este margen de seguridad podría reducirse si el rendimiento diagnóstico de la secuenciación continúa superando al CMA en ensayos comparativos directos.
Los Arreglos de Investigación Siguen Siendo Rentables para GWAS/Epigenómica frente a la Secuenciación
Los grandes estudios poblacionales aún prefieren la tecnología de arreglos cuando los presupuestos son ajustados y el tamaño de las cohortes supera las 10.000 muestras. El Arreglo de Detección Global de Illumina cuesta USD 40 por muestra de genotipado, frente a USD 80-100 para la secuenciación de baja cobertura a escala equivalente [2]. MethylationEPIC v2.0 perfila casi un millón de sitios CpG por USD 200, cuatro veces más barato que la secuenciación bisulfito de genoma completo, lo que respalda los programas de epidemiología en China y Japón. Las ventajas de costo, junto con los maduros flujos de trabajo bioinformáticos, alientan a los financiadores a extender las subvenciones para arreglos durante el resto de la década. No obstante, los arreglos sacrifican la información sobre variantes raras y variantes estructurales, lo que limita su papel en la oncología de precisión.
La Gran Base Instalada Prolonga los Ciclos de Reemplazo de Escáneres
Aproximadamente entre 8.000 y 10.000 escáneres permanecen en servicio en todo el mundo, y muchos superan los 15 años de uso. Con unidades reacondicionadas anunciadas a USD 12.500, los laboratorios con restricciones presupuestarias a menudo actualizan solo cuando los proveedores suspenden el soporte. El informe de 2024 de STRATEC mostró estancamiento en los ingresos por instrumentos, pero un crecimiento del 14,8% en reactivos, lo que subraya un modelo impulsado por consumibles [3]. Las discontinuaciones de Tecan y Bio-Rad aumentan los riesgos de mantenimiento, pero también impulsan la demanda hacia marcas que se comprometen con servicios de soporte a largo plazo, principalmente Illumina y Agilent.
El Crecimiento en Arreglos de Proteínas/Glicanos/Péptidos Amplía los Casos de Uso
Los arreglos de proteínas ofrecen mapeo de epítopos de alto rendimiento y detección de dianas no específicas que la secuenciación no puede abordar. El ProArray Ultra de ProImmune, lanzado en 2025, ofrece 9.000 proteínas humanas de longitud completa y ha sido adoptado por 15 de las 20 principales empresas biofarmacéuticas. Los arreglos de glicanos facilitan la investigación de vacunas mediante la elaboración de perfiles de unión a carbohidratos, mientras que los arreglos de péptidos respaldan los estudios de modificaciones postraduccionales. Estas modalidades abren nuevos canales de ingresos y reducen la dependencia de los ensayos centrados en DNA, extendiendo la relevancia del mercado de escáneres de microarreglos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión de sustitución por secuenciación (ES/GS de primera línea en pediatría) | -1.4% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Alto costo de instrumentos y necesidades de personal especializado | -1.1% | Mercados emergentes (Asia-Pacífico excluida China, Oriente Medio y África, América del Sur) | Mediano plazo (2-4 años) |
| Incompatibilidades de archivos/formatos entre plataformas | -0.8% | Global | Largo plazo (≥ 4 años) |
| Discontinuaciones de productos heredados y riesgo de repuestos/servicio | -0.6% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión de Sustitución por Secuenciación (ES/GS de Primera Línea en Pediatría)
Un estudio de cohorte checo de 2024 mostró que la secuenciación de exomas alcanzó un rendimiento diagnóstico del 48,9% frente al 15-20% histórico del CMA. El Colegio Americano de Genética Médica ahora permite la secuenciación de exomas como prueba de primera línea para el retraso del desarrollo, erosionando la justificación clínica exclusiva de los arreglos. El NovaSeq X de Illumina puede entregar genomas completos a USD 200, intensificando la competencia en costo por respuesta. Los hospitales evalúan si renovar los escáneres o desviar fondos hacia plataformas de secuenciación que satisfagan menús diagnósticos más amplios.
Alto Costo de Instrumentos y Necesidades de Personal Especializado
Los escáneres de fluorescencia de nivel básico comienzan en USD 80.000 y ascienden a USD 250.000 para los cargadores automáticos, sumas que superan los presupuestos de capital en regiones donde el gasto anual per cápita en salud se sitúa por debajo de USD 500. Una encuesta del Sudeste Asiático de 2025 reportó que el 60% de los laboratorios citaba el precio del equipo como el principal obstáculo para el CMA y el 40% señalaba la limitada experiencia técnica. La escasez de personal y las costosas actualizaciones limitan la penetración en India, Indonesia y la mayor parte de África, reduciendo colectivamente la velocidad del mercado de escáneres de microarreglos en una CAGR mínima.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Convergencia Multimodo Remodela la DemandaLos instrumentos de fluorescencia dominaron el 46,53% de la cuota del mercado de escáneres de microarreglos en 2026; sin embargo, se espera que los sistemas de imagen biomolecular CCD/CMOS registren una CAGR del 8,57% hasta 2032, impulsados por la detección triple modal que integra canales de quimioluminiscencia e infrarrojo cercano. Proveedores como Innopsys y Azure Biosystems comercializan conjuntamente sensores refrigerados con rango dinámico de 16 bits, ofreciendo una resolución de 1 micrón que mejora la captura de proteínas de baja abundancia. Las unidades de fluorescencia reacondicionadas se venden por menos de 15.000 USD, prolongando los ciclos de vida en laboratorios con presupuesto limitado, aunque reduciendo los pedidos de nuevas unidades.
Los presupuestos de capital favorecen ahora las plataformas que integran la imagen de Western blot, ácidos nucleicos y anticuerpos para reducir el espacio en el banco de trabajo y los costos de mantenimiento. Los laboratorios que actualizan desde el Tecan PowerScanner o el Bio-Rad VersaDoc suelen optar por reemplazos multimodales para garantizar la vigencia futura de sus flujos de trabajo. El InnoScan 1100 AL de Innopsys y el Sapphire de Azure Biosystems muestran un crecimiento interanual del 30% en reservas en Europa, donde el cumplimiento del IVDR impulsa la consolidación de los activos de imagen. Los sistemas exclusivamente de fluorescencia mantienen su relevancia en los laboratorios clínicos de CMA porque la validación regulatoria existe únicamente para los colorantes heredados; sin embargo, las instalaciones emergentes omiten las opciones de modo único en favor de los sistemas de imagen convergentes. El cambio en la combinación de productos es fundamental para la trayectoria del mercado de escáneres de microarreglos hasta 2032.



Por Tecnología Compatible:
Los Arreglos de Proteínas Ganan Tracción FarmacéuticaLos arrays de ADN/CGH/SNP aún generaron el 51,78% de los ingresos de 2026, pero los arrays de proteínas, anticuerpos y glicanos ascenderán a una CAGR del 8,63% para 2032. Las empresas farmacéuticas dependen de arrays de proteínas con 9.000 características para analizar la especificidad de anticuerpos a escala, una actividad que no puede ser sustituida por la secuenciación. Los arrays de metilación permanecen arraigados en la epidemiología porque interrogan 935.000 loci CpG por 200 USD por muestra, superando a la secuenciación por bisulfito en costo y tiempo de respuesta. Los arrays de microARN y transcriptómica pierden participación frente a la secuenciación de ARN, pero persisten en pantallas de descubrimiento de más de 1.000 muestras que priorizan el costo sobre la resolución de nuevas isoformas.
Los arrays de proteínas diversifican las cargas de trabajo de los escáneres, sosteniendo la demanda fuera de la citogenética clásica. Los chips de glicanos ayudan a los virólogos a descifrar las preferencias de los receptores virales; las bibliotecas de péptidos mapean la selectividad de los inhibidores de quinasas más rápido que la LC-MS. Todos estos ensayos dependen de portaobjetos de vidrio y excitación láser de alta sensibilidad, reafirmando la importancia del hardware. El volumen de arrays de ADN puede estabilizarse, pero el rendimiento agregado en objetivos no nucleicos mantiene alta la utilización, atenuando los vientos en contra de la secuenciación que de otro modo amenazarían al mercado de escáneres de microarrays.
Por Aplicación:
El Diagnóstico Supera el Crecimiento de la InvestigaciónLa investigación representó el 41,89% del consumo de 2026, pero la citogenética diagnóstica está prevista para crecer a una CAGR del 8,71%. El CMA prenatal y posnatal respaldado por sociedades científicas garantiza un reembolso estable en América del Norte y Europa, impulsando a los hospitales a reemplazar escáneres envejecidos que no cumplen con las métricas de tiempo de actividad de la norma ISO 15189. La investigación sigue siendo vital para los estudios de asociación del genoma completo (GWAS) y el mapeo del epigenoma, aunque enfrenta aumentos presupuestarios más lentos a medida que bajan los precios de la secuenciación. Los equipos de descubrimiento de fármacos adoptan arrays de proteínas para análisis fuera del objetivo, creando un nicho farmacéutico duradero. La agrigenómica continúa favoreciendo los arrays de SNP a 20 USD por muestra para la selección de híbridos en maíz y ganado.
El volumen clínico impulsa un gasto predecible en reactivos y contratos de servicio, que generan márgenes brutos más altos que los proyectos académicos. Los hospitales buscan cargadores automáticos para reducir el manejo manual de portaobjetos, impulsando los ingresos por accesorios. Al mismo tiempo, los institutos de investigación extienden los fondos de subvenciones reacondicionando escáneres de mercados secundarios, manteniendo el flujo de consumibles pero moderando el crecimiento del hardware. El resultado es un panorama de demanda mixto en el que el diagnóstico proporciona la línea de ingresos más rápida, mientras que la investigación aporta economías de escala para la fabricación de consumibles.

Por Usuario Final:
El Gasto Farmacéutico se AceleraLos institutos académicos y de investigación controlaron el 46,89% de los ingresos de 2026; sin embargo, las empresas farmacéuticas y de biotecnología registrarán una CAGR del 8,66% hasta 2032, lo que refleja la intensificación de los pipelines de biológicos que demandan un cribado de epítopos de alto rendimiento. Las organizaciones de investigación por contrato (CRO) proporcionan capacidad adicional a 50-80 USD por muestra, permitiendo a las pequeñas empresas de biotecnología externalizar la genotipificación sin gastos de capital. Los hospitales incrementan el volumen de CMA en respuesta a las directrices prenatales actualizadas y asignan presupuesto a escáneres de reemplazo que cumplen con los estándares de ciberseguridad y automatización del control de calidad.
La adopción de arrays de proteínas por parte de la industria farmacéutica respalda los sistemas de imagen multimodal de precio premium, ampliando el precio de venta promedio e incrementando los ingresos por mantenimiento. Los usuarios académicos dependen de los ciclos de subvenciones; su cadencia de compra es irregular pero significativa cuando se inician proyectos nacionales de biobanco. Las CRO optan por modelos de arrendamiento escalables, estabilizando los ingresos de los proveedores. En consecuencia, los equipos de ventas de los proveedores rotan su enfoque hacia las cuentas clave farmacéuticas, donde los pedidos de actualización a mitad de vida prometen un flujo recurrente de consumibles, consolidando el mercado de escáneres de microarrays a lo largo del horizonte de pronóstico.
Análisis Geográfico
Mercado de Escáneres de Microarreglos en América, EMEA y APAC
América del Norte aportó el 44,16% de los ingresos de 2026, pero Europa liderará el crecimiento a una CAGR del 8,59% gracias a la aplicación del Reglamento sobre Diagnóstico In Vitro (IVDR), que obliga a los laboratorios a actualizar a escáneres conformes. Se prevé que el mercado de escáneres de microarrays en Europa crezca a una CAGR del 8,59% para 2032. Asia-Pacífico se beneficia del gasto en genómica del 14.º Plan Quinquenal de China y de las cohortes AMED de Japón, pero la penetración es baja en India y el Sudeste Asiático, donde el costo de los escáneres sigue siendo prohibitivo. Oriente Medio crece a medida que Arabia Saudita y los Emiratos Árabes Unidos formalizan el reembolso, aunque los volúmenes absolutos siguen siendo modestos. África y América del Sur añaden menos de 100 nuevas unidades hasta 2031 debido a deficiencias de infraestructura.
Mercado de Escáneres de Microarreglos en América del Norte y APAC
El IVDR eleva el estándar en validación de software y vigilancia poscomercialización, orientando a los compradores hacia proveedores con amplios recursos regulatorios. Los hospitales de EE. UU. mantienen el rendimiento de CMA bajo un pago CPT estable, pero monitorean las directrices de secuenciación ante posibles cambios. China prioriza la fabricación nacional a través de CapitalBio, protegiendo su base instalada de las fluctuaciones de divisas extranjeras. Los fondos AMED de Japón mantienen los arrays de SNP como elemento central de las estrategias nacionales de biobanco, mientras que la Iniciativa de Medicina de Precisión de Singapur añade pedidos incrementales de escáneres para atender proyectos de ascendencia del Sudeste Asiático. La heterogeneidad regional condiciona la combinación de ingresos, pero favorece de manera uniforme a los proveedores que combinan cumplimiento normativo, profundidad de servicio y tecnología de imagen multimodal.
Panorama Competitivo
Concentración del Mercado
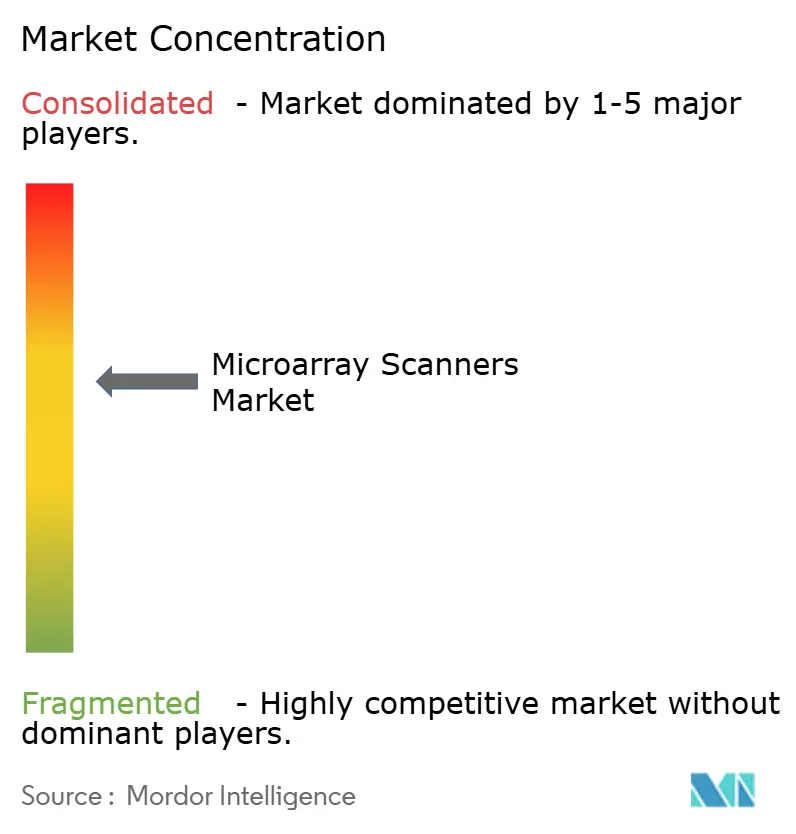
Illumina, Agilent Technologies y Thermo Fisher Scientific concentran la mayoría de los ingresos globales por escáneres, pero cada una asigna una inversión mínima en I+D a hardware de nueva generación, ya que los márgenes de la secuenciación eclipsan a los de los arreglos. Los ingresos de Illumina por microarreglos cayeron notablemente interanualmente en el tercer trimestre de 2024, a pesar de que la empresa registró ventas de USD 1,1 mil millones. El SureScan de Agilent sigue siendo popular en citogenética clínica, aunque la empresa no ha lanzado un nuevo escáner desde 2018. Thermo Fisher invierte principalmente en consumibles, dejando al Affymetrix GeneTitan como su única plataforma activa.
Los competidores especializados se diferencian por su capacidad multimodo y sus precios regionales. Innopsys impulsa la imagen de doble láser de 1 micrón hacia las instalaciones centrales europeas, registrando un crecimiento significativo en reservas en 2025. Azure Biosystems vende un escáner de quimioluminiscencia más infrarrojo cercano de USD 120.000 que integra la imagen de transferencia Western y de arreglos en una sola unidad, optimizando los flujos de trabajo del laboratorio. CapitalBio Technology domina el mercado local de China con precios en renminbi y servicio en el mismo día. STRATEC se beneficia del bloqueo de reactivos de fabricación de equipos originales, registrando un crecimiento significativo en consumibles en 2024. Las salidas de Tecan y Bio-Rad fragmentan el suministro de repuestos, impulsando a los clientes a cambiar a sistemas con soporte. La consolidación moderada persiste, aunque existe espacio en blanco en escáneres colorimétricos de bajo costo para genotipado en el punto de atención y en sistemas de imagen multimodo de gama media para la I+D biofarmacéutica emergente.
Líderes de la Industria de Escáneres de Microarreglos
-
Illumina Inc
-
Agilent Technologies
-
Thermo Fisher Scientific
-
Revvity, Inc
-
Bio‑Rad Laboratories
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Escáneres de Microarreglos Empresas cubiertas en este informe
- Agilent Technologies
- Applied Precision
- Arrayit
- Azure Biosystems (Sapphire)
- Bio‑Rad Laboratories
- CapitalBio Technology
- Cytiva
- Grace Bio‑Labs
- Hamamatsu Photonics
- Illumina
- Innopsys
- LI‑COR Biosciences
- Molecular Devices
- Oxford Gene Technology
- RayBiotech
- Revvity, Inc
- SCIENION
- Sensovation
- Tecan Group
- Thermo Fisher Scientific
Desarrollos recientes de la industria en Mercado de Escáneres de Microarreglos
- Marzo de 2026: Agilent firmó un acuerdo definitivo para adquirir Biocare Medical, un actor en soluciones de inmunohistoquímica y FISH. Este movimiento integra soluciones de patología clínica directamente en el grupo de diagnóstico de Agilent.
- Octubre de 2025: Thermo Fisher Scientific presentó el Applied Biosystems SwiftArrayStudio, un sistema de microarreglos todo en uno que reúne cuatro pasos de genotipado en un solo instrumento.
- Febrero de 2025: PathogenDx lanzó el Microarreglo Funcional de Proteínas Panorama Human Cancer Versión 1, diseñado para la detección de biomarcadores de cáncer de alta sensibilidad.
Alcance del Informe del Mercado Global de Escáneres de Microarreglos
Según el alcance del informe, los escáneres de microarreglos son instrumentos de laboratorio especializados diseñados para detectar y cuantificar señales fluorescentes de muestras biológicas unidas a un "chip" o microarreglo. Estos escáneres emplean típicamente láseres de alto rendimiento —comúnmente un láser verde de 532 nm y un láser rojo de 633-640 nm— para excitar colorantes fluorescentes, como la Cianina-3 (Cy3) y la Cianina-5 (Cy5), que han sido etiquetados a las moléculas de la muestra.
El mercado de escáneres de microarreglos está segmentado por tipo de producto, tecnología compatible, aplicaciones, usuarios finales y geografía. Por tipo de producto, el mercado está segmentado en escáneres de microarreglos de fluorescencia, sistemas de imagen biomolecular CCD/CMOS para microarreglos, escáneres de microarreglos colorimétricos, y cargadores automáticos y accesorios de flujo de trabajo. Por tecnología compatible, el mercado está segmentado en microarreglos de DNA/CGH/SNP, microarreglos de metilación, microarreglos de proteínas/anticuerpos/glicanos, y arreglos de miRNA/transcriptómica. Por aplicación, el mercado está segmentado en aplicaciones de investigación, diagnóstico de enfermedades/citogenética clínica, descubrimiento y detección de fármacos, y agrigenómica/arreglos no humanos. Por usuario final, el mercado está segmentado en institutos académicos y de investigación, empresas farmacéuticas y de biotecnología, hospitales y laboratorios de diagnóstico, y laboratorios de investigación/servicio por contrato.
Geográficamente, el mercado está segmentado en América del Norte, Europa, la región de Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Escáneres de microarreglos de fluorescencia |
| Sistemas de imagen biomolecular CCD/CMOS para microarreglos |
| Escáneres de microarreglos colorimétricos |
| Cargadores automáticos y accesorios de flujo de trabajo |
| Microarreglos de DNA/CGH/SNP |
| Microarreglos de metilación |
| Microarreglos de proteínas/anticuerpos/glicanos |
| Arreglos de miRNA/transcriptómica |
| Aplicaciones de investigación |
| Diagnóstico de enfermedades/citogenética clínica (CMA, oncología) |
| Descubrimiento y detección de fármacos |
| Agrigenómica/arreglos no humanos |
| Institutos académicos y de investigación |
| Empresas farmacéuticas y de biotecnología |
| Hospitales y laboratorios de diagnóstico |
| Laboratorios de investigación/servicio por contrato |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Consejo de Cooperación del Golfo |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Escáneres de microarreglos de fluorescencia | |
| Sistemas de imagen biomolecular CCD/CMOS para microarreglos | ||
| Escáneres de microarreglos colorimétricos | ||
| Cargadores automáticos y accesorios de flujo de trabajo | ||
| Por Tecnología Compatible | Microarreglos de DNA/CGH/SNP | |
| Microarreglos de metilación | ||
| Microarreglos de proteínas/anticuerpos/glicanos | ||
| Arreglos de miRNA/transcriptómica | ||
| Por Aplicación | Aplicaciones de investigación | |
| Diagnóstico de enfermedades/citogenética clínica (CMA, oncología) | ||
| Descubrimiento y detección de fármacos | ||
| Agrigenómica/arreglos no humanos | ||
| Por Usuario Final | Institutos académicos y de investigación | |
| Empresas farmacéuticas y de biotecnología | ||
| Hospitales y laboratorios de diagnóstico | ||
| Laboratorios de investigación/servicio por contrato | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Consejo de Cooperación del Golfo | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿A qué velocidad crecerá el mercado de escáneres de microarrays hasta 2032?
Se prevé que los ingresos aumenten de 1,76 mil millones de USD en 2027 a 2,62 mil millones de USD en 2032, con una CAGR del 8,33%
¿Qué categoría de producto se expande más rápidamente?
Se proyecta que los sistemas de imagen multimodo CCD/CMOS registren una CAGR del 8,57% a medida que los laboratorios consolidan la imagen de proteínas y ácidos nucleicos.
¿Por qué Europa es la región de más rápido crecimiento?
La aplicación del IVDR en 2026 obliga a los laboratorios a reemplazar los escáneres no conformes, impulsando las ventas europeas a una CAGR del 8,59%.
¿Qué mantiene a los arreglos competitivos frente a la secuenciación?
Para cohortes de más de 10.000 muestras, los arreglos cuestan menos de la mitad que la secuenciación de baja cobertura, cubriendo al mismo tiempo los principales objetivos de SNP o CpG.
¿Qué segmento de usuario final contribuirá con más ingresos nuevos?
Las empresas farmacéuticas y de biotecnología crecerán a una CAGR del 8,66%, impulsadas por la adopción de arreglos de proteínas para el descubrimiento de anticuerpos.