
Tamanho e Participação do Mercado de Scanners de Microarray
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
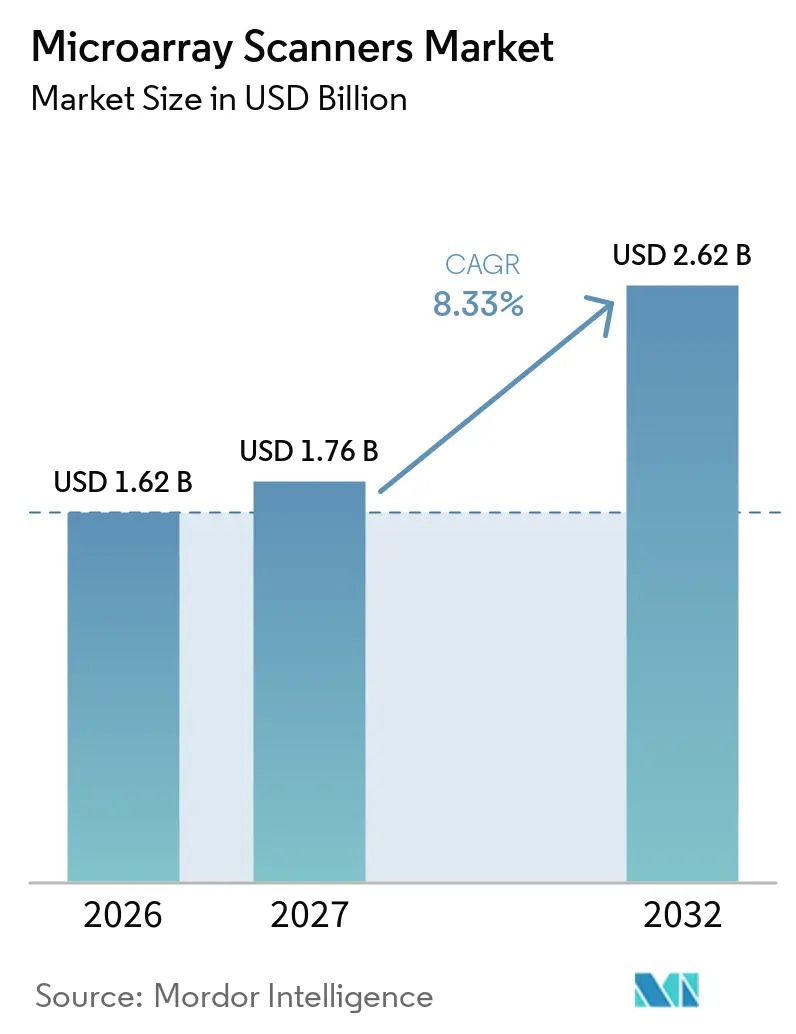
| Tamanho do Mercado (2027) | 1.76 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.62 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.33 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Scanners de Microarray por Mordor Intelligence
O tamanho do Mercado de Scanners de Microarray foi avaliado em 1,62 bilhões de USD em 2026 e estima-se que cresça de 1,76 bilhões de USD em 2027 para atingir 2,62 bilhões de USD até 2032, a um CAGR de 8,33% durante o período de previsão (2027–2032).
Os volumes clínicos permanecem resilientes porque a análise cromossômica por microarray (CMA) continua respaldada por diretrizes para testes pré-natais e pós-natais; no entanto, os fornecedores enfrentam a substituição pelo sequenciamento, que está corroendo a demanda por novas unidades. Os scanners de fluorescência ainda sustentam os fluxos de trabalho rotineiros de DNA e CGH, embora os imageadores multimodais CCD/CMOS que combinam fluorescência, quimioluminescência e detecção no infravermelho próximo estejam conquistando orçamentos em laboratórios que desejam uma única plataforma para múltiplos ensaios. Os arrays de proteínas, glicanos e peptídeos estão ampliando a base de clientes além da genética, conferindo ao mercado de scanners de microarray nova relevância na descoberta de anticorpos terapêuticos e na pesquisa de vacinas. Os ciclos de substituição dominam a estratégia de receita, à medida que gestores de hospitais e instalações centrais atualizam frotas envelhecidas em vez de adicionar capacidade incremental.
Principais Conclusões do Relatório
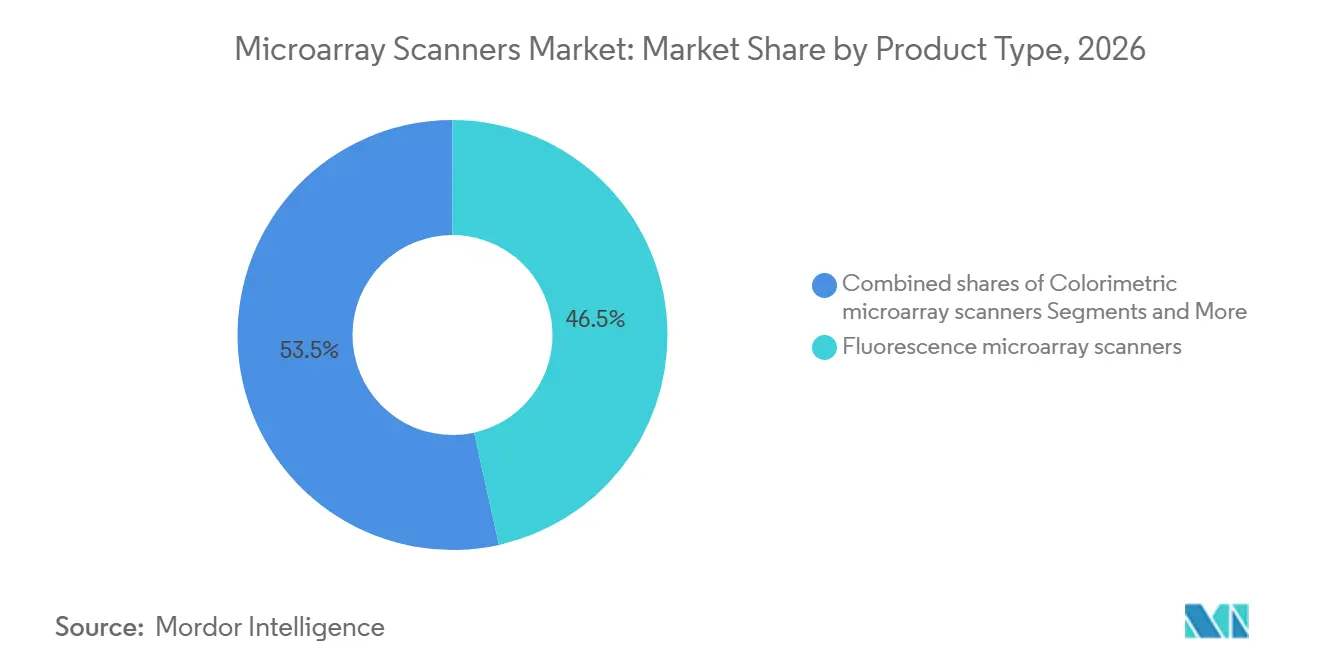
- Por tipo de produto, os scanners de fluorescência detinham 46,53% da participação do mercado de scanners de microarray em 2026, enquanto os imageadores CCD/CMOS têm previsão de avançar a um CAGR de 8,57% até 2032.
- Por tecnologia, os arrays de DNA/CGH/SNP retiveram 51,78% do tamanho do mercado de scanners de microarray em 2026, ao passo que os arrays de proteínas, anticorpos e glicanos têm projeção de crescimento a um CAGR de 8,63% até 2032.
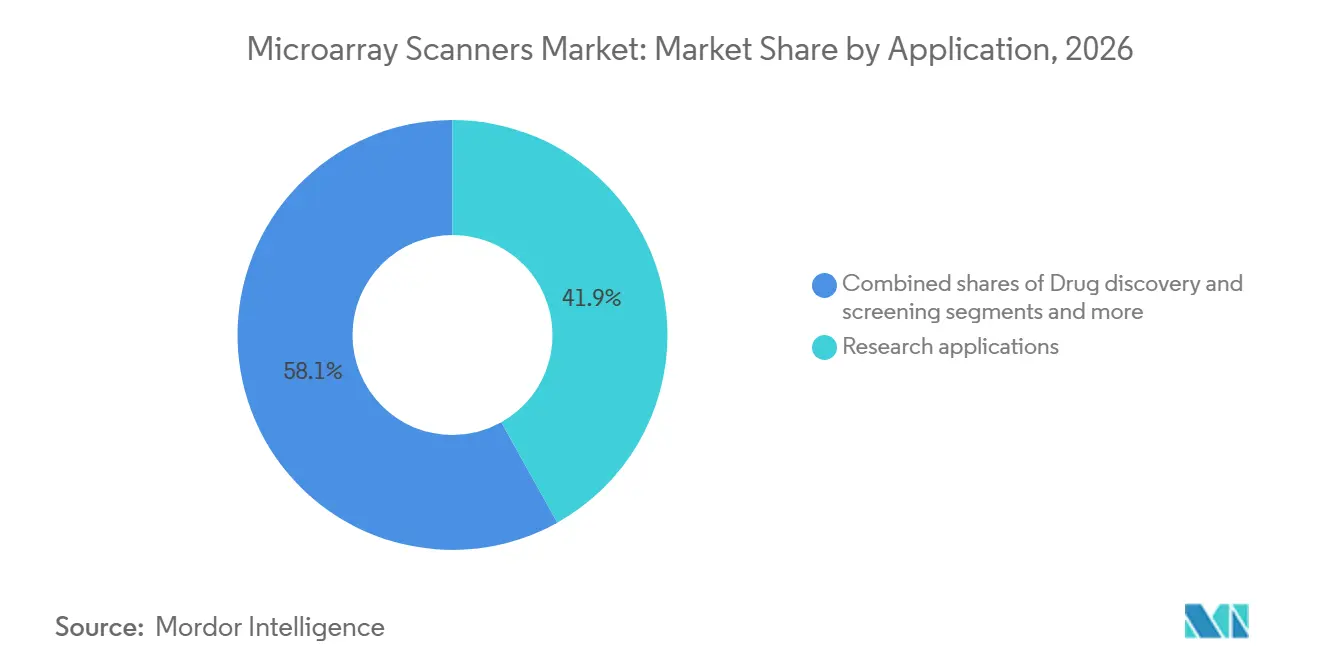
- Por aplicação, diagnósticos e citogenética clínica devem crescer a um CAGR de 8,71% entre 2027 e 2032, superando a participação de receita de 41,89% do segmento de pesquisa em 2026.
- Por usuário final, empresas farmacêuticas e de biotecnologia se expandirão a um CAGR de 8,66% entre 2027 e 2032, superando a participação de 46,89% detida por institutos acadêmicos em 2026.
- Por geografia, a América do Norte liderou com 44,16% de participação de mercado, enquanto a Europa deve crescer a um CAGR de 8,59% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| CMA pré-natal/pós-natal respaldada por diretrizes sustenta os volumes de escaneamento clínico | +1.8% | América do Norte, Europa, Oriente Médio | Médio prazo (2-4 anos) |
| Arrays de pesquisa permanecem custo-efetivos para GWAS/epigenômica em comparação ao sequenciamento | +1.5% | Global, com concentração na América do Norte e APAC | Longo prazo (≥ 4 anos) |
| Grande base instalada de arrays prolonga os ciclos de substituição de scanners | +1.2% | Global | Longo prazo (≥ 4 anos) |
| Crescimento em arrays de proteínas/glicanos/peptídeos amplia os casos de uso | +0.9% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Imageadores multimodo ampliam o acesso ao escaneamento de microarray baseado em lâminas | +0.7% | Global, adoção inicial na Europa e APAC | Curto prazo (≤ 2 anos) |
| A codificação de políticas no Oriente Médio e África fortalece a utilização de CMA | +0.6% | Oriente Médio (Emirados Árabes Unidos, Arábia Saudita, Catar) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
CMA Pré-natal/Pós-natal Respaldada por Diretrizes Sustenta os Volumes de Escaneamento Clínico
A Sociedade de Medicina Materno-Fetal reafirmou a CMA como teste pré-natal de primeira linha em janeiro de 2025, e o Colégio Americano de Obstetras e Ginecologistas ecoou essa posição em março de 2026, preservando o reembolso sob os códigos CPT dos EUA 81228, 81229 e 81349[1]. Os organismos profissionais do Canadá mantêm endossos semelhantes, garantindo um patamar estável de demanda clínica em toda a América do Norte. Essas políticas protegem as frotas de scanners existentes de obsolescência imediata, mesmo com o sequenciamento de exoma ganhando cobertura pública. Os hospitais, portanto, alocam capital para atualizar hardware legado em vez de adotar tecnologias disruptivas em citogenética. No entanto, essa margem de segurança pode diminuir se o rendimento diagnóstico do sequenciamento continuar superando o da CMA em ensaios comparativos diretos.
Arrays de Pesquisa Permanecem Custo-Efetivos para GWAS/Epigenômica em Comparação ao Sequenciamento
Grandes estudos populacionais ainda preferem a tecnologia de arrays quando os orçamentos são limitados e os tamanhos de coorte excedem 10.000 amostras. O Global Screening Array da Illumina custa USD 40 por amostra de genotipagem, em comparação com USD 80-100 para sequenciamento de baixa cobertura em escala equivalente [2]. O MethylationEPIC v2.0 perfila quase um milhão de sítios CpG por USD 200, quatro vezes mais barato do que o sequenciamento de bissulfito de genoma completo, apoiando programas de epidemiologia na China e no Japão. As vantagens de custo, aliadas a pipelines de bioinformática maduros, incentivam os financiadores a prorrogar as concessões para arrays até o final da década. No entanto, os arrays perdem a capacidade de identificar variantes raras e variantes estruturais, limitando seu papel na oncologia de precisão.
Grande Base Instalada Prolonga os Ciclos de Substituição de Scanners
Aproximadamente 8.000-10.000 scanners permanecem em serviço em todo o mundo, e muitos excedem 15 anos de uso. Com unidades recondicionadas anunciadas a USD 12.500, laboratórios com restrições fiscais frequentemente realizam atualizações apenas quando os fornecedores encerram o suporte. O relatório de 2024 da STRATEC mostrou estagnação na receita de instrumentos, mas crescimento de 14,8% em reagentes, ressaltando um modelo orientado por consumíveis [3]. As descontinuações da Tecan e da Bio-Rad elevam os riscos de manutenção, mas também impulsionam a demanda em direção a marcas que prometem serviços de longa duração, principalmente Illumina e Agilent.
Crescimento em Arrays de Proteínas/Glicanos/Peptídeos Amplia os Casos de Uso
Os arrays de proteínas oferecem mapeamento de epítopos de alto rendimento e triagem de alvos não intencionais que o sequenciamento não consegue abordar. O ProArray Ultra da ProImmune, lançado em 2025, oferece 9.000 proteínas humanas de comprimento completo e foi adotado por 15 das 20 principais empresas biofarmacêuticas. Os arrays de glicanos facilitam a pesquisa de vacinas por meio do perfil de ligação a carboidratos, enquanto os arrays de peptídeos apoiam estudos de modificações pós-traducionais. Essas modalidades abrem novos canais de receita e reduzem a dependência de ensaios centrados em DNA, ampliando a relevância do mercado de scanners de microarray.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Pressão de substituição pelo sequenciamento (ES/GS como primeira linha em pediatria) | -1.4% | Global, mais aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Alto custo de instrumentos e necessidade de pessoal especializado | -1.1% | Mercados emergentes (APAC exceto China, Oriente Médio e África, América do Sul) | Médio prazo (2-4 anos) |
| Incompatibilidades de arquivos/formatos entre plataformas | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Descontinuações de produtos legados e risco de peças/serviços | -0.6% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão de Substituição pelo Sequenciamento (ES/GS como Primeira Linha em Pediatria)
Um estudo de coorte tcheco de 2024 mostrou que o sequenciamento de exoma atingiu um rendimento diagnóstico de 48,9% em comparação com o histórico de 15-20% da CMA. O Colégio Americano de Genética Médica agora permite o sequenciamento de exoma como teste de primeira linha para atraso no desenvolvimento, corroendo a justificativa clínica exclusiva para arrays. O NovaSeq X da Illumina pode fornecer genomas completos a USD 200, intensificando a concorrência em termos de custo por resposta. Os hospitais avaliam se devem atualizar os scanners ou redirecionar recursos para plataformas de sequenciamento que atendam a menus diagnósticos mais amplos.
Alto Custo de Instrumentos e Necessidade de Pessoal Especializado
Os scanners de fluorescência de nível básico começam em USD 80.000 e chegam a USD 250.000 para carregadores automáticos, valores que superam os orçamentos de capital em regiões onde os gastos anuais per capita em saúde ficam abaixo de USD 500. Uma pesquisa realizada no Sudeste Asiático em 2025 relatou que 60% dos laboratórios citaram o preço dos equipamentos como o principal obstáculo para a CMA e 40% apontaram a limitada expertise dos técnicos. A escassez de pessoal e as atualizações dispendiosas restringem a penetração na Índia, na Indonésia e na maior parte da África, reduzindo coletivamente a velocidade do mercado de scanners de microarray em um CAGR mínimo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Convergência Multimodo Remodela a DemandaOs instrumentos de fluorescência dominaram 46,53% da participação de mercado de scanners de microarray em 2026, mas os imageadores biomoleculares CCD/CMOS são esperados para registrar um CAGR de 8,57% até 2032, impulsionados pela detecção trimodal que integra canais de quimiluminescência e infravermelho próximo. Fornecedores como Innopsys e Azure Biosystems comercializam conjuntamente sensores resfriados com faixa dinâmica de 16 bits, oferecendo resolução de 1 mícron que aprimora a captura de proteínas de baixa abundância. Unidades de fluorescência recondicionadas são vendidas por menos de 15.000 USD, prolongando os ciclos de vida em laboratórios com restrições de custo, mas reduzindo os pedidos de novas unidades.
Os orçamentos de capital agora favorecem plataformas que agregam imageamento de Western blot, ácidos nucleicos e anticorpos para reduzir o espaço de bancada e os custos de manutenção. Laboratórios que fazem upgrade do Tecan PowerScanner ou do Bio-Rad VersaDoc frequentemente optam por substitutos multimodo para garantir a longevidade dos fluxos de trabalho. O InnoScan 1100 AL da Innopsys e o Sapphire da Azure Biosystems apresentam crescimento de 30% nos pedidos ano a ano na Europa, onde a conformidade com o IVDR incentiva a consolidação de ativos de imageamento. Os sistemas exclusivamente de fluorescência mantêm relevância em laboratórios clínicos de CMA porque a validação regulatória existe apenas para corantes legados, mas as instalações emergentes ignoram as opções de modo único em favor de imageadores convergidos. A mudança no mix de produtos é fundamental para a trajetória do mercado de scanners de microarray até 2032.



Por Tecnologia Suportada:
Arrays de Proteínas Ganham Tração FarmacêuticaOs arrays de DNA/CGH/SNP ainda geraram 51,78% da receita de 2026, mas os arrays de proteínas, anticorpos e glicanos ascenderão a um CAGR de 8,63% até 2032. As empresas farmacêuticas dependem de arrays de proteínas com 9.000 características para investigar a especificidade de anticorpos em escala, uma atividade que não pode ser substituída pelo sequenciamento. Os arrays de metilação permanecem consolidados na epidemiologia porque interrogam 935.000 loci CpG por 200 USD por amostra, superando o sequenciamento por bissulfito em custo e tempo de resposta. Os arrays de microRNA e transcriptômica perdem participação para o RNA-seq, mas persistem em triagens de descoberta com mais de 1.000 amostras que priorizam o custo em detrimento da resolução de novos isoformas.
Os arrays de proteínas diversificam as cargas dos scanners, sustentando a demanda fora da citogenética clássica. Os chips de glicanos ajudam virologistas a decifrar as preferências dos receptores virais; as bibliotecas de peptídeos mapeiam a seletividade de inibidores de quinase mais rapidamente do que a LC-MS. Todos esses ensaios dependem de lâminas de vidro e excitação a laser de alta sensibilidade, reafirmando a importância do hardware. O volume de arrays de DNA pode se estabilizar, mas o rendimento agregado em alvos não nucleicos mantém a utilização elevada, atenuando os ventos contrários do sequenciamento que, de outra forma, ameaçariam o mercado de scanners de microarray.
Por Aplicação:
O Diagnóstico Supera o Crescimento da PesquisaA pesquisa deteve 41,89% do consumo de 2026, mas a citogenética diagnóstica está prevista para crescer a um CAGR de 8,71%. A CMA pré-natal e pós-natal respaldada por sociedades garante reembolso estável na América do Norte e na Europa, levando hospitais a substituir scanners envelhecidos que não atendem às métricas de tempo de atividade da ISO 15189. A pesquisa permanece vital para GWAS e mapeamento do epigenoma, mas enfrenta aumentos orçamentários mais lentos à medida que os preços do sequenciamento caem. As equipes de descoberta de medicamentos adotam arrays de proteínas para análises de alvos não intencionais, criando um nicho farmacêutico duradouro. A agrigenômica continua a favorecer os arrays de SNP a 20 USD por amostra para seleção de híbridos em milho e gado.
O volume clínico impulsiona gastos previsíveis com reagentes e contratos de serviço, que produzem margens brutas mais elevadas do que projetos acadêmicos. Os hospitais buscam carregadores automáticos para reduzir o manuseio manual de lâminas, aumentando a receita de acessórios. Ao mesmo tempo, institutos de pesquisa esticam os recursos de bolsas recondicionando scanners de mercados secundários, sustentando o fluxo de consumíveis, mas amortecendo o crescimento de hardware. O resultado é um quadro de demanda misto, no qual os diagnósticos fornecem a linha de receita mais rápida, enquanto a pesquisa proporciona economias de escala para a fabricação de consumíveis.

Por Usuário Final:
Os Gastos Farmacêuticos se AceleramOs institutos acadêmicos e de pesquisa controlaram 46,89% da receita de 2026, mas as empresas farmacêuticas e de biotecnologia registrarão um CAGR de 8,66% até 2032, refletindo pipelines de biológicos intensificados que exigem triagem de epítopos de alto rendimento. As CROs fornecem capacidade adicional a 50–80 USD por amostra, permitindo que pequenas biotecnológicas terceirizem a genotipagem sem despesas de capital. Os hospitais ampliam o volume de CMA em resposta às diretrizes pré-natais atualizadas e alocam orçamento para scanners de substituição que atendam aos padrões de segurança cibernética e automação de controle de qualidade.
A adoção de arrays de proteínas pela indústria farmacêutica sustenta imageadores multimodais com preços premium, ampliando o preço médio de venda e aumentando a receita de manutenção. Os usuários acadêmicos dependem de ciclos de bolsas; seu ritmo de compras é irregular, mas significativo quando projetos nacionais de biobanco são iniciados. As CROs optam por modelos de arrendamento escaláveis, suavizando a receita dos fornecedores. Consequentemente, as equipes de vendas dos fornecedores direcionam o foco para contas-chave farmacêuticas, onde pedidos de upgrade em meio de ciclo de vida prometem recorrência de consumíveis, consolidando o mercado de scanners de microarray ao longo do horizonte de previsão.
Análise Geográfica
Mercado de Scanners para Microarray nas Américas, EMEA e APAC
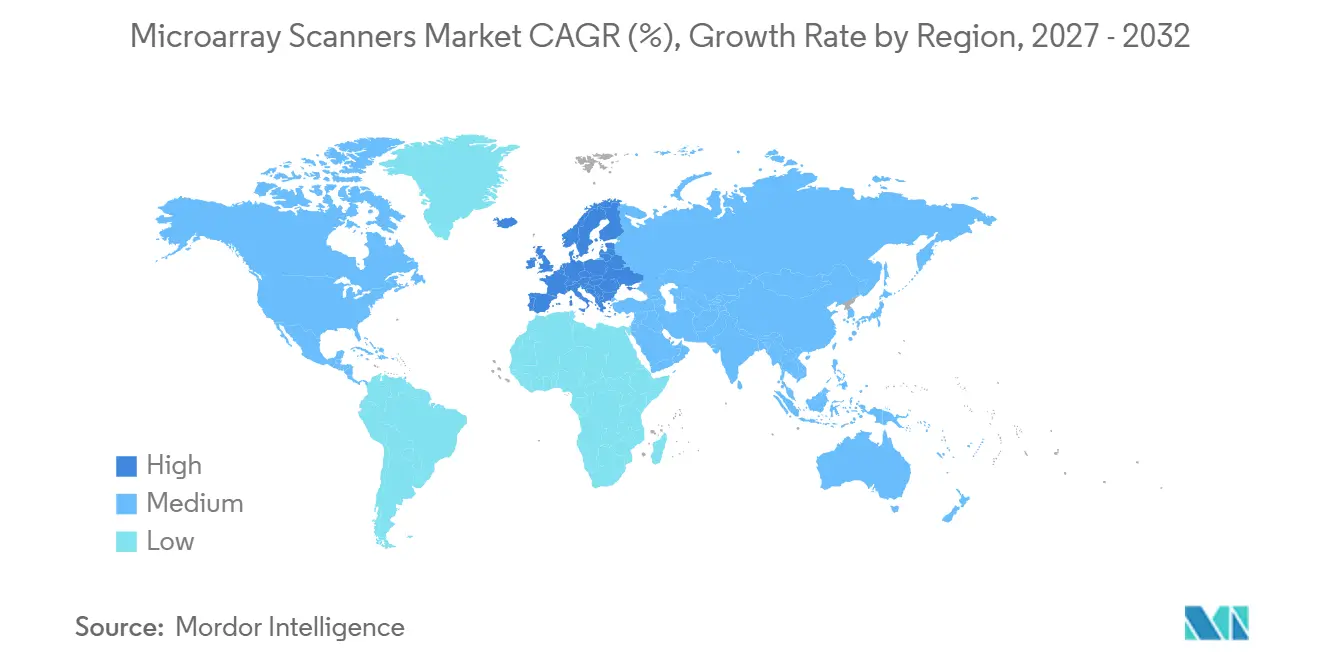
A América do Norte contribuiu com 44,16% da receita de 2026, mas a Europa liderará o crescimento a um CAGR de 8,59% graças à aplicação do Regulamento de Diagnóstico In Vitro (IVDR), que obriga os laboratórios a atualizar para scanners em conformidade. O mercado de scanners de microarray na Europa tem previsão de crescer a um CAGR de 8,59% até 2032. A Ásia-Pacífico se beneficia dos gastos com genômica do 14º Plano Quinquenal da China e das coortes AMED do Japão, mas a penetração está aquém na Índia e no Sudeste Asiático, onde o custo dos scanners permanece proibitivo. O Oriente Médio cresce à medida que a Arábia Saudita e os Emirados Árabes Unidos formalizam o reembolso, embora os volumes absolutos permaneçam modestos. A África e a América do Sul adicionarão menos de 100 novas unidades até 2031 devido a deficiências de infraestrutura.
Mercado de Scanners para Microarray na América do Norte e APAC
O Regulamento de Diagnóstico In Vitro eleva o padrão de validação de software e vigilância pós-comercialização, direcionando os compradores para fornecedores com amplos recursos regulatórios. Os hospitais dos EUA mantêm o volume de processamento de CMA sob pagamento estável de CPT, mas monitoram as diretrizes de sequenciamento em busca de possíveis mudanças. A China enfatiza a fabricação doméstica por meio da CapitalBio, isolando sua base instalada das oscilações cambiais em moeda estrangeira. Os fundos AMED do Japão mantêm os arrays de SNP como elemento central das estratégias nacionais de biobanco, enquanto a Iniciativa de Medicina de Precisão de Singapura acrescenta pedidos incrementais de scanners para atender a projetos de ancestralidade do Sudeste Asiático. A heterogeneidade regional, portanto, molda o mix de receita, mas favorece uniformemente os fornecedores que combinam conformidade, profundidade de serviço e tecnologia de imagem multimodal.
Cenário Competitivo
Concentração do Mercado
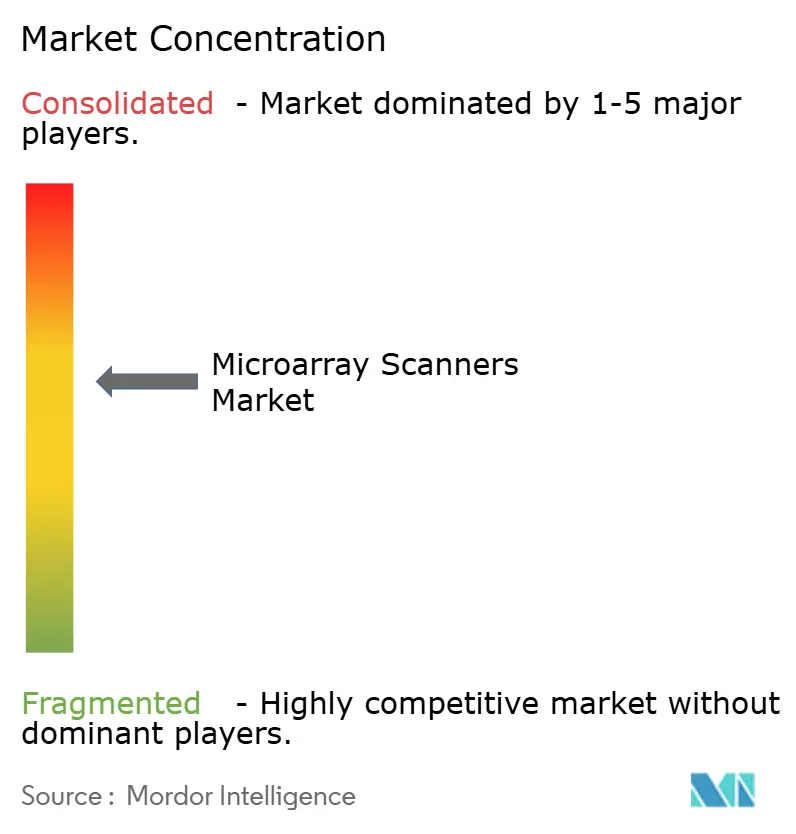
Illumina, Agilent Technologies e Thermo Fisher Scientific detêm coletivamente a maioria da receita global de scanners, mas cada uma aloca mínimo de P&D para hardware de próxima geração, pois as margens do sequenciamento eclipsam as dos arrays. A receita de microarray da Illumina caiu notavelmente ano a ano no terceiro trimestre de 2024, apesar das vendas de USD 1,1 bilhão da empresa. O SureScan da Agilent permanece popular na citogenética clínica, mas a empresa não lançou um novo scanner desde 2018. A Thermo Fisher investe principalmente em consumíveis, deixando o Affymetrix GeneTitan como sua única plataforma ativa.
Os concorrentes especializados se diferenciam pela capacidade multimodo e precificação regional. A Innopsys promove imageamento de laser duplo de 1 mícron para instalações centrais europeias, registrando crescimento significativo nos pedidos em 2025. A Azure Biosystems vende um scanner de quimioluminescência mais infravermelho próximo por USD 120.000 que integra o imageamento de Western blot e de arrays em uma única unidade, simplificando os fluxos de trabalho laboratoriais. A CapitalBio Technology domina o mercado local da China com precificação em renminbi e serviço no mesmo dia. A STRATEC lucra com o bloqueio de reagentes OEM, registrando crescimento significativo em consumíveis em 2024. As saídas legadas da Tecan e da Bio-Rad fragmentam o fornecimento de peças, levando os clientes a migrar para sistemas com suporte. A consolidação moderada persiste, mas existe espaço em branco em scanners colorimétricos de baixo custo para genotipagem no ponto de atendimento e em imageadores multimodo de médio porte para P&D biofarmacêutica emergente.
Líderes do Setor de Scanners de Microarray
-
Illumina Inc
-
Agilent Technologies
-
Thermo Fisher Scientific
-
Revvity, Inc
-
Bio‑Rad Laboratories
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Scanners de Microarray Empresas cobertas neste relatório
- Agilent Technologies
- Applied Precision
- Arrayit
- Azure Biosystems (Sapphire)
- Bio‑Rad Laboratories
- CapitalBio Technology
- Cytiva
- Grace Bio‑Labs
- Hamamatsu Photonics
- Illumina
- Innopsys
- LI‑COR Biosciences
- Molecular Devices
- Oxford Gene Technology
- RayBiotech
- Revvity, Inc
- SCIENION
- Sensovation
- Tecan Group
- Thermo Fisher Scientific
Desenvolvimentos industriais recentes em Mercado de Scanners de Microarray
- Março de 2026: A Agilent celebrou um acordo definitivo para adquirir a Biocare Medical, um participante em soluções de imunoistoquímica e FISH. Essa iniciativa integra soluções de patologia clínica diretamente ao grupo de diagnóstico da Agilent.
- Outubro de 2025: A Thermo Fisher Scientific apresentou o Applied Biosystems SwiftArrayStudio, um sistema de microarray completo que reúne quatro etapas de genotipagem em um único instrumento.
- Fevereiro de 2025: A PathogenDx lançou o Panorama Human Cancer Version 1 Protein Functional Microarray, projetado para triagem de biomarcadores de câncer de alta sensibilidade.
Escopo do Relatório Global do Mercado de Scanners de Microarray
De acordo com o escopo do relatório, os scanners de microarray são instrumentos laboratoriais especializados projetados para detectar e quantificar sinais fluorescentes de amostras biológicas ligadas a um "chip" ou microarray. Esses scanners normalmente empregam lasers de alto desempenho — comumente um laser verde de 532 nm e um laser vermelho de 633–640 nm — para excitar corantes fluorescentes, como Cianina-3 (Cy3) e Cianina-5 (Cy5), que foram marcados nas moléculas da amostra.
O mercado de scanners de microarray é segmentado por tipo de produto, tecnologia suportada, aplicações, usuários finais e geografia. Por tipo de produto, o mercado é segmentado em scanners de microarray de fluorescência, imageadores biomoleculares CCD/CMOS utilizados para microarrays, scanners de microarray colorimétricos e carregadores automáticos e acessórios de fluxo de trabalho. Por tecnologia suportada, o mercado é segmentado em microarrays de DNA/CGH/SNP, microarrays de metilação, microarrays de proteínas/anticorpos/glicanos e arrays de miRNA/transcriptômica. Por aplicação, o mercado é segmentado em aplicações de pesquisa, diagnóstico de doenças/citogenética clínica, descoberta e triagem de medicamentos e agrigenômica/arrays não humanos. Por usuário final, o mercado é segmentado em institutos acadêmicos e de pesquisa, empresas farmacêuticas e de biotecnologia, hospitais e laboratórios de diagnóstico e laboratórios de pesquisa/serviços contratados.
Geograficamente, o mercado é segmentado na América do Norte, Europa, região Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho do mercado e a previsão são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Scanners de microarray de fluorescência |
| Imageadores biomoleculares CCD/CMOS utilizados para microarrays |
| Scanners de microarray colorimétricos |
| Carregadores automáticos e acessórios de fluxo de trabalho |
| Microarrays de DNA/CGH/SNP |
| Microarrays de metilação |
| Microarrays de proteínas/anticorpos/glicanos |
| Arrays de miRNA/transcriptômica |
| Aplicações de pesquisa |
| Diagnóstico de doenças/citogenética clínica (CMA, oncologia) |
| Descoberta e triagem de medicamentos |
| Agrigenômica/arrays não humanos |
| Institutos acadêmicos e de pesquisa |
| Empresas farmacêuticas e de biotecnologia |
| Hospitais e laboratórios de diagnóstico |
| Laboratórios de pesquisa/serviços contratados |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Scanners de microarray de fluorescência | |
| Imageadores biomoleculares CCD/CMOS utilizados para microarrays | ||
| Scanners de microarray colorimétricos | ||
| Carregadores automáticos e acessórios de fluxo de trabalho | ||
| Por Tecnologia Suportada | Microarrays de DNA/CGH/SNP | |
| Microarrays de metilação | ||
| Microarrays de proteínas/anticorpos/glicanos | ||
| Arrays de miRNA/transcriptômica | ||
| Por Aplicação | Aplicações de pesquisa | |
| Diagnóstico de doenças/citogenética clínica (CMA, oncologia) | ||
| Descoberta e triagem de medicamentos | ||
| Agrigenômica/arrays não humanos | ||
| Por Usuário Final | Institutos acadêmicos e de pesquisa | |
| Empresas farmacêuticas e de biotecnologia | ||
| Hospitais e laboratórios de diagnóstico | ||
| Laboratórios de pesquisa/serviços contratados | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Com que rapidez o mercado de scanners de microarray crescerá até 2032?
A receita está prevista para aumentar de 1,76 bilhões de USD em 2027 para 2,62 bilhões de USD até 2032, a um CAGR de 8,33%
Qual categoria de produto está se expandindo mais rapidamente?
Os imageadores multimodo CCD/CMOS têm projeção de registrar um CAGR de 8,57% à medida que os laboratórios consolidam o imageamento de proteínas e ácidos nucleicos.
Por que a Europa é a região de crescimento mais rápido?
A aplicação do IVDR em 2026 obriga os laboratórios a substituir scanners não conformes, impulsionando as vendas europeias a um CAGR de 8,59%.
O que mantém os arrays competitivos em relação ao sequenciamento?
Para coortes maiores do que 10.000, os arrays custam menos da metade do sequenciamento de baixa cobertura, cobrindo os principais alvos de SNP ou CpG.
Qual segmento de usuário final contribuirá com a maior receita nova?
As empresas farmacêuticas e de biotecnologia crescerão a um CAGR de 8,66%, impulsionadas pela adoção de arrays de proteínas para descoberta de anticorpos.