
Marktgröße und Marktanteil der Krebsdiagnostik der nächsten Generation
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
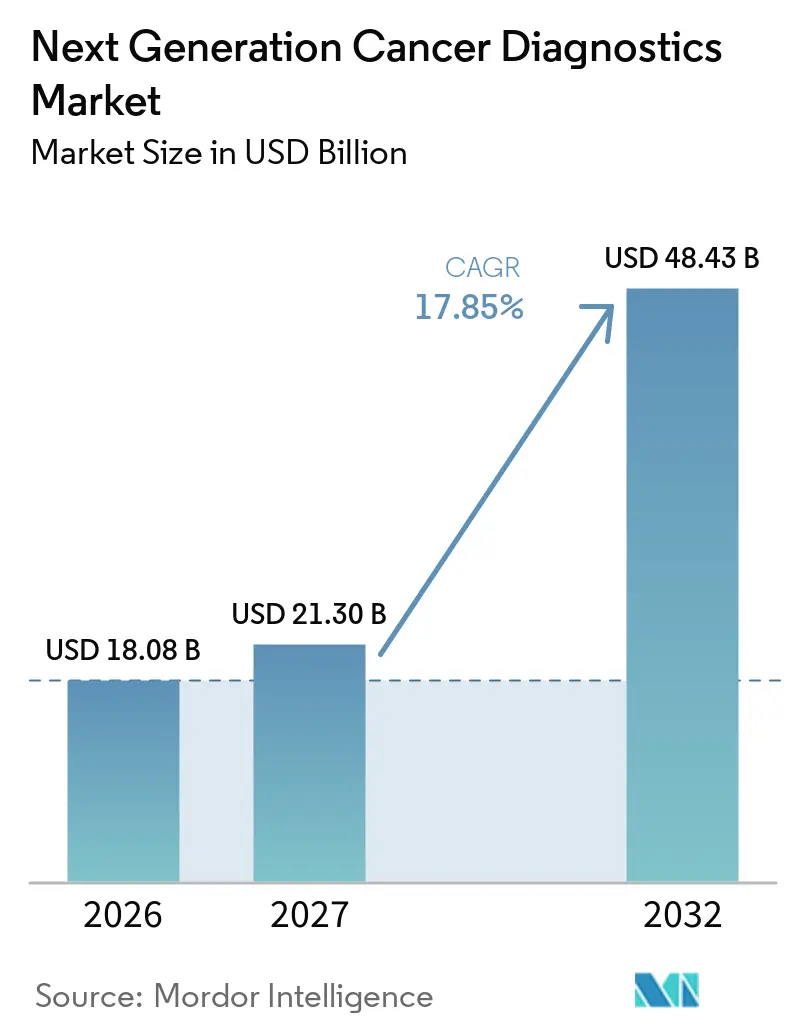
| Marktgröße (2027) | 21.30 Milliarden US-Dollar |
| Marktgröße (2032) | 48.43 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.85 % |
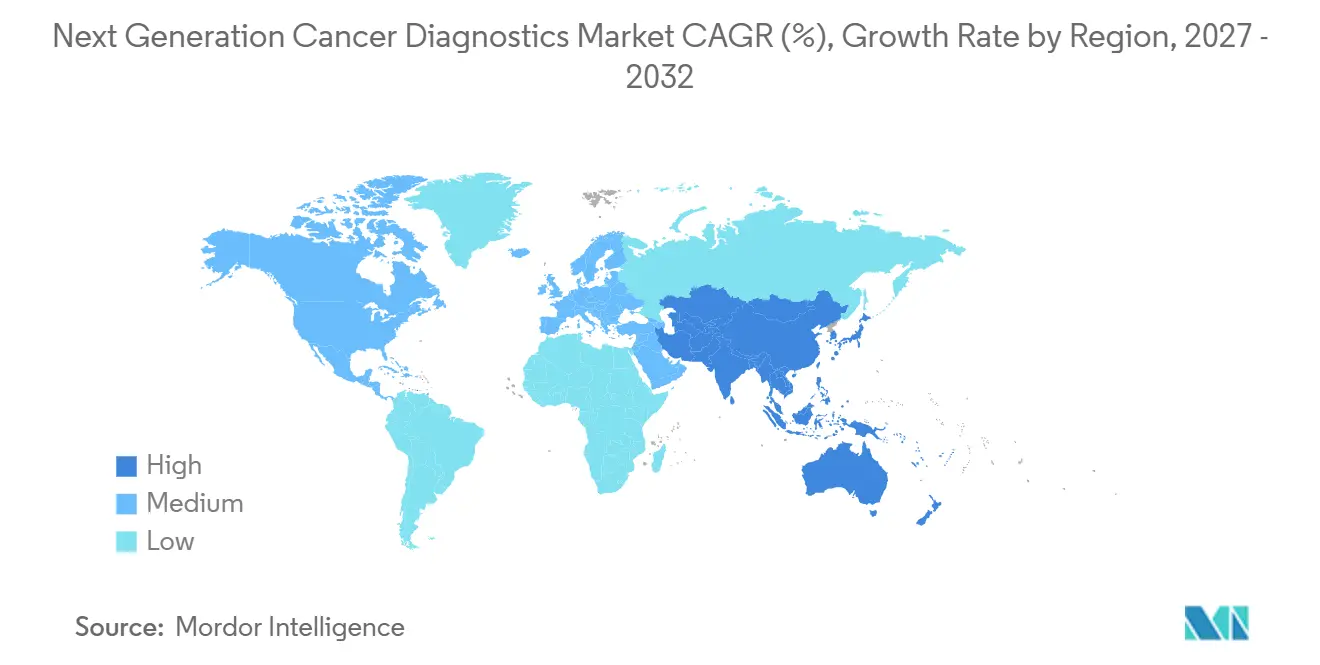
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
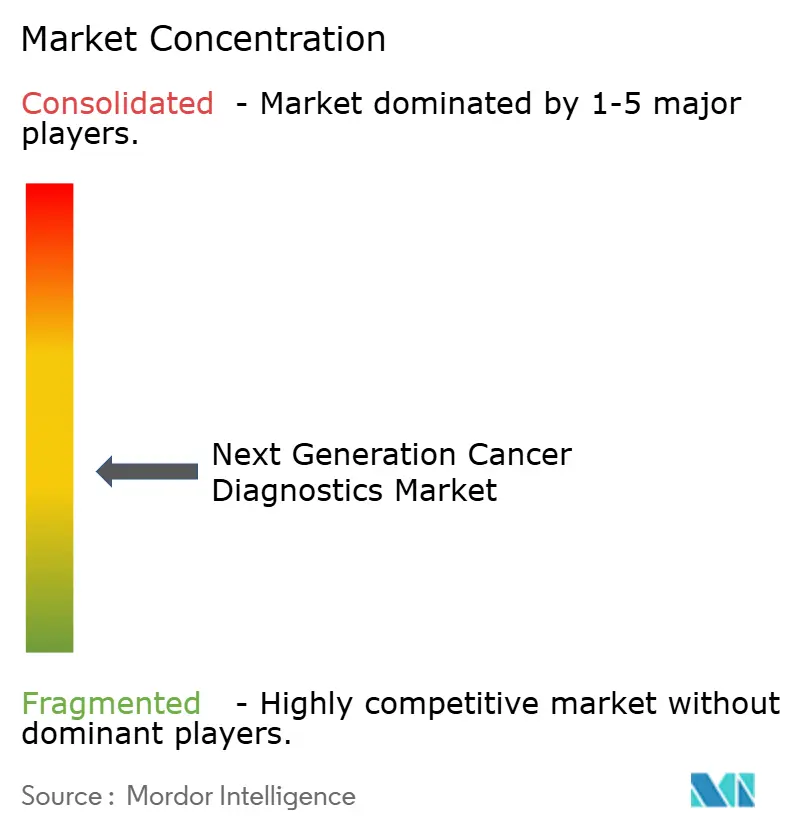
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Krebsdiagnostik der nächsten Generation von Mordor Intelligence
Der Markt für Krebsdiagnostik der nächsten Generation wird voraussichtlich von 18,08 Milliarden USD im Jahr 2026 auf 21,30 Milliarden USD im Jahr 2027 ansteigen und soll bis 2032 einen Wert von 48,43 Milliarden USD erreichen, was einer CAGR von 17,85 % entspricht. Stark sinkende Preise für Sequenzierungsplattformen der nächsten Generation (NGS), verbesserte analytische Genauigkeit und eine wachsende regulatorische Unterstützung tragen gemeinsam dazu bei, die Einführung routinemäßiger genomischer Tests in der Onkologie zu beschleunigen. Extrem niedrige Reagenzienkosten machen die Gesamgenomanalyse für Krankenhäuser der Grundversorgung wirtschaftlich rentabel, während Algorithmen der künstlichen Intelligenz (KI) zirkulierende Tumor-DNA (ctDNA) mehrere Jahre vor dem Auftreten klinischer Symptome erkennen und so frühere und kosteneffektivere Interventionen ermöglichen. Schnelle Testentwicklungszyklen, die gemeinsame Entwicklung von Begleitdiagnostika mit pharmazeutischen Pipelines sowie die wachsende Präferenz für minimal-invasive Flüssigbiopsien gestalten klinische Arbeitsabläufe neu. Gleichzeitig treiben gestiegene Anforderungen an die Datensouveränität die lokale KI-Bereitstellung voran und eröffnen regionalen Anbietern strategische Möglichkeiten zur Differenzierung durch Compliance-Funktionen.
Wichtigste Erkenntnisse des Berichts
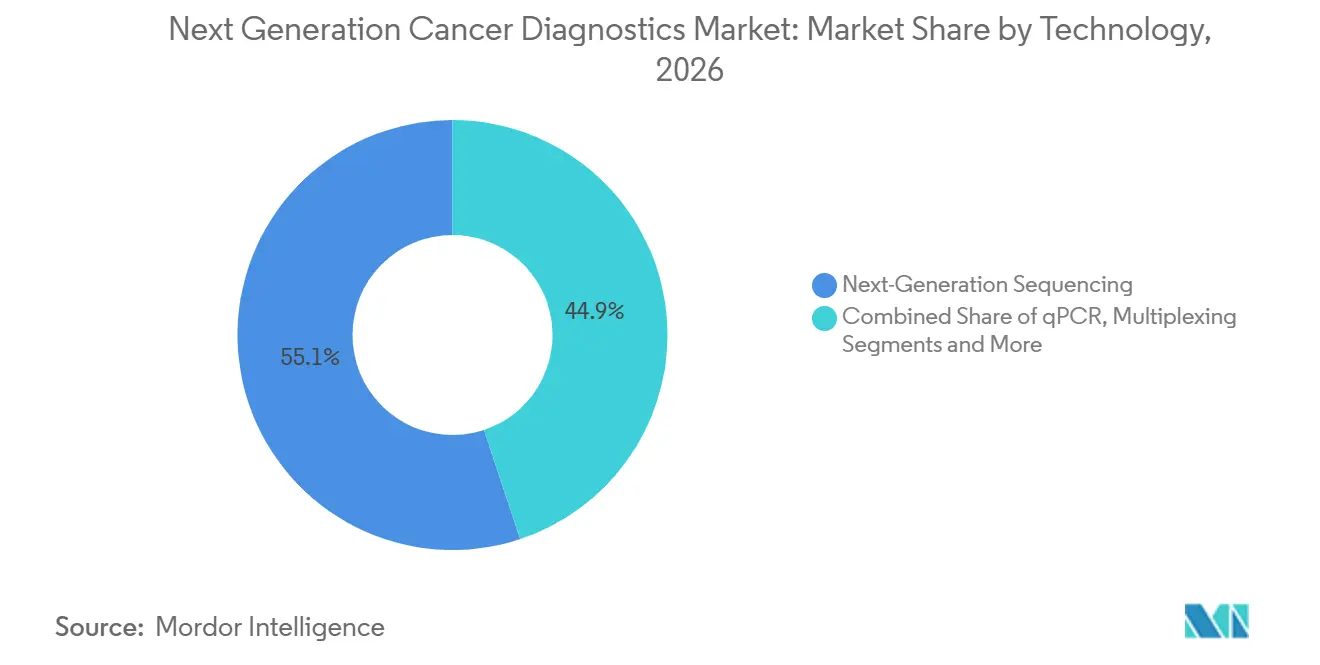
- Nach Technologie entfiel im Jahr 2026 ein Marktanteil von 55,1 % auf die Sequenzierung der nächsten Generation (NGS) im Markt für Krebsdiagnostik der nächsten Generation; die Flüssigbiopsie soll bis 2032 mit einer CAGR von 18,2 % wachsen.
- Nach Krebsart führte die Lungenkrebs-Diagnostik im Jahr 2026 mit einem Umsatzanteil von 28,3 %, während die Prostatakrebs-Diagnostik bis 2032 voraussichtlich mit einer CAGR von 19,1 % wachsen wird.
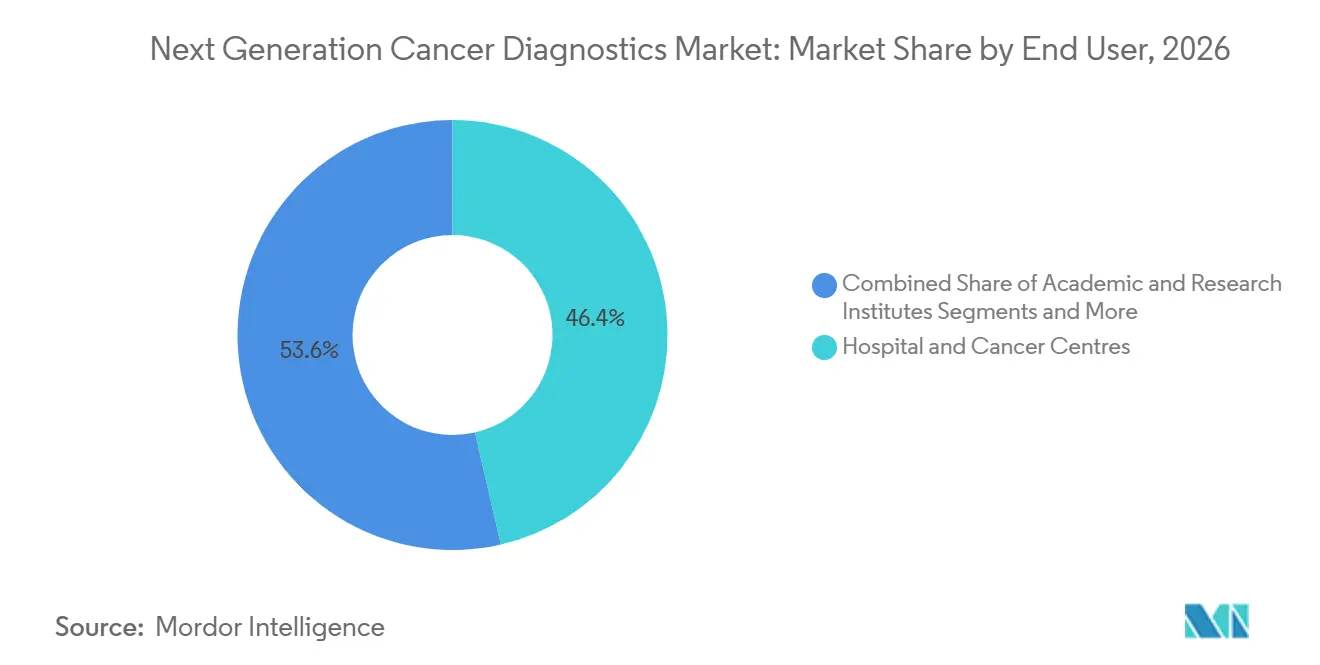
- Nach Endnutzer hielten Krankenhäuser und Krebszentren im Jahr 2026 einen Anteil von 46,4 % an der Marktgröße für Krebsdiagnostik der nächsten Generation; Auftragsforschungsorganisationen verzeichnen im gleichen Zeitraum eine CAGR von 20,3 %.
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 41,7 % auf Nordamerika im Markt für Krebsdiagnostik der nächsten Generation, während der asiatisch-pazifische Raum bis 2032 eine CAGR von 22,8 % verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Kostenrückgang und Genauigkeitsgewinne bei NGS-Plattformen | +2.10% | Global, mit stärkster Auswirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Einführung der Flüssigbiopsie zur Therapieauswahl | +1.80% | Global, angeführt von Nordamerika, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Zulassungen von Begleitdiagnostika für zielgerichtete Onkologiemedikamente | +1.50% | Regulatorische Führungsrolle von Nordamerika und EU, Asien-Pazifik folgt | Mittelfristig (2–4 Jahre) |
| Steigende globale Krebsinzidenz und Screening-Vorgaben | +1.20% | Global, mit höchster Auswirkung in alternden Bevölkerungen (Japan, Europa, Nordamerika) | Langfristig (≥ 4 Jahre) |
| KI-gestützte multimodale Analytik zur Erschließung der Früherkennung | +0.90% | Nordamerika und EU führend, China schreitet rasch voran | Kurzfristig (≤ 2 Jahre) |
| Heimprobenahme-Mikroprobenahmekits zur Ermöglichung dezentralisierter Tests | +0.70% | Asien-Pazifik als Kern, Ausweitung auf Naher Osten und Afrika, Erschließung ländlicher Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Kostenrückgang und Genauigkeitsgewinne bei NGS-Plattformen
Die Kosten für die Gesamgenomsequenzierung sanken im Jahr 2024 um 60 %, wodurch die routinemäßige Tumorprofilierung unter 1.000 USD pro Patient möglich wurde.[1] Element AVITI-Systeme senkten die Preise um weitere 20 % und erreichten damit das Niveau von Illuminas Hochdurchsatzgeräten, während die Laufzeit auf unter 24 Stunden verkürzt wurde. Diese Wirtschaftlichkeit ermöglicht es Gemeinschaftskrankenhäusern, genomische Tests in standardmäßige onkologische Arbeitsabläufe zu integrieren, Probenversendungen zu reduzieren und therapeutische Durchlaufzeiten zu verkürzen. Gleichzeitig senkt eine verbesserte Basenaufrufgenauigkeit die Falsch-negativ-Raten und stärkt das Vertrauen der Onkologen in Entscheidungen der Präzisionsmedizin. Große integrierte Versorgungsnetzwerke skalieren daher interne genomische Labore und treiben den Markt für Krebsdiagnostik der nächsten Generation zu einer breiteren regionalen Durchdringung.
Beschleunigte Einführung der Flüssigbiopsie zur Therapieauswahl
Die Flüssigbiopsie entwickelt sich von der Früherkennung zur erstlinigen therapeutischen Steuerung, wobei ctDNA-Assays das Therapieansprechen innerhalb von vier Wochen nach Beginn des Behandlungsregimes vorhersagen, verglichen mit 8–12 Wochen bei der Bildgebung.[2] Der ARTEMIS-DELFI-Ansatz zeigt eine robuste Sensitivität für Bauchspeicheldrüsenkrebs und ermöglicht schnelle Regimenwechsel, die das progressionsfreie Überleben verbessern. Mehrere FDA-Durchbruchgerätebezeichnungen im Jahr 2024 haben KI-basierte Urin- und Blutassays mit Fläche-unter-der-Kurve-Werten über 0,90 validiert. Onkologen berichten nun von einer 73-prozentigen Zuversicht bei ctDNA-gesteuerten Therapieanpassungen, was die Flüssigbiopsie in Protokolle der Gemeinschaftspraxis treibt und ihren Anteil am Markt für Krebsdiagnostik der nächsten Generation vergrößert.
Zunehmende Zulassungen von Begleitdiagnostika für zielgerichtete Onkologiemedikamente
Die FDA ließ im Jahr 2024 15 neue Begleitdiagnostika zu und unterstrich damit den Fokus der Behörde auf die Kopplung von Therapeutika mit genomischen Assays, die Patientensubgruppen mit hohem Ansprechen identifizieren.[3] Plattformen wie FoundationOne CDx erweiterten die Indikationen für solide Tumoren, während Guardant360 CDx neue Therapiepartnerschaften hinzufügte und damit den Trend zu assay-agnostischen Mehrtumor-Lösungen verdeutlichte. Die Angleichung der Europäischen Arzneimittel-Agentur im Rahmen der Verordnung über In-vitro-Diagnostika hat die europäischen Zulassungsfristen um bis zu neun Monate verkürzt und ermöglicht gleichzeitige Markteinführungen in den USA und der EU. Pharmazeutische Sponsoren integrieren die Diagnostikentwicklung zunehmend in Phase-I-Studiendesigns und schaffen damit einen wachsenden Wettbewerbsvorteil für integrierte Unternehmen im Markt für Krebsdiagnostik der nächsten Generation.
Steigende globale Krebsinzidenz und Screening-Vorgaben
Die jährlichen Neudiagnosen von Krebs werden bis 2040 voraussichtlich 28,4 Millionen erreichen, wobei der stärkste Anstieg in den rasch alternden Bevölkerungen Südostasiens zu verzeichnen ist. Regierungen reagieren mit umfassenderen Screening-Vorgaben und erproben Bluttests zur Früherkennung mehrerer Krebsarten gleichzeitig im Rahmen nationaler Programme. Die Stadienmigration bietet überzeugende wirtschaftliche Argumente: Die Behandlung im Stadium I kostet durchschnittlich 50.000 USD gegenüber 300.000 USD im Stadium IV. Der indische Bharat Cancer Genome Atlas zeigt, wie die Genomik auf Bevölkerungsebene regionsspezifische Mutationsmuster identifiziert, Screening-Prioritäten anpasst und die gerechte Ausweitung des Marktes für Krebsdiagnostik der nächsten Generation unterstützt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unsicherheit bei der Erstattung und hohe Testkosten | -1.40% | Global, am stärksten in Schwellenmärkten und bei US-amerikanischen Privatversicherungen | Kurzfristig (≤ 2 Jahre) |
| Komplexe, fragmentierte regulatorische Wege in verschiedenen Regionen | -0.80% | Global, mit höchster Auswirkung auf Unternehmen, die multiregionale Zulassungen anstreben | Mittelfristig (2–4 Jahre) |
| Datenschutz- und genomische Souveränitätsbedenken | -0.60% | EU und China führen bei Einschränkungen, Nordamerika mit moderater Auswirkung | Langfristig (≥ 4 Jahre) |
| Mangel an Bioinformatik- und Varianteninterpretationstalenten | -0.40% | Global, am akutesten in Schwellenmärkten und spezialisierten Anwendungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unsicherheit bei der Erstattung und hohe Testkosten
Viele Flüssigbiopsie-Assays bleiben trotz FDA-Zulassung außerhalb der Erstattungsformulare der Kostenträger, sodass Patienten Tests im Wert von 3.000–6.000 USD selbst finanzieren müssen. Lokale Deckungsbestimmungen von Medicare verlangen regelmäßig zusätzliche Nachweise zum klinischen Nutzen über die regulatorische Zulassung hinaus, was eine breite Erstattung verzögert. Die Variabilität unter den US-amerikanischen Privatversicherern schränkt die Nutzung weiter ein, während Einzahler-Systeme in Europa eine schlankere Bewertung vornehmen. Da sich wertbasierte Onkologieverträge weiterentwickeln, könnten Einsparungen bei der Früherkennung von 40–60 % eine Erstattungsreform anstoßen, aber die zwischenzeitliche Reibung dämpft das unmittelbare Wachstum des Marktes für Krebsdiagnostik der nächsten Generation.
Komplexe, fragmentierte regulatorische Wege in verschiedenen Regionen
Trotz der Finalisierung der FDA-Regelung für im Labor entwickelte Tests bestehen weltweit unterschiedliche Anforderungen fort. Die japanische Arzneimittel- und Medizinproduktebehörde verlangt häufig eine lokale klinische Validierung selbst für in den USA zugelassene Assays, was Markteinführungen um 12–18 Monate verlängert. Harmonisierungsbemühungen der ASEAN sind im Gange, doch inkonsistente Zeitpläne in den Mitgliedstaaten verlängern die Dossiervorbereitungen. Die Compliance-Komplexität belastet kleine Innovatoren überproportional, schränkt die Wettbewerbsintensität ein und verlangsamt das Tempo des Marktes für Krebsdiagnostik der nächsten Generation bei multinationalen Markteinführungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
NGS-Plattformen treiben die klinische Einführung voranNGS erzielte im Jahr 2026 einen Marktanteil von 55,1 % im Markt für Krebsdiagnostik der nächsten Generation, was seine Rolle als maßgebliche Plattform für die umfassende Tumorprofilierung widerspiegelt. Sinkende durchschnittliche Betriebskosten und Sequenzierungsdurchläufe am selben Tag haben die Einstiegshürden für mittelgroße Krankenhäuser gesenkt und eine breitere Marktdurchdringung ermöglicht. Die Führungsposition des Segments wird durch eine hohe Parallelisierung gestärkt, die Begleitdiagnostik- und Minimal-Residual-Disease (MRD)-Panels in einem einzigen Arbeitsablauf unterstützt.
Die Flüssigbiopsie weist mit einer CAGR von 18,2 % bis 2032 die schnellste Wachstumsdynamik auf, begünstigt durch nicht-invasive Probenentnahme und Möglichkeiten zur longitudinalen Überwachung. ctDNA-Panels, Exosomen-Assays und KI-gestützte Fragmentierungsanalysen liefern verwertbare Erkenntnisse, selbst wenn keine Gewebeproben verfügbar sind. Gleichzeitig behalten qPCR und Multiplex-Immunoassays in der Grundversorgung für Einzelbiomarker-Tests aufgrund niedriger Instrumentierungskosten ihre Relevanz. Protein-Arrays und DNA-Microarrays verlieren weiter an Bedeutung, da die Marktgröße für Krebsdiagnostik der nächsten Generation in Richtung reichhaltigerer Multi-Omics-Methoden migriert, während aufkommende Nanoporen- und quantenbasierte Sequenzierer künftige Wettbewerbsinflektionspunkte schaffen.

Nach Krebsart:
Lungenkrebs-Diagnostik führt den Marktanteil anDie Lungenkrebs-Diagnostik erzielte im Jahr 2026 einen Umsatzanteil von 28,0 %, unterstützt durch etablierte Niedrigdosis-CT-Screening-Programme und mehrere zielgerichtete Therapien, die EGFR-, ALK- und ROS1-Tests erfordern. Gewebe- und Plasma-Assays bilden gemeinsam die Grundlage für robuste Erstattungsrahmen und stärken die Volumenführerschaft.
Die Prostatakrebs-Diagnostik soll mit einer CAGR von 19,1 % wachsen, angetrieben durch genomische Klassifikatoren, die Kandidaten für die aktive Überwachung stratifizieren und die Behandlung mit Androgenrezeptor-gezielten Therapien leiten. Die Segmente Brust- und Darmkrebs leisten stetige Beiträge, wobei HER2- und KRAS-Begleit-Assays fest etabliert sind. Tumoragnostische Zulassungen für NTRK- und MSI-Marker verwischen traditionelle Krebstyp-Grenzen und fördern Multi-Krebs-Panels, die die Marktgröße für Krebsdiagnostik der nächsten Generation auf seltene Tumoranwendungen ausweiten.
Nach Endnutzer:
Krankenhäuser dominieren, während Auftragsforschungsorganisationen beschleunigenKrankenhäuser und Krebszentren hielten im Jahr 2026 einen Marktanteil von 46,0 % im Markt für Krebsdiagnostik der nächsten Generation, gestützt durch integrierte Pathologie-Onkologie-Teams und Kapitalressourcen für den Betrieb von Hochdurchsatz-Sequenzierern. Tumorboards stützen sich auf standortbezogene genomische Daten für die Behandlungsplanung am selben Tag, was institutionelle Investitionen stärkt.
Auftragsforschungsorganisationen führen das Wachstum jedoch mit einer CAGR von 20,3 % an. Pharmazeutische Auftraggeber lagern Biomarker-Entdeckung, Patientenstratifizierung und die Entwicklung klinischer Studien-Begleitdiagnostika aus, was spezialisierten Auftragsforschungsorganisationen planbare Einnahmequellen erschließt. Akademische medizinische Zentren bleiben Knotenpunkte für die Technologievalidierung, während Referenzlaboratorien Kompetenzlücken für Gemeinschaftskliniken schließen und eine diversifizierte Nachfrage im gesamten Markt für Krebsdiagnostik der nächsten Generation sicherstellen.
Geografische Analyse
Markt für Krebsdiagnostik der nächsten Generation in Nordamerika
Nordamerika entfiel im Jahr 2026 auf einen Umsatzanteil von 41,70 %, verankert durch ausgefeilte Erstattungsmechanismen und schnelle FDA-Durchbruchgeräte-Designierungen. Die Leitlinien des National Comprehensive Cancer Network betten genomische Assays routinemäßig ein, und die Kostenträgerdeckung für mehrere CDx-Tests nähert sich der landesweiten Parität. Große akademische Zentren treiben die frühe Einführung von KI-Fusions-Diagnostika voran, und Risikokapitalfinanzierungen unterstützen die Proliferation von Start-ups. Allerdings führt die Prüfung durch Kostenträger hinsichtlich des Testnutzungsmanagements zu kurzfristiger Volatilität im Markt für Krebsdiagnostik der nächsten Generation.
Markt für Krebsdiagnostik der nächsten Generation in Europa
Europa trägt einen beachtlichen Anteil bei, geprägt durch das universelle Gesundheitswesen und die wachsende IVDR-Konformität. Deutschland und das Vereinigte Königreich sind Vorreiter bei der Einführung, während Frankreich und Italien ihre Budgets für Präzisionsonkologie ausweiten. Der Europäische Gesundheitsdatenraum fördert die grenzüberschreitende Genomforschung, obwohl strenge Bestimmungen der Datenschutz-Grundverordnung eine dezentralisierte Datenverarbeitung erfordern. Harmonisierte HTA-Rahmenbedingungen versprechen einen schnelleren Markteintritt, doch der zwischenzeitliche Verwaltungsaufwand erhöht die Kosten. Dennoch lassen Pilotprojekte zur Früherkennung mehrerer Krebsarten im Vereinigten Königreich und in Spanien eine breitere Einführung im Bereich der öffentlichen Gesundheit erahnen, was die Umsatztransparenz für Anbieter im Markt für Krebsdiagnostik der nächsten Generation unterstützt.
Markt für Krebsdiagnostik der nächsten Generation im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 22,8 %. Chinas nationale Genomik-Initiative subventioniert die Sequenzierung bei Lungen-, Magen- und Leberkrebs und skaliert die inländische Testproduktion rasch. Japan kombiniert fortschrittliche Erstattungsregelungen mit einer hohen Beteiligung an Krebsvorsorgeuntersuchungen, während Indiens Bharat Cancer Genome Atlas Mutationsmuster aufdeckt, die das Design lokalisierter Panels beeinflussen werden. Singapur positioniert sich als regionales Innovationszentrum und bietet steuerliche Anreize sowie vereinfachte Zulassungsverfahren, die multinationale Diagnostikunternehmen anziehen. Die unterschiedlichen wirtschaftlichen Profile in Südostasien erfordern abgestufte Preisstrategien, doch die steigende Nachfrage der wachsenden Mittelschicht und die zunehmende Versicherungsabdeckung schaffen starke Grundlagen für den Markt für Krebsdiagnostik der nächsten Generation.
Wettbewerbslandschaft
Die Branche der Krebsdiagnostik der nächsten Generation bleibt mäßig fragmentiert, wobei Plattformanbieter, Nischenspezialisten und regionale Champions um Marktanteile kämpfen. Große etablierte Unternehmen nutzen ihre Größe und regulatorische Expertise, um die neuen Standards der FDA für im Labor entwickelte Tests zu navigieren, die über vier Jahre Compliance-Kosten von 1,29 Milliarden USD verursachen. Unternehmen mit Qualitätsmanagementsinfrastruktur und Pankrebsassay-Portfolios sind gut positioniert, um Volumina von kleineren Laboratorien zu konsolidieren, die mit steigenden Compliance-Hürden konfrontiert sind.
Strategische Akquisitionen untermauern die Wettbewerbspositionierung. RadNets Kauf von iCAD für 60 Millionen USD vertiefte seine KI-gestützte Brust-Bildgebungspipeline, während Quest Diagnostics seine Partnerschaft für digitale Pathologie mit PathAI ausweitete, um die Analyse auf Folienebene zu beschleunigen. Die Einreichungen von Patenten für KI-Algorithmen stiegen 2024–2025 stark an und spiegeln ein Rennen um die Sicherung proprietärer Modelle wider, die sowohl Geschwindigkeit als auch Interpretierbarkeit bieten. Anbieter betonen zunehmend erklärbare KI-Funktionen, um die Kriterien für die klinische Einführung im Markt für Krebsdiagnostik der nächsten Generation zu erfüllen.
Im Bereich dezentralisierter und Point-of-Care-Modalitäten entsteht Wettbewerb in bisher unerschlossenen Bereichen. Quantenverstärkte Nanoporendetektoren versprechen eine Mutationserkennung mit extrem niedrigen Nachweisgrenzen für gastrointestinale Krebsarten. Tragbare Plasma-Analyse-Kartuschen in Verbindung mit smartphone-basierten Lesegeräten werden in nationalen Gesundheitssystemen validiert und stellen zentralisierte Labordurchsatzmodelle in Frage. Da sich die Landschaft des geistigen Eigentums weiterentwickelt, intensiviert sich die Zusammenarbeit zwischen Geräteherstellern, Reagenzienlieferanten und Cloud-KI-Anbietern und gestaltet die langfristige Struktur des Marktes für Krebsdiagnostik der nächsten Generation neu.
Marktführer der Krebsdiagnostik der nächsten Generation
-
Roche Diagnostics
-
Illumina
-
Thermo Fisher Scientific
-
Guardant Health
-
QIAGEN
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Krebsdiagnostik der nächsten Generation Unternehmen in diesem Bericht
- Roche
- Illumina
- Thermo Fisher Scientific
- Guardant Health
- Agilent Technologies
- QIAGEN
- Abbott Laboratories
- Becton Dickinson (BD)
- Foundation Medicine
- Grail
- Exact Sciences
- Myriad Genetics
- Invitae
- Caris Life Sciences
- Freenome
- Personalis
- Singlera Genomics
- Burning Rock Biotech
- Geneoscopy
Neueste Industrielle Entwicklungen in Markt für Krebsdiagnostik der nächsten Generation
- Juli 2025: Das Spanische Nationale Krebsforschungszentrum berichtete über einen KI-gesteuerten Bluttest, der frühe Tumoren mit 78 % Genauigkeit und null falsch positiven Ergebnissen erkennt.
- Juli 2025: Das Koreanische Institut für Materialwissenschaften stellte eine multifunktionale Nanoscheibe vor, die gleichzeitige Krebsdiagnose und Immunaktivierung ermöglicht.
- Mai 2025: Die Universität Chiba demonstrierte eine mikrokegelverstärkte mikrofluidische Erfassung zirkulierender Tumorzellen mit einer Effizienz von über 90 %.
Umfang des globalen Berichts über den Markt für Krebsdiagnostik der nächsten Generation
Segmentierungsübersicht
| Sequenzierung der nächsten Generation |
| qPCR und Multiplexing |
| Lab-on-a-Chip und Reverse-Transkriptase-PCR |
| Zirkulierende Tumor-DNA-Assays |
| Protein-Microarrays |
| DNA-Microarrays |
| Weitere Multi-Omics-Plattformen |
| Brustkrebs |
| Lungenkrebs |
| Darmkrebs |
| Prostatakrebs |
| Andere Krebsarten |
| Referenzlaboratorien |
| Krankenhäuser und Krebszentren |
| Akademische und Forschungsinstitute |
| Pharmazeutische und Biotechnologieunternehmen |
| Auftragsforschungsorganisationen und weitere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Technologie | Sequenzierung der nächsten Generation | |
| qPCR und Multiplexing | ||
| Lab-on-a-Chip und Reverse-Transkriptase-PCR | ||
| Zirkulierende Tumor-DNA-Assays | ||
| Protein-Microarrays | ||
| DNA-Microarrays | ||
| Weitere Multi-Omics-Plattformen | ||
| Nach Krebsart | Brustkrebs | |
| Lungenkrebs | ||
| Darmkrebs | ||
| Prostatakrebs | ||
| Andere Krebsarten | ||
| Nach Endnutzer | Referenzlaboratorien | |
| Krankenhäuser und Krebszentren | ||
| Akademische und Forschungsinstitute | ||
| Pharmazeutische und Biotechnologieunternehmen | ||
| Auftragsforschungsorganisationen und weitere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Krebsdiagnostik der nächsten Generation im Jahr 2027?
Der Markt wird im Jahr 2026 auf 18,08 Milliarden USD geschätzt und ist auf dem Weg, eine CAGR von 17,85 % beizubehalten, was unter der aktuellen Entwicklung einem Wert von knapp über 21,30 Milliarden USD im Jahr 2027 entspricht.
Welche Technologie führt die Einführung in der Krebsdiagnostik der nächsten Generation an?
Die Sequenzierung der nächsten Generation bleibt die führende Technologie und hält im Jahr 2026 aufgrund sinkender Kosten und schneller Durchlaufzeiten einen Marktanteil von 55,0 %.
Warum wächst die Flüssigbiopsie so schnell?
Die Flüssigbiopsie bietet nicht-invasive Probenentnahme, schnellere Erkenntnisse zur Therapieantwort und wachsende regulatorische Anerkennung, was eine CAGR von 18,2 % bis 2032 unterstützt.
Welche Region wächst am schnellsten in der Präzisionskrebsdiagnostik?
Der asiatisch-pazifische Raum soll jährlich um 22,8 % wachsen, da China, Japan und Indien ihre nationalen Genomik- und Screening-Programme ausbauen.
Wie werden die FDA-Vorschriften für im Labor entwickelte Tests den Markt beeinflussen?
Die Regelung erhöht die Compliance-Kosten, standardisiert aber auch die Qualität, was gut kapitalisierte Akteure begünstigt und möglicherweise in den nächsten vier Jahren zu einer Branchenkonsolidierung führt.
Wie verteidigt Novartis Cosentyx gegen bevorstehende Biosimilars?
Strategien umfassen neue Indikationen, Geräteupgrades, Patientenunterstützungsplattformen und Produktionserweiterungen in mehreren Regionen.