
Metallschaum-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 113.67 Millionen US-Dollar |
| Marktgröße (2031) | 139.43 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.17 % |
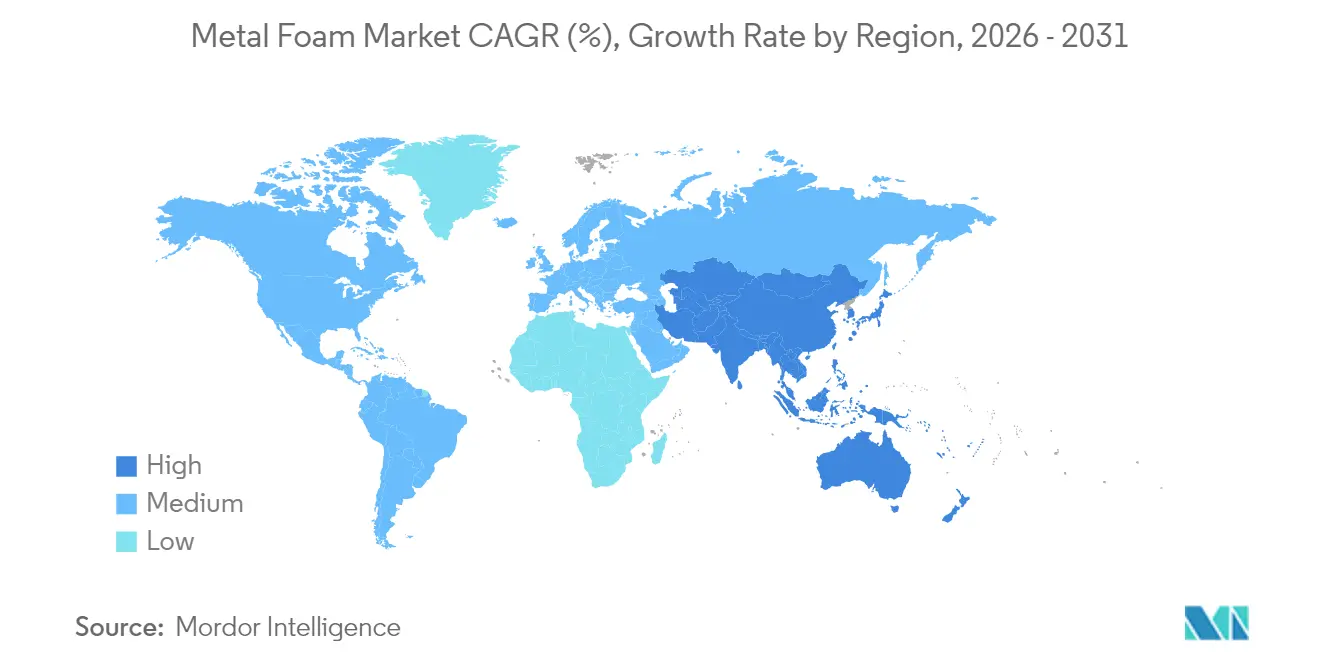
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
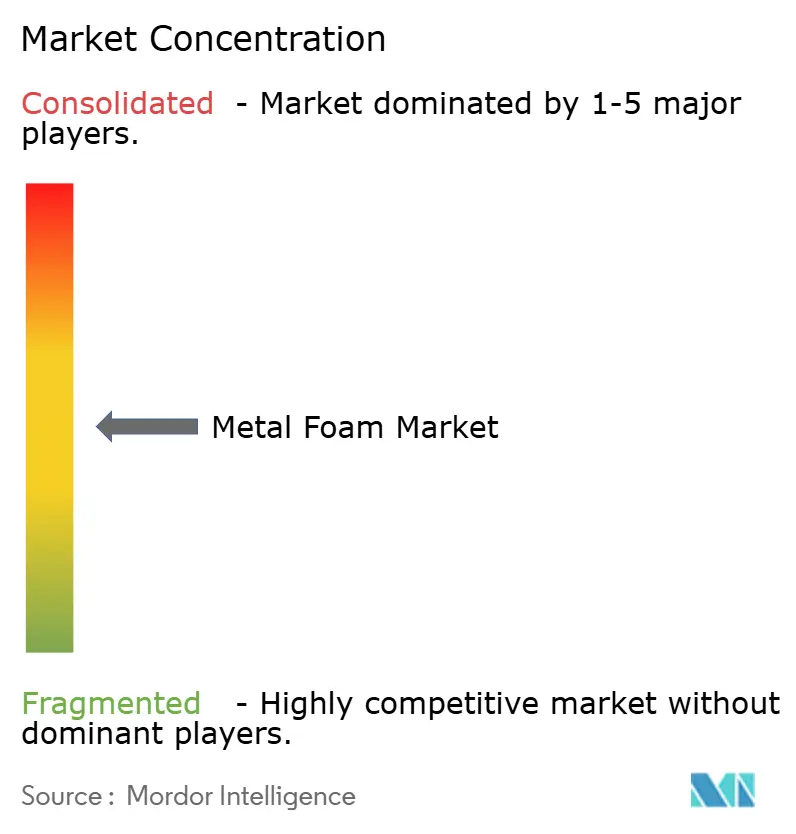
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Metallschaum-Marktanalyse von Mordor Intelligence
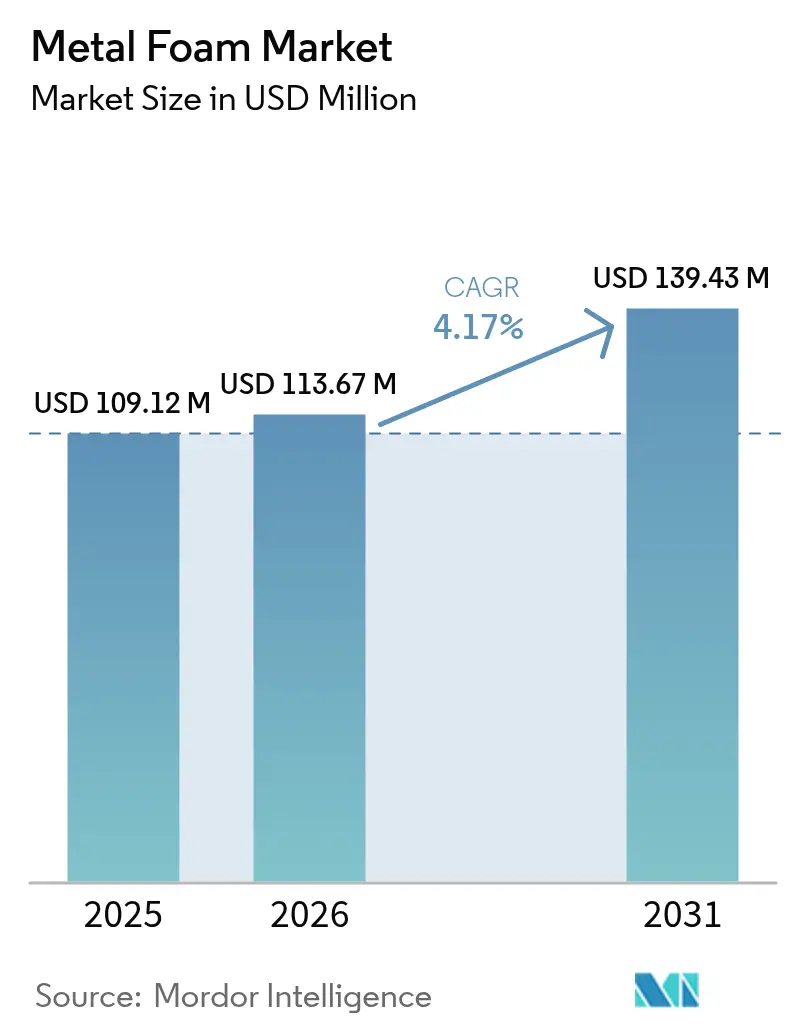
Die Größe des Metallschaum-Marktes wurde im Jahr 2025 auf 109,12 Millionen USD geschätzt und soll von 113,67 Millionen USD im Jahr 2026 auf 139,43 Millionen USD bis 2031 wachsen, bei einer CAGR von 4,17 % während des Prognosezeitraums (2026–2031). Eine stetige Nachfrage aus den Bereichen Leichtbau im Automobilsektor, Energieabsorption in der Luft- und Raumfahrt sowie Wärmemanagementsysteme für Batteriemodule trägt zu dieser Expansion bei, während neue Anwendungsfälle in der Rechenzentrumskühlung und bei Wasserstoffbrennstoffzellen die adressierbare Basis für Lieferanten erweitern. Offenzellige Schäume dominieren Wärmemanagementlösungen, da die miteinander verbundene Porosität den konvektiven Wärmeübergang verbessert, während geschlossenzellige Schäume weiterhin die Grundlage für Crash-Energieabsorber und Auftriebskomponenten bilden. Regional gesehen ist Asien-Pazifik der Anker des Metallschaum-Marktes aufgrund seiner dichten Automobil- und Elektroniklieferketten sowie des raschen Ausbaus der Sekundäraluminiumschmelzkapazität. Die Hersteller verlagern sich hin zu pulvermetallurgischen Verfahren für die kostengünstige Serienproduktion, während die additive Fertigung an Boden gewinnt, da 3-D-Drucker aufwendige Gitterstrukturen ermöglichen, die auf anwendungsspezifische Porosität, Festigkeit und Gewichtsziele abgestimmt sind.
Wichtigste Erkenntnisse des Berichts
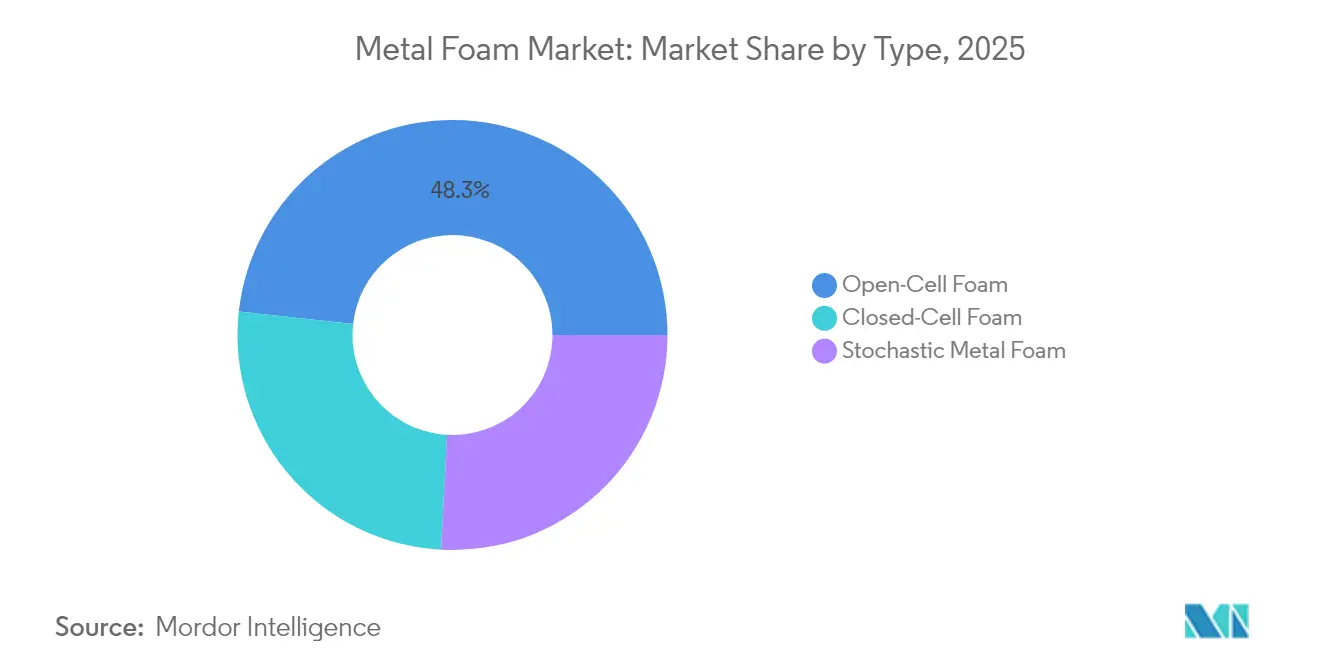
- Nach Typ entfielen im Jahr 2025 48,25 % des Metallschaum-Marktanteils auf offenzelligen Schaum; das gleiche Segment soll bis 2031 mit einer CAGR von 4,92 % wachsen.
- Nach Material führte Aluminium mit einem Anteil von 56,55 % an der Metallschaum-Marktgröße im Jahr 2025 und weist mit einer CAGR von 4,97 % das schnellste prognostizierte Wachstum auf.
- Nach Herstellungsverfahren hielt die Pulvermetallurgie im Jahr 2025 einen Umsatzanteil von 54,80 %, während die additive Fertigung mit einer prognostizierten CAGR von 4,74 % bis 2031 die höchste Wachstumsrate aufweist.
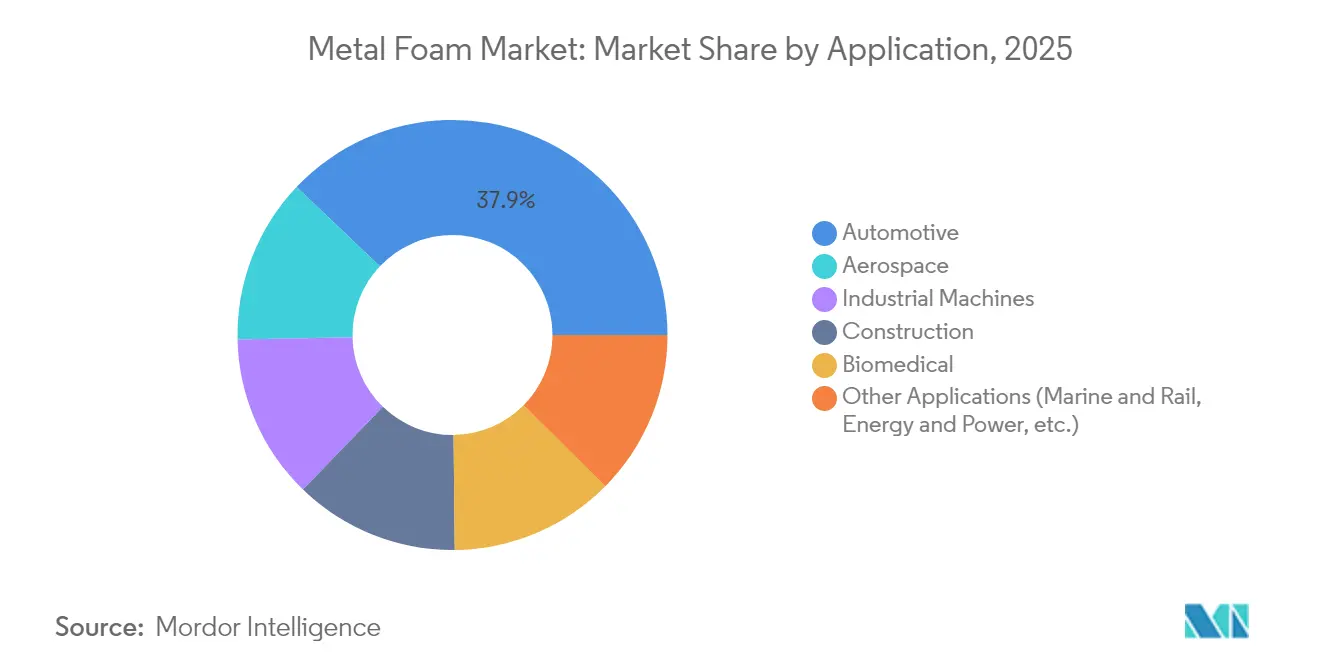
- Nach Anwendung entfiel auf den Automobilsektor im Jahr 2025 ein Anteil von 37,92 % an der Metallschaum-Marktgröße; andere Anwendungen, insbesondere Wasserstoffbrennstoffzellen und biomedizinische Implantate, wachsen mit einer CAGR von 5,07 % bis 2031.
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Metallschaum-Marktanteil von 44,10 % und soll bis 2031 eine CAGR von 5,03 % erreichen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Metallschaum-Markttrends und Erkenntnisse
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Leichtbaunachfrage in Elektro- und Verbrennungsmotor-Personenkraftwagen | +1.2% | Global, mit führender Akzeptanz in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmender Fokus der Luft- und Raumfahrt auf Energieabsorber für Aufprall- und Brandschutzsicherheit | +0.8% | Nordamerika und EU, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Rasche Akzeptanz von Metallschaum-Wärmespreizern in Batterie-Wärmepaketen | +1.0% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Neuartige Wärmetauscher-Designs für Wasserstoffbrennstoffzellen unter Verwendung von Nickelschäumen | +0.5% | EU und Nordamerika, frühe Akzeptanz in Japan | Langfristig (≥ 4 Jahre) |
| Maßgefertigte 3-D-gedruckte Bio-Implantat-Schäume beschleunigen die orthopädische Akzeptanz | +0.4% | Nordamerika und EU, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Leichtbaunachfrage in Elektro- und Verbrennungsmotor-Personenkraftwagen
Globale Automobilhersteller reduzieren weiterhin die Fahrzeugmasse zur Reichweitenverlängerung und Einhaltung von Kraftstoffverbrauchsvorgaben, und Zellularmetalle sind integraler Bestandteil dieser Strategie geworden. Tesla integriert Aluminiumschaum-Rippen in die Batteriegehäuse des Model Y und reduziert dabei das Gewicht bei gleichzeitiger Stärkung des Seitenaufprallschutzes[1]US-Energieministerium, "Kapitel 05 – Materialtechnologie," energy.gov. Die CO₂-Flottengrenzwertvorschriften der Europäischen Union und das chinesische Doppelkreditsystem drängen die Hersteller ebenfalls zu leichteren Architekturen, die der Metallschaum-Markt bedienen kann. Die Vertrautheit der Lieferkette mit Aluminiumlegierungen erleichtert die Qualifizierung und ermöglicht schnellere Einführungszyklen bei neuen Modelljahren. Parallel dazu experimentieren Stahlhersteller mit Verbundwerkstoffen aus Stahl-Schaum-Laminaten für Stoßfängerträger und erweitern damit die Materialoptionen über Aluminium hinaus. Da Automobilhersteller Einstiegsmodelle elektrifizieren, verlagert sich die Materialsubstitution in die nachgelagerten Bereiche und vergrößert den insgesamt adressierbaren Markt für offenzellige und geschlossenzellige Schäume.
Zunehmender Fokus der Luft- und Raumfahrt auf Energieabsorber für Aufprall- und Brandschutzsicherheit
Regulierungsbehörden fordern nun Kabinen- und Frachtstrukturen, die länger andauernden Flüssigkeitsbrandszenarien standhalten, und Verbund-Metallschäume übertreffen Edelstahlpanele, indem sie die Temperaturen auf der geschützten Seite nach 100 Minuten bei 825 °C unter 379 °C halten. Flugzeughersteller spezifizieren daher zelluläre Aluminium- und Titaneinsätze für anfällige Bauchverkleidungen und Fahrwerksverkleidungen. Militärische Drehflügler-Programme priorisieren die Verbesserung des ballistischen Grenzwerts ohne Zuladungseinbußen und treiben so die Nischenachfrage nach Stahl-Schaum-Panzerungen an. Additive Plattformen ermöglichen Lieferanten das Drucken topologieoptimierter Gitterkerne in Sandwichplatten, wodurch Teileanzahl und Wartungszeit reduziert werden. Da die Qualifizierung neuer Materialien in der Luftfahrt kapitalintensiv ist, erlangen frühe Marktteilnehmer dauerhafte Auftragsklarheit und stärken die Umsatzresilienz im Metallschaum-Markt.
Rasche Akzeptanz von Metallschaum-Wärmespreizern in Batterie-Wärmepaketen
Offenzellige Kupfer- und Aluminiumschäume, die mit Phasenwechselmaterialien imprägniert sind, kühlen zylindrische Zellen und Beutelzellen und begrenzen den thermischen Durchgehen. Laborstudien zeigen einen mittleren Temperaturabfall von 14 % bei Luftströmen von 2 m s⁻¹ im Vergleich zu Vollplatten-Wärmesenken. Asien-Pazifische Gigafabriken haben begonnen, Schaum-Blöcke zwischen Modulreihen einzusetzen – ein Design, das alternde Zellen entkoppelt und die Übertemperaturerkennung vereinfacht. Rechenzentrumsbetreiber spiegeln diesen Ansatz und platzieren Nickelschäume hinter Hochleistungs-CPUs, um Hotspots abzuführen. Zusammengenommen machen diese Einsätze das Wärmemanagement zum am schnellsten wachsenden Anwendungsfall innerhalb des Metallschaum-Marktes in den nächsten zwei Jahren.
Neuartige Wärmetauscher-Designs für Wasserstoffbrennstoffzellen unter Verwendung von Nickelschäumen
Um die Haltbarkeit von Protonenaustauschermembranen bei erhöhten Stromdichten zu verbessern, erproben europäische Automobilhersteller nun Nickelschaum-Wärmetauscher, die bei 40 mA cm⁻² Polarisationsspannungen von rund 10 mV aufweisen – weit unter konventionellen Platten. Das poröse Gerüst behält die mechanische Integrität in sauren Umgebungen bei und bietet gleichzeitig eine hohe Oberfläche zur Befeuchtung. Der Infrastrukturausbau in Frankreich und Deutschland, unterstützt durch öffentlich-private Wasserstoff-Hubs, schafft eine frühe kommerzielle Nachfrage nach Nickelschäumen. Nachgelagert prüfen petrochemische Anlagen Nickelschaum-Rekuperatoren für die Hochtemperatur-Dampfreformierung, was möglicherweise einen industriellen Kanal für Lieferanten eröffnet, sobald die Transportmengen skalieren.
Hemmnis-Auswirkungsanalyse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hoher Investitionsbedarf für skalierbare Schmelzschäumung und Nachbearbeitung | -1.1% | Global, betrifft insbesondere KMU in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit industrieller Mengen außerhalb von Aluminium | -0.7% | Global, mit akuten Engpässen bei Spezialanwendungen | Kurzfristig (≤ 2 Jahre) |
| Recyclingkomplexität von mehrphasigen Verbund-Metallschäumen | -0.3% | EU und Nordamerika, getrieben durch Kreislaufwirtschaftsvorschriften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Investitionsbedarf für skalierbare Schmelzschäumung und Nachbearbeitung
Industrielle Schmelzschäumungsöfen stützen sich auf kontrollierte Gaseinspeisung, präzise Temperaturstufung und schnelles Abschrecken – ein Kapitalaufwand, der bei einer mittelgroßen Linie 4 Millionen USD übersteigen kann[2]US-Ministerium für Innere Sicherheit, "Bedrohung durch eingeschränkten US-Zugang zu kritischen Rohstoffen," dhs.gov. Kleine und mittelständische Unternehmen empfinden solche Ausgaben als unerschwinglich, was die Lieferantenvielfalt in der Metallschaum-Industrie einschränkt. CNC-Nachbearbeitungsschritte und Oberflächenversiegelung fügen inkrementelle Kostenschichten hinzu, da das zelluläre Gitter zur Gratbildung neigt und enge Toleranzen in Luft- und Raumfahrtvorrichtungen erfordert. Obwohl die additive Fertigung einige Werkzeugkosten umgeht, haben Laser-Pulverbett-Systeme ihren eigenen hohen Investitionsbedarf und halten strenge Pulverkonditionierungsprotokolle aufrecht. Staatliche Zuschüsse in Nordamerika und Steuervergünstigungen in der EU mildern die Belastung, aber Finanzierungslücken bestehen in Schwellenmärkten weiter, wo lokale Banken fortschrittliche Materialien als hochriskant einstufen.
Recyclingkomplexität von mehrphasigen Verbund-Metallschäumen
Verbundschäume, die Aluminiummatrizen mit Keramik- oder Polymerfüllstoffen kombinieren, übertreffen monolithische Alternativen, schaffen jedoch Demontagehürden am Lebensende. Mechanisches Schreddern kontaminiert Schmelzströme mit nicht brennbaren Stoffen, was den EU-Recyclingquoten im Rahmen des Kreislaufwirtschaftsaktionsplans widerspricht. Pyrometallurgische Verfahren können Metallfraktionen rückgewinnen, jedoch mindert die Energieintensität die Kosteneinsparungen. Da Automobilhersteller sich zu geschlossenen Lieferkreisläufen bekennen, könnten Recyclingprämien einphasige Schäume bevorzugen, sofern keine besseren Trennverfahren entstehen. In Nordamerika erforschen Forschungs- und Entwicklungskonsortien die chemische Auslaugung von Bindemitteln zur Verbesserung der Kreislauffähigkeit, jedoch ist die kommerzielle Reife noch mehrere Jahre entfernt, was eine breitere Einführung in Hochvolumen-Konsumgütern dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Dominanz offenzelliger Schaum getrieben durch thermische Anwendungen
Offenzellige Schäume hielten im Jahr 2025 einen Anteil von 48,25 % am Metallschaum-Marktanteil, was die weitverbreitete Nachfrage nach Hochoberflächenkernen in Batteriepaketen, Wärmetauschern und Kaltplatten für Rechenzentren widerspiegelt. Ihre Porosität ermöglicht konvektive Strömungen, die Hotspots ableiten – eine Fähigkeit, die geschlossenzellige Schäume nicht besitzen. Das offenzellige Segment soll bis 2031 eine CAGR von 4,92 % erzielen und damit seine Führungsposition im Metallschaum-Markt festigen. Forschungen der Weltakademie für Wissenschaft, Ingenieurwesen und Technologie (World Academy of Science, Engineering and Technology) bestätigen, dass die Kopplung von Ultraschall mit offenzelligen Strukturen die gesamten Wärmeübergangskoeffizienten um bis zu 38 % steigern kann und damit den Anwendungsfall stärkt.
Geschlossenzellige Schäume bleiben relevant, wo Auftrieb, Eindringwiderstand und kompressive Crash-Performance dominieren. Aeronautische Schottwände und Offshore-Auftriebsmodule sind auf gasdichte Zellen angewiesen, um ein Fluten zu verhindern. Lieferanten bieten nun Hybridlaminate an, die einen offenzelligen Kern mit einer geschlossenzelligen Haut verbinden und so thermische, mechanische und Undurchlässigkeitsleistung innerhalb einer einzigen Platte ausbalancieren.


Nach Material: Aluminiumführerschaft steht aufkommender Konkurrenz gegenüber
Mit einem Anteil von 56,55 % im Jahr 2025 bildet Aluminium die Basis der meisten Mobilitäts- und Luft- und Raumfahrtanwendungen dank eines günstigen Festigkeits-Gewichts-Verhältnisses und guter Recyclingfähigkeit. Der Aluminiumanteil an der Metallschaum-Marktgröße soll bis 2031 mit einer CAGR von 4,97 % wachsen, unterstützt durch Nachrüstungen von Flugzeugkabinen und Neukonstruktionen von Elektrofahrzeugchassis, die gestanztes Blech ersetzen. Hochfeste Aluminiumlegierungen, die mit Übergangsmetallen angereichert sind, verlängern die Ermüdungslebensdauer und erschließen höher belastete Zonen wie Knautschzonen von Batteriegehäusen.
Kupferschäume dienen als Wärmespreizer in der Elektronik, wo Leitfähigkeit die Massennachteile überwiegt, während Nickelschäume in Wasserstoffbrennstoffzellen und Hochtemperaturprozesslinien überzeugen. Magnesium- und Stahlvarianten adressieren maritime und Blasenschutzanwendungen. Die Dynamik der Materialsubstitution hängt von Legierungspreisdifferenzen ab; wenn Aluminium knapper wird, könnten Erstausrüster trotz der Kosten Kupferschaum-Einsätze für sicherheitskritische Kühlung adoptieren. Speziallieferanten diversifizieren daher ihre Pulverportfolios zur Absicherung von Rohstoffrisiken und zur Sicherung der Auftragskontinuität.
Nach Herstellungsverfahren: Pulvermetallurgie führt trotz des Wachstums der additiven Fertigung
Pulvermetallurgische (PM) Verfahren erfassten 2025 54,80 % des Umsatzes, wobei jahrzehntealte Sinterkompetenz von konventioneller Pulvermetallurgie auf zelluläre Formate übertragen wurde. PM-Werkzeuge amortisieren sich schnell bei hochvolumigen Teilen wie Automobil-Energieabsorbern und liefern günstige Stückkosten. Topologieoptimierte Hüft- und Schädelplatten profitieren von Gittergradienten, die durch Formen nicht erreichbar sind, und illustrieren, wie der 3-D-Druck den praktischen Designraum innerhalb des Metallschaum-Marktes erweitert.
Das Schmelzschäumverfahren bleibt für große Rohlinge wichtig, wo die PM-Porositätskontrolle schwierig ist, etwa bei schwimmenden Schiffsfendern. Chemische Gasphasenabscheidung und Elektrodeposition zielen auf ultrageringe Wandstärken ab, die in Mikrokanal-Wärmesenken für Satellitenavionik benötigt werden. Hybridprozesse verbinden nun PM-Kerne mit lasergedruckten Schalen in einer einzigen Produktionszelle und verkürzen die Durchlaufzeiten für Prototypenläufe. Diese Konvergenz rekapitalisiert veraltete Anlagen, indem digitale Steuerungen in bestehende Öfen und Pressen integriert werden.
Nach Anwendung: Automobildom inanz durch aufkommende Sektoren herausgefordert
Automobilanwendungen machten im Jahr 2025 37,92 % der Metallschaum-Marktgröße aus, angeführt von Stoßfängerträgern, Batterieträgern und NVH-Dämpfern, die die zelluläre Energieabsorption nutzen. Die globale Elektrofahrzeug-Durchdringung treibt die inkrementelle Nachfrage nach Aluminium- und Kupferschäumen an, während die Leichtbauoptimierung von Fahrzeugen mit Verbrennungsmotor fortgesetzt wird und eine breite Kundenbasis erhält.
Sonstige Anwendungen – bestehend aus Wasserstoffbrennstoffzellen, Schifffahrtskühlern, biomedizinischen Implantaten und Rechenzentrums-Wärmespreizern – verzeichnen mit einer CAGR von 5,07 % bis 2031 das schnellste Wachstum. Der Aufschwung ist teilweise regulatorisch bedingt: Das europäische „Fit for 55”-Paket begünstigt Wasserstoff-Lkw, und Krankenhäuser weltweit installieren poröse Titan-Knieabstandhalter, die Revisionsoperationen deutlich reduzieren. Die Luft- und Raumfahrt erzielt zwar geringere Volumina, hält jedoch Premiummmargen aufrecht, da Zertifizierungsverfahren Platzhirsche schützen. Industriemaschinenbetreiber installieren Kupferschäume in Hochleistungs-Servoantriebsgehäusen, um thermische Gradienten zu beherrschen, was ein diversifiziertes Nachfrageprofil stärkt, das den Metallschaum-Markt vor Einbrüchen einzelner Sektoren schützt.
Geografische Analyse
Asien-Pazifik entfiel im Jahr 2025 auf 44,10 % des globalen Umsatzes. Der Ausbau von Gigafabriken in der Provinz Guangdong, gepaart mit Japans präzisionsgefertigten Gitterkernen für Satellitentriebwerke, trägt zu einer regionalen CAGR von 5,03 % bis 2031 bei. ASEAN-Volkswirtschaften, insbesondere Vietnam und Thailand, ziehen die Rückverlagerung der Elektronikmontage an, was eine neue Nachfrage nach offenzelligen Kupferschäumen in Servergestellen erzeugt. Südkoreanische Konglomerate investieren in Nickelschaum-Kapazitäten für Wasserstoff-Lkw und nutzen staatliche Subventionen zur Amortisierung von Elektroformierungslinien.
Nordamerika wird durch Bundesmittel für Wärmetauscher in der Kernenergie und Verteidigungspanzerungsprogramme gestützt. Advanced Materials Manufacturing sicherte sich Zuschüsse in Höhe von 3,1 Millionen USD zur Skalierung von Nickel-basierten Verbundschäumen für Reaktormodule. Mexikos Automobilkorridor in Coahuila spezifiziert Aluminiumschäume für Leichtbaurahmen und gewährleistet kontinentale Nachfragevielfalt. Kanadas CYMAT Technologies gewann einen Auftrag über 21.000 Einheiten für SmartMetal-Zylinder für die französischen Streitkräfte und illustriert damit, wie regionale Unternehmen Nischen-Know-how an globale Kunden exportieren.
Europa setzt auf Nachhaltigkeit und Highend-Engineering. Deutsche Lieferanten integrieren Schaumkerne in Kohlefaser-Sandwichplatten für Luxus-Elektrofahrzeugträger und orientieren sich am EU-Kohlenstoffgrenzzollmechanismus (Carbon Border Adjustment Mechanism), der emissionsarme Vorleistungen begünstigt. Französische Wasserstoff-Cluster erproben Nickelschaum-Wärmesenken, während italienische Biomedizin-Start-ups Tantal-Gitter für Hüftimplantate per 3-D-Druck fertigen. Aufstrebende Industrieländer in Südamerika und dem Nahen Osten setzen Aluminiumschäume für modulare Gebäudefassaden und Entsalzungsanlagen ein und tragen inkrementell, aber wachsend zum Metallschaum-Markt bei.

Wertschöpfungskettenanalyse
Vorgelagert beginnt die Wertschöpfungskette mit Basismetallen (Aluminium, Nickel, Kupfer) und Legierungszusätzen, die entweder schmelzbasierte oder pulverbasierte Verfahren speisen. Prozessverbrauchsmaterialien wie Treib- oder Schäummittel und Stabilisatoren sowie Pulver und Binder für die Pulvermetallurgie (PM) und additive Fertigung beeinflussen die erreichbare Porengrößenverteilung und Reproduzierbarkeit. Ausrüstung und Know-how stellen einen wichtigen Engpass in der Kette dar, einschließlich Sinterung und Verdichtung unter kontrollierter Atmosphäre für PM, Gaseinblas- und Abschrecksysteme für die Schmelzschäumung sowie Oberflächenbearbeitungs- und Verbindungsschritte (Bearbeitung, Abdichtung, Hartlöten, Kleben), die erforderlich sind, um Schäume in Batteriepacks, Sandwichplatten und Energieabsorber zu integrieren.
Im mittleren Teil der Kette wandeln Schaumhersteller Metalle durch PM, Schmelzschäumung, elektrolytische Abscheidung und andere Spezialverfahren in offenzellige und geschlossenzellige Formen um und liefern anschließend Halbzeuge, Blöcke, Bleche oder endkonturnahe Teile. Die nachgelagerte Wertschöpfung liegt bei Tier-Zulieferern und Integratoren, die Schäume in Baugruppen einbetten, darunter Crashstrukturen und Batteriegehäuse in der Automobilindustrie, Brand- und Crashschutzeinsätze in der Luftfahrt sowie Wasserstoff- und Wärmemanagementkomponenten, wobei die OEM-Qualifizierung und Felderprobung den nächsten Schritt darstellen. Übliche Engpässe sind Qualifizierungsdurchlaufzeiten, die Konsistenz von Leistungsdaten bei hohen Dehnraten über verschiedene Zulieferer hinweg sowie die Skalierung über Aluminium hinaus auf industrietaugliche Volumina für Nickel- und Kupferschäume, was die Abhängigkeit von lokaler PM-Kapazität, Endbearbeitungsfähigkeit und reproduzierbarer Charakterisierung zur Unterstützung einer branchenübergreifenden Einführung erhöht.
Wettbewerbslandschaft
Der Metallschaum-Markt weist eine moderate Fragmentierung auf, die von mittelgroßen Spezialisten und nicht von vertikal integrierten Konzernen getragen wird. CYMAT Technologies nutzt proprietäre Gaseinspritzungs-Schäumung, um Verteidigungs-, Architektur- und Bahnkunden zu beliefern, und sichert sich Wiederholungsaufträge wie das französische SmartMetal-Zylinderprogramm. Der Wettbewerbsdruck ist anwendungsabhängig: Automobil-Wertschöpfungsketten üben Kostendruck aus, was große PM-Häuser begünstigt, die Skaleneffekte erzielen, während biomedizinische Geräte höhere Stückkosten zugunsten von Individualisierung tolerieren und damit agilen Druckern zugutekommen. Patentanmeldungen konzentrieren sich auf Legierungszusammensetzung und Porengradientenkontrolle und dienen als kritische Eintrittsbarrieren gegen schnelle Nachfolger.
Branchenführer im Metallschaum-Markt
Alantum
Aluinvent
CYMAT Technologies Ltd.
ERG Aerospace
Havel metal foam GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Das Wärmemanagement bleibt ein praktisches Betätigungsfeld für Metallschäume in Batteriepacks, der Elektronik und aufkommenden Strukturen mit hohem Wärmefluss, unterstützt durch den Trend zu offenzelligen Architekturen, die den konvektiven Wärmeübergang verbessern. Die auf die Luftfahrt ausgerichtete Forschung und Entwicklung erweitert zudem den Gestaltungsspielraum für schaumgefüllte Sandwichkonzepte, die Tragfähigkeit und Wärmeableitung kombinieren sollen, was mit den in der technischen Literatur genannten Anwendungsfällen für Wellkern- und Sandwichstrukturen übereinstimmt. Für Zulieferer übersetzen sich diese Wege in eine Nachfrage nach anwendungsspezifisch abgestimmter Porosität und stabiler mechanischer Leistung, die die Qualifizierungsanforderungen der Kunden erfüllen kann.
Prozess- und Materialinnovationen erweitern zudem die Möglichkeiten dort, wo Nachhaltigkeit, Reproduzierbarkeit und Hochtemperaturbeständigkeit Einschränkungen darstellen. Im Mai 2026 berichtete das Helmholtz-Zentrum Hereon über Magnesiumschaum, der unter Verwendung von gemahlenem Austernschalenpulver als ungiftiges Treibmittel hergestellt wurde, was einen kreislaufwirtschaftskonformen Weg stärkt, der die Materialoptionen über Aluminium hinaus in Leichtbauprogrammen erweitern kann. Die Forschungsaufmerksamkeit für die additive Fertigung von Aluminiumschäumen, einschließlich einer im März 2026 veröffentlichten Arbeit über mit H2 angereicherte Schutzgasansätze, deutet ebenfalls auf Bemühungen hin, Werkzeugbarrieren abzubauen und komplexe Geometrien für Programme mit niedrigen bis mittleren Stückzahlen zu ermöglichen. Nachweise zur Hochtemperaturbeständigkeit von Verbundmetallschäumen, einschließlich berichteter Prüfungen mit mehreren Hunderttausend bis Millionen Zyklen bei erhöhten Temperaturen in der akademischen Berichterstattung, unterstützen industrielle und luftfahrtspezifische Nischen, in denen herkömmliche Leichtbaukerne Schwierigkeiten haben, ihre Leistung zu halten, und schaffen Raum für Premiumangebote, die sich ebenso stark auf Zuverlässigkeit wie auf Gewichtsreduzierung konzentrieren.
Aktuelle Branchenentwicklungen
- Mai 2026: Forscher des Helmholtz-Zentrums Hereon berichteten über die Herstellung von Magnesiumschaum unter Verwendung von gemahlenem Austernschalenpulver als nachhaltiges, ungiftiges Treibmittel. Die Arbeit signalisiert einen Weg zu weniger toxischer, kreislaufwirtschaftskonformer Schaumherstellung, was dazu beitragen kann, die Materialoptionen über Aluminium hinaus für Leichtbauprogramme zu erweitern.
- September 2025: CYMAT Technologies Ltd. schloss eine Partnerschaftsvereinbarung mit einem globalen Tier-1-Automobilhersteller zur Entwicklung und Herstellung energieabsorbierender Komponenten. Die Vereinbarung positioniert CYMAT näher an OEM-Lieferketten, in denen validierte, tier-geführte Integration und standardisierte Komponentenplattformen die Einführung von stabilisiertem Aluminiumschaum in Fahrzeugstrukturen beschleunigen.
- August 2024: CYMAT Technologies erhielt seinen ersten kommerziellen Auftrag über 21.000 SmartMetal-stabilisierte-Aluminiumschaum-Zylinder für nicht-tödliche Verteidigungsmunition für die französischen Streitkräfte. Der Auftrag unterstrich Verteidigung als wiederholbaren Volumenkanal für Aluminiumschaumhersteller und half, die Produktionsskalierung durch programmgetriebene Nachfrage zu verankern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Umsatz, der durch den Verkauf von Metallschaummaterialien (offenzellige, geschlossenzellige und ähnliche poröse Metallstrukturen) erzielt wird, die als Bleche, Blöcke, Platten oder geformte Teile für industrielle und kommerzielle Zwecke geliefert werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen fertige Endprodukte aus, bei denen Metallschaum nur eine untergeordnete interne Komponente ist und nicht separat auf Material- oder Formteilebene bewertet werden kann.
Übersicht der Segmentierung
- Nach Typ
- Offenzelliger Schaum
- Geschlossenzelliger Schaum
- Stochastischer Metallschaum
- Nach Material
- Aluminium
- Kupfer
- Nickel
- Sonstige Materialien (Magnesium, Stahl, Legierungen)
- Nach Herstellungsverfahren
- Pulvermetallurgischer Weg
- Schmelzschäumungsweg
- Additive Fertigung / 3-D-Druck
- Sonstige Herstellungsverfahren (CVD und Elektrodeposition usw.)
- Nach Anwendung
- Automobil
- Luft- und Raumfahrt
- Industriemaschinen
- Bauwesen
- Biomedizin
- Sonstige Anwendungen (Schifffahrt und Schienenverkehr, Energie und Strom usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Um das Modell zu fundieren, haben wir ein klares Bild davon entwickelt, woher die Nachfrage nach Metallschaum stammt und wie sie sich über Regionen hinweg bewegt. Öffentliche Quellen wurden genutzt, um Signale wie Leichtbauaktivität, industrielle Produktionstrends und die Gesundheit der nachgelagerten Fertigung zu verfolgen, die dann unsere Annahmen zur Einführung und Preisgestaltung leiten.
Beispielhafte Quellen umfassen staatliche Statistikportale wie das US Census Bureau und Eurostat, Handels- und Makrodatensätze wie UN Comtrade, Normen- und Fachgremien wie ASTM und ISO sowie Forschungsliteratur, die in öffentlichen Wissenschaftsdatenbanken indexiert ist. Wir haben zudem Unternehmensmeldungen, Investorenpräsentationen, Verbandswebsites und seriöse Presseberichterstattung überprüft, um Kapazitätserweiterungen, Anwendungstrends und technologische Verschiebungen wie die additive Fertigung zu validieren. Wo erforderlich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Handelsdaten auf Sendungsebene und Patentdatenbankprüfungen verwendet, um den Zeitpunkt neuer Materialrouten und Produktschwerpunkte zu bestätigen. Diese Beispiele sind nicht erschöpfend, und weitere öffentliche und interne Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Schreibtischannahmen einem Belastungstest zu unterziehen und Lücken zu schließen, die in öffentlichen Quellen selten angegeben werden, wie etwa die typische Umwandlung von Schaumproduktion in verkaufsfähige Formen und wie sich der Anwendungsmix auf die Preisgestaltung auswirkt. Wir sprachen mit einer Mischung aus Herstellern, Distributoren und nachgelagerten Anwendern in den wichtigsten Regionen, damit Einführungsraten, Beschaffungsmuster und kurzfristige Nachfrageschwäche oder -beschleunigung in den finalen Zahlen abgebildet werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 12% | APAC: 44% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 40% | EMEA: 29% |
| Kleinere Akteure: 18% | Manager: 48% | Amerika: 27% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-Down-Ansatz, bei dem Produktions- und Handelsdaten zusammen mit Endverbrauchspools verwendet werden, um zu rekonstruieren, wie viel Metallschaum in jeder Region und Anwendung verbraucht wird. Für Metallschaum umfassen die wichtigsten Eingaben den Anteil der offenzelligen im Vergleich zur geschlossenzelligen Nutzung, den Herstellungsroutenmix (Pulvermetallurgie, Schmelzschäumung, additive Fertigung), nachgelagerte Indikatoren im Zusammenhang mit der Bauaktivität in Automobil- und Luftfahrtindustrie sowie Trends bei Industriemaschinen und Bauleistung, die die projektgesteuerte Beschaffung beeinflussen.
Diese Gesamtsummen wurden dann anhand ausgewählter Bottom-up-Näherungen überprüft, hauptsächlich durch Stichproben von Lieferantenumsatzspannen, Zuordnung typischer Preisbänder nach Material (wie Aluminium-, Kupfer- und Nickelschäume) und Verwendung von Volumen-Proxys, wo Interviews Umwandlungsausbeuten und Ausschussraten geklärt haben. Wenn eine Bottom-up-Prüfung Lücken aufwies, wurde der fehlende Anteil durch konservative Bandbreiten behandelt, die sich an von den Befragten mitgeteilter Kapazität und Kanalverfügbarkeit orientieren, und dann durch regionale Konsistenzprüfungen eingeengt.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit der Zeitpunkt der Einführung an praktischen Auslösern ausgerichtet werden konnte, darunter Leichtbauprogramme, Nachfrage nach Batterie- und Wärmemanagement sowie das Tempo, mit dem neue Produktionsrouten auf reproduzierbare Qualität skalieren. Die Annahmen wurden regionsübergreifend konsistent gehalten und dann anhand von Expertenmeinungen zur Preisentwicklung und realistischen Qualifizierungszyklen für neue Anwendungen angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit die endgültigen Ergebnisse mit realen Marktsignalen übereinstimmen. Wir vergleichen die Modellergebnisse mit unabhängigen Indikatoren wie regionaler Industrieproduktion, Handelsflussrichtung und nachgelagerten Bauraten und untersuchen dann alle starken Ausschläge, die nicht mit bekannten Nachfrageereignissen übereinstimmen.
Wird eine Abweichung festgestellt, werden die zugrunde liegenden Annahmen überprüft, gefolgt von einer erneuten Kontrolle der Umwandlungsfaktoren, Anwendungsanteile und der für regionale Zusammenführungen verwendeten Währungszeitpunkte. Erneute Interviewkontakte werden ausgelöst, wenn eine größere Diskrepanz zwischen Schreibtischsignalen und den von Praktikern gemeldeten Angaben zu Preisgestaltung oder Auslastung auftritt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wonach vor der Auslieferung eine abschließende Analystenprüfung durchgeführt wird, um die aktuellsten verfügbaren Informationen widerzuspiegeln.
Vergleich der Marktgröße für Metallschaum von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Metallschaum stimmen oft nicht überein, da der Umfang nicht identisch ist und die Schritte, mit denen Anwendungsnachfrage in Umsatz übersetzt wird, stark variieren können. Unterschiede ergeben sich meist daraus, was als Metallschaumumsatz gezählt wird, wie offenzellige und geschlossenzellige Produkte behandelt werden und wie die Preisgestaltung über den Prognosezeitraum fortgeschrieben wird.
Einige externe Schätzungen beziehen eine breitere Palette poröser Metallstrukturen ein und umfassen mehr fertige Produkte, in denen Metallschaum eingebettet und nicht separat bepreist ist. Bei Mordor Intelligence wird Umsatz nur gezählt, wenn Metallschaum als Material oder Formteil verkauft wird, und benachbarte fertige Baugruppen werden ausgeschlossen, selbst wenn sie Schaum zur Energieabsorption oder zum Wärmemanagement enthalten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 109,12 Mio. USD (2025) | |
| Branchenverlag A | 108,59 Mio. USD (2025) | Verwendet einen ähnlichen Basisjahrwert, aber der Anwendungsbereich scheint sich stärker auf Materialaufteilungen und breitere Anwendungserzählungen zu stützen, was verschieben kann, was als direkt monetarisierter Metallschaum im Gegensatz zu schaumhaltigen Endprodukten behandelt wird. |
| Branchenverlag B | 105,70 Mio. USD (2025) | Wendet einen engeren Wert für 2025 an und prognostiziert dann einen schnelleren langfristigen Wachstumspfad, was von aggressiveren Annahmen zur Einführung in Automobil- und Bauwesen sowie einer anderen Art der Steigerung der ASPs im Zeitverlauf herrühren kann. |
Die Tabelle zeigt, dass die Werte für 2025 nahe beieinander liegen und die Spanne hauptsächlich dadurch erklärt wird, was als verkaufsfähiger Metallschaumumsatz gezählt wird und wie schnell die Einführung und Preise voraussichtlich steigen. Durch die Rückbindung der Gesamtsummen an Signale der Anwendungsnachfrage, Realitäten der Herstellungsrouten und durch Interviews validierte Preisspannen bleibt die Schätzung auf klare Eingaben und wiederholbare Prüfungen rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Metallschaum-Marktes?
Die Metallschaum-Marktgröße betrug im Jahr 2026 113,67 Millionen USD und soll bis 2031 139,43 Millionen USD erreichen.
Welche Region hat den größten Metallschaum-Marktanteil?
Asien-Pazifik führte im Jahr 2025 mit einem Umsatzanteil von 44,10 %, getragen von Chinas expansivem Ökosystem für Elektrofahrzeuge und Sekundäraluminium.
Welches Anwendungssegment dominiert die Nachfrage?
Automobilanwendungen trugen aufgrund strenger Leichtbau- und Aufprallsicherheitsvorschriften für Elektro- und Konventionalfahrzeuge 37,92 % zum Wert des Jahres 2025 bei.
Wie schnell wächst die additive Fertigung innerhalb des Marktes?
Die additive Fertigung soll zwischen 2026 und 2031 eine CAGR von 4,74 % erzielen – die höchste aller Produktionsverfahren.
Was ist das primäre Hemmnis, das eine schnellere Akzeptanz bremst?
Hohe Kapitalinvestitionen für Schmelzschäumungsanlagen und die anschließende Präzisionsnachbearbeitung mindern die Gesamt-CAGR-Prognose um geschätzte 1,1 Prozentpunkte.
Seite zuletzt aktualisiert am:



