
Nano-Metalloxide-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
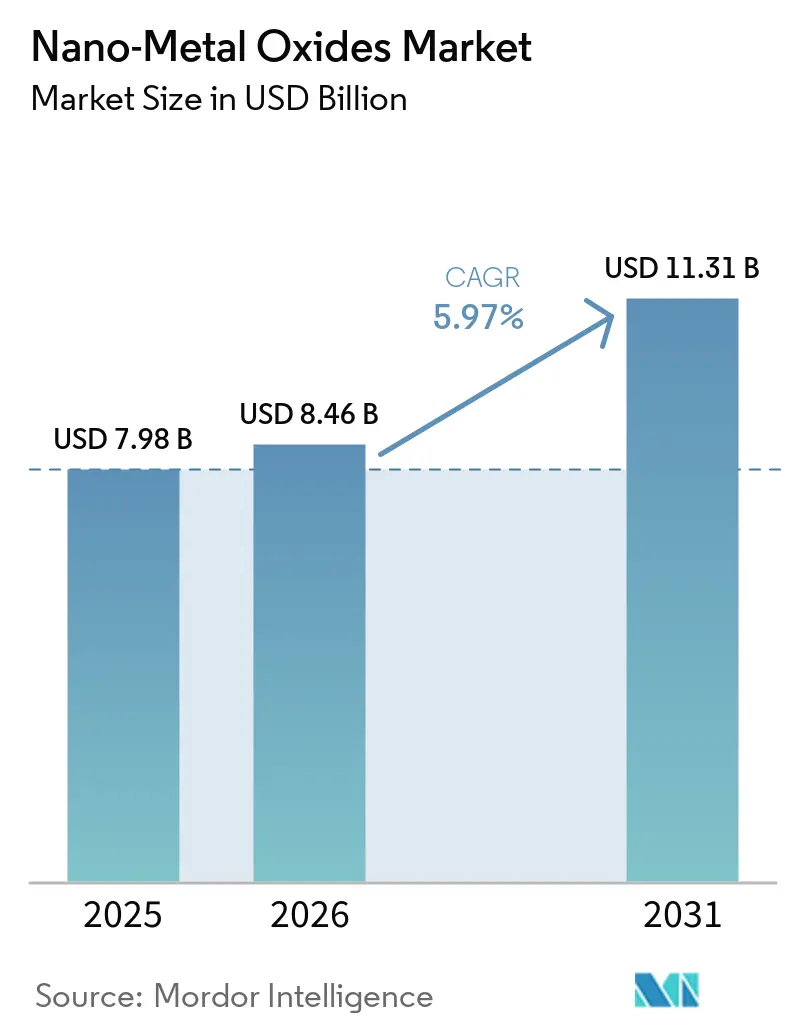
| Marktgröße (2026) | 8.46 Milliarden US-Dollar |
| Marktgröße (2031) | 11.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.97 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nano-Metalloxide-Marktanalyse von Mordor Intelligence
Die Nano-Metalloxide-Marktgröße wird im Jahr 2026 auf USD 8,46 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 7,98 Milliarden, mit Projektionen für 2031 von USD 11,31 Milliarden, was einem Wachstum von 5,97 % CAGR über 2026–2031 entspricht. Industrien intensivieren den Einsatz dieser Materialien zur Verbesserung von Energiespeicherelektroden, zur Entwicklung selbstreinigender Oberflächen und zur Anhebung der Leistungsgrenze von Luft- und Raumfahrt-Superlegierungen. Die Nachfrage beschleunigt sich auch, da Formulierer organische Biozide durch antimikrobielle Nano-Oxid-Wirkstoffe ersetzen, während die grüne Biosynthese den Energieverbrauch um 30 % senkt und die Produktionskosten im Vergleich zu konventionellen Verfahren um 40 % reduziert. Der Wettbewerb fragmentiert sich, da globale Chemiekonzerne rückwärts in die Vorproduktversorgung integrieren und kleinere Spezialisten durch anwendungsspezifisches Partikeldesign Nischen erschließen. Asien-Pazifiks Fertigungskapazität, kombiniert mit anhaltenden öffentlichen Forschungsausgaben, sichert der Region die Führungsposition bei der Piloteinführung und der Hochvolumenproduktion.
Wichtigste Erkenntnisse des Berichts
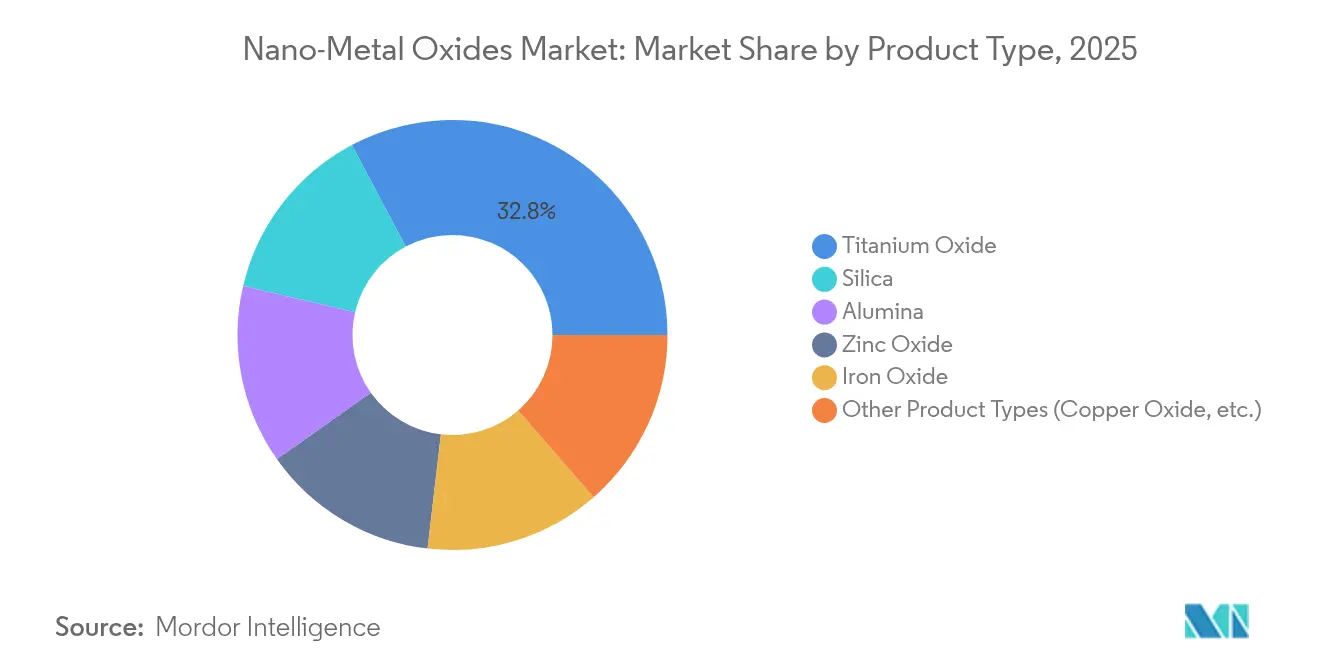
- Nach Produkttyp führte Titanoxid mit einem Nano-Metalloxide-Marktanteil von 32,75 % im Jahr 2025; Ceriumoxid ist mit dem schnellsten CAGR von 7,86 % bis 2031 positioniert.
- Nach Partikelgröße erfasste das 20–80-nm-Band einen Anteil von 45,90 % im Jahr 2025, wobei dasselbe Band auch mit dem schnellsten CAGR von 7,76 % wachsen soll.
- Nach Synthesemethode behielt Sol-Gel einen Anteil von 40,72 % im Jahr 2025; die grüne Biosynthese soll mit einem CAGR von 8,14 % wachsen.
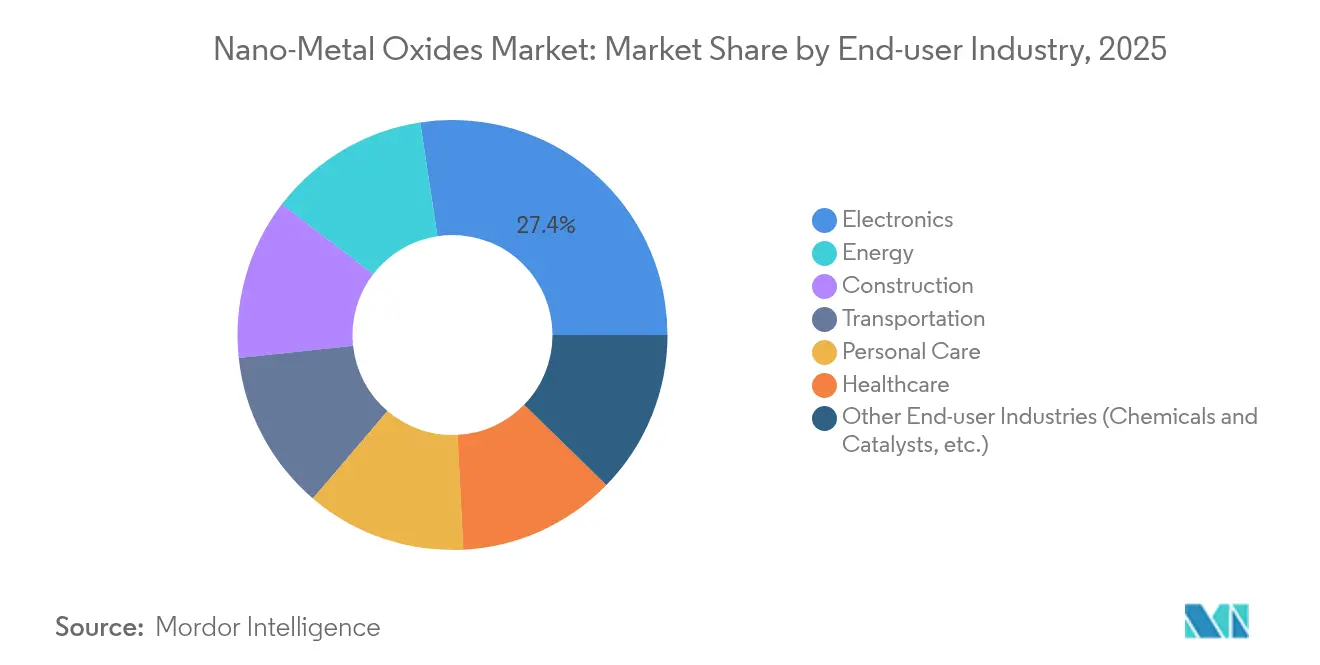
- Nach Endverbraucher entfielen auf Elektronik und Optoelektronik 27,40 % des Umsatzes im Jahr 2025, während der Energiesektor den höchsten CAGR von 8,05 % bis 2031 verzeichnen soll.
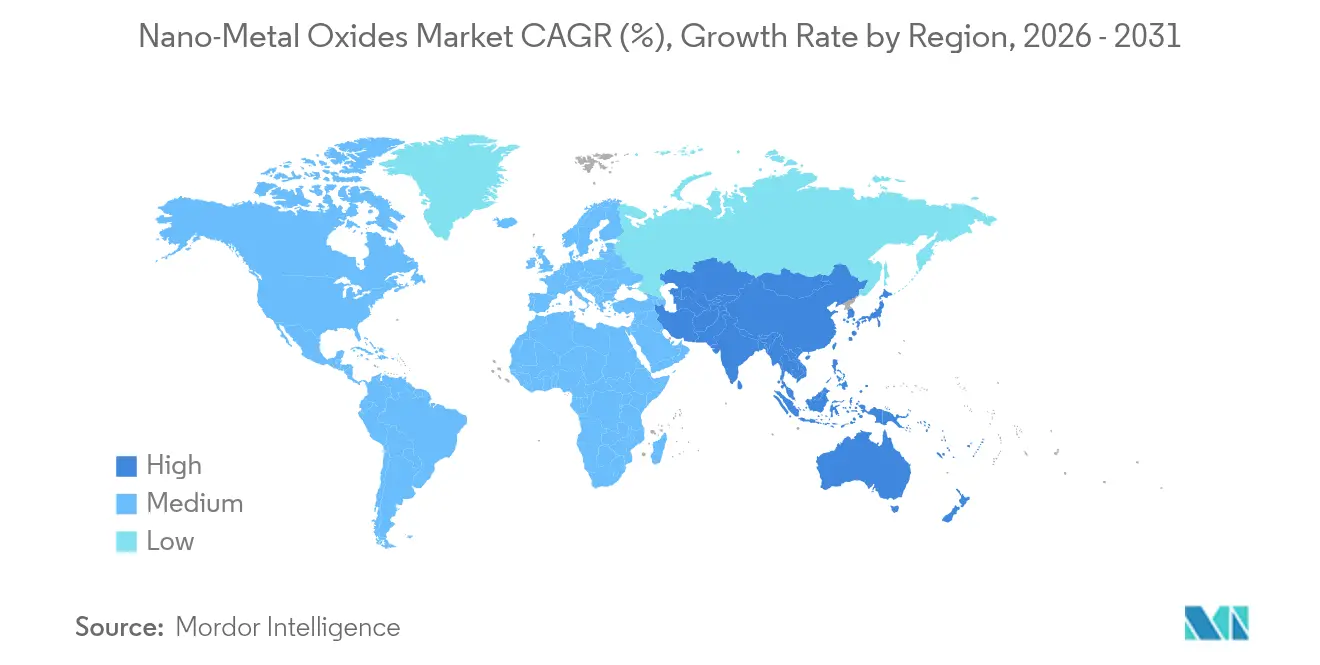
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 45,55 %, und die Region soll im gleichen Zeitraum mit einem CAGR von 7,88 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einsatz von Nanomaterialien in Luft- und Raumfahrt-Superlegierungen | +1.2% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Antimikrobielle Nachfrage in Körperpflegeformulierungen | +1.5% | Global, am stärksten in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verbesserungen von Energiespeicherelektroden | +1.8% | Global, angeführt von Fertigungszentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage aus der Farben- und Beschichtungsbranche | +1.0% | Global, mit Schwerpunkt auf bauintensiven Regionen | Langfristig (≥ 4 Jahre) |
| Zunehmende Technologie des 3D-Druckverfahrens | +0.8% | Global, mit Konzentration in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einsatz von Nanomaterialien in Luft- und Raumfahrt-Superlegierungen
Luft- und Raumfahrtprogramme integrieren oxidationsdispersionsverstärkte Legierungen, die stabile mechanische Eigenschaften bis zu 500 °C liefern – eine Verbesserung von 40 % gegenüber herkömmlichen Aluminiumsystemen. Hochentropische Nickellegierungen, verstärkt mit nanoskaligen L1₂-Ausscheidungen, halten die Zugfestigkeit von -196 °C bis 600 °C konstant und beseitigen temperaturempfindliche Hindernisse für Hyperschallfahrzeuge. Verbundwerkstofffuselageabschnitte auf Boeing-787- und Airbus-A350-Plattformen demonstrieren bereits 20 % Gewichtseinsparungen bei gleichzeitiger Erhaltung der strukturellen Integrität durch Nano-Oxid-Füllstoffe. Über die Tragfähigkeitsgewinne hinaus bieten eingebettete Nanopartikel elektromagnetische Abschirmung, die Avionik vor externen Störungen schützt. Diese kombinierten Vorteile beschleunigen Qualifizierungszyklen und lösen Beschaffungsverträge bei Tier-1-Lieferanten aus.
Antimikrobielle Nachfrage in Körperpflegeformulierungen
Die Verbraucherpräferenz für konservierungsmittelfreie Kosmetika steigert das Interesse an Zinkoxid-Nanopartikeln, die eine 90-prozentige Reduktion des Bakterienwachstums ohne Zytotoxizität erzielen[1]. Multifunktionale Titandioxid-Partikel bieten gleichzeitigen UV-Schutz und photoaktivierten Erregerabbau und reduzieren die Additivbeladung pro Formulierung. Kupferoxid bietet erstklassige antimykotische Aktivität und unterstützt Premium-Hautpflegeprodukte, die auf resistente Dermatophyten abzielen. Der rasche Schwenk zu metallbasierten Wirkstoffen verkürzt Inhaltsstofflisten und unterstützt Clean-Label-Ansprüche, insbesondere in Asien-Pazifik, wo die behördliche Zulassung schnell erfolgt. Lieferanten, die kosmetikgerechte Dispersionen skalieren, gewinnen einen First-Mover-Vorteil, da Markeninhaber globale SKU-Portfolios neu formulieren.
Verbesserungen von Energiespeicherelektroden
Siliziumoxid-Nanosphären, die mit mesoporösen Kanälen konstruiert wurden, erzielen eine 17-fache Energiedichte gegenüber Bulk-Silizium, indem sie die lithiierungsinduzierte Ausdehnung aufnehmen. Entropie-stabilisierte Oxide, die fünf oder mehr Metallspezies beherbergen, liefern schnelle Ionenleitung und strukturelle Widerstandsfähigkeit und ermöglichen längere Zykluslebensdauern in Festkörperzellen. Aufkommende Eisen-Luft-Batterien integrieren Nano-Oxid-Katalysatoren zur Förderung des reversiblen Fe/FeO-Redox und erschließen kostengünstige Netzspeicherung mit reichlich vorhandenen Materialien. Diese Durchbrüche verbessern die Sicherheitsmargen und verringern die Abhängigkeit von knappem Kobalt, wodurch Oxide im Kern der Batteriechemie der nächsten Generation positioniert werden.
Wachsende Nachfrage aus der Farben- und Beschichtungsbranche
Zink- und Kupferoxidpigmente halten 500 °C stand und weisen eine überlegene Salzsprühkorrosionsbeständigkeit auf, was die Wartungsintervalle für Industrieanlagen verlängert. Photokatalytische Titandioxidbeschichtungen erreichen nach einer Wärmebehandlung bei 800 °C eine verbesserte Kristallinität und fördern selbstreinigende Fassadensysteme. Nahinfrarot-reflektierende Nano-Pigmente senken die Oberflächentemperaturen an dunklen Fassaden um 50 %, mildern städtische Wärmeinseln und unterstützen Grüne-Gebäude-Vorschriften. Die Einführung intensiviert sich in bauintensiven Volkswirtschaften, in denen energieeffiziente Materialien Premiummargen erzielen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umweltauswirkungen der Verwendung von Metallpulver | -0.8% | Global, mit strengeren Vorschriften in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Vorläufermetallen | -1.2% | Global, mit den größten Auswirkungen in der Fertigung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Hohe Produktionskosten | -1.0% | Global, mit größeren Auswirkungen auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umweltauswirkungen der Verwendung von Metallpulver
Lebenszyklusanalysen zeigen, dass sowohl chemisch als auch biosynthetisch hergestellte Nano-Oxide oxidativen Stress und DNA-Schäden bei Wasserlebewesen verursachen können, was die behördliche Kontrolle auslöst. Die Europäische Behörde für Lebensmittelsicherheit und die FDA setzen nun strengere Expositionsschwellenwerte für Verbraucherprodukte durch, was die Compliance-Kosten für kleinere Hersteller erhöht. Recyclingprotokolle und geschlossene Abwassersysteme werden zu Voraussetzungen für Genehmigungen und erhöhen die Investitionsausgaben für Greenfield-Projekte. Marktteilnehmer müssen daher Innovation mit strengem Umweltverantwortungsbewusstsein in Einklang bringen, um Marktzugang zu erlangen.
Preisvolatilität bei Vorläufermetallen
Titan-, Zink- und Seltenerdeingaben leiden unter episodischen Preisschwankungen, die mit der konzentrierten Förderung in China zusammenhängen, das wichtige Trennungsschritte kontrolliert[2]. Hersteller sichern das Risiko durch Diversifizierung der Beschaffung, Ausweitung des Recyclings und gemeinsame Investitionen in die vorgelagerte Erzverarbeitung ab, doch kurzfristige Volatilität komprimiert weiterhin die Margen. Die grüne Biosynthese senkt Energiekosten, bleibt jedoch in der Skalierung begrenzt, sodass Massenhersteller kurzfristig auf konventionelle Verfahren angewiesen sind. Kostenüberwälzungsklauseln mildern die Spannungen für erstklassige Kunden, während Spotmarkt-Käufer während Versorgungsunterbrechungen erhöhte Inputkosten tragen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Titanoxid führt durch vielseitige AnwendungenTitaniumoxid hielt im Jahr 2025 einen Marktanteil von 32,75 % am Markt für Nano-Metalloxide, da seine photokatalytische Stärke und dielektrische Stabilität den Einsatz von selbstreinigenden Fassaden bis hin zu High-k-Transistoren sicherten. Die Segmenterweiterung setzt sich fort, da umweltfreundliche Verfahren Pflanzenextrakte einsetzen, um biokompatible Partikel mit ähnlichen Bandlücken, aber geringerem CO₂-Fußabdruck zu erzeugen. Aluminiumoxid und Ceroxid werden voraussichtlich eine starke Nachfrage verzeichnen, wobei Ceroxid mit einer CAGR von 7,86 % die Konkurrenz übertreffen dürfte, da die dualen Ce³⁺/Ce⁴⁺-Zustände CMP-Aufschlämmungen antreiben, die für die Halbleiterplanarisierung unerlässlich sind. Siliziumdioxid und Zinkoxid bleiben zuverlässig für Sperrschichtfolien und dermatologische Cremes, während Eisenoxid-Nanostrukturen mit einer Farbstoffabbaueffizienz von 89 % in Sanierungssysteme eindringen.
Der Marktimpuls begünstigt Lieferanten, die Partikelengineering mit der Zulassung für den Endverbrauch in Einklang bringen. Hersteller von Titandioxid profitieren von der breiten regulatorischen Akzeptanz in Lebensmittelkontakt und Kosmetik, während sich Ceria-Lieferanten auf die Reinheit auf Wafer-Ebene konzentrieren. Integrierte Unternehmen nutzen gemeinsame Vorläufernetzwerke, um Logistikkosten zu senken, und stärken so ihre Wettbewerbsvorteile in diesem Segment des Marktes für Nano-Metalloxide.



Nach Partikelgröße:
20–80 nm dominiert die FertigungsoptimierungDas 20–80-nm-Band repräsentierte im Jahr 2025 45,90 % und soll mit einem CAGR von 7,76 % führen. Das Intervall balanciert quantenhafte Oberflächenreaktivität und Prozessstabilität, bietet einfache Dispersion in Tinten und Polymeren und vermeidet die für unter 20 nm typische Agglomeration. Sub-20-nm-Partikel liefern überlegene katalytische Raten, werfen jedoch Filtrations- und Staubsicherheitsprobleme auf, die die Handhabungskosten erhöhen. Größen über 80 nm dienen Nischen-optischen oder abriebfesten Rollen, überlassen jedoch Massenmarktvolumina dem mittleren Bereich. Fortschritte bei Sol-Gel- und hydrothermalen Reaktoren halten nun ±5-nm-Toleranzen ein und geben Formulierern Vertrauen in die Charge-zu-Charge-Konsistenz.
Anwender schätzen diesen Sweet Spot für abstimmbare Bandlücken in Photokatalysatoren und vorhersehbare Rheologie in Farben. Fortgesetzte Reaktoroptimierung in Verbindung mit Inline-Spektroskopie verspricht den Durchsatz zu steigern und das 20–80-nm-Fenster als das Arbeitspferdsegment des Nano-Metalloxide-Marktes zu festigen.
Nach Synthesemethode:
Sol-Gel behält die Führung trotz Wachstum grüner MethodenSol-Gel-Verfahren lieferten im Jahr 2025 einen Anteil von 40,72 %, da Niedertemperaturreaktionen eine gleichmäßige Stöchiometrie im industriellen Maßstab erzeugen. Upgrades wie Mikrofluidik-Mischer verbessern den Wärme- und Stofftransfer, verkürzen Verweilzeiten und verbessern die Ausbeute. Die grüne Biosynthese, die derzeit nur ein Zehntel der vorhandenen Kapazität ausmacht, ist mit dem schnellsten CAGR von 8,14 % positioniert, da Fermenter mit Pilzen oder Pflanzenextrakten Energie einsparen und Abfallströme reduzieren. Flammsprüh- und CVD-Verfahren bedienen Hochreinheitsanforderungen in Katalysatoren und optischen Beschichtungen, verursachen jedoch höhere Investitionskosten.
Die Prozessauswahl hängt daher von Reinheitszielen, Durchsatz und regulatorischen Erwartungen ab. Hersteller, die duale Sol-Gel- und Bio-Verfahren integrieren, sichern das Risiko ab und erfüllen gleichzeitig Nachhaltigkeitsziele, was ihre Position im Nano-Metalloxide-Markt stärkt.
Nach Endverbraucherbranche:
Dominanz der Elektronik inmitten der Beschleunigung des EnergiesektorsElektronik und Optoelektronik behielten im Jahr 2025 27,40 % des Umsatzes auf der Grundlage von oxidbasierten Dünnschichttransistoren, die eine Feldeffektmobilität von 15 cm²/V·s und Ein/Aus-Verhältnisse über 10⁸ erzielen. Displayhersteller setzen auf Oxidhalbleiter für flexible Bildschirme und lösen Volumenverpflichtungen aus. Unterdessen soll der Energiesektor mit einem CAGR von 8,05 % wachsen, da entropie-stabilisierte Oxide die Batterielebensdauer und -sicherheit in Festkörperzellen verbessern. Bauanwendungen profitieren von selbstreinigenden und NIR-reflektierenden Beschichtungen, die Kühllasten senken, und das Gesundheitswesen weitet die Nutzung antimikrobieller Filme aus.
Die Diversifizierung der Endverbraucher schützt Lieferanten vor Schocks in einzelnen Sektoren und steigert die kumulative Nachfrage. Unternehmen, die Anwendungslabore mit gemeinsamen Kundenentwicklungsprogrammen verbinden, wandeln Spezifikationsgewinne in langfristige Abnahmevereinbarungen im Nano-Metalloxide-Markt um.

Geografische Analyse
APAC-Markt für Nano-Metalloxide
Der asiatisch-pazifische Raum erzielte 2025 einen Marktanteil von 45,55 % und soll eine CAGR von 7,88 % verzeichnen, gestützt durch Chinas 67,8-%-Anteil an globalen Silizium-Anodenmaterialien und Japans 21,5-%-Anteil an Patenten für fortschrittliche Materialien. Die vertikale Integration senkt Kosten und beschleunigt den Übergang vom Pilotbetrieb zur Massenproduktion. Staatliche Fördermittel von mehr als 30 Milliarden USD seit 2001 finanzieren Hochschul-Industrie-Konsortien, die den Technologiereifegrad und die Qualifikation der Arbeitskräfte steigern.
Nordamerika-Markt für Nano-Metalloxide
Nordamerika belegt den zweiten Rang, unterstützt durch Luft- und Raumfahrt-Lieferketten, die oxidverstärkte Legierungen und fortschrittliche Halbleiter erfordern. Hersteller wie American Elements und Evonik investierten in Anlagen für kolloidales Siliziumdioxid höchster Reinheit, um Chip-Fertigungsstätten zu beliefern.
Markt für Nano-Metalloxide in Europa, Südamerika und dem Nahen Osten
Europa legt den Schwerpunkt auf Ökodesign. Strenge REACH-Richtlinien fördern die frühzeitige Einführung der grünen Biosynthese, und Gebäudesanierungen nehmen NIR-reflektierende Beschichtungen auf, um Energieeffizienzvorschriften zu erfüllen. Aufstrebende Regionen wie Südamerika und der Nahe Osten nutzen Nano-Oxid-Fassaden für klimaresistente Infrastruktur und steigern ihren Verbrauch schrittweise, während sich die lokalen Vorschriften weiterentwickeln.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Nano-Metalloxide beginnt vorgelagert mit dem Abbau und der Aufbereitung von Metallen und Seltenen Erden, gefolgt von der Umwandlung in hochreine chemische Ausgangsstoffe (Organometalle, Chloride, Alkoxide und andere Spezialvorprodukte), die die nachgelagerte Reinheit und die Chargenreproduzierbarkeit prägen. Diese Rohstoffe fließen in die Nanopartikelsynthese ein (Sol-Gel, flammenpyrolytische Verfahren, Hydro-/Solvothermalverfahren, CVD/ALD-bezogene Oxidproduktion sowie grüne oder biobasierte Synthese) und durchlaufen anschließend Nachbearbeitungsschritte wie Partikelgrößenklassierung, Oberflächenfunktionalisierung, Dispersion und Stabilisierung sowie Kontaminationskontrolle für Material in Elektronikqualität. Nachgelagert integrieren Compoundeure und Formulierer Nanooxide in Beschichtungen, Tinten, Katalysatoren, Batteriematerialien und Polymerkomposite, bevor die Verteilung an Endnutzer in den Bereichen Elektronik und Optoelektronik, Energiespeicherung, Bauwerksbeschichtungen, Körperpflege und Gesundheitswesen erfolgt.
Betriebliche Engpässe konzentrieren sich häufig auf die Verfügbarkeit von Vorprodukten und die Preisvolatilität, insbesondere bei Titan-, Zink- und an Seltene Erden gekoppelten Inputs. Sie umfassen zudem die Kosten und die Komplexität der sicheren Handhabung, Verpackung und des Transports reaktiver Nanopulver. Compliance-Anforderungen und Kundenqualifizierung prägen die Kette zusätzlich, wobei Rahmenwerke wie REACH und K-REACH die Rückverfolgbarkeit, Expositionskontrolle und Abwasserbehandlung vorantreiben, insbesondere bei verbraucherorientierten Anwendungen. Branchenweite Zusammenarbeit und Standardisierungsbemühungen, unter anderem über die Nanotechnology Industries Association (NIA), unterstützen harmonisierte EHS-Praktiken, während Hersteller zunehmend die vorgelagerte Koordination mit nachgelagerter Anwendungsunterstützung kombinieren, um Spezifikationen in Halbleiter-, Beschichtungs- und Energieprogrammen zu sichern.
Wettbewerbslandschaft
Marktkonzentration
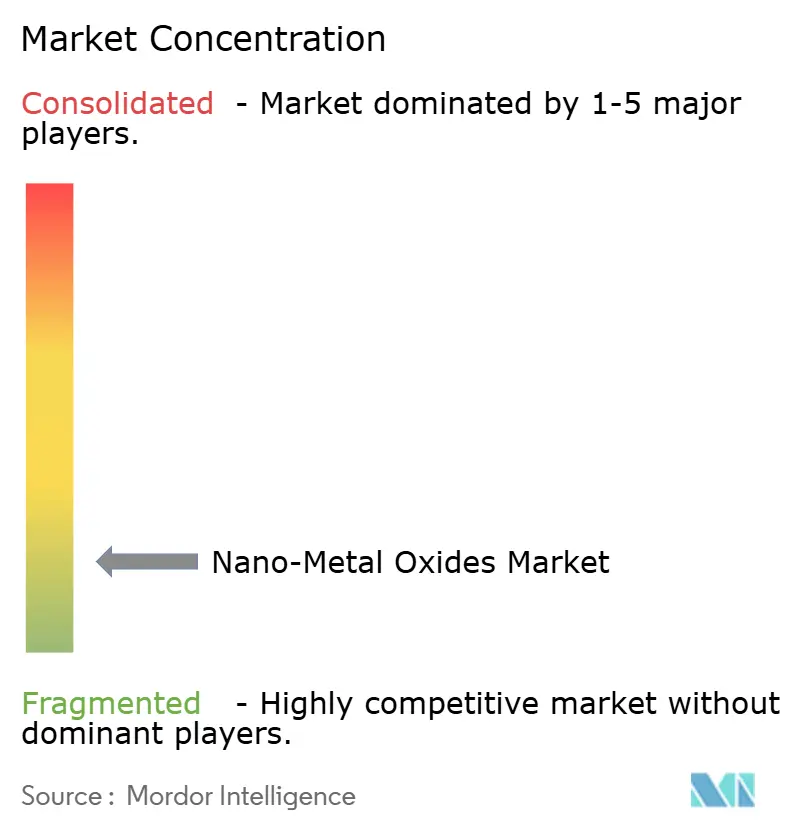
Der Nano-Metalloxide-Markt ist stark fragmentiert, mit Dutzenden von Chemiekonzernen, die neben Spezial-Nanotechnologieunternehmen konkurrieren. Kapitalintensive Reaktoren und die Reinheitsstandards von Elektronikunternehmen schaffen hohe Markteintrittsbarrieren, doch kein einzelner Hersteller überschreitet einen Umsatzanteil von 10 %, was den Wettbewerb intensiv hält. Führende Unternehmen verfolgen vertikale Integration, um die Vorproduktversorgung zu sichern; Evoniks Fusion der Siliziumdioxid- und Silaneinheiten zu Smart Effects im Januar 2025 ist ein Beispiel für diesen Trend.
Wettbewerber differenzieren sich durch Kontrolle der Partikelmorphologie und bieten stabförmiges Zinkoxid für Sonnenschutztransparenz oder hohle Titansphären für photonische Kristalle an. Nachhaltigkeit ist nun ein Markenhebel. Unternehmen, die 30-prozentige Energieeinsparungen durch Bio-Verfahren anpreisen, gewinnen Ausschreibungen von Konsumgüterkonzernen, die Scope-3-Emissionen senken wollen.
Strategische Kooperationen nehmen zu. Halbleiterhersteller platzieren Pilotreaktoren gemeinsam mit Materiallieferanten, um Kontaminationsprobleme in Echtzeit zu beheben und langfristige Abnahmen zu sichern. Kleinere Unternehmen, die keine End-to-End-Investitionsausgaben finanzieren können, spezialisieren sich auf Oberflächenfunktionalisierungsdienstleistungen oder lizenzieren Grünsynthese-IP und positionieren sich als Akquisitionsziele, sobald der Nachweis der Skalierbarkeit gesichert ist.
Nano-Metalloxide-Branchenführer
-
American Elements
-
Cabot Corporation
-
Evonik Industries AG
-
Nanophase Technologies Corporation
-
NYACOL Nano Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Nano-Metalloxide Unternehmen in diesem Bericht
- Advanced Nano Products Co., Ltd.
- American Elements
- Baikowski SA
- Cabot Corporation
- Cerion Nanomaterials
- Chengyin Technology
- Diamon-Fusion International Inc.
- Evonik Industries AG
- MATEXCEL
- Meliorum Technologies, Inc.
- Merck KGaA
- NaBond Technologies Co., Ltd.
- NanoComposix (Fortis Life Sciences)
- Nano-Oxides Inc.
- Nanophase Technologies Corporation
- Nanoshel LLC
- Nissan Chemical Corporation
- NYACOL Nano Technologies, Inc.
- Reinste Nano Ventures
- SkySpring Nanomaterials Inc.
- US Research Nanomaterials, Inc.
Marktchancen und Zukunftsaussichten
Elektronik- und Energie-Lieferketten schaffen Freiräume für höherreine Nanooxide und oxidbezogene Vorprodukte, bei denen Kontaminationskontrolle und regionale Versorgungssicherheit die Kaufentscheidungen beeinflussen. Jüngste Kapazitätsmaßnahmen liefern konkrete Signale, wo sich Nachfrage bildet. Evonik eröffnete seine Alu5-Produktionsanlage für pyrogene Kieselsäure/Tonerde in Yokkaichi, Japan (Oktober 2025), um die asiatische Batterie- und Beschichtungsnachfrage zu bedienen, und JX Advanced Metals schloss eine Erweiterung im Chigasaki-Werk von Toho Titanium ab (Juni 2025), die auf CVD- und ALD-Materialien für Halbleiterprozesse zielt. Zusammen unterstützen diese Schritte Chancen für Lieferanten, die Aluminiumoxid, Siliziumdioxid, Ceroxid und maßgeschneiderte Oxide in Elektronikqualität mit engen Partikelgrößenverteilungen liefern können, einschließlich des Bereichs 20-80 nm, der 2025 bereits einen Anteil von 45,90% hielt, sowie Dispersionssysteme, die die Qualifizierungszeit bei Fabs und bei Kunden für fortschrittliche Materialien verkürzen.
Auf der Seite der Massen- und Spezialtitanoxide deuten chlorierungsbasierte Kapazitätserweiterungen in China auf eine anhaltende Nachfrage nach höherwertigem TiO2 und nano-gestützten Leistungssteigerungen in Beschichtungen und industriellen Anwendungen hin. Von SunSirs verfolgte Projekte wie Pangangs 60.000-t-Schmelzsalz-Chlorierungslinie für TiO2, die die Vollproduktion erreichte (April 2025), und Bengbu Guotai Nano Materials, das eine stabile Massenproduktion auf einer 80.000-t/Jahr-Chlorierungslinie für TiO2 erzielte (Oktober 2025), heben einen prozessgetriebenen Kosten- und Qualitätswettbewerb hervor, der die Akzeptanz erweitern kann, wenn Hitzebeständigkeit, Selbstreinigung und NIR-reflektierende Beschichtungen gefordert sind. Gleichzeitig eröffnet die Kommerzialisierung differenzierter Architekturen Raum für Nischenanbieter und Kooperationsentwicklungen mit Endnutzern, darunter Synthetic-Oxides LLC, das den kommerziellen Verkauf von nanoporösen Eisenoxidproben aufnahm (Juli 2026), was Produktpfade in Katalyse und energiebezogenen Anwendungen unterstützt, bei denen Oberfläche und Massentransferleistung wesentliche Kaufkriterien sind.
Neueste Industrielle Entwicklungen in Markt für Nano-Metalloxide
- Juli 2026: Synthetic-Oxides LLC begann mit dem kommerziellen Verkauf von nanoporösen Eisenoxidproben (Accel-O-Rust). Die kommerzielle Verfügbarkeit erweitert Kundenversuche über die Bewertung im Labormaßstab hinaus und unterstützt eine schnellere Lieferantenqualifizierung in Katalyse- und energiebezogenen Anwendungen, die von Eisenoxidarchitekturen mit hoher Oberfläche profitieren.
- Oktober 2025: Evonik eröffnete seine Alu5-Produktionsanlage für pyrogene Tonerde in Yokkaichi, Japan, um die Versorgung asiatischer Kunden zu stärken, einschließlich der Wertschöpfungsketten für Batterien und Beschichtungen. Der Standort erhöht die regionale Kapazität für hochleistungsfähige Aluminiumoxide und verringert Logistik- und Vorlaufzeitrisiken für reinheitssensible Anwendungen.
- November 2024: TANIOBIS GmbH nahm in Deutschland den Betrieb für die Entwicklung und Produktion von CVD- und ALD-Vorproduktmaterialien auf. Dies erweitert die europäische Kapazität für halbleiterrelevante Vorproduktlieferungen und unterstützt lokalisierte Beschaffungsstrategien für fortschrittliche Dünnschichtabscheidungsprozesse.
Markt für Nano-Metalloxide Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Metalloxidmaterialien im Nanomaßstab, die für den Einsatz in industriellen, elektronischen, energietechnischen, beschichtungs- und gesundheitsbezogenen Anwendungen verkauft werden, wobei die Partikel auf Nanometerebene entwickelt und für ihre funktionale Leistung geschätzt werden.
Ausschlüsse aus dem Umfang: Fertige Endprodukte und Dienstleistungen (zum Beispiel Geräte, Beschichtungsarbeiten oder Behandlungsverfahren) sind ausgeschlossen; es wird ausschließlich der Materialwert der Nano-Metalloxide erfasst.
Segmentierungsübersicht
- Nach Produkttyp
- Aluminiumoxid
- Siliziumdioxid
- Titanoxid
- Zinkoxid
- Eisenoxid
- Andere Produkttypen (Kupferoxid usw.)
- Nach Partikelgröße
- Weniger als 20 nm
- 20–80 nm
- Größer als 80 nm
- Nach Synthesemethode
- Sol-Gel
- Flammsprühpyrolyse
- Hydrothermal / Solvothermal
- Chemische Gasphasenabscheidung
- Grüne Biosynthese
- Nach Endverbraucherbranche
- Transport
- Elektronik
- Energie
- Bauwesen
- Körperpflege
- Gesundheitswesen
- Andere Endverbraucherbranchen (Chemikalien und Katalysatoren usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research begann mit öffentlichen wissenschaftlichen und branchenbezogenen Anlaufstellen, um zu verstehen, was produziert wird, wo es eingesetzt wird und was das Volumen antreibt. Wir haben Quellen wie den USGS für Mineralien und metalloxidbezogene Versorgungssignale, die Datenwerkzeuge der US International Trade Commission für Überprüfungen der Handelsrichtung, die Registrierungsinformationen der Europäischen Chemikalienagentur für den Substanzkontext sowie das USPTO für Patentaktivitäten rund um nano-aktivierte Oxidformulierungen herangezogen.
Um das technische Bild mit der kommerziellen Realität zu verbinden, haben wir Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Materiallieferanten und nachgelagerten Herstellern sowie Verbandswebsites und seriöse Branchennachrichten ausgewertet. In einigen Fällen haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Ansichten auf Sendungsebene genutzt, um Querprüfungen zu Umfang und Preisentwicklung zu unterstützen. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche und abonnementbasierte Quellen wurden ebenfalls zur Erhebung, Validierung und Klärung von Datenpunkten herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um den Nachfragepool einem Stresstest zu unterziehen und sicherzustellen, dass Preis- und Adoptionsannahmen mit den Berichten von Käufern und Verkäufern aus aktiven Projekten übereinstimmen. Wir haben mit einer Mischung aus Materialherstellern, Distributoren, Formulierern und Endverbrauchern in APAC, EMEA und Amerika gesprochen, damit regionale Unterschiede im Anwendungsmix und in den Beschaffungszyklen im Modell berücksichtigt werden konnten.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 17 % | APAC: 47 % |
| Mittlere Ebene: 44 % | Funktions-/Einheitsleiter: 41 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 42 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Produktions- und Handelsdaten zusammen mit anwendungsbezogenen Adoptionssignalen genutzt werden, um die adressierbare Nachfrage nach Nano-Metalloxiden zu rekonstruieren und diese dann mithilfe realistischer Preisspannen in Werte umzurechnen. Anschließend gleichen wir die Gesamtwerte mit selektiven Bottom-up-Näherungen ab, wie etwa Stichproben von Lieferantenumsatzaufteilungen, Kanalprüfungen und Volumen-mal-Durchschnittsverkaufspreis-Berechnungen (ASP) für wichtige Oxidfamilien, was dabei hilft, Lücken anzupassen, wo die Offenlegung begrenzt ist.
Zu den im Modell verwendeten Eingaben gehören Indikatoren wie die Nanopartikelnutzungsintensität nach Anwendung, die Import-Export-Richtung für relevante Oxidkategorien, der Forschungs- und Entwicklungs- sowie Patentimpuls, der neue Anwendungsfälle unterstützt, die regionale Fertigungsleistung für Elektronik und Beschichtungen sowie die beobachtete ASP-Streuung zwischen hochreinen Spezialqualitäten und höhervolumigen Qualitäten. Für die Prognose wurde eine Szenarioanalyse zu Kapazitätserweiterungen, dem Substitutionsprozess sowie regulatorischen oder sicherheitsbezogenen Handhabungsanforderungen angewendet und durch Expertenmeinungen darüber verankert, wie schnell die Adoption von Versuchen zu Wiederholungsbeschaffungen übergeht. Wo die Bottom-up-Transparenz schwach war, haben wir konservative Beteiligungsfaktoren verwendet und dann die implizierten Volumina gegen Handels- und Produktionssignale gegengeprüft, bevor wir die Ergebnisse finalisierten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch den Vergleich der Ergebnisse mit unabhängigen Signalen, wie der Richtung der Handelsbewegungen, bekannten Nachfragezentren nach Endverwendung und den implizierten Preisspannen, die Käufer während der Interviews bestätigten. Abweichungen wurden markiert, wenn Wachstums- oder ASP-Verschiebungen außerhalb dessen lagen, was durch Kapazitätsänderungen, den Anwendungsmix oder regionale Nachfragemuster erklärt werden konnte, und diese Fälle wurden zur zweiten Analystenprüfung zurückgeschickt.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie große Kapazitätsankündigungen, plötzliche Rohstoffpreisverschiebungen oder neue Einschränkungen, die bestimmte Oxidverwendungen betreffen. Vor der Auslieferung führen wir einen abschließenden Durchlauf durch, um den Zeitpunkt der Währungsumrechnung, die jüngste Preisentwicklung und alle neuen öffentlichen Bekanntmachungen zu bestätigen, damit die Kunden eine aktualisierte Ansicht erhalten.
Schätzung des Marktes für Nano-Metalloxide von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Nano-Metalloxide können variieren, selbst wenn sie scheinbar dasselbe Thema abdecken, da die Umfangsgrenze und der Preiszeitpunkt nicht immer auf dieselbe Weise gehandhabt werden. Unterschiede entstehen in der Regel dadurch, was als Materialumsatz gegenüber dem Wert des Fertigprodukts gezählt wird, wie Nano-Qualitäten gegenüber konventionellen Oxidqualitäten getrennt werden und ob die aktuelle Jahreszahl aktualisiert wird, um jüngste Preisbewegungen widerzuspiegeln.
In dieser Studie werden der Währungszeitpunkt und die ASP-Entwicklung vor der endgültigen Freigabe mit aktuellen Angeboten und handelsbezogenen Prüfungen aktualisiert, was den Wert für 2026 über Regionen und Anwendungen hinweg konsistent hält – ein Schritt, der die Gesamtwerte gegenüber älteren Momentaufnahmen, die von Mordor Intelligence verwendet werden, verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,46 Milliarden USD (2026) | |
| Global Consultancy A | 7,32 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und präsentiert einen aktuellen Jahreswert für 2024, was Vergleiche empfindlich gegenüber Preisinflation und Adoptionsverschiebungen zwischen 2024 und 2026 macht. Der Anwendungsmix scheint stärker auf biomedizinische und Körperpflegeanwendungen ausgerichtet zu sein, was den gewichteten ASP und den Gesamtwert verändern kann. |
| Trade Publisher B | 5,42 Milliarden USD (2024) | Definiert Nano-Metalloxide anhand einer breiten Beschreibung von 1 bis 100 nm, zeigt jedoch nicht klar, wie konventionelle Oxidvolumina ausgeschlossen werden oder wie die regionale Preiszeitgebung normalisiert wird. Ein engerer gezählter Pool oder ältere Preispunkte können den Gesamtwert für 2024 komprimieren, selbst wenn der langfristige Wachstumsausblick ähnlich ist. |
Die Tabelle zeigt hauptsächlich, dass die Jahresauswahl und die Regeln zur Preisauffrischung einen großen Teil der Streuung ausmachen, wobei Umfangsgrenzen rund um die Nano-Qualifikation eine weitere Ebene hinzufügen. Indem das Modell an beobachtbare Nachfragesignale geknüpft und anschließend die implizierten Preise und Volumina gegengeprüft werden, bleibt die resultierende Marktgröße auf wiederholbare Schritte zurückführbar, anstatt auf einmaligen Annahmen zu beruhen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Nano-Metalloxide-Markt?
Die Nano-Metalloxide-Marktgröße erreichte im Jahr 2026 USD 8,46 Milliarden.
Welcher Produkttyp hat den größten Anteil?
Titanoxid führte im Jahr 2025 mit einem Nano-Metalloxide-Marktanteil von 32,75 %.
Welcher Syntheseweg wächst am schnellsten?
Die grüne Biosynthese soll zwischen 2026 und 2031 mit einem CAGR von 8,14 % wachsen.
Warum ist Asien-Pazifik so dominant?
Asien-Pazifik hält 45,55 % der Nachfrage dank vertikal integrierter Lieferketten und anhaltender staatlicher Finanzierung für die Nanotechnologieforschung.