
Marktgröße und Marktanteil für medizinische Implantate
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
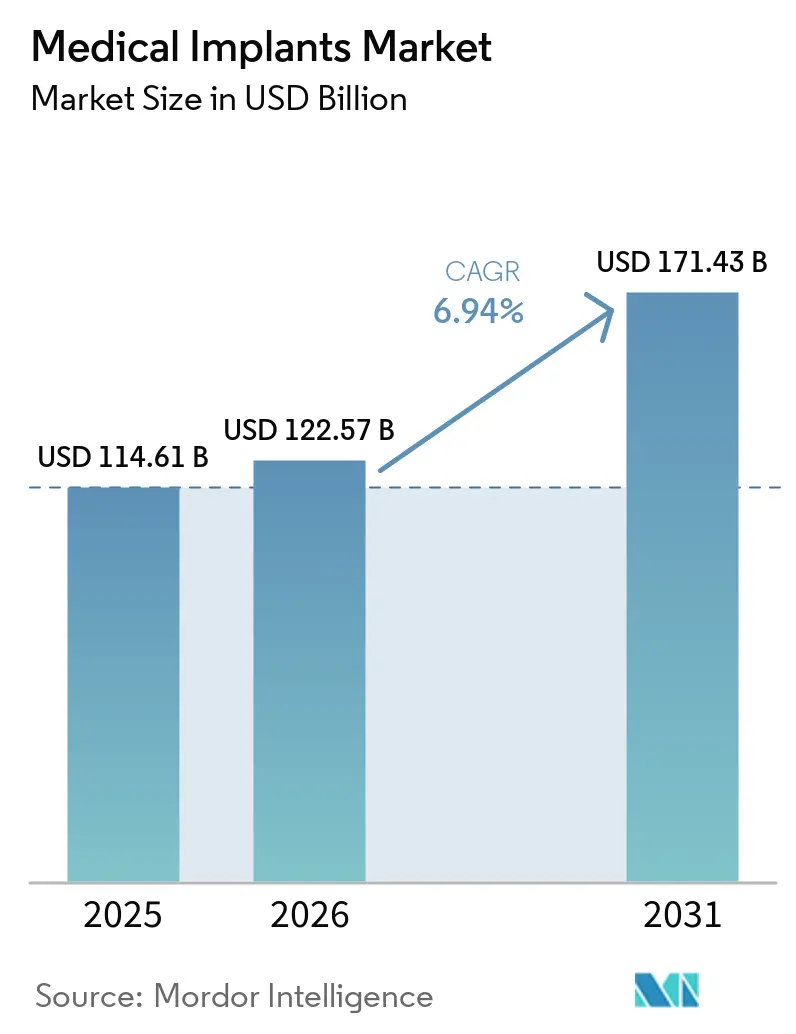
| Marktgröße (2026) | 122.57 Milliarden US-Dollar |
| Marktgröße (2031) | 171.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
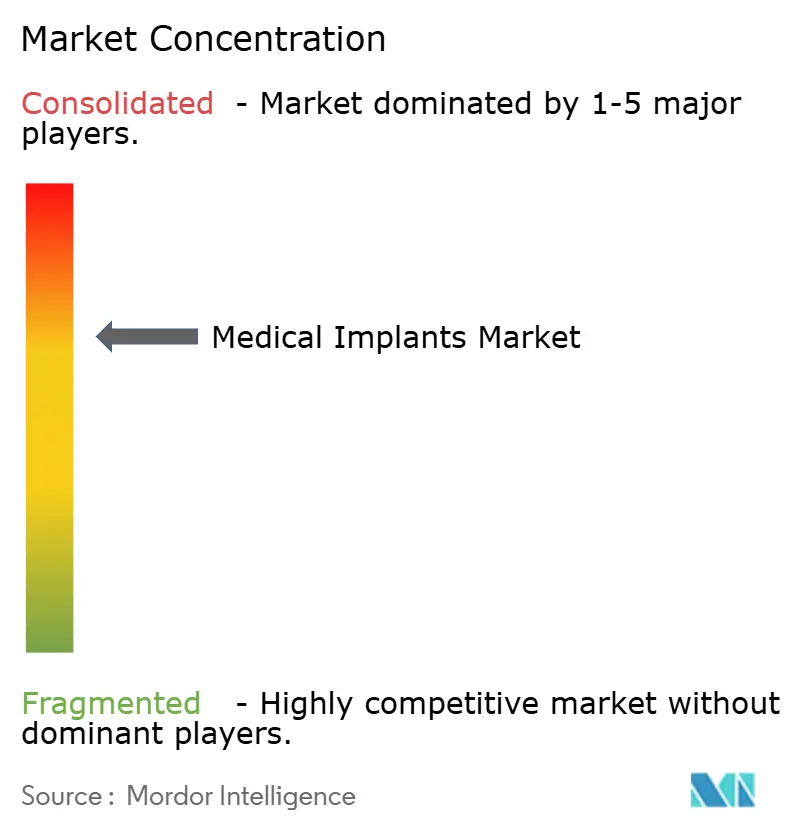
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische Implantate von Mordor Intelligence
Die Marktgröße für medizinische Implantate wurde im Jahr 2025 auf 114,61 Milliarden USD geschätzt und wird voraussichtlich von 122,57 Milliarden USD im Jahr 2026 auf 171,43 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,94 % während des Prognosezeitraums (2026–2031). Die Nachfrage entwickelt sich im Gleichschritt mit übergeordneten demografischen Trends, Fortschritten in der Materialwissenschaft und Kostenträgerpolitiken, die mehr Eingriffe in ambulante Umgebungen verlagern. Alternde Bevölkerungen erzeugen anhaltende orthopädische und kardiovaskuläre Volumina, während ästhetische Präferenzen und steigende Einkommen der Mittelschicht neue Patientengruppen für kosmetische und dentale Geräte erschließen. Plattformen mit intelligenten Sensoren und additive Fertigung verkürzen Operationszeiten und Genesungsperioden und fördern die Akzeptanz bei Leistungserbringern, auch wenn die Erstattungsprüfung zunimmt. Die Wettbewerbsdynamik bleibt moderat, wobei die fünf größten Unternehmen einen Anteil von 42 % halten, was Spielraum für regionale Spezialisten lässt, die preissensible Segmente mit lokal hergestellten Implantaten und Direktvertriebskanälen bedienen.
Wichtigste Erkenntnisse des Berichts
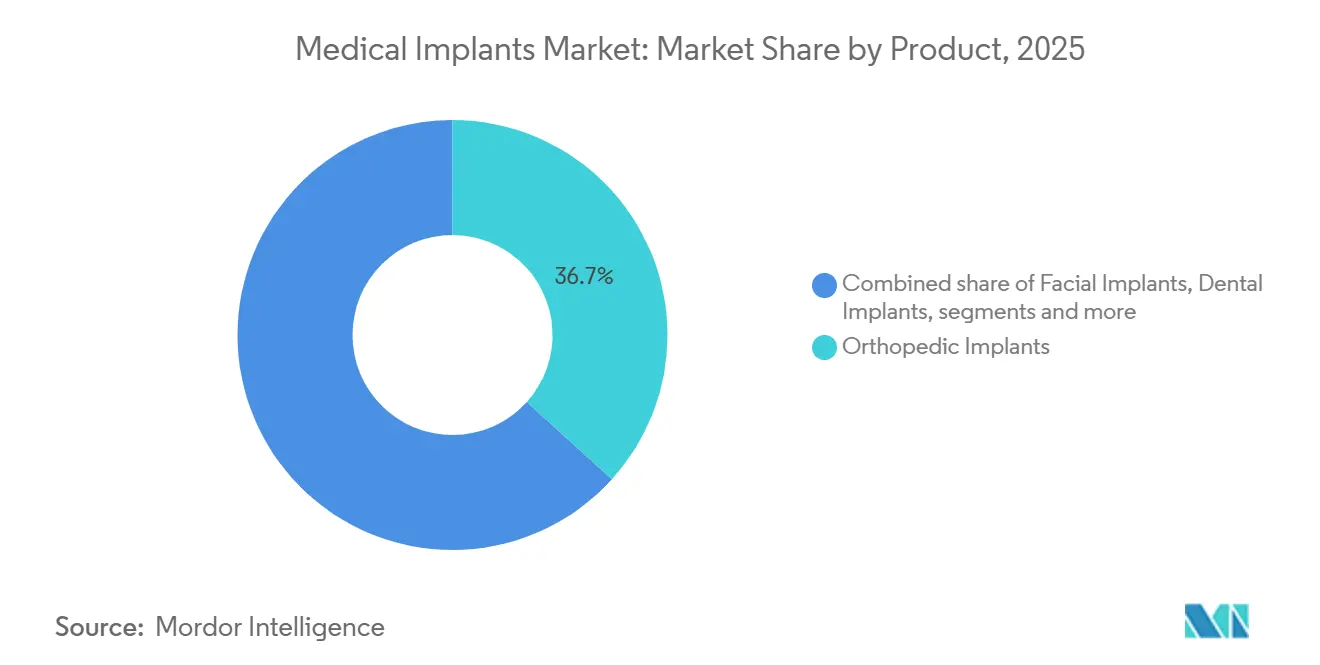
- Nach Produkt führten orthopädische Implantate mit einem Umsatzanteil von 36,7 % im Jahr 2025, während Zahnimplantate bis 2031 voraussichtlich mit einer CAGR von 7,81 % wachsen werden.
- Nach Material entfielen 2025 49,2 % des Segments auf metallische Biomaterialien, während bioresorbierbare Polymere im gleichen Zeitraum eine CAGR von 7,57 % verzeichnen werden.
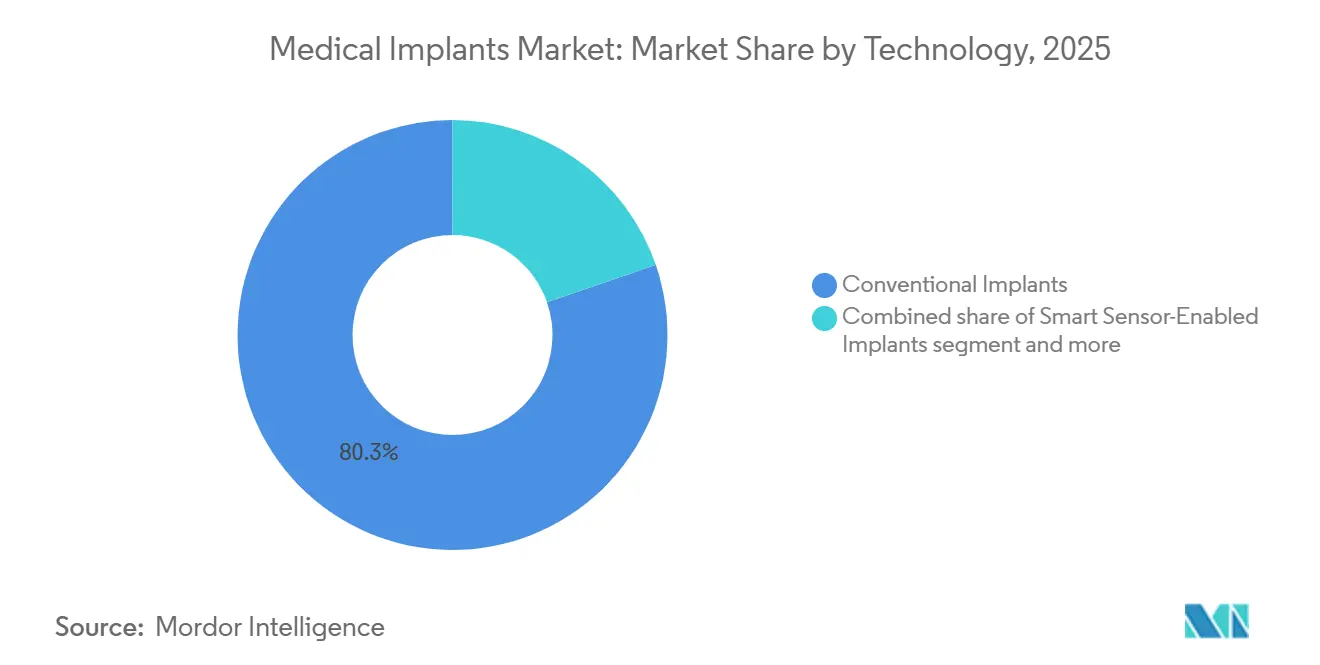
- Nach Technologie behielten konventionelle Plattformen 2025 einen Anteil von 80,3 %, doch smarte sensorgestützte Implantate sind bis 2031 auf eine CAGR von 8,45 % ausgerichtet.
- Nach Endnutzer entfielen 2025 46,7 % der Nachfrage auf Krankenhäuser, während ambulante chirurgische Zentren bis 2031 mit einer CAGR von 7,83 % wachsen werden.
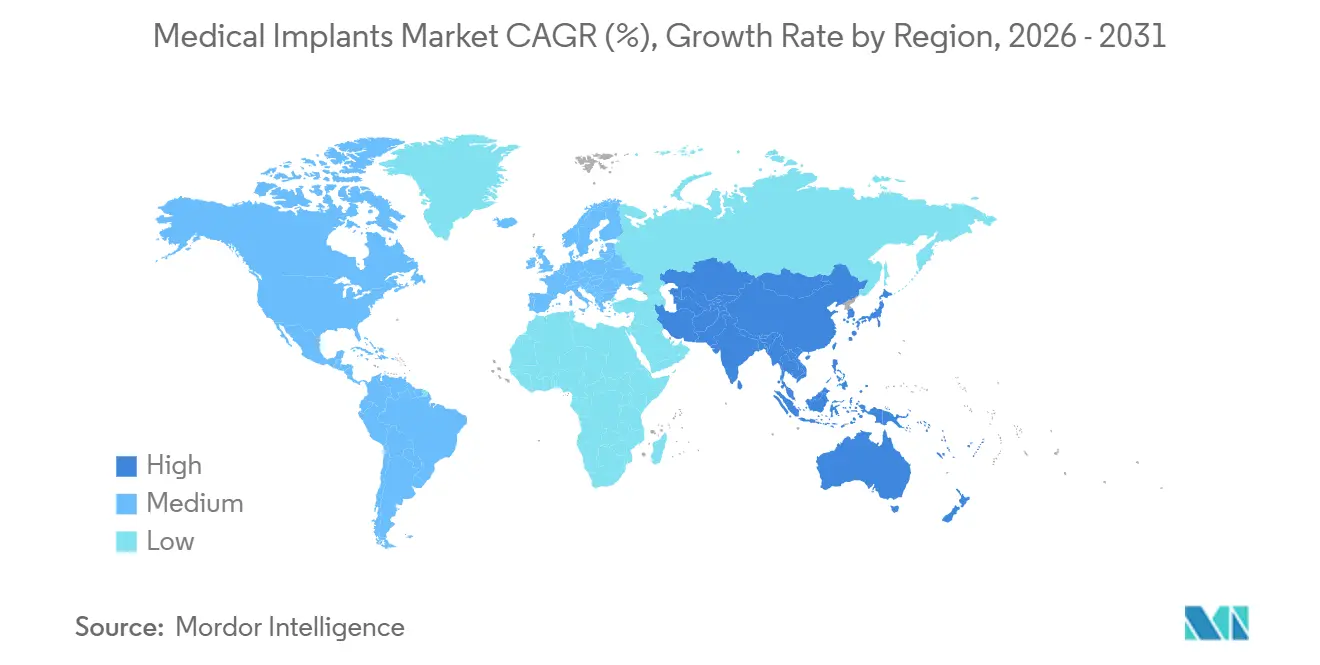
- Nach Geografie hielt Nordamerika 2025 einen Anteil von 41,3 %, doch der asiatisch-pazifische Raum wird bis 2031 die schnellste CAGR von 8,31 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren auf den Markt für medizinische Implantate*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und höhere Belastung durch chronische Krankheiten | +1.8% | Global, mit Schwerpunkt in Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Ausweitung elektiver kosmetischer und dentaler Eingriffe | +1.2% | Global, schneller im asiatisch-pazifischen Raum und im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Kontinuierliche Durchbrüche in der Materialwissenschaft, die ultraleichte und bioaktive Implantate ermöglichen | +1.0% | Forschungs- und Entwicklungszentren in Nordamerika und Europa; Volumenakzeptanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Durch große Sprachmodelle unterstütztes Design, das Forschungs- und Entwicklungszeiträume verkürzt | +0.6% | Innovationscluster in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Entwicklung der Gesundheitsinfrastruktur und Medizintourismus | +1.0% | Asiatisch-pazifischer Raum, Naher Osten, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Beliebtheit des 3D-Drucks | +0.9% | Global, mit Zentren in Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und höhere Belastung durch chronische Krankheiten treiben Implantatvolumina an
Erwachsene ab 65 Jahren zählten weltweit im Jahr 2025 857 Millionen und werden bis 2030 die Milliarde überschreiten, was eine anhaltende Nachfrage nach Gelenkersatz, Herzschrittmachern und Intraokularlinsen antreibt [1]. Die Anzahl der Knieendoprothesen in den Vereinigten Staaten stieg im Jahr 2025 auf 1,2 Millionen, ein Anstieg von 24 % gegenüber 2020, während Hüftprothesen im gleichen Zeitraum um 14 % zunahmen. Die Akzeptanz kardialer Geräte folgte diesem Trend, wobei im Jahr 2025 3,8 Millionen Amerikaner mit implantierten Herzschrittmachern oder Defibrillatoren lebten. Chronische Nierenerkrankungen, von denen weltweit 850 Millionen Menschen betroffen sind, steigern den Bedarf an Gefäßzugangstransplantaten, einem Teilsegment, das im Jahr 2025 um 9 % gegenüber dem Vorjahr wuchs. Diese Bevölkerungsdynamik bildet die Grundlage für eine jahrzehntelange Wachstumsbahn, auch wenn der Preisdruck durch wertbasierte Beschaffung zunimmt.
Ausweitung elektiver kosmetischer und dentaler Eingriffe erschließt neue Patientengruppen
Globale elektive kosmetische Eingriffe, wie Brustvergrößerungen und Gesichtskonturierungen, wuchsen zwischen 2023 und 2025 erheblich, begünstigt durch den Einfluss sozialer Medien und ratenbasierte Finanzierungsmodelle. Brustimplantatplatzierungen überschritten im Jahr 2025 die Marke von 2 Millionen Einheiten, wobei Silikongelgeräte aufgrund niedrigerer Kapselfibrose-Raten die Mehrheit ausmachten. Die Vereinigten Staaten allein verzeichneten im Jahr 2025 fast 3 Millionen Dentalimplantateingriffe. Kliniken im asiatisch-pazifischen Raum erzielten zweistelliges Wachstum, da private Netzwerke Zirkonia- und Titanimplantate zu deutlich niedrigeren Preisen als westliche Anbieter anboten, jedoch mit vergleichbarer Osseointegration. Medizintouristen trugen im Jahr 2025 erheblich zu den Einnahmen aus Dental- und kosmetischen Implantaten in Thailand und der Türkei bei. Dies wurde durch erhebliche Kosteneinsparungen im Vergleich zu US-Preisen angetrieben.
Kontinuierliche Durchbrüche in der Materialwissenschaft ermöglichen ultraleichte und bioaktive Implantate
Durch Elektronenstrahlschmelzen hergestellte Titan-Aluminium-Vanadium-Gitterstrukturen wiegen heute erheblich weniger als massives Titan und halten dennoch Streckgrenzen von über 900 Megapascal stand, was die Lastverteilung in Wirbelkörperkäfigen verbessert [2]. Hydroxyapatit- und Bioglasbeschichtungen beschleunigen die Osteoblastenadhäsion, halbieren die Osseointegrationsdauer auf sechs Wochen und senken die Frühversagensraten bei primärer Hüftendoprothetik auf unter 2 %. Bioresorbierbare Polymere wie Polymilchsäure-co-Glykolsäure machen Zweitoperationen überflüssig und vermeiden Kosten von 8.000–12.000 USD für die Implantatentfernung pro Patient. Die US-amerikanische Behörde für Lebens- und Arzneimittel (FDA) ließ im Jahr 2025 14 neue Biomaterialformulierungen zu, doppelt so viele wie im Jahr 2023, und bestätigte damit langfristige Sicherheitsprofile. Materialfortschritte stärken somit den Weg des Marktes für medizinische Implantate hin zu leichteren und schneller integrierenden Geräten.
Durch große Sprachmodelle unterstütztes Design verkürzt Forschungs- und Entwicklungszeiträume
Zimmer Biomets internes großes Sprachmodell verarbeitet CT-Scans und führt über Nacht 500 Lastsimulationen durch, wodurch Designzyklen von sechs Monaten auf drei Wochen verkürzt werden. Conformis nutzte ähnliche Werkzeuge, um den Fertigungsausschuss um 18 % zu reduzieren und 1.200 USD an Materialkosten pro individuellem Knieimplantat einzusparen. Medtronic automatisierte die Extraktion von Sicherheitsdaten für FDA-Einreichungen, reduzierte die Vorbereitungszeit für Anträge um 40 % und beschleunigte die Zulassung seines Micra AV2-Herzschrittmachers im Januar 2026. Diese Plattformen senken die Einstiegshürden für mittelgroße Unternehmen, obwohl ungeklärte Fragen zum geistigen Eigentum rund um KI-generierte Designs rechtliche Unsicherheit hinzufügen.
Analyse der Hemmnisse auf den Markt für medizinische Implantate*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende regulatorische Kontrolle und längere Zulassungszeiträume | -0.9% | Global, ausgeprägter in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohe Gerätekosten und begrenzte Erstattung | -1.1% | Schwellenmärkte im asiatisch-pazifischen Raum, im Nahen Osten und Afrika sowie in Südamerika | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsrisiken für intelligente Implantate untergraben das Vertrauen der Kliniker | -0.5% | Nordamerika, Europa (hohe Durchdringung intelligenter Implantate) | Kurzfristig (≤ 2 Jahre) |
| Globale Volatilität der Titan-Lieferkette nach 2027 | -0.7% | Global, akute Auswirkungen auf Hersteller mit hohem Volumen in Nordamerika, Europa, APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende regulatorische Kontrolle und längere Zulassungszeiträume verzögern den Markteintritt
Die US-amerikanische Behörde für Lebens- und Arzneimittel (FDA) verlängerte die durchschnittlichen 510(k)-Prüfungen im Jahr 2025 auf 9,2 Monate, da die Prüfer zusätzliche Biokompatibilitätsdaten für neue Polymere forderten. Die Medizinprodukteverordnung Europas zwang Hersteller zur Rezertifizierung von Altprodukten zu kombinierten Branchenkosten von 5 Milliarden EUR im Jahr 2025, was 37 Markteinführungen um 14 Monate verzögerte [3]. China fügte obligatorische Cybersicherheitsprüfungen für vernetzte Implantate hinzu, verlängerte die Zulassung um sechs bis neun Monate und verpflichtete zur Verschlüsselungskonformität mit GB/T 39204. Kleinere Unternehmen verfügen oft nicht über die Infrastruktur, um diesen Anforderungen gerecht zu werden, was den Marktanteil bei etablierten Unternehmen konzentriert und die Akzeptanz von geschlossener Neuromodulation oder intelligenten orthopädischen Sensoren verlangsamt.
Hohe Gerätekosten und begrenzte Erstattung schränken die Akzeptanz in Schwellenmärkten ein
Ein vollständiges Knieendoprothesensystem kostet in Indien 8.000–15.000 USD, wo die öffentlichen Gesundheitsausgaben durchschnittlich 73 USD pro Kopf betragen, was den Zugang auf städtische Krankenhäuser und Medizintouristen beschränkt. Brasiliens öffentlicher Plan erstattet nur 40 % der Kosten für orthopädische Implantate, was Patienten dazu zwingt, selbst zu zahlen oder Operationen aufzuschieben. Die meisten nationalen Versicherer behandeln Dentalimplantate als elektiv und beschränken die Kostenübernahme auf Haushalte im obersten Einkommensquartil. Zimmer Biomet führte im Jahr 2025 Hüft- und Knieimplantate der Essential-Linie ein, die 35 % unter den Flaggschiffgeräten bepreist sind, aber niedrigere Margen schränken die Ausgaben für Chirurgenausbildung und Logistik in einkommensschwachen Regionen ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für medizinische Implantate
Nach Produkt:
Orthopädische Nachfrage dominiert, während Dental das Wachstum anführtOrthopädische Implantate trugen 2025 mit 36,7 % den größten Anteil am Markt für medizinische Implantate bei und profitierten von der wachsenden Zahl von Hüft-, Knie- und Wirbelsäulenoperationen bei alternden Bevölkerungsgruppen. Dentalprodukte sind zwar kleiner, erzielen jedoch mit einer CAGR von 7,81 % das schnellste Wachstum dank ästhetischer Zahnheilkunde und verbesserter Implantat-Knochen-Integration.
Orthopädische Marktführer konzentrieren sich auf Robotik und 3D-Druck zur Verkürzung der Operationszeiten, während Dentalspezialisten auf digitale Workflows abzielen, die Intraoralscanner mit Designsoftware verbinden. Kardiovaskuläre Implantate hielten 23,14 %, gestützt durch Herzschrittmacher und Transkatheter-Klappen von Medtronic und Abbott, die die Ergebnisse bei Herzinsuffizienzpatienten verbessern. Cochlea- und Hörimplantate wuchsen um 7,26 % aufgrund erweiterter Indikationen für pädiatrischen Hörverlust. Kosmetische Implantate, einschließlich Brust- und Gesichtsimplantate, trugen 11,7 % des Umsatzes bei, begleitet von einem Anstieg der elektiven Eingriffe weltweit um 22 %.


Nach Material:
Metallische Marktführer sehen sich bioresorbierbarem Schwung gegenüberMetallische Biomaterialien repräsentierten im Jahr 2025 49,2 % des Marktanteils für medizinische Implantate, aufgrund des günstigen Festigkeit-Gewicht-Verhältnisses von Titan. Bioresorbierbare Polymere werden jedoch bis 2031 eine CAGR von 7,57 % verzeichnen, da Kliniker Implantate bevorzugen, die sich nach der Heilung auflösen.
Polymerische Optionen wie Polyetheretherketon hielten 28,1 % und bieten Röntgentransparenz für postoperative Bildgebung. Keramiken, hauptsächlich Zirkonia und Aluminiumoxid, erfassten 14,6 % und glänzen in Zahnkronen und Femurkopfprothesen aufgrund hoher Verschleißfestigkeit. Natürliche resorbierbare Materialien zogen erhebliche Forschungs- und Entwicklungsausgaben an; Stryker investierte stark in die Entwicklung von Schrauben, die sicher abgebaut werden, was die Revisionsraten im Zusammenhang mit der Entfernung permanenter Hardware senkt. Steigende Titanpreise beschleunigen die Erforschung von Tantal- und Niob-Alternativen.
Nach Technologie:
Plattformen mit intelligenten Sensoren gewinnen an BedeutungKonventionelle Geräte beherrschten im Jahr 2025 80,3 % des Umsatzes, doch Plattformen mit intelligenten Sensoren sollen jährlich um 8,45 % wachsen, da Leistungserbringer kontinuierliches Monitoring nutzen, um Wiederaufnahmen zu reduzieren.
Intelligente Herzmonitore speisen bereits Echtzeitdaten in elektronische Patientenakten ein und reduzieren Wiederaufnahmen aufgrund von Herzinsuffizienz erheblich. Additive Fertigung, die im Jahr 2025 12,1 % des Segments ausmachte, wird weiter expandieren, da Kostenträger nun individuelle Implantate mit dedizierten Erstattungscodes anerkennen. Dennoch erhöhen Cybersicherheitshinweise für Bluetooth-fähige Stimulatoren die Compliance-Kosten, was Anbieter dazu veranlasst, Over-the-Air-Authentifizierungspatches einzuführen.
Nach Endnutzer:
Ambulante Verlagerung begünstigt ambulante OperationszentrenKrankenhäuser behielten 2025 mit 46,7 % den größten Marktanteil, was die Kapazität für komplexe Revisionseingriffe und die Versorgung von Hochrisikopatienten widerspiegelt. Ambulante chirurgische Zentren sind zwar mit 21,3 % kleiner, wachsen jedoch mit einer CAGR von 7,83 %, da Versicherer Zahlungsparität für elektive Gelenkersatzeingriffe außerhalb traditioneller Krankenhäuser erreichen.
Zahn- und Augenheilkundekliniken zusammen machten 32,5 % aus, ermöglicht durch hauseigene Bildgebungs- und chirurgische Planungssysteme, die den Patientenfluss optimieren. Krankenhäuser reagieren mit Pauschalzahlungsverträgen, die die gesamte Behandlungsepisode zu wettbewerbsfähigen Preisen abdecken, während Private-Equity-Finanzierungen die Expansion ambulanter chirurgischer Zentren in Vorstadtgebiete vorantreiben.
Geografische Analyse
Markt für medizinische Implantate in Nordamerika
Nordamerika hielt 2025 einen Anteil von 41,3 % am Markt für medizinische Implantate, begünstigt durch die höchsten Pro-Kopf-Eingriffszahlen und beschleunigte Zulassungswege für Durchbruchsgeräte, die die Markteinführungszeit verkürzen. Die jüngste Medicare-Erstattung für robotergestützte Gelenkersatzoperationen schuf einen zusätzlichen Erstattungsspielraum von 2,1 Milliarden USD und beflügelte die Krankenhausbeschaffung von Strykers Mako- und Zimmer Biomets Rosa-Systemen. Kanadas Einzahler-Obergrenzen führen zu neunmonatigen Wartelisten und veranlassen jährlich 12.000 Bürger, für einen schnelleren Zugang US-amerikanische Anbieter aufzusuchen.
Markt für medizinische Implantate in Europa und im asiatisch-pazifischen Raum
Europa erzielte 2025 einen Anteil von 28,2 % am weltweiten Umsatz, doch die Kosten der Medizinprodukteverordnung veranlassten 14 mittelgroße Unternehmen zum Marktaustritt, was die Versorgung bei multinationalen Konzernen konzentrierte. Der asiatisch-pazifische Raum hingegen wird mit einer CAGR von 8,31 % künftiges Wachstum antreiben; Chinas Initiative „Gesundes China 2030” stellte 120 Milliarden CNY bereit, um die orthopädische Versorgung in Städten der zweiten Kategorie auszuweiten, während Indiens Ayushman-Bharat-Programm nun 500 Millionen Bürger für Implantateingriffe absichert. Japans Erstattungspläne senken die Gerätepreise alle zwei Jahre um 2 %, was die Margen schmälert, die Eingriffszahlen jedoch hoch hält, da bereits 28 % der Bevölkerung über 65 Jahre alt sind.
Markt für medizinische Implantate im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten & Afrika und Südamerika trugen 2025 zusammen 14,6 % bei. Die Vereinigten Arabischen Emirate genehmigten 22 neue Implantatmodelle, nachdem der Prüfprozess gestrafft wurde, um Gerätehersteller anzuziehen. Brasilien weitete die öffentliche Kostenübernahme auf angeborene Zahnimplantate aus, was 180.000 neue Anspruchsberechtigte und eine Nachfrage von 320 Millionen USD hinzufügte. Südafrika kämpft weiterhin mit Lieferverzögerungen infolge von Störungen im Roten Meer, was Distributoren dazu veranlasst, lokale Lagerstandorte aufzubauen.

Regulatorisches Umfeld
Die Regulierung von medizinischen Implantaten wird hinsichtlich Qualitätskontrollen über den gesamten Lebenszyklus, klinischer Nachweise, Rückverfolgbarkeit und Cybersicherheit für vernetzte Geräte weiterhin verschärft. In den Vereinigten Staaten trat die FDA Quality Management System Regulation (QMSR) im Februar 2026 in Kraft, wodurch 21 CFR Part 820 aktualisiert wurde, um ISO 13485:2016 durch Verweis einzubeziehen. Dies erhöht die Bedeutung harmonisierter Dokumentation, Lieferantenkontrollen und Post-Market-Prozesse über globale Fertigungsnetzwerke hinweg.
In Europa wird die Umsetzung der EU-MDR und IVDR durch Maßnahmen im Jahr 2026 gestärkt, die auf Konsistenz bei der Konformitätsbewertung und gezielte Anpassungen der Geräteregeln abzielen. Die Europäische Kommission verabschiedete im März 2026 die Delegierte Verordnung (EU) 2026/1451 zur Änderung der MDR-Bestimmungen darüber, welche implantierbaren und Klasse-III-Geräte von obligatorischen klinischen Prüfungen ausgenommen sind, während die Durchführungsverordnung (EU) 2026/977 der Kommission im Mai 2026 einheitliche Anforderungen an das Qualitätsmanagement und die Verfahren für benannte Stellen bei der Durchführung von Konformitätsbewertungen festlegte. Diese Änderungen erhöhen den Compliance-Aufwand für Hersteller, die regionsübergreifend verkaufen, und steigern den Wert ausgereifter Qualitätssysteme und regulatorischer Abläufe, insbesondere für Hochrisikoimplantate.
Wettbewerbslandschaft
Der Markt für medizinische Implantate zeigt eine moderate Konzentration. Zimmer Biomet, Stryker, Medtronic, Johnson & Johnson MedTech und Smith & Nephew halten bedeutende kombinierte Anteile und lassen Spielraum für regionale Unternehmen wie MicroPort und Osstem, die über Preis und lokalisierte Distribution konkurrieren.
Strykers Kauf von Additive Orthopaedics für 420 Millionen USD im Jahr 2025 verschafft ihm internen 3D-Druck, der die Vorlaufzeiten für individuelle Titanimplantate von acht Wochen auf zehn Tage verkürzt. Medtronic investierte 1,2 Milliarden USD in Forschung und Entwicklung für geschlossene Neuromodulation und untermauerte damit seine FDA-Zulassung des Percept-PC-Systems mit Echtzeit-Gehirnsignalverfolgung im August 2025.
Digitale Disruptoren nutzen Direktvertriebsportale. Conformis verkauft patientenspezifische Knieimplantate online an Krankenhäuser und gewann mit einer schlanken Vertriebsmannschaft 4,2 % des US-amerikanischen Segments für individuelle Implantate. Boston Scientifics Watchman FLX integrierte Bildführung und reduzierte Komplikationen in einer klinischen Studie aus dem Jahr 2025 um 18 %. Patentanmeldungen bestätigen den Schwung: Zimmer Biomet reichte im Jahr 2025 37 Anträge für poröse Beschichtungen ein, und Abbott meldete 22 Patente für subzentimetergroße Herzsensoren an. Die ISO-13485-Zertifizierung bleibt Standard; 89 % der Anbieter behielten nach zweijährigen Audits konforme Qualitätssysteme bei.
Marktführer für medizinische Implantate
-
Boston Scientific Corporation
-
Johnson & Johnson (DePuy Synthes, Ethicon, Mentor)
-
Medtronic plc
-
Stryker Corporation
-
Zimmer Biomet Holdings
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Marktbericht für medizinische Implantate erfasste Unternehmen
- Abbott Laboratories
- Arthrex
- BIOTRONIK
- Boston Scientific
- B. Braun
- Cochlear
- Conformis, Inc.
- Conmed
- Cook Group
- Dentsply Sirona
- GC Aesthetics
- Globus Medical
- Straumann Group
- Integra LifeSciences Holdings
- Johnson & Johnson (DePuy Synthes, Ethicon, Mentor)
- Medtronic
- MicroPort
- Smith + Nephew plc
- Stryker
- Zimmer Biomet
- Osstem Implant Co., Ltd.
Lesen Sie die Analyse der medizinische Implantate-Unternehmen

Marktchancen und Zukunftsaussichten
Intelligente, vernetzte und therapieoptimierende Implantate schaffen Freiräume in der Neuromodulation und der Kardiologie, wo longitudinale Datenerfassung und adaptive Stimulation die klinische Leistung differenzieren können. Im Juli 2026 erhielt Newronika die CE-Kennzeichnung für sein adaptives Tiefenhirnstimulationssystem aDBS, das mit der neuronalen Datenplattform WebBioBank integriert ist, was auf eine Betonung plattformbasierter Angebote hinweist, die implantierte Hardware mit Dateninfrastruktur für die laufende Therapieverfeinerung kombinieren.
Auch bei komplexen kardiovaskulären Implantaten und Gefäßzugangsimplantaten wachsen die Chancen, da das Verfahrenswachstum auf ungedeckten Bedarf an Langlebigkeit und Komplikationsreduzierung trifft. Medtronic führte im April 2026 nach FDA-Zulassung seine Mitralbioprothese Mosaic Neo in den Vereinigten Staaten ein, die mehrere chirurgische Zugangsansätze unterstützt und die Optionen für Krankenhäuser erweitert, die standardisierte Klappenangebote über verschiedene OP-Workflows hinweg suchen. Im Bereich des Dialysezugangs begann Xeltis im Juli 2026 mit der kommerziellen Einführung seines Gefäßzugangsgeräts aXess in Europa, nach CE-Kennzeichnungszulassung und erster kommerzieller Implantationsaktivität, wodurch differenzierte Graft-Lösungen für eine Patientenkohorte unterstützt werden, die mit chronischer Nierenerkrankung und wiederholten Interventionen verbunden ist. Die Digitalisierung des regulatorischen Systems, einschließlich des EU-Schritts im Jahr 2026 hin zu obligatorischen EUDAMED-Kernmodulen für die Registrierung von Wirtschaftsakteuren und UDI/Geräteregistrierung, schafft zudem Chancen für Hersteller und Dienstleister, die UDI, Post-Market-Überwachung und Cybersicherheits-Compliance skalierbar umsetzen können.
Jüngste Branchenentwicklungen im Markt für medizinische Implantate
- Juli 2026: Johnson & Johnson kündigte die FDA-Zulassung für die Dual Energy THERMOCOOL SMARTTOUCH SF Platform an, die die Abgabe von Hochfrequenz- und Pulsed-Field-Energie in einem Katheterablationsworkflow ermöglicht. Die Zulassung unterstützt die Portfoliodifferenzierung in der Elektrophysiologie und stärkt die Wettbewerbsposition dort, wo Krankenhäuser vielseitige Plattformen priorisieren, die Verfahren und Bestände standardisieren können.
- Juli 2025: Edwards Lifesciences erhielt die FDA-Zulassung für das SAPIEN M3-System zur Behandlung der Mitralklappeninsuffizienz mittels transseptalem Zugang. Die Zulassung erweitert den Zugang zu transkatheterbasierten strukturellen Herztherapieoptionen und erhöht den Wettbewerbsdruck auf etablierte Anbieter von Klappen und Zufuhrsystemen in hochwertigen Herzimplantat-Pfaden.
- September 2024: Boston Scientific erhielt die FDA-Zulassung für eine erweiterte Indikation seiner INGEVITY-Schrittmacherelektroden, die die Erregungsleitungssystem-Stimulation des linken Schenkelbereichs einschließt. Die Indikationserweiterung unterstützt die breitere klinische Einführung physiologischer Stimulationsstrategien und stärkt die Position des Unternehmens im Ökosystem der Herzrhythmusmanagement-Implantate.


Markt für medizinische Implantate Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst regulierte implantierbare Medizinprodukte, die für einen längeren Zeitraum in oder am menschlichen Körper platziert werden, um Funktionen zu ersetzen, zu unterstützen oder wiederherzustellen oder einen klinischen Zustand zu überwachen. Der Wert wird auf Produktebene über die wichtigsten Implantatfamilien gemessen, die in der Routine- und Spezialversorgung eingesetzt werden.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt Zubehör und Verbrauchsmaterialien, temporäre Fixierungsvorrichtungen, externe Prothesenglieder, temporäre Gewebetransplantate, Verhütungsstäbchen und rein kosmetische injizierbare Füllstoffe aus.
Segmentierungsübersicht
- Nach Produkt
- Orthopädische Implantate
- Hüftorthopädische Geräte
- Knieorthopädische Geräte
- Wirbelsäulenorthopädische Geräte
- Gelenkrekonstruktion
- Andere orthopädische Produkte
- Kardiovaskuläre Implantate
- Schrittmachergeräte
- Stents
- Strukturelle Herzimplantate
- Ophthalmologische Implantate
- Intraokularlinsen
- Glaukomimplantate
- Dentalimplantate
- Cochlea- und auditorische Implantate
- Gesichtsimplantate
- Brustimplantate
- Andere Implantate (Neurostimulatoren, Verhütungsmittel usw.)
- Orthopädische Implantate
- Nach Material
- Metallische Biomaterialien
- Polymere Biomaterialien
- Keramische Biomaterialien
- Natürliche / bioresorbierbare Biomaterialien
- Nach Technologie
- Konventionelle Implantate
- 3D-gedruckte / additiv gefertigte Implantate
- Implantate mit intelligenten Sensoren
- Nach Endnutzer
- Krankenhäuser
- Fachkliniken
- Ambulante Operationszentren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird eingesetzt, um die Marktgrenzen festzulegen und den ersten Satz von Angebots- und Nachfragesignalen zu erstellen, bevor Interviews beginnen. Wir stützen uns auf öffentliche Gesundheits- und Verfahrensstatistiken, Referenzen zur Gerätesicherheit und Regulierung sowie makroökonomische Indikatoren, die Veränderungen bei Implantatvolumina im Zeitverlauf erklären.
Zu den verwendeten Quellen gehören beispielsweise die Gerätedatenbanken und Sicherheitsmitteilungen der US-amerikanischen FDA, Nutzungs- und Zahlungsdateien der Centers for Medicare and Medicaid Services, OECD-Gesundheitsstatistiken sowie Indikatoren der Weltgesundheitsorganisation zu Gesundheitsausgaben und Krankheitslast. Wir prüfen außerdem begutachtete Fachzeitschriften zu Implantatresultaten und Revisionsraten sowie Veröffentlichungen von Branchenverbänden und nicht kostenpflichtige Krankenhaus- und Kostenträgerreferenzen, bei denen die Verfahrensdefinitionen klar sind. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden zur Gegenprüfung von Produktmixtrends herangezogen, während eine kostenpflichtige Abonnementdatenbank für Unternehmensfinanzdaten, Patente und Importsignale auf Versandebene selektiv zur Bestätigung von Richtungsbewegungen genutzt wird. Diese Liste ist nicht erschöpfend, und wir haben während der Datenerhebung, Validierung und Klärung auch andere öffentliche Quellen verwendet.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um Annahmen zum Verfahrenswachstum, zur Entwicklung der durchschnittlichen Verkaufspreise und zum Adoptionszeitpunkt neuerer Implantattypen (einschließlich smarter oder additiv gefertigter Varianten) zu überprüfen. Wir haben mit einer Mischung aus Herstellern, Distributoren, Beschaffungsverantwortlichen in Krankenhäusern, Chirurgen und Klinikbetreibern in Nord- und Südamerika, EMEA und dem asiatisch-pazifischen Raum gesprochen, um Lücken aus den Sekundärrecherchen zu schließen und diese vor der endgültigen Freigabe erneut zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 12 % | Asiatisch-pazifischer Raum: 40 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 39 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 49 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Verfahrens- und Patientennachfragepools nach Region rekonstruiert und dann anhand von Penetrations- und Ersatzmustern in Implantateinheiten umgerechnet werden, gefolgt von einer Preislogik zur Ermittlung des Marktwerts. Um das Modell realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen wie Lieferantenumsatzaufteilungen nach Implantatlinien, Stichprobenpreise nach Kanal sowie Distributor- und Krankenhausprüfungen zu Mixveränderungen bestätigt.
Zu den wichtigsten Eingaben gehören elektive und nicht elektive Verfahrensvolumina (Gelenkersatz, kardiale Eingriffe, Kataraktoperationen, Zahnimplantation), Revisions- und Ersatzraten, Kapazitätsauslastung von Krankenhäusern und ambulanten chirurgischen Zentren, Erstattungs- und Zahlungsniveaurichtung sowie Materialmixtransformationen zwischen metallischen, polymeren, keramischen und bioresorbierbaren Optionen. Da Preisänderungen über Kategorien hinweg uneinheitlich sein können, werden die durchschnittlichen Verkaufspreise anhand einer Kombination aus Inflationsindikatoren, Ausschreibungs- und Vertragssignalen, soweit sichtbar, und interviewbasierten Einschätzungen zu Rabatten angepasst. Prognosen werden mittels Szenarioanalyse erstellt, die auf Verfahrenswachstumstreibern und demografischen Trends verankert ist, und dann geglättet, wo kurzfristige Schwankungen in der historischen Reihe auftreten. Wo Bottom-up-Prüfungen für ein Land oder eine kleinere Implantatekategorie unvollständig sind, wird die Lücke durch regionale Peer-Verhältnisse geschlossen, die mit lokalen Befragten überprüft werden, bevor sie angewendet werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich von Modelloutputs mit unabhängigen Signalen wie Verfahrensgesamtzahlen, Trends bei Geräteregistrierungen und Rückrufen sowie der gemeldeten Umsatzentwicklung für wichtige Implantatekategorien. Ausreißer werden schrittweise überprüft, zunächst auf Länderebene und dann auf regionaler Gesamtebene, und wir nehmen erneut Kontakt zu Befragten auf, wenn eine wesentliche Abweichung nicht durch Preisgestaltung, Mix oder Timing erklärt werden kann.
Vor der Freigabe durchläuft das vollständige Modell eine interne Analystenprüfung, bei der die Annahmen auf Konsistenz über Implantate, Endnutzer und Regionen hinweg geprüft werden. Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere Erstattungsänderungen, regulatorische Maßnahmen oder starke Verschiebungen bei Verfahrensrückständen. Unmittelbar vor der Lieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Marktgröße für medizinische Implantate von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für medizinische Implantate können unterschiedlich aussehen, selbst wenn das Thema identisch bezeichnet wird, hauptsächlich weil die gezählten Gerätefamilien und die Jahresdefinitionen nicht immer übereinstimmen. Unterschiede entstehen auch dadurch, wie das Verfahrenswachstum in Einheiten und Preise umgerechnet wird und ob die Quelle ihre Annahmen nach neuen Erstattungs- oder Regulierungssignalen aktualisiert.
In dieser Studie wird die Streuung hauptsächlich dadurch erklärt, ob temporäre Fixierungen und angrenzende Nicht-Implantat-Positionen gezählt werden, wie smarte und 3D-gedruckte Implantate behandelt werden und wie schnell die durchschnittlichen Verkaufspreise nach Rabattänderungen regional fortgeschrieben werden. Die Tabelle spiegelt auch wider, dass einige Herausgeber das Basisjahr früher ansetzen und eine einzige Wachstumskurve fortschreiben, während unser Ansatz wichtige Verfahrens- und Ersatzrateneingaben erneut prüft, was dann den von Mordor Intelligence angewendeten Ausgangswert verändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 122,57 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 115,39 Mrd. USD (2026) | Verwendet einen anderen Ausgangspunkt und eine andere Umfangsbündelung, bei der bestimmte Implantatfamilien und angrenzende Positionen unterschiedlich gruppiert werden können und die Preisentwicklung in der Regel gleichmäßiger über Regionen und Kategorien hinweg angewendet wird. |
| Branchenpublikation B | 86,69 Mrd. USD (2024) | Verankert den Markt auf einem früheren geschätzten Jahr und projiziert dann vorwärts, was die Gesamtwerte späterer Jahre unterschätzen kann, wenn die Erholung elektiver Eingriffe, Ersatzzyklen und Preismixverschiebungen auf Kategorieebene nicht vollständig aktualisiert werden. |
Insgesamt zeigt der Vergleich, dass die größten Schwankungen aus den Umfangsgrenzen und der Wahl des Basisjahres resultieren und dann daraus, wie Einheitsnachfrage und Preisgestaltung durch die Prognose geführt werden. Indem wir den Wertaufbau an Verfahrensvolumen, Ersatzverhalten und realistischer Preisentwicklung nach Region knüpfen, halten wir die Zahl auf klare Eingaben zurückführbar, die jährlich überprüft werden können, wenn sich die Marktbedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Markt für medizinische Implantate im Jahr 2026 sein?
Die Marktgröße für medizinische Implantate beträgt im Jahr 2026 122,57 Milliarden USD und soll bis 2031 171,43 Milliarden USD erreichen.
Welche Produktkategorie erzielt den höchsten Umsatz?
Orthopädische Implantate führen mit einem Anteil von 36,7 % am globalen Umsatz im Jahr 2025.
Was ist das am schnellsten wachsende Segment nach Produkt?
Zahnimplantate verzeichnen mit einer prognostizierten CAGR von 7,81 % bis 2031 das höchste Wachstum.
Wie wirken sich Implantate mit intelligenten Sensoren auf die Ergebnisse aus?
Intelligente Implantate, die Echtzeitdaten übertragen, haben in Pilotstudien die Krankenhauswiederaufnahmen bei Herzpatienten um bis zu 20 % reduziert.
Welche Region wird das schnellste Wachstum verzeichnen?
Der asiatisch-pazifische Raum wird voraussichtlich das schnellste regionale Wachstum mit einer CAGR von 8,31 % bis 2031 verzeichnen.
Welche Faktoren hemmen die Akzeptanz in Schwellenländern?
Hohe Gerätepreise und begrenzte Erstattungsdeckung verlangsamen die Akzeptanz trotz starkem Patientenbedarf.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
