
Marktgröße und Marktanteil für medizinische Wagen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.19 Milliarden US-Dollar |
| Marktgröße (2031) | 7.41 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
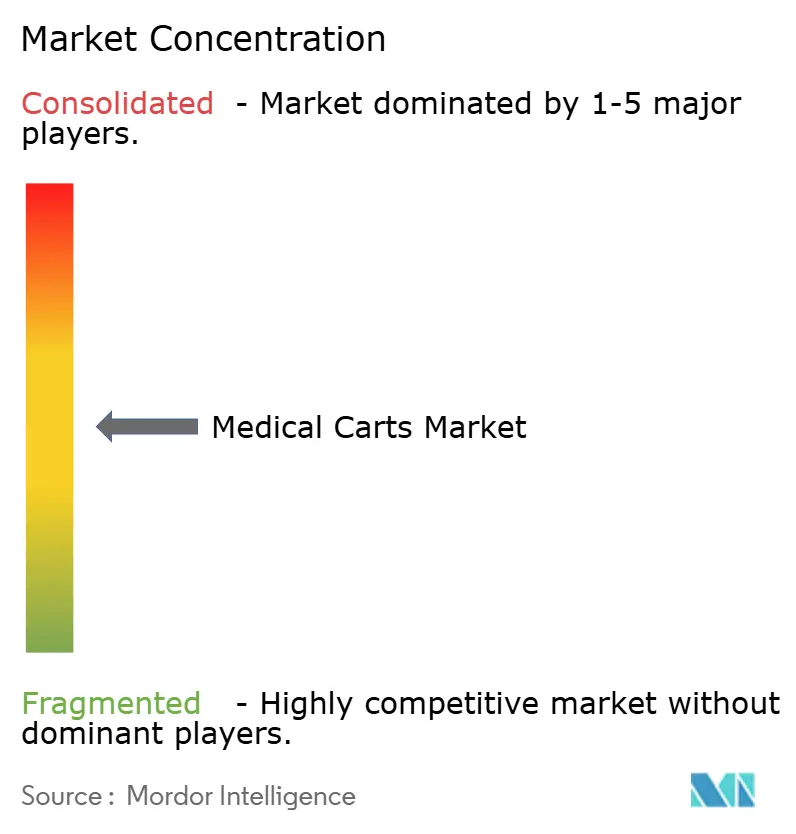
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für medizinische Wagen von Mordor Intelligence
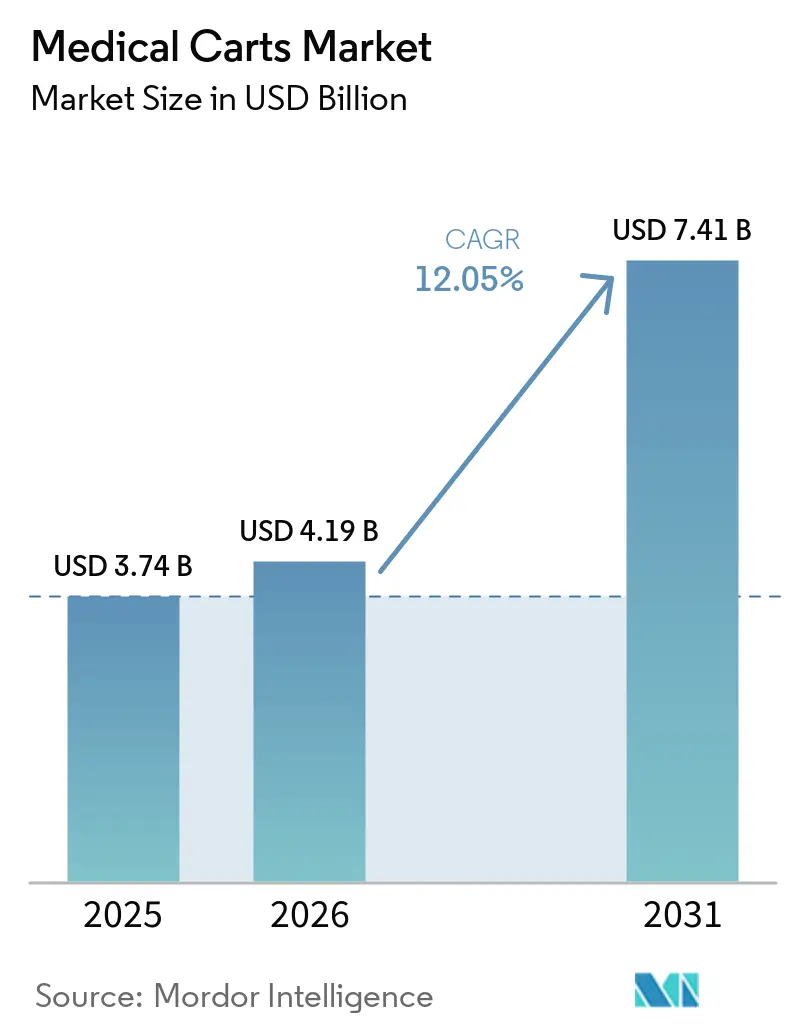
Es wird erwartet, dass der Markt für medizinische Wagen von USD 3,74 Milliarden im Jahr 2025 auf USD 4,19 Milliarden im Jahr 2026 wächst und bis 2031 mit einer CAGR von 12,05 % über den Zeitraum 2026–2031 USD 7,41 Milliarden erreichen wird. Das Nachfragewachstum ist in der raschen digitalen Umgestaltung klinischer Arbeitsabläufe verankert, bei der mobile Arbeitsstationen zu unverzichtbaren Berührungspunkten für den Zugang zu elektronischen Patientenakten und die klinische Entscheidungsfindung am Krankenbett geworden sind. Kapitalspendentrends begünstigen Plattformen, die Übergaben des Personals reduzieren, die Rückverfolgbarkeit von Medikamenten verbessern und die Infektionskontrolle absichern, und positionieren den Markt für medizinische Wagen als entscheidenden Ermöglicher wertbasierter Vergütungsmodelle. Notfallversorgung, Point-of-Care-Dokumentation und hybride Telemedizin erhöhen allesamt die Beschaffungsdringlichkeit, da Gesundheitssysteme versuchen, Personalengpässe abzumildern, während regulatorische Veränderungen – wie die EU-Batterieverordnung 2023/1542 und die bevorstehende FDA-Verordnung zum Qualitätsmanagementsystem – die technische Messlatte für Wagen der nächsten Generation anheben. Vor diesem Hintergrund steht der Markt für medizinische Wagen auch unter Wettbewerbsdruck, Cybersicherheitsschichten zu integrieren, die die nun in Anbieternetzwerken gemeldete IoT-bezogene Angriffshäufigkeit von 82 % begrenzen.
Wichtigste Erkenntnisse des Berichts
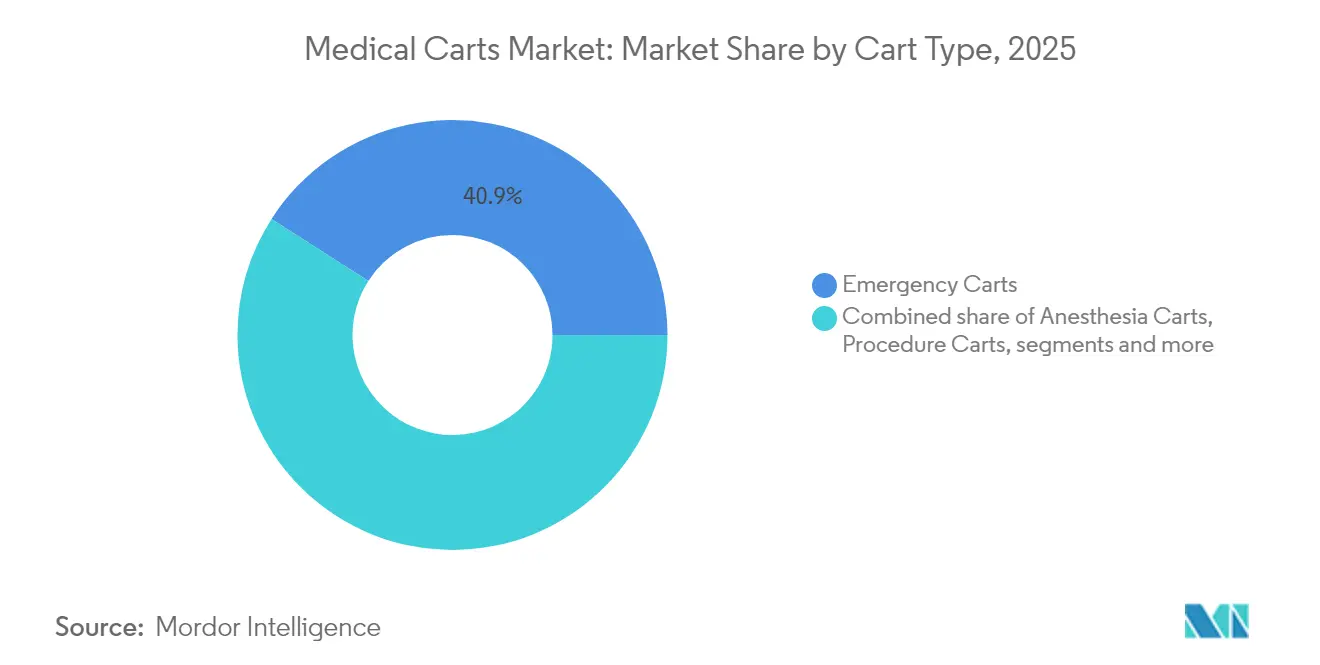
- Nach Wagentyp führten Notfallwagen im Jahr 2025 mit einem Marktanteil von 40,92 % im Markt für medizinische Wagen; fahrbare Arbeitsstationen (Workstations-on-Wheels) expandieren mit einer CAGR von 14,15 % bis 2031 am schnellsten.
- Nach Stromquelle entfielen im Jahr 2025 52,63 % der Marktgröße für medizinische Wagen auf nicht strombetriebene Formate, während strombetriebene Varianten mit einer CAGR von 13,05 % bis 2031 wachsen.
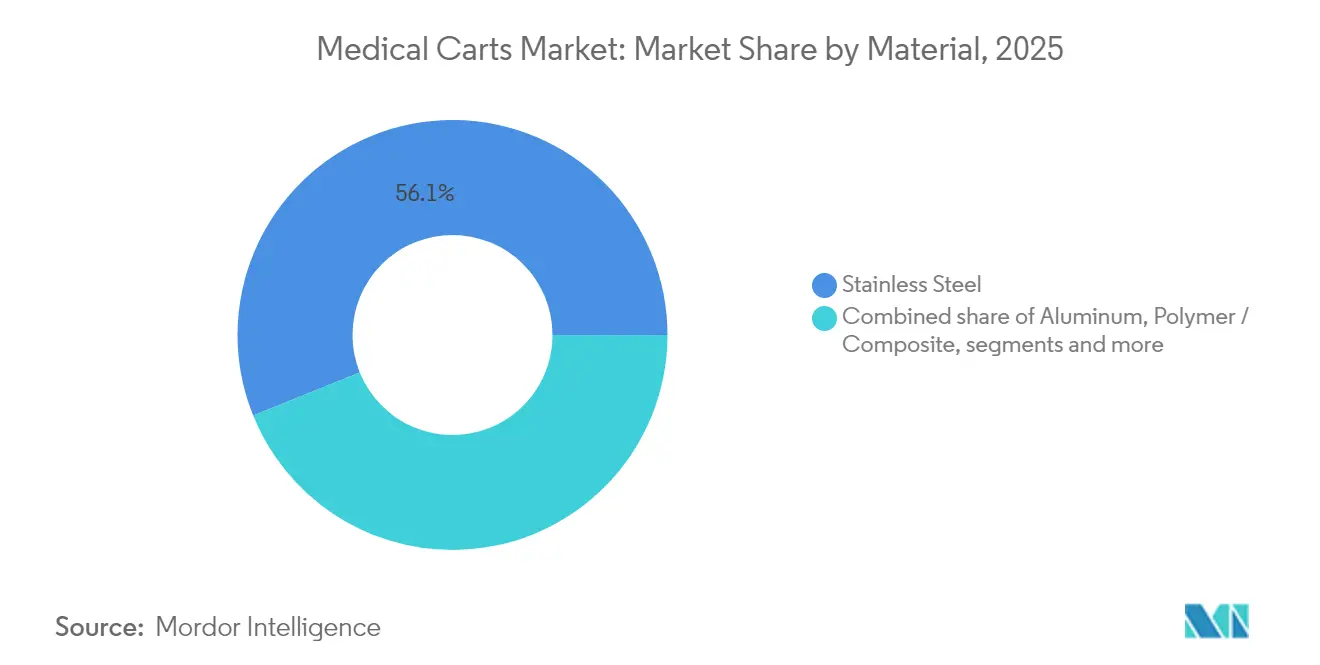
- Nach Material hielt Edelstahl im Jahr 2025 einen Umsatzanteil von 56,11 %; Polymer- und Verbundwerkstofflösungen werden bis 2031 eine CAGR von 13,29 % erzielen.
- Nach Endnutzer dominierte Krankenhäuser im Jahr 2025 mit 52,21 % den Markt für medizinische Wagen; ambulante chirurgische Zentren weisen mit 13,89 % bis 2031 die schnellste CAGR auf.
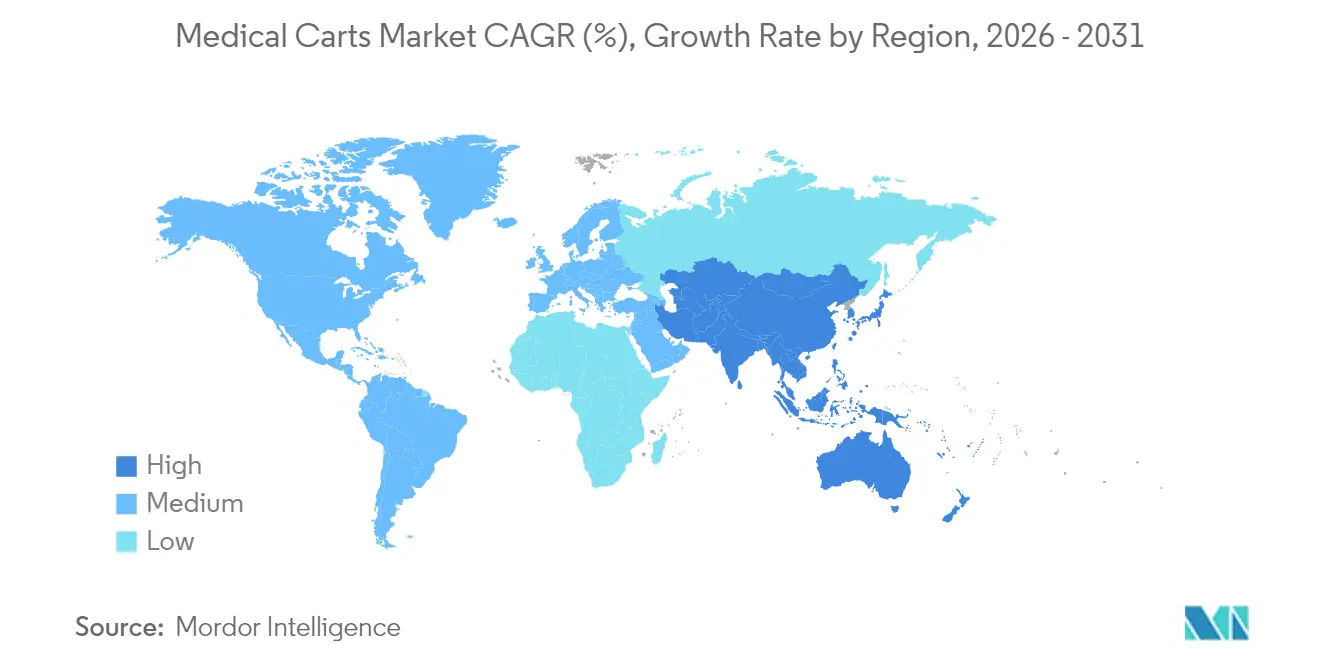
- Nach Geografie hielt Nordamerika im Jahr 2025 einen regionalen Anteil von 42,74 %; Asien-Pazifik ist mit einer CAGR von 14,92 % bis 2031 auf dem Weg zum schnellsten Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Investitionen in die Gesundheitsinfrastruktur und wertbasierte Versorgung | +3.2% | Nordamerika und Europa führend | Mittelfristig (2–4 Jahre) |
| Wachsende Belastung durch chronische Erkrankungen und Notfallbesuche | +2.8% | Am höchsten in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| EMR/EHR-Einführung treibt fahrbare Arbeitsstationen (Workstations-on-Wheels) an | +2.1% | Nordamerika und Europa; Asien-Pazifik beschleunigt | Kurzfristig (≤ 2 Jahre) |
| Telemedizin-Wagen für hybride Versorgungsmodelle | +1.9% | Frühe Einführung in städtischen Zentren weltweit | Mittelfristig (2–4 Jahre) |
| 24-Stunden-Lithium-Ionen-Energiemodule | +1.4% | Premiumabnahme in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Antimikrobielle Oberflächenvorgaben nach COVID-19 | +0.9% | Am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Investitionen in die Gesundheitsinfrastruktur und wertbasierte Versorgung
Die Betriebsmargen von Krankenhäusern stützen sich zunehmend auf die Echtzeit-Datenerfassung, die mobile Arbeitsstationen bieten, was den Markt für medizinische Wagen zu einem vorrangigen Posten in Kapitalausschüssen macht. Integrierte Wagen werden heute mit RFID, Barcode-Scanning und automatisierten Medikamentenschubladen ausgeliefert, um die Dokumentationszeit zu verkürzen, Rückverfolgungsprüfungen zu ermöglichen und unerwünschte Arzneimittelereignisse einzudämmen. Gesundheitssysteme in den Vereinigten Staaten, Kanada und Deutschland berichten, dass die Eingabe von elektronischen Patientenakten am Krankenbett Transkriptionsfehler um bis zu 55 % reduziert und gleichzeitig Zeit- und Bewegungseinsparungen ermöglicht, die zwei vollständigen Pflegeschichten pro Woche entsprechen. Infrastruktur-Förderprogramme in der Europäischen Union stimulieren darüber hinaus umfangreiche Ausschreibungen, die Hardware, Flottenmanagementsoftware und mehrjährige Serviceverträge kombinieren.
Wachsende Belastung durch chronische Erkrankungen und Notfallbesuche in alternden Bevölkerungsgruppen
Notaufnahmen behandeln steigende Fallzahlen kardiologischer, diabetischer und respiratorischer Erkrankungen, was die Nachfrage nach robusten Notfallwagen verstärkt, die mit Defibrillatoren, Infusionspumpen und Atemwegssets bestückt sind. Personalengpässe erhöhen den Bedarf an ergonomischen Layouts, die es einem Kliniker ermöglichen, früher zweiköpfige Aufgaben allein zu erledigen, was die Ausgaben für Wagen mit automatischen Hubsäulen und 270-Grad-Schubladenzugang verstärkt. In den Vereinigten Staaten allein stiegen die Notaufnahmeankünfte von Patienten im Alter von ≥ 65 Jahren im Jahr 2024 um 6,4 % im Jahresvergleich, ein Trend, der sich auch in Japan und Italien widerspiegelt. Fortschrittliche Notfallwagen integrieren heute Point-of-Care-Testmodule für Laktat oder Troponin und verkürzen die Laborlaufzeit im Durchschnitt um 20 Minuten.
Die Einführung von EMR/EHR treibt fahrbare Arbeitsstationen (WoWs) an
Verbindliche elektronische Dokumentationsfristen verpflichten Kliniker zur Echtzeit-Erfassung von Beobachtungen und veranlassen Krankenhäuser, fahrbare Arbeitsstationen (WoWs) einzusetzen, die sicher mit den zentralen HIT-Systemen verknüpft sind. Batteriegestützte Einheiten unterstützen zwei 24-Zoll-Monitore, Spracherkennungsdiktierung und eingebettete KI-Triage-Assistenten, sodass Ärzte Visiten 18 % schneller abschließen können als bei reinen Tablet-Alternativen. Verschlüsselungsmodule, die nach FIPS 140-2 zertifiziert sind, sind mittlerweile Standard, da CIOs die Netzwerkhärtungsprotokolle verschärfen. Gerätehersteller vermarkten auch „Hot-Swap”-Energieschubladen, die sich in unter 15 Sekunden austauschen lassen und die Wagen für Schichten, die über 12 Stunden hinausgehen, einsatzbereit halten.
Anstieg von Telemedizin-Wagen für hybride Versorgungsmodelle
Pay-for-Performance-Verträge honorieren die Abschlussquoten virtueller Konsultationen und fördern Investitionen in Telemedizin-Wagen, die mit HD-Kameras, digitalen Stethoskopen und Otoskopen ausgestattet sind. Der Einsatz von 39 Visionflex-Wagen in Pflegeeinrichtungen für ältere Menschen in Nord-Queensland erweiterte die Reichweite von Spezialisten um 35 % und senkte gleichzeitig die Kosten für Patientenverlegungen, was einen schnellen ROI unter Beweis stellt.[1] Städtische Zentren in Singapur, Seoul und Dubai berichten von ähnlichen Erfolgen, da 5G-Backbones Latenzprobleme beseitigen, die früher die Fernauskultation beeinträchtigten.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Bedienern für fortschrittliche Wagen | -1.8% | Akut in Entwicklungsmärkten | Mittelfristig (2–4 Jahre) |
| Hoher Kapital- und Wartungsaufwand | -1.5% | Vorwiegend in einkommensschwachen und mittleren Ländern (LMICs) | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsbedenken bei vernetzten Wagen | -1.2% | Erhöht in regulierten Märkten | Kurzfristig (≤ 2 Jahre) |
| Engpässe in der Lithiumzellen-Lieferkette | -0.9% | Konzentration der Fertigungszentren in Asien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Bedienern für fortschrittliche Wagen
Komplizierte Benutzeroberflächen KI-fähiger Wagen erfordern eine formale Weiterqualifizierung, die sich viele ländliche oder unterfinanzierte Einrichtungen nicht leisten können, was zur Unterauslastung von Premiumfunktionen führt. Umfragen in Thailand und Vietnam ergaben, dass nur 43 % des klinischen Personals sicher im Umgang mit der Kalibrierung von Multiparameter-Dockingmodulen war, was zu verzögerten Einführungsplänen und verlängerten ROI-Horizonten führte. Hersteller bündeln nun E-Learning-Plattformen und Augmented-Reality-Tutorials, wodurch die Einarbeitungszeit um bis zu 40 % reduziert, aber der Gesamtlösungspreis erhöht wird.
Cybersicherheitsbedenken bei vernetzten Wagen
Bedrohungsakteure nehmen medizinische Wagen zunehmend als Netzwerkeinstiegspunkte ins Visier; Ransomware-Angriffe auf zwei Krankenhausgruppen in der Mid-Atlantic-Region im Jahr 2024 nutzten veraltete, in älteren Flotten eingebettete Drahtlosprotokolle aus. Die FDA gab Sicherheitsmitteilungen heraus, in denen sie zur Mehrschicht-Authentifizierung, zur Echtzeit-Firmware-Aktualisierung und zu Asset-Tracking-Dashboards für mobile Arbeitsstationen aufrief.[2] Anbieter führen infolgedessen umfangreiche Penetrationstests durch, bevor sie Bestellungen aufgeben, was Beschaffungszyklen verlängert und die kurzfristige Verkaufsgeschwindigkeit dämpft, insbesondere in den Vereinigten Staaten und Deutschland.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wagentyp:
Notfallwagen führen den Marktanteil anNotfallwagen erfassten im Jahr 2025 40,92 % des Marktes für medizinische Wagen. Ihr dominanter Anteil resultiert aus regulatorischen Vorgaben, dass jede Intensivpflegestation und jeder Operationssaal innerhalb einer Armreichweite mit notfallbereiter Ausrüstung ausgestattet sein muss. Mobile Computing-Arbeitsstationen (Workstations-on-Wheels) verzeichnen derweil die höchste CAGR von 14,15 %, was verdeutlicht, wie die digitale Dokumentation am Krankenbett nun feste Terminals für Durchsatzgewinne übertrifft. Die Marktgröße für medizinische Wagen im Bereich der Arbeitsstationen wird voraussichtlich von USD 0,98 Milliarden im Jahr 2025 auf USD 2,17 Milliarden im Jahr 2031 steigen, gestützt durch KI-gesteuerte Triage-Tools, die leistungsstarke GPUs erfordern. Machan Internationals BAILDIA Smart IoT Medikamenten-Trolley, der zu 99,7 % aus recycelbaren Materialien besteht, unterstreicht den Designwandel hin zu Nachhaltigkeit und IoT-Vernetzung und verkürzt die Suchzyklen für hochrisikobehaftete Medikamente um 25 %.
Die Nachfragediversifizierung setzt sich über Prozedur- und Medikamentenwagen fort, die routinemäßige Stationsvisiten unterstützen, während spezialisierte Telemedizin-Wagen in geriatrischen und psychiatrischen Abteilungen an Sichtbarkeit gewinnen. Viele Anbieter bündeln Beschaffungen, um Mengenrabatte über Wagenfamilien hinweg zu sichern – ein Ansatz, der die Lebenszykluskosten um bis zu 12 % gegenüber dem Einzelkauf senken kann. Der Markt für medizinische Wagen entwickelt sich somit zu einem Plattform-Ansatz, bei dem einheitliche Steuerungssoftware und austauschbare Zubehörschienen Standardisierungsziele vorantreiben.

Nach Stromquelle:
Nicht strombetriebene Wagen dominieren den aktuellen MarktNicht strombetriebene Formate hielten im Jahr 2025 einen Marktanteil von 52,63 % bei medizinischen Wagen, hauptsächlich weil sie niedrigere Anschaffungspreise und einfachere Wartungsregimes aufweisen. Dieser Vorteil schwindet, da Lithium-Ionen-Chemie >2.000 Ladezyklen erreicht und die Austauschfrequenz drastisch reduziert. Strombetriebene Einheiten wachsen mit einer CAGR von 13,05 % und werden bis 2031 voraussichtlich USD 2,86 Milliarden übersteigen. Die Marktgröße für medizinische Wagen im Bereich der strombetriebenen Varianten betrug im Jahr 2025 USD 1,35 Milliarden und wird sich voraussichtlich innerhalb von fünf Jahren verdoppeln – eine Verschiebung, die durch die EU-Verordnung 2023/1542 weiter angetrieben wird, die sicherere, recycelbare Batteriemodule vorschreibt. Integrierte Smart-Ladegeräte drosseln sich nun selbst, um die Batteriegesundheit zu verlängern, während Predictive Analytics Austausche einplanen, bevor die Kapazität unter 80 % fällt.
Trotz lieferkettenbedingter Engpässe bei Anodenmaterialien halten globale Hersteller doppelte Bezugsquellen in Südkorea und Polen aufrecht und begrenzen Versandverzögerungen in den meisten Fällen auf unter vier Wochen. Anbieter bevorzugen weiterhin auf einen Blick ablesbare SOC-LEDs (State of Charge) und akustische Signale, die klinische Arbeitsabläufe vereinfachen. Im Prognosezeitraum wird Energieeffizienz zu einem zentralen Ausschreibungskriterium, da Krankenhäuser Dekarbonisierungsziele anstreben, die mit nationalen Klimaverpflichtungen übereinstimmen.
Nach Material:
Edelstahl behält die DominanzEdelstahl hielt im Jahr 2025 56,11 % des Marktes für medizinische Wagen und wird für seine Langlebigkeit, Hitzebeständigkeit und nachgewiesene Kompatibilität mit krankenhausgeeigneten Desinfektionsmitteln geschätzt. Das Wachstum verlagert sich jedoch auf Polymer- und Verbundwerkstoffrahmen der nächsten Generation mit einer CAGR von 13,29 %, da Infektionskontrollverantwortliche antimikrobielle Oberflächen einführen, die nach den Trockenkontaktprotokollen ISO 7581:2023 validiert wurden. Krankenhäuser, die großflächige Roboter-Dekontaminationsroutinen einsetzen, bevorzugen nun Wagenverkleidungen, die wiederholten Wasserstoffperoxid-Dampfzyklen ohne Lochfraß standhalten.
Aluminium bleibt für leichte Anästhesiewagen relevant und reduziert die Schiebekraft für Pflegepersonal um 18 % im Vergleich zu Stahl. Hybride Materialkonstruktionen – Stahlchassis mit ABS-Schubladen-Fronten – vereinen Steifigkeit und Designflexibilität und ermöglichen eine Farbkodierung, die die schnelle Identifizierung von Betäubungsmitteln oder pädiatrischen Dosiersets unterstützt. Im Projektionszeitraum wird die Materialwahl mit Nachhaltigkeitskennzahlen verknüpft sein, da Lebenszyklus-Bewertungen in EU-Ausschreibungen zum Standard werden.
Nach Endnutzer:
Krankenhäuser dominieren die aktuelle NachfrageKrankenhäuser machten im Jahr 2025 52,21 % des Umsatzes im Markt für medizinische Transportwagen aus, was auf unterschiedliche abteilungsspezifische Anforderungen und einen 24-Stunden-Betrieb zurückzuführen ist. Universitätskliniken installieren bis zu 1,5 Wagen pro Akutpflegebett, um Redundanz bei Schichtwechseln zu gewährleisten. Ambulante chirurgische Zentren sind zwar kleiner, verzeichnen jedoch eine CAGR von 13,89 %, begünstigt durch den Boom bei ambulanten orthopädischen und ophthalmologischen Eingriffen. Die Marktgröße für medizinische Transportwagen im Bereich ambulanter chirurgischer Zentren soll bis 2031 1,19 Milliarden USD erreichen, angetrieben durch Medicare-Zahlungsrichtlinien, die risikoarme Eingriffe aus Vollversorgungskrankenhäusern auslagern.
Fachkliniken für Dialyse, Onkologie und Kardiologie bilden eine stabile Kundenbasis, die modulare Schubladen schätzt, die für krankheitsspezifische Verbrauchsmaterialien vorkonfiguriert sind. Chirurgische Fallwagen werden in Fachversorgungszentren, Langzeitpflegeeinrichtungen und biotechnologischen Laboratorien eingesetzt. Langzeitpflegeeinrichtungen und ambulante Pflegedienstleister gewinnen an Bedeutung, da Erstattungscodes für die Fernüberwachung von Vitalwerten in den Mainstream einziehen. Anbieter umwerben diese Segmente nun mit schmalrahmigen Wagen, die in Aufzugsschwellen und Türdurchgänge passen, wie sie in Wohnumgebungen üblich sind.
Geografische Analyse
Markt für medizinische Wagen in Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 42,74 % aufgrund einer ausgereiften IT-Infrastruktur, umfangreicher EHR-Mandate und eines Kostenträgermix, der digitale Effizienz belohnt. Bundesfördermittel zur Unterstützung der Designation als ländliches Notfallkrankenhaus fördern zusätzlich den Kauf kompakter Telebehandlungswagen, die entfernte Spezialisten über Breitband verbinden. Der Markt für medizinische Wagen in der Region führt weiterhin Sicherheitsvorkehrungen ein, wie UL-gelistete Batterieeinheiten und FIPS-validierte Verschlüsselungsmodule, um strengen Prüfanforderungen zu genügen.
Markt für medizinische Wagen in APAC, EMEA und Südamerika
Asien-Pazifik verzeichnet mit 14,92 % das höchste CAGR-Wachstum, wobei China, Indien und Australien Krankenhausbauprojekte vorantreiben, die von Beginn an Fleet-Management-Dashboards integrieren. Öffentlich-private Initiativen subventionieren die Anschaffung von Wagen, die mit mehrsprachigen Benutzeroberflächen ausgestattet sind, um vielfältige klinische Belegschaften zu unterstützen. Die Marktgröße für medizinische Wagen in Asien-Pazifik wird bis 2031 voraussichtlich 2,18 Milliarden USD übersteigen, unterstützt durch inländische Produktionscluster in Shenzhen, Pune und Osaka. Europa weist stabile Ersatzzyklen auf, da Richtlinien zur antimikrobiellen Stewardship und zu CO₂-Fußabdrücken den Wechsel zu leichten Verbundwerkstoffen vorantreiben. Erstklassige Hersteller eröffnen Aufbereitungszentren in Deutschland und den Niederlanden, um Anreize der Kreislaufwirtschaft zu nutzen. Im Nahen Osten und Afrika treibt der Neubau von Krankenhäusern in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Ägypten Erstkäufe an, obwohl Lieferkettenlatenz und Zollregelungen die kurzfristige Beschleunigung dämpfen. Das Wachstum in Südamerika bewegt sich im mittleren einstelligen Bereich, angeführt von Brasilien, wo private Versicherer motorisierte Wagen für onkologische Infusionsstationen vorschreiben.
Regulatorisches Umfeld
Die Regulierung von medizinischen Wagen wird zunehmend dadurch geprägt, wie der Wagen als motorisierte, netzwerkverbundene klinische Arbeitsstation funktioniert und nicht mehr nur als passiver Rollwagen. Für motorisierte medizinische Wagen und Workstations-on-Wheels, die elektrische Systeme integrieren, verweist der Marktzugang in den USA üblicherweise auf von der FDA anerkannte Konsensnormen wie IEC 60601-1 (grundlegende Sicherheit und wesentliche Leistungsmerkmale medizinischer elektrischer Geräte) und IEC 60601-1-2 zur elektromagnetischen Verträglichkeit, was Hersteller dazu zwingt, risikobasierte EMV-Pläne zu formalisieren und nachvollziehbare technische Dokumentationen zu pflegen, da die Wagen zunehmend Ladegeräte, Rechentechnik und Gerätedocks integrieren.
Parallel dazu verschärft sich die Beschaffung im Gesundheitswesen im Hinblick auf Barrierefreiheit und Sicherheitsanforderungen bei öffentlichen Programmen. Das US-Gesundheitsministerium (Department of Health and Human Services) hat am 8. Juli 2024 Anforderungen für barrierefreie medizinische Diagnosegeräte finalisiert, mit verbindlicher Einhaltung für Käufer auf bundesstaatlicher und lokaler Regierungsebene ab dem 8. Oktober 2024, was Auswirkungen darauf hat, wie wagenmontierte Diagnosekonfigurationen in Ausschreibungen spezifiziert werden. Erstattungs- und öffentliche Regelwerke (zum Beispiel CMS-Dokumentationsvorschriften für bestimmte mobilitätsbezogene Geräte gemäß LCD L33789) verstärken die Dokumentationsdisziplin für Anbieter, die in regulierte Versorgungsumgebungen verkaufen, und Regionen wie Singapur haben strengere Mobilitätssicherheitsvorschriften eingeführt (Umsetzung durch die Land Transport Authority ab dem 1. Juni 2026). Diese Änderungen erhöhen die Sichtbarkeit der Brandschutzzertifizierung für batteriebetriebene Mobilitätsgeräte und benachbarte Mobilitätskategorien.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für medizinische Wagen umfasst Komponentenlieferanten (Metalle, Polymere/Verbundwerkstoffe, Rollen, Verbindungselemente, Schubladensysteme, Schlösser), elektrische Subsysteme für motorisierte Wagen (Batteriepacks, Ladegeräte, Kabelbäume, Stromverteilung) und digitale Ebenen (Rechenmodule, Scanner, RFID, Wi-Fi und Flottenmanagement-Software). OEMs und ODM-/Auftragshersteller wandeln diese Inputs durch CAD/CAM-gestütztes Design, Metallverarbeitung, Endbearbeitung und Endmontage um und verkaufen dann über Direktvertriebskanäle, Vertriebsnetzwerke und Beschaffungswege im Gesundheitswesen, die Wagen zunehmend mit Einsatz- und Servicepaketen bündeln.
Da Wagen mit medizinischen elektrischen Geräten konvergieren, werden Qualitäts- und Compliance-Aktivitäten wie ISO 13485-konforme Fertigungskontrollen und IEC 60601-1/60601-1-2-Prüfnachweise fest in die Designübertragung und Lieferantenqualifizierung für motorisierte und vernetzte Konfigurationen eingebunden. Nachgeschaltet übernehmen Integratoren und krankenhausseitige Servicepartner Konfiguration, White-Glove-Installation, Geräte-Docking-Integration und laufende Wartung, was für Flotten, die über Stationen und Apothekenabläufe eingesetzt werden, entscheidend ist. Partnerschaften in benachbarten Bereichen der Krankenhauslogistik und -automatisierung zeigen, wie wagenbezogene Systeme sich auf breitere Materialbewegung und Bestandssteuerung ausdehnen, etwa Aethons Integration von AMR-Workflows mit Oracle Cloud SCM und Swisslog Healthcares Partnerschaft mit Diligent Robotics für Krankenhauslogistik. Auf Anbieterseite wird die Beschaffung auch durch gebündelte Lieferprogramme und Plattformpartnerschaften vereinfacht (zum Beispiel Philips' Ausweitung der Partnerschaft mit Medtronic zur Bündelung wesentlicher Verbrauchsmaterialien mit Patientenüberwachungssystemen), was eine Wertschöpfungskette stärkt, in der Wagen als Teil durchgängiger klinischer Workflow-Pakete und nicht als eigenständige Hardware beschafft werden.
Wettbewerbslandschaft
In der Branche für medizinische Wagen verfügen die wichtigsten Akteure über einen bedeutenden Marktanteil, was den Fokus auf robuste Produkteinführungen statt auf Preiswettbewerb lenkt. Wettbewerber differenzieren sich durch proprietäre Batteriediagnose, antimikrobielle Nanobeschichtungen und KI-fähige GPU-Docks. Machan International erlangte Sichtbarkeit durch die Auszeichnung seines BAILDIA IoT Medikamenten-Trolleys im November 2024, was einen Schwenk hin zu Nachhaltigkeit und Datenanalyse auf Schubladenebene unterstreicht.
Die Einführung der OmniSphere-Cloud-Software durch Omnicell im Dezember 2024 verwandelte die Flotte von statischen Gütern in Knoten einer Medikamentenmanagementsplattform, was wiederkehrende Lizenzeinnahmen eröffnet und prädiktive Algorithmen zur Medikamentennachbestellung ermöglicht. US-amerikanische Marktführer kooperieren mit Cybersicherheitsunternehmen, um Firmware nach IEC 81001-5-1 zu zertifizieren – eine Reaktion auf steigende Ransomware-Vorfälle. Start-ups konzentrieren sich auf SLAM-fähige selbstfahrende Wagen, die Wäsche und Labormaterial transportieren, obwohl die Verbreitung angesichts ausstehender OSHA-Leitlinien zu autonomen Geräten in Patientenkorridoren noch eine Nische ist.
Die Vorwärtsintegration gewinnt wieder an Bedeutung, da Erstausrüster (OEMs) in die Batteriepackproduktion in North Carolina und Bayern investieren, um das Risiko von Kobalt-Lieferengpässen zu reduzieren. Gleichzeitig skalieren Auftragsfertigungsunternehmen in Malaysia und Mexiko Polymer-Überspritzungslinien, um die Nachfrage nach Verbundwerkstoff-Wagen zu befriedigen. Mit zunehmender regulatorischer Harmonisierung – insbesondere der FDA-QMSR-Angleichung an ISO 13485 im Februar 2026 – erlangen Marken, die die Compliance frühzeitig sicherstellen, Bietvorteile und verkürzen Ausschreibungsbewertungszyklen um bis zu drei Monate.
Marktführer für medizinische Wagen
-
Advantech Co Ltd
-
ITD GmbH
-
Capsa Healthcare
-
AFC Industries Inc
-
JACO Inc. (GCX Corporation)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinische Transportwagen Unternehmen in diesem Bericht
- Advantech
- AFC Industries
- Capsa Healthcare
- ITD
- The Harloff Company
- Joson-Care Enterprise Co. Ltd
- JACO Inc. (GCX Corporation)
- Bergmann Group
- Midmark
- Ergotron
- MPE Inc.
- Omnicell
- Enovate Medical
- Waterloo Healthcare
- Howard Medical
- Bytec Ltd
- InterMetro Industries Corporation
- TouchPoint Medical
Marktchancen und Zukunftsaussichten
Es entsteht zunehmend Freiraum, in dem Wagen als regulierte, interoperable Point-of-Care-Plattformen über Bildgebung, Telemedizin und Medikationsabläufe hinweg fungieren, statt nur Lagerung und Transport zu unterstützen. Ein konkretes Beispiel ist CHISONs Einführung des SonoPort im April 2026, eines intelligenten wagenbasierten Ultraschallsystems, das auf Mehrbatteriebetrieb für kontinuierliches Scannen ausgelegt ist, was auf eine Nachfrage nach Wagenarchitekturen hinweist, die Stromversorgung, Ergonomie und Geräteintegration als ein einheitliches System verwalten. Krankenhäuser setzen zudem die mobile Versorgung weiter operativ um, unterstützt durch veröffentlichte klinische digitale Gesundheitsarbeiten, die Geräteinteroperabilität und routinemäßige Rohdatenerfassung in klinischen Umgebungen betonen. Dies erhöht die Anforderungen an Wagen, die zuverlässig vernetzte Geräte hosten und sich in die IT- und biomedizintechnische Governance von Krankenhäusern integrieren können.
Chancen konzentrieren sich auf Energiemanagement, Flottenverfügbarkeit und dezentrale Infrastruktur innerhalb von Einrichtungen, insbesondere da Wagen höhere Rechenlasten, mehrere Peripheriegeräte und Anforderungen an den Batterie-Hot-Swap integrieren. Technische Roadmaps für effizientere Stromarchitekturen, einschließlich effizienterer Ladeansätze, die in medizinischen Stromversorgungssystemen verwendet werden, stimmen mit den Bemühungen der Krankenhäuser überein, Wärme, Lärm und Ausfallzeiten am Bett zu reduzieren, und unterstützen die Differenzierung motorisierter Wagendesigns mit verbesserter Servicefreundlichkeit und Lebenszyklusmanagement. Gleichzeitig werden Cybersicherheit und Gerätelebenszykluskontrollen zu Beschaffungshürden für vernetzte Wagen, was die Nachfrage nach Anbietern erhöht, die Hardware mit Patch-Prozessen, Asset-Transparenz und compliance-fertiger Dokumentation bündeln können, was die Angebotsbewertung bei systemweiten Einführungen beschleunigt.
Neueste Industrielle Entwicklungen in Markt für medizinische Transportwagen
- Juli 2026: Advantech unterzeichnete ein trilaterales Memorandum of Understanding mit KLN Medical Limited und YDCare zur Förderung der Einführung von Smart Wards in Hongkong und benannte KLN Medical als exklusiven Vertriebspartner für Advantech-iWard-Lösungen auf diesem Markt. Die Vereinbarung stärkt Advantechs Vertriebszugang für vernetzte Bettplatzinfrastruktur, in der mobile Wagen und Stations-Endpunkte als Teil eines breiteren digitalen Workflow-Stacks eingesetzt werden.
- Juni 2026: Capsa Healthcare gab die Übernahme von The Harloff Company bekannt und erweitert damit seine Präsenz im Bereich klinische Lagerung und Mobilitätslösungen. Die Übernahme erweitert Capsas Produktportfolio in den Bereichen Wagen und Lagerlinien und unterstützt integrierte Angebote neben den bestehenden Plattformen für Medikamentenmanagement und Workflow.
- Juli 2025: Capsa Healthcare führte seine Consolidated Services Pharmacy Platform (CSPP) ein, positioniert als integrierte Plattform, die zentrale Abfüllautomatisierung und Distributionsmanagement kombiniert. Der Plattformvorstoß verstärkt die Verschiebung von eigenständigen Lagerungsanlagen hin zu softwaregestützten, durchgängigen Medikationsabläufen, die beeinflussen können, wie Medikamentenwagen und verwandte Mobilitätslösungen spezifiziert und gebündelt werden.
Markt für medizinische Transportwagen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst mobile Transportwagen und wagenbasierte Arbeitsstationen, die in Gesundheitseinrichtungen eingesetzt werden, um Medikamente, Verbrauchsmaterialien, Geräte und Point-of-Care-Instrumente dorthin zu bringen, wo die Patientenversorgung stattfindet, einschließlich Wagen, die die klinische Dokumentation unterstützen.
Ausschlüsse aus dem Umfang: Allgemeine Industrietrolleys und Verbraucherlagerungswagen, die nicht für den klinischen Einsatz konzipiert und vermarktet werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Wagentyp
- Anästhesiewagen
- Notfallwagen
- Prozedurwagen
- Medikamentenwagen
- Mobile Computing-/Fahrbare Arbeitsstationen (WoW-Wagen)
- Sonstige Wagentypen
- Nach Stromquelle
- Strombetriebene Wagen
- Nicht strombetriebene Wagen
- Nach Material
- Aluminium
- Edelstahl
- Polymer/Verbundwerkstoff
- Sonstige
- Nach Endnutzer
- Krankenhäuser
- Ambulante chirurgische Zentren
- Fachkliniken
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat (GCC)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research begann mit der Erstellung einer klaren Nachfragekarte für die tatsächlichen Einsatzorte von Transportwagen und verknüpfte diese anschließend mit sichtbaren Kauf- und Ersatzzyklen in Pflegeeinrichtungen. Öffentliche Quellen, die unsere Annahmen verankerten, umfassten die Leitlinien des US CDC zur Infektionsprävention, Kommunikationen des US FDA zu Medizinprodukten und Sicherheit, Einrichtungsstatistiken der Centers for Medicare and Medicaid Services sowie OECD-Gesundheitsstatistiken zu Krankenhaus- und Personalindikatoren.
Wir haben außerdem begutachtete Fachzeitschriften zur Arzneimittelsicherheit und Arbeitsablaufgestaltung, Veröffentlichungen von Krankenhausverbänden sowie Zoll- und Handelsstatistiken, soweit verfügbar, ausgewertet, um die Importabhängigkeit für wichtige Regionen zu überprüfen. Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen wurden genutzt, um Verschiebungen im Produktmix zu bestätigen, beispielsweise bei angetriebenen gegenüber nicht angetriebenen Anwendungsfällen sowie beim Vertriebsschwerpunkt. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und sendungsbezogene Handelsdaten verwendet, um Zeitpläne und Mengensignale gegenzuprüfen. Diese Beispiele sind nicht abschließend; weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben stammten aus Interviews und Umfragen mit Herstellern, Distributoren sowie Beschaffungs- und klinischen Nutzern in Krankenhäusern, sodass unsere Annahmen nicht ausschließlich auf veröffentlichten Aussagen beruhten. Für eine globale Perspektive wurden Gespräche über Amerika, EMEA und APAC verteilt, um Unterschiede bei der Einführung von angetriebenen Transportwagen, Präferenzen bei der Infektionskontrolle und dem Ersatzzeitpunkt zu bestätigen. Die Ergebnisse wurden anschließend genutzt, um Preis- und Mengenbereiche vor der Finalisierung des Modells zu präzisieren.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 15 % | APAC: 50 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 40 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 45 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde hauptsächlich mit einem Top-down-Ansatz durchgeführt, bei dem der adressierbare Krankenhaus- und ambulante Versorgungsfußabdruck aus Gesundheitssystemindikatoren rekonstruiert und anschließend mithilfe von Durchdringungs- und Ersatzlogik in die Nachfrage nach Transportwagen umgewandelt wird. Um dies praktikabel zu gestalten, verwendeten wir Eingaben wie Krankenhaus- und Klinikzahlen, Betten- und Eingriffvolumina, den Anteil von Medikamenten- und Notfallabläufen, die mobilen Stauraum erfordern, die Einführung von angetriebenen Transportwagen für Point-of-Care-Computing sowie typische Ersatzzyklen, die an Verschleiß und Infektionskontrollpraktiken geknüpft sind.
Nachdem die oberste Ebene festgelegt war, überprüften wir die Ergebnisse mit selektiven Bottom-up-Näherungen, wie z. B. Stichproben von durchschnittlichen Verkaufspreisbereichen nach Wagenkategorie und groben Volumenaufstellungen aus Lieferanten- und Kanalfeedback. Wenn Bottom-up-Signale in einem Land lückenhaft waren, wurden Lücken durch regionale Proxy-Verhältnisse geschlossen, die in Gesprächen validiert und an Kaufkraft und Einrichtungsmix angepasst wurden. Prognosen stützten sich auf Szenarioanalysen, unterstützt durch kurze Läufe multivariater Regressionen, wobei die wichtigsten Treiber Erweiterungen der Gesundheitsinfrastruktur, Personalintensität, Einführung digitaler Arbeitsabläufe und Budgetbedingungen waren, die den Zeitpunkt der Erneuerung von Investitionsgütern beeinflussen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Abgleich der Modellausgaben mit unabhängigen Signalen und die anschließende Überprüfung größerer Abweichungen, bevor die Zahlen freigegeben werden. Wir vergleichen implizite Wagendichten und Ausgaben pro Einrichtung mit den Beschreibungen der Interviewpartner und prüfen außerdem, ob das regionale Wachstum mit dem sichtbaren Krankenhausausbau, politischen Veränderungen und der Beschaffungsstimmung übereinstimmt.
Wenn sich eine Eingabe wesentlich ändert, beispielsweise durch eine große Preisbewegung, eine Änderung der Verfügbarkeit von angetriebenen Transportwagen oder einen neuen Infektionskontrollstandard, nehmen Analysten erneut Kontakt zu Quellen auf und führen die betroffenen Annahmen erneut durch. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei größeren Marktereignissen. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Daten und primären Rückmeldungen berücksichtigt werden.
Vergleich der Marktgröße für medizinische Transportwagen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für medizinische Transportwagen können stark variieren, selbst wenn der Themenname gleich aussieht. Die Unterschiede entstehen in der Regel dadurch, was jede Studie als medizinischen Transportwagen zählt, welche Versorgungsumgebungen einbezogen werden und wie Preise und Ersatzzyklen im Zeitverlauf angenommen werden.
Wesentliche Treiber von Lücken sind in der Regel Umfang und Konvertierungslogik. Einige Schätzungen schließen breitere mobile Computing-Arbeitsstationen ein, während andere näher an klinisch genutzten Wagen nach Kategorie bleiben. Ein weiterer Streuungspunkt ist die Fortschreibung der durchschnittlichen Verkaufspreise, da einige Modelle ein schnelleres Preiswachstum anwenden, während andere Preisdruck annehmen, wenn mehr Anbieter eintreten und Krankenhäuser Einkäufe standardisieren. Währungszeitpunkt und Aktualisierungsrhythmus können die Gesamtzahl ebenfalls verschieben, insbesondere wenn multiregionale Preise mit unterschiedlichen Jahresdurchschnittskursen umgerechnet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,19 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 2,60 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und ein anderes Prognosefenster; die Umrechnung von Einrichtungen in die Nachfrage nach Transportwagen scheint einen engeren Satz von Anwendungsfällen zu betonen, was den Ausgangswert senken kann. |
| Branchenpublikation B | 3,55 Milliarden USD (2024) | Geht von einem schnelleren Expansionspfad über einen längeren Horizont aus und bündelt häufig angrenzende Definitionen mobiler Arbeitsstationen, was den Wert für 2024 anheben und das Wachstum durch eine höher angenommene Progression der durchschnittlichen Verkaufspreise verstärken kann. |
Durch die Verfolgung von Signalen zum Einrichtungsfußabdruck, zum Ersatzzeitpunkt und zu den Preisen nach Wagenkategorie hält Mordor Intelligence die Schätzung für 2026 auf einen definierten klinischen Nachfragepool ausgerichtet. Das erklärt, warum Gesamtwerte für frühere Jahre und längerfristige Prognosen über oder unter diesem Wert liegen können, sobald sich Umfang und Preisregeln ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für medizinische Wagen derzeit?
Die Marktgröße für medizinische Wagen betrug im Jahr 2026 USD 4,19 Milliarden und wird bis 2031 voraussichtlich auf USD 7,41 Milliarden wachsen.
Welcher Wagentyp erzielt heute den höchsten Umsatz?
Notfallwagen führen mit einem Marktanteil von 40,92 % dank ihrer obligatorischen Präsenz in Notaufnahmen und chirurgischen Sälen.
Welche geografische Region wächst am schnellsten?
Asien-Pazifik verzeichnet die schnellste CAGR von 14,92 %, unterstützt durch den Krankenhausbau und nationale Programme für digitale Gesundheitsversorgung.
Warum gewinnen strombetriebene Wagen an Beliebtheit?
Fortschritte bei Lithium-Ionen-Akkus ermöglichen nun eine schichtlange Betriebszeit, erfüllen die IT-Anforderungen für einen kontinuierlichen EHR-Zugang und entsprechen den neuen EU-Sicherheitsvorschriften.