
Marktgröße und Marktanteile des Lebensmittelaromenmarkts im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.61 Milliarden US-Dollar |
| Marktgröße (2026) | 6.99 Milliarden US-Dollar |
| Marktgröße (2031) | 9.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.78 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Lebensmittelaromenmarkts im asiatisch-pazifischen Raum von Mordor Intelligence
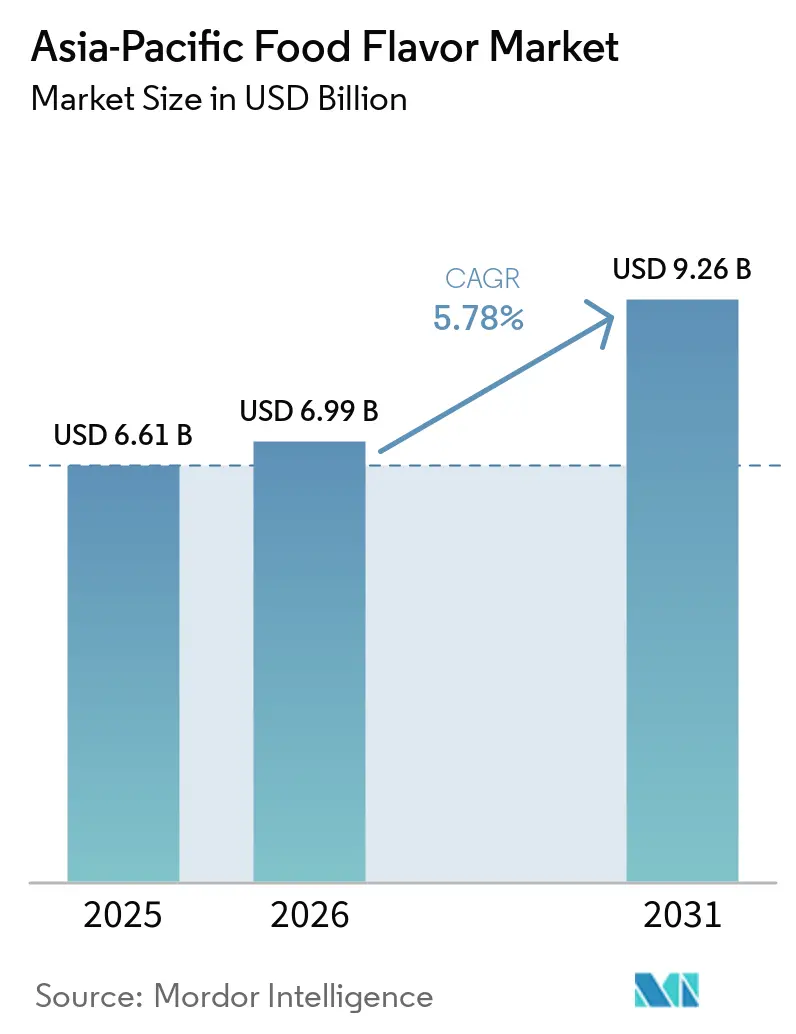
Der Lebensmittelaromenmarkt im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 6,61 Milliarden USD geschätzt und wird voraussichtlich von 6,99 Milliarden USD im Jahr 2026 auf 9,26 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,78 % während des Prognosezeitraums (2026–2031). Das Marktwachstum wird durch den zunehmenden Einsatz von Aromastoffzutaten zur Verbesserung von Geschmack, Aroma und sensorischer Konsistenz in einer Vielzahl von Lebensmittel- und Getränkeprodukten angetrieben. Die wachsende Betonung von Zutaten-Transparenz und Clean-Label-Formulierungen schafft Chancen für natürlich gewonnene Aromalösungen, während Fortschritte in der Extraktions-, Verkapselungs- und Aromastoffabgabetechnologie den Herstellern helfen, die Stabilität der Zutaten zu verbessern, flüchtige aromatische Verbindungen zu erhalten und eine konsistente sensorische Leistung während der Verarbeitung und Lagerung aufrechtzuerhalten.
Wichtigste Erkenntnisse des Berichts
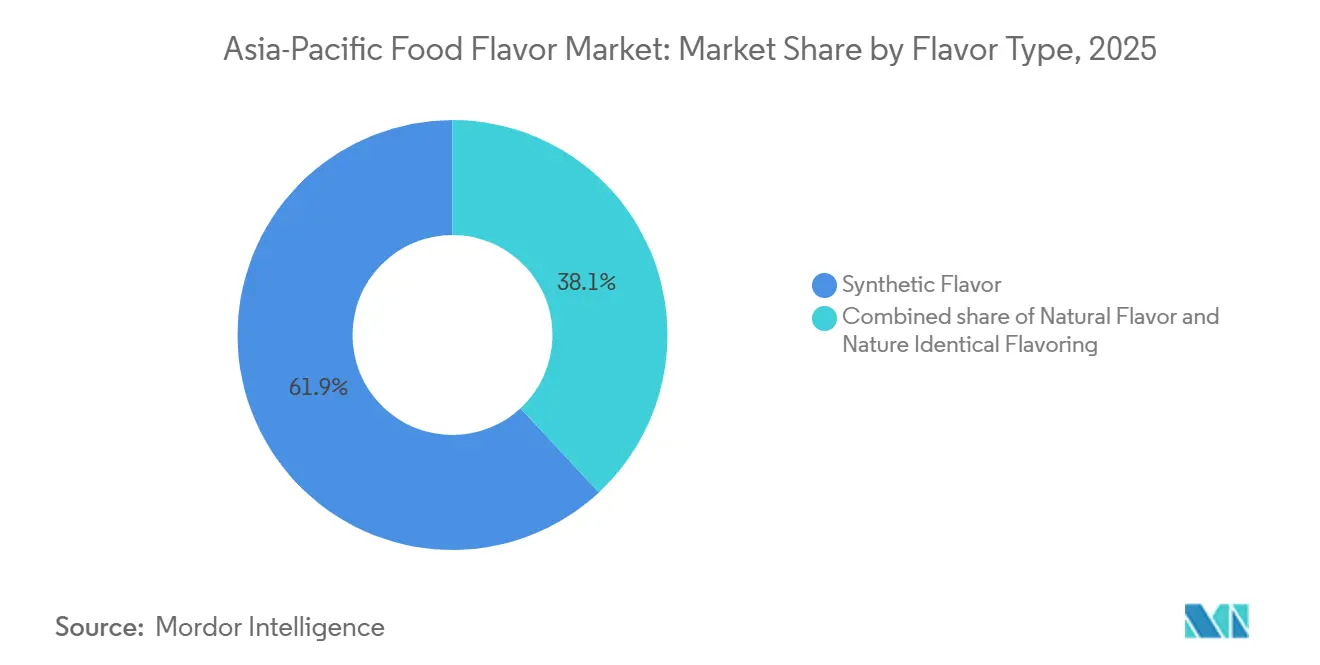
- Nach Aromaart hielt synthetisches Aroma im Jahr 2025 einen Marktanteil von 61,92 % am Lebensmittelaromenmarkt im asiatisch-pazifischen Raum, während natürliches Aroma bis 2031 voraussichtlich mit einer CAGR von 7,49 % wachsen wird.
- Nach Form entfiel auf flüssiges Aroma im Jahr 2025 ein Marktanteil von 62,34 % am Lebensmittelaromenmarkt im asiatisch-pazifischen Raum, während Pulveraroma bis 2031 voraussichtlich mit einer CAGR von 7,25 % wachsen wird.
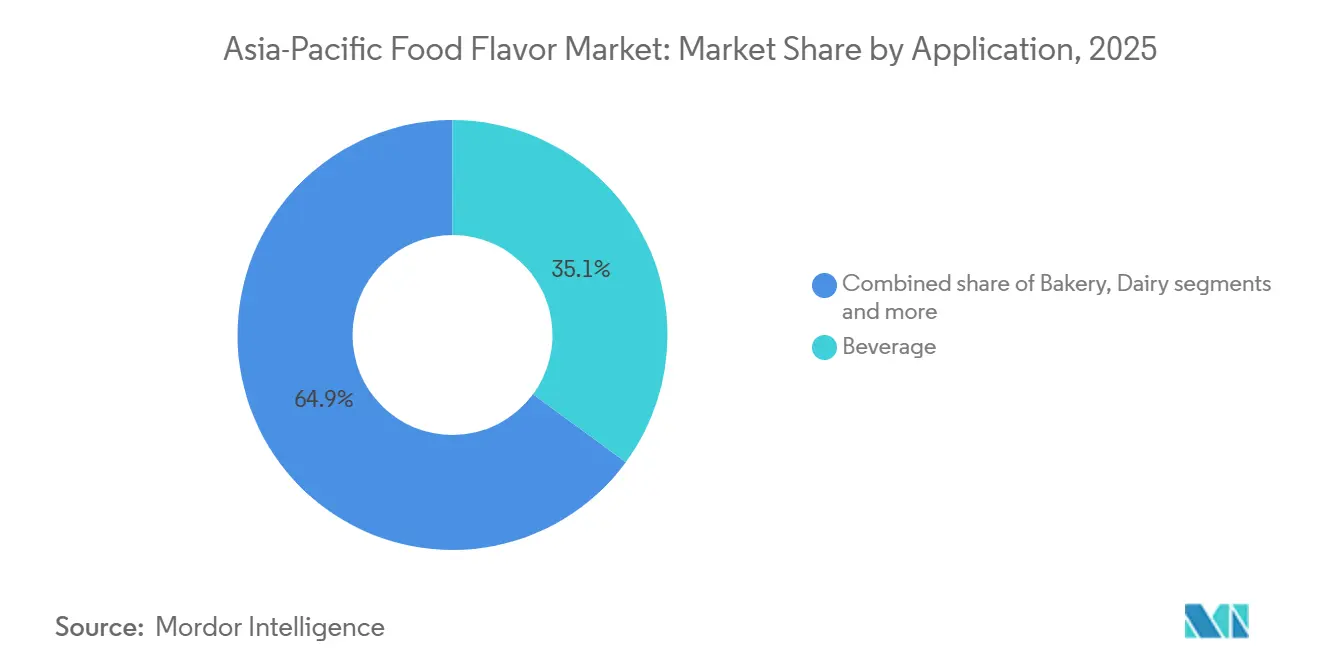
- Nach Anwendung entfielen auf Getränke im Jahr 2025 35,09 % der Marktgröße des Lebensmittelaromenmarkts im asiatisch-pazifischen Raum, und es wird prognostiziert, dass sie bis 2031 mit einer CAGR von 7,29 % wachsen werden.
- Nach Land repräsentierte China im Jahr 2025 einen Marktanteil von 42,32 % am Lebensmittelaromenmarkt im asiatisch-pazifischen Raum, während Indien bis 2031 voraussichtlich die höchste CAGR von 7,42 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Convenience-Produkten und verzehrfertigen Lebensmitteln | +1.2% | Gesamter asiatisch-pazifischer Raum, mit der höchsten Intensität in China, Indien und Indonesien | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für natürliche und Clean-Label-Aromatisierungszutaten | +1.0% | China, Japan, Südkorea, Australien; Ausstrahlungseffekte auf südasiatische Länder | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach kräftigen, würzigen, herzhaften und Umami-Aromaprofilen | +0.8% | China, Südkorea, Südostasien; globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei der Aromaverkapselung und Aromastoffabgabetechnologien | +0.7% | Japan, Südkorea, Australien, China als Produktionszentren | Langfristig (≥ 4 Jahre) |
| Wachsende Beliebtheit koreanischer, japanischer und anderer asiatisch inspirierter Aromen | +0.6% | Südkorea und Japan als Ursprungsmärkte; Ausbreitung über ASEAN und globale Exportkanäle | Mittelfristig (2–4 Jahre) |
| Expansion von Spezialgetränken und innovativen Getränkearomaprofilen | +0.9% | Indien, China, Südostasien; Premiumsegment in Japan und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Convenience-Produkten und verzehrfertigen Lebensmitteln
Die steigende Nachfrage nach Convenience-Produkten und verzehrfertigen Lebensmitteln treibt den Lebensmittelaromenmarkt im asiatisch-pazifischen Raum an, da Verbraucher zunehmend Produkte suchen, die konsistenten Geschmack, Aroma und sensorische Attraktivität bei minimalem Zubereitungsaufwand bieten. Die wachsende Beliebtheit von Fertiggerichten veranlasst Hersteller, Aromaformulierungen zu entwickeln, die die Würzintensität erhalten, Verarbeitungs- und Lagerbedingungen standhalten und beim Zubereiten einen zuverlässigen Geschmack liefern. Laut der World Instant Noodles Association (WINA) erreichte die Nachfrage nach Instant-Nudeln im Jahr 2025 43,27 Milliarden Portionen in China/Hongkong und 14,54 Milliarden Portionen in Indonesien, was den erheblichen Konsum von Convenience-Lebensmitteln in diesen Märkten verdeutlicht[1]. Diese anhaltende Nachfrage schafft Chancen für Aromastofflieferanten, differenzierte Würzmischungen, herzhafte Profile und maßgeschneiderte Aromasysteme zu entwickeln, die den sich wandelnden Verbraucherpräferenzen entsprechen und gleichzeitig die Konsistenz in der Großserienproduktion gewährleisten.
Wachsende Präferenz für natürliche und Clean-Label-Aromatisierungszutaten
Die Verbraucherpräferenz für natürliche und Clean-Label-Aromatisierungszutaten veranlasst Lebensmittelhersteller im asiatisch-pazifischen Raum, ihre Zutatenauswahl und Formulierungsstrategien zu überdenken. Laut der IngredienTracker-Studie 2025 von Cargill für den asiatisch-pazifischen Raum überprüften mehr als 70 % der befragten Verbraucher in China, Indonesien, Australien und Japan vor dem Kauf die Produktetiketten, was auf eine größere Aufmerksamkeit für Zutaten-Zusammensetzung und Transparenz hindeutet. Die Studie ergab auch, dass Verbraucher dazu neigten, vertraute, natürlich klingende und pflanzenbasierte Zutaten positiver zu bewerten als unbekannte oder wissenschaftlich klingende Zutaten. Diese Präferenzen veranlassen Hersteller, natürlich gewonnene Aromaverbindungen, botanische Extrakte und einfachere Zutatendeklarationen zu erkunden, um das Verbrauchervertrauen zu stärken.
Steigende Nachfrage nach kräftigen, würzigen, herzhaften und Umami-Aromaprofilen
Die wachsende Verbrauchernachfrage nach kräftigen, würzigen, herzhaften und Umami-Aromaprofilen veranlasst Aromahersteller, Lösungen zu entwickeln, die eine größere sensorische Intensität, authentischen Geschmack und komplexe Aromenschichtung bieten. Im asiatisch-pazifischen Raum schafft die Vertrautheit der Verbraucher mit chilibasierten Würzmitteln, fermentierten Zutaten, gerösteten Aromastoffen und brühinspirierten Aromen Chancen für Hersteller, unverwechselbare Geschmackskombinationen in verpackten Lebensmitteln einzuführen. So bietet beispielsweise Givaudan S.A. herzhafte Aromalösungen an, darunter Umami-Verstärkung sowie Röst- und Grillprofile, die von asiatischen Kochtraditionen inspiriert sind, und hilft Lebensmittelherstellern, reichhaltigere und unverwechselbarere sensorische Erlebnisse zu entwickeln. Diese Lösungen unterstützen die Formulierung von herzhaften Snacks, Instant-Nudeln, Suppen, Saucen, Würzmitteln und verzehrfertigen Mahlzeiten, indem sie die Geschmackstiefe verbessern und charakteristische Kochnoten nachbilden.
Fortschritte bei der Aromaverkapselung und Aromastoffabgabetechnologien
Fortschritte bei der Aromaverkapselung und Aromastoffabgabetechnologien erweitern die funktionale Rolle von Aromastoffzutaten, indem sie die Retention flüchtiger Verbindungen, die sensorische Stabilität, die kontrollierte Freisetzung und die Haltbarkeitsleistung verbessern. Die Mikroverkapselung entwickelt sich über ihre traditionelle Verwendung zum Schutz flüchtiger Aromaverbindungen hinaus zu einem multifunktionalen Formulierungsansatz, der Herstellern hilft, den Aromaabbau während der Verarbeitung, Lagerung und Distribution zu bekämpfen und gleichzeitig die Entwicklung von Clean-Label-Produkten zu unterstützen. Techniken wie Sprühtrocknung, Koazervation und lipidbasierte Verkapselung schützen empfindliche Aromaverbindungen vor der Einwirkung von Sauerstoff, Feuchtigkeit, Wärme und Licht und helfen dabei, den beabsichtigten Geschmack und das Aroma der Fertigprodukte zu erhalten. Systeme zur kontrollierten Freisetzung ermöglichen es, Aromen in bestimmten Phasen der Lebensmittelzubereitung oder des Verzehrs freizusetzen, was die sensorische Wirkung verbessert und den Aromaverlust reduziert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexe und strenge Lebensmittelsicherheits- und Aromastoffzutatenvorschriften | -0.6% | Mehrmarktiger Compliance-Druck in der gesamten Region; am stärksten in Singapur, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für die Extraktion und Standardisierung natürlicher Aromen | -0.8% | Globale Rohstoffbeschaffung mit konzentrierter Auswirkung in Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von importierten Spezialromastoffzutaten und Anfälligkeiten der Lieferkette | -0.5% | Südasiatische Märkte, Indien, insbesondere geopolitisch sensible Routen | Mittelfristig (2–4 Jahre) |
| Risiken von Allergen-Kreuzkontaminationen und damit verbundene Qualitätskontrollkosten | -0.4% | Australien, Japan, Singapur, Märkte mit fortgeschrittenen Anforderungen an die Allergenkennzeichnung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe und strenge Lebensmittelsicherheits- und Aromastoffzutatenvorschriften
Komplexe und strenge Lebensmittelsicherheitsvorschriften hemmen den Lebensmittelaromenmarkt im asiatisch-pazifischen Raum, indem sie die Compliance-Anforderungen, die Kosten für die Formulierungsüberprüfung und den Zeitaufwand für die Vermarktung von Aromastoffzutaten erhöhen. So hat China beispielsweise am 8. Februar 2025 GB 2760-2024, seinen überarbeiteten nationalen Lebensmittelsicherheitsstandard für die Verwendung von Lebensmittelzusatzstoffen, in Kraft gesetzt und damit GB 2760-2014 ersetzt. Laut der Staatlichen Marktaufsichtsbehörde Chinas ändert der überarbeitete Standard die Bestimmungen für bestimmte Lebensmittelaromatisierungsstoffe, Aromaessenzen, Konservierungsmittel und Verarbeitungshilfsstoffe[2]. Er verpflichtet betroffene Lebensmittelhersteller auch dazu, Produktformulierungen, Zutatenverwendungsbedingungen und Kennzeichnungen zu überprüfen, um die Einhaltung sicherzustellen. Diese Änderungen können die Kosten für die regulatorische Bewertung und Neuformulierung für Aromastofflieferanten und ihre Kunden erhöhen, insbesondere wenn bestehende Zutaten oder Anwendungen einer erneuten Bewertung bedürfen.
Hohe Kosten für die Extraktion und Standardisierung natürlicher Aromen
Die hohen Kosten, die mit der Extraktion und Standardisierung natürlicher Aromen verbunden sind, können das Wachstum des Lebensmittelaromenmarkts im asiatisch-pazifischen Raum hemmen, indem sie die Produktionskosten für Zutaten erhöhen und die kommerzielle Skalierbarkeit natürlich gewonnener Aromatisierungslösungen einschränken. Die Extraktion von Aromaverbindungen aus Früchten, Gewürzen, Kräutern, Blüten und anderen botanischen Quellen erfordert häufig spezialisierte Verfahren wie Wasserdampfdestillation, Lösungsmittelextraktion und überkritische Fluidextraktion sowie zusätzliche Reinigungs- und Konzentrierungsschritte. Schwankungen in der Ernte-Qualität, der saisonalen Verfügbarkeit und der Konzentration aromatischer Verbindungen können den Rohstoffbedarf und die Verarbeitungskosten weiter erhöhen. Hersteller müssen auch in analytische Tests, Qualitätskontrolle und Stabilisierungstechnologien investieren, um konsistente Aromaprofile über Produktionschargen hinweg sicherzustellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Aromaart:
Clean-Label-Druck verändert einen synthetisch dominierten MarktSynthetisches Aroma macht im Jahr 2025 61,92 % des Lebensmittelaromenmarkts im asiatisch-pazifischen Raum aus und wird durch seine Fähigkeit unterstützt, präzise sensorische Eigenschaften, vorhersehbare Zutatenleistung und reproduzierbare Aromaprofile durch kontrollierte chemische Synthese zu liefern. Das Segment profitiert von der Verfügbarkeit einzelner Aromaverbindungen, die in bestimmten Verhältnissen kombiniert werden können, um gezielte Aromaeigenschaften zu erzielen, was Formulierern eine größere Kontrolle über die Intensität, Balance und Einheitlichkeit der fertigen Formulierungen gibt. Im Gegensatz zu Aromastoffzutaten, deren Zusammensetzung je nach landwirtschaftlichen Bedingungen oder Extraktionsmethoden variieren kann, können synthetische Verbindungen nach definierten Spezifikationen hergestellt werden, was eine engere Qualitätskontrolle unterstützt und die Variabilität der Formulierungsergebnisse reduziert.
Natürliches Aroma ist das am schnellsten wachsende Segment im Lebensmittelaromenmarkt im asiatisch-pazifischen Raum und verzeichnet über 2026–2031 eine CAGR von 7,49 %, angetrieben durch die zunehmende Präferenz für Zutaten aus erkennbaren natürlichen Quellen und das wachsende Interesse an der Herkunft und Zusammensetzung von Aromatisierungszutaten. Fortschritte bei der Extraktion, Destillation, enzymatischen Verarbeitung und Biokonversion erweitern die Bandbreite natürlicher Aromaprofile, die Hersteller entwickeln können, und verbessern gleichzeitig die Kontrolle über Aromaeigenschaften und Zutaten-Konsistenz. Die Verfügbarkeit vielfältiger botanischer Materialien, darunter Kräuter, Gewürze, Früchte, Blüten und Pflanzenextrakte, bietet Aromaentwicklern Mglichkeiten, unverwechselbare sensorische Profile zu schaffen, die den sich entwickelnden Anforderungen an die Produktformulierung entsprechen.

Nach Form:
Pulver gewinnt strukturell an Boden, während Flüssigkeit die Skalierung hältFlüssiges Aroma hielt im Jahr 2025 einen Anteil von 62,34 % am Lebensmittelaromenmarkt im asiatisch-pazifischen Raum, unterstützt durch seine einfache Einarbeitung, schnelle Dispersion und präzise Dosierung bei der industriellen Formulierung. Sein flüssiger Zustand ermöglicht es Herstellern, Aromaverbindungen direkt in kompatible Mischungen einzumischen, was eine gleichmäßige Verteilung erleichtert und den Bedarf an zusätzlichen Auflösungs- oder Dispersionsstufen reduziert. Das Segment profitiert von der Formulierungsflexibilität, da Aromakonzentration und -intensität angepasst werden können, um spezifische Produktanforderungen zu erfüllen und dabei konsistente sensorische Eigenschaften beizubehalten. Flüssige Formate bieten auch Vorteile bei automatisierten Dosier- und Durchlaufverarbeitungssystemen, bei denen eine genaue Zutatenabgabe für die Einhaltung von Chargenspezifikationen und die Produktionseffizienz unerlässlich ist.
Pulveraroma ist das am schnellsten wachsende Formsegment im Lebensmittelaromenmarkt im asiatisch-pazifischen Raum und verzeichnet über 2026–2031 eine CAGR von 7,25 %. Sein Wachstum wird durch verbesserte Lager- und Handhabungseigenschaften, einfachen Transport und Kompatibilität mit Trockenblendprozessen angetrieben. Im Vergleich zu vielen flüssigen Formulierungen können Pulveraromen den Bedarf an flüssigen Trägern reduzieren und Herstellern helfen, den Feuchtigkeitsgehalt in Formulierungen zu steuern, bei denen der Wassergehalt kontrolliert werden muss. Fortschritte bei der Sprühtrocknung, Verkapselung und Trägertechnologien verbessern die Retention flüchtiger aromatischer Verbindungen und helfen, empfindliche Aromastoffzutaten vor Oxidation und Abbau zu schützen. Pulverformate ermöglichen auch eine genaue Vorvermischung mit anderen trockenen Zutaten, was die Formulierungskonsistenz unterstützt und die Handhabung der Zutaten während der Herstellung vereinfacht.
Nach Anwendung:
Getränke treiben sowohl Volumen als auch Dynamik anGetränke halten im Jahr 2025 einen Anteil von 35,09 % am Lebensmittelaromenmarkt im asiatisch-pazifischen Raum und stellen das am schnellsten wachsende Anwendungssegment dar, das über 2026–2031 eine CAGR von 7,29 % verzeichnet. Das Wachstum wird durch kontinuierliche Produktinnovationen bei Getränken, die steigende Nachfrage nach differenzierten sensorischen Erlebnissen und die Entwicklung von Aromaprofilen unterstützt, die die Produktattraktivität und die Verbraucherakzeptanz steigern. Aromahersteller profitieren von Möglichkeiten, unverwechselbare Frucht-, Tee-, botanische, Zitrus- und Spezialgeschmackskombinationen zu kreieren und dabei Formulierungsanforderungen in Bezug auf Aromaretention, Geschmackskonsistenz und Stabilität zu erfüllen. Laut dem Japanischen Verband der Erfrischungsgetränkehersteller (J-SDA) erreichte die Erfrischungsgetränkeproduktion in Japan im Jahr 2024 23.596.300 Kiloliter, ein Anstieg von 1,6 % gegenüber dem Vorjahr, was zu diesem Zeitpunkt einen Rekord darstellte[3]. Dieser Anstieg spiegelt die anhaltende Aktivität in der Erfrischungsgetränkeindustrie des Landes wider und unterstützt die Getränkeherstellung als Nachfragequelle für Aromastoffzutaten.
Über Getränke hinaus wird die Nachfrage nach Lebensmittelaromen durch Produktinnovationen in den Segmenten Milchprodukte, Backwaren und Süßwaren im asiatisch-pazifischen Raum unterstützt. Milchprodukthersteller erkunden aromatisierte Milch, Joghurt, Milchdesserts und Spezial-Milchgetränke und schaffen damit Möglichkeiten für Aromaprofile, die die sensorische Attraktivität verbessern und Formulierungen differenzieren. Im Backwarenbereich unterstützt die Entwicklung von verpackten Kuchen, Keksen, Gebäck und süßen Backwaren die Nachfrage nach Aromen, die ein unverwechselbares Aroma und einen unverwechselbaren Geschmack liefern und dabei die Konsistenz beim Backen und der Lagerung aufrechterhalten. Süßwarenhersteller erweitern Aromakombinationen bei Schokoladen, Bonbons, Gummis und anderen Süßigkeiten und treiben den Einsatz von Frucht-, Zitrus-, Karamell-, Sahne- und regional inspirierten Profilen voran.
Geografische Analyse
China-Markt für Lebensmittelaromen
China hält im Jahr 2025 einen Anteil von 42,32 % am Asien-Pazifik-Markt für Lebensmittelaromen, gestützt durch etablierte Produktionskapazitäten für Aromastoffe, eine fortschrittliche chemische Syntheseinfrastruktur und ein umfangreiches Netzwerk inländischer Zulieferer von Inhaltsstoffen. Die technische Expertise des Landes in der Aromachemiе und Aromaformulierung ermöglicht es Herstellern, standardisierte Verbindungen zu produzieren, komplexe Aromamischungen zu entwickeln und präzise sensorische Spezifikationen im kommerziellen Maßstab einzuhalten. Etablierte Kapazitäten in der Inhaltsstoffverarbeitung, analytischen Prüfung und Formulierungsentwicklung unterstützen die Verfügbarkeit spezialisierter Aromalösungen. Chinas Rolle bei der regionalen Beschaffung von Inhaltsstoffen und in der Fertigung unterstützt zudem die Versorgung nachgelagerter Lebensmittelhersteller mit Aromaverbindungen und festigt seine Position als bedeutendes Zentrum für die Produktion und den Verbrauch von Aromastoffen im Asien-Pazifik-Raum.
Indien-Markt für Lebensmittelaromen
Indien ist der am schnellsten wachsende Ländermarkt und verzeichnet eine CAGR von 7,42 % im Zeitraum 2026–2031, getragen von einer rasch expandierenden Basis der Verarbeitungslebensmittelherstellung, einer jungen Verbraucherbevölkerung mit zunehmendem Zugang zu globalen Aromaprofilen sowie einer wachsenden Durchdringung des organisierten Einzelhandels in Städten der zweiten und dritten Kategorie. Die zunehmende Kommerzialisierung regionaler Lebensmittelprodukte veranlasst Hersteller dazu, traditionelle Geschmacksprofile in standardisierte Formulierungen zu überführen, die für die Großserienproduktion geeignet sind. Das vielfältige kulinarische Erbe des Landes schafft Möglichkeiten für Aromaentwickler, mit charakteristischen Gewürzkombinationen, regionalen Würzmitteln und aufkommenden Fusionsprofilen zu arbeiten. Verbesserungen der inländischen Lebensmittelverarbeitungskapazitäten und ein stärkerer Fokus auf Produktdifferenzierung veranlassen Hersteller zudem dazu, Aromaformulierungen zu verfeinern, um einen konsistenten Geschmack über Produktionschargen hinweg zu erzielen.
Asien-Pazifik-Markt für Lebensmittelaromen
Der japanische Markt wird durch anspruchsvolle sensorische Forschung, präzise Formulierungspraktiken und die Nachfrage nach sorgfältig ausgewogenen Aromaprofilen gestützt, während Australien von etablierten Lebensmittelqualitätsstandards und einem wachsenden Interesse an Inhaltsstofftransparenz profitiert. In Südostasien schaffen Indonesiens vielfältige kulinarische Traditionen Möglichkeiten für lokal angepasste Aromaentwicklungen, während Thailands etablierte Expertise bei tropischen Zutaten und charakteristischen Gewürzkombinationen Innovationen bei regionalen Aromaprofilen unterstützt. Vietnams sich entwickelnde Lebensmittelverarbeitungskapazitäten und kulinarisches Erbe bieten Möglichkeiten für Aromalösungen, die traditionelle Geschmacksmerkmale mit größerer Konsistenz reproduzieren. Singapurs Rolle als regionales Zentrum für Lebensmitteltechnologie, Zutatenhandel und Produktentwicklung unterstützt den Zugang zu spezialisierten Aromastoffen und internationaler Formulierungsexpertise.
Wettbewerbslandschaft
Der Lebensmittelaromenmarkt im asiatisch-pazifischen Raum ist mäßig konsolidiert, wobei der Wettbewerb durch Produktdifferenzierung, Aromainnovation, technische Expertise und die Fähigkeit geprägt wird, den sich wandelnden Anforderungen der Lebensmittelhersteller gerecht zu werden. Marktteilnehmer konkurrieren darum, eine konsistente sensorische Leistung zu liefern, authentische kulinarische Profile zu reproduzieren und maßgeschneiderte Aromasysteme zu entwickeln, die für unterschiedliche Verarbeitungsbedingungen geeignet sind. Die Nachfrage nach natürlichen Zutaten, Clean-Label-Formulierungen und unverwechselbaren regionalen Geschmäckern veranlasst Lieferanten, ihre Formulierungskapazitäten zu stärken und ihre Aromaportefeuilles zu erweitern. Etablierte Lieferantenbeziehungen, regulatorische Compliance-Anforderungen und die technische Expertise, die für die Entwicklung stabiler Aromalösungen erforderlich ist, schaffen Markteintrittsbarrieren für kleinere Teilnehmer.
Führende Unternehmen, darunter Givaudan S.A., International Flavors & Fragrances Inc. (IFF), Symrise AG, DSM-Firmenich AG und Kerry Group plc, stärken ihre Wettbewerbspositionen durch Investitionen in Forschung und Entwicklung, Anwendungslabore und Kundenzusammenarbeit. Ihre Innovationsaktivitäten unterstützen die Entwicklung und Prüfung von Aromaformulierungen für Getränke, herzhafte Lebensmittel, Süßwaren, Milchprodukte und Convenience-Lebensmittel. Diese Fähigkeiten ermöglichen es Herstellern, spezifische Anforderungen in Bezug auf Aromastabilität, Geschmacksmodulation, Verarbeitungsleistung und sensorische Konsistenz zu erfüllen. Investitionen in Anwendungstests und Produktentwicklung helfen Lieferanten auch dabei, schneller auf sich ändernde Verbraucherpräferenzen zu reagieren und maßgeschneiderte Lösungen für Lebensmittelhersteller bereitzustellen.
Über Forschung und Produktentwicklung hinaus wird der Wettbewerb zunehmend durch lokal bezogene natürliche Extrakte, Zutaten-Rückverfolgbarkeit und regionale Aromakustomisierung beeinflusst. Der Zugang zu botanischen Rohstoffen und Expertise in der Extraktion und Standardisierung kann Lieferanten helfen, natürliche Aromaportefeuilles zu entwickeln, die lokale kulinarische Traditionen widerspiegeln und dabei eine konsistente Qualität aufrechterhalten. Unternehmen konzentrieren sich auch auf die Zuverlässigkeit der Lieferkette, nachhaltige Beschaffungspraktiken und Technologien, die flüchtige aromatische Verbindungen erhalten und die Aromaleistung während der Verarbeitung und Lagerung verbessern. Diese Fähigkeiten werden zu wichtigen Differenzierungsmerkmalen, da Hersteller authentische Geschmackserlebnisse neben Zutaten-Transparenz und zuverlässiger Versorgung anstreben.
Branchenführer im Lebensmittelaromenmarkt im asiatisch-pazifischen Raum
-
Givaudan S.A.
-
International Flavors & Fragrances Inc.
-
Symrise AG
-
DSM-Firmenich AG
-
Kerry Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Lebensmittelaromen Unternehmen in diesem Bericht
- Givaudan S.A.
- International Flavors & Fragrances Inc.
- Symrise AG
- DSM-Firmenich AG
- Kerry Group plc
- Sensient Technologies Corporation
- Takasago International Corporation
- Archer Daniels Midland Company
- Cargill, Incorporated
- MANE Group
- Robertet SA
- T. Hasegawa Co., Ltd.
- Huabao International Holdings Limited
- Zhejiang NHU Co., Ltd.
- Shanghai Apple Flavor & Fragrance Co., Ltd.
- Guangzhou Baihua Flavour & Fragrance Company Limited
- Dohler GmbH
- McCormick & Company, Incorporated
- Synergy Flavors, Inc.
- PT Indesso Aroma
Lesen Sie die Analyse der Asien-Pazifik-Markt für Lebensmittelaromen-Unternehmen
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für Lebensmittelaromen
- Juli 2026: Givaudan eröffnete eine neue Produktionsanlage in Cikarang, Indonesien, nach einer Investition von 50 Millionen CHF. Die 24.000 Quadratmeter große Anlage produziert herzhafte, süße und Snack-Aromapulver, erweitert die lokalen Fertigungskapazitäten und stärkt die Fähigkeit des Unternehmens, Lebensmittelhersteller in ganz Südostasien zu beliefern.
- August 2025: DSM-Firmenich eröffnete seine erweiterte Würzanlage in Thuravoor, Kerala, und erhöhte damit die Kapazität für ethylenoxidfreie Würzmittel. Die Erweiterung unterstützt die Entwicklung von Clean-Label-Würzmitteln und verbessert die Fähigkeit des Unternehmens, maßgeschneiderte Aromalösungen an Kunden in Indien und anderen regionalen Märkten zu liefern.
- Juli 2025: Kerry Group eröffnete ein erweitertes Büro und eine neue Einrichtung für Forschung, Entwicklung und Anwendungen (RD&A) in Süd-Jakarta, Indonesien. Der 1.200 m² große Raum umfasst ein Labor für Aromakreation und -anwendung, eine sensorische Suite und ein kollaboratives Co-Creation-Labor.
Berichtsumfang des Lebensmittelaromenmarkts im asiatisch-pazifischen Raum
Aroma ist der sensorische Eindruck eines Lebensmittels oder einer anderen Substanz und wird hauptsächlich durch die chemischen Sinne Geschmack und Geruch bestimmt. Der Lebensmittelaromenmarkt im asiatisch-pazifischen Raum ist nach Aromaart, Form, Anwendung und Land segmentiert. Nach Aromaart ist der Markt in natürliche Aromen, synthetische Aromen und naturidentische Aromen segmentiert. Nach Form ist der Markt in Pulver, Flüssigkeit und Sonstiges segmentiert. Nach Anwendung ist der Markt in Milchprodukte, Backwaren, Süßwaren, herzhafte Snacks, Fleisch und Meeresfrüchte, Getränke und sonstige Lebensmittelanwendungen segmentiert. Nach Land ist der Markt in China, Indien, Japan, Australien, Indonesien, Südkorea, Thailand, Singapur und den Rest des asiatisch-pazifischen Raums segmentiert. Für jedes Segment wurden die Marktgröße und die Prognose auf der Grundlage des Werts (in USD) erstellt.
Segmentierungsübersicht
| Natürliches Aroma |
| Synthetisches Aroma |
| Naturidentische Aromen |
| Pulver |
| Flüssigkeit |
| Sonstiges |
| Milchprodukte |
| Backwaren |
| Süßwaren |
| Herzhafte Snacks |
| Fleisch und Meeresfrüchte |
| Getränke |
| Sonstige Lebensmittelanwendungen |
| China |
| Indien |
| Japan |
| Australien |
| Indonesien |
| Südkorea |
| Thailand |
| Singapur |
| Rest des asiatisch-pazifischen Raums |
| Nach Aromaart | Natürliches Aroma |
| Synthetisches Aroma | |
| Naturidentische Aromen | |
| Nach Form | Pulver |
| Flüssigkeit | |
| Sonstiges | |
| Nach Anwendung | Milchprodukte |
| Backwaren | |
| Süßwaren | |
| Herzhafte Snacks | |
| Fleisch und Meeresfrüchte | |
| Getränke | |
| Sonstige Lebensmittelanwendungen | |
| Nach Land | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Rest des asiatisch-pazifischen Raums |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Lebensmittelaromenmarkt im asiatisch-pazifischen Raum?
Der Lebensmittelaromenmarkt im asiatisch-pazifischen Raum wird im Jahr 2026 auf 6,99 Milliarden USD geschätzt und soll bis 2031 einen Wert von 9,26 Milliarden USD erreichen, mit einer CAGR von 5,78 %.
Welche Aromaart hat den größten Anteil im asiatisch-pazifischen Raum?
Synthetisches Aroma führt mit einem Anteil von 61,92 % im Jahr 2025, unterstützt durch seine Kosteneffizienz, Formulierungskonsistenz und den breiten Einsatz in verarbeiteten Lebensmitteln.
Welche Aromaart wächst in der Region am schnellsten?
Natürliches Aroma ist die am schnellsten wachsende Aromaart mit einer prognostizierten CAGR von 7,49 % bis 2031, da die Clean-Label-Nachfrage in Premium- und organisierten Einzelhandelskanälen zunimmt.
Welche Anwendung erzeugt die höchste Nachfrage nach Lebensmittelaromen?
Getränke halten den größten Anwendungsanteil von 35,09 % im Jahr 2025 und sind auch das am schnellsten wachsende Anwendungssegment mit einer prognostizierten CAGR von 7,29 % bis 2031.