
Marmormarktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 24.03 Milliarden US-Dollar |
| Marktgröße (2031) | 30.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
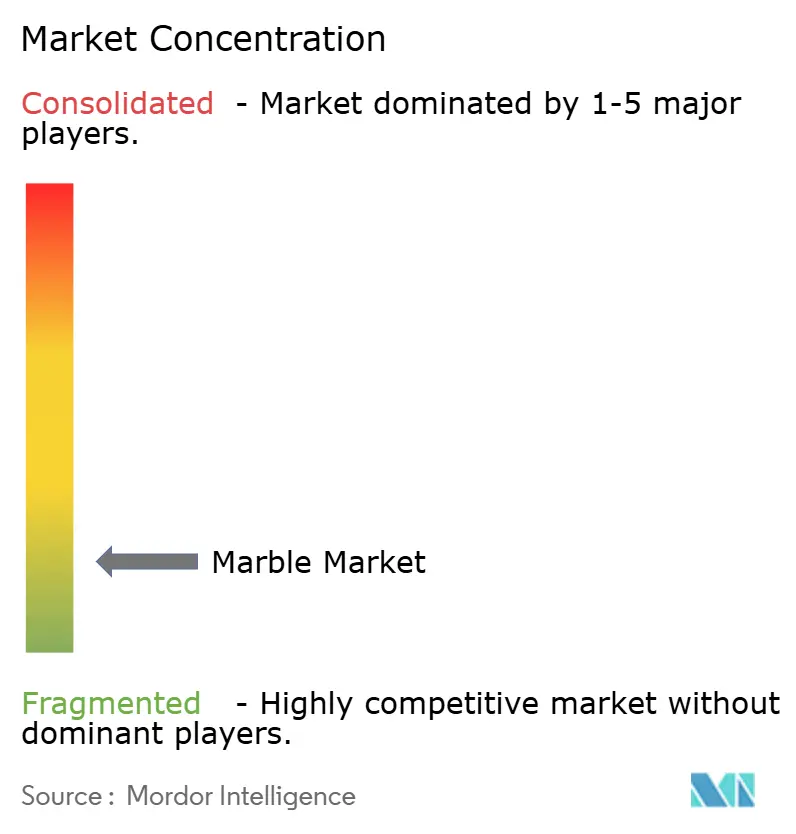
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marmormarktanalyse von Mordor Intelligence
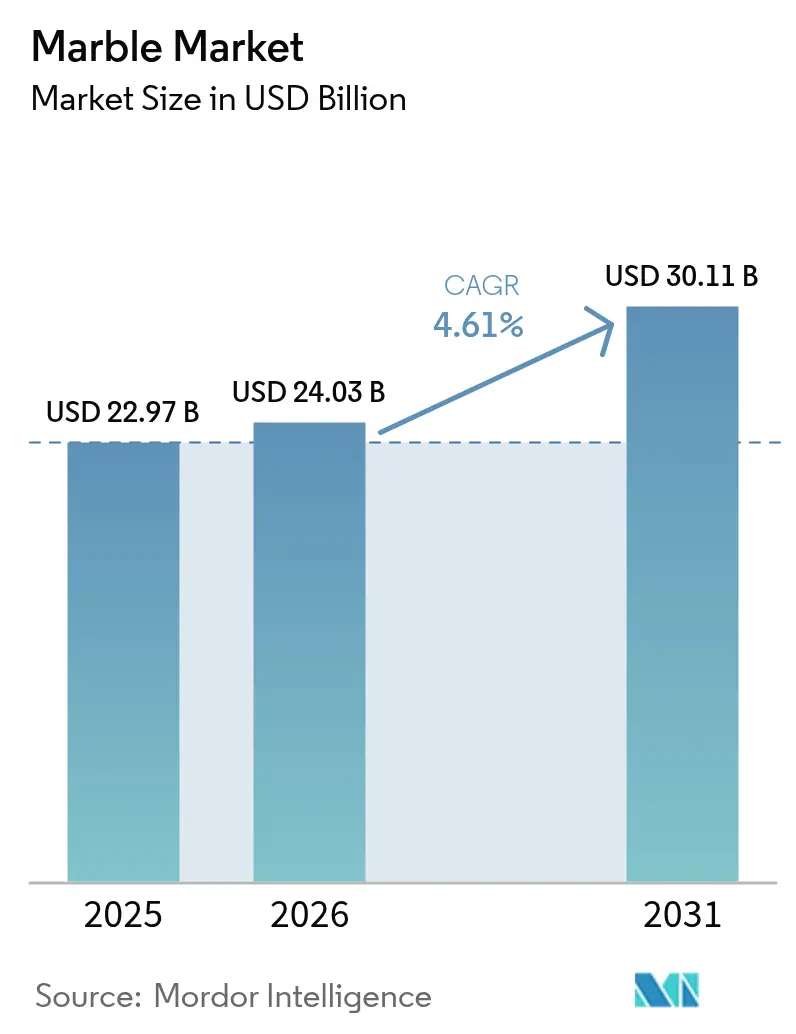
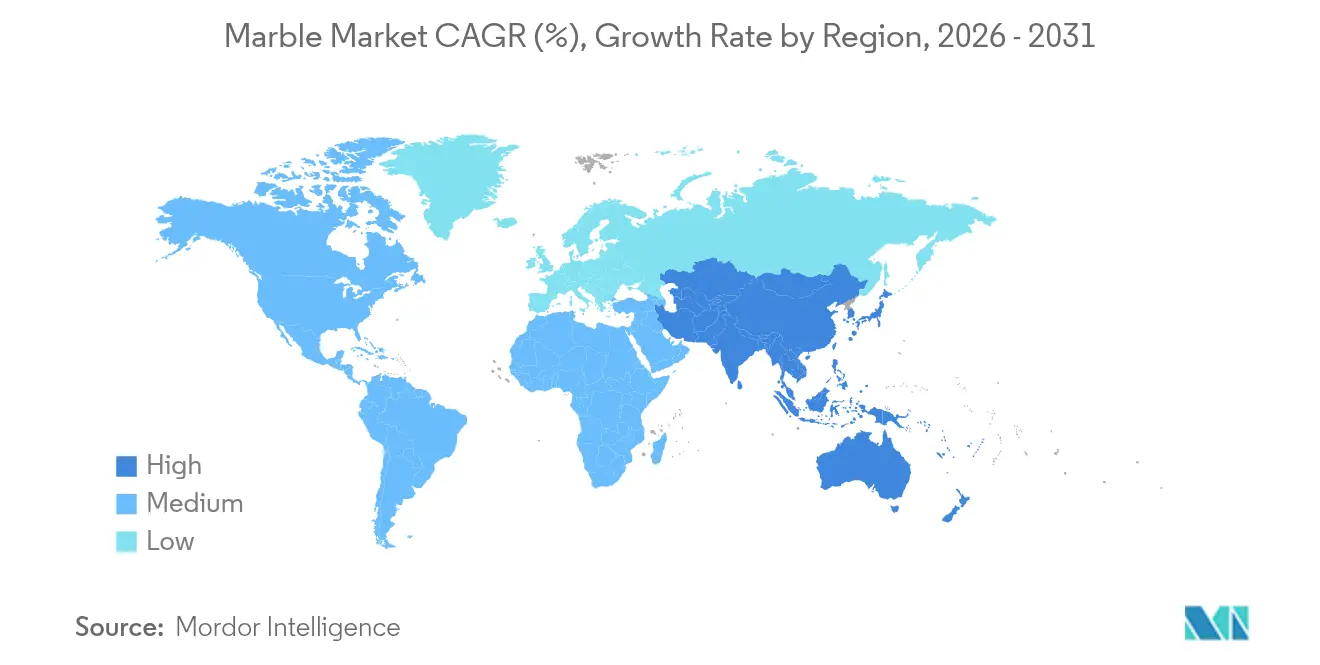
Die Marmormarktgröße wurde im Jahr 2025 auf 22,97 Milliarden USD geschätzt und soll von 24,03 Milliarden USD im Jahr 2026 auf 30,11 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,61 % während des Prognosezeitraums (2026–2031). Das Wachstum in der Region Asien-Pazifik, wo der Marmormarkt durch rasche urbane Expansion und Infrastrukturausgaben angetrieben wird, soll alle anderen Regionen mit einem CAGR von 6,16 % übertreffen. Die zunehmende Konsolidierung unter etablierten Steinbruchbetreibern und -verarbeitern trifft auf agile, technologiegeführte Marktteilnehmer, die digitale Gewinnung, Wasserrecycling und vorausschauende Wartung einsetzen, um Kosten und Abfall zu reduzieren. Gleichzeitig gestalten strengere Vorschriften zu Siliziumdioxidstaub die Betriebspraktiken und Kapitalbudgets um, insbesondere in Nordamerika und Europa.
Wesentliche Erkenntnisse des Berichts
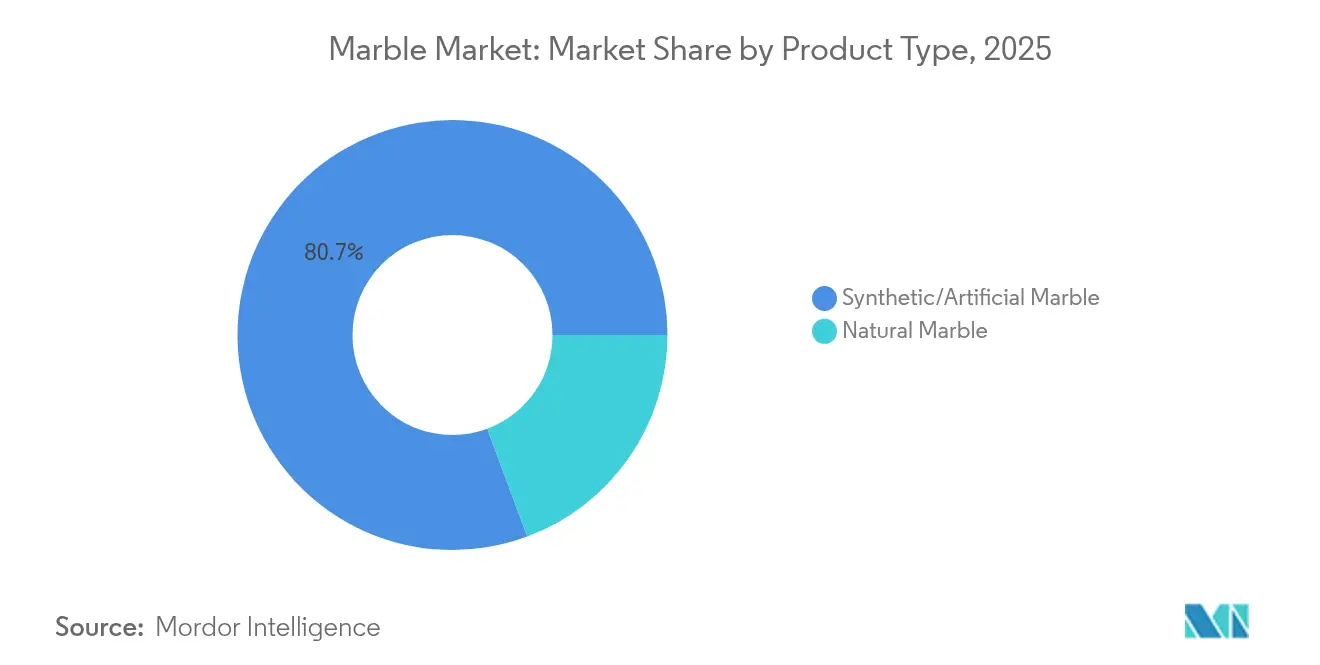
- Nach Produkttyp dominierte synthetischer Marmor im Jahr 2025 mit einem Marktanteil von 80,65 % und wird voraussichtlich bis 2031 einen CAGR von 4,72 % verzeichnen, leicht über dem Gesamtmarktwachstum.
- Nach Farbe entfielen 36,02 % der Marmormarktgröße im Jahr 2025 auf weißen Marmor, der bis 2031 voraussichtlich mit einem CAGR von 5,60 % wachsen wird.
- Nach Anwendung entfielen 56,72 % des Marmormarktes im Jahr 2025 auf Bauen und Dekoration, mit einem erwarteten CAGR von 5,28 %.
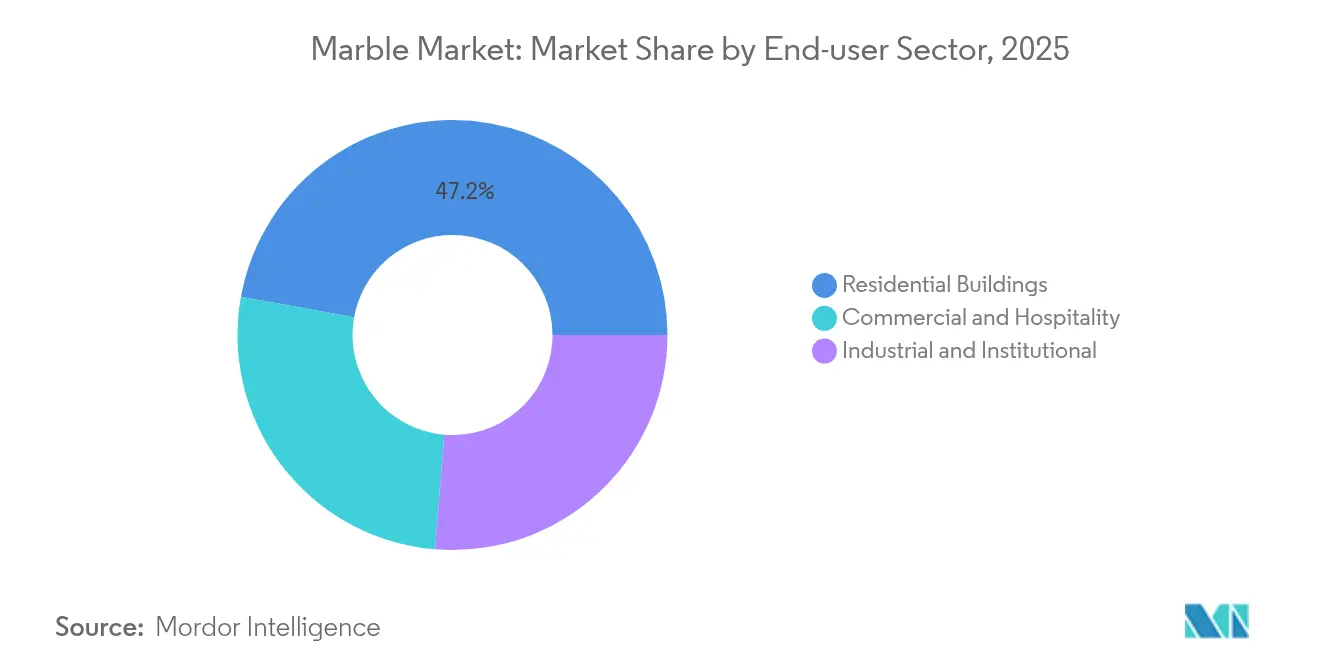
- Nach Endnutzersektor hielten Wohngebäude im Jahr 2025 einen Umsatzanteil von 47,15 % am Marmormarkt; für Gewerbe- und Gastgewerbeeinrichtungen wird der schnellste CAGR von 4,86 % bis 2031 prognostiziert.
- Nach Geografie belegte Asien-Pazifik im Jahr 2025 33,62 % des Marmormarktes und soll mit einem CAGR von 6,10 % bis 2031 die wachstumsstärkste Region bleiben.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Marktprognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starkes Wachstum der Bauindustrie | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik | Mittelfristig (ca. 3–4 Jahre) |
| Zunahme von Luxusimmobilien und Infrastrukturprojekten | +1.2% | Nordamerika, Europa, Naher Osten | Mittelfristig (ca. 3–4 Jahre) |
| Wachsende Verwendung von Marmorpulver als ergänzendes zementäres Material | +0.8% | Global, mit früher Einführung in Europa | Langfristig (≥5 Jahre) |
| Wachsende Neigung zu Marmor als Naturmaterial | +0.6% | Nordamerika, Europa | Mittelfristig (ca. 3–4 Jahre) |
| Technologische Fortschritte bei Gewinnung und Verarbeitung | +1.5% | Global, mit Schwerpunkt in entwickelten Märkten | Mittelfristig (ca. 3–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starkes Wachstum der Bauindustrie
Die Bauausgaben führen zu einer steigenden Marmornachfrage, da Projektentwickler hochwertigen Stein für Böden, Wände und Arbeitsplatten in Luxuswohnungen und Mehrzwecktürmen spezifizieren. Regierungen in der Region Asien-Pazifik pumpen weiterhin Budgetmittel in Verkehrsknotenpunkte und öffentliche Gebäude, die großformatige Steinverkleidungen aufweisen, was sowohl die strukturelle als auch die dekorative Nutzung ankurbelt. Vorgefertigte Marmorplatten, werkseitig auf engste Toleranzen zugeschnitten, sparen Installationszeit und reduzieren Bruch vor Ort, was Auftragnehmern hilft, Termingarantien einzuhalten. Dünne Furniere von 3–5 mm eröffnen Hochhausfassaden leichtere Lasten, und Marmor-Beton-Verbundwerkstoffe kommen in Projekten zum Einsatz, die aufgrund von Gewichts- und Emissionsvorteilen bei der Herstellung Grüne-Gebäude-Zertifizierungen anstreben, was das Wachstum im Marmormarkt unterstützt.
Zunahme von Luxusimmobilien und Infrastrukturprojekten
Luxushotelgruppen und Entwickler von Premium-Büros greifen auf charakteristischen Stein zurück, um einprägsame Eingangsbereiche, Wellnessbereiche und Restaurantbereiche zu gestalten. Designer, die an Fünf-Sterne-Hotels in Dubai, Singapur und New York arbeiten, spezifizieren markante Platten mit dramatischer Maserung, da natürliche Einzigartigkeit den Gästen Exklusivität signalisiert. Boutique-Marken übertragen dieselbe Philosophie auf kleinere Immobilien und steigern so die Nachfrage nach seltenen Farben, die sich von technisch hergestellten Imitaten abheben, was das Wachstum im Marmormarkt widerspiegelt.
Wachsende Verwendung von Marmorpulver als ergänzendes zementäres Material
CO₂-Reduktionsziele veranlassen Zementhersteller dazu, bis zu 15 % des Klinkers durch fein gemahlenen Marmorabfall zu ersetzen, was sowohl geringere Emissionen als auch festeren Beton liefert. Laborversuche zeigen Druckfestigkeitszuwächse von 25,6 % bei 10 % Ersatz, während die Chloriddurchdringung deutlich sinkt und die Nutzungsdauer von Meeres- und Brückenbauwerken verlängert wird. Prädiktive Modelle des maschinellen Lernens ermöglichen es Mischungsplanern nun, die Leistung mit R²-Werten über 0,98 vorherzusagen, was die kommerzielle Einführung beschleunigt. Marmormarkthersteller in Spanien, Deutschland und Japan installieren dedizierte Mahlanlagen, um Steinbruchfeinmaterial zu verwerten, das zuvor deponiert wurde.
Technologische Fortschritte bei Gewinnung und Verarbeitung
CNC-Sägen (computergestützte numerische Steuerung) und Roboterpolierer mit intelligenten Sensoren schneiden Marmorblöcke mit Mikrometergenauigkeit und minimieren dabei Verschnitt. Energie- und Exergieprüfungen in modernen italienischen Werken berichten nach der Optimierung von Spindeldrehzahl und Kühlmittelfluss von Effizienzraten von 87,43 %. Geschlossene Wasserfiltration erzielt eine 80-prozentige Reduzierung des Frischwasserbedarfs und erleichtert die Einhaltung lokaler Einleitungsgrenzwerte. Frühanwender profitieren von niedrigeren spezifischen Energiekosten und vermarkten ihr grüneres Profil gegenüber Architekten, die Materialien für LEED- und BREEAM-Projekte auswählen, im Marmormarkt.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Marktprognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsgefahr durch Marmorstaub | -1.2% | Global, mit strengeren Auswirkungen in Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Wettbewerb durch synthetische Alternativen | -1.4% | Global | Mittelfristig (ca. 3–4 Jahre) |
| Abfallerzeugung und Recyclingherausforderungen | -0.7% | Global, mit stärkeren Auswirkungen in wichtigen Produktionsregionen | Langfristig (≥5 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsgefahr durch Marmorstaub
Einatembarer kristalliner Siliziumdioxidstaub, der beim Schneiden und Polieren entsteht, steht nach verstärkter behördlicher Kontrolle im Fokus, nachdem Kalifornien bis April 2024 127 Silikosefälle und 13 Todesfälle verzeichnet hatte, was neue Expositionsgrenzwerte und vorgeschriebene Nassschneidprotokolle auslöste. Obwohl natürlicher Marmor weniger als 10 % Siliziumdioxid enthält, wenden Regulierungsbehörden ähnliche Kontrollen auf alle Steinverarbeitungsbetriebe an. Compliance-Kosten umfassen abgeschlossene Arbeitsstationen, Hochvakuumabsaugung und persönliche Überwachungssysteme, was kleine Verarbeiter im Marmormarkt unter Druck setzt, die nicht das Kapital für Aufrüstungen haben.
Wettbewerb durch synthetische Alternativen
Technisch hergestellte Marmor- und Quarzoberflächen gewinnen weiterhin Marktanteile, da einheitliche Farbe, Fleckenbeständigkeit und schlankere Profile modernen Ästhetiken und industrieller Serienproduktion entsprechen. Hersteller liefern nun ultra-dünne 6-mm-Platten und gespiegelte Muster, die Steinbruchblöcke ohne natürliche Unvollkommenheiten imitieren. Die Preise bleiben dank automatisiertem Kunstharzguss und geringerem Transportgewicht günstig, was viele mittlere Natursteine unterbietet. Traditionelle Marmorlieferanten reagieren darauf, indem sie die geologische Einzigartigkeit, Herkunft und Handwerkskunst betonen, um Luxuskäufer zu halten, doch das Volumen wandert weiterhin zu Synthetikprodukten und zur Dynamik im Marmormarkt ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Stärke des Synthetischen, Nische des NatürlichenSynthetische Qualitäten dominierten im Jahr 2025 mit 80,65 % den Marmormarkt, da industrielle Kunstharzsysteme das Aussehen von hochwertigem Carrara- und Calacatta-Marmor reproduzierten und dabei Härte und Fleckenbeständigkeit boten. Das Segment soll seine Führungsposition mit einem CAGR von 4,72 % ausbauen, unterstützt durch Baumärkte und beschleunigte Verarbeitung. Naturmarmor bleibt in Projekten relevant, bei denen Authentizität und langfristige Patina Wartungsbedenken überwiegen. Designer von Flaggschiff-Hotels und maßgefertigten Wohnimmobilien spezifizieren nach wie vor große Blöcke für Empfangstresen, Treppenhäuser und Skulpturen. Länder wie Brasilien haben die Steinbruchausbeute durch Drahtsägen und Drohnenkartierung verbessert und bringen neue Weißmarmorvarietäten in globale Ausstellungsräume.
Notiz: Anteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Farbe:
Die zeitlose Premiumstellung von weißem MarmorWeiße Steine nahmen 2025 einen Nachfrageanteil von 36,02 % ein und sind auf dem Weg zu einem CAGR von 5,60 % bis 2031, deutlich über dem Marmormarkt. Designer nennen Neutralität, Lichtreflexion und die Assoziation mit klassischer Architektur als wesentliche Präferenzgründe, insbesondere in Wellness-Spas und minimalistischen Unternehmenslobbys. Die Marmormarktgröße für weiße Varietäten expandiert in China und den Golfstaaten, wo helle Innenräume das heiße Klima abmildern.
Schwarzer Marmor, angeführt von Nero Marquina, sichert sich Aufträge für Kontrastelemente in Einzelhandelsflaggschiffen und Penthouse-Küchen. Gelbe, rote und grüne Typen bedienen regionale Geschmäcker im Nahen Osten und Teilen Asiens, oft verbunden mit lokaler kultureller Symbolik. Mehrfarbige und Brekzien-Steine ziehen Avantgarde-Architekten an, die markante Wandakzente suchen. Die Farbauswahl wird zunehmend über digitale Zwillingsbibliotheken kuratiert, die es Kunden ermöglichen, vollständige Platten bereits in der Entwurfsphase in der Vorschau zu sehen, was Unsicherheit und Abfall reduziert.
Nach Anwendung:
Baumasse, dekorativer WertBauen und Dekoration blieb das Rückgrat und lieferte 2025 56,72 % des Marmormarktumsatzes, mit einer prognostizierten Steigerung um einen CAGR von 5,28 %. Bodenbeläge, Wandverkleidungen und Arbeitsplatten machen das Hauptvolumen aus, während vorgefertigte Platten Werksgenauigkeit einführen, die Vor-Ort-Arbeit reduziert und die Fertigstellung von Hochhausfassaden beschleunigt.
Statuen und Denkmäler halten eine stetige Nachfrage aufrecht, die mit bürgerlichen Gedenkstätten und religiöser Architektur verbunden ist und Spezialbildhauer unterstützt. Möbelhersteller entdecken Marmor als strukturelles und dekoratives Akzentmaterial wieder und kombinieren ihn mit Metall und Holz in zeitgenössischen Tischen und Leuchten. Neuartige Verwendungen im 3D-gedruckten Dekor nutzen Abfallfeinmaterial, das mit biologisch abbaubarem PLA gemischt wird, und deuten auf ein potenzielles Kreislaufgeschäftsfeld hin.
Nach Endnutzersektor:
Wohnungsbau als Basis, Gewerbe als WachstumspotenzialHausbesitzer bevorzugen weiterhin Marmor in Küchen und Badezimmern, da Stein als wertsteigernd für Immobilien gilt. Das Segment hielt 2025 einen Verbrauchsanteil von 47,15 % und bleibt eine stabile Grundlage für Hersteller und Verarbeiter. Das Wachstum flacht in vielen reifen Märkten ab, doch die Aktivität bei Küchenrenovierungen in den Vereinigten Staaten und Europa bietet eine konstante Ersatznachfrage.
Gewerbe- und Gastgewerbeeinrichtungen sind die am schnellsten wachsenden Käufer mit einem CAGR von 4,86 %. Hotelmarken schaffen Instagram-freundliche Innenräume, die auf dramatische Steinkulissen setzen, und Co-Working-Unternehmen differenzieren Büros mit natürlichen Materialien, die das Wohlbefinden der Nutzer fördern. Institutionelle Käufer, darunter Universitäten und Krankenhäuser, spezifizieren Marmor für stark frequentierte Bereiche, die Langlebigkeit und einfache Reinigung erfordern. Diese Sektoren schätzen die Vorteile der Lebenszykluskosten und unterstützen Fallstudien, die Budgetgenehmigungen stützen.
Notiz: Anteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Marmormarkt
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 33,62 % am Marmormarkt und wird voraussichtlich die höchste CAGR von 6,10 % verzeichnen. Indiens Smart-City-Rollout und die Entwicklung der neuen Hauptstadt Indonesiens schaffen zusätzliche Nachfrage nach Boden- und Fassadensteinen. Produzenten in Vietnam und Pakistan erweitern ihre Steinbruchkapazitäten, um regionale Spezifikationen zu erfüllen.
Europa-Marmormarkt
Europa wird von Italien und der Türkei dominiert. Carrara liefert ikonische weiße Sorten, doch Abfall bleibt ein erhebliches Problem, da bis zu 70 % der gewonnenen Masse als Schlamm verworfen werden. Regulierung und gesellschaftlicher Druck katalysieren Investitionen in Wasserrecycling, Trockenformgebung und Abfall-zu-Produkt-Initiativen wie Marmor-basierte 3D-Druckfilamente. Deutsche und spanische Verarbeiter vermarkten emissionsarmen, zertifizierten Stein an Architekten, die grüne Zertifizierungen anstreben.
Nordamerika-Marmormarkt
Nordamerika hält an Premium-Preisen und einem knappen Angebot an besonderen Sorten fest. Die Nachfrage konzentriert sich auf luxuriöse Wohntürme, Boutiquehotels und gehobene Einzelhandelsflächen.
Südamerika- und MEA-Marmormarkt
Südamerika entwickelt sich zu einem Versorgungszentrum, wobei Brasiliens weiße Quarzite und Marmorsorten in US-amerikanischen und europäischen Projekten Spezifikationen gewinnen. Der Nahe Osten und Afrika verzeichnen eine robuste Nachfrage im Zusammenhang mit Megaprojekten in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südafrika.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Marmor beginnt mit der Ressourcenidentifikation und der Vergabe von Abbaulizenzen, gefolgt von der Extraktion (Bohren, Seilsägeschneiden, Blockhandhabung) und der Primärverarbeitung wie Gattersägen, Harzbehandlung und Kalibrierung. Die nachgeschaltete Weiterverarbeitung umfasst dann den Plattenvertrieb, die Verarbeitung zu Fliesen, Arbeitsplatten und Paneelen mittels CNC-Schneiden und Polieren sowie die abschließende Projektinstallation durch Netzwerke von Auftragnehmern und Verarbeitern für Wohngebäude sowie gewerbliche und Hospitality-Projekte.
Die Wertschöpfung verschiebt sich zunehmend zu Verarbeitern und Fabrikanten, die Qualität, Durchlaufzeiten und Compliance kontrollieren können. Dies zeigt sich besonders deutlich dort, wo Quarzstaub-Kontrollen Nasstrennverfahren, geschlossene Arbeitsplätze und Hochvakuum-Absaugung erfordern. Logistik und Bruchverluste bleiben ebenfalls zentrale Kostentreiber, da Blöcke und Platten schwer und spröde sind. Technologie-Upgrades wie Roboterpolierer, sensorgestützte vorausschauende Wartung und geschlossene Wasserfiltrationssysteme (die den Bedarf an Ergänzungswasser in modernen Betrieben um 80 % senken sollen) reduzieren Ausschuss und verbessern den Durchsatz, wodurch sich die Kostenlücke zwischen automatisierten Anlagen und kleinen Werkstätten vergrößert.
Wettbewerbslandschaft
Der Marmormarkt ist stark fragmentiert, doch die Konzentration steigt langsam, da integrierte Steinbruchbetriebe regionale Verarbeiter übernehmen, um die Kanalsteuerung sicherzustellen. Führende Betreiber sichern sich Exklusivrechte an Premium-Lagerstätten und investieren in Mehrfachdrahtsägen, CNC-Router und automatisierte Polierer, die Fehler und Energieverbrauch reduzieren. Energieeffiziente Linien weisen nach Prozessoptimierung eine Effizienz von 87,43 % auf, was Kostengefälle schafft, die kleinere Wettbewerber nur schwer ausgleichen können.
Branchenführer im Marmormarkt
Fox Marble
Antolini Luigi & C. S.p.a.
Mohawk Industries, Inc.
Polycor Inc.
Levantina y Asociados de Minerales, S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marmormarkt
- Antolini Luigi & C. S.p.a.
- BC Marble Products Ltd
- Best Cheer Stone Group
- China Kingstone Mining Holdings Limited
- Dimpomar
- Eco Buildings Group Plc
- F.H.L.
- Fox Marble
- HELLENIC GRANITE Co
- Hilltop Stones Pvt. Ltd.
- Kangli stone group
- Levantina y Asociados de Minerales, S.A.
- Mohawk Industries, Inc.
- Mumal Marbles Pvt. Ltd.
- NQ Acrylic and Stone
- Polycor Inc.
- Santucci Group Srl
- TEKMAR MERKEZ OF?S
- Temmer Marble
- Topalidis S.A.
- UMGG
- XISHI GROUP LTD.

Marktchancen und Zukunftsaussichten
Die zirkuläre Nutzung von Marmorabfällen ist ein klarer Weißraumbereich, geprägt durch politische und industrielle Initiativen wie den EU-Aktionsplan für die Kreislaufwirtschaft. Dieser unterstützt zirkuläre Ansätze für mineralische Abfälle, einschließlich Marmorfeinstoffen, und schafft Nachfrage nach Mahl- und Klassierlinien in der Nähe von Abbau- und Schneidzentren, um Schlämme und Verschnittreste in standardisierte Inputs für Betonhersteller umzuwandeln.
Eine zweite Chance liegt in leistungsstärkerer, compliance-konformer Fertigung und Vorfertigung. Da die Nachfrage im Bau- und Dekorationsbereich zunimmt, begünstigt das Wachstum bei dünnen Furnieren und vorgefertigten Paneelen Anbieter, die engere Toleranzen, geringere Bruchraten und nachweisbare Arbeitsplatzkontrollen für Staub und Wasser liefern. In Nordamerika verdeutlicht die Investition von Polycor in Höhe von 15 Millionen USD im Jahr 2024 in Anlagen in Quebec und Indiana die Modernisierungsbemühungen im Zusammenhang mit stärker integrierter, digitaler und automatisierter Verarbeitung, die Premium-Wohn- und Hospitality-Segmente unterstützt.
Recent Industry Developments in Marmormarkt
- April 2026: Fireclay Tile schloss die Übernahme des in Richmond, Kalifornien, ansässigen Unternehmens Fox Marble ab und erweiterte damit um eine 50.000 Quadratfuß große Steinverarbeitungsanlage sowie die internen Installationskapazitäten. Diese Übernahme stärkt die vertikale Integration von der Oberflächenspezifikation über die Fertigung bis zur Ausführung vor Ort und trägt zur Verkürzung der Durchlaufzeiten und zur Verbesserung der Qualitätskontrolle bei hochwertigen Projekten bei.
- November 2025: Polycor gab eine Vereinbarung zum Verkauf seines Geschäfts in Frankreich an HBI (Muttergesellschaft von Iribarren Pierres Naturelles) bekannt. Die Veräußerung vereinfacht die Struktur von Polycor und verlagert den Fokus des Managements sowie das Kapital auf die nordamerikanischen Naturstein-Aktivitäten.
- Oktober 2024: Polycor gab eine Investition von 15 Millionen USD in fortschrittliche Fertigungstechnik in seinen Anlagen in Quebec und Indiana bekannt, einschließlich Marmorverarbeitungseinheiten. Die Upgrades bei Verarbeitungskapazität und Automatisierung zielen auf höheren Durchsatz und konsistentere Produktqualität für Kunden aus Architektur und Bauwesen ab.


Marmormarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Marmormarkt als der Wert der für Bau- und Dekorationsanwendungen verkauften Marmorprodukte definiert, einschließlich natürlichem Marmor und synthetischem bzw. künstlichem Marmor in den wichtigsten Verbrauchsregionen.
Ausschlüsse im Umfang: Wir schließen Installationsarbeiten, Klebstoffe und Fugenmassen, Dichtstoffe, Werkzeuge sowie breitere Natursteinkategorien aus, die nicht als Marmor verkauft werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Naturmarmor
- Synthetischer/Künstlicher Marmor
- Nach Farbe
- Weiß
- Schwarz
- Gelb
- Rot
- Andere Farben
- Nach Anwendung
- Bauen und Konstruktion
- Statuen und Denkmäler
- Möbel
- Sonstige Anwendungen (Dekorative Infrastruktur)
- Nach Endnutzersektor
- Wohngebäude
- Gewerbe und Gastgewerbe
- Industrie und öffentliche Einrichtungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Türkei
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Lieferkette vom Abbau bis zur Verarbeitung, Fertigung und Distribution abzubilden und erste Annahmen zu Mengen und Preisen festzulegen. Öffentliche Quellen wie die UN-Comtrade-Handelsstatistiken, nationale geologische Erhebungen (zum Beispiel Mineralzusammenfassungen im USGS-Stil), Bauproduktions- und Wohnungsbauindikatoren der Weltbank und nationaler Statistikämter sowie Normenreferenzen (wie öffentlich zusammengefasste ASTM- und ISO-Richtlinien) halfen uns, die Marmorströme mit den tatsächlichen Nachfrageorten abzugleichen. Wir haben zudem technische Fachpapiere und Fachjournale ausgewertet, um typische Produktformen, Dickenormen und Qualitätsparameter zu verstehen, die die Preisbildung beeinflussen.
Um diese Signale in ein nutzbares Marktmodell zu überführen, haben wir den Handels- und Produktionskontext mit Unternehmensberichten, Investorenpräsentationen und seriöser Fachpresse zu Kapazitätserweiterungen, Projektpipelines und Preisdruck in wichtigen Regionen abgeglichen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen genutzt, sendungsbezogene Import- und Exportprüfungen ausgewertet und Patentdatenbanken durchsucht, um Materialverschiebungen und Produktinnovationen zu erkennen. Die hier aufgeführten Quellen sind beispielhaft und nicht abschließend, und wir stützten uns auf weitere öffentliche Dokumente, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit Interessenvertretern entlang der gesamten Kette durchgeführt, einschließlich Steinbruchbetreibern, Verarbeitern, Fabrikanten, Distributoren, Auftragnehmern und Beschaffungsteams, die Stein für Projekte spezifizieren. Diese Interviews halfen zu bestätigen, wie synthetischer im Vergleich zu natürlichem Marmor eingekauft wird, wie Angebote erstellt werden (einschließlich Endbearbeitung und Verschnitt) und wie sich die Nachfrage nach Projekttyp und Region bewegt, sodass die Annahmen aus der Sekundärforschung vor der Finalisierung der Gesamtzahlen angepasst werden konnten.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 15 % | APAC: 49 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 36 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 49 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung beginnt mit einer Top-down- und Bottom-up-Modellstruktur, bei der ein Top-down-Aufbau die Nachfrage aus der Bautätigkeit und der Steinnutzungsintensität rekonstruiert und diese dann anhand realistischer Preisbänder für natürliche und synthetische Qualitäten in Marmorwert übersetzt wird. Beispielsweise verfolgen wir Inputs wie den Zuwachs an Wohn- und Nichtwohnflächen, die Renovierungsrichtung, die Importabhängigkeit bei Platten und Blöcken, die typische Mischung zwischen natürlichem und synthetischem Marmor sowie die beobachtete Preisentwicklung nach Oberflächenausführung und Dicke. Da die Marmornachfrage projektgetrieben ist, berücksichtigen wir zudem Indikatoren wie Baubeginne im Premium-Wohnsegment, Ausbauzyklen im Gewerbebereich und öffentliche Infrastrukturvergaben, die Dekorationsstein in den Markt ziehen.
Diese Gesamtzahlen werden anschließend mithilfe selektiver Bottom-up-Näherungen überprüft, wobei Rückmeldungen von Anbietern und Vertriebskanälen zur Validierung von Mengenbereichen und durchschnittlichen Verkaufspreisen in jeder Region genutzt werden. Wenn Primärdaten Lücken aufwiesen, etwa bei begrenzter Transparenz über kleine Fabrikanten oder lokalen Handel, passten wir die Bottom-up-Prüfungen mithilfe von Importdurchdringungssignalen und geschätzten Distributionsdurchsätzen an, statt eine vollständige Aggregation zu erzwingen. Die Prognose basiert auf Szenarioanalysen, die durch die kurzfristigen Bauaussichten und die von befragten Experten geteilten Preiserwartungen gestützt werden, und wird durch jährliche Anpassungen für erwartete Mischverschiebungen zwischen natürlichem und synthetischem Marmor verfeinert.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen anhand unabhängiger Signale, sodass die endgültigen Gesamtzahlen gleichzeitig mit der Richtung der Handelsströme, der Bautätigkeit und dem Branchenfeedback übereinstimmen. Analysten überprüfen Ausreißer wie plötzliche ASP-Sprünge, unrealistische Regionsanteile oder Wachstumsraten, die nicht mit den Bauzyklen übereinstimmen, und die zugrunde liegenden Annahmen werden dann erneut überprüft und getestet. Wird eine größere Abweichung festgestellt, werden die Befragten erneut kontaktiert, um zu bestätigen, was sich geändert hat, etwa eine politische Verschiebung, eine Bauverlangsamung oder ein Trend zur Materialsubstitution.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die die Nachfrage oder Preisbildung beeinflussen können. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Statistiken und die aktuellsten Primärdaten in den Modellergebnissen berücksichtigt sind.
Vergleich der Marmormarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marmormarktzahlen unterscheiden sich oft, da die erfasste Produktpalette und die Preisebenen nicht identisch sind, selbst wenn die Titel gleich erscheinen. Unterschiede ergeben sich auch daraus, wie synthetischer Marmor behandelt wird, welche Formfaktoren einbezogen sind (Blöcke, Platten, Fliesen und gefertigte Teile) und ob die Werte auf Herstellerebene oder näher am installierten Projektpreis angegeben werden.
Einige veröffentlichte Schätzungen fassen eine breite Palette von Baumaterialien für Oberflächen zusammen oder fügen umfangreiche nachgeschaltete Ebenen wie Fertigungs- und Installationsmargen hinzu. Im Ansatz von Mordor Intelligence beschränkt sich der Wert auf natürlichen Marmor sowie synthetische bzw. künstliche Marmorprodukte und bleibt an Signale der Bauproduktion, Handelsströme und Primärprüfungen von Preisen nach Oberflächenausführung und Dicke gebunden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 22,97 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 73,03 Mrd. USD (2025) | Die Zahl scheint eine breitere Wertschöpfungserfassung zu verwenden, die nachgeschaltete Bau-Preisebenen einschließen kann, und legt zudem den Fokus auf natürlichen Marmor, ohne die Wertlogik für synthetischen Marmor in der Gesamtgrößenangabe klar zu trennen. |
| Handelsanalyse-Verlag B | 14,60 Mrd. USD (2024) | Diese Schätzung erfasst handelsorientierte Kategorien für Marmor und Travertin (Blöcke und Platten) und weist den nominalen Großhandelswert aus, was den Verbrauch von fertigem Marmor unterschätzen kann und Teile der Nachfrage nach synthetischem Marmor ausschließt. |
Die Tabelle zeigt, dass sich der Großteil der Abweichung durch das erklärt, was erfasst wird und wo in der Kette die Preisbildung ansetzt, und nicht nur durch unterschiedliche Wachstumsannahmen. Indem wir die Einschlüsse klar definieren und dann mit Bauindikatoren, Handelsströmen und Primärprüfungen zu Mischung und Preisgestaltung validieren, liefern wir eine Zahl, die sich leichter auf tatsächliche Nachfragetreiber und wiederholbare Schritte zurückführen lässt.


Wesentliche im Bericht beantwortete Fragen
Wie groß ist der Marmormarkt derzeit?
Der Marmormarkt wurde im Jahr 2026 auf 24,03 Milliarden USD geschätzt und soll bis 2031 30,11 Milliarden USD erreichen, was einem CAGR von 4,61 % entspricht.
Welche Region wächst im Marmormarkt am schnellsten?
Asien-Pazifik führt das Wachstum mit einem prognostizierten CAGR von 6,10 % bis 2031 an, angetrieben durch städtische Infrastruktur und Hochhausbau.
Wie dominant ist synthetischer Marmor im Vergleich zu natürlichen Varietäten?
Synthetische Qualitäten machten 2025 einen Marktanteil von 80,65 % am Marmormarkt aus und werden voraussichtlich ihre Position aufgrund von Kosten, Konsistenz und Dünnplattentechnologie weiter ausbauen.
Was sind die wichtigsten Gesundheitsherausforderungen für die Marmorindustrie?
Einatembarer Siliziumdioxidstaub, der beim Schneiden und Polieren entsteht, hat nach dokumentierten Silikosefällen zu strengeren Expositionsgrenzwerten geführt und zwingt Betriebe zur Einführung von Nassschneidverfahren und moderner Belüftungstechnik.
Seite zuletzt aktualisiert am:


