
Aggregates-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
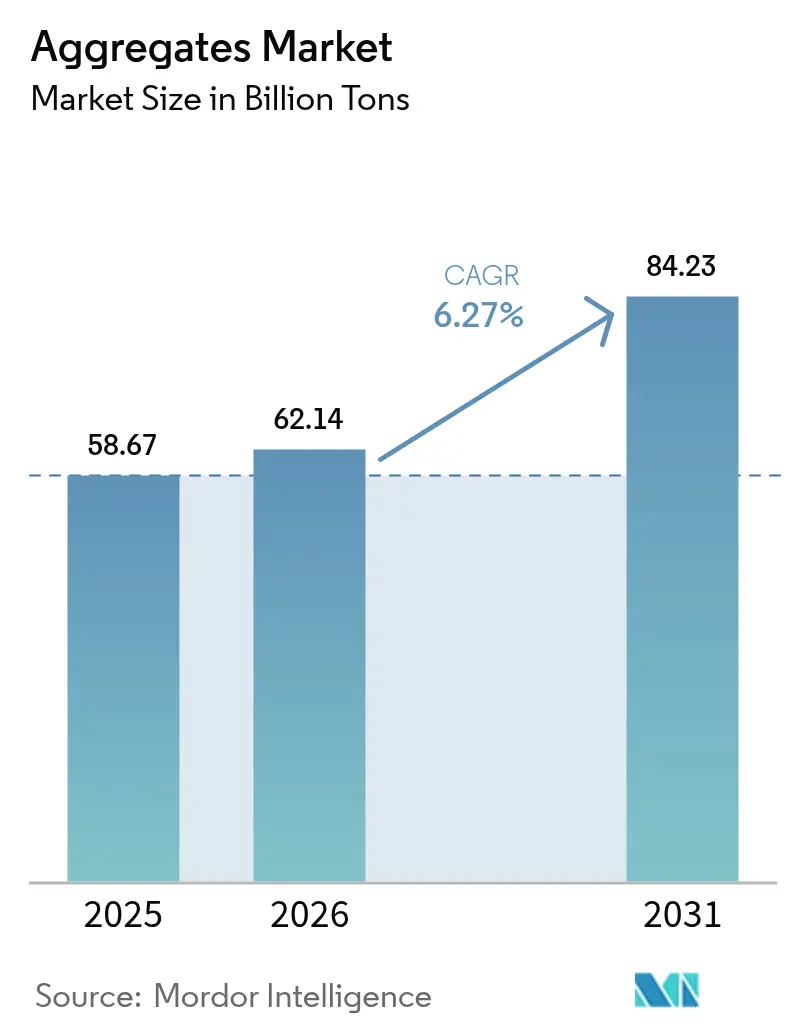
| Marktvolumen (2026) | 62.14 Milliarden Tonnen |
| Marktvolumen (2031) | 84.23 Milliarden Tonnen |
| Wachstumsrate (2026 - 2031) | 6.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Aggregates-Marktanalyse von Mordor Intelligence
Die Aggregates-Marktgröße wird voraussichtlich von 58,67 Milliarden Tonnen im Jahr 2025 und 62,14 Milliarden Tonnen im Jahr 2026 auf 84,23 Milliarden Tonnen bis 2031 anwachsen und dabei eine CAGR von 6,27 % zwischen 2026 und 2031 verzeichnen. Öffentliche Investitionsprogramme, Vorschriften zur emissionsarmen Beschaffung und rasche Urbanisierung treiben gemeinsam die langfristige Nachfrage nach gebrochenem und recyceltem Gestein an. Nationale Infrastrukturpläne in den Vereinigten Staaten, Indien und Saudi-Arabien übersetzen politische Budgets in stetige Ausschreibungspipelines, die Produzenten mit gesicherten Reserven und multimodaler Logistik begünstigen. Die wachsende Abhängigkeit von Transportbeton erhöht die Qualitätsanforderungen an Korngröße und Feuchtigkeitsgehalt, was den Bedarf an gewaschenem und gesiebtem Ausgangsmaterial verstärkt. Die Emissionsberichterstattung wechselt in wichtigen Einkaufsregionen vom freiwilligen zum verpflichtenden Status, sodass Aggregates-Lieferanten, die Umweltproduktdeklarationen veröffentlichen, einen Preisaufschlag erzielen.
Wichtigste Erkenntnisse des Berichts
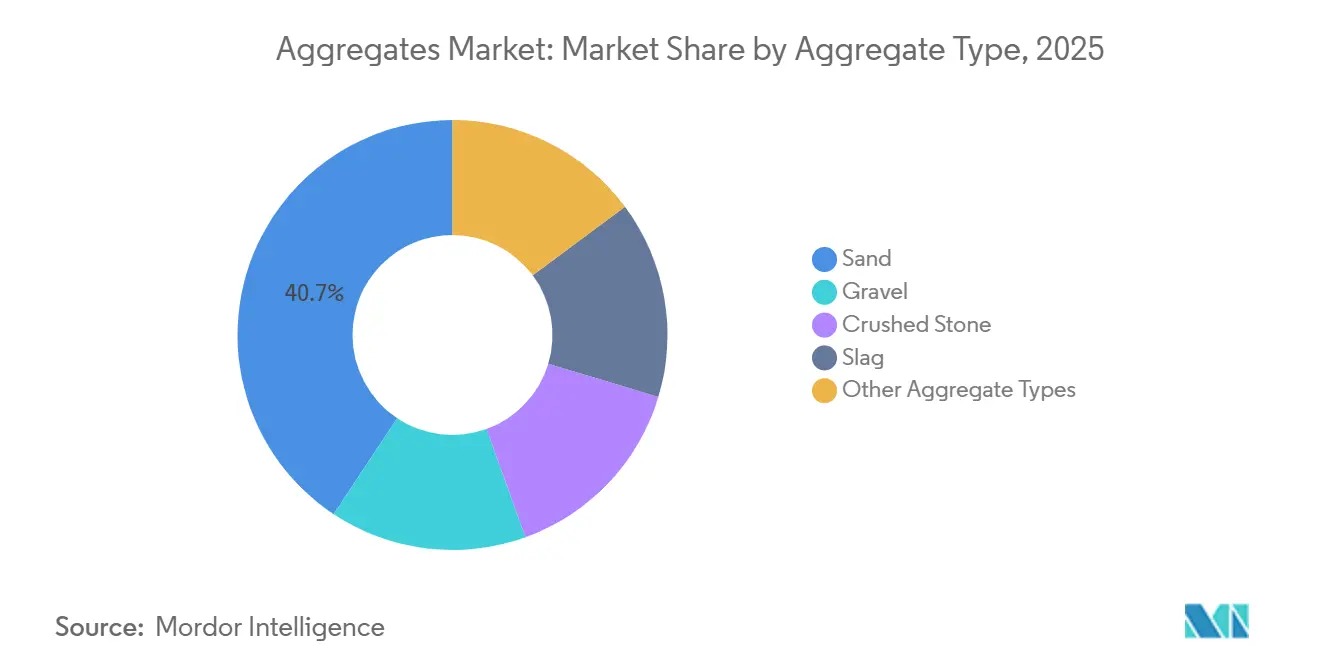
- Nach Zuschlagstofftyp führte Sand mit einem Umsatzanteil von 40,69 % im Jahr 2025, während andere Zuschlagstofftypen bis 2031 voraussichtlich mit einer CAGR von 7,90 % wachsen werden.
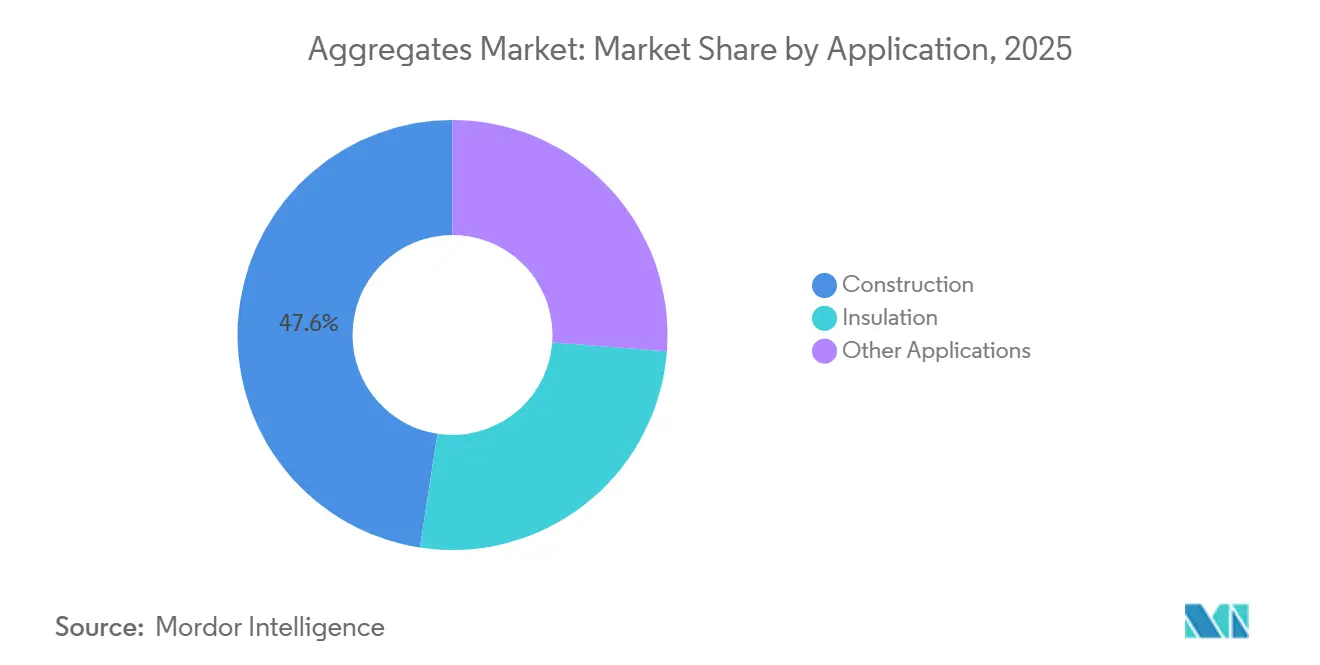
- Nach Anwendung entfiel auf den Baubereich im Jahr 2025 ein Anteil von 47,59 % am Zuschlagstoffe-Markt, und andere Anwendungen werden bis 2031 voraussichtlich mit einer CAGR von 7,82 % wachsen.
- Nach Geografie erfasste der asiatisch-pazifische Raum im Jahr 2025 52,60 % der Zuschlagstoffe-Branche und entwickelt sich mit einer CAGR von 7,46 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Pipeline von Infrastruktur-Megaprojekten | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik, Naher Osten und Nordamerika | Langfristig (≥ 4 Jahre) |
| Beschleunigter Wandel hin zu Transportbeton und hochwertigen Betonmischungen | +1.2% | Global, angeführt von städtischen Zentren in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für kohlenstoffarme Baumaterialien | +0.9% | Nordamerika und EU, frühe Einführung in ausgewählten Asien-Pazifik-Märkten | Mittelfristig (2–4 Jahre) |
| Urbanisierungsbedingte Nachfragesteigerung in Städten | +1.5% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Schwere strahlungsabschirmende Aggregate für SMR-Programme | +0.3% | Nordamerika, Europa und ausgewählte Asien-Pazifik-Länder mit Kernkraftausbau | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Pipeline von Infrastruktur-Megaprojekten
Steinbruchinvestitionen profitieren nun dank erweiterter Infrastrukturbudgets von einer jahrzehntelangen Planungssicherheit, was den Zuschlagstoffe-Markt stärkt. Im Rahmen des Infrastructure Investment and Jobs Act stellten die USA einen erheblichen Betrag für Straßen, Brücken und Versorgungseinrichtungen bereit, was bis 2025 zu einem Anstieg der Zuschlagstoffverträge führte. Unterdessen lenkt Indiens National Infrastructure Pipeline erhebliche Investitionen in Autobahnen und Güterkorridore und betont die Notwendigkeit robuster Schotterunterbauten. Im Golfraum wird erwartet, dass Saudi-Arabiens ambitioniertes NEOM-Projekt zusammen mit anderen Megaprojekten bis 2030 erhebliche Mengen an Gestein verbrauchen wird, was die regionalen Reserven belastet. Diese erheblichen Investitionen rechtfertigen nicht nur die Kapitalausgaben für Hochleistungsbrecher und automatisierte Förderbänder, die den Stundenausstoß steigern, sondern ermutigen die Produzenten auch, langfristige Lieferverträge mit Auftragnehmern abzuschließen und damit Preis- und Mengenrisiken effektiv zu steuern.
Beschleunigter Wandel hin zu Transportbeton und hochwertigen Betonmischungen
Bis 2025 wird Transportbeton voraussichtlich einen erheblichen Anteil der Betoneinbauten in Großstädten ausmachen. Mischwerke, die eine Siebtoleranz von ±3 % für Zuschlagstoffe einhalten und den Feuchtigkeitsgehalt auf 5 % begrenzen, zeigen eine klare Präferenz für gewaschene und klassierte Materialien. Die aktualisierten Richtlinien der Federal Highway Administration befürworten kalzinierte Tonmischungen, die den Zementgehalt reduzieren und gleichzeitig das Zuschlagstoffvolumen pro Kubikmeter erhöhen. Während die europäische Norm EN 206 die Prüfung auf reaktive Kieselsäure vorschreibt – was Konformitätskosten verursacht, aber die Dauerhaftigkeit verbessert – verschaffen sich Produzenten, die in werkseigene Labore und automatisierte Klassierungsanlagen investieren, einen Vorteil und erlangen den Status bevorzugter Bieter bei öffentlichen Ausschreibungen, die Abweichungen bestrafen.
Staatliche Anreize für kohlenstoffarme Baumaterialien
Im Jahr 2025 wechselte die Berichterstattung über den eingebetteten Kohlenstoff von einer bloßen Bestrebung zu einer gesetzlichen Verpflichtung. Der Inflation Reduction Act stellt erhebliche Mittel für Initiativen im Bereich kohlenstoffarmer Beton bereit und betont die Notwendigkeit verifizierter Umweltdeklarationen[1]. Unterdessen hat Kanada ein ehrgeiziges Ziel gesetzt: eine erhebliche Reduzierung des eingebetteten Kohlenstoffs bei Bundesprojekten bis 2030, ein Schritt, der die Verwendung von Recyclingaggregaten fördert. Die General Services Administration priorisiert nun Lieferanten, die Emissionen aus Gewinnungsenergie und Logistik dokumentieren können. Dieser Wandel schafft eine lukrative Chance für Steinbrüche, die erneuerbare Energie nutzen. Produzenten, die ihre Transportfahrzeuge elektrifizieren oder Solaranlagen in ihre Brecheranlagen integrieren, profitieren von Preisaufschlägen und amortisieren ihre Kapitalinvestitionen innerhalb eines Jahrzehnts.
Urbanisierungsbedingte Nachfragesteigerung
Zwischen 2025 und 2050 prognostiziert die Vereinten Nationen einen Zustrom von Stadtbewohnern, vorwiegend in Asien und Afrika, der den Großteil dieses Wachstums ausmacht. Jeder neue Stadtbewohner trägt zum Gesteinsverbrauch bei, hauptsächlich für Wohn- und Verkehrsinfrastruktur. Im Jahr 2025 löste Indiens Smart Cities Mission einen Nachfrageschub in Städten der zweiten Kategorie aus. Südostasiatische Ballungsräume investierten in Verkehrs- und Sanitärprojekte, die stark auf Sand, Kies und Schotter angewiesen sind. Bemerkenswert ist, dass Hochhäuser pro Quadratmeter mehr Beton verbrauchen als ihre niedrigeren Pendants, was den Pro-Kopf-Bedarf an Aggregaten intensiviert.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für die letzte Meile und Kraftstoffpreisvolatilität | -1.1% | Global, besonders ausgeprägt in Regionen mit verstreuten Steinbrüchen und begrenzter Schieneninfrastruktur | Kurzfristig (≤ 2 Jahre) |
| Langwierige und restriktive Umweltgenehmigungsverfahren für neue Steinbrüche | -0.8% | Nordamerika und EU, aufkommend in ausgewählten Asien-Pazifik-Märkten | Mittelfristig (2–4 Jahre) |
| Verschärfte Kontrollen beim Flusssandabbau verursachen regionale Engpässe | -0.6% | Asien-Pazifik (Indien, China, Südostasien), lokalisiert in Küsten- und Flusszonen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für die letzte Meile und Kraftstoffpreisvolatilität
Der Transport von Zuschlagstoffen, die schwer und von geringem Wert sind, wird jenseits einer LKW-Fahrt von 50 Kilometern unwirtschaftlich. Diesel machte einen erheblichen Anteil der Lieferkosten aus, und Schwankungen der Rohölpreise schmälerten die Margen der Spediteure ohne Absicherungsprogramme im Zuschlagstoffe-Markt. Während der Schienentransport ab 150 Kilometern kosteneffizient wird, wurde nur ein kleiner Prozentsatz des US-amerikanischen Gesteins per Bahn transportiert, hauptsächlich weil zahlreiche Steinbrüche über keine Gleisanschlüsse verfügten. Aufgrund höherer Dieselabgaben in Europa begannen Betreiber, mit elektrischen und wasserstoffbetriebenen Schwerlastkraftwagen zu experimentieren. Im Jahr 2025 wurden Pilotflotten erfolgreich an Steinbrüche in Schweden und Deutschland geliefert. Integrierte Unternehmen, die ihre eigenen Flotten besitzen und Rückfrachten optimieren können, werden von der Volatilität in der Logistik profitieren.
Langwierige und restriktive Umweltgenehmigungsverfahren für neue Steinbrüche
In Nordamerika und Europa erfordert die Genehmigungserteilung heute eine Umweltprüfung, öffentliche Anhörungen und Einspruchsverfahren, die sich über vier bis sechs Jahre erstrecken[2]. Im Jahr 2024 verlängerten Verfahren nach dem National Environmental Policy Act in den USA die Erweiterung einer Kalksteingrube um zusätzliche 18 Monate. In Deutschland müssen neue Kiesgruben Biodiversitätsausgleichsmaßnahmen bereitstellen, die das doppelte der gestörten Fläche umfassen, was zu einem Anstieg der Vorabkapitalkosten führt. Solche regulatorischen Herausforderungen behindern nicht nur neue Marktteilnehmer, sondern stärken auch die Position etablierter Akteure mit bestehenden Genehmigungen. Diese Dynamik schränkt den regionalen Preiswettbewerb ein und dämpft die Angebotsreagibilität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Aggregattyp:
Recyclingmaterial gewinnt an Bedeutung, während die Dominanz von Sand nachlässtSand hielt im Jahr 2025 einen Anteil von 40,69 % an der Zuschlagstoffe-Branche, was seine zentrale Rolle bei Mörtel und Betonoberflächen widerspiegelt. Andere Zuschlagstofftypen werden voraussichtlich eine CAGR von 7,90 % verzeichnen – die höchste aller Kategorien –, da politische Maßnahmen die Gewinnung von Natursand einschränken. Der Anteil von Brechsand am indischen Feinzuschlagstoffbedarf stieg im Jahr 2025 erheblich, was hauptsächlich auf die verschärfte Versorgungslage durch Verbote der Flusssandgewinnung zurückzuführen ist. Gebrochener Stein bleibt die erste Wahl für Straßenunterbauten und Eisenbahnschotter. Kies findet seine Nische in Drainageschichten, wo seine gerundeten Körner die Versickerung verbessern. Schlackenzuschlagstoffe, bekannt für ihre latenten hydraulischen Eigenschaften, die die Dauerhaftigkeit steigern, bleiben von den Trends in der Stahlproduktion beeinflusst.
Bis 2025 zielt die EU-Abfallrahmenrichtlinie darauf ab, die Verwendung von Recyclingbeton in Deutschland und den Niederlanden zu steigern und ein Verwertungsziel für Bau- und Abbruchabfälle festzulegen. Die Einhaltung der Qualitätsnormen ISO 10426, die Reaktivitäts- und Chloridprüfungen vorschreiben, fördert standardisierte Laborprotokolle. Produzenten, die in mobile Brecher in der Nähe von Abbruchstellen investieren, verkürzen nicht nur die Transportwege, sondern reduzieren auch Emissionen – eine Kennzahl, die von öffentlichen Auftraggebern zunehmend überwacht wird. Da kommunale Beschaffungsabteilungen Verträgen mit höherem Recyclatanteil Vorrang einräumen, ist der Markt für alternative Materialien im Zuschlagstoffe-Bereich auf ein stetiges Wachstum ausgerichtet.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Bau dominiert, während Spezialanwendungen zunehmenIm Jahr 2025 entfiel auf den Bau 47,59 % des globalen Volumens, wobei allein Straßenbauprojekte erhebliche Mengen an Tragschichtmaterial pro Kilometer verbrauchten. Bahnsanierungen stützten sich auf hochfesten Granitschotter und stellten sicher, dass die Abriebwerte unter einem bestimmten Schwellenwert blieben. Um den im Jahr 2025 eingeführten strengeren R-Wert-Vorschriften zu entsprechen, setzte die Gebäudedämmung auf leichten Blähton und Bimsstein. Unterdessen werden andere Anwendungen, einschließlich Offshore-Wind und Kernkraft, bis 2031 voraussichtlich mit einer CAGR von 7,82 % wachsen, insbesondere angesichts der wachsenden Bedeutung von Akustikpaneelen.
Offshore-Wind ist bereit, den Aggregates-Markt anzukurbeln, da jedes Turbinenfundament erhebliche Mengen an Kolkschutzgestein benötigt. Darüber hinaus entscheiden sich kleine modulare Reaktoren für Baryt- oder Magnetitgestein zur Strahlungsabschirmung, wobei die Preise die Standardbaumaterialien deutlich übertreffen. Obwohl diese Spezialmarktnischen in der Tonnage bescheiden sein mögen, bieten sie Margenvorteile, die die engeren Margen im stärker kommoditisierten Baubereich ausgleichen können. Produzenten, die Dichte und Mineralogie zertifizieren können, sind in diesen lukrativen Segmenten gut positioniert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Aggregates-Markt
Der asiatisch-pazifische Raum dominierte im Jahr 2025 mit einem Anteil von 52,60 % am globalen Marktvolumen und wird voraussichtlich bis 2031 mit einer CAGR von 7,46 % wachsen. Im Rahmen des aktuellen Fünfjahresplans hat sich die Inlandsnachfrage Chinas stabilisiert, gestützt durch Investitionen in den städtischen Schienenverkehr und Netze für erneuerbare Energien. Indiens Bharatmala-Autobahninitiative wird bis 2027 erhebliche Mengen an Schotter verbrauchen. Indonesien, Vietnam und die Philippinen haben gemeinsam erhebliche Mittel für Verkehrs- und Sanitärprojekte bereitgestellt. Bemerkenswert ist, dass die MRT-Erweiterung in Jakarta eine beträchtliche Menge an Gleisschotter bestellt hat. Trotz sporadischer Umweltauflagen bei der Flusssandgewinnung verankern diese Initiativen die Aggregates-Industrie fest in der Region.
Nordamerika Aggregates-Markt
Im Jahr 2025 verzeichnete Nordamerika einen deutlichen Volumenzuwachs, angetrieben durch das Inkrafttreten des Infrastructure Investment and Jobs Act. Allein die USA verbrauchten erhebliche Mengen, wobei die Nachfrage auf Texas, Kalifornien und Florida konzentriert war – Bundesstaaten, die sowohl für die Bevölkerungs- als auch für die Güterverkehrsentwicklung entscheidende Wachstumskorridore darstellen. In Kanada steigerten Klimaanpassungsinitiativen die Nachfrage in British Columbia und Alberta. Gleichzeitig hat Mexikos Trend zum Near-Shoring einen Boom im Industrieparkbau in Nuevo León und Guanajuato ausgelöst. Angesichts des Unterangebots an Schieneninfrastruktur ist der Markt stark auf LKW-Flotten angewiesen und damit anfällig für Schwankungen bei den Kraftstoffpreisen.
EMEA und Südamerika Aggregates-Markt
Die Aggregates-Industrie in Europa blieb im Jahr 2025 stabil. Obwohl Deutschland die Volumencharts anführte, floss ein größerer Anteil der Investitionen in die Bahnelektrifizierung – eine Maßnahme, die im Vergleich zur Straßenerneuerung weniger Gestein erfordert. Zwischen 2024 und 2026 verbrauchte das britische HS2-Projekt erhebliche Mengen an Schotter und stärkte damit die regionalen Steinbrüche. Die nordischen Länder wiederum stellten Ressourcen für die Arktisinfrastruktur bereit, was frostbeständige Gesteinskörnungen mit einer Wasseraufnahme von unter zwei Prozent erfordert. Obwohl Südamerika und Subsahara-Afrika geringere Volumina aufweisen, bieten sie lukrative Wachstumschancen. Bis 2030 werden Saudi-Arabiens NEOM-Megastadt und die Vorbereitungen der VAE für die Expo 2030 voraussichtlich einen jährlichen Nachfrageschub erzeugen, der die lokalen Lieferketten belasten wird.
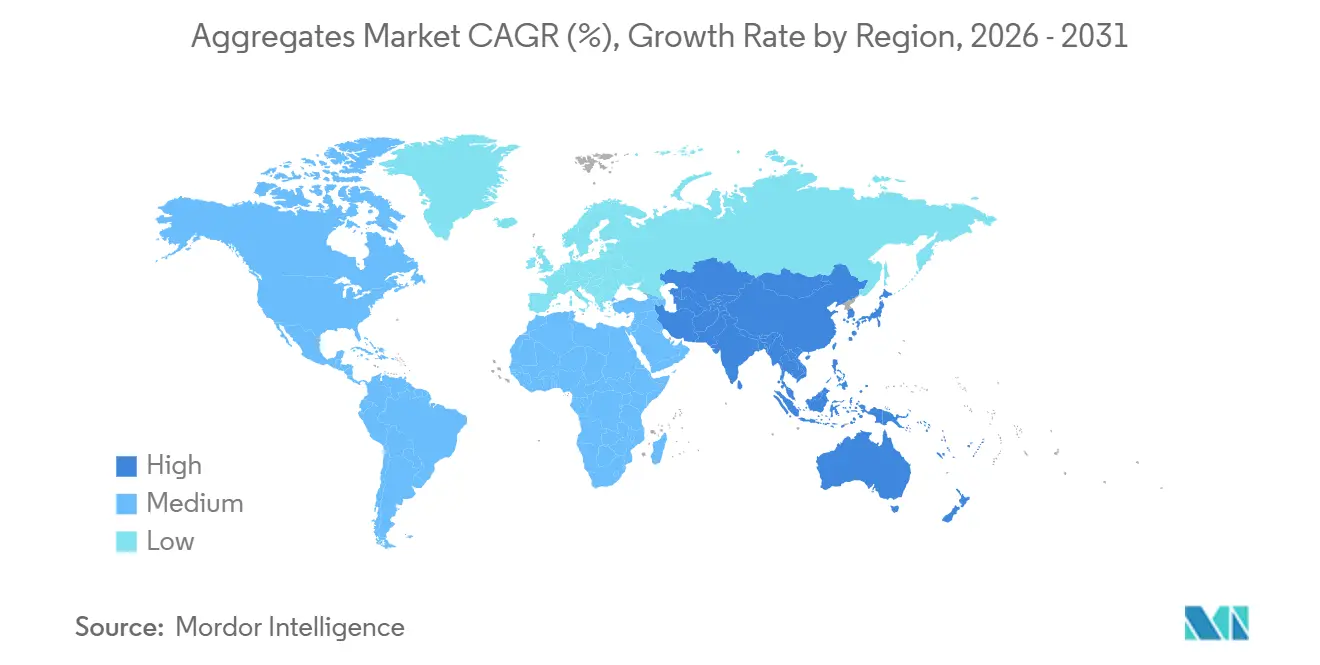
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Zuschlagstoffe beginnt mit der Ressourcenidentifikation und Genehmigung und geht dann in die Gewinnung über (Bohren und Sprengen bei Festgestein, Baggerung und Aufbereitung bei Sand und Kies sowie Rückgewinnung aus Bau- und Abbruchabfällen für recycelte Zuschlagstoffe). Verarbeitungsschritte wie Brechen, Sieben und Waschen verwandeln das Rohmaterial aus dem Steinbruch in klassifizierte Produkte, wobei die werkseigene QA/QC (Prüfung von Körnung, Feuchte und Reaktivität) zunehmend wichtiger wird, da Transportbeton und Beton mit hohen Spezifikationen engere Toleranzen erfordern (zum Beispiel Feuchtigkeitsgrenzen um 5% und enge Siebtoleranzen, wie sie von Mischwerken angegeben werden). Nach der Verarbeitung durchläuft der Materialfluss die Lagerhaltung und Auftragsverwaltung, bevor er in die Auslieferung übergeht. Die Anlieferung erfolgt in der Regel per Lkw auf kurzen Strecken, wobei Bahn und Binnenschiff genutzt werden, wenn die Infrastruktur vorhanden ist, um die wirtschaftliche Reichweite zu erweitern.
Die nachgelagerte Nachfrage konzentriert sich auf Hersteller von Transportbeton, Asphaltproduzenten und Bauunternehmen, die öffentliche Bauprogramme umsetzen. Die Beschaffung wird zunehmend durch Dokumentationen wie Umweltproduktdeklarationen und Emissionsberichte geprägt. Die Logistik ist der wesentliche Kosten- und Zuverlässigkeitsengpass, da Zuschlagstoffe schwer und niedrigpreisig sind, was den Lkw-Transport über etwa 50 km hinaus in vielen Märkten unwirtschaftlich macht und eine hohe Empfindlichkeit gegenüber Kraftstoffpreisschwankungen erzeugt. Unternehmen mit multimodalem Zugang und digitaler Disposition können Leerlaufzeiten reduzieren und Rückfahrten verbessern. Auf der Angebotsseite können lange Genehmigungszeiten (oft 4 bis 6 Jahre in Nordamerika und Europa) und zusätzliche Prüfschritte den Aufbau neuer Kapazitäten einschränken, während recycelte Zuschlagstoffe von der Nähe zu Abbruchstellen profitieren können, wo mobile Brecher die Transportentfernungen verkürzen und den kommunalen Anforderungen an Kreislaufwirtschaft entsprechen.
Wettbewerbslandschaft
Marktkonzentration
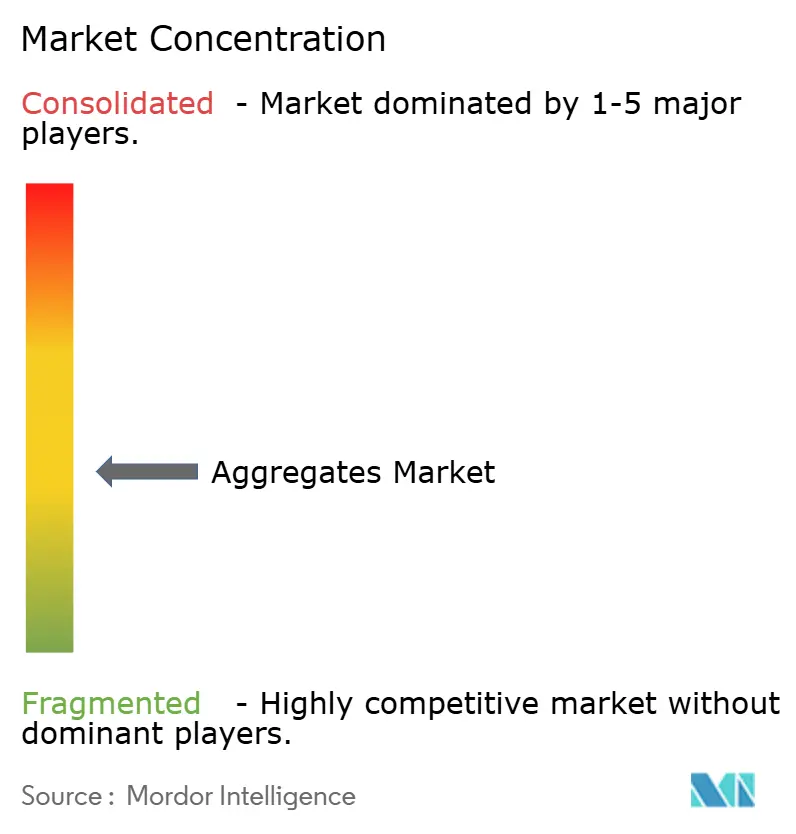
Der Aggregates-Markt ist mäßig fragmentiert. Die Technologieakzeptanz trennt Marktführer von Nachzüglern. Drohnenerhebungen reduzieren Bestandsfehler, prädiktive Algorithmen steigern die Brecherverfügbarkeit, und GPS-gestützte Disposition senkt den Kraftstoffverbrauch im Leerlauf. Mittelgroße Betreiber, die die Digitalisierung verzögern, sehen sich mit schrumpfenden Angebotslisten konfrontiert, da Auftragnehmer Lieferanten mit Echtzeit-Bestandsportalen bevorzugen. Unterdessen ist Wachstumspotenzial bei Recyclingaggregaten und kohlenstoffnegativen Materialien erkennbar. Abfallwirtschaftsunternehmen und Cleantech-Startups fordern Platzhirsche in städtischen Recyclingzentren heraus, aber Steinbruchbetreiber, die mobile Brecheranlagen in der Nähe von Abbruchstellen einsetzen, schützen ihren Marktanteil. Etablierte Akteure überwachen dieses Risiko durch Investitionen in Spezialaggregate, die in fortschrittlichen Verbundwerkstoffen relevant bleiben. Die Kapitalallokation verlagert sich nun hin zu Reserven in Regionen mit kürzeren Genehmigungsfenstern, kohlenstoffarmen Stromnetzen und Nähe zu Megaprojekten, was einen strategischen Schwenk von reinem Volumen hin zu Resilienz unterstreicht.
Marktführer im Aggregates-Bereich
-
HOLCIM
-
CRH
-
Heidelberg Materials AG
-
Cemex S.A.B DE C.V.
-
Vulcan Materials Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aggregates-Markt Unternehmen in diesem Bericht
- Breedon Group plc
- Buzzi S.p.A.
- Cemex S.A.B DE C.V.
- China Resources Building Materials Technology Holdings
- CRH
- Eurocem Limited
- Heidelberg Materials AG
- HOLCIM
- Luck Stone
- Martin Marietta Materials
- Quikrete Holdings, Inc.
- Rogers Group Inc.
- Vulcan Materials Company
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo Käufer und Regulierungsbehörden Rückverfolgbarkeit und Umweltberichterstattung verschärfen, und dort, wo Angebotsengpässe eine Substitution weg von Natursand vorantreiben. In der Europäischen Union wurde die überarbeitete Bauproduktenverordnung (EU) 2024/3110 im Januar 2026 vollständig anwendbar und verlangt, dass Leistungserklärungen bestimmte Umweltdaten wie das Treibhauspotenzial und den biobasierten Anteil enthalten. Dies erhöht den Wert von Zuschlagstoffanbietern, die verifizierte Umweltdatensätze für Ausschreibungen bereitstellen können. Parallel dazu setzt die Frist der Kommission im Juli 2026 zur Einrichtung des Registers für den digitalen Produktpass einen konkreten Meilenstein, der Herstellern und Vertreibern zugutekommt, die Produktkennungen über Sendungen hinweg mit EPD- und Leistungsinformationen verknüpfen können.
Weißraum eröffnet sich auch im Bereich zirkulärer Zuschlagstoffe sowie bei Spezial- oder Hochleistungsanwendungen. Verschärfungen bei der Flusssandgewinnung in Teilen des asiatisch-pazifischen Raums drängen bereits gebrochenen Sand und recycelte Alternativen in die Mainstream-Betonversorgung, während Genehmigungshindernisse für neue Steinbrüche in Nordamerika und Europa die strategische Bedeutung urbaner Recyclingzentren und mobiler Brechanlagen in der Nähe von Abbruchstellen erhöhen. Über die konventionelle Bauwirtschaft hinaus schaffen Offshore-Windfundamente und SMR-bezogene Strahlenabschirmung (Baryt oder Magnetit) einen margenstärkeren Weg für Betreiber, die Dichte, Mineralogie und gleichmäßige Körnung zertifizieren können. Der Wettbewerb auf der Angebotsseite wird zudem durch große Baustoffkonzerne geprägt, die integrierte Angebote ausbauen, welche Zuschlagstoffe mit nachgelagerten Lösungen verbinden, darunter Holcim-Transaktionen in ganz Lateinamerika und CRH, das in nordamerikanischen infrastrukturbezogenen Baustoffen Größenvorteile anstrebt, was die Verschiebung von reinem Volumenverkauf hin zu gebündelten Angebots- und Servicemodellen verstärkt.
Neueste Industrielle Entwicklungen in Aggregates-Markt
- Juni 2026: CRH unterzeichnete eine Vereinbarung zur Übernahme von 100% von Arcosa, Inc. für 8,5 Milliarden USD, wodurch eine auf die USA fokussierte Plattform für Baustoffe und kritische Infrastrukturprodukte hinzukommt. Der Deal stärkt die nachgelagerten Absatzmöglichkeiten für Zuschlagstoffe in Infrastrukturlieferketten und erhöht CRHs Exposition gegenüber öffentlich getriebener Nachfrage. Der Abschluss steht unter dem Vorbehalt behördlicher Genehmigungen und ist für Q1 2027 vorgesehen.
- November 2024: Summit Materials, Inc. schloss eine endgültige Vereinbarung zur Übernahme durch Quikrete Holdings, Inc. für 11,5 Milliarden USD einschließlich Schulden. Der Zusammenschluss verbindet Zuschlagstoffe mit Zement- und Transportbetonbetrieben unter einem Eigentümer und unterstützt eine sicherere interne Versorgung sowie eine koordinierte Preisgestaltung entlang der Beton-Wertschöpfungskette.
- Juli 2024: Heidelberg Materials AG gab eine endgültige Kaufvereinbarung zur Übernahme von Highway Materials, Inc. bekannt, einem führenden unabhängigen Hersteller von Zuschlagstoffen und Asphalt im Großraum Philadelphia. Das Vermögenspaket umfasst vier Schotter-Steinbrüche, neun Heißmischasphaltwerke, zwei Reinschüttungsanlagen, eine Betonrecyclinganlage und ein Bauleistungsgeschäft, was die vertikal integrierte Präsenz von Heidelberg Materials in einem wichtigen US-Metropolkorridor erweitert.
Aggregates-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Schüttgut-Gesteinskörnungen, die für den Bau und verwandte Zwecke geliefert werden, einschließlich Sand, Kies, Schotter, Schlacke und ähnliche Materialien, die verarbeitet und für den Einsatz in Beton, Asphalt und Erdarbeiten verkauft werden.
Ausschlüsse: Zement, Asphaltbindemittel, Transportbeton und nachgelagerte Bauleistungen sind ausgeschlossen, auch wenn Gesteinskörnungen in diesen Aktivitäten verwendet werden.
Segmentierungsübersicht
- Nach Aggregattyp
- Sand
- Kies
- Schotter
- Schlacke
- Andere Aggregattypen (Recycelt, Hergestellt usw.)
- Nach Anwendung
- Bau
- Gebäude
- Eisenbahn
- Straßenbau
- Sonstige
- Dämmung
- Andere Anwendungen
- Bau
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erstellung des Nachfragekontexts für Gesteinskörnungen und verankert diesen anschließend in öffentlichen Bau- und Infrastrukturindikatoren. Zu den verwendeten Quellen gehören unter anderem nationale Statistikämter für Bauleistungen, Verkehrs- und Bauministerien für Straßen- und Schienenprogramme sowie geologische Dienste für Steinbruch- und Mineralproduktionsreihen.
Darüber hinaus werden Zoll- und Handelsstatistikportale für grenzüberschreitende Bewegungen von Stein- und Sandkategorien herangezogen, soweit relevant, sowie Bau- und Materialverbände, die Verbrauchsmuster und Normen veröffentlichen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden genutzt, um Kapazitätserweiterungen, Kommentare zur Anlagenauslastung und Preisentwicklungen auf hohem Niveau zu verstehen. In einigen Fällen werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie eine Import-/Export-Datenbank auf Sendungsebene verwendet, um gemeldete Volumina und Handelssignale gegenzuprüfen. Diese Desk-Quellen sind illustrativ und nicht erschöpfend, da auch andere öffentliche Referenzen für die Datenerhebung, Validierung und Klärung herangezogen wurden.
Primärinterviews und Umfragen
Primäre Eingaben stammen aus Interviews und Umfragen mit Steinbruchbetreibern, Gesteinskörnung-Verarbeitern, Händlern, Auftragnehmern und projektseitigen Käufern, die Verbrauchs- und Liefermuster verfolgen. Da es sich um einen globalen Markt handelt, deckt die Feldarbeit APAC, EMEA und Amerika ab, um Volumenannahmen, regionale Verschiebungen im Materialmix und praktische Einschränkungen wie Genehmigungen, Transportentfernungen und saisonale Nachfrageschwankungen zu validieren.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 35 % | CXOs: 12 % | APAC: 38 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 32 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 56 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt hauptsächlich über einen Top-down-Ansatz, bei dem Bautätigkeit und Infrastrukturausbau in die Nachfrage nach Gesteinskörnungen umgerechnet und anschließend anhand typischer Materialintensitäts- und Mischungsannahmen in Tonnen umgewandelt werden. Nachdem der Nachfragepool auf diese Weise geformt wurde, wird das endgültige Marktgesamtvolumen durch regionale Bauzyklen und die Aufteilung von Sand, Kies, Schotter und anderen Materialien gefiltert.
Um das Modell geerdet zu halten, werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Stichproben-Kapazitätsaufstellungen von Steinbrüchen in Schlüsselländern, Kanalprüfungen zu Versandvolumina und Plausibilitätsprüfungen anhand typischer Preis-pro-Tonne-Spannen, um zu beurteilen, ob die implizierten Wertniveaus plausibel erscheinen. Relevante Eingangsgrößen in diesem Markt umfassen Wohn- und Nichtwohnbaubeginne, hinzugefügte oder sanierte Straßenkilometer, Zement- und Transportbetonproduktion als Proxy für den Betonbedarf, Steinbruchgenehmigungsaktivitäten sowie typische Transportentfernungsökonomien, die den Versorgungsradius begrenzen. Prognosen werden mittels Szenarioanalyse erstellt, die mit Bauausgabenaussichten und dem Timing der Infrastrukturpipeline verknüpft ist, und anschließend anhand der Erwartungen der Befragten hinsichtlich Auslastung, Genehmigungsverzögerungen und Substitution durch recycelte oder hergestellte Gesteinskörnungen in ausgewählten Bereichen angepasst. Wo Bottom-up-Signale für kleinere Länder fehlen, werden Quoten aus Märkten mit ähnlicher Bauintensität angewendet und im Rahmen der Validierung überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Abgleich des Modells mit unabhängigen Signalen, wie Wachstum der Bauleistung, Ausführung von Infrastrukturbudgets und Trends in der Steinbruchproduktion, bevor die Ergebnisse finalisiert werden. Große Abweichungen lösen eine erneute Überprüfung der Annahmen aus, woraufhin Folgegespräche geführt werden, wenn die Lücke auf Preisgestaltung, Materialmix oder eine einmalige politische Änderung zurückzuführen ist.
Ein mehrstufiger Analysten-Review wird eingesetzt, damit Logik, Arithmetik und Einheiten über Regionen und Jahre hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten (z. B. große Konjunkturpakete, neue Einschränkungen beim Sandabbau oder starke Veränderungen bei Kraftstoff- und Frachtkosten). Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Marktgröße für Gesteinskrnungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Gesteinskörnungen variieren häufig, da die zugrunde liegende Maßeinheit nicht immer dieselbe ist und der einbezogene Produktumfang zwischen natürlichen, recycelten und hergestellten Materialien variieren kann. Auch der Zeitpunkt spielt eine Rolle, da Bauzyklen und Währungsannahmen die gemeldeten Gesamtwerte verändern können, selbst wenn die Nachfragegeschichte ähnlich ist.
Die Tabelle zeigt eine große Bandbreite, hauptsächlich weil diese Studie volumenorientiert (Tonnen) ist und den Umfang auf Gesteinskörnungen selbst konzentriert, während einige andere Quellen Umsatzwerte veröffentlichen, die Preisannahmen einschließen und je nach Frachtbedingungen regional variieren können. Unterschiede können auch daher rühren, ob Schlacke und recycelte Inhalte vollständig erfasst werden, wie Straßenunterbau- und Betonanwendungen zugeordnet werden und ob die neuesten Aktualisierungen der Baupipeline berücksichtigt wurden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 62,14 Mrd. Tonnen (2026) | |
| Branchenpublikation A | 569,40 Milliarden USD (2024) | Angabe in USD-Wert, der Preis-, Fracht- und Inflationseffekte einschließen kann; zudem können recycelte und angrenzende Materialien je nach Region unterschiedlich behandelt werden. |
| Globaler Herausgeber B | 455,86 Milliarden USD (2024) | Wertbasierte Größenbestimmung mit Basisjahr 2024; der Umsatzaufbau kann je nach angenommenem durchschnittlichem Verkaufspreisanstieg und der Bepreisung und Zusammenführung von groben und feinen Fraktionen variieren. |
Der Vergleich zeigt, dass die Wahl der Einheit und die Umfangsannahmen den größten Teil der Lücke erklären. Im Modell von Mordor Intelligence wird der Markt in Tonnen für Kernkategorien von Gesteinskörnungen bemessen, was eine Überschätzung der Gesamtwerte vermeidet, wenn Preisspitzen vorübergehend die Umsatzzahlen anheben. Mit klaren Nachfrageindikatoren, die auf die Bautätigkeit zurückgeführt werden, und wiederholten Gegenprüfungen anhand von Versorgungskapazitäten und Handelssignalen bleibt die Schätzung nachvollziehbar und kann Jahr für Jahr mit denselben Schritten reproduziert werden.
Im Bericht beantwortete Schlüsselfragen
Welche Tonnage erreicht der globale Zuschlagstoffmarkt bis 2031?
Prognosen deuten auf 84,23 Milliarden Tonnen bis 2031 hin, was eine CAGR von 6,27 % ausgehend von 62,14 Milliarden Tonnen im Jahr 2026 widerspiegelt.
Welche Region trägt heute am meisten zur Nachfrage nach Zuschlagstoffen bei?
Asien-Pazifik führt mit einem Anteil von 52,60 % am globalen Volumen im Jahr 2025 und bleibt das am schnellsten wachsende Gebiet.
Wie groß ist das Sandsegment innerhalb der Zuschlagstoffbranche?
Sand repräsentierte im Jahr 2025 einen Marktanteil von 40,69 % am Zuschlagstoffmarkt und ist damit die dominierende Einzelkategorie.
Welcher Trend unterstützt die zunehmende Nutzung von Recycling-Zuschlagstoffen?
Verschärfte Vorschriften für den Sandabbau und Ziele der Kreislaufwirtschaft treiben eine prognostizierte CAGR von 7,90 % für recycelte und hergestellte Alternativen an.
Wie beeinflussen Kraftstoffpreise die Zuschlagstofflieferanten?
Schwankungen beim Dieselpreis erhöhen die Lieferkosten, weshalb integrierte Produzenten Kraftstoff absichern und elektrische Transportfahrzeuge testen, um die Margen zu schützen.
Welche Anwendung außerhalb des Bauwesens wächst am schnellsten?
Offshore-Wind und nukleare Abschirmung treiben andere Anwendungen aufgrund ihres hohen Steinbedarfs bis 2031 auf eine CAGR von 7,82 % zu.