
Ingenieurholz-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
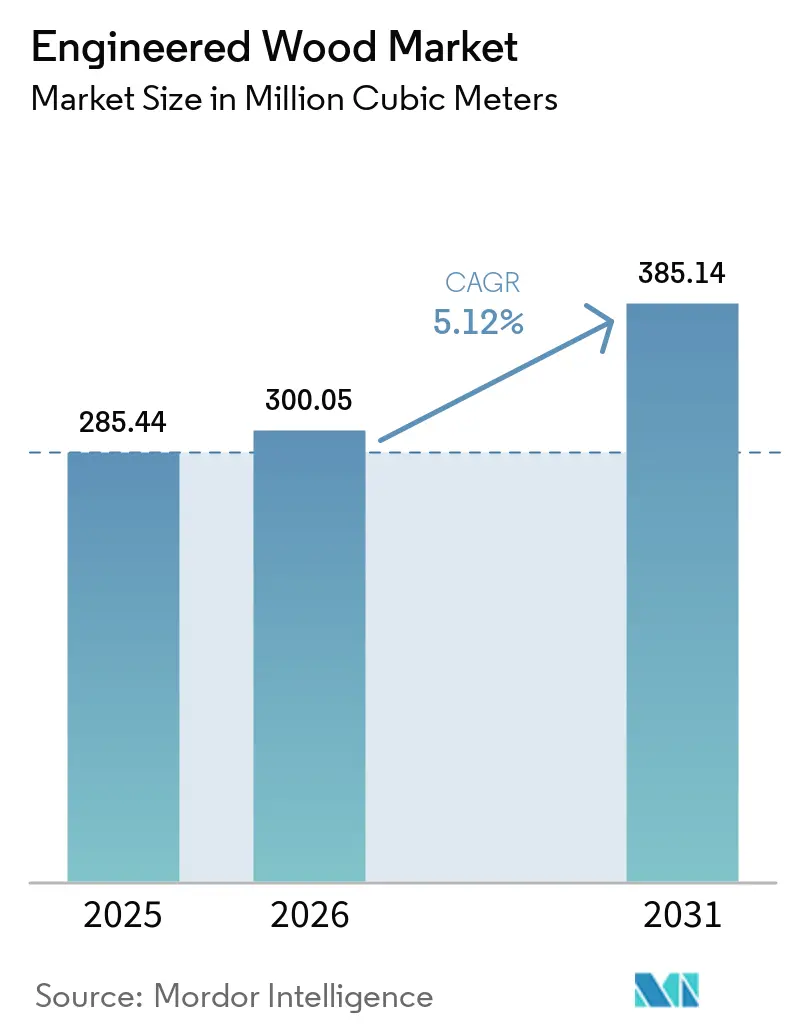
| Marktvolumen (2026) | 300.05 Millionen Kubikmeter |
| Marktvolumen (2031) | 385.14 Millionen Kubikmeter |
| Growth Rate (2026 - 2031) | 5.12 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ingenieurholz-Marktanalyse von Mordor Intelligence
Die Größe des Ingenieurholz-Marktes wurde im Jahr 2025 auf 285,44 Millionen Kubikmeter geschätzt und soll von 300,05 Millionen Kubikmetern im Jahr 2026 auf 385,14 Millionen Kubikmeter bis 2031 wachsen, bei einer CAGR von 5,12 % während des Prognosezeitraums (2026–2031). Die wachsende Präferenz für kohlenstoffarme Tragsysteme, der Kostenvorteil werkseitig gefertigter Komponenten sowie ausgeweitete politische Anreize zur Monetarisierung von biogenem Kohlenstoff stärken die Nachfrage. Projektentwickler in Nordamerika und Europa wechseln zunehmend von Stahl und Beton zu Massivholzkonstruktionen, während asiatisch-pazifische Regierungen Sperrholz und Oriented Strand Board (OSB) in groß angelegte Wohnbauprogramme lenken. Regulatorische Meilensteine – wie die Bestimmungen des Internationalen Baukodex 2021, die 18-stöckige Massivholzgebäude ermöglichen – haben den Zugang zu Mainstream-Finanzierungen erschlossen und Versicherungshürden gesenkt. Gleichzeitig helfen die Neuformulierung von Klebstoffen zur Einhaltung von Formaldehyd-Grenzwerten sowie die kontinuierliche Integration von Mühlenrückständen in Plattenkerne großen Herstellern, ihren Kostenvorteil gegenüber nicht konformen Werken auszubauen.
Wichtigste Erkenntnisse des Berichts
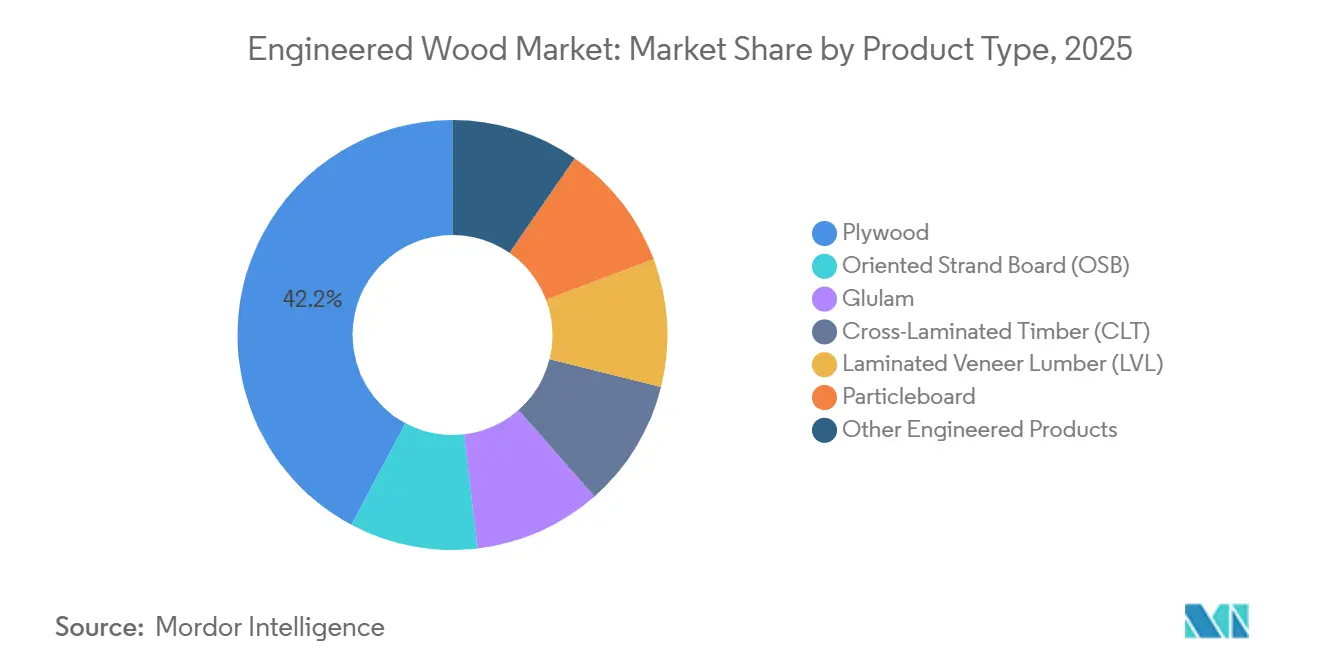
- Nach Produkttyp hielt Sperrholz im Jahr 2025 einen Marktanteil von 42,23 % am Markt für Engineered Wood, während Brettsperrholz (BSP) mit einer CAGR von 11,52 % bis 2031 am schnellsten wächst.
- Nach Holzquelle dominierte Nadelholz im Jahr 2025 mit einem Marktanteil von 71,56 % am Markt für Engineered Wood, während Laubholzplatten bis 2031 voraussichtlich mit einer CAGR von 9,66 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 auf den Wohnungsbau ein Anteil von 65,22 % an der Marktgröße für Engineered Wood, mit einer prognostizierten CAGR von 5,34 % bis 2031.
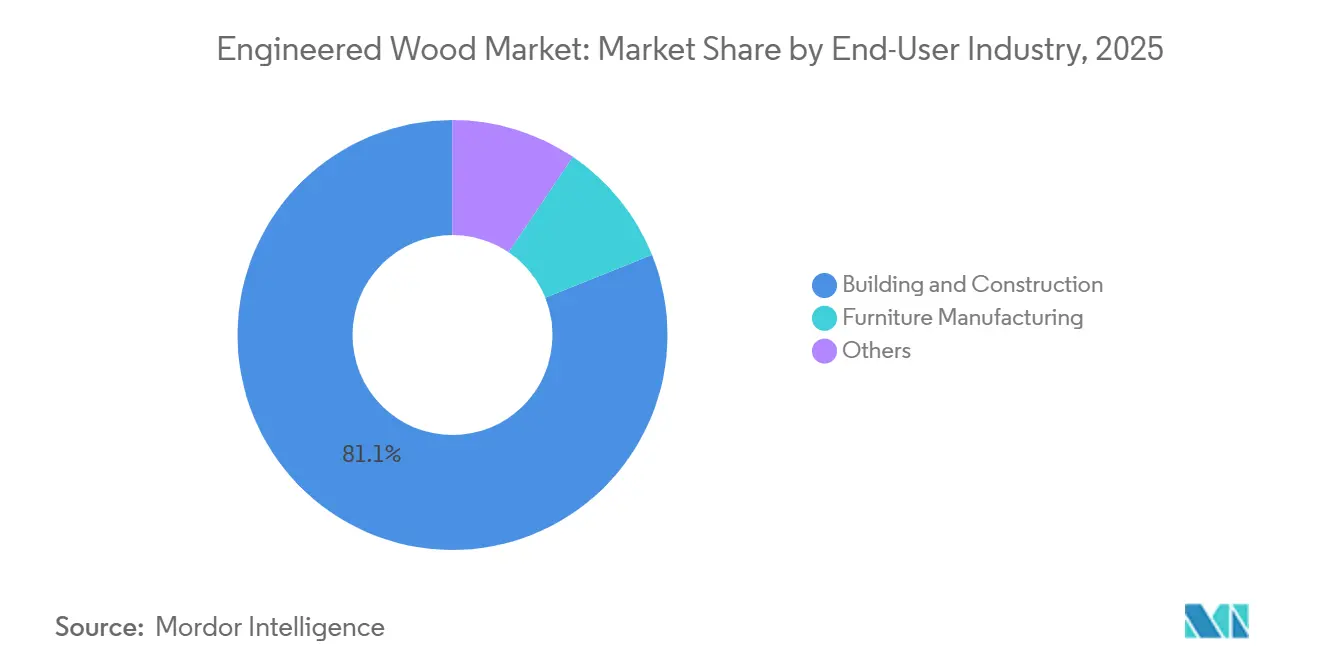
- Nach Endverbraucherbranche entfiel im Jahr 2025 auf das Bau- und Konstruktionswesen ein Volumenanteil von 81,08 %, während der Bereich Möbel und Innenausbau auf Basis der Substitution von Spanplatten in Möbelqualität mit einer CAGR von 8,93 % wächst.
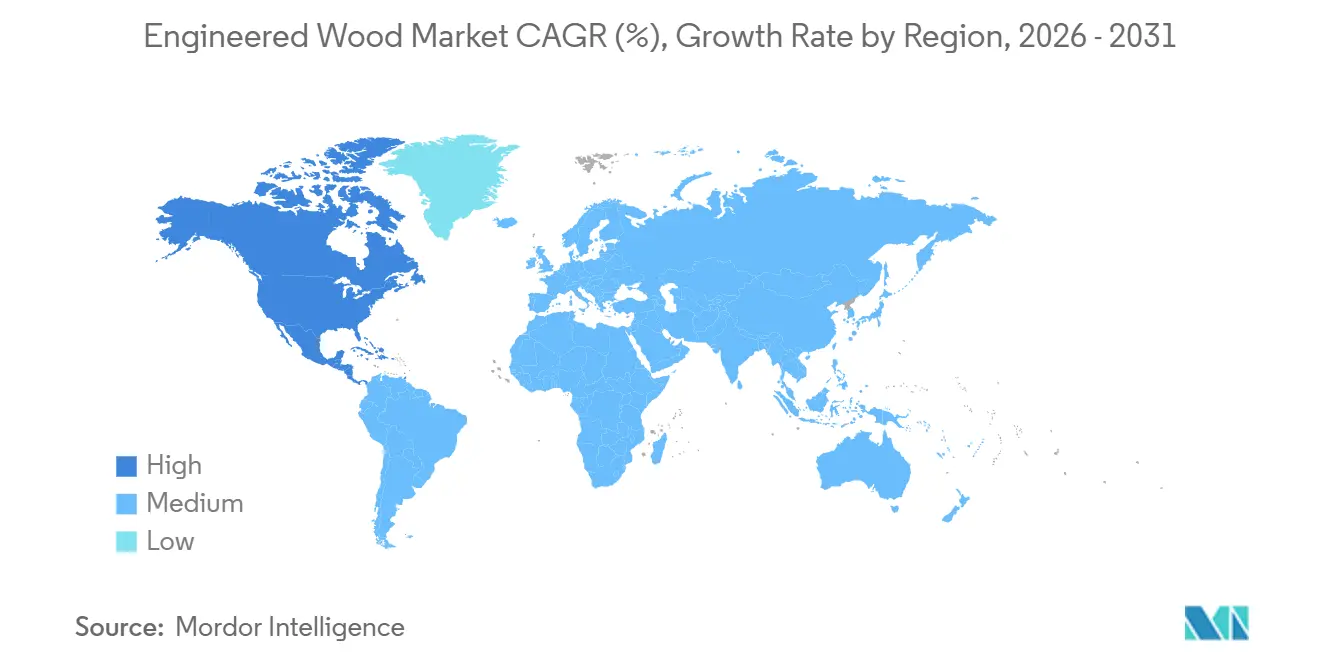
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Volumenanteil von 48,26 %, während Nordamerika mit einer CAGR von 6,26 % bis 2031 die am schnellsten wachsende Region ist, was die politisch getriebene Einführung von Holzhochbauten widerspiegelt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasant steigende Akzeptanz von CLT und Massivholz | +1.4% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Vorgefertigter Sozialer Wohnungsbau in Asien | +1.2% | China, Indien, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Grüne Baunormen und Kohlenstoffanreize | +1.0% | Global (EU, Nordamerika führend) | Langfristig (≥ 4 Jahre) |
| Kosteneffizienz gegenüber Vollholz und Stahl | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Aufwertung von Reststoffen zu hochwertigen Platten | +0.5% | Nordamerika, Nordisches Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasant steigende Akzeptanz von CLT und Massivholz im mehrgeschossigen Wohnungsbau
Im Jahr 2025 ermöglichten städtische Jurisdiktionen, die die Typ-IV-Bestimmungen des Internationalen Baukodex 2021 übernommen hatten, Projekten mit bis zu 18 Stockwerken den Zugang zu Mainstream-Fremd- und Eigenkapitalfinanzierungen. Kostenmodelle zeigen Einsparungen gegenüber vorgespanntem Beton, insbesondere unter Berücksichtigung kürzerer Bauzeiten und leichterer Fundamente. Ende 2025 hatte Deutschlands Holzbauoffensive öffentliche Schulen und Krankenhäuser finanziert und dabei kürzere Errichtungszeiten im Vergleich zu Beton nachgewiesen[1]Bundesministerium für Ernährung und Landwirtschaft, "Holzbauoffensive," bmel.de. Der kanadische Nationale Baucode 2025 erhöhte die zulässige Gebäudehöhe für Massivholz im Wohnungsbau auf 12 Stockwerke, was Projekte in Vancouver und Toronto ankurbelte. Projektentwickler erkennen zunehmend die finanziellen Vorteile von Hochholzbauten und verweisen auf das Potenzial zur Senkung der Finanzierungskosten sowie zur Schaffung zusätzlicher vermietbarer Etagen innerhalb bestehender Bebauungsgrenzen.
Vorgefertigter Sozialer Wohnungsbau in Asien fördert LVL und Brettschichtholz
Bis 2025 schreibt Chinas 14. Fünfjahresplan vor, dass vorgefertigte Gebäude einen erheblichen Anteil an neuen städtischen Entwicklungen ausmachen, wobei LVL-Träger und Brettschichtholzbalken in werkseitig montierten Modulen eingesetzt werden. Indiens Pradhan Mantri Awas Yojana soll im Jahr 2025 die Nachfrage nach Sperrholz und Spanplatten ankurbeln und dabei eine Reduzierung des Vor-Ort-Arbeitsaufwands im Vergleich zu traditionellem Ziegelmauerwerk erzielen. Im Jahr 2025 vergab Vietnam Aufträge für Sozialwohnungseinheiten und schrieb dabei die Verwendung von malaysischem Kautschukholz-LVL vor, um eine Kostenobergrenze einzuhalten. Modulhersteller, die die Plattenproduktion integriert haben, sichern sich nun einen Teil des regionalen Volumens für Sperrholz und LVL, schützen ihre Lieferketten vor Rohstoffschwankungen und erzielen zusätzliche Margen.
Grüne Baunormen und Kohlenstoffgutschrift-Anreize
Ab 2025 schreibt die Richtlinie der Europäischen Union zur Gesamtenergieeffizienz von Gebäuden vor, dass alle Neubauten bis 2030 emissionsfrei sein müssen. Die Richtlinie fördert zudem subtil den Einsatz von Materialien mit geringem eingebettetem Kohlenstoff, wie Ingenieurholz. In den USA erkennt Abschnitt 45Q nun dauerhaftes Holz als gespeicherten Kohlenstoff an und gewährt eine entsprechende Steuergutschrift. Dieser Schritt verbessert die Projektökonomie. Australiens Nationaler Baucode 2025 hat unterdessen Lebenszykluskohlenstoffbudgets festgelegt, die große Projekte in Richtung Holz-Hybrid-Lösungen lenken. Infolgedessen priorisieren Architekten und Ingenieure nun Holz und setzen Stahl und Beton nur in spezifischen Szenarien ein, die durch Brandschutz- oder Spannweitenanforderungen vorgegeben sind.
Kosteneffizienz gegenüber Vollholz und Stahl
LVL und Brettschichtholz ermöglichen durch präzise Lastanpassung eine Reduzierung des Materialeinsatzes im Vergleich zu Schnittholz und adressieren damit Überdimensionierungen. Die Kosten für Stahlrahmenkonstruktionen sind gestiegen, während die Nadelholzpreise gesunken sind, was den relativen Vorteil von Holz verstärkt. CLT-Deckenplatten sind leichter als vorgespannte Betondecken und ermöglichen es Projektentwicklern, innerhalb desselben Fundamentrahmens zusätzliche Stockwerke hinzuzufügen – ein erheblicher Mehrwert in belebten US-amerikanischen Ballungsräumen. Auch die adaptive Wiedernutzung von Bestandsgebäuden profitiert: Leichte CLT-Zwischengeschosse können Lastgrenzen einhalten, die von Beton überschritten würden, und schaffen so Wachstumschancen für Ingenieurholz in den Renovierungsmärkten Nordamerikas und Europas.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Formaldehyd-/VOC-Vorschriften | -0.7% | Kalifornien, EU, Japan | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Holzpreisen und Logistik | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Versicherungsprämien für hohe Massivholzgebäude | -0.4% | Nordamerika, Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Formaldehyd-/VOC-Emissionsvorschriften
Californias CARB Phase 2 und der US-amerikanische TSCA Titel VI haben einen Formaldehyd-Grenzwert von 0,09 ppm für Sperrholz festgelegt[2]US-Umweltschutzbehörde, "TSCA Titel VI Formaldehydregel," epa.gov. Diese Regulierung drängt Hersteller zur Verwendung von Phenol-Formaldehyd- oder biobasierten Harzen, was die Rohstoffkosten erhöht. Die Chemikalienstrategie der EU für Nachhaltigkeit zielt darauf ab, Formaldehyd bis 2027 als Kategorie-1B-Karzinogen einzustufen. Dieser Schritt könnte Nachrüstungsausgaben im gesamten europäischen Plattensektor erforderlich machen. Im April 2025 verschärfte Japan die Innenraum-Formaldehydgrenzwerte auf 0,08 ppm. Dies macht herkömmliche MDF faktisch unbrauchbar, sofern Hersteller nicht auf formaldehydfreie Bindemittel umstellen. Kleinere Werke, die nicht in Harzaufrüstungen investieren können, kämpfen unterdessen mit schrumpfenden Margen und zunehmendem Konsolidierungsdruck.
Volatilität bei Holzpreisen und Logistik
Die Stumpage-Preise für südliche Gelbkiefer schwankten zwischen dem ersten Quartal 2024 und dem vierten Quartal 2025 erheblich. Diese Volatilität zwang Werke dazu, Holzstämme über längere Zeiträume zu bevorraten, was ihr Betriebskapital band und die Finanzierungskosten erhöhte. Gleichzeitig ließen Umleitungen im Roten Meer die Containerraten zwischen Südostasien und Europa steigen, was die Landekosten für Sperrholz erhöhte. Darüber hinaus verursachten Staus im kanadischen Schienennetz Verzögerungen bei Holzlieferungen, was die Margen weiter belastete. Als Reaktion auf diese Herausforderungen haben Branchenriesen vertikale Integration und mehrjährige Faserverträge als wesentliche Absicherungsstrategien eingeführt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
CLT führt bei Innovationen, Sperrholz dominiert das VolumenSperrholz hatte im Jahr 2025 einen Marktanteil von 42,23 % am Markt für Engineered Wood und dominierte die Beplankung im Wohnungsbau sowie die Schalung in kostenempfindlichen Regionen. BSP wächst mit einer CAGR von 11,52 % auf der Grundlage der Nachfrage nach mehrgeschossigem Wohnungsbau und institutionellen Bauten in Nordamerika und Europa, unterstützt durch Gutschriften für gebundenen Kohlenstoff im Rahmen des Inflation Reduction Act. Im Jahr 2025 griffen Bauunternehmen im US-amerikanischen Süden und in den kanadischen Prärien auf Oriented Strand Board (OSB) für Dach- und Wandsubstrate zurück, was die Kapazitätsauslastung erhöhte. In kanadischen Arenen zeigten Brettschichtholzträger, die für weitgespannte Anwendungen bevorzugt werden, einen geringeren gebundenen Kohlenstoffgehalt im Vergleich zu Stahlfachwerken.
Der Markt für Engineered Wood erlebt eine Spaltung: Premiumprodukte wie BSP und Furnierschichtholz (LVL) konzentrieren sich auf städtische Nachverdichtungsprojekte, bei denen Geschwindigkeit und ESG-Kennzahlen höhere Preise erzielen. Im Gegensatz dazu konkurrieren Standardsperrholz und OSB in den Wohnungsmärkten der Schwellenländer über den Preis. Spanplatten und MDF dominieren weiterhin den Möbelsektor, wobei europäische Hersteller angesichts der Vorschriften von 2027 präventiv auf formaldehydfreie Bindemittel umstellen. I-Träger und strukturelles Verbundholz gewinnen bei vorgefertigten Dach- und Bodenkassetten an Bedeutung und reduzieren den Arbeitsaufwand vor Ort. Dieser Trend verdeutlicht die Spaltung des Marktes für Engineered Wood: hochmargige Engineered-Wood-Lösungen gegenüber volumengetriebenen Platten.


Nach Holzquelle:
Nadelholzdominanz verdeckt den tropischen Aufschwung von LaubholzNadelholzeinsatzstoffe machten im Jahr 2025 71,56 % des Volumens aus, hauptsächlich geliefert durch nordamerikanische Fichten-Kiefern-Tannen- und nordische Fichtenströme, die OSB-, CLT- und Brettschichtholzlinien versorgen. Laubholzplatten wachsen bis 2031 mit einer CAGR von 9,66 %, da indonesische und malaysische Werke tropisches Sperrholz für Infrastrukturprojekte im Nahen Osten exportieren und europäische Käufer Aufpreise für Birken-Möbelsubstrate zahlen. Im Jahr 2025 steigerte China seine Importe tropischer Laubholzstämme gegenüber dem Vorjahr, hauptsächlich zur Versorgung seiner Küstensperrholzwerke. Zertifizierungen von FSC und PEFC erzielen nun Preisaufschläge und positionieren Rückverfolgbarkeit als entscheidenden Vorteil bei der öffentlichen Beschaffung.
In Südostasien beginnt tropisches Laubholz-LVL, insbesondere Kautschukholz, massives Teakholz bei Möbelexporten in Richtung Nordamerika und Europa zu verdrängen. Gleichzeitig erfreut sich birkenfurniertes Sperrholz im Designermöbelmarkt eines Aufpreises, was ein Gleichgewicht zwischen Massennadelholzplatten und den lukrativeren Laubholzprodukten schafft. Angesichts wachsender Umweltprüfungen wird die Fähigkeit, die Legalität zu verifizieren und eine Drittpartei-Zertifizierung zu sichern, für den Zugang zu den lukrativen europäischen und nordamerikanischen Märkten entscheidend.
Nach Anwendung:
Wohnbauvolumen trifft auf Nicht-WohnbaumargeWohnbauprojekte absorbierten 65,22 % der Ingenieurholznachfrage im Jahr 2025 und sollen mit einer CAGR von 5,34 % wachsen, gestützt durch asiatisch-pazifische Wohnbauinitiativen und nordamerikanische Einfamilienhausstarts. Nicht-Wohnbauanwendungen – Schulen, Krankenhäuser und Bürogebäude – expandieren ebenfalls, beflügelt durch institutionelle ESG-Mandate, die Einsparungen beim eingebetteten Kohlenstoff belohnen. CLT-Deckenplatten mit deutlich geringerem eingebettetem Kohlenstoff als ihre Betonpendants entsprechen dem 2030-Commitment des American Institute of Architects, einem Versprechen, das von zahlreichen Mitgliedsunternehmen übernommen wurde.
Nicht-Wohnbauprojekte erzielen höhere Fertigungsmargen als der Massenwohnungsbau, dank der Aufschläge für Design-Assist-Dienstleistungen und maßgefertigte Plattenabmessungen. Holzbauinitiativen zeigten, dass CLT-Schulen und -Krankenhäuser schnellere Bauzeiten und niedrigere Lebenszykluskosten aufwiesen. Dieses attraktive Margenprofil veranlasst integrierte Hersteller wie Stora Enso, sich stärker auf kommerzielle Projekte zu konzentrieren, auch wenn der Wohnungssektor weiterhin den Werksdurchsatz stützt.
Nach Endverbraucherbranche:
Bau als Anker, Möbel als WachstumstreiberBau und Konstruktion machten im Jahr 2025 81,08 % des Volumens aus, einschließlich Rahmenbau, Decking und Schalung. Möbel und Innenausbau wächst mit einer CAGR von 8,93 %, da europäische und nordamerikanische Küchenmöbelhersteller Spanplatten und MDF durch Vollholz ersetzen, um Kosten- und Nachhaltigkeitsziele zu erreichen. Im Jahr 2024 gab IKEA bekannt, dass Ingenieurholz einen erheblichen Anteil seines gesamten Holzverbrauchs ausmacht – eine Steigerung über zwei Jahre. Das Unternehmen ist auf dem Weg, bis 2030 sein gesamtes Holz aus recycelten oder FSC-zertifizierten Quellen zu beziehen.
Die Möbelnachfrage wirkt als zyklischer Puffer: Während der Neuwohnungsbau nachlassen kann, helfen Renovierungs- und Gewerbeauffrischungszyklen, den Plattenverbrauch aufrechtzuerhalten. Chinesische Hersteller, die sich auf den Export konzentrieren, verkauften Möbel mit Kautschukholzkernen, die einen nennenswerten Anteil ihrer Einsatzstoffe ausmachten. Der Ingenieurholz-Markt diversifiziert sich nicht nur bei Möbeln, sondern auch in Nischenbereichen wie Verpackung, Wohnwagen und Freizeitausrüstung. Beispielsweise reduzieren Birkensperrholz-Bodenplatten in Wohnwagen das Gewicht und verbessern die Kraftstoffeffizienz.
Geografische Analyse
Markt für Ingenieurholz in Nordamerika, APAC und dem Nahen Osten
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 48,26 % am Markt für Ingenieurholz, gestützt durch Chinas Vorfabrikationsmandat und Indiens Programm für erschwinglichen Wohnungsbau. Südostasiatische Exporteure lieferten im Jahr 2025 Sperrholz- und Kautschukholzplatten, hauptsächlich in den Nahen Osten und nach Nordamerika. Strengere Innenraumluftstandards in Japan führten zu einem Anstieg der Plattenpreise, da die heimischen Werke rasch die Technologie ohne Formaldehydzusatz einführten. Unterdessen stellte Südkorea Mittel bereit, um öffentliche Gebäude mit kohlenstoffarmen Materialien nachzurüsten, und lenkte Aufträge für Schulrenovierungen auf Brettsperrholz.
Markt für Ingenieurholz in Nordamerika
Nordamerika ist der am schnellsten wachsende Markt für Ingenieurholz mit einer CAGR von 6,26 % bis 2031. Bis Mitte 2025 hatten viele Städte in den USA die Typ-IV-Bestimmungen für Massivholz übernommen, was eine robuste Nachfragepipeline für Brettsperrholz und Brettschichtholz schuf. In Kanada erlauben aktualisierte Bauvorschriften nun höhere Gebäude, und in Mexiko förderte INFONAVIT im Jahr 2025 Holzplatteneinheiten zu erschwinglichen Preisen.
Markt für Ingenieurholz in Europa, Südamerika und Saudi-Arabien
Europas Führungsposition im Bereich Ingenieurholz ist fest in nordischen Lieferketten verankert. Deutschland meldete eine schnellere Bauausführung bei öffentlichen Projekten unter Verwendung von Brettsperrholz, und die EU-Bauproduktenverordnung 2025 schreibt Umweltproduktdeklarationen für Konstruktionsholz vor. Der britische Future Homes Standard, der 2026 in Kraft treten soll, wird kohlenstoffarmes Bauen vorschreiben und damit Holzrahmensystemen einen Vorteil verschaffen. In Südamerika war der Verbrauch von Sperrholz und OSB in Brasilien im Jahr 2025 erheblich, und in Saudi-Arabien sah das NEOM-Projekt im Rahmen seiner Vision 2030 den Einsatz von Holz für Gebäude vor.

Regulatorisches Umfeld
Die Regulierung im Bereich Holzwerkstoffe verschärft sich an zwei Fronten: bei der Baugesetzgebung für Massivholzbauweisen und bei der produktbezogenen Konformität hinsichtlich Emissionen und Umweltdeklarationen. Für Baugenehmigungen bleiben die Bestimmungen des International Building Code Type IV von 2021 (bis zu 18 Geschosse für Massivholzbauten, wo eingeführt) ein zentraler Bezugspunkt für CLT und Brettschichtholz in Nordamerika, und Kanada aktualisierte 2025 seinen National Building Code, um die Höhenbegrenzung für Wohngebäude aus Massivholz auf 12 Geschosse anzuheben.
Auf der Seite der Produktkonformität prägen Formaldehyd- und Innenraumluftanforderungen weiterhin die Handelsströme von Sperrholz, MDF und Spanplatten. In den Vereinigten Staaten legt EPA TSCA Title VI weiterhin Formaldehydemissionsanforderungen für Holzverbundwerkstoffe fest, und die Behörde schlug im Februar 2026 Aktualisierungen vor, um aktualisierte freiwillige Konsensnormen und eine neue Qualitätskontroll-Testmethode (ISO 12460-2:2024(en)) einzubeziehen. In Europa trat die Bauprodukteverordnung (EU 2024/3110) am 8. Januar 2026 in eine Übergangsphase ein, die den Markt hin zu expliziteren Nachhaltigkeits- und Umweltleistungsdeklarationen bewegt, während die Verordnung über die allgemeine Produktsicherheit (EU) 2023/988 seit dem 13. Dezember 2024 für Produkte gilt, die auf den EU-Markt gebracht werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Holzwerkstoffe beginnt mit der Holzversorgung (bewirtschaftete Wälder, Forstflächen und Holzbeschaffung) und geht dann zur Primärverarbeitung über, einschließlich Entrindung, Konditionierung/Erweichung, Schälen oder Zerspanen, Trocknung und Sortierung. Bei der Fertigung werden Furniere, Späne oder Fasern mithilfe von Strukturharzen (üblicherweise Phenol-Formaldehyd- oder Harnstoff-Formaldehyd-Systeme) zu Sperrholz, OSB, LVL, CLT, Brettschichtholz, MDF und Spanplatten verarbeitet, gefolgt von der Verpressung unter Hitze und Druck. Nachgelagerte Schritte umfassen Zuschnitt, Schleifen, Laminierung/Beschichtung und Verpackung, während Konformitätsprüfungen (Formaldehyd/VOC, Festigkeit und Haltbarkeit) und Zertifizierungen (zum Beispiel Legalität und Herkunftsnachweis, sofern von Käufern gefordert) vor dem Versand als Kontrollschritte fungieren.
Der nachgelagerte Vertrieb läuft typischerweise über Baustoffhändler, Direktbelieferung von Auftragnehmern, Vorfertigungs- und Offsite-Baufirmen (Boden- und Dachkassetten, Wandpaneele, modularer Wohnungsbau) sowie OEMs, die die Möbel- und Innenausbaubranche bedienen. Engpässe konzentrieren sich häufig auf Faserverfügbarkeit, Energie- und Harzkosten sowie Logistikvolatilität; so stellte Setra im März 2025 an seinem Standort Langshyttan die CLT-Produktion von kontinuierlicher auf periodische Fertigung um und verwies dabei auf hohe Holzkosten und ein Angebotsüberangebot, was zeigt, wie sich vorgelagerte Kostenschocks auf den Massivholzdurchsatz auswirken können. Große Hersteller begegnen diesen Einschränkungen zunehmend durch vertikale Integration, mehrjährige Faserverträge und engere Koordination mit Vorfertigern, um das Baustellenrisiko zu reduzieren und die Projektplanung zu verbessern.
Wettbewerbslandschaft
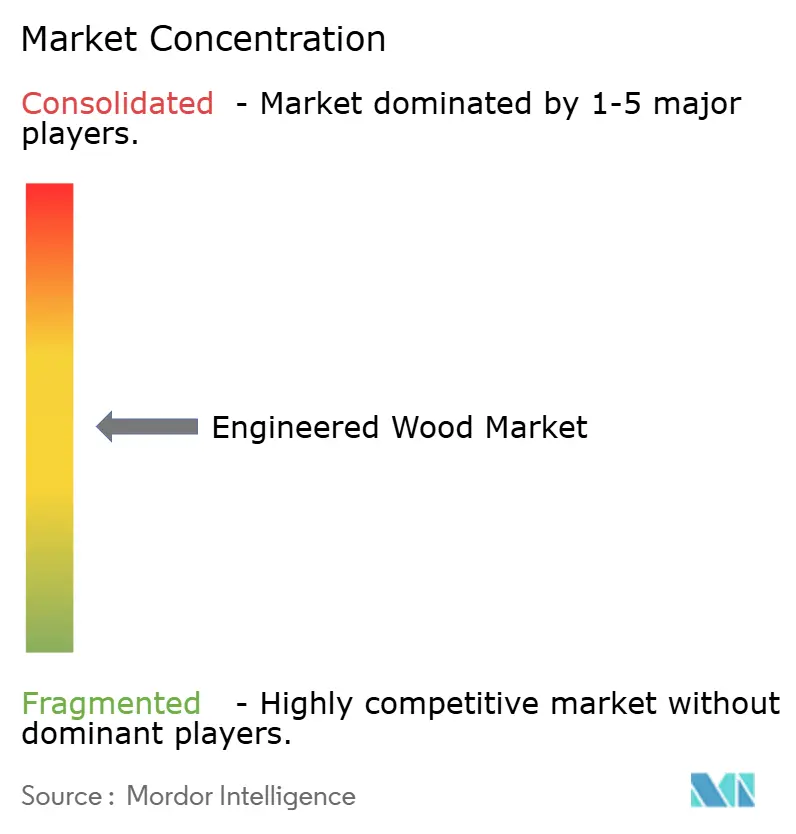
Der Ingenieurholz-Markt ist mäßig fragmentiert. In Nordamerika und Europa ermöglichen hybride Massivholzsysteme, die CLT-Deckenplatten mit Stahlkernen kombinieren, Projektentwicklern, die 18-Stockwerk-Höhengrenze zu überschreiten und gleichzeitig von reduziertem eingebettetem Kohlenstoff zu profitieren. Spezialisierte Fertigungsbetriebe sichern sich architektonisch anspruchsvolle Projekte durch gebündelte Design-Assist-Dienstleistungen und pünktliche Logistik, was zu beeindruckenden Bruttomargen führt. Gleichzeitig positionieren sich neue Marktteilnehmer im Bioverbundbereich, die Holzfasern mit Hanfschäben kombinieren, strategisch für Projekte, bei denen das Kohlenstoffgewicht entscheidend ist. Dieser Schritt deutet auf eine potenzielle Verschiebung in der Segmentierung hin, die über traditionelle Holzarten hinausgeht.
Führende Unternehmen der Ingenieurholz-Branche
Weyerhaeuser Company
West Fraser Timber Co.
Louisiana-Pacific Corporation
Stora Enso
Binderholz GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Engineered Wood
- Binderholz GmbH
- Boise Cascade
- EGGER
- Georgia-Pacific Gypsum LLC and Georgia-Pacific Wood Products LLC
- HASSLACHER Holding GmbH
- Huber Engineered Woods LLC
- KLH Massivholz GmbH
- Kronoplus Limited
- Louisiana-Pacific Corporation
- Mayr-Melnhof Holz Holding AG
- Nordic Structures
- Pfleiderer
- PWT
- Resolute Forest Products Inc.
- Roseburg Forest Products
- Stora Enso
- SWISS KRONO Group
- West Fraser Timber Co.
- Weyerhaeuser Company

Marktchancen und Zukunftsaussichten
Industrielle Investitions- und Modernisierungsprogramme schaffen Freiräume bei höherwertigen Holzwerkstoffen und bei Platten, die für emissionsarme und energieeffiziente Gebäude konzipiert sind. Europa bietet direkte Belege durch angekündigte Kapazitäts- und Effizienzmaßnahmen, darunter die neue LVL-Fabrik von Metsä Group in Äänekoski (300 Millionen EUR, geplanter Produktionsstart im Herbst 2026, Jahreskapazität von 160.000 m3) und Unilins Plan für eine Modernisierung von über 100 Millionen EUR in Oostrozebeke, Belgien, die sich auf eine neue kontinuierliche Presse und eine Reduzierung des Energieverbrauchs um 8% bei gleichzeitiger Beibehaltung der Kapazität von 575.000 m3 konzentriert. In Nordamerika nahm Roseburg im März 2026 die Bauarbeiten an der MDF-Anlage in Dillard im südlichen Oregon wieder auf, mit dem Ziel, die MDF/HDF-Produktion zu erweitern, um die durch Möbel, Innenausbau und Renovierung getriebene Nachfrage nach stabilen Holzwerkstoffsubstraten zu unterstützen.
Politische Vorgaben und Beschaffungssignale übersetzen weiterhin Ziele zur Reduzierung der grauen Emissionen in Kaufverhalten und stärken damit die Nachfrage nach Massivholzkonstruktionen und konformen emissionsarmen Platten. Die 2025 in Kraft getretene Gebäudeenergieeffizienzrichtlinie der Europäischen Union sowie der australische National Construction Code 2025 lenken Projekte beide hin zu Materialentscheidungen mit geringen grauen Emissionen, während die TSCA-Title-VI-Formaldehydanforderungen in den Vereinigten Staaten und Japans verschärfter Grenzwert für Innenraum-Formaldehyd (0,08 ppm, April 2025) formaldehydfreie und verbesserte Harzsysteme kommerziell relevant halten. Neben diesen nachfrageseitigen Treibern verstärken Lieferkettenengpässe im Zusammenhang mit der Rohstoffbeschaffung in mehreren holzplattenerzeugenden Ländern die Argumente für Hersteller, die sich Fasern sichern, Ertragsoptimierung einführen und sich mit Vorfertigungspartnern abstimmen, um vorhersehbare Lieferzeiten und zertifizierte Produkte zu unterstützen.
Recent Industry Developments in Markt für Engineered Wood
- Juni 2026: Weyerhaeuser stellte eine Wachstumsroadmap vor, die neue Kapazitäten für Holzwerkstoffe im Süden der USA umfasst, mit Schwerpunkt auf der zuvor angekündigten TimberStrand-Werksinvestition in Monticello, Arkansas (500 Millionen USD über 2025-2027). Der Plan zielt auf eine deutliche Steigerung der Kapazitäten des Unternehmens für Holzwerkstoffprodukte ab und untermauert den Branchentrend hin zu strangbasiertem Konstruktionsholz sowie eine Regionalisierung der Versorgung näher an wichtigen Wohnungsmärkten.
- April 2026: West Fraser gab die Einstellung des Fertigungsbetriebs seines OSB-Werks in High Level, Alberta, bekannt. Die Schließung verknappt das regionale OSB-Angebot und signalisiert eine anhaltende Kapazitätsbereinigung, da Hersteller ihr Portfolio zugunsten von Anlagen mit stärkerer Kostenposition und kurzfristigerer Nachfragesicherheit ausrichten.
- November 2024: Weyerhaeuser sicherte 500 Millionen USD für den Bau einer neuen TimberStrand-Anlage in Arkansas zu, mit Betriebsaufnahme für 2027 geplant. Das Projekt erweitert die Kapazität für strangbasiertes Konstruktionsholz und steht im Einklang mit der zunehmenden Verwendung von Holzwerkstoffkomponenten in Boden- und Dachsystemen, die einen schnelleren, stärker standardisierten Bau unterstützen.


Markt für Engineered Wood Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Engineered Wood gebundene holzbasierte Platten und Strukturelemente, die durch die Kombination von Holzstücken oder -fasern mit Klebstoffen hergestellt werden und stabile, gleichmäßige Produkte für den Einsatz im Bau- und Innenausbaubereich erzeugen.
Ausschlüsse aus dem Anwendungsbereich: Wir schließen massives Schnittholz, unbehandeltes Konstruktionsholz und Holz-Kunststoff-Verbundwerkstoffe aus.
Segmentierungsübersicht
- Nach Produkttyp
- Sperrholz
- Oriented Strand Board (OSB)
- Brettschichtholz
- Brettsperrholz (CLT)
- Furnierschichtholz (LVL)
- Spanplatte
- Andere Ingenieurholzprodukte
- Nach Holzquelle
- Nadelholz
- Laubholz
- Nach Anwendung
- Wohnbau
- Nicht-Wohnbau
- Nach Endverbraucherbranche
- Bau und Konstruktion
- Möbelherstellung
- Sonstige
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Türkei
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Ägypten
- Nigeria
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Erfassung des Nachfragepools für Engineered Wood anhand öffentlicher Bau- und Holzprodukt-Signale und richtet diese dann an den spezifischen abgedeckten Produktkategorien aus. Wichtige Ankerpunkte sind Wohnungsbaubeginne und -genehmigungen des US Census Bureau, Bauproduktionsreihen von Eurostat sowie Makroindikatoren der Weltbank und des IWF.
Wir überprüfen außerdem Handelsströme und Klassifizierungshinweise für Holz- und Plattenprodukte mithilfe von UN Comtrade und ergänzen technischen und marktbezogenen Kontext aus FAO-Publikationen und Verbandsbriefings (beispielsweise von Platten- und Engineered-Wood-Produktverbänden). Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden verwendet, um Kapazitätserweiterungen, Produktmixverschiebungen und Preisentwicklungen zu überprüfen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportprüfungen auf Sendungsebene genutzt. Diese Desk-Research-Quellen sind illustrativ; wir verwenden auch andere öffentliche und kostenpflichtige Quellen für die Datenerhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärarbeit umfasst Interviews und Kurzumfragen mit Herstellern, Händlern, Baustoffkäufern, Planern und bauseitigen Entscheidungsträgern, um zu bestätigen, was tatsächlich verbraucht und nicht nur produziert wird. Für eine globale Perspektive gleichen wir die Antworten über APAC, EMEA und Amerika aus, sodass regionale Bauvorschriften, Wohnungszyklen und Plattensubstitutionstrends in den endgültigen Annahmen berücksichtigt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | APAC: 42 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 21 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 59 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Wir bestimmen die Marktgröße hauptsächlich durch einen Top-down-Ansatz, der den Verbrauch von Engineered Wood in Volumeneinheiten aus der Bautätigkeit sowie aus Indikatoren für die Produktion und den Handel mit Holzplatten rekonstruiert und dann auf die in diesem Anwendungsbereich verwendete Produktabdeckung und Endverbrauchsexposition normalisiert. Um die Gesamtwerte realistisch zu halten, fügen wir selektive Bottom-up-Prüfungen hinzu, darunter Stichproben zur Herstellerkapazität und -auslastung, Händlerkanalprüfungen und Volumenaufstellungen für hochsichtbare Produktlinien.
Das Modell wird durch praktische Eingaben geleitet, wie Wohnungsbaubeginne und -fertigstellungen, Trends bei Nutzflächen im Nichtwohnungsbau, Platten- und Trägerproduktionsvolumina nach Produktfamilie (beispielsweise Sperrholz, OSB, LVL, BSP, Brettschichtholz, MDF und Spanplatten), Import- und Exportbilanzen für Holzplatten sowie das Tempo der Akzeptanz von Massivholzbauvorschriften, das die strukturelle Substitution beeinflusst. Wenn eine länderspezifische Datenreihe fehlt, werden Lücken mithilfe von Proxy-Indikatoren wie benachbarten Handelsmustern und Bauproduktionsanteilen geschlossen, gefolgt von einer Expertenbestätigung.
Für die Prognose verwenden wir eine Szenarioanalyse, die durch leichte multivariate Beziehungen unterstützt wird, und halten den Ausblick an beobachtbare Treiber wie Bauzyklen, Renovierungsmomentum sowie die Richtung von Plattenpreisen und Substitution gebunden. Annahmen werden mit primärem Feedback einem Stresstest unterzogen, und der endgültige Pfad wird erst ausgewählt, nachdem die Treiber-Trends mit dem übereinstimmen, was Käufer und Lieferanten als im Betrachtungszeitraum realisierbar berichten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, sodass die endgültigen Zahlen nicht auf einer einzigen Datenreihe beruhen. Wir vergleichen Modellergebnisse mit unabhängigen Signalen wie regionalem Bauwachstum, der Richtung der Handelsbilanz und bekannten Kapazitätserweiterungen und untersuchen Ausreißer vor der Freigabe.
Eine zweite Analystenprüfung wird durchgeführt, um wichtige Annahmen zu hinterfragen, einschließlich Produktabdeckung, Proxy-Auswahl und Veränderungen von Jahr zu Jahr. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis eintritt, wie eine größere Kapazitätsänderung oder ein starker Rückgang der Bautätigkeit. Vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Indikatoren und Interviewerkenntnisse eingearbeitet sind.
Marktgröße für Engineered Wood von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Engineered Wood können weit auseinanderliegen, da die Maßeinheit, die Produktliste und die Art und Weise, wie die Baunachfrage in den Verbrauch umgerechnet wird, quellenübergreifend nicht einheitlich sind. Auch der Zeitpunkt spielt eine Rolle, da Holzplatten und -träger kurzfristig starke Schwankungen aufweisen können, wenn sich die Bau- und Renovierungsaktivität ändert.
Ein häufiger Treiber von Abweichungen ist der Anwendungsbereich. Einige Schätzungen bündeln massives Schnittholz, fertige Möbel oder Holz-Kunststoff-Verbundwerkstoffe in denselben Gesamtwert, was die Zahl aufbläht, selbst wenn die Bezeichnung ähnlich klingt. Ein weiterer Treiber ist die Konversionslogik, da einige Herausgeber das Volumen mithilfe breiter Durchschnittspreise in Dollar umrechnen, während andere bei physischen Einheiten bleiben oder gemischte Preisjahreszahlen und Währungen verwenden. In unserem Fall wird der Markt in Volumen bemessen und auf gebundene Holzprodukte beschränkt. Dadurch bleiben Sperrholz, OSB, LVL, BSP, Brettschichtholz, MDF und Spanplatten im Anwendungsbereich, während massives Schnittholz und Verbundwerkstoffe ausgeschlossen werden, einschließlich des von Mordor Intelligence ausgewiesenen Gesamtwerts.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 285,44 Mio. USD (2025) | |
| Branchenpressemitteilung A | 254,20 Milliarden USD (2023) | Verwendet eine wertbasierte Definition, die offenbar ein breiteres Spektrum an Engineered-Wood-Anwendungen und -Produkten abdeckt, und das Basisjahr unterscheidet sich, was einen Abgleich mit einem reinen Volumenansatz erschwert. |
| Online-Forschungsportal B | 404,74 Milliarden USD (2025) | Weist eine Wertangabe für dasselbe Jahr aus, vermischt jedoch wahrscheinlich mehrere angrenzende Holzkategorien und wendet Durchschnittspreisannahmen an, was die Gesamtwerte im Vergleich zu einem reinen Volumenmaß übertreiben kann. |
Die Tabelle zeigt, dass die Streuung weniger durch Wachstumserwartungen als vielmehr dadurch bedingt ist, was gezählt wird und wie es ausgedrückt wird (Volumen gegenüber Dollar). Durch die Verknüpfung der Eingaben mit der Bautätigkeit, den Angebotssignalen für Platten und Träger sowie den Handelsbilanzen bleibt die endgültige Zahl auf wiederholbare Schritte zurückführbar und nicht auf breite Preisumrechnungen.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Ingenieurholz-Markt im Jahr 2031 sein?
Die Größe des Ingenieurholz-Marktes wird bis 2031 voraussichtlich 385,14 Millionen Kubikmeter erreichen und dabei ausgehend von 300,05 Millionen Kubikmetern im Jahr 2026 mit einer CAGR von 5,12 % wachsen.
Welches Ingenieurholzprodukt wächst am schnellsten?
Brettsperrholz führt mit einer CAGR von 11,52 % bis 2031, da sich die Bauvorschriften für Massivholz ausweiten.
Warum ist Nordamerika die am schnellsten wachsende Region?
Die Übernahme des Internationalen Baukodex 2021 durch die Bundesstaaten und bundesstaatliche Kohlenstoffanreize treiben eine regionale CAGR von 6,26 % an.
Wie mindern Werke Rohstoffpreisschwankungen?
Große Hersteller sichern mehrjährige Faserverträge ab, integrieren Forstflächen und investieren in digitale Ertragsoptimierung, um Volatilität abzusichern.
Seite zuletzt aktualisiert am:



