
Marktgröße und Marktanteil für Lebensmittelemulgatoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 4.29 Milliarden US-Dollar |
| Marktgröße (2031) | 5.55 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für Lebensmittelemulgatoren von Mordor Intelligence
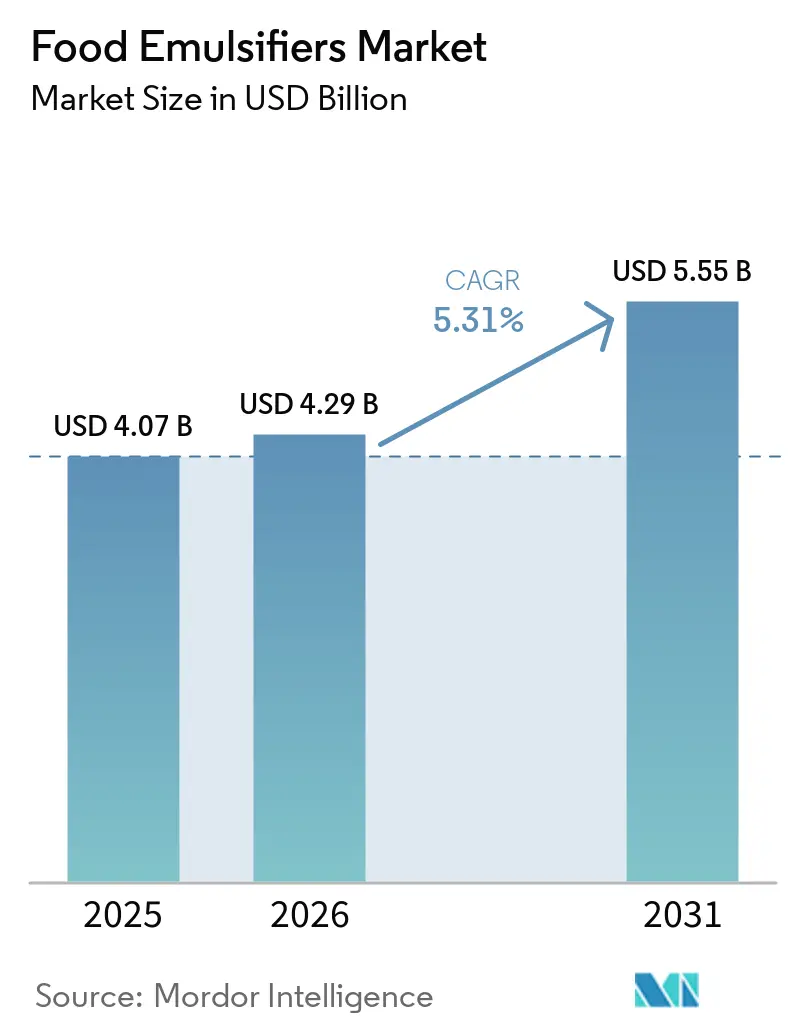
Die Marktgröße für Lebensmittelemulgatoren wird voraussichtlich von USD 4,07 Milliarden im Jahr 2025 auf USD 4,29 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,31 % über den Zeitraum 2026–2031 USD 5,55 Milliarden erreichen. Die wachsende Nachfrage nach Clean-Label-Formulierungen in Verbindung mit der zunehmenden Einführung pflanzlicher Produkte verändert den Lebensmittel- und Getränkemarkt grundlegend. Die GRAS-Vereinfachungsinitiative der FDA aus dem Jahr 2025 hat diese Transformation weiter beschleunigt, indem sie die Kundenbasis erweitert und die Markteinführungszeit für neue Produktmischungen erheblich verkürzt hat. Laut einer Umfrage des International Food Information Council (IFIC) gaben 11 % der Amerikaner an, sich nach dem Prinzip des sauberen Essens zu ernähren, während 3 % angaben, einer pflanzlichen Ernährung zu folgen[1]Quelle: International Food Information Council (IFIC), „Art des Ernährungsmusters oder der befolgten Diät”, www.ific . Diese Trends verdeutlichen einen Wandel in den Verbraucherpräferenzen hin zu gesünderen und nachhaltigeren Optionen. Führende Hersteller investieren in die Weiterentwicklung von Mono-Diglycerid-Technologien, um die Hitzestabilität in lagerstabilen Lebensmitteln zu verbessern. Um den Verbraucheranforderungen nach Ansprüchen natürlichen Ursprungs gerecht zu werden, werden diese Technologien häufig mit Lecithin kombiniert. Multinationale Konzerne mit integrierten Lieferketten skalieren zudem ihre technischen Serviceprogramme, um regionale Verarbeiter bei der Bewältigung von Formulierungsherausforderungen zu unterstützen, insbesondere bei der Nachbildung von Texturen für Milchalternativen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen 2025 33,15 % des Marktanteils für Lebensmittelemulgatoren auf Mono-Di-Glyceride und Derivate, während Lecithin bis 2031 mit einer CAGR von 5,72 % wächst.
- Nach Form kontrollierten Pulvervarianten 2025 64,20 % der Marktgröße für Lebensmittelemulgatoren und entwickeln sich mit einer CAGR von 6,28 % weiter.
- Nach Quelle hielten synthetische und biobasierte Kategorien 2025 einen Umsatzanteil von 58,05 %; pflanzliche Quellen wachsen bis 2031 mit einer CAGR von 6,55 %.
- Nach Anwendung repräsentierten Backwaren und Süßwaren 2025 31,95 % des Marktanteils für Lebensmittelemulgatoren, während Milchprodukte und Desserts voraussichtlich mit einer CAGR von 6,86 % wachsen werden.
- Nach Region führte Nordamerika 2025 mit einem Anteil von 31,40 %; für den asiatisch-pazifischen Raum wird bis 2031 eine CAGR von 6,64 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Lebensmittelemulgatoren
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach lagerstabilen und verzehrfertigen Lebensmittelprodukten | +1.2% | Weltweit, mit starkem Wachstum im asiatisch-pazifischen Raum und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von Emulgatoren in Backwaren- und Süßwarenanwendungen | +0.9% | Nordamerika und Europa als Kern, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Gestiegene Nachfrage nach texturimitierenden Lösungen in pflanzlichen Fleischalternativen | +0.8% | Nordamerika und Europa führend, asiatisch-pazifischer Raum im Entstehen | Kurzfristig (≤ 2 Jahre) |
| Schnelle Entwicklung maßgeschneiderter Emulgatormischungen für ethnische und regionale Lebensmittel | +0.6% | Asiatisch-pazifischer Raum als Kern, Ausweitung auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Emulgatoren zur Unterstützung von Clean-Label-Ansprüchen in Produkten ohne Zusatzstoffe | +0.7% | Weltweit, mit Premium-Positionierung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Maßgeschneiderte Emulgatormischungen zur Erfüllung branchenspezifischer Anforderungen | +0.5% | Weltweit, mit Produktionszentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach lagerstabilen und verzehrfertigen Produkten
Die steigende Nachfrage nach lagerstabilen und verzehrfertigen Produkten treibt erhebliche Veränderungen in den Anforderungen an Emulgatoren voran. Hersteller konzentrieren sich auf die Entwicklung von Formulierungen, die Texturstabilität über längere Lagerungszeiträume gewährleisten. Dieser Trend wird durch Lieferkettenunterbrechungen weiter beschleunigt, die die strategische Bedeutung von Produkten mit verlängerter Haltbarkeit unterstrichen haben. Der Übergang zu lagerstabilen Formaten fördert Fortschritte in der Emulgatortechnologie, mit einem starken Schwerpunkt auf hitzefesten Formulierungen, die einer Retortenverarbeitung standhalten können und dabei die sensorische Qualität erhalten. So bietet Ingredion Incorporated beispielsweise EVANESSE CB6194 an, eine vegane Kichererbsenbrühe, die die Emulgierleistung herkömmlicher Zusatzstoffe erreicht und gleichzeitig als Clean-Label-Emulgator für die Herstellung lagerstabiler veganer Lebensmittelprodukte dient. Moderne Emulgatorsysteme kombinieren nun traditionelle Mono-Diglyceride mit innovativen pflanzlichen Alternativen und bieten verbesserte Stabilität. Diese Entwicklung bietet Lieferanten eine strategische Chance, umfassende Lösungen bereitzustellen, die sowohl Stabilitäts- als auch Clean-Label-Anforderungen effektiv erfüllen.
Zunehmende Verwendung von Emulgatoren in Backwaren- und Süßwarenanwendungen
Hersteller im Backwaren- und Süßwarenmarkt setzen zunehmend auf fortschrittliche Emulgatorsysteme, um Textur zu verbessern und die Haltbarkeit zu verlängern. Der Trend zu Clean-Label-Formulierungen treibt die Nachfrage nach lecithinbasierten und pflanzlichen Alternativen an, die synthetische Funktionalität nachahmen. So bietet AAK beispielsweise Akolec an und gibt an, dass die Produktlinie aus Sonnenblumen- und Sojaölen gewonnen wird und verbesserte Ernährung, Funktionalität und Verarbeitung bei Backwaren, Süßwaren sowie pflanzlichen Milch- und Fleischalternativen unterstützt. Die Europäische Behörde für Lebensmittelsicherheit bestätigt weiterhin die Sicherheit traditioneller Emulgatoren wie Polysorbate und gibt Herstellern Sicherheit bei bestehenden Formulierungen, während sie natürliche Optionen erkunden. Innovationen konzentrieren sich auf Emulgatoren mit Doppelfunktion, die stabilisieren und zusätzliche Vorteile wie Teigkonditionierung und Anti-Staling bieten. Enzymmodifizierte Emulgatoren entwickeln sich zu wichtigen Wachstumstreibern, da sie die Leistung in feuchtigkeitsreichen Backwaren verbessern und dabei die Clean-Label-Attraktivität erhalten.
Gestiegene Nachfrage nach texturimitierenden Lösungen in pflanzlichen Fleischalternativen
Die wachsende Nachfrage nach pflanzlichen Fleischalternativen treibt den Bedarf an fortschrittlichen Emulgatortechnologien voran, die in der Lage sind, die komplexe Textur und die sensorischen Eigenschaften tierischer Proteine nachzubilden. Dieser Trend fördert Innovationen in Protein-Lipid-Interaktionssystemen. Zur Unterstützung dieser Entwicklung hat das Nationale Institut für Lebensmittel und Landwirtschaft des US-Landwirtschaftsministeriums USD 11,3 Millionen für die Erforschung neuartiger Lebensmittel und innovativer Herstellungsverfahren bereitgestellt, was Fortschritte in pflanzlichen Emulgiertechnologien beschleunigt [2]Quelle: Nationales Institut für Lebensmittel und Landwirtschaft, „Förderprogramme für neuartige Lebensmittel und innovative Herstellung”, nifa.usda.gov. Die Branche steht vor Herausforderungen, die über die grundlegende Emulgierung hinausgehen, darunter die Notwendigkeit, Fettverteilung, Proteinfaserausrichtung und thermisches Verhalten beim Kochen nachzubilden. Fortschrittliche Formulierungen nutzen eine Kombination aus traditionellen Emulgatoren, Proteinisolaten, Methylcellulose und neuartigen Bindemitteln, um fleischähnliche Texturen zu erzielen. Die Patentaktivität in diesem Bereich nimmt zu, mit einem Fokus auf Emulsionssysteme, die Stabilität durch Gefrier-Tau-Zyklen aufrechterhalten und dabei authentische sensorische Erlebnisse bieten. Das Wachstum dieses Segments hängt davon ab, technische Hürden im Zusammenhang mit Protein-Fett-Interaktionen zu überwinden und skalierbare, kosteneffiziente Produktionsprozesse für industrielle Anwendungen zu entwickeln.
Schnelle Entwicklung maßgeschneiderter Emulgatormischungen für ethnische und regionale Lebensmittel
Die Globalisierung treibt eine wachsende Nachfrage nach authentischen Aromen voran und führt zur Entwicklung maßgeschneiderter Emulgatorformulierungen, die auf die spezifischen Anforderungen regionaler und ethnischer Lebensmittelprodukte ausgerichtet sind. Da Lebensmittelhersteller in internationale Märkte expandieren, priorisieren sie die Bewahrung traditioneller Eigenschaften, die kulturelle Authentizität definieren, was zu einem wichtigen Differenzierungsmerkmal in der globalen Lebensmittelindustrie wird. Laut FAO-Handelsdaten nimmt der globale Handel mit verarbeiteten Lebensmitteln zu, wobei ethnische Produkte mit Emulgatoren als bedeutende und schnell wachsende Exportkategorie hervortreten. Innovationen in der asiatischen Küche konzentrieren sich beispielsweise auf die Entwicklung von Emulgatorsystemen, die für Hochtemperaturkochen, spezifische Öltypen und traditionelle Fermentationstechniken optimiert sind. Ebenso erfordern lateinamerikanische Lebensmittelanwendungen Emulgatoren, die mit tropischen Zutaten kompatibel sind und längeren Umgebungslagerbedingungen standhalten können. Die Entwicklung dieser spezialisierten Emulgatoren erfordert eine enge Zusammenarbeit zwischen Emulgatorherstellern und ethnischen Lebensmittelproduzenten, um sicherzustellen, dass traditionelle Zubereitungsmethoden nahtlos mit modernen Emulgiertechnologien integriert werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbraucherbedenken gegenüber chemischen Zusatzstoffen in verpackten Lebensmitteln | -0.8% | Weltweit, besonders stark in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach zusatzstofffreien Produkten beeinträchtigt das Marktwachstum | -0.6% | Nordamerika und Europa als Kern, Ausbreitung auf städtische Zentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Technische Herausforderungen bei der Formulierung klarer Clean-Label-Emulsionen | -0.4% | Weltweit, besonders stark in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Verbraucherablehnung gegenüber palmölbasierten Zutaten in Emulgatoren | -0.6% | Asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherbedenken gegenüber chemischen Zusatzstoffen in verpackten Lebensmitteln
Die zunehmende Skepsis der Verbraucher gegenüber synthetischen Zusatzstoffen treibt die Nachfrage nach natürlichen Alternativen im Emulgatorenmarkt erheblich an. Trotz dieses Wandels stärken regulatorische Validierungen weiterhin die Marktposition traditioneller Emulgatoren in bestimmten Anwendungen. Im Jahr 2023 identifizierte eine Studie einen möglichen Zusammenhang zwischen Lebensmittelzusatzstoff-Emulgatoren und einem erhöhten Risiko für Typ-2-Diabetes (T2D), wobei stark verarbeitetes Obst und Gemüse, Kuchen, Kekse und Milchprodukte 18,5 %, 14,7 % bzw. 10 % der gesamten Emulgatoraufnahme ausmachten. Die Studie zeigte eine positive Korrelation zwischen höherem Emulgatorkonsum und dem T2D-Risiko, was Bedenken bei den Verbrauchern auslöste[3]Quelle: Anti Additive Clean Label Organization, "Lebensmittelzusatzstoff-Emulgatoren mit erhöhtem Risiko für Typ-2-Diabetes in Verbindung gebracht", www.anti-a.org . Um diesen Bedenken zu begegnen, hat die Europäische Behörde für Lebensmittelsicherheit (EFSA) kürzlich Lebensmittelzusatzstoffe, darunter Siliziumdioxid und Guarkernmehl, neu bewertet und deren Sicherheit mit aktualisierten Leitlinien bestätigt. Diese regulatorische Klarheit ermöglicht es Herstellern, Verbraucherbedenken zu zerstreuen und gleichzeitig die Produktfunktionalität aufrechtzuerhalten. Gleichzeitig treibt der Fokus der Branche auf Transparenz Investitionen in alternative Emulgiertechnologien voran, wie etwa protein- und pflanzenbasierte Systeme, die eine vergleichbare Leistung bei größerer Verbraucherakzeptanz bieten.
Steigende Nachfrage nach zusatzstofffreien Produkten beeinträchtigt das Marktwachstum
Die Bewegung für zusatzstofffreie Produkte stört traditionelle Emulgatoranwendungen und schafft erhebliche Chancen für natürliche Alternativen und fortschrittliche Verarbeitungstechnologien, um die Abhängigkeit von herkömmlichen Stabilisatoren zu reduzieren. Dieser Trend ist besonders wirkungsvoll in Premium-Produktsegmenten, in denen Verbraucher zunehmend bereit sind, höhere Preise für Produkte mit vereinfachten und transparenten Zutatenlisten zu zahlen, was einen Wandel hin zu Clean-Label-Präferenzen widerspiegelt. Die Erforschung alternativer Stabilisierungsmethoden, wie Hochdruckverarbeitung und neuartige Proteinfunktionalisierung, treibt Innovationen voran, indem sie Emulgierung ohne traditionelle Zusatzstoffe ermöglicht. Das Institut der Lebensmitteltechnologen betont das Potenzial aufkommender Technologien, die Emulgierung durch physikalische Prozesse statt durch chemische Zusatzstoffe erreichen, obwohl diese Methoden oft erhebliche Kapitalinvestitionen und Prozessoptimierung erfordern. Um diesen Herausforderungen zu begegnen, setzen Hersteller auf hybride Strategien, die minimalen Emulgatoreinsatz mit verbesserten Verarbeitungstechniken kombinieren und so Produktfunktionalität gewährleisten und gleichzeitig Clean-Label-Standards erfüllen. Dieser Übergang erzeugt unterschiedliche wirtschaftliche Auswirkungen in verschiedenen Anwendungen, wobei einige Produktkategorien erfolgreich zusatzstofffreie Formulierungen einführen, während andere weiterhin auf Emulgatoren angewiesen sind, um Sicherheit und Qualität zu gewährleisten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Mono-Di-Glyceride behaupten Führungsposition, während Lecithin an Fahrt gewinnt
Mono-Diglyceride kontrollierten 2025 33,15 % des Marktes für Lebensmittelemulgatoren, was ihre robuste Kompatibilität sowohl mit Öl-in-Wasser- als auch mit Wasser-in-Öl-Systemen widerspiegelt. Konsistente regulatorische Akzeptanz und Hitzestabilität halten sie in feuchtigkeitsreichen Backwaren, verzehrfertigen Mahlzeiten und pulverförmigen Getränkeweißern verankert. Die Nachfrage nach lagerstabilen Soßen hat das Volumen gestärkt, insbesondere in Vertriebskanälen im Nahen Osten und Afrika, denen Kühlketten fehlen. Lieferanten verfeinern weiterhin die Acylkettenverteilung, um die Belüftungskontrolle zu verbessern, ohne die Labelfreundlichkeit zu beeinträchtigen.
Lecithin, das mit einer CAGR von 5,72 % wächst, gewinnt Marktanteile in veganen Süßwarenbeschichtungen und Ernährungsgetränken, angetrieben durch die Premiumpreisgestaltung von nicht-GVO-Beschaffung. Enzymatische Modifikationen verbessern ihre Dispergierbarkeit in proteinreichen Formulierungen und verdrängen synthetische Ester in Sportnahrungsprodukten. Sorbatester bedienen eine Nischennachfrage in fettreichen Aufstrichen, die oxidative Stabilität erfordern, während proteinbasierte Emulgatoren in pflanzliche Fleischalternativen integriert werden. Patentanmeldungen beim USPTO spiegeln erhebliche Forschungs- und Entwicklungsanstrengungen wider, die sich auf die Kombination von Lecithin mit Biopolyphenolen zur Erzielung antioxidativer Zusatznutzen konzentrieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Form: Pulverbequemlichkeit zieht globale Hersteller an
Im Jahr 2025 machten Pulverqualitäten einen bedeutenden Anteil von 64,20 % am Markt für Lebensmittelemulgatoren aus und entwickeln sich mit einer CAGR von 6,28 % weiter, angetrieben durch ihre verlängerte Haltbarkeit von bis zu 24 Monaten und das reduzierte Frachtgewicht im Vergleich zu flüssigen Alternativen. Diese Eigenschaften machen pulverförmige Emulgatoren zur bevorzugten Wahl für Backwaren-Premix-Lieferanten, die von ihrer Kompatibilität mit automatisierten Silosystemen und geringer mikrobieller Belastung profitieren. Fortschritte in der Sprühtrocknungstechnologie, wie die Entwicklung agglomerierter Partikel, die mit Fließhilfsmitteln beschichtet sind, haben ihre Funktionalität weiter verbessert, indem sie Staubbildung minimieren und die Benetzbarkeit verbessern. Dies hat ihre Einführung in Hochgeschwindigkeits-Getränkeproduktionslinien ausgeweitet, wo Effizienz und Konsistenz entscheidend sind.
Obwohl Flüssigkeiten eine sekundäre Position im Markt einnehmen, bleiben sie in Anwendungen unverzichtbar, die eine schnelle Hydratation erfordern, wie trinkfertige Proteinshakes und niedrigviskose Soßen. Um Herausforderungen im Zusammenhang mit Haltbarkeit und Versandkosten zu begegnen, werden zunehmend konzentrierte Pastenformate eingesetzt, die den Wassergehalt und das Versandgewicht reduzieren. Darüber hinaus erkunden vom US-Landwirtschaftsministerium unterstützte Einkapselungsprojekte matrixgeschützte Pulver, die bei der Hydratation die Dispersionseigenschaften von Flüssigkeiten nachahmen. Diese Innovation ermöglicht es Herstellern, das Bestandsmanagement durch die Nutzung einer einzigen Lagereinheit über mehrere Produktionslinien hinweg zu optimieren, was die betriebliche Effizienz steigert und die Komplexität reduziert.
Nach Quelle: Pflanzliche Alternativen nagen an der synthetischen Basis
Im Jahr 2025 trugen synthetische und biobasierte Produktionswege 58,05 % des Gesamtumsatzes bei, hauptsächlich aufgrund ihrer konsistenten Funktionalität und Kosteneffizienz bei der Bedienung von Massenprodukten mit hohem Volumen. Emulgatoren sind für ihre einzigartige Fähigkeit bekannt, mit Grenzflächen zu interagieren, insbesondere an der Wasser-Öl-Grenzfläche. Unter den zahlreichen verfügbaren Lebensmittelemulgatoren stechen zwei synthetische hervor, Polysorbat-80 und Carboxymethylcellulose, als die am häufigsten verwendeten. Diese Emulgatoren werden häufig in Milchprodukten eingesetzt und verbessern die probiotischen Bakterien im Joghurt, wodurch deren Adhäsion und Überlebensrate gesteigert wird. Nach einer Sicherheitsbewertung von Polysorbat 80 legte das JECFA eine empfohlene tägliche Aufnahmegrenze von 25 mg pro kg Körpergewicht fest.
Andererseits verzeichnen pflanzliche Ausgangsstoffe ein robustes Wachstum mit einer CAGR von 6,55 %. Dieses Wachstum wird maßgeblich durch Einzelhändler-Scorecards angetrieben, die Kohlenstoffintensität und Abholzungsrisiken bewerten und die Einführung nachhaltiger Praktiken fördern. Tierische Alternativen, wie Milchphospholipide, verlieren außerhalb des Säuglingsnahrungssegments schrittweise Marktanteile. Dieser Rückgang ist auf ein gesteigertes Verbraucherbewusstsein bezüglich Allergenkennzeichnung und den wachsenden Fokus auf Nachhaltigkeitsaspekte zurückzuführen. Neue Marktteilnehmer, die sich auf transparente Beschaffungspraktiken konzentrieren und Anmeldeinformationen zur regenerativen Landwirtschaft betonen, gewinnen durch die Sicherung von Co-Entwicklungspartnerschaften mit aufstrebenden Herausforderermarken an Bedeutung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Milchformulierungen überholen den traditionellen Schwung der Backwarenbranche
Backwaren und Süßwaren beanspruchten 2025 31,95 % des Marktanteils für Lebensmittelemulgatoren, unterstützt durch dauerhafte Grundnahrungsmittel wie Sandwichbrot und geformte Schokoladen. Produktinnovationen konzentrieren sich auf Pulver mit Doppelfunktion, die Krümelweichheit und Frosttoleranz für die Logistik von Tiefkühlteig bieten.
Milchprodukt- und Dessertlinien, die mit einer CAGR von 6,86 % wachsen, nutzen Emulgatoren der nächsten Generation, um fettreiche Pflanzenmilch, kultivierte Kokosjoghurts und vegane Tiefkühlneuheiten zu stabilisieren. Mischungen, die Mono-Di-Glyceride mit Hydrokolloiden koppeln, halten Eiskristalle während der Verteilung fein und reduzieren sensorische Mängel. Getränkeinnovationen zeigen eine zunehmende Integration von Cloud-Emulsionstechnologien zur Suspension mikronisierter Botanicals in zuckerarmen Tees. Fleischverarbeitungssektoren setzen Emulgatoren ein, um die Wasserbindung und Schneidbarkeit in reformulierten Delikatessen-Schinken zu verbessern und dabei den Anspruch „ohne synthetische Phosphate” aufrechtzuerhalten.
Geografische Analyse
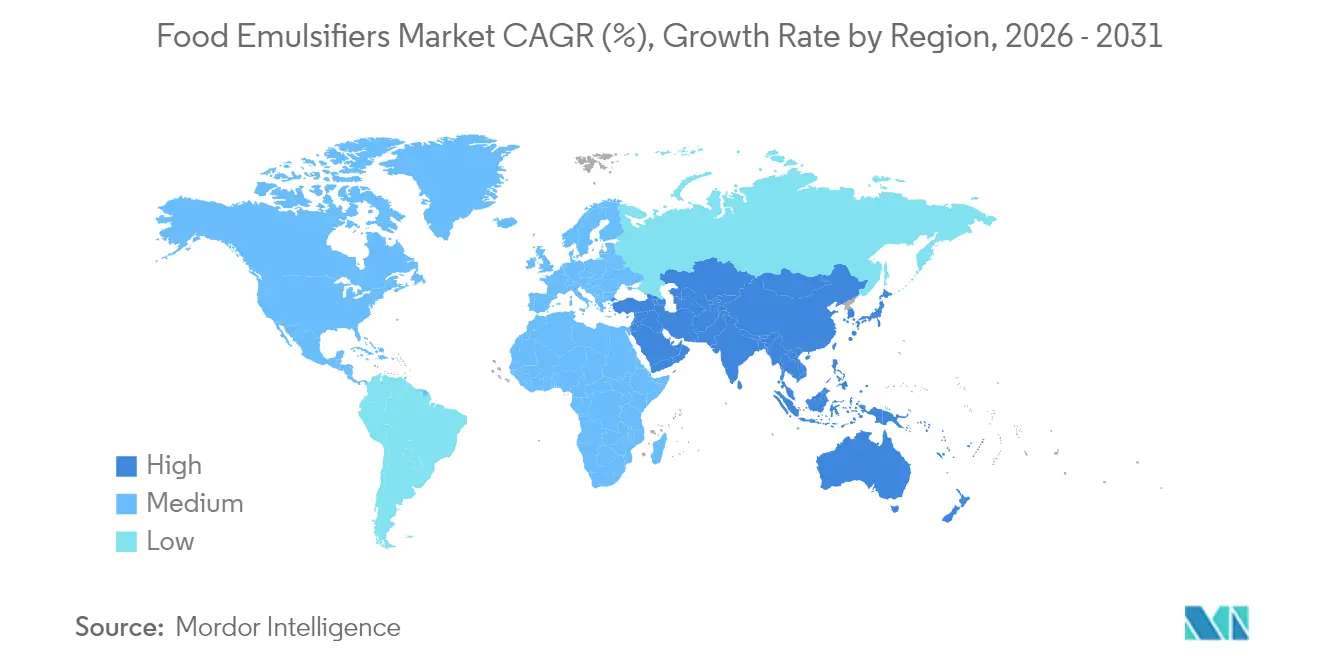
Im Jahr 2025 behauptete Nordamerika seine Position als größter regionaler Beitragender und erfasste 31,40 % des globalen Umsatzes. Diese Führungsposition ergibt sich aus fortschrittlichen Fertigungskapazitäten und dem effizienten GRAS-Benachrichtigungsverfahren der FDA, das die Kommerzialisierung innovativer Systeme beschleunigt. In den USA ansässige multinationale Konzerne treiben weiterhin globale Innovationen durch erhebliche Forschungs- und Entwicklungsinvestitionen voran, was zu Fortschritten wie enzymmodifiziertem Lecithin führt, das die Stabilität in funktionellen Getränken durch Toleranz gegenüber pH-Schwankungen verbessert. Darüber hinaus treibt die Expansion hispanischer Bäckereiketten die Nachfrage nach maßgeschneiderten Emulgatormischungen an, die traditionelle Texturen nachbilden und dabei den Natriumreduzierungsrichtlinien des US-Landwirtschaftsministeriums entsprechen. Diese Faktoren unterstreichen die Fähigkeit Nordamerikas, bei Innovationen zu führen und gleichzeitig sich wandelnden Verbraucher- und Regulierungsanforderungen gerecht zu werden.
Für den asiatisch-pazifischen Raum wird bis 2031 ein starkes Wachstum mit einer CAGR von 6,64 % prognostiziert, angetrieben durch steigende verfügbare Einkommen und wachsende Nachfrage nach Convenience-Lebensmitteln in wichtigen Märkten wie China, Indien, Indonesien und Vietnam. Regionale Verarbeiter passen westliche Backwarenrahmen an lokale Präferenzen an, wie weichere Krümel. In Indien fördern staatliche Subventionen für die Kühlketteninfrastruktur die Einführung von Tiefkühldessertes, die auf leistungsstarke Emulgatoren für Qualität und Konsistenz angewiesen sind. Chinesische Zutatenhersteller skalieren unterdessen die Produktion von Sonnenblumenlecithin, um Risiken im Zusammenhang mit der Volatilität der Sojaversorgung zu mindern. Diese Entwicklungen positionieren den asiatisch-pazifischen Raum als dynamischen und schnell wachsenden Markt.
Europa bleibt trotz seiner Reife als Markt ein Innovationszentrum, angetrieben durch strenge Nachhaltigkeitsstandards und wachsende Verbrauchernachfrage nach natürlichen Zutaten. Die regulatorischen Leitlinien der EFSA gestalten sicherere Expositionsniveaus und fördern schrittweise Neuformulierungen, um sich wandelnden Kennzeichnungsanforderungen gerecht zu werden. Nordische Länder führen die Einführung von Rapsöl-basierten Emulgatoren an, was ein Engagement für heimische Rohstoffe widerspiegelt. Südamerika und der Nahe Osten und Afrika, obwohl kleinere Beitragender, verzeichnen ein beschleunigtes Wachstum. Multinationale Bäckereien expandieren ihre Aktivitäten in Brasilien, Saudi-Arabien und Südafrika und setzen Lokalisierungsstrategien ein, wie die Entwicklung von Pulvermischungen, die hohen Lagertemperaturen in äquatorialen Lieferketten standhalten können. Diese Bemühungen unterstreichen die Anpassungsfähigkeit der Lieferanten an regionale Herausforderungen und Chancen.

Regulatorisches Umfeld
Lebensmittelemulgatoren werden als Lebensmittelzusatzstoffe reguliert, mit Verwendungsbedingungen und Reinheitsspezifikationen, die je nach Rechtsraum variieren, was zu compliance-getriebenen Reformulierungszyklen für multinationale Marken führt. In der Europäischen Union bleibt die Verordnung (EG) Nr. 1333/2008 der zentrale Rahmen, wobei die EFSA für die Risikobewertung zuständig ist und die Europäische Kommission die Bedingungen und Spezifikationen der Unionsliste durch Änderungen aktualisiert. Im Januar 2026 änderte die Durchführungsverordnung (EU) 2026/196 der Kommission die Verwendung und Spezifikationen von Zusatzstoffen, einschließlich Änderungen, die gängige Stabilisatoren und emulgatorbezogene Zusatzstoffe wie Carrageen (E 407), Johannisbrotkernmehl (E 410), Guarkernmehl (E 412), Gummi arabicum (E 414), Xanthan (E 415), Pektine (E 440) und Natriumoctenylsuccinat-Stärke (E 1450) betreffen. Dies erhöht die Bedeutung des Spezifikationsmanagements für Lieferanten, die EU-Lebensmittel- und Getränkehersteller bedienen.
Die EFSA veröffentlichte außerdem aktualisierte Leitlinien 2026 zu den Anforderungen an wissenschaftliche Daten für Anträge auf Lebensmittelzusatzstoffe, wodurch die Erwartungen an Dossiers zur Unterstützung neuer Zulassungen und Änderungen verschärft wurden. Die Leitlinien fordern gestufte toxikologische Nachweise und eine stärker standardisierte Behandlung von Exposition und Unsicherheit. Global bleibt das FAO/WHO-JECFA ein zentraler Referenzpunkt für Spezifikationen und Sicherheitsbewertungen, was durch seine 100. Sitzung im Juni 2025 unterstrichen wurde, die die grenzüberschreitende Abstimmung für Exporteure und Importeure von Emulgatorzutaten und -mischungen fördert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Lebensmittelemulgatoren beginnt mit Rohstoffen wie Ölsaaten (Soja, Sonnenblume, Raps), Spezialfetten, Kohlenhydraten (Mais und andere Stärkequellen) und funktionellen Ko-Zutaten, die in Mischungen verwendet werden (Hydrokolloide und Proteine). Diese Inputs werden von integrierten Agrar- und Chemiezutatenunternehmen zu Kernemulgatorklassen (Mono- und Diglyceride, Lecithine, Ester und Systemmischungen) verarbeitet und dann standardisiert, um Kundenspezifikationen und regionale Zusatzstoffvorschriften zu erfüllen. Jüngste vertikale und horizontale Schritte unterstreichen, wie Versorgungssicherheit und Funktionalitätsplattformen konsolidiert werden, darunter der Abschluss der Übernahme des Sojaproteinkonzentrat-, Lecithin- und Sojaschrotgeschäfts von IFF (einschließlich der Marke Solec) durch Bunge im März 2026. Der Deal stärkt den vorgelagerten Zugang zu lecithinbezogenen Strömen, die Emulgierungssysteme für Backwaren, Süßwaren und Getränke versorgen.
Nachgelagert werden Emulgatoren über direkte Kanäle an multinationale Lebensmittelhersteller sowie über Vertriebshändler und regionale Lohnmischer, die KMU bedienen, verkauft, wobei Anwendungslabore und technischer Service als zentraler Umsetzungspunkt für Backwaren, Milchalternativen, Saucen und verzehrfertige Produkte fungieren. Zutatenhersteller ergänzen zudem regionale Produktions- und Partnerschaftsknoten, um Lieferzeiten zu verkürzen und Formulierungen zu lokalisieren, darunter die Ankündigung von Ingredion im Mai 2026 über ein Joint Venture und eine 9%ige Kapitalbeteiligung an Sanstar Limited zur Herstellung von aus Mais gewonnenen Spezialzutaten in Indien. Am innovativen Rand treten neue Verarbeitungswege in die Kette ein, da LBB Specialties und Ruby Bio im Juli 2026 eine Vereinbarung zur kommerziellen Entwicklung fermentationsbasierter, palmölfreier Emulgatoren ankündigten, was einen Weg aufzeigt, der die Abhängigkeit von traditionellen Pflanzenölversorgungen verringert und zugleich die Anforderungen an regulatorische Dokumentation und Kundenqualifizierung für neue Inputs erhöht.
Wettbewerbslandschaft
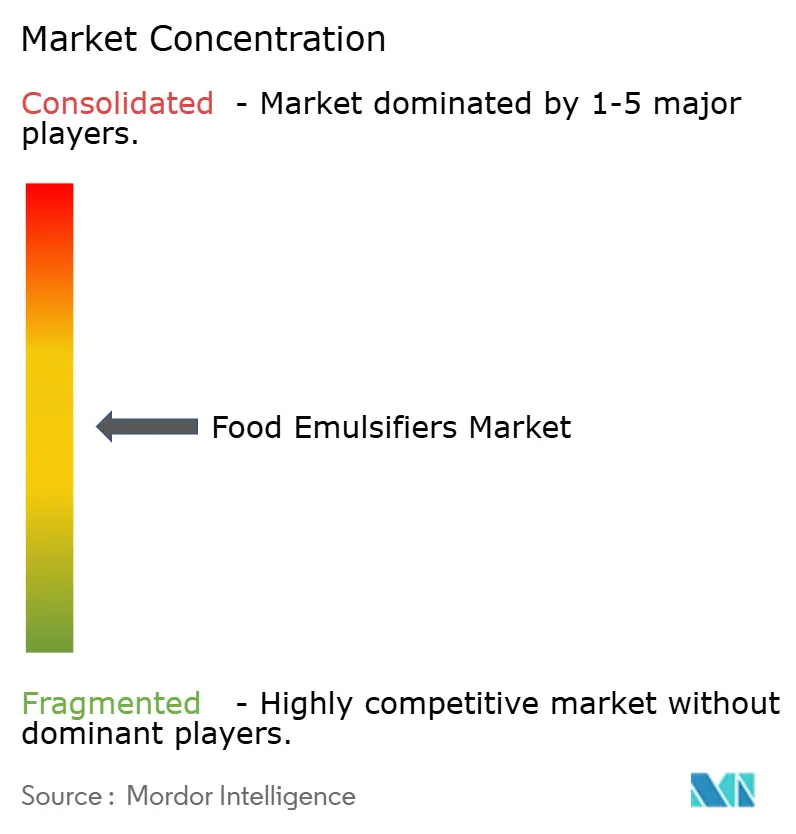
Der Markt für Lebensmittelemulgatoren ist mäßig fragmentiert. Zu den wichtigsten Akteuren im untersuchten Markt gehören Corbion NV, Cargill Incorporated, Kerry Group Plc, BASF SE und Archer Daniels Midland Company sowie viele private und inländische Akteure, die in regionalen und länderspezifischen Märkten tätig sind. Um ihre Marktanteile zu erhöhen, konzentrieren sich Unternehmen auf die Entwicklung neuer und innovativer Produkte, indem sie neue Formulierungen für Lebensmittelemulgatoren anvisieren. Darüber hinaus konzentrieren sich Unternehmen auf die Erhöhung der Produktionskapazitäten ihrer bestehenden Anlagen und investieren in Forschungs- und Entwicklungsaktivitäten. Daher wird erwartet, dass der untersuchte Markt während des Prognosezeitraums zahlreiche Produkteinführungen erleben wird.
Mittelgroße Innovatoren wie Taiyo Kagaku und Ingredion konzentrieren sich auf Clean-Label-Plattformen und betonen enzymatische und faserbasierte Systeme. Ihre flexiblen Forschungs- und Entwicklungsrahmen ermöglichen die Entwicklung maßgeschneiderter Lösungen für wachstumsstarke Segmente wie pflanzliche Proteinshakes. Die zunehmende Anzahl von Patentanmeldungen für multifunktionale Emulgatoren mit antioxidativen und antimikrobiellen Eigenschaften unterstreicht den Wandel der Branche hin zu vereinfachten Zutatformulierungen.
Kooperationen zwischen Geräteherstellern und Emulgatorlieferanten werden strategischer. Die Integration von Hochschermischern in Anwendungslabors beschleunigt den Übergang vom Prototyp zur Produktion und verkürzt Projektlaufzeiten erheblich. Neue Marktteilnehmer begegnen Lokalisierungsherausforderungen, indem sie Formulierungen an regionale Lohnmischer lizenzieren, eine Strategie, die Importzölle vermeidet und den Markteintritt beschleunigt. Da die Kontrolle über Clean-Label-Praktiken zunimmt, positionieren sich Unternehmen, die transparente Lieferketten und durch Dritte verifizierte Nachhaltigkeitskennzahlen anbieten, als bevorzugte Partner für multinationale Marken.
Marktführer für Lebensmittelemulgatoren
-
BASF SE
-
Corbion NV
-
Cargill Incorporated
-
Kerry Group Plc
-
Archer Daniels Midland Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und Regionalisierungsprogramme schaffen unmittelbare Chancen für Lieferanten, die eine konsistente, konforme Emulgatorleistung liefern können und dabei Clean-Label- und pflanzenbasierte Positionierung unterstützen. Im Jahr 2026 verstärkten mehrere angebotsseitige Maßnahmen diesen Wandel, darunter die Ankündigung der Mitsubishi Chemical Group, eine neue Produktionslinie für Zuckerester-Emulgatoren in ihrem Werk Kyushu zu starten, die zusätzlich 1.100 Tonnen pro Jahr liefert; der Abschluss einer Erweiterung durch Lecilite Ingredients, die die Kapazität für entöltes Lecithin auf 2.000 MT pro Jahr verdoppelte; und die Ankündigung von Bunge, die Produktionskapazitäten für Speziallecithin in Europa zur Versorgung von Lebensmittel- und Nährstoffzutaten zu erweitern. Zusammen schaffen diese Schritte Raum für Formulierer und Markeninhaber, ihre Beschaffung zu diversifizieren (Sonnenblume, gentechnikfrei und Spezialfraktionen) und multiregionale Lieferanten für Backwaren, Süßwaren, Milchalternativen und Getränke zu qualifizieren.
Die Verschärfung der EU-Regulierung unterstützt zudem die Nachfrage nach höherwertigen, anwendungsspezifischen Emulgatorsystemen, insbesondere dort, wo Reinheits- und mikrobiologische Kriterien zu entscheidenden Faktoren werden. Die Durchführungsverordnung (EU) 2026/196 der Kommission aktualisierte Spezifikationen und Bedingungen für mehrere weit verbreitete Zusatzstoffe, die sich mit Emulgierungs- und Stabilisierungssystemen überschneiden, was den Bedarf an Lieferanten erhöht, die rückverfolgbare Chargen, aktualisierte Dokumentation und Unterstützung bei Reformulierungen bieten können. In Lateinamerika bietet die lokalisierte Fertigung einen zusätzlichen Ansatz, der sich auf Kostenreduzierung im Service und Verkürzung der Lieferzeiten konzentriert, wie die Aufnahme der Produktion von Emulpals-Kuchenemulgatoren in Pulverform durch Palsgaard in einer Anlage in Brasilien (Oktober 2025) zeigt. Das Pulverformat ermöglicht einen schnelleren Service für regionale Bäckerei- und Fertigmischungskunden, die Wert auf Handhabung und Haltbarkeit legen.
Aktuelle Branchenentwicklungen
- Juni 2026: Corbion brachte LUMI Set auf den Markt, einen titandioxidfreien Glasurstabilisator für Backanwendungen. Die Einführung zielt auf Reformulierungsaktivitäten bei Glasuren und Dekorationen ab, bei denen Farb- und Texturstabilität ohne TiO2 erforderlich sind, und unterstützt die Positionierung von Corbion in labelgerechten funktionellen Systemen für gewerbliche Bäckereien.
- September 2025: BASF und Louis Dreyfus Company schlossen den Kauf und Verkauf des Geschäftsbereichs Food and Health Performance Ingredients von BASF ab, wobei die Produktionsanlagen in Illertissen, Deutschland, und rund 300 Mitarbeiter an LDC übertragen wurden. Die Transaktion verschob ein Portfolio, das Lebensmittelemulgatoren und Aufschlagmittel umfasst, an einen neuen Eigentümer mit einer stärkeren Präsenz in der Agrar- und Lebensmittelwertschöpfungskette, was die Lieferantenbeziehungen für Kunden, die Performance-Zutaten von diesem Standort beziehen, neu gestaltete.
- Dezember 2024: BASF unterzeichnete eine verbindliche Vereinbarung zum Verkauf seines Geschäftsbereichs Food and Health Performance Ingredients, einschließlich Lebensmittelemulgatoren und Aufschlagmittel, an die Louis Dreyfus Company. Die Ankündigung markierte eine strategische Portfolioneuausrichtung und leitete anschließende Integrationsschritte ein, die die Kontinuitätsplanung für Kunden betrafen, die auf von BASF verwaltete Lieferungen und technischen Support angewiesen waren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt lebensmittelgerechte Emulgatoren, die für den Einsatz in Lebensmittel- und Getränkeformulierungen verkauft werden, wo sie dazu beitragen, Öl- und Wasserphasen stabil zu halten, sowie Textur, Mundgefühl und Haltbarkeit der Endprodukte unterstützen.
Ausschlüsse aus dem Umfang: Nicht-Lebensmittelemulgatoren, die hauptsächlich in Pharmazeutika, Körperpflegeprodukten, Ölfeld-Chemikalien oder anderen industriellen Anwendungen eingesetzt werden, sind ausgeschlossen.
Segmentierungsübersicht
-
Nach Produkttyp
- Mono-Di-Glyceride und Derivate
- Lecithin
- Sorbatester
- Andere Emulgatoren
-
Nach Form
- Pulver
- Flüssigkeit
-
Nach Quelle
- Pflanzlich
- Synthetisch/Biobasiert
- Tierisch
-
Nach Anwendung
- Backwaren und Süßwaren
- Milchprodukte und Desserts
- Getränke
- Fleisch und Fleischprodukte
- Suppen, Soßen und Dressings
- Andere Anwendungen
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
-
Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
-
Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger asiatisch-pazifischer Raum
-
Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
-
Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Marktgrenzen zu definieren und messbare Nachfrageindikatoren für Lebensmittelemulgatoren in den wichtigsten Regionen zusammenzustellen. Wir haben öffentliche Quellen herangezogen, darunter FAO-Lebensmittelversorgungsstatistiken, USDA- und Eurostat-Reihen zur Lebensmittelherstellung, UN-Comtrade-Handelsströme für relevante Lebensmittelzutatenkategorien sowie Codex- oder nationale Regulierungsbehörden-Leitlinien zu zugelassenen Zusatzstoffen und Kennzeichnung.
Parallel dazu haben wir Jahresberichte von Unternehmen, Investorenpräsentationen sowie Verbands- und Pressemitteilungen ausgewertet, um Kapazitätserweiterungen, Formulierungstrends und Beschaffungsverschiebungen (beispielsweise die Nachfrage nach pflanzenbasierten Zutaten) zu verfolgen. Bei Bedarf wurden kostenpflichtige Abonnements mit Schwerpunkt auf Unternehmensfinanzen und Nachrichten, Patentdatenbanken und sendungsbezogene Handelsdaten genutzt, um Zeitpläne und Richtungsänderungen gegenzuprüfen. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; wir haben darüber hinaus viele weitere öffentliche Materialien gesichtet, um Eingaben zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit half dabei, allgemeine Indikatoren in marktreife Annahmen umzuwandeln, insbesondere dort, wo öffentliche Daten auf einer höheren Zutatenebene berichtet werden. Wir haben Emulgatorenlieferanten, Zutatenvertriebshändler und Lebensmittelhersteller befragt und Beiträge aus APAC, EMEA und Amerika gesammelt, um Verwendungsraten nach Anwendung und realistische Preisspannen zu bestätigen.
Wir haben insbesondere überprüft, wie sich Formulierungen mit Clean-Label- und funktionalen Leistungsanforderungen verändern, wie sich die Beschaffung zwischen Verträgen und Spotankäufen nach Region unterscheidet und wie schnell eine Substitution zwischen Emulgatortypen erfolgt, wenn sich die Preise bewegen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 12 % | APAC: 49 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 34 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 54 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem die Lebensmittelherstellungsleistung, die Verbrauchsmuster bei verarbeiteten Lebensmitteln und die handelsbezogene Verfügbarkeit von Zutaten genutzt wurden, um den Nachfragepool für den Emulgatoreneinsatz nach Region zu rekonstruieren, gefolgt von anwendungsbezogenen Aufteilungen. Die resultierenden Gesamtwerte wurden anschließend mithilfe selektiver Bottom-up-Näherungen überprüft, wie z. B. Stichproben von Lieferantenumsätzen, Vertriebskanalprüfungen und anwendungsbezogenen Volumenschätzungen, multipliziert mit repräsentativen durchschnittlichen Verkaufspreisen.
Zu den wichtigsten Eingaben (illustrativ) zählten Trends in der Bäckerei- und Milchproduktherstellung, das Wachstum von Fertiggerichten und Convenience-Food, die Formulierungsintensität (Emulgatoreinschlussraten) nach Anwendung, Produktmixverschiebungen hin zu pflanzenbasierten Alternativen sowie regionale Preisbewegungen für gängige Emulgatorklassen. Wenn ein Bottom-up-Signal unvollständig war, wurden Lücken mithilfe konservativer Penetrationsbandbreiten geschlossen, die in Primärgesprächen vereinbart wurden, und die Ergebnisse wurden anschließend anhand von Handelsströmen und Lebensmittelproduktionsbewegungen einem Stresstest unterzogen.
Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, die durch eine multivariate Regressionsbetrachtung auf regionaler Ebene unterstützt wurde, bei der Treiber wie das Wachstum der verarbeiteten Lebensmittelproduktion, der Anwendungsmix und die erwartete Preisentwicklung variiert wurden, um einen Basisszenario und Sensitivitätsbereiche zu bilden. Die Annahmen wurden reproduzierbar gehalten, sodass das Modell mit dem nächsten Satz öffentlicher Veröffentlichungen und Expertenprüfungen aktualisiert werden kann.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden vor der Freigabe durch mehrere Prüfungen validiert, darunter die Gegenprüfung regionaler Gesamtwerte anhand unabhängiger Signale wie dem Wachstum der Anwendungsproduktion, der Handelsrichtung und dem Tempo der Kapazitätsankündigungen. Wenn eine Region einen ungewöhnlichen Sprung zeigte, wurden die zugrunde liegenden Treiber erneut überprüft und Folgegespräche geführt, um zu bestätigen, ob Preisgestaltung, Mix oder einmalige Angebotseffekte die Veränderung verursacht haben.
Es wird ein mehrstufiger Überprüfungsprozess verfolgt, bei dem Schätzungen einer Peer-Review unterzogen, wichtige Annahmen erneut getestet und abschließende Zahlen segmentübergreifend abgeglichen werden, um Doppelzählungen zu vermeiden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, gefolgt von einem abschließenden Durchgang vor der Lieferung, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für den globalen Markt für Lebensmittelemulgatoren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Lebensmittelemulgatoren variieren häufig, da die Abgrenzung nicht immer identisch ist, selbst wenn der Titel gleich klingt. Unterschiede entstehen in der Regel dadurch, ob eine Studie die Nachfrage nach Nicht-Lebensmittelemulgatoren einschließt, wie sie mit der Preisgestaltung umgeht (Vertrag versus Spot und regionales Währungs-Timing) und ob Volumensignale auf die Lebensmittelproduktion und Anwendungsnutzungsraten zurückgeführt werden.
Die Tabelle zeigt eine merkliche Streuung über die drei Werte hinweg; im Modell von Mordor Intelligence ist die Zählung auf lebensmittelgerechte Emulgatoren beschränkt, die in definierten Lebensmittel- und Getränkeanwendungen eingesetzt werden, wobei anwendungsbezogene Nutzungsraten und regionsspezifische Preisprüfungen angewendet werden, bevor die Gesamtwerte finalisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,29 Mrd. USD (2026) | |
| Branchendaten-Herausgeber A | 4,01 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und kann unterschiedliche Preis-Timings widerspiegeln; möglicherweise wird eine breitere Abdeckung der Zutatenfunktionalität behandelt, ohne die gleichen anwendungsbezogenen Nutzungsratenprüfungen durchzuführen. |
| Globaler Herausgeber B | 3,79 Mrd. USD (2025) | Das angegebene Basisjahr und das geschätzte Jahr unterscheiden sich, und der Umfang variiert häufig je nachdem, ob flüssige, pulverförmige und funktionale Gruppierungen so aggregiert werden, dass sich der Mix und der implizierte Durchschnittspreis verschieben. |
Betrachtet man die drei Zahlen, lässt sich der größte Teil der Differenz durch die Jahresausrichtung und die Frage erklären, wie eng der Umfang an lebensmittelspezifische Nachfragesignale geknüpft ist. Wenn die Abgrenzung, der Anwendungsmix und die Preislogik klar angegeben sind, ist die resultierende Größe leichter zu replizieren und im Zeitverlauf zu verfolgen – was Entscheidungsträger für die Planung typischerweise benötigen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Lebensmittelemulgatoren?
Der Markt erzielte 2026 einen Umsatz von USD 4,29 Milliarden und soll bis 2031 USD 5,55 Milliarden erreichen.
Welcher Emulgatortyp hält den größten Marktanteil bei Lebensmittelemulgatoren?
Mono-Diglyceride und Derivate führten 2025 mit einem Anteil von 33,15 %.
Warum wachsen pulverförmige Emulgatoren schneller als flüssige Formen?
Pulvervarianten bieten eine längere Haltbarkeit, einfachere Versandmöglichkeiten und eine nahtlose Integration in Trockenmischungen, was eine CAGR von 6,28 % unterstützt.
Welches Anwendungssegment wächst am schnellsten?
Milchprodukte und Desserts, insbesondere pflanzliche Alternativen, entwickeln sich bis 2031 mit einer CAGR von 6,86 % weiter.
Seite zuletzt aktualisiert am:



