
Lenalidomid Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 16.03 Milliarden US-Dollar |
| Marktgröße (2031) | 20.85 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lenalidomid Marktanalyse von Mordor Intelligence
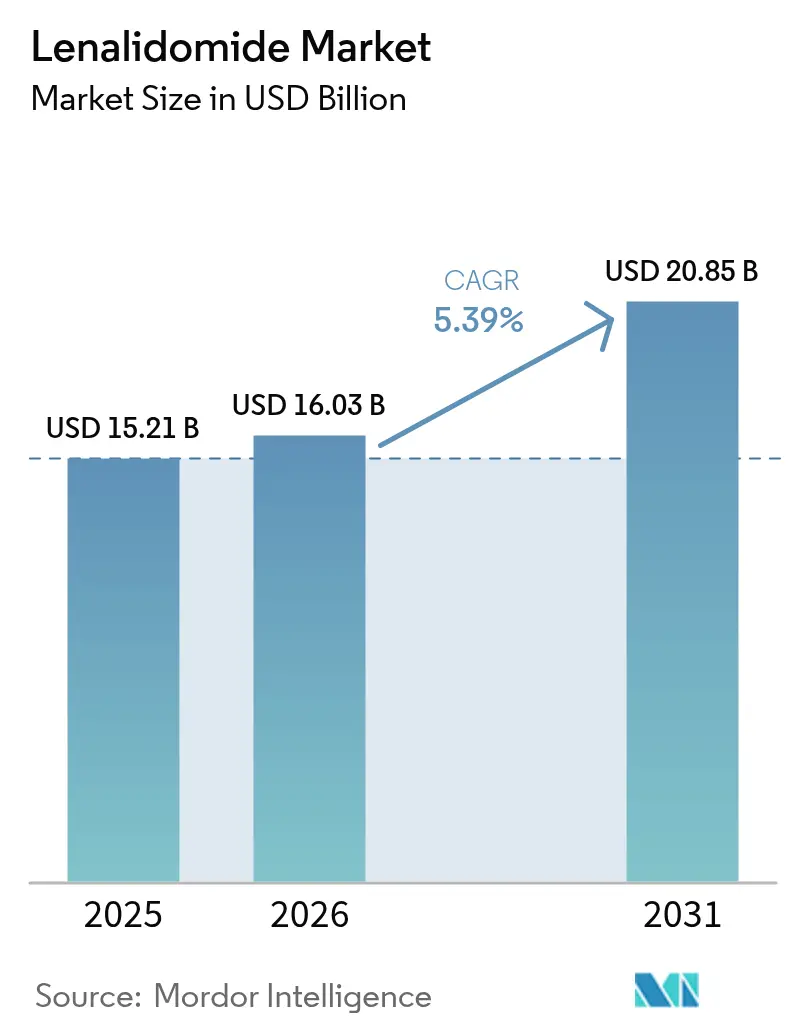
Die Lenalidomid Marktgröße wird im Jahr 2026 auf 16,03 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 15,21 Milliarden USD, mit Prognosen für 2031 von 20,85 Milliarden USD, was einem Wachstum von 5,39 % CAGR im Zeitraum 2026–2031 entspricht. Das Multiple Myelom bleibt der primäre Umsatztreiber, doch der therapeutische Fußabdruck erstreckt sich nun auf das Mantelzell-Lymphom, die chronische lymphatische Leukämie und ausgewählte myelodysplastische Syndrome. Der Markteintritt von Generika nach dem Patentablauf 2022 erzeugt Preisdruck, doch die verbesserte Erschwinglichkeit weitet den geografischen Zugang und die Behandlungsdauer aus. Quadruplett-Induktionsschemata, die Lenalidomid zusammen mit monoklonalen Antikörpern, Proteasom-Inhibitoren und Kortikosteroiden einschließen, stärken die Nachfrage, während neu entstehende bispezifische Antikörper und CELMoDs künftige Substitutionsrisiken signalisieren. Der krankenhausbasierte Vertrieb dominiert weiterhin, obwohl E-Apothekenplattformen, die die REMS-Überwachung erfüllen, ein zweistelliges Wachstum bei den Verordnungsvolumina verzeichnen.
Wichtigste Erkenntnisse des Berichts
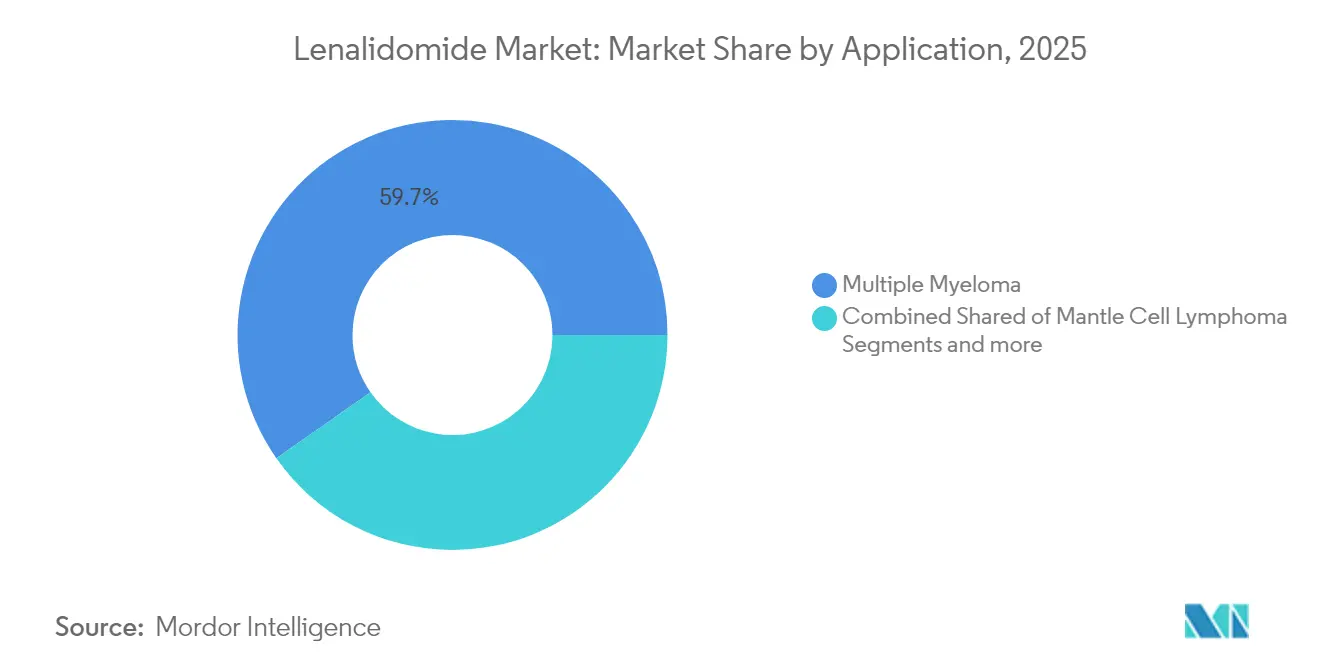
- Nach Anwendung führte das Multiple Myelom im Jahr 2025 mit einem Umsatzanteil von 59,72 %; das Mantelzell-Lymphom wird voraussichtlich bis 2031 mit einer CAGR von 5,93 % wachsen.
- Nach Dosisstärke entfiel auf die 25-mg-Stärke im Jahr 2025 ein Marktanteil von 34,83 % am Lenalidomid Markt, während die 2,5-mg-Stärke bis 2031 mit einer CAGR von 6,12 % wachsen soll.
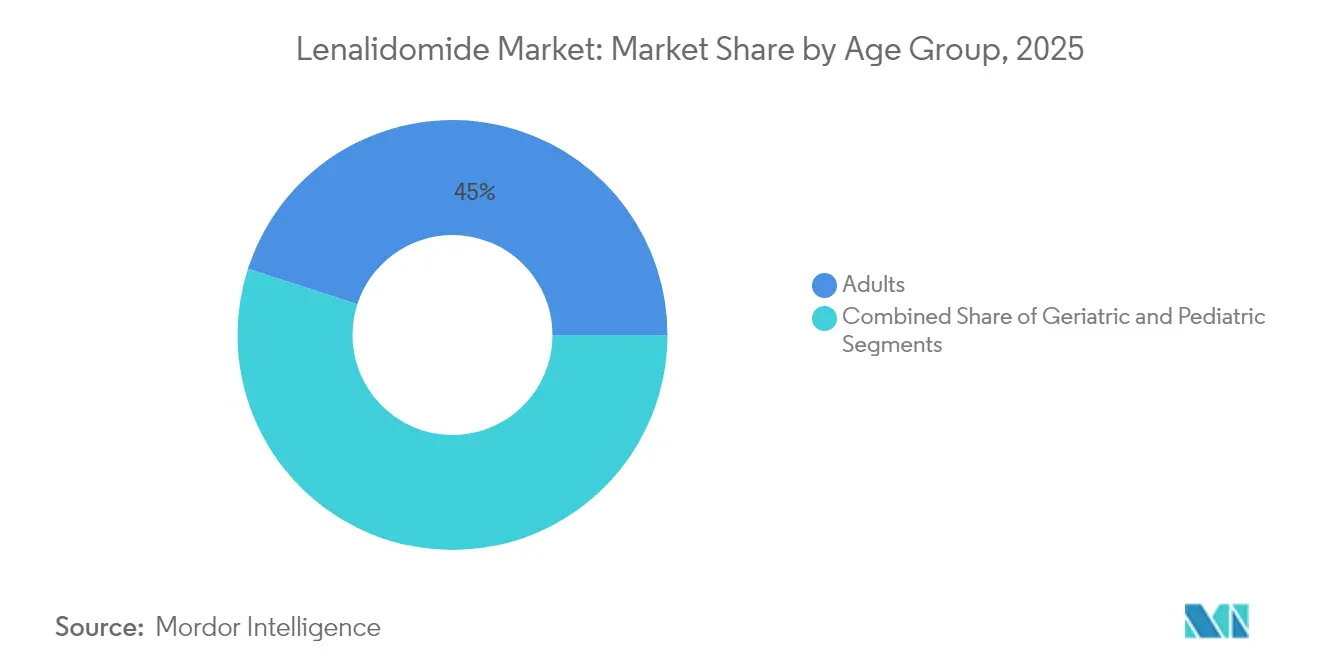
- Nach Altersgruppe entfiel auf die Kohorte der Erwachsenen im Jahr 2025 ein Anteil von 45,02 % an der Lenalidomid Marktgröße, und die geriatrische Kohorte wächst bis 2031 mit einer CAGR von 6,3 %.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Umsatzanteil von 56,78 %; Online-Apotheken verzeichnen mit 6,42 % bis 2031 die höchste CAGR.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 40,35 %, während Asien-Pazifik bis 2031 mit einer CAGR von 6,28 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Lenalidomid Markttrends und Erkenntnisse
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende globale Inzidenz des Multiplen Myeloms und verwandter Krebserkrankungen | +1.2% | Stärkster Einfluss in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Ausweitung der zugelassenen Indikationen, einschließlich Lymphomen und Erhaltungstherapie | +0.9% | Frühe Akzeptanz in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Generika fördern Erschwinglichkeit und breiteren Zugang | +1.1% | Kernwirkung im Asien-Pazifik-Raum; Übertragung auf Lateinamerika und den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Integration in Standard-Triplett- und Quadruplett-Behandlungsschemata | +0.8% | Nordamerika und EU zuerst; Ausbreitung in den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Tele-Onkologie- und E-Apothekenkanäle erweitern die Reichweite von REMS-Arzneimitteln | +0.4% | Global, mit stärkstem Wachstum in Post-COVID-Märkten | Kurzfristig (≤ 2 Jahre) |
| Patientenhilfe- und Spendenprogramme in einkommensschwachen und mittleren Ländern beschleunigen die Akzeptanz | +0.6% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Inzidenz des Multiplen Myeloms und verwandter Blutkrebserkrankungen
Die Inzidenzraten für Plasmazell-Malignome steigen in alternden Bevölkerungsgruppen weiter an und sichern eine nachhaltige Nachfrage nach Lenalidomid-basierter Therapie. In Nordamerika und Europa positionieren Leitlinienaktualisierungen die kontinuierliche Erhaltungstherapie als Eckpfeiler des Managements in frühen Therapielinien, was zu verlängerten Behandlungsdauern führt. Die epidemiologische Ausweitung korreliert mit wachsenden geriatrischen Kohorten, von denen viele bei Verträglichkeit mehr als 24 Monate in Therapie verbleiben. Dieses demografische Muster unterstützt ein konsistentes Volumenwachstum in etablierten Erstattungssystemen und erhöht die strategische Bedeutung der Dosisoptimierung für gebrechliche Patienten [1]Brian Durie, „Wie ich das Multiple Myelom bei geriatrischen Patienten behandle”, Blood, ashpublications.org.
Ausweitung der zugelassenen Indikationen, einschließlich Lymphomen und Erhaltungstherapie
Die Regulierungsbehörden haben die Anwendung von Lenalidomid auf das Mantelzell-Lymphom und bestimmte Lymphome ausgeweitet, die nach einer Anti-CD20-Therapie rezidivieren. Die US-amerikanische Lebens- und Arzneimittelbehörde (Food and Drug Administration) ließ im Jahr 2024 Isatuximab in Kombination mit Lenalidomid für das transplantationsungeeignete Multiple Myelom zu und bestätigte damit erneut dessen Vielseitigkeit in Kombinationsprotokollen. Solche Zulassungen diversifizieren die Einnahmequellen und verringern die Abhängigkeit von einem einzelnen Krankheitsbild.
Verfügbarkeit von Generika fördert Erschwinglichkeit und breiteren Zugang
Nach dem Patentablauf haben erstklassige Hersteller in Indien, Israel und den Vereinigten Staaten mengenbegrenzte Generika eingeführt, die kurzfristig die Preisintegrität wahren und gleichzeitig künftige Lieferketten aufbauen. Im Asien-Pazifik-Raum, wo die Budgets der Kostenträger nach wie vor begrenzt sind, weitet der frühe Generikaeintritt die Patientenreichweite aus, und sobald die Mengenbeschränkungen 2026 auslaufen, werden tiefere Rabatte erwartet, die die Akzeptanz in öffentlichen Onkologieprogrammen katalysieren werden.
Integration in Standard-Triplett-/Quadruplett-Behandlungsschemata
Die PERSEUS-Studie bestätigte die Überlegenheit von Daratumumab-Lenalidomid-Bortezomib-Dexamethason gegenüber der Triplett-Therapie, mit einem progressionsfreien Überleben nach 48 Monaten von 84,3 % gegenüber 67,7 %. Leitliniengremien in den Vereinigten Staaten und Europa empfehlen nun die Quadruplett-Induktion und stellen damit den wiederkehrenden Einsatz von Lenalidomid während der Induktion und Erhaltungstherapie sicher, was das Volumen selbst angesichts des Preisverfalls sichert.
Hemmfaktoren-Wirkungsanalyse*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Schwerwiegende Nebenwirkungen und REMS-Belastung | -0.7% | Global, höchste Verwaltungsbelastung in den USA | Mittelfristig (2–4 Jahre) |
| Preisverfall nach Patentablauf | -0.9% | Nordamerika und Europa zuerst | Kurzfristig (≤ 2 Jahre) |
| Engpässe in der Wirkstoff-Lieferkette | -0.5% | Global, größte Exposition im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| CELMoDs der nächsten Generation und bispezifische Antikörper | -1.1% | Entwickelte Märkte vor globaler Verbreitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwerwiegende Nebenwirkungen und strenge REMS-Compliance-Anforderungen
Lenalidomid birgt ein teratogenes Risiko, das eine Risikobewertungs- und Risikominimierungsstrategie vorschreibt. Onkologen müssen Schwangerschaftstests, Beratung und eingeschränkte Abgabe koordinieren, was die Arbeitsabläufe zusätzlich belastet. Begutachtete Daten zeigen, dass 31,9 % der Patienten unter Erhaltungstherapie im ersten Jahr aufgrund von Toxizitäten wie Zytopenien und Fatigue abbrechen. Gemeinschaftskliniken mit begrenztem Personal sind dem größten Verwaltungsaufwand ausgesetzt, was die Akzeptanz trotz nachgewiesener Wirksamkeit dämpft.
CELMoDs der nächsten Generation und bispezifische Antikörper kannibalisieren die Nachfrage
Bispezifische Antikörper, die auf BCMA abzielen, erreichen Gesamtansprechraten von über 60 % bei Lenalidomid-exponierten oder refraktären Patienten, während CELMoDs wie Mezigdomid synergistische Effekte zeigen, wenn sie mit diesen Antikörpern kombiniert werden. Da diese Modalitäten früher in der Behandlungssequenz eingesetzt werden, drohen sie Lenalidomid langfristig aus den Erstlinien-Schemata zu verdrängen [2]Anup Joseph Devasia, Bispezifische Antikörper in der Behandlung des Multiplen Myeloms,
Blood Cancer Journal, nature.com.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Multiples Myelom führt, während Lymphom-Akzeptanz zunimmt
Das Multiple Myelom entfiel 2025 auf 59,72 % des Umsatzes und bleibt der Anker des Lenalidomid Markts. Die regulatorische Anerkennung der Quadruplett-Induktion sichert den anhaltenden Einsatz in der Erstlinie, während Erhaltungsprotokolle eine verlängerte Dosierung gewährleisten. Das Mantelzell-Lymphom, obwohl in absoluten Dollarbeträgen kleiner, verzeichnet bis 2031 eine CAGR von 5,93 %, da Kombinationsstudien mit Rituximab und Ibrutinib in klinische Leitlinien einfließen. Anhaltende Prüfungsaktivitäten bei der chronischen lymphatischen Leukämie könnten die Indikationen weiter diversifizieren, sofern die Sicherheit akzeptabel bleibt.
Breitere Anwendungsgebiete treiben ein inkrementelles Volumen an, erhöhen aber auch die Wettbewerbskomplexität, da biologische Wirkstoffe zunehmend auf dieselben Patientenpools abzielen. Dennoch bevorzugen Ärzte Lenalidomid bei myelodysplastischen Syndromen mit del(5q), was durch schwerwiegende hämatologische Ansprechen in realen Registern bestätigt wird. Diese Anwendungstrends unterstreichen, warum die mit onkologischen Indikationen verbundene Lenalidomid Marktgröße belastbar bleibt, auch wenn Generika den durchschnittlichen Verkaufspreis unter Druck setzen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Dosisstärke: Niedrigdosis-Schemata gewinnen an Bedeutung
Die 25-mg-Kapsel blieb 2025 die am häufigsten verschriebene Stärke mit 34,83 % des Umsatzes. Die Hochdosis-Induktion bleibt Standard, doch die reale Praxis wechselt zunehmend auf eine Erhaltungstherapie mit 15 mg, 10 mg oder 5 mg, um Wirksamkeit und Verträglichkeit in Einklang zu bringen. Das 2,5-mg-Format verzeichnet eine CAGR von 6,12 %, da Kliniker eine Mikrodosierung für gebrechliche oder niereninsuffiziente Patienten einsetzen. Daten aus multinationalen Studien unterstützen eine modifizierte Dosierung ohne Beeinträchtigung des Ansprechens, was die Nachfrage nach dosisvielfältigen Generika ankurbelt.
Hersteller konkurrieren über die Breite des Kapselsortiments und Verpackungseffizienzen. Sobald die Engpässe in der Generikaversorgung nachlassen, werden Wettbewerbsangebote für öffentliche Ausschreibungen erwartet, die den Zugang zu jeder Dosisstärke ausweiten. Infolgedessen dürfte die an niedrigdosierte Kapseln gebundene Lenalidomid Marktgröße schneller wachsen als der Gesamtmarkt.
Nach Altersgruppe: Geriatrische Kohorte erweitert das Patientenvolumen
Erwachsene bleiben der mit Abstand größte Verbrauchsblock und generieren 45,02 % der Lenalidomid Marktgröße, doch geriatrische Patienten verzeichnen nun das schnellste Stückwachstum mit einer CAGR von 6,3 %. Steigende Lebenserwartung und verfeinerte Gebrechlichkeitsbewertungen unterstützen den Einsatz von Lenalidomid mit abgeschwächten Dosierungsplänen. Europäische Konsensgremien empfehlen vereinfachte Steroid-Grundgerüste und ausschließlich orale Schemata, um die Lebensqualität zu erhalten, was die Akzeptanz unter geriatrischen Onkologen fördert.
Der pädiatrische Anteil ist vernachlässigbar und bleibt weitgehend experimentell, da begrenzte Sicherheitsdaten vorliegen. Folglich richtet sich der kommerzielle Fokus auf Formulierungsanpassungen, die älteren Patienten das Schlucken und die Einnahmetreue erleichtern. Diese demografische Dynamik trägt zu nahezu der Hälfte des Lenalidomid Marktanteils bei, wobei die lange Therapiedauer das kumulative Volumen verstärkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Das E-Apotheken-Ökosystem gewinnt an Dynamik
Krankenhausapotheken kontrollierten 2025 56,78 % des Umsatzes dank obligatorischer REMS-Dokumentation und onkologischer Zentrumsformulare. Dennoch verzeichnen Online-Apotheken, die elektronische REMS-Prüfungen mit Tele-Onkologie-Besuchen integrieren, ein CAGR-Wachstum von 6,42 %. Technologieinvestitionen von Spezialplattformen ermöglichen nun Fernberatung, automatische Erinnerungen an Schwangerschaftstests und temperaturkontrollierte Lieferung, wodurch logistische Engpässe beseitigt werden.
Einzelhandelsapotheken spielen eine geringe, aber stabile Rolle, wo nationale Regulierungsbehörden die Gemeinschaftsabgabe unter Apothekerbestätigung gestatten. Da die Kostenträgerpolitik chronische Therapien in den häuslichen Bereich drängt, sollten digitale Kanäle schrittweise Verordnungen gewinnen, was mit dem Verbraucherwunsch nach Versandhandelskomfort übereinstimmt. Dieser Wandel wird den Lenalidomid Markt verbreitern, da digitale Netzwerke die Zugriffszeit in unterversorgten Regionen verkürzen.
Geografische Analyse
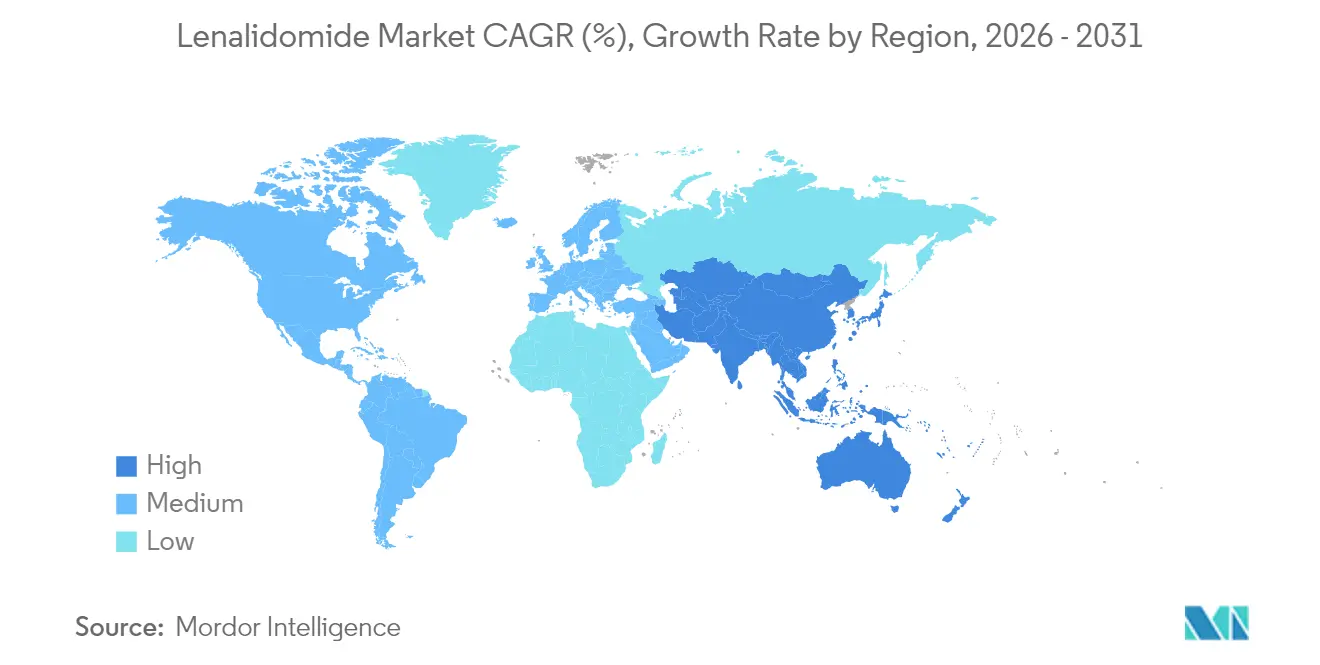
Nordamerika dominierte 2025 mit einem Umsatzanteil von 40,35 %. Umfassende Krankenversicherungsdeckung und frühe Einführung von Quadruplett-Induktionsschemata untermauern die Marktführerschaft. Allerdings schaffen die Ausschlüsse aus der Medicare-Teil-D-Formularliste für Revlimid im Jahr 2025 Gegenwind, der den Wechsel zu kostengünstigeren Generika für beihilfeberechtigte Senioren beschleunigen könnte. Preisverhandlungen nach 2026 dürften ein stärkeres Volumen in wertbasierten Vergütungsmodellen freischalten.
Der Asien-Pazifik-Raum liefert mit einer CAGR von 6,28 % bis 2031 das höchste Wachstum. Die Zulassung von Lenalidomid-Erstlinien-Schemata in China im Jahr 2024 und die provinzielle Erstattung werden jährlich Tausende neuer Patienten hinzufügen. In Indien unterstützt die vertikal integrierte Wirkstoffproduktion eine stabile Versorgung und wettbewerbsfähige Ausschreibungspreise in öffentlichen Krankenhäusern. Japans überalternde Gesellschaft und die Einführung oraler Proteasom-Inhibitor-Lenalidomid-Kombinationen stärken ebenfalls die Nachfrage und gleichen sporadische Versorgungsengpässe während globaler Wirkstoff-Knappheiten aus.
Europa bleibt ein Wachstumsgebiet im mittleren einstelligen Bereich. Generika-Einführungen in der gesamten Region im Jahr 2022 lösten eine rasche Umstellung von Marken- auf biosimilar-äquivalente Angebote aus (GaBI). Die zentralisierte Beschaffung in Märkten wie dem Vereinigten Königreich beschleunigte Einsparungen durch den Wechsel der Patienten zu Generika bei gleichzeitig erhaltenen klinischen Ergebnissen. Dennoch überwachen Apotheker potenzielle Risiken bei der Wirkstoffbeschaffung, da neue chinesische Exportkontrollen die Versorgungsprüfungen verschärfen.

Regulatorisches Umfeld
Lenalidomid unterliegt aufgrund seiner embryofetalen Toxizität weiterhin strengen Kontrollen, wobei verpflichtende Risikomanagement-Rahmenwerke die Verschreibung und Abgabe bestimmen. In den Vereinigten Staaten regelt das Lenalidomide REMS die Zertifizierung, Beratung und den eingeschränkten Vertrieb über autorisierte Kanäle, während sich die Europäische Union auf EMA-Risikomanagementpläne für Revlimid und Generika stützt.
Regulatorische Maßnahmen in den Vereinigten Staaten drehen sich weiterhin um Zugangswege und Kostenträgerdynamiken. Am 31. Januar 2026 bewegte sich der Markt über volumenbeschränkte Vereinbarungen hinaus, da frühere Einschränkungen endeten, was einen Übergang zu einer breiteren REMS-konformen Abgabe und intensivierten Vertragsverhandlungen auslöste. Der MedPAC-Bericht vom März 2026 an den Kongress unterstreicht die anhaltende Preisprüfung ausgabenintensiver onkologischer Therapien und verstärkt die Bedeutung des Formularmanagements angesichts wachsenden Wettbewerbs durch Generika.
Wettbewerbslandschaft
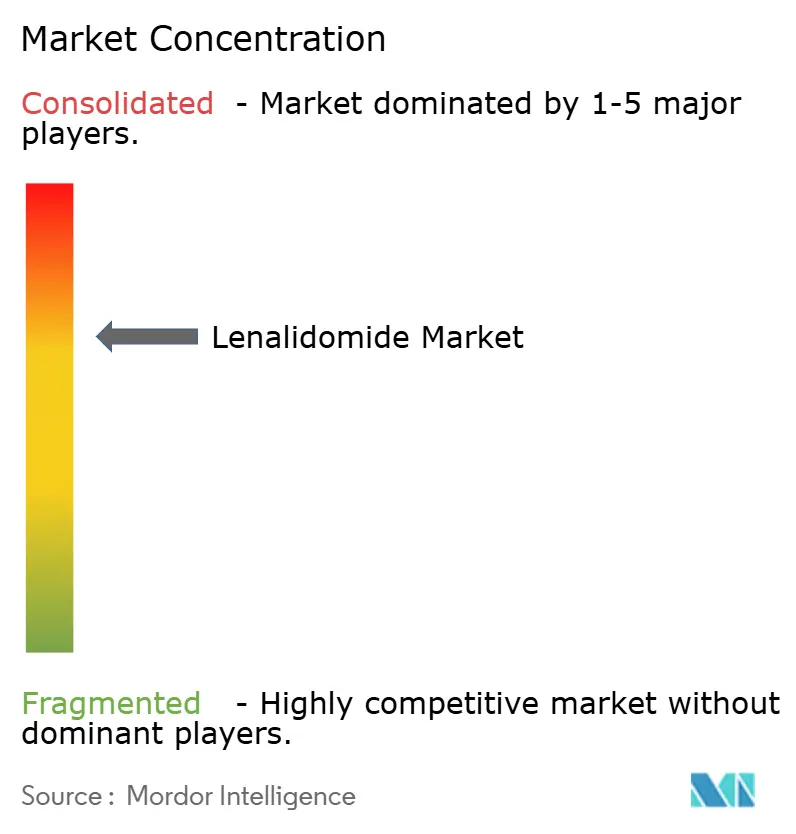
Der Lenalidomid Markt zeigt eine moderate Konsolidierung. Bristol Myers Squibb bleibt aufgrund von Markenstärke und der Entwicklung von Kombinationstherapien ein gewichtiger Akteur, doch der Patentablauf öffnete die Tore für Generika von Teva, Dr. Reddy's, Cipla und Amneal. Frühe Generika-Einführungen umfassen mengenbegrenzte Vereinbarungen, die den Preisverfall dämpfen, aber auch Ausgangspositionen für einen künftig uneingeschränkten Markteintritt sichern.
Führende Generikahersteller nutzen Kostenführerschaft und rückwärts integrierte Wirkstoffproduktion, um Lieferverträge zu gewinnen, während Markenhersteller in neue Indikationsstudien und neuartige Darreichungsformen investieren, einschließlich Einmal-wöchentlich-Dosierungskapseln. Strategische Zusammenarbeit konzentriert sich auf den wertbasierten Zugang in einkommensschwachen und mittleren Volkswirtschaften. Das ASPIRE-Programm von Bristol Myers Squibb zielt darauf ab, Marken- oder Hybridprodukte zu Differenzialpreisen und lokaler Verpackung einzuführen, um die Präsenz aufrechtzuerhalten (BMS).
Der disruptive Druck durch BCMA-gerichtete bispezifische Antikörper wächst. Unternehmen wie Janssen und Pfizer erhielten beschleunigte Zulassungen für Teclistamab und Elranatamab, die bei Lenalidomid-refraktären Populationen ein hohes Ansprechen zeigen. Unterdessen entwickeln Innovatoren CELMoDs mit höherer Cereblon-Affinität, um die Wirksamkeitsgrenze von Lenalidomid zu übertreffen. Investitionen in die digitale Lieferkettenanalyse steigen ebenfalls, da Unternehmen die Nachfrage prognostizieren und Engpässe während schwankender Erstattungszyklen vermeiden wollen.
Lenalidomid-Branchenführer
Sandoz
Dr. Reddy's Laboratories
Bristol-Myers Squibb Company
Teva Pharmaceutical Industries
Cipla Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Operatives Potenzial besteht weiterhin in der Verbesserung des Zugangs durch ein reibungsintensives Sicherheits- und Vertriebsmodell, während sich die Preise nach Patentablauf neu ordnen. Mit dem Übergang der USA weg von volumenbeschränkten Vereinbarungen im Januar 2026 hat sich der Wettbewerb hin zu Herstellern und Spezialapotheken verlagert, die eine REMS-konforme Abgabe im großen Maßstab bewältigen können, was differenzierte Serviceniveaus wie Dokumentationsautomatisierung, Adhärenzunterstützung und schnelle Belieferung über Krankenhaus- und Spezialkanäle ermöglicht.
Geografisch betrachtet erweitert die durch Generika verbesserte Erschwinglichkeit die Teilnahme an öffentlichen Onkologieprogrammen, insbesondere im asiatisch-pazifischen Raum, wo Budgetbeschränkungen historisch die Dauer der Erhaltungstherapie begrenzen. Die Marktevidenzbasis umfasst die FDA-Zulassung von Isatuximab in Kombination mit Lenalidomid für transplantationsungeeignete Patienten mit multiplem Myelom im Jahr 2024 sowie die NMPA-Zulassung von Tafasitamab plus Lenalidomid im Mai 2025 für rezidiviertes oder refraktäres diffuses großzelliges B-Zell-Lymphom, was auf eine erweiterte Anwendung über die Kern-Erhaltungstherapie beim Myelom hinaus hindeutet. Ein dosisdiverses Angebot bleibt ein Merkmal, da Kapseln mit niedrigerer Stärke und unterschiedliche Verpackungen gebrechliche oder nierengeschädigte Patienten unterstützen und den Zugang sowie die Wettbewerbsfähigkeit bei Ausschreibungen über alle Kanäle hinweg verbessern.
Aktuelle Branchenentwicklungen
- Januar 2026: Die Vereinigten Staaten beenden die volumenbeschränkten REMS-Vertriebsvereinbarungen für Lenalidomid, was einen breiteren Vertrieb über REMS-konforme Kanäle ermöglicht und die Dynamik der Kostenträgerverträge neu gestaltet. Der Wandel erweitert den Zugang und erhöht gleichzeitig die Bedeutung der REMS-Programmausführung über Krankenhaus- und Spezialnetzwerke hinweg.
- Februar 2025: Amneal Pharmaceuticals erhält die Zulassung der US-FDA für Lenalidomid-Kapseln in sechs Stärken, mit einer geplanten Markteinführung im Januar 2026. Die Zulassung erweitert das Generika-Portfolio und stärkt den Wettbewerb bei Induktions- und Erhaltungsdosierungen innerhalb REMS-konformer Lieferketten.
- Oktober 2024: COFEPRIS genehmigt Tafasitamab plus Lenalidomid, gefolgt von einer Tafasitamab-Erhaltungstherapie, für Erwachsene mit rezidiviertem oder refraktärem diffusem großzelligem B-Zell-Lymphom, die für eine autologe Stammzelltransplantation nicht geeignet sind. Die Entscheidung unterstützt die Anwendung von Kombinationstherapien über das multiple Myelom hinaus in einem wichtigen lateinamerikanischen Markt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Lenalidomid-Markt bezieht sich in dieser Methodik auf den weltweiten Umsatz aus dem Verkauf von Marken- und Generika-Lenalidomid für hämatologische Indikationen, gemessen zu Ab-Werk-Preisen über die wichtigsten Vertriebskanäle.
Ausgeschlossener Umfang: Wir schließen Umsätze aus Pipeline-CELMoD-Therapien, Begleitdiagnostika sowie Nicht-Lenalidomid-Kombinationspartnern, die gegebenenfalls mitverschrieben werden, aus.
Übersicht der Segmentierung
- Nach Anwendung
- Multiples Myelom
- Myelodysplastische Syndrome (MDS)
- Mantelzell-Lymphom
- Follikuläres und Marginalzonen-Lymphom
- Chronische lymphatische Leukämie
- Weitere Anwendungsgebiete
- Nach Dosisstärke
- 2,5 mg
- 5 mg
- 10 mg
- 15 mg
- 25 mg
- Weitere
- Nach Altersgruppe
- Erwachsene
- Geriatrisch
- Pädiatrisch
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Schreibtischarbeit legte die Grundlage für den Nachfragepool und den länderspezifischen Kontext, bevor die Annahmen durch Interviews überprüft wurden. Wir stützten uns auf öffentliche und offizielle Quellen wie die US-FDA-Arzneimitteletiketten und Sicherheitsmitteilungen, die EMA-Produktinformationsseiten, den WHO-ATC- und DDD-Index zur Klassifizierung sowie OECD- und Weltbank-Gesundheitsausgabenreihen, um Erschwinglichkeits- und Zugangstrends auf Plausibilität zu prüfen.
Wir überprüften auch Quellen wie nationale Krebsregisterdaten (sofern verfügbar), peer-reviewte hämatologische Fachzeitschriften, die die Anwendung nach Therapielinie diskutieren, sowie öffentliche Beschaffungs- oder Ausschreibungsunterlagen, die manchmal auf Kaufmuster hinweisen. Allgemeine Sekundärmaterialien wie Unternehmensmeldungen, Investorenpräsentationen und angesehene Presse wurden herangezogen, um den Zeitpunkt des Generika-Markteintritts, Erzählungen zur Preiserosion und Verschiebungen im Kanalmix zu verstehen. Ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und Nachrichten half, die Umsatzentwicklung und den zeitlichen Ablauf von Ereignissen gegenzuprüfen. Diese Liste ist beispielhaft, und viele weitere Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primäre Gespräche und Umfragen wurden genutzt, um die Schreibtischannahmen zu behandelten Patienten, Dosierung und der Geschwindigkeit des Umstiegs nach Generika-Einführungen zu überprüfen. Wir sprachen mit einer Mischung aus verschreibenden Ärzten, Krankenhaus- und Spezialapotheken-Stakeholdern, Kostenträgern und Angebotsseiten-Experten. Die Abdeckung wurde an den wichtigsten Nachfragezentren in APAC, EMEA und Amerika ausgerichtet, sodass regionale Unterschiede bei Zugang und Preisgestaltung nicht ausgemittelt wurden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38 % | CXOs: 18 % | APAC: 48 % |
| Mid-Tier: 40 % | Funktions-/Bereichsleiter: 29 % | EMEA: 29 % |
| Kleinere Akteure: 22 % | Manager: 53 % | Amerika: 23 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, der die Ländernachfrage aus Epidemiologie und Behandlungspraxis rekonstruiert und diese Nachfrage dann mithilfe von Preis- und Kanalannahmen in Umsatz umwandelt. Für jede wichtige Region bauten wir einen Pool behandelter Patienten für relevante hämatologische Indikationen auf, wendeten typische Behandlungsdauer- und Abbruchmuster an und übersetzten dies mithilfe gängiger Dosisstärken und Adhärenzanpassungen in ein annualisiertes Volumen.
Das Modell wurde anschließend mittels selektiver Bottom-up-Näherungen abgeglichen, hauptsächlich durch die Umsatzentwicklung der Anbieter, stichprobenartige Länderpreispunkte und Kanalprüfungen, die anzeigen, wie viel Volumen auf Krankenhaus- gegenüber Spezial- oder Einzelhandelswege entfällt. Besonders wichtige Inputs für Lenalidomid umfassten die Prävalenz der Behandlung des multiplen Myeloms und den Mix der Therapielinien, die Geschwindigkeit von Generika-Eintritt und -Substitution, die Nettopreiserosion im Zeitverlauf (einschließlich Rabatte und Ausschreibungen, sofern relevant), die durchschnittliche Therapiedauer sowie Kompensationseffekte durch neuere Therapieschemata, die den Einsatz von Lenalidomid verringern oder verzögern. Bei dünner Datenlage vor Ort verwendeten wir Proxy-Länder mit ähnlichen Zugangs- und Erstattungsmustern, und diese Lücken wurden während der Expertenvalidierung erneut geöffnet, um eine mechanische Extrapolation zu vermeiden.
Für die Prognose wurde eine Szenarioanalyse angewendet, damit der Ausblick unterschiedliche Generika-Preiskurven und unterschiedliche Geschwindigkeiten des Therapiewandels widerspiegeln kann. Eine kurze ARIMA-basierte Prüfung wurde anschließend für etablierte Märkte verwendet, in denen historische Umsatzsignale stabil genug waren, um aussagekräftig zu sein. Annahmen wurden erst festgeschrieben, nachdem Primärexperten bestätigt hatten, was sie im Verschreibungs- und Beschaffungsverhalten beobachten.
Datenvalidierung & Aktualisierungszyklus
Die Gesamtwerte wurden durch Triangulation über unabhängige Signale überprüft, einschließlich der Berechnung behandelter Patienten, der Preislogik und der berichteten Umsatzentwicklung, soweit öffentlich sichtbar. Ausreißer wurden auf Länder- und Regionalebene markiert und anschließend erneut geprüft, um zu bestätigen, ob die Abweichung von tatsächlichen Zugangsbeschränkungen, ungewöhnlicher Ausschreibungspreisgestaltung oder einem zu korrigierenden Modellinput herrührte.
Vor der endgültigen Freigabe wird eine zweite Analystenprüfung durchgeführt, damit zentrale Annahmen, Umrechnungen und Währungsbehandlung im gesamten Arbeitsblatt konsistent sind. Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis eintritt, etwa eine bedeutende Generika-Expansion, eine bemerkenswerte Änderung der Kennzeichnung oder Sicherheit oder eine Verschiebung der Erstattung. Unmittelbar vor der Auslieferung führen wir einen erneuten Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Signale und Expertenrückmeldungen in den endgültigen Zahlen berücksichtigt sind.
Vergleich der Marktgröße von Lenalidomid nach Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Lenalidomid können weit auseinanderliegen, selbst wenn über denselben Arzneistoffnamen gesprochen wird, da Umfang und Preisgrundlagen nicht immer übereinstimmen. Unterschiede ergeben sich in der Regel daraus, was als Lenalidomid-Umsatz gezählt wird, aus dem für die aktuelle Schätzung gewählten Jahr und aus der angenommenen Geschwindigkeit der Preiserosion nach breiterer Verfügbarkeit von Generika.
Die Hauptdifferenz ergibt sich daraus, ob nur die Verkäufe des Lenalidomid-Moleküls zu Ab-Werk-Preisen gezählt werden, oder ob angrenzende Therapieumsätze und Patientenunterstützungsdienste eingerechnet werden. Hier hält Mordor Intelligence die Gesamtsumme ausschließlich an den Lenalidomid-Verkäufen fest, wobei Generika-Substitution und Nettopreisrückgang explizit nach Region modelliert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,03 Mrd. USD (2026) | |
| Fachzeitschrift A | 14,08 Mrd. USD (2025) | Verwendet ein früheres Jahr und spiegelt oft eine andere Preisgrundlage wider, mit begrenzter Sichtbarkeit auf das Tempo der Nettopreiserosion nach Generika-Eintritt in mehreren Ländern. |
| Branchenverlag B | 17,67 Mrd. USD (2024) | Kann eine breitere Auslegung therapiebezogener Umsätze einschließen, und die Prognose kann stabilere ASPs annehmen, ohne ausschreibungsbedingte Kürzungen von der Markenpreisgestaltung zu trennen. |
Insgesamt lässt sich die Spanne größtenteils durch den zeitlichen Bezug und das erklären, was als umfassten Umsatz behandelt wird, verstärkt durch die Art und Weise, wie Nettopreise in den ersten Jahren der Generika-Expansion schrittweise gesenkt werden. Unser Ansatz bleibt nachvollziehbar, da die Gesamtsumme aus behandelter Nachfrage, Therapiedauer und einer länderspezifischen Preiskurve rekonstruiert und vor der Veröffentlichung des endgültigen Werts mit Kanal-Feedback abgeglichen wird.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Lenalidomid Markt heute?
Die Lenalidomid Marktgröße beträgt 16,03 Milliarden USD im Jahr 2026 und soll bis 2031 bei einer CAGR von 5,39 % auf 20,85 Milliarden USD anwachsen.
Welches Anwendungssegment treibt den Großteil des Umsatzes an?
Das Multiple Myelom macht 59,72 % des Umsatzes von 2025 aus und liegt damit weit vor anderen hämatologischen Malignomen.
Warum wachsen niedrigdosierte Kapseln am schnellsten?
Kliniker bevorzugen zunehmend eine Erhaltungsdosierung von 2,5 mg bis 10 mg, um Wirksamkeit und Verträglichkeit auszubalancieren, was die prognostizierte CAGR von 6,12 % für die 2,5-mg-Stärke erklärt.
Welche Region bietet den stärksten Wachstumsausblick?
Der Asien-Pazifik-Raum soll bis 2031 mit einer CAGR von 6,28 % wachsen, angetrieben durch regulatorische Zulassungen, Generika-Erschwinglichkeit und steigendes Krankheitsbewusstsein.
Wie wird der Generikawettbewerb die Preise beeinflussen?
Mengenbegrenzte Vereinbarungen halten den anfänglichen Preisverfall moderat, doch sobald die Beschränkungen 2026 auslaufen, werden tiefere Rabatte erwartet, insbesondere bei öffentlichen Ausschreibungen.
Welche neu entstehenden Therapien stellen die größte Bedrohung für Lenalidomid dar?
BCMA-gerichtete bispezifische Antikörper und CELMoDs der nächsten Generation zeigen höhere Ansprechraten bei refraktären Patienten und könnten Marktanteile gewinnen, sobald sie in frühere Behandlungslinien vorrücken.
Seite zuletzt aktualisiert am:



