
Tamanho e Participação do Mercado de Lenalidomida
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 16.03 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.85 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.39 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
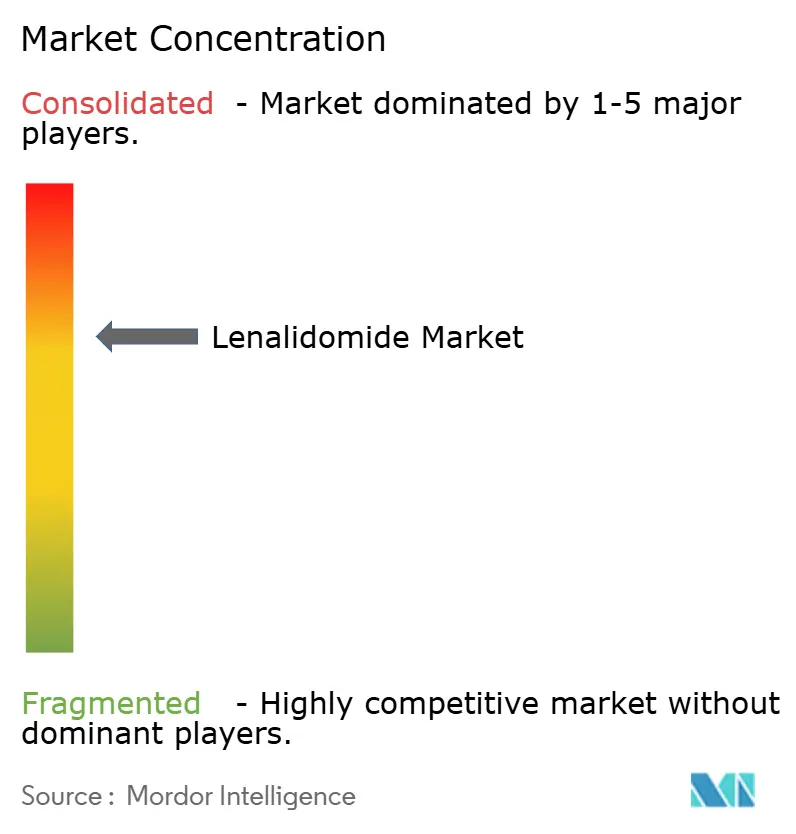
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lenalidomida por Mordor Intelligence
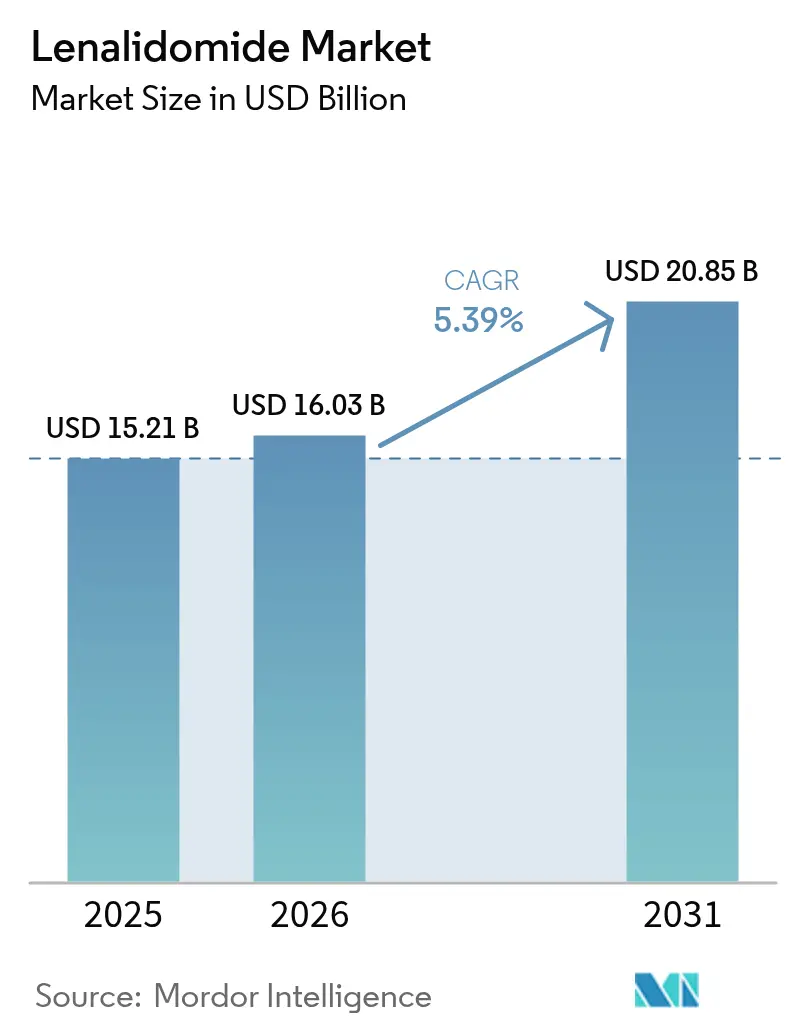
O tamanho do mercado de lenalidomida em 2026 é estimado em USD 16,03 bilhões, crescendo a partir do valor de 2025 de USD 15,21 bilhões, com projeções para 2031 mostrando USD 20,85 bilhões, crescendo a uma CAGR de 5,39% no período de 2026 a 2031. O mieloma múltiplo permanece o principal motor de receita, porém a abrangência terapêutica agora se estende ao linfoma de células do manto, à leucemia linfocítica crônica e a síndromes mielodisplásicas selecionadas. A entrada de genéricos após o declínio de patentes de 2022 introduz pressão sobre os preços, mas uma maior acessibilidade está ampliando o acesso geográfico e a duração do tratamento. Regimes de indução em quarteto que incorporam lenalidomida ao lado de anticorpos monoclonais, inibidores de proteassoma e corticosteroides reforçam a demanda, enquanto anticorpos biespecíficos emergentes e CELMoDs sinalizam risco futuro de substituição. A distribuição baseada em hospitais ainda domina, embora plataformas de e-farmácia que satisfazem o monitoramento REMS registrem crescimento de dois dígitos nos volumes de prescrição.
Principais Conclusões do Relatório
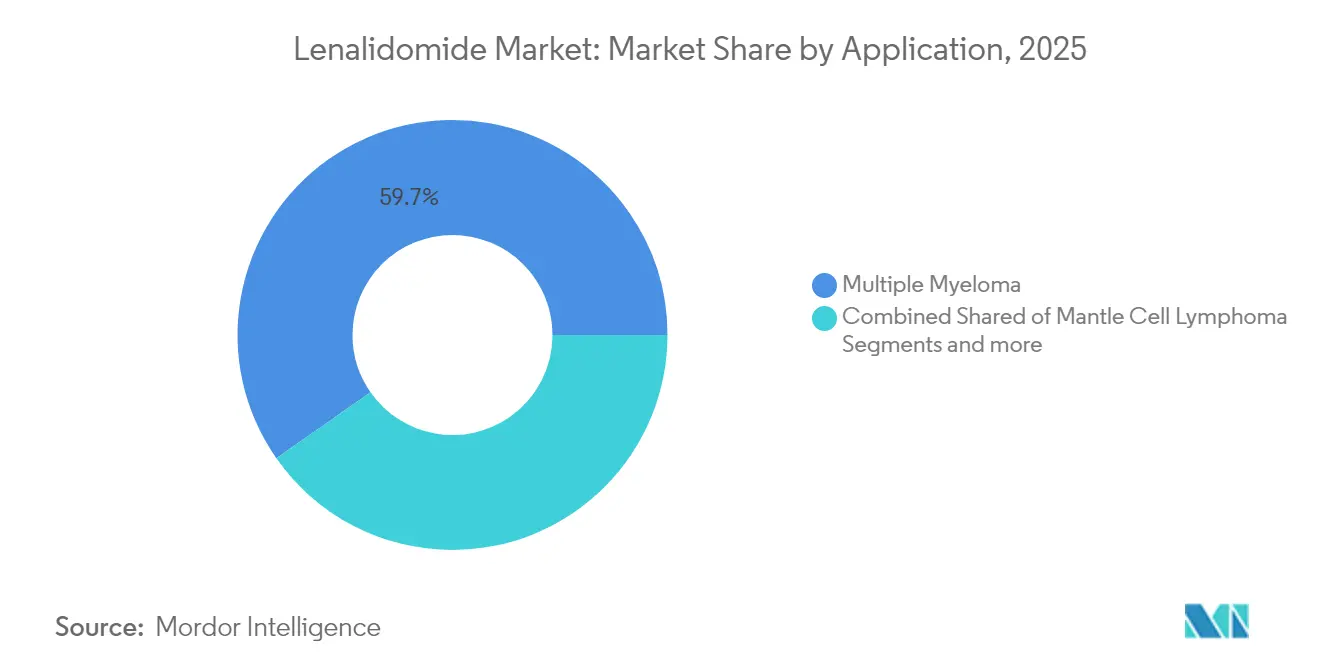
- Por aplicação, o mieloma múltiplo liderou com 59,72% de participação de receita em 2025; o linfoma de células do manto tem projeção de expansão a uma CAGR de 5,93% até 2031.
- Por dosagem, 25 mg capturou 34,83% da participação de mercado de lenalidomida em 2025, enquanto a dosagem de 2,5 mg tem previsão de crescer a uma CAGR de 6,12% até 2031.
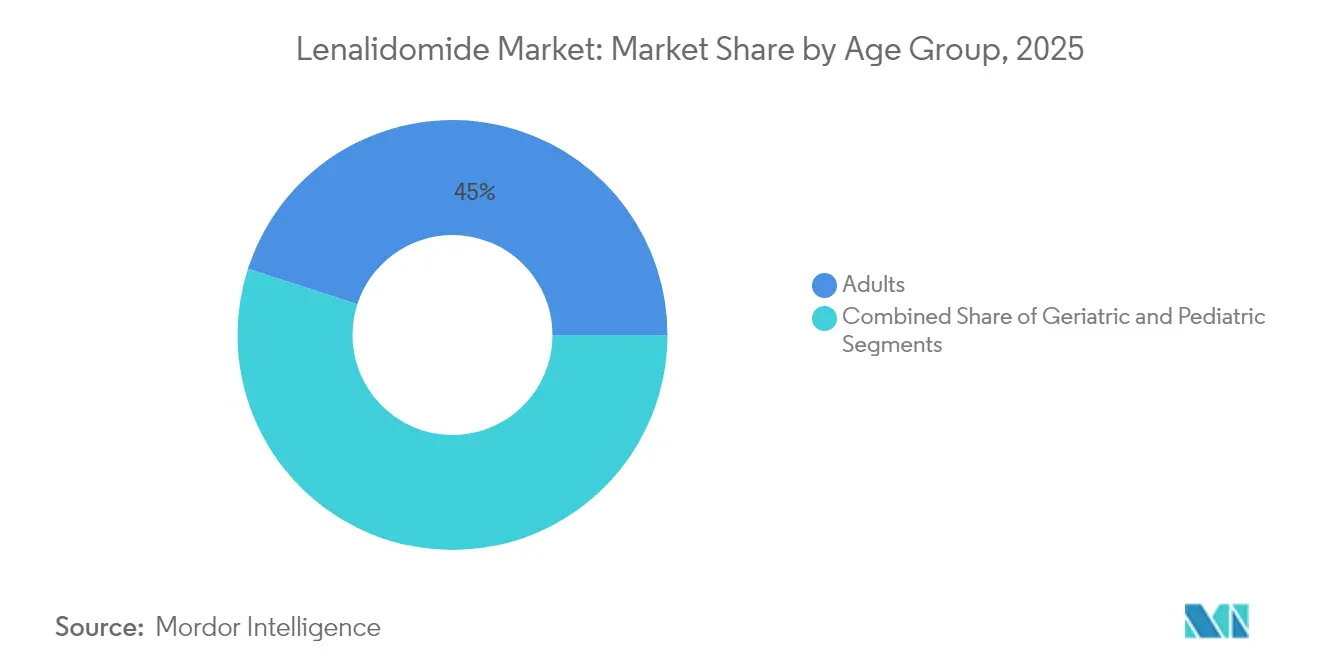
- Por faixa etária, o grupo adulto representou 45,02% do tamanho do mercado de lenalidomida em 2025, e o grupo geriátrico está avançando a uma CAGR de 6,3% até 2031.
- Por canal de distribuição, as farmácias hospitalares detinham 56,78% da receita de 2025; as farmácias on-line registram a maior CAGR de 6,42% até 2031.
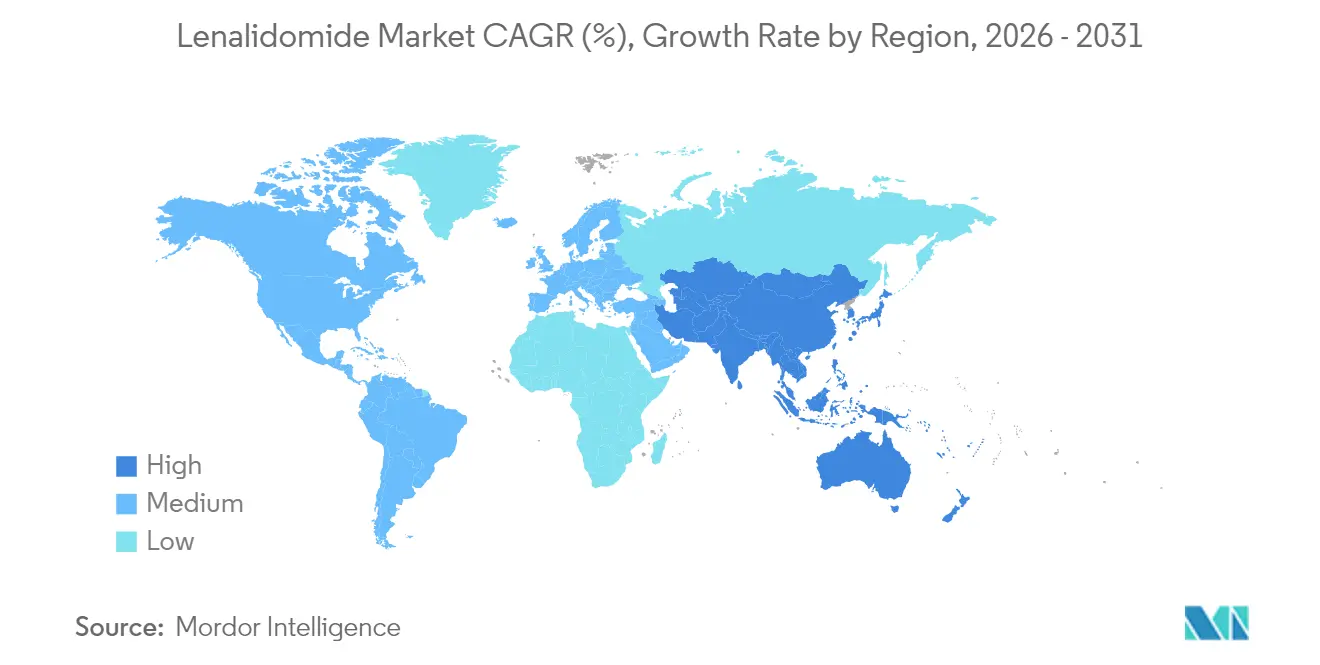
- Por geografia, a América do Norte comandou 40,35% da receita de 2025, enquanto a Ásia-Pacífico deve crescer a uma CAGR de 6,28% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas Globais do Mercado de Lenalidomida
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento da incidência global de mieloma múltiplo e cânceres relacionados | +1.2% | Maior influência na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Expansão das indicações da bula, incluindo linfomas e terapia de manutenção | +0.9% | Adoção precoce em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Genéricos impulsionando a acessibilidade e o acesso mais amplo | +1.1% | Impacto central na Ásia-Pacífico; transbordamento para a América Latina e MEA | Curto prazo (≤ 2 anos) |
| Integração em regimes de tratamento triplos e quádruplos padrão | +0.8% | América do Norte e UE primeiro; expandindo para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Canais de tele-oncologia e e-farmácia ampliando o alcance de medicamentos REMS | +0.4% | Global, com crescimento mais rápido em mercados pós-COVID | Curto prazo (≤ 2 anos) |
| Programas de assistência ao paciente e doação em países de baixa e média renda acelerando a adoção | +0.6% | Ásia-Pacífico, América Latina, MEA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência Global de Mieloma Múltiplo e Cânceres Hematológicos Relacionados
As taxas de incidência de neoplasias de células plasmáticas continuam a crescer em populações envelhecidas, ancorando uma demanda sustentada por terapia baseada em lenalidomida. Na América do Norte e na Europa, as atualizações de diretrizes posicionam a manutenção contínua como um elemento fundamental do manejo de primeira linha, levando a durações de tratamento prolongadas. A expansão epidemiológica se alinha ao crescimento dos grupos etários geriátricos, muitos dos quais permanecem em terapia por mais de 24 meses quando tolerado. Esse padrão demográfico sustenta um crescimento consistente de volume em sistemas de reembolso maduros e aumenta a importância estratégica da otimização de doses para pacientes frágeis [1]Brian Durie, "Como Trato o Mieloma Múltiplo em Pacientes Geriátricos," Blood, ashpublications.org.
Expansão das Indicações da Bula, Incluindo Linfomas e Terapia de Manutenção
As autoridades regulatórias ampliaram o uso da lenalidomida para o linfoma de células do manto e certos linfomas que recidivam após a terapia anti-CD20. A Agência de Alimentos e Medicamentos dos Estados Unidos aprovou o isatuximabe com lenalidomida para o mieloma múltiplo em pacientes não elegíveis a transplante em 2024, reafirmando sua versatilidade em protocolos combinados. Tais aprovações diversificam os fluxos de receita e reduzem a dependência de um único estado de doença.
Disponibilidade de Genéricos Impulsionando a Acessibilidade e o Acesso Mais Amplo
Após a expiração das patentes, fabricantes de primeira linha na Índia, em Israel e nos Estados Unidos lançaram genéricos com volume limitado que preservam a integridade de preços no curto prazo, ao mesmo tempo em que estabelecem cadeias de fornecimento futuras. Na Ásia-Pacífico, onde os orçamentos dos pagadores permanecem limitados, a penetração precoce de genéricos está ampliando o acesso dos pacientes e, uma vez que os limites de volume expirem em 2026, espera-se que descontos mais profundos catalisem a adoção em programas públicos de oncologia.
Integração em Regimes de Tratamento Triplos/Quádruplos Padrão
O ensaio PERSEUS confirmou a superioridade do daratumumabe-lenalidomida-bortezomibe-dexametasona sobre a terapia tripla, com sobrevida livre de progressão de 48 meses de 84,3% versus 67,7%. Os órgãos de diretrizes nos Estados Unidos e na Europa agora recomendam a indução em quarteto, garantindo o uso recorrente de lenalidomida durante a indução e a manutenção, o que consolida o volume mesmo em meio à erosão de preços.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Efeitos colaterais graves e carga REMS | -0.7% | Global, maior carga administrativa nos EUA | Médio prazo (2 a 4 anos) |
| Erosão de preços após expiração de patente | -0.9% | América do Norte e Europa primeiro | Curto prazo (≤ 2 anos) |
| Gargalos na cadeia de fornecimento de IFA | -0.5% | Global, maior exposição na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| CELMoDs de próxima geração e anticorpos biespecíficos | -1.1% | Mercados desenvolvidos antes da difusão global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Efeitos Colaterais Graves e Rigorosa Carga de Conformidade com o REMS
A lenalidomida apresenta risco teratogênico que exige uma Estratégia de Avaliação e Mitigação de Riscos. Os oncologistas devem coordenar testes de gravidez, aconselhamento e dispensação restrita, o que adiciona complexidade ao fluxo de trabalho. Dados revisados por pares mostram que 31,9% dos pacientes em manutenção interrompem o tratamento no primeiro ano devido a toxicidades como citopenias e fadiga. As clínicas comunitárias com equipe limitada experimentam a maior sobrecarga administrativa, moderando a adoção apesar da eficácia comprovada.
CELMoDs de Próxima Geração e Anticorpos Biespecíficos Canibalizando a Demanda
Anticorpos biespecíficos direcionados ao BCMA alcançam taxas de resposta global acima de 60% em pacientes expostos à lenalidomida ou refratários, enquanto CELMoDs como o mezigdomida exibem efeitos sinérgicos quando combinados com esses anticorpos. À medida que essas modalidades avançam para etapas mais precoces da sequência de tratamento, elas ameaçam deslocar a lenalidomida dos regimes de primeira linha a longo prazo [2]Anup Joseph Devasia, Anticorpos biespecíficos no tratamento do mieloma múltiplo,
Blood Cancer Journal, nature.com.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação: Mieloma Múltiplo Mantém a Liderança enquanto a Adoção no Linfoma se Acelera
O mieloma múltiplo representou 59,72% da receita de 2025 e permanece a âncora do mercado de lenalidomida. O endosso regulatório da indução em quarteto garante o uso contínuo de primeira linha, enquanto os protocolos de manutenção asseguram a dosagem prolongada. O linfoma de células do manto, embora menor em valores absolutos, registra uma CAGR de 5,93% até 2031 à medida que estudos de combinação com rituximabe e ibrutinibe avançam para as diretrizes clínicas. A atividade contínua de ensaios na leucemia linfocítica crônica poderá diversificar ainda mais as indicações, caso a segurança permaneça aceitável.
A aplicação mais ampla impulsiona volume incremental, mas também aumenta a complexidade competitiva, uma vez que agentes biológicos visam cada vez mais os mesmos grupos de pacientes. Ainda assim, os médicos favorecem a lenalidomida para as síndromes mielodisplásicas com del(5q), reforçadas pela resposta hematológica relevante em registros do mundo real. Essas tendências de aplicação ressaltam por que o tamanho do mercado de lenalidomida associado a indicações oncológicas permanece resiliente, mesmo enquanto os genéricos pressionam os preços médios de venda.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Dosagem: Regimes de Dose Mais Baixa Ganham Tração
A cápsula de 25 mg permaneceu a dosagem mais prescrita em 2025, com 34,83% da receita. A indução em dose alta continua sendo padrão, porém a prática clínica real está cada vez mais migrando para a manutenção com 15 mg, 10 mg ou 5 mg para equilibrar eficácia e tolerabilidade. O formato de 2,5 mg registra uma CAGR de 6,12% à medida que os clínicos adotam a microdosagem para pacientes frágeis ou com comprometimento renal. Evidências de ensaios multinacionais sustentam a dosagem modificada sem comprometer a resposta, alimentando a demanda por genéricos com diversidade de doses.
Os fabricantes competem na amplitude do sortimento de cápsulas e nas eficiências de embalagem. Uma vez que as restrições de fornecimento de genéricos se amenizem, espera-se que licitações competitivas em licitações públicas ampliem o acesso a cada nível de dose. Como resultado, o tamanho do mercado de lenalidomida associado às cápsulas de baixa dosagem deverá se expandir mais rapidamente do que o mercado agregado.
Por Faixa Etária: Grupo Geriátrico Amplia o Volume de Pacientes
Os adultos continuam sendo o maior grupo consumidor isolado, gerando 45,02% do tamanho do mercado de lenalidomida, mas os pacientes geriátricos atualmente geram o crescimento unitário mais rápido, a uma CAGR de 6,3%. O aumento da expectativa de vida e a avaliação refinada de fragilidade sustentam o uso da lenalidomida com esquemas de dosagem atenuados. Painéis de consenso europeus recomendam bases de corticosteroides simplificadas e regimes exclusivamente orais para sustentar a qualidade de vida, avançando a aceitação entre os oncologistas geriátricos.
A participação pediátrica é insignificante e permanece amplamente investigacional devido a dados de segurança limitados. Consequentemente, o foco comercial gravita em direção a ajustes de formulação que facilitem a deglutição e a adesão em pacientes mais velhos. Essa dinâmica demográfica sustenta quase metade da participação de mercado de lenalidomida, com a duração prolongada da terapia amplificando o volume cumulativo.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Canal de Distribuição: Ecossistema de E-Farmácia Ganha Impulso
As farmácias hospitalares controlaram 56,78% da receita de 2025 graças à documentação obrigatória do REMS e aos formulários dos centros de oncologia. No entanto, as farmácias on-line que integram verificações eletrônicas de REMS com consultas de tele-oncologia registram um crescimento de CAGR de 6,42%. Os investimentos em tecnologia por plataformas especializadas agora permitem aconselhamento remoto, lembretes automatizados de teste de gravidez e entrega com controle de temperatura, eliminando gargalos logísticos.
As farmácias de varejo desempenham um papel secundário, mas estável, onde os reguladores nacionais permitem a dispensação comunitária sob certificação farmacêutica. À medida que as políticas dos pagadores direcionam as terapias crônicas para ambientes domiciliares, os canais digitais devem capturar receitas incrementais, alinhando-se à preferência do consumidor pela conveniência do pedido pelo correio. Essa mudança ampliará o mercado de lenalidomida à medida que as redes digitais reduzem o tempo de acesso em regiões carentes.
Análise Geográfica
A América do Norte comandou 40,35% da receita de 2025. A cobertura abrangente de seguros e a adoção precoce dos regimes de indução em quarteto sustentam a liderança de mercado. No entanto, as exclusões do formulário da Parte D do Medicare dos EUA para o Revlimid em 2025 criam obstáculos que podem acelerar a mudança para genéricos mais baratos para idosos elegíveis. Espera-se que as renegociações de preços após 2026 desbloqueiem um volume mais forte em modelos de pagamento baseados em valor.
A Ásia-Pacífico entrega o maior crescimento, com uma CAGR de 6,28% até 2031. A aprovação pela China em 2024 dos regimes de lenalidomida de primeira linha e o reembolso provincial adicionarão milhares de novos pacientes anualmente. Na Índia, a produção verticalmente integrada de IFA sustenta o fornecimento estável e preços competitivos em licitações públicas nos hospitais públicos. A sociedade super-envelhecida do Japão e a adoção de combinações de inibidor de proteassoma oral com lenalidomida também impulsionam a demanda, compensando restrições esporádicas de fornecimento durante escassezes globais de IFA.
A Europa permanece um território de crescimento de dígito único médio. Os lançamentos de genéricos em toda a região em 2022 desencadearam uma rápida conversão de ofertas de marca para equivalentes a biossimilares GaBI. A aquisição centralizada em mercados como o Reino Unido acelerou as economias ao mudar os pacientes para genéricos, mantendo os resultados clínicos. No entanto, os farmacêuticos monitoram possíveis riscos de fornecimento de IFA à medida que novos controles de exportação chineses intensificam as auditorias de fornecimento.

Panorama regulatório
A lenalidomida permanece sob controle rigoroso devido à toxicidade embrionária-fetal, com estruturas obrigatórias de gerenciamento de risco moldando a prescrição e a dispensação. Nos Estados Unidos, o REMS da lenalidomida rege a certificação, o aconselhamento e a distribuição restrita por canais autorizados, enquanto a União Europeia recorre aos planos de gerenciamento de risco da EMA para o Revlimid e seus genéricos.
As ações regulatórias nos Estados Unidos continuam a girar em torno das vias de acesso e da dinâmica dos pagadores. Em 31 de janeiro de 2026, o mercado avançou além dos acordos limitados por volume, à medida que as restrições anteriores terminaram, impulsionando uma transição para uma dispensação mais ampla em conformidade com o REMS e negociações contratuais intensificadas. O relatório do MedPAC ao Congresso de março de 2026 destaca o escrutínio contínuo de preços de terapias oncológicas de alto gasto, reforçando a importância da gestão de formulários à medida que a concorrência de genéricos se expande.
Cenário Competitivo
O mercado de lenalidomida apresenta consolidação moderada. Bristol Myers Squibb permanece um participante de peso por meio do patrimônio de marca e do desenvolvimento de terapias combinadas, porém seu declínio de patentes abriu espaço para genéricos da Teva, Dr. Reddy's, Cipla e Amneal. Os primeiros lançamentos de genéricos apresentam acordos com volume limitado que moderam as quedas de preços, mas também asseguram posições para uma entrada futura irrestrita.
Os líderes em genéricos aproveitam a liderança em custos e a fabricação de IFA com integração retroativa para ganhar contratos de fornecimento, enquanto os titulares de marcas investem em novos ensaios de indicação e formatos de entrega inovadores, incluindo cápsulas de dosagem semanal. A colaboração estratégica centra-se no acesso baseado em valor em economias de baixa e média renda. O programa ASPIRE da Bristol Myers Squibb busca semear produtos de marca ou híbridos com precificação diferenciada e embalagem local para manter presença BMS.
A pressão disruptiva dos anticorpos biespecíficos direcionados ao BCMA cresce. Empresas como Janssen e Pfizer obtiveram aprovações aceleradas para teclistamabe e elranatamabe, que apresentam alta resposta em populações refratárias à lenalidomida. Enquanto isso, os inovadores avançam os CELMoDs com maior afinidade ao cereblon para superar o teto de potência da lenalidomida. O investimento em análises digitais da cadeia de fornecimento também aumenta, à medida que as empresas buscam prever a demanda e evitar escassezes durante ciclos de reembolso flutuantes.
Líderes do Setor de Lenalidomida
Sandoz
Dr. Reddy's Laboratories
Bristol-Myers Squibb Company
Teva Pharmaceutical Industries
Cipla Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco operacional permanece na melhoria do acesso por meio de um modelo de segurança e distribuição de alta fricção, enquanto os preços se ajustam após a expiração da patente. Com a transição dos EUA para além dos acordos limitados por volume em janeiro de 2026, a concorrência se deslocou para fabricantes e farmácias especializadas capazes de dispensação em conformidade com o REMS em escala, permitindo níveis de serviço diferenciados, como automação de documentação, suporte à adesão e cumprimento rápido em canais hospitalares e especializados.
Geograficamente, a maior acessibilidade financeira proporcionada pelos genéricos amplia a participação em programas oncológicos públicos, especialmente na Ásia-Pacífico, onde restrições orçamentárias historicamente limitam a duração da manutenção. A base de evidências de mercado inclui a aprovação pela FDA do isatuximabe com lenalidomida para mieloma múltiplo inelegível para transplante em 2024 e a aprovação pela NMPA do tafasitamabe mais lenalidomida em maio de 2025 para linfoma difuso de grandes células B recidivado ou refratário, sinalizando um uso ampliado além da manutenção básica do mieloma. O fornecimento com diversidade de dosagem permanece uma característica, já que cápsulas de menor concentração e embalagens variadas apoiam pacientes frágeis ou com comprometimento renal, melhorando o acesso e a competitividade em licitações em todos os canais.
Desenvolvimentos recentes do setor
- Janeiro de 2026: Os Estados Unidos encerram os acordos de distribuição REMS limitados por volume para a lenalidomida, permitindo uma distribuição mais ampla por meio de canais em conformidade com o REMS e remodelando a dinâmica dos contratos com pagadores. A mudança amplia o acesso, ao mesmo tempo em que aumenta a importância da execução do programa REMS em redes hospitalares e especializadas.
- Fevereiro de 2025: A Amneal Pharmaceuticals recebe a aprovação da FDA dos EUA para cápsulas de lenalidomida em seis concentrações, com lançamento planejado para janeiro de 2026. A aprovação amplia o portfólio de genéricos e fortalece a concorrência nas dosagens de indução e manutenção dentro de cadeias de suprimentos em conformidade com o REMS.
- Outubro de 2024: A COFEPRIS autoriza o tafasitamabe mais lenalidomida, seguido de manutenção com tafasitamabe, para adultos com linfoma difuso de grandes células B recidivado ou refratário que não são elegíveis para transplante autólogo de células-tronco. A decisão apoia a utilização de terapia combinada além do mieloma múltiplo em um dos principais mercados da América Latina.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
O mercado de lenalidomida, nesta metodologia, refere-se à receita global gerada por lenalidomida de marca e genérica vendida para indicações hematológicas, medida a preços de saída de fábrica nos principais canais de distribuição.
Exclusões de escopo: excluímos receitas de terapias CELMoD em desenvolvimento, diagnósticos complementares e parceiros de combinação não relacionados à lenalidomida que possam ser co-prescritos.
Visão geral da segmentação
- Por Aplicação
- Mieloma Múltiplo
- Síndromes Mielodisplásicas (SMD)
- Linfoma de Células do Manto
- Linfoma Folicular e de Zona Marginal
- Leucemia Linfocítica Crônica
- Outras Aplicações
- Por Dosagem
- 2,5 mg
- 5 mg
- 10 mg
- 15 mg
- 25 mg
- Outros
- Por Faixa Etária
- Adultos
- Geriátrico
- Pediátrico
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias On-line
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental estabeleceu a base para o conjunto de demanda e para o contexto em nível de país, antes que as premissas fossem testadas por meio de entrevistas. Recorremos a fontes públicas e oficiais, como as bulas de medicamentos e comunicações de segurança da FDA dos EUA, as páginas de informações sobre produtos da EMA, o índice ATC e DDD da OMS para classificação, e as séries de gastos em saúde da OCDE e do Banco Mundial para verificar as tendências de acessibilidade e acesso.
Também revisamos fontes como resultados de registros nacionais de câncer (quando disponíveis), periódicos de hematologia revisados por pares que discutem o uso por linha de terapia, e divulgações de compras públicas ou licitações que às vezes indicam padrões de compra. Materiais secundários gerais, como registros de empresas, apresentações a investidores e imprensa de renome, foram usados para entender o momento de entrada de genéricos, narrativas de erosão de preços e mudanças no mix de canais. Uma assinatura paga focada em dados financeiros e notícias de empresas ajudou a verificar cruzadamente a direção da receita e o momento dos eventos. Esta lista é ilustrativa, e muitas outras fontes também foram consultadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Chamadas e pesquisas primárias foram usadas para testar as premissas documentais sobre pacientes tratados, dosagem e a rapidez com que a mudança ocorre após o lançamento de genéricos. Conversamos com uma combinação de prescritores, partes interessadas em farmácias hospitalares e especializadas, pagadores e especialistas do lado da oferta. A cobertura foi alinhada aos principais centros de demanda em APAC, EMEA e Américas, para que as diferenças regionais de acesso e preços não fossem diluídas por médias.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | CXOs: 18% | APAC: 48% |
| Nível médio: 40% | Líderes funcionais/de unidade: 29% | EMEA: 29% |
| Players menores: 22% | Gerentes: 53% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma construção top-down que reconstrói a demanda por país a partir da epidemiologia e da prática de tratamento, e depois converte essa demanda em receita usando premissas de preço e canal. Para cada geografia principal, construímos um conjunto de pacientes tratados para indicações hematológicas relevantes, aplicamos padrões típicos de duração de regime e descontinuação, e traduzimos isso em volume anualizado usando concentrações de dosagem comuns e ajustes de adesão.
O modelo foi então corroborado usando aproximações bottom-up seletivas, principalmente por meio da direção da receita dos fornecedores, pontos de preço amostrados por país e verificações de canal que indicam quanto volume está no canal hospitalar versus vias especializadas ou de varejo. As entradas que foram especialmente importantes para a lenalidomida incluíram a prevalência do tratamento de mieloma múltiplo e o mix de linhas de terapia, a velocidade de entrada e substituição de genéricos, a erosão do preço líquido ao longo do tempo (incluindo descontos e licitações quando relevantes), a duração média da terapia e as compensações de adoção provenientes de regimes mais novos que reduzem ou retardam o uso de lenalidomida. Quando os dados locais eram escassos, usamos países substitutos com padrões semelhantes de acesso e reembolso, e essas lacunas foram reabertas durante a validação por especialistas para evitar extrapolação mecânica.
Para a previsão, foi aplicada uma análise de cenários para que as perspectivas possam refletir diferentes curvas de preço de genéricos e diferentes velocidades de mudança de regime. Uma breve verificação baseada em ARIMA foi então usada em mercados estabelecidos onde os sinais históricos de vendas eram suficientemente estáveis para serem informativos. As premissas só foram fixadas depois que especialistas primários confirmaram o que estavam observando no comportamento de prescrição e aquisição.
Validação de Dados e Ciclo de Atualização
Os totais foram verificados por meio de triangulação entre sinais independentes, incluindo cálculos de pacientes tratados, lógica de preços e a direção das vendas relatadas quando publicamente visível. Os valores atípicos foram identificados nos níveis de país e regional, e depois revisados novamente para confirmar se a variação vinha de restrições reais de acesso, preços incomuns de licitação ou uma entrada do modelo que precisava de correção.
Antes da aprovação final, é realizada uma segunda revisão por analista para garantir que as premissas-chave, conversões e tratamento de moeda sejam consistentes em toda a planilha. Os relatórios são atualizados em um ciclo anual, e atualizações provisórias são acionadas quando ocorre um evento relevante, como uma expansão significativa de genéricos, uma mudança notável de bula ou segurança, ou uma alteração de reembolso. Imediatamente antes da entrega, realizamos uma nova revisão para garantir que os sinais públicos mais recentes e o feedback de especialistas estejam refletidos nos números finais.
Tamanho do Mercado de Lenalidomida da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para a lenalidomida podem parecer muito distantes entre si, mesmo quando se discute o mesmo nome de medicamento, porque os escopos e as bases de preços não estão sempre alinhados. As diferenças geralmente vêm do que é contado como receita de lenalidomida, do ano escolhido para a estimativa atual e da rapidez com que se assume a erosão de preços após uma disponibilidade mais ampla de genéricos.
A principal diferença vem de se apenas as vendas da molécula lenalidomida são contadas a preços de saída de fábrica, ou se receitas de terapias adjacentes e serviços de apoio ao paciente são combinados. É aqui que a Mordor Intelligence mantém o total ancorado apenas nas vendas de lenalidomida, com a substituição por genéricos e o declínio de preço líquido modelados explicitamente por geografia.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,03 bilhões de USD (2026) | |
| Periódico Setorial A | 14,08 bilhões de USD (2025) | Usa um ano anterior e frequentemente reflete uma base de preços diferente, com visibilidade limitada sobre o ritmo de erosão do preço líquido após a entrada de genéricos em vários países. |
| Editora do Setor B | 17,67 bilhões de USD (2024) | Pode incluir uma interpretação mais amplo da receita relacionada à terapia, e a previsão pode assumir ASPs mais estáveis sem separar os cortes impulsionados por licitações do preço de marca. |
Em conjunto, a disparidade é explicada principalmente pelo momento e pelo que é tratado como receita dentro do escopo, sendo então amplificada pela forma como os preços líquidos são reduzidos gradualmente nos primeiros anos da expansão de genéricos. Nossa abordagem permanece rastreável porque o total é reconstruído a partir da demanda tratada, da duração da terapia e de uma curva de preços sensível ao país, sendo então verificada de forma cruzada com feedback de canal antes que o valor final seja publicado.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de lenalidomida?
O tamanho do mercado de lenalidomida é de USD 16,03 bilhões em 2026 e tem projeção de atingir USD 20,85 bilhões até 2031, a uma CAGR de 5,39%.
Qual segmento de aplicação impulsiona a maior parte da receita?
O mieloma múltiplo representa 59,72% da receita de 2025, bem à frente de outras neoplasias hematológicas.
Por que as cápsulas de dose mais baixa estão crescendo mais rapidamente?
Os clínicos favorecem cada vez mais a dosagem de manutenção de 2,5 mg a 10 mg para equilibrar eficácia e tolerabilidade, o que explica a previsão de CAGR de 6,12% para a dosagem de 2,5 mg.
Qual região apresenta a perspectiva de crescimento mais forte?
A Ásia-Pacífico tem projeção de expansão a uma CAGR de 6,28% até 2031, impulsionada por aprovações regulatórias, acessibilidade de genéricos e crescente conscientização sobre a doença.
Como a concorrência de genéricos afetará os preços?
Os acordos com volume limitado mantêm a erosão de preços inicial moderada, mas uma vez que as restrições expirem em 2026, esperam-se descontos mais profundos, especialmente em licitações públicas.
Quais terapias emergentes representam a maior ameaça à lenalidomida?
Anticorpos biespecíficos direcionados ao BCMA e CELMoDs de próxima geração apresentam taxas de resposta mais elevadas em pacientes refratários e poderão ganhar participação à medida que avançam para linhas de tratamento mais precoces.
Página atualizada pela última vez em:



