
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.55 Milliarden US-Dollar |
| Marktgröße (2031) | 5.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Meglitinid-Marktanalyse von Mordor Intelligence
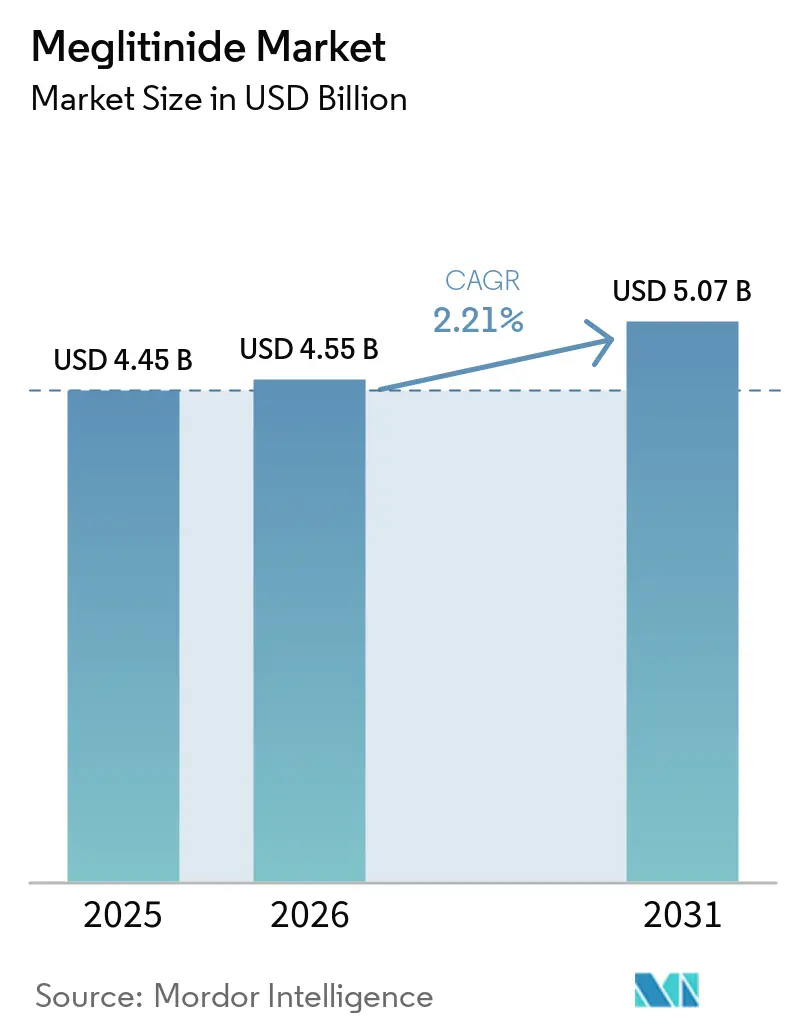
Die Meglitinid-Marktgröße wurde im Jahr 2025 auf 4,45 Milliarden USD geschätzt und wird voraussichtlich von 4,55 Milliarden USD im Jahr 2026 auf 5,07 Milliarden USD bis 2031 wachsen, mit einer CAGR von 2,21 % während des Prognosezeitraums (2026–2031).
Der Meglitinide-Markt bleibt eine ausgereifte Behandlungskategorie, die durch seine Position als kosteneffektive orale Therapie zur mahlzeitenbezogenen Blutzuckerkontrolle angetrieben wird. Die zunehmende Prävalenz von Typ-2-Diabetes stützt die Nachfrage, insbesondere in Ländern mit mittlerem Einkommen, wo die Erschwinglichkeit die Verschreibungsentscheidungen beeinflusst. Die Nachfrage besteht auch bei Patienten, die kurzwirksame Medikamente rund um die Mahlzeiten benötigen, oder bei solchen, die neuere Therapien nicht anwenden können. Im Prognosezeitraum werden der Wettbewerb durch Generika, die Erstattungsdeckung und die öffentliche Beschaffung wahrscheinlich einen größeren Einfluss haben als Produktinnovationen, während wohlhabendere Gesundheitssysteme zunehmend Behandlungen mit etablierten kardiovaskulären und renalen Vorteilen bevorzugen.
Wichtigste Erkenntnisse des Berichts
- Nach Molekül hielt Repaglinid im Jahr 2025 einen Marktanteil von 53,45 % am Meglitinide-Markt, während Mitiglinid bis 2031 voraussichtlich mit einer CAGR von 3,45 % wachsen wird.
- Nach Produktstatus hielten Generika im Jahr 2025 einen Marktanteil von 65,78 % am Meglitinide-Markt, während Originatorprodukte bis 2031 voraussichtlich mit einer CAGR von 4,67 % wachsen werden.
- Nach Produkttyp entfielen im Jahr 2025 72,45 % der Meglitinide-Marktgröße auf Einzelwirkstoffprodukte, während Fixdosiskombinationsprodukte bis 2031 voraussichtlich mit einer CAGR von 4,85 % wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2025 48,95 % der Meglitinide-Marktgröße auf Einzel- und Gemeinschaftsapotheken, während Online-Apotheken bis 2031 voraussichtlich mit einer CAGR von 5,23 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 39,88 % am globalen Markt, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 5,51 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Typ-2-Diabetes-Belastung | +0.8% | Global, mit stärkster Auswirkung in Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Bedarf an postprandialer Blutzuckerkontrolle | +0.6% | Global, insbesondere Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Anhaltende Nutzung oraler Antidiabetika | +0.5% | Global, am stärksten in Asien-Pazifik, Südamerika, dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Rolle in der Kombinationstherapie | +0.5% | Asien-Pazifik und Südasien, wachsend in Südamerika, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Mahlzeitenabhängiges glykämisches Management | +0.5% | Global, am stärksten in Japan, Südkorea und Deutschland | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit kostengünstiger Generika | +0.6% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Typ-2-Diabetes-Belastung
Die steigende Prävalenz von Typ-2-Diabetes treibt die Nachfrage im Meglitinide-Markt weiterhin an, insbesondere in Ländern, in denen Erschwinglichkeit und Behandlungszugang zentrale Prioritäten darstellen. Die IDF schätzte, dass im Jahr 2025 589 Millionen Erwachsene im Alter von 20 bis 79 Jahren mit Diabetes lebten, was 11,11 % der weltweiten erwachsenen Bevölkerung entspricht. Diese Zahl wird bis 2050 voraussichtlich 853 Millionen erreichen. Länder mit mittlerem Einkommen verzeichneten die höchste altersstandardisierte Diabetesprävalenz von 11,46 %, was China, Indien und Brasilien zu wichtigen Nachfragezentren macht. Die IDF berichtete außerdem eine Diabetesprävalenz von 12,26 % in städtischen Gebieten und 9,23 % in ländlichen Gebieten. Diese Lücke unterstreicht die Bedeutung periurbaner Primärversorgungszentren für das Diabetesmanagement und die Behandlungsversorgung.[1]
Repaglinid bleibt wettbewerbsfähig aufgrund seiner Erschwinglichkeit, oralen Verabreichung und etablierten Nutzung bei Allgemeinmedizinern. Kostengünstige Generika bleiben dort relevant, wo die Eigenausgaben der Patienten oder Budgetbeschränkungen der Kostenträger den Zugang zu neueren Arzneimitteln einschränken. Chinas Nationale Erstattungsarzneimittelliste 2025 enthält Repaglinid, Nateglinid und Mitiglinid-Kalzium als Kategorie-B-Arzneimittel. Diese Erstattungsdeckung unterstützt den Zugang in öffentlichen Krankenhäusern und Gemeinschaftsgesundheitszentren. Der Meglitinide-Markt profitiert, wenn nationale Erstattungssysteme weiterhin etablierte orale Behandlungsoptionen unterstützen, insbesondere in kostensensiblen Gesundheitssystemen.
Bedarf an postprandialer Blutzuckerkontrolle
Meglitinide unterstützen Patienten, die eine auf die Mahlzeitenzeiten abgestimmte Blutzuckerkontrolle benötigen. Ihr kurzwirksamer, glukoseabhängiger Mechanismus hilft, postprandiale Blutzuckerexkursionen zu kontrollieren, die bei länger wirkenden Therapien bestehen bleiben können. Die Amerikanische Diabetes-Gesellschaft empfiehlt, Meglitinid-Dosen neu zu bewerten, wenn ein neues blutzuckersenkendes Arzneimittel eingeleitet wird, um die Behandlungsbelastung und das Hypoglykämierisiko zu steuern.
Die Arzneimittelklasse bleibt für Patienten relevant, deren Mahlzeitenmuster oder klinische Anforderungen eine kurzwirksame Therapie begünstigen. Eine mahlzeitenabhängige Behandlung ist besonders anwendbar in Japan, China, Südkorea und Deutschland, wo die Vertrautheit der Ärzte und die Bedürfnisse der Patienten die weitere Nutzung unterstützen. In Japan identifizierten 41,6 % der im September 2025 befragten Ärzte Mitiglinid als ihr am häufigsten verschriebenes schnell wirkendes Insulinsekretogogen. Mitiglinid rangierte vor Repaglinid mit 35,5 % und Nateglinid mit 22,9 %. Seine selektive Kir6.2/SUR1-Kanalaktivität und die geringere klasseninterne Hypoglykämieinzidenz unterstützen seinen Einsatz bei älteren Patienten und solchen mit kardiovaskulären Bedenken.[2] Diese klinischen Eigenschaften ermöglichen es dem Meglitinide-Markt, eine fokussierte Rolle beizubehalten, während sich die Behandlungsalgorithmen weiterentwickeln.
Anhaltende Nutzung oraler Antidiabetika
Orale Therapien bleiben für viele Patienten, die eine Behandlung für Typ-2-Diabetes beginnen, wichtig. Eine Studie aus dem Jahr 2025 mit 964.914 US-amerikanischen Erwachsenen, die eine blutzuckersenkende Therapie begannen, ergab, dass die Verschreibungshäufigkeit von GLP-1-Rezeptoragonisten zwischen 2019 und Mai 2024 um das 13,66-Fache gestiegen ist. GLP-1-Rezeptoragonisten machten jedoch bis Mitte 2024 nur 18 % der neuen Behandlungsinitiierungen aus.[3]
Metformin, generische Sulfonylharnstoffe und Meglitinide bedienen daher weiterhin eine erhebliche Patientenbasis in der Primärversorgung. Generisches Repaglinid ist günstiger als neuere Markenarzneimittel, was seine Position in kostenbewussten Behandlungsplänen stärkt. Die vorliegenden Belege bezifferten die monatlichen Kosten für Semaglutid auf 950 USD, verglichen mit 15 bis 40 USD für generisches Repaglinid. Die orale Verabreichung unterstützt auch die Akzeptanz dort, wo injizierbare Therapien nicht bevorzugt oder zugänglich sind. Dieser Kostenunterschied ist in Ländern mit hohen Eigenausgaben für Arzneimittel erheblich. Öffentliche Beschaffung, Politiken für essentielle Arzneimittel und Verschreibungen in der Primärversorgung unterstützen folglich den Meglitinide-Markt in Afrika, Südostasien und Südamerika.
Rolle in der Kombinationstherapie
Meglitinide können zusammen mit Metformin, Thiazolidindionen, DPP-4-Inhibitoren und Basalinsulin eingesetzt werden, was ihre Rolle in Kombinationsregimen unterstützt. Fixdosiskombinationen aus Repaglinid und Metformin verbinden die mahlzeitenbezogene Insulinsekretion mit einer reduzierten hepatischen Glukoseproduktion in einer einzigen Tablette. Dieses Format kann die Tablettenbelastung für Patienten reduzieren, die mehrere Arzneimittel einnehmen. Diese Kombinationen sind besonders relevant in Südasien, Südostasien, Südamerika, dem Nahen Osten und Afrika, wo einfachere orale Regime die Therapietreue verbessern können. Fixdosiskombinationsprodukte werden bis 2031 voraussichtlich mit einer CAGR von 4,85 % expandieren und sind damit der am schnellsten wachsende Produkttyp im Meglitinide-Markt.
Ihr Wachstum spiegelt die Anforderungen von Primärversorgungseinrichtungen wider, die große Patientenpopulationen betreuen. Die Sicherheitsüberwachung bleibt für Kombinationsarzneimittel wichtig. Indien plant, 2025 35 irrationale Fixdosiskombinationen zu verbieten, was ein strengeres Compliance-Umfeld für Hersteller schafft. Die vorliegenden Belege identifizierten keine Repaglinid-Kombinationen unter den verbotenen Produkten.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hypoglykämierisiko | -0.5% | Nordamerika und Europa, verstärkt in geriatrischen Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Gewichtszunahme | -0.3% | Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Häufige mahlzeitenabhängige Dosierung | -0.4% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch neuere Antidiabetika | -0.3% | Nordamerika und Europa, wachsend in Premium- Asien-Pazifik-Segmenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hypoglykämierisiko
Hypoglykämie bleibt eine wesentliche klinische Einschränkung für die breitere Anwendung von Meglitiniden. Die Amerikanische Diabetes-Gesellschaft empfiehlt Klinikern, Meglitinid-Dosierungen neu zu bewerten, wenn ein weiteres blutzuckersenkendes Arzneimittel hinzugefügt wird. Diese Empfehlung ist besonders relevant in Märkten, in denen Kliniker aktualisierte Behandlungsstandards eng befolgen. Ältere Patienten erfordern eine sorgfältige Überwachung, da hypoglykämische Ereignisse zu Stürzen, Krankenhausaufenthalten und anderen Komplikationen führen können.
Die Notwendigkeit einer mahlzeitengekoppelten Dosierung erhöht auch die Behandlungsbelastung für Patienten mit unregelmäßigen Essgewohnheiten. Diese Einschränkung führt jedoch nicht zum vollständigen Rückzug der Arzneimittelklasse. Ärzte können Mitiglinid aufgrund seiner relativ geringeren klasseninternen Hypoglykämieinzidenz bevorzugen. Bedenken hinsichtlich Gewichtszunahme und häufiger mahlzeitenabhängiger Dosierung verringern den Komfort von Meglitiniden in Nordamerika, Europa und Australien. Daher stützt sich der Meglitinide-Markt auf eine geeignete Patientenauswahl und ein sorgfältiges Dosismanagement anstatt auf eine breite Erstlinienakzeptanz. Die Klasse bedient weiterhin spezifische Patientensegmente, die eine kurzwirksame Blutzuckerkontrolle benötigen.
Wettbewerb durch neuere Antidiabetika
GLP-1-Rezeptoragonisten und SGLT2-Inhibitoren gestalten Behandlungsentscheidungen in einkommensstarken Märkten neu. Eine US-amerikanische Analyse aus dem Jahr 2025 zeigte, dass die Nutzung von GLP-1-Rezeptoragonisten unter neuen Typ-2-Diabetes-Behandlungsinitiierenden bis Mai 2024 18 % erreichte. Im gleichen Zeitraum stieg die Nutzung von SGLT2-Inhibitoren auf 7 %. Diese Therapien können ältere orale Wirkstoffe verdrängen, wenn Versicherungsdeckung und Erschwinglichkeit für Patienten die Akzeptanz unterstützen.
Der Wandel ist am ausgeprägtesten bei kommerziell versicherten und Premium-Patientensegmenten. Novo Nordisk wird voraussichtlich im Januar 2026 eine Wegovy-Pille in den Vereinigten Staaten einführen und damit die oralen GLP-1-Behandlungsoptionen erweitern. Das Unternehmen wird voraussichtlich auch im Februar 2026 eine Partnerschaft mit Vivtex Corp. eingehen, die mit bis zu 2,1 Milliarden USD bewertet wird, um orale Verabreichungstechnologien für Adipositas- und Diabetesmedikamente zu entwickeln. Diese Initiativen werden den Wettbewerbsdruck auf etablierte orale Antidiabetika-Klassen wahrscheinlich erhöhen. Die hohen Kosten neuerer Therapien begrenzen jedoch weiterhin die Substitution in preissensiblen Umgebungen. Der Meglitinide-Markt behält eine Rolle für Patienten mit Nierenerkrankungstoleranzanforderungen, unregelmäßigen Mahlzeitenmustern oder komplexen Behandlungsregimen, die eine erschwingliche, kurzwirksame Option erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Molekül:
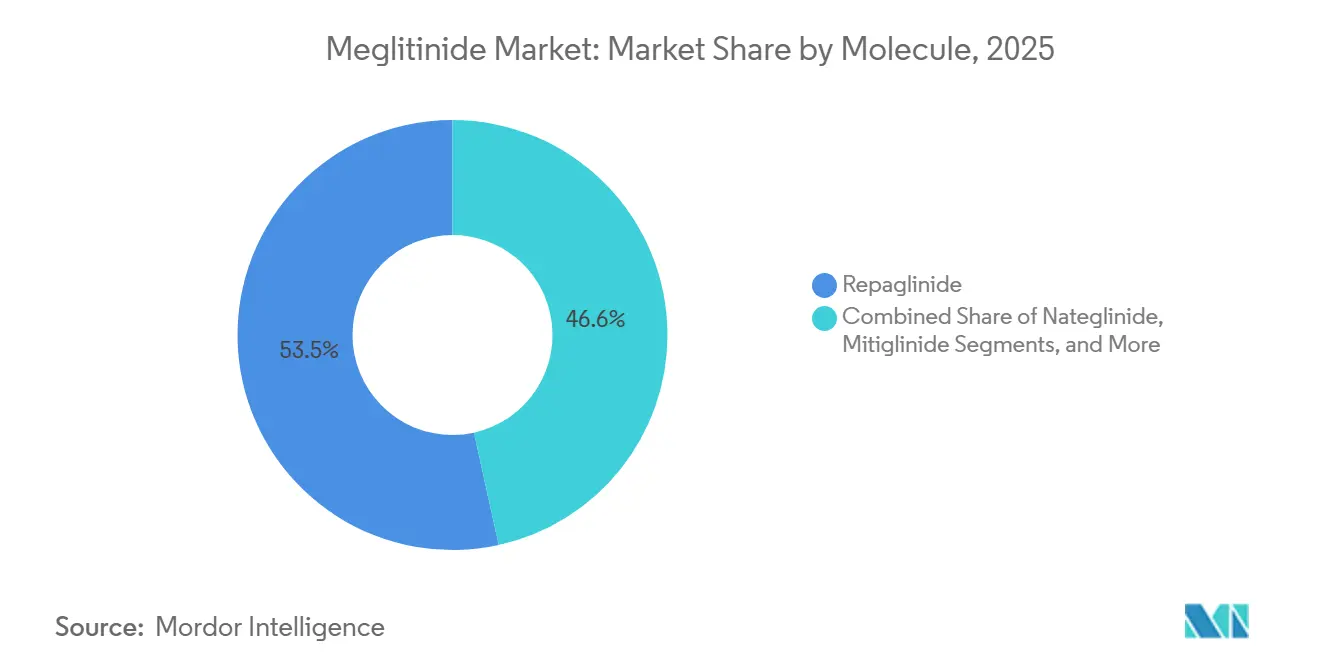
Repaglinid führt durch Generikaverfügbarkeit, während Mitiglinid an Boden gewinntRepaglinid hielt im Jahr 2025 53,45 % des Meglitinide-Marktes nach Molekül. Breite Generikaverfügbarkeit, nationale Formularzugehörigkeit und eine etablierte klinische Erfolgsbilanz stützten seine führende Position. Seine Verfügbarkeit als Monotherapie und in Fixdosiskombinationen stärkte die Akzeptanz weiter. Das Produkt unterstützt die mahlzeitenbezogene Insulinsekretion mit relativ schneller Clearance.
Nateglinid hielt einen kleineren Marktanteil, deckte aber die Nachfrage von Patienten ab, die von einer kurzen Halbwertszeit und einem geringeren Interaktionspotenzial profitieren. Als Phenylalanin-Derivat liefert es eine schnelle Insulinantwort. Mitiglinid wird voraussichtlich das höchste Wachstum unter den Molekülen verzeichnen, mit einer CAGR von 3,45 % bis 2031. Eine Ärztebefragung in Japan im September 2025 stufte Mitiglinid als erstes unter den schnell wirkenden Insulinsekretogogen ein, während China Mitiglinid-Kalzium auf seiner Erstattungsliste 2025 behielt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktstatus:
Generika führen, während Originatorprodukte eine selektive Nachfrage behaltenGenerika hielten im Jahr 2025 65,78 % des Meglitinide-Marktes nach Produktstatus. Patentabläufe und etablierte Bioäquivalenzwege unterstützten die Generika-Akzeptanz bei wichtigen Molekülen. Die Versorgung mit Wirkstoffsubstanzen aus Indien und China verstärkte den Preiswettbewerb. In den Vereinigten Staaten liefern Macleods Pharmaceuticals, Aurobindo Pharma, Chartwell RX LLC und Rising Pharma Holdings Repaglinid-Produkte, während CMS-Preisdaten im Juli 2026 einen Preis von 0,09 USD pro Tablette zeigten.
Originatorprodukte werden bis 2031 voraussichtlich mit einer CAGR von 4,67 % wachsen, angetrieben durch anhaltende Nachfrage in ausgewählten Ländern. Glufast behält die Markenbekanntheit in Japan, während Krankenhausausschreibungen und die Vertrautheit der Ärzte die Nachfrage in Deutschland und Brasilien stützen. NovoNorm bleibt das Originator-Referenzprodukt für Repaglinid in der Europäischen Union. Europäische Pharmakovigilanz- und Herstellungsanforderungen erhalten auch Qualitätsstandards für Originator- und Generika-Arzneimittel aufrecht.
Nach Produkttyp:
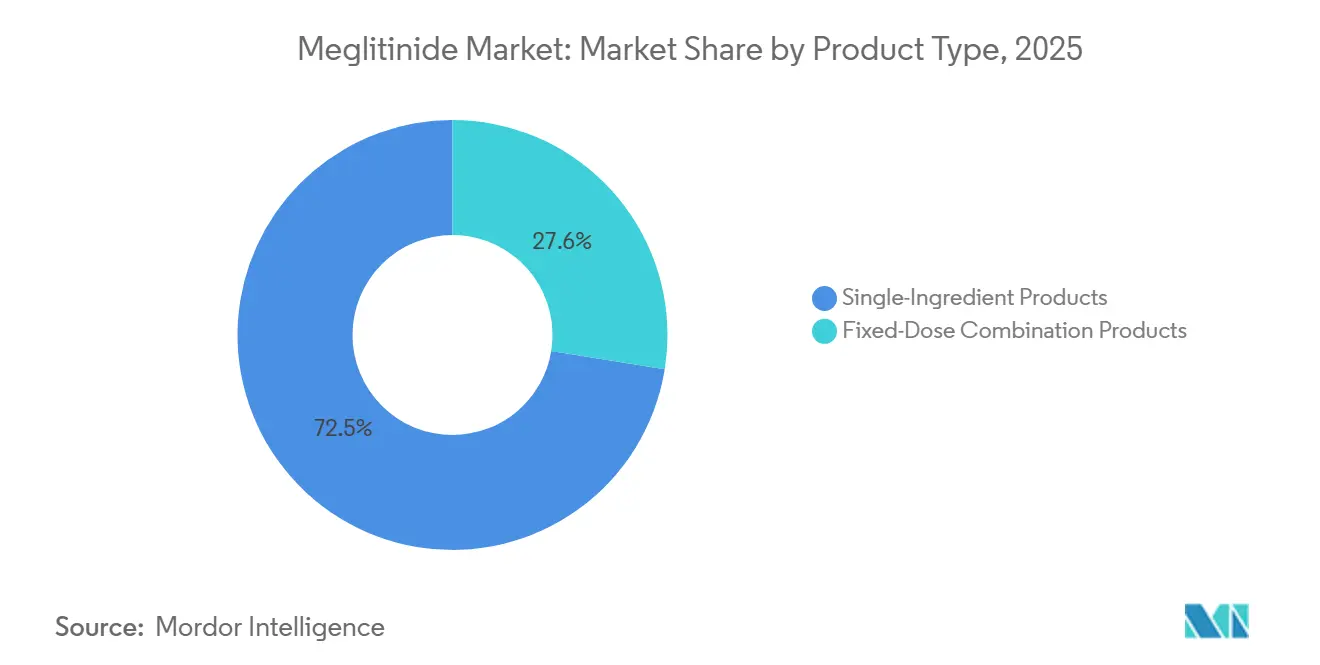
Einzelwirkstoffprodukte führen, und Fixdosiskombinationen expandierenEinzelwirkstoffprodukte machten im Jahr 2025 72,45 % der Meglitinide-Marktgröße aus. Ihre führende Position spiegelt die historische Nutzung von Meglitiniden als eigenständige Therapien wider. Ärzte können die Dosierung basierend auf den Mahlzeitenmustern und Blutzuckerzielen der Patienten anpassen. Diese Produkte bleiben in Japan, Nordamerika und Europa weit verbreitet, unterstützt durch die Empfehlungen der Amerikanischen Diabetes-Gesellschaft zur Dosisneubewertung bei anderen blutzuckersenkenden Arzneimitteln.
Fixdosiskombinationen werden bis 2031 voraussichtlich mit einer CAGR von 4,85 % wachsen. Repaglinid- und Metformin-Tabletten sind in den Stärken 0,5 mg/250 mg, 1 mg/500 mg und 2 mg/500 mg erhältlich. Diese Kombinationen integrieren die prandiale Insulinsekretion mit reduzierter hepatischer Glukoseproduktion in einer einzigen Dosis. Die Nachfrage konzentriert sich auf Schwellenmärkte, wo Primärversorger vereinfachte orale Regime bevorzugen, die die Therapietreue verbessern können.

Nach Vertriebskanal:
Einzelhandelsapotheken führen, während Online-Apotheken schneller wachsenEinzel- und Gemeinschaftsapotheken machten im Jahr 2025 48,95 % des Marktes aus. Ihre führende Rolle spiegelt den chronischen und überwiegend ambulanten Charakter der Diabetesversorgung wider. Gemeinschaftsapotheken bieten wesentliche Dispensierleistungen in China, Indien, Japan und Brasilien. Ihre Nähe zu Primärversorgungskliniken und die Erstattungsdeckung unterstützen die Wiederholungsabgabe für Langzeittherapien.
Online-Apotheken werden bis 2031 voraussichtlich mit einer CAGR von 5,23 % expandieren. Telemedizin und wiederholte Online-Verschreibungen erhöhen die Direktabgabe an Patienten bei stabilen Diabetespatienten. Digitale Kanäle bieten Komfort für Patienten, die wiederkehrende Nachfüllungen benötigen. Krankenhausapotheken werden eine Rolle in der Fachversorgung behalten, könnten aber Marktanteile verlieren, da das ambulante Management zunimmt, während Versandapotheken im Jahr 2024 in den Vereinigten Staaten 360.000 Repaglinid-Ansprüche für 92.000 Medicare-Teil-D-Begünstigte bedienten.
Geografische Analyse
Nordamerika Meglitinid-Markt
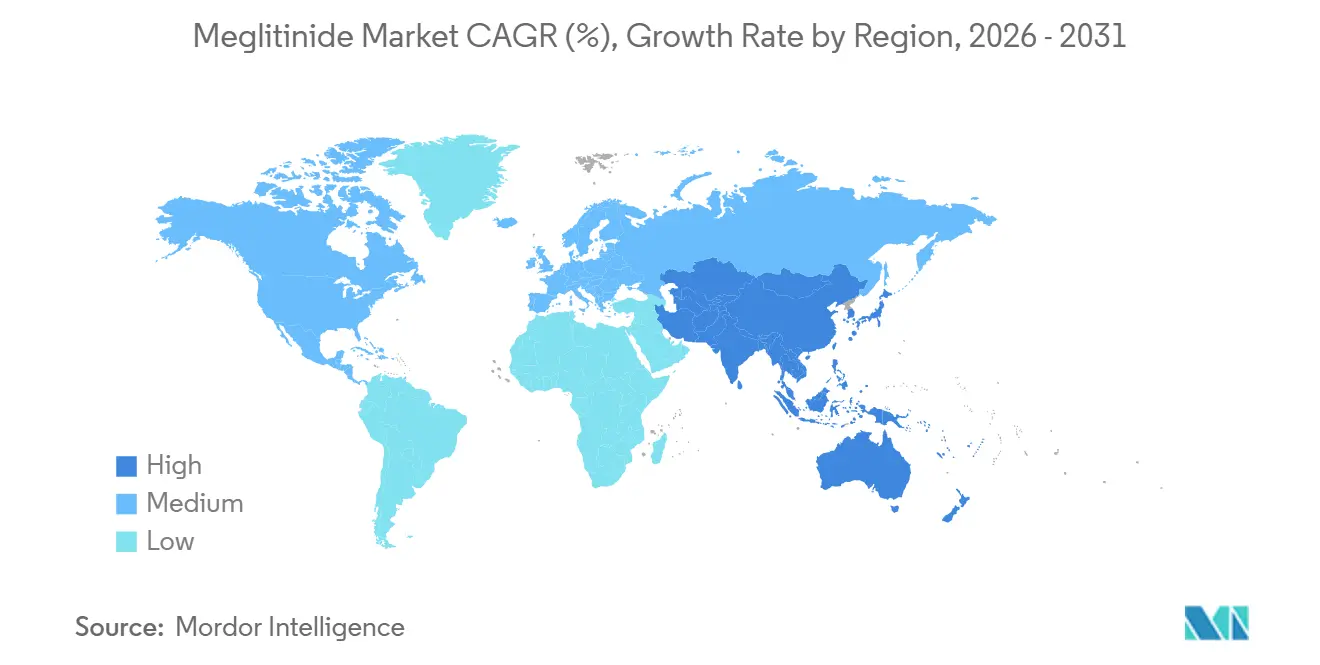
Nordamerika wird voraussichtlich im Jahr 2025 einen Anteil von 39,88 % am globalen Meglitinid-Markt ausmachen. Die Vereinigten Staaten bleiben der primäre Umsatzbeitrag der Region, unterstützt durch die Verfügbarkeit von Generika und einer breiten Patientenbasis in Gemeinschaftsapotheken. Es wird erwartet, dass sechs zugelassene Repaglinid-Hersteller den US-Markt bedienen. Bis Mitte 2026 werden die Repaglinid-Preise voraussichtlich bei 0,09–0,10 USD pro Tablette liegen, was seine Position als kostengünstige orale Behandlungsoption festigt.
Europa Meglitinid-Markt
Die Region steht unter zunehmendem Druck durch aktualisierte Behandlungsrichtlinien und die verstärkte Einführung von GLP-1-Rezeptoragonisten und SGLT2-Inhibitoren. Die ADA hat die Rolle der Meglitinide eingeschränkt und die Neubewertung des Hypoglykämierisikos betont. Kanada und Mexiko liefern kleinere, aber stabile Volumina über öffentliche Arzneimittelleistungsprogramme. Europa bleibt stabil, unterstützt durch die Nutzung in Arzneimittellisten in Deutschland, Frankreich und dem Vereinigten Königreich, das im August 2025 eine Tier-2-Versorgungsmitteilung für Repaglinid in den Stärken 500 mcg, 1 mg und 2 mg herausgegeben hat.
APAC, MEA und Südamerika Meglitinid-Markt
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region sein und bis 2031 eine CAGR von 5,51 % verzeichnen. Japan unterstützt die Nachfrage durch den etablierten Einsatz von Mitiglinid, während China eine öffentliche Erstattung für alle drei primären Moleküle gewährt. Indien und Südostasien treiben die Nutzung von Repaglinid-Metformin-Kombinationen voran. Die IDF-Region Westpazifik umfasste 2024 215 Millionen Erwachsene mit Diabetes, während für den Nahen Osten und Nordafrika bis 2050 ein Wachstum der Diabetesfälle von 95 % prognostiziert wird. Brasilien und Argentinien unterstützen die Nachfrage durch öffentliche Beschaffung kostengünstiger oraler Behandlungen.
Regionale Ausgaben
Alle Regionen
Wettbewerbslandschaft
Marktkonzentration
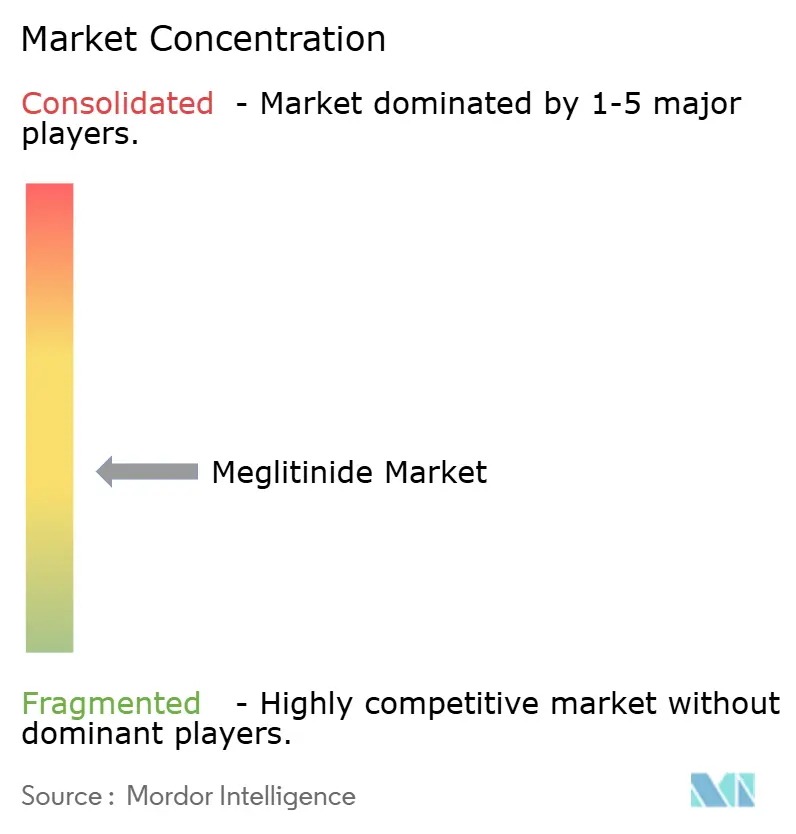
Der Meglitinide-Markt ist nach Herstelleranzahl mäßig fragmentiert, insbesondere bei Generika. Der Wettbewerb konzentriert sich dennoch auf eine kleine Anzahl von Molekülen und nationalen Märkten. In den Vereinigten Staaten liefern 6 zugelassene Hersteller generisches Repaglinid, darunter Beijing Foyou Pharma, Elixir Pharmaceuticals, Hansoh Pharma, Kissei Pharmaceuticals, Novo Nordisk, Teva Pharmaceuticals, Takeda und Viatris. Diese Lieferanten konkurrieren in erster Linie über Preis und Versorgungskontinuität. US-Preisdaten zeigten eine enge Repaglinid-Spanne von 0,08 bis 0,10 USD pro Tablette.
In Japan ist Kissei Pharmaceuticals weiterhin mit der Glufast-Originatorsmarke verbunden, während inländische Generikahersteller oral zerfallende Tabletten anbieten. Japans Arzneimittelpreisrevisionen fördern die Kostenkontrolle und erhalten gleichzeitig den Zugang zum Molekül. Teva unterhält eine europäische Präsenz durch Repaglinide Teva. Viatris liefert Repaglinid-2-mg-Tabletten im Vereinigten Königreich. Der Versorgungsengpass im Vereinigten Königreich 2025 erhöhte die Bedeutung von Fertigungsresilienz und zuverlässiger Distribution.
Hansoh Pharmaceutical aktualisierte im August 2025 die Verschreibungsinformationen für seine Repaglinid-Tabletten, um sie an die China Pharmacopeia-Ausgabe 2025 anzupassen. Novo Nordisk führte im Januar 2026 eine Wegovy-Pille in den Vereinigten Staaten ein und weitete damit den Wettbewerbsdruck durch neuere orale Therapien aus. Novo Nordisk schloss auch seine Partnerschaft mit Vivtex im Februar 2026 ab, um orale Verabreichungstechnologien für Adipositas- und Diabetesmedikamente zu entwickeln. Unternehmen in der Meglitinide-Branche konzentrieren sich daher auf regulatorische Compliance, Versorgungszuverlässigkeit und gezielte Distribution anstatt auf die Entwicklung neuer Moleküle.
Führende Unternehmen im Meglitinid-Markt
-
Elixir Pharmaceuticals
-
Novo Nordisk
-
Teva Pharmaceuticals
-
Takeda
-
Viatris
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Meglitinid-Markt Unternehmen in diesem Bericht
- Beijing Foyou Pharma
- Elixir Pharmaceuticals
- Hansoh Pharma
- KISSEI PHARMACEUTICAL
- Novo Nordisk
- Teva Pharmaceutical Industries
- Takeda Pharmaceuticals
- Viatris
Neueste Industrielle Entwicklungen in Meglitinid-Markt
- Februar 2026: Novo Nordisk ging eine Partnerschaft mit Vivtex Corp. in einem Geschäft ein, das mit bis zu 2,1 Milliarden USD bewertet wird, um Verabreichungstechnologien der nächsten Generation für Adipositas- und Diabetesmedikamente zu entwickeln. Die Zusammenarbeit zielte darauf ab, die orale Bioverfügbarkeit von Biologika zu verbessern und den Wettbewerb unter etablierten oralen Antidiabetika-Klassen zu intensivieren.
- Dezember 2025: Chinas Nationale Gesundheitssicherheitsverwaltung veröffentlichte die Nationale Erstattungsarzneimittelliste 2025 und behielt Repaglinid, Nateglinid und Mitiglinid-Kalzium als erstattungsfähige Arzneimittel der Kategorie B bei.
- August 2025: Das Ministerium für Gesundheit und Soziales des Vereinigten Königreichs gab eine Tier-2-Versorgungsbenachrichtigung für Repaglinid 500 mcg, 1 mg und 2 mg Tabletten heraus. Die Stärken 500 mcg und 1 mg waren von Ende August bis Anfang Dezember 2025 nicht vorrätig, während die 2-mg-Stärke in begrenztem Angebot verblieb.
Globaler Meglitinid-Marktbericht – Umfang
Gemäß dem Umfang des Berichts sind Meglitinide (auch bekannt als Glinide) eine Klasse oraler Arzneimittel zur Behandlung von Typ-2-Diabetes mellitus. Sie wirken als kurzwirksame Insulinsekretogoge, d. h. sie stimulieren direkt die Betazellen in der Bauchspeicheldrüse zur Freisetzung von mehr Insulin.
Der Meglitinid-Markt ist nach Molekül, Produktstatus, Produkttyp, Vertriebskanal und Geografie segmentiert. Nach Molekül umfasst der Markt Repaglinid, Nateglinid, Mitiglinid und andere Meglitinid-Analoga. Nach Produktstatus ist der Markt in Originatorprodukte und Generika segmentiert. Nach Produkttyp ist der Markt in Einzelwirkstoffprodukte und Fixdosiskombinationsprodukte unterteilt. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzel-/Gemeinschaftsapotheken, Spezial-/Versandapotheken und Online-Apotheken segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
Nach Molekül
| Repaglinid |
| Nateglinid |
| Mitiglinid |
| Andere Meglitinid-Analoga |
Nach Produktstatus
| Originator |
| Generika |
Nach Produkttyp
| Einzelwirkstoffprodukte |
| Fixdosiskombinationsprodukte |
Nach Vertriebskanal
| Krankenhausapotheken |
| Einzel- / Gemeinschaftsapotheken |
| Spezial- / Versandapotheken |
| Online-Apotheken |
Nach Geografie
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Molekül | Repaglinid | |
| Nateglinid | ||
| Mitiglinid | ||
| Andere Meglitinid-Analoga | ||
| Nach Produktstatus | Originator | |
| Generika | ||
| Nach Produkttyp | Einzelwirkstoffprodukte | |
| Fixdosiskombinationsprodukte | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzel- / Gemeinschaftsapotheken | ||
| Spezial- / Versandapotheken | ||
| Online-Apotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Meglitinide-Markt bis 2031 erreichen?
Der Meglitinide-Markt wird bis 2031 voraussichtlich 5,07 Milliarden USD erreichen, ausgehend von 4,55 Milliarden USD im Jahr 2026, mit einer CAGR von 2,21 %. Dies spiegelt die anhaltende Nachfrage nach zugänglicher oraler Behandlung wider, auch wenn neuere Therapien die Bandbreite der Optionen erweitern.
Welches Meglitinid-Molekül hielt im Jahr 2025 den führenden Marktanteil?
Repaglinid führte das Molekülsegment mit einem Anteil von 53,45 % im Jahr 2025 an. Seine Position wird durch breite Generikaverfügbarkeit, etablierten Formularzugang und die Nutzung sowohl in Einzelwirkstoff- als auch in Kombinationsformaten gestützt.
Welcher Produkttyp wächst bei Meglitiniden am schnellsten?
Im Meglitinide-Markt werden Fixdosiskombinationsprodukte bis 2031 voraussichtlich mit einer CAGR von 4,85 % wachsen. Ihr Wachstum spiegelt die Nachfrage nach einfacheren oralen Regimen wider, die die Tablettenbelastung in der Primärversorgung reduzieren können.
Warum wachsen Online-Apotheken im Meglitinid-Vertrieb?
Online-Apotheken werden bis 2031 voraussichtlich mit einer CAGR von 5,23 % wachsen. Telemedizin, Wiederholungsverschreibungen und die Direktabgabe an Patienten machen diesen Weg für ein stabiles langfristiges Diabetesmanagement nützlicher.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 5,51 % wachsen. Die Region vereint eine hohe Diabetesbelastung, erstatteten Zugang in China, etablierten Mitiglinid-Einsatz in Japan und Nachfrage nach Kombinationstherapien.
Was schränkt die breitere Nutzung von Meglitiniden ein?
Hypoglykämierisiko, mahlzeitenabhängige Dosierung, Gewichtsbedenken und der Wettbewerb durch GLP-1-Rezeptoragonisten und SGLT2-Inhibitoren begrenzen die breitere Akzeptanz. Eine sorgfältige Patientenauswahl bleibt wichtig, wenn Verschreiber die Klasse in Betracht ziehen.