
Marktgröße und Marktanteil alexipharmischer Arzneimittel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.02 Milliarden US-Dollar |
| Marktgröße (2031) | 6.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für alexipharmische Arzneimittel von Mordor Intelligence
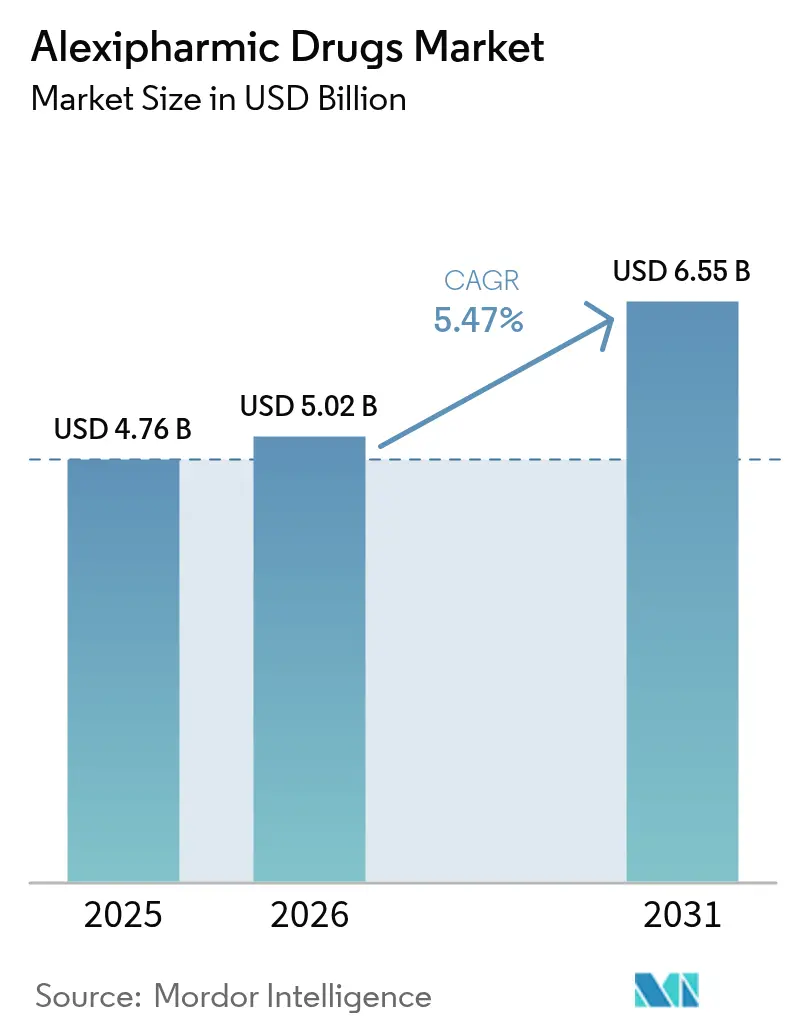
Die Marktgröße für alexipharmische Arzneimittel wird im Jahr 2026 auf 5,02 Milliarden USD geschätzt und wächst ausgehend vom Wert 2025 in Höhe von 4,76 Milliarden USD, wobei die Prognosen für 2031 einen Wert von 6,55 Milliarden USD zeigen, mit einer CAGR von 5,47 % über den Zeitraum 2026–2031.
Steigende globale Überdosierungsfälle, eine verstärkte industrielle Exposition gegenüber toxischen Verbindungen sowie unterstützende Gesetze, die den rezeptfreien Zugang zu wichtigen Gegenmitteln vorschreiben, sind die wichtigsten Wachstumstreiber. Die staatliche Beschaffung von Naloxon, zunehmende Risikokapitalzuflüsse in intelligente Verabreichungsgeräte sowie der Schwerpunkt des Pharmasektors auf schnell wirkenden Formulierungen erweitern den adressierbaren Patientenpool. Die Nachfrage wird ferner durch gemeindebezogene Schadenminderungsprogramme und strengere Arbeitgeberhaftungsstandards gestärkt, die eine Bevorratung an nicht klinischen Standorten fördern. Dennoch fügen Erstattungsdrücke und Rohstoffschocks den Margen Volatilität hinzu und zwingen Hersteller dazu, ihre Beschaffung zu diversifizieren und in schlanke Produktionslinien zu investieren. Zunehmende Vorfälle mit gefälschten Arzneimitteln in Entwicklungsländern verlagern zudem die geografischen Prioritäten für neue Produkteinführungen.
Wesentliche Erkenntnisse des Berichts
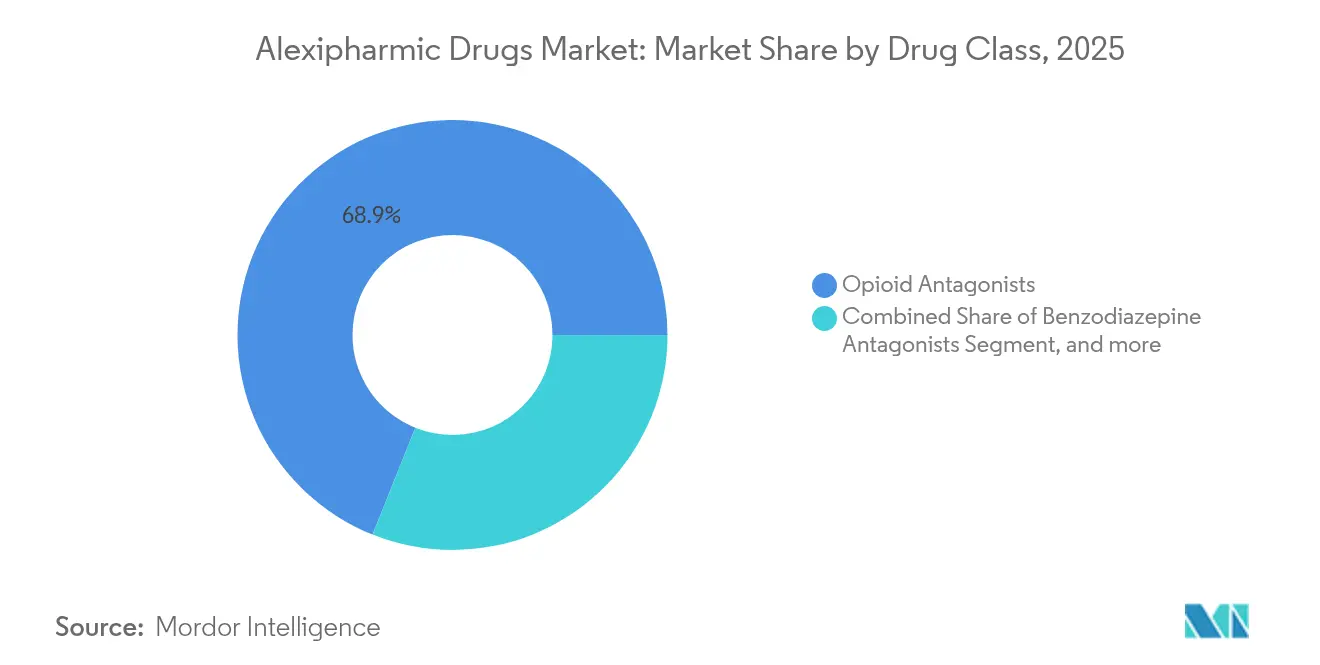
- Nach Arzneimittelklasse führten Opioid-Antagonisten im Jahr 2025 mit einem Umsatzanteil von 68,94 %; Cyanid-Gegenmittel werden bis 2031 voraussichtlich mit einer CAGR von 8,33 % zulegen.
- Nach Verabreichungsweg entfiel 2025 ein Anteil von 61,25 % am Markt für alexipharmische Arzneimittel auf die parenterale Verabreichung, während intranasale Produkte mit einer prognostizierten CAGR von 7,55 % bis 2031 die höchste Wachstumsrate verzeichnen.
- Nach Formulierung entfielen 2025 43,28 % der Marktgröße für alexipharmische Arzneimittel auf Lösungen; Nasensprays sind auf dem Weg, im Betrachtungszeitraum mit einer CAGR von 9,92 % zu wachsen.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Anteil von 52,20 % an der Marktgröße für alexipharmische Arzneimittel, während Einzel- und Gemeinschaftsapotheken eine CAGR-Prognose von 6,05 % aufweisen.
- Nach Geografie erfasste Nordamerika 38,92 % des Umsatzes im Jahr 2025, während der asiatisch-pazifische Raum mit einer CAGR von 8,76 % bis 2031 zulegt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Abhängigkeit von psychoaktiven und narkotischen Drogen | +1.2% | Global mit Schwerpunkt auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Regulatorische Unterstützung für medikamentengestützte Behandlung | +0.8% | Nordamerika und EU, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Eskalierende Sterblichkeit durch synthetische Opioide in einkommensschwachen Regionen | +0.9% | Asiatisch-pazifischer Raum als Kernregion, mit Ausstrahlungseffekten auf den Nahen Osten & Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Anstieg bei Vergiftungen durch gefälschte Arzneimittel, der die Nachfrage nach Naloxon ankurbelt | +0.7% | Global mit Brennpunkten in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Staatlich finanzierte Naloxon-Programme in der Gemeinschaft | +0.6% | Nordamerika und EU, Pilotprogramme im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Risikokapitalfinanzierung in intranasale und Autoinjektor-Technologie | +0.5% | Global mit F&E-Clustering in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Abhängigkeit von psychoaktiven und narkotischen Drogen
Synthetische Opioide, die die Wirkstärke von Fentanyl übertreffen, kursieren nun auf den Straßenmärkten der Vereinigten Staaten und Europas, erweitern das Schweregrad-Spektrum von Überdosierungen und fördern die Nachfrage nach Naloxon-Kits mit höherer Dosierung.[1]Damien Gayle, "Nitazene: Potente neue synthetische Opioide tauchen in Europa auf," theguardian.com Lücken in der schnellen Erkennungstechnologie verstärken das Risiko einer versehentlichen Exposition und veranlassen Krankenhäuser und Ersthelfer, größere Lagerbestände zu halten. Vertriebsnetzwerke in Lateinamerika und Südostasien beginnen, nordamerikanische Konsummuster zu spiegeln, was darauf hindeutet, dass der Aufwärtstrend bei Gegenmittelmengen anhalten wird. Pharmaunternehmen begegnen dem Bedarf durch die gemeinsame Entwicklung konzentrierter Formulierungen, die eine Rezeptorsättigung überwinden. Eine breitere Verfügbarkeit von Teststreifen für neue Analoga wird voraussichtlich eine frühere Intervention unterstützen, jedoch die Nachfrage nach Naloxon kurzfristig nicht verringern.
Regulatorische Unterstützung für medikamentengestützte Behandlung (MAT)
Die FDA-Entscheidung von 2024, Narcan-Nasenspray in den rezeptfreien Status umzustufen, beseitigte Verschreibungshürden und ermöglicht es Apotheken, Schulen und öffentlichen Einrichtungen, das Gegenmittel ohne ärztliche Aufsicht zu bevorraten. Medicare und Medicaid erstatten Naloxon nun mit minimalen Zuzahlungen in 42 Bundesstaaten und betten wiederkehrende Kaufaufträge in öffentliche Haushalte ein. Europa folgt ähnlichen Impulsen mit zentralisierten Zulassungen der Europäischen Arzneimittel-Agentur (EMA), die die Vorlaufzeiten für neue intranasale Markteinführungen verkürzen. Diese Schritte verwandeln gemeindebezogene Schadenminimierungsinitiativen von förderfinanzierten Pilotprojekten in dauerhafte Einrichtungen des öffentlichen Gesundheitswesens. Da immer mehr Länder die Naloxon-Abdeckung in nationale Arzneimittellisten aufnehmen, erhält der Markt für alexipharmische Arzneimittel ein vorhersehbares Basisvolumenwachstum, das unabhängig von allgemeinen Konjunkturzyklen ist.
Eskalierende Sterblichkeit durch synthetische Opioide in einkommensschwachen Regionen
Industrialisierende Regionen im asiatisch-pazifischen Raum sehen sich mit zunehmendem Fentanyl- und Tramadol-Schmuggel konfrontiert, der die Strafverfolgungskapazitäten übersteigt und in Vietnam, den Philippinen und Zentralindien zweistellige Spitzen bei der Überdosierungssterblichkeit verursacht. Geringe Versicherungsdurchdringung zwingt Familien dazu, sich auf öffentliche Krankenhäuser zu verlassen, die nun bei Regierungen für größere Gegenmittelhaushalte lobbyieren. Japans Zulassung von Diazepam-Nasenspray spiegelt den regionalen Schwung für innovative Verabreichungswege jenseits von IV-Leitungen wider und deutet auf künftige Cross-Label-Erweiterungen hin. Starkes Fertigungswachstum in Indonesien und Bangladesch erhöht auch Cyanid-Expositionsvorfälle, die eine parallele Nachfrage nach Hydroxocobalamin- und Natriumnitrit-Kits schaffen. In Kombination beschleunigen diese Drücke die Verlagerung des Marktes für alexipharmische Arzneimittel in Richtung asiatisch-pazifischer Raum.
Anstieg bei Vergiftungen durch gefälschte Arzneimittel, der die Nachfrage nach Naloxon ankurbelt
Beschlagnahmungen fentanylhaltiger gefälschter Tabletten stiegen 2023 auf 115 Millionen Einheiten, und Krankenhausberatungen für 15- bis 34-Jährige stiegen entsprechend stark an. Patienten glauben oft, legales Oxycodon einzunehmen, was Notaufnahmen dazu zwingt, Opioid-Toxizität bei Bevölkerungsgruppen zu behandeln, die traditionell außerhalb der Drogenkonsum-Überwachung liegen. Pentobarbital-Beimischungen erschweren das klinische Bild, da Naloxon allein unzureichend ist, was neues Interesse an Mehrkompoonenten-Gegenmittelregimen weckt. Pharmazeutische Händler passen sich an, indem sie gebündelte Überdosierungs-Reaktionspakete mit schrittweisen Dosierungsanleitungen anbieten. Lokale Brennpunkte wie Arizona und British Columbia erleben Bestandserschöpfungszyklen, die die Agilität der Lieferkette auf die Probe stellen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Therapie- und Krankenhauskosten | -0.4% | Global mit ausgeprägtem Effekt in Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Popularität missbrauchsabschreckender Opioid-Formulierungen | -0.3% | Nordamerika und EU, langsame Akzeptanz im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Stigmatisierung, die den Patientenzugang und die Einlösungsraten von Verschreibungen einschränkt | -0.5% | Global, konzentriert in ländlichen und unterversorgten Gebieten | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenerschütterungen für wichtige Wirkstoffe (APIs) von Gegenmitteln | -0.6% | Global mit Wirkstoffherstellungs-Schwerpunkt im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Therapie- und Krankenhauskosten
Die Selbstzahlungskosten für eine Zwei-Pack-OTC-Naloxon-Packung betragen in den Vereinigten Staaten durchschnittlich 44 USD und schrecken Haushalte ohne Krankenversicherung vom Kauf ab.[2]Zentren für Medicare & Medicaid-Dienste, "Selbstzahlungskostenanalyse für OTC-Naloxon," cms.gov Krankenhauseinkäufer wägen die Auffüllung von Gegenmittelvorräten gegen hochvolumige Generika ab und können Produkte mit unsicherem Umsatz unterbestellen. Spezialisierte Cyanid-Gegenmittel können 1.200 USD pro Erwachsenendosis übersteigen, was ländliche Einrichtungen davon abhält, vollständige Behandlungsverläufe vorzuhalten. Unterschiede bei der Versicherungserstattung zwischen den Bundesstaaten vertiefen die Lücken und hinterlassen Kreiscluster ohne 24-Stunden-Gegenmittelzugang. Unterschiedliche Zuzahlungsstufen bei Medicaid fragmentieren die Kaufkraft weiter, verringern die Gleichmäßigkeit der Nachfrage und dämpfen die CAGR des Marktes für alexipharmische Arzneimittel.
Zunehmende Popularität missbrauchsabschreckender Opioid-Formulierungen
Pharmazeutische Innovationen wie PF614 von Ensysce beinhalten chemische Barrieren, die das Zerdrücken oder Wärmeextraktion widerstehen, um Missbrauch einzudämmen. Die FDA beschleunigte 2025 mehrere solcher Anträge und stärkte damit eine Präventionsstrategie, die Naloxon-Mengen im Laufe der Zeit reduzieren könnte. Obwohl entschlossene Nutzer viele Barrieren überwinden können, zeigen erste Erkenntnisse langsamere Umleitungsraten für neue Marken. Kostenträger ermutigen Ärzte, diese Formulierungen zu verschreiben, indem sie niedrigere Selbstbeteiligungen anbieten und Verschreibungsmuster von traditionellen Opioiden weglenken. Eine weitreichende Akzeptanz liegt noch ein Jahrzehnt entfernt, aber frühes Momentum bringt ein Element der Nachfrageunsicherheit in die Prognose des Marktes für alexipharmische Arzneimittel.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimittelklasse:
Opioid-Antagonisten halten strukturelle FührungOpioid-Antagonisten beherrschten 2025 68,94 % des Umsatzes und unterstreichen den Notfall bei synthetischen Opioiden, der klinische Schlagzeilen in entwickelten Volkswirtschaften dominiert. Der Wechsel von Naloxon in den OTC-Status multiplizierte die Verbraucherkontaktpunkte – von Tankstellen bis zu Universitätscampussen – und festigte die Führungsposition des Segments. Cyanid-Gegenmittel, obwohl eine Nische, weisen die schnellste CAGR von 8,33 % auf, da Industrieregulatoren nun On-Site-Kits in Galvanikbetrieben und Chemikalienlägern vorschreiben. Benzodiazepin-Umkehrmittel zeigen mittleres einstelliges Wachstum, das mit elektiven Operationsvolumina verbunden ist. Schwermetall-Chelatoren gewinnen episodisch bei Umweltvorfällen, tragen aber einen stetigen Basisumsatz bei. Wettbewerbsprofile variieren: Opioid-Antagonisten stehen generischen Einsteigern gegenüber, die den Preis drücken, während Cyanid-Gegenmittel von patentgeschützten Formulierungen profitieren, die Prämienmargen ermöglichen.
Die Produkterweiterung auf Mehrfachdosis-Blisterpackungen und kindersichere Nasenapplikatoren zeigt, wie Verpackungsinnovationen eine breitere Benutzerakzeptanz in häuslichen, betrieblichen und Ersthelfer-Umgebungen unterstützen. Hersteller differenzieren sich durch verlängerte Haltbarkeitszeiten und manipulationssichere Siegel, die strenge Beschaffungskriterien erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Verabreichungsweg:
Parenterale Dominanz sieht sich gemeindegeführten Verschiebungen gegenüberParenterale Formate machen 61,25 % der Verkäufe im Jahr 2025 aus, da Notaufnahmen dem intravenösen Wirkungseintritt Vorrang geben, der Spitzenplasmawerte innerhalb weniger Minuten erreicht. Intranasale Produkte verzeichnen jedoch eine CAGR von 7,55 %, da Regulatoren selbst zu verabreichende Sprays für Laien genehmigen, insbesondere an öffentlichen Orten ohne klinisches Personal. Orale und sublinguale Verabreichungsformen sprechen eher die Erhaltungstherapie als die akute Umkehrung an und schaffen daher eine kleinere, aber stetige Nische.
Krankenhäuser fordern weiterhin die Stabilität von Fläschchen unter variablen Kühlbedingungen, was F&E in hitzebeständige Formulierungen antreibt. Inzwischen bewerten Gemeindgesundheitsprogramme Sprühgeräte, die eine hörbare Klickbestätigung liefern und so die Schulungskomplexität und das Fehlerrisiko reduzieren. Hersteller, die die Dosisstärken an aufkommende hochpotente Opioidbedrohungen anpassen, erhalten Formularpräferenz.
Nach Formulierung:
Lösungen bleiben Arbeitspferd, doch Sprays beschleunigen sichLösungen erfassten 2025 43,28 % des globalen Umsatzes aufgrund ihrer flexiblen Verwendung über IV-, IM- und orale Wege. Sie erfordern eine minimale Neuvalidierung bei der Einführung neuer Stärken, was die Regulierungskosten niedrig hält. Nasensprays verzeichnen eine überlegene CAGR von 9,92 %, getrieben durch Verbraucherpräferenz und Einzelhandelslogistik, die kompakte, raumtemperaturstabile Produkte bevorzugt. Autoinjektoren, einst dominant, kämpfen nun mit hohen Stückpreisen und Bedenken bezüglich der Batterie-Entsorgung, halten aber gesunde Volumina in Schulbezirken und Fabrikstandorten aufrecht, wo die Schulungszeit des Personals begrenzt ist.
Die Marktgröße für alexipharmische Arzneimittel bei Lösungsformulierungen ist bis 2028 in mehreren europäischen Ländern auf dem Weg, Fläschchen zu überholen, da zentralisierte Beschaffungsstellen öffentlich finanzierte Überdosierungskits standardisieren. Fortlaufende Fortschritte bei Mikrodosierungspumpen verbessern die Dosiergenauigkeit und senken gleichzeitig die Stückkosten, was die Wettbewerbsfähigkeit des Segments stärkt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Krankenhäuser verankern Umsätze, Einzelhandelsstandorte steigen aufKrankenhausapotheken behielten 2025 52,20 % des Umsatzes, da die Bevorratung von Gegenmitteln unter vielen Akkreditierungsstandards vorgeschrieben ist. Mengenrabatte und Lagerverwaltungssysteme geben Krankenhäusern den Hebel, günstige Konditionen auszuhandeln. Einzel- und Gemeinschaftsapotheken, die von OTC-Regeln profitieren, steigen bis 2031 mit einer CAGR von 6,05 % an, da Drogerie-Ketten ganze Regalabschnitte Notfallmedikamenten widmen.
Von Arbeitgebern gesponserte Gesundheitsstationen und Rettungsdienstflotten bilden die kleinste, aber sich rasch diversifizierende Gruppe, was breitere betriebliche Sicherheitsvorschriften widerspiegelt. Händler experimentieren mit Verkaufsautomaten-Pilotprojekten an Verkehrsterminals und zeigen damit einfallsreiche Wege, die Reichweite ohne hohen Betriebsaufwand zu erweitern.
Geografische Analyse
Markt für Alexipharmaka in Nordamerika
Nordamerika behauptet seine Führungsposition mit einem Anteil von 38,92 % am weltweiten Umsatz im Jahr 2025. Bundesinvestitionen wie das Fünfjahres-Rahmenabkommen der BARDA für Naloxon sorgen für eine planbare Abnahme, die die Kapazitätsplanung der Produktionsstätten stabilisiert. Schadensminimierungsstrategien integrieren Gegenmittel in Polizeifahrzeuge und öffentliche Bibliotheken und erweitern damit die nicht-klinischen Nutzungspunkte. Die Überdosierungssterblichkeit sank von 2023 bis 2024 um 27 %, was die Wirksamkeit der weitreichenden Verteilung belegt; dennoch hält die Verbreitung von Nitazenen die Großbestellungen aufrecht. Kanadas nationaler Plan finanziert kostenloses Naloxon für Hochrisiko-Verschreibungen, und Mexikos neues Arbeitssicherheitsgesetz schreibt Cyanid-Gegenmittelkits in Goldbergbaugebieten vor, was zu schrittweisen Zuwächsen beiträgt.
Markt für Alexipharmaka im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 8,76 % die höchste CAGR und ist auf dem Weg, Europa bis 2031 zu überholen. Der industrielle Ausbau erhöht die Cyanidexposition in der Metallveredelung, was die lokalen Arbeitsministerien dazu veranlasst, Vor-Ort-Gegenmittelvorräte durchzusetzen. Japan genehmigte 2024 ein Diazepam-Nasenspray, was eine breitere Akzeptanz nicht-injizierbarer Darreichungsformen signalisiert, während Chinas Generika-Pipeline die Preisbarrieren für kommunale Notfallvorräte senkt. Indiens Rolle als API-Liefermacht versetzt inländische Unternehmen in die Lage, globale Engpässe zu überbrücken und durch exportgebundene Anreize Wertschöpfung zu erzielen. Aufstrebende Volkswirtschaften in Südostasien sind mit einem Zustrom gefälschter Arzneimittel konfrontiert, der den kommunalen Naloxon-Bedarf erhöht und humanitäre Hilfsbudgets in Richtung Gegenmittelbeschaffung lenkt.
Markt für Alexipharmaka in Europa
Europa verzeichnet ein stabiles mittleres einstelliges Wachstum, das durch das zentralisierte Verfahren der EMA gestützt wird, welches den grenzüberschreitenden Verkehr neuer Formulierungen erleichtert. Die Neukalibrierung nach dem Brexit hat einige Volumina von britisch-zentrierten Drehkreuzen zu kontinentalen Lagern umgeleitet, aber auch neue Marktteilnehmer angezogen, die lokale Abfüll- und Fertigungslinien nutzen. Regionale Richtlinien zur grünen Transformation zielen auf die Reduzierung cyanogener Emissionen ab und steigern indirekt die Nachfrage nach Entgiftungsmitteln bei Sanierungsprojekten. Die Akzeptanz missbrauchsabschreckender Opioide ist in skandinavischen Märkten am höchsten, was die langfristigen Naloxon-Volumina dämpfen könnte, jedoch mehrere Jahre benötigen wird, um die Gesamtzahlen wesentlich zu beeinflussen.


Regulatorisches Umfeld
Die Regulierung von Alexipharmaka (Gegenmitteln) umfasst den Zugang für den Notfallgebrauch, die Überwachung der Sicherheit nach der Markteinführung und Kontrollen gegen Fälschungen, was zu unterschiedlichen Compliance-Pfaden je Region führt. In den Vereinigten Staaten reduzierte die FDA-Umstellung von Narcan (Naloxon)-Nasenspray auf den rezeptfreien Status im Jahr 2024 die Abgabebeschränkungen und erweiterte die Bevorratung in nichtklinischen Umgebungen, wodurch die Modelle der gemeinschaftlichen Verteilung von Opioid-Antagonisten gestärkt wurden.
In Europa laufen Zulassungen und Lifecycle-Verpflichtungen über EMA-Systeme wie EudraVigilance, und die Erwartungen an die Pharmakovigilanz entwickeln sich durch Durchführungsmaßnahmen der Europäischen Kommission weiter, die ab 2026 die Melde- und Überwachungspflichten für Zulassungsinhaber erhöhen. Die Einhaltung von Fälschungsschutzvorschriften bleibt ein operativer Ankerpunkt, unterstützt durch die Veröffentlichung eines aktualisierten Q&A (Version 22) der Europäischen Kommission zu Sicherheitsmerkmalen für Arzneimittel im Juli 2026, um die Umsetzung der Kontrollen gegen gefälschte Arzneimittel zu unterstützen, was für Hochrisikokanäle relevant ist, in denen Fälschungsrisiken die Nachfrage nach Gegenmitteln antreiben. Die Schweiz fügt eine versorgungsorientierte Dimension hinzu, wobei Swissmedic vereinfachte Zulassungsverfahren für wichtige und selten verwendete Gegenmittel betreibt, um die Verfügbarkeit in Krisensituationen zu verbessern. In Australien unterliegen Versorgungskontrollen und Kennzeichnung für Gifte und verwandte Arzneimittel weiterhin dem von der TGA verwalteten Poisons Standard (SUSMP).
Wettbewerbslandschaft
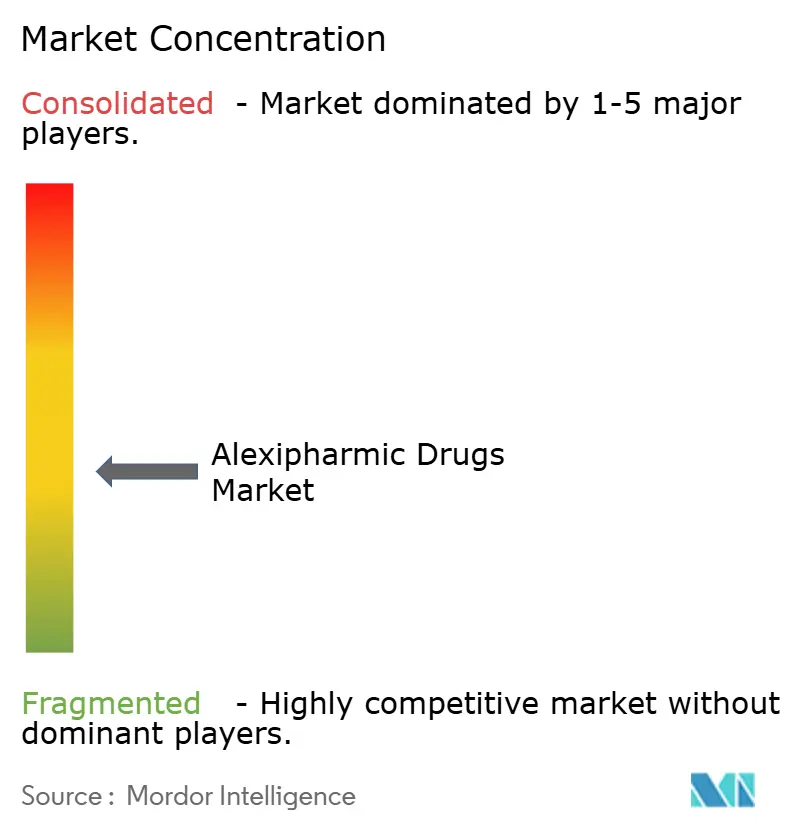
Der Markt für alexipharmische Arzneimittel ist mäßig fragmentiert. Emergent BioSolutions sieht sich OTC-Wettbewerbern gegenüber, die die Margen der Marke NARCAN erodieren, was das Unternehmen dazu veranlasst, mehrwertsteigernde Bildungsdienstleistungen anzubieten, um Verträge zu erhalten. Amphastar diversifiziert in biosimilares Insulin, um das Engagement in preissensiblen Notfallmedikamenten abzusichern, was Portfolio-Absicherungsstrategien veranschaulicht. ARS Pharmaceuticals nutzt seine intranasale Technologieplattform über mehrere akute Therapien hinweg und verwendet gemeinsame Fertigungsanlagen zur Senkung der Stückkosten.
Technologieorientierte Start-ups nutzen Lücken bei der benutzerfreundlichen Verabreichung aus; der Mikronadelpflaster von Micron Biomedical zielt auf die Verwendung durch Laien an Industriestandorten ab, wo IV-Leitungen unpraktisch sind. Etablierte Akteure kontern durch die Einreichung inkrementeller Gerätepatente und die Bildung von Vertriebsallianzen mit nationalen Apothekenketten, um Regalfläche zu sichern. API-Sicherheit bleibt ein Differenzierungsmerkmal: Unternehmen, die Vorläufer dual sourcen oder über eigene Synthesekapazitäten verfügen, gewinnen Resilienz, die für Einkaufsgemeinschaften von Krankenhäusern attraktiv ist. Im Prognosezeitraum wird die Wettbewerbslandschaft wahrscheinlich eine selektive Konsolidierung erfahren, da größere Akteure Nischeninnovatoren übernehmen, um Lücken in der Verabreichungstechnologie zu schließen.
Marktführer für alexipharmische Arzneimittel
Ethypharm S.A.
Bausch Health Companies Inc.
Fresenius Kabi
Mylan N.V. (Viatris)
Emergent BioSolutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Alexipharmaka
- Emergent Bio Solutions
- Hikma Pharmaceuticals
- Pfizer
- Mylan N.V. (Viatris)
- Bausch Health
- Alkermes
- Amphastar Pharma
- Indivior
- Hikma (Ethypharm)
- Fresenius
- Mallinckrodt Pharmaceuticals
- SG Pharma
- Teva Pharma
- B. Braun
- Takeda (ANTIZOL)
- Merck
- Johnson & Johnson
- Novartis
- Glenmark Pharmaceuticals
- Cipla
- Dr. Reddy’s

Marktchancen und Zukunftsaussichten
Freiräume im Markt sind zunehmend an sich verändernde Versorgungspunkte und die Versorgungssicherheit für essenzielle Gegenmittel gebunden. Die Umstellung von Narcan auf rezeptfreien Status durch die US-FDA im Jahr 2024 erweiterte den Zugang über Einzelhandel und Gemeinschaftskanäle, und der Berichtskontext kennzeichnet Einzelhandels- und Gemeinschaftsapotheken als schneller wachsenden Vertriebsweg als reine Krankenhauskanäle. Dieser Wandel schafft Raum für Hersteller und Vertriebspartner, verbraucherfreundliche Packungsformate zu entwickeln, einschließlich Schulungshilfen, manipulationssicherer Verpackung und lagerstabiler Nasensprays, während die Ausrichtung an den Beschaffungsanforderungen der Ersthelfer erhalten bleibt.
Ein zweites Chancencluster konzentriert sich auf Resilienz und Rückverfolgbarkeit über globale Lieferketten hinweg, da Beschaffungsprogramme und das Management von Fälschungsrisiken operativ stärker verankert werden. Der Berichtskontext hebt Schocks in der API-Lieferkette als Hemmnis und Vergiftungen durch gefälschte Arzneimittel als Nachfragekatalysator hervor, was Dual-Sourcing-Strategien, regionale Fill-Finish-Standorte und serialisierungskonforme Verpackungen unterstützt, die den EU-Anforderungen an Sicherheitsmerkmale entsprechen. Auf der klinischen und Verabreichungsseite verstärken höher dosierte Naloxon-Kits und die im Bericht festgestellte Beschleunigung der intranasalen Verabreichung, einschließlich Nasensprays und anderer nicht-injizierbarer Formen, Innovationen bei Formulierung und Geräten, die darauf abzielen, Verabreichungsfehler in nicht-klinischen Umgebungen wie Schulen, Arbeitsplätzen und öffentlichen Einrichtungen zu reduzieren.
Recent Industry Developments in Markt für Alexipharmaka
- Juni 2026: Fresenius Kabi kündigte die europäische Einführung von Pedismof an, einer Drei-Kammer-Beutelreihe für die pädiatrische parenterale Ernährung. Obwohl es sich nicht um ein Gegenmittelprodukt handelt, erweitert die Einführung das sterile Akutversorgungsportfolio von Fresenius Kabi und stärkt dessen Präsenz im Krankenhauskanal sowie die Fertigungsdisziplin für gebrauchsfertige parenterale Formate, die den Lieferketten für Notfall- und Intensivversorgung nahestehen.
- Februar 2026: Fresenius Kabi und Phlow Corp. gaben eine Zusammenarbeit zum Aufbau eines End-to-End-Fertigungswegs in den USA für Epinephrin-Injektionslösung, USP, bekannt. Die Zusammenarbeit zielt auf die Versorgungskontinuität für ein essenzielles Notfallmedikament ab und steht im Einklang mit dem breiteren Branchenfokus auf die Lokalisierung der Produktion und die Sicherung der Verfügbarkeit kritischer Arzneimittel – Themen, die Beschaffungs- und Fertigungsstrategien bei injizierbaren Akutmedikamenten insgesamt beeinflussen.
- Mai 2025: Ethypharm Iberia unterzeichnete eine Lizenzvereinbarung mit Medochemie zur Vermarktung der injizierbaren Lösung von Nefopam-HCl in Spanien. Die Vereinbarung fügt dem iberischen Portfolio von Ethypharm ein injizierbares Akutversorgungsprodukt hinzu und deutet auf ein anhaltendes Interesse an injizierbaren Krankenhausangeboten hin, einem Kanal, der auch einen großen Teil der Käufe von Alexipharmaka unterstützt.


Markt für Alexipharmaka Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst verschreibungspflichtige Gegenmittel und solche für den Notfallgebrauch, die zur Bekämpfung, Neutralisierung oder Umkehrung von Vergiftungs- und Überdosierungseffekten in klinischen und präklinischen Umgebungen eingesetzt werden, wobei die Verabreichung darauf abzielt, Schäden zu verringern und die Ergebnisse zu verbessern.
Ausschlüsse des Geltungsbereichs: Wir schließen allgemeine unterstützende Versorgung aus, die nicht als Gegenmittel wirkt (wie IV-Flüssigkeiten und routinemäßige Überwachung), sowie diagnostische Testdienstleistungen.
Übersicht der Segmentierung
- Nach Arzneimittelklasse
- Opioid-Antagonisten
- Benzodiazepin-Antagonisten
- Cyanid-Gegenmittel
- Schwermetall-Chelatoren
- Sonstige
- Nach Verabreichungsweg
- Parenteral
- Intranasal
- Oral und sublingual
- Nach Formulierung
- Lösung
- Autoinjektor
- Nasenspray
- Tabletten und Kapseln
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzel- und Gemeinschaftsapotheken
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten & Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit wurde genutzt, um den Nachfragekontext zu erstellen und die Annahmen realistisch zu halten, bevor wir mit Experten sprachen. Wir prüften öffentliche Quellen wie die Überdosisüberwachung der CDC, WHO-Gesundheitsstatistiken, FDA-Arzneimitteletiketten und -zulassungen, klinische Literatur von NIH und PubMed zur Anwendung und Dosierung von Gegenmitteln sowie UN-Comtrade-Handelstabellen für relevante pharmazeutische Kategorien.
Wir lasen außerdem Jahresberichte, Investorenpräsentationen und regulierte Einreichungen, um Produktverfügbarkeit, Einführungen und Preisrichtung zu verstehen, gefolgt von seriöser Presseberichterstattung zu Richtlinienänderungen und Versorgungsereignissen. Parallel dazu wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie eine Datenbank auf Sendungsebene für Import und Export selektiv genutzt, um Verteilungssignale und Exposition gegenzuprüfen. Diese Quellen sind nur beispielhaft, und viele weitere öffentliche Referenzen wurden zur Klärung, Validierung und Überprüfung von Forschungslücken herangezogen.
Primäre Interviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was die tatsächliche Nachfrage nach Gegenmitteln antreibt und wie die Versorgung die Behandlungsstandorte erreicht, da öffentliche Daten die behandelten Mengen nicht immer klar zeigen. Wir erfassten Hersteller, Vertriebspartner, Krankenhausapotheker, Notfallmediziner sowie Toxikologie- und Giftkontrollspezialisten in APAC, EMEA und Amerika und nutzten anschließend Nachfassaktionen, wenn Annahmen nicht mit dem Feedback aus dem Feld übereinstimmten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 14% | APAC: 41% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 41% | EMEA: 34% |
| Kleinere Akteure: 16% | Manager: 45% | Amerika: 25% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem Signale zur Inzidenz von Überdosierungen und Vergiftungen, Behandlungsraten und der regionale Zugang zur Notfallversorgung kombiniert werden, um einen praktikablen Nachfragepool für Gegenmitteltherapien zu rekonstruieren. Sobald dieser Nachfragepool geformt ist, wenden wir Produktmix- und Preislogik nach wichtigen Gegenmittelkategorien und Versorgungsumgebungen an, die dann anhand beobachteter Angebotsindikatoren überprüft wird.
Um die Gesamtwerte fundiert zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, wie z. B. abgetastete Volumina nach Verabreichungsweg, typische Dosierung pro Ereignis und Kanalprüfungen in Schlüsselländern, und anschließend angepasst, wo Lücken festgestellt werden. Zu den zentralen Eingaben, die wir verfolgen, gehören die Fallzahlen bei Opioid- und anderen Vergiftungen, die Ausweitung der Zugangspolitik für Naloxon, die Abdeckung durch Rettungsdienste, die Bevorratungspraxis von Krankenhäusern und die Entwicklung des durchschnittlichen Verkaufspreises nach Formulierung, die wir mit den Befragten besprechen, damit das Modell realistisch bleibt.
Prognosen werden mittels Szenarioanalyse erstellt, da politisch bedingte Zugangsverschiebungen und öffentliche Gesundheitsprogramme die Nachfrage schneller verändern können als einfache Trendlinien. Wo eine Bottom-up-Auswertung in kleineren Ländern unvollständig ist, skalieren wir anhand vergleichbarer Durchdringungs- und Versorgungszugangs-Proxys und testen die Ergebnisse anschließend erneut mit Expertenfeedback, bevor sie finalisiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch schrittweise Gegenprüfungen, damit die endgültige Zahl nicht aus einem einzigen Datenpunkt stammt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie der Richtung der Überdosisbelastung, Beschaffungs- und Bevorratungsfeedback von Krankenhäusern und regionalen Politikänderungen, die den Zugang beeinflussen, und untersuchen dann große Abweichungen vor der Freigabe.
Wenn eine Annahme einen sichtbaren Bruch in den Trends verursacht oder eine unplausible regionale Aufteilung erzeugt, wird das Modell überarbeitet und die Befragten erneut kontaktiert, um zu bestätigen, was sich geändert hat. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, wie große Zugangsprogramme, regulatorische Maßnahmen oder Versorgungsunterbrechungen. Vor der Auslieferung führt ein Analyst eine erneute Durchsicht durch, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Alexipharmaka von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Alexipharmaka stimmen nicht immer überein, da sich der Geltungsbereich und die Zähllogik von Studie zu Studie ändern können. Unterschiede ergeben sich häufig daraus, ob die Arbeit nur die Krankenhausnachfrage oder breitere Apothekenkanäle zählt, welche Jahre als Anker verwendet werden und wie Preisgestaltung und Zugangsprogramme bei der Prognose behandelt werden.
Durch die Verfolgung behandelter Überdosis- und Vergiftungsfälle, die jährliche Aktualisierung der Annahmen zu Verabreichungsweg und Formulierungsmix sowie die Validierung von Kanalaufteilungen durch Expertenfeedback hält Mordor Intelligence die Schätzung an den tatsächlichen Einsatzorten von Gegenmitteln fest, anstatt sich auf breite Umsatzzuweisungen zu verlassen.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,02 Mrd. USD (2026) | |
| Globaler Marktverlag A | 3,20 Mrd. USD (2025) | Verwendet eine Definition auf Basis des Herstellerumsatzes mit einem näher liegenden Ankerjahr und begrenzter Transparenz bei Gegenprüfungen zu behandelten Ereignissen und Bevorratung, was sich auf die Gesamtwerte auswirken kann, wenn Zugangsprogramme expandieren. |
| Branchendaten-Kompendium B | 3,50 Mrd. USD (2024) | Stützt sich stärker auf Aufteilungen auf Anwendungsebene aus einem früheren Basisjahr und kann abweichen, wenn Apothekenkanäle und Formulierungsmix mit vereinfachten Preisentwicklungen über Regionen hinweg bewertet werden. |
Die Spanne verweist hauptsächlich auf Unterschiede im gewählten Startjahr sowie darauf, wie Kanalmix und Preisentwicklung im Modell fortgeschrieben werden. Wenn Annahmen klar dargelegt und anhand von Signalen zur Versorgungserbringung überprüft werden, wird die resultierende Summe leichter reproduzierbar und belastbarer.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für alexipharmische Arzneimittel im Jahr 2026?
Die Marktgröße für alexipharmische Arzneimittel beträgt 5,02 Milliarden USD im Jahr 2026 mit einem prognostizierten Wert von 6,55 Milliarden USD bis 2031.
Welche Region verzeichnet das schnellste Wachstum bei der Nachfrage nach Gegenmitteln?
Der asiatisch-pazifische Raum verzeichnet eine CAGR von 8,76 % und übertrifft damit alle anderen Regionen aufgrund der industriellen Expansion und der Exposition gegenüber synthetischen Drogen.
Welche Arzneimittelklasse hat den höchsten Umsatzanteil?
Opioid-Antagonisten führen mit 68,94 % der Verkäufe im Jahr 2025, angetrieben durch die weitreichende Akzeptanz von Naloxon.
Warum gewinnen intranasale Gegenmittel an Popularität?
Intranasale Formate beseitigen den Umgang mit Nadeln, ermöglichen den OTC-Vertrieb und passen zu gemeindebasierten Vertriebsmodellen, was eine CAGR von 7,55 % bis 2031 unterstützt.
Was ist das wesentlichste Hemmnis für Hersteller?
Lieferkettenerschütterungen für kritische Wirkstoffe (APIs) bleiben das bedeutendste Hemmnis und subtrahieren geschätzte 0,6 Prozentpunkte von der prognostizierten CAGR.
Seite zuletzt aktualisiert am:



