
Marktgröße und Marktanteil für Polypill-Produkte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 34.18 Milliarden US-Dollar |
| Marktgröße (2031) | 38.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Polypill-Produkte von Mordor Intelligence
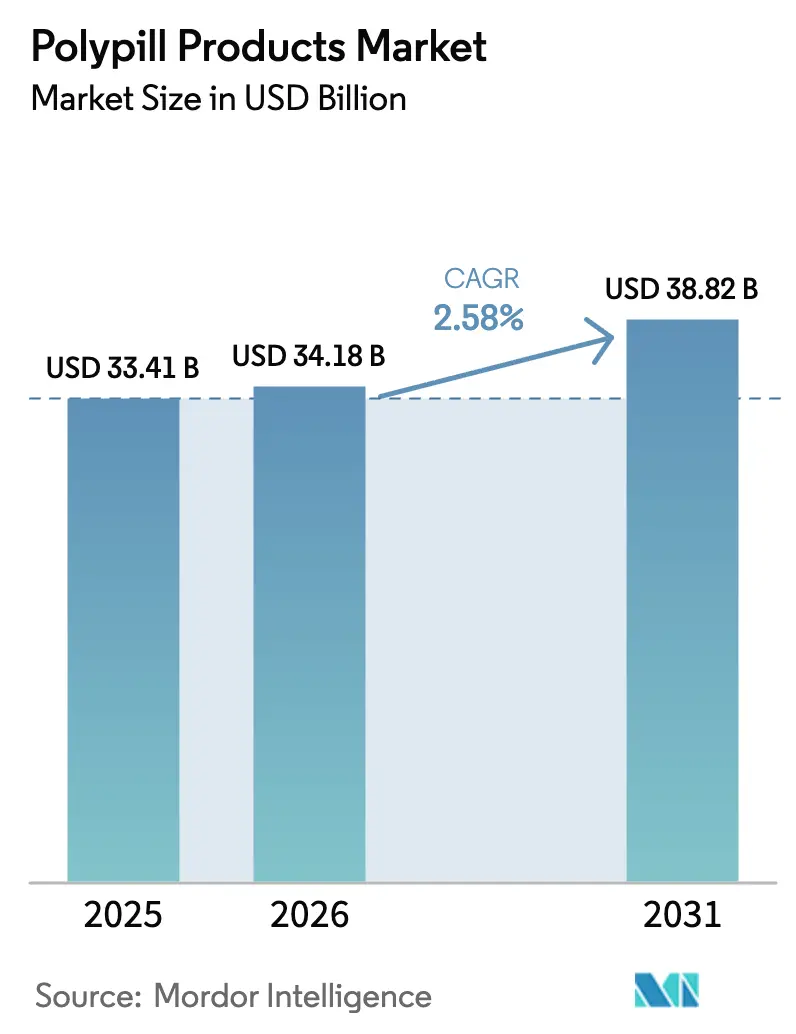
Die Marktgröße für Polypill-Produkte wird voraussichtlich von USD 33,41 Milliarden im Jahr 2025 auf USD 34,18 Milliarden im Jahr 2026 steigen und bis 2031 USD 38,82 Milliarden erreichen, mit einer CAGR von 2,58 % über den Zeitraum 2026–2031.
Etablierte Einparameter-Formulierungen dominieren nach wie vor die Krankenhausformulare in Nordamerika und Europa, doch der Markt für Polypill-Produkte neigt sich stetig in Richtung Mehrparameter-Kombinationen, die die kardiometabolische Therapie in Ländern mit niedrigem und mittlerem Einkommen vereinfachen. Die rasche Arzneimittelpreisdeflation im Rahmen der volumenbasierten Beschaffung Chinas, die bevorzugte Erstattung für Fixdosiskombinationen in Japan und Südkorea sowie die FDA-Schnellzulassung der Dreifachtherapie Widaplik im Jahr 2025 verdeutlichen den politischen Schwung, der adherenzorientierte Therapien in den Mainstream zieht. Modulare 3D-Druck-Pilotprojekte, die derzeit in weniger als fünf Krankenhäusern laufen, haben die Kompoundierungszeit der Apotheker bereits um 55 % reduziert, was eine frühe Disruption der zentralisierten Fertigungswirtschaft signalisiert.
Wichtigste Erkenntnisse des Berichts
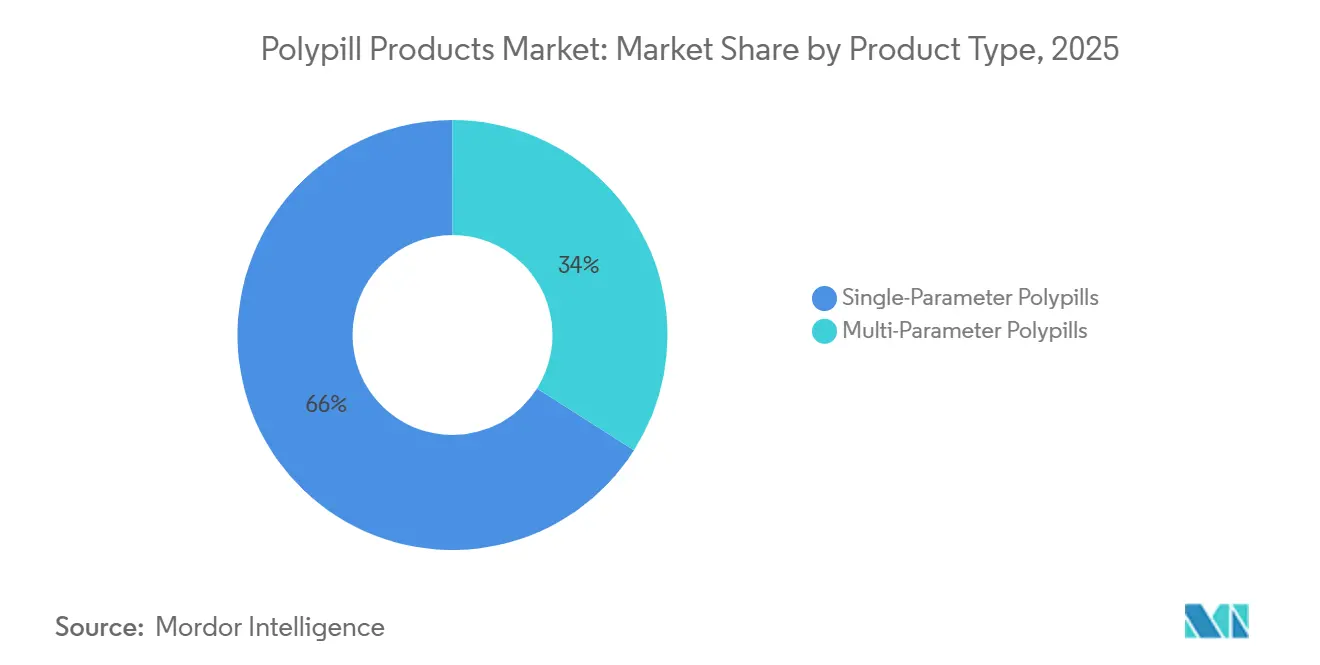
- Nach Produkttyp hielten Einparameter-Polypills im Jahr 2025 einen Marktanteil von 66,02 % am Markt für Polypill-Produkte, während Mehrparameter-Formulierungen bis 2031 voraussichtlich mit einer CAGR von 3,06 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 51,27 % des Marktes für Polypill-Produkte auf die Prävention von Herz-Kreislauf-Erkrankungen, und die Reduzierung des kardiovaskulären Risikos bei Diabetes wird voraussichtlich bis 2031 mit einer CAGR von 4,63 % wachsen.
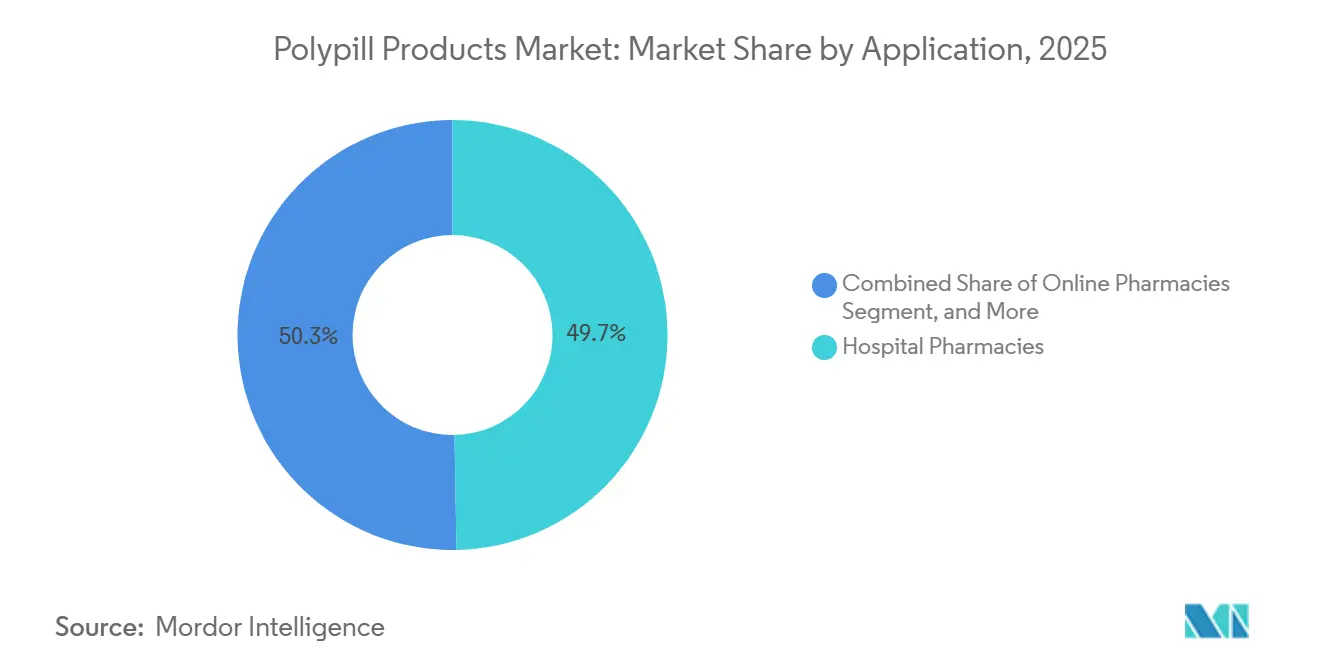
- Nach Vertriebskanal führten Krankenhausapotheken im Jahr 2025 mit einem Umsatzanteil von 49,72 %; Online-Apotheken werden voraussichtlich bis 2031 mit einer CAGR von 5,18 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Polypill-Produkte
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Herz-Kreislauf- & Stoffwechselerkrankungen | +0.8% | Global, mit der höchsten Belastung in Südasien, Sub-Sahara-Afrika und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Verbesserte Adhärenz & Reduzierung der Pillenlast mit Fixdosiskombinationen | +0.6% | Global, insbesondere in Ländern mit niedrigem und mittlerem Einkommen mit fragmentiertem Gesundheitszugang | Mittelfristig (2–4 Jahre) |
| Aufnahme wichtiger Fixdosiskombinationen in die WHO-Liste unentbehrlicher Arzneimittel & klinische Leitlinien | +0.5% | Beschaffungssysteme in Ländern mit niedrigem und mittlerem Einkommen, Übertragungseffekte auf Länder mit mittlerem Einkommen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung treibt kosteneffektive Polypharmazie voran | +0.4% | Nordamerika, Europa, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| 3D-Druck ermöglicht personalisierte, bedarfsgerechte Polypills | +0.2% | Akademische medizinische Zentren in Großbritannien, den USA und ausgewählten EU- Standorten | Langfristig (≥ 4 Jahre) |
| Öffentliche Beschaffungsprogramme in Ländern mit niedrigem und mittlerem Einkommen fördern den Masseneinkauf | +0.7% | China, Indien, Brasilien, Indonesien, nationale Programme in Sub-Sahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Herz-Kreislauf- & Stoffwechselerkrankungen
Herz-Kreislauf-Erkrankungen und Typ-2-Diabetes treten in stark betroffenen Regionen nun bei etwa 30 % der Patienten gemeinsam auf, was die Nachfrage nach einmal täglich einzunehmenden Tabletten schafft, die mehrere Risikofaktoren gleichzeitig adressieren. Im Jahr 2025 veröffentlichte Metaanalysen berichteten von 22 %–29 % Reduktionen bei schwerwiegenden unerwünschten kardiovaskulären Ereignissen bei Polypill-Anwendern im Vergleich zur üblichen Versorgung.[1]JAMA Cardiology, „Kosteneffektivität der polypillbasierten Primärprävention”, jamanetwork.com Die Modelliste unentbehrlicher Arzneimittel der Weltgesundheitsorganisation von 2025 befürwortete GLP-1-Rezeptoragonisten für Patienten mit Diabetes und begleitenden Herz-Kreislauf- oder Nierenerkrankungen, ein Schritt, der die Argumente für kardiometabolische Fixdosiskombinationen stärkt. Regulierungsbehörden auf beiden Seiten des Atlantiks erkennen die Verbesserung der Adhärenz nun als patientenzentrierten Endpunkt an, was die Prüfungsfristen verkürzt, wenn eine überlegene Persistenz dokumentiert ist. Kostennutzenmodelle beziffern die inkrementellen Kosten pro QALY einer Polypill zur Primärprävention auf USD 8.560, weit unterhalb der Zahlungsbereitschaftsschwellen der OECD.
Verbesserte Adhärenz & Reduzierung der Pillenlast mit Fixdosiskombinationen
Die Einjahrespersistenz bei kardiovaskulären Mehrpillen-Regimen fällt häufig unter 60 %, doch randomisierte Studien wie SECURE verzeichneten eine Adhärenz von 86 % im Polypill-Arm und eine Reduktion kardiovaskulärer Ereignisse um 24 %. Die Global Health Unit von Sanofi hat kostengünstige Kombinationen an mehr als 586.000 Patienten in 40 Ländern verteilt und kombiniert die Arzneimittelabgabe häufig mit SMS-Erinnerungen, die die Nachfüllraten um 15 %–20 % gegenüber dem Einzelhandelsrichtwert erhöhen. Online-Apotheken in Indien bündeln Abonnements mit Telekonsultationen, die die Therapie nach Fernübertragung von Blutdruckwerten automatisch anpassen, was die Persistenzgewinne verstärkt. Die Leitlinie der Europäischen Arzneimittelagentur zu Kombinationsprodukten behandelt Adhärenznachweise aus der realen Welt ausdrücklich als gültigen Zulassungsendpunkt. Da sich digitale Adhärenztools verbreiten, kann der Markt für Polypill-Produkte Wert schaffen, indem er Krankenhausaufenthalte und Produktivitätsverluste reduziert.
Aufnahme wichtiger Fixdosiskombinationen in die WHO-Liste unentbehrlicher Arzneimittel & klinische Leitlinien
Die WHO fügte 2023 drei kardiovaskuläre Polypill-Vorlagen in ihre 23. Modelliste unentbehrlicher Arzneimittel auf, was Beschaffungsverschiebungen in mehr als 50 Ländern mit niedrigem und mittlerem Einkommen auslöste, deren Formulare die Liste widerspiegeln. Indiens öffentliche Beschaffungsanordnung von 2024 reserviert staatliche Ausschreibungen für Unternehmen, die am Produktionsgebundenen Anreizprogramm teilnehmen, und lenkt die Nachfrage effektiv auf inländische Hersteller wie Cipla und Sun Pharma. Chinas 11. Welle der volumenbasierten Beschaffung im Jahr 2025 umfasste 55 Arzneimittel und senkte die Preise um bis zu 90 %, wobei öffentliche Krankenhäuser verpflichtet wurden, 60 % ihres Volumens von den Gewinnern der Ausschreibung zu beziehen.[2]Nationale Gesundheitssicherheitsverwaltung, „Nationale volumenbasierte Beschaffung”, nhsa.gov.cn Lokale Studien wie PolyPars im Iran zeigen 50 %ige Reduktionen der Ereignisraten bei einem Regime von USD 0,10 pro Tag und stärken gesundheitsökonomische Argumente in ressourcenbeschränkten Umgebungen. Präqualifizierung und GMP-Audits bleiben Torwächter für Ausschreibungen in Ländern mit niedrigem und mittlerem Einkommen und drängen Generikalieferanten dazu, eine grundlegende Qualität aufrechtzuerhalten.
Alternde Bevölkerung treibt kosteneffektive Polypharmazie voran
In Japan, wo 29 % der Einwohner 65 Jahre oder älter sind, wird bei mehr als 40 % der Senioren Polypharmazie verzeichnet, was Erstattungsanreize für Fixdosiskombinationen auslöst, die die Dosierung vereinfachen. Südkoreas nationaler Versicherer senkte 2024 die Patientenzuzahlungen für zugelassene kardiovaskuläre Polypills um 20 %, was die Verschreibungen innerhalb von 6 Monaten um 12 % steigerte. Die CNIC-Polypill, die in sechs Dosisvarianten erhältlich ist, bietet die Titrationsflexibilität, die Kliniker benötigen, um die geriatrische Therapie zu personalisieren und gleichzeitig Adhärenzgewinne aufrechtzuerhalten. Gesundheitstechnologiebewertungsstellen in Deutschland und dem Vereinigten Königreich weisen persistenzgetriebenen QALY-Gewinnen nun einen monetären Wert zu, was höhere Stückpreise für Fixdosiskombinationen rechtfertigt, die Mehrpillen-Regime ersetzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Komplexität bei Mehrfach-API-Zulassungen | -0.5% | Global, mit erhöhter Prüfung in der EU und den USA | Mittelfristig (2–4 Jahre) |
| Begrenzte Dosierungsflexibilität reduziert die Akzeptanz bei Klinikern | -0.4% | Nordamerika, Europa, akademische medizinische Zentren | Mittelfristig (2–4 Jahre) |
| Patent-, Preis- & Erstattungsdruck | -0.3% | OECD-Länder, Länder mit mittlerem Einkommen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Stabilitätsherausforderungen in heißen/feuchten Lieferketten | -0.2% | Tropische Zone-IVb-Klimata (Sub-Sahara- Afrika, Südostasien, Lateinamerika) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Komplexität bei Mehrfach-API-Zulassungen
Sponsoren müssen für jede Stärkevariante separate Bioäquivalenzstudien durchführen, was Zeit und Kosten für ein Produkt mit sechs Stärken wie die CNIC-Polypill vervielfacht. Zone-IVb-Klimatests, die für tropische Märkte obligatorisch sind, erfordern feuchtigkeitsbarrierendes Verpackungsmaterial, wenn säurelabile Wirkstoffe wie Ramipril bei über 30 °C und 75 % Luftfeuchtigkeit abgebaut werden. Die FDA genehmigte Widaplik erst nach einem 18-monatigen Programm zur beschleunigten Stabilitätsprüfung und einer Bioäquivalenzstudie mit 500 Patienten, was die Markteinführung um etwa 2 Jahre verzögerte. Patentverknüpfungen in den USA und Kanada ermöglichen es Innovatoren, mehrere Formulierungs- und Verfahrenspatente zu stapeln und so die Marktexklusivität zu verlängern. Die globale Harmonisierung hinkt hinterher: ICH Q1A(R2) deckt keine Mehrfach-API-Wechselwirkungen ab, sodass jede Behörde maßgeschneiderte Protokolle aushandelt, was die Zeitpläne verlängert.
Begrenzte Dosierungsflexibilität reduziert die Akzeptanz bei Klinikern
Eine feste Tablette mit Ramipril 5 mg, Amlodipin 5 mg und Atorvastatin 20 mg kann keinen Patienten versorgen, der 10 mg Ramipril und nur 2,5 mg Amlodipin benötigt, was Kliniker zu Mehrpillen-Regimen oder partieller Adhärenz zurückdrängt. Die SMART-Kohorte verzeichnete nur eine 30 %ige Akzeptanz einer diabetischen Polypill bei Patienten mit Gefäßerkrankungen, da renale Dosierung und glykämische Kontrolle eine individuelle Titration erforderten. Metformin-Dosen variieren bei Patienten um das Vierfache und erfordern häufig eine zweimal tägliche Einnahme, was die Synchronisierung mit einmal täglich einzunehmenden kardiovaskulären Wirkstoffen erschwert. Weltweit haben nur fünf Krankenhäuser validierte 3D-Drucklinien, die diese Flexibilitätslücke schließen könnten, und jeder Drucker kostet etwa USD 150.000. Erstattungsrahmen in Deutschland und Frankreich bestrafen die nicht bestimmungsgemäße Dosisteilung und entmutigen Polypill-Verschreibungen außerhalb enger Indikationsfenster weiter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Mehrparameter-Formulierungen gewinnen an Bedeutung
Mehrparameter-Tabletten werden voraussichtlich mit einer CAGR von 3,06 % wachsen und damit den Gesamtmarkt für Polypill-Produkte übertreffen. Die CNIC-Polypill, die in sechs Dosisvarianten erhältlich ist, zeigt, wie die Mehrschichttablettentechnologie API-Inkompatibilität umgeht und bei gleichzeitiger Verabreichung von Atorvastatin und Ramipril eine etwa 7 % zusätzliche LDL-Cholesterin-Reduktion erzielt. Einparameter-Tabletten machten 2025 66,02 % des Umsatzes aus, da sie regulatorische Hürden frühzeitig überwanden und mit bestehenden Krankenhausprotokollen übereinstimmten. Dennoch liefern die 24 %ige MACE-Reduktion von SECURE und der 9,3 mg/dL-Nüchternglukoseabfall von PolyIran-Liver klinische Argumente für Dreifach- und Vierfachkomponentenprodukte. George Medicines' FDA-zugelassenes Widaplik signalisiert die breite Akzeptanz der Dreifach-Antihypertensiva-Therapie, während Ferrers Trinomia in ganz Europa skaliert. Formulierungsfortschritte – beschichtete Pelletkerne, Mehrschichtkompression und Schmelzextrusion – senken historische Barrieren, die einst die Anzahl der Wirkstoffe begrenzten.
Die Wettbewerbsintensität wird zunehmen, sobald chinesische und indische Generika frühe Marktführer im Rahmen lokaler Produktionsmandate replizieren, was die Markenpreise wahrscheinlich um 20 %–30 % senken wird. Innovatoren setzen daher auf differenzierte Evidenz und Dosierungsflexibilitätspakete, um Preisaufschläge zu verteidigen.


Nach Anwendung: Reduzierung des kardiovaskulären Risikos bei Diabetes beschleunigt sich
Die kardiovaskuläre Therapie bei Diabetes wächst mit 4,63 % fast doppelt so schnell wie die Gesamt-CAGR, da Leitlinien Typ-2-Diabetes nun als koronares Risikoäquivalent behandeln. Der Schritt der WHO im Jahr 2025, GLP-1-Rezeptoragonisten aufzunehmen, kündigt Mehrfach-API-Tabletten an, die glykämische Kontrolle mit lipid- und blutdrucksenkenden Wirkstoffen verbinden. Die Integration von Metformin bleibt jedoch eine Herausforderung, da die Dosen zwischen 500 mg und 2.000 mg variieren und häufig eine zweimal tägliche Dosierung erfordern, was mit einmal täglich einzunehmenden kardiovaskulären Regimen kollidiert. Studien wie PolyPars zeigen 50 %ige Reduktionen der Ereignisraten in gemischten kardiometabolischen Populationen, und Kosten-pro-QALY-Analysen liegen weit unter den üblichen lokalen Schwellenwerten.
Die kardiovaskuläre Prävention machte 2025 noch immer 51,27 % des Marktes für Polypill-Produkte aus. Da Krankenhausprotokolle gemischte Pathologie-Risikoscores integrieren, erwarten Analysten, dass kardiometabolische Kombinationen bis 2031 fast USD 2 Milliarden zum inkrementellen Umsatz beitragen werden. Der Marktanteil kardiometabolischer Hybride könnte daher innerhalb des Prognosezeitraums 20 % überschreiten, sofern Entwickler die Dosierungshäufigkeitshürde von Metformin lösen und die Kostenträgerakzeptanz für teure GLP-1-Komponenten sichern.
Nach Vertriebskanal: Online-Apotheken nutzen digitale Integration
Krankenhausapotheken machten 2025 49,72 % des Umsatzes aus, da öffentliche Ausschreibungen in China und Indien sie verpflichten, zentral vertraglich vereinbarte Volumina mit hohen Rabatten zu beziehen. Einzelhandelsketten belegen den zweiten Platz, stehen aber vor hartem Wettbewerb, da Online-Plattformen die 24-Stunden-Lieferung in städtischen Ballungsräumen ausweiten. Indiens PharmEasy und 1mg integrieren nun automatische Nachfüllung, Telekonsultation und SMS-Adhärenz-Erinnerungen in Abonnementpakete und erhöhen die Nachfüllraten um 15 %–20 % gegenüber dem stationären Handel. Chinas duales System leitet günstige Generika an öffentliche Krankenhäuser weiter, während private Krankenhäuser und E-Apotheken wohlhabende Segmente mit Marken-Polypills zu 30 %–50 % Aufschlägen ansprechen.
Der Online-Kanal wird bis 2031 voraussichtlich mit einer CAGR von 5,18 % wachsen. Regulatorische Klarheit bei E-Rezepten und Einhaltung der Kühlkette bleibt ein entscheidender Faktor in Südostasien und Lateinamerika, aber die Nachfrage nach Haustürlieferungen steigt unter städtischen Millennials, die erbliche Dyslipidämie behandeln, stark an. Wenn digitale Adhärenz-Dashboards die frühe Therapieabbruchrate weiter senken, könnten Versicherer chronisch kranke Mitglieder zu E-Apotheken-Abonnements lenken und den Marktanteil von Online-Outlets für Polypill-Produkte in den nächsten fünf Jahren auf über 20 % steigern.
Geografische Analyse
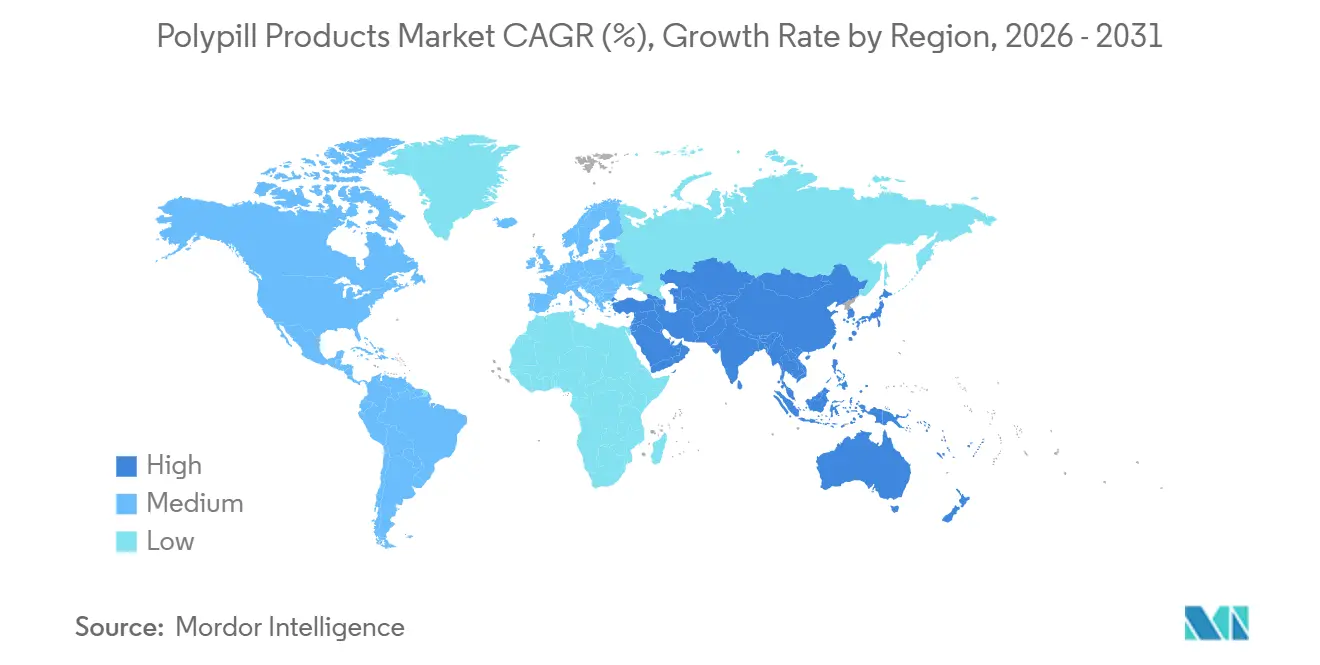
Nordamerika erwirtschaftete 2025 41,36 % des Umsatzes, gestützt durch eine hohe Prävalenz von Bluthochdruck, eine weit verbreitete Krankenversicherungsabdeckung und die frühe regulatorische Zulassung von Dreifachkomponenten-Tabletten wie Widaplik. Patentverknüpfungsregeln verlangsamen die Generikaerosion und ermöglichen es Innovatoren, zweistellige Margen aufrechtzuerhalten. Kanada folgt ähnlichen Wegen beim geistigen Eigentum, während Mexiko Polypills erst kürzlich in seine Liste unentbehrlicher Arzneimittel aufgenommen hat, sodass die Einkaufsvolumina bescheiden bleiben.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine CAGR von 6,27 % verzeichnen, die stärkste unter den großen Regionen. Chinas volumenbasierte Beschaffung verpflichtet öffentliche Krankenhäuser, die etwa 70 % des nationalen Arzneimittelumsatzes ausmachen, mindestens 60 % ihres Volumens von den Gewinnern der Ausschreibung zu Preisen zu beziehen, die bis zu 90 % unter den vorherigen Richtwerten liegen. Indiens Produktionsgebundenes Anreizprogramm reserviert Ausschreibungen für lokale Unternehmen und hilft damit Cipla, Dr. Reddy's und Sun Pharma, Mehrparameter-Formulierungen hochzuskalieren. Japan und Südkorea haben die Zuzahlungen für zugelassene Polypills gesenkt und die Verschreibungszahlen innerhalb eines Jahres nach der Politikänderung erhöht. Australien hinkt hinterher, da sein Pharmaceutical Benefits Scheme Dreifachtherapie-Tabletten noch nicht gelistet hat, was die Akzeptanz auf private Kostenträger beschränkt.
Europa, der Nahe Osten & Afrika und Südamerika bilden zusammen den Rest. Grupo Ferrers Trinomia ist nun in mehreren europäischen Ländern zugelassen und verschiebt die Wettbewerbsnadel über Einparameter-Tabletten hinaus. Deutschlands IQWiG und das britische NICE berücksichtigen beide Adhärenzgewinne in ihren QALY-Modellen, was die Erstattung für Fixdosiskombinationen begünstigt. Sub-Sahara-Afrika und Teile Lateinamerikas profitieren von geberfinanzierten Zugangsprogrammen, die zu USD 0,10 pro Tag liefern, doch die Vertriebskosten steigen weiterhin in feuchtigkeitsanfälligen Zone-IVb-Klimata, wo feuchtigkeitsbarrierendes Blisterverpackungsmaterial obligatorisch ist.

Regulatorisches Umfeld
Die regulatorischen Pfade für Polypill-Produkte entwickeln sich je nach Behörde und Komplexität der fixen Wirkstoffkombination (FDC) weiterhin unterschiedlich. In den Vereinigten Staaten hat die FDA-Zulassung von Widaplik im Juni 2025 einen Zulassungsprecedenzfall für dreifach-therapeutische antihypertensive Polypillen bestätigt und zugleich die Beweisanforderungen für Mehrfach-Wirkstoffprodukte hervorgehoben, einschließlich beschleunigter Stabilitätsprogramme und Bioäquivalenzstudien über verschiedene Wirkstärkenkombinationen hinweg. In Europa hält die Europäische Arzneimittel-Agentur (EMA) an Erwartungen für Kombinationsprodukte fest, die die Entwicklungszeiträume für Polypillen mit mehreren Parametern verlängern können, einschließlich der Anforderung dedizierter Nachweise zu Wechselwirkungen zwischen Arzneimitteln, anstatt sich nur auf extrapolierte Monotherapie-Datensätze zu verlassen.
In ganz Asien und bei auf LMIC ausgerichteten Lieferwegen verknüpfen Politik- und Beschaffungsrahmen zunehmend die Positionierung als essenzielles Arzneimittel mit Qualitätskontrolle. Die Aufnahme kardiovaskulärer Polypill-Vorlagen in die WHO-Modellliste der unentbehrlichen Arzneimittel (EML) (23. Liste, 2023) beeinflusst weiterhin Formularien und die Gestaltung von Ausschreibungen in LMIC, während die Ausrichtung der indischen CDSCO an die WHO-Präqualifikationsstandards für Kombinationen essenzieller Arzneimittel einen schnelleren nationalen Zugang unterstützt, wenn Hersteller die GMP- und Präqualifikationsanforderungen erfüllen können. Auch die Point-of-Care-Fertigung gewinnt in regulatorischen Diskussionen an Aufmerksamkeit, und die britischen Modular Manufacture and Point of Care Regulations von 2025 schufen einen definierten Weg für Modelle der Vor-Ort-Arzneimittelherstellung, was für frühe krankenhausbasierte 3D-Druck-Pilotprojekte für personalisierte Polypillen relevant ist.
Wettbewerbslandschaft
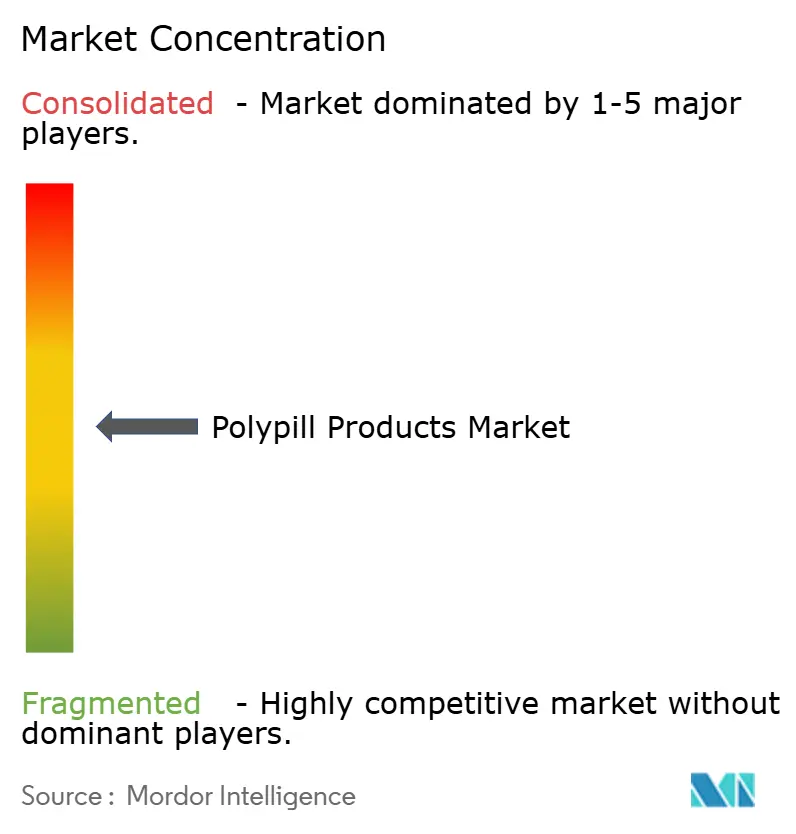
Die Marktstruktur ist mäßig konzentriert. Innovatoren wie Abbott, Grupo Ferrer, George Medicines und Novartis konkurrieren in OECD-Märkten, wo klinische Differenzierung und Markenpositionierung eine Rolle spielen. Indische Generikahersteller – Cipla, Dr. Reddy's, Lupin, Sun Pharma – und globale Generikahersteller wie Viatris und Teva dominieren die ausschreibungsgetriebene Beschaffung in Ländern mit niedrigem und mittlerem Einkommen mit hauchdünnen Margen. Abbotts Polycap behält Plätze in indischen Formularen, sieht sich aber nun lokalen Kopien gegenüber, die 40 % günstiger sind. George Medicines sicherte sich die erste US-Zulassung für eine dreifache antihypertensive Polypill in einem halben Jahrzehnt und verschaffte sich damit einen Vorsprung, solange der Patentschutz anhält. Grupo Ferrer führt Europas Mehrparameter-Rollout mit Trinomia an und nutzt Real-World-Daten, um eine Erstattung über separaten Pillenpaketen zu sichern.
Die Strategie divergiert je nach Geografie. In China und Indien verfolgen Lieferanten große Ausschreibungen, die Volumen garantieren, aber Preise deckeln. In Nordamerika und Europa finanzieren Unternehmen Direktvergleichsstudien, um Kosten-pro-QALY-Argumente zu gewinnen. Sanofi, Pfizer und Bristol Myers Squibb setzen Kosten-plus-Programme in 102 Ländern mit niedrigem und mittlerem Einkommen ein und bauen Goodwill und letztendlich Markenbekanntheit auf. Aufkommende Disruptoren konzentrieren sich auf Mehrschichttablettenpatente und 3D-Druck am Behandlungsort. Geräteausgaben von nahezu USD 150.000 und regulatorische Unklarheiten beschränken gedruckte Polypills derzeit auf gut finanzierte akademische Zentren.
Marktführer für Polypill-Produkte
AstraZeneca
Cadila Pharmaceuticals
Cipla, Inc.
Dr Reddy's Laboratories
Johnson & Johnson (Janssen)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der wichtigste Freiraum für die Kommerzialisierung liegt dort, wo Beschaffungsvolumen, Adhärenzziele und die Lokalisierung der Fertigung zusammentreffen. Die WHO-EML-Polypill-Vorlagen (2023) bleiben eine praktische Beschaffungsreferenz für Programme des öffentlichen Sektors und unterstützen länderübergreifende Ausschreibungschancen für Anbieter, die Präqualifikations- und GMP-Audits bestehen und feuchtigkeitsbeständige Verpackungen für die Vertriebszone IVb liefern können. Nationale Beschaffungspolitiken in Märkten mit hohem Volumen stärken zudem Überlegungen zur lokalen Fertigung, einschließlich der Präferenzmechanismen bei öffentlichen Beschaffungen in Indien und der volumenbasierten Beschaffungsdynamik in China, die Bieter begünstigen, die niedrige Stückkosten bei gleichbleibender Mehrwirkstoff-Qualität aufrechterhalten können.
Produkt- und Prozessinnovationen schaffen zudem Differenzierungsspielraum bei Formulierungen mit mehreren Parametern, bei denen Wirkstoffunverträglichkeiten und Dosierungsflexibilität die Verbreitung eingeschränkt haben. Die Einführung einer dreifach wirkenden antihypertensiven Therapie durch Cadila Pharmaceuticals im April 2026 in Indien mittels Schichttablettentechnologie zeigt, wie mehrschichtige Konstruktionen zur Steuerung von Freisetzungsprofilen und Kompatibilität eingesetzt werden können, was Herstellern hilft, komplexere Kombinationen in eine einzige Pille zu integrieren. Im Hinblick auf Kapazität und Exportbereitschaft deutet die Einrichtung der GATINN-Plattform durch Servier im Jahr 2026 in Indien, die für die Entwicklung und Herstellung von Single-Pill-Kombinationen für mehrere aufstrebende Regionen positioniert ist, auf einen aktiven Lieferweg für Asien, Lateinamerika, Afrika und den Nahen Osten hin, der sich mit ausschreibungsgetriebener Nachfrage und Qualitätsanforderungen deckt.
Aktuelle Branchenentwicklungen
- Juni 2026: AstraZeneca gibt die FDA-Zulassung für Baxfendy bekannt, eine erste ihrer Art Bluthochdruckbehandlung aus der Übernahme von CinCor Pharma. Die Zulassung erweitert die Polypill-Komponentenstrategie und signalisiert eine mögliche Skalierung für CVRM-Formulierungen der nächsten Generation. Die Entwicklung stärkt die Marktposition von AstraZeneca bei Mehrparameter-Therapien und könnte die Preisgestaltung und Zugangsdynamik in Schlüsselmärkten beeinflussen.
- Juni 2025: FDA-Zulassung von Widaplik durch George Medicines, eine 3-in-1-Polypille gegen Bluthochdruck. Die Zulassung erweitert das Angebot dreifach kombinierter Polypillen auf dem US-Markt. Der Meilenstein liefert einen kurzfristigen Benchmark für fixe Dreifachkombinations-Polypillen und informiert über das Erstattungspotenzial für Kombinationstherapien.
- März 2025: NUVOROZET (Vierkomponenten-Polypille) von Cadila Pharmaceuticals von der koreanischen MFDS zugelassen. Die Zulassung zeigt die regulatorische Akzeptanz von Mehrkomponenten-Polypillen in asiatischen Märkten. Die Entwicklung unterstützt die breitere Einführung von Mehrparameter-Polypillen und stärkt die regionale Marktdynamik.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt verschreibungspflichtige Polypill-Produkte, die zwei oder mehr pharmazeutische Wirkstoffe in einer Darreichungsform kombinieren und zur Behandlung oder Vorbeugung chronischer kardiometabolischer und verwandter Erkrankungen eingesetzt werden. Der Marktwert spiegelt Umsätze wider, die über anerkannte Apothekenvertriebskanäle in wichtigen Regionen erzielt werden.
Ausgeschlossener Umfang: Wir schließen Einzelmolekül-Therapien, lose Pillenkombinationen, die zusammen eingenommen werden, und rein experimentelle Kombinationen, die nicht kommerziell vermarktet werden, aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Einparameter-Polypills
- Mehrparameter-Polypills
- Nach Anwendung
- Prävention von Herz-Kreislauf-Erkrankungen
- Reduzierung des kardiovaskulären Risikos bei Diabetes
- Andere Therapiebereiche
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research begann mit der Kartierung von Nachfragepools und Behandlungspfaden bei fixen Wirkstoffkombinationen und verknüpfte diese Nachfragesignale anschließend mit öffentlichen Indikatoren, die im Zeitverlauf überprüft werden können. Wir nutzten hauptsächlich offizielle und frei zugängliche Quellen wie die Weltgesundheitsorganisation für die Krankheitslast kardiovaskulärer Erkrankungen, OECD-Gesundheitsstatistiken für den Kontext der Gesundheitsausgaben sowie die öffentlichen Datenbanken der US-FDA und der EMA für Produkt- und Zulassungskontext.
Um das Modell fundiert zu halten, prüften wir zudem Quellen wie die Bevölkerungs- und Einkommensreihen der Weltbank, begutachtete klinische Fachliteratur zu fixen Wirkstoffkombinationen sowie Handels- und Zollstatistiken, soweit relevant, um die Importabhängigkeit zu überprüfen. Unternehmensgeschäftsberichte, Einreichungen im 10-K-Format, Investorenpräsentationen und glaubwürdige Presseberichte wurden herangezogen, um den Portfoliofokus und regionale Kommerzialisierungssignale zu verstehen, und ein kostenpflichtiges Abonnement mit Unternehmensfinanzdaten, Patentlandschaften und lieferungsbezogenen Handelsdaten wurde selektiv zur Validierung eingesetzt. Diese Liste ist beispielhaft, und viele weitere Quellen wurden ebenfalls zur Datenerhebung, Klärung und Gegenprüfung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was in jeder Region tatsächlich als Polypille verkauft wird, wie Produkte nach Therapieanwendung positioniert werden und wie sich der Kanalmix auf die realisierte Preisgestaltung auswirkt. Wir sprachen mit einer Mischung aus Herstellern, Vertriebspartnern und Interessenvertretern aus dem Apothekenkanal und überprüften anschließend dieselben Annahmen bei Klinikern und Experten auf Kostenträgerseite, soweit der Zugang dies erlaubte, um Lücken aus den Desk-Research-Ergebnissen zu schließen.
Da es sich um einen globalen Markt handelt, testeten wir die Eingaben über APAC, EMEA und Amerika hinweg auf ihre Belastbarkeit, um den Zeitpunkt der Einführung, das Wechselverhalten und die Realitätsnähe der Preisentwicklungsannahmen nach Ländergruppe zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 14% | APAC: 46% |
| Mittleres Segment: 60% | Funktions-/Bereichsleiter: 30% | EMEA: 36% |
| Kleinere Marktteilnehmer: 15% | Manager: 56% | Amerika: 18% |
Marktdimensionierung und Prognose
Die Dimensionierung erfolgte mittels einer Top-Down-Nachfragerekonstruktion, bei der Epidemiologie- und Signale zur behandelten Bevölkerung in wahrscheinliche Therapieaufnahmen für fixe Wirkstoffkombinationen übersetzt und anschließend unter Verwendung regionsspezifischer Preisgestaltung und Kanalmix in Werte umgerechnet wurden. Um die Ergebnisse realistisch zu halten, bestätigten wir die Resultate durch selektive Bottom-up-Näherungen wie stichprobenartige Produktpreispunkte, Kanalprüfungen zu Packungsgrößen sowie Umsatzhinweise von Lieferanten und Distributoren, die helfen, Überzählungen zu korrigieren.
Wichtige Eingaben in das Modell umfassten Trends bei der Prävalenz kardiovaskulärer Erkrankungen, Diabetes und damit verbundene Risikolast, soweit anwendbar, die Dynamik von Leitlinien und Präventivversorgung, den Anteil der Patienten, die wahrscheinlich mit Kombinationstherapie behandelt werden, sowie die Aufteilung des Apothekenkanals zwischen Krankenhaus, Einzelhandel und Online. Wenn lokale Daten spärlich waren, nutzten wir Proxy-Indikatoren wie Trends bei den Gesundheitsausgaben und Signale zum Erstattungszugang und verfeinerten die Annahmen anschließend durch Expertenfeedback.
Die Prognose nutzte eine Szenarioanalyse, die auf dem grundlegenden Adoptionsverhalten aufbaute, gefolgt von einem exponentiellen Glättungsansatz für Preisgestaltung und Kanalmix, bei dem die Richtung stabil bleibt, das Tempo jedoch regional variiert. Annahmelücken wurden zunächst durch die Festlegung konservativer Bandbreiten behandelt und anschließend nach erneuten Kontaktaufnahmen und Gegenprüfungen eingeengt, bis die endgültigen Summen mit beobachtbaren Nachfragesignalen konsistent blieben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, sodass die endgültigen Zahlen nicht von einer einzelnen Datenreihe abhängen. Modellergebnisse wurden mit unabhängigen Signalen wie der Ausgabenrichtung im Therapiebereich, der Produktverfügbarkeit und Zulassungssichtbarkeit sowie Mustern der Kommerzialisierung auf Kanalebene verglichen, und größere Abweichungen wurden vor der endgültigen Freigabe untersucht.
Eine zweite Analystenprüfung stellte Annahmen zu Adoption, Preisgestaltung und regionalen Gewichtungen infrage, und wir kontaktierten Befragte erneut, wenn Unstimmigkeiten ungeklärt blieben. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis den Zugang, Zulassungen oder die Versorgung verändert, gefolgt von einer abschließenden Überprüfung vor der Auslieferung, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Polypill-Produkte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Polypill-Produkte stimmen nicht immer überein, da Studien unterschiedliche Produktgruppen erfassen, unterschiedliche Preislogiken anwenden und die Aktualisierungszeitpunkte regional unterschiedlich sind. Unser nachfolgender Vergleich fasst zusammen, wie sich diese Entscheidungen üblicherweise als sichtbare Abweichungen im endgültigen Marktwert zeigen.
Kardiovaskuläre Einzelwirkstofftherapien liegen hier außerhalb des Anwendungsbereichs von Mordor Intelligence, aber einige veröffentlichte Zahlen scheinen diese angrenzenden Umsätze in einen breiteren kardiometabolischen Korb einzubeziehen, was die Gesamtzahl erhöht. Unterschiede ergeben sich auch daraus, ob Schätzungen von einer schnellen Substitution durch Polypillen ausgehen, wie durchschnittliche Verkaufspreise zwischen Währungen umgerechnet werden und ob der Apothekenkanalmix anhand aktueller Zugangs- und Erstattungssignale aktualisiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 34,18 Mrd. USD (2026) | |
| Branchenblog A | 35,00 Mrd. USD (2027) | Verwendet eine kurzfristige Projektion und einen implizierten gerundeten Endwert, mit begrenzter Transparenz darüber, ob der Wert breitere kardiovaskuläre Kombinationsprodukte über vermarktete Polypillen hinaus einschließt. |
| Regionale Beratungsgesellschaft B | 33,41 Mrd. USD (2025) | Verankert die Schätzung ein Jahr früher und scheint eine flachere Preis- und Adoptionskurve anzuwenden, was Regionen unterschätzen kann, in denen die Kanalexpansion und die Aufnahme von Kombinationstherapien zunehmen. |
Zusammengenommen erklärt sich die Spannbreite hauptsächlich dadurch, was als Polypille im Gegensatz zu angrenzenden Therapieumsätzen gezählt wird, und dadurch, wie schnell sich Adoption und Preisgestaltung von Jahr zu Jahr verändern dürfen. Indem das Modell an Signale zur behandelten Bevölkerung, Kanalaufteilungen und wiederholbare Preisannahmen gebunden wird, die überprüft und aktualisiert werden können, bleibt der Marktwert leichter nachvollziehbar und überprüfbar, wenn neue Datenpunkte eintreffen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Polypill-Produkte im Jahr 2026?
Die Marktgröße für Polypill-Produkte beträgt im Jahr 2026 USD 34,18 Milliarden.
Welches Produktsegment wächst schneller als der Gesamtmarkt?
Mehrparameter-Formulierungen wachsen mit einer CAGR von 3,06 % und übertreffen damit die Gesamtrate von 2,58 %.
Warum gewinnen Online-Apotheken Marktanteile?
Digitale Plattformen bündeln Telekonsultation, automatische Nachfüllung und SMS-Erinnerungen, verbessern die Adhärenz und treiben eine CAGR von 5,18 % für den Online-Kanal an.
Wie wirken sich Beschaffungsprogramme in Ländern mit niedrigem und mittlerem Einkommen auf die Preisgestaltung aus?
Volumenbasierte Ausschreibungen in China und Indien drücken die Preise um 70 %–90 % unter das Niveau vor der Ausschreibung, was den Zugang verbessert und gleichzeitig die Margen komprimiert.
Welche jüngste regulatorische Änderung begünstigt 3D-gedruckte Polypills?
Die britischen Vorschriften zur modularen Herstellung und Herstellung am Behandlungsort von 2025 erlauben die Herstellung vor Ort unter zentralisierter Pharmakovigilanz.
Seite zuletzt aktualisiert am:



