
Lederhilfsmittel Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 12.62 Milliarden US-Dollar |
| Marktgröße (2031) | 17.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.18 % |
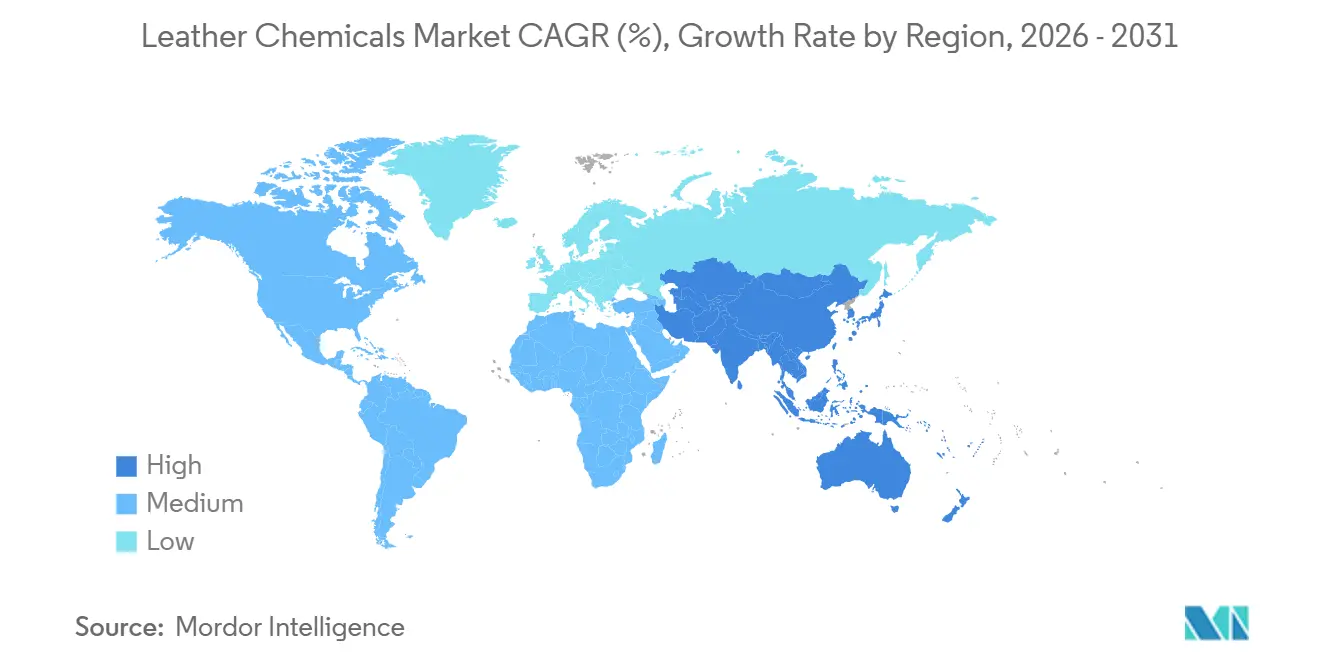
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
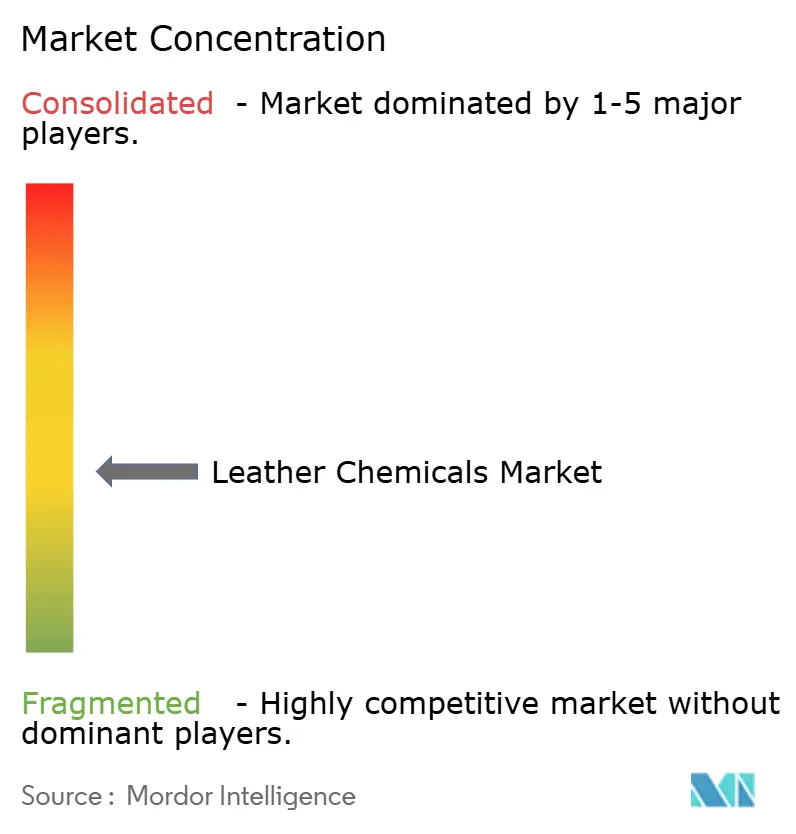
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lederhilfsmittel Marktanalyse von Mordor Intelligence
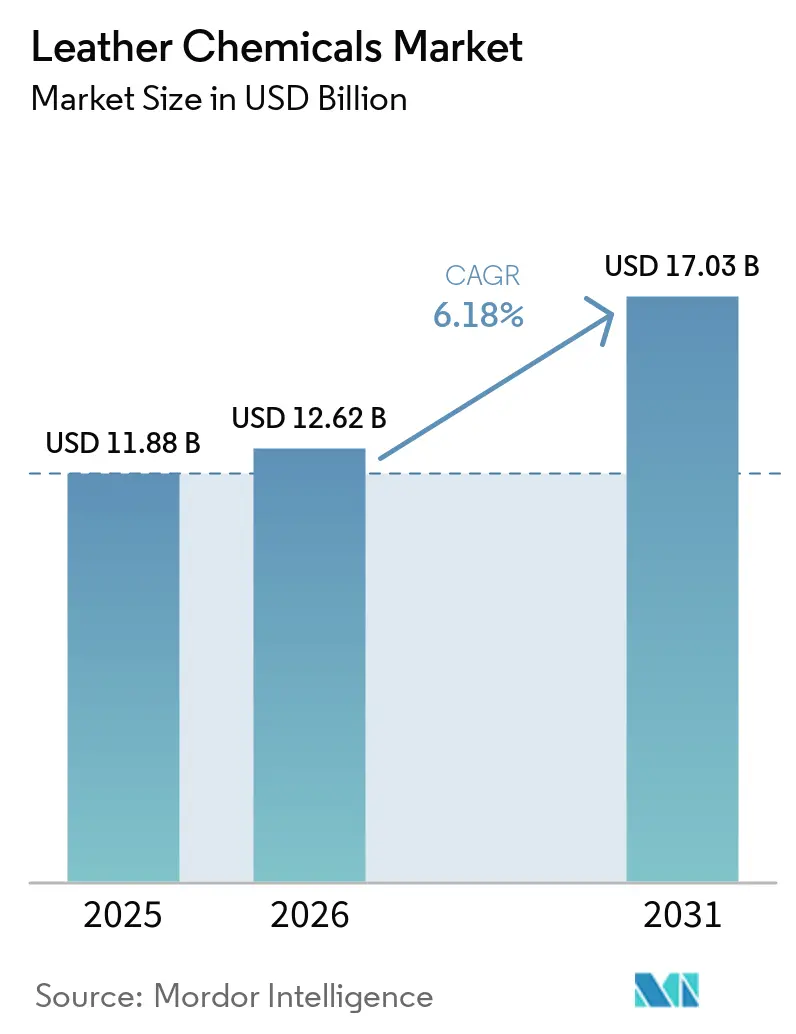
Die Marktgröße für Lederchemikalien wurde im Jahr 2025 auf 11,88 Milliarden USD geschätzt und soll von 12,62 Milliarden USD im Jahr 2026 auf 17,03 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,18 % während des Prognosezeitraums (2026–2031). Angetrieben durch strengere Cr-VI-Grenzwerte, eine steigende Nachfrage nach chromfreien Formulierungen und Markenvorgaben, die VOC-arme Hilfsmittel bevorzugen, orientiert sich der Markt für Lederchemikalien zunehmend an enzymgestützten Wasserwerkschritten und biobasierten Zurichtungssystemen. Chromfreie Chemikalien nehmen bereits eine Mehrheitsposition ein, während Automobil- und Luftfahrtpolster die Einführung geruchsneutraler, aldehydgegerbter Häute fördern. Die rasche Expansion von Gerbereien im asiatisch-pazifischen Raum stützt das Mengenwachstum, doch die Compliance-Kosten für Abwasserbehandlung und Energie bleiben wesentliche Margenbelastungen.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp hielten Gerb- und Färbechemikalien im Jahr 2025 einen Anteil von 45,22%, während Veredelungschemikalien zwischen 2026 und 2031 eine CAGR von 6,98% verzeichneten – das schnellste Tempo entlang der gesamten Verarbeitungskette.
- Nach chemischer Funktion hielten chromfreie Technologien im Jahr 2025 einen Anteil von 58,19% am Markt für Lederhilfsmittel und werden bis 2031 voraussichtlich die schnellste CAGR von 7,09% erzielen.
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Anteil von 57,49% der Marktgröße für Lederhilfsmittel auf Schuhwerk, während Automobilchemikalien bis 2031 eine CAGR von 7,14% anstreben.
- Nach Geografie trug Asien-Pazifik im Jahr 2025 48,79% der globalen Nachfrage nach Lederhilfsmitteln bei und wird im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 6,87% wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg chromfreier und metallfreier Gerbtechnologien | +1.2% | Global, mit früher Einführung in der EU, Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Rasantes Wachstum der Schuhwerk- und Textilindustrie | +1.8% | Asien-Pazifik-Kern (China, Indien, Vietnam), Ausstrahlungseffekte auf Südamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Automobil- und Luftfahrtpolstern | +0.9% | Nordamerika, Europa, chinesische Premiumsegmente | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für biobasierte Fettlicker und Syntane | +0.7% | EU, Nordamerika, Japan | Langfristig (≥ 4 Jahre) |
| Enzymgestützte Wasserwerkstatt-Prozesse reduzieren den Wasserverbrauch um 30% | +0.6% | Wasserarme Regionen: Indien, Naher Osten, Nordafrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg chromfreier und metallfreier Gerbtechnologien
Luxusmarken und Erstausrüster verlangen Cr-VI-Werte unter 3 ppm, um die EU-REACH-Anhang-XVII-Vorschriften und staatliche Regelungen einzuhalten, was eine rasche Migration zu Nassweißsystemen antreibt, die Glutaraldehyd, Titansalze und synthetische Nachgerbpolymere kombinieren. Lösungen wie CLARIANT Leva und Stahl EasyWhite Tan-E eliminieren Chromschlamm, senken die Kosten für die Entsorgung gefährlicher Abfälle um 40% und verkürzen die Verarbeitungszyklen um 15%. In China hat der Standard GB 30585-2014 Modernisierungen in den Zentren Zhejiang und Guangdong angestoßen, während indische und bangladeschische KMU mit höheren Rohstoffkosten und strengeren pH-Kontrollen konfrontiert sind, die die Inputkosten um 12–18% erhöhen.
Rasantes Wachstum der Schuhwerk- und Textilindustrie
Asien produzierte im Jahr 2024 5,4 Milliarden Paar Schuhe, und Indiens Schuhwerkproduktion stieg im Jahr 2025 um 9,2%, was die Grundnachfrage nach kosteneffizienten Syntanen und Fettlickern aufrechterhält[1]. Vietnam und Indonesien bauen Kapazitäten aus, während Chinas Küstenlöhne steigen, und ihre Gerbereien führen chromfreie Linien ein, um die Lieferantenkodizes multinationaler Unternehmen zu erfüllen. Modelabels schreiben zunehmend vegetabil gegerbte oder recycelte Häute vor, was die doppelte Nachfrage nach wirtschaftlichen metallfreien Mitteln und hochwertigen Bio-Syntanen stärkt.
Steigende Nachfrage nach Automobil- und Luftfahrtpolstern
Elektrofahrzeuginterieure schreiben nun einen Gesamt-VOC-Wert unter 50 µg/m³ vor, der nur mit aldehydgegerbtem Leder und wasserbasierenden Polyurethanfinishes erreicht wird. Flugzeugsitze bleiben ein Nischen-, aber stabiler Absatzkanal; FAA- und EASA-Anforderungen an die Flammenausbreitung sichern den Einsatz leistungsstarker Veredelungspakete, die etablierten Anbietern wie TFL und Buckman zugutekommen.
Wachsende Präferenz für biobasierte Fettlicker und Syntane
Europäische und nordamerikanische Luxushäuser bevorzugen ligninbasierte Syntane und Pflanzenöl-Fettlicker, die Scope-3-Emissionen reduzieren. Stahl EcoTan verwendet Kastanienextrakte, die 1,2 kg CO₂-Äquivalent pro Kilogramm binden, während SCHILL+SEILACHER Levotan eine ähnliche Weichheit wie Fischölsysteme bietet, aber die aquatische Toxizität um 60% senkt. Preisaufschläge von 25–35% beschränken die Einführung auf hochwertige Handtaschen, Automobilsitze und Marken-Schuhwerk.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Cr-VI-Emissions- und Abwassernormen | -0.8% | Global, mit Durchsetzungsschwerpunkt in der EU, Nordamerika und China | Kurzfristig (≤ 2 Jahre) |
| Hohe Energie- und Abwasserbehandlungskosten | -0.5% | Südasien (Indien, Bangladesch, Pakistan), Nordafrika | Mittelfristig (2–4 Jahre) |
| Wechsel zu Myzel- und Laborleder reduziert den Chemiebedarf | -0.3% | Nordamerika, EU-Mode- und Accessoiresegmente | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Cr-VI-Emissions- und Abwassernormen
EU- und chinesische Standards begrenzen Cr-VI auf 3–10 mg/kg und zwingen chrombasierte Gerbereien, teure Recyclingkreisläufe zu installieren oder auf dreiwertige Salze umzustellen. Indiens überarbeitete Abwasservorschriften aus dem Jahr 2025 senken die TDS- und BSB-Grenzwerte und erfordern Membranbioreaktoren, die für mittelgroße Anlagen 1,5–3 Millionen USD kosten können[2]. Durchsetzungsschließungen, wie etwa 23 Dhaka-Gerbereien im Jahr 2024, verdeutlichen das Compliance-Risiko für fragmentierte Cluster.
Hohe Energie- und Abwasserbehandlungskosten
Stromtarife und Null-Flüssigkeitsablass-Auflagen erhöhen die Betriebskosten in Südasien und Nordafrika, wo viele Betriebe weniger als 1.000 Häute pro Tag verarbeiten. Die Kapitalintensität von über 2 Millionen USD für moderne Abwasseranlagen bleibt ein Hemmnis und verlangsamt die Einführung fortschrittlicher Chemikalien und Enzyme.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Veredelungschemikalien führen das Wachstum inmitten des Individualisierungsdrucks anVeredelungschemikalien erzielten mit einer CAGR von 6,98% das schnellste Wachstum, obwohl Gerb- und Färbemittel im Jahr 2025 einen Anteil von 45,22% am Markt für Lederhilfsmittel behielten. Wasserbasierte Acryl- und Polyurethan-Deckschichten halten nun 62% des Umsatzes in Europa und erfüllen VOC-Obergrenzen von 50 g/m². Die Kompatibilität mit digitalem Tintenstrahldruck treibt die inkrementelle Nachfrage nach silikonmodifizierten Deckschichten an und ermöglicht On-Demand-Grafiken ohne Siebwechsel-Ausfallzeiten. Wasserwerkstatt-Enzyme machen 18% des Umsatzes aus, unterstützt durch Protease-Mischungen, die den Wasserverbrauch um 30% und den Kalkverbrauch um 40% senken – entscheidend für dürregefährdete Cluster.
Chrombasierte Systeme verlieren an Dynamik, da Aldehyd-Syntan-Pakete nun bei ähnlichen Kosten Schrumpftemperaturen über 80°C erreichen. Die Enzymeinführung beschleunigt sich in Chinas Provinz Zhejiang, wo eine Zollerhöhung im Jahr 2025 die kommunalen Wassergebühren um 18% anhob und die Kosten-Nutzen-Abwägung zugunsten biochemischer Prozesse verschob.
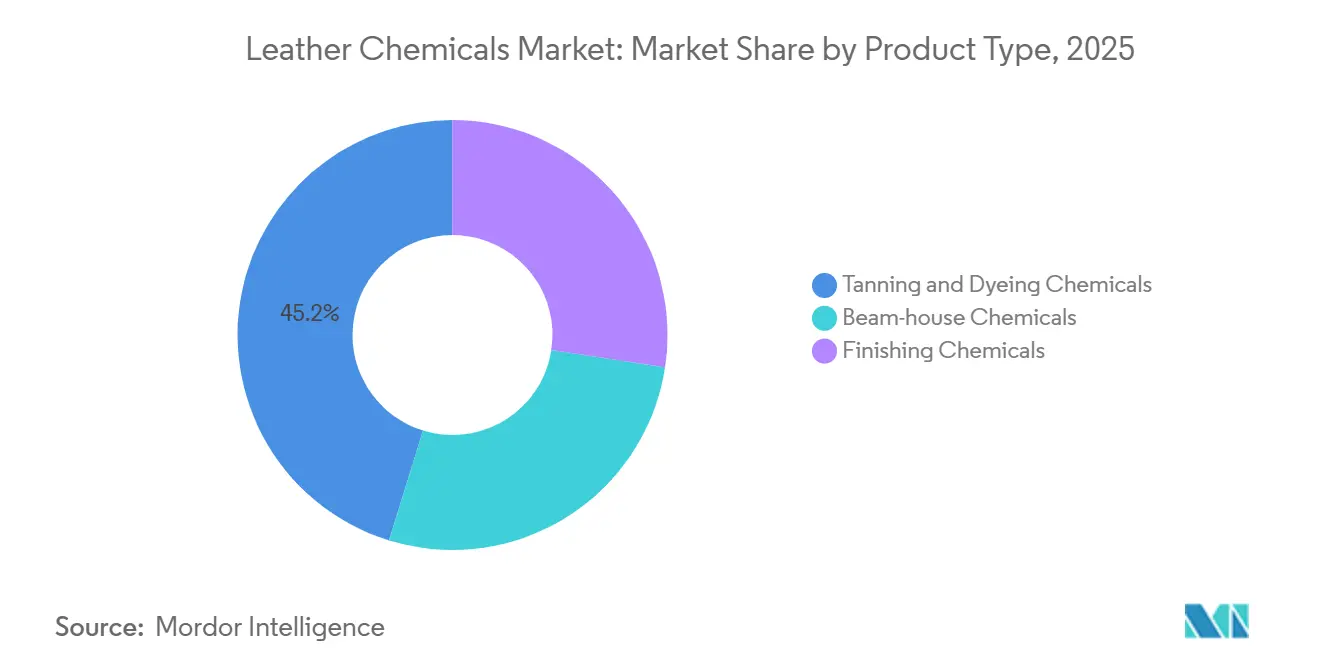
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach chemischer Funktion:
Chromfreie Systeme erobern MehrheitsanteilChromfreie Mittel hielten im Jahr 2025 einen Anteil von 58,19% am Markt für Lederhilfsmittel und wuchsen bis 2031 mit einer CAGR von 7,09%. Synthetische organische Gerbpakete kombinieren Acrylpolymere, Melaminharze und phenolische Syntane und bieten Narbenfestigkeit und Farbausbeute auf Chromniveau, eliminieren jedoch Cr-VI-Bedenken. Chrombasierte Mittel behaupten noch einen Anteil von 28% für schwere Handschuhe und Industrieleder, die eine hydrothermale Stabilität von >85°C erfordern. Mineralische Alternativen auf Basis von Zirkonium oder Titan machen 14% aus und werden für weißes oder pastellfarbenes Leder eingesetzt, bei dem Farbreinheit wesentlich ist.
Indiens Initiative für chromfreies Leder subventioniert bis zu 5 Millionen INR (0,057 Millionen USD) pro Gerberei und beschleunigt die aldehydbasierte Umstellung in Tamil Nadu. Japans führende Hersteller von Sportschuhwerk schreiben metallfreie Obermaterialien vor und stimulieren die Nachfrage nach pflanzlichen Extrakten und syntan-nachgegerbten Häuten.
Nach Endverbraucher:
Automobilpolster wächst am schnellstenSchuhwerk trug im Jahr 2025 57,49% des Umsatzes bei, doch Automobilpolster ist mit einer CAGR von 7,14% der schnellste Wachstumsbereich. Elektrofahrzeughersteller wie BMW und Mercedes-Benz schreiben aldehydgegerbte, VOC-arme Häute vor und integrieren wasserbasierte Deckschichten zur Einhaltung der Innenraumluftqualität. Möbelsegmente tendieren zu Nubuk-Finishes, die die Chemikalienintensität senken, aber höhere Preise erzielen, während die Mode zwischen hochwertigen vegetabil gegerbten Luxusgütern und synthetischen Lederalternativen zur Emissionsreduzierung aufgeteilt ist.
Die Luftfahrt bleibt eine Nische, aber beständig, wobei FAA- und EASA-Vorschriften spezialisierte phosphorbasierte Flammschutzchemikalien antreiben. Schweres Leder für industrielle persönliche Schutzausrüstung behält aufgrund extremer Haltbarkeitsanforderungen seine Chromabhängigkeit.
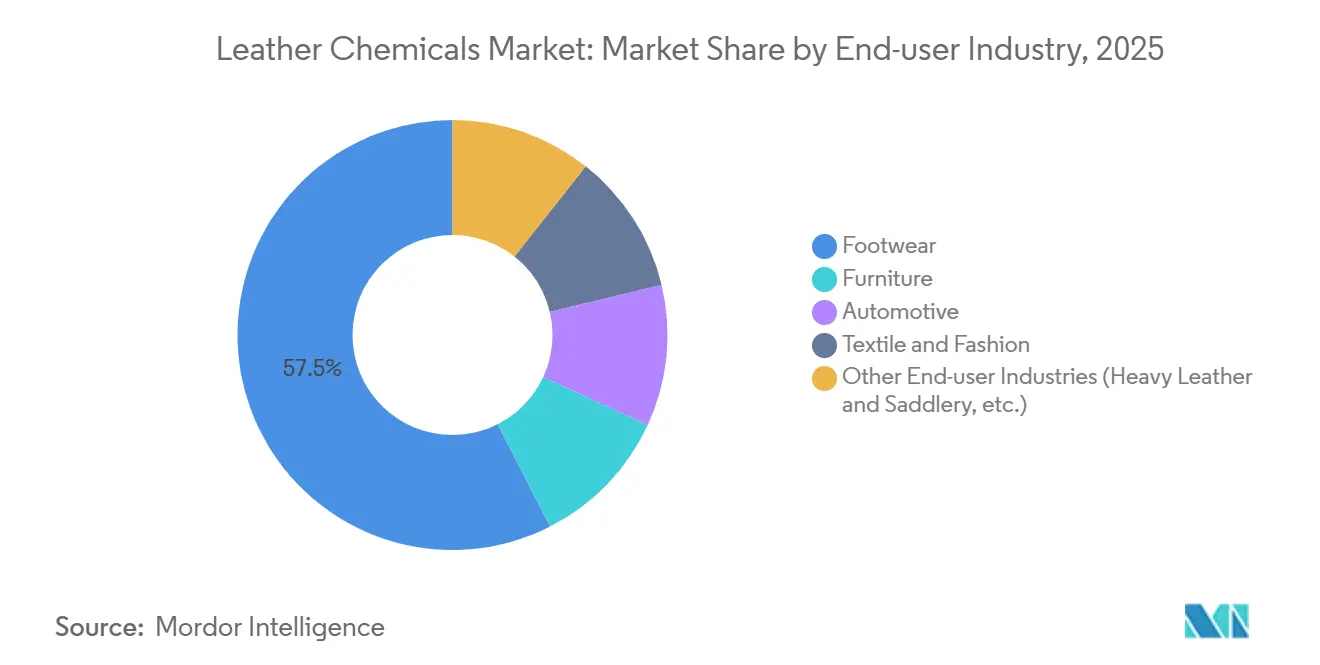
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Lederchemikalien
Der asiatisch-pazifische Raum dominierte 2025 mit einem Umsatzanteil von 48,79 % und wird bis 2031 mit 6,87 % wachsen. Die Durchsetzung der chinesischen Norm GB 30585-2014 und Indiens Subventionsprogramm fördern die Einführung von Wet-White-Verfahren, während Vietnams Exportbasis von 1,55 Milliarden Paar Schuhen chromfreie Investitionen anzieht. Indonesien nutzt niedrigere Löhne, um Marken des mittleren Segments anzuziehen, und Japans Richtlinie für chromfreie Laufschuhe vertieft die Nachfrage nach Spezialchemikalien.
Markt für Lederchemikalien in Europa, Nordamerika und Lateinamerika
In Europa und Nordamerika bezieht das bayerische Automobilcluster in Deutschland chromfreie Innenausstattungen, wodurch der Anteil wasserbasierter Veredelungsverfahren auf 78 % gestiegen ist. Die Nische der vegetabilen Gerbung in der Toskana erzielt Preisaufschläge von 40 % und profitiert von etablierten Lieferketten für Kastanienextrakt. Die Vereinigten Staaten importierten 2024 1,2 Milliarden Quadratfuß Fertigleder, was den Trend zur Nearshore-Verlagerung nach Mexiko und Lateinamerika widerspiegelt.
Markt für Lederchemikalien im Nahen Osten, Afrika und Südamerika
In Südamerika sowie im Nahen Osten und Afrika beliefert Brasilien mit 44 Millionen Häuten pro Jahr italienische und US-amerikanische Kunden. Argentinien nutzt sein kostengünstiges Rinderledersortiment für Automobil- und Möbelleder. Saudi-Arabien investiert 150 Millionen USD in den Aufbau eines chromfreien Clusters in Dschidda mit dem Ziel, den Luxusautomobil- und Luftfahrtsektor zu bedienen. Südafrika setzt verstärkt auf enzymgestützte Prozesse, um die nationalen Wasserstandards zu erfüllen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Lederchemikalien beginnt mit vorgelagerten Häuten und Fellen aus der Fleischindustrie und geht dann in chemische Rohstoffe und Zwischenprodukte über, wie Chromsalze, Titan-/Zirkonium-Alternativen, Tenside, Biozide, Harze, Syntane, Farbstoffe sowie Polyurethan-/Acryldispersionen. Formulierung und Mischung werden von globalen Anbietern und Spezialisten (zum Beispiel Clariant, Stahl und TFL) sowie regionalen Mischern angeführt, die Weiche-, Gerb-/Nachgerb-, Färbe- und Zurichtpakete an die lokale Wasserchemie der Gerbereien, die Ausrüstung und die Leistungsanforderungen des Endeinsatzes anpassen.
Nachgelagert teilt sich der Vertrieb zwischen direktem technischem Support für große, integrierte Gerbereien (häufig verbunden mit Lieferketten für Automobil-, Luftfahrt- und Markenschuhwerk) und über Distributoren gesteuerter Abdeckung für KMU-Cluster, bei denen Compliance-Unterstützung und Fehlerbehebung zusammen mit dem Produkt gebündelt werden. Compliance- und betriebliche Einschränkungen bilden die größten Reibungspunkte. Cr-VI- und Abwassergrenzwerte erhöhen die Nachfrage nach chromfreien Wet-White-Systemen, enzymunterstützten Weiche-Schritten und emissionsarmer Zurichtung, während die Volatilität der Rohstoffpreise und die Kosten für Aufrüstungen der Abwasserbehandlung die Umstellung in fragmentierten Clustern verlangsamen können. Die Anforderungen der Abnehmer beziehen zunehmend Branchenstandards und Auditprogramme ein, was Chemikalienanbieter dazu zwingt, neben Produkten Rückverfolgbarkeit, Testdaten und Konformitätsdokumentation bereitzustellen.
Wettbewerbslandschaft
Der Markt für Lederhilfsmittel ist mäßig fragmentiert. Mittelständische Unternehmen wie DyStar, Balmer Lawrie und Zschimmer & Schwarz konzentrieren sich auf regionale Nischen, während Spezialisten in Digitaldruck und halal-zertifizierten Additiven Premiummargen erzielen. Die Patentaktivität stieg im Jahr 2025 im Jahresvergleich um 22%, da Enzymcocktails und hybride Zirkonium-Titan-Gerbungen voranschritten. Chancen bestehen bei kohlenstoffnegativen Fettlickern, tintenstrahlkompatiblen Deckschichten und artspezifischen Enzymkits. Der hohe Kapitalbedarf für die Abwasserkontrolle begünstigt etablierte Anbieter, die Kundenaufrüstungen finanzieren können, was möglicherweise den Marktanteil unter den fünf größten Unternehmen konsolidiert.
Marktführer der Lederhilfsmittelbranche
-
Chemtan Company, Inc.
-
CLARIANT
-
Stahl Holdings B.V.
-
Şişecam
-
TFL
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lederchemikalien Unternehmen in diesem Bericht
- AMIT
- Balmer Lawrie & Co. Ltd.
- Buckman
- Chemtan Company, Inc.
- CLARIANT
- Dyna Glycols
- DyStar Singapore Pte Ltd
- Fashion Chemicals GmbH & Co. KG
- Indofil Industries Limited.
- SCHILL+SEILACHER GMBH
- Sisecam
- Stahl Holdings B.V.
- Syn-Bios S.p.A.
- TEXAPEL S.A.
- TFL
- YILDIRIM Group Of Companies
- Zschimmer & Schwarz Chemie GmbH
Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum liegt in Chemikalien, die Gerbereien helfen, die Einhaltung markenausgerichteter Chemikalien-Governance und Abwasserprüfregime nachzuweisen, während die Leistung auf chromfreien Substraten erhalten bleibt. Die Veröffentlichung der ZDHC Chemical WatchList V1.0 im Februar 2026 (eine konsolidierte Liste besorgniserregender Stoffe, die zur Angleichung an sich entwickelnde regulatorische und produktsicherheitsbezogene Erwartungen dient) verleiht Reformulierungsdiensten, analytischer Unterstützung und transparenten Chemikalieninventaren für Formulierer, die globale Lederketten beliefern, zusätzliches Gewicht.
Technologische Chancen konzentrieren sich auf Nassend- und Post-Tan-Systeme, die die Abwasserbelastung reduzieren, ohne den Griff, die Fogging-/VOC-Leistung oder die von Automobilinnenräumen geforderte thermische Stabilität zu beeinträchtigen. Bei diesen Anwendungen unterstützen niedrige Anforderungen an Kabinenemissionen die Einführung geruchsneutraler, VOC-armer Hilfsmittel und wasserbasierter Zurichtungen. Jüngste akademische Arbeiten aus dem Jahr 2026 zu amphoteren Copolymeren für die Fettung weisen zudem auf einen Innovationspfad für Fettungsmittel der nächsten Generation hin, die sowohl für die chrom- als auch für die chromfreie Verarbeitung geeignet sind, was Anbieter unterstützt, die von der Laborchemie zu skalierbaren, auditfähigen Produktlinien übergehen können. Daneben bietet enzymgetriebene Weiche-Verarbeitung, die den Wasserverbrauch und die Kalkbelastung senkt, einen Hebel für den Betrieb in wasserknappen Regionen, insbesondere wenn Chemikalienpakete mit Prozesstechnik und der Angleichung an Abwasserrichtlinien gebündelt werden.
Neueste Industrielle Entwicklungen in Markt für Lederchemikalien
- Februar 2026: Henkel einigte sich auf die Übernahme der Stahl Group für 2,1 Milliarden EUR, mit Fokus auf hochwertige Spezialbeschichtungen für flexible Materialien. Der Deal verändert Eigentümerschaft und Investitionskapazität rund um eine Anbietergruppe, die Beschichtungen und angrenzende Lederzurichtungstechnologien umfasst, mit Potenzial, Innovationsprioritäten und globale Kundenabdeckung zu beeinflussen.
- Januar 2026: Stahl schloss die Ausgliederung seines Nassend-Lederchemikaliengeschäfts ab und etablierte es als unabhängiges Unternehmen namens Muno, das überwiegend im Besitz von Wendel ist. Die Trennung schafft eine fokussiertere Nassend-Plattform, während sich Stahl auf Spezialbeschichtungen konzentriert, was verändert, wie Kunden integrierte Nassend- und Zurichtungspakete beziehen.
- Januar 2024: Pidilite Industries Limited ging eine Partnerschaft mit dem italienischen Unternehmen Syn-Bios ein, um den Zugang zu fortschrittlichen Lederchemikalien in ganz Südasien zu erweitern. Die Partnerschaft erweitert die lokale Marktreichweite für Spezialformulierungen und technische Dienstleistungen in einer Region, in der viele Gerbereien ihre Prozesse angesichts strengerer Erwartungen an Abwasser und beschränkte Stoffe modernisieren.
Markt für Lederchemikalien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Chemikalien, die zur Verarbeitung von Rohhäuten und -fellen zu fertigem Leder verkauft werden. Er erstreckt sich von frühen Reinigungs- und Konditionierungsschritten über die Gerbung, Färbung und Zurichtung, bei denen die Leistungseigenschaften und das Erscheinungsbild des fertigen Leders festgelegt werden.
Ausschlüsse aus dem Umfang: Fertiges Leder, die Herstellung von Lederwaren sowie allgemeine Industriechemikalien, die nicht primär für die Lederverarbeitung verwendet werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Gerb- und Färbechemikalien
- Wasserwerkstatt-Chemikalien
- Veredelungschemikalien
- Nach chemischer Funktion
- Chrombasiert
- Chromfreie Mineralien
- Synthetisch-organisch
- Nach Endverbraucherbranche
- Schuhwerk
- Möbel
- Automobil
- Textil und Mode
- Weitere Endverbraucherbranchen (Schwerleder und Sattlerei usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird eingesetzt, um die Lederwertschpfungskette zu kartieren und das Modell mit messbaren Signalen zu verankern, die von Jahr zu Jahr überprüft werden können. Wir stützen uns auf öffentliche Quellen wie UN-Comtrade-Handelsstatistiken für relevante Chemikalien- und lederrelevante Warenströme, nationale Statistikämter für Produktionsleistung und Preisindizes sowie Veröffentlichungen von Umweltbehörden, die die Gerbung und die Einhaltung von Abwasservorschriften betreffen.
Um die Annahmen realistisch zu halten, prüfen wir auch Quellen wie FAO und Indikatoren zur Verfügbarkeit von Tierhäuten, Veröffentlichungen von Branchenverbänden im Zusammenhang mit Gerbung und Lederverarbeitung sowie begutachtete Fachzeitschriften, die Entwicklungen wie die Einführung chromfreier Gerbung und Normen zur Abwasserbehandlung erörtern. Unternehmensberichte, Investorenpräsentationen und vertrauenswürdige Presseberichte helfen uns, Kapazitätsveränderungen und die Richtung des Produktmix zu verstehen. Die hier genannten Sekundärquellen sind nur illustrativ; für die Erhebung, Querprüfungen und Klärungen wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um die Implikationen der Sekundärsignale einem Stresstest zu unterziehen, insbesondere in Bezug auf Mixverschiebungen, Preisverhalten und Substitution bei Gerb-, Nachgerb- und Zurichtungschemikalien. Wir haben mit einer breiten Auswahl an Chemikalienlieferanten, Distributoren, Gerbereien und nachgelagerten Abnehmern gesprochen und anschließend wichtige Annahmen für APAC, EMEA und Amerika überprüft, damit das Modell regionale Betriebsrealitäten widerspiegelt und nicht nur Muster eines einzelnen Marktes.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 14 % | APAC: 47 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 33 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 53 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Lederproduktion und Verarbeitungsaktivitäten nach Region rekonstruiert und anschließend mithilfe typischer Dosierungsbereiche über Wasserwerk-, Gerb-, Färbe- und Zurichtungsschritte in den Chemiebedarf umgerechnet werden. Das Gesamtergebnis wird durch selektive Bottom-up-Näherungen bestätigt, bei denen wir das Feedback von Lieferanten und Vertriebskanälen zu Stichprobenmengen und durchschnittlichen Verkaufspreisen gegenprüfen und dann Lücken bereinigen, wo die Abdeckung ungleichmäßig ist.
Die Eingaben sind praxisnah und an die Funktionsweise der Branche geknüpft. Zu den wichtigsten Variablen gehören regionale Lederproduktion und Gerbereiauslastung, Verschiebungen bei der Durchdringung chrombasierter gegenüber chromfreier Gerbung, Zurichtungsintensität basierend auf den Qualitätsanforderungen des Endverwendungszwecks, Chemikalienpreisbewegungen und Zeitpunkt der Währungsumrechnung sowie Handelsströme für relevante chemische Zwischenprodukte, die auf Angebotsengpässe hinweisen. Wo kleine Marktteilnehmer oder informeller Handel blinde Flecken erzeugen, verwendet das Modell Distributorprüfungen und konservative Bandbreiten, um eine Überschätzung des Volumens zu vermeiden.
Für die Prognose verwenden wir eine Szenarioanalyse, die durch kurzfristige Trendmodelle zu den Haupttreibern unterstützt wird, und stimmen den endgültigen Ausblick dann mit den Expertenerwartungen zu regulierungsgetriebenen Formulierungsänderungen und der Endverbrauchernachfrage (Schuhwerk, Automobil, Möbel) ab. Annahmen werden aktualisiert, wenn das Primärfeedback eine wesentliche Änderung bei Dosierung, Preisgestaltung oder Weitergabe von Compliance-Kosten zeigt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit ungewöhnliche Sprünge nicht unbemerkt bleiben. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie Lederproduktionstrends, Chemikalienpreisindizes und Handelsrichtung und untersuchen dann große Abweichungen, indem wir den Treiber, der die Bewegung verursacht hat, erneut prüfen.
Vor der Freigabe wird die Arbeit schrittweise überprüft, zunächst auf rechnerische Genauigkeit und dann auf logische Konsistenz über Regionen und Jahre hinweg. Wenn eine wichtige Annahme außerhalb der erwarteten Bandbreiten liegt, werden Folgegespräche ausgelöst, um den Input erneut zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Marktgröße für Lederchemikalien von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Lederchemikalien stimmen nicht immer überein, da der einbezogene Chemikaliensatz, die Preisbasis und der Zeitpunkt der Währungsumrechnung unterschiedlich gehandhabt werden. Einige Herausgeber verwenden auch unterschiedliche Basisjahre und stützen sich möglicherweise auf schnellere oder langsamere Endverbrauchernachfrageszenarien, was den Ausgangspunkt und den Prognosepfad verschiebt.
Einige Schätzungen verfolgen einen breiteren Ansatz, der Chemikalien, die innerhalb von Gerbereien verwendet werden, mit angrenzenden Inputs und Formulierungen, die für Nicht-Leder-Verwendungen verkauft werden, vermischen kann. Bei Mordor Intelligence werden Werte nur dann erfasst, wenn die Chemikalie primär für Lederverarbeitungsstufen (Wasserwerk bis Zurichtung) erworben wird, und die Gesamtwerte werden anhand der Lederproduktionsaktivität sowie realistischer Dosierungs- und durchschnittlicher Verkaufspreisbandbreiten nach Region gegengeprüft.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,62 Mrd. USD (2026) | |
| Industry Research Publisher A | 9,90 Mrd. USD (2026) | Verwendet einen kleineren Ausgangsdatensatz, der offenbar engere Einschlusskriterien und/oder niedrigere angenommene durchschnittliche Verkaufspreise in den frühen Jahren anwendet, was zu einem niedrigeren Wert für 2026 führt, noch bevor das Wachstum eingerechnet wird. |
| Report Reseller B | 11,69 Mrd. USD (2026) | Veröffentlicht eine alternative Schätzung mit unterschiedlicher Basisjahrankerung und Preisannahmen erneut, und der veröffentlichte Pfad impliziert eine geringere implizite Nachfrageintensität pro Einheit verarbeiteten Leders. |
Die Streuung in der Tabelle ergibt sich hauptsächlich daraus, wie der Nachfragepool konstruiert wird und wie Preise für das Basisjahr in USD umgerechnet werden. Indem der Aufbau an beobachtbare Lederverarbeitungsaktivitäten geknüpft und dann Dosierungs- und Preisbandbreiten mit Marktteilnehmern gegengeprüft werden, bleibt die Schätzung auf Inputs zurückführbar, die wiederholt und aktualisiert werden können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Markts für Lederhilfsmittel bis 2031?
Die Marktgröße für Lederchemikalien wurde im Jahr 2025 auf 11,88 Milliarden USD geschätzt und soll von 12,62 Milliarden USD im Jahr 2026 auf 17,03 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,18 % während des Prognosezeitraums (2026–2031).
Welches Segment wächst innerhalb der Lederhilfsmittelbranche am schnellsten?
Veredelungschemikalien führen die Wachstumscharts mit einer CAGR von 6,98% an, dank der Nachfrage nach funktionalen Beschichtungen, die Abriebfestigkeit, antimikrobielle Eigenschaften und Tintenstrahldruckkompatibilität bieten.
Warum wird chromfreies Gerben zur Standardpraxis?
Regulatorische Grenzwerte für sechswertiges Chrom und Nachhaltigkeitsprüfungen des Einzelhandels beschleunigen den Wechsel zu pflanzlichen, mineralischen und synthetisch-organischen Mitteln, die Cr(VI)-Rückstände eliminieren und die Abwassertoxizität reduzieren.
Wie wichtig ist Asien-Pazifik für den Markt für Lederhilfsmittel?
Asien-Pazifik beherrscht fast die Hälfte der globalen Nachfrage und führt das Wachstum mit einer CAGR von 6,87% an, bedingt durch großangelegte Betriebe in China und Indien sowie steigende Kapazitäten in den ASEAN-Fertigungszentren.
Welche Auswirkungen haben vegane Lederalternativen auf die traditionelle Chemiemittelnachfrage?
Synthetische und pflanzenbasierte Substrate erfordern andere Verarbeitungschemikalien, was sowohl Wettbewerbsdruck als auch neue Chancen für Anbieter schafft, die Grundierungen, Beschichtungen und Farbstoffe für nicht-tierische Materialien entwickeln.