
IO-Link-System-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
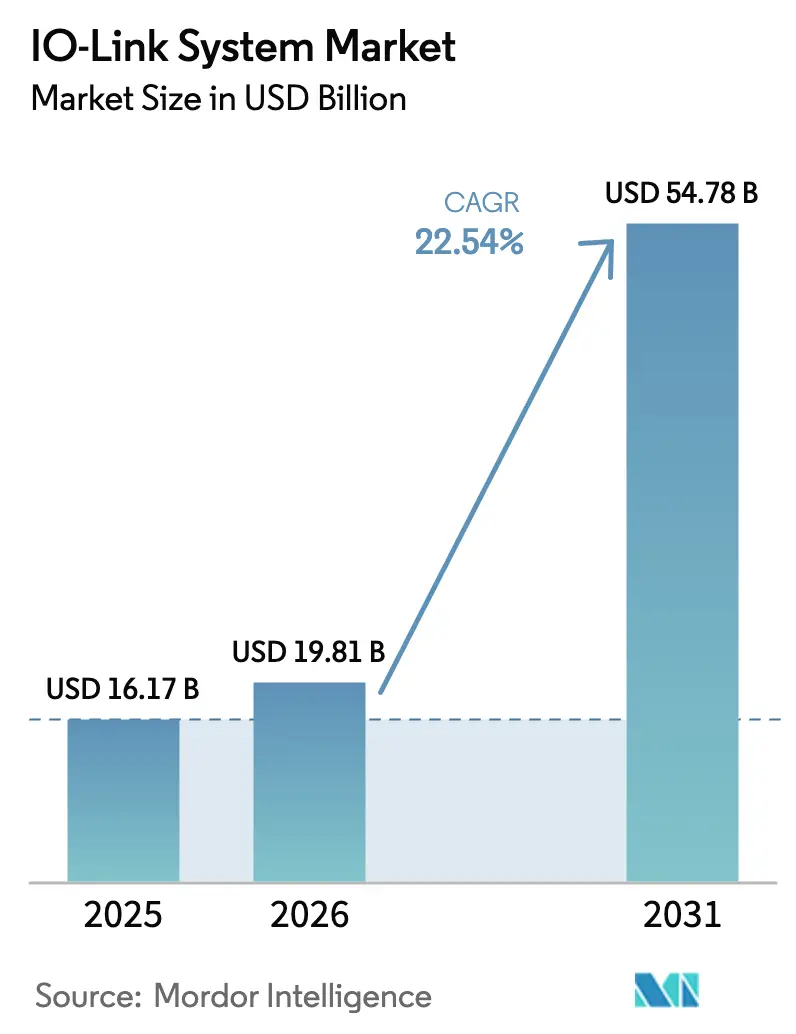
| Marktgröße (2026) | 19.81 Milliarden US-Dollar |
| Marktgröße (2031) | 54.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 22.54 % |
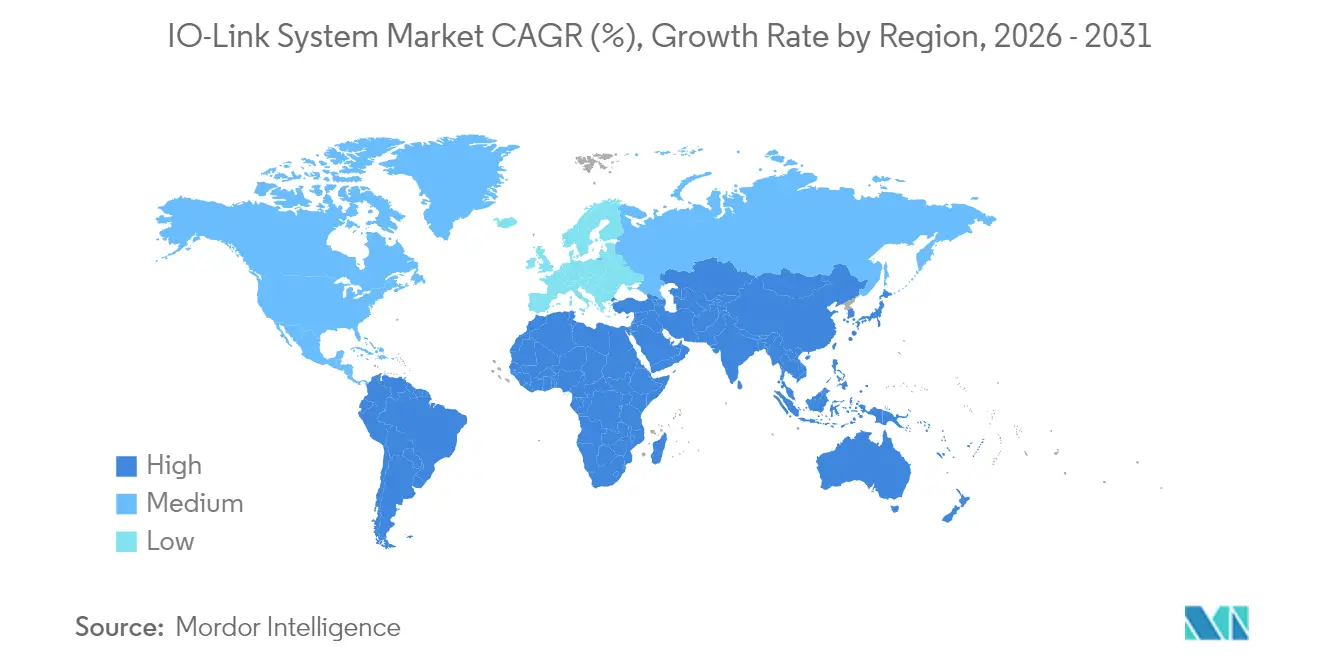
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
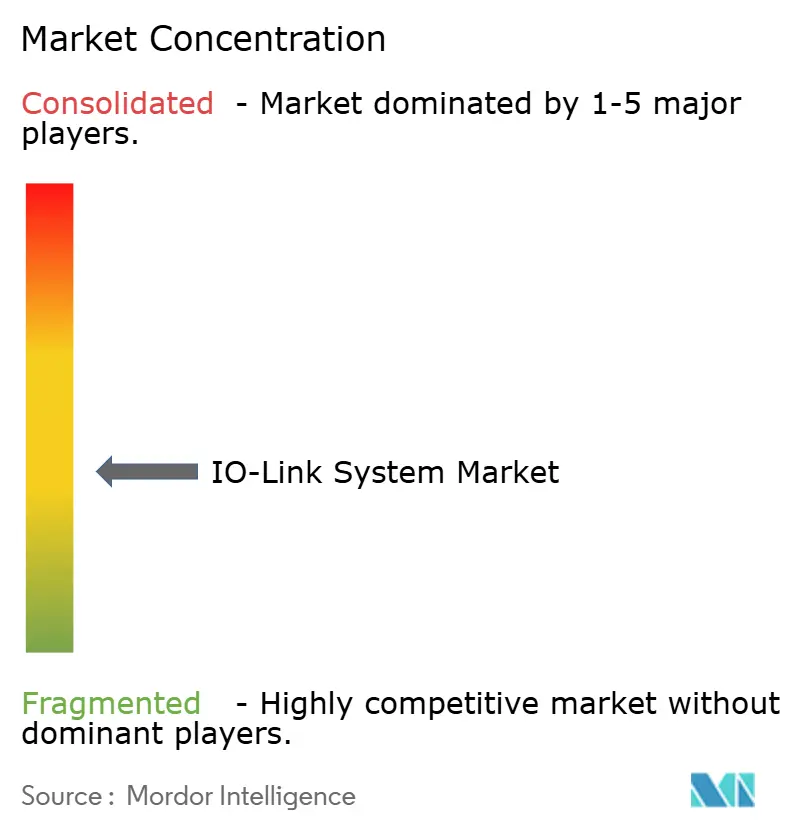
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
IO-Link-System-Marktanalyse von Mordor Intelligence
Die Größe des IO-Link-System-Marktes wird voraussichtlich von USD 16,17 Milliarden im Jahr 2025 auf USD 19,81 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 22,54 % über den Zeitraum 2026–2031 USD 54,78 Milliarden erreichen. Diese Entwicklung spiegelt eine stetige Evolution von einem Punkt-zu-Punkt-Sensorprotokoll zu einem vollständigen Ökosystem wider, das Edge-Computing und Echtzeit-Analysen auf Feldebene integriert. Die Standardisierung gemäß IEC 61131-9 und die Installation von 51,6 Millionen IO-Link-Knoten weltweit im Jahr 2024 haben die Interoperabilität verbessert und die Inbetriebnahmezyklen verkürzt.[1]PROFIBUS International, "Mitgliederversammlung IO-Link: Erfolg für Innovation und Wachstum," profibus.com Die Akzeptanz ist dort am stärksten, wo Ausfallzeiten kostspielig sind, beispielsweise in der deutschen Präzisionsbearbeitung, bei nordamerikanischen Automobil-Nachrüstungen und in nordischen Intralogistikanlagen. Anbieter integrieren künstliche Intelligenz in Gateways, die näher an den Maschinen positioniert sind, wodurch die Latenz gesenkt und das Cloud-Verkehrsvolumen reduziert wird. Die Konsolidierung unter Automatisierungsführern und Kooperationen im Bereich drahtloser Weitbereichskommunikation deuten darauf hin, dass umfassende Lösungsportfolios – nicht einzelne Produkte – den Wettbewerbsvorteil bestimmen werden.
Wichtigste Erkenntnisse des Berichts
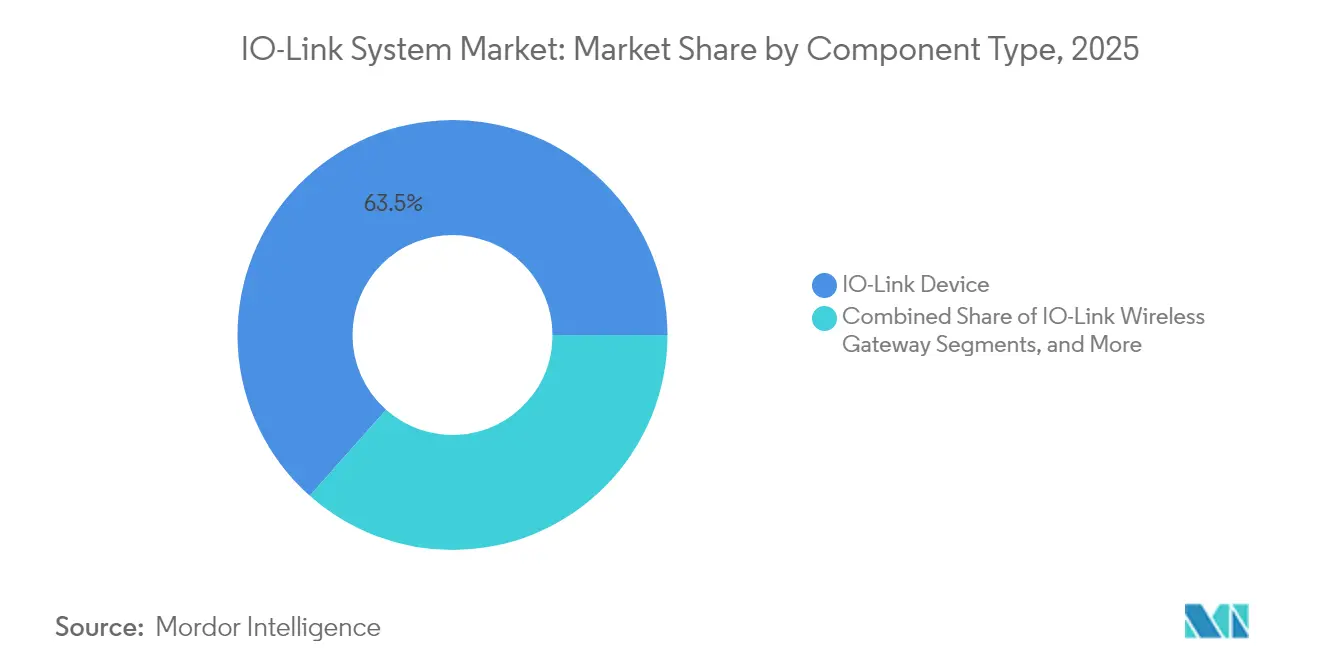
- Nach Komponententyp führten IO-Link-Geräte mit einem Umsatzanteil von 63,45 % im Jahr 2025, während das Segment der drahtlosen Gateways auf dem Weg zu einer CAGR von 31,08 % bis 2031 ist.
- Nach Integrationsarchitektur entfielen 47,65 % der IO-Link-System-Marktgröße im Jahr 2025 auf SPS-eingebettete Module, während Edge- oder Cloud-Gateways bis 2031 mit einer CAGR von 29,06 % expandieren werden.
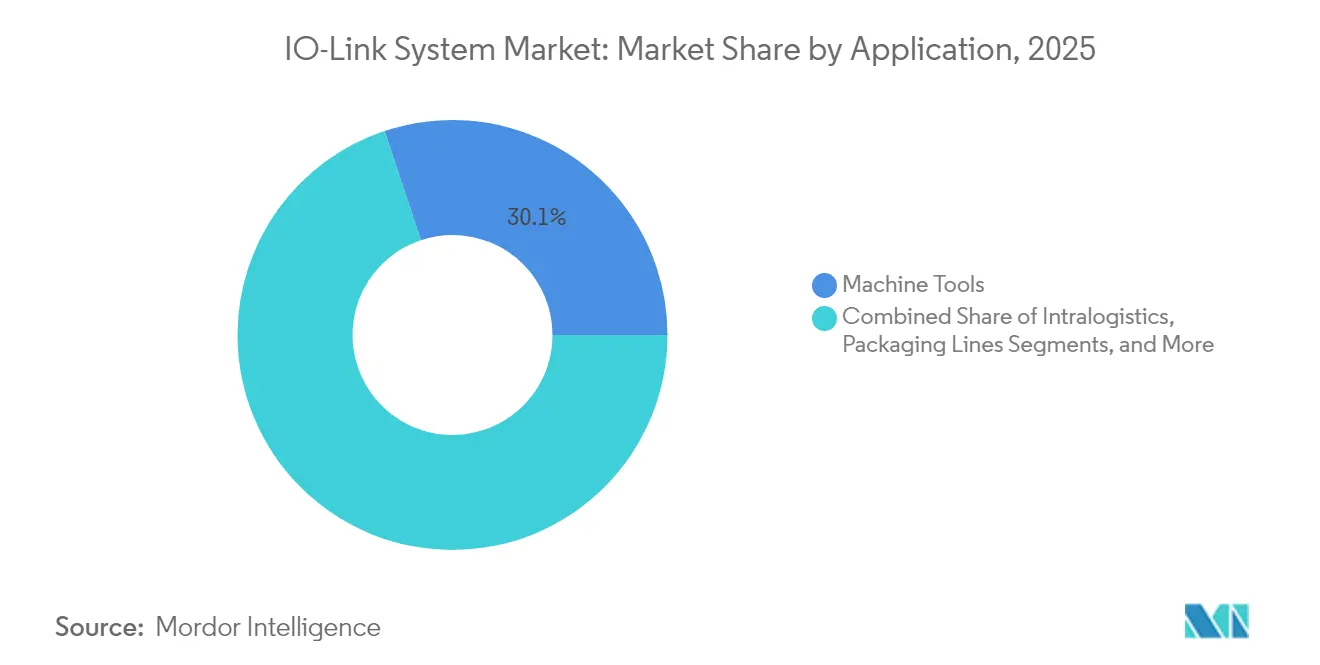
- Nach Anwendung erfassten Werkzeugmaschinen 30,12 % des IO-Link-System-Marktanteils im Jahr 2025, während die Intralogistik zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 26,71 % wachsen wird.
- Nach Endnutzerbranche hielt die diskrete Fertigung im Jahr 2025 einen Anteil von 67,85 %, während die Prozessfertigung die schnellste CAGR von 27,72 % bis 2031 verzeichnen wird.
- Nach Region führte Europa im Jahr 2025 mit einem Anteil von 34,12 %; Asien-Pazifik wird im Prognosezeitraum die höchste CAGR von 25,87 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des IO-Link-System-Markts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hochlauf von Industrie-4.0-Nachrüstprojekten in nordamerikanischen Automobilwerken | +5.5% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung von Hochgeschwindigkeits-IO-Link-SPE in deutschen Werkzeugmaschinenzentren | +4.4% | Europa | Mittelfristig (2–4 Jahre) |
| Intelligente-Fabrik-Förderprogramme beschleunigen die IO-Link-Einführung bei südkoreanischen KMU | +3.7% | Südkorea | Kurzfristig (≤ 2 Jahre) |
| Datenreiche Sensornetzwerke für die kontinuierliche Pharmafertigung in Irland | +4.2% | Europa | Mittelfristig (2–4 Jahre) |
| Boom bei Predictive-Maintenance-as-a-Service in nordischen Intralogistiklagern | +3.0% | Nordische Länder | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hochlauf von Industrie-4.0-Nachrüstprojekten in nordamerikanischen Automobilwerken
Automobilhersteller ersetzten festverdrahtete Sensoren durch IO-Link-Master, die direkt mit dem vorhandenen WLAN kommunizieren, wodurch der Schaltschrankplatzbedarf um 50 % reduziert und die Ausfallzeiten um 30 % gesenkt wurden. Drahtlose Blöcke eliminierten zudem den Bedarf an neuen SPS-Einheiten in ausgewählten Stationen und ermöglichten Amortisationszeiten von weniger als 18 Monaten.
Einführung von Hochgeschwindigkeits-IO-Link-SPE in deutschen Werkzeugmaschinenzentren
Fräs- und Drehzentren übertragen nun Vibrations-, Durchfluss- und Temperaturdaten zehnmal schneller als klassisches IO-Link, während die Kostenvorteile erhalten bleiben. Starrag berichtete von kürzeren Sicherungszyklen und Fernparameteränderungen, die ungeplante Stillstände minimierten.
Intelligente-Fabrik-Förderprogramme beschleunigen die IO-Link-Einführung bei südkoreanischen KMU
Staatliche Unterstützung, die die Hälfte der Implementierungskosten finanziert, hat den Zugang für kleine Hersteller erweitert. Installationen mit drahtlosen CoreTigo-Verbindungen reduzierten CO₂-Emissionen und stimmten mit nationalen Nachhaltigkeitszielen überein.
Datenreiche Sensornetzwerke für die kontinuierliche Pharmafertigung in Irland
Pharmabetriebe wechselten von Batch- zu kontinuierlichen Prozessen und erzielten 15 % Kosteneinsparungen durch die Kombination von IO-Link mit OPC UA für die regulatorische Rückverfolgbarkeit.[2]Pepperl+Fuchs SE, "Absolutwertgeber mit IO-Link-Schnittstelle zur präzisen Positionserkennung in Verpackungsmaschinen," pepperl-fuchs.com Präzisionsgeber gewährleisteten eine Genauigkeit von 0,1° bei 12.000 U/min auf Hochgeschwindigkeitsverpackungslinien.
Hemmfaktorauswirkungsanalyse des IO-Link-System-Markts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken bei der Cybersicherheitszertifizierung in US-FDA-regulierten Einrichtungen | −3.5% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Preisdruck durch kostengünstige chinesische proprietäre Sensorbusse | −2.8% | Weltweit | Kurzfristig (≤ 2 Jahre) |
| Platzbeschränkungen in kompakten europäischen Verpackungsmaschinen | −1.8% | Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an IO-Link-Inbetriebnahmekompetenzen in der ASEAN-Region | −2.3% | Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken bei der Cybersicherheitszertifizierung in US-FDA-regulierten Einrichtungen
Pharma- und Medizingerätebetriebe verzeichneten um 25–40 % höhere Validierungskosten, da kein einheitlicher Standard für die IO-Link-Sicherheit existiert. Projekte verlängerten sich um bis zu sechs Monate, da Teams maßgeschneiderte Testprotokolle erstellten.
Preisdruck durch kostengünstige chinesische proprietäre Sensorbusse
Alternative Busse, die 30–40 % weniger als IO-Link kosten, gewannen Marktanteile in preissensiblen Anwendungen und veranlassten etablierte Anbieter, Gesamtkosteneinsparungen hervorzuheben und Einstiegslinien zu entwickeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des IO-Link-System-Markts
Nach Komponententyp:
Drahtlose Gateways definieren industrielle Konnektivität neuDie IO-Link-System-Marktgröße für Komponentenverkäufe wurde weiterhin von Geräten dominiert, wobei 63,45 % des Umsatzes 2025 aus intelligenten Sensoren stammten, die nun mehrere Messungen in einem einzigen Gehäuse bündeln. Drahtlose Gateways verzeichneten eine CAGR-Prognose von 31,08 %, da sie den Kabelverschleiß an rotierenden Maschinen eliminieren und den Installationsaufwand reduzieren. Das Modell von SICK unterstützt 16 Knoten mit dynamischem Frequenzhopping, das die Datenintegrität in störungsbehafteten Anlagen aufrechterhält.
Master entwickelten sich hin zu höheren Kanaldichten. Turck veröffentlichte ein 8-Port-IP69K-Modul, das auch 16 konfigurierbare digitale Eingänge für raue Lebensmittelumgebungen bietet. Sensor-Hubs reduzierten den Platzbedarf um 40 % und ermöglichten Nachrüstungen in beengten Schaltschränken. Sicherheitsversionen, die IEC 61139-2 entsprechen, erreichten Performance Level e durch Pilz-Module. Die kontaktlosen Koppler von Phoenix Contact übertrugen 18 W über einen 7-mm-Luftspalt und 230,4 kbps Daten, wodurch die Wartung an Pick-and-Place-Köpfen reduziert wurde.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Integrationsarchitektur:
Edge-Computing treibt Gateway-Innovation voranSPS-eingebettete Module lieferten 47,65 % des Umsatzes 2025, doch der IO-Link-System-Markt schwenkt auf dezentrale Intelligenz um. Edge- oder Cloud-Gateways werden voraussichtlich mit 29,06 % wachsen, da latenzempfindliche Analysen näher an die Maschinen rücken. Hilschers sensorEDGE FIELD beherbergt zwei Container-Engines und überträgt Daten direkt an Verwaltungssoftware, wodurch Cloud-Roundtrips reduziert werden.
Eigenständige Punkt-zu-Punkt-Verbindungen bedienen weiterhin isolierte kritische Regelkreise. Multiprotokoll-Master wie IFMs SolutionBlock werden jedoch nun mit integriertem OPC UA, MQTT und sicherem HTTPS für die Unternehmensintegration ausgeliefert. Die NTP-Synchronisierung liefert Ausrichtung auf Mikrosekundenebene und stellt sicher, dass zeitgestempelte Ereignisse über unterschiedliche Anlagen hinweg korrelieren. Solche Fähigkeiten ermutigen Anwender, zu modularen Gateways zu migrieren, die Analyse-Workloads skalieren können, ohne anlagenweite Steuerungs-Upgrades durchzuführen.
Nach Anwendung:
Intralogistik entwickelt sich zum WachstumsführerDas Intralogistiksegment wird voraussichtlich mit einer CAGR von 26,71 % wachsen – dem höchsten Wert innerhalb des IO-Link-System-Marktes –, da Lagerbetreiber IO-Link einsetzen, um flexible Fördersysteme, automatisierte Lagerung und Roboter-Shuttles zu ermöglichen. Drahtlose Knoten erfassen Vibrations- und Temperaturmesswerte an ständig bewegten Trägern und speisen Predictive-Maintenance-Dashboards, die Erfüllungsverzögerungen vermeiden.
Werkzeugmaschinen blieben mit 30,12 % des Umsatzes 2025 das größte Segment. Hochgeschwindigkeitsdatenströme ermöglichen In-Prozess-Messungen und adaptive Steuerung, die enge Toleranzen wahren. Verpackungslinien verkürzten Umrüstzeiten von 90 Minuten auf 30 Minuten, als Balluffs geführte Formatarchitektur es Bedienern ermöglichte, Rezepte im Sensorspeicher zu hinterlegen. Montage- und Prüfzellen nutzten RFID-Lese-/Schreibköpfe mit IO-Link zur Sicherung der Rückverfolgbarkeit und des passwortgeschützten Zugriffs.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Prozessfertigung beschleunigt die EinführungProzesshersteller werden voraussichtlich ihre Ausgaben mit einer CAGR von 27,72 % steigern, da Regulierungsbehörden Echtzeit-Rückverfolgbarkeit fordern. Endress+Hauser führte hygienische IO-Link-Transmitter für CIP-Prozesse ein, die ätzenden Reinigungsvorgängen standhalten. Die IO-Link-System-Marktgröße im Bereich Lebensmittel und Getränke wird voraussichtlich stetig wachsen, da energieeffiziente Produktionslinien veraltete analoge Regelkreise ersetzen.
Diskrete Hersteller beherrschten weiterhin 67,85 % des Umsatzes 2025. Automobilwerke installierten IO-Link-Vibrationsknoten an Karosserie-Rohbau-Linien, um ungeplante Stillstände zu reduzieren. Halbleiterfabriken setzten chemische Versorgungssensoren mit digitalen Ausgängen ein, die strenge Reinheitsanforderungen erfüllten. Ein französischer Abfüllbetrieb, der 30.000 PET-Einheiten pro Stunde verarbeitet, nutzte IO-Link und AS-i zur Automatisierung der Datenerfassung und zur Senkung der Investitionskosten für die Feldverkabelung.
Geografische Analyse
Europa IO-Link-System-Markt
Europa führte den IO-Link-System-Markt mit einem Anteil von 34,12 % im Jahr 2025 an. Deutsche Bearbeitungszentren übernahmen IO-Link-SPE zur Übertragung hochfrequenter Schwingungsdaten, die die adaptive Steuerung leiten, und Phoenix Contact entwickelte kontaktlose Kuppler für rotierende Anlagen weiter. Italien und die Schweiz folgten durch den Export von Präzisionsgeräten, während das Vereinigte Königreich und Frankreich IO-Link in der flexiblen Verpackung und im Automobilstanzen einsetzten.
APAC IO-Link-System-Markt
Asien-Pazifik wird bis 2031 voraussichtlich eine CAGR von 25,87 % verzeichnen, da China Montagewerke modernisiert und lokale Sensorlieferanten der IO-Link Community beitreten. Südkoreanische Fördermittel decken die Hälfte der Projektkosten für KMU, was Netzwerkeffekte in erstrangigen Lieferketten auslöst. Japanische Robotikintegratoren setzen IO-Link in Hochmix-Linien ein, die einen schnellen Werkzeugwechsel erfordern. Indien und mehrere ASEAN-Volkswirtschaften übernehmen das Protokoll trotz Qualifikationsengpässen bei der Inbetriebnahme, unterstützt durch multinationale Investitionen, die Schulungen mit Ausrüstung bündeln.
IO-Link-System-Markt in Amerika und GCC
Nordamerika verzeichnete eine starke Nachfrage durch Nachrüstprogramme in der Automobilmontage, bei denen kabellose Master Ausfallzeiten und Schrankraum reduzierten. Von der FDA regulierte Branchen schritten aufgrund von Lücken bei der Cybersicherheitszertifizierung vorsichtig voran, doch begannen Lieferanten, vorvalidierte Stacks zu liefern, um Compliance-Hürden zu schließen. Kanadas Rohstoffsektor verlie sich auf IP69K-Hubs für die Automatisierung in Bergwerken und Mühlen, während Mexiko IO-Link in neuen Automobil- und Elektronikwerken nahe der Grenze nutzte. Südamerika und der Nahe Osten bleiben Wachstumsmärkte, wobei Brasilien und der Golf-Kooperationsrat eine diversifizierte Fertigung betonen, die die regionale Akzeptanz im nächsten Jahrzehnt steigern könnte.

Regulatorisches Umfeld
IO-Link ist unter der Norm IEC 61131-9:2022 (SDCI) definiert, die eine gemeinsame Grundlage für interoperable Sensor- und Aktorkonnektivität in Automatisierungsökosystemen festlegt. Governance und Konformität werden von der IO-Link Community koordiniert, die innerhalb der Profibus Nutzerorganisation e.V. (PNO) in Karlsruhe, Deutschland, organisiert ist. Die PNO pflegt Gemeinschaftsregeln, die Konformitätserklärungen der Hersteller sowie die Verwendung des IODD-Formats (IO Device Description) zur Geräteidentifikation und Parametrierung vorschreiben.
Die Interoperabilitätssicherung wird durch das IO-Link Quality Center und den IODD-Finder-Registrierungsworkflow für Geräte gestärkt. Zusammen validieren diese Implementierungen gegen die IO-Link Interface and System Specification (Paket von Juni 2024) und zugehörige Qualitätsanforderungen, einschließlich der IO-Link Product Quality Policy (Version März 2025). Da IO-Link feldbusunabhängig ist, erstreckt sich die Konformitätsarbeit häufig auch auf die Integration in übergeordnete Netzwerke wie PROFINET/PROFIsafe und EtherNet/IP, sodass Dokumentation, Verwaltung der Gerätebeschreibungen und Testdisziplin für regulierte und ausfallzeitkritische Einsätze zentral bleiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des IO-Link-Systems beginnt bei Halbleitern und eingebetteter Software, die die physikalische Schicht und die Protokollfunktionalität von IO-Link unterstützen. Sie führt weiter über Sensor- und Aktorhersteller, IO-Link-Gerätehersteller und IO-Link-Master-Anbieter, die Portdichte, Schutzklassen und Diagnosefunktionen in einsatzbereite Hardware verpacken. Auf der Steuerungsseite integrieren Anbieter von SPS- und Feldbusplattformen sowie Gateway-Hersteller IO-Link in umfassendere Architekturen, während der Standard den Ansatz feldbusunabhängig für die Nutzung in gängigen Industrienetzwerken hält.
Eine eigene Software- und Interoperabilitätsschicht umfasst die Erstellung, Verteilung und das Lebenszyklusmanagement von IODDs, die Inbetriebnahme, Parametrierung und Diagnose im großen Maßstab unterstützen. Die IO-Link Community (innerhalb der PNO) verwaltet Spezifikationen, Lizenzierung und Interoperabilitätsprozesse, während das IO-Link Quality Center und der IODD-Finder Tests und Registrierung unterstützen. In der Praxis verbindet dies Gerätelieferanten, Master-Anbieter und Systemintegratoren zu einem gemeinsamen Qualifizierungs- und Bereitstellungsworkflow innerhalb eines Mitglieder-Ökosystems von mehr als 500 Unternehmen und Zehntausenden von Produktlösungen.
Wettbewerbslandschaft
Mehr als 485 Unternehmen gehörten der IO-Link Community im Jahr 2024 an, doch die Konsolidierung schritt voran, da führende Unternehmen Nischeninnovatoren übernahmen, um End-to-End-Portfolios aufzubauen. Marktführer integrierten Edge-Analysen, drahtlose Funktionen und Cybersicherheitsfunktionen in Produktsuiten. CoreTigo sicherte Allianzen mit Emerson, um Luftaufbereitungseinheiten nachzurüsten und den Energieverbrauch in Druckluftnetzen zu senken. Die mioty-Allianz kooperierte mit der IO-Link Community, um Weitbereichs-Sensorfeeds zu ermöglichen und dabei die bestehende Toolchain beizubehalten, wodurch adressierbare Anwendungen erweitert wurden.
Halbleiteranbieter traten aggressiv in den Markt ein. Renesas brachte einen Vier-Kanal-Master-IC auf den Markt, der 500 mA pro Port liefert, sowie einen Zwei-Kanal-Konditionierer mit integriertem Stack, der den Platzverbrauch auf Leiterplatten für Sensorhersteller reduziert. Phoenix Contact erweiterte die Axioline-E-Remote-I/O-Linie um robuste IP69-Module, die die Installationszeit in Reinigungszonen verkürzen. PULS integrierte eine IO-Link-Schnittstelle in Netzteile und ermöglicht so die Ferndiagnose an kritischen Spannungsschienen.
Chancen in unerschlossenen Bereichen drehen sich um cybersichere Stacks für FDA-Einrichtungen, kostengünstige Varianten zur Bekämpfung preiswerter chinesischer Busse und miniaturisierte Hubs für kompakte Maschinen. Anbieter, die mehrere Schmerzpunktlösungen – drahtlos, sicherheitstechnisch, analytisch und sicherheitsbezogen – auf einer einzigen Plattform zusammenführen, sind gut positioniert, um inkrementelle Marktanteile zu gewinnen, da Käufer ihre Anbieterlisten konsolidieren.
IO-Link-System-Branchenführer
Balluff GmbH
ifm electronic gmbh
Siemens AG
Pepperl + Fuchs SE
Turck Holding GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen des IO-Link-System-Markts
- Balluff GmbH
- ifm electronic gmbh
- Siemens AG
- Pepperl + Fuchs SE
- Turck Holding GmbH
- SICK AG
- Banner Engineering Corp.
- Omron Corporation
- KEYENCE Corporation
- Beckhoff Automation GmbH
- Weidmüller Interface GmbH
- Baumer Electric AG
- Leuze electronic GmbH
- Phoenix Contact GmbH
- WAGO Kontakttechnik GmbH
- Murrelektronik GmbH
- Bihl + Wiedemann GmbH
- Carlo Gavazzi Holding AG
- Festo SE & Co. KG
- Sensata Technologies Inc.
- Endress + Hauser Group
- Rockwell Automation Inc.
- Bosch Rexroth AG
- Schneider Electric SE
- Eaton Corporation plc
- Contrinex SA

Marktchancen und Zukunftsaussichten
Eine klare Chance liegt im Ausbau drahtloser und schaltschrankfreier Architekturen für dynamische Anlagen, bei denen Verkabelung und mechanischer Verschleiß praktische Einschränkungen darstellen. Balluff positioniert IO-Link Wireless als Enabler für kabellose Sensorkommunikation in rauen und dynamischen Umgebungen, und die BNI00KW-Brückenarchitektur unterstützt Mehrgerätekonnektivität, die zu förderintensiven und mobilen Trägerworkflows passt. Parallel dazu unterstützen dezentrale IO-Link-Master mit IP67-Schutzklasse, einschließlich Angeboten von ifm electronic gmbh (etwa Multiprotokoll-Master auf Feldebene für skalierbare Automatisierung), schaltschrankfreie Aufbauten, die die Installationskomplexität reduzieren und Nachrüstprogramme beschleunigen.
Ein zweites Whitespace-Thema ist die Konvergenz von IO-Link mit funktionaler Sicherheit und Multiprotokoll-Datenzugriff, die eine gemeinsame Feldinfrastruktur sowohl für Sicherheitssignalisierung als auch für Zustandsdaten ermöglicht. Pepperl+Fuchs hat Feldbusmodule vorgestellt, die funktionale Sicherheit (bis SIL 3 / PL e) mit Standard-IO-Link kombinieren, wobei nordseitige Schnittstellen wie OPC UA und MQTT für übergeordnete Analyse- und Wartungsworkflows genutzt werden. Die Integration setzt sich auch in benachbarte Gerätekategorien fort, beispielsweise integriert Turck IO-Link-Master-Funktionalität in Motorsteuerungs-Formfaktoren, was den Stückliste-Fußabdruck über klassische Sensorblöcke hinaus erweitert und modularere Maschinen- und Förderanlagenkonstruktionen unterstützt.
Jüngste Branchenentwicklungen im IO-Link-System-Markt
- Juli 2026: ifm electronic gmbh brachte den AL1602, einen multiprotokollfähigen IO-Link-Master aus der AutomationLine-Reihe, für industrielle Anwendungen auf Feldebene auf den Markt. Die Aktualisierung erweitert die IO-Link-Master-Fähigkeiten um Multiprotokollunterstützung und verbessert den Weg zu einer schnelleren Integration auf Feldebene.
- April 2026: ifm electronic gmbh brachte IO-Link-fähige LED-Streifen mit integriertem Bypass-System und IP69K-Schutz für die industrielle Visualisierung auf den Markt. Dies erweitert die IO-Link-Visualisierungskomponenten für raue Umgebungen und bietet robuste Optionen für Nachrüst- und Neuinstallationsprojekte.
- März 2026: Balluff GmbH setzte IO-Link-Wireless-Technologie ein, um kabellose Sensorkommunikation in dynamischen und rauen Industrieumgebungen zu unterstützen. Die Einführung fördert die Verbreitung von drahtlosem IO-Link in anspruchsvollen Umgebungen, unterstützt flexible kabellose Nachrüstungen und senkt gleichzeitig die Verkabelungskosten in Automatisierungslinien.


IO-Link-System-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Umsätze aus IO-Link-Systemhardware und verwandten Systemelementen, die zur Verbindung von Sensoren und Aktoren mit industriellen Steuerungsnetzwerken in wichtigen Fertigungs- und Logistikumgebungen verwendet werden.
Ausgeschlossener Umfang: Nicht berücksichtigt werden breitere Automatisierungssteuerungen, allgemeine industrielle Netzwerktechnik, die nicht IO-Link-spezifisch ist, oder anlagenweite Software, die für den Betrieb einer IO-Link-Verbindung nicht erforderlich ist.
Übersicht der Segmentierung
- Nach Komponententyp
- IO-Link-Master
- IO-Link-Gerät
- Drahtloses IO-Link-Gateway
- Sensor-/Aktorhub
- Nach Integrationsarchitektur
- Eigenständige Punkt-zu-Punkt-Verbindung
- SPS-eingebettetes Modul
- Edge-/Cloud-Gateway
- Nach Anwendung
- Werkzeugmaschinen
- Intralogistik
- Verpackungslinien
- Montage- und Prüflinien
- Nach Endnutzerbranche
- Diskrete Fertigung
- Automobilindustrie
- Elektronik und Halbleiter
- Maschinen und Anlagen
- Prozessfertigung
- Lebensmittel und Getränke
- Pharmazeutika
- Chemikalien
- Diskrete Fertigung
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- ASEAN
- Indien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Golfkooperationsrat
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird verwendet, um die erste Marktstruktur zu erstellen und realistische Grenzen für die Akzeptanz nach Branche und Region festzulegen. Wir stützen uns auf offizielle und öffentliche Referenzen wie IEC-Publikationen zu IO-Link (IEC 61131-9), Handelsstatistiken aus Quellen wie UN Comtrade, Produktionsreihen aus Quellen wie der Weltbank und der OECD sowie Indikatoren zur Industrieproduktion aus Quellen wie nationalen Statistikbehörden.
Ergänzt wird dies durch angebotsseitige Signale aus öffentlichen Unternehmensberichten, Investorenpräsentationen, Produktkatalogen und seriöser Fachpresse-Berichterstattung, die neue Geräteeinführungen und Werksinvestitionen verfolgt. Wo verfügbar, werden kostenpflichtige Abonnements ausschließlich für Elemente wie Unternehmensfinanzen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um den Zeitpunkt von Markteinführungen und die Richtung der Geräte-Roadmaps zu überprüfen. Die hier aufgeführten Desk-Quellen sind beispielhaft, und viele weitere Quellen wurden ebenfalls überprüft, um Datenpunkte zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um das, was wir in öffentlichen Informationen sehen, einem Belastungstest zu unterziehen und Lücken zu schließen, die in diesem Markt häufig auftreten, etwa typische IO-Link-Portanzahlen, das Verhältnis von Mastern zu Geräten und regionale Preisgestaltungspraktiken. Wir sprechen mit einer ausgewogenen Mischung von Ökosystemteilnehmern (Gerätehersteller, Integrationspartner, Distributoren und Engineering-Teams von Endnutzern) über wichtige Fertigungszentren hinweg, sodass die Akzeptanzsignale nicht von einem einzelnen Land oder Sektor geprägt sind.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35 % | CXOs: 14 % | APAC: 40 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 41 % | EMEA: 34 % |
| Kleinere Akteure: 18 % | Manager: 45 % | Amerika: 26 % |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung erfolgt zunächst durch die Rekonstruktion des Nachfragepools anhand von Fertigungsaktivitäts- und Automatisierungsausgabensignalen, die dann in wahrscheinliche IO-Link-Knoten- und Master-Einsätze nach Anwendung übersetzt werden. Der Top-Down-Ansatz beginnt mit Akzeptanzraten in Werkzeugmaschinen, Intralogistik und Verpackung, gefolgt von Annahmen zur Gerätedichte (Sensoren oder Aktoren pro Maschinenbereich) und typischen Master-Portkonfigurationen, die durch Interviews validiert werden.
Um die Gesamtsummen realistisch zu halten, werden selektive Bottom-Up-Prüfungen mit gemusterten Preisbändern und Versandproxys über Master, Geräte und Zubehör durchgeführt und anschließend mit den modellierten Volumina abgeglichen. In diesem Markt gehören zu den wichtigsten Eingangsgrößen der installierte Bestand an automatisierten Anlagen, neue Investitionszyklen für Werksausstattung, der Anteil von Austausch und Nachrüstung, Verschiebungen des durchschnittlichen Verkaufspreises nach Komponententyp sowie das Tempo der Gateway-Einführung, sofern Edge-Konnektivität erforderlich ist. Die Prognose erfolgt hauptsächlich mittels Szenarioanalyse, wobei ein Basisszenario anhand regionaler Fertigungsausblicke und Primärfeedback zu Auftragspipelines und Lieferzeiten angepasst wird. Lücken in der Anbieterabdeckung werden mit konservativen Bandbreiten für kleinere und private Teilnehmer behandelt, bevor die endgültigen Summen normalisiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, damit das Resultat nicht von einer einzigen Datenquelle abhängt, und Abweichungen werden vor der Freigabe untersucht. Modellierte Trends werden mit Indikatoren wie der Richtung der Industrieproduktion, Kommentaren zu Automatisierungsinvestitionen und sichtbaren Verschiebungen im Komponentenmix verglichen. Wenn Annahmen außerhalb der erwarteten Bandbreiten liegen, kontaktieren wir Quellen erneut zur Klärung.
Vor der Veröffentlichung durchläuft das Modell mehrstufige Analystenprüfungen, einschließlich Logikprüfungen, Konsistenzprüfungen bei Währungen und Ausreißerscreenings nach Region und Anwendung. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Preise, Nachfrage oder Angebotsbedingungen verändern. Kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Marktsicht die aktuellsten verfügbaren Informationen widerspiegelt.
Vergleich der Marktgröße für IO-Link-Systeme von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für IO-Link-Systeme können weit voneinander abweichen, da die Abgrenzung des Geltungsbereichs nicht immer einheitlich behandelt wird und da sich Preis- und Volumenannahmen in der industriellen Automatisierung schnell ändern. Unterschiede zeigen sich auch, wenn ein Herausgeber ein älteres Wechselkursfenster verwendet oder die durchschnittlichen Verkaufspreise konstant hält, obwohl sich der Mix hin zu höherwertigen Mastern und Gateways verschiebt.
In unserem Aktualisierungszyklus werden vierteljährliche Prüfungen des Zeitpunkts der Währungsumrechnung und wiederholte Validierungsgespräche genutzt, um die ASP-Stufen für Master, Geräte und Zubehör neu zu basieren, wenn sich der Komponentenmix ändert. Aus diesem Grund stimmt die Basislinie 2026 von Mordor Intelligence nicht mit Schätzungen überein, die sich noch auf Preisgestaltung aus früheren Jahren und einmalige Szenarioannahmen stützen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,81 Mrd. USD (2026) | |
| Fachzeitschrift A | 20,30 Mrd. USD (2026) | Fasst häufig den Markt auf Protokollebene zusammen und wendet möglicherweise einen einzigen gemischten ASP über alle Komponenten hinweg an, was den Wert überschätzen kann, wenn geräteintensive Einsätze dominieren und Zubehör unterschiedlich gebündelt wird. |
| Branchenbulletin B | 15,70 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und kann Diskussionen zu drahtgebundenen und drahtlosen Lösungen in eine einzige Zahl mit statischer Wechselkursbehandlung zusammenfassen, was zu einer Unterzählung führen kann, wenn sich der Mix in späteren Jahren hin zu höherwertigen Mastern und Gateways verschiebt. |
Die Streubreite in der Tabelle erklärt sich hauptsächlich durch den Zeitpunkt und dadurch, was als System versus als Protokollfußabdruck bepreist wird. Indem Basisjahr, Währungsfenster und ASP-Logik auf Komponentenebene explizit gehalten werden, bleibt die resultierende Marktgröße nachvollziehbar auf klaren Annahmen basierend, die auf wiederholbare Weise überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Was treibt das schnelle Wachstum des IO-Link-System-Marktes an?
Die Integration von Edge-Computing, drahtlose Gateways und starke staatliche Programme in Europa und Asien-Pazifik beschleunigen den Einsatz und führen zu einer CAGR-Prognose von 22,54 % bis 2031.
Welche Komponente trägt heute den größten Umsatz bei?
Intelligente IO-Link-Geräte, einschließlich Mehrparametersensoren, machten 63,45 % des Umsatzes 2025 aus und spiegeln ihre grundlegende Rolle in jeder Installation wider.
Wie bedeutsam ist die drahtlose Technologie für die künftige Akzeptanz?
Drahtlose Gateways werden mit einer CAGR von 31,08 % prognostiziert, da sie Verkabelungsbeschränkungen bei rotierenden oder mobilen Anlagen beseitigen und einfachere Nachrüstungen in bestehenden Werken ermöglichen.
Warum setzt der Pharmasektor IO-Link so schnell ein?
Die kontinuierliche Fertigung erfordert präzise Echtzeitdaten mit vollständiger Rückverfolgbarkeit, und IO-Link in Kombination mit OPC UA senkt die Produktionskosten um 15 %, während regulatorische Anforderungen erfüllt werden.
Welche Herausforderungen könnten die Marktdurchdringung verlangsamen?
Lücken bei der Cybersicherheitszertifizierung in FDA-regulierten Einrichtungen und Preiswettbewerb durch kostengünstige proprietäre Busse können Kosten erhöhen oder Entscheidungen verzögern und das prognostizierte Wachstum um bis zu 6,3 % reduzieren.
Seite zuletzt aktualisiert am:



