
Größe und Marktanteil des irischen Rechenzentrum-Baumarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
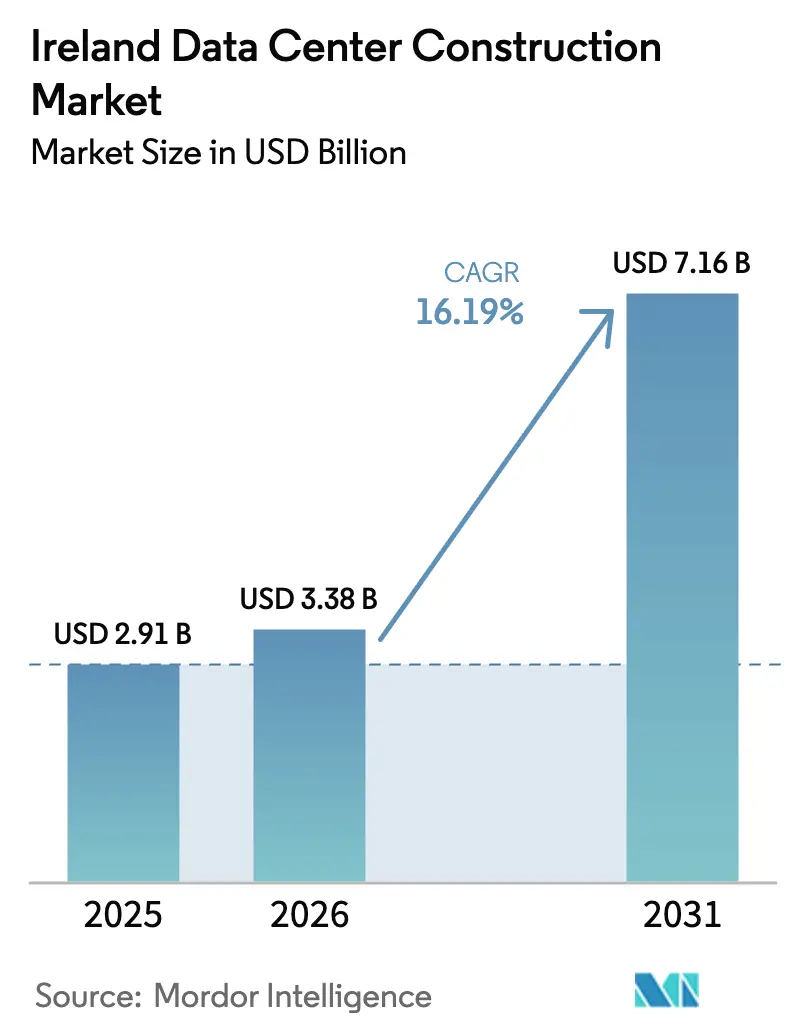
| Marktgröße im Basisjahr (2025) | 2.91 Milliarden US-Dollar |
| Marktgröße (2026) | 3.38 Milliarden US-Dollar |
| Marktgröße (2031) | 7.16 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.19 % |
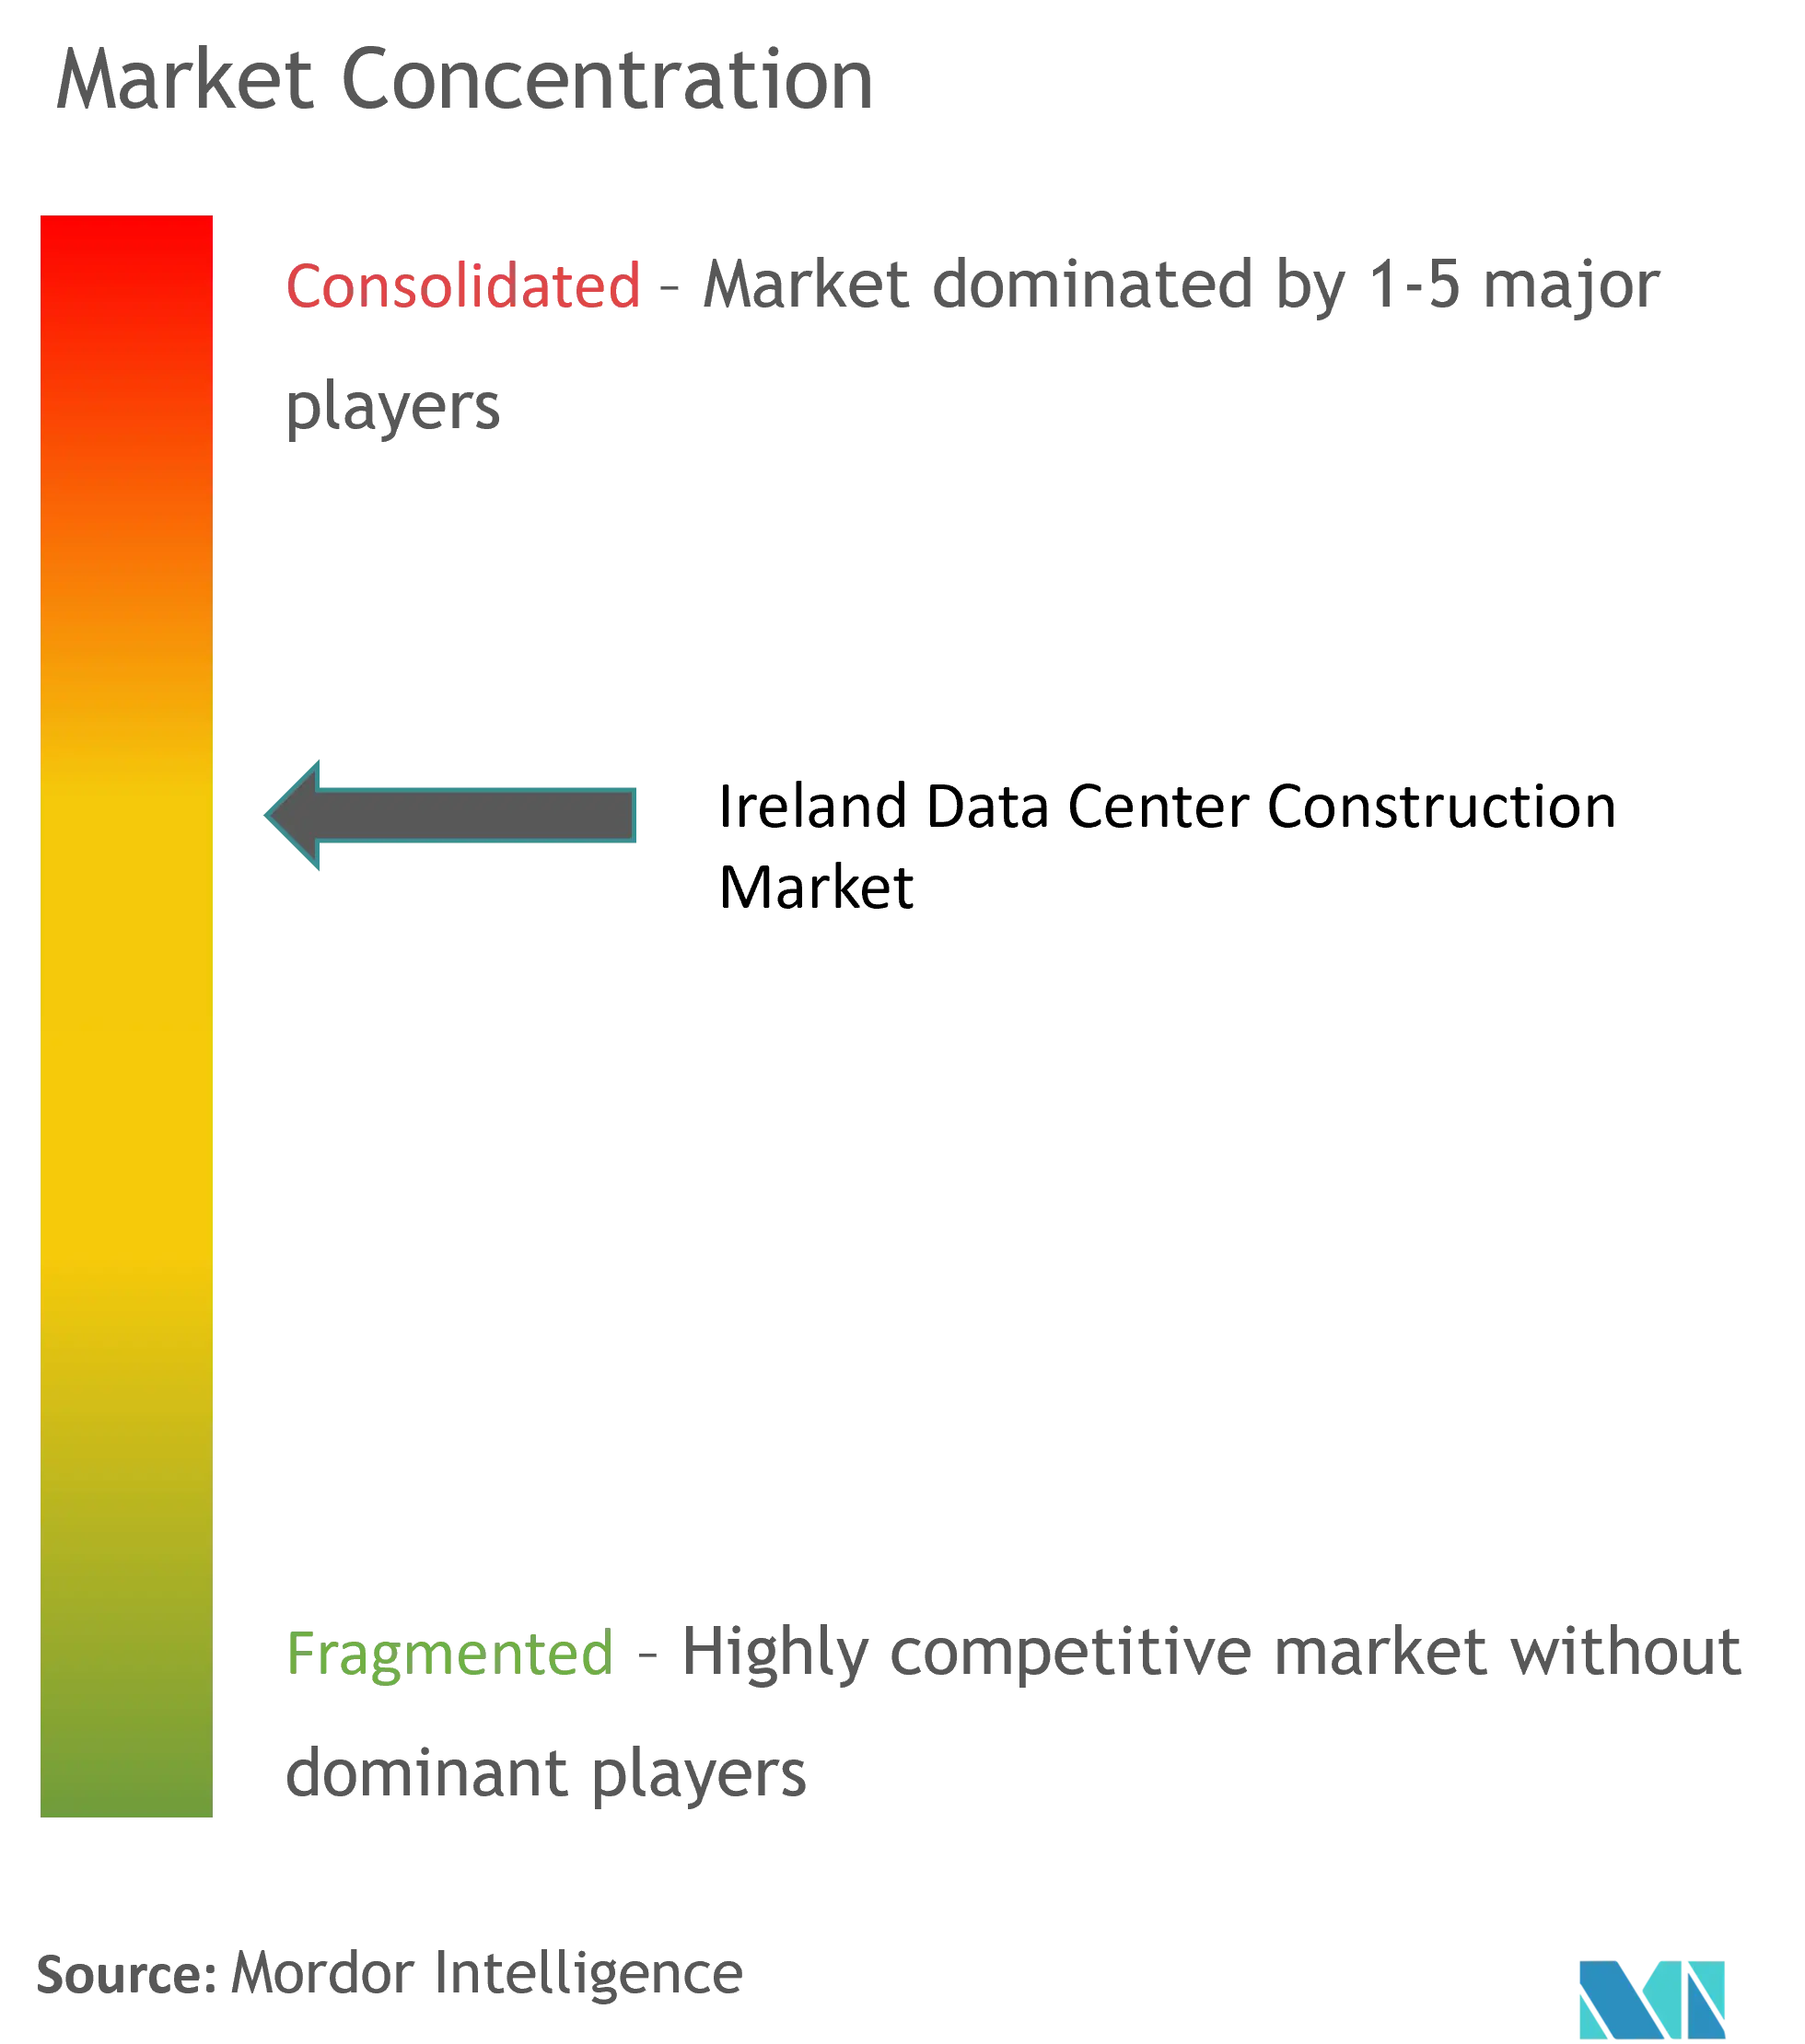
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des irischen Rechenzentrum-Baumarkts durch Mordor Intelligence
Die Marktgröße des irischen Rechenzentrum-Baus wird im Jahr 2026 auf 3,38 Milliarden USD geschätzt, ausgehend von einem Wert von 2,91 Milliarden USD im Jahr 2025, mit Projektionen für 2031 von 7,16 Milliarden USD, was einer CAGR von 16,19 % über den Zeitraum 2026–2031 entspricht. Dieses Wachstum spiegelt Irlands Rolle als Hub für digitale Infrastruktur wider, in dem Hyperscale-Cloud-Betreiber und Workloads für künstliche Intelligenz die Nachfrage nach leistungsdichten Anlagen, Flüssigkühlsystemen und integrierter Vor-Ort-Stromerzeugung antreiben. Regulatorische Spannungen bleiben ausgeprägt, da Rechenzentren im Jahr 2024 22 % des irischen Stromverbrauchs ausmachten, was die Debatte über Netzkapazität, Integration erneuerbarer Energien und CO₂-Ziele verschärft. Projektentwickler reagieren mit modularen Bauten, vorgefertigten elektrischen Schlitten und Fernwärmeschnittstellen, um Baugenehmigungen zu erhalten und gleichzeitig anspruchsvolle Lieferpläne einzuhalten. Die Konsolidierung unter Spezialunternehmern beschleunigt das technische Know-how, wie die Übernahme der Dornan Engineering Group durch Turner Construction für 700 Millionen EUR zeigt, die den größten Auftragnehmer für unternehmenskritische Bauten im Land schuf. Zusammen tragen diese Kräfte dazu bei, einen Markt aufrechtzuerhalten, in dem fortgeschrittene Ingenieurkompetenzen, belastbares Stromversorgungsdesign und Nachhaltigkeitsnachweise den Wettbewerbsvorteil begründen.
Wichtigste Erkenntnisse des Berichts
- Nach Tier-Typ hielten Tier-3-Anlagen im Jahr 2025 einen Marktanteil von 54,70 % am irischen Rechenzentrum-Baumarkt, während Tier 4 bis 2031 voraussichtlich mit einer CAGR von 16,38 % wachsen wird.
- Nach Rechenzentrumstyp führte Kollokation mit einem Umsatzanteil von 58,40 % im Jahr 2025; selbst errichtete Hyperscaler-Bereitstellungen sollen bis 2031 mit einer CAGR von 17,85 % wachsen.
- Bei der elektrischen Infrastruktur entfielen auf Stromverteilungssysteme im Jahr 2025 ein Anteil von 51,80 % an der Marktgröße des irischen Rechenzentrum-Baumarkts, mit einer CAGR von 16,18 % bis 2031.
- Bei der mechanischen Infrastruktur entfielen auf Kühlsysteme im Jahr 2025 ein Anteil von 46,60 % an der Marktgröße des irischen Rechenzentrum-Baumarkts, während Server- und Speicherkomponenten mit einer CAGR von 16,88 % bis 2031 das höchste Wachstum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum irischen Rechenzentrum-Baumarkt
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionsboom in Hyperscale-Cloud und KI-Workloads | +4.2% | National, konzentriert in Dublin und Cork | Mittelfristig (2–4 Jahre) |
| Staatliche Initiativen zur digitalen Wirtschaft und Steueranreize | +2.8% | National, mit regionalem Entwicklungsfokus | Langfristig (≥ 4 Jahre) |
| 5G-gestützte Edge-Nachfrage und neue transatlantische Unterseekabel | +3.1% | National, mit Konnektivitätsknotenpunkt Galway | Mittelfristig (2–4 Jahre) |
| Mandate zur Nutzung von Überschusswärme, die Fernwärmeerlöse erschließen | +1.9% | Großraum Dublin | Langfristig (≥ 4 Jahre) |
| Green-Bond-Finanzierungsdynamik für nachhaltige Anlagen | +2.3% | National, Schwerpunkt auf Regionen mit erneuerbaren Energien | Mittelfristig (2–4 Jahre) |
| Modulare Vorfertigung zur Minderung von Fachkräftemangel | +1.5% | National, ländliche Entwicklung als Priorität | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionsboom in Hyperscale-Cloud und KI-Workloads
Hyperscale- und KI-Projekte verändern Spezifikationen, da die Rack-Leistung für das Modelltraining auf 90–130 kW ansteigt, was die Einführung von Flüssigkühlung und den Entwurf von Campus-Anlagen mit 300 MW vorantreibt. Microsofts 500 Millionen USD teures Bauprojekt in Grange Castle zeigt, wie die Vor-Ort-Stromerzeugung das Netzmoratorium von Dublin umgeht und eine verlässliche Energieversorgung sichert. Das Investoreninteresse bleibt stark; Vantage Data Centers nahm 720 Millionen EUR über Europas erste Rechenzentrum-Verbriefung auf, um Kapazitäten in Dublin zu finanzieren, die auf Generatoren mit hydriertem Pflanzenöl basieren. Diese Investitionen wirken sich auf den gesamten irischen Rechenzentrum-Baumarkt aus, da Auftragnehmer um GPU-fähige Kühlpakete, Hochfrequenz-Schaltanlagen und belastbare Verteilungswege konkurrieren. Der Lieferkettenengpass verstärkt die Nachfrage nach vorgefertigten Modulen, die die Baustellenzeiten verkürzen und die Verfügbarkeit von Komponenten gewährleisten.
Staatliche Initiativen zur digitalen Wirtschaft und Steueranreize
Irlands Unternehmenspolitik hebt einen wirtschaftlichen Beitrag von 7 Milliarden EUR (8,06 Milliarden USD) durch Rechenzentren seit 2010 hervor und priorisiert diese als strategische Vermögenswerte.[1]Ministerium für Unternehmensförderung, „Irlands Strategie für die digitale Wirtschaft 2025”, enterprise.gov.ie Das Planungs- und Entwicklungsgesetz 2023 beschleunigt Genehmigungen für große Standorte und schreibt gleichzeitig Nachhaltigkeitsprüfungen vor, was Bauunternehmen dazu zwingt, von Beginn an erneuerbare Energiequellen und Wärmerückgewinnungskreisläufe zu integrieren. Die Zuschüsse der IDA Irland lenken den Bau in regionale Städte wie Galway, wo beschleunigte Genehmigungsverfahren und Grundstücksunterstützung die weichen Kosten senken. Steuerliche Erleichterungen für grüne Kapitalausgaben sowie beschleunigte Abschreibungen reduzieren die Projektbudgets um 8–12 % und verbessern die Renditeprofile für Tier-4-Bauten. Insgesamt sichern Steueranreize den Schwung des irischen Rechenzentrum-Baumarkts trotz Engpässen bei der Netzkapazität.
5G-gestützte Edge-Nachfrage und neue transatlantische Unterseekabel
Das Far North Fiber-Kabel im Wert von 1,1 Milliarden EUR (1,27 Milliarden USD), ein 15.000 km langes Kabel, das in Galway anlegt, positioniert Irland als transpazifisches Gateway.[2]Meeresforschungsinstitut, „Far North Fiber landet in Galway”, marine.ie Latenzkritische Anwendungen in Verbindung mit 5G erfordern Edge-Knoten innerhalb von 20 km von den Nutzern, was den Bau von modularen Standorten mit 1–5 MW in Cork, Limerick und Waterford vorantreibt. Vorgefertigte Stahlrahmen, containerisierte Kühlaggregate und standardisierte Sammelschienen unterstützen Lieferzyklen von 12–18 Monaten – halb so lang wie bei herkömmlichen Hyperscale-Campus-Anlagen. Unterseekabel-Landestationen stellen strenge Umweltanforderungen, sodass Auftragnehmer mit Küsteningenieurkompetenz Prämienmargen erzielen. Die Edge-Proliferation diversifiziert den irischen Rechenzentrum-Baumarkt und entlastet gleichzeitig das Netz von Dublin.
Mandate zur Nutzung von Überschusswärme und Fernwärmeerlöse
Dublins Vorschriften zur Wärmenutzung schaffen Sekundärerlöse, da Amazons Anlage in Tallaght 3 MW Wärmeenergie liefert und die Emissionen jährlich um 1.500 t senkt.[3]Werner Vogels, „AWS-Wärmenutzung in Tallaght”, allthingsdistributed.com Im Bauprozess werden nun Plattenwärmetauscher, gedämmte Rohrleitungen und Messeinrichtungen für die Wärmeabgabe an Dritte integriert, was den Investitionsaufwand um 3–5 % erhöht, aber die Lebenszyklusrenditen um 12–15 % steigert. Der Standort von Equinix in Blanchardstown beweist die Skalierbarkeit, indem Rückgewinnungssysteme während des Innenausbaus integriert werden, um kostspielige Nachrüstungen zu vermeiden. Auftragnehmer mit Kenntnissen in thermischer Hydraulik erlangen Angebotsvorteile, da die Wärmenutzung von einer optionalen zu einer genehmigungspflichtigen Anforderung wird, was die Nachhaltigkeitsnachweise im gesamten irischen Rechenzentrum-Baumarkt stärkt.
Analyse der Hemmnisse*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzanschlussmoratorium und Kapazitätsengpass im Großraum Dublin | -3.8% | Großraum Dublin | Kurzfristig (≤ 2 Jahre) |
| Steigende Stromkosten und CO₂-Preisrisiken | -2.1% | National, stärkere Auswirkung in städtischen Gebieten | Mittelfristig (2–4 Jahre) |
| Engpässe bei Hochspannungs-Schaltanlagen und Transformatoren mit langen Lieferzeiten | -2.9% | National, betrifft alle großen Projekte | Kurzfristig (≤ 2 Jahre) |
| Lokaler Widerstand wegen Grundwasser- und Kühlwasserentnahme | -1.4% | Regional, insbesondere ländliche Entwicklungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschlussmoratorium und Kapazitätsengpass in Dublin
EirGrids Aussetzung neuer Netzanschlüsse für Rechenzentren in Dublin bis 2028 drängt Projektentwickler zu Vor-Ort-Stromerzeugung, die den Investitionsaufwand um 15–20 % erhöht und die Planungszyklen verlängert. Die Regulierungsbehörde prüft Anträge nun einzeln und priorisiert Anlagen, die Lasten abwerfen oder vom Netz inseln können. Entwickler benötigen zusätzlich 6–12 Monate, um Gasturbinen, Batteriespeicher und aus Abwasser gewonnene Kühlung zu sichern, um die Zeitpläne einzuhalten. Das Hemmnis spaltet den irischen Rechenzentrum-Baumarkt in netzgebundene Bauten und Hybridprojekte mit dedizierter Stromerzeugung.
Engpässe bei Transformatoren und Hochspannungs-Schaltanlagen mit langen Lieferzeiten
Der weltweite Transformatorenmangel verlängert die Lieferzeiten auf über 100 Wochen und treibt die Preise in die Höhe, wodurch Hochspannungsgeräte zum kritischen Pfad vieler irischer Bauprojekte werden. KI-fähige Standorte, die Racks mit 300 kW und mehr benötigen, sind auf spezialisierte Abwärtstransformatoren angewiesen, die nur wenige Anbieter in großem Maßstab liefern. Auftragnehmer wie Kirby Group Engineering investieren in eine 8-Millionen-EUR-Vorfabrikationshalle, um elektrische Schlitten herzustellen und das Lieferkettenrisiko zu mindern. Diejenigen ohne gesicherte Ausrüstung riskieren Verzögerungen von 6–18 Monaten, die den internen Zinsfuß des Projekts schmälern und Kundenzusagen belasten. Komponentenbevorratung und frühzeitige Beschaffung dominieren nun die Angebotsstrategien im gesamten irischen Rechenzentrum-Baumarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tier-Typ: Verschiebung hin zu fehlertoleranter Infrastruktur
Tier-3-Designs hielten im Jahr 2025 einen Anteil von 54,70 % am irischen Rechenzentrum-Baumarkt als kosteneffiziente Grundlage für Cloud-Hosting, doch Tier-4-Anlagen sind bis 2031 auf Kurs für eine CAGR von 16,38 %. Diese Prämie spiegelt KI-Trainings-Workloads wider, die eine Verfügbarkeit von 99,995 % und 2N+1-Redundanz bei Strom, Kühlung und Netzwerkpfaden erfordern, was Auftragnehmer zwingt, Layouts mit gleichzeitiger Wartungsmöglichkeit und fehlertolerante Schaltanlagen zu beherrschen.
Hochkomplexe Bauten erhöhen die Margen, bergen aber auch Terminrisiken; Bauunternehmen wie Mercury Engineering liefern Tier-4-Projekte unter Verwendung von außerhalb der Baustelle vorgefertigten MEP-Modulen, um den Innenausbau um 20 % zu beschleunigen. Finanzinstitute und Halbleiterfabriken betreiben KI-Cluster gemeinsam innerhalb von Tier-4-Hüllen und sichern so langfristige Mietverträge, die die Cashflows stabilisieren. Green-Bond-Investoren bevorzugen Tier 4, weil integrierte erneuerbare Energiequellen und Wärmerückgewinnungskreisläufe mit ESG-Kriterien übereinstimmen, was ihre Dominanz im irischen Rechenzentrum-Baumarkt stärkt. Kreditgeber bewerten Tier-1- und Tier-2-Projekte nun als veraltet für Edge- oder 5G-Anwendungsfälle, die ebenfalls hohe Verfügbarkeit erfordern.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Rechenzentrumstyp: Selbstbau durch Hyperscaler gewinnt an Fahrt
Kollokationsbetreiber hielten 2025 einen Umsatzanteil von 58,40 %, doch selbst errichtete Hyperscaler-Campus-Anlagen wachsen mit einer CAGR von 17,85 % und verändern die Marktgröße des irischen Rechenzentrum-Baumarkts für eigentümerbetriebene Anlagen. Hyperscaler behalten die vollständige Designhoheit, was die 480-V-Verteilung, Flüssig-Immersionskühlung und maßgeschneiderte KI-Beschleuniger ohne gemeinsame Governance ermöglicht.
Die Integration von Turner-Dornan zielt auf dieses Segment ab und bietet kombinierte Hoch-, Tief-, Elektro- und Prozessleitungskompetenz, um Beschaffungsmodelle mit einem einzigen Auftragnehmer zu erfüllen. Kollokationsunternehmen reagieren ihrerseits, indem sie zu „Maßgeschneiderten Bauten”-Hüllen wechseln, die 140-kW-Racks auf gemeinsamen Backbones aufnehmen. Edge- und Unternehmens-Mikroanlagen wachsen ebenfalls, da Gesetze zur Datensouveränität und der 5G-Ausbau der Telekommunikation verteilte Knoten mit 1–5 MW erfordern. Jeder Archetyp fördert einzigartige Lieferkettenflüsse und weitet die Beteiligung am irischen Rechenzentrum-Baumarkt aus.
Nach elektrischer Infrastruktur: Verteilungssysteme dominieren den Investitionsaufwand
Stromverteilungseinheiten erfassten 2025 einen Anteil von 51,80 % am irischen Rechenzentrum-Baumarkt und werden jährlich um 16,18 % wachsen, was die Umstellung auf 600-V-Sammelschienen, rückgespeiste Leistungsschalter und Sammelschienentopologie widerspiegelt. Hochdichte Racks fördern die Nachfrage nach schnellschaltenden statischen Transfereinheiten, die Fehler in Mikrosekunden isolieren und GPU-Cluster schützen, die Millionenwerte pro Reihe repräsentieren.
Der Transformatorenmangel veranlasst Bauunternehmen, Geräte zwei Jahre im Voraus zu kaufen, Preise festzuschreiben und Einheiten in Standortnähe einzulagern. Um die Installation zu verkürzen, liefert Kirby Group nun vorinstallierte Sammelschienensysteme aus seiner Fabrik in Portlaoise, was den Arbeitsaufwand auf der Baustelle um 30 % reduziert. Auch Notstromsysteme entwickeln sich weiter; Lithium-Ionen-USV-Blöcke und Wasserstoffbrennstoffzellen erscheinen in Tier-4-Designs, obwohl die Nutzung auf Vorzeige-Campus-Anlagen beschränkt bleibt. Der elektrische Leistungsumfang bleibt somit der größte Risiko- und Gewinntreiber im irischen Rechenzentrum-Baumarkt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach mechanischer Infrastruktur: Kühltechnologie verändert das Design
Kühlsysteme hielten 2025 einen Anteil von 46,60 % an der Marktgröße des irischen Rechenzentrum-Baumarkts, doch Server und Speicher verzeichneten mit einer CAGR von 16,88 % ein schnelleres Wachstum, da Hardware auf GPU-dichte Blades umstellt. Flüssigkühltechnologien dominieren die Spezifikationslisten, wobei Direkt-zum-Chip-Kreisläufe, Türrückseiten-Wärmetauscher und Immersionsbehälter ältere CRAC-Reihen ersetzen.
Forschungs- und Entwicklungsarbeit irischer Start-ups wie Nexalus gewinnt bis zu 80 % der Abwärme zurück, was mit den Fernwärme-Mandaten übereinstimmt und gleichzeitig den PUE unter 1,1 senkt. Facebooks StatePoint-Einsatz in Clonee veranschaulicht Verdunstungssysteme, die den Wasserverbrauch um 30–40 % senken. Das mechanische Paket überschneidet sich nun stark mit dem architektonischen Design, da Kaltwasseranlagen, Pumpen und Plattenwärmetauscher die Gebäudemasse bestimmen. Die Beherrschung dieser Schnittstellen differenziert Auftragnehmer im irischen Rechenzentrum-Baumarkt, der zunehmend der modernen Fertigung ähnelt statt dem gewerblichen Immobilienbau.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Die Entwicklung bleibt Dublin-zentriert, mit etwa 60 % der betrieblichen Anlagen, aufgrund dichter Glasfaserringe, Nähe zu Unterseekabeln und einer tiefen Subunternehmerbasis. Das Netzanschlussmoratorium lenkt jedoch frisches Kapital in Landkreise mit Kapazitäten für erneuerbare Energien und aufgeschlossenen Gemeinderäten, was den irischen Rechenzentrum-Baumarkt diversifiziert.
Cork entwickelt sich zur wichtigsten Alternative, unterstützt durch etablierte Technologieunternehmen und bessere Anbindung an Windparks, was niedrigere Energietarife und vereinfachte Genehmigungsverfahren ermöglicht. Die geplante Expansion von EMC bestätigt das Potenzial der Stadt, Hyperscale-Cluster zu verankern, die Überlaufkapazitäten aus Dublin aufnehmen.
Galways Bedeutung wächst durch die Anlandung des Far North Fiber-Kabels, das die Region für latenzempfindliche Asien-Europa-Routen positioniert und Edge-Cluster für transatlantische Inhaltsbereitstellung anzieht. County Offaly und County Mayo werben ebenfalls um Investitionen, indem sie Industriebrachen mit Netzkapazitäten aus lokalen Windanlagen bündeln und Vorlaufzeiten verkürzen.
Infolgedessen gehen regionale Auftragnehmer Partnerschaften mit nationalen Spezialisten ein, um standardisierte 5-MW-Module zu liefern, wodurch der irische Rechenzentrum-Baumarkt unabhängig von den Einschränkungen in Dublin seinen Schwung beibehält.
Regulatorisches Umfeld
Irlands regulatorische Haltung gegenüber neuen Rechenzentrums-Netzanschlüssen verschob sich Ende 2025 und 2026, wobei sich die Entscheidungen auf die Auswirkungen auf das Stromsystem konzentrierten, nachdem Rechenzentren 2024 einen Anteil von 22 % am nationalen gemessenen Stromverbrauch erreicht hatten. Am 12. Dezember 2025 veröffentlichte die Commission for Regulation of Utilities (CRU) die Large Energy Users Connection Policy (CRU/2025236), die das frühere De-facto-Moratorium durch einen bedingten Pfad für neue Anschlüsse ersetzte. Die Richtlinie verlangt, dass Rechenzentren (>=1 MVA) mindestens 80 % ihres jährlichen Strombedarfs mit zusätzlicher, in Irland erzeugter erneuerbarer Elektrizität decken, wobei ein 6-jähriger Übergangspfad zur vollständigen Einhaltung vorgesehen ist.
Die Umsetzung erfolgt über den Prozess des Übertragungsnetzbetreibers. EirGrid veröffentlichte im Mai 2026 den Data Centre Connection Offer Process and Policy (DCCOPP3), der beschreibt, wie Anschlussanträge bewertet werden, und der die Transparenz hinsichtlich standortbezogener Kapazität und Systembeschränkungen erhöht, zusammen mit vorgeschriebenen Engagement- und Prozessvorschlägen bis zum 31. März 2026. Zusammen erhöhen diese Schritte die Anforderungen an Projektgenehmigungen und Netzzugang und veranlassen Entwickler und Auftragnehmer, frühzeitig erneuerbare Beschaffung sowie flexible Lastfähigkeiten oder Inselbetrieb zu planen, um den Anschluss- und Planungsprozess erfolgreich zu durchlaufen.
Wettbewerbslandschaft
Die Marktkonsolidierung schreitet voran, da Spezialanbieter hochwertige mechanische und elektrische Leistungsumfänge übernehmen, die traditionelle Bauunternehmen nicht erbringen können. Die 700-Millionen-EUR-Übernahme von Dornan durch Turner Construction schuf ein 1.000 Mann starkes Unternehmen mit einem Auftragsbestand von 1,6 Milliarden EUR, der zu 85 % auf Hochechnologieprojekte konzentriert ist.
Mercury Engineering, Collen Construction und BAM Ireland behaupten starke Positionen, indem sie Design-Build-Ansätze mit einheitlicher Verantwortung anbieten – ein Vorteil, den Hyperscaler schätzen, die eine schnelle, wiederholbare Bereitstellung anstreben. Kirby Group Engineering hingegen nutzt seine Vorfabrikationshalle in Portlaoise und seine BIM-Bibliothek, um 25 % der Projekte mit fabrikmäßig zusammengebauten Schlitten zu liefern und so den Fachkräftemangel zu mindern.
Die Wettbewerbsdynamik verschiebt sich, da Green-Bond-Investoren und Fernwärme-Mandate Auftragnehmer mit nachweisbaren Nachhaltigkeitsnachweisen bevorzugen. Unternehmen, die CO₂-armen Beton, HVO-Generatoren und Wärmerückgewinnungs-Teilsysteme bündeln, gewinnen zunehmend Ausschreibungen. Folglich bestimmen technische Tiefe und ESG-Konformität – nicht der niedrigste Preis – die Vergabe von Aufträgen im gesamten irischen Rechenzentrum-Baumarkt.
Marktführer der irischen Rechenzentrum-Baubranche
Mercury Engineering
Jacobs Engineering Group
Arup
AECOM Ireland Ltd
Turner & Townsend
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Wiedereröffnung des Netzanschlusspfads im Rahmen der CRU Large Energy Users Connection Policy (12. Dezember 2025) schafft einen klareren Freiraum für Entwickler und EPCs, um Netzanschlussanträge mit nachweisbarer erneuerbarer Versorgung und operativer Flexibilität zu verknüpfen. Die Anforderung der Richtlinie nach 80 % zusätzlicher, in Irland erzeugter erneuerbarer Elektrizität (mit 6-jährigem Übergangspfad) erhöht die Nachfrage nach integrierten Liefermodellen, die das elektrische Design von Campus-Anlagen mit Vor-Ort-Erzeugung oder Demand-Response-Fähigkeiten verbinden, unterstützt durch kommerzielle Strukturen für die Beschaffung erneuerbarer Energien. Dies erweitert den Anwendungsbereich für Design-, Projektmanagement-, Inbetriebnahme- und Energieintegrationsspezialisten.
Eine Chance zeigt sich auch darin, wie Irland energieintensives Wachstum über den Large Energy User Action Plan (LEAP) des Department of Enterprise, Trade and Employment koordiniert, der im Januar 2026 veröffentlicht wurde und aufzeigt, wie Sektoren wie Rechenzentren in die nationale Infrastrukturplanung eingebettet sind. Mit 1.150 MW an Rechenzentrumskapazität, die Mitte 2025 in Betrieb war, und da EirGrid das Ausmaß des Drucks auf die Stromnachfrage hervorhebt, hängt neue Bautätigkeit zunehmend von Standorten und Designs ab, die eine effiziente Nutzung der Netzinfrastruktur und erneuerbarer Ressourcen nachweisen können. Diese Dynamik unterstützt den Ausbau über Dublin hinaus, wo dies machbar ist, und steigert die Nachfrage nach vorgefertigten elektrischen Skids, Beschaffungsprogrammen für Hochspannungsanlagen und wärmerückgewinnungsfähigen mechanischen Paketen, um Projekten zu helfen, Planungs- und Anschlussprüfungen zu bestehen.
Aktuelle Branchenentwicklungen
- Mai 2026: Mercury Holdings meldete für 2025 einen Umsatz von 2 Milliarden EUR, wobei der Rechenzentrumsbau in ganz Europa 1,7 Milliarden EUR dieser Gesamtsumme ausmachte. Die Veröffentlichung weist auf eine anhaltende europäische Nachfrage nach Rechenzentrumsbau hin und untermauert das für den irischen Markt relevante Umfeld an aufgestauten Projekten.
- März 2026: Equinix begann mit dem Bau der Rechenzentrumsanlage DB7x in Blanchardstown, Dublin. Das Projekt erweitert die Rechenzentrumskapazität von Dublin und spiegelt eine schnelle Umsetzung durch die Nutzung bestehender Standortstromkapazität zur Beschleunigung irischer Bauvorhaben wider.
- März 2026: Art Data Centres erhielt die regulatorische Genehmigung für ein Rechenzentrums-Campus-Projekt in Ennis mit einem Wert von 1,6 Milliarden EUR. Die Genehmigung unterstützt eine Kapazität im Bereich mehrerer hundert Megawatt und prägt Wettbewerbs- und Lieferkettendynamiken auf dem gesamten irischen Markt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der irische Markt für Rechenzentrumsbau die gesamten Ausgaben im Zusammenhang mit dem Bau und der Modernisierung von Rechenzentrumsanlagen in Irland, einschließlich der physischen Arbeiten vor Ort und des Kernbauumfangs, der eine sichere und zuverlässige Bereitstellung der IT-Last ermöglicht.
Ausgeschlossene Bereiche: Diese Marktgrößenbestimmung schließt den Wert von IT-Hardware und -Software aus, ebenso wie den laufenden Anlagenbetrieb nach der Inbetriebnahme.
Übersicht der Segmentierung
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Kollokation
- Selbst errichtete Hyperscaler (CSPs)
- Unternehmens- und Edge-Rechenzentren
- Nach Infrastruktur
- Nach elektrischer Infrastruktur
- Stromverteilungslösung
- Stromausfallsicherungslösungen
- Nach mechanischer Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speicher
- Sonstige mechanische Infrastruktur
- Allgemeiner Bau
- Dienstleistungen – Design und Beratung, Integration, Support und Wartung
- Nach elektrischer Infrastruktur
- Tier 1 und 2
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung der irischen Bautätigkeit und Einschränkungen und wandelt diesen Kontext dann in nutzbare Eingaben für das Modell um. Öffentliche und offizielle Quellen, wie die Bauproduktionsreihe des Central Statistics Office (Ireland), Netzanschlusspublikationen von EirGrid und ESB Networks, Richtlinienhinweise der Commission for Regulation of Utilities (CRU) und Aufzeichnungen der Planungsportale lokaler Behörden, helfen dabei festzulegen, was und wann gebaut werden kann.
Um den Bau-Fokus klar zu halten, überprüfen wir auch den breiteren Bau- und Energiekontext anhand von Quellen wie SEAI-Energiestatistiken, Eurostat-Baupreisindikatoren und relevanter Berichterstattung der Europäischen Kommission zu Energie- und Klimazielen. Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichterstattung werden verwendet, um Projektzeitpläne und typische Umfangsformulierungen abzugleichen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzen und Nachrichten unterstützt Konsistenzprüfungen bei CAPEX-Kommentaren. Diese Liste an Sekundärquellen ist beispielhaft, und viele weitere öffentliche Dokumente und Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Wir sprechen mit Rechenzentrumsentwicklern, Bauunternehmen, Elektro- und Mechanikspezialisten, Beratern, Versorgungsunternehmen sowie Planungs- und Beschaffungsfachleuten, die in Irland tätig sind. Ihre Einschätzungen prüfen Projektzeitpläne, Baukosten pro MW, Ausbauintensität, Strom- und Kühlungsentscheidungen sowie den Anteil geplanter Vorhaben, die tatsächlich in die Bauphase gehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 15 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 20 % | Manager: 55 % |
Marktgrößenbestimmung & Prognose
Das Größenmodell beginnt mit einem Top-Down-Aufbau ausgehend von Irlands aktiver und geplanter Rechenzentrums-Entwicklungspipeline und rekonstruiert dann den jährlichen Bauwert anhand typischer Kosten pro MW und stufenweiser Ausgabenkurven, die widerspiegeln, wie diese Projekte umgesetzt werden. Sobald die Jahresgesamtwerte gebildet sind, werden sie durch selektive Bottom-Up-Prüfungen bestätigt, wie z. B. stichprobenartige Projektbudgetbereiche, Auftragnehmerdurchsatz und einfache Kosten-mal-MW-Näherungen für Hauptsysteme, die dann zur Anpassung etwaiger Überschätzungen verwendet werden.
Zu den für Irland wichtigsten Eingaben zählen angekündigte und genehmigte Kapazitätszuwächse (MW), Zeitpunkt von Netzanschluss und Energetisierung, Baukosteninflation für MEP-intensive Bauten, typische Redundanzentscheidungen im Zusammenhang mit Tier-Erwartungen sowie Verschiebungen im Kühlungs- und Stromverteilungsdesign, die die Kostendichte verändern. Um erzwungene perfekte Daten zu vermeiden, werden Lücken in projektbezogenen Angaben durch Bandbreiten und Mittelwertannahmen behandelt, die mit Interviews überprüft werden, gefolgt von Sensitivitätsprüfungen bei den unsichersten Variablen.
Für die Prognose stützen wir uns auf Szenarioanalysen, unterstützt durch kurzzyklische Indikatoren, da Netzengpässe und Planungsergebnisse den Zeitpunkt stärker beeinflussen können als die Nachfrageabsicht. Die Szenarien werden anhand der erwarteten Anschlussverfügbarkeit, der Lieferzeiten für elektrische Ausrüstung und des wahrscheinlichen Tempos neuer Projektstarts außerhalb der am stärksten eingeschränkten Knotenpunkte gestaltet, und die endgültige Entwicklungslinie wird nach Abstimmung mit dem Primärfeedback ausgewählt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass jeder Schritt erklärt und wiederholt werden kann. Wir vergleichen die modellierten Ausgaben mit unabhängigen Signalen, wie Bauproduktionstrends, bekannten Inbetriebnahme-Meilensteinen und der beobachteten Richtung von Kostenindizes, und untersuchen dann jede Abweichung, die für das jeweilige Jahr zu groß erscheint.
Vor der Freigabe durchlaufen die Zahlen eine mehrstufige Analystenprüfung, bei der Annahmen auf interne Konsistenz und auf Übereinstimmung mit dem, was Befragte als aktuelle Vertragsrealität beschreiben, überprüft werden. Wenn ein bedeutendes Ereignis das Marktbild verändert, wie etwa eine Änderung der Netzpolitik, eine große Projektpause oder eine starke Verschiebung bei den Lieferzeiten für Ausrüstung, kontaktieren wir die Quellen erneut und führen die sensiblen Teile des Modells neu durch. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender, aktueller Durchlauf wird unmittelbar vor der Lieferung abgeschlossen, damit Kunden die neueste, aktualisierte Sicht erhalten.
Vergleich der Marktgröße für den irischen Rechenzentrumsbau von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den irischen Rechenzentrumsbau stimmen nicht immer überein, selbst wenn sie sich auf dasselbe Land und dasselbe übergeordnete Thema beziehen. Die Unterschiede ergeben sich in der Regel daraus, was jeder Herausgeber als Bauausgaben zählt, welche Jahre als Basis behandelt werden und wie Kosteninflation und Projektzeitplanung gehandhabt werden.
Die wichtigsten Ursachen für Abweichungen sind hier Umfang und Zeitplanung, da einige Schätzungen angrenzende Posten wie IT-Ausstattung, Grundstücke oder Finanzierung in den Bau einrechnen, während andere sich stark auf Pipeline-Schlagzeilen stützen, die möglicherweise nicht das Tempo des Netzanschlusses widerspiegeln. Wenn das Modell an MW-Zuwächse und stufenbasierte Ausgabenzeitpunkte verankert ist und die Kostensteigerung an irlandspezifische Baubedingungen angepasst wird, vermeidet es die Vermischung von physischem Bau mit baufremden Posten, was die Größenbestimmung für Mordor Intelligence präziser hält.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,91 Mrd. USD (2025) | |
| Branchenbericht A | 2,51 Mrd. USD (2025) | Verwendet einen engeren Bauumfang, der offenbar einige wichtige elektrische und mechanische Pakete ausschließt, und wendet einen glatteren Kostenverlauf an, der die MEP-intensive Inflation in aktiven Ausschreibungszyklen unterschätzen kann. |
| Markttracker B | 4,22 Mrd. USD (2023) | Vermischt breitere Rechenzentrumsinvestitionen mit Bau, was Posten außerhalb des physischen Baus einschließen kann, und verankert sich an einem früheren Basisjahr, das spätere Projektverzögerungen aufgrund von Stromanschlussbeschränkungen nicht vollständig widerspiegelt. |
Die Streubreite zwischen den Quellen erklärt sich hauptsächlich dadurch, ob die Zahl strikt an die Bauausführung in einem bestimmten Jahr gebunden ist oder ob sie breitere Investitionskategorien und Zeitannahmen einbezieht. Unser Ansatz bleibt nachvollziehbar auf eine kleine Anzahl wiederholbarer Treiber zurückführbar, was Käufern hilft, Szenarien zu vergleichen, ohne den Blick darauf zu verlieren, was tatsächlich gebaut wird und wann.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des irischen Rechenzentrum-Baumarkts?
Der Markt steht im Jahr 2026 bei 3,38 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 7,16 Milliarden USD erreichen.
Warum wachsen Tier-4-Anlagen schneller als andere Tier-Stufen?
KI-Trainings-Workloads erfordern eine Verfügbarkeit von 99,995 % und 2N+1-Redundanz, was Hyperscaler dazu veranlasst, Tier-4-Designs zu bevorzugen, die Racks mit 90–130 kW unterstützen können.
Wie wirkt sich das Netzanschlussmoratorium in Dublin auf neue Projekte aus?
Projektentwickler müssen Vor-Ort-Stromerzeugung hinzufügen oder Bauten nach Cork, Galway und ländliche Landkreise verlagern, was die Zeitpläne in einigen Fällen um bis zu 12 Monate verlängert.
Welches Infrastruktursegment beansprucht den größten Anteil an den Projektbudgets?
Stromverteilungsgeräte führen mit einem Anteil von 51,80 % im Jahr 2025, da KI-fähige Anlagen 600-V-Sammelschienensysteme, redundante Schaltanlagen und Schnelltransfereinheiten benötigen.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsstromversorgung Stromsysteme weltweit, gegliedert nach Komponente, Tier und Anlagengröße.
- Irland Hyperscale-Rechenzentrumsmarkt Nachfrage nach Hyperscale-Standorten in Irland, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Afrika Rechenzentrums-Strommarkt Energiesysteme in Afrika, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.



