
Marktgröße und Marktanteil für intravenöse Lösungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.27 Milliarden US-Dollar |
| Marktgröße (2031) | 18.28 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
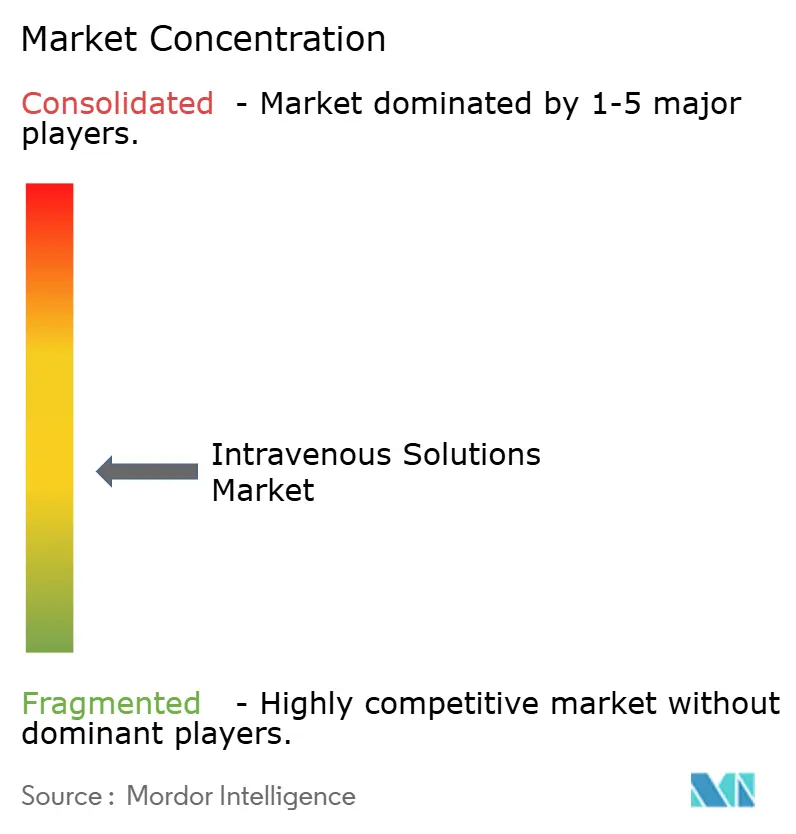
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für intravenöse Lösungen durch Mordor Intelligence
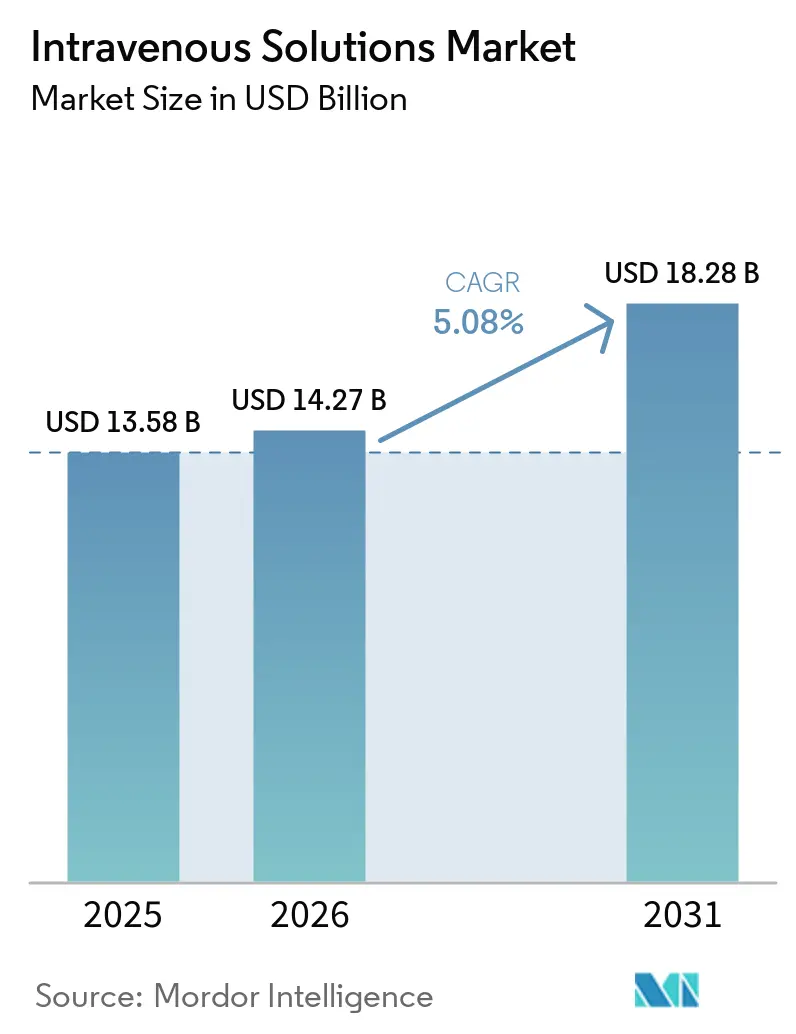
Die Marktgröße für intravenöse Lösungen wurde im Jahr 2025 auf 13,58 Milliarden USD geschätzt und wird voraussichtlich von 14,27 Milliarden USD im Jahr 2026 auf 18,28 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,08 % während des Prognosezeitraums (2026–2031).
Das Wachstum wird durch eine zunehmende Verlagerung hin zu präzisionstechnisch entwickelten Formulierungen angetrieben, die durch KI-gestützte Dosierungswerkzeuge, steigende Operationsvolumina und eine Chronische-Krankheiten-Last bedingt werden, die die Nachfrage nach zuverlässigen parenteralen Therapien intensiviert. Umweltgesetzgebung beschleunigt den Übergang weg von PVC-Verpackungen, während staatlich unterstützte Initiativen zur Rückholung der Inlandsproduktion darauf abzielen, die inländische Versorgung nach jüngsten katastrophenbedingten Engpässen zu schützen. Die führenden Unternehmen im Markt für intravenöse Lösungen investieren daher in vertikal integrierte Fertigung, KI-gestützte Ernährungsplattformen und resiliente Logistiknetzwerke, die klimatischen und geopolitischen Schocks standhalten können.
Wesentliche Erkenntnisse des Berichts
- Nach Typ führte die totale parenterale Ernährung (TPN) mit einem Marktanteil von 61,72 % im Markt für intravenöse Lösungen im Jahr 2025; die periphere parenterale Ernährung (PPN) wächst jedoch mit einer CAGR von 8,26 % bis 2031.
- Nach Lösungszusammensetzung entfielen Kochsalzlösungen auf 52,60 % des Marktes für intravenöse Lösungen im Jahr 2025, während Lipidemulsionen die schnellste CAGR von 9,02 % bis 2031 verzeichnen.
- Nach Verpackungsmaterial verzeichnen Nicht-PVC-Polyolefin-Formate eine CAGR von 9,41 %, während PVC-Beutel im Jahr 2025 noch einen Marktanteil von 46,68 % im Markt für intravenöse Lösungen hielten.
- Nach Endverbraucher entfielen im Jahr 2025 68,55 % des Umsatzanteils auf Krankenhäuser und Kliniken; häusliche Pflegeeinrichtungen weisen die höchste CAGR von 7,62 % bis 2031 auf.
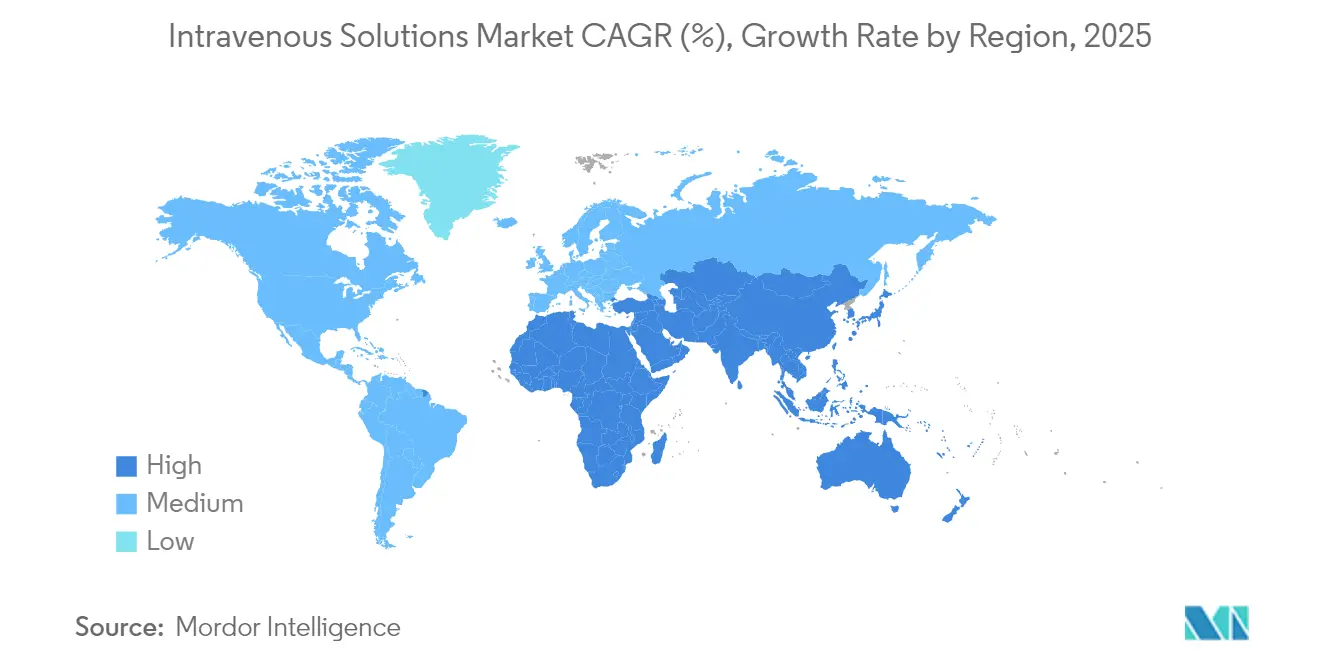
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 39,35 %, doch Asien-Pazifik wird voraussichtlich mit einer CAGR von 6,93 % bis 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Einführung KI-gestützter, personalisierter Protokolle für parenterale Ernährung | +1.2% | Global, frühe Einführung in Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Stetiger Anstieg der Prävalenz chronischer Krankheiten | +0.8% | Global, ausgeprägt in APAC | Langfristig (≥ 4 Jahre) |
| Rasantes Wachstum häuslicher und ambulanter Pflegemodelle | +0.9% | Nordamerika & EU führend, Ausweitung auf APAC | Kurzfristig (≤ 2 Jahre) |
| Alternde Bevölkerung in Verbindung mit höheren Operationsvolumina | +0.7% | Global, stärkste Auswirkung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Entstehung von stabilitätsoptimierten Großvolumenparenteralia | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Initiativen zur Rückholung der Inlandsproduktion | +0.5% | Nordamerika, ähnliche Trends in der EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung KI-gestützter, personalisierter Protokolle für parenterale Ernährung
KI-gesteuerte Software stimmt Bestellungen für totale parenterale Ernährung (TPN) nun mit einer Übereinstimmungsrate von 94 % mit Expertenempfehlungen ab und senkt gleichzeitig die Dosierungsfehlerrate um 54 %.[1]Katherine Lee, „KI-gestütztes Deep-Learning-Tool erzielt 94 % Übereinstimmung mit neonatalen Ernährungsexperten,” nature.com Krankenhäuser, die jährlich zehntausende von Ernährungsrezepten verarbeiten, sparen Minuten pro Zubereitung, entlasten damit das Apothekenpersonal und senken die Kosten. Standardisierte und gleichzeitig individualisierte Therapieschemata verbessern die evidenzbasierte Compliance und sichern metabolische Ergebnisse in neonatalen und erwachsenen Intensivstationen. Die Skalierbarkeit macht den Ansatz attraktiv für ressourcenbeschränkte Zentren, denen Vollzeit-Ernährungsberater fehlen. Infolgedessen verlagern sich klinische Protokolle von manuellen Berechnungen hin zu algorithmusgesteuerten Verschreibungen, was die Nachfrage nach Formulierungsflexibilität im Markt für intravenöse Lösungen stärkt.
Stetiger Anstieg der Prävalenz chronischer Krankheiten
Im Jahr 2024 berichteten 76,4 % der US-amerikanischen Erwachsenen von mindestens einer chronischen Erkrankung, was zu wiederkehrenden Krankenhausaufenthalten führt, die auf parenterale Hydratation und Ernährung angewiesen sind.[2]Centers for Disease Control and Prevention, "National Center for Health Statistics: Chronic Disease Indicators," cdc.gov Jüngere Patienten weisen zunehmend Multimorbidität auf, was die lebenslange Exposition gegenüber der IV-Therapie verlängert. Chirurgen rechnen damit, dass thorakolumbale Fusionseingriffe bis 2040 auf 297.994 Fälle ansteigen werden, was einen höheren perioperativen Flüssigkeitsbedarf schafft.[3]A. Smith et al., "Forecast Trends in Thoracolumbar Fusion Surgery," worldneurosurgery.org Krankenhäuser bevorzugen daher Breitspektrum-IV-Plattformen, einschließlich Glukose-IV-Lösungen, die in der Lage sind, Mehrfachmedikamentenregimes zu unterstützen – ein Trend, der das Basiswachstum im Markt für intravenöse Lösungen stärkt
Rasantes Wachstum häuslicher und ambulanter Pflegemodelle
Tragbare Pumpen, Fernüberwachung und länger haltbare Beutel ermöglichen es, Chemotherapie, Antibiotika und Ernährung außerhalb von Krankenhäusern anzuwenden. Die Pandemieerfahrung hat die klinische Sicherheit bestätigt und gleichzeitig das nosokomiale Infektionsrisiko gesenkt. Hersteller formulieren Lösungen nun für Umgebungsstabilität und benutzerfreundliche Konnektoren, wodurch adressierbare Volumina im Markt für intravenöse Lösungen ausgeweitet werden. Kostenträger befürworten den Übergang ebenfalls, da er die Kosten pro Krankenhaustag senkt, ohne die Ergebnisse zu beeinträchtigen.
Alternde Bevölkerung in Verbindung mit erhöhten Operationsvolumina
Klappeneratz-, orthopädische und onkologische Eingriffe nehmen mit steigendem Medianalter zu. Ältere Patienten mit Komorbiditäten benötigen elektrolytbalancierte, energiedichte Flüssigkeiten, um die Genesung zu beschleunigen und renale Belastungen zu vermeiden. Prognosen zeigen, dass die meisten Kandidaten für größere chirurgische Eingriffe bis 2030 einen erhöhten BMI aufweisen werden, was die Flüssigkeitsverteilung erschwert und individuelle Makronährstoffverhältnisse notwendig macht. Präzisionsmischungen, die auf geriatrische Physiologie ausgerichtet sind, gewinnen daher an Bedeutung und erweitern den Fußabdruck der Branche für intravenöse Lösungen weiter.
Analyse der Hemmfaktorauswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Hohe Compliance-Last im Zusammenhang mit GMP | -0.4% | Global, unterschiedliche Intensität | Mittelfristig (2–4 Jahre) |
| Anhaltende Lieferkettenengpässe | -0.3% | Global, akut in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Umweltbezogene Überprüfung von Einweg-IV-Kunststoffen | -0.2% | Nordamerika & EU, weltweite Ausweitung | Mittelfristig (2–4 Jahre) |
| Klinische Verlagerung zu subkutanen und enteralen Verabreichungswegen | -0.3% | Global, schneller in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Compliance-Last im Zusammenhang mit GMP
Der überarbeitete EU-Anhang 1 erfordert nun vollständige Strategien zur Kontaminationskontrolle und umfangreiche Barrieretechnologie, was die Kapitalschwellen für kleinere Unternehmen erhöht. Die Validierung gebrauchsfertiger Behälter verlängert die Markteinführungszeiten um bis zu 18 Monate, und die Dokumentation kann bis zu 20 % der Entwicklungsbudgets beanspruchen. In aufstrebenden Regionen zwingen voneinander abweichende nationale Vorschriften zu parallelen Audits, die regulatorische Ressourcen belasten. Diese Belastungen schrecken Neueinsteiger ab und begrenzen den Preiswettbewerb, was das Wachstum im Markt für intravenöse Lösungen dämpft.
Anhaltende Lieferkettenengpässe
Die Abschaltung des Baxter-Werks North Cove hat gezeigt, dass ein einzelner Werksausfall landesweite Rationierungsprotokolle erzwingen kann. Die Abhängigkeit von Wirkstoffimporten aus Asien macht Unternehmen anfällig für Hafenschließungen und Exportverbote. Der Aufbau von Vorräten ist schwierig, da die typische Haltbarkeitsdauer unter zwei Jahren liegt. Hersteller halten daher redundante Bestände vor, was das Umlaufvermögen aufbläht, während Krankenhäuser nach Substituten suchen, die möglicherweise nicht den Formulierungsprofilen entsprechen. Eine solche Instabilität dämpft die kurzfristige Expansion in der Branche für intravenöse Lösungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
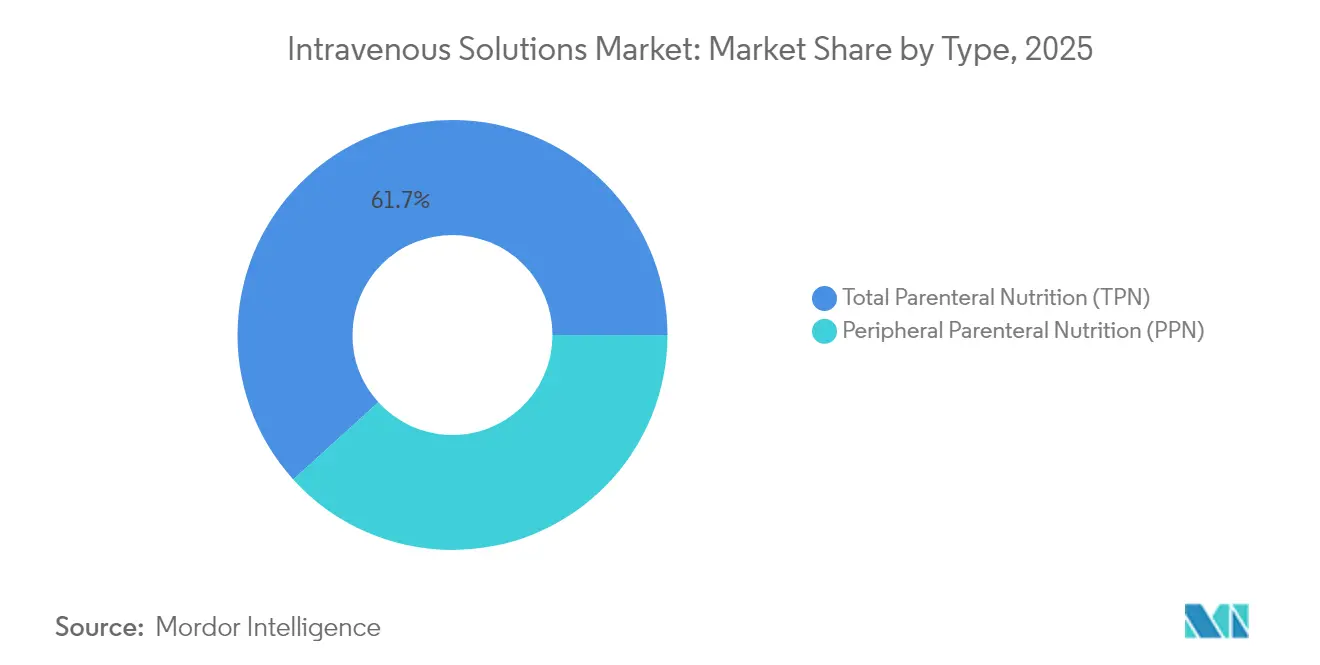
TPN behauptet die Führungsposition, während PPN an Dynamik gewinntDie totale parenterale Ernährung erzielte den höchsten Umsatz, was einem Marktanteil von 61,72 % im Markt für intravenöse Lösungen im Jahr 2025 entspricht. KI-gestützte Kalkulatoren passen Aminosäuren-, Lipid- und Elektrolytmengen nun an metabolische Marker an und machen TPN zu einem Präzisionswerkzeug statt einem statischen Rezept. Die Nachfrage ist in neonatalen und onkologischen Stationen, wo die Darmfunktion beeinträchtigt ist, fest verankert.
Die periphere parenterale Ernährung, obwohl sie eine kleinere Basis ausmacht, wird voraussichtlich die führende CAGR von 8,26 % verzeichnen. Ambulante Infusionsprogramme bevorzugen PPN, da periphere Zugänge das Infektionsrisiko durch zentralvenöse Katheter vermeiden und die pflegerische Versorgung vereinfachen. Mehrkammer-PPN-Beutel reduzieren Mischfehler, und stabilitätsverbesserte Formulierungen verlängern die Hängezeiten und fördern die außerklinische Nutzung. Das Ergebnis ist eine stetige Neuausrichtung der Volumina im Markt für intravenöse Lösungen, während Kliniker Risiko, Kosten und Patientenkomfort abwägen.


Nach Lösungszusammensetzung:
Lipidemulsionen beschleunigen sich über Kochsalzlösungsstandards hinausKochsalzlösung hielt im Jahr 2025 einen Umsatzanteil von 52,60 %, was ihre Allgegenwärtigkeit bei Wiederbelebungs- und Verdünnungsaufgaben unterstreicht. Dennoch verzeichnen Omega-3-angereicherte Lipidemulsionen eine CAGR von 9,02 % zwischen 2026 und 2031. Verbundprodukte wie SMOFlipid reduzieren Hepatotoxizität und modulieren Entzündungen, was messbare Überlebensvorteile in Intensivstationskohorten schafft.
Proteinhydrolysate, Kohlenhydratmischungen und Spurenelementzubereitungen verzeichnen Nischenwachstum, da Belege eine engere Nährstoffkontrolle bei Sepsis und Traumagenesung unterstützen. Forschungen zu hitzestabilen Proteinträgern, die nach der Pasteurisierung bioaktiv bleiben, könnten bald die Abhängigkeit von der Kühlkette beseitigen, Grenzmärkte erschließen und die geografische Vielfalt des Marktes für intravenöse Lösungen stärken.
Nach Verpackungsmaterial:
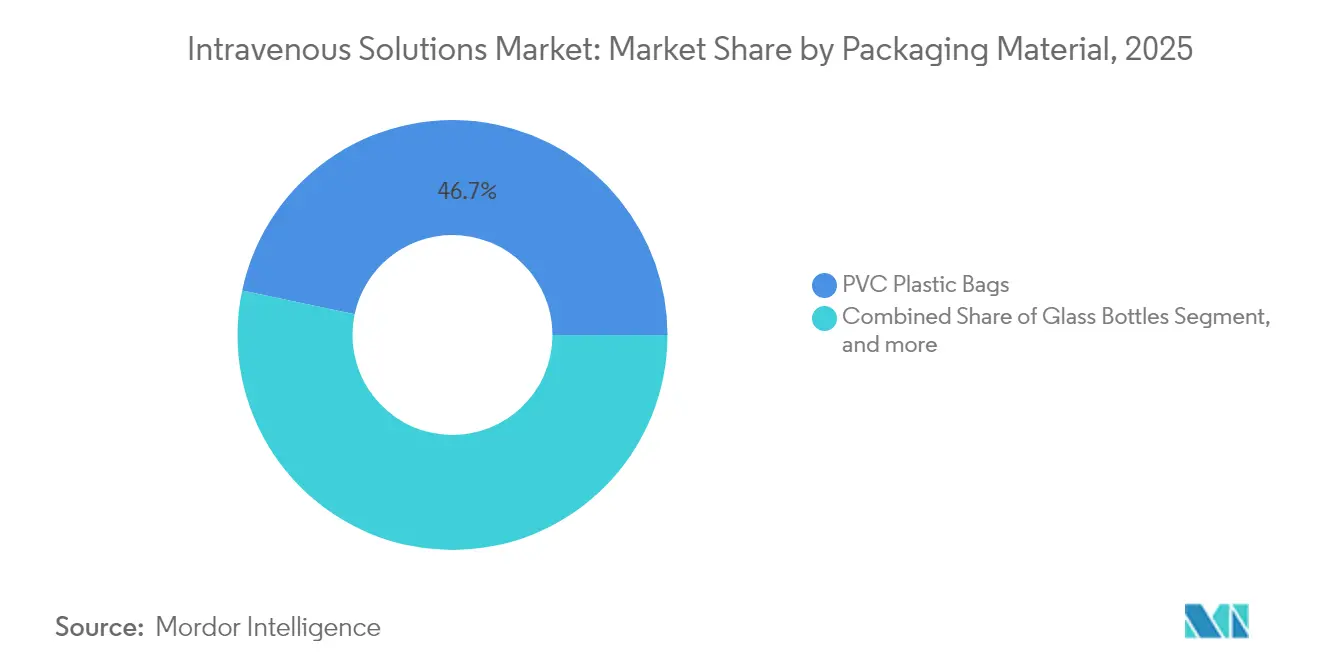
Nicht-PVC-Formate treiben die Nachhaltigkeitsagenda voranPVC-Beutel dominieren nach wie vor mengenmäßig mit einem Marktanteil von 46,68 % im Jahr 2025, doch Nicht-PVC-Polyolefin-Behälter verzeichnen die höchste CAGR von 9,41 %. Californiens Ausstiegsfristen haben bereits 1,2 Milliarden USD Kapital in die Umrüstung geleitet, und europäische Ausschreibungen verlangen zunehmend DEHP-freie Produkte.
Glasflaschen und mehrschichtige Polypropylen-Fläschchen bedienen Nischensegmente für Zytostatika und Biologika, wo die Materialverträglichkeit von höchster Bedeutung ist. Barrierebeschichtete Polyolefinfolien, die die Wasserdampfdurchlässigkeit erheblich reduzieren, verlängern die Haltbarkeit von Aminosäurelösungen und erhöhen die Resilienz der Lieferkette im Markt für intravenöse Lösungen.
Nach Endverbraucher:
Häusliche Pflege übertrifft institutionelle EinrichtungenKrankenhäuser und Kliniken sicherten sich im Jahr 2025 einen Umsatzanteil von 68,55 %, was auf fest etablierte stationäre Protokolle zurückzuführen ist. Dennoch wächst das Teilsegment der häuslichen Pflege jährlich um 7,62 %, angetrieben durch Kostenträgeranreize und die Präferenz der Patienten für vertraute Umgebungen. Tragbare intelligente Pumpen übermitteln Daten an Telemedizinzentren und ermöglichen eine Dosisanpassung in Echtzeit.
Ambulante Infusionszentren nehmen eine Mittelstellung ein, indem sie Fachpersonal ohne kostspielige Übernachtungsaufenthalte anbieten. Diese hybriden Modelle sichern einen breiteren Zugang und treiben den Markt für intravenöse Lösungen in Gemeinschaftsumgebungen, die zuvor von oralen Therapien dominiert wurden.
Geografische Analyse
Markt für intravenöse Lösungen in Nordamerika
Nordamerika behielt mit 39,35 % des Umsatzes im Jahr 2025 den größten regionalen Anteil, gestützt durch fortschrittliche Krankenhausnetzwerke und die frühe Einführung von KI-gestützter Dosiersoftware. Die Executive Order 14293 sowie parallele staatliche Anreizprogramme finanzieren derzeit neue Sterilabfüllanlagen im Mittleren Westen und verteilen das Risiko weg von hurrikangefährdeten Regionen. Die hohe Versicherungsdurchdringung unterstützt zudem eine Premiumpreisgestaltung für innovative PVC-freie Beutel und stärkt damit die Marktleistung der Region im Bereich intravenöser Lösungen.
Markt für intravenöse Lösungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum weist mit einem prognostizierten CAGR von 6,93 % bis 2031 die stärkste Dynamik auf. Chinas Provinzausschreibungen begünstigen den Ausbau lokaler Kapazitäten, während Indien kostengünstige Abfüll- und Verpackungsarbeit für Exportverträge nutzt. Japan lenkt Forschungs- und Entwicklungssubventionen in Emulsionen, die mit langkettigen Fettsäuren angereichert sind und strengen geriatrischen Leitlinien entsprechen. Die steigende Prävalenz von Diabetes und Adipositas in Südostasien erhöht gleichermaßen die Nachfrage nach elektrolytkontrollierten Lösungen und macht die Region zu einem entscheidenden Wachstumsmotor für den Markt für intravenöse Lösungen.
Markt für intravenöse Lösungen in Europa
Europa verzeichnet eine stetige Expansion, die auf strengen Qualitätsvorschriften basiert, die GMP-Konformität belohnen. Krankenhäuser priorisieren die DEHP-freie Beschaffung, was die Umstellung auf PVC-freie Produkte beschleunigt und Premiumnischen eröffnet. Gleichzeitig bewerben sich osteuropäische Auftragshersteller um ergänzende Produktionskapazitäten, um westliche Versorgungsengpässe abzufedern. Insgesamt halten diese Dynamiken die Branche für intravenöse Lösungen trotz Umweltsteuern und sich weiterentwickelnder Arzneibuchstandards widerstandsfähig.

Regulatorisches Umfeld
Sterile intravenöse Lösungen werden als Arzneimittel reguliert und unterliegen strengen Anforderungen der aktuellen Guten Herstellungspraxis (cGMP) sowie an die aseptische Verarbeitung, wie den Vorgaben der US-FDA gemäß 21 CFR Part 211 und der FDA-Leitlinie für sterile Arzneimittel, die im aseptischen Verfahren hergestellt werden. In Europa setzen die GMP-Anforderungen von EudraLex Volume 4, einschließlich Annex 1 für sterile Arzneimittel, weiterhin einen hohen Maßstab für Kontaminationskontrolle und Anlagenqualifizierung, der sowohl die EU-Produktion als auch importierte Lieferungen betrifft.
Aktuelle regulatorische Maßnahmen und Normen prägen zudem die Praxis der Rezeptur (Compounding) und Validierung, was die Nachfrage nach gebrauchsfertigen, vom Hersteller vorbereiteten IV-Lösungen beeinflusst. In den Vereinigten Staaten erhöhen die Überarbeitungen des USP General Chapter 797 zur sterilen Rezeptur (in Kraft seit November 2023) die betrieblichen Anforderungen an Rezepturumgebungen, Schulung und Überwachung, während die FDA im Oktober 2024 eine Leitlinie herausgab, um bestimmte Rezepturtätigkeiten durch Outsourcing-Einrichtungen als Reaktion auf Lieferunterbrechungen bei IV-Lösungen zu ermöglichen. In der EU veröffentlichte die EMA im Januar 2026 ein Konzeptpapier zur Überarbeitung von GMP Annex 15 (Qualifizierung und Validierung), das die Bedeutung robuster Validierungspakete und fortlaufender Kontrollstrategien für sterile Fertigprodukte weiter unterstreicht.
Wettbewerbslandschaft
Die drei größten Anbieter Baxter International, Fresenius Kabi und B. Braun halten zusammen einen hohen Anteil am globalen Umsatz, was eine moderate Konzentration widerspiegelt. Baxter koppelt intravenöse Flüssigkeiten mit Infusionspumpen, um Systemverkäufe zu sichern, während die Einführung von 10 neuen injizierbaren Produkten im Jahr 2024 den Krankenhausumsatz erweiterte. Fresenius Kabis Biosimilar-Portfolio im Wert von 600 Millionen EUR (708,2 Millionen USD) ermöglicht die Bündelung von Biologika mit unterstützenden Parenteralia und differenziert damit das Angebot. B. Brauns Investition von 1,2 Milliarden USD in die DEHP-freie Produktion stärkt seine Attraktivität bei nachhaltigkeitsorientierten Ausschreibungen.
Mittelständische Akteure suchen Partnerschaften zur Skalierung, wie das Gemeinschaftsunternehmen von ICU Medical im Wert von 200 Millionen USD mit Otsuka zeigt, das jährlich 1,4 Milliarden Beutel liefert. Start-ups zielen auf KI-gestützte Mischdienstleistungen ab und suchen Lizenzvereinbarungen mit Krankenhausapotheken. Regulatorische Initiativen wie das FDA-Programm für fortschrittliche Fertigungstechnologien fördern weitere Prototypen für die Dauerfertigung, die kürzere Vorlaufzeiten und weniger Sterilitätsinterventionen versprechen. Der Wettbewerbsdruck dreht sich daher um Kapazität, Compliance-Agilität und die Integration digitaler Gesundheitslösungen, während Unternehmen um Marktanteile im Markt für intravenöse Lösungen kämpfen.
Branchenführer im Markt für intravenöse Lösungen
-
B. Braun SE
-
ICU Medical Inc.
-
Ajinomoto Co., Inc.
-
Baxter International Inc.
-
Grifols S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für intravenöse Lösungen
- Baxter
- B. Braun
- Fresenius
- Grifols
- ICU Medical
- Ajinomoto Co., Inc.
- Otsuka
- PHARMASYNTEZ JSC
- SGD Pharma
- Vifor Pharma Ltd.
- Hospira Inc. (Pfizer)
- JW Life Science Co., Ltd.
- Sichuan Kelun Pharmaceutical
- Terumo
- Aculife Healthcare Pvt. Ltd.
- SSY Group Limited
- Nipro
- Axa Parenterals Ltd.
- JMS Co., Ltd.
- Qilu Pharmaceutical Co., Ltd.

Marktchancen und Zukunftsaussichten
Versorgungsresilienz und regionale Produktion sind nach den jüngsten Engpass- und Zuteilungszyklen zu konkreten Weißräumen geworden, wobei Hersteller und Regierungen neue Kapazitäten und Redundanzen finanzieren. Die Ankündigung der FDA vom August 2025 zur Behebung des landesweiten Engpasses bei 0,9%iger Natriumchlorid-Injektionslösung zeigt, wie schnell sich Nachfrage- und Zuteilungsdynamiken ändern können, sobald zusätzliche Versorgung und operative Erholung greifen, was Anbieter dazu drängt, Spitzenkapazitäten mit effizientem Dauerbetrieb in Einklang zu bringen. Dies schafft Raum für Multi-Standort-Strategien in der sterilen Fertigung, höhere Automatisierung bei Abfüllung und Verschluss sowie robustere Qualifizierungsprogramme für Lieferanten von Behälter-Verschluss-Komponenten.
Nachhaltigkeitsgetriebene Verpackungsumstellungen und nicht-DEHP-Portfolios schaffen eine weitere klare Kommerzialisierungslinie, unterstützt durch bedeutende Investitionsankündigungen im Zusammenhang mit IV-Lösungsinfrastruktur. Im Juli 2026 gab Otsuka ICU Medical LLC eine Erweiterung der IV-Lösungsproduktion in Austin, Texas, im Wert von über 500 Millionen USD bekannt, die ausdrücklich auf Versorgungsresilienz und die Unterstützung nicht-DEHP-haltiger Produkte ausgerichtet ist, während Kapazitätserweiterungen im April 2026 im Oman (Izz Pharma) und in Ägypten (Ateco Pharma) auf neue regionale Zentren hinweisen, die nationale Sicherheitsziele adressieren und die lokale Verfügbarkeit erweitern. Neben diesen angebotsseitigen Maßnahmen verstärken strengere Anforderungen an die sterile Rezeptur (zum Beispiel USP 797) und der Arbeitsablaufdruck in Krankenhäusern die Nachfrage nach gebrauchsfertigen Darreichungsformen und Formaten mit längerer Stabilität, die die Manipulation in der Apotheke reduzieren und die Verabreichung im stationären Bereich sowie in der häuslichen Pflege vereinfachen.
Recent Industry Developments in Markt für intravenöse Lösungen
- Juli 2026: Otsuka ICU Medical LLC gab eine Erweiterung seiner IV-Lösungsproduktion in Austin, Texas, im Wert von über 500 Millionen USD bekannt, einschließlich einer neuen Anlage mit 500.000 Quadratfuß und Modernisierungen einer bestehenden Anlage mit 700.000 Quadratfuß. Die Investition zielt auf eine höhere regionale Versorgungsresilienz ab und unterstützt die Skalierung eines nicht-DEHP-IV-Lösungsportfolios, wodurch die Produktionsanlagen an sich wandelnde Krankenhausbeschaffung und Umweltanforderungen angepasst werden.
- März 2025: Mallinckrodt und Endo gaben eine Fusion zu einem diversifizierten Pharmaunternehmen bekannt, das Kapazitäten für sterile Injektionslösungen und Generika integriert. Der Zusammenschluss soll die Fertigungsinfrastruktur konsolidieren und die Versorgungsausführung in krankenhausbezogenen sterilen Produktkategorien stärken, einschließlich intravenös verabreichter Therapien.
- Juli 2024: Amneal Pharmaceuticals erhielt die Zulassung der US-FDA für eine neue Formulierung von Kaliumphosphaten in 0,9%iger Natriumchlorid-Injektionslösung in gebrauchsfertigen IV-Beuteln. Die Zulassung erweitert den Zugang zu einer sterilen, vorgemischten Darreichungsform, die Rezepturschritte für Kliniker reduziert und eine sicherere, schnellere Verabreichung in der Akutversorgung unterstützt.


Markt für intravenöse Lösungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt für intravenöse Lösungen sterile, chemisch aufbereitete Flüssigkeiten, die in eine Vene verabreicht werden, um die Hydratation aufrechtzuerhalten, den Elektrolythaushalt wiederherzustellen oder Ernährung bereitzustellen, wenn die orale Aufnahme eingeschränkt ist.
Ausschlüsse aus dem Umfang: IV-Verabreichungsgeräte und Verbrauchsmaterialien (wie Katheter, Schlauchsets und Pumpen) sind ausgeschlossen; es werden ausschließlich die Lösungsflüssigkeiten bemessen.
Segmentierungsübersicht
-
Nach Typ
- Totale parenterale Ernährung (TPN)
- Periphere parenterale Ernährung (PPN)
-
Nach Lösungszusammensetzung
- Kochsalzlösung
- Kohlenhydrate
- Aminosäuren & Proteinhydrolysate
- Lipidemulsionen
- Elektrolyte, Vitamine & Spurenelemente
-
Nach Verpackungsmaterial
- Glasflaschen
- PVC-Kunststoffbeutel
- Nicht-PVC/Polyolefin-Beutel
-
Nach Endverbraucher
- Krankenhäuser & Kliniken
- Ambulante Operationszentren & Infusionszentren
- Häusliche Pflegeeinrichtungen
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
-
Naher Osten & Afrika
- GCC
- Südafrika
- Übriger Naher Osten & Afrika
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Nordamerika
Datenquellen, Marktbemessung und Validierung
Desk-Research
Desk-Research wird eingesetzt, um die wichtigsten Anwendungsbereiche von IV-Lösungen zu kartieren und die Nachfragetreiber zu rahmen, die den Verbrauch im Zeitverlauf beeinflussen. Wir stützen uns auf öffentliche Gesundheitsstatistiken und klinische Leitlinien, um zu verstehen, wann Patienten auf IV-Unterstützung umsteigen und wie Lösungszusammensetzungen typischerweise ausgewählt werden.
Zu den wichtigsten öffentlichen Quellen, die zur Grundlegung herangezogen werden, zählen unter anderem die Weltgesundheitsorganisation, die US-amerikanische Seuchenschutzbehörde (CDC), die US-amerikanische Arzneimittelbehörde (FDA) für sicherheits- und versorgungsengpassbezogene Mitteilungen sowie die US-amerikanische Nationalbibliothek für Medizin für begutachtete klinische Literatur zu parenteraler Ernährung und stationärer Hydratation. Wir prüfen außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Fachpresse im Gesundheitswesen, um Kapazitätserweiterungen, Produktmixverschiebungen und Verpackungsänderungen zu erfassen. Darüber hinaus werden kostenpflichtige Datenbanken für Unternehmensfinanzdaten und Patentanmeldungen selektiv genutzt, um Lücken bei Umsatzaufteilungen und Formulierungsaktivitäten zu schließen. Die oben genannten konkreten Beispiele sind lediglich illustrativ; für die Datenerhebung, Validierung und Forschungsklärung wurden auch viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf die Validierung, wie sich Volumina über Krankenhäuser, ambulante Zentren und die häusliche Pflege verteilen und wie sich der Mix zwischen Kochsalzlösungen, Kohlenhydratlösungen sowie Vitamin- und Mineralstoffmischungen verändert. Wir sprechen mit einem ausgewogenen Set aus angebots- und nachfrageseitigen Stakeholdern in der Region Asien-Pazifik, EMEA und Amerika, damit Annahmen zu Auslastung, Preisgestaltung und Verpackungsmix vor der Finalisierung der Gesamtwerte einem Stresstest unterzogen werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 12 % | Asien-Pazifik: 41 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 37 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 51 % | Amerika: 27 % |
Marktbemessung und Prognose
Die Bemessung erfolgt anhand einer Kombination aus Top-down- und Bottom-up-Ansatz, bei dem behandelte Patientenpools und Versorgungsaktivitätsindikatoren in die Nachfrage nach IV-Lösungen übersetzt und anschließend anhand eines Durchschnittspreises nach Lösungszusammensetzung und Verpackungstyp in Werte umgerechnet werden. Sobald der Nachfragepool festgelegt ist, wird er auf die wichtigsten Versorgungsbereiche aufgeteilt und nach Mix angepasst, sodass die Gesamtwerte den üblichen klinischen Einsatz widerspiegeln.
Zu den Eingangsgrößen, die das Modell häufig beeinflussen, zählen stationäre Aufnahmen und chirurgische Eingriffszahlen, die Prävalenz von Erkrankungen, die zu IV-Ernährungsunterstützung führen, durchschnittliche Verweildauermuster in der Akutversorgung, der Anteil parenteraler Ernährung innerhalb der Ernährungstherapie sowie Verschiebungen zwischen Glas- und Flexverpackungen. Diese Variablen werden mit den Berichten der Interviewpartner zu Auslastungsveränderungen und Preisbewegungen abgeglichen, damit das Modell nicht auf einer einzigen Datenreihe basiert.
Prognosen werden mittels Szenarioanalyse erstellt, die durch Trenderwartungen für die wichtigsten Treiber gestützt wird; der endgültige Wachstumspfad wird mit den wiederholt geäußerten Expertenmeinungen nach Region in Einklang gehalten. Um die Schätzungen realistisch zu halten, wenn Daten auf Länderebene begrenzt sind, werden konservative Näherungswerte auf Basis vergleichbarer Gesundheitsausgaben und Krankenhauskapazitäten angewendet und im Rahmen der Überprüfung erneut bewertet.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Querprüfungen zwischen unabhängigen Signalen, beispielsweise ob der implizierte Pro-Kopf-Verbrauch je Patient mit klinischen Nutzungsnormen übereinstimmt und ob regionale Gesamtwerte die Krankenhausaktivität und Versorgungsverfügbarkeit widerspiegeln. Ausreißer werden untersucht, indem Annahmen erneut geprüft, Einheitenumrechnungen abgeglichen und Quellen bei wesentlichen Abweichungen erneut kontaktiert werden.
Jeder Modellierungsdurchlauf wird vor der Freigabe einer Analystenprüfung unterzogen, mit besonderem Augenmerk auf Jahresüberjahrsprünge, die nicht mit bekannten politischen, Versorgungs- oder Preisereignissen übereinstimmen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Versorgungsverschiebungen oder regulatorischen Änderungen. Vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für intravenöse Lösungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene Herausgeber weisen häufig unterschiedliche Marktwerte aus, da sie unterschiedliche Produktkörbe einbeziehen, unterschiedliche Basisjahre verwenden und eine Preislogik anwenden, die die Endgröße um eine merkliche Spanne verschieben kann. Abweichungen entstehen auch dadurch, ob die Bemessung auf einem klinischen Nachfragepool, auf Lieferantenumsatzsummen oder auf einer gemischten Methode mit begrenzten Querprüfungen verankert ist.
Einige Schätzungen schließen breitere IV-Kategorien ein, wie etwa Arzneimittelinfusions- und irrigationsbezogene Lösungen, was die Zahl tendenziell erhöht, wenn die Endverwendungsdefinitionen nicht konsistent gehalten werden. Bei Mordor Intelligence werden ausschließlich parenterale Ernährungstypen und die angegebenen Lösungszusammensetzungen gezählt; die Gesamtwerte werden anschließend nach Verpackung und Endnutzer gefiltert, bevor Prognosenannahmen angewendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,27 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 13,80 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und eine schnellere Vorwärtswachstumskurve und wendet die Preisprogression auf breiter Kategorieebene an, anstatt sie nach Verpackungsmix und Lösungszusammensetzung anzupassen. |
| Branchenpublikation B | 14,91 Mrd. USD (2025) | Umfasst ein breiteres Anwendungsspektrum, das Umsätze aus arzneimittel- und irrigationsbezogenen IV-Lösungen einbeziehen kann, und der Ansatz ist eher eine angebotsseitige Aggregation mit geringerer Transparenz hinsichtlich der Aufteilung nach Versorgungsbereich. |
Zusammengenommen erklärt sich die Streuung hauptsächlich durch das, was in den Produktumfang einbezogen wird und wie Basisjahrespreise und -mix fortgeschrieben werden. Indem der Nachfragepool, der Zusammensetzungsmix und die Verpackungsannahmen explizit gehalten werden, bleibt der Endwert auf Gesundheitsaktivitätssignale zurückführbar und kann wiederholt werden, wenn Eingangsgrößen aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für intravenöse Lösungen?
Der Markt hat im Jahr 2026 einen Wert von 14,27 Milliarden USD und wird bis 2031 voraussichtlich 18,28 Milliarden USD erreichen.
Welcher Produkttyp dominiert den Markt für intravenöse Lösungen?
Die totale parenterale Ernährung führt mit einem Marktanteil von 61,72 %, obwohl die periphere parenterale Ernährung mit einer CAGR von 8,26 % schneller wächst.
Warum gewinnen Nicht-PVC-Behälter an Bedeutung?
Umweltvorschriften wie Californiens Gesetz über toxikologisch unbedenkliche Medizinprodukte schaffen Ausstiegsfristen für DEHP-haltiges PVC und treiben ein CAGR-Wachstum von 9,41 % für Polyolefin-Beutel an.
Wie beeinflusst künstliche Intelligenz die Nachfrage nach intravenösen Lösungen?
KI-Plattformen wie Stanfords TPN2.0 standardisieren die individualisierte Dosierung, senken Fehlerquoten und steigern die Krankenhauseffizienz, was die Nachfrage nach anpassbaren Formulierungen erhöht.
Welche Region wird das schnellste Wachstum verzeichnen?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 6,93 % bis 2031 wachsen, angetrieben durch den Ausbau der Gesundheitsinfrastruktur und eine steigende Last chronischer Krankheiten.
Seite zuletzt aktualisiert am:



