
Marktgröße und -anteil intravenöser Eisenarzneimittel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
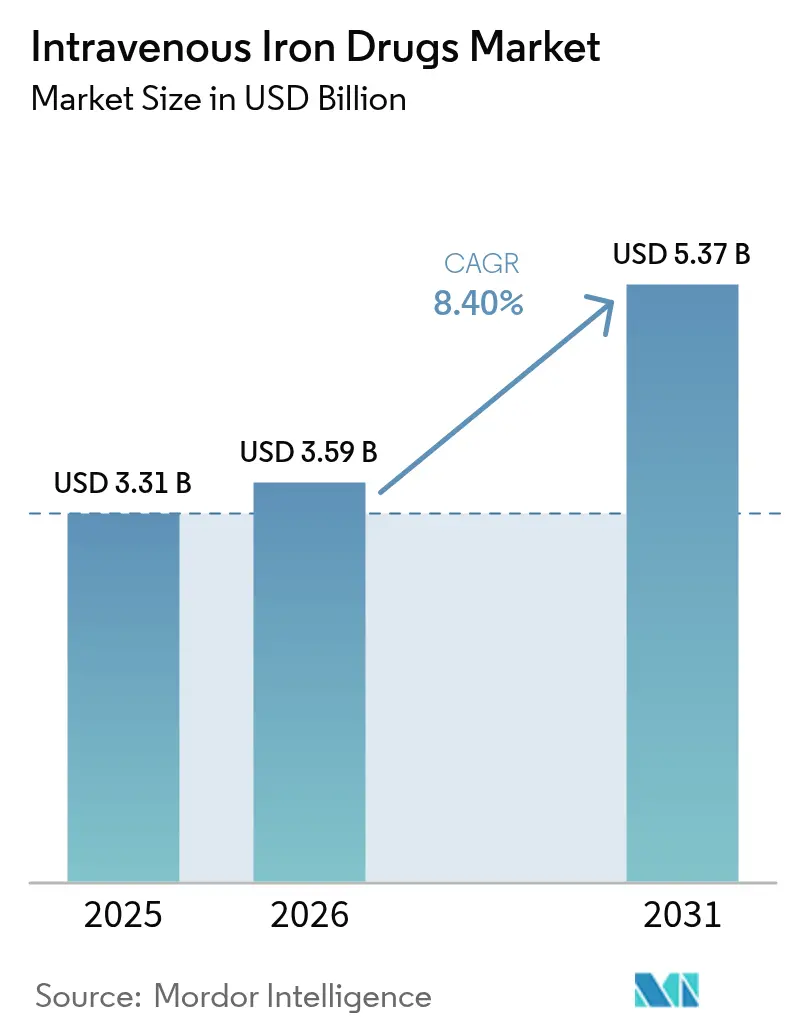
| Marktgröße (2026) | 3.59 Milliarden US-Dollar |
| Marktgröße (2031) | 5.37 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
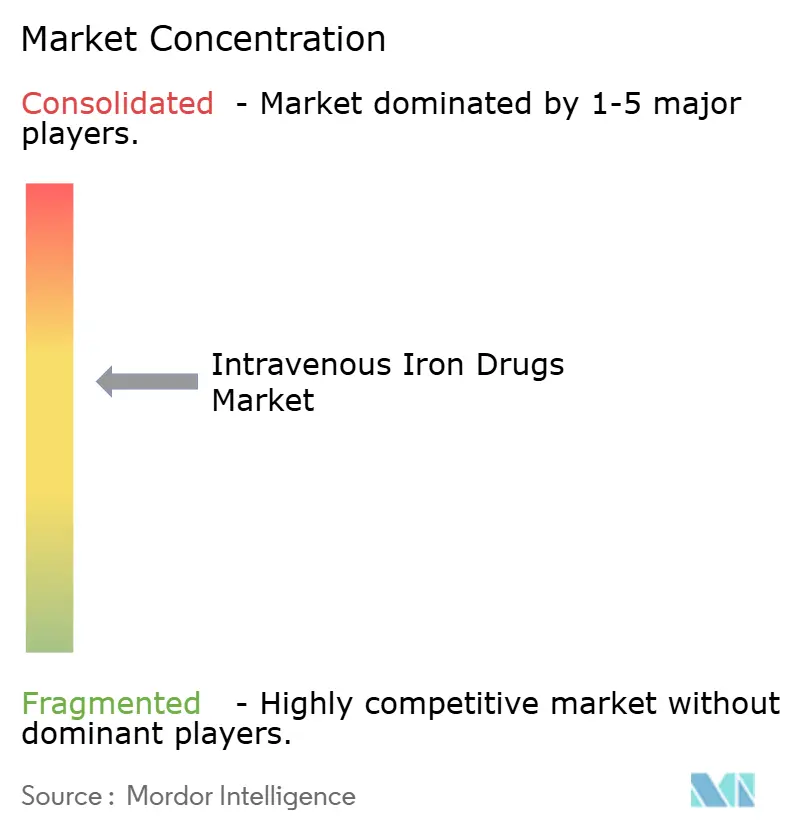
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für intravenöse Eisenarzneimittel von Mordor Intelligence
Die Marktgröße für intravenöse Eisenarzneimittel wird voraussichtlich von 3,31 Milliarden USD im Jahr 2025 auf 3,59 Milliarden USD im Jahr 2026 wachsen und bis 2031 eine Prognose von 5,37 Milliarden USD bei einer CAGR von 8,40 % über den Zeitraum 2026–2031 erreichen. Das Wachstum wird hauptsächlich durch robuste klinische Daten vorangetrieben, die parenterale Formulierungen begünstigen. Der Sektor vollzieht einen Übergang von der episodischen Anämiekorrektur hin zur proaktiven Eisenrepletion bei chronischer Nierenerkrankung (CKD), Herzinsuffizienz (HF), entzündlicher Darmerkrankung (IBD) und Onkologie. Ärzte verschreiben zunehmend Hochdosis-Schnellinfusionskomplexe, die die Stuhldauer begrenzen, während häusliche Infusions- und Telemedizinmodelle den Patientenzugang erweitern. Die verstärkte Unterstützung durch Leitlinien, insbesondere von KDIGO und der Herzinsuffizienz-Gesellschaft Amerikas, stärkt den erstlinigen Einsatz von IV-Eisen, und der Ausbau der ambulanten Infrastruktur unterstützt die nachhaltige Nachfrage. Die Wachstumskurve wird durch die Wachsamkeit gegenüber Hypophosphatämie und durch von Kostenträgern vorgeschriebene Step-Edit-Protokolle gedämpft, die günstigere Generika bevorzugen.
Wesentliche Erkenntnisse des Berichts
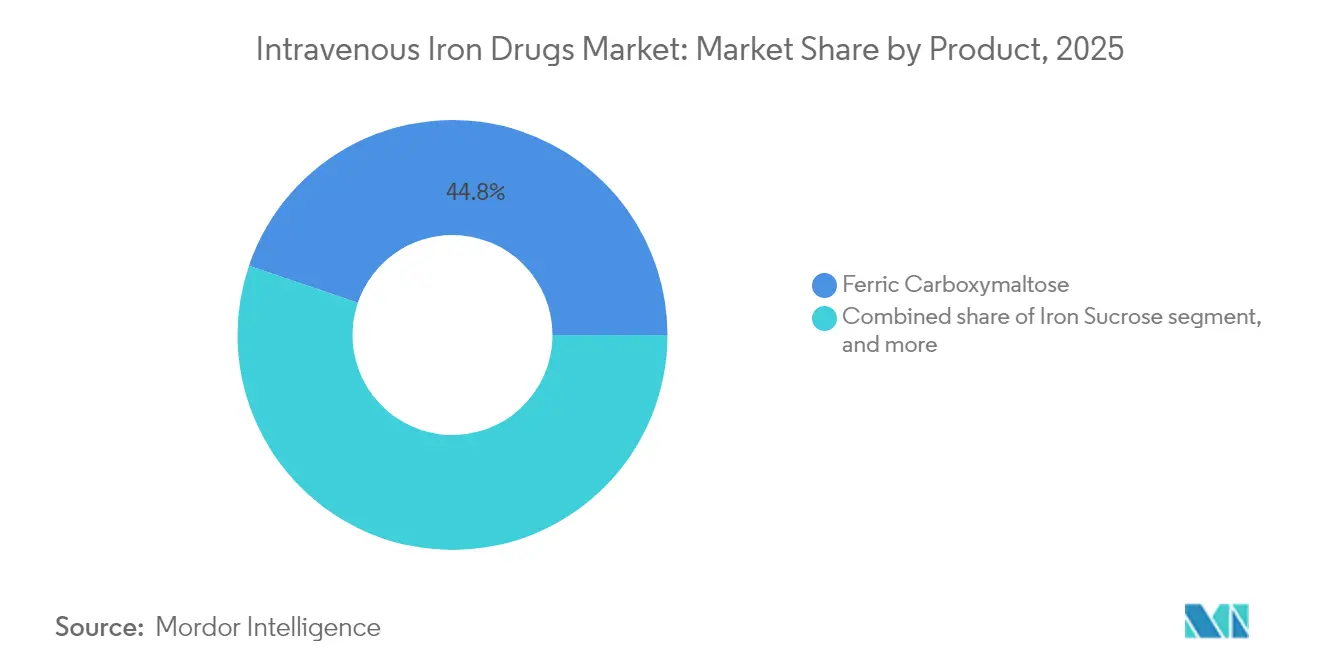
- Nach Produkttyp führte Ferric Carboxymaltose mit einem Umsatzanteil von 44,78 % im Jahr 2025; Eisenisomaltoside wird voraussichtlich bis 2031 mit einer CAGR von 10,14 % wachsen.
- Nach Indikation hielt CKD im Jahr 2025 einen Marktanteil von 51,62 % am Markt für intravenöse Eisenarzneimittel, während HF mit Eisenmangel bis 2031 mit einer CAGR von 10,02 % wachsen soll.
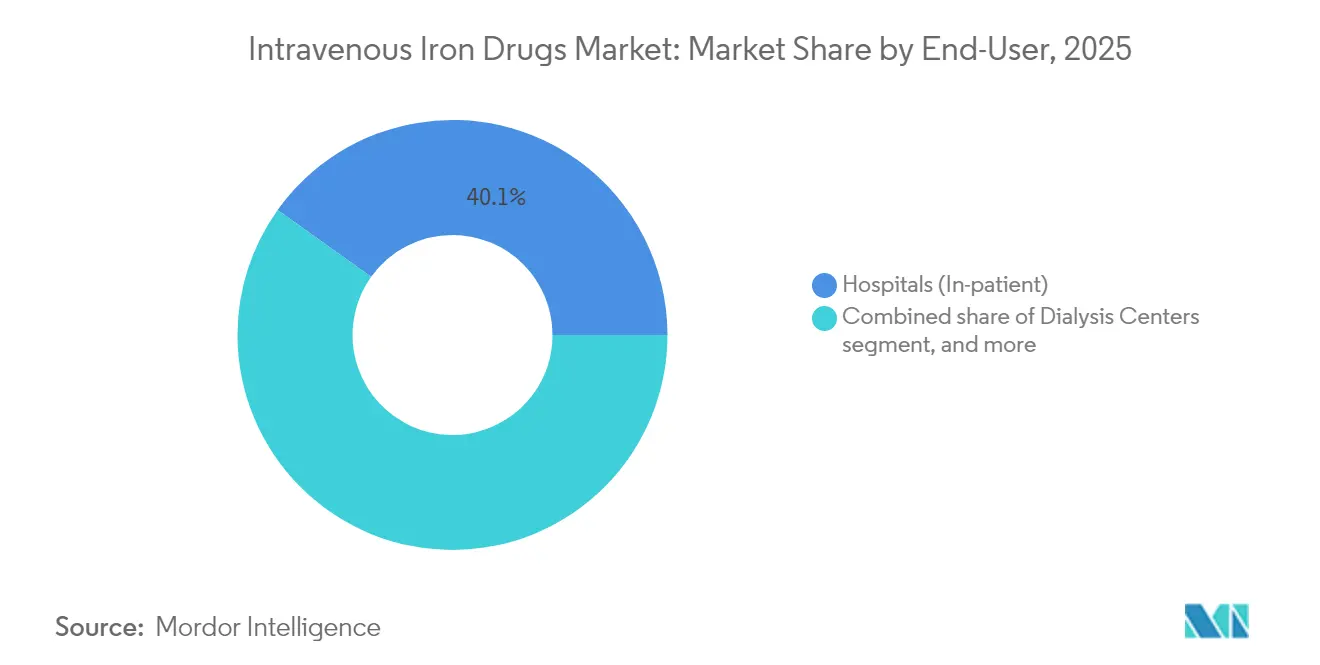
- Nach Endnutzer entfielen 40,12 % der Marktgröße für intravenöse Eisenarzneimittel im Jahr 2025 auf Krankenhäuser, während häusliche Infusions- und Telemedizindienste zwischen 2026 und 2031 mit einer CAGR von 10,96 % wachsen werden.
- Nach Vertriebskanal trugen Krankenhausapotheken im Jahr 2025 einen Anteil von 42,08 % bei; Online- und Spezialapotheken werden im Prognosezeitraum voraussichtlich mit einer CAGR von 11,05 % wachsen.
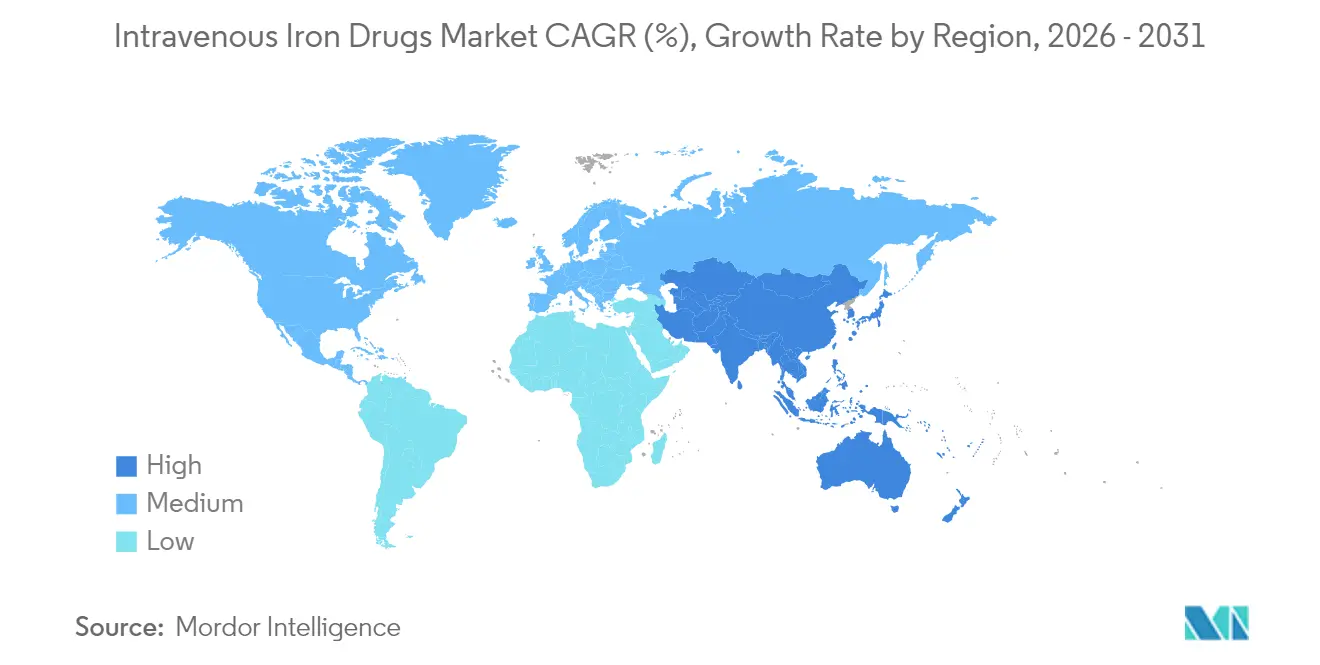
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit 42,05 % des Umsatzes; Asien-Pazifik wird bis 2031 voraussichtlich die schnellste CAGR von 9,42 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für intravenöse Eisenarzneimittel
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalierendes globales Eisenmangelanämie-Aufkommen in CKD-, IBD-, Onkologie- und HF-Populationen | +2.1% | Global; Nordamerika und Europa als Kernmärkte | Langfristig (≥ 4 Jahre) |
| Wachsende klinische Präferenz für intravenöses Eisen zur Überwindung schlechter oraler Absorption und Adhärenz | +1.8% | Global; entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Rasche Expansion ambulanter Infusionszentren und Dialysenetzwerke weltweit | +1.5% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Aktualisierte internationale Leitlinien, die IV-Eisen als Erstlinientherapie bei CKD und Herzinsuffizienz empfehlen | +1.3% | Global; frühe Akzeptanz in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung von Hochdosis-Schnellinfusionskomplexen, die Behandlungsbesuche und Kosten reduzieren | +1.0% | Entwickelte Märkte; Ausweitung auf Schwellenländer | Mittelfristig (2–4 Jahre) |
| Steigende Gesundheitsausgaben in Schwellenländern verbessern den Zugang zu parenteralen Therapien | +0.8% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierendes globales Eisenmangelanämie-Aufkommen in CKD-, IBD-, Onkologie- und HF-Populationen
Klinische Audits zeigen Eisenmangel bei 37–61 % der HF-Patienten, und Metaanalysen bestätigen, dass IV-Eisen die kardiovaskuläre Mortalität im Vergleich zu Placebo um 13 % senkt[1]R. Smith, "Intravenöses Eisen bei Herzinsuffizienz reduziert die Mortalität," Nature Medicine, nature.com. Renale Leitlinien schreiben für 92 % der Dialysepatienten eine regelmäßige Eisensupplementation vor, während das Wachstum der CKD-Prävalenz die Basisnachfrage aufrechterhält. China meldet trotz eines Rückgangs der ernährungsbedingten Mangelraten um 40,86 % seit 1990 noch immer 79,6 Millionen eisenmangelbetroffene Erwachsene. Funktioneller Mangel bei Krebserkrankungen erhöht das inkrementelle Volumen, da Entzündungen die Darmabsorption blockieren. Gemeinsam sichern diese Krankheitspopulationen ein langfristiges Volumenwachstum in der Nephrologie, Kardiologie und Onkologie.
Wachsende klinische Präferenz für intravenöses Eisen zur Überwindung schlechter oraler Absorption und Adhärenz
Im Jahr 2024 veröffentlichte Konsensusaussagen weisen darauf hin, dass orale Eisensalze bei HF mit reduzierter Ejektionsfraktion häufig nicht in der Lage sind, Ferritin zu normalisieren oder die 6-Minuten-Gehstrecke zu verbessern. Die IRONMAN-Studie zeigte den größten Nutzen bei Patienten mit einer Transferrinsättigung unter 20 %. Japanische Realdaten aus 632.200 Fällen berichteten von einem Anstieg des Hämoglobins um 3,20 g/dL mit Ferric Carboxymaltose gegenüber 1,70 g/dL für orales Eisen in Woche 12. Hohe Abbruchraten aufgrund von gastrointestinaler Unverträglichkeit veranlassen Verschreiber zunehmend zur parenteralen Therapie und festigen die Nachfrage bei Kohorten mit chronischen Erkrankungen.
Rasche Expansion ambulanter Infusionszentren und Dialysenetzwerke weltweit
Der Umsatz mit alternativen Infusionsstandorten wird bis 2027 auf 142 Milliarden USD prognostiziert, und 50 % der neuen FDA-Zulassungen erfordern einen injizierbaren Verabreichungsweg. CMS erhöhte die Vergütung für ESRD-Einrichtungen für 2025 um 2,7 % und wies 6,6 Milliarden USD für 7.700 Zentren zu[2]CMS, "ESRD-Prospektives Zahlungssystem – Abschlussregel 2025," cms.gov. Im Rahmen von Pandemie-Anpassungen wurden bei 190 häuslichen Ferric Carboxymaltose-Infusionen keine Nebenwirkungen des Grades ≥3 verzeichnet. Diese Daten bestätigen die Sicherheit der dezentralisierten Verabreichung, verkürzen die Anfahrtswege der Patienten und entlasten die Krankenhauskapazitäten, was eine weitere Verlagerung weg von stationären Stationen begünstigt.
Aktualisierte internationale Leitlinien, die IV-Eisen als Erstlinientherapie bei CKD und Herzinsuffizienz empfehlen
Das Update der Herzinsuffizienz-Gesellschaft Amerikas aus dem Jahr 2024 positioniert IV-Eisen als Standardtherapie bei symptomatischer HF mit Eisenmangel. Asiatische Expertengremien veröffentlichten operative Fahrpläne zur Überwindung von Kosten- und Einrichtungshindernissen. Die KDIGO-Revision von 2025 befürwortet eine proaktive Eisenkorrektur, bevor sich eine Anämie manifestiert, und erweitert damit die Basis der anspruchsberechtigten Patienten. Das regulatorische Interesse ist ebenfalls erkennbar: Die Europäische Kommission prüft weiterhin wettbewerbswidrige Kommunikation im Sektor und unterstützt damit eine breitere Produktauswahl.
Analyse der Hemmnisauswirkungen*
| Analyse der Hemmnisauswirkungen | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheitsbedenken (Überempfindlichkeit, Hypophosphatämie), die die Akzeptanz von Hochdosisformulierungen einschränken | −1.2% | Global; entwickelte Märkte mit fortgeschrittener Pharmakovigilanz | Kurzfristig (≤ 2 Jahre) |
| Verschärfter Generikawettbewerb, der zu Preisverfall bei etablierten Molekülen führt | −0.9% | Nordamerika und Europa; Ausweitung auf Schwellenländer | Mittelfristig (2–4 Jahre) |
| Erstattungsunsicherheiten für Nicht-Dialyse-Indikationen in wichtigen Märkten | −0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lücken in der Kühlketten- und Infusionsinfrastruktur in ressourcenarmen Regionen | −0.6% | Subsahara-Afrika; Teile Asiens und Lateinamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsbedenken (Überempfindlichkeit, Hypophosphatämie), die die Akzeptanz von Hochdosisformulierungen einschränken
Ferric Carboxymaltose löst bei mehr als 70 % der Empfänger innerhalb von fünf Wochen durch Erhöhung von FGF-23 eine Hypophosphatämie aus, mit dem Risiko von Herzfunktionsstörungen und Knochenbrüchen[3]Onkologische Pflegegesellschaft, "Hypophosphatämie nach Ferric Carboxymaltose," ons.org. Niederländische Kohortendaten aus 2.468 Behandlungsverläufen dokumentierten eine unzureichende Ersatzdosierung und anhaltende Anämie in 65 % der Fälle, was darauf hindeutet, dass Kliniker manchmal unterdosieren, um Nebenwirkungen zu mildern. Die FDA-Leitlinien schreiben für die gesamte Wirkstoffklasse eine 30-minütige Beobachtungszeit nach der Infusion vor, was den klinischen Arbeitsablauf verlangsamt. Insgesamt veranlassen diese Sicherheitshinweise einige Verschreiber, zu Niedrigdosis- oder alternativen Komplexen überzugehen, was die kurzfristige Akzeptanz der stärksten Packungsgrößen begrenzt.
Verschärfter Generikawettbewerb, der zu Preisverfall bei etablierten Molekülen führt
Independence Blue Cross führte im Jahr 2025 eine Richtlinie ein, die den Einsatz von zwei Generika vorschreibt, bevor ein Zugang zu Marken-Injectafer oder Monoferric gewährt wird. Öffentliche Preislisten zeigen einen 3-fachen Kostenunterschied zwischen Marken-Ferric Carboxymaltose und generischem Ferumoxytol. CSL Vifor verwies auf eine „gedämpfte” Aussicht angesichts des Bündelungsdrucks bei Nierenmedikamenten. Während Derisomaltose seine Patentlaufzeit bis in die 2030er Jahre beibehält, sehen sich die meisten etablierten Komplexe einem Margendruck ausgesetzt, was die nominale Marktexpansion trotz steigender Stückzahlen dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Anhaltende Marktführerschaft von Ferric Carboxymaltose inmitten der Beschleunigung von Isomaltoside
Ferric Carboxymaltose hielt 44,78 % des Umsatzes im Jahr 2025 und sicherte sich den größten Marktanteil bei intravenösen Eisenarzneimitteln auf Basis umfangreicher Belege aus CKD- und HF-Protokollen. Die Marktgröße für Eisenisomaltoside im Markt für intravenöse Eisenarzneimittel wird bis 2031 voraussichtlich eine CAGR von 10,14 % verzeichnen, da Verschreiber sein günstigeres Hypophosphatämie-Risikoprofil schätzen. Die PHOSPHARE-IBD-Studie schätzte, dass Derisomaltose die Infusionsbesuche über einen Fünfjahreszeitraum um 1,64 reduziert, was einer Kosteneinsparung von 9.707 NOK pro Patient entspricht.
Der Trend zur sicherheitsorientierten Auswahl setzt sich fort. Eisensucrose ist fest in Dialysepaketen verankert, während Natriumferrigluconat Nischenfälle von Überempfindlichkeit abdeckt. Der Generikaeintritt von Ferumoxytol übt Preisdruck auf die gesamte Wirkstoffklasse aus und löst Formulierungsverschiebungen aus. Insgesamt prägen differenzierte Sicherheit, Dosierungskomfort und Kosten die Wettbewerbsachse stärker als die bloße Markentreue.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Indikation: CKD-Vorherrschaft durch Herzinsuffizienz-Aufschwung herausgefordert
CKD machte 2025 51,62 % des Umsatzes aus, gestützt durch obligatorische Eisenbedürfnisse innerhalb der Hämodialyseprotokolle. Dennoch wird sich der Markt für intravenöse Eisenarzneimittel zunehmend auf HF ausrichten, wo die CAGR der Indikation von 10,02 % wegweisende Studien widerspiegelt, die eine 18%ige Reduktion zusammengesetzter kardiovaskulärer Endpunkte zeigen. Erstattungsaktualisierungen in Europa decken nun ambulante HF-Infusionen ab und erweitern die Adressierbarkeit.
Onkologie-, IBD- und geburtshilfliche Segmente liefern inkrementelles Volumen durch die Anerkennung von funktionellem Eisenmangel, der auf orale Therapie nicht anspricht. Die präzise Untersuchung der Transferrinsättigung bei bariatrischen Eingriffen erhöht die Nachfrage weiter. Der Indikationsmix diversifiziert sich weiter und verteilt das Wachstum gleichmäßiger über die traditionellen nephrologischen Silos hinaus.
Nach Endnutzer: Krankenhäuser weiterhin dominant, während häusliche Modelle zunehmen
Krankenhäuser erzielten 2025 40,12 % des Umsatzes und spiegelten damit die zentralisierte Infusionsinfrastruktur wider. Dennoch verzeichneten häusliche Infusionen eine CAGR-Prognose von 10,96 %, getrieben durch die Präferenz der Kostenträger für kostengünstigere Versorgungsstandorte und positive Sicherheitsaudits aus der Pandemiezeit. Die Marktgröße für ambulante Einrichtungen im Markt für intravenöse Eisenarzneimittel wird in Szenarien nach 2030 voraussichtlich stationäre Kanäle übertreffen, wenn die virtuelle Überwachungstechnologie ausgereift ist.
Dialysezentren bleiben strukturell bedeutsam; die Zuweisung von 6,6 Milliarden USD durch CMS an ESRD-Einrichtungen unterstützt die kontinuierliche Integration von IV-Eisen in Routinesitzungen. Spezialkliniken und ambulante Operationszentren ergänzen den Mix und spiegeln die Fragmentierung der Leistungserbringung wider.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Institutionelle Ausschreibungen konfrontiert mit der Expansion von Spezialapotheken
Institutionelle Ausschreibungen dominieren die Beschaffung aufgrund von Mengenrabatten und der Standardisierung von Arzneimittellisten. Dennoch gewinnen Spezialaphothekennetzwerke und E-Commerce-Plattformen Marktanteile, indem sie die Arzneimittellieferung mit der häuslichen Infusionspflege synchronisieren. Vertikal integrierte Dialysegruppen verfügen über Vorteile bei der Versorgungskontrolle und verhandeln aggressiv über den Molekülpreis. Da Kostenträgeranreize niedrigere Beschaffungskosten begünstigen, verlagert sich die Kanalmacht hin zu Einrichtungen, die Adhärenz, Sicherheit und Ergebnisse in der realen Welt dokumentieren können.
Geografische Analyse
Nordamerika trug 2025 42,05 % des globalen Umsatzes bei, gestützt durch leitliniengetriebene Akzeptanz und breite Erstattung von parenteralem Eisen. Die Step-Edit-Regeln von Independence Blue Cross verdeutlichen die zunehmende Kostenüberwachung, doch die Erstattungserhöhung durch CMS sichert das Volumen im Dialysekanal. Die ausgereifte Infrastruktur unterstützt eine stabile Nachfrage, obwohl das Mengenwachstum abflacht, da die förderfähigen CKD-Kohorten eine vollständige Durchdringung annähern.
Asien-Pazifik wird bis 2031 voraussichtlich die schnellste CAGR von 9,42 % verzeichnen, angeführt von Chinas volumengebundener Beschaffung, die die Preise um 42 % senkte und gleichzeitig die Nutzung um 49 % steigerte. Joint Ventures wie CSL Vifor–Fresenius zielen auf mehr als 2.000 Krankenhäuser der dritten Stufe ab, und Indiens Programm „Anemia Mukt Bharat” zielt darauf ab, diagnostische Lücken zu schließen. Die Erschwinglichkeit bleibt eine Obergrenze, doch wirtschaftliches Wachstum und Fortschritte bei der Versicherungsabdeckung unterstützen eine steigende Akzeptanz.
Europa profitiert von etablierten nephrologischen Protokollen und der Ausrichtung an HF-Leitlinien. Hohe Generikadurchdringung und HTA-Prüfungen schränken jedoch das Preiswachstum ein. Die regulatorische Aufmerksamkeit für fairen Wettbewerb – verdeutlicht durch die EU-Untersuchung von Verunglimpfungsansprüchen – gewährleistet eine diversifizierte Molekülverfügbarkeit. Der Nahe Osten und Afrika sowie Südamerika zeigen eine noch junge, aber sich beschleunigende Akzeptanz, da private Versicherer und öffentliche Gesundheitsfonds die Produktivitätsgewinne einer schnellen Anämiekorrektur erkennen.

Regulatorisches Umfeld
Die Regulierung von intravenösen (IV) Eisentherapien konzentriert sich weiterhin auf das Sicherheitsmanagement von Überempfindlichkeitsreaktionen und auf Vergleichbarkeitsanforderungen für komplexe nanokolloidale Produkte. In der Europäischen Union stärkt der EMA-Rahmen für IV-eisenhaltige Arzneimittel die klassenweite Überwachung durch Risikomanagementplanung und laufende Pharmakovigilanz-Anforderungen, während die wissenschaftliche EMA-Leitlinie zu Datenanforderungen für IV-eisenbasierte nanokolloidale Produkte prägt, wie Folgeversionen die Ähnlichkeit zu Referenzprodukten nachweisen. In den Vereinigten Staaten wird der Marktzugang zunehmend durch die medizinischen und pharmazeutischen Leistungsrichtlinien der Kostenträger neben der FDA-Aufsicht geprägt. Im August 2025 genehmigte die FDA die erste generische Eisensucrose-Injektion (mit der Kennzeichnung Competitive Generic Therapy), was einen wichtigen Zugangsweg für die Behandlung der CKD-bedingten Eisenmangelanämie eröffnet. Im Jahr 2026 aktualisierten Einrichtungen wie UnitedHealthcare und Maryland Physicians Care ihre kommerziellen Richtlinien und erneuerten Deckungskriterien, Workflows zur vorherigen Genehmigung und Anforderungen zum Leistungsort für Produkte wie Feraheme, Injectafer und Monoferric, wodurch die Abstimmung zwischen klinischen Schwellenwerten, Verabreichungsumfeld und Erstattung enger wurde.
Wettbewerbslandschaft
Der Markt für intravenöse Eisenarzneimittel weist eine moderate Konzentration auf. CSL Vifor, Pharmacosmos, Fresenius Kabi und Daiichi Sankyo erwirtschaften gemeinsam knapp unter der Hälfte des weltweiten Umsatzes, ohne dass ein einziger Marktteilnehmer eine dominierende Stellung einnimmt. Die Marktführerschaft von CSL Vifor wird durch EU-Kartelluntersuchungen und US-amerikanische Erstattungsbündelung herausgefordert, was zu einer Portfoliorationalisierung hin zu höherwertigen Komplexen führt. Pharmacosmos nutzt das Sicherheitsnarrativ von Derisomaltose, während Fresenius Kabi Kosten-Nutzen-Daten und integrierte Biosimilar-Angebote ausbaut.
Generikahersteller intensivieren den Preiswettbewerb, insbesondere bei Ferumoxytol- und Eisensucrose-Formulierungen, und zwingen Innovatoren, Marktanteile durch Realdaten und patientenberichtete Ergebnisse zu verteidigen. Unternehmen investieren in digitale Adhärenzplattformen und Heiminfusionssets, um sich wandelnde Servicemodelle zu erschließen.
Pipeline-Innovationen umfassen Mikronadelpflaster und magnetische Nanopartikelsteuerung, obwohl eine Kommerzialisierung vor 2030 unwahrscheinlich ist. Der Wettbewerb insgesamt wird durch Sicherheitsdifferenzierung, Strategien zur Versorgungsstandortmigration und kostenträgergetriebene Arzneimittellistenverhandlungen geprägt, statt durch klassische Außendienstaktivitäten.
Führende Unternehmen im Bereich intravenöser Eisenarzneimittel
AbbVie (Allergan)
Covis Pharma GmbH (AMAG Pharmaceuticals, Inc)
CSL Limited (Vifor Pharma Management Ltd.)
Sanofi S.A.
Pharmacosmos A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die zunehmende leitlinienbasierte Anwendung bei CKD und die breitere institutionelle Akzeptanz schaffen Freiraum für Hersteller und Leistungserbringer, die eine standardisierte Eisenbeurteilung und -behandlung in Umgebungen mit hohem Durchsatz operativ umsetzen können. Die KDIGO 2026 Clinical Practice Guideline für Anämie bei CKD empfiehlt ausdrücklich intravenöses Eisen gegenüber oralem Eisen für Patienten, die eine Eisentherapie bei Hämodialyse (CKD G5HD) beginnen, was die protokollierte IV-Eisenanwendung innerhalb von Dialysenetzwerken stärkt. Diese Leitlinienintegration ist bereits in Aktualisierungen der Kostenträgerrichtlinien sichtbar, die aktualisierte Laborschwellenwerte und Verabreichungsanforderungen referenzieren und Produkte sowie Versorgungsmodelle bevorzugen, die angemessene Eisenindizes und sichere Infusionspraktiken dokumentieren. Geografische Expansion und Kanalneugestaltung bleiben wichtige Chancenbereiche, insbesondere dort, wo Zugangsbeschränkungen durch regulatorische Zulassungen, Generika und regionale Vermarktungsvereinbarungen adressiert werden. Health Canada erteilte im März 2024 eine Notice of Compliance für Ferinject (Eisencarboxymaltose) für Eisenmangelanämie bei Erwachsenen und Kindern und erweiterte damit die zugelassene Anwendung in einem wichtigen entwickelten Markt, während die FDA-Zulassung einer ersten generischen Eisensucrose-Injektion im August 2025 einen neuen Preis-Zugangs-Hebel in den Vereinigten Staaten einführt. In China schloss China Medical System Holdings eine exklusive Vermarktungs- und Lieferungsvereinbarung mit Pharmacosmos (April 2026) für Monofer (Eisenisomaltosid) und Cosmofer (Eisendextran), was die Rolle lokaler Partnerschaften und gesicherter Lieferung bei der Skalierung von Originator-IV-Eisen-Portfolios in Wachstumsmärkten hervorhebt, während sich Beschaffungs- und Krankenhausdeckungsstrukturen weiterentwickeln.
Aktuelle Branchenentwicklungen
- April 2026: China Medical System Holdings unterzeichnete eine exklusive Vermarktungs- und Lieferungsvereinbarung mit Pharmacosmos für Monofer (Eisenisomaltosid) und Cosmofer (Eisendextran) in China. Die Vereinbarung stärkt die lokale Vermarktung und Lieferkontinuität für etablierte IV-Eisenmarken, was in einem ausschreibungsgetriebenen Krankenhausmarkt entscheidend ist, in dem gesicherte Verfügbarkeit Formularentscheidungen beeinflusst.
- August 2025: Viatris gab die FDA-Zulassung der Eisensucrose-Injektion, USP, bekannt, positioniert als erste generische Version der Venofer-Injektion in den Vereinigten Staaten (mit der Kennzeichnung Competitive Generic Therapy). Diese Zulassung beschleunigt den Preiswettbewerb in einem volumenstarken CKD-Segment und erhöht den Verhandlungsspielraum der Kostenträger bei Step Edits und Vertragsverhandlungen für institutionelle und ambulante Kanäle.
- November 2024: CMS finalisierte die ESRD Prospective Payment System-Regel für 2025, einschließlich einer Zahlungsanpassung von 2,7 % und schätzungsweise 6,6 Milliarden USD für 7.700 Dialyseeinrichtungen. Die Aktualisierung der Erstattung stärkt die Kapazität der Dialysezentren, IV-Eisen im Rahmen gebündelter Versorgungspfade zu verabreichen, und unterstützt die fortgesetzte routinemäßige Anwendung im Zusammenhang mit dem Management der CKD-Anämie.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst verschreibungspflichtige intravenöse Eisenarzneimitteltherapien, die zur Korrektur von Eisenmangel oder Eisenmangelanämie eingesetzt werden, wenn orales Eisen nicht geeignet ist, und der Wert wird als Umsatz auf Herstellerebene aus diesen IV-Produkten in den wichtigsten Ländern gemessen.
Ausgeschlossener Umfang: Ausgeschlossen sind orale Eisenpräparate, Bluttransfusionen, erythropoesestimulierende Wirkstoffe sowie IV-Verabreichungsleistungen und Verfahrenskosten von Infusionszentren.
Übersicht der Segmentierung
- Nach Produkttyp
- Ferric Carboxymaltose
- Eisensucrose
- Intravenöses Ferumoxytol
- Natriumferrigluconat-Komplex
- Eisenisomaltoside 1000
- Andere Produkttypen
- Nach Indikation
- Chronische Nierenerkrankung (Dialyse und Nicht-Dialyse)
- Entzündliche Darmerkrankung
- Krebs- und chemotherapieinduzierte Anämie
- Geburtshilfe und Gynäkologie (Schwangerschaftsbedingte Anämie)
- Herzinsuffizienz mit Eisenmangel
- Bariatrische und gastrointestinale Chirurgie
- Andere Indikationen
- Nach Endnutzer
- Krankenhäuser (stationär)
- Ambulante Infusions- und Onkologiezentren
- Dialysezentren
- Andere Endnutzer
- Nach Vertriebskanal
- Direktausschreibungen / Institutionelle Verkäufe
- Krankenhausapotheken
- Online- und Spezialapotheken
- Gebundene Dialysedienstleister
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Deskarbeit beginnt mit dem Aufbau des klinischen und Bedarfsgrundgerüsts für die IV-Eisen-Nutzung, bevor wir dieses in einen Marktwert umwandeln. Zu den verwendeten öffentlichen Quellen zählen beispielsweise die World Health Organization für den Anämiekontext, die US Centers for Disease Control and Prevention für Signale zur Bevölkerungsgesundheit sowie nationale Gesundheitsstatistikportale, in denen CKD- und schwangerschaftsbedingte Anämiebelastungen erfasst werden. Wir beziehen uns auch auf Leitlinien und Evidenzzusammenfassungen, die die Nutzung beeinflussen, wie klinische Leitliniengremien und peer-reviewte Fachzeitschriften, die auf Plattformen wie PubMed indexiert sind.
Auf der Angebots- und Preisseite stützen wir uns auf Quellen wie FDA-Arzneimitteldatenbanken und Beipackzettel, öffentliche Bewertungsberichte der European Medicines Agency sowie staatliche Beschaffungsportale, auf denen Ausschreibungsmuster sichtbar sind. Geschäftsberichte, Investorenpräsentationen und geprüfte Unterlagen der Unternehmen helfen, die Umsatzentwicklung auf Produktebene und die regionale Ausrichtung zu validieren, und anschließend werden Patentdatenbanken überprüft, um Formulierungsverschiebungen und Lebenszyklustiming zu verstehen. Wir nutzen zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen sowie für Nachrichten und Finanzdaten, hauptsächlich um Zeitpläne und Produktereignisse konsistent zu halten. Diese Liste der Deskquellen ist nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu prüfen, was Deskquellen nicht vollständig erklären können, insbesondere Mixverschiebungen zwischen hochdosierten Komplexen und älteren Produkten sowie wie Krankenhausprotokolle die Volumina beeinflussen. Wir sprechen mit Personen aus Herstellern, Vertriebspartnern, Krankenhausapothekenteams und Klinikern, die routinemäßig CKD, Herzinsuffizienz, CED, onkologiebedingte Anämie und geburtshilfliche Anämie behandeln, und Inputs werden aus wichtigen Regionen erhoben, um zu prüfen, ob Akzeptanz und Zugang ähnlich aussehen. Annahmen zu Dosierungsmustern, Bandbreiten von Ausschreibungsrabatten und dem Anteil ambulant versus stationär werden anschließend mit dem Marktmodell abgestimmt, damit die Gesamtwerte realistisch bleiben.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 12 % | APAC: 42 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 34 % | EMEA: 33 % |
| Kleinere Anbieter: 18 % | Manager: 54 % | Amerika: 25 % |
Marktdimensionierung & Prognose
Die Kernlogik der Dimensionierung basiert auf dem Bedarfspool, in dem Epidemiologie und behandelte Patientenpfade in IV-Eisen-Volumina nach Indikation und Versorgungsumfeld übersetzt werden, die anschließend anhand von Annahmen zum durchschnittlichen Verkaufspreis bewertet werden. Dieser Top-down-Ansatz nutzt Inputs wie CKD-Patientenzahlen und Anämieprävalenz, Behandlungsraten mit und ohne Dialyse, leitlinienbasierte IV-Eisennutzung bei Herzinsuffizienz und CED, typische Dosis pro Behandlungszyklus und Nachdosierungshäufigkeit sowie Verschiebungen im Versorgungsort, die die Einkaufskanäle beeinflussen. Sobald das Volumenbild stabil ist, wird die Preisgestaltung mit einer gemischten ASP-Sicht angewendet, die Ausschreibungen, Markteintritt von Generika und Produktmix widerspiegelt, die anschließend zu regionalen und globalen Gesamtwerten hochgerechnet wird.
Um sicherzustellen, dass die Gesamtwerte nicht abweichen, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, wie Prüfungen der Umsatzentwicklung von Lieferanten, Kanaldiskussionen zu Krankenhausausschreibungen und stichprobenartige ASP-mal-Volumen-Logik für wichtige Regionen. Wenn einige Inputs in kleineren Ländern dünn sind, füllen wir Lücken mit Proxy-Indikatoren wie Bevölkerung, Anämiebelastung und vergleichbaren Behandlungsprotokollen und passen anschließend anhand von Expertenfeedback an. Für Prognosen wird eine Szenarioanalyse rund um Preisdruck und Nutzungsausweitung eingesetzt, und die Annahmen orientieren sich daran, wie schnell die ambulante Infusionskapazität wächst, wie Sicherheitsdiskussionen die Präferenz beeinflussen und wie schnell neuere Dosierungsmuster übernommen werden.
Datenvalidierung & Aktualisierungszyklus
Wir führen mehrere Prüfungen durch, bevor wir die Marktwerte finalisieren, sodass Modellergebnisse mit unabhängigen Signalen wie Beschaffungsaktivität, berichteter Produktumsatzentwicklung und Änderungen der Nutzungsleitlinien verglichen werden. Ausreißer werden auf Länder- und regionaler Ebene überprüft, und wenn sich eine Preis-, Volumen- oder Mixbewegung zu stark abzeichnet, werden die Inputs erneut überprüft und Experten erneut kontaktiert, um zu bestätigen, was sich geändert hat. Eine separate Analystenprüfung erfolgt für Berechnungen, Annahmen und Währungsumrechnung, gefolgt von einer abschließenden Freigabeprüfung.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis eintritt, wie eine wichtige Zulassung, eine Änderung der Sicherheitskennzeichnung oder eine klare Preisanpassung bei Ausschreibungen. Vor der Auslieferung werden die neuesten öffentlichen Aktualisierungen erneut geprüft, damit Kunden eine aktuelle Sicht erhalten, die den jüngsten Marktbedingungen entspricht.
Marktgröße für intravenöse Eisenarzneimittel von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche veröffentlichte Marktgrößen für IV-Eisenarzneimittel zu sehen, da die erfassten Produkte, das als Ausgangspunkt verwendete Jahr und die Art der Preisanwendung stark variieren können. Einige Verlage vermischen zudem Prognosejahre mit derselben Kernzahl, was zwei Schätzungen inkonsistent erscheinen lassen kann, selbst wenn die zugrunde liegende Nachfrage ähnlich ist.
In diesem Bericht wird die Abweichung oft dadurch erklärt, wie häufig Preise und Produktmix aktualisiert werden, wie das Timing der Währungsumrechnung gehandhabt wird und ob Ausschreibungsrabatte auf krankenhausintensive Märkte angewendet werden, was anschließend durch Folgegespräche und Deskaktualisierungen weiter überprüft wird, bevor der endgültige Wert festgelegt wird – ein Schritt, der durch den jährlichen Aktualisierungszyklus von Mordor Intelligence stets aktuell gehalten wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,59 Mrd. USD (2026) | |
| Branchenverlag A | 3,41 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und präsentiert eine kurzfristige Schätzung, die nicht direkt mit einem Wert für 2026 vergleichbar ist, und die Kernzahl gibt nicht klar an, wie Ausschreibungsrabatte und Produktmixverschiebungen im ASP widergespiegelt werden. |
| Branchenverlag B | 2,55 Mrd. USD (2025) | Scheint einen engeren Wertaufbau mit konservativer Nutzung und langsamerer Preisentwicklung zu verwenden, und die Schätzung kann niedriger ausfallen, wenn die ambulante Akzeptanz und höhere Dosierungsschemata nicht vollständig in Volumen pro behandeltem Patienten umgerechnet werden. |
Insgesamt zeigt die Tabelle, dass die Auswahl des Jahres und die Preisbehandlung den größten Teil der Abweichung erklären, mehr als eine Uneinigkeit über die Richtung der klinischen Nachfrage. Indem die Annahmen nachvollziehbar an Dosierungsmuster, Ausschreibungspreise und Adoption auf Indikationsebene gekoppelt bleiben, bleibt unsere Schätzung wiederholbar und leichter abzugleichen, wenn neue öffentliche Aktualisierungen eintreffen.


Im Bericht beantwortete Schlüsselfragen
Welche prognostizierte Größe wird der Markt für intravenöse Eisenarzneimittel bis 2031 erreichen?
Der Markt wird bis 2031 voraussichtlich 5,37 Milliarden USD erreichen und im Zeitraum 2026–2031 mit einer CAGR von 8,40 % wachsen.
Welcher Therapiebereich wird innerhalb dieses Marktes am schnellsten wachsen?
Herzinsuffizienz mit Eisenmangel wird voraussichtlich bis 2031 die höchste CAGR von 10,02 % verzeichnen, was starke klinische Ergebnisdaten widerspiegelt.
Warum expandieren ambulante und häusliche Infusionskanäle so schnell?
Kostenträgeranreize, Patientenkomfort und CMS-Erstattungserhöhungen unterstützen die Versorgung an alternativen Standorten, während die Fernüberwachung die Sicherheitsäquivalenz zur stationären Verabreichung bestätigt.
Wie wirkt sich Hypophosphatämie auf die Verschreibungsmuster aus?
Hohe Raten von post-infusioneller Hypophosphatämie mit Ferric Carboxymaltose veranlassen eine engere Phosphatüberwachung und fördern die Akzeptanz von risikoärmeren Formulierungen wie Eisenisomaltoside.
Welche Region bietet das größte Wachstumspotenzial?
Asien-Pazifik, angeführt von Chinas Beschaffungsreformen und der Ausweitung der Versicherungsabdeckung, wird bis 2031 voraussichtlich die schnellste CAGR von 9,42 % verzeichnen.
Wie bedeutsam ist der Generikawettbewerb?
Generisches Ferumoxytol und andere patentfreie Komplexe schaffen Preisunterschiede von bis zu dem Dreifachen gegenüber Markenprodukten, was Kostenträger dazu veranlasst, Step-Edit-Richtlinien einzuführen, die günstigere Optionen bevorzugen, bevor Premium-Präparate zugelassen werden.
Seite zuletzt aktualisiert am:



