
Marktgröße und Marktanteil für Eisenmangelanämie-Therapie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
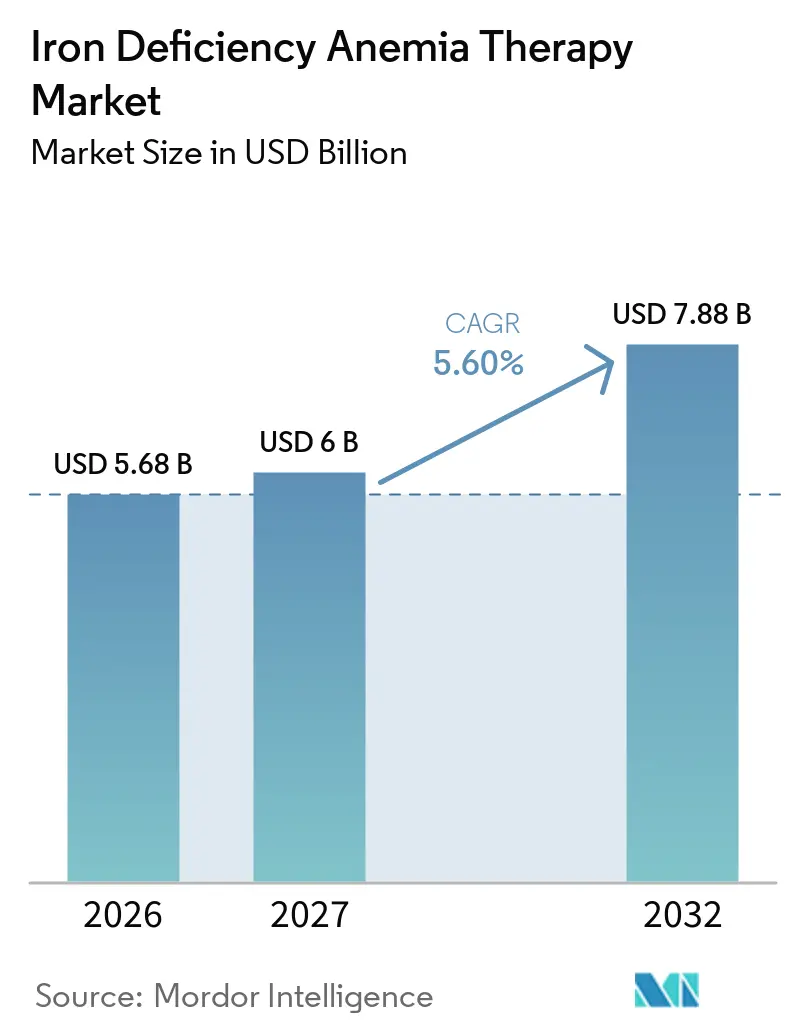
| Marktgröße (2027) | 6 Milliarden US-Dollar |
| Marktgröße (2032) | 7.88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.60 % |
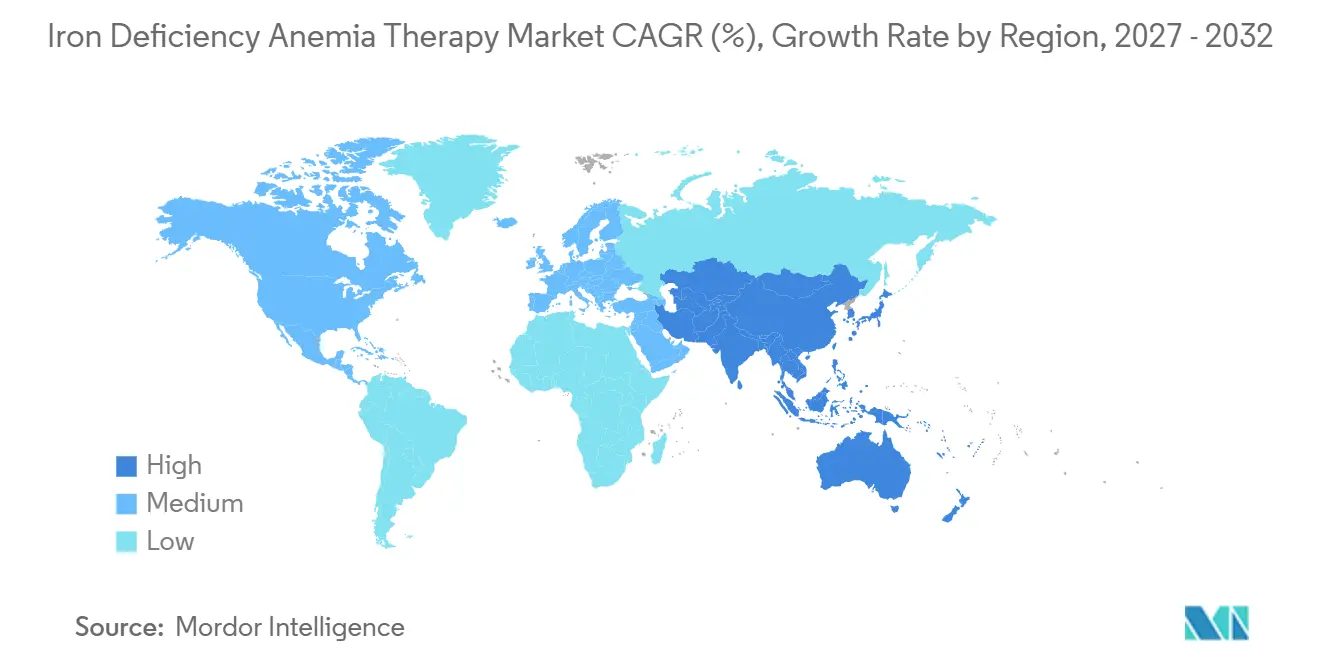
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
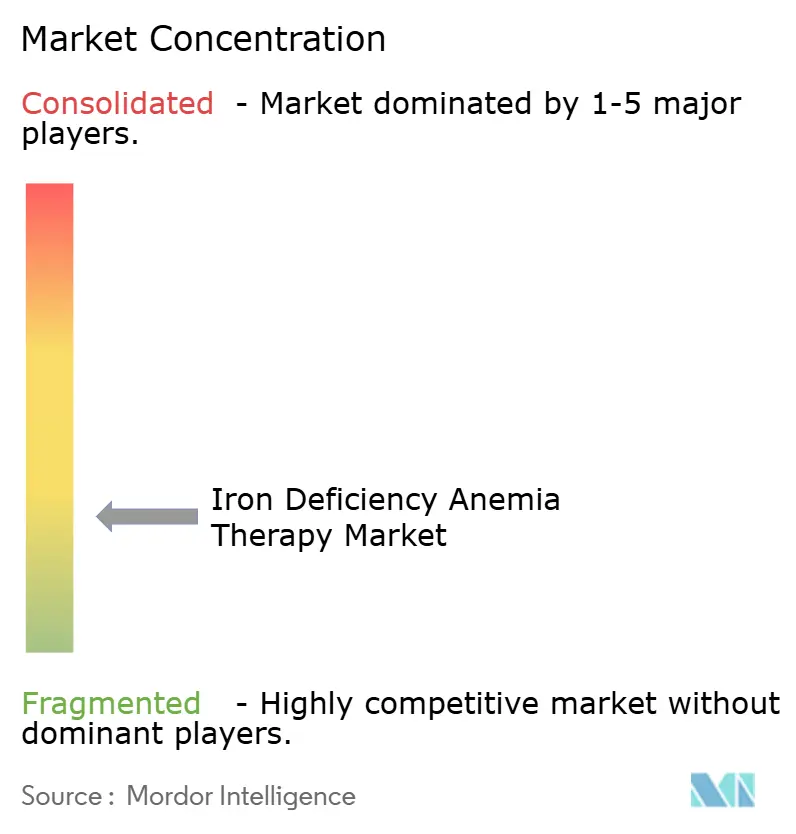
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Eisenmangelanämie-Therapie von Mordor Intelligence
Die Marktgröße für Eisenmangelanämie-Therapie wird im Jahr 2027 auf 6,00 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2026 von 5,68 Milliarden USD, mit Projektionen für 2032 von 7,88 Milliarden USD, was einem Wachstum von 5,60 % CAGR über den Zeitraum 2027–2032 entspricht. Starke klinische Belege für intravenöses Eisen bei Herzinsuffizienz, chronischer Nierenerkrankung und Onkologie, verbunden mit weit verbreiteten Screening-Programmen, treiben die Nachfrage weiter an. Rekordhohe Zahlen von Frauen im gebärfähigen Alter und Kindern erfüllen nun die diagnostischen Kriterien für einen Mangel, und dieser epidemiologische Druck schlägt sich direkt in höheren Behandlungsvolumina nieder. Krankenhäuser bevorzugen Einzel-Besuch-Gesamtdosis-Infusionen, die die Stuhlzeit reduzieren, während digitale Plattformen Dosierungsentscheidungen aus der Ferne leiten. Auf der Angebotsseite verbessern neue orale Technologien, die Eisen in Schutzmatrizen einbetten, die Therapietreue und erschließen verbraucherorientierte Vertriebskanäle, die für parenterale Produkte bisher unzugänglich waren.
Wichtigste Erkenntnisse des Berichts
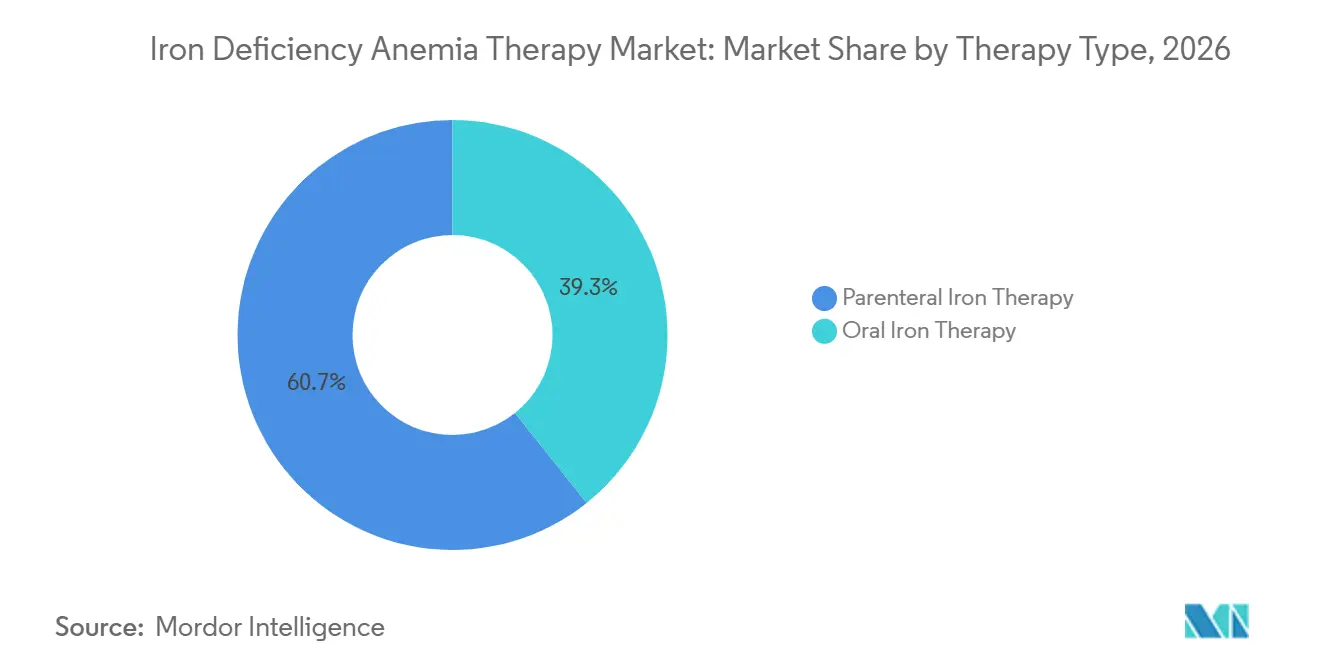
- Nach Therapieart entfiel auf die parenterale Eisentherapie im Jahr 2026 ein Marktanteil von 60,74 % am Markt für Eisenmangelanämie-Therapie; orales Eisen wird bis 2032 voraussichtlich mit einer CAGR von 7,42 % wachsen.
- Nach Altersgruppe repräsentierten Erwachsene im Jahr 2026 65,10 % der Marktgröße für Eisenmangelanämie-Therapie, während die Pädiatrie mit einer CAGR von 6,64 % bis 2032 am schnellsten wächst.
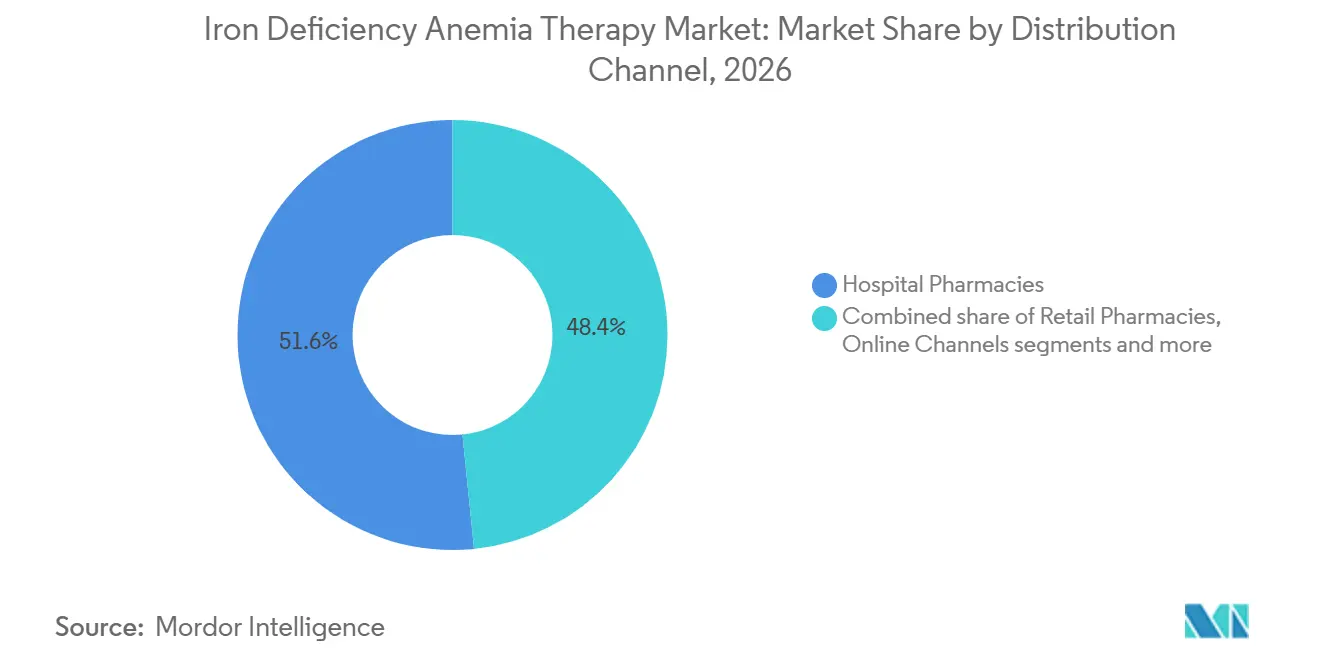
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2026 einen Umsatzanteil von 51,60 %; Online-Kanäle verzeichnen mit einer CAGR von 7,82 % bis 2032 den schnellsten Zuwachs.
- Nach Geografie führte Nordamerika im Jahr 2026 mit 37,10 % des Umsatzes; der asiatisch-pazifische Raum wird bis 2032 mit einer CAGR von 7,37 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Zunehmende globale Prävalenz von Eisenmangelanämie | +1.8% | Global, am höchsten in Asien-Pazifik und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Integration der Eisentherapie in Behandlungspfade für chronische Erkrankungen | +1.2% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche Programme zur Beseitigung von Anämie | +0.9% | Asien-Pazifik als Kern, Ausweitung auf Naher Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Digitalisierte IV-Dosierungsprotokolle zur Reduzierung der Klinikzeit | +0.7% | Global, angeführt von Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Entstehung von transmukösen und transdermalen Verabreichungsformaten | +0.6% | Nordamerika und EU, schrittweise globale Expansion | Mittelfristig (2–4 Jahre) |
| Leitlinienänderung hin zu obligatorischem Ferritin-Screening bei Herzinsuffizienz-Operationen | +0.4% | Global, frühe Einführung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende globale Prävalenz von Eisenmangelanämie
Fast 29,9 % der Frauen im Alter von 15–49 Jahren und 39,8 % der Kinder weltweit leben mit Eisenmangelanämie, was nahezu 2 Milliarden potenziellen Therapiekandidaten entspricht. Nationale Erhebungen in Süd- und Südostasien weisen eine Prävalenz bei Frauen von bis zu 63 % auf den Malediven aus. Die rasche Urbanisierung hat die Ernährung hin zu einer geringeren Eisendichte verschoben, während die Last durch Infektionskrankheiten die Aufnahme weiterhin beeinträchtigt. Die daraus resultierende klinische Belastung hält die Basisnachfrage für den Markt für Eisenmangelanämie-Therapie aufrecht, noch bevor chronische Komorbiditäten berücksichtigt werden. Längerfristige demografische Trends deuten auf ein anhaltendes Wachstum in Hochrisikogruppen hin, was bedeutet, dass die zugrunde liegende Prävalenz über die Prognosejahre hinweg der stärkste Volumentreiber bleiben wird.
Integration der Eisentherapie in Standard-Behandlungspfade für chronische Erkrankungen
Leitlinien in der Kardiologie, Nephrologie und Onkologie schreiben nun Ferritin-Screening und proaktive Auffüllung vor, was die behandelte Bevölkerung erheblich vergrößert. Die IRONMAN-Studie bestätigte signifikante Hämoglobin-Gewinne bei Herzinsuffizienz-Patienten, die Ferricarboxymaltose im Vergleich zur Standardversorgung erhielten. [1] Ähnliche Dynamik ist in der Onkologie sichtbar, wo intravenöse Ferricarboxymaltose bei Patienten mit soliden Tumoren eine Hämoglobin-Ansprechrate von 52,1 % im Vergleich zu 32,9 % bei der üblichen Versorgung erzielte. Diese Empfehlungen schaffen einen vorhersehbaren, protokollgesteuerten Einkauf, der Premium-Formulierungen unterstützt und die Erstattung stabilisiert.
Staatliche Programme zur Beseitigung von Anämie
Maßnahmen im Bereich der öffentlichen Gesundheit injizieren erhebliche Beschaffungsbudgets in den Markt für Eisenmangelanämie-Therapie, doch die Ergebnisse bleiben gemischt. Indiens Anemia Mukt Bharat veranschaulicht das Ausmaß: Trotz großvolumiger Ausschreibungen für Eisen-Folsäure begrenzen Compliance-Lücken die klinische Wirkung. Politische Entscheidungsträger schwenken nun auf bessere Diagnostik und intensivere intravenöse Therapien bei schwerem Mangel um, was Herstellern zugute kommt, die differenzierte Darreichungsformen anbieten können. Ähnliche Initiativen in der ASEAN-Region und Teilen Afrikas folgen dieser Entwicklung und schaffen mehrjährige Nachfragepipelines für orale und parenterale Produkte.
Digitalisierte IV-Dosierungsprotokolle zur Reduzierung der Klinikzeit
Einzel-Besuch-Gesamtdosis-Infusionen haben die durchschnittliche Stuhlzeit um mehr als die Hälfte reduziert, und algorithmusbasierte Rechner, die in Krankenhaussoftware eingebettet sind, optimieren die Terminplanung weiter. Ferritin-Selbsttests aus der Ferne von Unternehmen wie Luma Health und Preventis ermöglichen es Ärzten, den Eisenstatus ohne persönliche Laborbesuche zu bestätigen, was eine frühere Intervention ermöglicht. Diese Fortschritte senken die logistischen Hürden, die einst die parenterale Einführung außerhalb von Tertiärzentren einschränkten. Mit der Reifung der Plattformen wird eine verbesserte Dosierungsgenauigkeit erwartet, die eine breitere ambulante Nutzung unterstützt und das Gesamtvolumen für den Markt für Eisenmangelanämie-Therapie stärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Sicherheits- und Verträglichkeitsbedenken, die die langfristige Therapietreue hemmen | -0.8% | Global, stärkere Auswirkungen dort, wo die Gesundheitsinfrastruktur begrenzt ist | Langfristig (≥ 4 Jahre) |
| Strenge Pharmakovigilanz-Anforderungen für parenterales Eisen | -0.6% | Nordamerika und EU, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Diagnostische Unklarheit zwischen funktionalem und absolutem Eisenmangel | -0.5% | Global, stärkere Auswirkungen in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Engpässe in der Wirkstoffversorgung für Ferricarboxymaltose | -0.3% | Global, konzentrierte Auswirkungen auf bestimmte Produktlinien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheits- und Verträglichkeitsbedenken, die die langfristige Therapietreue hemmen
Gastrointestinale Nebenwirkungen führen bei herkömmlichen Eisensalzen weiterhin zu Therapieabbrüchen, und Überempfindlichkeitsreaktionen, obwohl selten, bleiben bei intravenösen Produkten im Bewusstsein. Reale Audits zeigen Überempfindlichkeit bei 3,1 % der Empfänger von Ferricarboxymaltose.[2] Fortschrittliche orale Optionen wie Ferricarboxymaltose reduzieren Abbrüche auf unter 5 %, doch das Bewusstsein der Kostenträger holt noch auf. Die Entwicklung von nanogekapselten und transdermalen Verabreichungssystemen zielt darauf ab, diese Verträglichkeitshürden zu beseitigen, aber bis solche Formate skalieren, wird die Zurückhaltung aufgrund von unerwünschten Ereignissen die Akzeptanz belasten.
Strenge Pharmakovigilanz für parenterales Eisen
Die Regulierungsbehörden haben die Überwachung nach der Markteinführung verschärft und robuste Infusionsprotokolle sowie detaillierte Meldungen unerwünschter Ereignisse vorgeschrieben. Diese Anforderungen erhöhen die Compliance-Kosten und verlangsamen die Produkteinführungen, insbesondere in kleineren Versorgungseinrichtungen, denen die Infusionsinfrastruktur fehlt. Die erhöhte Kontrolle schützt die Patientensicherheit, könnte jedoch kleinere Akteure davon abhalten, in den Markt für Eisenmangelanämie-Therapie einzutreten, was den Wettbewerbspreisdruck in bestimmten Regionen begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Therapietyp:
Sich veränderndes Gleichgewicht zwischen intravenösen und oralen LösungenParenterales Eisen erzielte im Jahr 2026 60,74 % der Marktgröße für Eisenmangelanämie-Therapie, was die Abhängigkeit der Krankenhäuser von Gesamtdosis-Infusionen bei schweren Fällen widerspiegelt. Gesamtdosis-Optionen wie Ferricarboxymaltose ermöglichen eine vollständige Auffüllung in einem einzigen Besuch, was mit wertbasierten Versorgungsmetriken übereinstimmt, die kürzere Verweildauern belohnen. Laufende Erweiterungen der Krankenhausformulare sowie die Protokollintegration für Herzinsuffizienz und Onkologie festigen diese Dominanz. Allerdings hat die Knappheit an Rohstoffen für Ferricarboxymaltose-APIs selektive Engpässe ausgelöst und damit eine latente Anfälligkeit auf der Angebotsseite aufgezeigt.
Orale Produkte verzeichnen mit einer CAGR von 7,42 % die schnellste Expansion. Ferrimaltol und Eisen-Molkenprotein-Mikrosphären treiben diesen Aufschwung an, indem sie häufige gastrointestinale Beschwerden, die früher die Therapietreue untergruben, drastisch reduzieren. Da die Adhärenzraten in jüngsten Studien 80 % übersteigen, überdenken Kostenträger Stufentherapieregeln, die zuvor ein Versagen bei generischem Eisensulfat voraussetzten. Diese politische Verschiebung könnte die Volumenmigration hin zu Premium-Oralmarken über den Prognosehorizont beschleunigen und die Einnahmequellen innerhalb des Marktes für Eisenmangelanämie-Therapie diversifizieren.

Nach Altersgruppe:
Stabiler Erwachsenenkern und beschleunigte pädiatrische ChanceErwachsene erzielten im Jahr 2026 65,10 % des Marktanteils für Eisenmangelanämie-Therapie, gestützt durch routinemäßiges Screening in der pränatalen Versorgung, Nephrologie und Kardiologie. Die Krankenversicherung in entwickelten Märkten erstattet routinemäßig sowohl orale als auch intravenöse Modalitäten und gewährleistet eine stetige Grundnachfrage. Neu herausgegebene Herzinsuffizienz-Leitlinien, die Eisenmangel als behandelbare Komorbidität einstufen, festigen die Nutzung durch Erwachsene weiter und machen Kardiologiekliniken zu wiederkehrenden Beschaffungszentren.
Die Pädiatrie verzeichnet eine CAGR von 6,64 %, begünstigt durch obligatorisches Neugeborenen- und Schulalter-Screening sowie das Aufkommen kindgerechter Darreichungsformen. Der jüngste europäische pädiatrische Konsens befürwortet gewichtsbasierte Ferricarboxymaltose ab dem 1. Lebensjahr und erweitert damit den behandelbaren Pool. Verbesserte Schmackhaftigkeit und Dosierungsflexibilität bei oralen Suspensionen sowie aufkommende Daten zu neuroepidemischen Vorteilen stärken die Argumente für eine Frühbehandlung und positionieren das Segment als langfristigen Wachstumsmotor innerhalb des Marktes für Eisenmangelanämie-Therapie.
Nach Vertriebskanal:
Krankenhausstärke trifft auf digitalen AufschwungKrankenhausapotheken machten im Jahr 2026 51,60 % der Marktgröße für Eisenmangelanämie-Therapie aus, eine Zahl, die durch gebündelte Versorgungspfade untermauert wird, die Eiseninfusionen in Dialyse-, Chemotherapie- und Herzinsuffizienzbesuche einbeziehen. Effizienzgewinne bei Infusionsstühlen und strenge Pharmakovigilanz-Workflows halten Krankenhäuser im Mittelpunkt des parenteralen Volumens.
Online-Kanäle verzeichnen eine CAGR von 7,82 %, da direkt an Verbraucher gerichtete Selbsttests mit der Abonnementlieferung fortschrittlicher oraler Formulierungen konvergieren. Telemedizin-Protokolle, die Ferritin-Ergebnisse mit personalisierten Nachfüllalgorithmen verknüpfen, haben die Hürden für den Therapiebeginn drastisch gesenkt. Während die regulatorische Klarheit bei verschreibungspflichtigem Eisen je nach Markt variiert, wird der Anteil der häuslich verwalteten Therapie steigen, was die Dominanz der Einzelhandelsapotheken untergräbt und neuen Wettbewerb in den Markt für Eisenmangelanämie-Therapie bringt.
Geografische Analyse
Nordamerikanischer Markt für Eisenmangelanämie-Therapie
Nordamerika behielt im Jahr 2026 37,10 % des globalen Umsatzes, gestützt durch eine umfassende Erstattung, die sowohl Standard-Infusionen als auch neuere orale Marken abdeckt. Die weit verbreitete Einführung von Einzel-Besuch-Regimen mit Ferricarboxymaltose und Ferricarisomaltose hat ambulante Besuche reduziert und Kapazitäten in überlasteten Kliniken freigesetzt. Kanadas jüngste Zulassung von Ferricarboxymaltose für den pädiatrischen Einsatz erweitert die Adressierbarkeit über den gesamten Lebensverlauf. Mexikos öffentliche Krankenversicherer erproben gebündelte Anämie-Management-Pakete, obwohl die Infrastruktur die Infusionsdurchdringung außerhalb städtischer Ballungsräume begrenzt.
Asiatisch-pazifischer Markt für Eisenmangelanämie-Therapie
Der asiatisch-pazifische Raum verzeichnet mit 7,37 % die schnellste regionale CAGR. Japan zeigt ausgefeilte Dosierungsalgorithmen, die Kliniker von Saccharose-Eisenoxid zu Ferricarboxymaltose für Effizienzgewinne verlagert haben. Australiens Interessenvertretung der Primärversorgung schätzt, dass die Medicare-Abdeckung für hausarztgeführte Infusionen 124 Millionen USD an Systemkosten einsparen könnte – ein Vorschlag, der derzeit aktiv geprüft wird.
Europäischer Markt für Eisenmangelanämie-Therapie
Europa verzeichnet eine stetige Expansion, getragen von der Harmonisierung von Leitlinien und Versorgungssicherheitsstrategien, die mehrere API-Quellen bevorzugen. Deutschland, Frankreich und die nordischen Märkte nutzen nationale Register zur Überwachung der Infusionssicherheit und stärken so das Vertrauen der Ärzte in parenterale Lösungen. Osteuropäische Länder, unterstützt durch EU-Gesundheitsgerechtigkeitsfonds, bauen pädiatrische Supplementierungsprogramme aus und erschließen neue Wachstumsfelder für den Markt für Eisenmangelanämie-Therapie, während reife westeuropäische Staaten ihren Fokus auf die Integration in das Chronisch-Krankheits-Management legen.
Regulatorisches Umfeld
Die regulatorische Aufsicht für Therapien bei Eisenmangelanämie wird weiterhin strenger in Bezug auf den pädiatrischen Zugang, die Kennzeichnung bei chronischen Erkrankungen und die Überwachung der Sicherheit von IV-Eisenkomplexen nach Markteinführung. Im Februar 2026 genehmigte die US-amerikanische FDA ACCRUFeR (Ferric Maltol) für Eisenmangel bei pädiatrischen Patienten ab 10 Jahren und erweiterte damit eine verschreibungspflichtige orale Option auf eine Altersgruppe, die historisch stark auf Nahrungsergänzungsmittel und ausgewählte IV-Behandlungspfade angewiesen war. In Kanada erteilte Health Canada im März 2024 eine Notice of Compliance für Ferinject (Ferric Carboxymaltose) für Erwachsene und pädiatrische Patienten ab 1 Jahr, was das globale Muster der Ausweitung von Zulassungen auf jüngere Kohorten bestätigt.
Im Hinblick auf Zugang und Wettbewerb unterstützte das regulatorische Umfeld in den USA auch ein zusätzliches Angebot durch Generika komplexer Injektabilia. Im August 2025 genehmigte die FDA das erste Generikum von Iron Sucrose Injection, USP (Viatris) zur Behandlung von Eisenmangelanämie bei erwachsenen und pädiatrischen Patienten (ab 2 Jahren) mit chronischer Nierenerkrankung, mit einer separaten FDA-Zulassung im selben Monat für das generische Eisensucrose-Injektionspräparat von Amphastar Pharmaceuticals. Leitlinienorganisationen prägen die Nutzung weiter: KDIGO veröffentlichte im Januar 2026 die Anemia in CKD Guideline 2026, die eine Prüfung des Eisenstatus mindestens alle 3 Monate bei Menschen mit chronischer Nierenerkrankung empfiehlt, was protokollgesteuerte Test- und Behandlungszyklen stärkt, die sowohl die orale als auch die parenterale Eisennachfrage beeinflussen.
Wettbewerbslandschaft
Der Markt für Eisenmangelanämie-Therapie bleibt mäßig fragmentiert. AMAG (-Covis), Pharmacosmos und Sanofi sind die wichtigsten Akteure, die robuste klinische Datensätze und Fertigungskapazitäten nutzen. Die Übernahme von G1 Therapeutics durch Pharmacosmos im Jahr 2024 erweiterte seine Onkologie-Pipeline und stärkte die Wettbewerbspositionierung.
Innovationen konzentrieren sich auf Verbesserungen bei der Verabreichung. Nanogekapselte Eisenpräparate und Pflanzenprot-Komplexe versprechen eine Bioverfügbarkeit von 90 % ohne gastrointestinale Beschwerden, unterstützt durch Frühphasen-Finanzierungsrunden mit Venture- und strategischen Investoren. Digitale Begleit-Apps, die Ferritin verfolgen, die kumulative Dosis berechnen und Infusionen automatisch neu planen, zielen darauf ab, die Markentreue zu sichern. Geografische Partnerschaften intensivieren sich ebenfalls: Fresenius und Vifor haben ihre China-Allianz ausgebaut und kombinieren lokale Dialysereichweite mit Premium-Infusionslinien.
Der Preisdruck durch aufkommende biosimilar-ähnliche Marktteilnehmer ist derzeit gedämpft, da hohe Validierungskosten und strenge Pharmakovigilanz-Regeln gelten. Dennoch werden Lieferkettendiversifizierung, modulare Produktionsanlagen und Risikoteilungsverträge mit Kostenträgern zu wachsenden Prioritäten unter den etablierten Akteuren, da sie nach Margenstabilität im sich entwickelnden Markt für Eisenmangelanämie-Therapie streben.
Marktführer in der Eisenmangelanämie-Therapie-Branche
-
AbbVie Inc.
-
Pharmacosmos
-
AMAG (-Covis)
-
Sanofi
-
Fresenius SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Eisenmangelanämie-Therapie Unternehmen in diesem Bericht
- Abbvie
- Akebia Therapeutics
- AMAG (-Covis)
- Daiichi Sankyo
- Pharmacosmos
- Sanofi
- Johnson & Johnson
- Fresenius SE
- Vifor Pharma
- Rockwell Medical
- Shield Therapeutics
- American Regent
- Nicholas Piramal
- Cosmo Pharma
- PharmaNutra
- Cipla
- Alkem Laboratories
Lesen Sie die Analyse der Eisenmangelanämie-Therapie-Unternehmen
Marktchancen und Zukunftsaussichten
Die pädiatrischen Diagnose- und Behandlungspfade weiten sich aus und schaffen Raum für Zulassungserweiterungen, altersgerechte Formulierungen und kostenträgerorientierte Evidenzpakete sowohl im oralen als auch im IV-Segment. Im Juni 2026 veröffentlichte die American Academy of Pediatrics einen aktualisierten klinischen Bericht zu Präventions-, Screening-, Diagnose- und Behandlungsstrategien für Eisenmangel und Eisenmangelanämie bei Kindern, was die routinemäßige klinische Aufmerksamkeit für diese Bevölkerungsgruppe stärkt und den Bedarf an verträglichkeitsorientierten Produkten und praktikabler Dosierung schärft. Auch die regulatorische Dynamik unterstützt einen erweiterten pädiatrischen Zugang zu fortschrittlichen oralen Produkten; im Februar 2026 genehmigte die US-amerikanische FDA ACCRUFeR (Ferric Maltol) für pädiatrische Patienten ab 10 Jahren, im Einklang mit der Marktverschiebung hin zu adhärenzfreundlichen oralen Therapien, die den gastrointestinal bedingten Therapieabbruch im Vergleich zu herkömmlichen Eisensalzen reduzieren.
Bei parenteralem Eisen bleibt die Effizienz stationärer und ambulanter Infusionen ein konkreter Differenzierungshebel, wobei Repletionsschemata mit einem einzigen Besuch die Formularentscheidungen in der Versorgung chronischer Erkrankungen (insbesondere CKD und Herzinsuffizienz) prägen. Die KDIGO-Leitlinie zu Anämie bei CKD vom Januar 2026, die eine Prüfung des Eisenstatus mindestens alle 3 Monate empfiehlt, formalisiert den Rhythmus wiederholter Tests und unterstützt das laufende Behandlungsmanagement im nephrologischen Bereich. Gleichzeitig erweitert das Aufkommen neuer generischer Eisensucrose-Injektionen in den Vereinigten Staaten (FDA-Zulassungen im August 2025 für Viatris und Amphastar) die Wettbewerbsoptionen für das Management CKD-bedingter Anämie und verlagert den Herstellerwettbewerb hin zu zuverlässiger Versorgung, Pharmakovigilanz-Infrastruktur und Unterstützung am Behandlungsort statt allein auf den Stückpreis.
Neueste Industrielle Entwicklungen in Markt für Eisenmangelanämie-Therapie
- April 2026: China Medical System Holdings Limited (CMS) unterzeichnete eine exklusive Vermarktungs- und Liefervereinbarung mit Pharmacosmos A/S für Monofer (Eisenisomaltosid) und Cosmofer (Eisendextran) in China. Der Deal stärkt die Präsenz von Pharmacosmos in einem volumenstarken Markt und unterstützt einen strukturierteren Zugang über eine etablierte lokale Vertriebsplattform für IV-Eisen-Originalpräparate.
- August 2025: Die US-amerikanische FDA genehmigte Viatris als erstes Generikum von Iron Sucrose Injection, USP, zur Behandlung von Eisenmangelanämie bei erwachsenen und pädiatrischen Patienten (ab 2 Jahren) mit chronischer Nierenerkrankung. Die Zulassung führt eine neue wettbewerbsfähige Versorgungsquelle für eine weit verbreitete IV-Eisenklasse in nephrologisch geprägten Behandlungspfaden ein.
- März 2024: Health Canada erteilte eine Notice of Compliance für CSL Vifor Ferinject (Ferric Carboxymaltose) zur Behandlung von Eisenmangelanämie bei Erwachsenen und pädiatrischen Patienten ab 1 Jahr. Dieser erweiterte zugelassene Zugang unterstützt eine breitere protokollbasierte Anwendung von hochdosiertem IV-Eisen in Krankenhäusern und Facharztpraxen, in denen eine rasche Repletion priorisiert wird.
Markt für Eisenmangelanämie-Therapie Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Eisenmangelanämie-Therapie Arzneimittel und klinische Therapien, die zur Korrektur einer Eisenmangelanämie eingesetzt werden, indem der Eisenspiegel wiederhergestellt oder rote Blutkörperchen in einem Versorgungsumfeld ersetzt werden. Der Markt wird in Wertbegriffen für Produkte und Dienstleistungen gemessen, die für die Behandlung in den wichtigsten Regionen eingesetzt werden.
Ausschlüsse aus dem Geltungsbereich: Wir schließen angereicherte Lebensmittel, allgemeine Wellness-Nahrungsergänzungsmittel, die nicht für die Anämietherapie positioniert sind, sowie Behandlungen aus, die auf nicht eisenbedingte Anämieformen abzielen.
Segmentierungsübersicht
- Nach Therapietyp
- Orale Eisentherapie
- Eisensalze
- Eisen- und Polysaccharid-Komplexe
- Verbesserte Absorption oder lipophile Formulierungen
- Parenterale Eisentherapie
- Ferricarboxymaltose
- Ferricarboxymaltose
- Eisensaccharose
- Sonstige
- Orale Eisentherapie
- Nach Altersgruppe
- Pädiatrisch
- Erwachsene
- Geriatrisch
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Kanäle
- Sonstige Vertriebskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit öffentlich zugänglichem Krankheits- und Behandlungskontext, der uns hilft, realistische Grenzen für das zu setzen, was als Therapiewert gezählt wird. Wir beziehen uns auf Quellen wie die Weltgesundheitsorganisation für den Kontext von Anämie und Eisenmangel, das US-amerikanische CDC für Indikatoren der Bevölkerungsgesundheit, die NIH und MedlinePlus für Behandlungspfade sowie die FDA für die Sprache zur Arzneimittelzulassung und -kennzeichnung, die den beabsichtigten Verwendungszweck klärt.
Um diesen Kontext in eine verwendbare Größenbasis umzuwandeln, überprüfen wir auch Quellen wie nationale Gesundheitsstatistikportale, von Fachleuten begutachtete Zeitschriften, die die Belastung durch Eisenmangelanämie und Versorgungsmuster diskutieren, sowie Zoll- oder Handelsstatistiken, wo dies für Eisenpräparate relevant ist. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden verwendet, um den Portfolioschwerpunkt und die regionale Präsenz zu verstehen, und bezahlter Abonnementzugang für Unternehmensfinanzdaten und Nachrichten hilft bei der Gegenprüfung gemeldeter Umsätze und des Timings wichtiger Ereignisse. Diese Beispiele sind nicht erschöpfend, und wir haben zusätzliche öffentliche Quellen verwendet, um die endgültigen Annahmen zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um den Nachfragepool und die Preislogik mit Klinikern, Krankenhausapothekern, kostenträgerseitigen Rollen und angebotsseitigen Vertriebsteams, die die Aufnahme von Eisentherapien verfolgen, einem Stresstest zu unterziehen. Da es sich um einen globalen Markt handelt, validieren wir Eingaben in der Region Asien-Pazifik, EMEA und Amerika, um Unterschiede in Versorgungspfaden, der Verwendung von intravenösem Eisen und Transfusionspraktiken zu erfassen, bevor die Gesamtwerte finalisiert werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Vorstandsvorsitzende und Geschäftsführer: 13 % | Asien-Pazifik: 51 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 32 % | EMEA: 29 % |
| Kleinere Akteure: 15 % | Manager: 55 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem der adressierbare Patientenpool und das Behandlungsverhalten in den Therapiewert nach Region übersetzt und dann mit dem abgeglichen werden, was die Angebotsseite realistischerweise unterstützen kann. In der Praxis beginnt unser Modell mit der adressierbaren Eisenmangelanämie-Population, wendet diagnostizierte und behandelte Anteile an und schichtet dann Therapiemix-Aufteilungen über orales Eisen, intravenöses Eisen und transfusionsbasierte Versorgung, wo klinisch relevant.
Um die Gesamtwerte zu verankern, korroborieren wir das Ergebnis mit selektiven Bottom-up-Annäherungen, wie z. B. dem Stichprobenvolumen nach wichtigen Therapieklassen multipliziert mit typischen Preisspannen, und Kanalprüfungen, wie viel Behandlung über Krankenhäuser im Vergleich zu ambulanten Einrichtungen erbracht wird. Einige Eingaben, die in diesem Markt besonders wichtig sind, sind die diagnostizierte und behandelte Rate, die Verschiebung hin zu intravenösem Eisen in bestimmten Patientengruppen, typische Dosierungskursmuster nach Therapieart und Preisfortschrittsannahmen, die die Verfügbarkeit von Generika und das Ausschreibungsverhalten widerspiegeln. Wo lokale Daten dünn sind, behandeln wir Lücken mithilfe von Proxy-Ländern mit ähnlichem Versorgungszugang und passen dann nach Expertenüberprüfung an.
Die Prognose stützt sich auf Szenarioanalysen, die durch Trendprüfungen bei Anämiebelastungsindikatoren, erwarteten Änderungen beim Screening und Bewusstsein sowie in Interviews diskutierten Therapiepräferenzverschiebungen unterstützt werden. Wenn sich die Haupttreiber in verschiedene Richtungen bewegen, helfen die Szenariobereiche, eine ausgewogene Sichtweise zu bewahren und sich dann auf einen zentralen Fall zu einigen, der mit den beobachteten Adoptionsmustern übereinstimmt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen abgeglichen, einschließlich der Wachstumserwartungen für Therapieklassen, regionaler Versorgungsumfeld-Verschiebungen sowie wichtiger regulatorischer oder Erstattungsänderungen, die die Nutzung beeinflussen können. Wenn ein Segment einen ungewöhnlichen Sprung zeigt, überprüfen wir die Treiber und lösen Folgegespräche aus, um zu bestätigen, ob die Änderung real oder ein Modellierungsartefakt ist.
Vor der Freigabe durchlaufen das Modell und die Annahmen mehrstufige Analytikerüberprüfungen, einschließlich Varianzprüfungen über Regionen hinweg und einer abschließenden Abstimmung der Wachstumsraten mit den zugrunde liegenden Nachfrageindikatoren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wonach wir einen neuen Vorablieferungsdurchlauf abschließen, damit Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der Marktgröße für Eisenmangelanämie-Therapie von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Eisenmangelanämie-Therapie können weit auseinanderliegen, weil jeder Herausgeber die Grenze unterschiedlich zieht, was als Behandlung gilt, und weil Basisjahrentscheidungen und Preisannahmen nicht immer übereinstimmen. Die Tabelle bringt diese Unterschiede in eine Ansicht, sodass ein Leser sehen kann, wie Umfangs- und Zeitentscheidungen in unterschiedliche Gesamtwerte einfließen.
Wichtige Lückentreiber für diesen Markt entstehen in der Regel dadurch, ob die Transfusion von roten Blutkörperchen als Teil des Therapiewerts behandelt wird, wie orales Eisen gezählt wird, wenn es rezeptfrei gekauft wird, und ob die Preisgestaltung anhand des Listenpreises oder einer typischeren Nettorendite modelliert wird. Das als Ausgangspunkt gewählte Jahr beeinflusst ebenfalls die Ergebnisse, insbesondere wenn sich die Nutzung von intravenösem Eisen ändert, und das Timing der Währungsumrechnung kann die Spanne vergrößern, wenn regionale Gewichtungen unterschiedlich sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,68 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 4,98 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und einen breiter angegebenen Segmentierungssatz, und es kann auch abweichen, wenn rezeptfreies orales Eisen anhand von Einzelhandelspreisen bewertet wird, ohne für typische Rabatte und regionale Erstattungsmuster anzupassen. |
| Branchenverleger B | 4,30 Milliarden USD (2023) | Verankert das Modell an einem anderen Startjahr und behandelt möglicherweise transfusionsbezogenen Wert als außerhalb des Geltungsbereichs, was die Gesamtwerte in Märkten reduziert, in denen die krankenhausbasierte Korrektur ein bedeutender Anteil der Versorgung ist. |
Die Tabelle zeigt eine Spanne, die größtenteils durch das Timing des Startjahres und das erklärt wird, was rund um Transfusion und rezeptfreie Behandlung gezählt wird, und im Modell von Mordor Intelligence umfasst der Therapieumfang orale Eisensalze, intravenöse Ferri-Formulierungen und Transfusionen roter Blutkörperchen, die über lizenzierte Versorgungseinrichtungen erbracht werden, während angereicherte Lebensmittel und allgemeine Wellness-Produkte nicht gezählt werden. Mit diesen Umfangsentscheidungen, die im Voraus angegeben und anhand der behandelten Bevölkerung und der Therapiemix-Eingaben überprüft wurden, bleibt die endgültige Zahl auf klare Hebel zurückführbar, die neu validiert werden können, wenn sich der Markt verschiebt.
Im Bericht beantwortete Schlüsselfragen
Welcher klinische Trend veranlasst Krankenhäuser, Einzel-Besuch-Intravenös-Eiseninfusionen einzuführen?
Einzel-Besuch-Gesamtdosis-Formulierungen wie Ferricarboxymaltose reduzieren die Stuhlzeit und den Pflegeaufwand und stimmen mit den Effizienzzielen der Krankenhäuser und wertbasierten Erstattungsmodellen überein.
Warum gewinnen pädiatrische Formulierungen an Bedeutung, obwohl Erwachsene die Kernnutzergruppe bleiben?
Obligatorisches Schulalter-Screening und kindgerechte orale oder niedrigvolumige intravenöse Optionen erweitern den Zugang für Kinder, was zu spezialisierten Produkteinführungen und pädiatrisch ausgerichteten klinischen Leitlinien führt.
Welche Lieferkettenanfälligkeit hat die Verfügbarkeit von parenteralem Eisen zuletzt beeinträchtigt?
Die konzentrierte Produktion von Ferricarisomaltose-APIs hat Engpässe verursacht und den Bedarf an diversifizierter Beschaffung und Notfallbeständen bei Krankenhauseinkäufern verdeutlicht.
Welche Lieferinnovationen werden am ehesten die durch Verträglichkeitsprobleme bedingte Therapieabbruchrate überwinden?
Nanoverkapselte orale Kapseln und iontophoretische transdermale Pflaster zeigen eine hohe Bioverfügbarkeit bei minimalen gastrointestinalen oder Überempfindlichkeitsreaktionen und verbessern die Patientenakzeptanz.
Wie beeinflussen staatliche Programme zur Anämiebekämpfung den Produktmix?
Die Erkenntnis, dass nicht alle Anämien eisenbedingt sind, lenkt die Beschaffung von massenhaft verteilten Generika-Tabletten hin zu gezielten intravenösen und fortschrittlichen oralen Formulierungen, die diagnostische Unterstützung beinhalten.
Wie beeinflussen staatliche Programme zur Beseitigung von Anämie den Produktmix?
Die Erkenntnis, dass nicht alle Anämien eisenbedingt sind, lenkt die Beschaffung von massenhaft verteilten generischen Tabletten hin zu gezielten intravenösen und fortschrittlichen oralen Formulierungen, die diagnostische Unterstützung beinhalten.