
Marktgröße und Marktanteil der Integration Platform as a Service
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 9.24 Milliarden US-Dollar |
| Marktgröße (2031) | 20.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Integration Platform as a Service von Mordor Intelligence
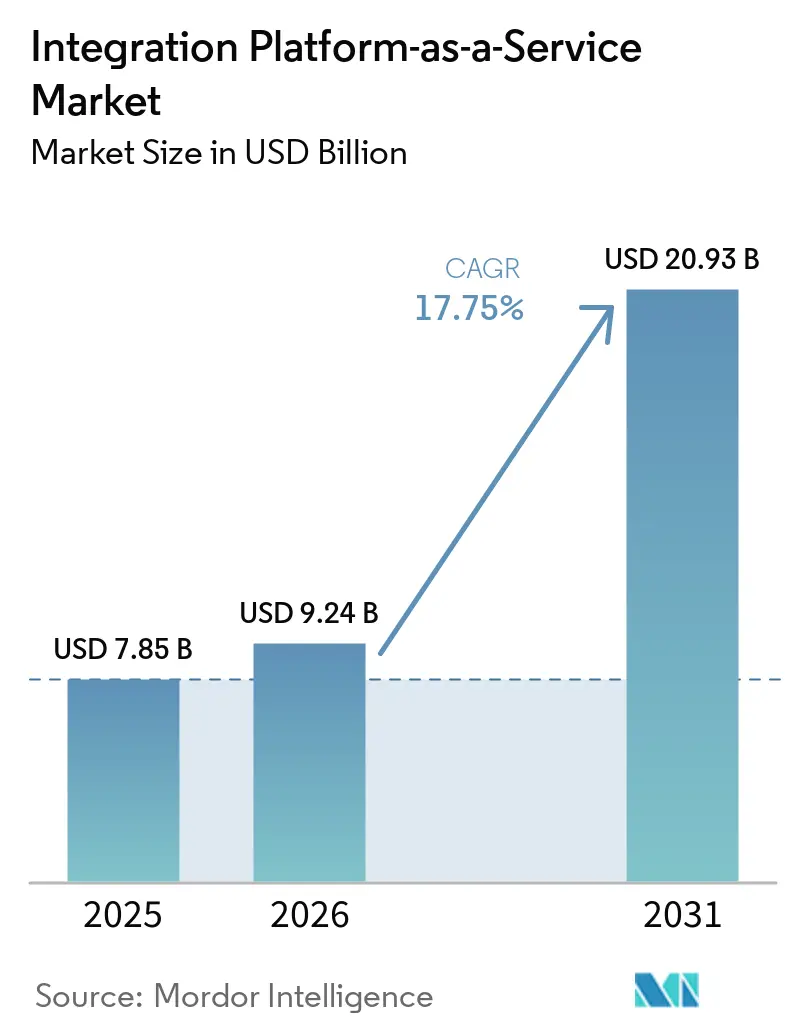
Die Größe des Marktes für Integration Platform as a Service wird voraussichtlich von 7,85 Milliarden USD im Jahr 2025 auf 9,24 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 20,93 Milliarden USD bei einer CAGR von 17,75 % über den Zeitraum 2026–2031 erreichen. Die Expansion spiegelt den wachsenden Druck auf Unternehmen wider, die zunehmend proliferierenden SaaS-, IoT- und Edge-Assets zu verbinden und gleichzeitig KI in jeden Integrationsfluss einzubetten. Ereignisgesteuerte Architekturen, GenAI-Design-Assistenten und Anforderungen an souveräne Cloud-Infrastrukturen gestalten die Plattformanforderungen neu und veranlassen Käufer, von handcodierten Punkt-zu-Punkt-Verbindungen hin zu intelligenten, richtlinienbewussten Fabrics überzugehen. Die Wettbewerbsdynamik ist ebenso im Wandel: Hyperscaler bündeln native Integrationen, unabhängige Anbieter setzen verstärkt auf Multi-Cloud-Offenheit und vertikale Spezialisierung, und globale Systemintegratoren bilden neue Allianznetzwerke rund um die Einhaltung von Datensicherheitsvorschriften. Die Fertigungsmodernisierung im asiatisch-pazifischen Raum, Mandate zur Interoperabilität im Gesundheitswesen und verbrauchsbasierte Preisgestaltung für KMU schaffen in den nächsten fünf Jahren gemeinsam die stärksten inkrementellen Nachfragesignale.
Wichtigste Erkenntnisse des Berichts
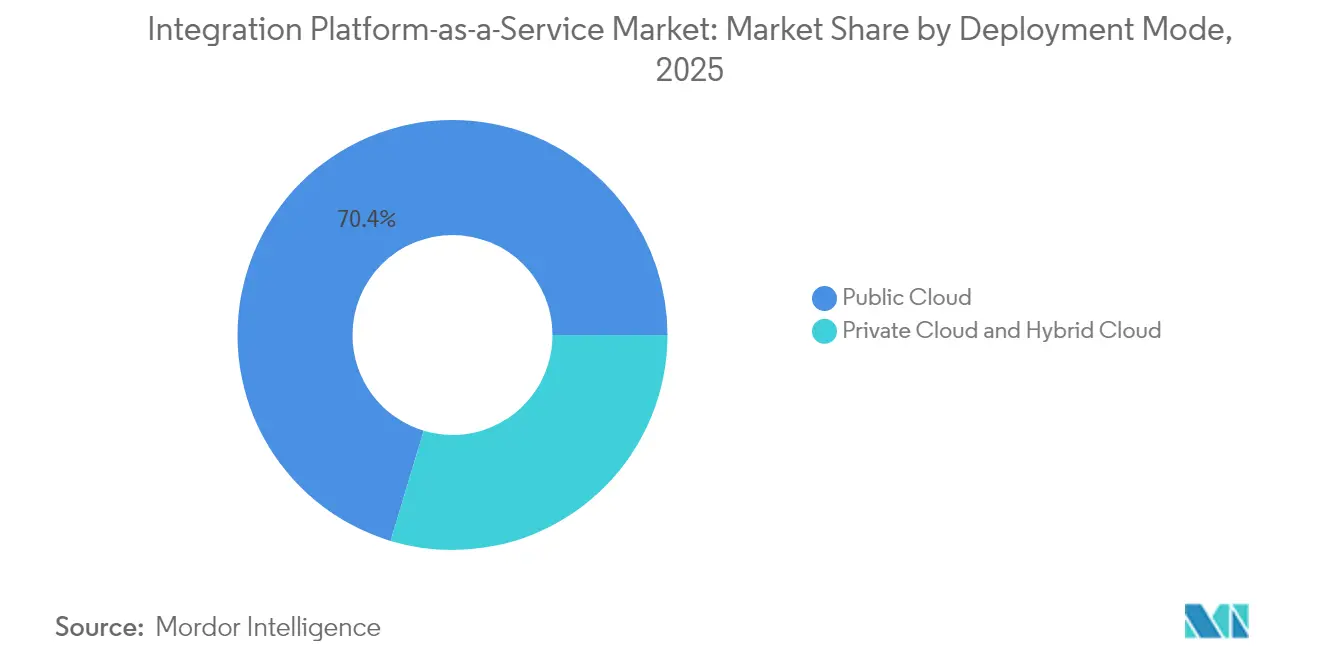
- Nach Bereitstellungsmodell führte die Public Cloud mit einem Umsatzanteil von 70,35 % im Jahr 2025; die Hybrid Cloud soll bis 2031 mit einer CAGR von 27,35 % wachsen.
- Nach Endnutzer-Branche hielt der BFSI-Sektor im Jahr 2025 einen Marktanteil von 21,60 % am Markt für Integration Platform as a Service, während das Gesundheitswesen und die Biowissenschaften mit einer CAGR von 29,95 % bis 2031 vorankommen.
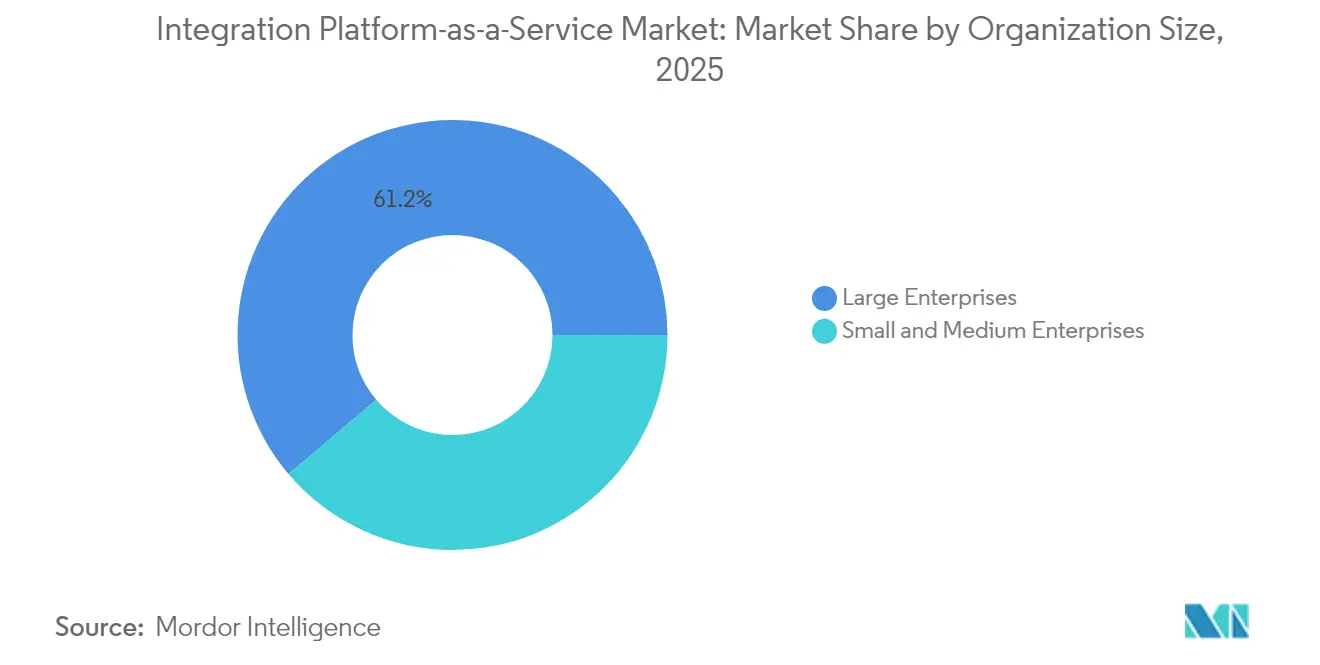
- Nach Unternehmensgröße entfielen im Jahr 2025 61,20 % der Marktgröße der Integration Platform as a Service auf Großunternehmen; KMU werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 32,10 % expandieren.
- Nach Servicetyp erfasste die Anwendungsintegration im Jahr 2025 41,40 % der Marktgröße der Integration Platform as a Service; API- und Ereignisintegration beschleunigt sich bis 2031 mit einer CAGR von 34,90 %.
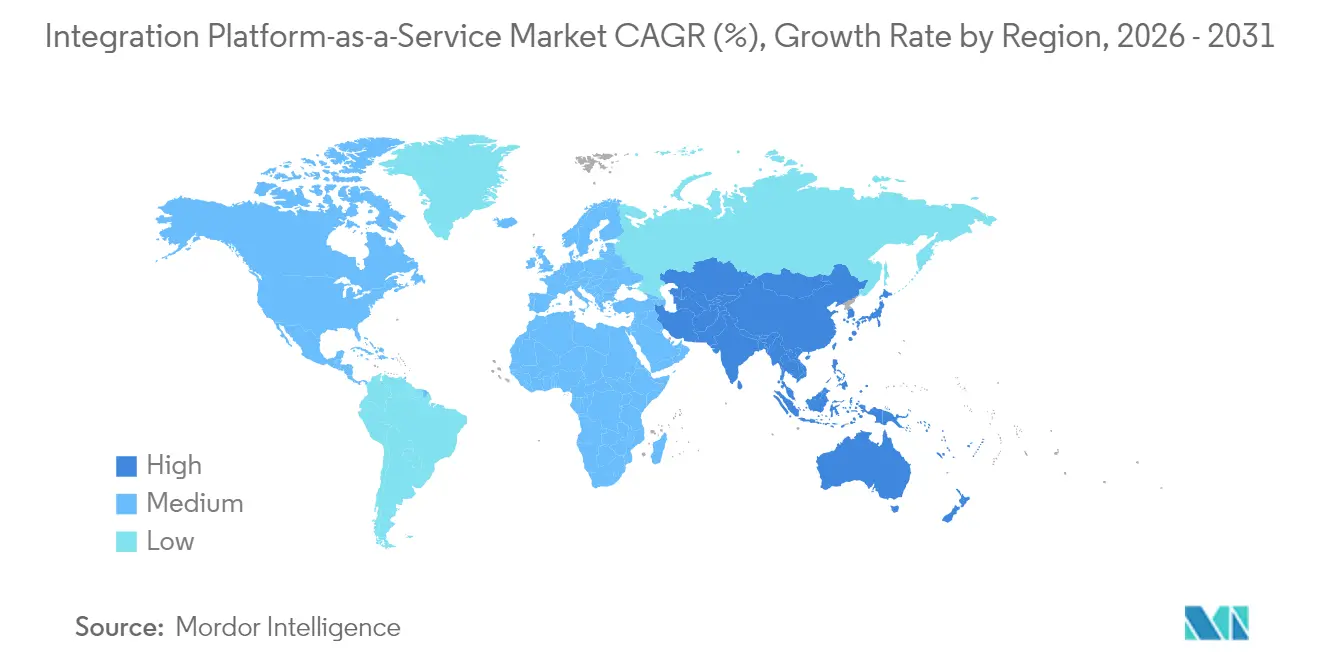
- Nach Geografie hatte Nordamerika im Jahr 2025 einen Anteil von 45,40 %; der asiatisch-pazifische Raum wird bis 2031 mit einer CAGR von 23,20 % am schnellsten wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| KI-gestützte Integration und GenAI-Design-Assistenten | +4.2% | Global, frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| API-Proliferation und Mandate für das composable Enterprise | +3.8% | Global, beschleunigt in asiatisch-pazifischen Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Aufstieg von Ereignis-Streaming und IoT-Edge-Integrationen | +3.1% | Schwerpunkt im asiatisch-pazifischen Raum, Ausbreitung auf nordamerikanische Fertigung | Mittelfristig (2–4 Jahre) |
| Demokratisierung der Low-Code-/No-Code-Integration | +2.9% | Global, am stärksten in KMU-Segmenten | Kurzfristig (≤ 2 Jahre) |
| Bündelung von iPaaS-SKUs in CSP-Marktplätzen | +1.8% | Nordamerika und EU, Ausdehnung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Pay-per-Flow-Preisgestaltung erschließt KMU-Adoption | +1.4% | Global, höchste Auswirkung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Integration und GenAI-Design-Assistenten
Generative KI innerhalb führender Plattformen wie MuleSofts Einstein und SnapLogics SnapGPT ermöglicht es nicht-technischem Personal, Abläufe in einfacher Sprache zu spezifizieren und Designzyklen von Wochen auf Stunden zu verkürzen.[1] Der monatliche Dokumentendurchsatz auf SnapGPT erreichte im Jahr 2024 4,7 Billionen, was das rasante Ansteigen der Arbeitsvolumina unterstreicht. Diese Assistenten bringen konversationsbasierte Werkzeuge direkt in IDEs, werfen jedoch auch Governance-Fragen auf, wenn sensible Daten durch Lernmodelle übertragen werden. Anbieter, die sichere Prompts mit unternehmensweiten Richtlinienkontrollen verbinden können, verschaffen sich einen klaren Vorteil.
API-Proliferation und Mandate für das „composable Enterprise”
Unternehmen verwalten mehr als 400 aktive APIs – ein Nebeneffekt von Microservices und der SaaS-Adoption. Hersteller, die Fabriken digitalisieren, sind auf Echtzeit-Verbindungen zwischen IoT-Sensoren, ERP und digitalen Zwillingsmodellen angewiesen, um Strategien zur vorausschauenden Wartung aufrechtzuerhalten. Das composable Business Design, das besonders in asiatisch-pazifischen Industriezentren beliebt ist, wo 75 % der Serviceleiter im Jahr 2025 zusätzliche digitale Ausgaben planen, treibt den Appetit auf einheitliche Orchestrierung und Streaming-Backplanes an.[2]
Aufstieg von Ereignis-Streaming und IoT-Edge-Integrationen
Edge-Knoten in Fabriken und Krankenhäusern erfordern heute Reaktionszeiten unter einer Sekunde zu Analyseebenen. Deployments, die Apache Kafka verwenden, verbinden Edge-Sensoren, Cloud-KI und MES in einem kontinuierlichen Kreislauf und liefern Produktivitätssteigerungen von 14,53 % und Energieeinsparungen von 13,9 % in Pilotprojekten mit digitalen Zwillingen. Anbieter wie Crosser veranschaulichen, wie Edge-MLOps-Pipelines die iPaaS-Fähigkeiten über den Rechenzentrumsperimeter hinaus erweitern.
Demokratisierung der Low-Code-/No-Code-Integration
Analystenprognosen deuten darauf hin, dass nicht-technische Nutzer bis 2025 80 % der digitalen Lösungen entwickeln werden, was den Wandel hin zu grafischen Flow-Buildern beschleunigt. Eingebettete ML-Vorschläge automatisieren das Connector-Mapping und reduzieren den Entwicklungsaufwand um bis zu 90 %, während Sicherheitsmaßnahmen erhalten bleiben. Plattformanbieter reagieren, indem sie Richtlinienvorlagen und Audit-Trails in Citizen-Developer-Konsolen integrieren, um die Aufsicht zu vereinfachen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Kannibalisierung durch native Hyperscaler-Integrationen | -2.8% | Global, am stärksten im mittleren Marktsegment | Kurzfristig (≤ 2 Jahre) |
| Anbieterabhängigkeit und Angst vor Wechselkosten | -1.9% | Großunternehmen in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Datenlokalisierungsvorschriften verlängern Verkaufszyklen | -1.3% | EU und Naher Osten | Langfristig (≥ 4 Jahre) |
| Talentmangel in fortgeschrittenen Ereignis-Streaming-Architekturen | -1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Kannibalisierung durch native Hyperscaler-Integrationen
AWS AppFlow, Azure Logic Apps und Google Apigee Integration werden mit zentralen Cloud-Diensten gebündelt und unterbieten eigenständige Anbieter bei Preis und Bequemlichkeit.[3] Käufer im mittleren Marktsegment mit bestehenden Cloud-Verpflichtungen entscheiden sich oft für diese nativen Optionen, insbesondere wenn keine Funktionstiefe über Standard-Connectors hinaus erforderlich ist. Unabhängige Anbieter kontern, indem sie Multi-Cloud-Reichweite, branchenspezifische Connectors und eine fortschrittliche KI-Orchestrierung betonen, die Hyperscaler noch nicht bieten.
Anbieterabhängigkeit und Angst vor Wechselkosten
Integrationen werden in unternehmenskritische Abläufe eingebettet, was die Plattformmigration kostspielig macht. Forschungen zur Abhängigkeitsdynamik verknüpfen das Abhängigkeitsniveau mit direkter finanzieller Belastung und veranlassen Unternehmen, offene Standards und portable Designartefakte zu fordern. Die DSGVO und ähnliche Regelungen verschärfen die Prüfung in Europa, wo Datexport- oder Datensicherheitsverletzungen erhebliche Strafen nach sich ziehen. Anbieter reagieren mit Export-APIs, containerisierten Laufzeitumgebungen und transparenten Vertragsbedingungen, aber die Spannung zwischen Optimierung und Portabilität bleibt bestehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodell:
Hybrid Cloud überbrückt SouveränitätslückenDie Public Cloud hält mit einem Umsatzanteil von 70,35 % im Jahr 2025 den größten Anteil am Integration Platform-as-a-Service-Markt. Die Hybrid Cloud, obwohl kleiner, schließt die Lücke mit einer schnellen CAGR von 27,35 % bis 2031, da Unternehmen Cloud-Elastizität mit souveränen Datenschutzanforderungen in Einklang bringen. Dieses Migrationsmuster korreliert mit GAIA-X-Rahmenwerken sowie Branchenvorschriften in den Bereichen Finanzen und Gesundheitswesen, die eine vollständige Auslagerung in die Public Cloud einschränken. Unabhängige Anbieter positionieren nun vorgefertigte On-Premises-Agenten, die Public-Cloud-Laufzeitumgebungen spiegeln, sodass regulierte Workloads an gemeinsamen Integrationsnetzwerken teilnehmen können, während sie im Land verbleiben.
Unternehmen weisen zunehmend sensible personenbezogene Daten oder Workloads mit Geschäftsgeheimnissen privaten Kernen zu, orchestrieren jedoch Ereignisströme über öffentliche Edges für kundenorientierte Dienste. Europäische Telekommunikationsunternehmen nutzen souveräne iPaaS-Schichten, um 5G-Netzwerk-APIs sicher für Entwickler bereitzustellen, während japanische Automobilhersteller Produktionslinien-Telemetrie in regionale Clouds spiegeln, um erweiterte Analysen durchzuführen. Der Marktanteilsvorteil der Public Cloud im Integration Platform-as-a-Service-Markt schwindet, da diese hybriden Strategien ausgereifter werden. Der wachsende Bedarf, On-Premises- und Cloud-Anwendungen zu verbinden, um die digitale Unternehmenstransformation voranzutreiben, wird voraussichtlich das Wachstum des Markts für hybride Integrationsplattformen in den nächsten Jahren beeinflussen.



Nach Endnutzer-Branche:
Gesundheitswesen beschleunigt die digitale IntegrationDer BFSI-Sektor erfasste im Jahr 2025 21,60 % des Marktanteils der Integration Platform as a Service, angetrieben durch Open-Banking-APIs, Echtzeitzahlungen und Compliance-Reporting. Das Gesundheitswesen und die Biowissenschaften verzeichnen das stärkste Wachstum mit einer CAGR von 29,95 % auf Grundlage von EHR-Interoperabilität, HL7-FHIR-Mandaten und Upgrades der Telemedizin-Infrastruktur. Anbieter benötigen eine sofortige Datensynchronisierung zwischen klinischen, abrechnungsbezogenen und Analysesystemen, um wertbasierte Versorgung zu unterstützen.
Große Krankenhausnetzwerke setzen Streaming-iPaaS-Knoten ein, um Vitalwerte von vernetzten Geräten zu erfassen und KI-Diagnosemodelle zu speisen. Pharmazeutische F&E-Teams integrieren LIMS mit molekularen Simulationsmaschinen, um Zykluszeiten zu verkürzen. Der BFSI-Sektor investiert weiterhin in sichere Nachrichtenprotokolle und Ereignisflüsse zur Betrugsabwehr, doch regulatorische Fristen im Gesundheitswesen beschleunigen Beschaffungsentscheidungen und verlagern inkrementelle Ausgaben hin zu spezialisierten Plattformen mit HIPAA-konformen Connectors.
Nach Unternehmensgröße:
KMU-Wachstum erschließt neue MärkteGroßunternehmen kontrollierten im Jahr 2025 61,20 % der Marktgröße der Integration Platform as a Service aufgrund umfangreicher Anwendungslandschaften und globaler Compliance-Anforderungen. KMU verzeichnen jedoch die schnellste CAGR von 32,10 % bis 2031, ermöglicht durch Pay-per-Flow- oder gestufte Abonnementpreise, die die Adoptionshürden senken. Verbrauchsmodelle von Anbietern wie Frends beginnen bei 30 EUR pro Prozess und machen Werkzeuge auf Unternehmensqualität auch für kleinere Unternehmen erschwinglich.
Low-Code-Oberflächen und KI-Mapping-Assistenten senken die Qualifikationsbarrieren weiter und ermöglichen es Unternehmensanalysten, CRM-, E-Commerce- und Buchhaltungswerkzeuge ohne IT-Rückstau zu verbinden. Anbieter passen das Onboarding mit geführten Vorlagen und Community-Marktplätzen an und wandeln ehemals komplexe dreimonatige Projekte in Deployments am selben Tag um. Da KMU-Verträge im Volumen zunehmen, müssen Anbieter mandantenfähige Elastizität und Self-Service-Support aufrechterhalten, um die Margen zu erhalten.

Nach Servicetyp:
API-Integration treibt moderne Architektur voranDie Anwendungsintegration lieferte im Jahr 2025 41,40 % der Marktgröße der Integration Platform as a Service und festigte ihre Rolle bei der Verbindung von Legacy-ERPs mit modernen SaaS-Suiten. Die API- und Ereignisintegration nimmt jedoch mit einer CAGR von 34,90 % bis 2031 stark zu, da Unternehmen auf Microservices und Echtzeitanalysen umsteigen. Agentische KI generiert nun automatisch OpenAPI-Spezifikationen und ordnet Ereignisse Kafka-Themen zu, sodass Teams composable Fähigkeiten auf Abruf bereitstellen können.
Ereignis-Gateways erstrecken sich auf Edge-Cluster, wo Sensordatenverkehr autonome Aktionen auslöst. Versicherungsunternehmen streamen Telematikdaten an Risikomaschinen, während Einzelhändler Clickstream-Ereignisse in Echtzeit analysieren. B2B-Dateiübertragung und Batch-ETL behalten eine Nischenrelevanz für regulierte Archivierungsanwendungsfälle, aber die Ausgaben verlagern sich schrittweise hin zu API-first-Endpunkten, serverlosen Connectors und Niedriglatenz-Stream-Relays.
Geografische Analyse
Nordamerika Integration Platform-as-a-Service-Markt
Der Umsatzanteil Nordamerikas von 45,40 % im Jahr 2025 spiegelt die fest verankerte Cloud-Nutzung in Unternehmen und eine hohe Konzentration von iPaaS-Anbietern wider. Der regionale Umsatzmix tendiert zu KI-gestützter Integration und Multi-Cloud-Automatisierung, veranschaulicht durch Salesforces Übernahme von Informatica für 8 Milliarden USD im Mai 2025, die Datenmanagement mit Workflow-Orchestrierung verband. Compliance-orientierte Sektoren wie Finanzwesen und Bundesbehörden testen weiterhin souveräne Erweiterungen, um das Risiko von Anbieterabhängigkeiten zu mindern.
APAC, EMEA und Südamerika Integration Platform-as-a-Service-Markt
APAC wächst mit einer CAGR von 23,20 % bis 2031 am schnellsten, angetrieben durch staatliche Programme zur Digitalisierung von Dienstleistungen und Fertigungsumstrukturierungen im Rahmen von Industrie-4.0-Initiativen. Die Digital Development Facility der Asiatischen Entwicklungsbank leitet technische Unterstützung in KI- und Big-Data-Plattformen, was indirekt die Nachfrage nach robusten Integrationsinfrastrukturen steigert. Japanische und koreanische Elektronikriesen verbinden intelligente Fabrik-Zwillinge mit Cloud-Analysen, während digitale Identitätssysteme der ASEAN auf behördenübergreifenden API-Gateways basieren. Europa balanciert Chancen und Einschränkungen: GAIA-X fördert offene, föderierte Cloud-Ökosysteme, doch DSGVO und ausstehende KI-Gesetze verlängern die Evaluierungszyklen. Südamerika, der Nahe Osten und Afrika verzeichnen derzeit geringere Umsätze, zeigen jedoch wachsendes Interesse an Cloud-First-Integration, wo mobile Nutzung und fintech-Modernisierung rasch voranschreiten.
Regulatorisches Umfeld
Die Einführung von Integration Platform-as-a-Service (iPaaS) wird zunehmend durch Cloud-Portabilität, API-Sicherheit und Anforderungen an die Governance souveräner Clouds geprägt. In der Europäischen Union trat Kapitel VI des EU-Datengesetzes (Verordnung (EU) 2023/2854) im September 2025 in Anwendung und zielt auf den Abbau kommerzieller und technischer Hürden bei einem Anbieterwechsel ab. Dies erhöht den Druck auf iPaaS-Anbieter und deren Abhängigkeiten von Hyperscalern, Exportierbarkeit, Interoperabilität und klarere Vertragsbedingungen für Migrationen bereitzustellen.
Sicherheits- und Compliance-Rahmenwerke für den öffentlichen Sektor erhöhen zudem die Grundanforderungen an Integrations-Laufzeitumgebungen und exponierte APIs. Im März 2026 veröffentlichte NIST aktualisierte Leitlinien für den API-Schutz in cloud-nativen Systemen und stärkte damit Kontrollen im Einklang mit Zero-Trust und richtliniengesteuertem Zugriff für Integrationsendpunkte. Für US-Bundesbehörden bezieht die FedRAMP-Geltungsbereichsleitlinie für 2026 auch iPaaS, das in behördliche Enterprise-Sicherheitsdienste eingebettet ist (zum Beispiel Identitätsmanagement oder SIEM-bezogene Workflows), in verbindliche Autorisierungsgrenzen ein. Dies beeinflusst Beschaffungs- und Liefermodelle für Anbieter, die an Regierungsstellen und andere regulierte Sektoren verkaufen.
Wertschöpfungskettenanalyse
Die iPaaS-Wertschöpfungskette beginnt mit Cloud-Infrastruktur und grundlegenden Plattformdiensten (Rechenleistung, Speicher, Netzwerk, Identität und Observability), die mandantenfähige Laufzeitumgebungen hosten, gefolgt von iPaaS-Anbietern, die Kernfunktionen wie Workflow-Orchestrierung, API-Management, Event- und Streaming-Konnektivität sowie Konnektor-Bibliotheken bündeln. Vorgelagerte Inputs umfassen zunehmend Standards und Interoperabilitätsbausteine wie CloudEvents (Ereignismetadaten) sowie branchenbezogene oder industrielle Datenstandards (zum Beispiel OPC UA für die Fertigung). Rund um diese tragen Anbieter und Communitys auch zu neu entstehenden Workflow- und Orchestrierungsspezifikationen bei (zum Beispiel FlowDSL und das Integrationsprofil des Workflow Orchestration Standard), die darauf abzielen, Workflows über Ausführungsumgebungen hinweg portabler zu machen.
Nachgelagert wird die Bereitstellung durch Hyperscaler-Marktplätze und Vertriebspartner verstärkt, wobei globale und regionale Systemintegratoren Integrationsmuster, Governance und den verwalteten Betrieb für Endkunden umsetzen. In regulierten B2B- und Lieferkettenkontexten beeinflussen Branchenverbände und Interoperabilitätsnetzwerke (zum Beispiel das EESPA/GENA-Peppol-Interoperabilitätsmodell für E-Invoicing-Ökosysteme), wie Anbieter Onboarding, Routing und Auditierbarkeit gestalten. Zentrale Engpässe bleiben die Konnektorwartung angesichts sich schnell ändernder SaaS-APIs, begrenzte Observability in Legacy-Punkt-zu-Punkt-Landschaften sowie Wechselkosten, die durch proprietäre Workflow-Semantiken entstehen, während Transaktionsvolumina und Ereignisraten skalieren.
Wettbewerbslandschaft
Marktkonzentration
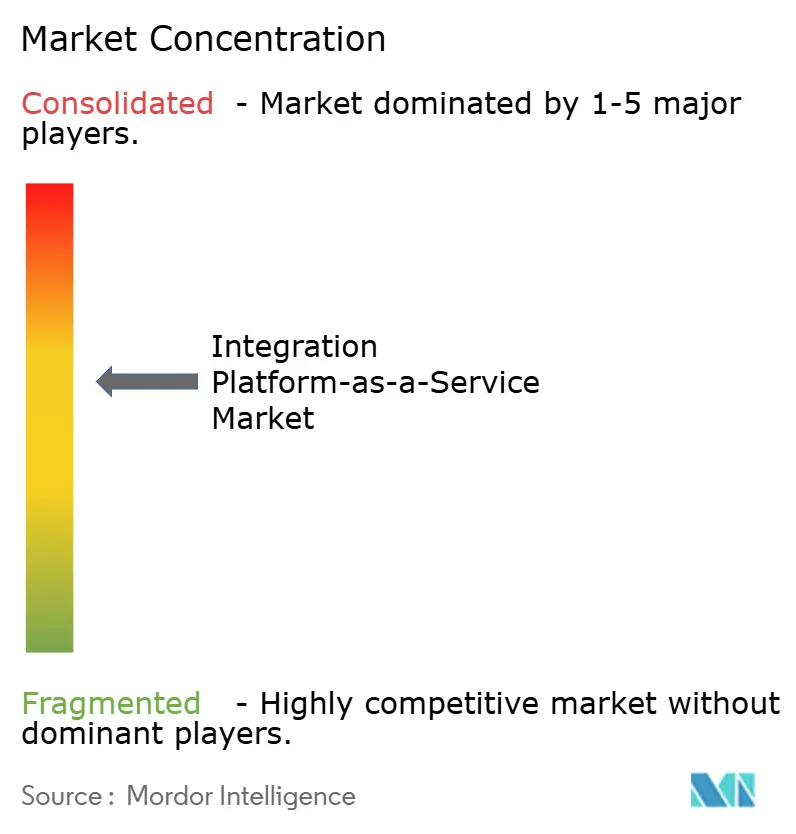
Eine moderate Konsolidierung prägt den Markt für Integration Platform as a Service. Salesforce (MuleSoft), Boomi und Informatica genießen erhebliche installierte Basen, die durch globale Support-Desks, Connector-Kataloge mit mehr als 1.000 Einträgen und umfangreiche Sicherheitszertifizierungen gestützt werden. Hyperscaler hingegen verkaufen native Abläufe quer, die auf umfassenderen Infrastrukturverträgen basieren und Preispunkte für unkomplizierte Workloads unter Druck setzen. Unabhängige Anbieter kontern mit Multi-Cloud-Neutralität, Blueprints für die Bereitstellung in souveränen Clouds und GenAI-gestützten Design-Copiloten.
Strategische Maßnahmen konzentrieren sich auf drei Themen. Erstens Plattform-Zusammenschlüsse: Salesforces Informatica-Übernahme schafft einen vertikal integrierten Daten-zu-Workflow-Stack. Zweitens KI-first-Differenzierung: IBMs webMethods Hybrid Integration injiziert agentische KI zur automatischen Verwaltung von APIs und B2B-Kanälen in großem Maßstab. Drittens vertikale Einbettung: Spezialisierte Connectors für HL7 FHIR, ISO 20022 oder OPC-UA ermöglichen es Anbietern, in regulierten Sektoren zu gewinnen, die gegenüber generischen Cloud-Bündeln resistent sind.
Patentanmeldungen im Bereich automatisiertes Schema-Mapping und Streaming-Lineage belegen ein fortlaufendes F&E-Wettrüsten. Channel-Ökosysteme entwickeln sich ebenfalls weiter, wobei Systemintegratoren iPaaS-Blueprints in SAP-, Oracle- und Cloud-ERP-Modernisierungsprojekte einweben. Für mittelständische Kunden verengt sich der Wettbewerb auf Einfachheit, vorhersehbare Verbrauchspreise und vorgefertigte Vorlagen. Für globale Unternehmen weitet er sich auf Datensouveränität, KI-Governance und fortschrittliche Beobachtbarkeit aus.
Führende Unternehmen der Integration Platform as a Service-Branche
-
Informatica Corporation
-
TIBCO Software Inc.
-
Oracle
-
IBM
-
Microsoft (Azure Logic Apps)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Integration Platform-as-a-Service-Markt Unternehmen in diesem Bericht
- Salesforce (MuleSoft)
- Boomi
- Informatica
- SAP
- Oracle
- IBM
- SnapLogic
- Workato
- Microsoft (Azure Logic Apps)
- Google (Apigee Integration)
- AWS (AppFlow)
- TIBCO
- Celigo
- Jitterbit
- Talend
- Fivetran
- Tray.io
- Adeptia
- ONEiO
Lesen Sie die Analyse der Integration Platform-as-a-Service-Unternehmen
Marktchancen und Zukunftsaussichten
Souveräne und portable Integration ist ein konkreter Weißraum, da Käufer die Bequemlichkeit der Public Cloud mit Datenresidenz- und Wechselverpflichtungen abwägen müssen. Die im September 2025 in Anwendung getretenen Wechselvorschriften des EU-Datengesetzes verschärfen die Nachfrage nach iPaaS-Fähigkeiten, die exportierbare Artefakte, standardisierte Schnittstellen und operative Werkzeuge für Migrationen unterstützen, insbesondere für Hybrid-Bereitstellungen, bei denen regulierte Workloads im Land verbleiben, während kundenseitige Ereignisströme in der Public Cloud laufen. Anbieter, die „migrationsbereite“ Designmuster, Portabilitätswerkzeuge und auditfähige Kontrollen bündeln, können sich in Beschaffungszyklen in der EU und im Nahen Osten differenzieren, wo Datenlokalität und Governance die Verkaufsbewertung verlängern.
Eine zweite Chance liegt in der Operationalisierung von Integration als wiederholbare Disziplin statt als einmaliges Projekt, insbesondere da Landschaften SaaS, APIs und Ereignisströme umspannen. Branchennarrative rund um Integration Ops (IntOps) und der Wandel hin zur Betrachtung von Integration als operative Fähigkeit deuten auf eine Nachfrage nach zentralisierter Observability, Richtliniendurchsetzung und Laufzeit-Governance über große Konnektorkataloge und Event-Backplanes hin. Auf Plattformseite schafft agentenbasierte Automatisierung innerhalb von Integrationswerkzeugen zudem Raum für neue Produktverpackungen (zum Beispiel native Aktionen, die KI-Agenten aufrufen, sichere Prompt-Governance und standardisierte Agent-zu-Tool-Konnektivität), unterstützt durch Produktzyklen 2026, die KI in Integrationsdesign und -ausführung einbetten.
Neueste Industrielle Entwicklungen in Integration Platform-as-a-Service-Markt
- April 2026: Oracle brachte Oracle Integration 26.04 auf den Markt und fügte eine native Aktion zum Aufrufen von KI-Agenten hinzu sowie neue Adapter, darunter BigQuery, Databricks und Microsoft Fabric, zur Erweiterung der Konnektivität. Die Veröffentlichung schärft Oracles Positionierung im Bereich agentenbasierter Automatisierung innerhalb von Integrationsworkflows und verbessert gleichzeitig die Interoperabilität mit modernen Analyse- und Datenplattformen.
- Dezember 2025: Informatica kündigte auf der AWS re:Invent 2025 neue Integrationen mit Amazon Bedrock AgentCore an, um die Zusammenarbeit zwischen Intelligent Data Management Cloud (IDMC) und AWS-KI-Diensten zu erweitern. Der Schritt stärkt Informaticas Fähigkeit, KI-gesteuerte Integrations- und Governance-Anwendungsfälle auf AWS zu bedienen, und richtet iPaaS-Workflows an Hyperscaler-KI-Ökosystemen aus.
- Juni 2024: TIBCO führte The New TIBCO Platform ein und vereinheitlichte damit die Erfahrungen über sein Integrations-, Messaging- und Data-Grid-Angebot. Die Konsolidierung unter einer einheitlichen Plattformerfahrung unterstützt die produktübergreifende Adoption und vereinfacht den Betrieb für Unternehmen mit gemischten Integrations- und Messaging-Landschaften.
Integration Platform-as-a-Service-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus cloudbasierten Integrationsplattformen, die Organisationen dabei helfen, Anwendungen, Datenquellen, APIs und Workflows über Cloud- und On-Premises-Umgebungen hinweg mithilfe eines verwalteten, abonnementbasierten Modells zu verbinden.
Ausschlüsse aus dem Umfang: Wir schließen reine On-Premises-Middleware und einmalige Integrationsprojektdienstleistungen aus, die nicht als laufendes iPaaS-Abonnement verkauft werden.
Segmentierungsübersicht
- Nach Bereitstellungsmodell
- Public Cloud
- Private Cloud
- Hybrid Cloud
- Nach Endnutzer-Branche
- BFSI
- Einzel- und E-Commerce
- Gesundheitswesen und Biowissenschaften
- Fertigung
- IT und Telekommunikation
- Medien und Unterhaltung
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Servicetyp
- Anwendungsintegration
- Daten-/ETL-Integration
- API- und Ereignisintegration
- B2B-/E-Commerce-Integration
- Nach Geografie
- Nordamerika
- Südamerika
- Europa
- Asien-Pazifik
- Naher Osten und Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erstellung des Nachfragekontexts für Integrationsausgaben und Cloud-Adoption und grenzt diesen dann auf iPaaS-spezifische Umsatzpools ein. Öffentliche Quellen werden genutzt, um Basisannahmen zu fundieren – etwa zum Wachstum von Cloud-Diensten und zu grenzüberschreitenden Trends bei digitalen Diensten –, bevor Interviews zur Präzisierung dessen eingesetzt werden, was tatsächlich als iPaaS gezählt wird.
Wir haben nicht kostenpflichtige Quellen herangezogen, darunter das US Census Bureau, Eurostat, OECD-Publikationen zur digitalen Wirtschaft, ITU-Indikatoren, NIST-Leitlinien zur Systeminteroperabilität sowie die Weltbank für makroökonomische und unternehmensbezogene Digitalisierungssignale. Darüber hinaus haben wir Unternehmensberichte, Produktdokumentationen, Investorenpräsentationen und vertrauenswürdige Presseberichte ausgewertet, um Preisbewegungen, Paketierungen (Plattform versus Add-on) und typische Vertragsbedingungen zu erfassen. Wo erforderlich, wurden kostenpflichtige Abonnements ausschließlich für Unternehmensfinanzinformationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Zeitpläne und Produktausrichtungen zu bestätigen. Diese Beispiele sind illustrativ; für die Datenerhebung, Querprüfung und Klärung wurden viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Umfangsgrenzen, Preisgestaltung und Adoptionsintensität in verschiedenen Regionen zu überprüfen und Lücken in der öffentlichen Berichterstattung zu schließen. Wir haben mit Plattformbetreibern, Integrationsarchitekten, Managed-Service-Partnern und Unternehmenskäufern aus wichtigen Branchen gesprochen, damit Annahmen zu Connector-Nutzung, durchschnittlichem Abonnementwert und Verlängerungsmustern anhand des tatsächlichen Käufer- und Partnerverhaltens überprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 16 % | APAC: 41 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 41 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 43 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem Cloud-Softwareausgaben und integrationsbezogene Budgets nach Region rekonstruiert und anschließend auf den als iPaaS-Abonnements bereitgestellten Anteil gefiltert werden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert – etwa durch Stichproben von Preisplänen, geschätzte aktive Kundenzahlen nach Kohorte und den Partner-Channel-Mix –, bevor Doppelzählungen bereinigt werden.
Zu den im Modell verwendeten Eingaben zählen das Tempo der Cloud-Adoption in Unternehmen, die Anzahl der SaaS-Anwendungen pro Organisation, Signale zum API-Datenverkehr und zum Wachstum von Integrationsworkloads, durchschnittliche Abonnementpreise und Paketierungsmuster (einschließlich nutzungsbasierter Elemente) sowie der Beitrag von Verlängerungen gegenüber Neukunden über die Jahre. Fehlt ein Preis- oder Volumeneingabewert für eine Teilregion oder Käuferkohorte, werden Proxy-Werte aus vergleichbaren Märkten übernommen und anhand von Interview-Feedback angepasst.
Für die Prognose wird eine Szenarioanalyse auf Basis zweier Haupttreiber angewendet – Geschwindigkeit der Cloud-Modernisierung und Wachstum der Integrationskomplexität –, und die Szenarien werden mithilfe einer leichten multivariaten Regressionsüberprüfung in jährliche Nachfragekurven übersetzt. Im letzten Schritt werden Expertenmeinungen herangezogen, um den praktikabelsten Pfad auszuwählen und die Adoptionsannahmen in einem vertretbaren Rahmen zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit kein einzelner Datensatz das Gesamtergebnis bestimmt. Die Ergebnisse werden mit unabhängigen Signalen verglichen – etwa dem Wachstum von Cloud-Software, der Ausrichtung von IT-Budgets in Unternehmen und beobachtbaren Verschiebungen in Integrationsmustern –, und große Abweichungen werden vor der Freigabe geprüft.
Tritt eine Anomalie auf, überprüfen wir die Umfangszuordnung, Währungsumrechnungen und die Jahresausrichtung und nehmen bei Bedarf erneut Kontakt zu ausgewählten Befragten auf, wenn sich eine zentrale Annahme geändert zu haben scheint. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse ausgelöst werden, die die Adoption oder Preisgestaltung beeinflussen können. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Schätzung des Integration Platform-as-a-Service-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte iPaaS-Marktwerte unterscheiden sich häufig, weil Unternehmen nicht dieselben Umsatzpositionen erfassen und zudem unterschiedliche Basisjahre sowie Umrechnungszeitpunkte verwenden. In der Praxis entstehen die größten Unterschiede dadurch, was als Plattformabonnementumsatz gegenüber angrenzenden Integrationsdiensten, API-Management-Paketen oder umfassenderen Datenintegrationstools behandelt wird.
Einige externe Schätzungen scheinen einen breiteren Korb an Integrationssoftware einzubeziehen oder einen größeren Anteil an Implementierungs- und Managed-Services-Umsätzen zu berücksichtigen. Im hier angewendeten Vergleichsansatz zählt Mordor Intelligence iPaaS als wiederkehrenden Plattformumsatz, der an cloudbasierte Integrationsfähigkeiten gebunden ist, und begrenzt Dienste auf das, was im Plattformabonnement enthalten ist, anstatt eigenständige Projektarbeiten einzuschließen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,24 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 7,25 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und scheint einen schnelleren Wachstumspfad anzuwenden; der Umfang schließt wahrscheinlich ein breiteres Spektrum an Integrationsworkloads über die Kern-iPaaS-Abonnements hinaus ein, was den Ausgangswert und die Entwicklung verschiebt. |
| Fachzeitschrift B | 6,42 Milliarden USD (2024) | Verankert die Reihe auf einem anderen Basisjahr und stützt sich möglicherweise stärker auf von Anbietern gemeldete Gesamtzahlen, ohne konsequent den Plattformabonnementumsatz von angrenzenden Integrationsdiensten und gebündelten Cloud-Integrationstools zu trennen. |
Die Streuung zwischen den Quellen lässt sich größtenteils durch Umfangsentscheidungen und die Jahresausrichtung erklären, die dann die implizite Preis- und Adoptionskurve verändern. Unser Ansatz bleibt auf klare Variablen wie Abonnementpaketierung, Verlängerungsverhalten und Wachstum von Cloud-Integrationsworkloads zurückführbar, was die Schätzung leichter reproduzierbar und aktualisierbar macht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Integration Platform as a Service bis 2031?
Der Markt wird voraussichtlich bis 2031 einen Wert von 20,93 Milliarden USD erreichen und sich mit einer CAGR von 17,75 % ausdehnen.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Hybrid Cloud führt das Wachstum mit einer CAGR von 27,35 % von 2026 bis 2031 an, da Unternehmen Cloud-Agilität mit Datensouveränität in Einklang bringen.
Welche Branche zeigt die stärkste Expansion?
Das Gesundheitswesen und die Biowissenschaften wachsen bis 2031 mit einer CAGR von 29,95 % und übertreffen damit alle anderen Branchen aufgrund von EHR-Interoperabilitätsmandaten.
Wie wirken sich Hyperscaler auf unabhängige iPaaS-Anbieter aus?
AWS, Microsoft und Google bündeln native Integrationsdienste, die den Preisdruck im mittleren Marktsegment erhöhen und unabhängige Anbieter hin zu Multi-Cloud-Unterstützung, vertikaler Expertise und fortschrittlichen KI-Funktionen drängen.
Warum gilt der asiatisch-pazifische Raum als die attraktivste Wachstumsregion?
Koordinierte staatliche Digitalprogramme, Fertigungsmodernisierung und rasche KMU-Digitalisierung treiben eine CAGR von 23,20 % für iPaaS in asiatisch-pazifischen Märkten an.
Welche Rolle spielt generative KI in modernen Integrationsplattformen?
GenAI-Design-Assistenten automatisieren das Connector-Mapping und die Workflow-Erstellung und ermöglichen es Geschäftsanwendern, komplexe Integrationen in Stunden statt in Wochen zu erstellen, während Anbieter Governance-Kontrollen zum Schutz sensibler Daten einbetten.