
Tintenstrahl-Druckkopf-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
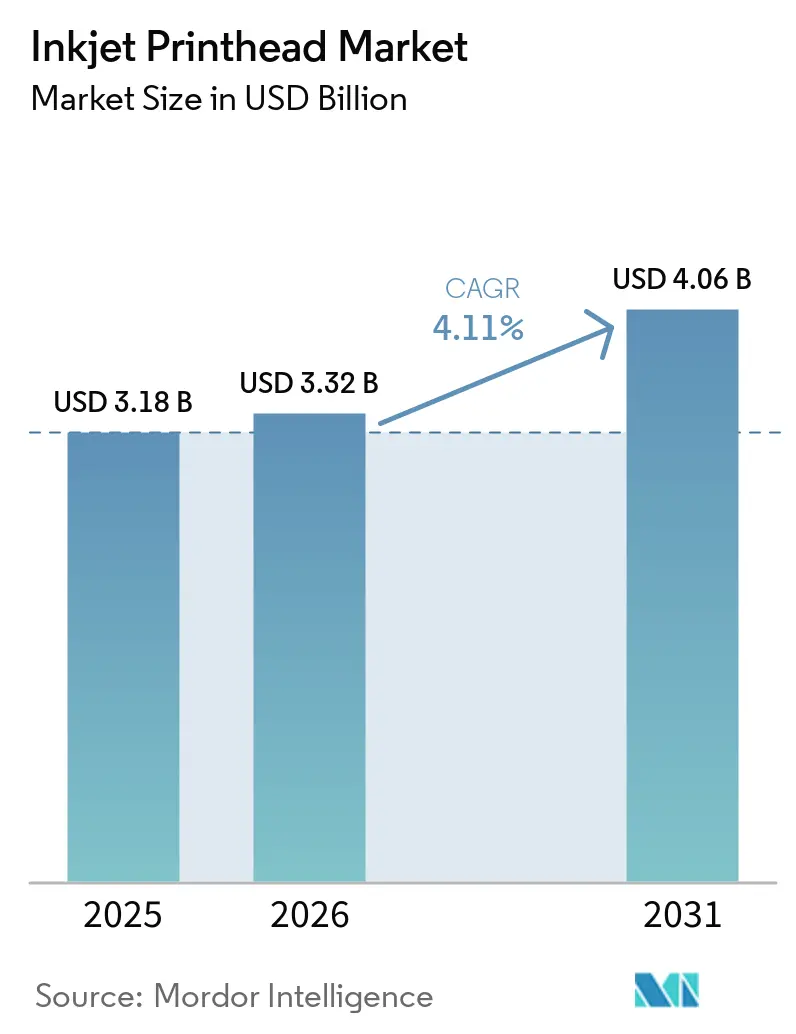
| Marktgröße (2026) | 3.32 Milliarden US-Dollar |
| Marktgröße (2031) | 4.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tintenstrahl-Druckkopf-Markt Analyse von Mordor Intelligence
Die Größe des Tintenstrahl-Druckkopf-Marktes wird voraussichtlich von USD 3,18 Milliarden im Jahr 2025 auf USD 3,32 Milliarden im Jahr 2026 steigen und bis 2031 USD 4,06 Milliarden erreichen, mit einer CAGR von 4,11 % über den Zeitraum 2026–2031. Eine entscheidende Verlagerung hin zum Industriedruck definiert die Wertschöpfung neu, da Verpackungs-, Textil- und Elektronikanlagen Einzeldurchlauf-Präzisionsköpfe fordern, die Bahngeschwindigkeiten von über 300 Metern pro Minute aufrechterhalten. Komponentenminiaturisierung, zunehmende Verwendung wasserbasierter und UV-härtbarer Chemikalien sowie Open-Platform-Lizenzierung durch führende Originalgerätehersteller (OEMs) erweitern das adressierbare Volumen, komprimieren jedoch auch die Margen. Druckintegratoren differenzieren sich nun durch Software, Farbmanagement und vorausschauende Wartung, während Fortschritte bei piezoelektrischen MEMS-Stapeln Tropfen unter 2 Pikoliter bei 50 kHz Feuerfrequenz ermöglichen.
Wichtigste Erkenntnisse des Berichts
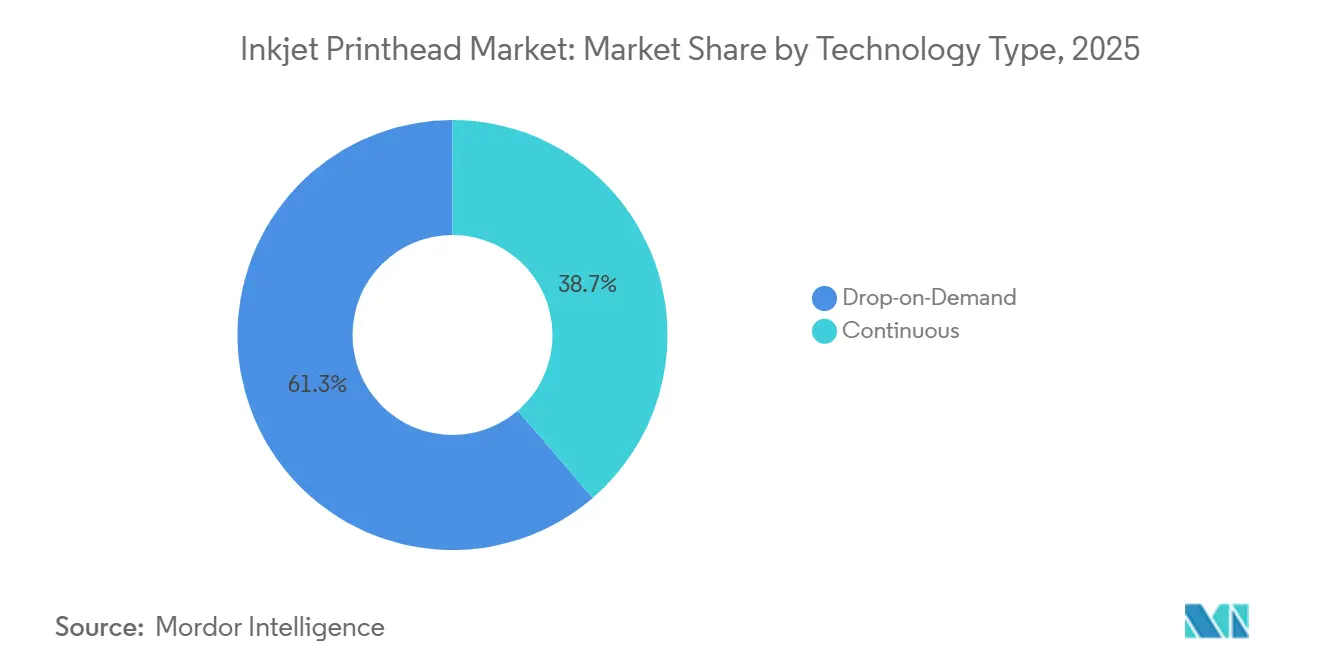
- Nach Technologie führten Drop-on-Demand-Architekturen den Tintenstrahl-Druckkopf-Markt mit einem Marktanteil von 61,3 % im Jahr 2025 an und expandieren bis 2031 mit einer CAGR von 4,51 %.
- Nach Tintenchemie erfassten wässrige Formulierungen 37,82 % der Tintenstrahl-Druckkopf-Marktgröße im Jahr 2025, während UV-härtbare Varianten voraussichtlich bis 2031 mit einer CAGR von 5,09 % expandieren werden.
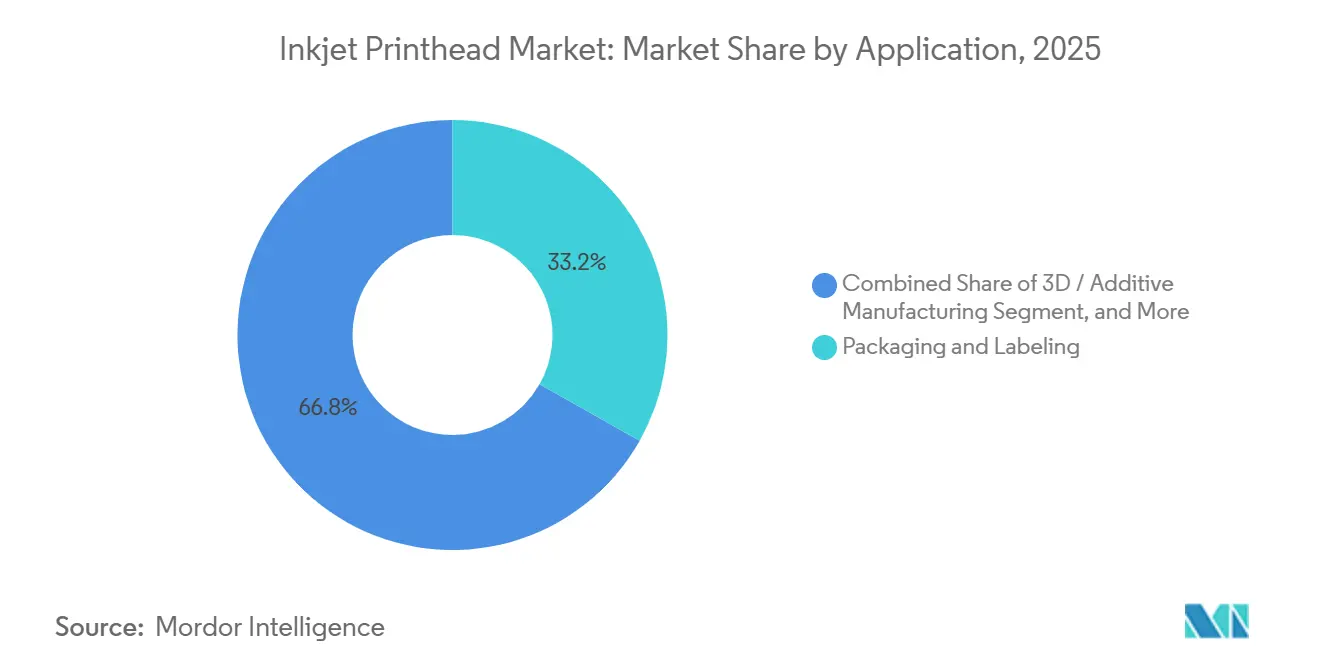
- Nach Anwendung entfielen auf Verpackung und Etikettierung 33,18 % des Umsatzes im Jahr 2025, und der Elektronikedruck wird voraussichtlich bis 2031 mit einer CAGR von 5,23 % wachsen.
- Nach Endnutzer entfiel auf den Industriedruck 46,20 % der Tintenstrahl-Druckkopf-Marktgröße im Jahr 2025, und der Grafikdruck schreitet bis 2031 mit einer CAGR von 4,81 % voran.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum 41,40 % des Umsatzes im Jahr 2025, und er wird im Zeitraum 2026–2031 eine CAGR von 5,03 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosion von Einzeldurchlauf-Digitaldruckmaschinen in Verpackung und Textilien | +1.2% | Global, konzentriert in Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| MEMS und Dünnfilm-Piezo ermöglichen Tropfen unter 2 pL bei 300 m/min | +0.9% | Forschungs- und Entwicklungszentren in Japan und den Vereinigten Staaten | Langfristig (≥4 Jahre) |
| OEM-Wechsel zu Open-Platform-Druckkopfverkäufen | +0.7% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤2 Jahre) |
| Nachhaltigkeitsdruck für wasserbasierte Pigmenttinten | +0.6% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte vorausschauende Wartung zur Reduzierung von Ausfallzeiten | +0.4% | Global | Mittelfristig (2–4 Jahre) |
| Aufkommende EHD-Druckköpfe für hochviskose Funktionsflüssigkeiten | +0.3% | Asiatisch-pazifischer Raum und Nordamerika | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosion von Einzeldurchlauf-Digitaldruckmaschinen in Verpackung und Textilien
Verpackungskonverter wechseln von Shuttle-basierten Mehrfachdurchlauf-Setups zu Einzeldurchlauf-Architekturen, die Flexodruck-Geschwindigkeiten erreichen und gleichzeitig Plattenherstellungsverzögerungen eliminieren. Feldversuche Ende 2025 zeigten, dass PrecisionCore-Köpfe 600 dpi auf Wellpappe bei 200 m/min aufrechterhalten und Kurzauflagen-Etiketten ohne Werkzeuge ermöglichen.[1] Textilfabriken in Indien und Bangladesch übernahmen Direkt-auf-Stoff-Einheiten, um Fast-Fashion-Zyklen zu erfüllen, und reduzierten die Zeit von der Probe bis zur Produktion von Wochen auf Tage. Obwohl der Kapitalaufwand pro Druckmaschine USD 1 Million übersteigt, senken Leasing- und Zollrückerstattungsprogramme in Vietnam und der Türkei die Einstiegsschwellen. Die Einzeldurchlauf-Fähigkeit unterstützt auch die Lötmaskenabscheidung auf gedruckten Schaltkreisen und verstärkt die für Elektronikanwendungen prognostizierte CAGR von 5,23 %.
MEMS und Dünnfilm-Piezo ermöglichen Tropfen unter 2 pL bei 300 m/min
MEMS-Düsenanordnungen in Kombination mit Dünnfilm-Aktuatoren erreichen Tropfen unter 2 Pikoliter bei Liniengeschwindigkeiten von 300 m/min und erschließen Präzisionsaufgaben wie pharmazeutische Beschichtungen und Feinlinienschaltkreise. Xaars Patentserie von 2024 beschreibt unabhängige Ansteuerungselektronik für jede Düse, die das Volumen im laufenden Betrieb moduliert. Kyoceras KJ4-Plattform kommerzialisierte das Konzept mit 600 Düsen/Zoll und variablen Tropfen von 1,5 bis 42 pL, was sowohl Grafik- als auch Funktionsabscheidung ermöglicht.[2] Der Fortschritt reduziert den Tintenverbrauch und senkt die Betriebskosten, da kleinere Tropfen weniger Pigmentverbrauch pro Quadratmeter bedeuten. Langfristig bilden diese Köpfe die Grundlage für Biodruck- und Smart-Packaging-Initiativen, bei denen Genauigkeit Vorrang vor reiner Geschwindigkeit hat.
OEM-Wechsel zu Open-Platform-Druckkopfverkäufen
Im Oktober 2025 begann Epson damit, PrecisionCore-Module an unabhängige Druckmaschinenhersteller zu lizenzieren, und Xerox folgte mit Open-Ink-Set-Köpfen, wodurch die historische Kopplung zwischen Hardware und Verbrauchsmaterialien aufgebrochen wurde. Integratoren können nun Chemikalien unabhängig beziehen, Druckkopfgenerationen mitten im Zyklus austauschen und sich durch Workflow-Software statt durch grundlegende Jetting-Physik differenzieren. Volumenlizenzierung erweitert die gesamte adressierbare Basis, treibt jedoch die Margenkompression voran und zwingt Marktführer, mehr Wert aus vorausschauenden Wartungsdienstleistungen und Analysen statt aus proprietären Tintenverkäufen zu schöpfen.
Nachhaltigkeitsdruck für wasserbasierte Pigmenttinten
Die Industrieemissionsrichtlinie der Europäischen Union begrenzt den VOC-Ausstoß auf 50 mg/m³ und katalysiert den Wechsel von Lösungsmittel- zu wässrigen Pigmentsystemen in Wellpappe- und Textilanlagen.[3] Wasserbasierte Tinten vereinfachen die Abfallentsorgung und minimieren die Exposition der Bediener, was mit den Nachhaltigkeitsverpflichtungen der Marken übereinstimmt. Die Akzeptanz ist auf porösen Medien am höchsten, da geschlossenzellige Substrate eine Zwangslufttrocknung erfordern, die Energieeinsparungen aufhebt. Obwohl der Farbraum wässriger Tinten hinter Lösungsmittelalternativen zurückbleibt, hält der regulatorische Druck zusammen mit den Kundenpräferenzen die Nachfrage stabil, insbesondere in Rechtsgebieten, die eine CO₂-Bepreisung auf Prozessemissionen erheben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapitalaufwandsprämie gegenüber Laser- und Analogköpfen | −0.8% | Global, ausgeprägt in Südamerika und Afrika | Kurzfristig (≤2 Jahre) |
| Verstopfungsrisiko bei Nanopartikel- und Weißtinten | −0.5% | Global, Hochvolumen-Industriestandorte | Mittelfristig (2–4 Jahre) |
| Patentdickichte begrenzen die Skalierbarkeit neuer Marktteilnehmer | −0.4% | Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Volatile Keramik- und Halbleiterlieferketten | −0.3% | Global, Engpässe im asiatisch-pazifischen Raum | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalaufwandsprämie gegenüber Laser- und Analogköpfen
Industrielle Drop-on-Demand-Installationen kosten zwischen USD 800.000 und USD 1,5 Millionen pro Druckmaschine und übersteigen vergleichbare Flexodruck- oder Laserlinien um 40 %–60 %. Pay-per-Print-Verträge verlagern die Kostenverteilung, erhöhen jedoch den Gesamtaufwand über die Lebensdauer und schrecken Konverter ab, bei denen die Finanzierungskosten zweistellige Zinssätze übersteigen. Südamerikanische und afrikanische Anlagen mit begrenztem Zugang zu zinsgünstigen Krediten verlängern die Abhängigkeit von analogen Systemen, insbesondere bei der Codierung und Kennzeichnung, wo Lasereinheiten dauerhafte alphanumerische Zeichen zu geringeren Servicekosten liefern.
Verstopfungsrisiko bei Nanopartikel- und Weißtinten
Titandioxid- und metallische Partikelformulierungen, die für weiße Deckkraft oder leitfähige Pfade benötigt werden, neigen dazu, unterhalb von 200 nm zu agglomerieren und 50-µm-Düsen zu verstopfen.[4] Tägliche Spülzyklen verbrauchen 5 %–10 % des Bestands und verursachen Kosten von USD 20.000–USD 50.000 für zusätzliche Umwälzhardware. Thermische Köpfe verschlimmern die Agglomeration durch lokale Erwärmung, während Piezo-Designs die Belastung mindern, aber dennoch ein wachsames Leerlaufzustandsmanagement erfordern. Ausfallzeitstrafen sind in 24/7-Verpackungslinien erheblich, wo Start-Stopp-Intervalle sich auf vorgelagerte Laminier- und nachgelagerte Stanzprozesse auswirken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologietyp:
Piezo-Dominanz treibt PräzisionsleistungDrop-on-Demand-Druckköpfe hielten 2025 einen Umsatzanteil von 61,3 %, und ihre CAGR von 4,51 % bis 2031 unterstreicht den Bedarf des Inkjet-Druckkopf-Marktes nach Fähigkeiten zur variablen Datendarstellung und Substratvielseitigkeit. Da Industrieanwender die Betriebszeit priorisieren, wird die Präzision piezoelektrischer Systeme den Markt für Drop-on-Demand-Inkjet-Druckköpfe weiterhin prägen. Piezoelektrische Aktuatoren unterstützen Viskositäten von 2 cP bis 40 cP und ermöglichen den Einsatz von UV-, Latex- und Lösungsmitteltinten auf Wellpappe, Textilien und Polymerfolien. Continuous-Inkjet-Designs behaupten sich in Kennzeichnungsnischen, die 1.000 m/min überschreiten, während Thermodruckköpfe in kostengünstigen Bürogeräten fest verankert bleiben.
Die MEMS-Miniaturisierung halbiert nun den Energieverbrauch pro Tropfen, verlängert die Druckkopflebensdauer auf über 60 Milliarden Auslösungen und erweitert das Anwendungsfenster für Funktionsflüssigkeiten auf Nanopartikelpasten. Thermische Bubble-Druckköpfe haben Schwierigkeiten mit hochviskosen Chemikalien und können das Tropfenvolumen nicht unabhängig modulieren, was ihren industriellen Einsatzbereich einschränkt. Kontinuierliche Ablenkungssysteme dominieren weiterhin die Kennzeichnung von Eiern und Kabeln, da geladene Tröpfchen gekrümmte oder raue Oberflächen bewältigen können, die für Shuttle-Systeme nicht geeignet sind. Der verstärkte Fokus auf Forschung und Entwicklung bei piezoelektrischen Stapeln signalisiert eine anhaltende Führungsposition im Inkjet-Druckkopf-Markt.
Nach Tintentyp:
UV-härtbare Formulierungen beschleunigen sichWässrige Chemie kontrollierte 37,82 % des Wertes von 2025, da Textilfabriken und Wellpappeanlagen emissionsarme Ausgaben priorisierten, doch UV-härtbare Tinten werden mit einer CAGR von 5,09 % am schnellsten expandieren, gestützt durch sofortige Aushärtung und Konformität mit Lebensmittelkontaktvorschriften. Lösungsmitteltinten bleiben bei Außenwerbung und Fahrzeugfolierungen bestehen, wo plastifizierte Substrate eine aggressive Benetzung und UV-Stabilität erfordern, während Latex- und Sublimationstinten Nischen in Dekor und Polyester-Bekleidung besetzen.
Der Wegfall von Infrarottrockner reduziert den Platzbedarf und senkt den Energieverbrauch um 30 %–50 %, ein entscheidender Anreiz für Etikettenanlagen mit engen Gängen und hohem Durchsatz. Stickstoffgespülte Kammern erhöhen die Anfangskosten, senken jedoch die Ausschussraten durch Sauerstoffinhibierung erheblich. Wasserbasierte Pigmentsysteme bleiben bei Baumwolle und Zellulosefasern dominant, obwohl begrenzter Farbraum und Waschbeständigkeit Premium-Bekleidungsdruckauflagen einschränken. Die UV-Wachstumstrajektorie bestätigt die Präferenz des Tintenstrahl-Druckkopf-Marktes für trocknungsfreie Workflows bei pharmazeutischen Etiketten und Smart-Packaging-Prototypen.
Nach Anwendung:
Elektronikedruck übertrifft andereVerpackung und Etikettierung entfielen 2025 auf 33,18 % des Umsatzes, doch Elektronik und Funktionsmaterialien werden voraussichtlich mit einer CAGR von 5,23 % wachsen, was die Nachfrage nach Lötmaskenabscheidung, Legendendruck und konformen Antennenmuster auf Flexschaltkreisen widerspiegelt. Der Textildruck gewinnt Stärke aus Fast-Fashion-Zyklen, die eine Mikro-Chargierung von SKUs in asiatisch-pazifischen Fabriken erfordern. Codierung und Kennzeichnung bleiben eine Standardanwendung, verzeichnen jedoch nur inkrementelles Wachstum, da Gesetze die Serialisierung von Arzneimitteln und Getränken vorschreiben.
Elektronikprototyping nutzt Linienbreiten unter 10 µm, die von Piezo-Köpfen geliefert werden, um Designs in Tagen statt in Fotolithografie-Wochen zu iterieren, was mit der agilen Hardwareentwicklung übereinstimmt. 3D- und additive Fertigung verwendet Binderjetting zum Schichten von Keramik und Metallen, doch Materialqualifizierungszeiträume und die Dominanz des Pulverbettschmelzens dämpfen den kurzfristigen Umsatz. Verpackungskonverter betonen variable Datensendungskartons für den E-Commerce und treiben die weitere Durchdringung von Einzeldurchlauf-Köpfen voran, die mit Lagerverwaltungssystemen integriert sind. Der kollektive Schwung hält den Tintenstrahl-Druckkopf-Markt auf einem Diversifizierungskurs jenseits der traditionellen grafischen Künste.

Nach Endnutzer:
Industriedruck behält die FührungIndustriestandorte verbrauchten 46,20 % der Lieferungen von 2025 und umfassen Verpackungskonverter, Textilfabriken und Elektronikhersteller, die im Dreischichtbetrieb arbeiten. Der Grafikdruck, der voraussichtlich mit einer CAGR von 4,81 % steigen wird, bedient Fotobücher, Point-of-Purchase-Displays und On-Demand-Bücher, bei denen die Offsetplatten-Ökonomie bei kleinen Auflagen unrentabel ist. Büro- und Verbrauchergeräte verlieren Marktanteile, da Cloud-Speicher die Seitenanzahl reduziert und das Homeoffice sich nach der Pandemie stabilisiert hat.
Hochdurchsatzfabriken schätzen Betriebszeit mehr als den Tintenpreis pro Liter und akzeptieren Premium-Serviceverträge, die an vorausschauende Wartungs-Dashboards gebunden sind. Grafikhäuser monetarisieren variable Datenbildgebung für personalisiertes Marketing und verwenden Großformatköpfe mit Sechsfarb-Sets, um den Farbraum zu erweitern. Biomedizinische Labore experimentieren mit Gewebegerüst-Jetting und erweitern die Präzisionsinfrastruktur in die Biowissenschaften. Die Größe des Industriesegments stellt sicher, dass der Tintenstrahl-Druckkopf-Markt weiterhin um Hochlastzyklus-Anwendungsfälle kreist.
Geografische Analyse
APAC Inkjet-Druckkopf-Markt
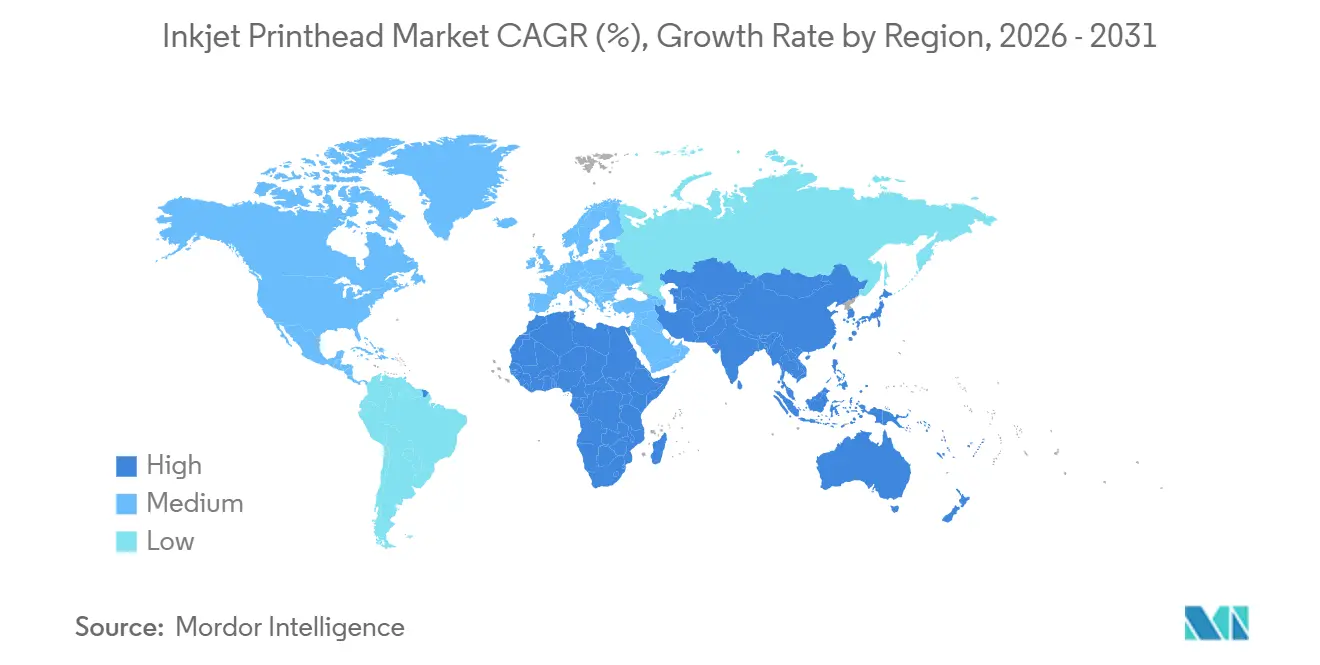
Der asiatisch-pazifische Raum lieferte 41,40 % des Wertes im Jahr 2025 und ist auf einen CAGR von 5,03 % ausgerichtet, da Peking inländische MEMS-Linien subventioniert und Neu-Delhis produktionsgebundener Anreiz die Digitalisierung der Textilindustrie fördert. Fertigungsbetriebe in Shenzhen und Suzhou steigerten die Druckkopfproduktion im Jahr 2025 um 25 %, reduzierten die Importabhängigkeit und richteten sich auf den südostasiatischen Verbrauch aus. Japanische Unternehmen halten nach wie vor über 60 % der weltweiten Piezo-Patente, doch taiwanesische und südkoreanische Herausforderer erodieren die Preisaufschläge durch vereinfachte Keramikbaugruppen.
Nordamerika Inkjet-Druckkopf-Markt
Nordamerika verzeichnete den zweitgrößten Marktanteil, angeführt von US-amerikanischen Verarbeitern, die Wellpappenpressen für E-Commerce-Logistikkartons umrüsten, sowie von Pharmaunternehmen, die Serialisierungsköpfe vor der vollständigen Durchsetzung des Drug Supply Chain Security Act integrieren. Kanada profitiert von der Nähe zu den US-amerikanischen Konsumgüterströmen, leidet jedoch unter einer reifen installierten Basis, was das Greenfield-Potenzial verringert. Die Maquiladora-Netzwerke Mexikos erproben Legend Printing auf Kraftfahrzeugsteuermodulen, obwohl die Einführung hinter dem Zeitplan liegt, da Tier-1-Zulieferer die Zuverlässigkeit gegenüber etablierten Siebdruckverfahren validieren.
EMEA und Südamerika Inkjet-Druckkopf-Markt
Europas Fortschritt hängt von strengen VOC-Beschränkungen ab, die Lösemittelchemien verdrängen und die Einführung wässriger und UV-härtbarer Chemien vorantreiben, wodurch die Nachfrage nach kompatiblen Druckköpfen aufrechterhalten wird. Deutschlands Investitionsgüter-OEMs integrieren Inkjet-Balken in hybride Offsetlinien, während Spaniens Keramikfliesensektor Inkjet für dekorative Glasuren nutzt, die mit analogen Walzen nicht möglich sind. Südamerika sowie der Nahe Osten und Afrika bilden zusammen weniger als 15 % des weltweiten Marktanteils, da Finanzierungsengpässe die analoge Dominanz verlängern, obwohl Brasiliens Etikettenverarbeiter und die auf den Tourismus ausgerichteten Beschilderungsunternehmen der Vereinigten Arabischen Emirate Bereiche beschleunigter Akzeptanz veranschaulichen.
Wettbewerbslandschaft
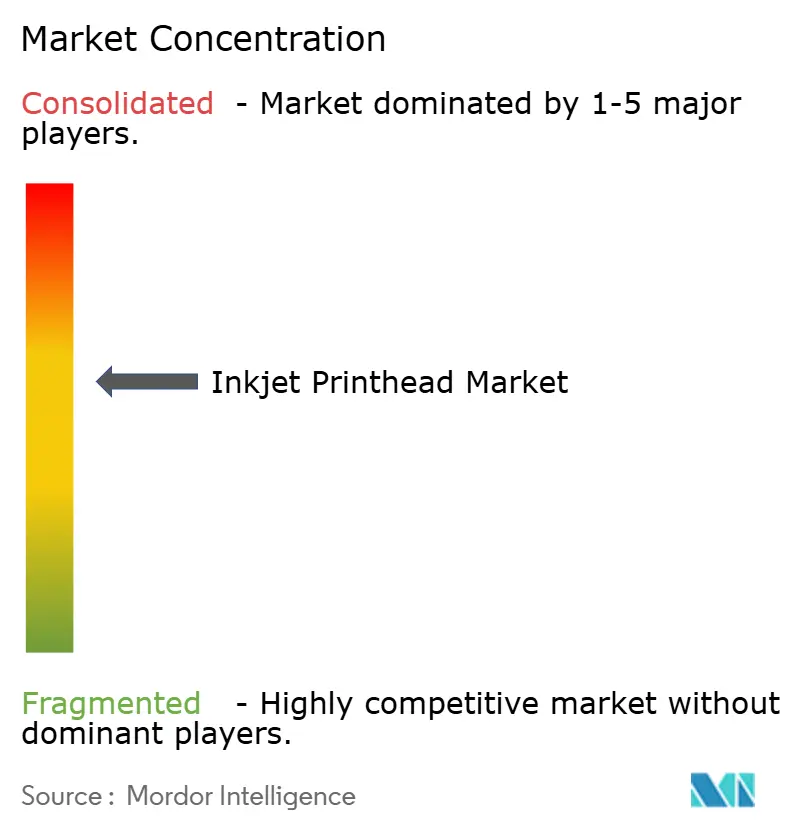
Die fünf größten Anbieter – Epson, Canon, HP, Ricoh und Fujifilm – kontrollierten rund 55 % des Umsatzes von 2025, was eine moderate Konzentration widerspiegelt. Epsons Open-Platform-Lizenzierung markierte einen Wendepunkt, der die modulare Akzeptanz durch kleinere Druckmaschinenhersteller ermöglichte und gleichzeitig die Hardware-Bruttomargen komprimierte. Canon erweitert thermische Patente rund um die Blasenbildungsphysik, während HP Thermo-Tintenstrahl für die Hochgeschwindigkeits-Postadressierung weiterentwickelt. Ricoh und Fujifilm differenzieren sich durch Tintenumwälzung und Farbmanagement-Firmware, die prädiktive Algorithmen zur frühzeitigen Erkennung von Düsenausfällen einbetten.
Mittelständische Akteure wie Xaar und Memjet fordern Marktführer mit feldaustauschbaren Arrays heraus, die Ausfallzeiten minimieren und die Gesamtbetriebskosten senken – ein attraktives Wertversprechen für Konverter, die 24/7 betreiben. Elektrohydrodynamische und Schallwellen-Startups zielen auf die Abscheidung von Funktionsflüssigkeiten bei 50 cP oder höher ab und könnten das Keramik-Binderjetting und den leitfähigen Pastendruck disruptieren, obwohl die kommerziellen Volumina bescheiden bleiben. Patentbarrieren bleiben formidabel, aber nicht unüberwindbar: Neue Architekturen operieren außerhalb von Piezo- und Thermalansprüchen und veranschaulichen, wie der Tintenstrahl-Druckkopf-Markt in Spezialisierungszonen fragmentiert, die auf Viskositätsbereich und Flüssigkeitschemie ausgerichtet sind.
Die Servicedifferenzierung wächst, da Anbieter IoT-Dashboards, KI-gestützte Wartung und ISO-konforme Farbprofilierung in jährliche Abonnementtiers bündeln. Kunden bewerten die Gesamtworkflow-Kosten statt nur die Düsendichte und schätzen die Software-Interoperabilität mit ERP- und Designplattformen. Da Lieferketten für Keramiksubstrate und Treiber-ASICs mit Zuteilungsvolatilität konfrontiert sind, sind strategische Lieferantenpartnerschaften wichtiger als reine Jetting-Metriken, und Druckmaschinenhersteller sichern sich durch Dual-Sourcing von Köpfen mit gemeinsamen Düsenplatten-Abmessungen ab.
Marktführer im Tintenstrahl-Druckkopf-Bereich
-
FUJIFILM Holdings Corporation
-
Canon Inc.
-
Ricoh Company, Ltd.
-
Seiko Epson Corporation
-
Kyocera Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Inkjet-Druckkopf-Markt Unternehmen in diesem Bericht
- Seiko Epson Corporation
- Ricoh Company, Ltd.
- FUJIFILM Holdings Corporation
- Canon Inc.
- Kyocera Corporation
- Konica Minolta, Inc.
- Xaar plc
- Memjet Holdings Ltd.
- Funai Electric Co., Ltd.
- Toshiba Corporation
- HP Development Company, L.P.
- Xerox Holdings Corporation
- Domino Printing Sciences plc
- Brother Industries, Ltd.
- Hitachi Industrial Equipment Systems Co., Ltd.
- Videojet Technologies, Inc.
- Lexmark International, Inc.
- Panasonic Holdings Corporation
- Durst Group AG
- Kodak Alaris, Inc.
Neueste Industrielle Entwicklungen in Inkjet-Druckkopf-Markt
- Februar 2026: Kyocera brachte einen 1.584-Düsen-Kopf für das Keramikschlicker-Jetting auf den Markt, der Schichten unter 20 µm bei der Luft- und Raumfahrtprototypierung ermöglicht.
- Oktober 2025: Epson begann mit der Lieferung von PrecisionCore-Modulen an Drittanbieter-Integratoren und entkoppelte damit den Tintenumsatz von der Hardware.
- Oktober 2025: Epson veröffentlichte den S3200-S1-Kopf, der für starke Lösungsmittel-Werbetinten optimiert ist.
- September 2025: Fujifilm schloss eine Partnerschaft mit einem europäischen Textilmaschinenhersteller, um Dimatix-Köpfe in Direkt-auf-Stoff-Linien zu integrieren.
Umfang des globalen Tintenstrahl-Druckkopf-Marktberichts
Der Tintenstrahl-Druckkopf-Marktbericht ist segmentiert nach Technologietyp (Drop-on-Demand mit thermischen und piezobasierten Köpfen, Kontinuierlich), Tintentyp (Wässrig, Lösungsmittelbasiert, UV-härtbar, Latex und Sublimation, Sonstige Tintentypen), Anwendung (Verpackung und Etikettierung, Textildruck, Elektronik und Funktionsmaterialien, 3D- / Additive Fertigung, Codierung und Kennzeichnung, Sonstige Anwendungen), Endnutzer (Büro und Verbraucher, Industriedruck, Grafikdruck, Sonstige Endnutzer) sowie Geografie (Nordamerika, Südamerika, Europa, Asiatisch-Pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Drop-on-Demand | Thermisch |
| Piezobasiert | |
| Kontinuierlich |
| Wässrig |
| Lösungsmittelbasiert |
| UV-härtbar |
| Latex und Sublimation |
| Sonstige Tintentypen |
| Verpackung und Etikettierung |
| Textildruck |
| Elektronik und Funktionsmaterialien |
| 3D- / Additive Fertigung |
| Codierung und Kennzeichnung |
| Sonstige Anwendungen |
| Büro und Verbraucher |
| Industriedruck |
| Grafikdruck |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Technologietyp | Drop-on-Demand | Thermisch |
| Piezobasiert | ||
| Kontinuierlich | ||
| Nach Tintentyp | Wässrig | |
| Lösungsmittelbasiert | ||
| UV-härtbar | ||
| Latex und Sublimation | ||
| Sonstige Tintentypen | ||
| Nach Anwendung | Verpackung und Etikettierung | |
| Textildruck | ||
| Elektronik und Funktionsmaterialien | ||
| 3D- / Additive Fertigung | ||
| Codierung und Kennzeichnung | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Büro und Verbraucher | |
| Industriedruck | ||
| Grafikdruck | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Umsatz des Tintenstrahl-Druckkopf-Marktes im Jahr 2031?
Es wird prognostiziert, dass er bis 2031 USD 4,06 Milliarden bei einer CAGR von 4,11 % über 2026–2031 erreichen wird.
Welcher Technologietyp führt die aktuelle Nachfrage an?
Drop-on-Demand-Piezoelektrische Köpfe beherrschten 2025 61,3 % des Umsatzes und zeigen den stärksten langfristigen Schwung.
Welches Anwendungssegment wächst am schnellsten?
Elektronik- und Funktionsmaterialiendruck wird voraussichtlich bis 2031 mit einer CAGR von 5,23 % wachsen.
Warum ist der asiatisch-pazifische Raum der größte regionale Markt?
Chinas Lokalisierungssubventionen, Indiens Textilförderungen und Japans MEMS-Führungsposition treiben einen Anteil von 41,40 % und eine CAGR von 5,03 % an.
Was ist das Haupthindernis für eine breitere Akzeptanz bei kleinen Konvertern?
Die anfänglichen Anschaffungskosten bleiben 40 %–60 % höher als bei Laser- oder Analoglinien, was die Investitionskapazität in preissensiblen Regionen einschränkt.
Wie verändern OEMs die Wettbewerbsdynamik?
Führende Anbieter lizenzieren nun Open-Platform-Köpfe, was das Volumenpotenzial erweitert, aber die Stückmargen komprimiert und den Wert auf Service und Software verlagert.