
Größe und Marktanteil im Markt für digitalen Druck
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 174.22 Milliarden US-Dollar |
| Marktgröße (2031) | 225.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für digitalen Druck von Mordor Intelligence
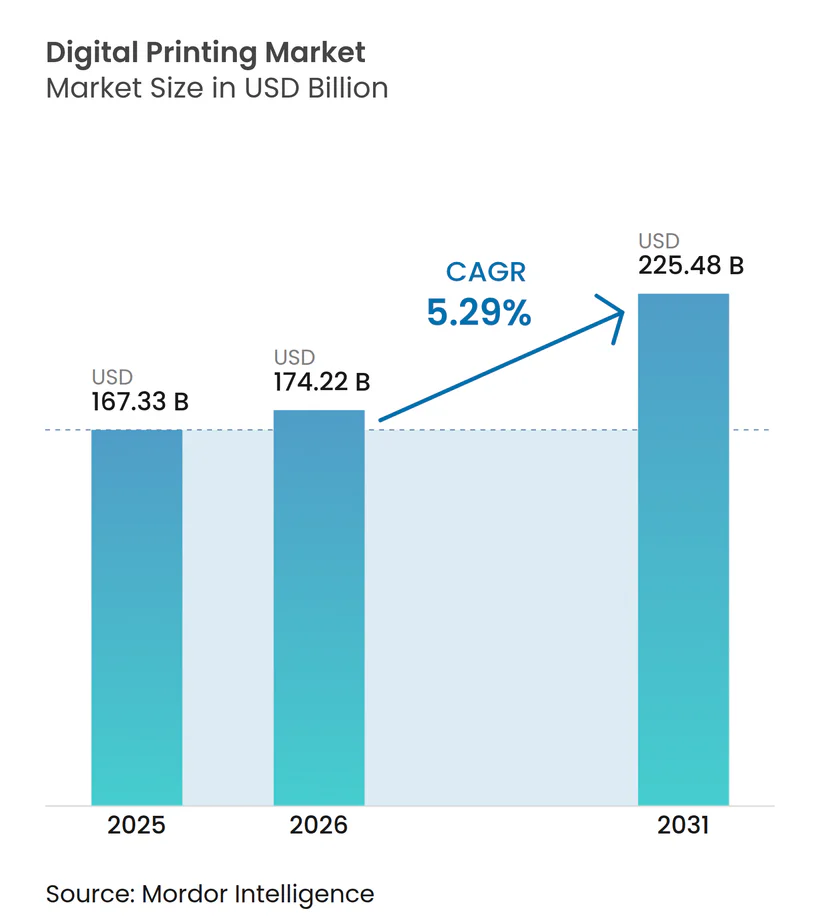
Die Größe des Digitaldruck-Marktes wird voraussichtlich von 167,33 Milliarden USD im Jahr 2025 und 174,22 Milliarden USD im Jahr 2026 auf 225,48 Milliarden USD bis 2031 anwachsen, was einer CAGR von 5,29 % zwischen 2026 und 2031 entspricht.
Der Schwung kommt von E-Commerce-Marken, die personalisierte Verpackungen innerhalb von 24 Stunden benötigen, von KI-gestützten Druckvorstufen-Tools, die Kleinstauflagen wirtschaftlich machen, sowie von neuen Vorschriften der Europäischen Union, die eine Abkehr von lösungsmittelbasierten Analogdruckmaschinen erzwingen. Halbleitermangel, der die Lieferzeiten für Druckmaschinen verlängert, kombiniert mit Per- und Polyfluoralkylsubstanz-Neuformulierungen, verlangsamt einige Kaufentscheidungen; dennoch gewinnen Verarbeiter, die jetzt investieren, Aufträge für variablen Datendruck, die bei Auflagen unter 5.000 Einheiten früher unmöglich waren. Karton bleibt das Kernsubstrat, doch zu den wachstumsstarken Nischen zählen direkte Bekleidungslinien für Stoff sowie flexible Verpackungen mit eingebetteten Track-and-Trace-Codes. Marktführer erwerben Druckkopf-Know-how, festigen ihre Kontrolle über Verbrauchsmaterialien und bündeln KI-gesteuerte Workflow-Software, um ihre Margen gegen schnell agierende Disruptoren zu verteidigen.
Wichtigste Erkenntnisse des Berichts
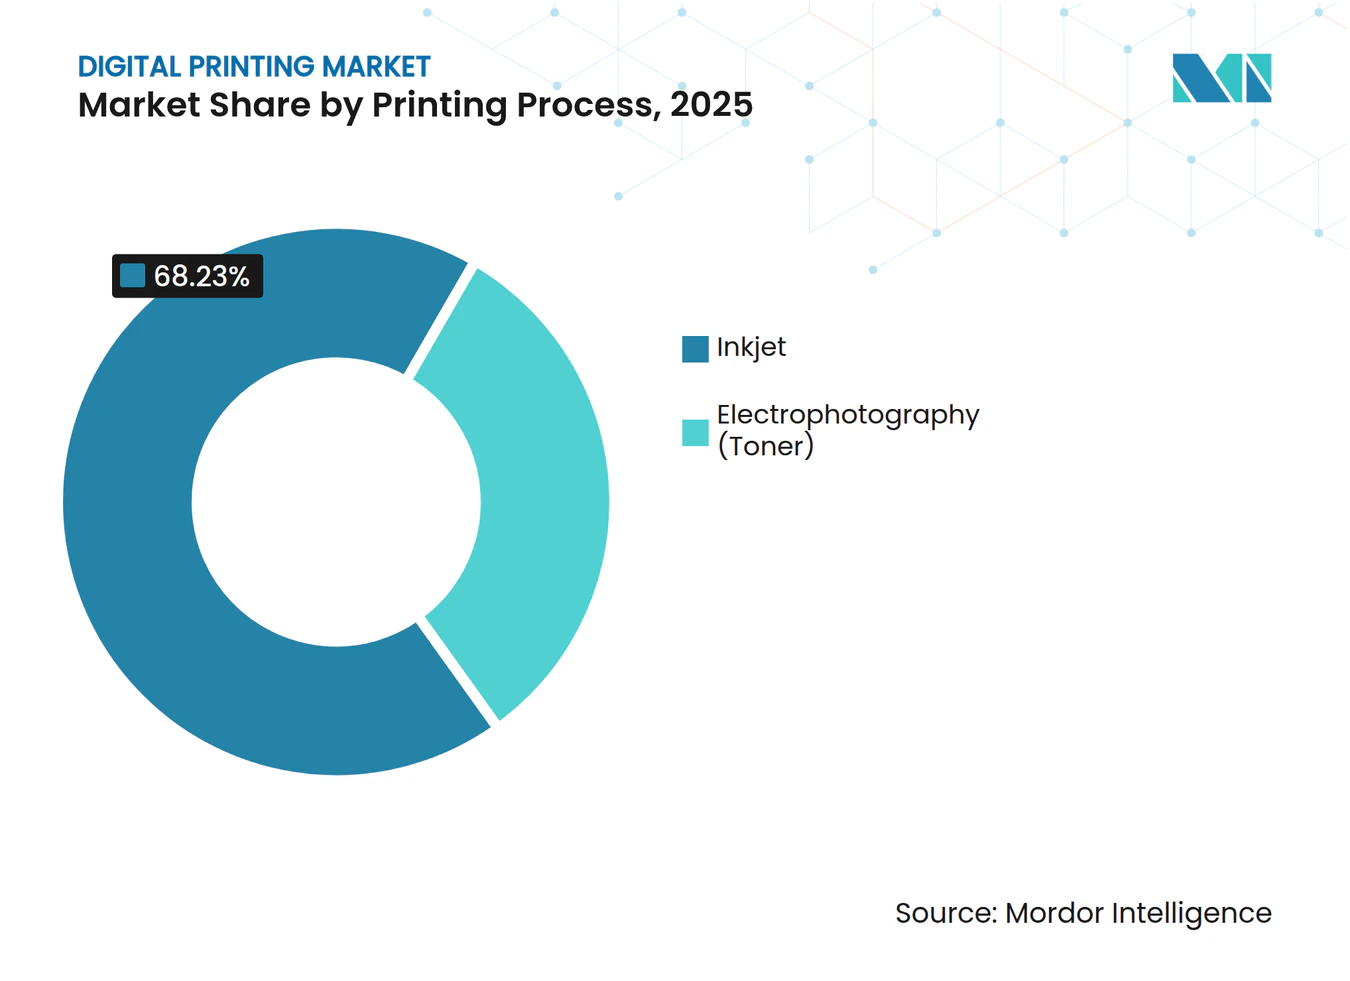
- Nach Druckverfahren entfiel 2025 ein Umsatzanteil von 68,23 % auf Inkjet; die Elektrofotografie wird voraussichtlich zurückbleiben, da Inkjet bis 2031 mit einer CAGR von 8,44 % wächst.
- Nach Tintentyp hielten UV-härtbare Formulierungen 2025 einen Marktanteil von 31,74 % am Markt für digitalen Druck, während LED-UV-Varianten bis 2031 voraussichtlich mit einer CAGR von 8,14 % wachsen werden.
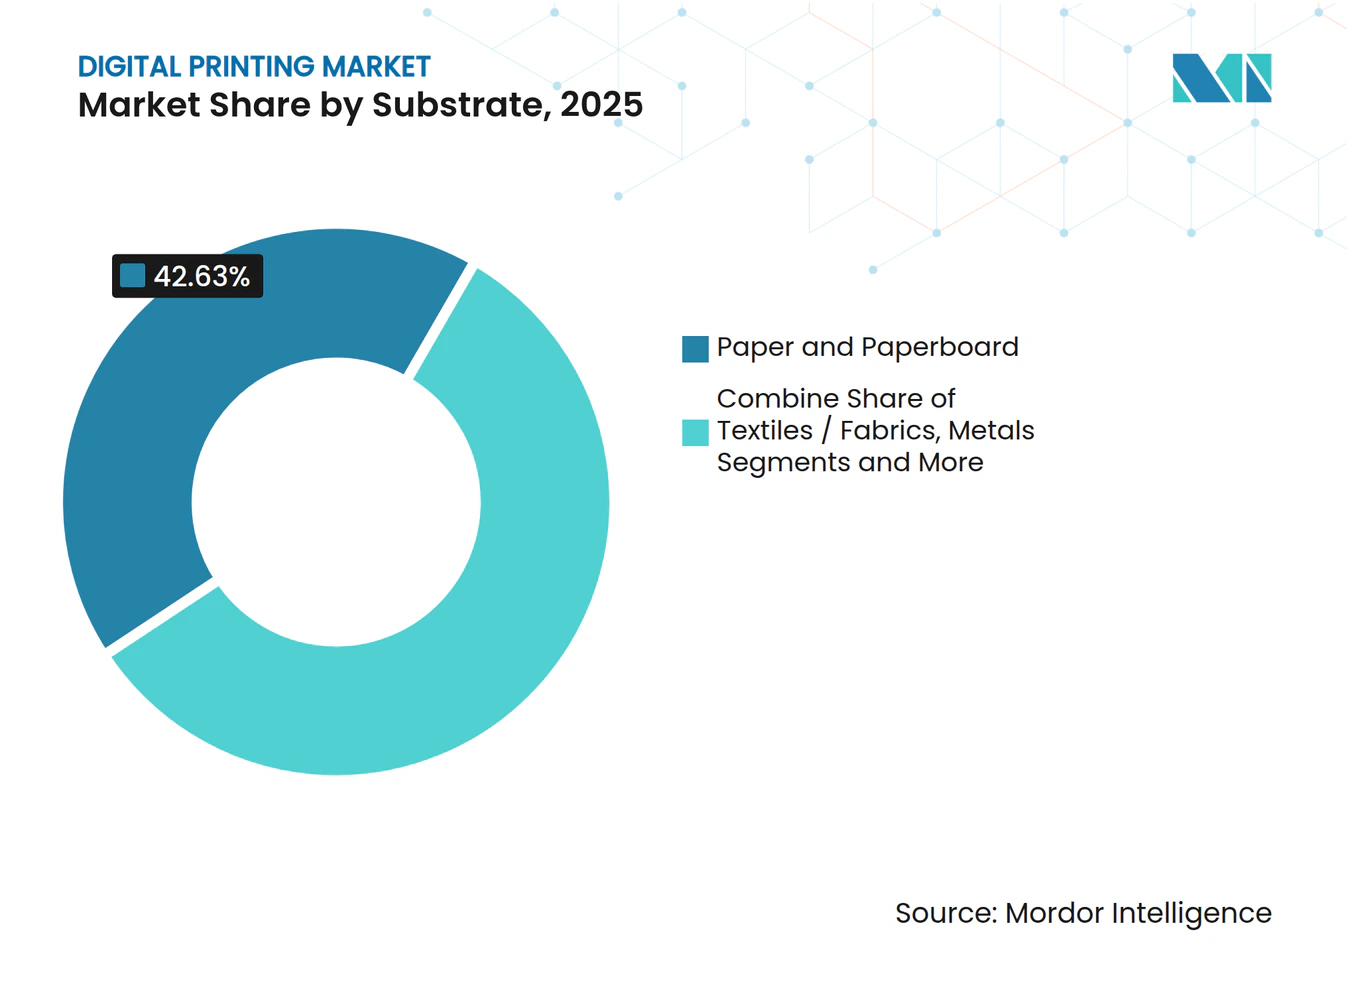
- Nach Substrat entfiel 2025 ein Anteil von 42,63 % an der Marktgröße für digitalen Druck auf Papier und Karton; Textilien und Stoffe werden voraussichtlich die höchste CAGR von 8,23 % zwischen 2026 und 2031 verzeichnen.
- Nach Anwendung trug Verpackung 2025 mit 30,73 % zum Umsatz bei, während Textildruck bis 2031 voraussichtlich mit einer CAGR von 8,06 % wachsen wird.
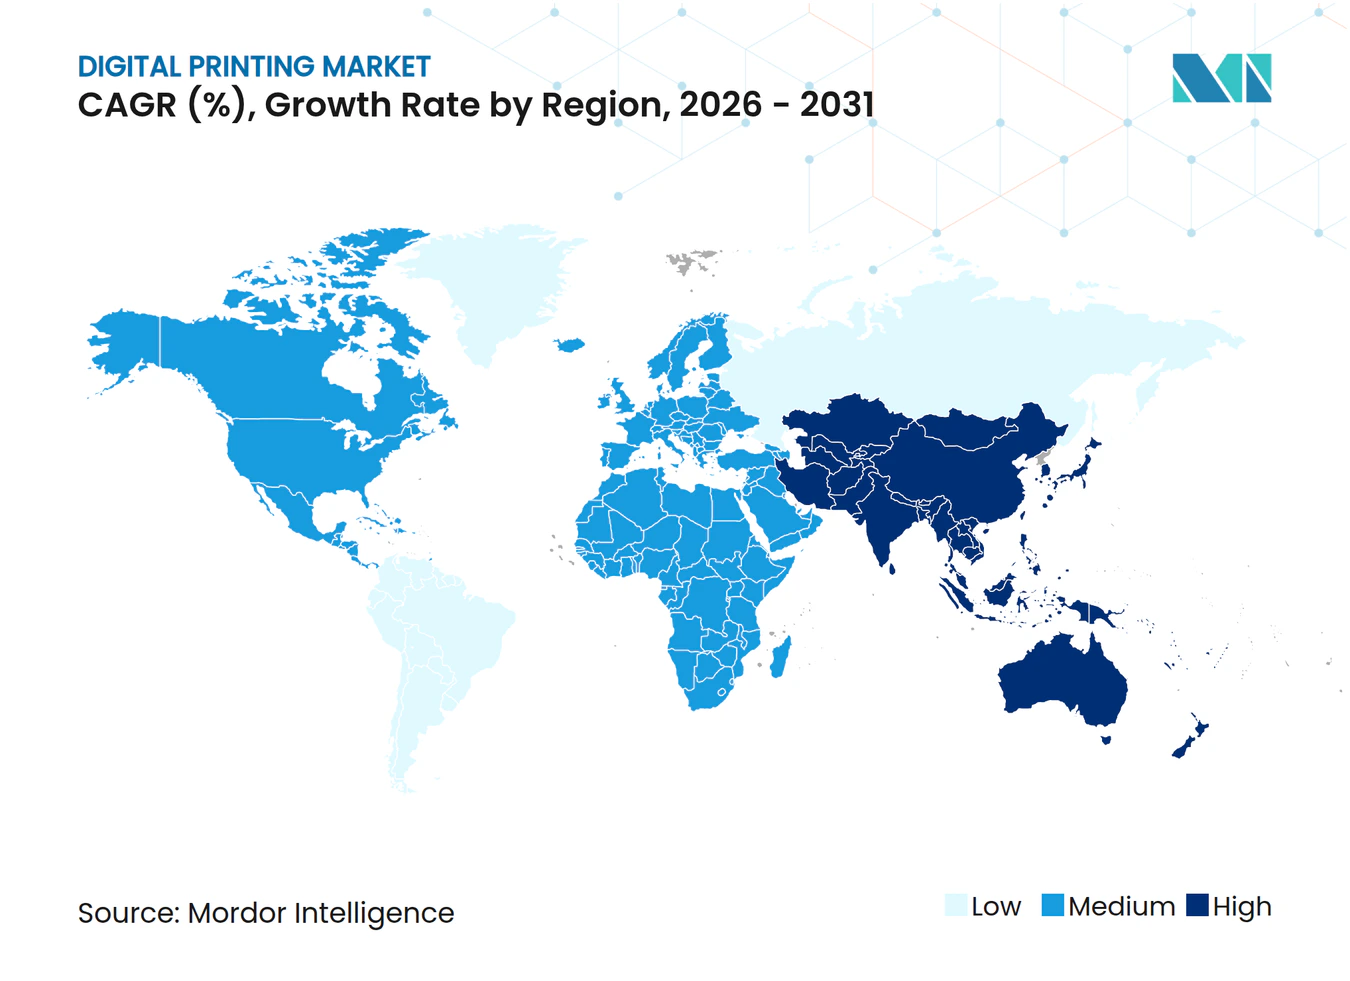
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum 2025 ein Anteil von 38,73 % am Umsatz im Markt für digitalen Druck, und er ist auf dem Weg zu einer CAGR von 8,32 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boomende Nachfrage nach kurzauflagigen individualisierten Verpackungen | +1.8% | Global, mit Schwerpunkt in den E-Commerce-Zentren Nordamerikas, Europas und des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten pro Druckeinheit und schnellere Durchlaufzeiten | +1.5% | Global, mit besonderem Nutzen für kleine und mittlere Verarbeiter in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Schnelle KI-gestützte Workflow-Automatisierung für Kleinstauflagen | +1.3% | Nordamerika und Europa als frühe Anwender, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Expansion digitaler Textil-Mikrofabriken in der Europäischen Union und den Vereinigten Staaten | +1.1% | Europa (Portugal, Italien, Spanien) und Vereinigte Staaten (North Carolina, Kalifornien), mit Ausstrahlungseffekten auf Vietnam und Bangladesch | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach nachhaltigen Tinten und recycelbaren Substraten | +1.0% | Europa führend aufgrund regulatorischer Vorgaben, gefolgt von Nordamerika und ausgewählten Märkten im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Durch E-Commerce ausgelöster Anstieg bei bedarfsgerechtem Verpackungs- und Etikettendruck | +1.2% | Asiatisch-pazifischer Raum (China, Indien, ASEAN), Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Boomende Nachfrage nach kurzauflagigen individualisierten Verpackungen
Die globalen Paketmengen steigen weiter, da der Direktvertrieb an Verbraucher sich im Alltag etabliert und Verarbeiter zu Druckmaschineneinstellungen drängt, die Verpackungsaufträge unter 1.000 Einheiten wirtschaftlich abwickeln. Die varioPrint iX-Serie von Canon reduziert die Rüstzeit auf drei Minuten, sodass mittelgroße Faltschachtelwerke bis zu 20 Artwork-Versionen in einer einzigen Schicht produzieren können.[1] Die Produktion mit hohem Variantenmix hilft Beauty- und Nahrungsergänzungsmittelmarken, saisonale Artikelnummern zu testen, ohne totes Inventar aufzubauen. Der United States Postal Service verzeichnete während des Feiertagshöhepunkts 2025 einen Anstieg des Paketvolumens um 23 %, was bestätigt, dass schnell umsetzbare Verpackungen kein vorübergehender Trend sind. Da sich die Artikelnummernrotationen beschleunigen, verzeichnen Verarbeiter, die schnelle Rüstzeiten mit variablen Daten-Workflows verbinden, zweistellige Marktanteilsgewinne bei E-Commerce-orientierten Marken. Analoger Offsetdruck mit seinen Plattenkosten und 90-minütigen Waschvorgängen kann bei Auflagen unter 5.000 Einheiten nicht mithalten, was dauerhaften Spielraum für den Markt für digitalen Druck schafft.
Sinkende Kosten pro Druckeinheit und schnellere Durchlaufzeiten
Druckmaschinenhersteller haben die Klickgebühren gesenkt und die Produktivität so weit gesteigert, dass sie bei Aufträgen von 2.000 bis 10.000 Bogen mit der Offsetökonomie mithalten können. HPs Indigo 200K produziert 4.600 B2-Bogen pro Stunde zu unter 0,02 USD pro A4-Seite, dank langlebiger Samba-Druckköpfe, die vor dem Austausch mehr als zwei Milliarden Tropfen überschreiten.[2] Etikettenverarbeiter in Indien haben die Auftrags-bis-Versand-Zyklen nach der Installation von EFI Jetrion UV-Einheiten auf 36 Stunden verkürzt und ermöglichen so Echtzeit-Artwork-Änderungen, die durch die pharmazeutische Serialisierung erforderlich sind. Diese Leistungssprünge ermöglichen es regionalen Druckereien, Aufträge zu gewinnen, die früher von multinationalen Werken monopolisiert wurden, was den Wettbewerb ankurbelt und gleichzeitig den gesamten Markt für digitalen Druck erweitert.
Schnelle KI-gestützte Workflow-Automatisierung für Kleinstauflagen
Künstliche Intelligenz ist nun in Druckmaschinensteuerungen, Farbservern und Wartungs-Dashboards eingebettet. Xerox FreeFlow Vision nutzt neuronale Netze zur Erkennung von Passfehlern und zur automatischen Korrektur des Tintenauftrags, wodurch der Ausschuss von 8 % auf unter 2 % gesenkt wird.[3] Ricoh Predictive Insight wertet historische Sensordaten aus, um Druckkopfausfälle 72 Stunden im Voraus vorherzusagen, sodass Serviceteams Austausche während geplanter Stillstandzeiten einplanen können.[4] HPs Nio-Frontend wählt sogar ICC-Profile vor, indem es Substrat-Reflexionskurven inline ausliest und so Farbfreigabe-Schleifen auf 15 Minuten verkürzt. Diese KI-Module beseitigen Arbeitsengpässe, insbesondere in westlichen Standorten, wo erfahrene Bediener knapp sind, und tragen gemeinsam 1,3 Prozentpunkte zur CAGR des Marktes bei.
Expansion digitaler Textil-Mikrofabriken in der Europäischen Union und den Vereinigten Staaten
Fast-Fashion-Einzelhändler bauen bedarfsgerechte Hubs innerhalb von 500 Kilometern von den Käufern auf, um asiatische Lieferverzögerungen zu vermeiden, frachtbedingte CO₂-Emissionen zu reduzieren und dem Uyghur Forced Labor Prevention Act zu entsprechen. Kornits Atlas Max Poly produziert 220 Quadratmeter pro Stunde auf Polyesterrollen und eliminiert dabei Nachwäsch-Schritte, wodurch der Wasserverbrauch um 95 % sinkt. Inditex berichtete von einer Reduzierung der Scope-3-Emissionen um 18 %, nachdem Volumina in europäische Mikrofabriken verlagert wurden, was zeigt, dass Proximity-Printing sowohl ESG-Ziele als auch die Sofort-Erwartungen der Verbraucher erfüllt. Ähnliche Installationen in North Carolina zeigen, dass inländische Bekleidungswerke profitabel mit Importpreisen konkurrieren können, wenn digitale Linien Mindestbestellmengen-Beschränkungen aufheben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben und Forschungs- und Entwicklungsaufwendungen für hochwertige Druckmaschinen | -1.2% | Global, mit starken Auswirkungen auf kleine und mittlere Unternehmen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Strengere PFAS-/Lösungsmitteltinten-Vorschriften verursachen Verzögerungen bei der Neuzulassung | -0.9% | Europa und Vereinigte Staaten führend, mit Ausstrahlungseffekten auf Kanada und Australien | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Komplexität des Farbmanagements über verschiedene Substrate hinweg | -0.6% | Global, mit besonderem Einfluss auf Verarbeiter, die mehrere Endmärkte bedienen | Langfristig (≥ 4 Jahre) |
| Engpässe in der Halbleiterversorgung für industrielle Tintenstrahlköpfe | -0.7% | Global, mit Versorgungskonzentration in Japan und Taiwan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben und Forschungs- und Entwicklungsaufwendungen für hochwertige Druckmaschinen
Einzel-Pass-Tintenstrahlanlagen für Wellpapplinien kosten zwischen 2,5 Millionen und 4 Millionen USD – eine Kapitalhürde, die regionale Werke ohne Private-Equity-Unterstützung nicht überwinden können. EFIs Nozomi C18000 erfordert weitere 500.000 USD an Standortaufrüstungen, von verstärkten Böden bis hin zu Feuchtigkeitskontrollen, bevor der erste Druck erfolgt. Leasingverträge mildern den Aufwand, doch monatliche Raten von 35.000 bis 50.000 USD bleiben für Werke mit einem Umsatz unter 20 Millionen USD untragbar. Die Finanzierungslücke treibt Tier-1-Verarbeiter weiter nach vorne, konsolidiert margenstarke Markenaufträge und hindert kleinere Betriebe daran, in den Markt für digitalen Druck einzutreten.
Strengere PFAS-/Lösungsmitteltinten-Vorschriften verursachen Verzögerungen bei der Neuzulassung
Die United States Environmental Protection Agency erklärte wichtige PFAS-Chemikalien im April 2024 für gefährlich und zwang Tintenhersteller, UV-härtbare Mischungen neu zu formulieren und jedes lebensmittelkontaktfähige Substrat erneut zu testen. Flint Group und Siegwerk schätzen, dass Zulassungszyklen nun sechs bis neun Monate dauern, was neue Druckmaschinenabnahmen verlangsamt und die Markt-CAGR geringfügig dämpft. Das weitreichende PFAS-Verbot der Europäischen Union, das 2025 zur Konsultation steht, könnte bis 2027 eine weitere Runde von Neuformulierungen auslösen und Verarbeitern, die multinationale Verpackungsaufträge anstreben, zusätzliche Compliance-Kosten und Planungsprobleme bereiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Druckverfahren:
Tintenstrahldruck festigt seine Führungsposition durch SubstratflexibilitätInkjet erzielte 2025 einen Umsatzanteil von 68,23 % und wird bis 2031 mit einer CAGR von 8,44 % prognostiziert, da Einzeldurchlauf-Architekturen Geschwindigkeiten von 150 Metern pro Minute sowohl auf 40-GSM-Tissue als auch auf 600-Mikrometer-Karton ermöglichen. Die dem Inkjet-Bereich zugeschriebene Marktgröße für digitalen Druck überstieg 2026 21 Milliarden USD. Die Platzierung von HP Indigo 200K und Canon ProStream in China und den Vereinigten Staaten belegt, dass wässrige Pigmentlinien auf beschichtetem Papier nun die Glanzqualität des Offsetdrucks erreichen und dabei Aufträge in Minuten wechseln. Die Elektrofotografie glänzt nach wie vor im monochromen Transaktionsdruck; Xerox Iridesse fügt metallische Toner für hochwertige Einladungen hinzu und behauptet damit seine Nische. Dennoch sind Tonerplattformen auf beheizte Fixiereinheiten angewiesen, die 40 % mehr Energie verbrauchen als die LED-UV-Härtung – ein Kostennachteil in Europa, wo die Energiepreise volatil bleiben. Die ISO aktualisiert die Norm 12647-2, um Einzeldurchlauf-Toleranzen zu formalisieren, was Markenprüfungen erleichtert und die Inkjet-Akzeptanz beschleunigt.
Das Wachstum der Elektrofotografie wird mit etwa 6,2 % zurückbleiben, da Nachhaltigkeitsstandards die Silikonöl-Kontamination in Recyclingfaserströmen benachteiligen. Ricoh's ölfreier C9500 verdoppelt die Wartungsintervalle auf 1 Million Drucke, aber Substratbeschränkungen bleiben bestehen. Konica Minolta's AccurioPress C14000 konkurriert über den Klickpreis, doch Markeninhaber wählen zunehmend Pressen, die das Forest Stewardship Council- und Cradle-to-Cradle-Siegel tragen – Auszeichnungen, die von wasserbasierten Systemen leichter erworben werden. Daher erweitern die Vielseitigkeit von Inkjet und die regulatorische Ausrichtung weiterhin seinen Anteil im Markt für digitalen Druck.


Nach Tintentyp:
LED-UV-härtbare Tinten beschleunigen die energieeffiziente AkzeptanzUV-härtbare Formulierungen machten 2025 31,74 % des Umsatzes aus und werden mit einem Tempo von 8,14 % wachsen, angetrieben durch LED-Arrays, die bei 385–395 Nanometern arbeiten und sofort starten. Fujifilm Jet Press 750S High Speed demonstrierte bei Tests im Jahr 2025 einen um 60 % geringeren Stromverbrauch als Quecksilbervorgänger und bietet europäischen Druckereien einen direkten Weg zu Kohlenstoffreduzierungszielen. Wasserbasierte Pigmente dominieren Wellpappe- und Textilanwendungen und bieten null flüchtige organische Verbindungen sowie eine unkomplizierte Abwasserbehandlung. Latex-Tinten verbinden Innenraumluft-Compliance mit Außenbeständigkeit; HP Latex 2700 verlängert die Haltbarkeit von Anwendungsgrafiken auf fünf Jahre im Freien ohne Laminierung. Dye-Sublimationslinien wie Mimaki Tiger-1800B MkII erreichten 180 Quadratmeter pro Stunde, sodass Sportbekleidungsfabriken bei Auflagen über 500 Einheiten mit dem Rotationssiebdruck konkurrieren können.
Lösungsmitteltinten konzentrieren sich nun auf Fahrzeugfolierungen und Außenwerbebanner, wo die Haftung auf Vinyl Umweltvorschriften überwiegt. Die Ökodesign-Verordnung für nachhaltige Produkte der Europäischen Union, die ab 2027 gilt, wird eine Recyclingkennzeichnung für Textilien vorschreiben und Käufer in Richtung wasserbasierter Pigmente lenken. Insgesamt erweitern diese Verschiebungen die Tintentypvielfalt im Markt für digitalen Druck, doch LED-UV bleibt der Star aufgrund seines Energie- und Compliance-Profils.
Nach Substrat:
Textilien verzeichnen das schnellste Wachstum, da die Modeindustrie bedarfsgerechte Produktion annimmtPapier und Karton kontrollierten 2025 42,63 % des Druckvolumens, doch Textilien sind auf eine CAGR von 8,23 % ausgerichtet – die schnellste unter allen Substraten. Direkt-auf-Kleidungsstück-Systeme wie Kornit Apollo produzieren 240 Hemden pro Stunde mit 50-Wäschen-Farbechtheit und ermöglichen Vorverkaufsmodelle, die 30 % unverkauften Inventarabfall eliminieren. Die Marktgröße für digitalen Druck im Textilbereich wird bis 2031 voraussichtlich verdoppelt, da Marken nahezu in Echtzeit produzieren. Kunststoffe und Folien gewinnen Anteile bei flexiblen Beuteln mit QR-Codes für die Verbraucherbindung, da Bobst Digital Master 340 Hybriddruckmaschinen die typischen 10.000 USD Plattenkosten bei Tiefdruckauflagen eliminieren. Glas, Keramik und Metall bleiben Nischenvolumina, doch Durst P5 350 HS zeigt, dass Fliesenhersteller digitale Technik für schnelle Musterwechsel in Smart-Home-Kollektionen schätzen.
Wellpappe, angetrieben durch Chinas E-Commerce-Exporte, gewinnt digitale Durchdringung, wobei Screen Truepress Jet520HD-Umwälzkits die Druckkopflebensdauer auf 2,5 Milliarden Tropfen verlängern. Der Substratemix unterstreicht, wie der Markt für digitalen Druck Plattformen belohnt, die schnell von Faser über Polymer zu Gewebe wechseln, ohne mechanische Umrüstungen.


Nach Anwendung:
Verpackung dominiert, Textilien beschleunigen sichVerpackung machte 2025 30,73 % des Umsatzes aus, angetrieben durch Etiketten, die nun eindeutige Identifikatoren gemäß den europäischen und US-amerikanischen Arzneimittel-Rückverfolgbarkeitsgesetzen tragen müssen. Domino N730i integriert Kameras, die jeden Barcode verifizieren, erfüllt die Richtlinie über gefälschte Arzneimittel und spart manuelle Inspektionsschritte. Wellpappkartons, die für JD.com-Sendungen im laufenden Betrieb bedruckt werden, verwandeln Versandkartons in Marketingflächen und erweitern kostengerechtfertigte Bereiche für hochvolumige Einzel-Pass-Linien. Starre Kartons wechseln weiterhin zwischen Offset für Massenauflagen und Digital für limitierte Auflagen, doch Verarbeiter sehen steigenden Kundendruck, vollständig auf variable Daten-Workflows umzustellen.
Der Textildruck wächst mit einem Tempo von 8,06 %, da Sportmarken Polyestertrikots auf Dye-Sublimation umstellen. Seiko Epson SureColor F10000 erweitert die Stoffbreiten auf 1,6 Meter und erschließt die Polster- und Vorhangstoffe-Märkte. Der kommerzielle Druck verliert insgesamt an Volumen, doch bedarfsgerechte Bücher halten Tonerdruckmaschinen in Amazon-Fulfillment-Centern beschäftigt. Großformatige Beschilderung nutzt profitabel LED-UV-Tinten, die sofort ohne Ausgasungsverzögerung installiert werden können. Jede Anwendungsspur unterstreicht, wie der Markt für digitalen Druck Geschwindigkeit, Individualisierung und Compliance stärker monetarisiert als das reine Druckvolumen.
Geografische Analyse
Markt für digitalen Druck in Nordamerika und im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erwirtschaftete 38,73 % des Umsatzes im Jahr 2025 und ist auf Kurs für einen CAGR von 8,32 %, gestützt durch mehr als 200 installierte Einzel-Pass-Wellpapplinien in China im Zeitraum 2024–2025, die grenzüberschreitende Lieferungen bedienen. Die China National Packaging Corporation bezifferte die digitale Durchdringung im Wellpappbereich auf 12 % im Jahr 2025, doppelt so hoch wie 2023. Indiens Etikettenbranche digitalisiert sich rasch, um die QR-Code-Vorschriften der Food Safety and Standards Authority zu erfüllen. Vietnam und Bangladesh ziehen Bekleidungs-Mikrofabriken an, da Marken ihre Abhängigkeit von China diversifizieren – so eröffnete Kornit Anfang 2025 ein Schulungszentrum in Ho-Chi-Minh-Stadt. Nordamerika erzielte rund 28 % des Umsatzes, angetrieben durch flexible Verpackungen für Nahrungsergänzungsmittel und Cannabis-Produkte, die sich ständig ändernde Compliance-Texte erfordern. Kanada nutzt den digitalen Druck für provinzspezifische Cannabis-Warnhinweise, während der Nearshoring-Boom in Mexiko Just-in-time-Kartons für die Elektronikmontage erfordert.
Markt für digitalen Druck in Europa
Europa legt den Schwerpunkt auf Nachhaltigkeit und die Einhaltung der Kreislaufwirtschaft im Rahmen des EU-Green-Deals. Der digitale Produktpass für Textilien und Verpackungen erfordert eine Kodierung auf Artikelebene – eine Funktion, die natürlich in hochauflösende Inkjet-Linien integriert ist. Deutschlands Maschinenbaubasis integriert Druckmodule in robotisierte Veredelungszellen, während Frankreichs Luxussektor auf präzise Sonderfarbenreproduktion und taktile Lackiereffekte besteht. Das Vereinigte Königreich nutzt die Nachfrage der Kreativwirtschaft nach maßgeschneiderten Kleinauflagendrucken und ermutigt KMU zum Kauf kompakter B2-Inkjet-Einheiten. Diese regionalen Dynamiken zusammen festigen den Markt für digitalen Druck als Eckpfeiler der Fertigung der nächsten Generation weltweit.
Markt für digitalen Druck in EMEA und Südamerika
Europa hielt einen bemerkenswerten Umsatzanteil, wobei Deutschland und das Vereinigte Königreich bei der Installation hochwertiger Inkjet-Pressen führend waren. Beschränkungen für Einwegkunststoffe lenken Investitionen in bedruckte Papiertrays und geformte Fasern und begünstigen wasserbasierte Tinten. Luxusetiketten in Frankreich und Italien schätzen digitale Textil- und Etikettenlinien für Kleinauflagen. Spanien und Portugal haben sich zu Zentren für On-Demand-Bekleidungsdruck entwickelt, der Lieferungen am nächsten Tag nach Westeuropa ermöglicht. Südamerika, der Nahe Osten und Afrika bilden zusammen einen Umsatzblock von unter 10 %, wobei Brasilien ein zweistelliges Etikettenwachstum verzeichnet und die Vereinigten Arabischen Emirate Ausstellungsdrucker mit Großformat-LED-UV-Einheiten ausstatten. Südafrika testet Direct-to-Garment-Einheiten im Rahmen seines Einzelhandels-Masterplans, was zeigt, dass die Reichweite des Marktes für digitalen Druck zunehmend global wird.
Regulatorisches Umfeld
Das regulatorische Umfeld für den Digitaldruck spiegelt zunehmend Anforderungen an Verpackungsnachhaltigkeit, chemische Sicherheit und Informationen auf Artikelebene wider. In der Europäischen Union trat die Verordnung über Verpackungen und Verpackungsabfälle, Verordnung (EU) 2025/40 (PPWR), am 11. Februar 2025 in Kraft, wobei die allgemeine Anwendung am 12. August 2026 beginnt. Dies verschiebt die Compliance von national umgesetzten Regeln hin zu einem einheitlichen EU-weiten Rahmenwerk, und die Einführung der PPWR hat auch die Umsetzungsleitlinien im Jahr 2026 beschleunigt, einschließlich Auslegungsunterstützung der Europäischen Kommission (Leitfäden/FAQ) und Sekundärrechtsakten. Die Änderungen verschärfen die Erwartungen an technische Dokumentation, Rückverfolgbarkeit und Verpackungsinformationsanforderungen, die der Digitaldruck durch variable Daten und codierte Träger unterstützt.
Für lebensmittelkontaktrelevante und andere chemisch sensible Anwendungen gehen Regulierungsbehörden zunehmend vorgelagert gegen Tinten- und Materialchemie vor, was den Aufwand für Neuformulierung und Neuqualifizierung erhöht. In den Vereinigten Staaten bleibt das FDA-Meldesystem für Lebensmittelkontaktsubstanzen (FCN) ein zentrales Tor für Substanzen, die in Lebensmittelkontaktverpackungen verwendet werden. Im Januar 2025 verstärkten FDA-Maßnahmen, durch die FCNs für 35 PFAS-Substanzen aufgrund von Herstelleraufgabe nicht mehr wirksam waren, die Abkehr von bestimmten in der Fettabweisung verwendeten Chemikalien. In Kombination mit dem im Berichtsumfang festgestellten Trend zur verstärkten Prüfung von PFAS und Lösungsmitteltinten (sowie damit verbundenen Verzögerungen bei der Neuqualifizierung) beeinflussen diese Maßnahmen die Tintenauswahl (wasserbasierte, LED-UV-Alternativen) und erhöhen die Nachfrage nach auditierbaren, dokumentierten Produktionsabläufen in Verpackungen, Etiketten und anderen regulierten Endanwendungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Digitaldrucks beginnt mit vorgelagerten Lieferanten von Druckköpfen, Elektronik, Tinten (UV-härtend, wasserbasiertes Pigment, Lösungsmittel, Latex, Farbsublimation) und Substraten (Karton, Folien, Textilien). Sie geht dann über zur OEM-Herstellung von Druckmaschinen und zur Integration von Front-End-Workflow, Farbmanagement und Inspektion. Zu den Marktteilnehmern im mittleren Bereich zählen Konverter und Druckdienstleister, die Druckmaschinen mit Vorstufenautomatisierung, Weiterverarbeitung (Schneiden, Laminieren, Lackieren, Binden) und Datensystemen für Serialisierung und Track-and-Trace kombinieren, gefolgt vom Vertrieb über Markeninhaber und Einzelhändler in den Bereichen Verpackung, Textilien, Beschilderung und Publishing.
Aktuelle Entwicklungen im Ökosystem zeigen eine engere Verzahnung von Materialien, Ausrüstung und Software. Zum Beispiel zielt die Zusammenarbeit von Metsä Board mit Heidelberger Druckmaschinen AG darauf ab, leichten Karton mit Drucktechnologien abzustimmen, während Agfa mit Hybrid Software zusammenarbeitete, um SmartDFE mit SpeedSet Orca für komplexe variable Daten bei Faltschachteln zu integrieren. Engpässe und Margendruck konzentrieren sich tendenziell auf Ausrüstungsverfügbarkeit, Durchsatz bei der Weiterverarbeitung und Volatilität der Inputkosten. Die im Berichtskontext genannten Halbleiterbeschränkungen können die Lieferzeiten für industrielle Tintenstrahlkomponenten verlängern, und die Weiterverarbeitung ist häufig der begrenzende Faktor für den Durchsatz, wenn digitale und konventionelle Aufträge dieselben nachgelagerten Linien nutzen. Um die Versorgung zu stabilisieren und die Kapazität zu erweitern, setzen OEMs und Plattformanbieter auf größere kommerzielle Vereinbarungen und Partnerschaften, darunter eine Vereinbarung im Wert von 50 Millionen USD zwischen HP Indigo und ePac, die Druckmaschineninstallationen, Verbrauchsmaterialien und Dienstleistungen umfasst. HEIDELBERG hob zudem Ökosystempartnerschaften in den Bereichen Serialisierung/Authentifizierung und Logistikintegration hervor, die den Markt von eigenständigen Druckmaschinenkäufen hin zu integrierten, datengesteuerten Produktionsnetzwerken bewegen, die Substrate, konforme Tinten, Workflows für variable Daten, Inspektion und Vertriebsanforderungen miteinander verbinden.
Wettbewerbslandschaft
Marktkonzentration
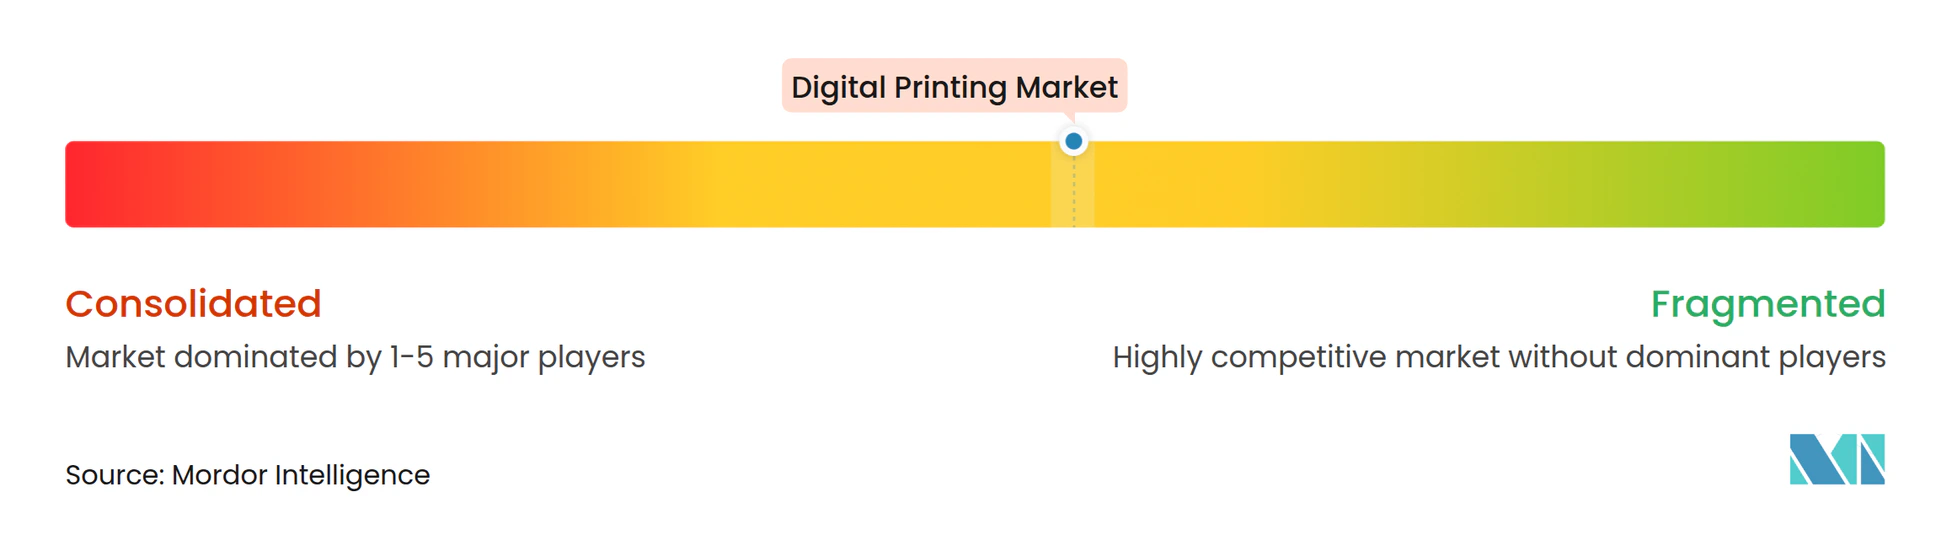
Der Markt für digitalen Druck ist mäßig fragmentiert. Die fünf größten Anbieter – HP, Canon, Xerox, Ricoh und Electronics For Imaging – hielten 2025 den größten Anteil und lassen Raum für Spezialisten. HP expandierte vertikal durch den Kauf von Memjet-Druckkopfpatenten im Jahr 2024, um das Versorgungsrisiko zu reduzieren, und verpflichtete sich im Januar 2026 zu einer Investition von 150 Millionen USD zur Erweiterung der Indigo-Produktion in Israel, einschließlich Forschungs- und Entwicklungslabors für lebensmittelkontaktsichere wässrige Tinten. Canons varioPrint iX-Plattform kombiniert Toner- und Tintenstrahlstationen und ermöglicht es Kunden, Modi zu wechseln, ohne die Druckmaschine zu tauschen. Xerox erwarb Toshiba Tecs Tintenstrahlkopf-Sparte für 180 Millionen USD im Oktober 2025 und integrierte Wellenformtechnik-Talente in seine Iridesse-Roadmap. Ricoh eröffnete ein nach ISO/IEC 17025 zertifiziertes Innovationszentrum in Telford, das europäischen Käufern einen Ort bietet, um Substrattests unter kontrollierten Feuchtigkeitsbedingungen durchzuführen.
Disruptoren tauchen weiterhin auf. Landa Digital Printing kommerzialisierte die Nanografie, bei der Tinte dünner als 500 Nanometer aufgetragen wird, um auf unbeschichtetem Papier Offsetglanz zu erzielen – ein Sprung, der hochwertige kommerzielle Druckereien anzieht. Kornit Digital band Bekleidungskunden durch die Kombination wasserbasierter Pigmenttinten mit integrierter Vorbehandlung, was Wechselkosten für Nutzer schafft, die auf Apollo- und Atlas-Ökosystemen geschult wurden. Aufstrebende Anbieter bieten häufig Equipment-as-a-Service-Verträge an, die die Vorabkosten halbieren und die hohen Investitionsausgaben-Paradigmen herausfordern, die kleinere Verarbeiter einschränken. Unterdessen stiegen Patente für Druckkopfalgorithmen und Tintenchemikalien in der Datenbank der Weltorganisation für geistiges Eigentum im Zeitraum 2024–2025 um 35 % gegenüber dem Vorjahr, was auf anhaltende Innovation hindeutet. Wettbewerbsstrategien konvergieren auf KI-gesteuerte vorausschauende Wartung und Inline-Inspektion, da Verarbeiter in schnellen Fulfillment-Schleifen nicht mehr als 2 % Ausschuss tolerieren.
Marktführer im Bereich digitaler Druck
-
HP Inc.
-
Canon Inc.
-
Xeikon NV
-
Xerox Holdings Corporation
-
Electronics For Imaging, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitalen Druck Unternehmen in diesem Bericht
- HP Inc.
- Canon Inc.
- Xerox Holdings Corporation
- Ricoh Company, Ltd.
- Electronics For Imaging, Inc.
- Konica Minolta, Inc.
- Xeikon NV
- WestRock Company
- Mondi plc
- DS Smith plc
- Amcor plc
- Multi-Color Corporation
- Avery Dennison Corporation
- Quad/Graphics, Inc.
- Durst Phototechnik AG
- Landa Digital Printing
- Domino Printing Sciences plc
- Screen Holdings Co., Ltd.
- Fujifilm Holdings Corporation
- Heidelberger Druckmaschinen AG
- Agfa-Gevaert NV
- Mimaki Engineering Co., Ltd.
- Seiko Epson Corporation
- Kornit Digital Ltd.
- OKI Data Corporation
- R.R. Donnelley and Sons Company
Marktchancen und Zukunftsaussichten
Verpackungs-Compliance und Vorgaben zu Informationen auf Artikelebene schaffen Freiräume für den Digitaldruck bei variablen Daten, Rückverfolgbarkeit und schnellerer Iteration von Druckvorlagen. Dies ist besonders relevant, da die EU-PPWR (Verordnung (EU) 2025/40) am 12. August 2026 in die allgemeine Anwendung übergeht und damit die Dokumentations- und Informationspflichten für auf dem EU-Markt in Verkehr gebrachte Verpackungen erhöht. Der Digitaldruck erfüllt diese Anforderungen, indem er häufige SKU-Wechsel ermöglicht und codierte Träger (wie QR-Codes und verwandte Digital-Link-Ansätze) einbettet, ohne die festen Plattenbeschränkungen analoger Verfahren. Die Chance erstreckt sich auch auf regulierte Verpackungsnischen, die bereits im Berichtskontext hervorgehoben wurden, einschließlich pharmazeutischer Serialisierung und Track-and-Trace bei flexiblen Verpackungen.
Über die Druckmaschinenhardware hinaus entwickelt sich die betriebliche Integration zu einem zentralen Chancenbereich für Konverter. Hybridlinien und einheitliche Workflow-Stacks werden eingeführt, um Mikrochargenaufträge im großen Maßstab zu bewältigen und gleichzeitig Ausschuss und Inspektionsaufwand zu reduzieren. Belege für die Verlagerung von Konvertern und OEMs hin zu höhervolumigen digitalen Formaten sind Drukarnia Tamir, das die hochvolumige digitale Faltschachtelproduktion auf einer Koenig and Bauer Durst VariJET 106 aufgenommen hat, Chiyoda Gravure, das eine Screen Truepress PAC 830F für industrielle flexible Verpackungen in Betrieb genommen hat, und Mirmar, das eine zweite Mark Andy DSHD-Hybriddruckmaschine installiert hat und berichtet, dass digitale Kapazitäten 50 % seiner Aufträge abwickeln. Neben diesen Einsätzen weisen Partnerschaften wie die von Agfa mit Hybrid Software für Faltschachtel-Workflows mit variablen Daten sowie HEIDELBERG-Partnerschaften rund um Serialisierung und Logistikintegration auf zusätzliche Freiräume bei Software-, Inspektions- und Weiterverarbeitungs-Upgrades hin. Diese zielen darauf ab, Durchsatzengpässe zu beseitigen, wenn digitale und konventionelle Ausgaben sich Weiterverarbeitungskapazitäten teilen.
Neueste Industrielle Entwicklungen in Markt für digitalen Druck
- Juni 2026: Flint Group Digital Xeikon führte die digitale Etikettenproduktionsplattform Ecolyne weltweit mit einem abonnementbasierten Modell ein. Die Plattform richtet sich an Konverter, die eine Qualität von 1200 dpi und eine schnellere Einführung benötigen, ohne die gleiche Vorabinvestitionslast wie bei traditionellen Ausrüstungskäufen, und erweitert damit den Zugang zu digitalen Etikettenkapazitäten.
- März 2026: HP Inc. stellte die digitale Druckmaschine HP Indigo 7K+ vor und gab bekannt, dass die HP Indigo 200K weltweit über 100 Installationen überschritten hat. Die kombinierten Nachrichten unterstreichen HPs Vorstoß in Richtung höherer Durchsatz und stärker automatisierte Produktion für Etiketten und Verpackungen und unterstützen Konverter beim Wechsel von kurzen und mittleren Auflagen von analogen zu digitalen Workflows.
- Oktober 2025: Canon Inc. kündigte die industrielle Tintenstrahldruckmaschine corrPress iB17 für Wellpappenverpackungen an, positioniert für industrielle Ausgabe mit wasserbasierten Tinten. Die Verlagerung von Wellpappe in den Hochgeschwindigkeits-Digitaldruck erweitert die adressierbaren Verpackungsanwendungen über Etiketten und Faltschachteln hinaus und hilft Konvertern, variable Grafiken und schnellere Umrüstungen bei Versandkartons zu monetarisieren.
Markt für digitalen Druck Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus dem digitalen Druck für kommerzielle und industrielle Druckaufträge, bei denen Bilder direkt aus digitalen Dateien mithilfe digitaler Drucktechnologien auf ein Substrat gedruckt werden, einschließlich zugehöriger Verbrauchsmaterialien und Druckdienstleistungen, die mit diesen Aufträgen verbunden sind.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt Heim- und Büro-Tischdrucker sowie Multifunktionsgeräte aus, ebenso wie analoge Druckverfahren wie Offset-, Tief- und Flexodruck.
Segmentierungsübersicht
- Nach Druckverfahren
- Elektrofotografie (Toner)
- Tintenstrahldruck
- Nach Tintentyp
- Wasserbasiertes Pigment
- Lösungsmittel
- UV-härtbar
- Latex
- Dye-Sublimation
- Nach Substrat
- Papier und Karton
- Kunststoffe und Folien
- Textilien / Gewebe
- Glas und Keramik
- Metalle
- Nach Anwendung
- Bücher und Verlagswesen
- Kommerzieller Druck
- Verpackung
- Etiketten
- Wellpappverpackung
- Kartons
- Flexible Verpackung
- Starre Kunststoffverpackung
- Metallverpackung
- Textildruck
- Fotografie und Merchandise
- Beschilderung und Großformatgrafiken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit öffentlich zugänglichen Ankerpunkten, die Druckaktivitäten und Nachfrageverschiebungen erläutern, gefolgt von angebotsseitigen Indikatoren für installierte Kapazitäten. Wir stützten uns auf Quellen wie das United States Census Bureau (Datenreihen zu Druck und Fertigung), die Eurostat-Strukturgeschäftsstatistiken, UN-Comtrade-Handelsströme für relevante HS-Codes sowie die International Trade Administration für den Kontext von Verpackung und Fertigung.
Um die Eingaben praxisnäher zu gestalten, haben wir außerdem Geschäftsberichte, Investorenpräsentationen und Produktspezifikationsblätter großer Presse- und Verbrauchsmateriallieferanten ausgewertet sowie Fachmedienberichte über neue Presseneinführungen und Kapazitätserweiterungen. Wo finanzielle Aufschlüsselungen von Unternehmen nicht vollständig offengelegt wurden, wurden kostenpflichtige Abonnements für Unternehmensfinanzinformationen, Patentdatenbanken und Importexportdatensätze auf Sendungsebene genutzt, um den Umsatzmix und die Technologieausrichtung gegenzuprüfen. Diese Beispiele sind nicht abschließend; wir haben weitere öffentliche und interne Quellen zur Unterstützung der Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die aus der Desk Research gewonnenen Erkenntnisse zu überprüfen, insbesondere hinsichtlich der wachsenden Anwendungen, typischer Preisspannen sowie der Veränderungen bei Auslastung und Auftragsgrößen. Wir sprachen mit einer Mischung aus Presse- und Verbrauchsmateriallieferanten, Verarbeitern und kommerziellen Druckereien sowie Einkäufern aus den Wertschöpfungsketten für Verpackung, Textilien und Beschilderung in der Region Asien-Pazifik, EMEA und Amerika, um Annahmen zu bestätigen und anschließend zu verfeinern.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 39 % | Führungskräfte der obersten Ebene: 12 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 43 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes erstellt, bei dem die Drucknachfrage aus Anwendungsaktivitäten und Signalen zum Substratverbrauch rekonstruiert und anschließend auf den durch digitale Verfahren realistisch adressierbaren Anteil ausgerichtet wurde. Nachdem der Gesamtwert nach Region und wichtigen Anwendungsbereichen aufgeschlüsselt wurde, wurden selektive Bottom-up-Prüfungen anhand von Stichproben zu Lieferungen von Produktionsdruckmaschinen, der geschätzten aktiven installierten Basis und der typischen Jahresleistung bei angemessenen Auslastungsgraden hinzugefügt.
Zu den im Modell verwendeten Schlüsselinputs gehörten Trends in der Verpackungsproduktion und -verarbeitung, Indikatoren für die Textil- und Bekleidungsproduktion, Näherungswerte für Ausgaben im Bereich Beschilderung und Werbung, Handelsströme für druckbezogene Maschinen und Verbrauchsmaterialien sowie beobachtete Verschiebungen hin zu Kurzauflagen und Aufträgen mit variablen Daten. Die Preisentwicklung wurde durch eine einfache mixbasierte Methode abgebildet, die Veränderungen in der Pressenfähigkeit, der Verbrauchsmaterialintensität und der regionalen Preisgestaltung widerspiegelt; Lücken wurden durch die Verwendung von Proxy-Reihen geschlossen (beispielsweise durch die Nutzung von Verarbeitungsleistung, wenn direkte Druckvolumendaten begrenzt sind), bevor die Annahmen in Interviews erneut überprüft wurden. Prognosen wurden mithilfe multivariater Regression entwickelt, bei der Nachfragetreiber wie Verpackungsleistung, Industrieproduktion und Handelsindikatoren projiziert und anschließend durch Szenarioanalysen für makroökonomische Verlangsamungen oder eine schnellere Einführung im Verpackungs- und Textildruck angepasst wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, wie etwa Maschinenhändelbewegungen, Lieferantenkommentaren zu Auftragspipelines und Nachfrageindikatoren aus der Verpackungs- und Textilaktivität. Wenn ein Segment einen ungewöhnlichen Sprung zeigte, wurde die Logik überprüft, Annahmen einem Stresstest unterzogen und relevante Gesprächspartner erneut kontaktiert, um zu bestätigen, ob die Veränderung struktureller oder vorübergehender Natur war.
Vor der Freigabe durchliefen das Modell und die Eingaben mehrstufige interne Überprüfungen, einschließlich Varianzprüfungen nach Region, Anwendung und implizierter Preisgestaltung, gefolgt von einem abschließenden Konsistenzcheck über die gesamte Zeitreihe. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Kapazitätsänderungen, Nachfrageschocks oder Verschiebungen in den Handelsbedingungen. Unmittelbar vor der Lieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für digitalen Druck von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den digitalen Druck stimmen selten perfekt überein, da jeder Herausgeber den Marktkorb auf seine eigene Weise definiert und anschließend unterschiedliche Nachfragetreiber für die Skalierung auswählt. Unterschiede entstehen auch durch das für den Ausgangspunkt verwendete Jahr, die Behandlung der Preisgestaltung und die Frage, ob die Schätzung nach wesentlichen Veränderungen in der Verpackungs-, Textil- oder kommerziellen Drucknachfrage aktualisiert wird.
Desktop- und Bürodrucker sind hier ausgeschlossen, und dieser Posten liegt außerhalb des Umfangs von Mordor Intelligence, was das Modell auf gewerbliche Tintenstrahl- und elektrofotografische Druckmaschinen, deren Verbrauchsmaterialien und druckdienstleistungsbezogene Umsätze aus industriellen und kommerziellen Druckarbeiten fokussiert. Einige externe Zahlen stützen sich auch stärker auf den Lieferwert oder breite Gerätekategorien, ohne den Wert des analogen Drucks vollständig zu trennen, und Währungszeitpunkt oder Basisjahresauswahl können die Spanne weiter vergrößern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 174,22 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 39,82 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen breiteren Rahmen für den digitalen Druck über viele Substrate hinweg, mit begrenzter Klarheit darüber, ob Geräte der Büroklasse und angrenzende Druckaktivitäten herausgefiltert werden, was den Gesamtwert gegenüber dem reinen Umsatz mit kommerziellen Druckmaschinen erhöhen kann. |
| Branchenpublikation B | 32,40 Milliarden USD (2025) | Basiert auf einem anderen Basisjahresset und wendet möglicherweise konservative Einführungs- und Preisentwicklungen über Anwendungen hinweg an, was den kurzfristigen Wert unterschätzen kann, wenn Verpackungs- und Textilauflagen schneller zu digitalen Kurzauflagen wechseln. |
Die Tabelle zeigt, dass die Spanne hauptsächlich durch Umfangsabgrenzungen, den Zeitpunkt des Basisjahres sowie die Projektion von Preisgestaltung und Einführung über Anwendungen hinweg erklärt wird. Indem die Eingaben an beobachtbaren Nachfragesignalen ausgerichtet und mit Realitätschecks von Lieferanten und Druckereien abgeglichen werden, bleibt die endgültige Zahl auf klare Variablen und wiederholbare Schritte zurückführbar, anstatt auf breite Kategorien-Rollups.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für digitalen Druck im Jahr 2026?
Die Marktgröße für digitalen Druck erreichte 2026 174,22 Milliarden USD und soll bis 2031 auf 225,48 Milliarden USD steigen.
Welche CAGR wird für den digitalen Druck bis 2031 erwartet?
Der Markt wird voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 5,29 % wachsen.
Welches Druckverfahren wächst am schnellsten?
Der Tintenstrahldruck wächst mit einer CAGR von 8,44 %, unterstützt durch Einzel-Pass-Linien, die auf mehreren Substraten Offsetqualität erreichen.
Warum führt der asiatisch-pazifische Raum bei der Einführung?
Hohe E-Commerce-Volumina, Investitionen in Wellpappe-Tintenstrahldruckmaschinen und das Wachstum von Textil-Mikrofabriken verschaffen dem asiatisch-pazifischen Raum 38,73 % des Umsatzes von 2025 mit einem Wachstumsausblick von 8,32 %.
Was ist das größte Hemmnis für kleinere Druckereien?
Hohe Kapitalkosten für Industriedruckmaschinen und Standortaufrüstungen, die oft 2,5 Millionen USD übersteigen, hindern kleinere Unternehmen daran, in die digitale Produktion einzusteigen.