
Größe und Marktanteil des Marktes für Inhalations- und Nasenspray-Generika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
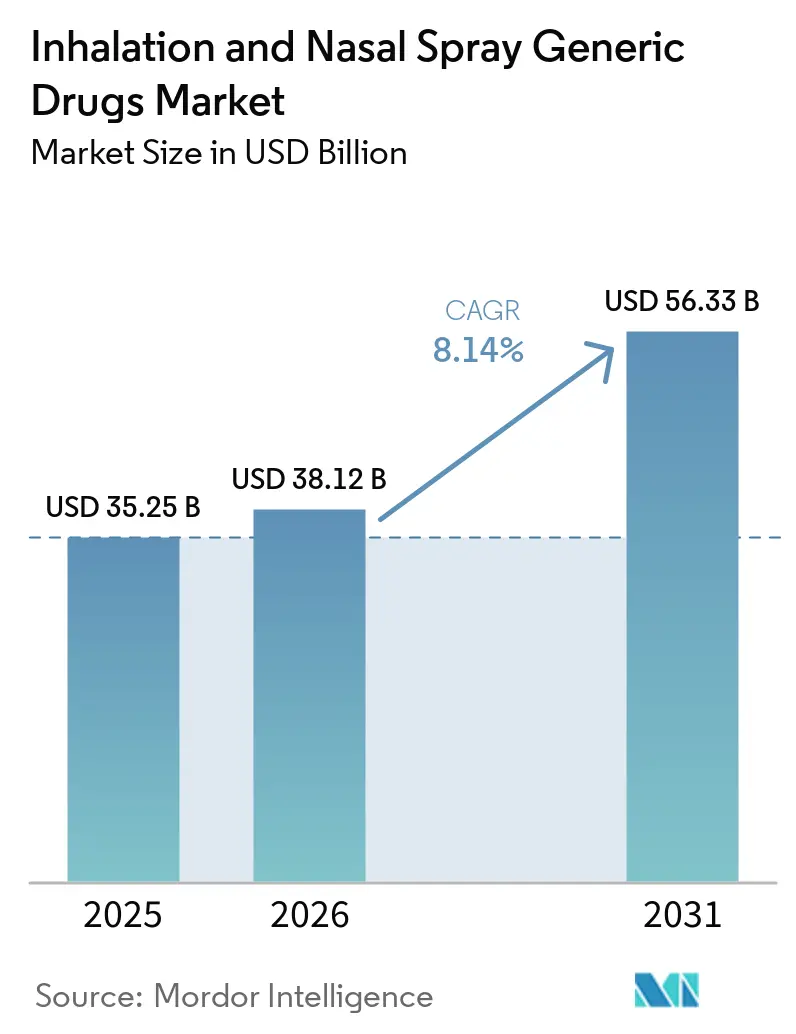
| Marktgröße (2026) | 38.12 Milliarden US-Dollar |
| Marktgröße (2031) | 56.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
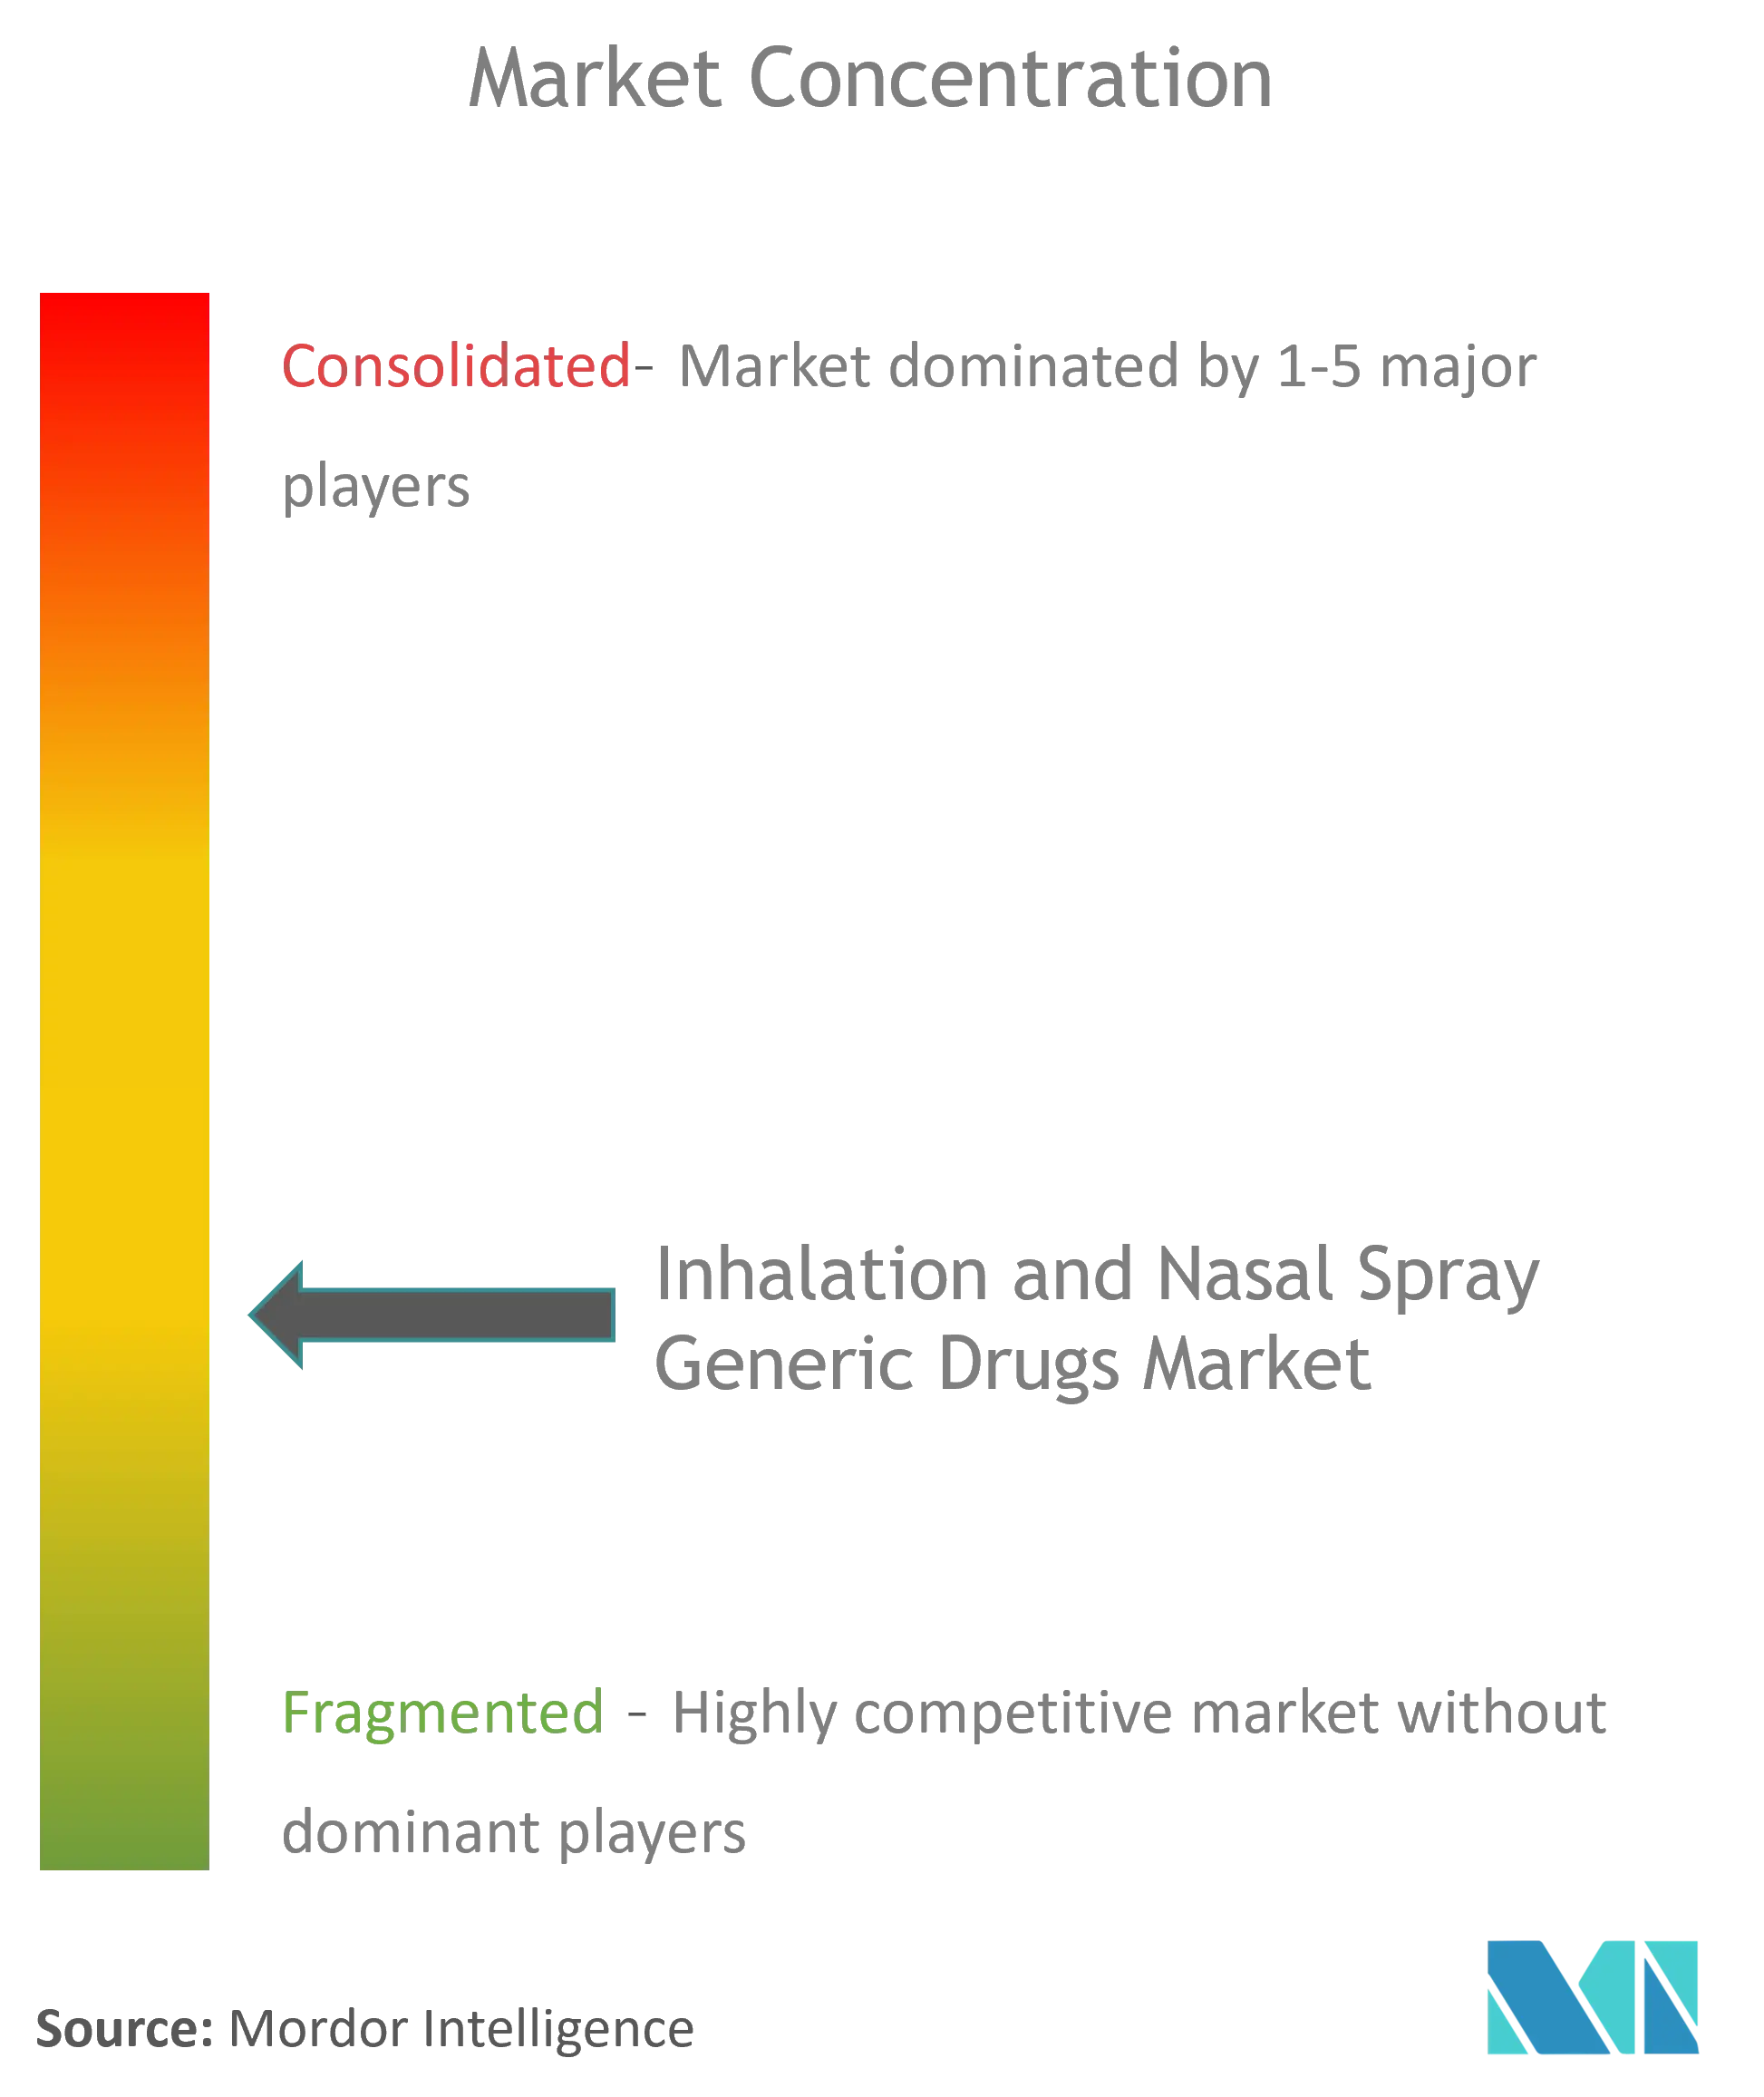
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Inhalations- und Nasenspray-Generika von Mordor Intelligence
Die Marktgröße für generische Inhalations- und Nasensprays wird im Jahr 2026 auf USD 38,12 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 35,25 Milliarden, mit Prognosen für 2031 von USD 56,33 Milliarden, wachsend mit einer CAGR von 8,14 % über den Zeitraum 2026–2031. Das robuste Wachstum spiegelt den starken Patentablauf bei Blockbuster-Inhalatoren, optimierte Fast-Track-ANDA-Verfahren und steigende Umweltvorschriften wider, die Hersteller zu treibmitteleffizienten Formulierungen drängen. Generika-Anbieter nutzen ablaufende Asthma- und COPD-Franchises, während Auftragsforschungs- und Herstellungsorganisationen (CDMOs) End-to-End-Expertise bereitstellen, die das Entwicklungsrisiko für kleinere Unternehmen senkt. Die regulatorische Harmonisierung in den Vereinigten Staaten, Europa und den wichtigsten Asien-Pazifik-Märkten verkürzt die Zulassungsfristen, und intelligente Inhalatorzusätze helfen Kostenträgern, eine breitere Generikaakzeptanz zu rechtfertigen. Gleichzeitig beschleunigt die Umstellung auf Treibmittel mit niedrigem GWP (Global Warming Potential) den Produktwechsel und begünstigt Hersteller, die neue Formulierungswissenschaften und Gerätekompatibilität beherrschen.
Wichtigste Erkenntnisse des Berichts
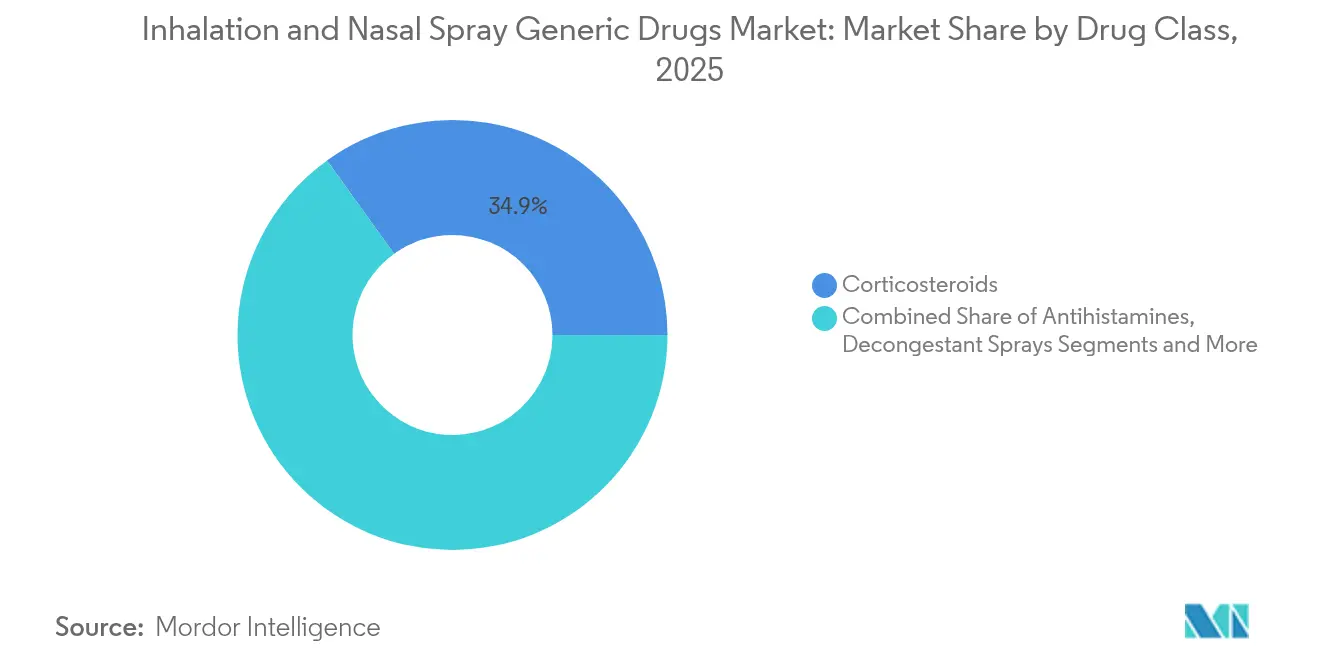
- Nach Wirkstoffklasse führten Kortikosteroide im Jahr 2025 mit einem Umsatzanteil von 34,92 %; Kombinations-ICS/LABA-Produkte sollen bis 2031 mit einer CAGR von 9,11 % expandieren.
- Nach Indikation hielten Asthma-Anwendungen 2025 einen Anteil von 46,20 % am Markt für generische Inhalations- und Nasensprays, während COPD voraussichtlich am schnellsten mit einer CAGR von 8,98 % bis 2031 wachsen wird.
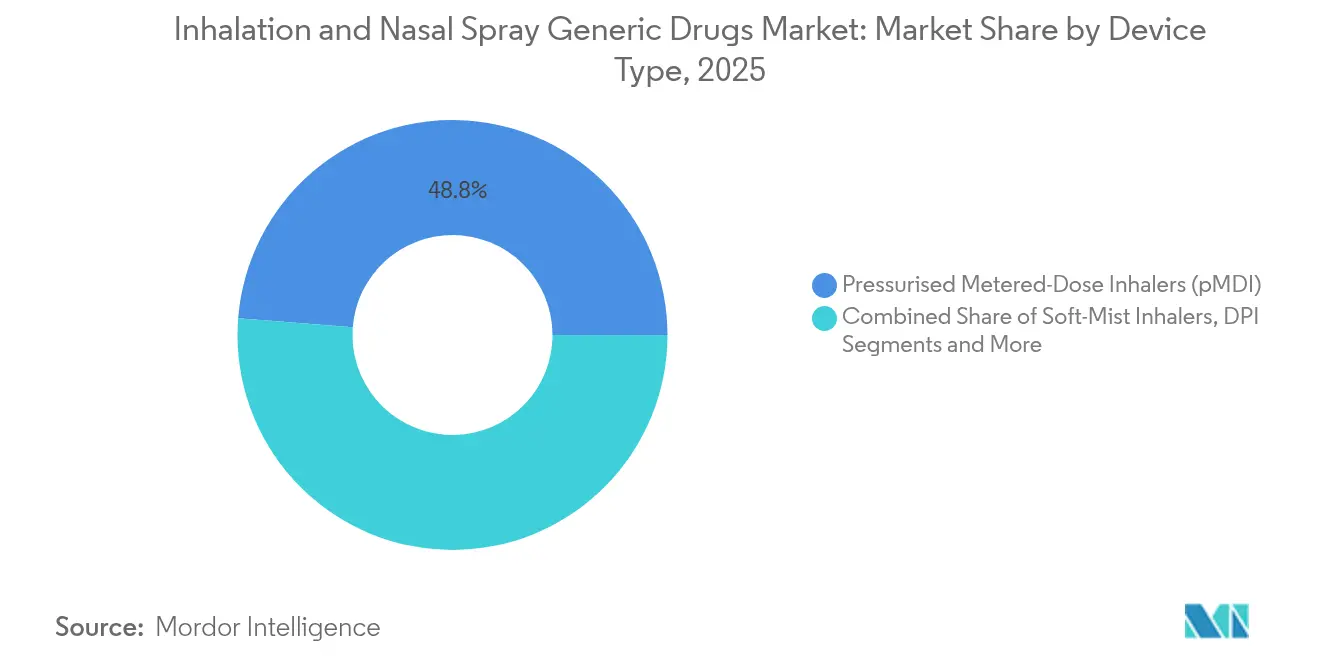
- Nach Gerätetyp beherrschten druckbetriebene Dosieraerosole (pMDI) im Jahr 2025 einen Anteil von 48,75 % der Marktgröße für generische Inhalations- und Nasensprays; Soft-Mist-Inhalatoren entwickeln sich zwischen 2026–2031 mit einer CAGR von 9,56 %.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2025 einen Anteil von 58,10 % der Marktgröße für generische Inhalations- und Nasensprays, während Online-Apotheken voraussichtlich mit einer CAGR von 9,98 % bis 2031 wachsen werden.
- Nordamerika entfiel 2025 auf 42,90 % des Umsatzes, während Asien-Pazifik voraussichtlich mit einer CAGR von 10,18 % bis 2031 wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Auswirkungshorizont |
|---|---|---|---|
| Steigende Prävalenz von Asthma & COPD | +1.8% | Global, mit höchsten Auswirkungen in Asien-Pazifik und aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Erschwingliche Preisgestaltung nach Patentablauf | +2.1% | Nordamerika & Europa hauptsächlich, mit Ausstrahlungseffekten auf globale Märkte | Mittelfristig (2–4 Jahre) |
| Günstige Fast-Track-ANDA-Verfahren | +1.2% | Nordamerika, mit regulatorischen Harmonisierungsvorteilen weltweit | Kurzfristig (≤ 2 Jahre) |
| Umstellung auf Treibmittel mit niedrigem GWP beschleunigt Produktwechsel | +0.9% | Global, angeführt von EU-Regulierungsanforderungen | Mittelfristig (2–4 Jahre) |
| CDMO-Komplettlösungsplattformen für Inhalationsprodukte senken Eintrittsbarrieren | +1.1% | Global, mit Konzentration in etablierten Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Intelligente Inhalatorzusätze steigern die Akzeptanz von Generika bei Kostenträgern | +0.5% | Nordamerika & Europa, mit Ausdehnung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Asthma & COPD
Weltweit sind 262 Millionen Menschen von Asthma betroffen, und die COPD-Sterblichkeit steigt in Ländern mit niedrigem und mittlerem Einkommen, in denen 85 % der Fälle auftreten, stark an. Die alternde Bevölkerung in entwickelten Volkswirtschaften verstärkt die klinische Belastung, während Erschwinglichkeitslücken bei der Behandlung in Schwellenmärkten preisgünstige Generika unverzichtbar machen. Die Weltgesundheitsorganisation führt inhalative Kortikosteroide und Bronchodilatatoren auf der Liste der unentbehrlichen Arzneimittel auf und stärkt damit den politischen Impuls für eine breite Verfügbarkeit von Generika [1]. Da Kostenträger eine wertorientierte Versorgung anstreben, bleiben kosteneffiziente Atemwegs-Generika rezessionsresistente Notwendigkeiten, die den Markt für Inhalations- und Nasenspray-Generika stützen.
Erschwingliche Preisgestaltung nach Patentablauf
Die Zulassung von Breyna, dem ersten generischen Symbicort, im März 2025 veranschaulicht, wie Patentabläufe die Preise für Marken-Inhalatoren innerhalb eines Jahres um 40–60 % senken. Formular-Resets nach dem Flovent-Rückzug beschleunigen die Substitution durch autorisierte Generika weiter, wobei Texas Medicaid die Vorautorisierungssperren für generisches Fluticason aufgehoben hat. Gestaffelte Erstattungsrahmen platzieren Generika konsequent auf bevorzugten Niveaus und treiben dauerhafte Marktanteilsgewinne im Markt für generische Inhalations- und Nasensprays an.
Günstige Fast-Track-ANDA-Verfahren
Die FDA-Bezeichnung Competitive Generic Therapy und die 2024 veröffentlichten Leitlinien zur In-vitro-Datenintegrität verkürzen die Zulassungszyklen für komplexe Inhalatoren um bis zu acht Monate. Parallele EMA-Aktualisierungen vom Februar 2025 gleichen Europa den US-Standards an und ermöglichen regionsübergreifende Dossiers, die kleineren Unternehmen Entwicklungskosten einsparen [2]. Diese Reformen verringern die regulatorische Unsicherheit und bringen neue Wettbewerber in den Markt für generische Inhalations- und Nasensprays.
Umstellung auf Treibmittel mit niedrigem GWP beschleunigt Produktwechsel
Das Kigali-Abkommen und die EU-F-Gas-Vorschriften reduzieren schrittweise Fluorkohlenwasserstoffe, was Unternehmen wie Chiesi veranlasst, EUR 350 Millionen in HFA-152a-Inhalatoren zu investieren, die eine 90-prozentige Emissionsreduzierung erreichen. Versorgungsengpässe bei dem veralteten HFA-134A erhöhen die Rohstoffkosten und drängen Verschreiber in Richtung Trockenpulver- oder Soft-Mist-Geräte. Nachhaltigkeitsziele, die in Krankenhausausschreibungen verankert sind, bedeuten, dass frühe Anwender Platzhirsche im gesamten Markt für generische Inhalations- und Nasensprays verdrängen können.
CDMO-Komplettlösungsplattformen für Inhalationsprodukte senken Eintrittsbarrieren
Integrierte CDMOs wie Catalent verwalten jetzt Formulierung, Gerätedesign und kommerzielle Abfüllung und Endverpackung unter einem Dach und produzieren jährlich 100 Millionen DPI-Kapseln an Standorten in Boston. Diese Hochkapazitätszentren senken Programmkosten und verkürzen Markteinführungszeiten und erweitern dadurch die Versorgungsoptionen für Handelsmarken, die in den Markt für generische Inhalations- und Nasensprays einsteigen möchten.
Intelligente Inhalatorzusätze steigern die Akzeptanz bei Kostenträgern
Digitale Sensoren von Adherium und Hailie verfolgen die Therapietreue und speisen Daten in die Dashboards der Kostenträger ein, was die Ergebnisse verbessert, ohne die Kosten zu erhöhen. Diese technologische Ausrichtung stärkt die Formularposition für Generika, die intelligente Kapseln bündeln, und macht sie klinisch wettbewerbsfähig mit Premium-Markengeräten.
Hemmnisanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Auswirkungshorizont |
|---|---|---|---|
| Strenge Bioäquivalenz- und Gerätegleichheitstests | -1.4% | Global, mit höchster Komplexität in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| ‚Geräte-Patent-Dickichte' verzögern Generika-Markteinführungen | -0.8% | Nordamerika hauptsächlich, mit Ausstrahlungseffekten weltweit | Kurzfristig (≤ 2 Jahre) |
| Drohende HFA-134A-Versorgungsenge unter F-Gas-Vorschriften | -0.6% | Global, mit akuten Auswirkungen in Europa | Kurzfristig (≤ 2 Jahre) |
| Formularvolatilität nach dem Flovent-Rückzug & Lagerbestandslücken | -0.4% | Nordamerika hauptsächlich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Bioäquivalenz- und Gerätegleichheitstests
Die FDA verlangt jetzt In-vitro- plus In-vivo-Crossover-Studien, die USD 15–25 Millionen pro Kandidat kosten und die Fristen um bis zu zwei Jahre verlängern. Die EMA-Inhalatorleitlinie von 2025 verlangt vollständige Vergleichsdaten, wenn Unterschiede bei Hilfsstoffen oder Geräten bestehen. Die Kapitalhürde schränkt kleinere Marktteilnehmer ein und verengt das Wettbewerbsfeld im Markt für generische Inhalations- und Nasensprays.
‚Geräte-Patent-Dickichte' verzögern Generika-Markteinführungen
Aktuator-, Dosierzähler- und Mundstückpatente können den Schutz weit über das Ende der Molekül-Exklusivität hinaus verlängern. Der Vergleich von Teva und Cipla im Fall Qvar zeigt die mehrjährigen Rechtsstreitigkeiten, die Generika verzögern können. Erstanmelder müssen hohe Mittel für Rechtsstreitigkeiten aufwenden, was den Zugang verzögert und die Preiserosion im Markt für generische Inhalations- und Nasensprays verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
Dominanz der Kortikosteroide bleibt bestehen, Kombinationstherapien legen zuKortikosteroide machten 34,92 % des Umsatzes im Jahr 2025 aus und bilden den Anker des Marktes für generische Inhalations- und Nasensprays. Die Marktakzeptanz beruht auf bewährter entzündungshemmender Wirksamkeit in Asthma- und COPD-Protokollen, unterstützt durch die weitverbreitete Vertrautheit unter Verschreibern. Nach wichtigen Patentabläufen erzielten generisches Fluticason und Budesonid eine rasche Aufnahme, was erhebliche Kosteneinsparungen für Kostenträger schuf und das Mengenwachstum ankurbelte.
Kombinations-ICS/LABA-Therapien verzeichnen die schnellste CAGR von 9,11 % bis 2031, da Kliniker die Doppelmechanismus-Kontrolle begrüßen, die Lungenfunktionsmetriken, Therapietreue und Lebensqualität verbessert. Die Markteinführung des generischen Symbicort ebnete den Weg, und weitere Kombinationen stehen vor unmittelbaren Patentabläufen. Für Hersteller gleicht die höhere Marge bei komplexen Mischungen die Investitionen in Bioäquivalenzstudien und Geräteabstimmung aus und steigert die Rentabilität in der gesamten Branche für generische Inhalations- und Nasensprays.
Bronchodilatatoren verzeichnen weiterhin eine stetige Nachfrage als Notfallmedikamente, während Antihistaminika und Dekongestivum-Sprays engere saisonale Nischen besetzen. Aufkommende Klassen wie Leukotrienmodulatoren und Anticholinergika diversifizieren die Pipelines, aber ihre aktuelle Basis ist im Vergleich zu den wichtigsten Kortikosteroiden klein. Dennoch trägt jede Klasse inkrementellen Umsatz bei, der kollektiv die Marktgröße für generische Inhalations- und Nasensprays über den Prognosezeitraum vergrößert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Indikation:
Asthma führt, COPD beschleunigt sichAsthma repräsentierte 46,20 % des Umsatzes im Jahr 2025 und bleibt die größte klinische Einzelanwendung. Jahrzehntelange leitliniengesteuerte Therapie hat inhalative Generika sowohl in pädiatrischen als auch in erwachsenen Bevölkerungsgruppen normalisiert. Fast-Track-Zulassungen garantieren sofortige Substitute, wenn Versorgungsunterbrechungen bei Markenprodukten auftreten und den Patientenzugang sichern.
COPD-Behandlungen expandieren mit einer CAGR von 8,98 % dank demografischer Alterung und besserer Diagnostik, die bisher unbehandelte Segmente aufdecken. Kombinations-Erhaltungsinhalatoren dominieren dieses Wachstum. Die Marktgröße für generische Inhalations- und Nasensprays bei COPD-Medikamenten wird voraussichtlich stark zunehmen, da Kostenträger kostengünstigere Erhaltungstherapien für eine wachsende ältere Bevölkerungsgruppe fordern.
Rhinitis-, nasale Polyposis- und Sinusitis-Anwendungen verzeichnen moderates Wachstum auf der Grundlage von Allergenexpositionszyklen und inkrementeller Innovation in der Nasenspray-Technologie. Raucherentwöhnung und pulmonale arterielle Hypertonie stellen aufkommende, aber hochwertige Segmente dar, bei denen die Inhalationsverabreichung pharmakokinetische Vorteile bietet und eine zukünftige Diversifizierung im Markt für generische Inhalations- und Nasensprays verspricht.
Nach Gerätetyp:
pMDI-Überlegenheit steht vor ökologisch bedingter DisruptionDruckbetriebene Dosieraerosole hielten 2025 einen Anteil von 48,75 % am Markt für generische Inhalations- und Nasensprays aufgrund jahrzehntelanger klinischer Anwendung. Ihre Abhängigkeit von HFKW-Treibmitteln setzt sie jedoch Kostenrisiken unter den sich verschärfenden F-Gas-Quoten aus. Hersteller müssen schnell auf HFA-152a oder HFO-1234ze umsteigen, um wettbewerbsfähig zu bleiben.
Soft-Mist-Inhalatoren sind die am schnellsten wachsende Geräteklasse mit einer CAGR von 9,56 %. Sie bieten treibmittelfreie Abgabe und verbesserte Lungendeposition und gewinnen die Unterstützung von Ärzten angesichts der Nachhaltigkeitsvorgaben. Trockenpulverinhalatoren bleiben stabil und werden für ihre Portabilität und einfacheren Regulierungswege geschätzt, während Vernebler Nischenbereiche in Krankenhäusern für schwere Fälle besetzen.
Geräteinnovationen konzentrieren sich nun auf intelligente Kapseln und Begleit-Apps, die die Dosiseinhaltung überwachen. Erfolgreiche digitale Integration wird die Präferenz der Verschreiber neu gestalten und eine neue Dimension der Differenzierung im Markt für generische Inhalations- und Nasensprays hinzufügen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Einzelhandel bleibt dominant, digitaler Bereich gewinnt an BedeutungEinzelhandelsapotheken handhabten 58,10 % der Volumina im Jahr 2025 und nutzten die persönliche Beratung, die für komplexe Inhalationsgeräte entscheidend ist. Kettenpräsenz und Abrechnungsexpertise für Versicherungen halten stationäre Apotheken unverzichtbar, auch wenn Online-Plattformen wachsen.
Online-Apotheken und Direktverbraucher-Portale wachsen mit einer CAGR von 9,98 %, angetrieben durch die Verbreitung von Telemedizin und den Komfort der Heimlieferung. Plattformen wie ZipHealth liefern Albuterol-Inhalatoren für USD 29 pro Inhalator und umgehen herkömmliche Versicherungshürden. Krankenhausapotheken konzentrieren sich auf akute Indikationen, aber ihre zentralisierte Beschaffungsmacht gestaltet Formularentscheidungen, die den breiteren Markt für generische Inhalations- und Nasensprays beeinflussen.
Geografische Analyse
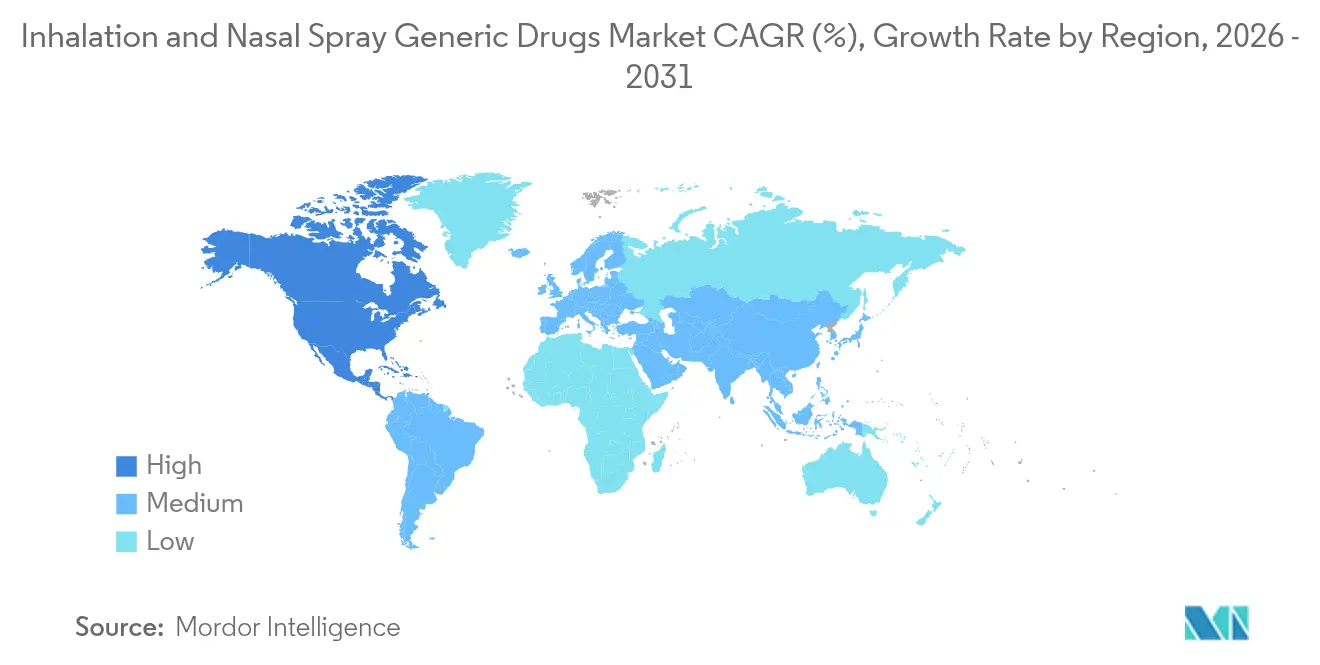
Nordamerika Markt für generische Inhalations- und Nasenspray-Arzneimittel
Nordamerika erwirtschaftete 42,90 % des weltweiten Umsatzes im Jahr 2025, gestützt durch beschleunigte ANDA-Zulassungswege der FDA, etablierte Versicherungssysteme und eine hohe Prävalenz von Asthma und COPD. Die Episode nach dem Rückzug von Flovent verdeutlichte die Agilität der Region, da autorisierte Generika Versorgungslücken rasch schlossen. Politische Entscheidungsträger betonen die Widerstandsfähigkeit der inländischen Fertigung, nachdem festgestellt wurde, dass 83 der 100 meistverkauften Generika über keine US-amerikanische API-Quelle verfügen. Diese Dynamiken sichern die anhaltende Führungsposition des Marktes für generische Inhalations- und Nasenspray-Arzneimittel in Nordamerika.
APAC Markt für generische Inhalations- und Nasenspray-Arzneimittel
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 10,18 % bis 2031, angetrieben durch den Ausbau des Gesundheitswesens, die regulatorische Harmonisierung sowie kosteneffiziente Fertigung in Indien und China. Lokale Regierungen integrieren Generika in universelle Gesundheitssysteme, dennoch übersteigen die Medikamentenkosten für viele Patienten den Tageslohn, was einen erheblichen ungedeckten Bedarf hinterlässt. Erschwingliche Inhalatoren spielen daher eine entscheidende Rolle für die öffentliche Gesundheit und treiben den Markt für generische Inhalations- und Nasenspray-Arzneimittel in der gesamten Region Asien-Pazifik voran.
Markt für generische Inhalations- und Nasenspray-Arzneimittel in Europa und Südamerika
Europa steht vor der doppelten Herausforderung der Einhaltung von Umweltvorschriften und Versorgungsengpässen. Ein Salbutamol-Defizit im Juni 2024 in 21 EU-Mitgliedstaaten legte die Abhängigkeit von einer begrenzten Anzahl von Lieferanten offen. Gleichzeitig setzt die Region strenge Ziele zur CO₂-Reduzierung durch und fördert Investitionen in Geräte mit niedrigem GWP, was den Marktanteil zugunsten früher Anwender verschieben könnte. Obwohl die Umsätze mit Generika im vergangenen Jahrzehnt um 26 % zurückgegangen sind, beleben Vorschriften zum Treibmittelwechsel die Innovation im Markt für generische Inhalations- und Nasenspray-Arzneimittel neu. Südamerika profitiert von regulatorischen Modernisierungen und einer breiteren Versicherungsabdeckung. Zusammen verleihen diese aufstrebenden Märkte dem globalen Markt für generische Inhalations- und Nasenspray-Arzneimittel mehr Tiefe und Diversifikation, wenn auch von einer kleineren Umsatzbasis aus.
Regulatorisches Umfeld
Die US FDA stützt sich auf produktspezifische Leitlinien (Product-Specific Guidances, PSGs) und Qualitätsleitlinien für Dosieraerosole, Trockenpulverinhalatoren und Nasensprays, die die In-vitro-Leistung neben der Chemie-, Herstellungs- und Kontrollstrenge für lokal wirkende Produkte betonen. Eine bemerkenswerte Aktualisierung ist die PSG-Revision vom Februar 2024 für Formoterolfumarat und Glycopyrroniuminhalationsaerosol, die modellgestützte Ansätze wie PBPK-Modellierung und CFD in regulatorischen Einreichungen formalisierte.
In Europa wurde die EMA-Leitlinie für Inhalations- und Nasenarzneimittel mit einer überarbeiteten pharmazeutischen Qualitätsrichtlinie aktualisiert, die Qualitätsanforderungen konsolidiert und Elemente mit gerätebezogenen Anforderungen abstimmt, und wird zusammen mit der EU-Leitlinie zur therapeutischen Äquivalenz für oral inhalierte Produkte bei Asthma und COPD verwendet. Die Entwicklung in der EU/EWR erfolgt innerhalb etablierter Verfahrenswege für generische und hybride Zulassungsanträge sowie klinischer Prüfungsanforderungen gemäß Verordnung (EU) 536/2014, was die harmonisierte Dokumentation von Arzneimitteln und Medizinprodukten über Dossiers für komplexe Inhalationsformate hinweg verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für generische Inhalations- und Nasensprays umfasst die Beschaffung von Wirkstoffen (APIs), Spezialhilfsstoffen und Gerätekomponenten (Betätiger, Kanister, Ventile, Dosiszähler und Polymere), gefolgt von Formulierungsentwicklung, analytischer Charakterisierung, Geräteleistungsprüfung sowie hochpräzisem Abfüll- und Montageprozess. Regulatorisch verknüpfte Prüfanforderungen (zum Beispiel In-vitro-Spray- und Aerosolleistungstests und, falls erforderlich, In-vivo-Bioäquivalenzstudien) erhöhen Kosten und Zeitaufwand und verstärken die Abhängigkeit von spezialisierten Partnern und CDMOs, die Formulierung, Gerätearbeit und kommerzielle Fertigung bündeln können. Integrierte Plattformen wie Catalent, das Hochdurchsatz-Inhalationskapazitäten betreibt (einschließlich der Großserienproduktion von DPI-Kapseln in seinen Boston-Anlagen), verdeutlichen, wie sich Skalenfertigung und Geräte-Know-how bei einer begrenzten Anzahl qualifizierter Lieferanten konzentrieren.
Die Versorgungskontinuität hat sich als anfällig für Produkteinstellungen und Vertriebsänderungen erwiesen, mit nachgelagerten Kanalauswirkungen, die die Generika-Aufnahme und Bestandshaltung beeinflussen. Die Marktrücknahme von Flovent im Juni 2024 ist ein Beispiel dafür, wie der Ausstieg von Markenprodukten kurzfristigen Substitutionsdruck auslösen kann und gleichzeitig Reibungen bei Kostenträgern und Formularlisten offenlegt, und EMA-Kommunikationen zu Lieferengpässen (wie die Störung des Vertriebsübergangs von Bronchitol im Oktober 2024 in der EU/EWR) verdeutlichen das operative Risiko von Einzelquellen-Komponenten und Übergaben zwischen Distributoren. Diese Ereignisse halten die Doppelbeschaffung kritischer Komponenten, regionalisierte Fertigungsstandorte und die Resilienz von Distributoren im Zentrum der Beschaffungs- und Vermarktungsstrategien für generische Inhalatoren und Nasensprays.
Wettbewerbslandschaft
Die Konsolidierung beschleunigt sich. Molex-Phillips-Medisize schloss im Januar 2025 die Übernahme von Vectura im Wert von USD 1,1 Milliarden ab und sicherte sich damit integrierte Arzneimittel-Geräte-Expertise, die umfassende CDMO-Angebote unterstützt. Altaris fusionierte Kindeva Drug Delivery mit Meridian Medical Technologies zu einem Unternehmen mit Größe, das pMDI-, Soft-Mist- und injizierbare Formate abdeckt. Diese Schritte signalisieren die Erkenntnis, dass Bioäquivalenzkosten und strenge Gerätegleichheitsregeln Unternehmen begünstigen, die jeden Schritt von der Formulierung bis zur Endmontage kontrollieren können.
CDMOs sind entscheidend. Allein der Catalent-Standort in Boston kann jährlich 100 Millionen DPI-Kapseln produzieren und bietet schlüsselfertige Dienste für Auftraggeber an, denen die Inhalationsinfrastruktur fehlt. Diese Fähigkeit senkt die Eintrittsbarriere für neue Marktteilnehmer und bereichert die Wettbewerbsdynamik im Markt für generische Inhalations- und Nasensprays.
Die Technologiestrategien divergieren. Pioniere intelligenter Inhalatoren wie Adherium arbeiten mit AstraZeneca zusammen, um Adhärenz-Sensoren zu integrieren und datengestützte Wertversprechen für Kostenträger zu schaffen. Umweltinnovation ist eine weitere Grenze; Chiesi und GlaxoSmithKline investieren Hunderte von Millionen EUR in CO2-arme Treibmittel und streben Beschaffungsvorteile in umweltbewussten Märkten an. Patentanalysen von Synapse PatSnap zeigen, dass sich Einreichungen von einfachen Albuterol-Klonen zu integrierten Abgabesystemen mit Konnektivität verschieben, was darauf hindeutet, dass der zukünftige Vorteil auf technologischer Raffinesse und nicht auf schlichter Fertigungskapazität beruht. Insgesamt bleibt die Wettbewerbsintensität hoch, da Unternehmen um Marktanteile im wachsenden Markt für generische Inhalations- und Nasensprays wetteifern.
Marktführer im Bereich Inhalations- und Nasenspray-Generika
-
Akorn, Inc.
-
Cipla Inc.
-
Novartis AG (Sandoz)
-
Teva Pharmaceuticals Inc
-
Apotex Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für generische Inhalations- und Nasenspray-Arzneimittel Unternehmen in diesem Bericht
- Teva Pharmaceutical Industries
- Viatris
- Cipla
- Hikma Pharmaceuticals
- Sandoz (Novartis)
- Sun Pharmaceuticals Industries
- Apotex
- Akorn
- Beximco Pharma
- Glenmark Pharma
- Lupin
- Aurobindo Pharma
- Dr Reddy’s Laboratories
- Amneal Pharma
- Perrigo Company
- Chiesi Farmaceutici
- Boehringer Ingelheim
- AstraZeneca
- GlaxoSmithKline
- Accord Healthcare
- Orion
Lesen Sie die Analyse der generische Inhalations- und Nasenspray-Arzneimittel-Unternehmen
Marktchancen und Zukunftsaussichten
Marktchancen im unmittelbaren Zeitraum umfassen hochvolumige Notfall- und Erhaltungsinhalatoren, bei denen neue Zulassungen und Markteinführungen das generische Angebot erweitern und den Preiswettbewerb verschärfen. Im April 2026 erhielt Cipla die endgültige Zulassung der US FDA für Albuterolsulfat-Inhalationsaerosol (90 mcg/Betätigung), das erste AB-bewertete generische Äquivalent zu Ventolin HFA, und Amneal begann mit dem kommerziellen Markteinführung von Albuterolsulfat-Inhalationsaerosol und Beclometasondipropionat-HFA-Inhalationsaerosol in den USA (14. April 2026).
Eine zweite Chance liegt in der regulatorischen und technischen Erleichterung für komplexe, lokal wirkende Produkte, bei denen klarere Roadmaps und wissenschaftliche Instrumente die Entwicklungsreibung verringern. FDA-PSG-Prozesse und GDUFA-III-Mechanismen, einschließlich PSG-bezogener Telefonkonferenzen, unterstützen eine frühere Abstimmung bei Bioäquivalenzpaketen, während die Übernahme von PBPK und CFD in Leitlinien einen Weg für Programme stärkt, die modellgestützte Nachweise neben etablierten In-vitro-Kennzahlen validieren können. Auf der Angebotsseite schaffen Umweltauflagen für Treibmittel und die damit verbundenen Geräte- und Formulierungsumstellungen Freiraum für Hersteller und CDMOs mit validierten, mit niedrigem GWP kompatiblen Fähigkeiten, insbesondere in pMDI-schweren Portfolios, in denen die Treibmittelauswahl und die Gerätekompatibilität die kommerzielle Kontinuität bestimmen können.
Neueste Industrielle Entwicklungen in Markt für generische Inhalations- und Nasenspray-Arzneimittel
- April 2026: Cipla erhielt die endgültige Zulassung der US FDA für Albuterolsulfat-Inhalationsaerosol (90 mcg/Betätigung), das erste AB-bewertete generische Äquivalent zu Ventolin HFA. Die Zulassung erweitert den Wettbewerb in einem hochvolumigen Notfallinhalator-Segment und unterstützt die Substitution durch Kostenträger dort, wo AB-bewertete Austauschbarkeit priorisiert wird. Cipla signalisierte zudem einen Zeitpunkt für die Markteinführung in der ersten Hälfte des Geschäftsjahres 2026-27, was auf kurzfristige Kanalaktivitäten rund um Vertragsabschlüsse und Formularlistung hindeutet.
- Januar 2025: Molex-Phillips Medisize schloss die Übernahme der Vectura Group ab und stärkte damit eine integrierte Plattform für Arzneimittel-Geräte-Dienstleistungen, die Formulierung und Inhalatortechnologie umfasst. Der Deal verstärkte die Skalenvorteile von CDMOs bei komplexen Inhalationsgenerika, bei denen Geräteentwicklung, analytische Prüfung und Abfüll-Know-how die Zeitpläne und die Zulassungsbereitschaft wesentlich beeinflussen.
- Mai 2024: Amphastar Pharmaceuticals erhielt die Zulassung der US FDA für einen ANDA-Antrag für Albuterolsulfat-Inhalationsaerosol und fügte damit eine weitere erschwingliche Notfalltherapieoption in den Vereinigten Staaten hinzu. Zusätzliche zugelassene Quellen können dazu beitragen, die Versorgungs- und Preisvolatilität bei häufig verwendeten Inhalatoren zu verringern, während sie zugleich den Wettbewerbsdruck auf bestehende Marken- und autorisierte Generikaangebote erhöhen.
Markt für generische Inhalations- und Nasenspray-Arzneimittel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Generika, die über Inhalationsgeräte oder Nasenspray-Formate verabreicht werden, wobei das Produkt als Generikum vermarktet und über standardisierte Gesundheitsversorgungskanäle in den wichtigsten Regionen vertrieben wird.
Ausschlüsse aus dem Umfang: Ausschließlich als Markenprodukte vermarktete Inhalatoren oder Sprays sowie eigenständige Verabreichungsgeräte, die ohne ein entsprechendes Generikum verkauft werden, sind von dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Wirkstoffklasse
- Kortikosteroide
- Bronchodilatatoren (LABA, SABA)
- Kombinations-ICS/LABA
- Antihistaminika
- Dekongestivum-Sprays
- Sonstige (Leukotrienmodulatoren, Anticholinergika)
- Nach Indikation
- Asthma
- COPD
- Allergische & nicht-allergische Rhinitis
- Nasale Polyposis & Sinusitis
- Raucherentwöhnung & pulmonale arterielle Hypertonie
- Nach Gerätetyp
- Druckbetriebene Dosieraerosole (pMDI)
- Trockenpulverinhalatoren (DPI)
- Soft-Mist-Inhalatoren
- Einzel-/Bi-Dosis-Nasensprays
- Vernebler
- Nach Vertriebskanal
- Einzelhandelsapotheken
- Krankenhausapotheken
- Online-Apotheken & Direktverbraucher-Plattformen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Rest des Nahen Ostens & Afrikas
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Für die Desk Research erstellen wir zunächst eine fundierte Faktenbasis zur Belastung durch Atemwegserkrankungen und zur Medikamentennutzung und gleichen diese dann mit den politischen Rahmenbedingungen, Zulassungen und Kanalrealitäten für Generika ab. Öffentliche Quellen wie die US-amerikanische FDA (ANDA und Produktlisten), die EMA, die WHO und die CDC halfen uns dabei, den Markt an der tatsächlichen Therapienachfrage auszurichten und nicht nur an Unternehmensdarstellungen. Wir haben auch Quellen wie OECD-Gesundheitsstatistiken und nationale Gesundheitsbehörden herangezogen, um Verschreibungszugang und Erstattungsmuster zu verstehen, die den Generika-Absatz beeinflussen können.
Um die Nachfrage mit der kommerziellen Aktivität zu verknüpfen, haben wir Jahresberichte, Investorenpräsentationen und regulatorische Einreichungen von Unternehmen ausgewertet, die im Bereich inhalativer und nasaler Darreichungsformen tätig sind, sowie seriöse Presse- und Verbandsmeldungen, die Markteinführungen und Versorgungsthemen verfolgen. Bei Bedarf wurde ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichtenintelligenz genutzt, um Umsatzexposition und Zeitsignale zu bestätigen, und eine Patentdatenbank wurde verwendet, um das Tempo des Ablaufs von Exklusivitätsrechten bei wichtigen Molekülen einzuschätzen. Diese Liste ist nicht abschließend, und viele weitere öffentliche Quellen wurden für die Datenerhebung, Querprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um den Nachfragepool zu validieren und ihn in ein praktisches Marktmodell zu übersetzen, insbesondere dort, wo öffentliche Daten breit gefächert oder verzögert sind. Wir haben mit einer Mischung aus Herstellern von Generika, Stakeholdern aus der Auftragsforschung und -herstellung, Distributoren, Apothekern und Klinikern gesprochen, um Produktabdeckung, Preisentwicklung und Substitutionsverhalten in den wichtigsten Regionen zu bestätigen. Regionales Feedback half uns, Unterschiede in der regulatorischen Zeitplanung, beim Gerätewechsel und bei Ausschreibungseffekten zu korrigieren, die in einem einzelnen öffentlichen Datensatz nicht sichtbar sind.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 21 % | APAC: 43 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 44 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Therapienachfrage für Asthma, COPD und allergische Rhinitis aus Prävalenz- und Behandlungspatientenmustern rekonstruiert und dann durch Generika-Penetration und Eignung des Verabreichungswegs gefiltert wird. Diese Nachfragepools werden mithilfe von Preis- und Mixannahmen über Inhalationsformate (wie DPI und pMDI) und Nasensprays in Werte umgerechnet, gefolgt von Anpassungen für den Kanalmix in Apotheken, Krankenhäusern und Online-Apotheken.
Anschließend werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, darunter stichprobenartige Produktpreispunkte multipliziert mit geschätzten Volumina sowie Lieferanten- und Kanalprüfungen, wo die meistverkauften Generika im Mix positioniert sind. Zu den wichtigsten Eingaben im Modell gehören die Anzahl behandelter Patienten, Generika-Substitutionsraten nach Ablauf der Exklusivität, Mixverschiebungen zwischen Gerätetypen, regionaler Preisdruck durch Ausschreibungen und Erstattung sowie der Zeitpunkt von Zulassungen und Markteinführungen. Prognosen stützen sich hauptsächlich auf Szenarioanalysen, da der Absatz stark schwanken kann, wenn neue Generika auf den Markt kommen oder wenn Gerätewechsel und Treibgaswechsel die Verschreibungsgewohnheiten verändern, und diese Szenarien wurden mithilfe eines Expertenkonsenses aus Interviews abgestimmt. Wenn Datenlücken auf Länder- oder Segmentebene auftreten, verwenden wir Proxy-Indikatoren aus vergleichbaren Märkten und testen das Ergebnis dann erneut mit primärem Feedback, bevor wir es abschließen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit ein schwacher Datenpunkt nicht das Gesamtergebnis bestimmt. Wir vergleichen die Modellausgaben mit unabhängigen Signalen wie der Entwicklung von Atemwegsverschreibungen, dem Zeitpunkt von Zulassungen und Markteinführungen sowie dem regionalen Kanalmix und untersuchen große Abweichungen vor der Freigabe. Wenn sich eine Annahme wesentlich ändert – etwa durch eine bedeutende Markteinführung, ein Preisereignis oder eine politische Aktualisierung – nimmt das Team erneut Kontakt zu den Quellen auf, um Richtung und Ausmaß zu bestätigen.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse die kurzfristige Perspektive verändern können. Vor der Auslieferung führt ein Analyst einen abschließenden Überprüfungsdurchgang durch, damit die Zahlen die neuesten verfügbaren öffentlichen Informationen und alle validierten Marktveränderungen widerspiegeln.
Marktgröße für Inhalations- und Nasenspray-Generika gemäß Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für diesen Bereich können unterschiedlich aussehen, selbst wenn der Themenname identisch ist, da jede Studie ihre eigenen Grenzen dafür festlegt, was als Generikum gilt, welche Darreichungsformen in den Umfang fallen und wie Preisgestaltung und Absatz prognostiziert werden. Unterschiede entstehen auch durch das als Ausgangspunkt verwendete Jahr, die Art der Währungsumrechnung und die Geschwindigkeit, mit der Annahmen nach Zulassungen und Markteinführungen aktualisiert werden.
Die wichtigsten Treiber von Lücken ergeben sich hier in der Regel daraus, ob eine Studie gerätebezogene Werte als Teil des Arzneimittelmarktes behandelt, wie sie mit Kombinationsprodukten und neueren Inhalatorformaten umgeht und ob sie eine schnellere oder langsamere Generika-Substitution nach dem Ablauf der Exklusivität annimmt. Einige Schätzungen stützen sich auch stark auf eine einzelne Region oder wenden breite Preistrends an, ohne ausschreibungsbedingte Rückgänge zu prüfen, was die Wertlinie verschieben kann, selbst wenn das Volumen stabil bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 38,12 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 32,55 Milliarden USD (2025) | Verwendet ein früheres Jahr und ein anderes Zeitfenster, und die öffentliche Zusammenfassung trennt den Arzneimittelwert nicht klar vom gerätebezogenen Wert innerhalb vermarkteter Produkte in verschiedenen Regionen, was den Gesamtwert nach unten ziehen kann. |
| Fachzeitschrift B | 30,08 Milliarden USD (2024) | Verankert den Markt an einer Basis von 2024 und kann spätere Generika-Markteinführungen verpassen; zudem werden typischerweise breite Preis- und Absatzannahmen angewendet, ohne zu zeigen, wie Erstattungs- und Ausschreibungseffekte nach Ländern validiert wurden. |
Die Tabelle zeigt eine Streuung, die hauptsächlich auf die Wahl des Basisjahres und die Behandlung von Kombinationsprodukten, Inhalatorformaten und gerätebezogenen Werten zurückzuführen ist; im Modell von Mordor Intelligence werden nur als Arzneimittel-Geräte-Produkte verkaufte Inhalations- und Nasenspray-Generika gezählt, wobei Preis- und Substitutionsprüfungen mithilfe von Zulassungszeitpunkten und Kanal-Feedback aktualisiert werden, sodass der Gesamtwert an den behandelten Nachfragepool gebunden bleibt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für generische Inhalations- und Nasensprays?
Der Markt wird im Jahr 2026 auf USD 38,12 Milliarden bewertet und soll bis 2031 USD 56,33 Milliarden erreichen.
Wer sind die wichtigsten Akteure im Markt für generische Inhalations- und Nasensprays?
Akorn, Inc., Cipla Inc., Novartis AG (Sandoz), Teva Pharmaceuticals Inc und Apotex Inc. sind die wichtigsten Unternehmen, die im Markt für generische Inhalations- und Nasensprays tätig sind.
Welche ist die am schnellsten wachsende Region im Markt für generische Inhalations- und Nasensprays?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 10,18 % expandieren, angetrieben durch die Ausweitung des Gesundheitszugangs und die regulatorische Harmonisierung.
Welche Wirkstoffklasse hält den größten Anteil?
Kortikosteroide beanspruchen 34,92 % des Umsatzes im Jahr 2025 aufgrund ihrer zentralen Rolle in der entzündungshemmenden Therapie.