
Indonesischer Markt für Abgefülltes Wasser – Analyse von Mordor Intelligence
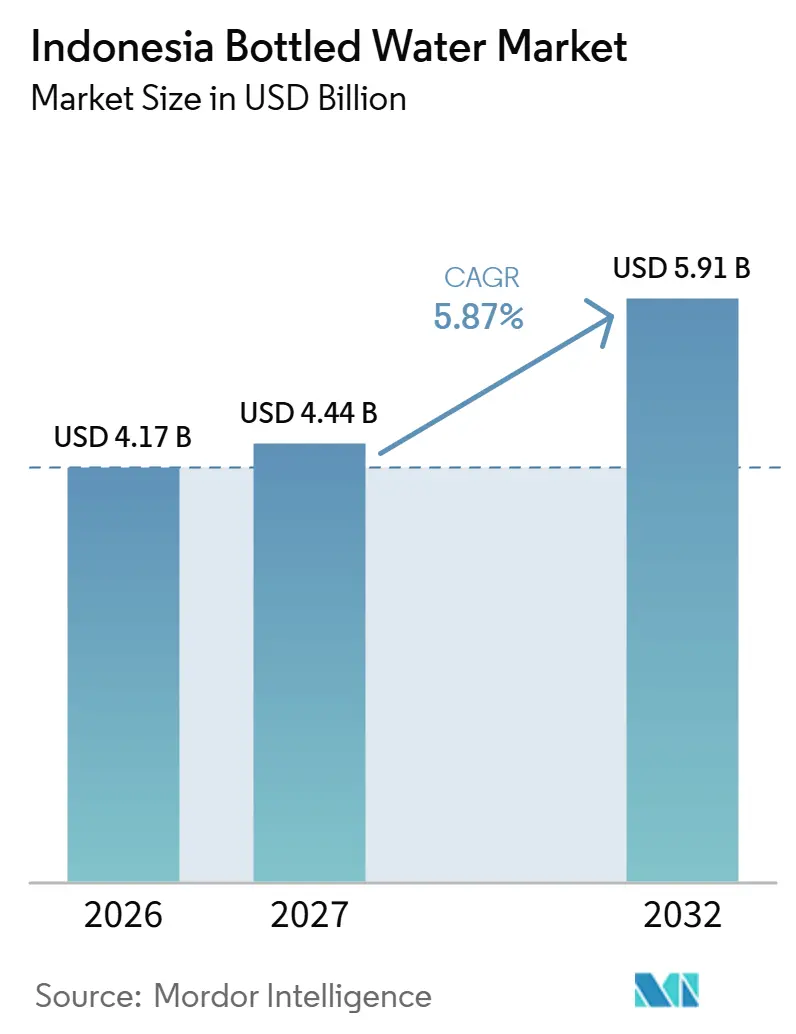
Die Größe des indonesischen Marktes für abgefülltes Wasser wird voraussichtlich von 4,17 Milliarden USD im Jahr 2026 auf 4,44 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 5,91 Milliarden USD erreichen, mit einem CAGR von 5,87 % über 2027–2032.
Urbane Mobilität und differenzierte Hydratationsangebote unterstützen Indonesiens Expansion, da tragbare Flaschen für Pendlersituationen geeignet sind und wiederverwendbare Gallonen die Haushaltsversorgung sicherstellen. Diese Chancen überwiegen die Belastungen durch qualitätsbezogene Bedenken hinsichtlich Partikelverunreinigungen und Balis lokale Beschränkung für Kunststoffverpackungen. Die Hersteller erweitern ihre Serviergefäßformate und suchen Partnerschaften im Gastgewerbe, um diese unterschiedlichen Käufergruppen zu erreichen. Diese Reaktion eröffnet der Expansion einen Weg über zusätzliche Trinkanlässe innerhalb etablierter Haushalts- und Außer-Haus-Bedürfnisse. Bali-Abfüller können an diesen Anlässen nur mit einem Wasserangebot teilnehmen, das unter der Verpackungsvorschrift der Provinz hergestellt werden kann.
Wichtigste Erkenntnisse des Berichts
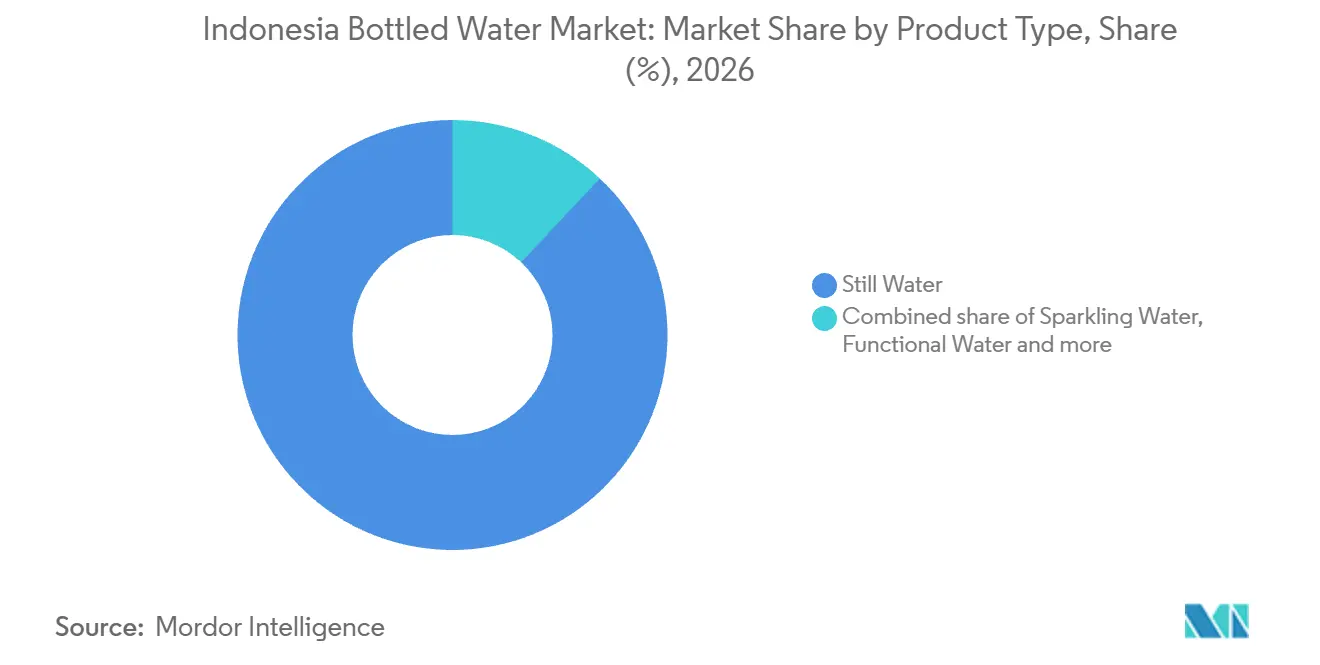
- Nach Produkttyp hielt stilles Wasser im Jahr 2026 einen Marktanteil von 87,98 % am indonesischen Markt für abgefülltes Wasser, und Funktionswasser ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8 % über 2027–2032.
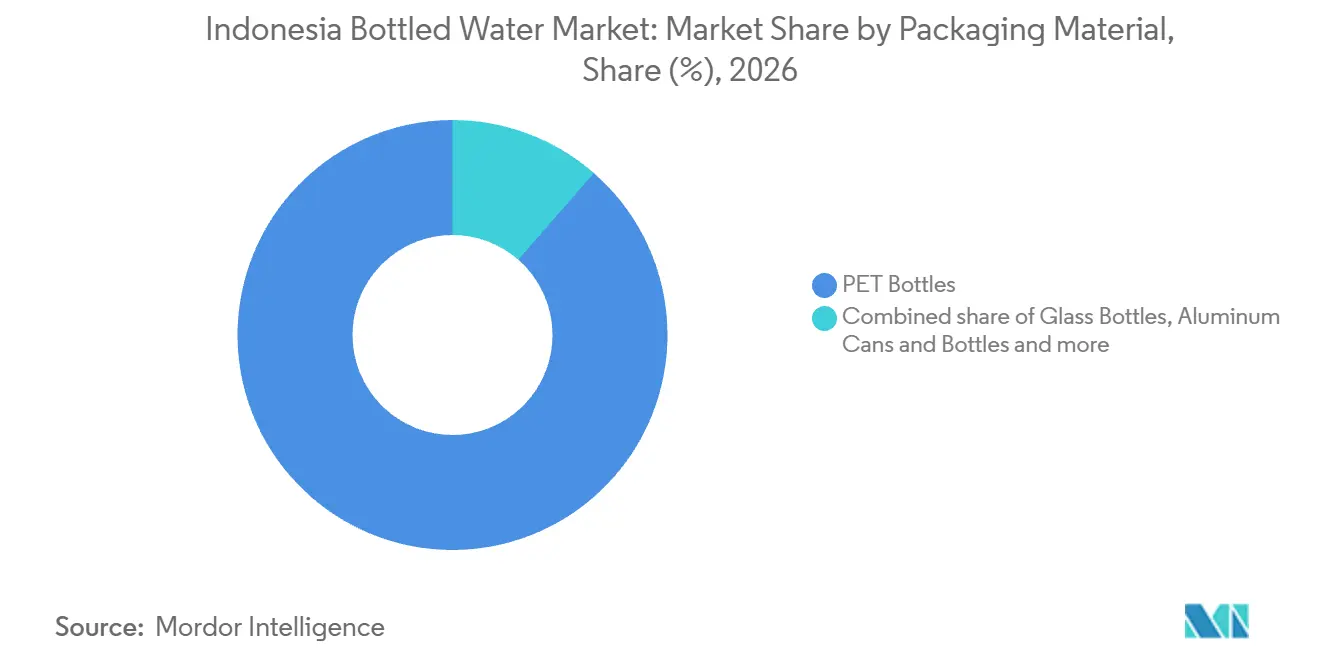
- Bei den Verpackungsmaterialien führten PET-Flaschen mit einem Anteil von 88,57 % an der Marktgröße des indonesischen Marktes für abgefülltes Wasser im Jahr 2026, während Glasflaschen voraussichtlich am schnellsten wachsen werden, mit einem CAGR von 7,55 % über 2027–2032.
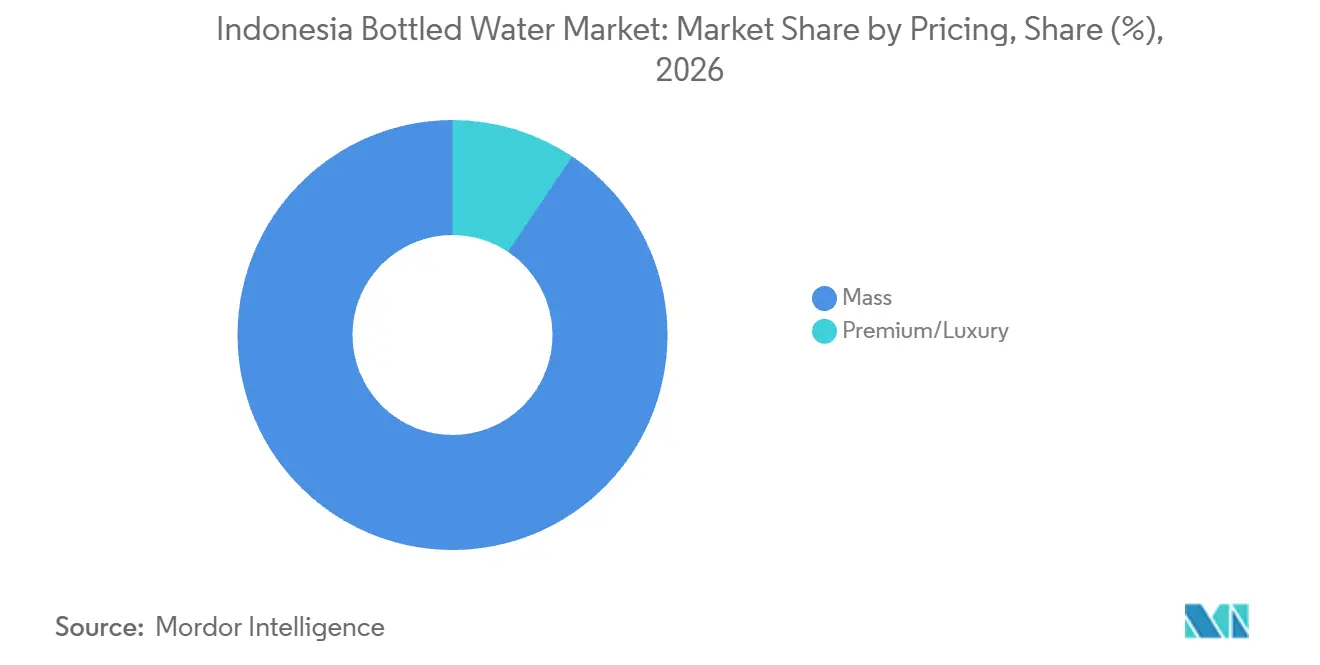
- Bei der Preisgestaltung repräsentierten Massenmarktprodukte im Jahr 2026 einen Anteil von 90,61 % am Markt, wobei Premium-/Luxuswasser voraussichtlich am schnellsten wachsen wird, mit einem CAGR von 7,3 % über 2027–2032.
- Nach Vertriebskanal entfiel im Jahr 2026 ein Anteil von 77,72 % auf den Außer-Haus-Handel, während der Gastronomie-/Hotelleriebereich das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,95 % über 2027–2032 ist.
- Geografisch hielt Java im Jahr 2026 einen Anteil von 61,79 % am Markt, und Kalimantan wird voraussichtlich am schnellsten wachsen, mit einem CAGR von 6,6 % über 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum von Premium- und funktionellen Abgefüllten Wasserprodukten | +1.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Innovative Verpackungslösungen für Komfort und Umweltwirkung | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rasche Urbanisierung steigert den Bedarf an Hydration unterwegs | +1.3% | Städtischer Pendlergürtel Jabodetabek | Langfristig (≥ 4 Jahre) |
| Einsatz fortschrittlicher Reinigungs- und Abfülltechnologien | +1.2% | Klaten in Zentraljava | Mittelfristig (2–4 Jahre) |
| Zunehmendes Gesundheitsbewusstsein verbunden mit einer Abkehr von zuckerhaltigen Getränken | +0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Expansion des Tourismus- und Gastgewerbesektors | +0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von Premium- und funktionellen Abgefüllten Wasserprodukten
Nihon Trim, das berichtende Unternehmen für PT Super Wahana Tehno, bezeichnet PT Super Wahana Tehno als führendes Unternehmen für alkalisches Trinkwasser in Indonesien. Es berichtete, dass das Abfüllwassergeschäft des Betreibers insgesamt im Zeitraum April–Juni 2026 ein Nettoumsatzwachstum von 39,2 % im Jahresvergleich verzeichnete. Das Unternehmen führte dieses Wachstum auf verstärkte Fernseh- und Social-Media-Werbung sowie Verkaufsförderungsmaßnahmen zur Ausweitung des Marktanteils zurück. Das Ergebnis verbindet ein differenziertes Wassergeschäft mit Investitionen in die Verbraucheransprache und verschafft der funktionalen Positionierung einen Weg zu breiterer Bekanntheit. Nihon Trim beschrieb auch ein wachsendes Gesundheitsbewusstsein, das durch höhere indonesische Einkommen gestützt wird. Wachsendes Gesundheitsbewusstsein und steigende Einkommen bieten Anbietern von alkalischem Wasser Spielraum, ein gesundheitsorientiertes Angebot durch breitere Verbraucherkommunikation zu vermarkten.
Innovative Verpackungslösungen für Komfort und Umweltwirkung
Im Juli 2026 teilte AQUA mit, dass alle seine 19-Liter-Abfüllwasserprodukte wiederverwendbare Flaschen verwenden. Sein Vertriebssystem sammelte leere Behälter von Kunden ein und brachte sie zur Reinigung, Desinfektion und Wiederbefüllung in die Fabriken zurück. Dieser Betriebskreislauf verbindet die Rückgewinnung von Verpackungen mit dem nächsten Abfüllzyklus und gibt der Wiederverwendung eine spezifische Rolle bei der Versorgung von Haushalten mit Wasser. Im selben Profil teilte AQUA mit, dass die AQUA LIFE-Verpackung vollständig aus recyceltem Kunststoff hergestellt wurde, der mithilfe fortschrittlicher Recyclingtechnologie zu lebensmittelechtem Material verarbeitet wurde. Die 2 Ansätze ermöglichen es AQUA, Haushaltsnachfüllungen und Flaschen mit Recyclinganteil über verschiedene Verpackungssysteme anzubieten und so die Formate zu erweitern, in denen es Wasserkäufer bedienen kann.
Rasche Urbanisierung steigert den Bedarf an Hydration unterwegs
Urbane Mobilität verleiht tragbarem Wasser eine potenzielle Rolle bei kurzen, wiederholten Trinkanlässen außerhalb des Hauses. Die UN-gestützte Datenreihe der Weltbank bezifferte den Anteil der Stadtbevölkerung an Indonesiens Gesamtbevölkerung im Jahr 2025 auf 59,4 %, basierend auf nationalen Definitionen. PT Kereta Api Indonesia (KAI) meldete 210,5 Millionen Fahrgäste, die von KAI Commuters Jabodetabek-Dienst im Zeitraum Januar–Juli 2026 befördert wurden. Dieses Volumen identifiziert ein erhebliches Mobilitätsumfeld, in dem eine trinkfertige Flasche einen unmittelbaren Hydrationsbedarf decken kann. Für einen Anbieter, der auf diese Anlässe abzielt, kann der Zugang zu einer Einzelportion mehr Gewicht haben als die Größe einer Haushaltswasserbestellung. In Jabodetabek begünstigt dies ein Vertriebsangebot, das auf Wasser ausgerichtet ist, das ein Pendler während einer Fahrt erwerben und trinken kann.
Einsatz fortschrittlicher Reinigungs- und Abfülltechnologien
Bei einem Besuch in AQUAs Klaten-Werk am 7. Juli 2026 wurden Patronenfiltration sowie Ozon-Silber-Desinfektion im Betrieb dokumentiert. Die Filtration entfernte Partikel, bevor das Wasser in die Desinfektionsstufe gelangte. Der Ozon-Silber-Schritt sollte das Wasser sauber halten, ohne seine natürlichen Eigenschaften zu verändern. Ein Produkttank versorgte anschließend sowohl die Gallonen- als auch die Einzelflaschen-Abfülllinien. AQUA kann Haushalts- und Tragbarwasserkäufer über ein einziges Qualitätsangebot bedienen, sodass die Verpackungsgröße den Trinkanlass widerspiegelt und nicht einen anderen Reinigungsprozess.
Analyse der Wachstumshemmnisse*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbedenken durch Mikro- und Nanoplastik | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wasserknappheit und Nachhaltigkeitsprobleme | -0.4% | Provinz Bali | Kurzfristig (≤ 2 Jahre) |
| Preissensibilität und intensiver Wettbewerb | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische Anforderungen und Kosten | -0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbedenken durch Mikro- und Nanoplastik
Der Nachweis von Mikroplastik stellt eine Produktqualitätsherausforderung für abgefülltes Wasser dar, das mit einem Reinheitsversprechen vermarktet wird. Im Jahr 2025 fanden Labortests an der Fakultät für öffentliche Gesundheit der Universitas Muslim Indonesia in Makassar Mikroplastik in allen 4 getesteten lokalen Abfüllwasserproben, mit einem Durchschnitt von 0,028 Partikeln/ml. Der Befund macht den Partikelgehalt zu einem spezifischen Problem für die getesteten Produkte. Ein Hersteller, der einen partikelspezifischen Reinheitsanspruch belegen möchte, benötigt Nachweise über sein eigenes Fertigwasser. Bei einer Anhörung zur Überwachung von abgefülltem Wasser im Juni 2026 erklärte Indonesiens Lebens- und Arzneimittelaufsichtsbehörde BPOM, dass sie Teststandards und -methoden für Mikroplastik entwickeln werde. Die Erfüllung dieser Anforderung bedeutet zusätzlichen Testaufwand für den Hersteller, bevor der Anspruch einem Verkauf beigefügt werden kann.
Wasserknappheit und Nachhaltigkeitsprobleme
Das Rundschreiben Nr. 9 von 2025 der Provinz Bali untersagt die lokale Produktion von Einweg-Kunststoff-Trinkwasserverpackungen unter 1 Liter im Rahmen seiner Abfallreduzierungspolitik. Eine gerichtliche Anfechtung des Rundschreibens wurde in erster Instanz und in der Berufung abgewiesen, und bis zur Frist am 29. Juli 2026 wurde keine Kassationsbeschwerde eingereicht. Für einen Bali-Abfüller, der auf diese kleinen Kunststoffbehälter ausgerichtet ist, schränkt die Beschränkung ein, welche Fertigwasserprodukte das Werk herstellen darf. Die Verlagerung des Wassers in einen anderen Vertriebskanal ändert nichts an dem lokalen Produktionsverbot. Ein betroffener Abfüller muss seine Verpackungsanordnung ändern, was Umstellungskosten und Verzögerungen verursacht, bevor eine lokal produzierte Alternative angeboten werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Stilles Wasser dominiert, Funktionswasser qualifiziert sichStilles Wasser war das größte Segment und machte im Jahr 2026 87,98 % des Marktes aus. Eine Umfrage vom Juni 2026 zu Outlet-Wahrnehmungen an 10 indonesischen Standorten ergab, dass 589 von 1.033 Befragten AQUA als ihre meistverkaufte Mineralwassermarke nannten. Dies liefert einen handelsseitigen Nachfragekontext für gewöhnliches Mineralwasser, wobei die wahrgenommene Leistung der Marke in der bestehenden Ladenaktivität verwurzelt ist. Da AQUA von den meisten befragten Outlets als meistverkauft bezeichnet wird, muss ein konkurrierendes stilles Wasserlabel Regalplatz gewinnen, wo eine etablierte Mineralwassermarke den Ladenabsatz bereits verankert.
Funktionswasser ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8 % über 2027–2032. Nihon Trim berichtete, dass das indonesische Abfüllwassergeschäft von PT Super Wahana Tehno insgesamt im Geschäftsjahr vom 1. April 2025 bis 31. März 2026 ein Nettoumsatzwachstum von 29,2 % im Jahresvergleich verzeichnete. Ein expandierender Anbieter von alkalischem Wasser liefert ein Wachstumsbeispiel für differenzierte Hydration. Seit dem 21. April 2025 verlangt BPOM ein Zertifikat nach dem Indonesischen Nationalstandard (SNI) für die Registrierung von verpacktem Wasser mit hohem pH-Wert und hat diese Registrierung als mittelhohes Risiko eingestuft. Diese Qualifikation gilt für Wasser mit hohem pH-Wert mit oder ohne zugesetzten Sauerstoff, während die alkalische Positionierung Anbietern eine Wassereigenschaft bietet, um die herum sie zusätzliche Trinkwassernachfrage erschließen können.



Nach Verpackungsmaterial:
PET-Reichweite und GlasservieranlässePET-Flaschen waren das größte Segment mit 88,57 % des Marktes im Jahr 2026. Im Januar 2025 beschrieben AQUA-Händler in Denpasar, Bali, den Verkauf von wiederverwendbaren PET-Wassergallonen als vielversprechend und das Verbraucherinteresse als hoch. Sie deuteten an, dass ein sauberes, transparentes Erscheinungsbild Käufer anziehen könnte, und beschrieben die Behälter als weniger leicht zerbrechlich. Der Bericht verleiht der Verpackungssichtbarkeit eine kundenseitige Rolle innerhalb des Wasserangebots, neben der physischen Funktion des Behälters. AQUA-Händler können diese PET-Gallonen-Eigenschaften während eines Verkaufs demonstrieren und machen die Verpackung selbst zu einem Teil des Arguments für die Wahl ihres Wassers.
Glasflaschen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 7,55 % über 2027–2032. Beim Bali Arts Festival 2025 in Denpasar wurden Händler angewiesen, nicht in Kunststoff verpacktes Wasser zu verkaufen. Ein Lebensmittelhändler berichtete, täglich 2 Kisten oder 48 Glasflaschen à 350 Milliliter Mineralwasser zu verkaufen. Die Veranstaltungsregel machte Glas zu einem qualifizierenden Serviergefäßformat und gab Händlern einen konkreten Grund, es zu bevorraten. Händlerbestellungen für Veranstaltungen, die nicht-plastische Wasserverpackungen erfordern, sind der Weg zu dieser Nachfrage.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtkauf erhältlich
Nach Preisgestaltung:
Massenmarktbezahlbarkeit und Premium-ServierangeboteMassenmarktprodukte machten im Jahr 2026 einen Anteil von 90,61 % an der Marktgröße des indonesischen Marktes für abgefülltes Wasser aus. AQUAs indonesisches Sortiment umfasst eine 19-Liter-Flasche für die Haushaltswasserversorgung zu Hause sowie kleinere tragbare Flaschen. Das 19-Liter-Format bündelt häusliche Trinkanlässe in einem Behälter, während tragbare Flaschen einem Transportbedarf dienen. Diese Unterscheidung macht Erschwinglichkeit zu einem anderen Angebot für die Haushaltswasserversorgung als für eine einzelne Flasche, die während einer Reise mitgeführt wird.
Premium-/Luxuswasser ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 7,3 % über 2027–2032. PT Sariguna Primatirta Tbk führte am 30. Mai 2026 Cleo Platine Water Glass und Cleo Platine Sparkling Water Glass ein, jeweils in 750-Milliliter-Flaschen. Die Produkte richteten sich an Premium-Restaurants, Hotels und andere Spezialoutlets in Indonesien. Diese Kanalwahl macht das Serviergefäßformat des Wassers zu einem Teil des Premium-Angebots, wobei das Outlet einen spezifischen Rahmen für das Produkt bietet. Das Angebot von stillem und sprudelndem Wasser in derselben 750-Milliliter-Flaschengröße ermöglicht es einem Premium-Outlet, 2 Wasseroptionen innerhalb eines Serviergefäßformats zu entwickeln.
Nach Vertriebskanal:
Depot-Reichweite und HotelpartnerschaftenDer Außer-Haus-Handel repräsentierte im Jahr 2026 einen Marktanteil von 77,72 % am indonesischen Markt für abgefülltes Wasser. In seiner Untersuchung von 2025 berichtete Indonesiens Nationales Komitee für Transportsicherheit (KNKT), dass PT Tirta Varia Inti Pratama, ein Danone-AQUA-Distributor, mehr als 1.000 Fahrzeuge und 16 Depots betrieb. Das genannte Netzwerk umfasste Jakarta, Tangerang, Depok, Balaraja und Serang. Lieferungen vom Hersteller zum Depot in diesem Netzwerk veranschaulichen die zwischengeschaltete Vertriebsebene, die die Wasserverfügbarkeit über das Werkstor hinaus unterstützt. Ein Distributor dieser Größenordnung muss Werksabholungen mit der Depotverfügbarkeit koordinieren, was die Ausführung auf Depotebene zum Bindeglied zwischen einer Wassermarke und den lokalen Outlets macht, die sie beliefert.
Der Gastronomie-/Hotelleriebereich ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,95 % über 2027–2032. Am 21. Oktober 2025 gab J99 Corp. eine Jiwater-Azana-Hospitality-Partnerschaft bekannt und stellte Jiwater als offizielles Trinkwasser auf der Konferenz der Hotelgruppe vor. Die vollständige Netzwerknutzung wurde als unternehmerische Ambition beschrieben. Die Partnerschaft zeigt, wie eine einzelne Wassermarke einen Hotelmanagementkanal ansprechen kann, wobei die angestrebte Beziehung über ein einzelnes unabhängiges Outlet hinausgeht. Die Übernahme auf Hoteleben ist der entscheidende Schritt zwischen der Konferenzvorstellung und der Ambition des Unternehmens, das breitere Azana-Netzwerk zu beliefern.
Geografische Analyse
Markt für Abgefülltes Wasser in Java
Java machte im Jahr 2026 einen Anteil von 61,79 % an der Marktgröße des indonesischen Marktes für abgefülltes Wasser aus. Indonesiens Einwohnermelderegister berichtete, dass Java Ende 2025 55,81 % der im Land gemeldeten Bevölkerung hielt. Im Anschluss an den Besuch des Gouverneurs von Westjava am 20. Oktober 2025 berichtete Pojoksatu, dass der Subang-Betrieb von PT Tirta Investama täglich 150.000 AQUA-Gallonenbehälter für den Verkauf abfüllte. Diese Nachfrage- und Angebotsbeispiele verbinden eine große ansässige Bevölkerung mit einem konkreten Produktionsfußabdruck für abgefülltes Wasser auf der Insel. Das gemeldete Subang-Volumen macht die Bewegung gefüllter Gallonenbehälter zu einer erheblichen Ausführungsaufgabe neben der Erschließung von Javas großer ansässiger Bevölkerung.
Markt für Abgefülltes Wasser in Kalimantan
Kalimantan ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 6,6 % über 2027–2032. PT Sariguna Primatirta Tbk plante laut einem Bericht vom 17. September 2026, im 4. Quartal 2026 eine neue Abfüllwasserfabrik in Pontianak in Betrieb zu nehmen. Ein neuer Produktionsstandort würde dem Unternehmen einen weiteren Ausgangspunkt für die Entwicklung eines regionalen Wasserangebots bieten. Pontianak in Westkalimantan würde Sarigunas Abfüllkapazität innerhalb Indonesiens am schnellsten wachsender Region erweitern, wenn das Werk wie geplant im 4. Quartal 2026 in Betrieb geht.
In Sumatra plante PT Sariguna Primatirta Tbk, seine Abfüllwasserfabrik in Pekanbaru im 4. Quartal 2026 in Betrieb zu nehmen. In Sulawesi berichtete ein Bericht vom 16. September 2026, dass das Trinkwasserwerk des Unternehmens in Palu im 3. Quartal 2026 den Betrieb aufnahm. Im übrigen Indonesien verzeichnete das Statistikamt Bali (BPS Bali) im Jahr 2025 6,95 Millionen direkte ausländische Touristenankünfte. Die Fabrikprojekte betreffen die lokale Produktion, während Balis Ankünfte potenzielle Trinkanlässe in besucherorientierten Kanälen schaffen. Balis lokale Produktionsvorschrift bestimmt, welche Formate Abfüller für besucherorientierte Kanäle herstellen können, während Sarigunas Sumatra-Expansion vom Zeitplan des Pekanbaru-Werks im 4. Quartal 2026 abhängt.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines Abfüllwasserherstellers verglichen, der nach der Ministerialverordnung der Industrie 62/2024 (Permenperin 62/2024) zertifiziert ist und Einwegverpackungen in Indonesien liefern möchte. Die nationale Produktqualifikation und Balis Verpackungsbeschränkung betreffen unterschiedliche Teile des Vertriebswegs dieses Herstellers. Permenperin 62/2024 verpflichtet betroffene Hersteller, Importeure und Distributoren, die obligatorischen SNI-Anforderungen durch eine Typ-5-Zertifizierung zu erfüllen, einschließlich Prozessaudits und Produkttests, während die BPOM-Registrierung das Zertifikat und die Konformitätstestergebnisse erfordert. Dies macht den Zugang zu einer Produkt-und-Format-Entscheidung, bei der provinzielle Beschränkungen neben nationalen Registrierungsanforderungen bewertet werden.
Regulatorische Tabelle
| Entscheidungsfaktor | Indonesien | Bali |
|---|---|---|
| Zuständige Behörde | Ministerium für Industrie; BPOM | Provinzielles und Bezirks-/Stadtbehörden Satpol PP mit relevanten regionalen Behörden |
| Wesentliche Instrumente oder Richtung | Permenperin 62/2024 obligatorisches SNI; BPOM 23/2023 Registrierungsanforderungen | Gouverneursrundschreiben 9/2025 Produktionsformatbeschränkung |
| Kommerzielle Auswirkung | Prozessaudits und Produkttests; Registrierungsdokumente für Wasser mit hohem pH-Wert | Schränkt die Verpackungswasserformate ein, die lokale Unternehmen produzieren dürfen |
| Aktuelle politische Attraktivität | Mittel | Niedrig |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indonesiens mittlere Bewertung spiegelt seinen definierten Zertifizierungsweg wider, wobei Altbescheinigungen bis zum 18. Oktober 2026 angepasst werden müssen. Am 6. Oktober 2026 hielt das Umweltministerium eine öffentliche Konsultation zu einem Entwurf einer Ministerialvorschrift zur Abfallreduzierung durch Hersteller ab, die die erweiterte Herstellerverantwortung umfasst.[1] Für Hersteller, die die neuen Bestimmungen bereits erfüllen, spiegelt „Keine Änderung” die Kontinuität nach dem Übergang der Altbescheinigungen wider, während die vorgeschlagene Abfallvorschrift eine ausstehende Verpackungsexposition ohne angenommene Ersatzpflichten hinzufügt. Balis zusätzliche Formatbeschränkung unterstützt die niedrige Attraktivität, während die operative Beschränkung nach der gemeldeten Herstellerübergangszeit „Keine Änderung” für die bestehende Provinzbeschränkung unterstützt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Verpackungsherstellung, Wasserproduktion und Vertrieb als unterschiedliche Quellen von Lieferanteneinnahmen. PT Hanja Prima Loka und PT Tri Sukses Packaging stellen Trinkwasserverpackungen her, einschließlich PET-Flaschen, Vorformlinge und Verschlüsse. Danones AQUA produziert abgefülltes Wasser in Indonesien und bezieht Wasser aus Quellen im ganzen Land. Diese Rollen platzieren die Wertschöpfung bei Verpackungsbestellungen, Fertigwasserverkäufen und der Bewegung von verpacktem Wasser in den Vertrieb.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Verpackungsherstellung | Trinkwasserverpackungshersteller wie PT Hanja Prima Loka und PT Tri Sukses Packaging | Flasche-, Vorformling- und Verschlussverkäufe | Abstimmung des Behälters und Verschlusses auf das Abfüllformat | Qualifizierung alternativer Verpackungslieferanten gemäß denselben Formatanforderungen |
| Quellwasseraufbereitung und Abfüllung | Abfüllwasserhersteller wie Danones AQUA | Fertigabfüllwasserverkäufe | Abhängigkeit von der Verfügbarkeit des Quellwassers | Abstimmung der Abfüllverpflichtungen mit der verifizierten Wasserverfügbarkeit |
| Regionaler Vertrieb | Abfüllwasserdistributoren wie PT Tirta Utama Abadi in Westjava | Vertriebseinnahmen aus Bestellungen für verpacktes Wasser | Routenspezifische Lieferexposition | Aufbau von Routenrisikokontrollen in Hersteller-zu-Depot-Liefervereinbarungen |
| Quelle: Mordor Intelligence | ||||
Am 4. Februar 2025 war ein Lastwagen, der 1.152 19-Liter-Mineralwasserkanister aus dem Caringin-Werk von PT Tirta Investama transportierte, an einem Mehrfahrzeugauffahrunfall am Mauttor Ciawi 2 beteiligt.[2] Die Lieferung war für das Pluit-Depot des Distributors PT Tirta Varia Inti Pratama bestimmt. Der Auffahrunfall ereignete sich auf dem Werk-zu-Depot-Abschnitt, nachdem die Kanister gefüllt und verladen worden waren, sodass der Vorfall zeigt, wo gefülltes Produkt zwischen Hersteller und Distributor exponiert ist.
Wettbewerbslandschaft
Marktkonzentration
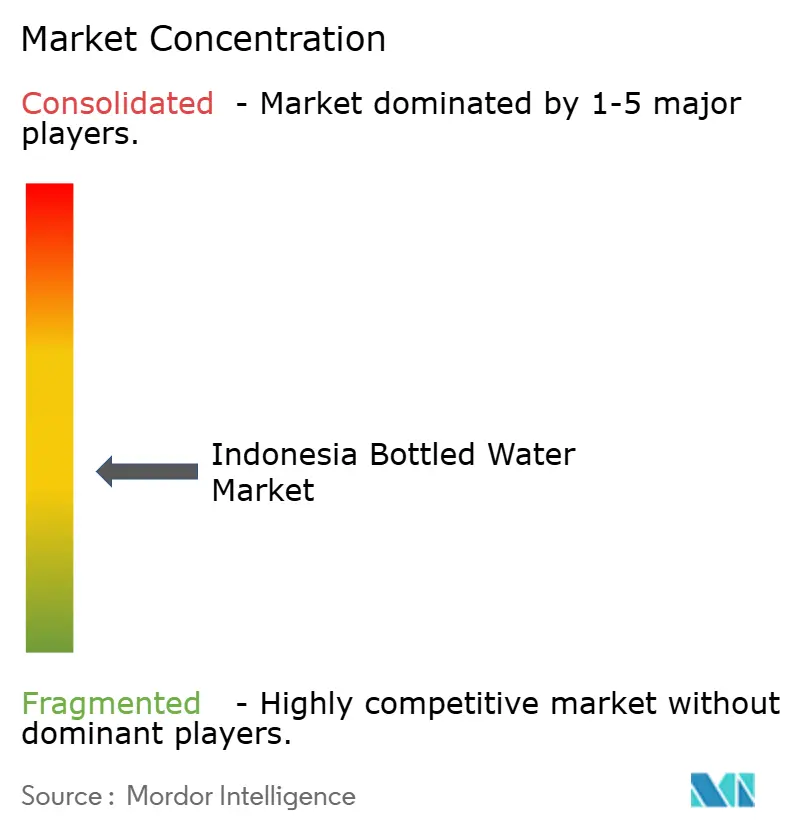
Der Wettbewerb verbindet multinationale Wassermarken mit umfangreichen inländischen Produktions- und Vertriebsnetzwerken. The Coca-Cola Companys AdeS wird lokal von Coca-Cola Europacific Partners Indonesia hergestellt, während Nestlé Indonesia über Nestlé Pure Life und Danone (PT Tirta Investama, AQUA) über AQUAs Abfüllwasserproduktionspartnerschaft teilnimmt. PT Mayora Indah Tbks verbundenes Unternehmen PT Tirta Fresindo Jaya produziert Le Minerale. Im Juni 2026 meldete PT Sariguna Primatirta Tbk 430 Vertriebsnetzwerke und 11.000 Vertriebspartner in ganz Indonesien, und im 3. Quartal 2026 verfügte es über 33 Fabriken. Dieser Fabrik-und-Vertrieb-Fußabdruck gibt Sariguna Reichweite über inländische Versorgungsrouten, was physische Lieferskalierung zu einer Wettbewerbsressource neben der Markenwasserpräsenz der anderen Akteure macht.
PT Sariguna Primatirta Tbk meldete höhere unternehmensweite Nettoumsätze im Jahr 2025. Abgefülltes Wasser war seine größte gemeldete Umsatzkategorie. Im Jahr 2025 führte es Cleo 1 Liter Bottled On-the-go und die 500-Milliliter Cleo Lite ein, die es als umweltfreundlicheres Flaschendesign beschrieb. Beide Einführungen liegen in der Kategorie, die Sarigunas größten gemeldeten Umsatz lieferte, sodass das Unternehmen eine Kernlinie erweitert.
Regulatorische Positionierung kann den Wettbewerb umlenken, indem sie ändert, welche Verpackungswasserformate ein Hersteller lokal produzieren kann. Im Juni 2025 stimmte PT Danone Indonesia, der Hersteller von AQUA, zu, die Produktion von Einweg-Kunststoff-Abfüllwasser unter 1 Liter in Bali einzustellen, und erhielt eine Verlängerung bis Juni 2026. Der genannte Übergang erforderte Technologieumstellung und Anpassung der Belegschaft. Diese Verpflichtung zeigt, warum diese Fähigkeiten die Wettbewerbspositionierung prägen können, wenn Provinzvorschriften ein anderes lokales Produktionsangebot erfordern. Ein geeignetes Format, das zuverlässig geliefert wird, kann die Trinkanlässe gewinnen, die die Vorschrift betrifft, was operative Anpassung zu einem Teil der Aufrechterhaltung von Wasserkauffbeziehungen macht.
Branchenführer im Indonesischen Markt für Abgefülltes Wasser
-
The Coca-Cola Company
-
Nestlé Indonesia
-
Danone (PT Tirta Investama – AQUA)
-
PT Mayora Indah Tbk
-
PT Sariguna Primatirta Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesischer Markt für Abgefülltes Wasser Unternehmen in diesem Bericht
- Danone (PT Tirta Investama – AQUA)
- PT Mayora Indah Tbk
- PT Sariguna Primatirta Tbk
- Nestlé Indonesia
- The Coca-Cola Company
- PT Indofood CBP Sukses Makmur Tbk
- Fraser & Neave Ltd
- PT Pristine Prima Indonesia
- PT Tirta Fresindo Jaya
- Asahi Group – Vittoria Sparkling
- PT Super Wahana Tehno
- PT ABC President Indonesia
- PT Nojorono Pratama
- PT Wings Food
- PT Tempo Scan Pacific
- PT Akasha Wira International
- PT Aetra Air Jakarta (Private-label)
- PT Langgeng Sukmasejati
- PT Namasindo Plas
- PT Sutindo Chemical Indonesia
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen 3 Möglichkeiten, abgefülltes Wasser an Bali-Käufer unter der Verpackungsgrößenbeschränkung der Provinz zu verkaufen. Die vorgeschlagenen Ansätze trennen individuelle Einzelhandelskäufe, Gastgewerbeservice und gemeinsamen Konsum. Für einen Hersteller verwandelt dies die Verpackungssubstitution in eine Wahl des Servicemodells, wobei der Wasserverkauf über verschiedene Behälter und Trinkanlässe hinweg erhalten bleibt.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlener Ansatz | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Wasser in größeren Einzelhandelsformaten | Balis Verpackungsgrößenschwelle ändert das zulässige Angebot | Bali-Außer-Haus-Handelskäufer | Behälter von mindestens 1 Liter mit klaren Portionierungsund Transportinformationen liefern | Akzeptanz eines größeren Einzelkaufs | Hersteller von abgefülltem Wasser in größeren Formaten |
| Lokal produziertes Wasser in Glasflaschen | Verpackungssubstitution unterstützt ein alternatives Serviergefäß | Potenzielle Hotel- und Restaurantkäufer in Bali | Wiederholungslieferung rund um lokal produziertes Wasser in Glasflaschen entwickeln | Umwandlung eines Soft-Launches in Wiederholungsbestellungen | Glaswasserhersteller wie PT ITS Badung Hebat |
| Gemeinsame Versorgung mit verpacktem Wasser | Die Schwelle begünstigt eine Überprüfung der individuellen Portionsgrößen | Bali-Büros und organisierte Gruppen | Behälter von mindestens 1 Liter für gemeinsame Trinkanlässe anbieten | Abstimmung der Verpackungsgröße auf die Servieranordnung der Gruppe | Abfüller, die größere institutionelle Bestellungen bedienen |
| Quelle: Mordor Intelligence | |||||
Das Regentschaft Badung und das Institut Teknologi Sepuluh Nopember (ITS) führten am 18. September 2026 einen Soft-Launch von Baliss durch, einem in Glasflaschen abgefüllten Wasser, das von PT ITS Badung Hebat produziert wird.[3] Diese lokale Produktion gibt einem Glaswasserangebot einen identifizierten Lieferanten, während Wiederholungsbestellungen den Launch in ein fortlaufendes Verpackungswassergeschäft verwandeln würden. Die zentrale Chance besteht darin, Umsätze, die mit betroffenen Trinkanlässen verbunden sind, zu erhalten, indem ein Behälter außerhalb von Balis eingeschränktem Kunststoffformat geliefert wird.
Neueste Industrielle Entwicklungen in Indonesischer Markt für Abgefülltes Wasser
- Okt. 2026: Indonesiens Umweltministerium hielt am 6. Oktober eine öffentliche Konsultation zu einem Entwurf einer Ministerialvorschrift zur Abfallreduzierung durch Hersteller ab, einschließlich erweiterter Herstellerverantwortung.
- Sep. 2026: Das Regentschaft Badung und das Institut Teknologi Sepuluh Nopember (ITS) führten am 18. September einen Soft-Launch von Baliss durch, einem in Glasflaschen abgefüllten Trinkwasser, das von PT ITS Badung Hebat produziert wird.
- Sep. 2026: PT Sariguna Primatirta Tbk gab am 16. September bekannt, dass neue Trinkwasseranlagen in Pontianak und Pekanbaru planmäßig im 4. Quartal 2026 den Betrieb aufnehmen sollen.
Indonesischer Markt für Abgefülltes Wasser Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indonesische Markt für abgefülltes Wasser misst die jährlichen Endverbraucherausgaben für verpacktes stilles, sprudelndes, funktionales und aromatisiertes Wasser, das in Indonesien verkauft wird. Er umfasst Einzelhandels- und Gastronomieeinkäufe über Verpackungsmaterialien, Preisstufen sowie Java, Sumatra, Kalimantan, Sulawesi und das übrige Indonesien.
Ausschlüsse aus dem Umfang: Nicht verpacktes oder leitungsgebundenes Trinkwasser, Haushaltswasserfiltergeräte, in loser Schüttung per Tankwagen direkt ohne Markenverpackung geliefertes Wasser, separat verkaufte Wasseraufbereitungs- und Abfüllmaschinen sowie andere Getränke einschließlich Erfrischungsgetränke und Säfte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Stilles Wasser
- Sprudelwasser
- Funktionswasser
- Aromatisiertes Wasser
- Nach Verpackungsmaterial
- PET-Flaschen
- Glasflaschen
- Aluminiumdosen und -flaschen
- Sonstige
- Nach Preisgestaltung
- Massenmarkt
- Premium/Luxus
- Nach Vertriebskanal
- On-Trade
- Off-Trade
- Supermärkte/Hypermärkte
- Convenience-/Lebensmittelgeschäfte
- Heim- und Bürobereich
- Online-Einzelhandel
- Sonstige Off-Trade-Kanäle
- Nach Region
- Java
- Sumatra
- Kalimantan
- Sulawesi
- Rest Indonesiens
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundärforschung verwendet Quellen wie den obligatorischen Indonesischen Nationalstandard-Rahmen des Ministeriums für Industrie, die Registrierungsanforderungen der Nationalen Behörde für Arznei- und Lebensmittelkontrolle für verpacktes Wasser, Leitlinien des Handelsministeriums zur Unterscheidung von Nachfülldepots von industriell verpacktem Wasser sowie ANTARAs Berichterstattung über Umsetzungszeitpläne zur Definition des Produkt- und Regulierungskontexts. Der Jahresbericht 2024 von Akasha Wira International gibt die Einschätzung des Indonesischen Verbands der Unternehmen für abgefülltes Trinkwasser zu Branchenumsätzen und Nachfragebedingungen wieder.
Unternehmenseinreichungen, Investorenmaterialien und seriöse Presseberichte dienen dann als Gegenprüfung für Betriebs-, Kanal- und Preissignale. Analysten nutzen diese Quellen, um Verbraucherverpackungswasserverkäufe von Nachfüllaktivitäten zu unterscheiden, die Produktqualifikation zu verstehen und Hersteller- und Kanalsignale neben gemeldeten Marktschätzungen zu interpretieren. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen würden indonesische Abfüllwasserhersteller, Verpackungs- und Vertriebsspezialisten, Einzelhändler sowie Gastronomie- oder Gastgewerbekäufer umfassen, wobei die Befragtenrollen kaufmännische, operative und finanzielle Funktionen abdecken. Diese Gespräche würden Sekundärnachweise zu Verpackungsformaten, realisierten Preisen, Kanal- und Inselnnachfrage sowie regulatorischen Auswirkungen testen und dann Lücken durch Quellenrückfragen und Gegenprüfungen zwischen Hersteller-, Verkäufer- und Käuferperspektiven klären. Wo Nachweise spärlich bleiben, würden Analysten die Einschränkung dokumentieren und verfügbare Unternehmens-, Kanal- und öffentliche Indikatoren triangulieren, bevor eine Annahme verwendet wird.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Analysten schätzen die jährlichen indonesischen Verbraucherausgaben für verpacktes abgefülltes Wasser von oben nach unten, unter Verwendung von Nachfrage- und Verkaufsnachweisen für verpacktes Wasser, Haushalts- und Pendlernachfragemustern, Produkt- und Verpackungsmix, realisierten Preisen nach Format, Außer-Haus-Handels- und Gastronomiemix sowie Unterschieden in der Verteilung über die wichtigsten Inselgruppen. Eine multivariate Regression setzt den historischen Marktwert in Beziehung zu diesen Nachfrage-, Preis- und Kanalindikatoren, während die Szenarioanalyse den Ausblick für Änderungen der Kaufkraft, des Produktmix, der Verpackungsvorschriften und der Routenexpansion anpasst, wobei Marktgesamtwerte mithilfe veröffentlichter Aufteilungen sowie Unternehmens-, Einzelhändler- und Branchennachweisen auf Produkt-, Verpackungs-, Preis-, Kanal- und geografische Anteile aufgeteilt werden. Selektive Bottom-up-Prüfungen vergleichen Stichprobenverkaufspreise multipliziert mit Volumina oder Lieferanten- und Kanal-Rollups mit der Top-down-Schätzung, wobei Hersteller- und Großhändlertransaktionen ausgeschlossen werden, wenn sie den endgültigen Verbraucherverkauf duplizieren. Wo Einheiten, lokale Abdeckung oder Preisdetails fehlen, verwenden Analysten dokumentierte Bandbreiten und gleichen sie mit nationalen Indikatoren ab. Obwohl Insel- und Verpackungsebenen-Nachweise im Detail variieren können, werden die gemeldeten Anteile und Prognosen gegen denselben indonesienweiten Ausgabenpool geprüft. Primärexperten würden die Rolle und Richtung jeder Variablen überprüfen und unplausible Segment- oder Regionalpfade zur Neubeurteilung durch Analysten kennzeichnen.
Datenvalidierung und Aktualisierungszyklus
Unabhängige Prüfungen triangulieren die Marktschätzung gegen Hersteller-, Einzelhändler-, Vertriebs-, Branchen-, Regulierungs- und Verbrauchernachfragesignale, während Analysten Gesamtwerte, Anteile, historische Veränderungen und Prognosevariationen auf Anomalien testen. Ein Prüfer verfolgt wesentliche Unterschiede auf Quellenabdeckung, Messjahr, Preis- oder Volumennachweis oder Klassifizierung zurück, und Analysten lösen das Problem oder suchen Klärung bei der Ursprungsquelle oder dem relevanten Befragten vor der Freigabe. Das Modell wird jährlich aktualisiert, zwischen den Zyklen wieder geöffnet, wenn ein wesentliches regulatorisches, angebots- oder nachfrageseitiges Ereignis den Ausblick verändert, und vor der Lieferung einer neuen Quellen- und Berechnungsprüfung unterzogen.
Mordor Intelligence's Marktgröße des Indonesischen Marktes für Abgefülltes Wasser im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der indonesische Markt für abgefülltes Wasser misst die jährlichen Endverbraucherausgaben für verpacktes stilles, sprudelndes, funktionales und aromatisiertes Wasser, das in Indonesien verkauft wird.
Wesentliche Unterschiedstreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression setzt den historischen Marktwert in Beziehung zu diesen Nachfrage-, Preis- und Kanalindikatoren, während die Szenarioanalyse den Ausblick für Änderungen der Kaufkraft, des Produktmix, der Verpackungsvorschriften und der Routenexpansion anpasst, wobei Marktgesamtwerte mithilfe veröffentlichter Aufteilungen sowie Unternehmens-, Einzelhändler- und Branchennachweisen auf Produkt-, Verpackungs-, Preis-, Kanal- und geografische Anteile aufgeteilt werden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,44 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 3,5 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 21,2 % unter dem Wert dieses Berichts für 2027 von 4,44 Milliarden USD, 2 Jahre später. Die veröffentlichte Basisbeobachtung von 2025 liegt vor dem Berichtsjahr und deckt damit einen früheren Punkt im Wachstumspfad des Marktes ab. |
| Regionales Beratungsunternehmen B | 3,8 Milliarden USD (2024) | Auf Basis seines Basiswerts von 2024 liegt diese Schätzung 14,4 % unter dem Wert dieses Berichts für 2027 von 4,44 Milliarden USD, 3 Jahre später. Der veröffentlichte Wert von 2024 ist eine Beobachtung aus einem früheren Jahr und umfasst Formate von Einzelportionsflaschen bis hin zu großen Gallonen. |
Bei Mordor Intelligence triangulieren unabhängige Prüfungen die Marktschätzung gegen Hersteller-, Einzelhändler-, Vertriebs-, Branchen-, Regulierungs- und Verbrauchernachfragesignale, während Analysten Gesamtwerte, Anteile, historische Veränderungen und Prognosevariationen auf Anomalien testen.
Wichtige im Bericht beantwortete Fragen
Wie groß ist der indonesische Markt für abgefülltes Wasser und wie ist der Wachstumsausblick?
Der Markt wird voraussichtlich von 4,44 Milliarden USD im Jahr 2027 auf 5,91 Milliarden USD bis 2032 wachsen, mit einem CAGR von 5,87 % über 2027–2032.
Was treibt die Nachfrage nach abgefülltem Wasser in Indonesien an?
Urbane Mobilität, wiederverwendbare Haushaltsverpackungen und differenzierte Wasserangebote schaffen Nachfragechancen. AQUA berichtete im Juli 2026, dass alle seine 19-Liter-Abfüllwasserprodukte wiederverwendbare Flaschen verwenden.
Welcher Produkttyp für abgefülltes Wasser führt den Absatz an?
Stilles Wasser führte im Jahr 2026 mit 87,98 % des Marktes, während Funktionswasser voraussichtlich am schnellsten wachsen wird, mit einem CAGR von 8 % über 2027–2032.
Welche Unternehmen sind in Indonesiens Abfüllwasserbranche tätig?
The Coca-Cola Company, Nestlé Indonesia, Danone, PT Mayora Indah Tbk und PT Sariguna Primatirta Tbk sind über Marken- oder Herstellerbeziehungen tätig. Le Minerales Hersteller PT Tirta Fresindo Jaya ist ein verbundenes Unternehmen von Mayora Indah.
Welche Verpackungsbeschränkung betrifft Abfüllwasserhersteller in Bali?
In Bali ist die Produktion von Einweg-Kunststoff-Trinkwasser unter 1 Liter eingeschränkt, was für lokale Abfüller eine Formatumstellungsherausforderung schafft.
Welche indonesischen Regionen führen die Abfüllwassernachfrage und das Wachstum an?
Java führte im Jahr 2026 mit 61,79 % des Marktes. Kalimantan wird voraussichtlich am schnellsten wachsen, mit einem CAGR von 6,6 % über 2027–2032.