
Marktgröße und Marktanteil für Abgefülltes Wasser
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
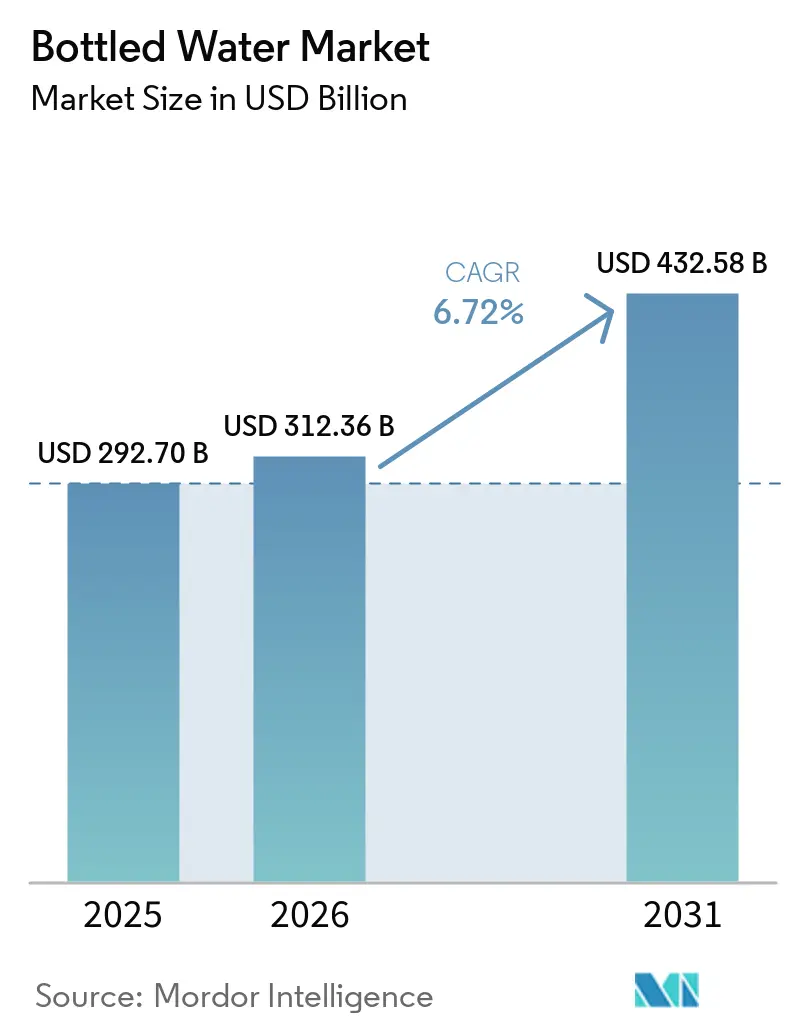
| Marktgröße (2026) | 312.36 Milliarden US-Dollar |
| Marktgröße (2031) | 432.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.72 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Nordamerika |
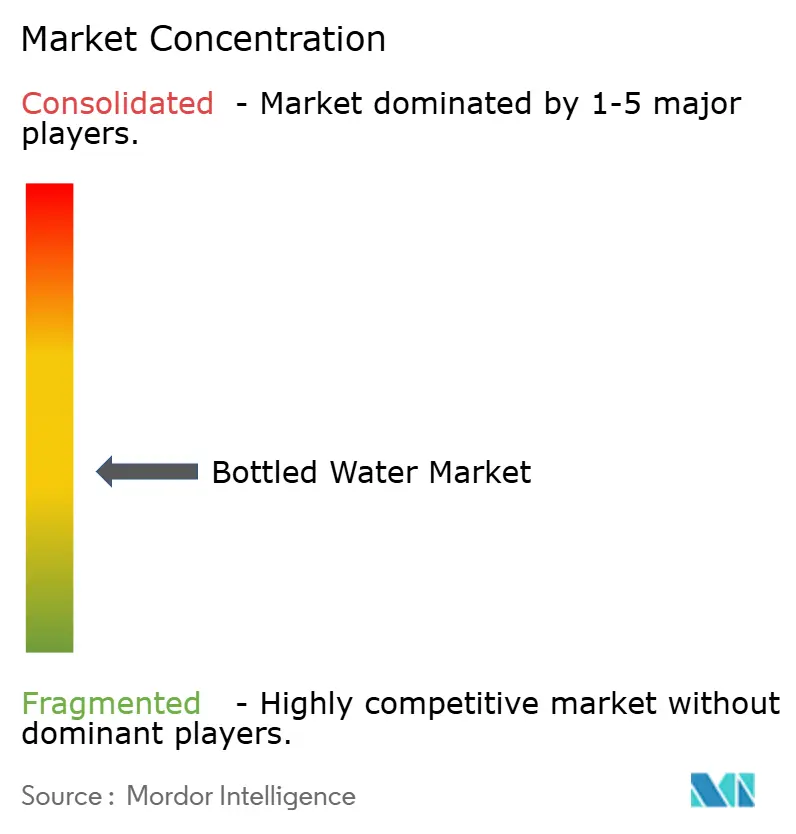
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Abgefülltes Wasser von Mordor Intelligence
Die Marktgröße für abgefülltes Wasser wird voraussichtlich von 292,7 Milliarden USD im Jahr 2025 auf 312,36 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,72 % über den Zeitraum 2026–2031 einen Wert von 432,58 Milliarden USD erreichen. Da die Regulierungsbehörden Einwegkunststoffe zunehmend einschränken, setzen Branchenakteure auf Premiumisierungsstrategien und steigern damit erfolgreich die durchschnittlichen Verkaufspreise. Verbraucher, die zunehmend Wellness, Hydration und Markengeschichten priorisieren, treiben den Wert der Kategorie in die Höhe. Gleichzeitig helfen technologische Fortschritte bei der Reinigung und Verpackung, die steigenden Compliance-Kosten auszugleichen. Führende Akteure der Branche für abgefülltes Wasser intensivieren Fusionen, schließen Partnerschaften und investieren in Recyclingmaterialien, um Kostendruck zu bewältigen und ihren Ruf in der Branche für abgefülltes Wasser zu schützen. Dennoch hinterlassen lokale und regionale Wettbewerber ihre Spuren, indem sie handwerkliches Branding und strategische Kanalplatzierungen nutzen. Infolgedessen entwickelt sich der Markt für abgefülltes Wasser von bloßer Bequemlichkeit hin zu einem ganzheitlichen Fokus auf Gesundheit, Nachhaltigkeit und Markenerlebnis innerhalb des Marktes für abgefülltes Wasser.
Wichtigste Erkenntnisse des Berichts
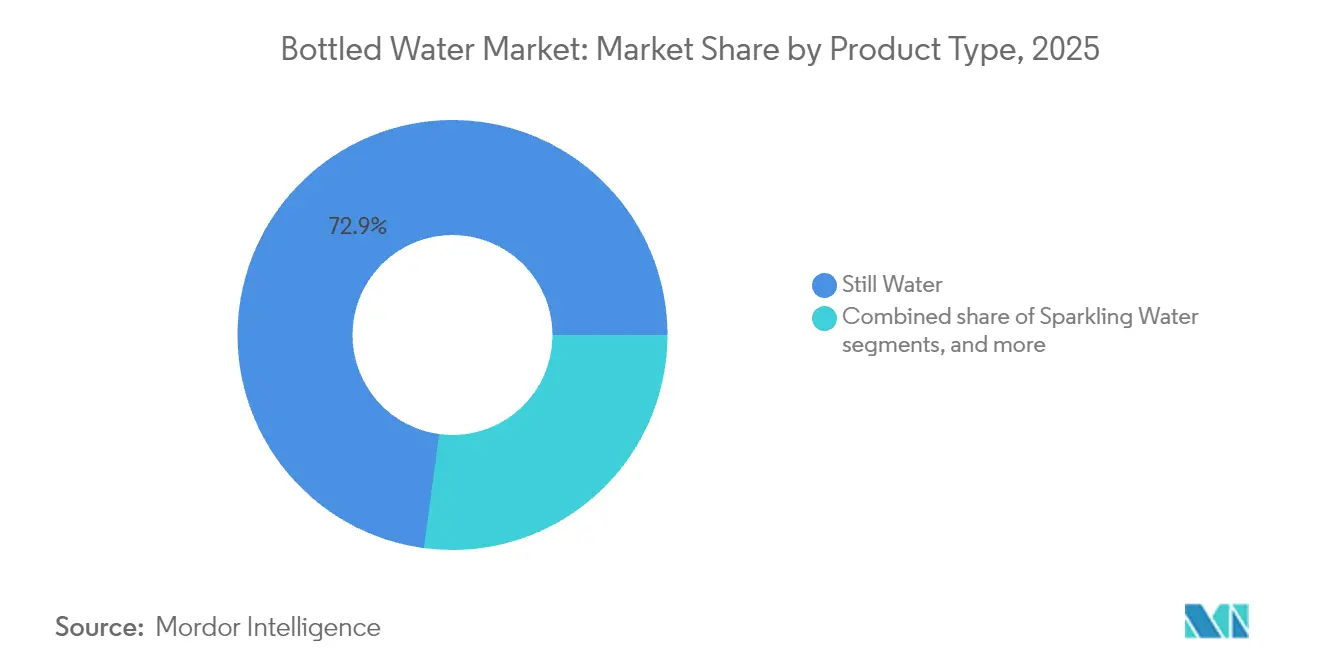
- Nach Produkttyp hielt stilles Wasser im Jahr 2025 einen Marktanteil von 72,88 % am Markt für abgefülltes Wasser, während funktionelle und aromatisierte Wässer bis 2031 mit einer CAGR von 8,12 % im Markt für abgefülltes Wasser wachsen.
- Nach Verpackungsmaterial behielt PET im Jahr 2025 einen Anteil von 61,05 % an der Marktgröße für abgefülltes Wasser, während Glasflaschen dank nachhaltigkeitsorientierter Premiumpositionierung in der Branche für abgefülltes Wasser mit einer CAGR von 8,74 % wachsen.
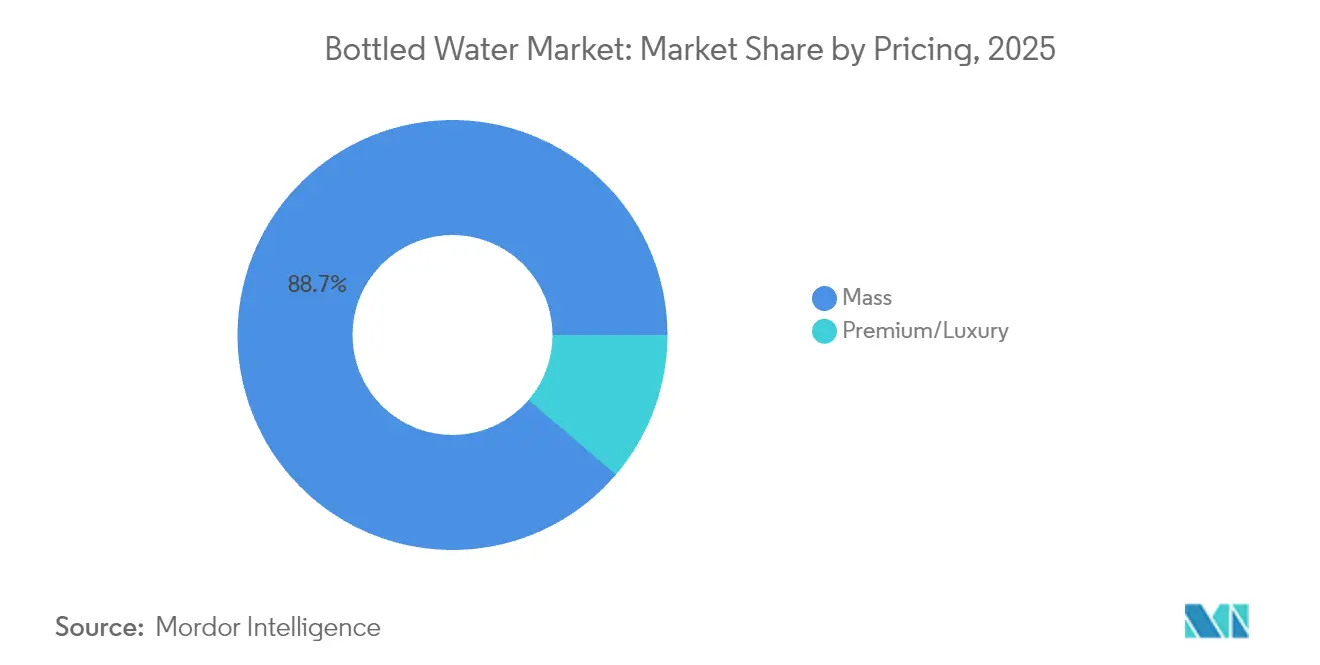
- Nach Preissegment erfassten Massenangebote im Jahr 2025 einen Anteil von 88,74 % an der Marktgröße für abgefülltes Wasser, während Premium- und Luxuslinien mit einer CAGR von 9,27 % voranschreiten.
- Nach Vertriebskanal entfielen im Jahr 2025 63,65 % des Umsatzes auf den Einzelhandel; der Gastronomiebereich ist mit einer CAGR von 7,10 % der am schnellsten wachsende Bereich, da sich das Gastgewerbe erholt.
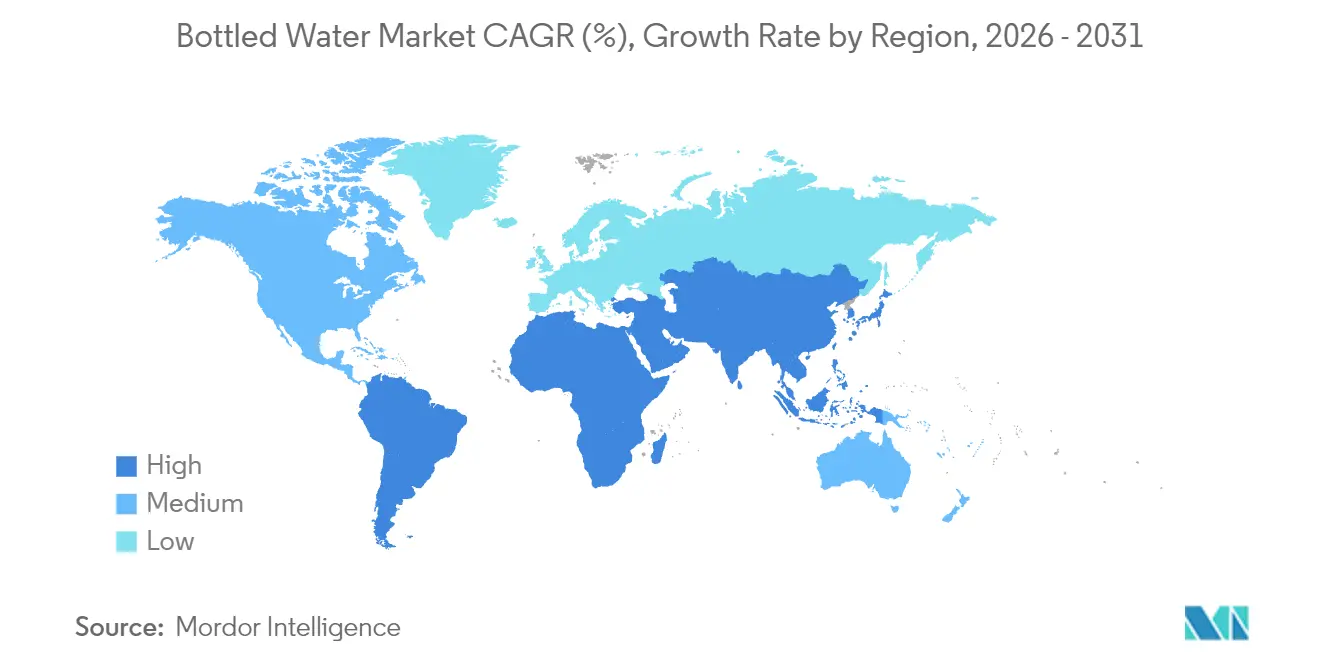
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 28,11 % am Markt für abgefülltes Wasser, während Südamerika bis 2031 die höchste regionale CAGR von 9,88 % verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung und Positionierung als „erlaubter Genuss” | +1.2% | Global, mit Premiumfokus in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Innovative Verpackungslösungen für Komfort und Umweltauswirkungen | +0.8% | Europa und Nordamerika führend, Übernahme im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Wachsende Hydration unterwegs in aufstrebenden Megastädten | +1.5% | Städtische Zentren im asiatisch-pazifischen Raum und in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung fortschrittlicher Reinigungs- und Abfülltechnologien | +0.6% | Global, mit Technologiezentren in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Tiefaquifer-Erschließung in wasserarmen Regionen | +0.9% | Naher Osten und Afrika, Teile des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Expansion des Tourismus- und Gastgewerbesektors | +0.7% | Global, konzentriert in tourismusabhängigen Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung und Positionierung als „erlaubter Genuss”
Veränderungen in der Verbraucherpsychologie haben den Kauf von abgefülltem Wasser von einer bloßen Notwendigkeit zu einer Entscheidung gewandelt, die von einem gesundheitsorientierten Lebensstil geprägt ist. Diese Entwicklung hat Marken Preissetzungsmacht verliehen und die Normen traditioneller Rohstoffmärkte herausgefordert. Im Jahr 2023 verdeutlichte Nongfu Spring diesen Trend und erzielte einen Umsatz von 42,67 Milliarden RMB (5,8 Milliarden USD). Trotz eines nationalistischen Gegenwinds nutzte das Unternehmen eine Premium-Positionierungsstrategie für seine natürlichen Quellwasserprodukte. Das Konzept des „erlaubten Genusses” spielt eine zentrale Rolle, da es den Verbrauchern ermöglicht, ihre Premium-Wasser-Käufe als Investitionen in die Gesundheit und nicht als bloße Luxusausgaben zu betrachten. Dieser Wahrnehmungswandel befähigt Marken, Preise anzusetzen, die 200–400 % über denen von Massenmarktprodukten liegen, und dabei gleichzeitig ein konstantes Mengenwachstum zu verzeichnen. Kategorien wie elektrolytangereichertes und vitaminangereichertes Wasser reiten auf dieser Welle und bieten klare gesundheitliche Vorteile, die ihre Premium-Preisgestaltung rechtfertigen. Dieser Ansatz findet besonders in entwickelten Märkten Anklang, wo höhere verfügbare Einkommen diskretionäre Ausgaben für gesundheitsbezogene Wahrnehmungen im Markt für abgefülltes Wasser erschwinglicher machen.
Innovative Verpackungslösungen für Komfort und Umweltauswirkungen
Als Reaktion auf regulatorischen Druck und wachsende Umweltbedenken der Verbraucher setzt die Verpackungsindustrie für abgefülltes Wasser auf Innovation. Technologische Durchbrüche helfen Unternehmen nicht nur dabei, Nachhaltigkeitsstandards zu erfüllen, sondern bieten ihnen auch die Möglichkeit, sich am Markt zu differenzieren. Ein bemerkenswerter Fortschritt gelang im November 2024, als Suntory die weltweit ersten kommerziellen PET-Flaschen aus Bio-Paraxylol vorstellte, das aus gebrauchtem Speiseöl gewonnen wird. Dieser Schritt, wie von der Suntory Group hervorgehoben, zielt darauf ab, jährlich 45 Millionen PET-Getränkeflaschen herzustellen und verspricht eine Reduzierung der CO2-Emissionen im Vergleich zu herkömmlichen erdölbasierten Materialien[1]. Unterdessen verschärft die Europäische Union ihren Kurs beim Kunststoffeinsatz. Die Richtlinie über Einwegkunststoffe schreibt vor, dass PET-Flaschen bis 2025 einen Recyclinganteil von 25 % enthalten müssen, der bis 2030 auf 30 % steigt. Solche Vorgaben drängen Unternehmen entlang der gesamten Wertschöpfungskette dazu, ihre Innovationsinvestitionen zu erhöhen – eine Einschätzung, die von der Europäischen Kommission geteilt wird. Auf der Technologieseite macht KHS Freshsafes PET-Plasmax-Glasbeschichtung von sich reden. Sie bietet eine Hybridlösung, die sicherstellt, dass PET recycelbar bleibt und gleichzeitig erstklassige glasähnliche Barriereeigenschaften aufweist. In Südkorea verändert ein gesetzgeberischer Schritt den Markt. Ab 2026 werden externe Etiketten auf Wasserflaschen verboten, was die Einführung etikettenloser Flaschentechnologien vorantreibt. Diese Änderung, wie von Domino Printing Sciences angemerkt, könnte potenziell 24,6 Millionen Tonnen Plastikmüll jährlich in der Abfüllwasserindustrie einsparen.
Wachsende Hydration unterwegs in aufstrebenden Megastädten
In aufstrebenden Märkten für abgefülltes Wasser verändert die Urbanisierung die Nachfrage nach verpackten Hydrationslösungen. Da die Infrastruktur mit dem Tempo kaum Schritt halten kann und sich Lebensstile wandeln, steigt der Konsum von abgefülltem Wasser stark an. Nehmen wir Lagos, Nigeria: Die boomende Bevölkerung kämpft mit Wasserknappheit und greift zunehmend auf abgefüllte Lösungen zurück, auch wenn die Lagos State Water Corporation versucht, den Wasserbedarf der Stadt zu decken (Wiley Online Library). Unterdessen soll sich die städtische Bevölkerung Pakistans von 81 Millionen im Jahr 2022 auf 160 Millionen bis 2050 verdoppeln. Alarmierend ist, dass 43 % derzeit keinen Zugang zu sauberem Wasser haben, was eine anhaltende Nachfrage nach abgefüllten Lösungen unterstreicht (Pakistan Institute of Development Economics)[2]. In Megastädten, wo tägliche Pendelwege über zwei Stunden hinausgehen, versagen traditionelle Hydrationsmethoden und drängen die Bewohner zum Konsum unterwegs. Chinas Getränkelandschaft spiegelt diesen Trend wider, mit einer wachsenden Präferenz für gesündere Hydration, die mit städtischen Lebensstilen übereinstimmt. Der Aufstieg des mobilen Handels und von Lieferdiensten befeuert diesen Wandel weiter und macht Großeinkäufe in der gesamten Branche für abgefülltes Wasser einfacher und attraktiver.
Einführung fortschrittlicher Reinigungs- und Abfülltechnologien
Da technologische Fortschritte die Wasseraufbereitung neu gestalten, schaffen sie Wettbewerbsvorteile und adressieren Qualitätsbedenken, insbesondere in Premium-Marktsegmenten. Der Einsatz von Nanomaterialien wie Graphen, Kohlenstoffnanoröhren und Titandioxid erschließt eine neue Grenze in der Wasserreinigung und bietet überlegene Fähigkeiten zur Entfernung von Schwermetallen, organischen Schadstoffen und Krankheitserregern. In Indien zeigt der Sektor für abgefülltes Wasser eine klare Kluft bei der Technologieübernahme: Größere Unternehmen setzen schnell auf fortschrittliche Umkehrosmose- und Ozonierungssysteme, während ihre kleineren Pendants, durch Kosten eingeschränkt, bei einfacheren Methoden bleiben. Diese Diskrepanz führt zu merklichen Qualitätsunterschieden in den Segmenten des Marktes für abgefülltes Wasser. Das Bureau of Indian Standards (BIS) spielt eine zentrale Rolle und prägt die Technologieübernahme durch Compliance-Vorgaben, die auf fortschrittliche Behandlungsmethoden ausgerichtet sind. Marken nutzen UV-Behandlung, Ozonierung und mehrstufige Filtrierungssysteme, um überlegene Reinheit zu betonen und ihre Premiumpreisgestaltung zu rechtfertigen. Darüber hinaus reduziert die Integration von Automatisierung und IoT in der Abfüllung nicht nur Kontaminationsrisiken, sondern steigert auch die betriebliche Effizienz und bietet Kostenvorteile, die die Wettbewerbsposition in einem preissensiblen Markt für abgefülltes Wasser stärken.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbedenken durch Mikro- und Nanoplastik | -0.8% | Global, mit erhöhtem Bewusstsein in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Dynamik der Gesetzgebung gegen Einwegkunststoffe | -1.1% | Europa führend, Ausbreitung auf andere Regionen | Mittelfristig (2–4 Jahre) |
| Kennzeichnung des CO2-Fußabdrucks und Prüfung von Scope-3-Emissionen | -0.6% | Nordamerika und Europa, global expandierend | Langfristig (≥ 4 Jahre) |
| Strenge staatliche Verbote und Strafen | -0.9% | Regionale Unterschiede, Europa am restriktivsten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbedenken durch Mikro- und Nanoplastik
Wissenschaftliche Forschungsergebnisse, die eine weitverbreitete Mikroplastikverschmutzung in abgefülltem Wasser aufzeigen, stellen das Verbrauchervertrauen vor Herausforderungen und ziehen regulatorische Aufmerksamkeit auf sich, was die Marktgrundlagen gefährdet. Forschungen der National Institutes of Health (NIH) zeigen, dass abgefülltes Wasser durchschnittlich 240.000 Plastikpartikel pro Liter enthält, überwiegend in Form von Nanoplastik. Bemerkenswert ist, dass 90 % der nachgewiesenen Partikel als Polyamid und Polyethylenterephthalat (PET) identifiziert werden[3]. Im August 2024 startete die FDA eine Webseite zu Mikro- und Nanoplastik und bestätigte deren Vorhandensein in verschiedenen Lebensmitteln, einschließlich abgefülltem Wasser. Die FDA stellte jedoch einen Mangel an schlüssigen Belegen fest, die diese Partikel mit Gesundheitsrisiken in Verbindung bringen, was eine regulatorische Unklarheit einführt, die Brancheninvestitionsentscheidungen beeinflussen könnte, wie vom Food Packaging Forum hervorgehoben. Große Marken sehen sich Sammelklagen ausgesetzt, denen irreführende Werbung in Bezug auf den Mikroplastikgehalt vorgeworfen wird. Gerichte haben diese Fälle zugelassen, wobei der Fokus auf Behauptungen der Verbrauchertäuschung und nicht auf belegten Gesundheitsrisiken liegt. Der International Bottled Water Association (IBWA) wächst der Druck, diese Kontaminationsprobleme anzugehen, und sie setzt sich für erhöhte Branchenstandards und strenge Testprotokolle ein. Umweltgruppen verstärken durch Verbraucheraufklärungskampagnen die Bedenken hinsichtlich gesundheitlicher Auswirkungen und lenken Verbraucher möglicherweise zu teureren Alternativen innerhalb der Branche für abgefülltes Wasser wie anderen Verpackungsmaterialien oder fortschrittlichen Filtrierungssystemen im Markt für abgefülltes Wasser.
Dynamik der Gesetzgebung gegen Einwegkunststoffe
Der regulatorische Schwung gegen Einwegkunststoffe verändert die Branche für abgefülltes Wasser, indem er Compliance-Kosten und Marktzugangshürden auferlegt. Die jüngste Billigung von Vorschriften für Pfandrückgabesysteme durch das Europäische Parlament schreibt bis 2029 eine Sammelquote von 90 % für Einwegflaschen vor. Diese Vorschriften, wie von der Europäischen Kommission hervorgehoben, führen obligatorische Pfandsysteme ein, erschweren den Betrieb und verzerren die Kostenstrukturen zugunsten größerer Marktteilnehmer[4]. Unterdessen verschärfen Kaliforniens Vorschriften zum Low Carbon Fuel Standard, die vom California Air Resources Board überwacht werden, die Kohlenstoffintensitätsbenchmarks. Dieser Wandel wirkt sich auf die Transportkosten für den Vertrieb von abgefülltem Wasser aus. Darüber hinaus wird das bevorstehende EU-Verbot von BPA in lebensmittelberührenden Materialien Polycarbonat-Wasserspender bis Januar 2029 auslaufen lassen. Dieser Schritt zwingt Hersteller, auf alternative Materialien wie PET umzusteigen, während sie Übergangskosten und potenzielle Lieferkettenunterbrechungen bewältigen. Die Landschaft wird jedoch durch eine inkonsistente regulatorische Umsetzung in den EU-Mitgliedstaaten weiter verkompliziert. Unterschiedliche Messmethoden und Strafstrukturen führen zu ungleichen Wettbewerbsbedingungen, während regionale regulatorische Fragmentierung maßgeschneiderte Ansätze erfordert, Skaleneffekte einschränkt und die Betriebskosten in der Branche für abgefülltes Wasser erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Funktionelle Wässer treiben die Premiumwanderung voranIm Jahr 2025 hält stilles Wasser einen dominanten Anteil von 72,88 % am Markt für abgefülltes Wasser, was auf tief verwurzelte Verbraucherpräferenzen und ein robustes Vertriebsnetz hinweist. Unterdessen befinden sich die Segmente für funktionelles und aromatisiertes Wasser auf einem Aufwärtstrend mit einer prognostizierten CAGR von 8,12 % bis 2031. Dieser Wandel unterstreicht eine bemerkenswerte Entwicklung in den Hydrationskonsummustern. Die Hinwendung zu Premium-Wasserprodukten hebt erfolgreiche Strategien hervor, die grundlegende Hydration zu wellnesszentrierten Lebensstilentscheidungen erheben. Sprudelwasser erfreut sich eines konstanten Wachstums, gestützt durch Trends bei natürlicher Karbonisierung und seiner Rolle als Mixer. Gleichzeitig diversifiziert das Segment der funktionellen Wässer und verzweigt sich in vitaminangereicherte, elektrolythaltige Sport- und botanische Fruchtinfusionskategorien, die jeweils auf unterschiedliche Gesundheitsziele ausgerichtet sind.
Vitaminangereicherte Wässer erschließen den Nahrungsergänzungsmarkt und bieten eine bequeme Nährstoffzufuhr. Dies spricht gesundheitsbewusste Verbraucher an, die mehr als nur Hydration wünschen. Mit Elektrolyten angereichertes und für den Sport vermarktetes Wasser reitet auf der Welle einer expandierenden Fitnesskultur. Städtische Märkte mit ihren florierenden Fitnessstudio-Mitgliedschaften und Outdoor-Aktivitäten zeigen eine ausgeprägte Nachfrage nach diesen spezialisierten Hydrationslösungen. Botanische und fruchtinfundierte Wässer schlagen unterdessen eine Balance, indem sie Geschmacksenthusiasten ansprechen und gleichzeitig ein gesundheitsorientiertes Image aufrechterhalten. Sie vermeiden künstliche Zusatzstoffe, ein Anliegen vieler in der Wellness-Community. Erkenntnisse aus Verbraucherwahrnehmungsstudien, wie vom SupplySide Food & Beverage Journal hervorgehoben, zeigen, dass funktionelle Wässer Premiumpreise erzielen. Dies ist größtenteils auf ihre wahrgenommenen greifbaren Gesundheitsvorteile zurückzuführen, die ihnen einen nachhaltigen Vorteil gegenüber traditionellen Rohstoffalternativen in der Branche für abgefülltes Wasser verschaffen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Verpackungsmaterial:
Glasflaschen steigen trotz PET-Dominanz aufIm Jahr 2025 dominieren PET-Flaschen den Markt für abgefülltes Wasser mit einem Anteil von 61,05 %, dank ihrer Kostenvorteile und der etablierten Recyclinginfrastruktur. Unterdessen sind Glasflaschen auf dem Vormarsch mit einer CAGR von 8,74 %, angetrieben durch wachsende Nachhaltigkeitsbedenken und den Drang zur Premiumpositionierung. Dieser Verpackungswandel unterstreicht die Bereitschaft der Verbraucher, einen Aufpreis für wahrgenommene Umweltvorteile und verbesserten Produktschutz zu zahlen. Aluminiumdosen und -flaschen erschließen eine Nische, insbesondere bei Sprudelwasser und funktionellen Getränken, wo ihr metallischer Reiz die Markendifferenzierung und Regalvisibilität steigert. Glasverpackungen bieten zwar einen Premiumpreis, aber vollständige Recycelbarkeit und chemische Inertheit – Eigenschaften, die bei gesundheitsbewussten Verbrauchern Anklang finden, die Bedenken hinsichtlich der Kunststoffmigration haben.
Das höhere Gewicht von Glas stellt jedoch Transportkostenhürden dar und beeinträchtigt die Vertriebseffizienz. Dennoch gleichen Premiummarken diese Kosten geschickt mit erhöhten Margen und strategischer Marktpositionierung aus. Innovationen bei PET, wie biobasierte Materialien und modernste Barrierebeschichtungen, streben danach, die Nachhaltigkeitslücke zu schließen, ohne die Kostenkonkurrenzfähigkeit zu opfern, wie von der Suntory Group hervorgehoben. Die EU-Vorgaben für Recyclinginhalt, die einen Recyclinganteil von 25 % bis 2025 betonen, treiben nicht nur PET-Technologiefortschritte voran, sondern gestalten auch Lieferketten um, eine Einschätzung, die von der Europäischen Kommission geteilt wird. Unterdessen entstehen alternative Verpackungsmaterialien wie pflanzenbasierte Kunststoffe und Hybridlösungen als potenzielle Spielveränderer, obwohl ihr kommerzieller Erfolg derzeit durch Kosten- und Leistungsherausforderungen im gesamten Markt für abgefülltes Wasser gehemmt wird.
Nach Preisgestaltung:
Premium-Segment übertrifft das Wachstum des MassenmarktesIm Jahr 2025 hält die Massenmarktpreisgestaltung einen beeindruckenden Marktanteil von 88,74 % am Markt für abgefülltes Wasser, angetrieben durch Volumenstrategien, die auf preissensible Verbraucher abzielen. Unterdessen nutzen Premium- und Luxuskategorien mit einer bemerkenswerten CAGR von 9,27 % erfolgreiche Differenzierungsstrategien, um nachhaltige Preissetzungsmacht zu kultivieren. Diese Preisteilung unterstreicht einen reifenden Markt: Während der Rohstoffwettbewerb Margendruck ausübt, nutzt die Premiumpositionierung Markenwert und wahrgenommene Vorteile. Premiummarken rechtfertigen durch Betonung von Beschaffungsgeschichten, innovativer Verpackung und greifbaren Vorteilen Preisaufschläge von 200 % bis 400 % gegenüber ihren Massenmarktpendants.
Luxuswassermarken finden Anklang bei wohlhabenden Verbrauchern und im Gastgewerbe, wo geringere Preissensibilität und erhöhte Statussignalisierung Käufe antreiben. Diese Marken setzen auf begrenzte Vertriebstaktiken, um Exklusivität aufrechtzuerhalten, und können beeindruckende Margen erzielen, die Marketing- und Markenaufbaumaßnahmen finanzieren. Unterdessen sieht sich der Massenmarkt einem intensivierten Wettbewerb durch expandierende Eigenmarken und aggressive Aktionspreise ausgesetzt. Diese Dynamik übt Druck auf mittlere Marken aus, die mit der Differenzierung kämpfen. Nongfu Springs Weg unterstreicht die Stärke der Premiumpositionierung; die Marke überstand nicht nur einen nationalistischen Gegenwind, sondern hielt auch das Umsatzwachstum aufrecht, dank ihres Engagements für überlegene Produktqualität und Markenwert. Darüber hinaus zeigt eine Analyse der wirtschaftlichen Sensitivitäten, dass Premium-Segmente eine Rezessionsresistenz aufweisen und während wirtschaftlicher Abschwünge innerhalb der Branche für abgefülltes Wasser eine stabilisierende Kraft für Portfolios darstellen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Wachstum im Gastronomiebereich beschleunigt sich nach der PandemieIm Jahr 2025 erfassen Einzelhandelskanäle einen dominanten Marktanteil von 63,65 % am Markt für abgefülltes Wasser und nutzen dabei Einzelhandelskomfort und wettbewerbsfähige Preisgestaltung. Unterdessen erzielen Gastronomiebereiche, gestützt durch einen sich erholenden Gastgewerbesektor und Premiumisierungstrends, eine robuste CAGR von 7,10 % in Gastronomie-Anwendungen. Diese Vertriebsentwicklung spiegelt sich wandelnde Konsummuster wider: Der Komforteinzelhandel führt beim Volumen, während Gastgewerbekanäle bei Margen und Markenaufbau glänzen. Supermärkte und Verbrauchermärkte dienen als breite Marktzugangspunkte und Werbeplattformen, während Convenience- und Lebensmittelgeschäfte Impulskäufe mit sofortigen Kaufmöglichkeiten bedienen.
Das Wachstum im Gastronomiebereich wird durch einen sich erholenden Gastgewerbesektor und eine boomende Tourismusbranche angetrieben und bietet lukrative hochmargige Aussichten für Premiummarken. Hotels, Restaurants und Unterhaltungsstätten erzielen Premiumpreise dank Komfort und begrenztem Wettbewerb und steigern gleichzeitig die Markensichtbarkeit, die die Präferenzen der Einzelhandelsverbraucher beeinflusst. E-Commerce-Plattformen und Abonnementmodelle stärken Heim- und Bürolieferdienste, nutzen Komfortaufschläge und fördern die Kundenbindung. Online-Einzelhandelskanäle, angetrieben durch Direktverbraucher-Taktiken und Marktplatzengagement, sehen sich Hürden wie Logistikkosten und Verpackungsanforderungen für flüssige Produkte gegenüber. Diese Kanalentwicklung unterstreicht die Notwendigkeit für Marken, Omnichannel-Strategien zu verfolgen und dabei eine Balance zwischen Margenoptimierung und umfassendem Marktzugang über verschiedene Verbraucherkontaktpunkte in der Branche für abgefülltes Wasser zu finden.
Geografische Analyse
Nordamerikanischer Markt für Abgefülltes Wasser
Im Jahr 2025 hält Nordamerika mit 28,11 % einen dominanten Anteil am Markt für abgefülltes Wasser und profitiert dabei von seiner etablierten Infrastruktur und seinen Premium-Konsumgewohnheiten. Die fortschrittliche Logistik und die umfangreichen rPET-Sammelnetze der Region entsprechen einer wachsenden Verbraucherpräferenz für funktionale Hydratation. Der Einzelhandel räumt Elektrolyt-, Alkali- und aromatisiertem Wasser zunehmend mehr Regalfläche ein, da diese Produkte höhere Preispunkte erzielen. Darüber hinaus haben Pfandrückgabesysteme in mehreren Bundesstaaten die Recyclingquoten laut der U.S. Environmental Protection Agency auf über 70 % gesteigert. Da Kalifornien und Washington jedoch die Anforderungen an den Recyclinganteil verschärfen, besteht die Gefahr, dass diese Vorschriften die Kosten für herkömmliche PET-Formate erhöhen könnten. Gleichzeitig intensivieren Lebensmittelketten den Wettbewerb durch die Einführung bio-orientierter Eigenmarken, was den Druck auf mittelständische nationale Marken im Markt für abgefülltes Wasser erhöht.
Südamerikanischer Markt für Abgefülltes Wasser
Südamerika befindet sich auf einem rasanten Wachstumskurs und verzeichnet mit 9,88 % die höchste CAGR. Rasche Urbanisierung, infrastrukturelle Herausforderungen und steigende verfügbare Einkommen treiben diesen Aufschwung voran. In Brasiliens Megastädten haben sporadische Bedenken hinsichtlich der kommunalen Wasserqualität dazu geführt, dass Familien der Mittelschicht abgefülltes Wasser als Notwendigkeit betrachten. Während staatliche Wasserpublic-Partnership-Initiativen langfristige Wasserknappheit beheben sollen, treiben unmittelbare Zuverlässigkeitsprobleme die Verbraucher zu Mehrfachpackungskäufen. In Chile und Kolumbien ist ein Trend zur Premiumisierung erkennbar, der durch gesundheitsbewusste Lebensstile und einen Zustrom von Touristen, die Glas oder PET mit Recyclinganteil bevorzugen, angetrieben wird. Obwohl die regionale Produktion fragmentiert ist, zeichnet sich ein deutlicher Konsolidierungstrend ab, da multinationale Abfller handwerkliche Marken aufkaufen, um Rechte an lokalen Grundwasserleitern im Markt für abgefülltes Wasser zu erwerben.
Markt für Abgefülltes Wasser in Asien-Pazifik und dem Nahen Osten und Afrika
Asien-Pazifik ist zwar ein bedeutender Akteur im globalen Konsum von abgefülltem Wasser, weist jedoch erhebliche Unterschiede in der Kaufkraft und der regulatorischen Strenge auf. Städtische Verbraucher in China tendieren zunehmend zu hochwertigem Mineralwasser. Im Gegensatz dazu kämpft Indiens Markt für abgefülltes Wasser mit einer inkonsistenten Durchsetzung der BIS-Standards, was Technologieinvestitionen beeinflusst. In Indonesien entstehen aufgrund seiner Archipelnatur Vertriebsherausforderungen, die zu einem Anstieg von Nachfüllstationsformaten neben dem konventionellen PET-Einzelhandel führen. Im Nahen Osten und in Teilen Afrikas bedient die Förderung aus tiefen Grundwasserleitern den margenstarken Wüstentourismus und Expatriates. Dennoch behindern politische Instabilität und logistische Herausforderungen ein konsistentes Marktwachstum. Diese regionalen Besonderheiten unterstreichen die Bedeutung lokalisierter Produktion, maßgeschneiderter Versorgungsstrategien und proaktiver regulatorischer Einbindung für eine nachhaltige Marktexpansion.

Regulatorisches Umfeld
Abgefülltes Wasser wird als Lebensmittel und verpacktes Trinkwasserprodukt reguliert, mit sich überschneidenden Anforderungen an den Quellenschutz, Aufbereitungskontrollen sowie mikrobiologische und chemische Kriterien. In den Vereinigten Staaten bildet der FDA-Rahmen gemäß 21 CFR Part 129 (Gute Herstellungspraxis) und 21 CFR Part 165 (Qualitätsstandards, einschließlich Tests auf Gesamtcoliforme und E. coli) weiterhin die Grundlage für Compliance-Programme, wobei die regulatorische Aufmerksamkeit auch auf neu auftretende Schadstoffe wie PFAS ausgeweitet wird, im Einklang mit den US-Trinkwasserstandards.
In Europa verschärft die Richtlinie (EU) 2020/2184 die Prüfung von Wasserqualitätsparametern und risikobasiertem Monitoring, und die Mitgliedstaaten waren verpflichtet, die Ergebnisse ihrer Bewertungen bis zum 12. Januar 2026 an die Europäische Kommission zu übermitteln. Nationale Umsetzungen verfeinern weiterhin die Vorschriften für abgefülltes Wasser, darunter Irlands S.I. No. 204/2025, das Aspekte der Richtlinie (EU) 2020/2184 für in Flaschen oder Behältern verkauftes Wasser weiter umsetzt, mit Aktualisierungen der Parameter und Probenahmebestimmungen. Für den grenzüberschreitenden Handel nutzen Hersteller und Importeure auch Bezugspunkte wie den Codex Alimentarius (Codex General Standard for Bottled/Packaged Drinking Waters) und technische regionale Vorschriften, einschließlich der EAEU TR 044/2017, um Spezifikationen, Labortests und Kennzeichnungsunterlagen zu strukturieren.
Wettbewerbslandschaft
Fünf globale Giganten – Nestlé, Danone, The Coca-Cola Company, PepsiCo und Nongfu Spring – dominieren den Markt für abgefülltes Wasser, der mäßig fragmentiert bleibt. Nestlé gestaltet sein Portfolio um und verlagert Investitionen von Massen-PET-Wasser hin zu Kategorien mit höheren Margen. Jüngste Vermögensprüfungen deuten auf eine strategische Neuausrichtung hin zu funktionellen Getränken hin, die mit einer Wellness-Identität resonieren. In Nordamerika haben Danone und Coca-Cola Kräfte gebündelt, wobei Danone Markenwert gegen verbesserte Vertriebseffizienz von Evian eintauscht. Unterdessen nutzt Coca-Cola seine Fertigungskapazitäten, um den Einsatz von recyceltem PET zu steigern und CO2-Fußabdruckreduktionen bei seinen Flaggschiffprodukten im Markt für abgefülltes Wasser zu beschleunigen.
Im Jahr 2024 vereinten sich BlueTriton und Primo Water und schufen ein nordamerikanisches Hydrations-Kraftwerk im Wert von 6,5 Milliarden USD. Ihre Strategie konzentriert sich auf Kostensynergien durch gemeinsame Abfüllung und Logistik sowie einen einheitlichen Ansatz zur Nachhaltigkeitsberichterstattung. Suntory führt in Japan und Südostasien die Kommerzialisierung von biobasiertem PET im industriellen Maßstab an. Dies positioniert Suntory nicht nur als Marktakteur, sondern als Technologie- und Nachhaltigkeitsvorreiter, der bereit ist, sein Know-how an regionale Kooperationspartner zu lizenzieren. Unterdessen erschließen sich kleinere regionale Abfüller ihre Nische, sichern geschützte Quellgebiete flussaufwärts und nutzen E-Commerce-Mikroerfüllung flussabwärts. Ihr handwerkliches Sourcing – sei es alpin, vulkanisch oder aus dem Regenwald – spricht umweltbewusste Verbraucher und anspruchsvolle Gastgewerbekäufer an, die Authentizität schätzen.
Technologie ist ein entscheidender Wettbewerbsvorteil in der Branche. Akteure verbessern Qualitätssicherung und Marketingaussagen durch den Einsatz von Nanofiltration, UV-C-Sterilisation und Echtzeit-IoT-Überwachung. Verpackungsinnovationen – von etikettenlosen Flaschen und angebrachten Verschlüssen bis hin zu erneuerbaren Harzmischungen – wetteifern um Aufmerksamkeit neben Geschmacksinnovationen. Da die Generation Z den Medienkonsum verändert, verlagern sich Marketingbudgets vom traditionellen Fernsehen hin zu digitalem Storytelling und Influencer-Kooperationen. Mit Blick auf die Zukunft müssen Marktakteure regulatorische Anforderungen mit Verbraucherwünschen in Einklang bringen. Durch Betonung von Kreislaufverpackungen, validierten CO2-Reduktionen und gesundheitszentrierten Formulierungen streben sie danach, ihre Stellung in der Branche für abgefülltes Wasser zu stärken.
Marktführer für Abgefülltes Wasser
-
Danone S.A.
-
PepsiCo Inc.
-
The Coca-Cola Company
-
Nestle SA
-
Nongfu Spring Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Abgefülltes Wassermarkt Unternehmen in diesem Bericht
- Nestle SA
- Danone SA
- The Coca-Cola Company
- PepsiCo Inc.
- Nongfu Spring Co. Ltd
- Suntory Holdings Ltd
- BlueTriton Brands Inc.
- Fiji Water Company LLC
- Bisleri International Pvt Ltd
- VOSS of Norway ASA
- Hint Inc
- JUST Goods, Inc.(Just Water)
- Wahaha Group Co. Ltd
- CENTR Brands Corporation (Centr)
- Disruptive Beverages Inc. (Ayala's Herbal Water)
- Keurig Dr. Pepper ( Bai, Core Hydration)
- Crag Spring Water
- Callaway Blue Spring Water
- Vitamin Well
- Saratoga Springs Water

Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und Modernisierungsprogramme konzentrieren sich in der Nähe großer Nachfragezentren, um Logistikkosten zu senken und Servicelevel für schnell umschlagende SKUs zu sichern. Im April 2026 gab Niagara Bottling eine Produktions- und Lageranlage im Wert von 160 Millionen USD in Fulton County, New York, bekannt (Betriebsaufnahme geplant für Anfang 2027), was die anhaltenden Investitionen in nordamerikanische Produktionsstandorte angesichts strengerer Verpackungs- und Compliance-Anforderungen unterstreicht. Im Juli 2026 eröffnete Suntory PepsiCo eine Anlage im Wert von 300 Millionen USD in Tay Ninh, Vietnam, mit einer Jahreskapazität von etwa 1,244 Milliarden Litern, was die Rolle großer, automatisierter Anlagen bei der Skalierung von stillem und Markenwasser im asiatisch-pazifischen Raum verdeutlicht.
Nachhaltigkeitsgetriebene Veränderungen erweitern sich auch bei Verpackungs- und Vertriebsmodellen, die die Exposition gegenüber Einwegplastik reduzieren und dabei Bequemlichkeit und Markenkontrolle bewahren. Im Juli 2026 gingen INOX India und Wayout International eine Partnerschaft für dezentrale Wasser-Mikrofabrik-Konzepte ein, die nachfüllbare Edelstahlbehälter liefern, was auf eine Wachstumsspur neben traditionellen verpackten Formaten hinweist, in der Nachfüllökonomie und lokale Wasseraufbereitungsinfrastruktur den Einsatz unterstützen. In Südamerika begann Coca-Cola FEMSA im Mai 2025 mit Investitionen zur Ausweitung der Crystal-Mineralwasserproduktion in Südbrasilien mit dem Ziel einer wesentlichen Kapazitätssteigerung, was zeigt, wie lokale Mineralwasserplattformen durch dedizierte Anlagen skalieren können, wo urbane Zuverlässigkeitsbedenken und die Nachfrage nach Einzelhandels-Multipacks wichtige Kauftreiber sind.
Neueste Industrielle Entwicklungen in Abgefülltes Wassermarkt
- Juni 2026: PepsiCo berichtete über Fortschritte bei seinem Ziel zur Wiederauffüllung von Wassereinzugsgebieten bis 2030 und gab eine Erreichung von 58 % an, was 23 Milliarden Litern entspricht, die lokalen Wassereinzugsgebieten zurückgeführt wurden, und erweiterte die Bilanzgrenze um sowohl unternehmenseigene als auch Franchise-Abfüllanlagen in Gebieten mit hohem Wasserrisiko. Das Update untermauert Wassermanagement als zentrale operative Kennzahl für die Getränkeproduktion und beeinflusst Standortwahl, Investitionsprioritäten und Betriebsgenehmigungsentscheidungen in wasserknappen Regionen.
- März 2026: PepsiCo gab bekannt, sein Ziel für 2025 erreicht zu haben, 100 % des an allen unternehmenseigenen Produktionsstandorten in Wassereinzugsgebieten mit hohem Wasserrisiko genutzten Wassers wiederaufzufüllen, und schloss die Einführung des Alliance for Water Stewardship (AWS) Standard an diesen Standorten ab. Standardisierte externe Verifizierung und Wiederauffüllungsleistung können Beschaffungs- und Kundengespräche zum Thema Ressourcenmanagement bei verpackten Getränken, einschließlich abgefülltem Wasser, unterstützen.
- März 2025: Coca-Cola übernahm Marketing, Vertrieb und Distribution für Danones Evian in den Vereinigten Staaten und Kanada im Rahmen einer Geschäftsvereinbarung mit Groupe Danone. Dieser Wechsel nutzt die Marktzugangsstärke von Coca-Cola, um die Verfügbarkeit von Premiumwasser in Nordamerika zu erweitern und den Wettbewerbsdruck auf andere Premium- und importierte Marken über Gastronomie- und wichtige Einzelhandelskanäle zu erhöhen.


Abgefülltes Wassermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für abgefülltes Wasser verpacktes Trinkwasser, das für den menschlichen Konsum über den Einzel- und Gastronomiehandel verkauft wird, gemessen in Wertangaben (USD). Er schließt stilles, kohlensäurehaltiges sowie aromatisiertes oder funktionales Abfüllwasser ein, das in gängigen Verpackungen wie PET, Glas und Dosen verkauft wird.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Wasser in großen Spendern (z. B. wiederverwendbare 19-Liter-Behälter) sowie andere nicht abgefüllte Trinkwasserformate.
Segmentierungsübersicht
- Nach Produkttyp
- Stilles Wasser
- Sprudelwasser
- Funktionelles/Aromatisiertes Wasser
- Vitaminangereichertes Wasser
- Elektrolyt-/Sportwasser
- Botanisches/Fruchtinfundiertes Wasser
- Nach Verpackungsmaterial
- PET-Flaschen
- Glasflaschen
- Aluminiumdosen und -flaschen
- Sonstige
- Nach Preisgestaltung
- Massenmarkt
- Premium/Luxus
- Nach Vertriebskanal
- Gastronomie
- Einzelhandel
- Supermärkte/Verbrauchermärkte
- Convenience-/Lebensmittelgeschäfte
- Heim- und Bürobereich
- Online-Einzelhandel
- Sonstige Einzelhandelskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asiatisch-Pazifischer Raum
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Faktenbasis für Nachfrage, Preisgestaltung und Kategoriedefinitionen zu etablieren, bevor eine Modellierung vorgenommen wurde. Wir stützten uns hauptsächlich auf öffentlich zugängliche, nicht kostenpflichtige Quellen wie FAO-Statistiken zu Ernährung und Landwirtschaft, UN-Comtrade-Handelsströme für verpackte Getränke, Veröffentlichungen der US-amerikanischen FDA und EPA zu Trinkwasser und Verpackungen sowie Wasserversorgungsindikatoren der WHO und UNICEF, die den Konsum von abgefülltem Wasser beeinflussen.
Um diese Makrosignale mit dem Marktwert zu verknüpfen, wurden Unternehmensberichte und Investorenpräsentationen auf Angaben zu Kategorieumsätzen, Verpackungsmix und regionalen Wachstumsdiskussionen geprüft und anschließend mit seriösen Presse- und Verbandswebsites wie Branchenverbänden für abgefülltes Wasser abgeglichen. Für den Kontext zu Patenten und Produktansprüchen wurde zudem eine kostenpflichtige Patentdatenbank herangezogen, und Sendungsebene-Import- oder Exportdatenbanken wurden selektiv genutzt, wo die Handelsintensität hoch war. Die hier zitierten Sekundärquellen sind lediglich illustrativ; viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Querprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Abfüllbetrieben, Verpackungs- und Distributionsunternehmen sowie absatzseitigen Befragten in wichtigen Verbrauchsregionen, um Annahmen aus der Sekundärforschung bei Bedarf zu korrigieren. Diese Gespräche dienten der Validierung von Preisstaffeln (Massenmarkt gegenüber Premium), Kanalaufteilungen (Gastronomie gegenüber Einzelhandel) sowie dem Tempo der Verschiebungen hin zu kohlensäurehaltigen und aromatisierten oder funktionalen Angeboten. Anschließend wurden die Gesamtergebnisse durch einfache Volumen- und Preisberechnungen auf Plausibilität geprüft.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 35 % | Führungskräfte (CXOs): 15 % | APAC: 48 % |
| Mittleres Segment: 44 % | Funktions-/Bereichsleiter: 30 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 55 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem Verbrauchskennzahlen und Handelssignale genutzt wurden, um den Nachfragepool nach Region zu rekonstruieren, und der Wert anschließend anhand typischer Kategoriepreisspannen gebildet wurde, die durch Interviews validiert wurden. Für abgefülltes Wasser wurde das Modell anhand einer kleinen Anzahl praktischer Eingaben gestaltet, wie dem Pro-Kopf-Verbrauch von verpacktem Wasser, Bevölkerungs- und Urbanisierungsentwicklungen, dem Anteil des Einzelhandels am Getränkeabsatz, beobachteten Verpackungsmixverschiebungen (PET gegenüber Glas gegenüber Dosen) sowie Preisaufschlägen für kohlensäurehaltige und funktionale oder aromatisierte Varianten.
Nach dem Top-down-Durchlauf wurden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, darunter Stichprobenprüfungen von Marken- und Handelsmarkenregalpreisen, kanalspezifische Volumensignale sowie umsatzseitige Bandbreiten von Lieferanten, sofern Offenlegungen verfügbar waren. Wo Lücken bestanden – etwa bei begrenzter Transparenz im kleinen informellen Einzelhandel – wurden Annahmen konservativ gehalten und anschließend mit Primärbefragten erneut getestet, bis die impliziten Volumina und Preise plausibel erschienen.
Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, unterstützt durch eine leichte multivariate Betrachtung der wichtigsten Treiber, darunter Einkommenstrends, Wahrnehmungen der Leitungswasserqualität, Regulierung von Einwegverpackungen und Premiumisierung der Kategorie. Die Eingaben wurden jährlich fortgeschrieben, und die Prognose wurde angepasst, wenn Expertenfeedback eine andere Steigung bei Preis- oder Mixveränderungen nahelegte.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte schrittweise, damit die Endzahl auf einfache Prüfungen zurückgeführt werden konnte. Wir verglichen Modelloutputs mit unabhängigen Signalen wie dem Wachstum der Getränkekategorie, der Handels- und Produktionsrichtung sowie regionalen Verbrauchsmustern und prüften dann Ausreißer wie plötzliche Preissprünge oder unrealistische Kanalanteile.
Vor der Freigabe durchlaufen Annahmen und Berechnungen eine mehrstufige Analystenprüfung, und eine erneute Kontaktaufnahme wird ausgelöst, wenn eine Kennzahl mit den Angaben der Befragten zu Preisgestaltung, Mix oder Nachfrage in Konflikt steht. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchlauf vor der Auslieferung stellt sicher, dass Kunden die aktuellste Einschätzung erhalten.
Marktgröße für Abgefülltes Wasser von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für abgefülltes Wasser können weit auseinanderliegen, selbst wenn sie scheinbar dieselbe Kategorie abdecken, da sich Definition und Werterfassungspunkt häufig unterscheiden. Unterschiede entstehen in der Regel dadurch, welche Formate berücksichtigt werden, ob die Zahl den Herstellerwert oder den Einzelhandelswert widerspiegelt und wie schnell Preis- und Mixverschiebungen im Modell aktualisiert werden.
Wasser in großen Spendern liegt außerhalb des Umfangs von Mordor Intelligence, was ein Grund dafür ist, dass einige veröffentlichte Gesamtzahlen höher ausfallen, wenn abgefülltes Wasser mit angrenzenden Wasserlieferformaten vermischt wird. Lücken können auch entstehen, wenn eine Schätzung den Einzelhandelsumsatzwert und eine andere den Herstellerumsatz verwendet oder wenn Währungszeitpunkte und Premiumisierungsannahmen nach Inflations- und Verpackungskostenschwankungen nicht aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 312,36 Mrd. USD (2026) | |
| Branchenpublisher A | 274,00 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und ein anderes Prognosefenster, und die Umfangsbeschreibung ist breiter gefasst, was zu Mix- und Preisannahmen führen kann, die die jüngsten Premiumisierungs- und Verpackungsverschiebungen nicht vollständig widerspiegeln. |
| Branchenverband B | 48,77 Mrd. USD (2023) | Deckt nur die Vereinigten Staaten ab und weist Einzelhandelsumsätze aus, sodass ein Vergleich mit einer globalen Marktwertangabe, die Regionen aggregiert und die Werterfassung kanalübergreifend konsistent ausrichtet, nicht möglich ist. |
Zusammengenommen erklärt sich die Streuung größtenteils durch die geografische Abdeckung, den Werterfassungspunkt (Einzelhandel gegenüber Hersteller) und die Frage, ob angrenzende Wasserformate in die Kategorie einbezogen werden. Indem der Umfang auf verpacktes abgefülltes Wasser beschränkt und Preis sowie Mix mit realen Kanalsignalen überprüft werden, bleibt die Schtzung leichter replizierbar und von Jahr zu Jahr leichter prüfbar.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Markt für abgefülltes Wasser im Jahr 2031 erreichen?
Es wird erwartet, dass der Markt bis 2031 einen Wert von 432,58 Milliarden USD erreicht und dabei über den Zeitraum 2026–2031 mit einer CAGR von 6,72 % wächst.
Welche Region wird bis 2031 am schnellsten wachsen?
Südamerika führt mit einer jährlichen Wachstumsrate von 9,88 %, unterstützt durch schnelle Urbanisierung und Infrastrukturlücken.
Wie groß ist stilles Wasser im Vergleich zu funktionellen und aromatisierten Varianten?
Stille Formate repräsentierten 72,88 % des Umsatzes im Jahr 2025, während funktionelle/aromatisierte Wässer bis 2031 die stärkste CAGR von 8,12 % verzeichnen.
Welches Verpackungsmaterial schreitet am schnellsten voran?
Glasflaschen steigen mit einer CAGR von 8,74 %, da Verbraucher das Format mit Nachhaltigkeit und Reinheit assoziieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
