
Indien-Taxi-Marktgröße und Marktanteil
Indien-Taxi-Marktanalyse von Mordor Intelligence
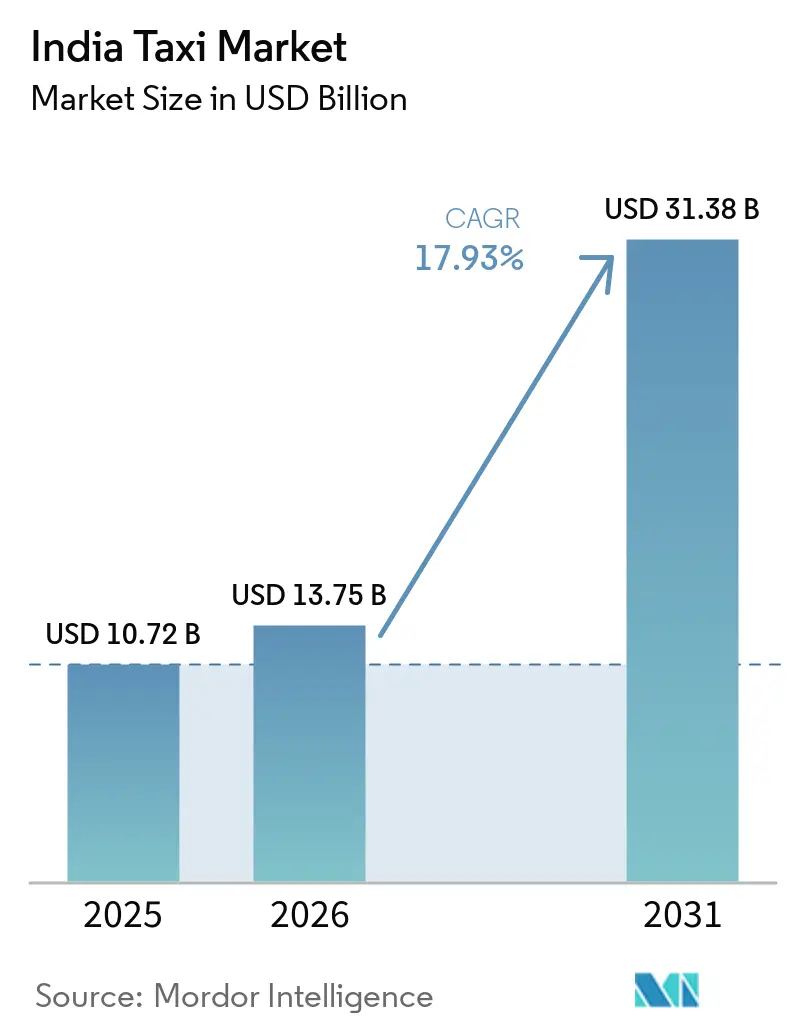
Die Größe des Indien Taxi-Markts wird voraussichtlich von 13,75 Milliarden USD im Jahr 2026 auf 16,22 Milliarden USD im Jahr 2027 steigen und bis 2032 36,27 Milliarden USD erreichen, mit einer CAGR von 17,46 % im Zeitraum 2027–2032.
Der Zugang zu digitalen Zahlungsmitteln erweitert die praktische Reichweite von Taxi-Buchung und -Zahlung in Indien. Überfüllter städtischer Verkehr und Flughafenfahrten, die an Abflugzeiten gebunden sind, schaffen unterschiedliche Gründe für die Buchung von Taxifahrten. Diese Anforderungen machen die Fahrzeugpositionierung und die Organisation einer gebuchten Fahrt kommerziell bedeutsam. Elektrotaxis bieten eine zusätzliche Serviceoption, während Finanzierungsbedingungen und staatliche Betriebspflichten die Wirtschaftlichkeit neuer Kapazitäten beeinflussen. Wo eingeführte Regelungen zur Fahrpreisbeibehaltung die Expansionsmittel einschränken, benötigen Betreiber, die auf Flughafen- und Stadtverkehrsnachfrage mit Elektrotaxis abzielen, eine Finanzierung, die Betriebskostenvorteile erhält, da teure Kredite ansonsten wirtschaftlich tragfähige Flottenergänzungen verzögern können.
Wichtigste Erkenntnisse des Berichts
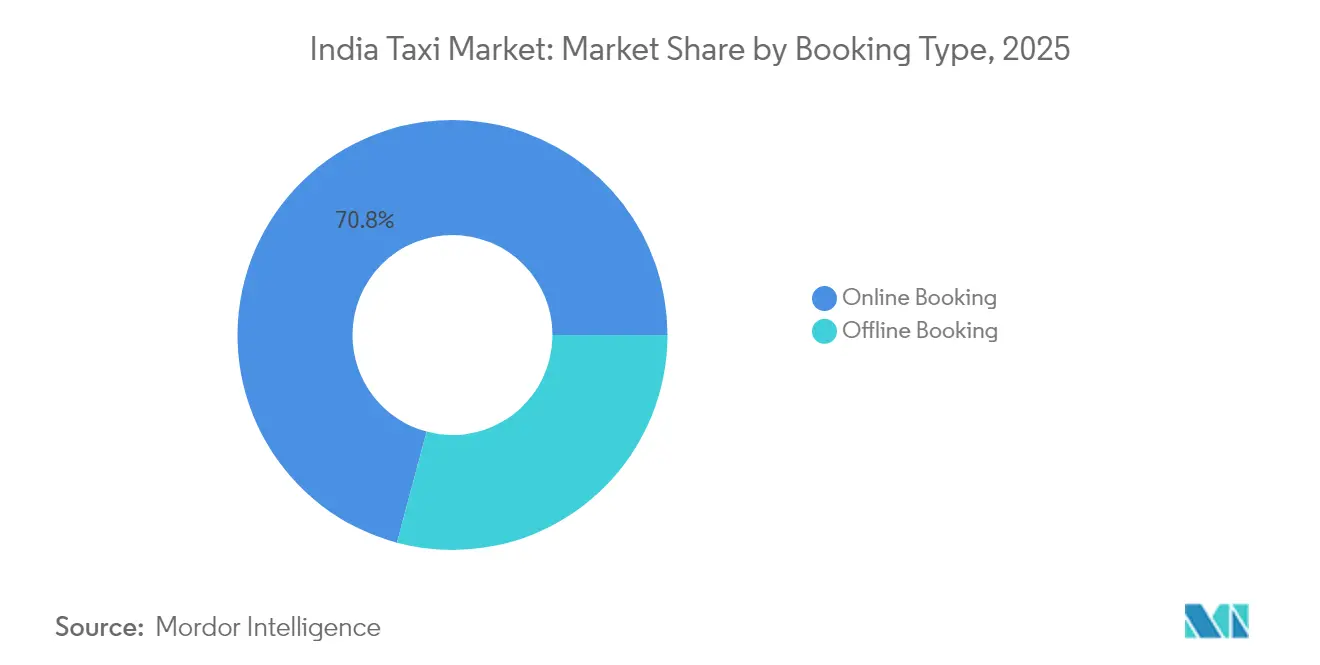
- Bei der Buchungsart dominierte die Online-Buchung, die 2026 einen Marktanteil von 70,92 % am Indien Taxi-Markt hielt und mit einer prognostizierten CAGR von 17,65 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
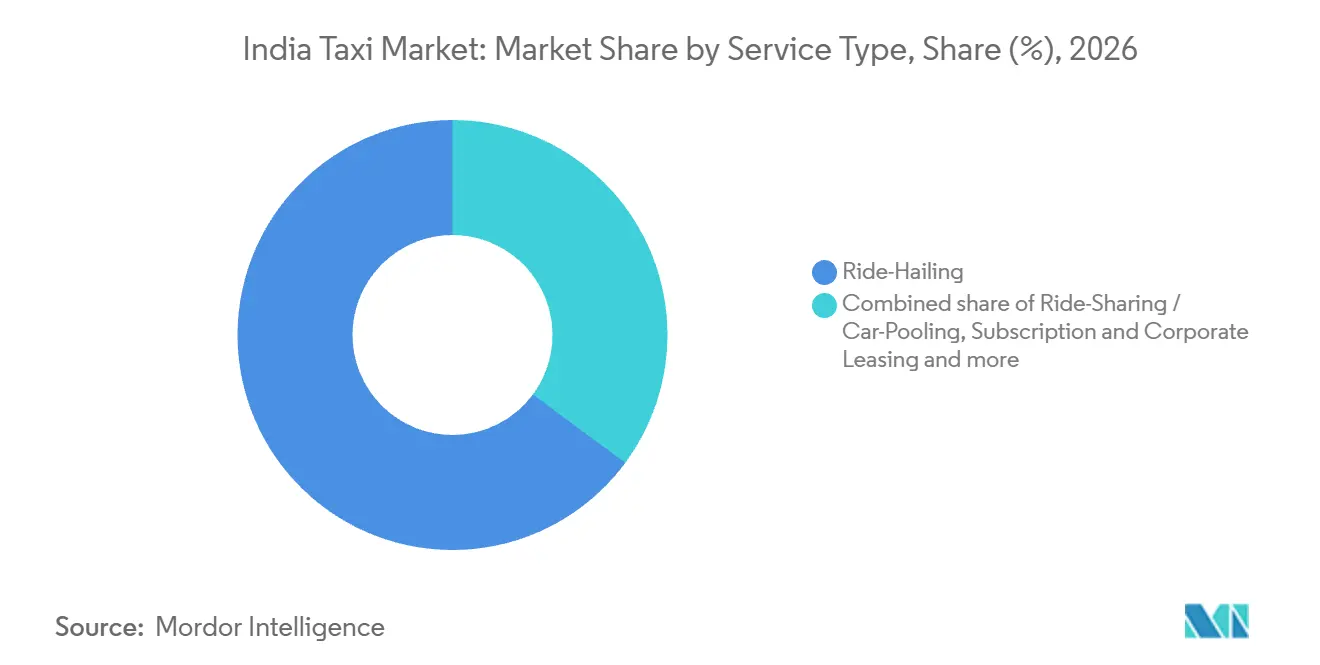
- Bei den Servicearten entfiel 2026 ein Anteil von 64,86 % am Indien Taxi-Markt auf Ride-Hailing, während Ride-Sharing und Fahrgemeinschaften mit einer prognostizierten CAGR von 19,25 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
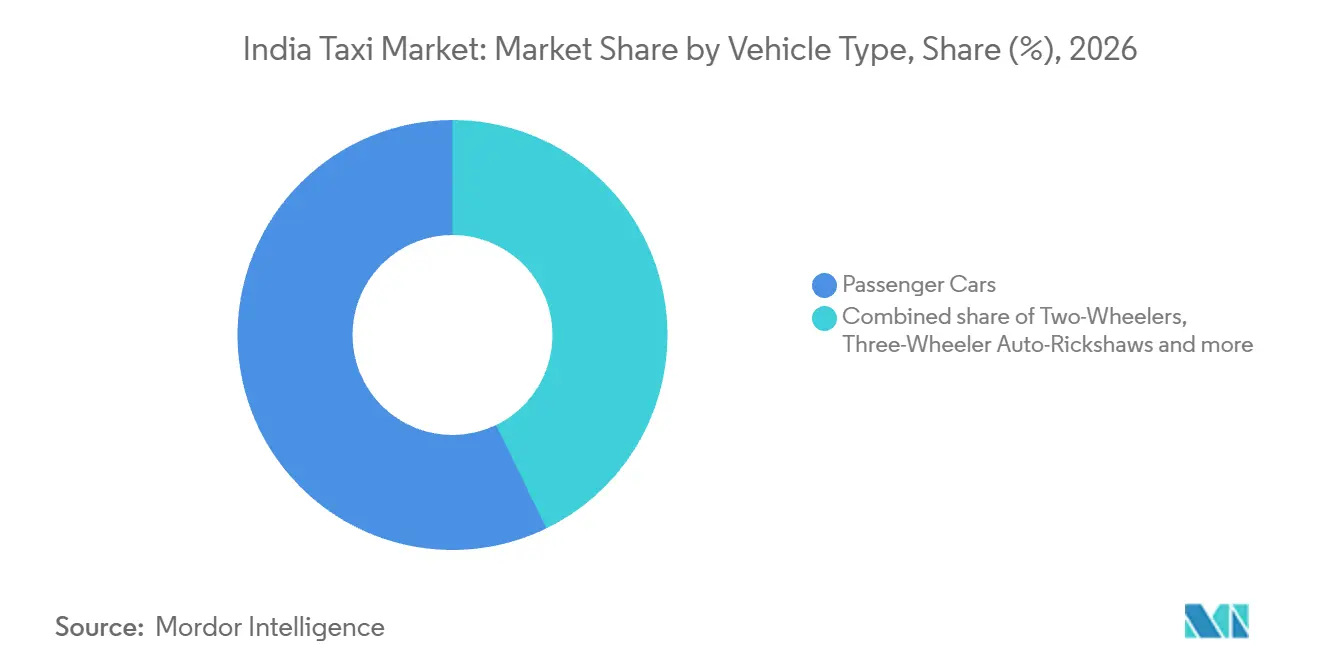
- Nach Fahrzeugtyp führten Personenkraftwagen mit 57,19 % der Taxi-Ausgaben im Jahr 2026, und Zweiräder sollen mit einer prognostizierten CAGR von 18 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Bei der Antriebsart führten Verbrennungsmotoren (Benzin/Diesel/CNG) mit 83,54 % der Taxi-Ausgaben im Jahr 2026, während Elektrotaxis mit einer prognostizierten CAGR von 19 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
- Bei den Reisezwecken hielten innerstädtische Punkt-zu-Punkt-Fahrten 2026 einen Anteil von 60,65 % der Taxi-Ausgaben, wobei Flughafentransfers mit einer prognostizierten CAGR von 18,7 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
- Bei der Kundensegmentierung führten Einzelverbraucher mit 75,8 % der Taxi-Ausgaben im Jahr 2026, während Unternehmens- und institutionelle Kunden mit einer prognostizierten CAGR von 18,4 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Indien-Taxi-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Smartphone-Verbreitung & UPI-gestützte digitale Zahlungen | +6.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Städtische Überlastung & geringe private Fahrzeugbesitzquote | +5.4% | Großraum Bengaluru und innerstädtische Gebiete | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung von Elektrofahrzeugen (PM E-DRIVE, staatliche Elektrofahrzeug-Richtlinien) | +4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Boom im Flughafenverkehr als Antrieb für vorgebuchte Fahrten | +3.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Expansion des Genossenschafts- und Flottensegments in Städten der dritten Kategorie | +2% | Delhi-NCR, Gujarat, Maharashtra, Rajasthan und Uttar Pradesh | Mittelfristig (2–4 Jahre) |
| KI-gestützte Mobilitäts-als-Dienstleistung (MaaS) Integrationen | +0.9% | Asansol und Durgapur in Westbengalen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Smartphone-Verbreitung und UPI-gestützte digitale Zahlungen
Die Wahl des Zahlungsmittels kann die praktische Reichweite von App-gebuchten Taxis erweitern, indem Fahrtenkäufe mit einem etablierten nationalen Zahlungsnetzwerk verknüpft werden. Laut einer Erhebung, die Indien mit Ausnahme einiger unzugänglicher Dörfer auf den Andamanen und Nikobaren abdeckte, verfügten im Zeitraum Januar bis März 2025 etwa 85,5 % der Haushalte in Indien über mindestens ein Smartphone. Das NPCI meldete 554,9 Millionen in UPI registrierte Nutzer in Indien zum Stand Juni 2026.[1] Das gesamtwirtschaftliche UPI-Transaktionsvolumen stieg im Geschäftsjahr 2025–26 um 30 % im Jahresvergleich. Uber ermöglicht Fahrgästen in Indien, UPI als Kontozahlungsmethode hinzuzufügen und zu nutzen. Diese Gerätebasis in den Haushalten gibt App-basierten Betreibern die Möglichkeit, Buchung und Zahlung über Geräte anzubieten, die viele potenzielle Kunden bereits besitzen.
Städtische Überlastung & geringe private Fahrzeugbesitzquote
Starker Stau macht die Entlastung vom Fahren im anspruchsvollen Stadtverkehr zu einem Teil des Taxi-Angebots. TomTom maß 2025 einen durchschnittlichen Staugrad von 74,4 % in Bengaluru, ein Anstieg um 1,7 Prozentpunkte gegenüber 2024, über das gesamte Straßennetz des Großraums und der Innenstadt. Für Fahrgäste, die zwischen Selbstfahren und Gefahrenwerden abwägen, überträgt die Zahlung eines Fahrpreises die Fahraufgabe auf einen Berufskraftfahrer. Diese Wahl gibt Taxibetreibern eine Nachfragequelle, die auf der Nutzung der Reisezeit durch den Fahrgast basiert, und nicht auf dem Versprechen einer schnelleren Fahrt.
Staatliche Förderung von Elektrofahrzeugen (PM E-DRIVE, staatliche Elektrofahrzeug-Richtlinien)
Staatliche Anreize für Elektrofahrzeuge (EV) können das Taxiangebot ausweiten, indem sie die Einstiegskosten für spezifisch förderfähige Fahrzeugkategorien senken. Die Nachfrageförderung des PM E-DRIVE für gewerbliche elektrische Dreiräder, die als E-Rikschas und E-Carts eingestuft sind, läuft bis März 2028. Im Bereich der Personenbeförderung unterstützt die E-Rikscha-Regelung die Wirtschaftlichkeit der Aufnahme förderfähiger Elektrofahrzeuge. Telanganas EV-Richtlinie 2020–2030 sieht eine 100-prozentige Befreiung von Kfz-Steuer und Zulassungsgebühren für die ersten 5.000 förderfähigen elektrischen vierrädrigen gewerblichen Personenfahrzeuge vor. Dazu gehören Taxis und Touristenfahrzeuge, die im Bundesstaat gekauft und zugelassen werden. Da die Befreiung bei den ersten 5.000 Fahrzeugen endet, können frühere förderfähige Käufe einen Vorteil erhalten, den spätere Ergänzungen jenseits der Obergrenze nicht erhalten können.
Boom im Flughafenverkehr als Antrieb für vorgebuchte Fahrten
Flughafenreisen schaffen eine Taxi-Gelegenheit rund um die Abstimmung einer Transportverpflichtung mit den Abflugzeiten eines Fahrgastes. Indische Flughäfen beförderten 2025 420 Millionen Passagiere, ein Anstieg von 4,8 % gegenüber 2024, wobei der Dezember-2025-Verkehr vorläufig ist.[2] Im Juni 2025 berichtete Uber, dass fast ein Viertel seiner Flughafen-Absetzungen in Indien über Reserve erfolgte, was eine Vorabreservierung ermöglichte. Diese Absetzungen erfordern, dass Betreiber ein gebuchtes Fahrzeug am Abholort des Fahrgastes positionieren, anstatt auf eine Warteschlange am Terminal zu setzen. Für Betreiber ist das verkäufliche Unterscheidungsmerkmal eine zeitspezifische Serviceverpflichtung, bei der Fahrzeug- und Fahrerverfügbarkeit auf die Abflugvoraussetzung abgestimmt sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Provisions- & Preisaufschlagsobergrenzen (Kraftfahrzeug-Aggregator-Richtlinien 2025) | -1.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Hohe Anschaffungskosten für Elektrofahrzeuge & Finanzierungslücken | -1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Sicherheitsprobleme für Fahrgäste & Fahrerfluktuation | -0.9% | Personentaxi-Servicebereiche in Delhi-NCR | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Fragmentierung über indische Bundesstaaten hinweg | -0.6% | Betriebsjurisdiktionen Rajasthan und Maharashtra | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Provisions- & Preisaufschlagsobergrenzen (Kraftfahrzeug-Aggregator-Richtlinien 2025)
Fahrpreisbehaltungsgrenzen schränken ein, wie viel ein Aggregator für die Unterstützung jeder Fahrt ausgeben kann, während er seine eigenen Einnahmen sichert. Die Kraftfahrzeug-Aggregator-Richtlinien des Ministeriums für Straßenverkehr und Autobahnen vom Juli 2025 bieten einen Rahmen, dem die Bundesstaaten bei der Erteilung von Aggregatorlizenzen folgen können. In diesem Rahmen müssen Fahrer, die mit eigenen Fahrzeugen eingebunden sind, mindestens 80 % des geltenden Fahrpreises erhalten.[3] Die Richtlinien erlauben dynamische Preisgestaltung bis zum Zweifachen des Grundtarifs und einen Mindestpreis von 50 % unter dem Grundtarif. Wo Bundesstaaten diese Bedingungen übernehmen, muss der einbehaltene Fahrpreis die Plattformkosten innerhalb eines begrenzten Preisrahmens decken. Das lässt weniger Spielraum, um Fahreranreize oder Serviceerweiterungen aus jeder Transaktion zu finanzieren.
Hohe Anschaffungskosten für Elektrofahrzeuge & Finanzierungslücken
Elektrotaxi-Investitionen können durch die Kreditbewertung eingeschränkt werden, selbst wenn das Fahrzeug günstige Betriebswirtschaft bietet. Das Institute for Energy Economics and Financial Analysis (IEEFA) identifizierte in seiner Analyse von 2026 die Bewertung des Batterieverschleißes, dünne Wiederverkaufsmärkte und die fahrzeugnutzungsbezogenen Ladeprobleme als Finanzierungsprobleme für indische gewerbliche Elektrofahrzeug-Kreditnehmer. Der vorgeschlagene Umfang der Finanzierungsplattform umfasste Taxi- und Ride-Hailing-Flotten. Diese Unsicherheiten erschweren es, das Fahrzeug als Sicherheit zu bewerten und Rückzahlungsverpflichtungen mit seiner Ertragskraft abzustimmen. Das IEEFA stellte fest, dass teure gewerbliche Kredite die Gesamtbetriebskostenvorteile von Elektrofahrzeugen aufheben könnten. Wo Kredite teuer sind, kann ein ansonsten funktionsfähiger Elektroservice dennoch verzögert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Buchungsart: App-Buchung reicht über lokale Fahrten hinaus
Online-Buchungen machten 2026 einen Anteil von 70,92 % am Indien Taxi-Markt aus und sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 17,65 % im Zeitraum 2027–2032. Ubers Intercity-Index für April bis Juni 2026 identifizierte Delhi–Dehradun als einen seiner am schnellsten wachsenden Korridore. Der Index führte sein schnellstes Wachstum auf regionale Routen zurück, die Städte der Kategorie 2 und beliebte Freizeitdestinationen verbinden. Dieses Muster gibt Online-Plattformen eine regionale Fahrgastbasis, die sie über ihren Buchungskanal ansprechen können, neben unmittelbaren lokalen Fahrten.
Die Online-Serviceerbringung hängt auch von einer physischen Fahrzeugpräsenz dort ab, wo der Fahrgast die Fahrt beginnt. Bis zum 16. Juni 2026 hatte Uber 30 Taxis für den Flughafenbetrieb am Noida International Airport eingesetzt. Ein Buchungskanal an einem neuen Terminal ist nur so nützlich wie die Anzahl der dort stationierten Taxis.

Nach Serviceart: Routenbreite trifft auf Nachfrage nach gemeinsamen Fahrten
Ride-Hailing repräsentierte 2026 einen Marktanteil von 64,86 % am Indien Taxi-Markt und ist damit das größte Segment. Im Juli 2025 kündigte Uber eine Erweiterung seines Intercity-Produkts auf mehr als 3.000 Stadt-zu-Stadt-Routen in ganz Indien an. Die Erweiterung entsprach einer Steigerung des Stadt-zu-Stadt-Routennetzes des Produkts um 50 %. Die angekündigte Routenerweiterung erfordert Fahrzeuge, die für vollständige Fahrten verfügbar sind, anstatt für kurze lokale Verbindungen.
Ride-Sharing und Fahrgemeinschaften bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 19,25 % im Zeitraum 2027–2032. BlaBlaCar beförderte 2025 19 Millionen Fahrgäste in seinem Fahrgemeinschaftsgeschäft in Indien. Seine täglichen Spitzenvolumina überstiegen während großer kultureller Feiern wie Diwali und Raksha Bandhan in jenem Jahr 100.000 Fahrgäste. Die Verfügbarkeit von Fahrten zu Festzeiten wird für die Bedienung dieser Spitzen unerlässlich, da eine breite jährliche Plattformreichweite allein keine Sitzplätze für ein konzentriertes Abfahrtsfenster bereitstellt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp: Pkw-Angebot verankert einen breiteren Fahrzeugmix
Personenkraftwagen waren das größte Segment und machten 2026 57,19 % der Taxi-Ausgaben aus. Vahan-Daten verzeichneten im Kalenderjahr 2025 etwa 312.665 Personenfahrzeug-Zulassungen für Taxidienste in Indien. Hyundai Motor India brachte im Dezember 2025 seine Prime Taxi Limousinen- und Schrägheckpalette auf den Markt und passte bestehende Modelle für den Taxibetrieb an. Diese Karosserieformen geben dem Anbieter mehr als eine Fahrzeugkonfiguration innerhalb einer taxispezifischen Palette und erweitern die Auswahl für Taxibetreiber. Der Wettbewerb unter Fahrzeuglieferanten umfasst taxispezifische Ausstattungspakete sowie das Volumen der in den Personenverkehr eintretenden Fahrzeuge.
Zweiräder sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 18 % im Zeitraum 2027–2032. Im August 2026 kündigte Uber eine Expansion in neue indische Städte in 18 Bundesstaaten und einem Unionsterritorium an, wobei Uber Bike den Rollout anführte. Die angekündigte Expansion bietet einen direkten geografischen Weg, um Zweirad-Taxidienste zu weiteren potenziellen Fahrgästen zu bringen. Für ein neues Servicegebiet besteht die betriebliche Herausforderung darin, eine ausreichende nutzbare lokale Fahrerabdeckung aufzubauen, damit die Buchungsoption praktikabel wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebsart: Etablierte Betankungsinfrastruktur unterstützt Verbrennungsmotoren, während Elektroservices eintreten
Verbrennungsmotorfahrzeuge (Benzin/Diesel/CNG) waren das größte Segment mit 83,54 % der Taxi-Ausgaben im Jahr 2026. Der Jahresbericht 2024–25 von Wise Travel India führte die Dominanz von Verbrennungsmotortaxis auf Fahrzeugverfügbarkeit, Erschwinglichkeit, etablierte Betankungsinfrastruktur, schnelles Nachtanken sowie ausgereifte Wartungs- und Wiederverkaufssysteme zurück. Diese Betriebsvorteile verbinden die Fahrzeugwahl mit den Systemen, die ein Taxi während seiner gesamten Betriebszeit unterstützen. Für einen Taxianbieter beeinflussen Betankungs- und Wartungsvereinbarungen, wie schnell ein Fahrzeug nach Nutzung oder Reparatur wieder in den Fahrgastbetrieb zurückkehren kann. Für einen Kleinflottenbetreiber reduzieren schnelles Nachtanken sowie ein ausgereiftes Wiederverkaufs- und Wartungsökosystem das Risiko, Kapital in einem Taxi zu binden.
Elektrotaxis bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 19 % im Zeitraum 2027–2032. Green SM startete am 5. Juni 2026 seinen vollständig elektrischen Green SM Limo-Taxiservice in Neu-Delhi und markierte damit den Markteintritt des Betreibers in Indien. Der Launch verpackte elektrischen Antrieb als fertiges Fahrtangebot. Fahrgäste konnten ein Elektrofahrzeug nutzen, während der Betreiber den Flottenaufbau und die Fahrzeugkosten übernahm.
Nach Reisezweck: Städtische Fahrtenaktivität unterstützt eigenständige Flughafenkanäle
Innerstädtische Punkt-zu-Punkt-Fahrten waren das größte Segment mit 60,65 % der Taxi-Ausgaben im Jahr 2026. Bis Juni 2025 hatte Namma Yatri in Bengaluru fast 85 Millionen kumulative Fahrten abgeschlossen. Ubers Jahresdatenbericht 2025 listete Bengaluru ebenfalls unter den fünf indischen Städten mit der höchsten Anzahl an Uber-Fahrten. Für Bengaluru-Flottenoperatoren kann der Zugang zu diesen Buchungskanälen das Fahrzeugangebot mit etablierten Fahrgastnachfragepools verbinden.
Flughafentransfers sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 18,7 % im Zeitraum 2027–2032. Am 18. Juni 2026 startete IndiGo Cabs with IndiGo für Fahrten zu und von Flughäfen in indischen Städten, mit sofort über seine digitalen Kanäle verfügbaren Buchungen. IndiGo stellte den Buchungskanal für Flughafen-Taxifahrten beim Start bereit.
Nach Kundensegment: Individuelle Reichweite trifft auf institutionelle Serviceverpflichtungen
Einzelverbraucher waren das größte Segment und machten 2026 75,8 % der Taxi-Ausgaben aus. In YouGovs Online-Umfrage vom Juni 2025 unter 1.012 indischen Erwachsenen ab 18 Jahren berichteten 61 % von Plattform-Taxibuchungen in den vorangegangenen 12 Monaten. Innerhalb dieser Stichprobe berichteten 82 % der Babyboomer von Taxinutzung und 14 % von Zweiradnutzung, während 51 % der Millennials im gleichen Zeitraum von Zweiradnutzung berichteten. Diese Unterschiede machen den Fahrzeugmix relevant dafür, wie ein verbraucherorientierter Betreiber seine Käuferbasis anspricht. Ein reines Zweirad-Angebot würde die bei älteren Befragten erkennbare Taxinutzung verfehlen, selbst wenn es die berichtete Zweiradnutzung der Millennials adressiert.
Unternehmens- und institutionelle Kunden bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 18,4 % im Zeitraum 2027–2032. In seiner H2-GJ2026-Präsentation beschrieb Wise Travel India eine Unternehmensmobilitätsplattform für Indien und berichtete separat von über 800 Kunden unternehmensweit. Wise Travel India präsentierte sein Unternehmens-Mobilitätsangebot als integrierte Lösungen, die durch ein technologiegestütztes, anlagenleichtes Modell erbracht werden. Dieser Ansatz integriert die Koordination von Unternehmenskonten in den an Organisationskäufer verkauften Transportservice.
Geografische Analyse
Delhi und die Route Mumbai–Pune veranschaulichen die Rolle von Überlandverbindungen in der nördlichen und westlichen Taxiaktivität. Ubers Intercity-Daten für April bis Juni 2026 identifizierten Delhi–Agra und Mumbai–Pune als seine beliebtesten Routen. Uber rangierte beide auch unter seinen fünf beliebtesten Intercity-Routen in den 12 Monaten vor dem 31. Juli 2025, was ihre Beliebtheit über 2 berichtete Zeiträume hinweg belegt. Ein Anbieter, der Delhis Agra-Verbindung oder Maharashtras Mumbai–Pune-Route bedient, benötigt Abdeckung an beiden Enden, was sich von rein lokalem Dispatch unterscheidet.
Südliche Überlanddienste fügen der Taxiaktivität rund um Bengaluru und Chennai eine regionale Dimension hinzu. Ubers Fahrtdaten für April bis Juni 2026 identifizierten Bengaluru–Mysuru und Chennai–Puducherry als seine am schnellsten wachsenden Intercity-Korridore. Im Juli 2025 teilte Uber mit, dass On-Demand- oder nur-Reserve-Uber-Pet-Fahrten in Bengaluru, Delhi und Mumbai verfügbar waren. Ein Bengaluru-Betreiber kann regionale Ziele ansteuern oder haustierbesitzende Fahrgäste innerhalb der Stadt bedienen, was separate Routen- und Produktentscheidungen erfordert.
Kalkutta bietet ein östliches Beispiel für die Verknüpfung eines erkennbaren lokalen Taxiservices mit App-basiertem Zugang. Im April 2025 kamen 30 neue Dual-Fuel-Gelbtaxis auf die Straßen der Stadt und brachten die gemeldete Gesamtzahl der neuen Gelbtaxis auf 80, alle zugänglich über die Yatri Sathi App. Heritage Mobility verwaltete die Flotte, während Premier Car World die Initiative mit Maruti Suzuki leitete. Diese Kombination machte die zusätzlichen Fahrzeuge über einen lokalen Buchungskanal erreichbar.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich ausgewählter Jurisdiktionen bewertet die Politik aus der Perspektive eines Taxi-Aggregators, der eine gemischt angetriebene Personenflotte erweitert. Nationale Leitlinien und lokale Betriebssysteme beeinflussen verschiedene Teile dieser Expansionsentscheidung. Indiens Richtlinien vom Juli 2025 erlauben es den Bundesstaaten, den Modellrahmen zu übernehmen und zusätzliche Bestimmungen aufzunehmen. Der Betreiber muss daher sowohl die gemeinsame Politikarchitektur als auch die Lizenzierungs- und Flottenbedingungen des Ortes berücksichtigen, an dem der Service erbracht werden soll.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Delhi |
|---|---|---|
| Primäre Behörde | Ministerium für Straßenverkehr und Autobahnen | Verkehrsabteilung, Regierung des Nationalen Hauptstadtterritoriums Delhi |
| Wichtige Instrumente oder Ausrichtung | Kraftfahrzeug-Aggregator-Richtlinien 2025, mit staatlicher Übernahme und zusätzlichen staatlichen Bestimmungen | Delhi-Kraftfahrzeug-Aggregator- und Lieferdienstleister-Regelung 2023, die Einrichtungen mit mindestens 25 angeschlossenen Fahrzeugen abdeckt |
| Kommerzielle Auswirkung | Die staatlich geführte Übernahme macht lokale Betriebsbedingungen kommerziell relevant | Betroffene neue Aggregatoren benötigen eine Lizenz vor dem Betrieb; schrittweise Elektrofahrzeug-Ergänzungen führen bis zum 1. April 2030 zu einer vollständig elektrischen Flotte |
| Aktuelle politische Attraktivität | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Veränderung | Verschärfung |
| Quelle: Mordor Intelligence | ||
Die nationale Politik wird als Mittel eingestuft, da gemeinsame Modellprinzipien mit der Möglichkeit der Bundesstaaten koexistieren, Betriebsbedingungen hinzuzufügen. Die Richtung Keine Veränderung spiegelt die Kontinuität dieser staatlich geführten Übernahmestruktur wider, die den Marktzugang von der lokalen Umsetzung abhängig macht. Delhis Niedrig-Bewertung spiegelt die Lizenzierungspflicht vor dem Markteintritt für betroffene neue Aggregatoren und die schrittweisen Elektroflottenverpflichtungen wider, mit denen ein Betreiber konfrontiert ist, der mit gemischtem Antrieb expandiert. Die geplante Frist für eine vollständig elektrische Flotte zum 1. April 2030 unterstützt die Verschärfung, und Delhis EV-Richtlinie vom Juni 2026 hielt diese Verpflichtung im Rahmen der Aggregatorregelung von 2023 aufrecht.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Fahrzeugversorgung, Buchungszugang und Personenserviceausführung durch ihre Ertragsmechanismen und Betriebsabhängigkeiten. Ubers Indien-Plattform verbindet Fahrzeugeigentümer-Fahrer und Fahrer, die für nicht fahrende Flottenpartner arbeiten, die Fahrzeuge besitzen und Fahrer verwalten. Fahrzeugeigentum und die Plattformbeziehung können daher bei verschiedenen Teilnehmern in derselben Personenbeförderungsvereinbarung liegen. Diese Aufteilung macht die Zuweisung von Kapital, Buchungsverantwortung und Transporterbringung relevant dafür, wer in jeder Stufe verdient.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Taxi-Fahrzeugversorgung | Fahrzeughersteller wie Maruti Suzuki India Limited | Fahrzeugverkäufe | Fahrzeugkapital wird vor dem Verdienen von Fahrgastfahrpreisen eingesetzt | Fahrzeugergänzungen an Servicebereitschaftsmeilensteinen ausrichten |
| Buchung und Fahrerzuordnung | Plattformanbieter wie Uber India Systems Private Limited | Feste oder variable periodische Gebühren, die Uber nach eigenem Ermessen erheben kann, wenn Drive Pass nicht verfügbar ist | Abhängigkeit von der Fahrerverfügbarkeit im lokalen Abholbereich | Fahrerabdeckung rund um erforderliche Abholbereiche aufbauen |
| Personentransport und Kontoabwicklung | Gewerbliche Personentransportanbieter wie Carzonrent India Pvt Ltd | Personentransportgebühren über Unternehmensabrechnung | Koordination überlappender Serviceverpflichtungen | Dispatch zentralisieren und Reservetransportkapazität vorhalten |
| Quelle: Mordor Intelligence | ||||
Carzonrents Unternehmenspreisgestaltung und zentralisierte Abrechnung verbinden Personentransport mit einem Organisationskonto. Gemäß Ubers Indien-Bedingungen erwerben Fahrer oder Flottenpartner Drive Pass, ein kostenpflichtiges Plattformzugangsabonnement, das den Pass-Bedingungen sowie der in der App angegebenen Dauer und Gültigkeit unterliegt. Wenn der Pass für den Fahrer oder in dessen Gebiet nicht verfügbar ist, kann Uber nach eigenem Ermessen feste oder variable periodische Servicegebühren erheben. Die Trennung von Zugangsentgelten und Transportabrechnung ermöglicht es Flottenanbietern und Buchungsplattformen, eigenständige kommerzielle Modelle zu entwickeln, wobei die Zuweisung von Fahrzeug- und Fahrerverantwortlichkeiten bestimmt, welcher Teilnehmer die Fahrgastreise lieferbar halten muss.
Wettbewerbslandschaft
Der Wettbewerb kombiniert App-basierte Distribution mit spezialisierten Unternehmens-, Flughafen- und Überlandbetreibern und erzeugt eine überlappende Anbieterstruktur. Uber Technologies Inc. konkurriert über Ride-Hailing und vereinbarte im Mai 2025 mit dem Noida International Airport den Betrieb dedizierter Abholzonen mit exklusiven Parkplätzen für Uber-Fahrerpartner. ANI Technologies Pvt Ltd (Ola Cabs) betreibt das Ola Consumer Ride-Hailing-Geschäft und bietet Stadt-, Stunden- und Überlandfahrten an. MLL Mobility Pvt Ltd (ehemals Meru Mobility Tech Private Limited), eine Tochtergesellschaft von Mahindra Logistics, liefert Verbraucher- und Unternehmenstransport, während Carzonrent India Pvt Ltd Unternehmens-, Flughafen- und Chauffeurfahrten anbietet. Savaari Car Rentals ergänzt das Angebot mit chauffeurgefahrenen lokalen, Flughafen- und Überlandfahrten und gibt Käufern Alternativen, die auf unterschiedliche Serviceanforderungen ausgerichtet sind.
Fahrergebührenmodelle bieten eine separate Wettbewerbsdimension, da sie bestimmen, wie eine Plattform von den an ihrem Netzwerk teilnehmenden Anbietern verdient. Laut mit der Angelegenheit vertrauten Personen führte Ola Consumer im Geschäftsjahr 2026 ein gesamtindisches Null-Provisions-Modell ein und ersetzte fahrtenbasierte Provisionen durch feste tägliche oder monatliche Fahrerabonnements. Die Änderung trennt die Plattformgebühr von einem einzelnen Fahrpreis und ermöglicht es, die Fahrerteilnahme durch kontinuierlichen Zugang statt durch einen Abzug bei jeder Fahrt zu bepreisen. Unternehmens- und Überlandspezialisten können sich durch den Fahrgastservice und seine Vertragsbedingungen differenzieren, während Plattformrivalen die mit dem Fahrerzugang verbundenen Gebühren umgestalten.
Die staatliche Lizenzierung schafft einen Wettbewerbsunterschied zwischen etablierten Plattformen und Herausforderern, die eine Genehmigung im selben Betriebsgebiet anstreben. Bis zum 6. August 2026 hatte Maharashtra Bharat Taxi und Deodatta Taxi Aggregatorlizenzen erteilt. Am 3. September 2026 erklärte der Verkehrsminister des Bundesstaates, dass Ola, Uber und Rapido keine Lizenzen erhalten hatten. Zu diesem Zeitpunkt hatte die Behörde noch nicht entschieden, ob diese Plattformen nach einem geplanten Treffen am 4. September weiter betrieben werden dürften. Die gemeldete Lücke stellte die staatliche Genehmigung neben der Plattformreichweite als Bedingung für den Wettbewerbszugang für die genannten etablierten Anbieter und ihre lizenzierten Herausforderer.
Marktführer der Indien Taxi-Branche
-
Uber Technologies Inc.
-
ANI Technologies Pvt Ltd (Ola Cabs)
-
MLL Mobility Pvt Ltd
-
Carzonrent India Pvt Ltd
-
Savaari Car Rentals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wichtige Chancen für Marktteilnehmer
Die nachstehenden Chancen vergleichen Personendienste, die entwickelt werden könnten, wenn die kooperative Taxiabdeckung auf weitere Standorte ausgeweitet wird. Im August 2026 beschrieb das Ministerium für Kooperation die schrittweise Expansion von Bharat Taxi als abhängig von der Betriebsbereitschaft, Fahrerverfügbarkeit, gesetzlichen Anforderungen, Genehmigungen und staatlicher Koordination. Zum 4. August 2026 hatte Bharat Taxi 848.000 Fahrerpartner in ganz Indien registriert. Die Umwandlung dieser Registrierungsbasis in lokale, stadtübergreifende oder planmäßige Dienste hängt von nutzbarer lokaler Fahrerabdeckung im Abholbereich und den erforderlichen Genehmigungen ab.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Lokaler Taxiservice in weiteren Rollout-Städten | Die schrittweise Expansion schafft einen Weg zu weiteren lokalen Servicegebieten | Einzelverbraucher mit Bedarf an innerstädtischen Fahrten | Einen überschaubaren Abholbereich nach Sicherung von Genehmigungen und nutzbarer Fahrerabdeckung eröffnen | Fahrerverfügbarkeit und Betriebsbereitschaft | Sahakar Taxi Cooperative Ltd. und teilnehmende Fahrer |
| Kooperative stadtübergreifende Personenverbindungen | Die staatliche Koordination ist Teil der Expansionsplanung | Überlandreisende und Intercity-Fahrgäste | Benachbarte autorisierte Servicegebiete mit buchbaren Personenfahrten verbinden | Gesetzliche Anforderungen und Koordination über Servicegebiete hinweg | Sahakar Taxi Cooperative Ltd. und teilnehmende Fahrzeugbetreiber |
| Planmäßiger Taxiservice für Organisationskäufer | Der standortspezifische Rollout ermöglicht die Servicegestaltung rund um verfügbare Betriebskapazität | Unternehmens- und institutionelle Kunden, die Personentransport kaufen | Planmäßige chauffeurgefahrene Fahrten anbieten, nachdem Kapazitäten zur Erfüllung von Abholzusagen zugeteilt wurden | Betriebskapazität zur Erbringung zugesagter Servicezeiten | Sahakar Taxi Cooperative Ltd. und teilnehmende Fahrer |
| Quelle: Mordor Intelligence | |||||
Die nächste Einnahmequelle des Genossenschaftsmodells hängt davon ab, genehmigte Servicegebiete mit Fahrern abzustimmen, die bereit sind, Fahrten anzunehmen. Ein neuer Standort generiert kaum Fahreinnahmen, bis Fahrzeuge dorthin disponiert werden können, was einen betriebsfähigen Abholbereich zur praktischen kommerziellen Einheit macht. Die Verbindung benachbarter nutzbarer Servicegebiete kann die Fahrgastwahl erweitern, ohne einen gleichzeitigen landesweiten Rollout zu erfordern.
Jüngste Branchenentwicklungen
- Sep 2026: Maharashtras Verkehrsminister erklärte am 3. September, dass Ola, Uber und Rapido keine staatlichen Aggregatorlizenzen erhalten hatten.
- Aug 2026: Uber kündigte eine Expansion in neue indische Städte in 18 Bundesstaaten und einem Unionsterritorium an, wobei Uber Bike den Rollout anführte.
- Jun 2026: IndiGo startete am 18. Juni Cabs with IndiGo, einen Buchungsservice für vorgebuchte Flughafen-Taxifahrten in ganz Indien, betrieben von Mojoboxx.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Indien Taxi-Markt misst die jährlichen Kundenausgaben für Personentaxi-Transport in Indien, einschließlich Punkt-zu-Punkt-Fahrten und Personenmobilität, die über Taxi-Abonnements oder Unternehmensverträge bereitgestellt wird. Diese Dienste werden nach Buchungsmodus, Servicevereinbarung, Fahrzeugtyp und Antrieb, Reisezweck und danach klassifiziert, ob der Kunde eine Einzelperson oder eine Organisation ist.
Ausschlüsse aus dem Umfang: Reine Fahrzeugvermietung oder -leasing, Personenfahrzeugverkäufe und Fahrzeugfinanzierung, Bus-, Metro- und Bahnfahrgastpreise sowie Güterlieferung und Kurierdienste sind ausgeschlossen.
Segmentierungsübersicht
- Nach Buchungsart
- Online-Buchung
- Offline-Buchung
- Nach Serviceart
- Ride-Hailing
- Ride-Sharing / Fahrgemeinschaft
- Abonnement und Unternehmensleasing
- Nach Fahrzeugtyp
- Personenkraftwagen
- Zweiräder
- Dreirad-Autorikschas
- Transporter und Mehrzweckfahrzeuge
- Nach Antriebsart
- Verbrennungsmotor (Benzin/Diesel/CNG)
- Elektro
- Hybrid
- Nach Reisezweck
- Innerstädtischer Punkt-zu-Punkt-Verkehr
- Flughafentransfers
- Überlandfahrten / Interurbane Fahrten
- Unternehmensmobilität
- Nach Kundensegment
- Einzelverbraucher
- Unternehmen / Institutionen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Forschung kann auf Quellen wie die Stadtbevölkerungsreihe der Weltbank und die Wirtschaftserhebung des Finanzministeriums für Indiens Urbanisierungs- und Mobilitätskontext zurückgreifen. Das Vahan Public Dashboard bietet Zulassungs- und Genehmigungsansichten, während der Jahresbericht des Ministeriums für Zivilluftfahrt Flughafenpassagierverkehr zur Bewertung der Transfernachfrage liefert.
Öffentliche Unternehmenseinreichungen, Investorenpräsentationen, Regierungsbekanntmachungen und seriöse indische Wirtschaftspresse können operative Belege zu Flottenverfügbarkeit, Fahrpreisen, Servicestarts und Unternehmensmobilität ergänzen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Geeignete in Indien ansässige Befragte umfassen Führungskräfte von Ride-Plattformen und Taxiflotten, Dispatch- und Flottenoperationsleiter, Fahrerverfügbarkeitsmanager, Unternehmensreiseeinkäufer und Transportpolitikspezialisten. Interviews und strukturierte Umfragen können Sekundärschätzungen zu Fahrtfrequenz, realisierten Fahrpreisen, Buchungsmix, Fahrzeugauslastung und Servicegrenzen testen, wobei widersprüchliche Antworten mit Quellenunterlagen abgeglichen werden. Wo Belege spärlich bleiben, dokumentieren Analysten die Lücke und triangulieren Aktivitäts- und Fahrpreisindikatoren, bevor sie einen Eingabewert überarbeiten.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Vorstandsmitglieder: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Ein Top-down-Nachfragemodell schätzt jährliche Kundenfahrpreise und vertraglich vereinbarte Taxiservicegebühren in ganz Indien und verteilt dann die Gesamtsumme auf Buchungs-, Service-, Fahrzeug-, Antriebs-, Reisezweck- und Kundendimensionen unter Verwendung beobachteter Serviceaktivität und -mischung. Städtisches Bevölkerungswachstum zeigt die potenzielle Fahrgastbasis an, Flughafenpassagierzahlen informieren die Transfernachfrage, gewerbliche Vahan-Zulassungen und -Genehmigungen liefern ein Angebotssignal, und veröffentlichte bezahlte Fahrtaktivität, Durchschnittsfahrpreise sowie die Nutzung digitaler Kanäle über Online-Buchung und digitale Zahlungen helfen, die jährlichen Ausgaben und ihre Bewegung zwischen Kanälen zu schätzen. Segmentanteile werden aus diesen Aktivitäts- und Ausgabenindikatoren aufgebaut, wobei Betreiber-, Flotten- und Unternehmenskäufer-Belege verwendet werden, um zu testen, ob die Kategorien eigenständige Taxidienste beschreiben.
Die Szenarioanalyse trägt Fahrgastaktivität, Durchschnittsfahrpreis und Servicemix unter verschiedenen Pfaden für App-Adoption, Flughafennachfrage, Betriebsregeln und Elektroflottenverfügbarkeit fort. Analysten können Fahrt-, Fahrpreis-, Buchungs- und Flottenannahmen mit in Indien ansässigen Plattform-, Flotten-, Fahrerverfügbarkeits- und Unternehmensreisebefragten testen und dann Meinungsverschiedenheiten gegen Quellenreihen abgleichen, bevor sie eine Annahme ändern. Selektive Bottom-up-Prüfungen multiplizieren Stichproben bezahlter Fahrten mit einem beobachteten Fahrpreis oder summieren verfügbare Betreiber- und Kanalaktivität gegen die nationale Gesamtsumme. Wo Fahrt- oder Fahrpreisaufzeichnungen unvollständig sind, begrenzen Analysten die Teilreihe mit unabhängigen Aktivitätssignalen, bevor sie sie als nationalen Quercheck verwenden.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren Marktgesamtwerte und Segmentanteile gegen unabhängige Signale wie Flughafenverkehr, Fahrzeugzulassungen, Stadtwachstum, Unternehmensoffenlegungen sowie Fahrpreis- oder Fahrtbelege. Sie untersuchen Ausreißer und wesentliche Abweichungen zwischen Quellenreihen, prüfen Einheiten und Zeiträume und überprüfen Annahmen durch Quellenverifizierung, Analysten-Abgleich und Senior-Review vor der Freigabe. Erst nachdem diese Überprüfung den Zeitraum, die Einheit und die Servicedefinition einer Quelle bestätigt hat, fließt eine geänderte Beobachtung in die Prognose ein. Eine geänderte Fahrpreisregel, ein wesentlicher Servicestart, eine Flottenunterbrechung oder eine regulatorische Änderung löst eine gezielte Rückkontaktaufnahme mit relevanten in Indien ansässigen Befragten und eine fokussierte Modellaktualisierung aus. Die vollständige Reihe wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse aktualisiert und in einer erneuten Vorab-Lieferungsüberprüfung nochmals geprüft.
Mordor Intelligence's Indien Taxi-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Diese Dienste werden nach Buchungsmodus, Servicevereinbarung, Fahrzeugtyp und Antrieb, Reisezweck und danach klassifiziert, ob der Kunde eine Einzelperson oder eine Organisation ist.
Zu den wichtigsten Treibern von Abweichungen gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Segmentanteile werden aus diesen Aktivitäts- und Ausgabenindikatoren aufgebaut, wobei Betreiber-, Flotten- und Unternehmenskäufer-Belege verwendet werden, um zu testen, ob die Kategorien eigenständige Taxidienste beschreiben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,22 Milliarden USD (2027) | |
| Branchenforschungsanbieter A | 21,4 Milliarden USD (2025) | Ausgehend von seiner Basis 2025 liegt diese Schätzung 31,9 % über dem Wert dieses Berichts für 2027 von 16,22 Milliarden USD, 2 Jahre später. Das veröffentlichte bezahlte Fahrtvolumen und der durchschnittlich realisierte Fahrpreis bieten einen operativen Quercheck der Fahrgastausgabenschätzung. |
| Branchenforschungsanbieter B | 14,8 Milliarden USD (2026) | Ausgehend von seiner Basis 2026 liegt diese Schätzung 8,8 % unter dem Wert dieses Berichts für 2027 von 16,22 Milliarden USD, 1 Jahr später. Die Schätzung bezieht sich auf ein früheres Jahr, und ihre Prognose beschreibt eine steigende Marktentwicklung. |
Mordor Intelligence's Analysten triangulieren Marktgesamtwerte und Segmentanteile gegen unabhängige Signale wie Flughafenverkehr, Fahrzeugzulassungen, Stadtwachstum, Unternehmensoffenlegungen sowie Fahrpreis- oder Fahrtbelege.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Taxi-Markt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 16,22 Milliarden USD und bis 2032 auf 36,27 Milliarden USD prognostiziert, mit einer CAGR von 17,46 % im Zeitraum 2027–2032.
Was unterstützt die Nachfrage nach Taxifahrten in Indien?
Smartphone-Zugang und UPI-Zahlungen unterstützen App-basierte Taxibuchungen, neben Flughafenreisen. UPI hatte zum Stand Juni 2026 554,9 Millionen registrierte Nutzer in Indien.
Welcher Buchungskanal führt bei den Taxi-Ausgaben in Indien?
Online-Buchungen hielten 2026 einen Anteil von 70,92 % der Taxi-Ausgaben und sollen mit einer CAGR von 17,65 % im Zeitraum 2027–2032 wachsen.
Welche Unternehmen konkurrieren im indischen Taxitransport?
Zu den wichtigsten Teilnehmern gehören Uber Technologies Inc., ANI Technologies Pvt Ltd (Ola Cabs), MLL Mobility Pvt Ltd, Carzonrent India Pvt Ltd und Savaari Car Rentals.
Welche Finanzierungsrisiken bestehen für Elektrotaxiflotten in Indien?
IEEFAs Analyse von 2026 identifizierte Batteriebewertung, dünne Wiederverkaufsmärkte und Fahrzeugauslastung als kommerzielle Elektrofahrzeug-Finanzierungsherausforderungen. Teure Kredite können Betriebsvorteile aufheben.
Welche Überlandkorridore stechen bei Taxidiensten in Indien hervor?
In Ubers Daten für April bis Juni 2026 gehörten Mumbai–Pune und Delhi–Agra zu seinen beliebtesten Intercity-Routen. Bengaluru–Mysuru und Chennai–Puducherry gehörten in diesem Zeitraum zu seinen am schnellsten wachsenden Korridoren.