
Größe und Marktanteil des indischen Bio-Düngemittelmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
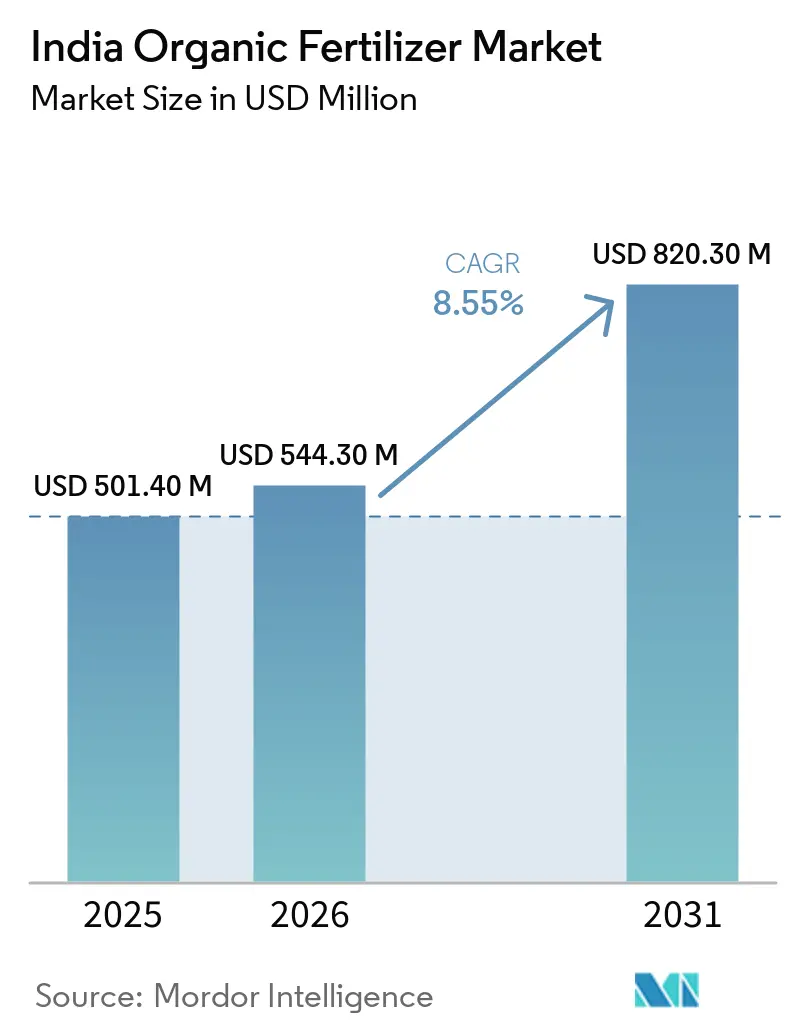
| Marktgröße im Basisjahr (2025) | 501.40 Millionen US-Dollar |
| Marktgröße (2026) | 544.30 Millionen US-Dollar |
| Marktgröße (2031) | 820.30 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.55 % |
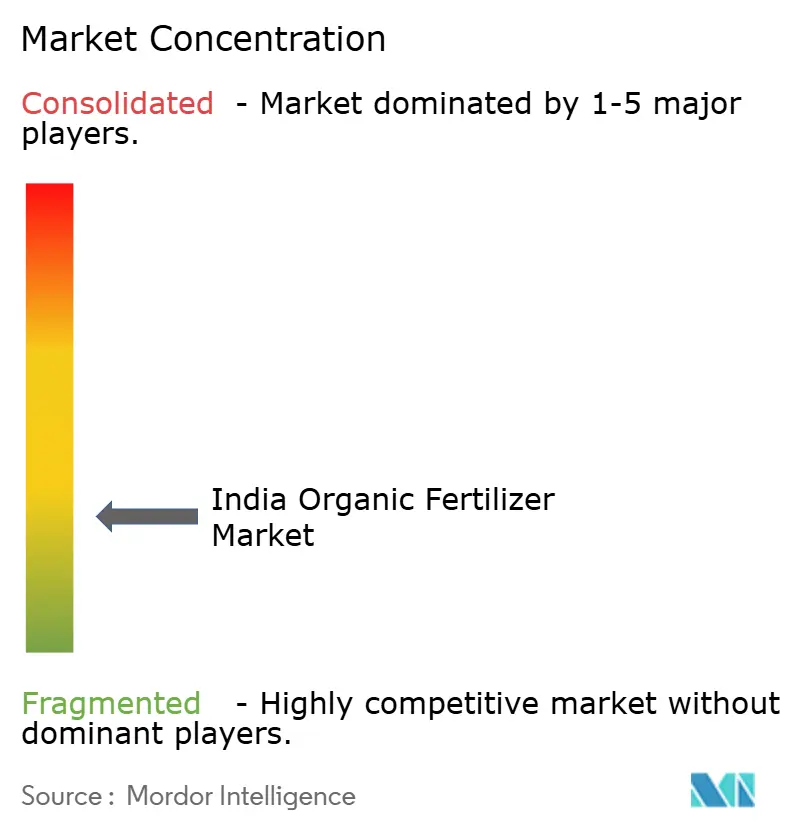
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Bio-Düngemittelmarktes von Mordor Intelligence
Der indische Markt für organische Düngemittel wurde im Jahr 2025 auf 501,40 Millionen USD geschätzt und soll von 544,30 Millionen USD im Jahr 2026 auf 820,30 Millionen USD bis 2031 wachsen, mit einem prognostizierten CAGR von 8,55 % von 2026 bis 2031. Der Markt wird durch die zunehmende Einführung des ökologischen Landbaus, staatlich geförderte clusterbasierte Programme und die Formalisierung von Qualitätsstandards für organische Düngemittelprodukte gestützt. Die Düngemittelkontrollverordnung von 1985 legt vorgeschriebene Standards für organische Düngemittel fest, während aufeinanderfolgende Änderungen die Bandbreite der regulierten Düngemittelprodukte erweitert und modifiziert haben. Staatliche Programme wie die Paramparagat Krishi Vikas Yojana (PKVY) stärken die Einführungsbasis, wobei laut dem Presseinformationsbüro (PIB) bis Februar 2025 rund 15 Lakh Hektar unter ökologischen Landbau gebracht, 52.289 Cluster gebildet und 25,30 Lakh Landwirte begünstigt wurden[1]. Der Markt wird zudem durch zertifizierten ökologischen Landbau, zunehmende Formalisierung der Betriebsmittelversorgung und das Aufkommen von organischen Düngeprodukten aus Abfallströmen wie Gärresten aus Anlagen für komprimiertes Biogas gestützt. Diese Bedingungen begünstigen Lieferanten, die konsistente Formulierungen, die Einhaltung regulatorischer Standards, Zertifizierungsunterstützung und lokalisierte agronomische Dienstleistungen anbieten können.
Wichtigste Erkenntnisse des Berichts
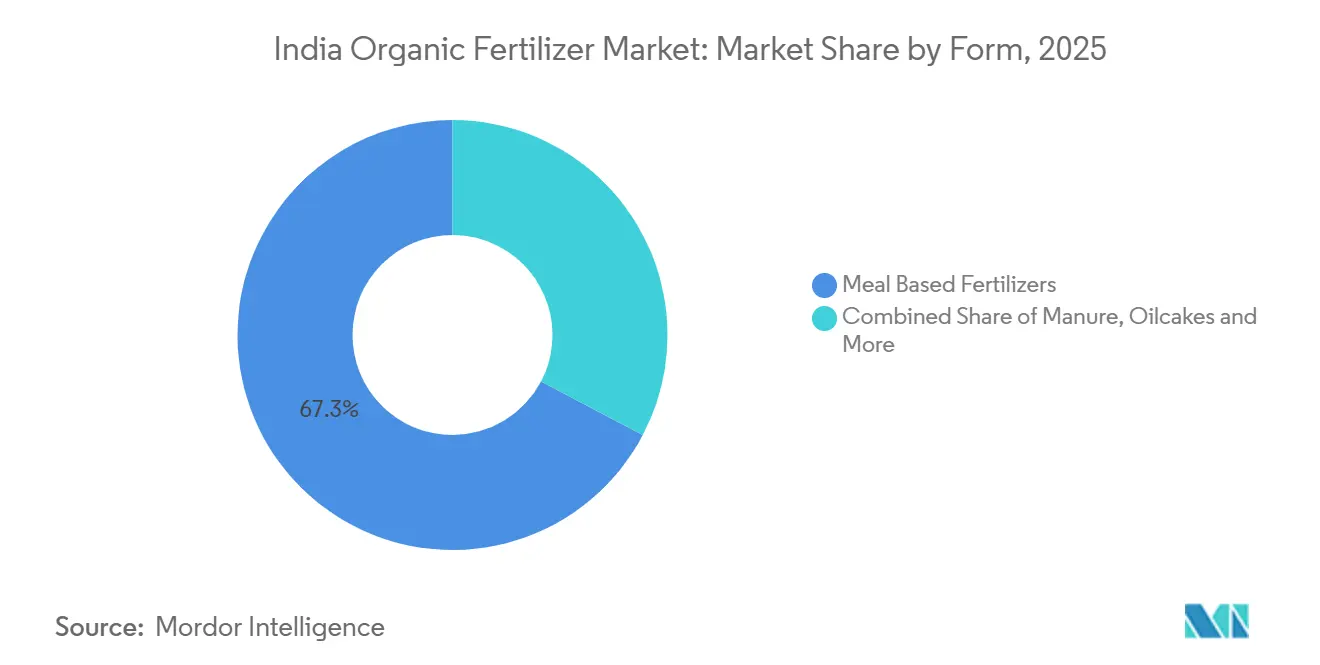
- Nach Form entfielen mehlbasierte Düngemittel im Jahr 2025 auf 67,3 % des indischen Marktanteils für organische Düngemittel, während Mist von 2026 bis 2031 mit einem CAGR von 9,2 % wachsen soll.
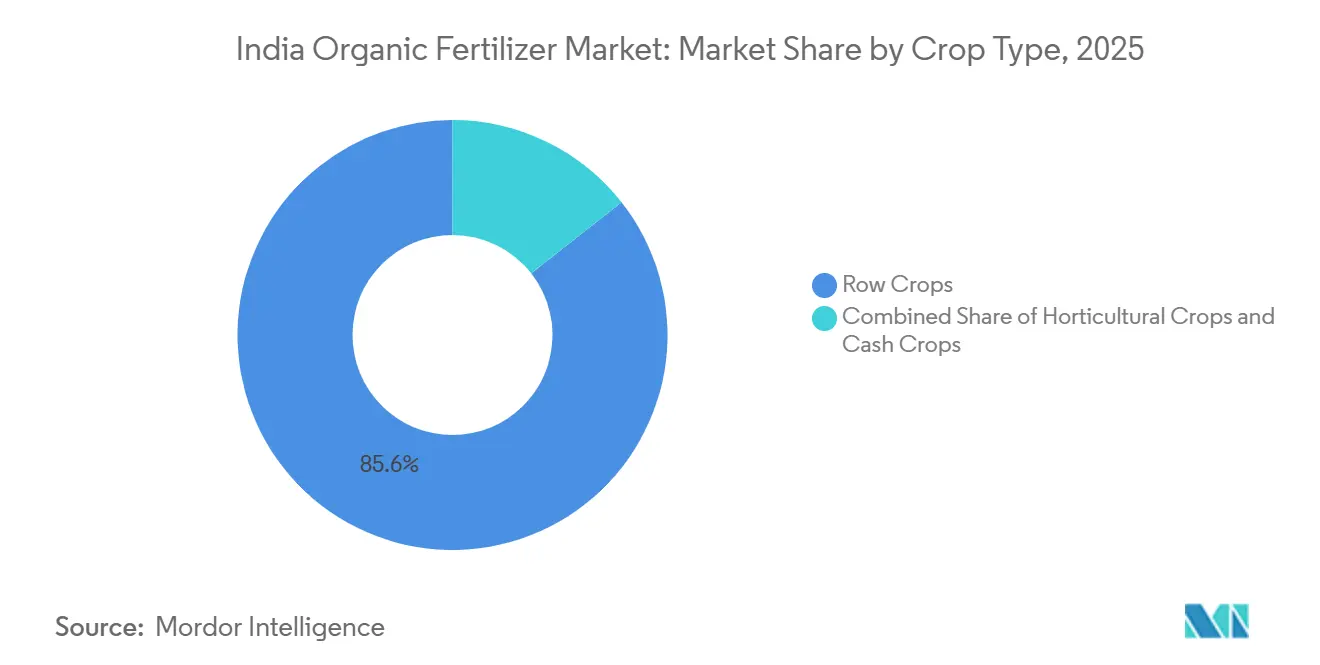
- Nach Kulturpflanzenart entfielen Reihenkulturen im Jahr 2025 auf 85,6 % der indischen Marktgröße für organische Düngemittel, während Handelspflanzen von 2026 bis 2031 mit einem CAGR von 8,7 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indischen Bio-Düngemittelmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Anreize und Subventionen für organische Betriebsmittel | +1.8% | National, mit konzentrierten Gewinnen in Madhya Pradesh, Maharashtra und der Nordostregion | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach zertifizierten und exportorientierten organischen Erzeugnissen | +1.3% | Südindien und Westindien, mit Ausstrahlungseffekten auf Ostindien | Mittelfristig (2–4 Jahre) |
| Ausdehnung von zertifiziertem ökologischem Anbauland und Cluster-Landwirtschaft | +1.5% | National, mit höchster Intensität in Madhya Pradesh, Maharashtra und Rajasthan | Langfristig (≥ 4 Jahre) |
| Umweltdruck zur Reduzierung des übermäßigen Einsatzes chemischer Düngemittel | +1.0% | National, mit frühen Gewinnen in Punjab, Haryana und Andhra Pradesh | Langfristig (≥ 4 Jahre) |
| GOBARdhan und Vermarktung von komprimiertem Biogas als Rohstoff | +0.8% | Westindien, Maharashtra, Gujarat, Rajasthan und Uttar Pradesh | Langfristig (≥ 4 Jahre) |
| Kulturpflanzenspezifische organische Formulierungen durch Bodenuntersuchung und digitale Beratung | +0.7% | National, mit frühen Gewinnen in Südindien und Westindien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreize und Subventionen für organische Betriebsmittel
Staatliche Anreize und Subventionen für organische Betriebsmittel unterstützen die Einführung organischer Düngemittel durch Landwirte, indem sie die Kostenbelastung verringern und den Zugang zu zertifizierten organischen Betriebsmitteln verbessern. Im Rahmen der Paramparagat Krishi Vikas Yojana (PKVY) erhalten Landwirte laut dem Presseinformationsbüro (PIB) über drei Jahre INR 31.500 (USD 331,25) pro Hektar, darunter INR 15.000 (USD 157,38) pro Hektar durch direkte Leistungsübertragung für organische Betriebsmittel. Diese finanziellen Anreize ermutigen Landwirte, organische Düngemittel im Rahmen strukturierter Programme für den ökologischen Landbau einzuführen, und stützen die Nachfrage durch clusterbasierte Beschaffung. Ähnliche Unterstützung im Rahmen von Programmen wie der Mission Organic Value Chain Development for North Eastern Region (MOVCDNER) weitet die staatlich geförderte Einführung organischer Betriebsmittel auf weitere Regionen aus. Die Verfügbarkeit mehrjähriger finanzieller Unterstützung, Zertifizierungsbegleitung und organisierter Programme für den ökologischen Landbau verbessert den Marktzugang für Lieferanten, die konforme organische Düngemittelprodukte anbieten, und kann die Wiederholungsbeschaffung innerhalb geförderter Landwirtschaftscluster fördern.
Steigende Nachfrage nach zertifizierten und exportorientierten organischen Erzeugnissen
Die wachsende Nachfrage nach zertifizierten organischen Erzeugnissen auf Exportmärkten unterstützt den Einsatz konformer organischer Betriebsmittel in den zertifizierten landwirtschaftlichen Lieferketten Indiens. Indien exportierte im Jahr 2024–25 organische Produkte im Wert von 665,97 Millionen USD, laut der Agricultural and Processed Food Products Export Development Authority (APEDA)[2]. Die exportorientierte ökologische Produktion erfordert die Einhaltung von Zertifizierungs- und Rückverfolgbarkeitsanforderungen im Rahmen des National Programme for Organic Production (NPOP), was die Bedeutung einer dokumentierten und konformen Betriebsmittelverwendung erhöht. Die Einführung der 8. Ausgabe des NPOP und von TraceNet 2.0 im Januar 2025 stärkte die digitale Rückverfolgbarkeit, Zertifizierung und Compliance in den gesamten organischen Lieferketten weiter. Diese Anforderungen begünstigen Lieferanten organischer Düngemittel, die standardisierte Formulierungen, zertifizierungsbezogene Dokumentation und Rückverfolgbarkeitsnachweise für NPOP-registrierte Betriebe bereitstellen können, und stützen die Nachfrage von Landwirten, die auf Premium-Inlands- und Exportmärkte abzielen.
Ausdehnung von zertifiziertem ökologischem Anbauland und Cluster-Landwirtschaft
Die Ausweitung von zertifiziertem Ökolandbau und Betrieben in der Umstellungsphase vergrößert die adressierbare Basis für organische Düngemittelprodukte in Indien. Im Rahmen des Nationalen Programms für Ökologische Produktion (NPOP) befanden sich laut der Behörde für die Entwicklung des Exports landwirtschaftlicher und verarbeiteter Lebensmittelprodukte (APEDA) im Jahr 2024–25 22,5 Lakh Hektar unter zertifiziertem ökologischen Anbau. Die zusätzliche Fläche in der Umstellungsphase erweitert die potenzielle Nachfragebasis weiter, da Landwirte auf zertifizierte ökologische Produktion umstellen und konforme Betriebsmittel einsetzen. Bundesstaaten mit erheblichem ökologischen Anbau, darunter Madhya Pradesh, Maharashtra und Rajasthan, bieten wichtige regionale Märkte für Lieferanten organischer Düngemittel, insbesondere für Produkte zur Verbesserung der Bodenfruchtbarkeit und Nährstoffverfügbarkeit. Unterdessen organisiert der clusterbasierte Ansatz der Paramparagat Krishi Vikas Yojana (PKVY) teilnehmende Betriebe in definierten Gruppen, was eine koordinierte Betriebsmittelverteilung und die Umsetzung ökologischer Landbaumethoden erleichtert. Diese organisierte Struktur kann Lieferanten dabei helfen, mehrere Landwirte durch Massenbeschaffung zu erreichen und gleichzeitig Dokumentations- und Rückverfolgbarkeitsanforderungen zu unterstützen, wodurch die Verteilung organischer Düngemittel auf zertifizierten und umstellenden Betrieben gestrkt wird.
GOBARdhan und Vermarktung von komprimiertem Biogas als Rohstoff
Die Kommerzialisierung von organischem Mist aus Anlagen für komprimiertes Biogas (CBG) schafft einen zusätzlichen Versorgungsstrom für organische Düngemittelprodukte in Indien. Der Absatz von fermentiertem organischem Mist (FOM), flüssigem fermentiertem organischem Mist (LFOM) und phosphatreichem organischem Mist (PROM) erreichte laut dem Presseinformationsbüro (PIB) im Zeitraum 2025–26 bis Februar 2026 1,67 Millionen Metrische Tonnen[3]. Die staatliche Unterstützung durch das Marktentwicklungshilfeprogramm (MDA) fördert die Produktion, Vermarktung und breitere Verteilung dieser aus CBG gewonnenen organischen Düngemittel. Der Ausbau der CBG-Infrastruktur verbessert auch die Verfügbarkeit von organischem Mist, der aus landwirtschaftlichen Rückständen, Rinderdung und anderen Biomasse-Ausgangsstoffen gewonnen wird, und stärkt die Verbindung zwischen Abfallwirtschaft und landwirtschaftlicher Betriebsmittelversorgung. Das genehmigte nationale Kreislauf-Bioenergieprogramm GOBARdhan unterstützt die Entwicklung von komprimiertem Biogas (CBG), die Aggregation von Ausgangsstoffen, die Verarbeitung von organischem Mist und die Wertschöpfung und stärkt damit die Wertschöpfungskette für organische Düngemittel. Diese Entwicklungen erweitern die Verfügbarkeit alternativer organischer Düngemittelprodukte und begünstigen Lieferanten, die zuverlässige Biomasse-Ausgangsstoffe sichern, Verarbeitungskapazitäten aufbauen und Vertriebsnetze für aus CBG gewonnenen organischen Mist entwickeln können.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Lieferkosten im Vergleich zu subventionierten synthetischen Düngemitteln | -1.5% | National, am stärksten in Nordindien und Ostindien | Mittelfristig (2–4 Jahre) |
| Inkonsistenter Nährstoffgehalt und Qualität bei dezentralisierten Lieferanten | -1.0% | National, am höchsten in Ostindien und Zentralindien | Langfristig (≥ 4 Jahre) |
| Hoher Feuchtigkeitsgehalt, geringe Nährstoffdichte und fragmentierte Logistik erhöhen die Lieferkosten | -0.8% | Westindien, Nordindien und Bundesstaaten mit dichtem Viehbestand | Langfristig (≥ 4 Jahre) |
| Begrenzte Monetarisierung betriebseigener organischer Betriebsmittel und schwache Rückverfolgbarkeit | -0.5% | National, am stärksten in Ostindien und der Nordostregion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Lieferkosten im Vergleich zu subventionierten synthetischen Düngemitteln
Höhere Lieferkosten im Vergleich zu subventionierten synthetischen Düngemitteln bleiben eine Einschränkung für den indischen Markt für organische Düngemittel, insbesondere in Regionen, in denen Transport-, Handhabungs- und Lagerkosten höher sind. Harnstoff wird laut dem Presseinformationsbüro zu einem staatlich festgesetzten empfohlenen Verkaufspreis von INR 242 (USD 2,54) pro 45-Kilogramm-Sack verkauft, wobei die Regierung die Differenz zwischen den Lieferkosten und dem von den Landwirten realisierten Betrag über das Harnstoff-Subventionsprogramm abdeckt. Organische Düngemittel haben im Allgemeinen eine andere Kostenstruktur, da ihre sperrigere Natur die Transport-, Lager-, Handhabungs- und Anwendungskosten im Vergleich zu konzentrierten synthetischen Düngemitteln erhöhen kann. Staatliche Initiativen zur Förderung eines reduzierten Einsatzes chemischer Düngemittel können die Einführung alternativer Nährstoffquellen unterstützen, beseitigen jedoch nicht den etablierten Preisvorteil subventionierter synthetischer Düngemittel. Dieses Kostengefälle kann die Einführung organischer Düngemittel bei preissensiblen Landwirten erschweren, insbesondere dort, wo organische Produkte keinen Aufpreis erzielen oder keine direkte Betriebsmittelunterstützung erhalten.
Inkonsistenter Nährstoffgehalt und Qualität bei dezentralisierten Lieferanten
Inkonsistenter Nährstoffgehalt und Produktqualität bei dezentralisierten Lieferanten organischer Düngemittel können das Vertrauen der Landwirte und Wiederholungskäufe im indischen Markt für organische Düngemittel einschränken. Unterschiede in der Rohstoffzusammensetzung, den Verarbeitungsmethoden, dem Feuchtigkeitsgehalt und den Kompostierungsbedingungen können zu Unterschieden in der Nährstoffkonzentration und den Produkteigenschaften zwischen Chargen führen. Dies kann die Produktleistung für Landwirte weniger vorhersehbar machen und Vergleiche zwischen Lieferanten erschweren. Im November 2024 initiierte der Indian Council of Agricultural Research (ICAR) laut dem Presseinformationsbüro (PIB) ein zweijähriges Demonstrationsprojekt zur Bewertung der Leistung von fermentiertem organischem Dünger (FOM) und flüssigem fermentiertem organischem Dünger (LFOM). Die Initiative spiegelt den Bedarf an stärkeren feldbasierten Belegen für die Wirksamkeit neuer organischer Düngemittelprodukte wider. Folglich bleiben konsistente Formulierungen, standardisierte Produktionsprozesse, Qualitätsprüfung und chargenbasierte Rückverfolgbarkeit wichtig für die Verbesserung der Produktzuverlässigkeit und die Aufrechterhaltung des Vertrauens der Landwirte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form: Mehlbasierte Düngemittel führen den Markt an, während Mist das schnellste Wachstum verzeichnet
Mehlbasierte Düngemittel machten im Jahr 2025 67,3 % der indischen Marktgröße für organische Düngemittel aus und sind damit das größte Formsegment. Ihre führende Position wird durch ihren etablierten Einsatz im Nährstoffmanagement bei Baumwolle, Kurkuma, Chili und anderen höherwertigen Kulturen sowie durch die Verfügbarkeit von granulierten und leicht anzuwendenden Formulierungen gestützt, die mit vorhandenen Düngemittelstreugeräten kompatibel sind. Qualitätsanforderungen gemäß der Düngemittelkontrollverordnung (FCO) können Verarbeitern mit etablierten Test- und Qualitätskontrollsystemen zugutekommen. Mist und andere organische Düngemittel, einschließlich Stadtkompost, pressschlamm-basiertem Mist und angereicherten Formulierungen, ergänzen mehlbasierte Produkte, indem sie breitere Bodenverbesserungs- und Nährstoffmanagementanwendungen bedienen.
Mist ist das am schnellsten wachsende Segment und soll zwischen 2026 und 2031 mit einem CAGR von 9,2 % expandieren. Sein Wachstum wird durch die zunehmende Verfügbarkeit von organischem Mist aus Anlagen für komprimiertes Biogas (CBG) gestützt, die fermentierten organischen Mist (FOM) und flüssigen fermentierten organischen Mist (LFOM) als Koprodukte erzeugen. Der Ausbau der CBG-Infrastruktur schafft zusätzliche Quellen für standardisierte Mistprodukte und stärkt gleichzeitig die Verbindung zwischen Abfallwirtschaft und landwirtschaftlicher Betriebsmittelversorgung. Pressschlamm-basierter Mist und andere angereicherte Mistprodukte profitieren ebenfalls von staatlicher Unterstützung und zunehmender Kommerzialisierung organischer Nährstoffquellen. Diese wachsende Versorgungsbasis kann die Produktverfügbarkeit und den Vertrieb verbessern, obwohl Lieferanten einen konsistenten Nährstoffgehalt, Qualität und die Einhaltung regulatorischer Anforderungen sicherstellen müssen, da mistbasierte Produkte eine größere Rolle im indischen Markt für organische Düngemittel einnehmen.

Nach Kulturpflanzenart: Reihenkulturen führen die Nachfrage an, während Handelskulturen durch Zertifizierungsnachfrage gewinnen
Reihenkulturen machten im Jahr 2025 85,6 % des indischen Marktes für organische Düngemittel aus und sind damit die größte Kulturpflanzenart. Reis, Weizen, Sorghum und Hülsenfrüchte machen einen erheblichen Anteil des Einsatzes organischer Düngemittel aus, da sie eine große Anbaufläche haben und an staatlich geförderten Programmen für den ökologischen Landbau teilnehmen. Die Paramparagat Krishi Vikas Yojana (PKVY) und die National Mission on Natural Farming (NMNF) unterstützen die Einführung organischer Betriebsmittel in dieser breiten landwirtschaftlichen Basis. Reisproduzierende Bundesstaaten wie Odisha, Andhra Pradesh und Jharkhand stellen daher wichtige Nachfragezentren für Lieferanten organischer Düngemittel dar. Gartenbaukulturen haben eine kleinere Anbaufläche, können aber eine höherwertige Nachfrage generieren, wo Zertifizierung, Rückstandskonformität und Premiummärkte den Einsatz dokumentierter organischer Betriebsmittel fördern.
Handelskulturen sind die am schnellsten wachsende Kulturpflanzenart und sollen zwischen 2026 und 2031 mit einem CAGR von 8,7 % wachsen. Zuckerrohr, Baumwolle, Gewürze und andere exportgebundene Kulturen verzeichnen eine wachsende Nachfrage nach organischen Düngemitteln, da Produzenten an zertifizierten Lieferketten teilnehmen, die eine rückverfolgbare und dokumentierte Betriebsmittelverwendung erfordern. Die Exportorientierung mehrerer Handelskulturen stärkt diese Anforderung, insbesondere dort, wo Käufer und Zertifizierungsstellen Nachweise über konforme landwirtschaftliche Betriebsmittel verlangen. Organische Gewürz- und Würzmittelexporte aus Indien erreichten im Jahr 2024–25 laut der Agricultural and Processed Food Products Export Development Authority (APEDA) 45,4 Millionen USD. Wachsende Zertifizierungs- und Rückverfolgbarkeitsanforderungen bei Kulturen wie Weintrauben, Kaffee, Gewürzen und anderen exportorientierten Produkten können daher Chancen für Lieferanten schaffen, die NPOP-konforme Formulierungen und unterstützende Dokumentation anbieten, während Gartenbau- und andere Spezialkulturen weiterhin zusätzliche Premium-Nachfragemöglichkeiten bieten.
Geografische Analyse
Segment Reihenkulturen im indischen Bio-Düngemittelmarkt
Maharashtra war im Jahr 2025 der größte regionale Markt für organische Düngemittel in Indien, gestützt durch seine erhebliche zertifizierte Ökolandbaubasis und vielfältige Kulturpflanzenstruktur. Der Bundesstaat verfügte laut der Behörde für die Entwicklung des Exports landwirtschaftlicher und verarbeiteter Lebensmittelprodukte (APEDA) im Jahr 2024–25 über 5,3 Lakh Hektar zertifizierter Ökoanbaufläche. Die Produktion von Zuckerrohr, Baumwolle, Ölsaaten und Tafeltrauben in Maharashtra schafft Nachfrage nach verschiedenen organischen Düngemittelformulierungen, während exportorientierte Kulturen die Bedeutung rückverfolgbarer und konformer Betriebsmittel erhöhen. Die große landwirtschaftliche Basis des Bundesstaates und die zunehmende Verfügbarkeit von organischem Mist durch Biomasse- und Komprimiertes-Biogas-Aktivitäten stützen seine Position im indischen Markt für organische Düngemittel weiter.
Gujarat kombiniert eine erhebliche Ökolandbaubasis mit Nachfrage aus Baumwolle, Ölsaaten, Gartenbaukulturen und anderen kommerziellen Landwirtschaftsbereichen. Der Bundesstaat verfügte laut APEDA im Jahr 2024–25 über 1,9 Lakh Hektar zertifizierter Ökoanbaufläche. Karnataka und Tamil Nadu profitieren von Plantagen- und exportorientierten Kulturen wie Kaffee, Tee, Kardamom und Pfeffer, bei denen zertifizierte Produzenten dokumentierte und konforme organische Betriebsmittel benötigen. Madhya Pradesh stellt einen weiteren wichtigen Markt dar, da es über eine große zertifizierte Ökolandbaufläche und umfangreiche Reihenkulturproduktion verfügt, während Odisha, Andhra Pradesh und Jharkhand durch Reisproduktion und staatlich geförderte Ökolandbaucluster Chancen bieten. Die nordöstlichen Bundesstaaten bieten durch die Mission Organic Value Chain Development for North Eastern Region (MOVCDNER) eine besondere Chance, insbesondere für Lieferanten, die in der Lage sind, die Anforderungen der kleinbäuerlichen und plantagenbasierten ökologischen Produktion zu erfüllen.
In all diesen Bundesstaaten bleibt die Ausführung der Lieferkette wichtig, da Lieferanten organischer Düngemittel konsistente Produktqualität, regulatorische Konformität, Rückverfolgbarkeit und zuverlässigen Vertrieb sicherstellen müssen. Lieferanten mit lokalisierten Produktions- oder Aggregationsanlagen können den Transportbedarf für sperrige organische Düngemittel reduzieren und gleichzeitig die Verfügbarkeit in der Nähe von Landwirtschaftsclustern verbessern. Kommerzielle Chancen unterscheiden sich auch nach Kulturpflanzenstruktur, wobei Maharashtra und Gujarat eine starke Nachfrage aus der kommerziellen und exportorientierten Landwirtschaft bieten, Karnataka und Tamil Nadu von Plantagen-Lieferketten profitieren und Madhya Pradesh sowie andere zentrale und östliche Bundesstaaten größere Chancen bei Reihenkulturen und staatlich geförderten Ökolandbau-Programmen bieten. Das geografische Wachstum im indischen Markt für organische Düngemittel wird daher nicht nur von der Ausweitung des zertifizierten Anbaus abhängen, sondern auch von der Fähigkeit der Lieferanten, effiziente regionale Vertriebsnetze aufzubauen und Produkte anzubieten, die den lokalen Kultur- und Zertifizierungsanforderungen entsprechen.
Wettbewerbslandschaft
Führende Unternehmen im indischen Bio-Düngemittelmarkt
Der indische Markt für organische Düngemittel ist fragmentiert, wobei Coromandel International Limited, Indian Farmers Fertiliser Cooperative Limited (IFFCO), T. Stanes and Company Limited, Swaroop Agri Sciences Private Limited und Amruth Organic Fertilizers im Jahr 2025 zu den wichtigsten Marktteilnehmern zählen. Der Wettbewerb erstreckt sich auf mehlbasierte Düngemittel, Mist, Kompost, angereicherte organische Formulierungen und andere organische Nährstoffprodukte. Coromandel International Limited nutzt sein breites Düngemittelportfolio, seine Fertigungskapazitäten und sein ländliches Einzelhandelsnetz, während IFFCO von seinem umfangreichen Landwirtenetzwerk, seiner genossenschaftlichen Vertriebsstruktur und seinem Portfolio an organischen landwirtschaftlichen Betriebsmitteln profitiert. T. Stanes and Company Limited stützt sich auf seine etablierte Präsenz bei organischen landwirtschaftlichen Betriebsmitteln, agronomische Fähigkeiten und sein Vertriebsnetz. Unterdessen entfällt auf regionale Produzenten und dezentralisierte Hersteller ein erheblicher Anteil des Angebots, insbesondere in Gebieten mit reichlich lokaler Biomasse und etablierten Landwirtschaftsbeziehungen. Diese fragmentierte Struktur macht den Zugang zu Ausgangsstoffen, Produktkonsistenz, regulatorische Konformität, Vertriebsreichweite und agronomische Unterstützung zu wichtigen Wettbewerbsfaktoren.
Die Wettbewerbsdifferenzierung hängt zunehmend von konsistentem Nährstoffgehalt, standardisierten Formulierungen, Qualitätstests, Rückverfolgbarkeit und zuverlässigem Vertrieb ab. Größere Lieferanten können Labortests, formale Qualitätskontrollsysteme, regulatorische Dokumentation und umfangreiche Händlernetzwerke nutzen, während regionale Produzenten von niedrigeren Logistikkosten und der Nähe zu Landwirtschaftsclustern profitieren. Die Einführung von fermentiertem organischem Mist (FOM), flüssigem fermentiertem organischem Mist (LFOM), angereicherten Formulierungen und anderen standardisierten Produkten erweitert die Wettbewerbslandschaft weiter und legt größeren Wert auf Produktleistung, Zertifizierungsunterstützung und technische Unterstützung auf Landwirtebene.
Chancen bestehen für Unternehmen, die organische Ausgangsstoffe aggregieren, die Produktqualität standardisieren und zuverlässige Vertriebsnetze in fragmentierten Landwirtschaftsmärkten aufbauen können. Staatlich geförderte Ökolandbaucluster, zertifizierte Betriebe und exportorientierte landwirtschaftliche Lieferketten schaffen Nachfrage nach konformen Produkten und unterstützender Dokumentation. Lieferanten, die Ausgangsstoffbeschaffung, Verarbeitung, Qualitätstests, Zertifizierung und Aufzeichnungen zur Anwendung auf Betriebsebene integrieren, sind gut positioniert, um diese Anforderungen zu erfüllen. Rückverfolgbarkeitssysteme wie TraceNet 2.0 unterstreichen die Bedeutung der dokumentierten Betriebsmittelverwendung in zertifizierten ökologischen Lieferketten weiter. Während lokale Produzenten von Zugang zu kostengünstiger Biomasse und der Nähe zu Landwirtschaftsclustern profitieren, können größere Unternehmen Fertigungsmaßstab, Testinfrastruktur, regulatorische Dokumentation und etablierte Vertriebsnetze nutzen. Folglich hängt die Wettbewerbspositionierung im indischen Markt für organische Düngemittel davon ab, zuverlässigen Zugang zu Ausgangsstoffen mit konsistenter Produktqualität, regulatorischer Konformität, Vertriebsreichweite und agronomischer Unterstützung zu kombinieren, anstatt sich allein auf Fertigungskapazitäten zu stützen.
Marktführer der indischen Bio-Düngemittelbranche
-
Coromandel International Limited
-
Indian Farmers Fertiliser Cooperative Limited
-
T. Stanes and Company Limited
-
Swaroop Agri Sciences Private Limited
-
Amruth Organic Fertilizers
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Das Unionskabinett genehmigte GOBARdhan, das Nationale Kreislauf-Bioenergieprogramm, mit einem Mittelansatz von INR 23.731 Crore (2,45 Milliarden USD) für die Haushaltsjahre 2026–27 bis 2035–36, zur Unterstützung der Produktion von komprimiertem Biogas und der Verarbeitung von organischem Mist, einschließlich der Koprodukte fermentierter organischer Mist (FOM) und flüssiger fermentierter organischer Mist (LFOM).
- Juni 2026: Coromandel International Limited und Samunnati Agri Value Chain Solutions Private Limited unterzeichneten ein Memorandum of Understanding (MoU) zur Stärkung der Verteilung landwirtschaftlicher Betriebsmittel an Erzeugerorganisationen (FPOs) in ganz Indien, was den Zugang zu den organischen Düngeprodukten von Coromandel über das FPO-Netzwerk von Samunnati potenziell ausweitet.
- Januar 2025: Das Ministerium für Handel und Industrie startete über die Behörde für die Entwicklung des Exports landwirtschaftlicher und verarbeiteter Lebensmittelprodukte (APEDA) die 8. Ausgabe des Nationalen Programms für Ökologische Produktion (NPOP) und TraceNet 2.0, wodurch die ökologische Zertifizierung, die digitale Rückverfolgbarkeit und die regulatorische Aufsicht für zertifizierte ökologische Lieferketten gestärkt werden.
Berichtsumfang des indischen Bio-Düngemittelmarktes
Organische Düngemittel sind Düngemittel, die hauptsächlich aus pflanzlichen, tierischen oder anderen natürlich vorkommenden organischen Materialien gewonnen werden und Kulturen mit Nährstoffen versorgen und die Bodenfruchtbarkeit verbessern. Sie umfassen Materialien wie Kompost, Stallmist, Tiermist, Knochenmehl, Ölkuchen, Erntereststoffe und andere verarbeitete organische Nährstoffquellen.
Der Bericht über den indischen Markt für organische Düngemittel ist nach Form (Mist, mehlbasierte Düngemittel und weitere) und nach Kulturpflanzenart (Handelspflanzen, Gartenbaukulturen und Reihenkulturen) segmentiert. Die Marktgrößen und Prognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
| Gülle |
| Mehlbasierte Düngemittel |
| Ölkuchen |
| Sonstige Bio-Düngemittel |
| Cash Crops |
| Gartenbaukulturen |
| Reihenkulturen |
| Form | Gülle |
| Mehlbasierte Düngemittel | |
| Ölkuchen | |
| Sonstige Bio-Düngemittel | |
| Kulturpflanzentyp | Cash Crops |
| Gartenbaukulturen | |
| Reihenkulturen |
Marktdefinition
- DURCHSCHNITTLICHE DOSIERRATE - Die durchschnittliche Anwendungsrate ist das durchschnittliche Volumen an Bio-Düngemitteln, das pro Hektar landwirtschaftlicher Nutzfläche in der jeweiligen Region/dem jeweiligen Land ausgebracht wird.
- KULTURPFLANZENTYP - Der Kulturpflanzentyp umfasst Reihenkulturen (Getreide, Hülsenfrüchte, Ölsaaten), Gartenbaukulturen (Obst und Gemüse) und Cash Crops (Plantagenkulturen, Faserpflanzen und sonstige Industriekulturen).
- FUNKTION - Die Pflanzenernährungsfunktion landwirtschaftlicher Biologika umfasst verschiedene Produkte, die essentielle Pflanzennährstoffe bereitstellen und die Bodenqualität verbessern.
- TYP - Bio-Düngemittel werden eingesetzt, um essentielle Pflanzennährstoffe bereitzustellen und die Bodenqualität zu verbessern.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Cash Crops | Cash Crops sind nicht zum Direktverzehr bestimmte Nutzpflanzen, die ganz oder in Teilen verkauft werden, um Endprodukte herzustellen und Gewinne zu erzielen. |
| Integriertes Schädlingsmanagement (IPM) | IPM ist ein umweltfreundlicher und nachhaltiger Ansatz zur Schädlingsbekämpfung bei verschiedenen Kulturen. Es beinhaltet eine Kombination von Methoden, einschließlich biologischer Bekämpfung, kulturtechnischer Maßnahmen und des selektiven Einsatzes von Pestiziden. |
| Bakterielle Biocontrol-Agenzien | Bakterien, die zur Bekämpfung von Schädlingen und Krankheiten bei Kulturen eingesetzt werden. Sie wirken, indem sie Toxine produzieren, die für die Zielschädlinge schädlich sind, oder indem sie mit ihnen um Nährstoffe und Raum in der Wachstumsumgebung konkurrieren. Einige Beispiele für häufig verwendete bakterielle Biocontrol-Agenzien sind Bacillus thuringiensis (Bt), Pseudomonas fluorescens und Streptomyces spp. |
| Pflanzenschutzmittel (PSM) | Ein Pflanzenschutzmittel ist eine Formulierung, die auf Kulturen aufgebracht wird, um sie vor Schädlingen wie Unkraut, Krankheiten oder Insekten zu schützen. Sie enthalten einen oder mehrere Wirkstoffe mit anderen Hilfsstoffen wie Lösungsmitteln, Trägern, Inertmaterialien, Netzmitteln oder Adjuvantien, die so formuliert sind, dass sie eine optimale Produktwirksamkeit erzielen. |
| Pathogen | Ein Pathogen ist ein Organismus, der bei seinem Wirt eine Krankheit verursacht, mit der Schwere der Krankheitssymptome. |
| Parasitoide | Parasitoide sind Insekten, die ihre Eier auf oder in das Wirtsinsekt legen, wobei ihre Larven sich vom Wirtsinsekt ernähren. In der Landwirtschaft können Parasitoide als eine Form der biologischen Schädlingsbekämpfung eingesetzt werden, da sie dazu beitragen, Schäden an Kulturen durch Schädlinge zu kontrollieren und den Bedarf an chemischen Pestiziden zu verringern. |
| Entomopathogene Nematoden (EPN) | Entomopathogene Nematoden sind parasitäre Fadenwürmer, die Schädlinge befallen und abtöten, indem sie Bakterien aus ihrem Darm freisetzen. Entomopathogene Nematoden sind eine Form von Biocontrol-Agenzien, die in der Landwirtschaft eingesetzt werden. |
| Vesikulär-arbuskuläre Mykorrhiza (VAM) | VAM-Pilze sind Mykorrhiza-Pilzarten. Sie leben in den Wurzeln verschiedener höherer Pflanzen. Sie entwickeln eine symbiotische Beziehung mit den Pflanzen in den Wurzeln dieser Pflanzen. |
| Pilzliche Biocontrol-Agenzien | Pilzliche Biocontrol-Agenzien sind nützliche Pilze, die Pflanzenschädlinge und -krankheiten bekämpfen. Sie sind eine Alternative zu chemischen Pestiziden. Sie befallen und töten die Schädlinge oder konkurrieren mit pathogenen Pilzen um Nährstoffe und Raum. |
| Biofertilisatoren | Biofertilisatoren enthalten nützliche Mikroorganismen, die die Bodenfruchtbarkeit verbessern und das Pflanzenwachstum fördern. |
| Biopestizide | Biopestizide sind natürliche/biobasierte Verbindungen, die zur Bekämpfung landwirtschaftlicher Schädlinge durch spezifische biologische Wirkungen eingesetzt werden. |
| Räuber | Räuber in der Landwirtschaft sind Organismen, die sich von Schädlingen ernähren und helfen, Schäden an Kulturen durch Schädlinge zu kontrollieren. Einige häufig in der Landwirtschaft eingesetzte Räuberarten sind Marienkäfer, Florfliegen und Raubmilben. |
| Biocontrol-Agenzien | Biocontrol-Agenzien sind lebende Organismen, die zur Bekämpfung von Schädlingen und Krankheiten in der Landwirtschaft eingesetzt werden. Sie sind Alternativen zu chemischen Pestiziden und bekannt für ihre geringeren Auswirkungen auf die Umwelt und die menschliche Gesundheit. |
| Bio-Düngemittel | Bio-Düngemittel bestehen aus tierischen oder pflanzlichen Stoffen, die allein oder in Kombination mit einem oder mehreren nicht-synthetisch gewonnenen Elementen oder Verbindungen zur Verbesserung der Bodenfruchtbarkeit und des Pflanzenwachstums eingesetzt werden. |
| Proteinhydrolysate (PH) | Auf Proteinhydrolysat basierende Biostimulanzien enthalten freie Aminosäuren, Oligopeptide und Polypeptide, die durch enzymatische oder chemische Hydrolyse von Proteinen, hauptsächlich aus pflanzlichen oder tierischen Quellen, gewonnen werden. |
| Biostimulanzien/Pflanzenwachstumsregulatoren (PGR) | Biostimulanzien/Pflanzenwachstumsregulatoren (PGR) sind Substanzen, die aus natürlichen Ressourcen gewonnen werden, um Pflanzenwachstum und -gesundheit durch Stimulierung von Pflanzenprozessen (Stoffwechsel) zu verbessern. |
| Bodenverbesserungsmittel | Bodenverbesserungsmittel sind Substanzen, die auf den Boden aufgebracht werden und die Bodengesundheit verbessern, wie z. B. die Bodenfruchtbarkeit und die Bodenstruktur. |
| Meeresalgextrakt | Meeresalgextrakte sind reich an Mikro- und Makronährstoffen, Proteinen, Polysacchariden, Polyphenolen, Phytohormonen und Osmolyten. Diese Substanzen fördern die Samenkeimung und die Pflanzenentwicklung, das gesamte Pflanzenwachstum und die Produktivität. |
| Verbindungen im Zusammenhang mit Biocontrol und/oder Wachstumsförderung (CRBPG) | Verbindungen im Zusammenhang mit Biocontrol oder Wachstumsförderung (CRBPG) sind die Fähigkeit eines Bakteriums, Verbindungen für die Biocontrolle von Pflanzenpathogenen und die Förderung des Pflanzenwachstums herzustellen. |
| Symbiotische stickstoffbindende Bakterien | Symbiotische stickstoffbindende Bakterien wie Rhizobium beziehen Nahrung und Schutz vom Wirt und helfen im Gegenzug, indem sie den Pflanzen gebundenen Stickstoff bereitstellen. |
| Stickstofffixierung | Stickstofffixierung ist ein chemischer Prozess im Boden, der molekularen Stickstoff in Ammoniak oder verwandte stickstoffhaltige Verbindungen umwandelt. |
| ARS (Landwirtschaftlicher Forschungsdienst) | ARS ist die wichtigste wissenschaftliche Forschungsagentur des US-amerikanischen Landwirtschaftsministeriums. Ihr Ziel ist es, Lösungen für landwirtschaftliche Probleme zu finden, mit denen Landwirte im Land konfrontiert sind. |
| Pflanzenschutzregelungen | Pflanzenschutzregelungen, die von den jeweiligen staatlichen Behörden auferlegt werden, überprüfen oder verbieten die Einfuhr und Vermarktung bestimmter Insekten, Pflanzenarten oder Erzeugnisse dieser Pflanzen, um die Einführung oder Verbreitung neuer Pflanzenschädlinge oder -pathogene zu verhindern. |
| Ektomykorrhiza (ECM) | Ektomykorrhiza (ECM) ist eine symbiotische Wechselwirkung von Pilzen mit den Feinwurzeln höherer Pflanzen, bei der sowohl die Pflanze als auch die Pilze durch die Verbindung für ihr Überleben profitieren. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu erstellen, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in Nominalwerten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums konstant gehalten.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden aus verschiedenen Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




