
Analyse des indischen Düngemittelmarkts durch Mordor Intelligence
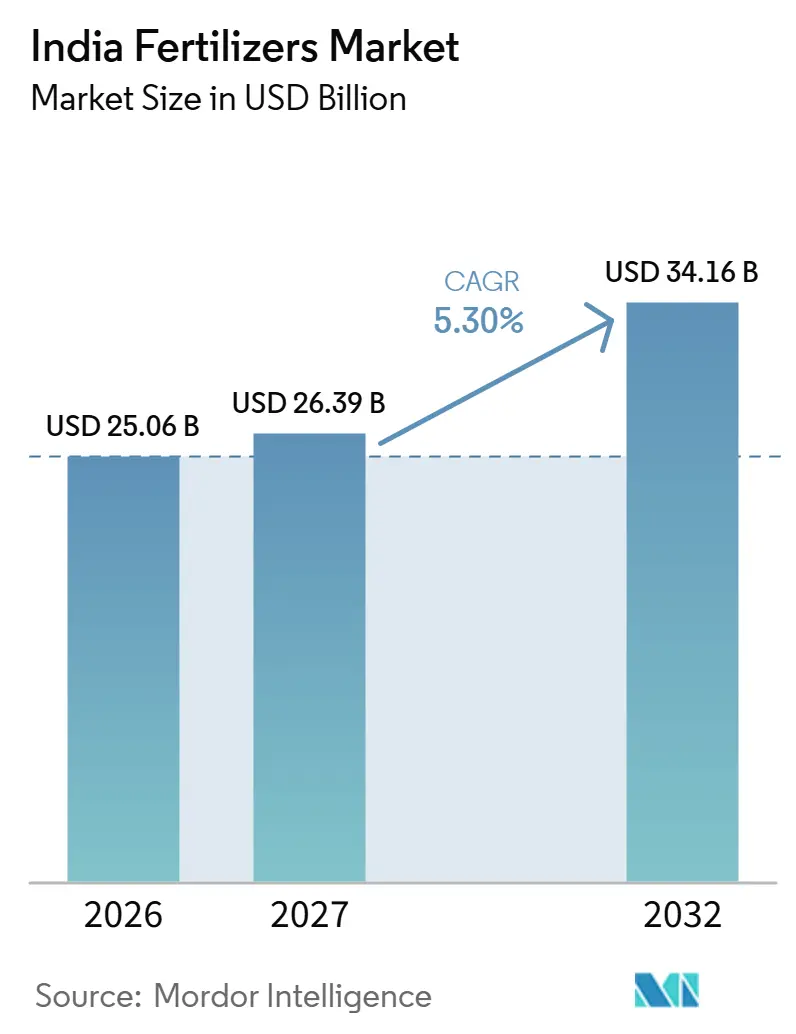
Die Größe des Indien Düngemittelmarktes soll von 25,06 Milliarden USD im Jahr 2026 auf 26,39 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 34,16 Milliarden USD erreichen, mit einer CAGR von 5,3 % über den Zeitraum 2027–2032.
Nährstoffgebundene Förderung und betriebsspezifische Empfehlungen in Indien begünstigen Düngemittelangebote, die auf den Bedarf der jeweiligen Kulturpflanze ausgerichtet sind. Wasserlösliche Ernährung verbindet Mikrobewässerung mit präziser Nährstoffversorgung und macht die Anwendungseignung für die Produktauswahl relevant. Der US-israelische Konflikt mit dem Iran in Westasien, der im Februar 2026 begann, sowie die Schließung der Straße von Hormus hatten die globalen Düngemittelpreise bis Mai 2026 angehoben. Lieferanten müssen daher phosphatische und kalische Qualitäten an den subventionsgebundenen Nährstoffgehalt anpassen und gleichzeitig importierte Vorleistungen sichern. Differenzierte Ernährungsangebote bieten einen Weg zur kulturpflanzenspezifischen Nachfrage, doch die Kosten für importiertes Ammoniak und Phosphorsäure können die verfügbaren Phosphatbestände einschränken.
Wichtigste Erkenntnisse des Berichts
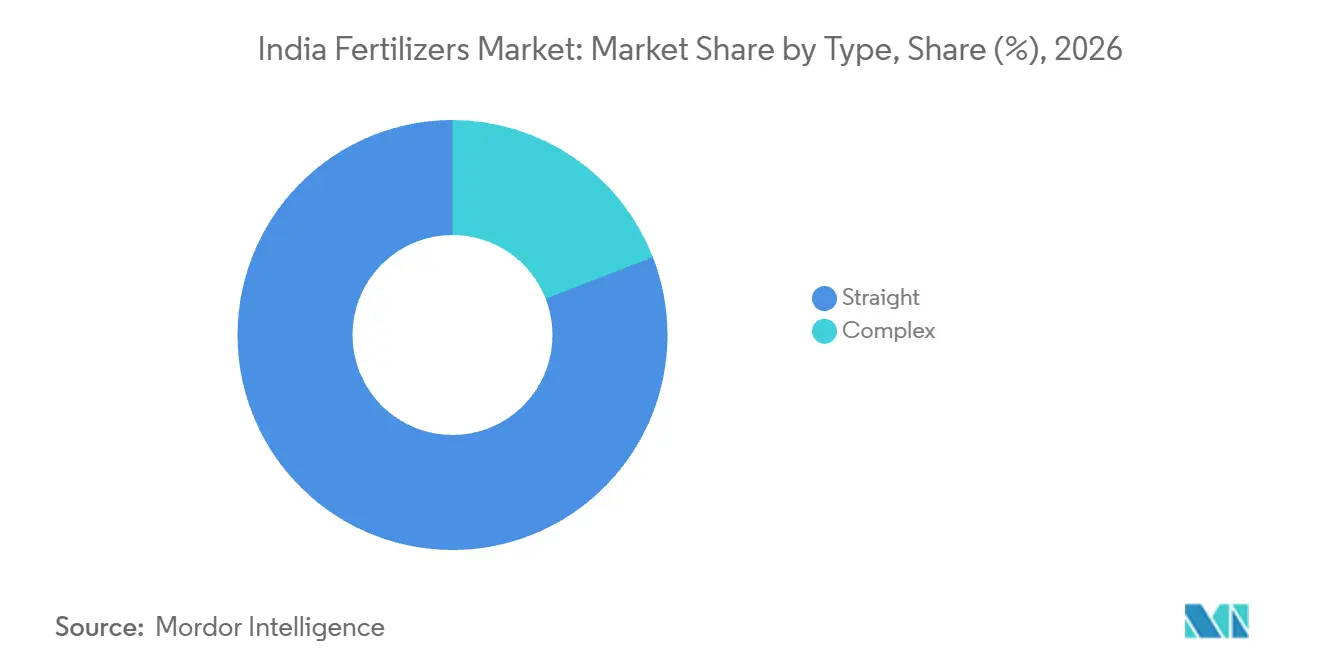
- Nach Typ hielten Einfachdünger im Jahr 2026 einen Marktanteil von 80,9 % am Indien Düngemittelmarkt, während Komplexdünger mit einer CAGR von 6,9 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
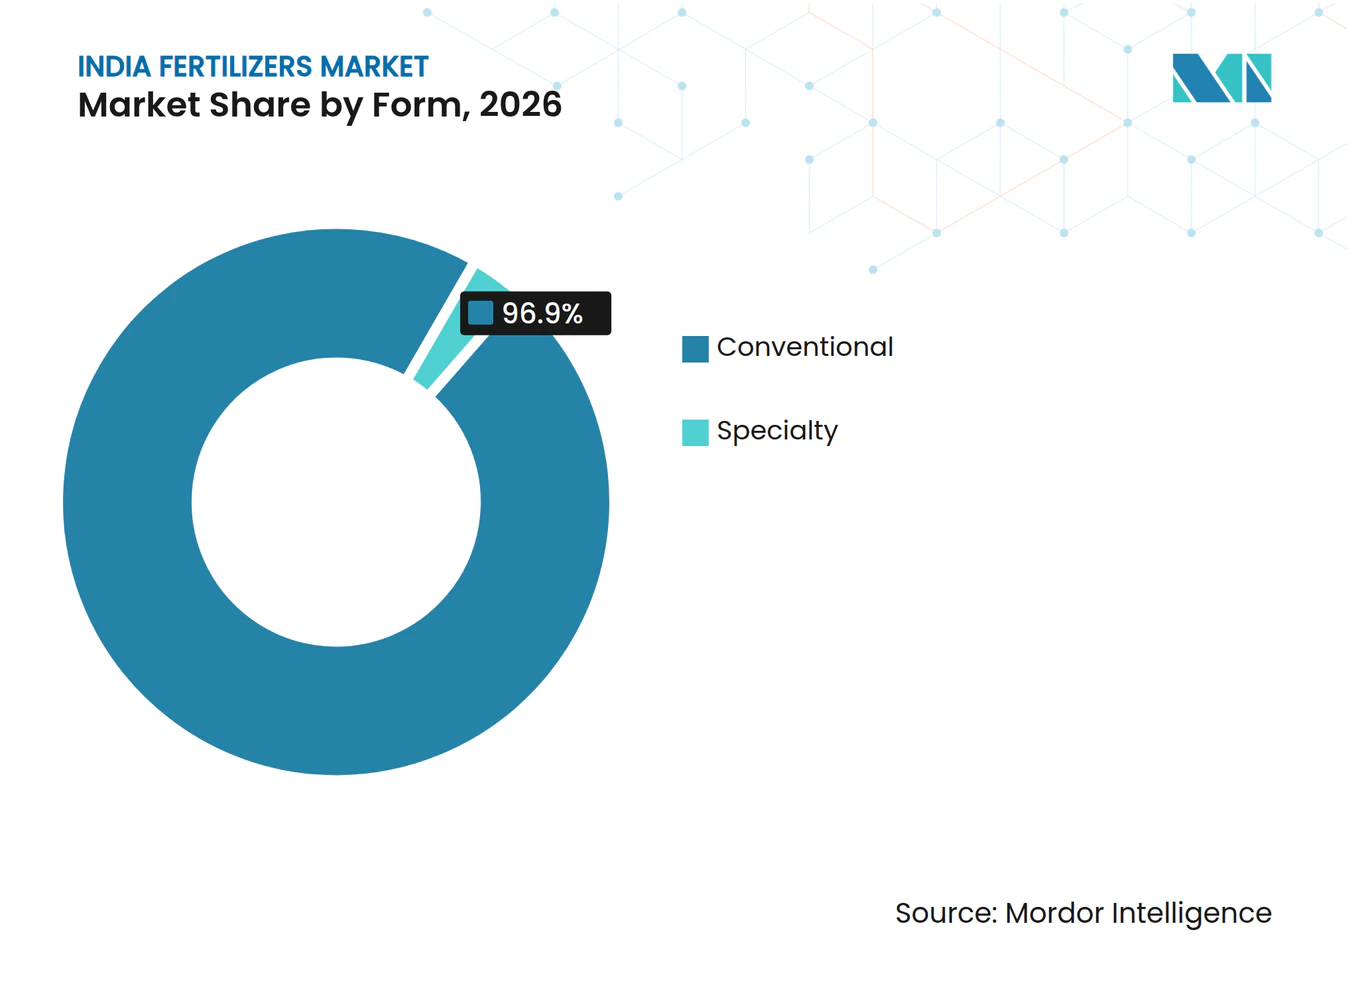
- Bei den Düngemittelformen entfielen im Jahr 2026 96,9 % des Indien Düngemittelmarktes auf konventionelle Düngemittel, während Spezialdünger mit einer CAGR von 6,5 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
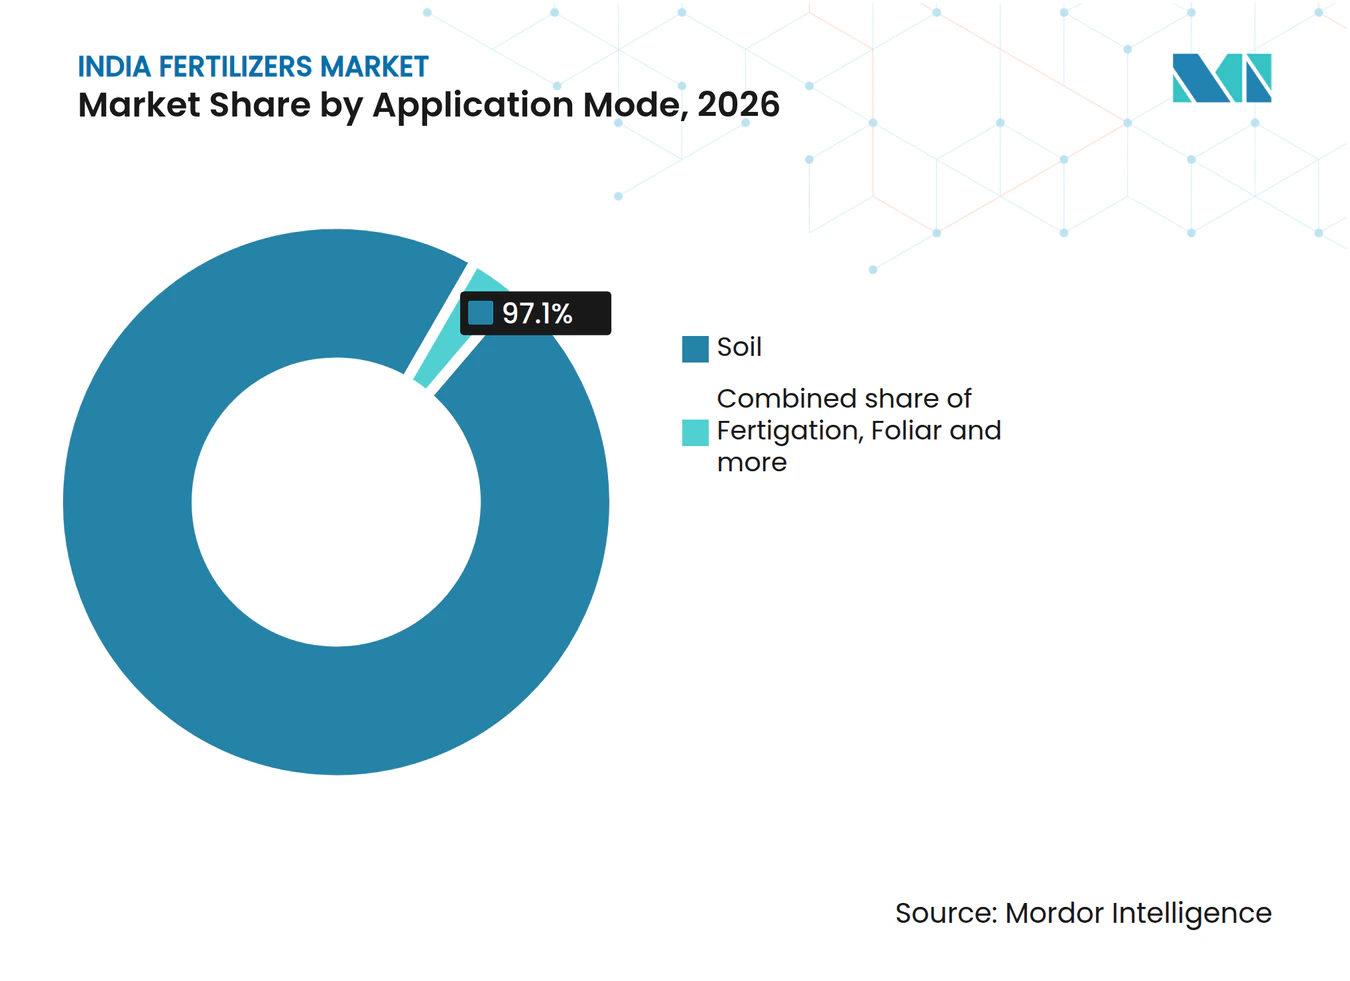
- Die Bodenapplikation führte die Anwendungsmodi mit 97,1 % des Marktwerts im Jahr 2026 an, während Fertigation im Zeitraum 2027–2032 mit einer CAGR von 6,6 % das am schnellsten wachsende Segment sein soll.
- Bei den Kulturpflanzentypen hielten Feldkulturen im Jahr 2026 einen Anteil von 88,6 % am Marktwert, und Gartenbaukulturen sollen mit einer CAGR von 6,4 % im Zeitraum 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Subventionsrationalisierung in Richtung nährstoffbasierter Preisgestaltung | +3.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung von Tropfbewässerungs- und Fertigationssystemen | +1.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung des ausgewogenen Nährstoffmanagements | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wachsende Verfügbarkeit von Nano-Harnstoff und Nano-DAP | +0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Digitalisierte Bodengesundheitskarten-Analytik zur Ermöglichung von Mikrodosierung | +0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Unternehmensbasierte Nachhaltigkeitsprogramme für Zuckerrohr | +0.4% | Maharashtra, Uttar Pradesh und Karnataka | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Subventionsrationalisierung in Richtung nährstoffbasierter Preisgestaltung
Die Subventionsgestaltung macht die Nährstoffzusammensetzung phosphatischer und kalischer Qualitäten kommerziell bedeutsam. Indiens Nährstoffbasiertes Subventionssystem knüpft feste Förderbeträge an die Nährstoffzusammensetzung jeder Qualität und überarbeitet die Sätze jährlich oder halbjährlich. Das Unionskabinett genehmigte die Sätze für phosphatische und kalische Düngemittel für Kharif 2026, gültig vom 1. April bis 30. September 2026. Dieser Mechanismus kann die Nachfrage stützen, indem er die Kosten für die Versorgung mit förderfähigen Nährstoffen mitträgt, obwohl der kommerzielle Nutzen von der anwendbaren Förderung der jeweiligen Qualität abhängt. Die periodische Festsetzung der Sätze macht auch die Saison relevant, wenn Lieferanten die Formulierungswirtschaftlichkeit vergleichen. Die Nährstoffmischung einer Qualität beeinflusst daher sowohl das agronomische Angebot als auch die öffentliche Förderung, die ihre Versorgung unterstützt.
Zunehmende Einführung von Tropfbewässerungs- und Fertigationssystemen
Die Ausweitung der Mikrobewässerung schafft eine potenzielle Kundenbasis für Düngemittellieferanten, die Nährstoffversorgung zusammen mit kontrollierter Bewässerung anbieten. Indiens Programm „Per Drop More Crop” hatte bis Juli 2026 über 11,5 Millionen Hektar unter Mikrobewässerung gebracht.[1] Das Programm begünstigte im Geschäftsjahr 2025–26 auch 1,23 Millionen Landwirte und erzielte damit eine erhebliche jüngste Reichweite. Für Düngemittelhersteller macht diese Größenordnung bewässerungsgebundene Ernährung kommerziell relevant, auch wenn der zusätzliche Düngemitteleinsatz davon abhängt, dass Landwirte die Fertigation übernehmen. Wiederholte Nährstoffapplikationen durch installierte Systeme generieren Düngemittelverkäufe nach der anfänglichen Bewässerungsinvestition.
Staatliche Förderung des ausgewogenen Nährstoffmanagements
Kulturpflanzenspezifische Düngemittelempfehlungen müssen den Nährstoffstatus des Bodens jedes Betriebs berücksichtigen. Im August 2026 förderte die indische Regierung ausgewogenen Düngemitteleinsatz durch PM-PRANAM zusammen mit ökologischem Landbau, natürlichem Landbau und präzisem Nährstoffmanagement, um die Abhängigkeit von chemischen Düngemitteln zu verringern. Das Bodengesundheitskarten-Programm liefert parzellenbezogene Berichte zur Bewertung von Makro- und Mikronährstoffen mit kulturpflanzenspezifischen Düngemittelempfehlungen für jede Landparzelle. Parzellenbezogene Bewertungen können Käufe auf Qualitäten lenken, die fehlendes Phosphor, Kalium, Schwefel oder Mikronährstoffe neben Stickstoff liefern.
Wachsende Verfügbarkeit von Nano-Harnstoff und Nano-DAP
Die Verfügbarkeit gibt Nano-Düngemittellieferanten eine Grundlage für den Aufbau eines Anwendungskanals, der neben der konventionellen Ernährung bestehen kann. Das Düngemitteldepartement meldete Verkäufe von indischem Nano-Harnstoff in Höhe von 18,25 Millionen Flaschen auf Basis von 500-Milliliter-Äquivalenten im Zeitraum April 2025 bis Januar 2026. Nano-DAP-Verkäufe erreichten im gleichen Zeitraum 14,49 Millionen Flaschen auf derselben 500-Milliliter-Äquivalentbasis. Berichtete Versuche von Instituten unter dem Indischen Rat für Agrarforschung (ICAR) und staatlichen Agrarwissenschaftlichen Universitäten kombinierten Blattapplikation von Nano-Harnstoff mit der empfohlenen konventionellen Grunddüngungsdosis. Nano-Harnstoff-Lieferanten können daher eine ergänzende Spritzung anbieten und gleichzeitig das empfohlene Grundprodukt im Ernährungsprogramm beibehalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Verzögerte Subventionserstattungen belasten das Betriebskapital | -0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei importierten Ammoniak- und Phosphorsäurepreisen | -1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Umweltkonformitätskosten gemäß den Normen des Zentralen Umweltkontrollamts (CPCB) | -0.3% | Kakinada, Andhra Pradesh | Langfristig (≥ 4 Jahre) |
| Misstrauen von Kleinbauern gegenüber Spezialdüngemitteln jenseits von Harnstoff | -0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerte Subventionserstattungen belasten das Betriebskapital
Subventionsabhängige Hersteller können mit einer Finanzierungslücke konfrontiert werden, wenn öffentliche Zahlungen nach der kommerziellen Tätigkeit eingehen, die sie unterstützen. In seiner Risikoerörterung für das Geschäftsjahr 2024–25 warnte Mangalore Chemicals & Fertilizers Limited, dass eine unzureichende Haushaltsbereitstellung und Verzögerungen bei Subventionszahlungen den Betriebskapitalbedarf erhöhen, die Produktion beeinträchtigen und die Finanzierungskosten steigern könnten. Der Zahlungszeitpunkt kann daher die zur Aufrechterhaltung der Düngemittelproduktion erforderliche Finanzierung verändern, selbst wenn der zugrunde liegende Subventionsanspruch unverändert bleibt. Wenn eine unzureichende Haushaltsbereitstellung die Erstattung verzögert, muss der Hersteller das damit verbundene Betriebskapital tragen, bis öffentliche Mittel eingehen. Die kommerzielle Einschränkung besteht in der Finanzierung des Erstattungsintervalls, wobei die Produktionsflexibilität davon abhängt, wann die öffentliche Förderung zu Liquidität wird.
Volatilität bei importierten Ammoniak- und Phosphorsäurepreisen
Importierte Vorleistungsinflation schränkt die Düngemittelversorgung durch das Kapital ein, das zum Aufbau phosphatischer Lagerbestände erforderlich ist. Gujarat State Fertilizers & Chemicals Limited meldete, dass die durchschnittlichen CFR-Indien-Phosphorsäurepreise auf P₂O₅-Basis von 1.003 USD pro Metrikton im Geschäftsjahr 2024–25 auf 1.248 USD im Geschäftsjahr 2025–26 gestiegen sind.[2] Die durchschnittlichen CFR-Indien-Ammoniakpreise stiegen im gleichen Geschäftsjahr von 394 USD auf 439 USD pro Metrikton. Höhere internationale Düngemittel- und Rohstoffpreise, einschließlich Schwefel, belasteten die Branchenmargen und schränkten den DAP-Lageraufbau im Geschäftsjahr 2025–26 ein. Separat meldete das Düngemitteldepartement höhere Fracht- und Versicherungskosten sowie Lieferverzögerungen während des Westasien-Konflikts im Geschäftsjahr 2025–26, wobei Ammoniak- und Phosphorsäureimporte besonders betroffen waren. Für phosphatische Lieferanten bindet kostspieligerer Lagerbestand Kapital vor den saisonalen Verkäufen, was die Belastung über die Produktionskosten hinaus verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Harnstoffkostenteilung und definierte KomplexqualitätenEinfachdünger hielten im Jahr 2026 einen Anteil von 80,9 % am Marktwert und sind damit das größte Segment. Indian Farmers Fertiliser Cooperative Limited (IFFCO) produzierte im Geschäftsjahr 2025–26 4,83 Millionen Metriktonnen neembeschichteten Harnstoff. Im Juli 2026 behielt das Harnstoff-Subventionsprogramm einen gesetzlichen Höchstabgabepreis für einen 45-Kilogramm-Sack Harnstoff bei, ausgenommen Neembeschichtungsgebühren und anfallende Steuern. Die Lieferantenvergütung war an die Differenz zwischen Lieferkosten und Markterlösung geknüpft, wobei die Erstattung an Hersteller und Importeure gerichtet war. Für einen Harnstofflieferanten macht die gesetzliche Einzelhandelspreisgestaltung die Erstattung zum Weg zur Deckung der Lieferkostenlücke über große Produktionsmengen hinweg.
Komplexdünger sollen im Zeitraum 2027–2032 mit einer CAGR von 6,9 % wachsen und sind damit das am schnellsten wachsende Segment. Im Geschäftsjahr 2024–25 nahm Gujarat State Fertilizers & Chemicals Limited die kommerzielle Produktion von 3.000 Metriktonnen NPK-Komplexdünger der Qualität 9:24:24 in seiner Sikka-Einheit auf. Eine definierte Qualität verleiht dem Produkt eine spezifische Nährstoffidentität und verbindet die Fertigungsaktivität mit der Zusammensetzung, die ein Käufer wählen würde. Das Wachstum von Komplexdüngern beruht daher darauf, dass Lieferanten definierte N:P:K-Qualitäten wie 9:24:24 auf Kulturpflanzenprogramme abstimmen.



Nach Form:
Konventionelle Größenordnung und Versorgungsengpässe bei SpezialdüngernKonventionelle Düngemittel entfielen im Jahr 2026 auf einen Anteil von 96,9 % am Indien Düngemittelmarkt und sind damit das größte Segment. Das Düngemitteldepartement verzeichnete im Geschäftsjahr 2025–26 Harnstoff-DBT-Verkäufe von 39,66 Millionen Metriktonnen in Indien. Dieses Harnstoffvolumen zeigt die Größenordnung, in der ein konventionelles Produkt durch den Vertriebskanal fließt. Für konventionelle Lieferanten, die diesen Kanal bedienen, ist die Wiederauffüllung von Harnstoff in hohem Volumen eine andere Aufgabe als die Entwicklung der Nachfrage nach einer eng positionierten Formulierung.
Spezialdünger sollen im Zeitraum 2027–2032 mit einer CAGR von 6,5 % wachsen und sind damit das am schnellsten wachsende Segment. Deepak Fertilisers and Petrochemicals Corporation Limited berichtete, dass Spezial- und Croptek-Produkte zusammen 43 % seines Umsatzes im Bereich Pflanzenernährung im Quartal bis zum 30. Juni 2026 beitrugen. Das Unternehmen gab auch an, dass die Spezialdüngermengen in diesem Quartal durch erhöhte Schwefelpreise, eine geringere Bensulf-Auslastung und regulatorische Einschränkungen beeinträchtigt wurden. Der kombinierte Umsatzbeitrag verleiht differenzierten Produkten eine kommerzielle Rolle, während der Betriebsdruck eine zuverlässige Versorgung zu einem Teil dieses Angebots macht. Die Spezialdüngerexpansion umfasst die Sicherung der betrieblichen und regulatorischen Bedingungen hinter verkaufsfähigen Mengen sowie die Entwicklung differenzierter Formulierungen.

Nach Anwendungsmodus:
Kulturpflanzenzeitplanung und Bewässerung prägen die NährstoffversorgungDie Bodenapplikation repräsentierte im Jahr 2026 einen Marktanteil von 97,1 % am Indien Düngemittelmarkt und ist damit das größte Segment. Die Kharif-2025-Leitlinien des ICAR für Andhra Pradesh-Reis empfahlen bodentest-basierte Düngung und die gesamte Phosphorgabe bei der abschließenden Schlammbearbeitung. Kalium wurde in schweren Böden vollständig bei der abschließenden Schlammbearbeitung empfohlen, in leichten Böden jedoch zur Hälfte bei der Schlammbearbeitung und zur Hälfte bei der Rispeninitiation. Diese Kultur-und-Boden-Unterscheidung macht das Timing zu einem Teil des Anwendungsangebots und hält die Bodendüngung über ein einfaches Massennährstoffangebot hinaus relevant. Bodentests knüpfen auch Nährstoffmengen und Bodendüngungsnachfrage an die Ergebnisse jedes Feldes statt an eine einheitliche Sackanzahl.
Fertigation soll im Zeitraum 2027–2032 mit einer CAGR von 6,6 % wachsen und ist damit das am schnellsten wachsende Segment. Im August 2026 förderte das Ministerium für Landwirtschaft und Bauernwohlfahrt Fertigation im Rahmen von „Per Drop More Crop” als Möglichkeit, wasserlösliche Düngemittel direkt in die Wurzelzonen der Kulturpflanzen zu applizieren. Ein Käufer, der diesen Weg in Betracht zieht, verknüpft die Nährstoffauswahl mit dem Wassermanagement, sodass das Angebot des Lieferanten das Düngemittelformat mit der Art und Weise verbinden muss, wie es die Wurzeln erreicht. Die Fertigationsnachfrage ist daher an Anbauer mit installierter Mikrobewässerung gebunden, da das Wasser gelöste Nährstoffe zu den Wurzeln transportiert.
Nach Kulturpflanzentyp:
Nahrungsgetreideumfang und kulturpflanzenspezifische ErnährungFeldkulturen hielten im Jahr 2026 einen Anteil von 88,6 % am Marktwert und sind damit das größte Segment. Die dritte Vorabschätzung des Ministeriums für Landwirtschaft und Bauernwohlfahrt bezifferte Indiens Nahrungsgetreideproduktion 2025–26 auf 376,563 Millionen Metriktonnen. Für Kharif-2025-Mais in Arunachal Pradesh empfahl der ICAR Düngemittel mit 60:40:40 Kilogramm Stickstoff, Phosphorpentoxid und Kaliumoxid pro Hektar. Diese Empfehlung wurde mit Kompost oder Stallmist von 10 Metriktonnen pro Hektar kombiniert. Das Verhältnis 60:40:40 definiert eine mineralische Formulierung, die eine gemischte Qualität erfüllen könnte, neben dem separat empfohlenen Kompost oder Stallmist.
Gartenbaukulturen sollen im Zeitraum 2027–2032 mit einer CAGR von 6,4 % wachsen und sind damit das am schnellsten wachsende Segment. Indiens zweite Vorabschätzung bezifferte die Gartenbauproduktion auf etwa 377,8 Millionen Metriktonnen im Jahr 2025–26, 1,9 % über der endgültigen Schätzung für 2024–25. Am 30. Juni 2026 beriet das ICAR-Mahatma-Gandhi-Institut für integrierte Landwirtschaftsforschung Anbauer vollständig gewachsener Mangoplantagen in East Champaran, Bihar, über den jährlichen Mineralnährstoff- und Stallmistbedarf. Es empfahl, Stickstoff gleichmäßig auf den Monsunbeginn und die Blüte aufzuteilen, mit Phosphor, Kalium und Stallmist bei der Monsunapplikation. Die Blütenapplikation des Beratungsschreibens betrifft ausschließlich Stickstoff, sodass die Folgechance für Obstgartenlieferanten enger ist als das Monsunnährstoffangebot.
Geografische Analyse
Regionale Nano-Harnstoff-Verkäufe geben Lieferanten mehrere staatliche Produktbasen, darunter 1,39 Millionen 500-Milliliter-Flaschen, die in Uttar Pradesh im Geschäftsjahr 2025–26 bis zum 28. Februar 2026 verkauft wurden. Maharashtra verzeichnete 1,61 Millionen 500-Milliliter-Nano-Harnstoff-Flaschen, die im Geschäftsjahr 2025–26 bis zum gleichen Datum verkauft wurden, und etablierte damit eine separate regionale Verkaufsbasis. Karnatakas entsprechende Verkäufe im laufenden Geschäftsjahr bis dato betrugen 1,7 Millionen 500-Milliliter-Flaschen bis zum 28. Februar 2026, womit das Produkt in einem weiteren staatlichen Vertriebskanal platziert wurde. Karnatakas 1,7 Millionen Flaschen gegenüber Uttar Pradeshs 1,39 Millionen zeigen, dass die Verkäufe bis zum gleichen Datum je nach Bundesstaat variieren, selbst bei gleicher Flaschengröße.
Der kulturpflanzenspezifische Fachhandel bietet in Karnataka einen anderen Weg zur Düngemittelnachfrage, wo ein lokales Angebot rund um eine definierte Anbaugruppe aufgebaut werden kann. Am 22. April 2026 gab Coromandel International Limited die Eröffnung seines 1.200sten Gromor-Ladens in Virajpet Taluk, Karnataka, bekannt, der für Coorg-Kaffeebauern positioniert ist. Das Angebot des kaffeespezialisierten Ladens umfasste Düngemittel, Bodentests und agronomische Beratung. Diese Kombination verknüpft die Nährstoffversorgung mit einem spezifischen Anbauumfeld und gibt dem Händler ein Angebot, das fokussierter ist als ein breites landesweites Produktangebot. Der Coorg-Laden platzierte kaffeespezifische Beratung innerhalb von Coromandels Karnataka-Netzwerk von 270 Namma-Gromor-Läden und verband damit einen landesweiten Kanal mit einer lokalen Kulturpflanzengemeinschaft.
Punjab, Andhra Pradesh und Tamil Nadu veranschaulichen, wie kontrastierende Düngemittelverbrauchsmuster unterschiedliche kommerzielle Ausgangspunkte für Nährstofflieferanten innerhalb desselben Landes schaffen. Punjabs N:P:K-Verhältnis beim Düngemittelverbrauch betrug 2024–25 29,8:6,5:1, was Stickstoff ein deutlich größeres relatives Gewicht als Kalium verleiht. Andhra Pradesh verzeichnete 2024–25 ein Verhältnis von 6,1:3,2:1, was eine andere Beziehung zwischen den drei Nährstoffen widerspiegelt. Tamil Nadus Verhältnis betrug 2024–25 4,9:2,0:1, mit einer geringeren Phosphor-zu-Kalium-Beziehung als Andhra Pradesh. Ein Lieferant, der eine einheitliche nationale Nährstoffmischung verwendet, würde den erheblich unterschiedlichen relativen Verbrauch von Stickstoff, Phosphor und Kalium in diesen Bundesstaaten übersehen.
Wettbewerbslandschaft
Marktkonzentration
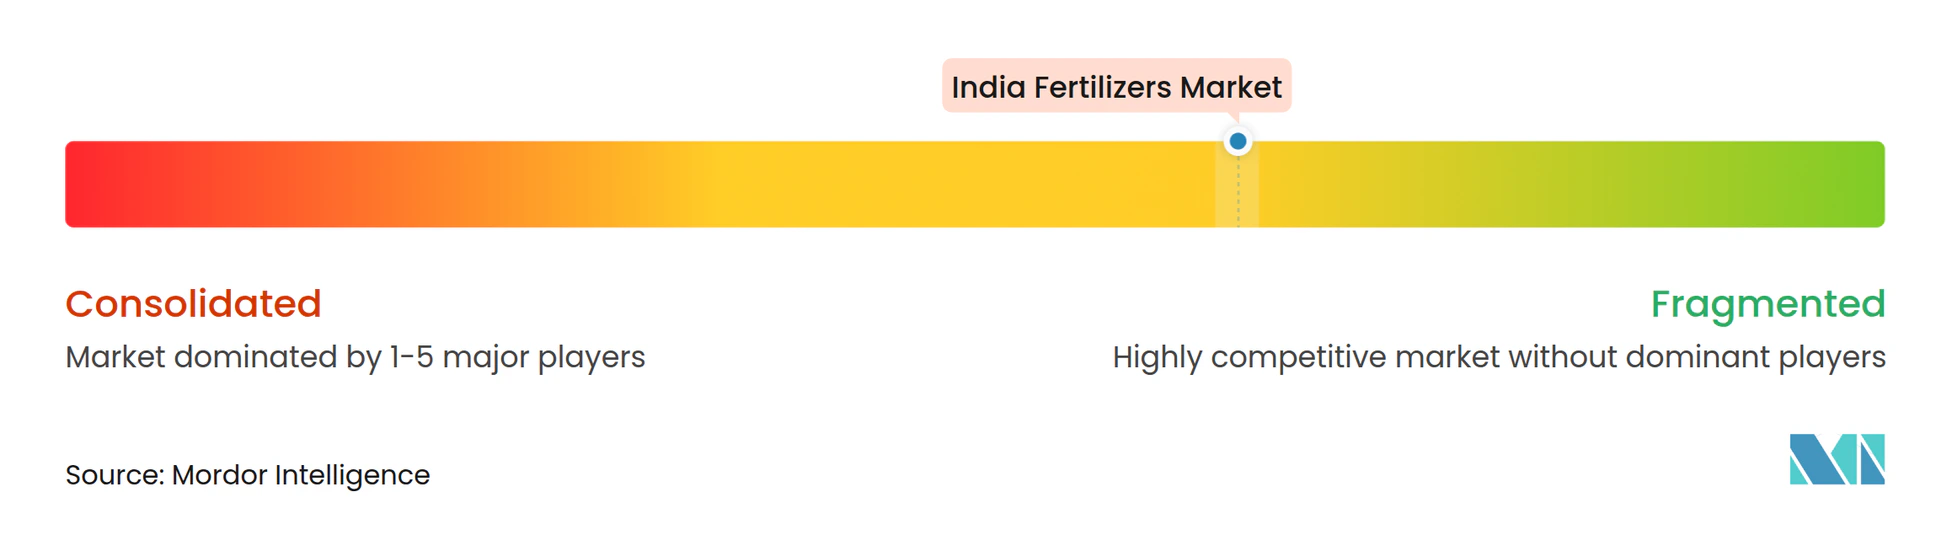
Der Wettbewerb hat eine differenzierte Mehrlieferantenstruktur, die internationale Nährstofflieferanten wie ICL Group Ltd mit inländischen Herstellern und großen Düngemittelvertriebsorganisationen kombiniert. Chambal Fertilisers and Chemicals Limited stellt Harnstoff in drei Werken in Gadepan, Rajasthan, her und vermarktet DAP, TSP, MOP und NPK-Düngemittel. Coromandel International Limited ist durch sein Phosphatdüngemittelgeschäft vertreten. National Fertilizers Limited verkauft eigenen Harnstoff, importierten Harnstoff, Harnstoff anderer Hersteller und Nicht-Harnstoff-Düngemittel. Indian Farmers Fertiliser Cooperative Limited (IFFCO) meldete Verkäufe von über 12 Millionen Metriktonnen Düngemittel und verwandter Produkte im Geschäftsjahr 2025–26, was die Größenordnung des Breitkanal-Wettbewerbs veranschaulicht.
ICL Group Ltd eröffnete im März 2026 eine Spezialdüngemittelanlage in Maharashtra zur Herstellung wasserlöslicher Düngemittel, die eine präzise Nährstoffversorgung in der Pflanzenernährung unterstützen sollen. Coromandel meldete im Geschäftsjahr 2025–26 ein Wachstum von 7 % bei den Phosphatdüngemittelverkäufen, unterstützt durch Landwirtschaftsengagement und den Eintritt in neue Märkte.[3] Lokale Spezialproduktion adressiert die Angebotsseite differenzierter Ernährung, während Coromandels Ergebnis etablierte Phosphatprodukte mit einer breiteren Kundenreichweite verbindet.
Für Nano-Düngemitteleinsteiger erstreckt sich das Wettbewerbsangebot von der Produktverfügbarkeit bis hin zu Nachweisen, die eine Zulassung unterstützen können. Eine Änderung der Düngemittelkontrollverordnung vom 11. März 2026 verpflichtete Hersteller, die über Formular A-1 eine Nano-Düngemittelzulassung beantragen, zur Vorlage von Biotoxizitäts- oder Sicherheitsdaten bei der zuständigen benannten Landesbehörde. Es wurden Laboratorien mit Guter Laborpraxis oder Laboratorien, die vom Nationalen Akkreditierungsausschuss für Prüf- und Kalibrierlaboratorien akkreditiert sind, gemäß den Richtlinien des Biotechnologiedepartements festgelegt. Diese Einreichungsbedingungen können von einem Einsteiger verlangen, Laborarbeit und Landesautorisierung zu koordinieren, bevor ein Nano-Produktangebot in Verkäufe umgewandelt werden kann. Da die Daten der Formular-A-1-Einreichung beigefügt sein müssen, legt die Laborvorlaufzeit den frühestmöglichen Zeitpunkt fest, zu dem ein Einsteiger ein Nano-Produkt anbieten kann.
Indien Düngemittelmarkt Branchenführer
-
ICL Group Ltd
-
Chambal Fertilisers and Chemicals Limited
-
Coromandel International Limited
-
National Fertilizers Limited
-
Indian Farmers Fertiliser Cooperative Limited (IFFCO)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Düngemittelmarkt Unternehmen in diesem Bericht
- Chambal Fertilisers and Chemicals Limited
- Coromandel International Limited
- Gujarat Narmada Valley Fertilizers & Chemicals Limited (Govt. of Gujarat)
- Haifa Negev Technologies Ltd.
- ICL Group Ltd
- Indian Farmers Fertiliser Cooperative Limited (IFFCO)
- National Fertilizers Limited
- Rashtriya Chemicals and Fertilizers Limited
- Sociedad Quimica y Minera de Chile SA
- Yara International ASA
- Paradeep Phosphates Limited (Zuari-Maroc Phosphates Pvt. Ltd. & OCP)
- Nagarjuna Fertilizers and Chemicals Limited (Nagarjuna Group)
- The Fertilisers and Chemicals Travancore Limited (FACT)
- Deepak Fertilisers and Petrochemicals Corporation Limited
- Krishak Bharati Cooperative Limited (KRIBHCO)
Neueste Industrielle Entwicklungen in Indien Düngemittelmarkt
- Sep 2026: Änderungen an Indiens Düngemittelkontrollverordnung traten am 25. September in Kraft und fügten Spezifikationen für granuliertes Kalziumnitrat sowie Analysemethoden für Nano-Düngemittel hinzu.
- Jul 2026: GAIL (India) Limited und Rashtriya Chemicals and Fertilizers Limited unterzeichneten ein Memorandum of Understanding zur gemeinsamen Entwicklung eines gasbasierten Düngemittelprojekts über eine Zweckgesellschaft in Maharashtra. Die geplante Vidarbha-Harnstoffanlage hatte eine geplante Kapazität von 1,27 Millionen Metriktonnen pro Jahr.
- Apr 2026: Coromandel International Limited gab die Eröffnung seines 1.200sten Gromor-Ladens in Virajpet Taluk, Karnataka, bekannt, der als kaffeespezialisierter Laden positioniert ist und Düngemittel, Bodentests und agronomische Beratung anbietet.
Umfang und Methodik
Typ
| Komplexdünger | ||
| Einfachdünger | Mikronährstoffe | Bor |
| Kupfer | ||
| Eisen | ||
| Mangan | ||
| Molybdän | ||
| Zink | ||
| Sonstige | ||
| Stickstoffhaltige Düngemittel | Harnstoff | |
| Sonstige | ||
| Phosphatische Düngemittel | DAP | |
| MAP | ||
| SSP | ||
| Sonstige | ||
| Kaliumhaltige Düngemittel | Kaliumchlorid (MoP) | |
| Sekundäre Makronährstoffe | Kalzium | |
| Magnesium | ||
| Schwefel | ||
Form
| Konventionell | |
| Spezialität | Düngemittel mit kontrollierter Freisetzung (CRF) |
| Flüssigdünger | |
| Düngemittel mit verlangsamter Freisetzung (SRF) | |
| Wasserlöslich |
Anwendungsmodus
| Fertigationsdüngung |
| Blattdüngung |
| Bodenapplikation |
Kulturtyp
| Feldkulturen |
| Gartenbaukulturen |
| Rasen und Zierpflanzen |
| Typ | Komplexdünger | ||
| Einfachdünger | Mikronährstoffe | Bor | |
| Kupfer | |||
| Eisen | |||
| Mangan | |||
| Molybdän | |||
| Zink | |||
| Sonstige | |||
| Stickstoffhaltige Düngemittel | Harnstoff | ||
| Sonstige | |||
| Phosphatische Düngemittel | DAP | ||
| MAP | |||
| SSP | |||
| Sonstige | |||
| Kaliumhaltige Düngemittel | Kaliumchlorid (MoP) | ||
| Sekundäre Makronährstoffe | Kalzium | ||
| Magnesium | |||
| Schwefel | |||
| Form | Konventionell | ||
| Spezialität | Düngemittel mit kontrollierter Freisetzung (CRF) | ||
| Flüssigdünger | |||
| Düngemittel mit verlangsamter Freisetzung (SRF) | |||
| Wasserlöslich | |||
| Anwendungsmodus | Fertigationsdüngung | ||
| Blattdüngung | |||
| Bodenapplikation | |||
| Kulturtyp | Feldkulturen | ||
| Gartenbaukulturen | |||
| Rasen und Zierpflanzen | |||
Marktdefinition
- SCHÄTZUNGSEBENE FÜR DEN MARKT - Marktschätzungen für verschiedene Düngemitteltypen wurden auf Produktebene und nicht auf Nährstoffebene vorgenommen.
- ABGEDECKTE NÄHRSTOFFTYPEN - Primäre Nährstoffe: N, P und K; Sekundäre Makronährstoffe: Ca, Mg und S; Mikronährstoffe: Zn, Mn, Cu, Fe, Mo, B und sonstige
- DURCHSCHNITTLICHE NÄHRSTOFF-AUSBRINGUNGSRATE - Dies bezeichnet das durchschnittliche Volumen des pro Hektar Ackerland verbrauchten Nährstoffs in jedem Land.
- ABGEDECKTE KULTURTYPEN - Feldkulturen: Getreide, Hülsenfrüchte, Ölsaaten und Faserpflanzen; Gartenbau: Obst, Gemüse, Plantagen- und Gewürzkulturen; Rasengras und Zierpflanzen
| Schlagwort | Begriffsbestimmung |
|---|---|
| Düngemittel | Chemische Substanz, die auf Kulturen ausgebracht wird, um deren Nährstoffbedarf zu decken; erhältlich in verschiedenen Formen wie Granulate, Pulver, Flüssigkeit, wasserlöslich usw. |
| Spezialdüngemittel | Wird zur Steigerung der Effizienz und Nährstoffverfügbarkeit eingesetzt und über Boden, Blattdüngung und Fertigationsdüngung ausgebracht. Umfasst Düngemittel mit kontrollierter Freisetzung (CRF), Düngemittel mit verlangsamter Freisetzung (SRF), Flüssigdünger und wasserlösliche Düngemittel. |
| Düngemittel mit kontrollierter Freisetzung (CRF) | Mit Materialien wie Polymer, Polymer-Schwefel und anderen Materialien wie Harzen beschichtet, um die Nährstoffverfügbarkeit für die Kulturpflanze über ihren gesamten Lebenszyklus sicherzustellen. |
| Düngemittel mit verlangsamter Freisetzung (SRF) | Mit Materialien wie Schwefel, Neem usw. beschichtet, um die Nährstoffverfügbarkeit für die Kulturpflanze über einen längeren Zeitraum sicherzustellen. |
| Blattdünger | Bestehen sowohl aus flüssigen als auch aus wasserlöslichen Düngemitteln, die durch Blattdüngung ausgebracht werden. |
| Wasserlösliche Düngemittel | In verschiedenen Formen erhältlich, einschließlich Flüssigkeit, Pulver usw., verwendet in der Blattdüngung und Fertigationsdüngung. |
| Fertigationsdüngung | Düngemittel, die über verschiedene Bewässerungssysteme wie Tropfbewässerung, Mikrobewässerung, Sprinklerbewässerung usw. ausgebracht werden. |
| Wasserfreies Ammoniak | Wird als Düngemittel verwendet, direkt in den Boden injiziert, in gasförmig-flüssiger Form erhältlich. |
| Einfachsuperphosphat (SSP) | Phosphordünger, der nur Phosphor enthält, mit einem Gehalt von weniger als oder gleich 35 %. |
| Dreifachsuperphosphat (TSP) | Phosphordünger, der nur Phosphor enthält, mit einem Gehalt von mehr als 35 %. |
| Effizienzgesteigerte Düngemittel | Düngemittel, die mit zusätzlichen Schichten verschiedener Inhaltsstoffe beschichtet oder behandelt werden, um sie im Vergleich zu anderen Düngemitteln effizienter zu machen. |
| Konventioneller Dünger | Düngemittel, die durch traditionelle Methoden auf Kulturen ausgebracht werden, einschließlich Breitsaat, Reihendüngung, Einpflügen in den Boden usw. |
| Chelatierte Mikronährstoffe | Mikronährstoffdünger, die mit Chelatbildnern wie EDTA, EDDHA, DTPA, HEDTA usw. beschichtet sind. |
| Flüssigdünger | In flüssiger Form erhältlich, hauptsächlich zur Ausbringung von Düngemitteln auf Kulturen durch Blattdüngung und Fertigationsdüngung verwendet. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: SCHLÜSSELVARIABLEN IDENTIFIZIEREN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: EIN MARKTMODELL AUFBAUEN: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: VALIDIEREN UND ABSCHLIESSEN: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysten-Einschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu gewinnen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




