
Größe und Marktanteil des indischen Biodüngermarkts
Marktübersicht
| Studienzeitraum | 2018 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 152.5 Millionen US-Dollar |
| Marktgröße (2026) | 165.93 Millionen US-Dollar |
| Marktgröße (2031) | 253.09 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.81 % |
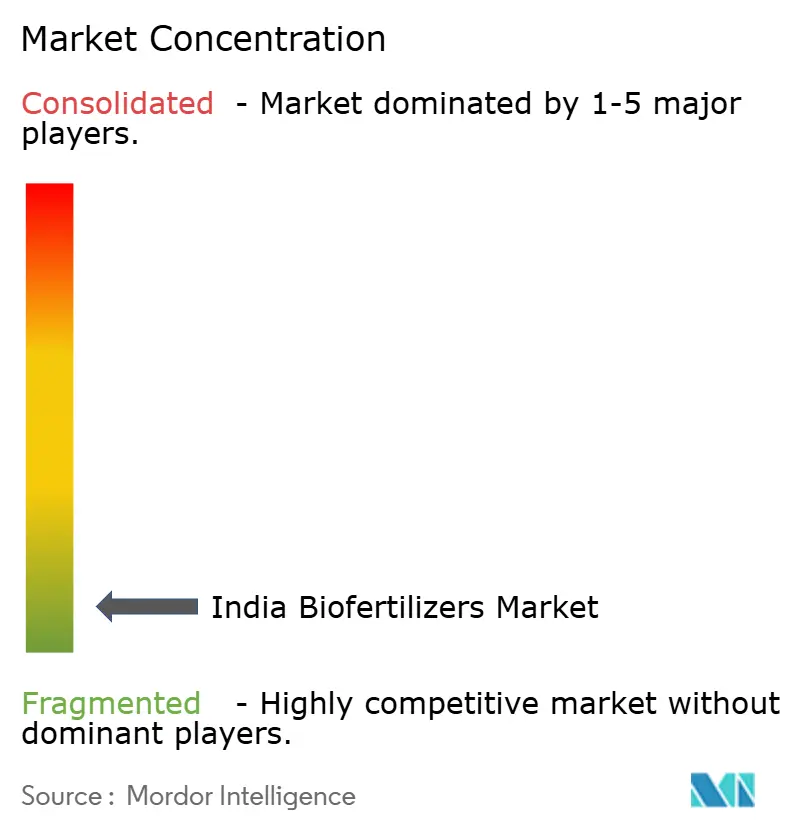
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Biodüngermarkts von Mordor Intelligence
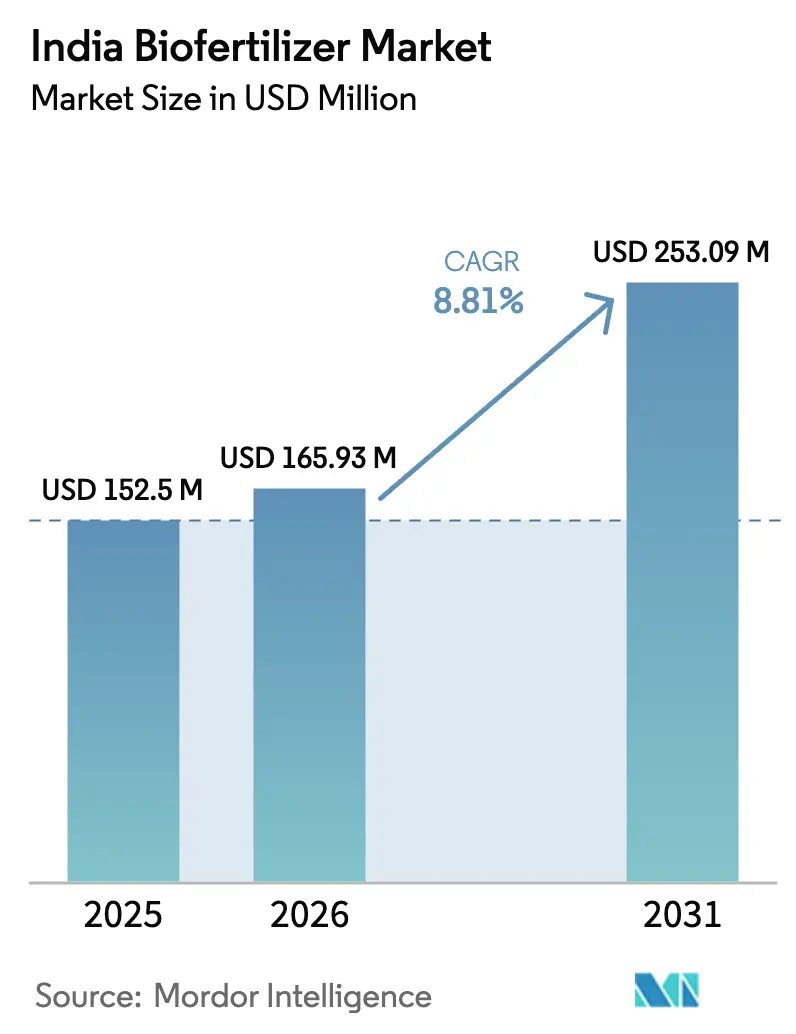
Die Marktgröße des indischen Biodüngermarkts wurde im Jahr 2025 auf 152,5 Millionen USD geschätzt und soll von 165,93 Millionen USD im Jahr 2026 auf 253,09 Millionen USD bis 2031 wachsen, bei einem CAGR von 8,81 % während des Prognosezeitraums (2026–2031). Rasche politische Unterstützung, steigende Kosten für chemische Düngemittel und der strategische Vorstoß für rückstandsfreie Exporte erweitern gemeinsam die Nachfragebasis. Technologieinvestitionen, die von KI-gestützter Bodenmikrobiom-Kartierung bis hin zu verkapselten Formulierungen reichen, verlängern die Produkthaltbarkeit und verbessern die Feldwirksamkeit, was Wiederholungskäufe fördert. Die zunehmende Verbreitung von Controlled-Environment Agriculture und flüssigen Fertigationssystemen schafft hochwertige Mikrosegmente, während strengere mikrobiologische Spezifikationen gemäß Anhang VI Hersteller mit robuster Qualitätssicherungsinfrastruktur begünstigen.[1] Die anhaltende Fragmentierung, bei der mehr als 94 % der Umsätze auf kleine regionale Unternehmen verteilt sind, hält die Preise wettbewerbsfähig, signalisiert jedoch Konsolidierungsmöglichkeiten, da die Compliance-Kosten steigen.
Wichtigste Erkenntnisse des Berichts
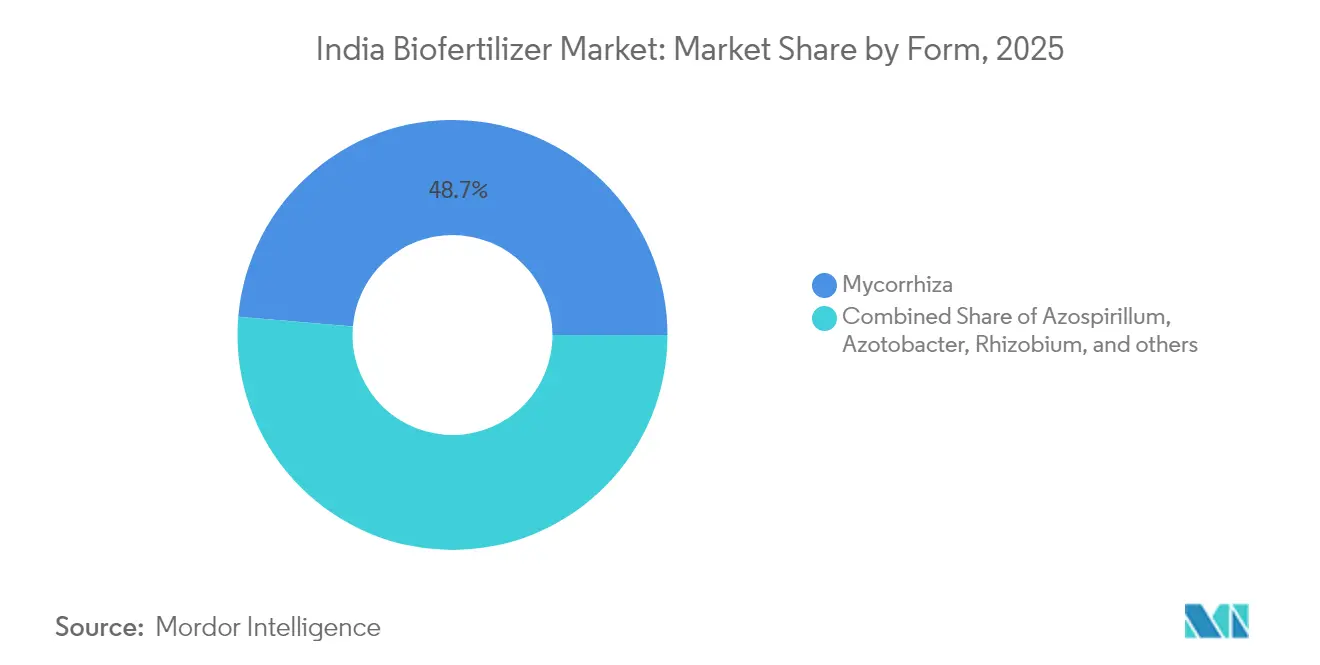
- Nach Form entfallen im Jahr 2025 48,65 % des indischen Biodüngermarkts auf Mykorrhiza, während Rhizobium bis 2031 den schnellsten CAGR von 9,02 % aufweist.
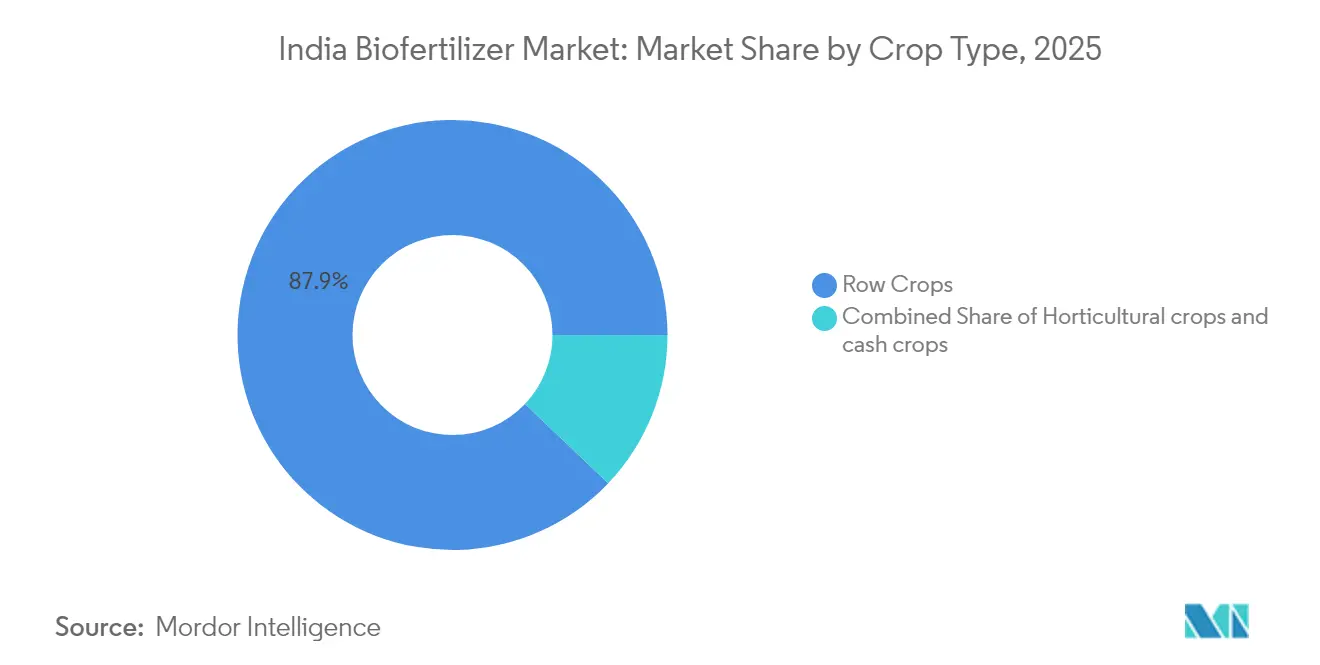
- Nach Kulturpflanzentyp entfallen im Jahr 2025 87,90 % des indischen Biodüngermarkts auf Reihenkulturen, die bis 2031 voraussichtlich mit einem CAGR von 7,55 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Subventionen und Programme für ökologischen Landbau | +2.10% | Landesweit, stärker in Maharashtra, Punjab, Uttar Pradesh | Mittelfristig (2–4 Jahre) |
| Steigende Verbrauchernachfrage nach ökologischen Erzeugnissen | +1.80% | Städtische Märkte in Delhi NCR, Mumbai, Bangalore | Kurzfristig (≤2 Jahre) |
| Kostenvorteil gegenüber volatilen Preisen für chemische Düngemittel | +1.50% | Inputkostensensible Bezirke im ganzen Land | Kurzfristig (≤2 Jahre) |
| Nachfrage nach flüssigen Biodüngern für die CEA-Fertigation | +1.20% | Haryana, Tamil Nadu, Karnataka | Mittelfristig (2–4 Jahre) |
| KI-gestützte, auf das Bodenmikrobiom abgestimmte Mischungen | +0.90% | Gujarat, Maharashtra, Punjab | Langfristig (≥4 Jahre) |
| Golf-Exportdruck für rückstandsfreie Erzeugnisse | +0.70% | Gujarat, Maharashtra, Rajasthan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Subventionen und Programme für ökologischen Landbau
Zentrale Programme wie Paramparagat Krishi Vikas Yojana haben im Jahr 2024 INR 1.197 Crore (144 Millionen USD) ausgezahlt und decken bis zu 50 % der nachgewiesenen Biodüngerkosten für Landwirte ab.[2] Verknüpfte Initiativen finanzieren 10.000 Erzeugerorganisationen und 1.000 Bio-Input-Zentren und senken die Logistikkosten auf der letzten Meile. Der PM-PRANAM-Anreiz für Subventionsanteile motiviert Bundesstaaten, die den Einsatz mineralischer Düngemittel reduzieren, und wandelt fiskalische Anreize in Adoptionsbeschleuniger um.[3] Fünfundzwanzig regionale Zentren für ökologischen Landbau bieten Test- und Beratungsdienstleistungen an und gewährleisten die Produktauthentizität sowie ein dauerhaftes Vertrauen der Landwirte. Insgesamt bilden diese Programme ein mehrschichtiges Sicherheitsnetz, das Erzeuger vor den anfänglichen Umstellungskosten schützt und die Nachfragedynamik des indischen Biodüngermarkts festigt.
Steigende Verbrauchernachfrage nach ökologischen Erzeugnissen
Die Haushaltsausgaben städtischer Verbraucher für zertifizierte Bio-Lebensmittel stiegen zwischen 2022 und 2024 jährlich um 25 % auf 1,8 Milliarden USD und trieben die Erzeugerpreisaufschläge um 20–40 % in die Höhe.[4]. Rückstandsprüfungsvorschriften der Lebensmittelsicherheits- und Standardsbehörde Indiens verknüpfen die Bio-Kennzeichnung direkt mit dem dokumentierten Einsatz von Biodüngern und machen die Zertifizierung von einer Option zu einer Voraussetzung. Metropolregionen treiben Vertriebseffizienzen voran und ermöglichen es Herstellern, Mehrwert-Flüssigprodukte und maßgeschneiderte Mischungen in der Nähe von Verbrauchszentren zu erproben. Exporte spiegeln inländische Muster wider: Im Jahr 2024 stiegen die Bio-Lieferungen um 18 % auf 1,2 Milliarden USD, und die Einführung von Null-Toleranz-Rückstandsrichtlinien in Europa verstärkte die Abhängigkeit von biologischen Inputs.[5] Die Synergie zwischen Premium-Einzelhandelskanälen und Exportprotokollen erweitert die Auftragsvolumina für den indischen Biodüngermarkt.
Kostenvorteil gegenüber volatilen Preisen für chemische Düngemittel
Im Jahr 2024 schwankten die Harnstoffpreise zwischen INR 266 und INR 310 pro Kilogramm (ca. 3,2–3,7 USD), während standardmäßige Biodüngerregimes INR 150–200 pro Hektar (ca. 1,8–2,4 USD) kosteten.[6]. Frachtaufschläge treiben die Einstandskosten für mineralische Düngemittel in abgelegenen Gebieten um weitere 8–12 % in die Höhe, während lokal produzierte Bio-Inputs solche Aufschläge umgehen. In Zeiten hoher Volatilität können Landwirte eine Amortisation über zwei Anbausaisons erzielen, indem sie 20–30 % ihres Nährstoffbedarfs auf biologische Quellen verlagern und damit die Bruttomargen bei Hülsenfrüchten, Zuckerrohr und Baumwollfeldern verbessern. Staatliche Preisstabilisierungsobergrenzen für synthetische Düngemittel komprimieren gleichzeitig die Lieferantenmargen und drängen Händler zu ertragreicheren Bio-Produktlinien. Das wirtschaftliche Kalkül stärkt die Substitutionstrends und erweitert die Kundenbasis des indischen Biodüngermarkts.
Nachfrage nach flüssigen Biodüngern für die CEA-Fertigation
Die Anbaufläche im geschützten Anbau erreichte im Jahr 2024 47.000 Hektar und wächst jährlich um 15 %, da Erzeuger unter Schattennetzen und in Gewächshäusern hohe Erträge anstreben.[7] Fertigationskompatible Flüssigprodukte erzielen Preisaufschläge von 40–60 % gegenüber trägerbasierenden Pulvern, die durch eine höhere Aufnahmeeffizienz ausgeglichen werden. Bundesstaaten am Stadtrand errichten Kühllagerpunkte, die es Händlern ermöglichen, eine sechsmonatige Haltbarkeit auf belasteten Transportwegen zu garantieren. Staatliche Gartenbaufördermittel in Höhe von INR 2.250 Crore (270 Millionen USD) finanzieren die Infrastruktur für Tropf- und Nebelsysteme, die nativ mit Biodüngerinjektionen kombiniert werden, insbesondere für Tomaten, Gurken und Blattgemüse. Diese Dynamiken positionieren Flüssigproduktlinien als den am schnellsten wachsenden Umsatzpool innerhalb des indischen Biodüngermarkts.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringes Bewusstsein der Landwirte und Qualifikationslücken | −1.4% | Ländliche Regionen landesweit, stärker in östlichen Bundesstaaten | Kurzfristig (≤2 Jahre) |
| Kurze Haltbarkeit und Einschränkungen der Kühlkette | −1.1% | Rajasthan, Andhra Pradesh, Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Verschärfte Abmeldung von Biostimulanzien nach Juni 2025 | −0.8% | National, höheres Risiko für Kleinproduzenten | Kurzfristig (≤2 Jahre) |
| Hohe Compliance-Kosten der mikrobiologischen Spezifikationen gemäß Anhang VI | −0.6% | Landesweit, besonders intensiv für Kleinstbetriebe | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Bewusstsein der Landwirte und Qualifikationslücken
Beratungsprogramme erreichen nur 35 % der 146 Millionen Betriebe des Landes, während formale Biodünger-Module jährlich weniger als 5 % der Erzeuger erreichen.[8] Fehler wie nicht passende Stämme oder vorzeitige Anwendung können die Wirksamkeit um die Hälfte reduzieren und Wiederholungsanwendungen entmutigen. Östliche Bundesstaaten leiden sowohl unter niedrigeren Alphabetisierungsraten als auch unter fragmentierten Landbesitzverhältnissen, was die Reichweitenherausforderungen verstärkt. Digitale Tutorials bleiben aufgrund lückenhafter Netzabdeckung, insbesondere während der Monsunzeit, wenn die Nutzung ihren Höhepunkt erreicht, wenig verbreitet. Bis die Verbreitung von Fachwissen skaliert, wird die Zurückhaltung das ansonsten aggressive Wachstumsprofil des indischen Biodüngermarkts bremsen.
Kurze Haltbarkeit und Einschränkungen der Kühlkette
Flüssigformulierungen garantieren in der Regel eine Haltbarkeit von sechs bis zwölf Monaten unter Kühlung, verglichen mit unbegrenzter Stabilität bei mineralischen Inputs.[9] Nur 4 % der indischen Erzeugnisse werden über temperaturkontrollierte Transportwege befördert, und die Überschneidung mit Biodünger-Routen ist noch geringer. Logistische Rückschläge setzen Fläschchen sommerlichen Höchsttemperaturen von 45 °C aus und reduzieren die Keimzahlen um bis zu 50 % vor der Ankunft am Hoftor. Obwohl perlgekapselte Produktlinien die Haltbarkeit auf 18–24 Monate verlängern, begrenzen ihre höheren Produktionskosten die Wettbewerbsfähigkeit der Preise in einkommensschwächeren Bezirken. Diese Engpässe schränken die Reichweite des indischen Biodüngermarkts in hitzebelasteten Regionen ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Mykorrhiza führt, während Rhizobium beschleunigt
Mykorrhiza hielt im Jahr 2025 einen dominanten Anteil von 48,65 % am indischen Biodüngermarkt, gestützt durch seine Kompatibilität mit Getreide, Hülsenfrüchten und Gemüse in verschiedenen Bodentexturen. Landwirte schätzen die synergistische Phosphoraufnahme, die dazu beiträgt, den steigenden Kosten von Monophosphat entgegenzuwirken. Trägerbasierte Pulver bleiben volumenmäßig die Hauptprodukte, da eine Haltbarkeit von acht Monaten mit den lokalen Lagergegebenheiten übereinstimmt. Flüssige und perlgekapselte Produktlinien wachsen jedoch schnell in Gewächshausbetrieben, wo Fertigations- oder Tropfsysteme höhere Keimzahlen bei der Pflanzung bevorzugen.
Rhizobium, angetrieben durch nationale Programme zur Hülsenfruchtanbauförderung, soll mit einem CAGR von 9,02 % das schnellste Wachstum unter allen Formen verzeichnen. Bundesstaaten mit ehrgeizigen Zielen zur Proteinversorgung, wie Madhya Pradesh und Maharashtra, subventionieren Rhizobium-Pakete mit 30–50 % des Einzelhandelspreises. Granulatformulierungen bedienen mechanisierte Sämaschinen auf großflächigen Betrieben, insbesondere in Haryana und Punjab, wo die Maschinendurchdringung 80 % übersteigt. Produktinnovationen wie polymerbeschichtete Granulate verlängern die mikrobielle Lebensfähigkeit über zwei Anbausaisons hinaus, reduzieren Abfall und stärken das Händlervertrauen in den indischen Biodüngermarkt.

Reihenkulturen dominieren, doch Gartenbau zeigt latentes Potenzial
Reihenkulturen machten im Jahr 2025 87,90 % der Marktgröße des indischen Biodüngermarkts aus, hauptsächlich weil Getreide 60 % der Anbaufläche einnimmt. Direktsaat- und Breitwurfmethoden erleichtern die einfache Integration von trägerbasierten Impfstoffen, während staatliche Mindestpreisregelungen das Preisrisiko mindern und den Cashflow der Landwirte für biologische Experimente erhalten. Handelspflanzen wie Baumwolle und Zuckerrohr folgen und nutzen Exportaufschläge, die an die Bio-Zertifizierung geknüpft sind.
Reihenkulturen werden voraussichtlich das stärkste Wachstum behalten, doch Gartenbaulinien könnten positiv überraschen. Flächen im geschützten Anbau verbrauchen pro Quadratmeter teurere flüssige Impfstoffe, und städtische Käufer belohnen pestizidfreies Gemüse mit 30 % Aufschlägen. Hülsenfrüchte und Ölsaaten in regengespeisten Gebieten übernehmen Rhizobium schneller, ermutigt durch Demonstrationen, die Ertragssteigerungen von 15–20 % zeigen. Da diversifizierter Anbau politische Aufmerksamkeit gewinnt, werden unterschiedliche agronomische Zeitfenster die Nachfragespitzen für den indischen Biodüngermarkt ausweiten.
Geografische Analyse
Die Biodüngeradoption in Indien konzentriert sich auf inputintensive Agrarregionen, insbesondere dort, wo intensiver Getreide- und Gartenbauanbau auf Bodenerschöpfung und Nachhaltigkeitsinitiativen trifft. Zu den wichtigsten Bundesstaaten, die die Adoption vorantreiben, gehören Maharashtra, Karnataka, Tamil Nadu, Andhra Pradesh, Telangana, Gujarat, Madhya Pradesh, Uttar Pradesh, Punjab und Haryana. Diese Regionen profitieren von aktiver Unterstützung durch staatliche Landwirtschaftsbehörden, Krishi Vigyan Kendras (KVKs), PM-PRANAM-Anreizen und Subventionen im Rahmen der Nationalen Mission für Nachhaltige Landwirtschaft (NMSA). Süd- und Westindien führen beim Biodüngerverbrauch aufgrund gut etablierter Biopestizid-Biodünger-Ökosysteme, großer landwirtschaftlicher Genossenschaften und der weitverbreiteten Verfügbarkeit von Produkten wie Rhizobium, Azotobacter, Azospirillum, Phosphat-lösenden Bakterien (PSB) und Mykorrhiza über staatliche und private Agrarhandelsnetze.
Der Biodüngereinsatz ist am höchsten bei Kulturen wie Reis, Weizen, Hülsenfrüchten (Tur, Urad, Moong), Sojabohnen, Zuckerrohr, Baumwolle, Erdnüssen und Mais. Diese Kulturen profitieren von stickstoffbindenden und phosphatlösenden Stämmen, die die Nährstoffeffizienz verbessern und die Abhängigkeit von Harnstoff und Diammoniumphosphat (DAP) verringern. Regional wird Rhizobium überwiegend in Hülsenfrucht- und Sojaanbaugebieten wie Madhya Pradesh, Maharashtra und Rajasthan eingesetzt. Azotobacter und Azospirillum sind in getreidebasierten Systemen in Punjab, Haryana, Uttar Pradesh und Tamil Nadu weit verbreitet. PSB und Mykorrhiza finden erhebliche Verbreitung bei Gartenbaukulturen wie Weintrauben und Gemüse in Maharashtra, Obst- und Plantagenkulturen in Karnataka sowie Gewürzen in Gujarat. Zuckerrohranbauregionen in Maharashtra und Uttar Pradesh haben Konsortium-Biodünger durch mühlengebundene Programme integriert.
Östliche und nordöstliche Bundesstaaten, darunter Bihar, Jharkhand, Westbengalen, Odisha und Assam, stellen aufstrebende Märkte für die Biodüngeradoption dar. Das Wachstum in diesen Regionen wird durch staatlich geführte Cluster für ökologischen Landbau, Erzeugerorganisationen (FPOs) und integrierte Nährstoffmanagementprojekte angetrieben. Die Adoptionsvolumina in diesen Gebieten bleiben jedoch im Vergleich zu Süd- und Westindien geringer. Die Adoption nimmt am schnellsten zu in ökologischen und rückstandsfreien Gartenbau-Exportclustern, Zonen für geschützten Anbau, Plantagenkulturen (Tee und Kaffee) sowie regengespeisten Hülsenfrucht- und Ölsaatgürteln. Landwirte in diesen Gebieten greifen zunehmend auf biologische Inputs zurück, um Erträge zu stabilisieren und den Bodenkohlenstoffgehalt zu erhöhen. Indiens Biodüngermarkt befindet sich im Übergang von subventionsgetriebenen Vertriebsmodellen zu wertgetriebener Adoption. Dieser Wandel ist mit der Verbesserung der Inputeffizienz, der Förderung der Bodenregeneration und der Bedienung von Premium-Erzeugermärkten verbunden. Die Adoptionsmuster bleiben geografisch differenziert und werden von der Kulturpflanzenökonomie und der staatlichen Politikunterstützung beeinflusst.
Wettbewerbslandschaft
Die Wettbewerbslandschaft des indischen Biodüngermarkts ist durch Fragmentierung und mehrstufigen Wettbewerb gekennzeichnet, an dem große etablierte Düngemittelunternehmen, mittelgroße spezialisierte Biologikunternehmen und zahlreiche regionale Hersteller beteiligt sind. Etablierte Düngemittelunternehmen nutzen ihre umfangreichen Händlernetze, Beschaffungskapazitäten und staatlichen Verbindungen, um eine breite Marktdurchdringung aufrechtzuerhalten. Im Gegensatz dazu konzentrieren sich regionale Hersteller auf lokalisierte Produktion, wettbewerbsfähige Preisgestaltung und Partnerschaften mit staatlichen Landwirtschaftsbehörden und Erzeugerorganisationen (FPOs). Während die politische Unterstützung für nachhaltige Landwirtschaft neue Marktteilnehmer ermutigt, hängt der langfristige Erfolg zunehmend von einer konsistenten Produktleistung in verschiedenen Klimazonen und Anbausystemen ab.
Der Wettbewerb entwickelt sich vom Verkauf einzelner mikrobieller Stämme hin zur Bereitstellung differenzierter biologischer Lösungen. Dieser Wandel hat eine klare Trennlinie zwischen Unternehmen mit starken Forschungs- und Entwicklungskapazitäten (F&E) und solchen, die Formulierungen in Rohstoffqualität anbieten, geschaffen. Heute wird die Positionierung der Marktteilnehmer zunehmend durch die Portfoliosophistikation definiert, einschließlich Produkten wie flüssigen Saatgutbeschichtungs-Biodüngern, mikrobiellen Konsortien, Phosphatlösungsmischungen, Mykorrhiza-basierten Produkten und integrierten Lösungen, die Biodünger, Biostimulanzien und Bodenverbesserungsmittel kombinieren. Über das Produktangebot hinaus hängen strategische Vorteile nun von Vertriebsstrategien und vertrauensbildenden Maßnahmen ab, wie Demonstrationsflächen, agronomischen Beratungsdienstleistungen, Bodentest-Partnerschaften, digitalen Dosierungstools und der Integration mit ökologischen Zertifizierungs- und Rückverfolgbarkeitssystemen für Premium-Gartenbaucluster.
Mit Blick auf die Zukunft wird erwartet, dass sich der Markt um Akteure konsolidiert, die technologische Innovation, effektiven Vertrieb und glaubwürdige agronomische Ergebnisse kombinieren, anstatt ausschließlich über den Preis zu konkurrieren. Zu den wichtigsten Treibern der zukünftigen Wettbewerbsfähigkeit gehören nachgewiesene Lagerstabilität unter Hochtemperatur- und Hochfeuchtigkeits-Lieferketten, robuste Laborvalidierung und Feldstudiendokumentation, Integration mit Erzeugerorganisationen und staatlichen Programmen sowie die Fähigkeit, Premium-Nutzersegmente wie Erzeuger im geschützten Anbau, exportorientierten Gartenbau und regenerative Landwirtschaftscluster anzusprechen. Da sich die Branche weiterentwickelt, werden Unternehmen, die biologische Inputs mit greifbaren Verbesserungen der Bodengesundheit, der Nährstoffnutzungseffizienz und der Betriebswirtschaft verknüpfen, wahrscheinlich als Kategorieführer hervorgehen. Dieser Wandel spiegelt einen Übergang im Kaufverhalten der Landwirte von subventionsgetriebenen Versuchen zu wertgetriebener, wiederholter Adoption wider.
Marktführer der indischen Biodüngerbranche
-
Biostadt India Limited
-
Gujarat State Fertilizers & Chemicals Ltd
-
Indian Farmers Fertiliser Cooperative Limited
-
National Fertilizers Limited
-
IPL Biologicals Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Biodüngermarkt Unternehmen in diesem Bericht
- Indian Farmers Fertiliser Cooperative Ltd (IFFCO)
- Gujarat State Fertilizers & Chemicals Limited
- IPL Biologicals Limited
- Biostadt India Limited
- National Fertilizers Limited
- UPL Limited
- Coromandel International Limited
- T. Stanes and Company Limited
- Kan Biosys Private Limited
- Rallis India Limited
- Syngenta India Private Limited
- Madras Fertilizers Limited
- Novozymes South Asia Private Limited
- Som Phytopharma (India) Limited
- Varsha Bioscience & Technology India Private Limited
Neueste Industrielle Entwicklungen in Indischer Biodüngermarkt
- September 2024: KRIBHCO ist eine Partnerschaft mit Novonesis eingegangen, um den Biodünger Rhizosuper für Hülsenfrucht- und Ölsaatbauern in 15 Bundesstaaten einzuführen und Ernteerträge sowie Bodengesundheit zu verbessern.
- August 2024: Gujarat State Fertilizers and Chemicals Limited hat die Biodüngerproduktion an seinem Standort in Vadodara um 40 % ausgebaut, mit Schwerpunkt auf Fertigationsflüssigkeiten.
Berichtsumfang des indischen Biodüngermarkts
Der indische Biodüngermarkt ist nach Form (Azospirillum, Azotobacter, Mykorrhiza, Phosphat-lösende Bakterien und Rhizobium) und nach Kulturpflanzentyp (Handelspflanzen, Gartenbaukulturen und Reihenkulturen) segmentiert. Der Bericht bietet die Marktgröße sowohl als Marktwert in USD als auch als Marktvolumen in Metrischen Tonnen.
Segmentierungsübersicht
| Azospirillum |
| Azotobacter |
| Mykorrhiza |
| Phosphat-lösende Bakterien |
| Rhizobium |
| Sonstige Biodünger |
| Reihenkulturen |
| Handelspflanzen |
| Gartenbaukulturen |
| Nach Form | Azospirillum |
| Azotobacter | |
| Mykorrhiza | |
| Phosphat-lösende Bakterien | |
| Rhizobium | |
| Sonstige Biodünger | |
| Nach Kulturpflanzentyp | Reihenkulturen |
| Handelspflanzen | |
| Gartenbaukulturen |
Marktdefinition
- DURCHSCHNITTLICHE DOSIERUNGSRATE - Die durchschnittliche Aufwandmenge ist das durchschnittliche Volumen an Biodüngern, das pro Hektar Ackerland in der jeweiligen Region/dem jeweiligen Land ausgebracht wird.
- KULTURPFLANZENTYP - Der Kulturpflanzentyp umfasst Reihenkulturen (Getreide, Hülsenfrüchte, Ölsaaten), Gartenbaukulturen (Obst und Gemüse) und Handelspflanzen (Plantagenkulturen, Faserpflanzen und sonstige Industriekulturen).
- FUNKTION - Die Pflanzenernährungsfunktion landwirtschaftlicher Biologika umfasst verschiedene Produkte, die essentielle Pflanzennährstoffe liefern und die Bodenqualität verbessern.
- TYP - Biodünger verbessern die Bodenqualität, indem sie die Population nützlicher Mikroorganismen erhöhen. Sie helfen Kulturpflanzen, Nährstoffe aus der Umgebung aufzunehmen.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Handelspflanzen | Handelspflanzen sind nicht zum Verzehr bestimmte Kulturen, die ganz oder teilweise verkauft werden, um Endprodukte herzustellen und Gewinn zu erzielen. |
| Integriertes Schädlingsmanagement (IPM) | IPM ist ein umweltfreundlicher und nachhaltiger Ansatz zur Schädlingsbekämpfung bei verschiedenen Kulturen. Es umfasst eine Kombination von Methoden, einschließlich biologischer Bekämpfung, kultureller Praktiken und des selektiven Einsatzes von Pestiziden. |
| Bakterielle Biokontrollmittel | Bakterien, die zur Bekämpfung von Schädlingen und Krankheiten bei Kulturen eingesetzt werden. Sie wirken, indem sie Toxine produzieren, die für die Zielschädlinge schädlich sind, oder indem sie mit ihnen um Nährstoffe und Raum in der Wachstumsumgebung konkurrieren. Einige Beispiele für häufig verwendete bakterielle Biokontrollmittel sind Bacillus thuringiensis (Bt), Pseudomonas fluorescens und Streptomyces spp. |
| Pflanzenschutzmittel (PPP) | Ein Pflanzenschutzmittel ist eine Formulierung, die auf Kulturen aufgebracht wird, um sie vor Schädlingen wie Unkraut, Krankheiten oder Insekten zu schützen. Sie enthalten einen oder mehrere Wirkstoffe mit anderen Hilfsstoffen wie Lösungsmitteln, Trägern, Inertmaterialien, Netzmitteln oder Adjuvantien, die formuliert werden, um eine optimale Produktwirksamkeit zu erzielen. |
| Pathogen | Ein Pathogen ist ein Organismus, der bei seinem Wirt Krankheiten verursacht, mit der Schwere der Krankheitssymptome. |
| Parasitoide | Parasitoide sind Insekten, die ihre Eier auf oder in dem Wirtsinsekt ablegen, wobei ihre Larven sich vom Wirtsinsekt ernähren. In der Landwirtschaft können Parasitoide als Form der biologischen Schädlingsbekämpfung eingesetzt werden, da sie dazu beitragen, Schäden durch Schädlinge an Kulturen zu kontrollieren und den Bedarf an chemischen Pestiziden zu verringern. |
| Entomopathogene Nematoden (EPN) | Entomopathogene Nematoden sind parasitäre Fadenwürmer, die Schädlinge infizieren und abtöten, indem sie Bakterien aus ihrem Darm freisetzen. Entomopathogene Nematoden sind eine Form von Biokontrollmitteln, die in der Landwirtschaft eingesetzt werden. |
| Vesikulär-arbuskuläre Mykorrhiza (VAM) | VAM-Pilze sind Mykorrhiza-Pilzarten. Sie leben in den Wurzeln verschiedener höherer Pflanzen. Sie entwickeln eine symbiotische Beziehung mit den Pflanzen in den Wurzeln dieser Pflanzen. |
| Pilzliche Biokontrollmittel | Pilzliche Biokontrollmittel sind nützliche Pilze, die Pflanzenschädlinge und -krankheiten bekämpfen. Sie sind eine Alternative zu chemischen Pestiziden. Sie infizieren und töten die Schädlinge oder konkurrieren mit pathogenen Pilzen um Nährstoffe und Raum. |
| Biodünger | Biodünger enthalten nützliche Mikroorganismen, die die Bodenfruchtbarkeit verbessern und das Pflanzenwachstum fördern. |
| Biopestizide | Biopestizide sind natürliche/biobasierte Verbindungen, die zur Bekämpfung landwirtschaftlicher Schädlinge durch spezifische biologische Wirkungen eingesetzt werden. |
| Prädatoren | Prädatoren in der Landwirtschaft sind Organismen, die sich von Schädlingen ernähren und dazu beitragen, Schäden durch Schädlinge an Kulturen zu kontrollieren. Einige häufig in der Landwirtschaft eingesetzte Prädatorenarten sind Marienkäfer, Florfliegen und Raubmilben. |
| Biokontrollmittel | Biokontrollmittel sind lebende Organismen, die zur Bekämpfung von Schädlingen und Krankheiten in der Landwirtschaft eingesetzt werden. Sie sind Alternativen zu chemischen Pestiziden und bekannt für ihre geringeren Auswirkungen auf die Umwelt und die menschliche Gesundheit. |
| Organische Düngemittel | Organischer Dünger besteht aus tierischen oder pflanzlichen Stoffen, die allein oder in Kombination mit einem oder mehreren nicht synthetisch gewonnenen Elementen oder Verbindungen zur Bodenfruchtbarkeit und zum Pflanzenwachstum eingesetzt werden. |
| Proteinhydrolysate (PH) | Biostimulanzien auf Basis von Proteinhydrolysaten enthalten freie Aminosäuren, Oligopeptide und Polypeptide, die durch enzymatische oder chemische Hydrolyse von Proteinen, hauptsächlich aus pflanzlichen oder tierischen Quellen, gewonnen werden. |
| Biostimulanzien/Pflanzenwachstumsregulatoren (PGR) | Biostimulanzien/Pflanzenwachstumsregulatoren (PGR) sind Substanzen, die aus natürlichen Ressourcen gewonnen werden, um das Pflanzenwachstum und die Pflanzengesundheit durch Stimulierung pflanzlicher Prozesse (Stoffwechsel) zu verbessern. |
| Bodenverbesserungsmittel | Bodenverbesserungsmittel sind Substanzen, die auf den Boden aufgebracht werden und die Bodengesundheit verbessern, wie z. B. Bodenfruchtbarkeit und Bodenstruktur. |
| Meeresalgenextrakt | Meeresalgenextrakte sind reich an Mikro- und Makronährstoffen, Proteinen, Polysacchariden, Polyphenolen, Phytohormonen und Osmolyten. Diese Substanzen fördern die Samenkeimung und die Kulturpflanzenentwicklung, das gesamte Pflanzenwachstum und die Produktivität. |
| Verbindungen im Zusammenhang mit Biokontrolle und/oder Wachstumsförderung (CRBPG) | Verbindungen im Zusammenhang mit Biokontrolle oder Wachstumsförderung (CRBPG) sind die Fähigkeit eines Bakteriums, Verbindungen zur Biokontrolle von Phytopathogenen und zur Förderung des Pflanzenwachstums zu produzieren. |
| Symbiotische stickstoffbindende Bakterien | Symbiotische stickstoffbindende Bakterien wie Rhizobium beziehen Nahrung und Schutz vom Wirt und helfen im Gegenzug, indem sie den Pflanzen gebundenen Stickstoff bereitstellen. |
| Stickstofffixierung | Stickstofffixierung ist ein chemischer Prozess im Boden, der molekularen Stickstoff in Ammoniak oder verwandte stickstoffhaltige Verbindungen umwandelt. |
| ARS (Landwirtschaftlicher Forschungsdienst) | ARS ist die wichtigste wissenschaftliche interne Forschungsbehörde des US-Landwirtschaftsministeriums. Sie zielt darauf ab, Lösungen für landwirtschaftliche Probleme zu finden, mit denen Landwirte im Land konfrontiert sind. |
| Pflanzenschutzrechtliche Vorschriften | Pflanzenschutzrechtliche Vorschriften, die von den jeweiligen Regierungsbehörden erlassen werden, überprüfen oder verbieten die Einfuhr und Vermarktung bestimmter Insekten, Pflanzenarten oder Produkte dieser Pflanzen, um die Einschleppung oder Ausbreitung neuer Pflanzenschädlinge oder Pathogene zu verhindern. |
| Ektomykorrhiza (ECM) | Ektomykorrhiza (ECM) ist eine symbiotische Wechselwirkung von Pilzen mit den Saugwurzeln höherer Pflanzen, bei der sowohl die Pflanze als auch der Pilz durch die Assoziation für ihr Überleben profitieren. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums konstant gehalten.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Markts zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




