
Größe und Marktanteil des indischen Fertigungsmarkts
Analyse des indischen Fertigungsmarkts von Mordor Intelligence
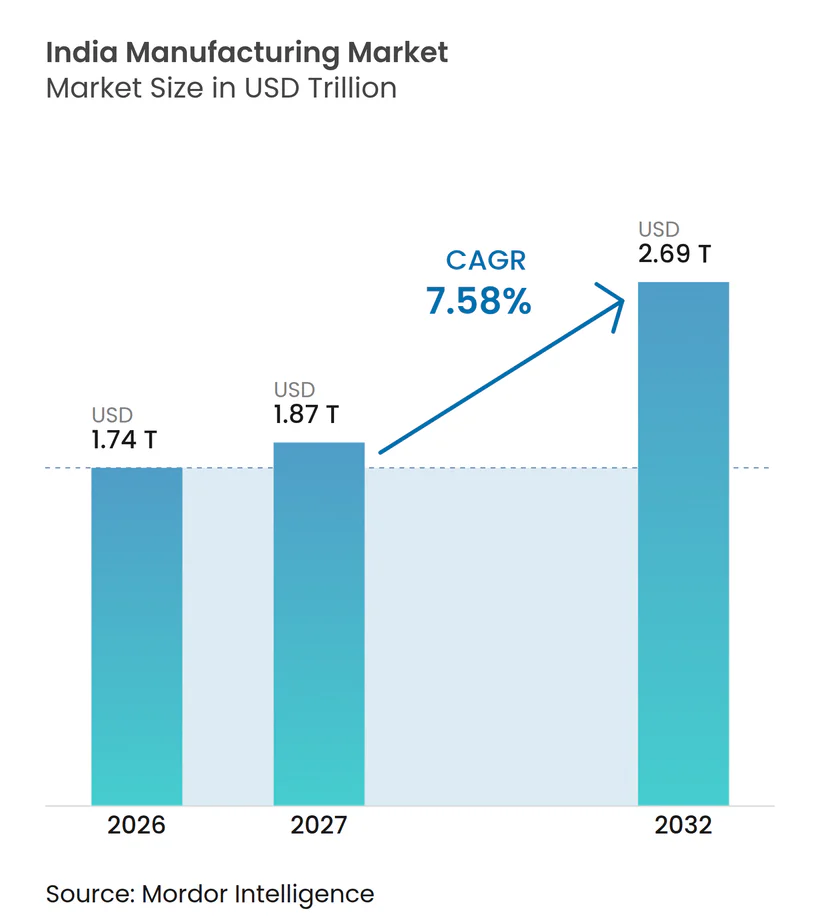
Die Größe des Indien Fertigungsmarkts wird voraussichtlich von 1,74 Billionen USD im Jahr 2026 auf 1,87 Billionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,69 Billionen USD erreichen, mit einer CAGR von 7,58 % über 2027–2032.
Indiens Expansion verbindet politisch geförderte Energie- und Elektronikproduktion mit exportgebundenen Aufträgen und einem breiteren Haushaltskonsumwachstum. Integrierte Investitionen in Automobil- und Traktorenproduktion sowie spezialisierte Stahlverarbeitung bieten Möglichkeiten, diese Nachfrage in differenzierte Produktionskapazitäten umzuwandeln. Der US-Israel-Iran-Konflikt, der am 28. Februar 2026 begann, störte den Schiffsverkehr durch die Straße von Hormus und brachte neben inländischen Logistikbeschränkungen eine Rohstoffversorgungsexposition mit sich. Der Landzugang kann auch Investitionszusagen von nutzbarer Fabrikkapazität trennen. Produzenten, die Kapazitäten an nutzbaren bestehenden Standorten ausbauen, können neue Landzugangsverzögerungen vermeiden, während importabhängige Greenfield-Projekte sowohl Schifffahrtsstörungen als auch Standortbesitzrisiken ausgesetzt sind.
Wichtigste Erkenntnisse des Berichts
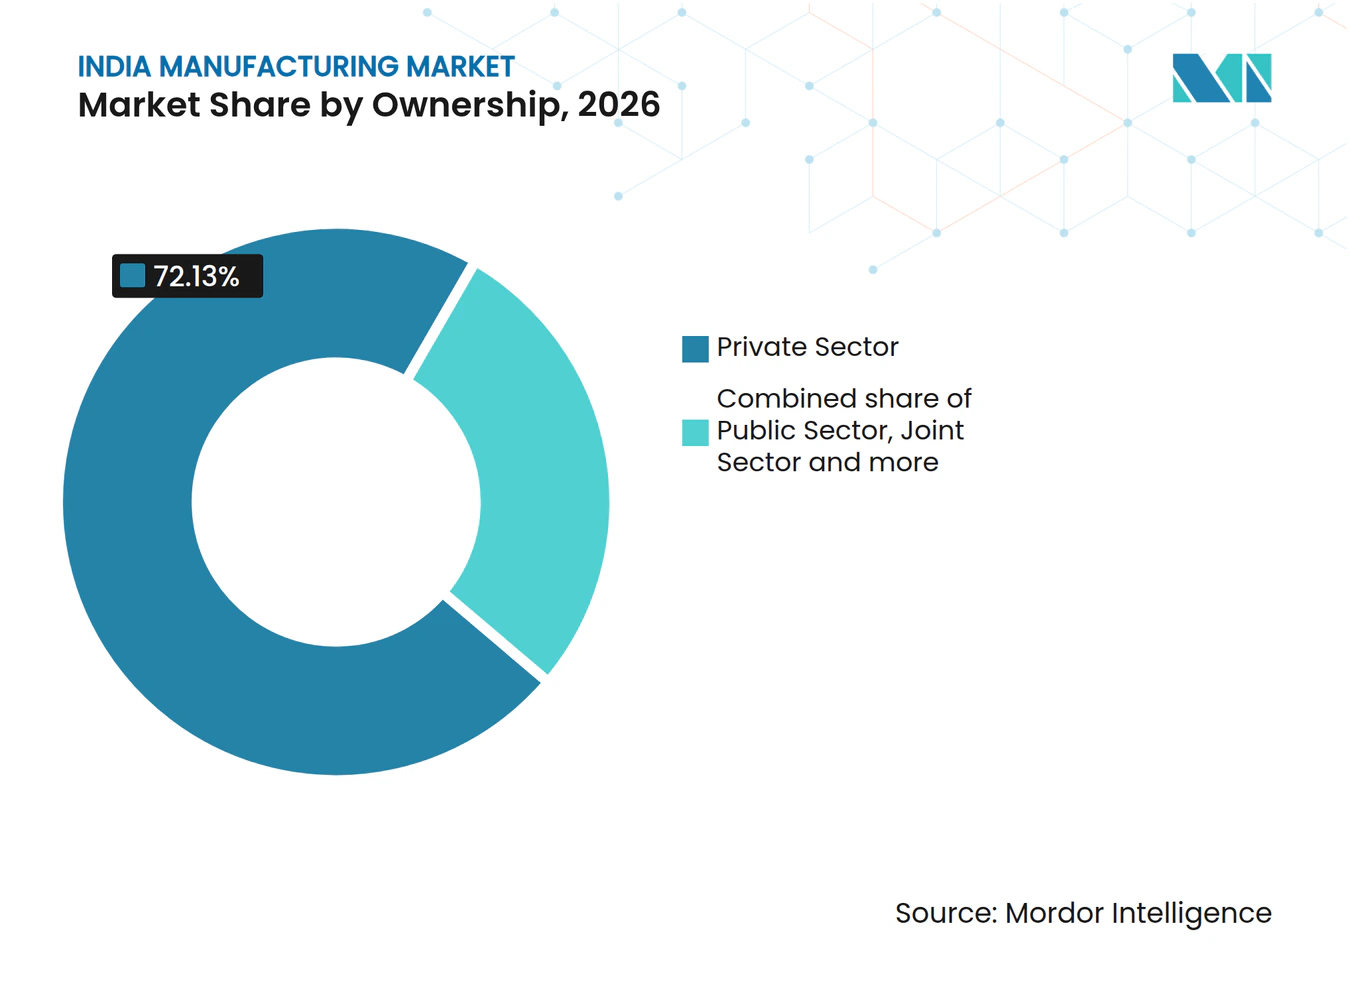
- Nach Eigentümerschaft hielt der Privatsektor im Jahr 2026 einen Marktanteil von 72,13 % am Indien Fertigungsmarkt und wird voraussichtlich mit einer CAGR von 8,3 % über 2027–2032 am schnellsten wachsen.
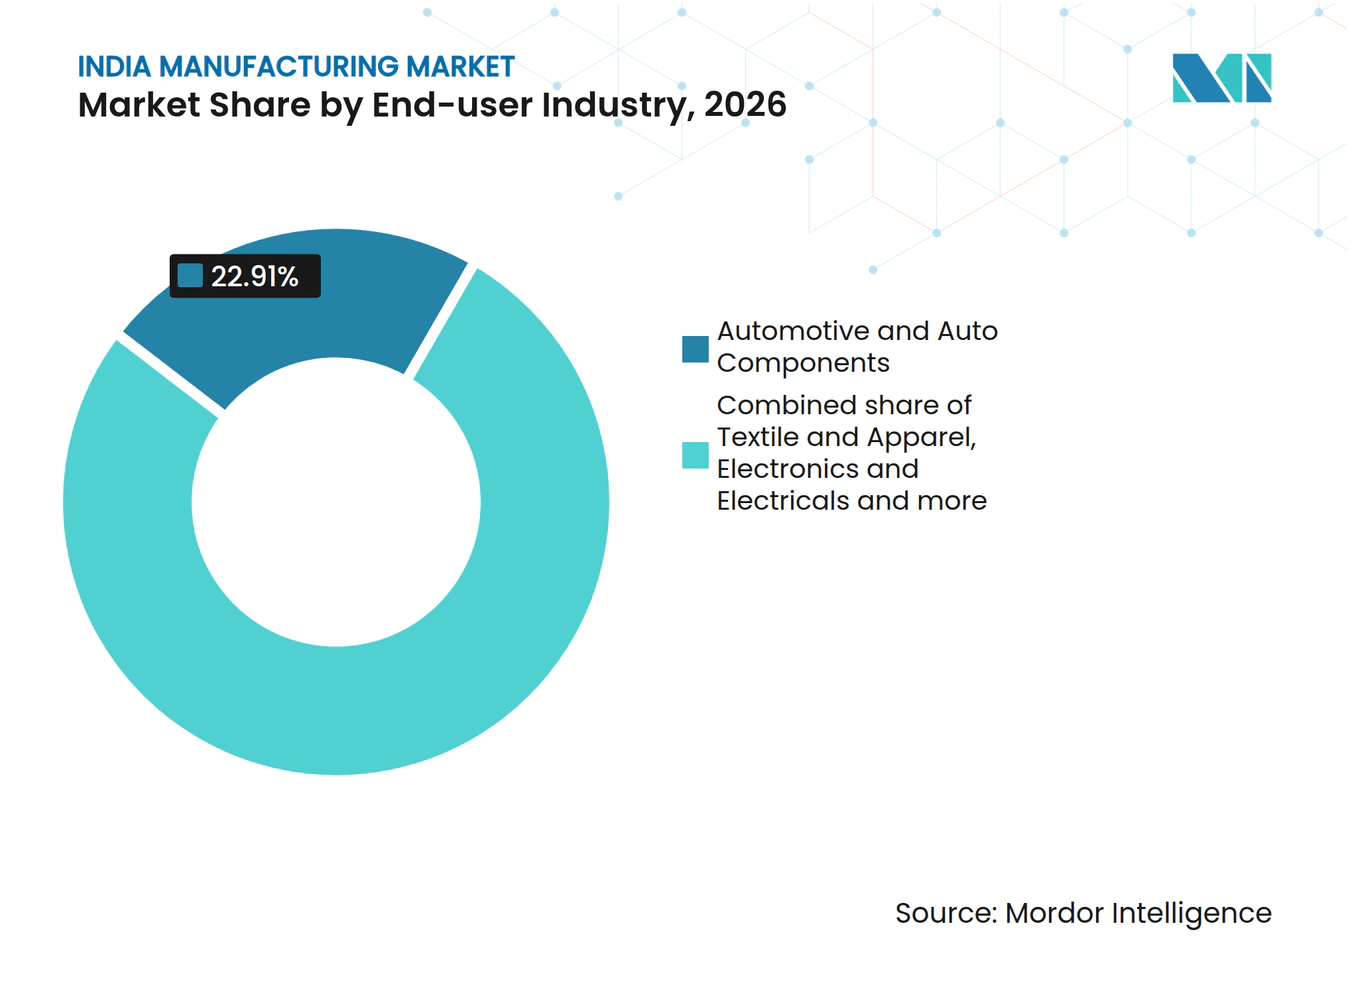
- Unter den Endverbraucherbranchen entfielen Automobil und Automobilkomponenten im Jahr 2026 auf einen Anteil von 22,91 % am Indien Fertigungsmarkt, während das Segment Elektronik und Elektrotechnik mit einer CAGR von 13,2 % über 2027–2032 voraussichtlich am schnellsten wachsen wird.
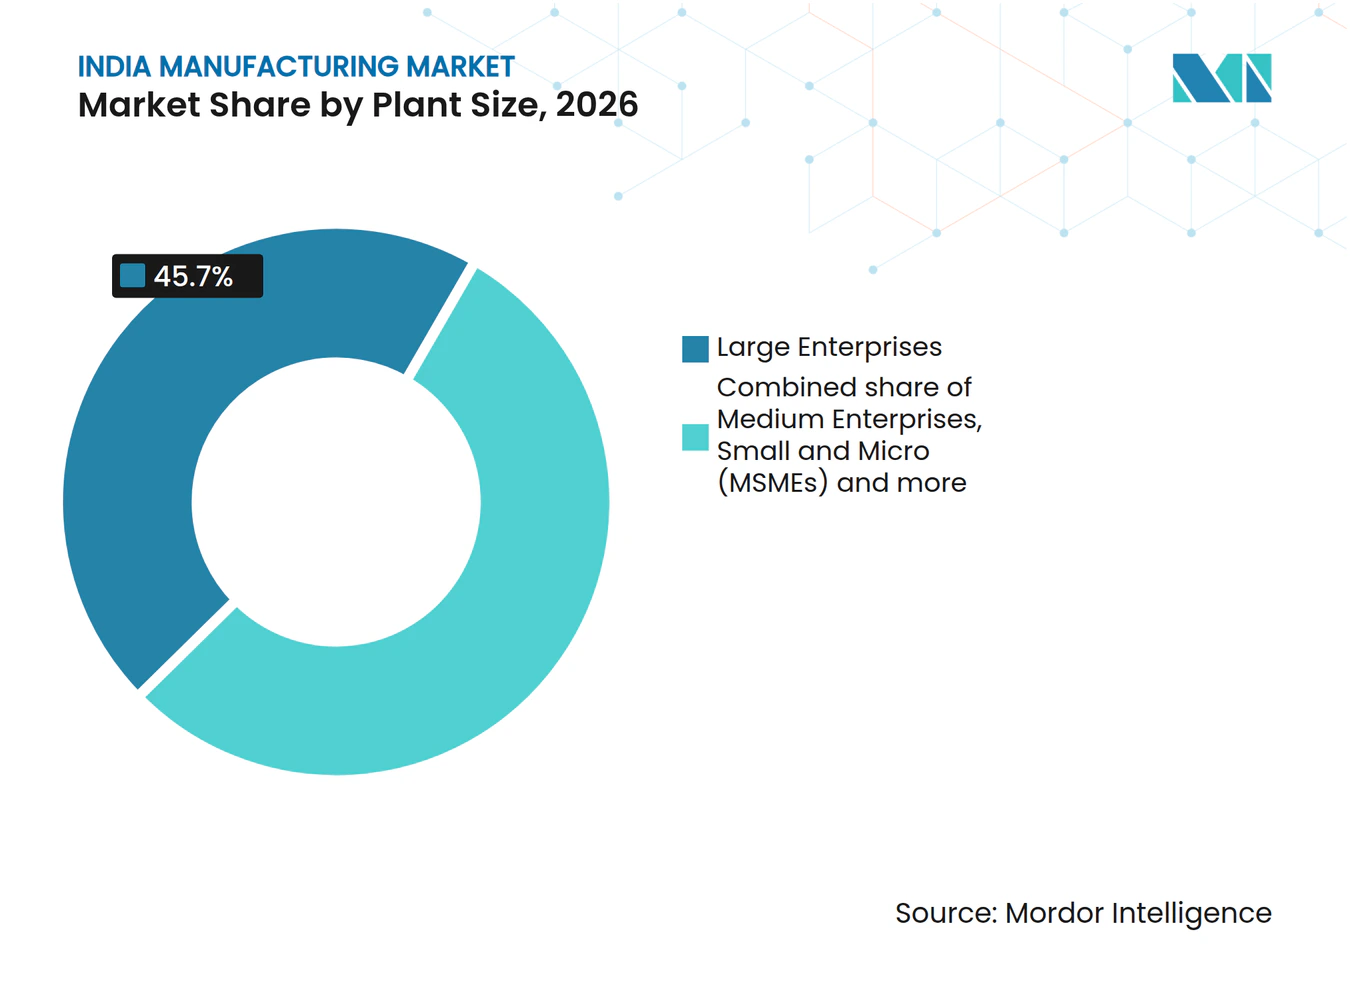
- Großunternehmen führten die Betriebsgrößenkategorien mit 45,7 % des Marktwerts im Jahr 2026 an, während kleine und Kleinstunternehmen mit einer CAGR von 12,5 % über 2027–2032 voraussichtlich am schnellsten wachsen werden.
- Unter Indiens Regionen hielt Westindien im Jahr 2026 mit 33,07 % den größten Anteil, und Südindien wird voraussichtlich mit einer CAGR von 7,8 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| SIGHT-, ACC-PLI- und Semicon-India-Anreize für grünen Wasserstoff, Batterien mit fortschrittlicher Chemie und Halbleiter | +3.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Neuausrichtung der Quad-Lieferkette ("China + 1") mit Lenkung von OEM-Aufträgen nach Indien | +2.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Anstieg des Inlandskonsums durch Urbanisierung in Städten der zweiten und dritten Reihe sowie Wachstum der E-Commerce-Lagerhaltung | +2.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Anbindung von Industriekorridoren über multimodale Logistikprojekte im Rahmen von PM GatiShakti | +1.5% | Maharashtra, Bihar, Jharkhand und Madhya Pradesh | Langfristig (≥ 4 Jahre) |
| Offsetverpflichtungen bei der Verteidigungsbeschaffung als Katalysator für Präzisionsfertigungskapazitäten | +0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Obligatorische ESG-Offenlegung (BRSR) beschleunigt Investitionen in energieeffiziente Industrie-4.0-Nachrüstungen | +0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
SIGHT-, ACC-PLI- und Semicon-India-Anreize für grünen Wasserstoff, Batterien mit fortschrittlicher Chemie und Halbleiter
Fertigungsanreize stärken die Investitionsgrundlage für Energieanlagen und Elektronik, indem sie definierte Wege von der politischen Unterstützung zur Produktion schaffen. Bis Februar 2026 hatte das Ministerium für neue und erneuerbare Energien im Rahmen der Strategischen Interventionen für den Übergang zu grünem Wasserstoff (SIGHT) 3.000 MW pro Jahr Elektrolyseur-Fertigungskapazität an 15 Unternehmen vergeben. Das Ministerium für Schwerindustrie hatte bis Februar 2026 außerdem 40 GWh an 4 Unternehmen im Rahmen des 50-GWh-produktionsgebundenen Anreizprogramms für Batterien mit fortschrittlicher Chemie (PLI-ACC) vergeben. Diese Vergaben etablieren eine Fertigungspipeline, deren Nachfrageeffekt von der Umsetzung abhängt. Bis Juli 2026 meldete das Ministerium für Elektronik und Informationstechnologie die kommerzielle Produktion bei Micron ATMP, Kaynes Semicon und CG Power OSAT im Rahmen des Semicon India Programms 1.0. Der Kontrast macht die Umwandlung in laufende Produktion zum entscheidenden kommerziellen Schritt, wobei die Nachfrage nach Ausrüstung und Komponenten dort am stärksten ist, wo geförderte Investitionen über die Vergabephase hinausgehen.
Neuausrichtung der Quad-Lieferkette ("China + 1") mit Lenkung von OEM-Aufträgen nach Indien
Apples Reaktion auf US-Zölle auf China leitete iPhone-Exporte ab März 2025 über Indien um und stärkte damit eine OEM-gebundene Fertigungsroute. Von März bis Mai 2025 exportierte Foxconn iPhones im Wert von 3,2 Milliarden USD aus Indien, wobei durchschnittlich 97 % in die Vereinigten Staaten verschifft wurden, verglichen mit einem Durchschnitt von 50,3 % im Jahr 2024. Apples gesamte iPhone-Exporte aus Indien erreichten im Zeitraum April–August des Geschäftsjahres 2026–27 einen Wert von 13,2 Milliarden USD, was fast 47 % mehr als ein Jahr zuvor entspricht. Diese separaten Kennzahlen zeigen die kommerzielle Bedeutung sowohl der Zielallokation als auch der breiteren Exportproduktionsbasis. Für Auftragsfertiger bieten Kapazitätszusagen, die an das Exportprogramm eines bestimmten Kunden gebunden sind, eine solidere Expansionsgrundlage als die Behandlung des nationalen Exportwachstums als Garantie für individuelle Aufträge.
Anstieg des Inlandskonsums durch Urbanisierung in Städten der zweiten und dritten Reihe sowie Wachstum der E-Commerce-Lagerhaltung
Die Verbrauchernachfrage bietet Herstellern neben Exportmöglichkeiten einen inländischen Absatzkanal, wobei eine breitere Erfüllungsabdeckung den Weg zu Haushaltskäufern stärkt. Das Ministerium für Statistik und Programmumsetzung (MoSPI) schätzte vorläufig, dass die realen privaten Endkonsumausgaben zu konstanten Preisen von 2022–23 im Geschäftsjahr 2025–26 um 7,7 % wuchsen, verglichen mit 5,8 % im Geschäftsjahr 2024–25.[1] Bis Juni 2026 betrieb Flipkart Minutes 1.000 Mikro-Fulfillment-Center in mehr als 130 Städten und mehr als 8.000 Postleitzahlgebieten in Indien. Für Konsumgüterhersteller unterstützt diese Kombination Investitionsszenarien, die auf zugänglicher Inlandsnachfrage statt auf Exportaufträgen allein aufgebaut sind. Die kommerzielle Öffnung besteht darin, die Produktion mit diesem verteilten Fulfillment-Netzwerk zu verbinden und die Distributionsreichweite zum Argument für zusätzliche Fabrikleistung zu machen.
Beschleunigte Anbindung von Industriekorridoren über multimodale Logistikprojekte im Rahmen von PM GatiShakti
Koordinierte Verkehrsplanung kann Industriestandorte kommerziell nutzbar machen, indem sie die Verbindungen zwischen Fabriken und Güterverkehrsnetzen herstellt. Bis Oktober 2026 hatte die Netzwerkplanungsgruppe 421 PM-GatiShakti-Infrastrukturprojekte in einem Rahmen bewertet, der multimodale Integration und Anbindung auf der letzten Meile betont. Die Indischen Eisenbahnen genehmigten im Geschäftsjahr 2025–26 100 Projekte mit neuen Strecken, Streckenverdoppelungen, Mehrfachbespurungen und anderen Maßnahmen im Rahmen des Plans.[2] Für Hersteller, die neue Standorte in Betracht ziehen, schafft die Kombination eine Pipeline, anhand derer der künftige Frachtzugang bewertet werden kann, wobei die Vorteile von der Umsetzung abhängen. Der Nachfrageeffekt geht daher über den Verkehrsbau hinaus, da glaubwürdige Verbindungen das Argument für die Platzierung von Produktionskapazitäten an Standorten stärken können, die von diesen Projekten erschlossen werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Logistikengpässe: Liegezeiten in Häfen und geringer Anteil des Hinterlandschienenverkehrs | -1.2% | JNPA in Navi Mumbai | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei der Landakquisition trotz staatlicher Reformen, die Projektvorlaufzeiten verlängern | -0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Volatile Preise für kritische Mineralien (Kupfer, Lithium) drücken auf die Inputkostenmargen | -0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Akuter Mangel an Halbleiterfabrik-Fachkräften und Reinraumingenieuren | -0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Logistikengpässe: Liegezeiten in Häfen und geringer Anteil des Hinterlandschienenverkehrs
Importabhängige Hersteller sehen sich einer Produktionsbeschränkung gegenüber, wenn Container länger im Hafen verweilen, bevor sie in die Hinterlandlieferkette gelangen. Bei der Jawaharlal Nehru Port Authority erreichte die Liegezeit im Importzyklus für zuggebundene Container im Juni 2026 157,3 Stunden, verglichen mit 118,9 Stunden im Mai 2026. Für Fabriken, die diese Route nutzen, kann ein längeres Intervall zwischen Ankunft und Weiterbeförderung Inputs binden, bevor sie für die Produktion verfügbar sind. Diese Exposition kann die Wirtschaftlichkeit des Kapazitätsausbaus schwächen, dessen Auslastung von zuverlässigen Importlieferungen abhängt. Selbst bei vorhandener Nachfrage kann die daraus resultierende Planungs- und Betriebskapitalbelastung einschränken, wie schnell Hersteller neue Ausrüstung in verkaufsfähige Produktion umwandeln.
Verzögerungen bei der Landakquisition trotz staatlicher Reformen, die Projektvorlaufzeiten verlängern
Der Landzugang kann den Zeitpunkt verzögern, zu dem eine Fertigungsinvestition zu einem baureifen Projekt wird, und damit den Wert angekündigter Kapazitäten schwächen. Im Jahr 2026 berichtete der Confederation of Indian Industry (CII), dass unklare Eigentumstitel, verzögerte Besitzübergabe und regulatorische Komplexität den industriellen Landzugang einschränkten und die Kapitalkosten insbesondere für KMU und Greenfield-Projekte erhöhten. Die Bewertung ergab, dass die Akquisition nach indischem Recht aufgrund mehrstufiger gesetzlicher Verfahren und Entschädigungsstreitigkeiten 18 bis 36 Monate in Anspruch nehmen kann. Für eine neue Fabrik kann diese Unsicherheit Ausrüstungszusagen von der Verfügbarkeit eines nutzbaren Standorts trennen. Die Folge ist eine längere Phase der Kapitalexposition vor der Produktion, was das Besitzrisiko zu einer wesentlichen Einschränkung für den Zeitplan neuer Fertigungskapazitäten macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Eigentümerschaft:
Private Investitionen verankern die FertigungsexpansionDer Privatsektor hatte im Jahr 2026 einen Anteil von 72,13 % am Indien Fertigungsmarkt und ist das am schnellsten wachsende Segment mit einer CAGR von 8,3 % über 2027–2032. Das verarbeitende Gewerbe repräsentierte 50,17 % der vorläufigen Gesamtinvestitionen im Geschäftsjahr 2025–26 in MoSPIs Erhebung ausgewählter großer privater Unternehmensgruppen. Diese Allokation zeigt, wie Fertigungsinvestitionen die substanzielle Produktionsbasis des Privatsektors stärken können, wobei der kommerzielle Effekt davon abhängt, dass Projekte zu produktiven Vermögenswerten werden. Inbetriebnahmeverzögerungen können daher einen erheblichen Teil der Investitionsportfolios dieser erfassten Unternehmen binden und machen den Projektabschluss über einzelne Fabrikaufträge hinaus bedeutsam.
Der Genossenschaftssektor bedient institutionelle Käufer über einen föderationskoordinierten Milchwirtschaftskanal. Die National Cooperative Dairy Federation of India Ltd (NCDFI) verzeichnete 180 Millionen Liter Frischmilch in abgeschlossenen Verträgen für das Geschäftsjahr 2025–26 innerhalb ihres genossenschaftlichen Milchwirtschaftskanals. Die Föderation koordiniert Lieferungen von mehr als 100 Molkereigenossenschaften in ganz Indien für die Beschaffung durch das Verteidigungsministerium. Dieser gemeinsame Weg kann die institutionelle Nachfrage über Produzenten und Käuferstandorte hinweg bündeln. Ausrüstungs- und Dienstleistungsanbieter, die diesen Kanal verfolgen, sollten daher die beliefernden Molkereigenossenschaften als potenzielle Kunden ansprechen und die NCDFI als Vertragskoordinator behandeln.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Automobilskalierung trifft auf ElektronikexpansionAutomobil und Automobilkomponenten repräsentierten im Jahr 2026 einen Marktanteil von 22,91 % am Indien Fertigungsmarkt und sind damit das größte Segment. Der Automotive Component Manufacturers Association of India (ACMA) meldete einen Umsatz der Automobilkomponentenindustrie von 7,6 Billionen INR (85,9 Milliarden USD) im Geschäftsjahr 2025–26 und liefert damit eine substanzielle lieferantenseitige Umsatzbasis. Die Society of Indian Automobile Manufacturers (SIAM) meldete separat Pkw-Verkäufe von 4,64 Millionen Einheiten im Geschäftsjahr 2025–26 und etabliert damit die Größenordnung dieser Fertigfahrzeugkategorie. Komponentenlieferanten nehmen an der Fahrzeugproduktion teil, während Fertigfahrzeughersteller Endkäufer bedienen. Dies verleiht dem Segment eine kommerzielle Breite entlang der gesamten Produktionskette und verbindet Lieferantenumsätze mit der Größenordnung der Fertigfahrzeugnachfrage.
Elektronik und Elektrotechnik, das am schnellsten wachsende Segment, wird voraussichtlich eine CAGR von 13,2 % über 2027–2032 verzeichnen. Der Produktionswert der indischen Elektronikindustrie in Rupien stieg im Geschäftsjahr 2025–26 gegenüber dem Geschäftsjahr 2024–25 um 15,8 %, so das Ministerium für Elektronik und Informationstechnologie. Pharmazeutika und Gesundheitswesen folgten einem anderen Weg: Das produktionsgebundene Anreizprogramm (PLI) ermöglichte bis März 2026 die inländische Herstellung von 1.931 pharmazeutischen Produkten. Darunter befanden sich 191 Wirkstoffe, die erstmals in Indien hergestellt wurden. Die Nachfrage nach Elektronikausrüstung ist mit dem wachsenden Produktionswert verknüpft, während die erstmalige inländische Wirkstoffherstellung spezifische Anforderungen an produktspezifische pharmazeutische Prozesse schafft.


Nach Betriebsgröße:
Installierte Anlagen und Neugründungen von Unternehmen prägen die NachfrageGroßunternehmen hielten im Jahr 2026 mit 45,7 % des Fertigungsmarktwerts den größten Anteil. Tata Steel Ltd meldete in seinem Bericht für das Geschäftsjahr 2025–26 eine installierte Rohstahlkapazität von 11 Millionen Tonnen pro Jahr in seinem Werk in Jamshedpur. Ein integrierter Standort dieser Größenordnung gibt dem Segment eine substanzielle Basis an Fertigungsanlagen hinter seiner Marktposition, während die kommerziellen Ergebnisse davon abhängen, wie diese Kapazität genutzt wird. Die Nachfrage von Großanlagen umfasst daher den Schutz der Produktivität langfristig betriebener integrierter Anlagen, bei denen Wartung und Engpassbeseitigung neben neuen Kapazitäten eine Rolle spielen können.
Kleine und Kleinstunternehmen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 12,5 % über 2027–2032. Das Prime Minister's Employment Generation Programme (PMEGP) unterstützte im Zeitraum von Geschäftsjahr 2021–22 bis Geschäftsjahr 2025–26 403.706 neue Kleinstunternehmensgründungen in Fertigung und Dienstleistungen durch Margengeldsubventionen auf Bankdarlehen zur Förderung nichtlandwirtschaftlichen Unternehmertums. Für angehende Kleinstproduzenten kann dieser Finanzierungsmechanismus das anfängliche Finanzierungshindernis für die Gründung eines Produktionsunternehmens verringern. Der Wachstumspfad unterscheidet sich daher von der installierten Kapazitätsposition einer Großanlage, da die Chance die Gründung neuer Unternehmen und nicht nur Investitionen in bestehende Industrieanlagen umfasst. Lieferanten von Produktionsausrüstung im Einstiegsmaßstab können ihr Wachstum mit der Unternehmensgründung verknüpfen und ihre adressierbare Nachfrage auf neu gegründete Produzenten sowie auf bestehende Fabriken ausweiten.
Geografische Analyse
Westindien Fertigungsmarkt
Westindien hielt im Jahr 2026 mit einem Marktanteil von 33,07 % am Indien Fertigungsmarkt das größte regionale Segment. Im September 2026 beherbergte Gujarat 6 der 12 unter Semicon India 1.0 genehmigten Halbleiterfertigungsprojekte und etablierte damit eine substanzielle Konzentration der Projektpipeline des Programms. Am 17. September 2026 eröffnete der Premierminister virtuell kommerzielle Halbleiterverpackungsproduktionslinien, die von Suchi Semicon in Surat betrieben werden, und fügte damit dem Halbleiterfundament des Bundesstaates einen kommerziellen Verpackungsbetrieb hinzu. Die Verpackung befindet sich in Surat bereits in der kommerziellen Produktionsphase, was die Lieferung aus diesen Linien unmittelbarer macht als zusätzliche Kapazitäten, die von der Projektdurchführung abhängen.
Südindien Fertigungsmarkt
Südindien ist das am schnellsten wachsende regionale Segment mit einer prognostizierten CAGR von 7,8 % über 2027–2032. Tamil Nadu verzeichnete im Geschäftsjahr 2024–25 41.221 registrierte Fertigungsbetriebe, die höchste Anzahl auf Staatsebene in der Jahreserhebung der Industrien und eine substanzielle Basis innerhalb der Region.[3] MinebeaMitsumis Tochtergesellschaft Mach Aero Components nahm am 14. Februar 2025 den Betrieb in ihrem dritten Karnataka-Werk auf und produziert dort Triebwerks- und Zellenbauteile für Flugzeuge. MinebeaMitsumi erklärte in jenem Monat, dass das neue Werk die Kapazität für stark nachgefragte Flugzeugtriebwerkskomponenten und bearbeitete Bauteile gegenüber dem vorherigen Niveau voraussichtlich verdoppeln werde. Die Region kann daher ihre Rolle in Flugzeuglieferketten durch neue Bearbeitungskapazitäten vertiefen und die Expansion mit spezialisierter Komponentennachfrage neben ihrer breiten Fabrikbasis verknüpfen.
Nordindiens Elektronikpipeline umfasste 2 Projekte in Jewar, Uttar Pradesh, wo Beamte am 27. Juni 2026 Grundsteine für die geplante Produktion fortschrittlicher mehrlagiger Leiterplatten legten. Ihr Komponentenfokus würde Herstellern elektronischer Geräte eine weitere potenzielle Quelle für einen kritischen Produktionsinput bieten. In Ost- und Nordostindien begann Tata Electronics mit der Pilotchipproduktion in seiner Montage- und Testanlage in Jagiroad, Assam, wie Ministerpräsident Himanta Biswa Sarma am 3. Oktober 2026 mitteilte. Er berichtete, dass der erste Reinraum fertig sei, und ordnete den Meilenstein in die Halbleitermontage- und Testentwicklung der Anlage ein. Jewars geplante Leiterplattenwerke und Jagiroads gemeldete Pilotaktivitäten befinden sich daher in unterschiedlichen Phasen mit kurzfristigen Anforderungen, die Bau und Installation in Uttar Pradesh sowie Produktionsvalidierung in Assam umfassen.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen, Indien und Gujarat, aus der Perspektive von Fertigungsarbeitgebern, die die Arbeits- und Fabriksicherheitsverwaltung verwalten. Die nationalen Arbeitskodizes traten am 21. November 2025 in Kraft, und die Zentralvorschriften wurden am 8. Mai 2026 bekannt gegeben. Gujarats Vorschriften von 2025 gelten für erfasste Fabriken und Betriebe, für die die Staatsregierung die zuständige Behörde ist. Arbeitgeber oder Betreiber, die eine Registrierung für bisher nicht registrierte erfasste Fabriken beantragen, müssen die erforderlichen Dokumente und genaue Informationen über den elektronischen Formular-1-Weg einreichen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Gujarat |
|---|---|---|
| Primäre Behörde | Ministerium für Arbeit und Beschäftigung | Abteilung für Arbeit, Kompetenzentwicklung und Beschäftigung sowie Arbeitskommissar |
| Wesentliche Instrumente oder Richtung | Lohnkodex 2019; Kodex für Arbeitsbeziehungen 2020; Kodex für soziale Sicherheit 2020; Kodex für Arbeitssicherheit, Gesundheit und Arbeitsbedingungen 2020; Zentralvorschriften bekannt gegeben am 8. Mai 2026 | Gujarat-Vorschriften für Arbeitssicherheit, Gesundheit und Arbeitsbedingungen 2025 |
| Kommerzieller Effekt | Vier Kodizes konsolidieren 29 zentrale Arbeitsgesetze | Arbeitgeber oder Betreiber beantragen elektronisch über Formular 1 die Registrierung nicht registrierter erfasster Fabriken |
| Aktuelle politische Attraktivität | Mittel | Hoch |
| Künftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens Bewertung „Mittel” spiegelt einen konsolidierten gesetzlichen Rahmen und abgeschlossene Zentralvorschriften wider, die die administrative Grundlage für die Arbeitgebercompliance klären. Gujarats Bewertung „Hoch” spiegelt die elektronische Registrierung und Zertifikatsausstellung innerhalb von 7 Tagen nach einem vollständigen Antrag wider, mit einer fiktiven Registrierung, wenn diese Frist versäumt wird. Indiens Richtung „Keine Änderung” folgt der Fertigstellung der Zentralvorschriften im Mai 2026 und verlagert die kommerzielle Aufgabe auf die Umsetzung des Rahmens. Gujarats Portalstart am 25. August und die Ahmedabad-Division-Bekanntmachung vom 27. August 2026 zur Registrierung nach Abschnitt 3 des Kodex für Arbeitssicherheit, Gesundheit und Arbeitsbedingungen 2020 unterstützen die Politikkontinuität unter den bestehenden Vorschriften.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht ausgewählte indische Stufen von der primären Stahlherstellung über die nachgelagerte Verarbeitung bis zur endgültigen Fahrzeugherstellung. Produktverkäufe liefern Erträge auf jeder Stufe, während Veredelungskapazitäten unterschiedliche Stahlgüten für Automobilanwendungen ermöglichen. Tata Steel Ltds Risikobericht für das Geschäftsjahr 2025–26 identifiziert den Nahost-Krieg als Quelle von Versorgungsunterbrechungen auf Schifffahrtsrouten wie der Straße von Hormus, was die primäre Stahlherstellung einem Rohstoffversorgungsrisiko aussetzt. Materialzugang, Verarbeitungskapazität und Endproduktekomplexität erfordern daher separate kommerzielle Antworten.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Primäre Stahlherstellung | Integrierte Stahlproduzenten wie Tata Steel Ltd und JSW Steel Ltd | Stahlproduktverkäufe | Exposition gegenüber gestörten Rohstoffschifffahrtsrouten | Alternative Quellen und Frachtrouten qualifizieren |
| Nachgelagerte Stahlverarbeitung | Stahlveredler wie Tata Steel Ltd und JSW Steel Coated Products Limited | Verkäufe von beschichteten und verarbeiteten Stahlprodukten | Gütenspezifische Walz- und Beschichtungskapazität | Veredelungsinvestitionen auf Zielanwendungsgüten ausrichten |
| Endgültige Fahrzeugherstellung | Pkw-Hersteller wie Maruti Suzuki India Ltd | Inländische und Exportfahrzeugverkäufe | Koordination einer breiten Modell- und Variantenvielfalt | Produktion um wiederholbare Modellfamilien organisieren |
| Quelle: Mordor Intelligence | ||||
Tata Steel Ltds Verzinkungsund Kaltwalzkapazitäten zeigen, wie die Veredelung die Materialproduktion mit fortschrittlichen Güten für Automobilanwendungen verbindet. JSW Steel Coated Products Limited betreibt 8 Werke in ganz Indien und veranschaulicht ein spezialisiertes Verarbeitungsunternehmen innerhalb der breiteren Fertigungskette. Für die Fahrzeugproduktion demonstrieren Maruti Suzuki India Ltds 17 Modelle und mehr als 650 Varianten die Breite der Endproduktanforderungen. Die kommerzielle Rolle eines Veredlers beruht daher auf der Abstimmung der Materialkapazitäten auf diese Anwendungsanforderungen und gibt Verarbeitungslieferanten einen eigenständigen Weg zu Produktverkäufen vor der Endmontage.
Wettbewerbslandschaft
Marktkonzentration
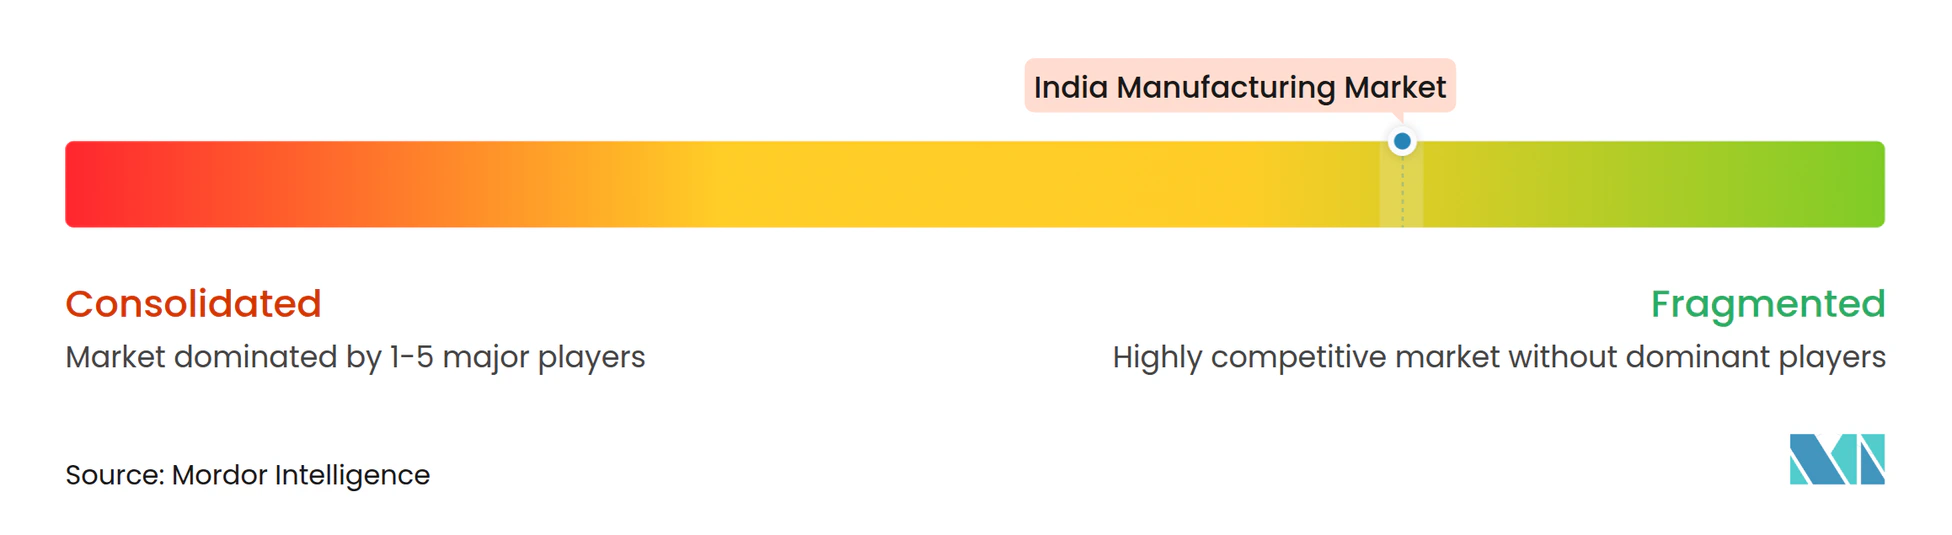
Der Wettbewerb ist über Produktketten fragmentiert, wobei große Industriegruppen und spezialisierte Produzenten um verschiedene Teile der Fertigungsnachfrage konkurrieren. Reliance Industries Ltd berichtete, dass sein Geschäftsbereich Neue Energie im Geschäftsjahr 2025–26 die Fertigung von Solarmodulen operationalisiert hat. Tata Motors Ltd betreibt Nutzfahrzeuge, während Tata Motors Passenger Vehicles Ltd (ehemals Tata Motors Ltd) nach der Abspaltung im Oktober 2025 Pkw behielt, neben dem Fahrzeughersteller Mahindra & Mahindra Ltd. Maruti Suzuki India Ltd produzierte im Kalenderjahr 2025 mehr als 2,25 Millionen Fahrzeuge für Inlandsverkäufe, Exporte und OEM-Lieferungen, während Tata Steel Ltd in der Stahlherstellung tätig ist. Fahrzeughersteller konkurrieren um Fertigproduktekunden, während Stahlproduzenten auf einer anderen Produktionsstufe konkurrieren, sodass es keinen einheitlichen Produktmaßstab für diese großen Teilnehmer gibt.
Im Februar 2026 kündigte die Mahindra Group eine geplante integrierte Automobil- und Traktorenanlage in Nagpur an, mit geplantem Produktionsbeginn 2028 und einer Jahreskapazität von mehr als 500.000 Fahrzeugen plus 100.000 Traktoren bei Vollbetrieb. Am 31. August 2026 teilte Mahindra & Mahindra Ltd mit, dass es auf den Besitz der ersten rund 800 Acres der geplanten 1.500-Acre-Anlage in Additional Butibori zusteuere. Im Februar 2026 nahmen Tata Motors Passenger Vehicles Ltd und Jaguar Land Rover den Betrieb in der ersten Phase ihres Greenfield-Werks in Panapakkam, Tamil Nadu, für Fahrzeuge der nächsten Generation beider Marken, einschließlich Elektrofahrzeuge, auf. Für konkurrierende Fahrzeughersteller stellt die in Betrieb befindliche erste Phase eine unmittelbare Kapazitätsreaktion dar, während der Nagpur-Plan eine längerfristige Skalierungsherausforderung darstellt, die von der Umsetzung abhängt.
Die Umweltklassifizierung bietet Stahlproduzenten neben der physischen Fertigungskapazität eine Wettbewerbsgrundlage. Tata Steel Ltds Bericht für das Geschäftsjahr 2025–26 verzeichnete die Einweihung einer schrottbasierten Elektrolichtbogenofen-Stahlherstellungseinheit in Ludhiana, Punjab, mit einer installierten Kapazität von 0,75 Millionen Tonnen pro Jahr. Das Unternehmen berichtete auch, seine Dekarbonisierungsinitiativen in Indien mit der Green Steel Taxonomy der Regierung Indiens in Einklang zu bringen. Dieser Rahmen erlaubt es Werken, sich für Emissionszertifizierungen und Sternebewertungen zu registrieren und bietet einen Weg zu dokumentierter Umweltpositionierung. Das Ministerium für Stahl erklärte im Dezember 2025, dass es keine staatlichen Beschaffungsziele oder Compliance-Mechanismen festgelegt habe, die Grünstahlkäufe vorschreiben, sodass Bewertungen durch freiwillige Käufernutzung an Wettbewerbswert gewinnen.
Marktführer der indischen Fertigungsbranche
-
Reliance Industries Ltd
-
Tata Motors Passenger Vehicles Ltd
-
Mahindra & Mahindra Ltd
-
Maruti Suzuki India Ltd
-
Tata Steel Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Fertigungsmarkt Unternehmen in diesem Bericht
- Reliance Industries Ltd
- Tata Motors Passenger Vehicles Ltd
- Mahindra & Mahindra Ltd
- Maruti Suzuki India Ltd
- Tata Steel Ltd
- Larsen & Toubro Ltd
- JSW Steel Ltd
- Hindustan Unilever Ltd
- Godrej Enterprises Group
- Ashok Leyland Ltd
- Hero MotoCorp Ltd
- TVS Motor Company Ltd
- Bharat Forge Ltd
- Bharat Electronics Ltd
- Bosch Ltd (India)
- Dixon Technologies (India) Ltd
- Vedanta Ltd
- Aditya Birla Group (Hindalco, UltraTech)
- Apollo Tyres Ltd
- MRF Ltd
- Ather Energy Ltd
Lesen Sie die Analyse der indischer Fertigungsmarkt-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Wege zur Fertigungsexpansion durch Mobiltelefon-Anreize, Unterstützung der Halbleiterwertschöpfungskette und dedizierte Chemiestandorte. Für Hersteller ist die kommerzielle Entscheidung, ob ihre Fähigkeiten und Projektbereitschaft den relevanten Bewerber-, Bewertungs- und Standortbedingungen entsprechen. Die Unterscheidung ist wichtig, weil ein Unternehmen die richtige Fertigungsrolle haben kann, während seine vorgeschlagene Investition dennoch einer Qualifizierung bedarf, was stufenweise Verpflichtungen vertretbarer macht als die Behandlung von Politikverfügbarkeit als gesicherte Projektunterstützung.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Expansion der Mobiltelefon-Produktion | Mobile Phone Manufacturing Scheme (MPMS) im August 2026 für die Geschäftsjahre 2026–27 bis 2030–31 bekannt gegeben | In Indien registrierte Mobiltelefon-Hersteller und Elektronikfertigungsdienstleistungsunternehmen | Expansion auf die Berechtigungstests des relevanten Segments abstimmen | Segmentspezifische Umsatz-, Verkaufs- und Bedingungen für indische Marken | Padget Electronics Private Ltd, eine Tochtergesellschaft von Dixon Technologies (India) Ltd |
| Halbleiterfertigung und Verpackungsprojekte | Semicon-2.0-Säulenbekanntmachungen im August 2026 mit einer anfänglichen 3-jährigen Bewerbungsphase veröffentlicht | Teilnehmer in Halbleiterfertigung, Verpackung, Ausrüstung und Materialien | Ein Projekt für die relevante Säule und den Bewertungsprozess entwickeln | Technische und finanzielle Bewertung | Halbleiterhersteller wie Tata Electronics |
| Chemieproduktion in geplanten Industrieparks | Bundesstaaten wurden eingeladen, BHAVYA-Rasayan-Vorschläge bis zum 30. November 2026 einzureichen | Chemiehersteller als potenzielle Nutzer staatlich vorgeschlagener Parks | Produktionspläne mit qualifizierenden staatlichen Parkvorschlägen abstimmen | Mindestens 8 Quadratkilometer zusammenhängendes, lastenfreies Land für jeden vorgeschlagenen Park | Chemieproduzenten wie Grasim Industries Limited |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung liegt darin, die Fertigungsexpansion mit dem Akteur zu verbinden, der den Programmzugang kontrolliert. Staatsregierungen schlagen Chemiestandorte vor und müssen die qualifizierende Landanforderung erfüllen. Im Vergleich dazu können berechtigte Elektronikhersteller ihre eigenen Anträge für den relevanten Bewerber- oder Bewertungsprozess vorbereiten. Diese Aufteilung macht die Koordination auf Staatsebene zur entscheidenden frühen Aufgabe für einen potenziellen Parknutzer, während ein direkter Antragsteller seiner eigenen Projektqualifizierung Priorität einräumen kann.
Neueste Industrielle Entwicklungen in Indischer Fertigungsmarkt
- Oktober 2026: Hyundai Motor India Limited eröffnete am 14. Oktober eine Smart-Manufacturing-Anlage in Talegaon, Pune, Maharashtra.
- September 2026: Am 17. September eröffnete der Premierminister virtuell kommerzielle Halbleiterverpackungsproduktionslinien, die von Suchi Semicon in Surat, Gujarat, betrieben werden.
- September 2026: Ansell eröffnete seine Anlage in Kovai, Tamil Nadu, am 15. September, als dort bereits chirurgische Handschuhe für den lokalen Markt produziert wurden.
Indischer Fertigungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Fertigungsmarkt misst den jährlichen Verkaufswert von Industriegütern, die von Fertigungsbetrieben in Indien produziert und für den Inlandsverbrauch oder den Export verkauft werden. Er umfasst organisierte und nicht organisierte Produzenten in ganz Indien, klassifiziert nach Eigentümerschaft, Betriebsgröße, Endverbraucherbranche und Geografie.
Ausschlüsse aus dem Umfang: Reine Handels- und Distributionsmargen, eigenständige Bautätigkeit, separat verkaufte Nicht-Fertigungsdienstleistungen und außerhalb Indiens hergestellte Güter sind ausgeschlossen.
Segmentierungsübersicht
- Nach Eigentümerschaft
- Öffentlicher Sektor
- Privatsektor
- Gemischter Sektor
- Genossenschaftssektor
- Nach Endverbraucherbranche
- Automobil und Automobilkomponenten
- Textilien und Bekleidung
- Elektronik und Elektrotechnik
- Lebensmittel und Getränke
- Pharmazeutika und Gesundheitswesen
- Baumaterialien
- Chemikalien
- Luft- und Raumfahrt sowie Verteidigung
- Metalle
- Maschinen und Investitionsgüter
- Sonstige (Möbel usw.)
- Nach Betriebsgröße
- Großunternehmen
- Mittlere Unternehmen
- Kleine und Mikrounternehmen (MSME)
- Nach Geografie
- Nordindien
- Westindien
- Südindien
- Ost- und Nordostindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Jahreserhebung der Industrien (ASI) des Ministeriums für Statistik und Programmumsetzung liefern Output-, Input- und Ab-Werk-Produktdaten für die registrierte Fertigung, während die Jahreserhebung nicht eingetragener Sektorunternehmen (ASUSE) Betriebs- und Wirtschaftskennzahlen für kleinere nicht eingetragene Unternehmen hinzufügt. MoSPIs Index der Industrieproduktion (IIP) bietet eine zeitnahe Produktionsrichtungsprüfung, und die Daten der Weltbank zur Wertschöpfung im verarbeitenden Gewerbe liefern eine unabhängige volkswirtschaftliche Gesamtrechnung als Gegenprüfung. Zusammen helfen diese Quellen, Verkaufsoutput von Wertschöpfung zu unterscheiden und Veränderungen in ganz Indien zu verfolgen.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und seriöse Geschäftsberichterstattung können produzentenspezifischen Kontext zu Kapazität, Lieferungen, Preisgestaltung und Investitionen hinzufügen und können mit den offiziellen Reihen abgeglichen werden. Diese genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Ein geplantes auf Indien ausgerichtetes Interviewprogramm würde Führungskräfte und Funktionsleiter von Fertigungsunternehmen in den Bereichen Finanzen, Betrieb, Vertrieb und Werksmanagement sowie relevante Branchenspezialisten umfassen. Interviews und strukturierte Umfragen würden Sekundärbefunde zu Output, Preis und Mix, Eigentümerschaft, Betriebsgröße, Endverbraucherbranchen und regionaler Produktion testen und Lücken identifizieren, wo offizielle Reihen unterschiedliche Abdeckungen oder Berichtszeiträume aufweisen. Analysten würden widersprüchliche Antworten mit Einreichungen und öffentlichen Statistiken abgleichen, ungelöste Unterschiede dokumentieren und Schätzungen über unabhängige Indikatoren triangulieren, bevor Annahmen aktualisiert werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | Vorstandsmitglieder: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 24 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der jährlichen indischen Ab-Werk-Verkäufe, wobei offizielle Output-Kennzahlen für registrierte und nicht eingetragene Unternehmen verwendet werden, um die Produzentenbasis zu verankern und deren Abdeckung abzugleichen, um Auslassungen oder doppelte Aktivitäten zu vermeiden. ASI- und ASUSE-Output- und Ab-Werk-Einnahmen etablieren die Wertbasis, der IIP verfolgt den Produktionsschwung, die Fertigungskapitalbildung zeigt künftige Kapazitäten an, und Branchen- und regionale Outputmuster informieren die Marktzusammensetzung. Wertschöpfung im verarbeitenden Gewerbe und Handelsbewegungen dienen als Prüfgrößen, da keine von beiden selbst das Marktverkaufsmaß ist. Analysten leiten Eigentümerschafts-, Betriebsgrößen-, Endverbraucher- und regionale Anteile aus den relevanten Produzenten-Output- und Betriebsnachweisen ab, gleichen jede Achse mit dem Gesamtwert ab und testen Gesamtwerte selektiv mit Lieferanten-Rollups, Kanalprüfungen oder stichprobenartigem Verkaufspreis multipliziert mit verkauften Einheiten. Prognosen können multivariate Regression verwenden, wenn vergleichbare historische Daten Beziehungen zwischen Output, Kapazitätsinvestitionen, Industrieproduktion und Exportnachfrage unterstützen, mit Szenarioanalyse für politische oder Inputkostenänderungen. Primärexperten würden die Variablenannahmen und die Prognoserichtung testen, während Lücken mit dokumentierten Proxy-Reihen, expliziten Abdeckungsanpassungen und breiteren Spannen behandelt werden, wo die Evidenz schwach ist.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Erhebungsoutput, Industrieproduktion, volkswirtschaftliche Gesamtrechnung, Handel und Unternehmensoffenlegungen und untersuchen dann wesentliche Unterschiede durch Prüfung von Abdeckung, Zeitraum, Preisbasis und Klassifizierung. Sie kennzeichnen Ausreißer, vergleichen Wachstum und Segmentanteile mit unabhängigen Signalen, verfolgen Anomalien auf Quellenrevisionen oder Umfangsänderungen zurück und schließen aufeinanderfolgende Quellen-, Modell- und Senior-Analysten-Überprüfungen vor der Freigabe ab. Eine erneute Kontaktaufnahme wird ausgelöst, wenn Experteneingaben wesentlich mit verifizierten Aufzeichnungen in Konflikt stehen oder wenn sich eine wesentliche Annahme ändert, und der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen erneut überprüft und in einem neuen Vorablieferungsdurchgang geprüft.
Mordor Intelligence's Marktgröße des indischen Fertigungssektors im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Inputs, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Indien Fertigungsmarkt misst den jährlichen Verkaufswert von Industriegütern, die von Fertigungsbetrieben in Indien produziert und für den Inlandsverbrauch oder den Export verkauft werden.
Wesentliche Treiber von Abweichungen umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. ASI- und ASUSE-Output- und Ab-Werk-Einnahmen etablieren die Wertbasis, der IIP verfolgt den Produktionsschwung, die Fertigungskapitalbildung zeigt künftige Kapazitäten an, und Branchen- und regionale Outputmuster informieren die Marktzusammensetzung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,87 Billionen USD (2027) | |
| Globales Beratungsunternehmen A | 1,54 Billionen USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 17,6 % unter dem Wert dieses Berichts für 2027 von 1,87 Billionen USD, 2 Jahre später. Die angegebene Basis von 2025 liegt vor dem Berichtsjahr, und die veröffentlichte Prognose antizipiert weiteres Marktwachstum bis 2035. |
| Marktforschungsverlag B | 1,57 Billionen USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 16,0 % unter dem Wert dieses Berichts für 2027 von 1,87 Billionen USD, 2 Jahre später. Die angegebene Brutto-Ab-Werk-Outputbasis stammt aus dem Jahr 2025, vor dem Berichtsjahr, und die veröffentlichte Prognose zeigt eine weitere Expansion bis 2032. |
Mordor Intelligence's Analysten triangulieren Erhebungsoutput, Industrieproduktion, volkswirtschaftliche Gesamtrechnung, Handel und Unternehmensoffenlegungen und untersuchen dann wesentliche Unterschiede durch Prüfung von Abdeckung, Zeitraum, Preisbasis und Klassifizierung.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Fertigungsmarkt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich von 1,74 Billionen USD im Jahr 2026 auf 1,87 Billionen USD im Jahr 2027 und 2,69 Billionen USD bis 2032 steigen, mit einer CAGR von 7,58 % über 2027–2032.
Was unterstützt die Nachfrage nach Industriegütern in Indien?
Produktionsanreize und Inlandsnachfrage unterstützen die Expansion. Bis Februar 2026 hatte SIGHT 3.000 MW pro Jahr Elektrolyseur-Fertigungskapazität an 15 Unternehmen vergeben.
Welche Endverbraucherbranchen führen die indische Fertigung nach Größe und Wachstum an?
Automobil und Automobilkomponenten hielten im Jahr 2026 22,91 % des Marktwerts. Das Segment Elektronik und Elektrotechnik wird voraussichtlich mit einer CAGR von 13,2 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind wesentliche Teilnehmer im indischen Fertigungssektor?
Wesentliche Teilnehmer sind Reliance Industries Ltd, Tata Motors Ltd für Nutzfahrzeuge, Tata Motors Passenger Vehicles Ltd, Mahindra & Mahindra Ltd, Maruti Suzuki India Ltd und Tata Steel Ltd.
Wie wirken sich Logistikbeschränkungen auf indische Fabriken aus?
Bei der Jawaharlal Nehru Port Authority erreichte die Liegezeit im Importzyklus für zuggebundene Container im Juni 2026 157,3 Stunden. Solche Verzögerungen können die Planung in Fabriken einschränken, die auf diese Importroute angewiesen sind.
Welche indischen Fertigungsregionen führen nach Größe und Wachstum?
Westindien hielt im Jahr 2026 mit 33,07 % den größten Anteil. Südindien wird voraussichtlich mit einer CAGR von 7,8 % über 2027–2032 am schnellsten wachsen.