
Analyse des Marktes für Textilherstellung in Bangladesch von Mordor Intelligence
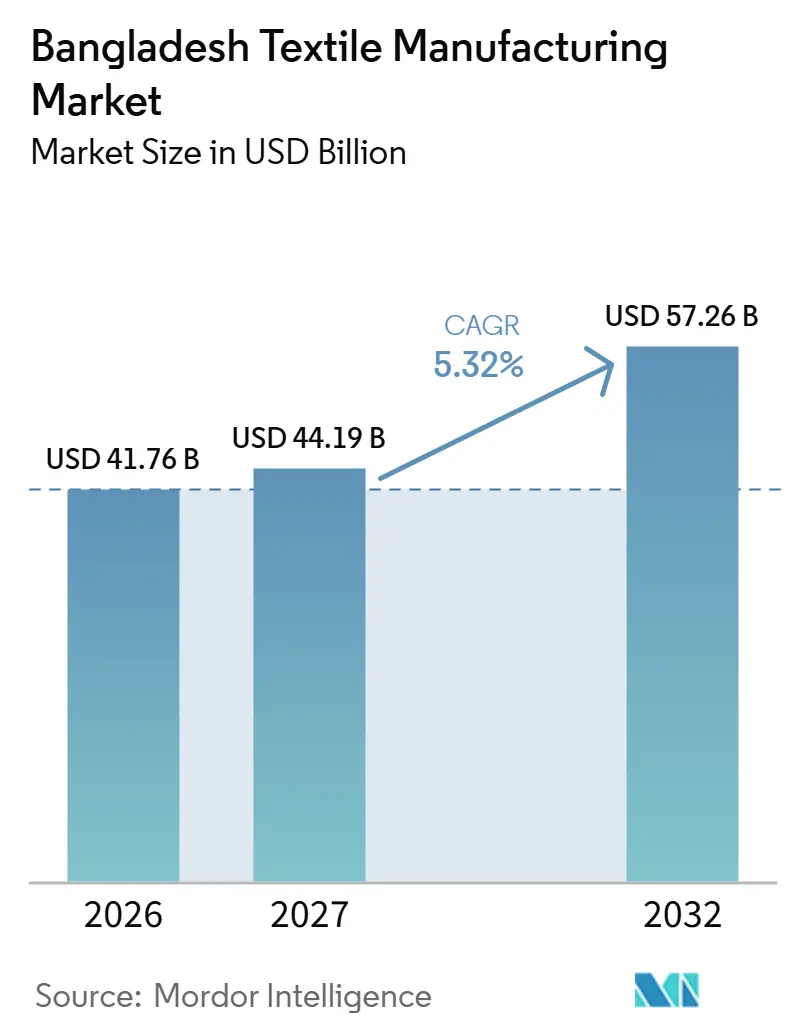
Die Größe des bangladeschischen Marktes für Textilherstellung wird voraussichtlich von 41,76 Milliarden USD im Jahr 2026 auf 44,19 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 5,32 % über 2027–2032 einen Wert von 57,26 Milliarden USD erreichen.
Präferenzieller Marktzugang und die Emissionserwartungen der Käufer belohnen bangladeschische Textilexporteure, die regionale Vorleistungen qualifizieren, Dachsolaranlagen installieren und Abwasser behandeln können, was diese Fähigkeiten zu einem Wettbewerbsfaktor bei der Akquise von Exportaufträgen macht. Die Schließung der Straße von Hormuz während des US-Iran-Krieges störte ab April 2026 die LNG-Lieferungen von QatarEnergy nach Bangladesch. Eine brandbedingte technische Abschaltung der schwimmenden Speicher- und Regasifizierungseinheit (FSRU) von Excelerate in Moheshkhali unterbrach ab Juli 2026 die nationale Gasversorgung. Diese Schocks machen die Kontinuität der Prozessenergie zur Voraussetzung dafür, dass Zollbegünstigungen in verschiffte Textilien umgewandelt werden können, da Nassverarbeitungslinien bei Brennstoffunterbrechungen zum Stillstand kommen.
Wichtigste Erkenntnisse des Berichts
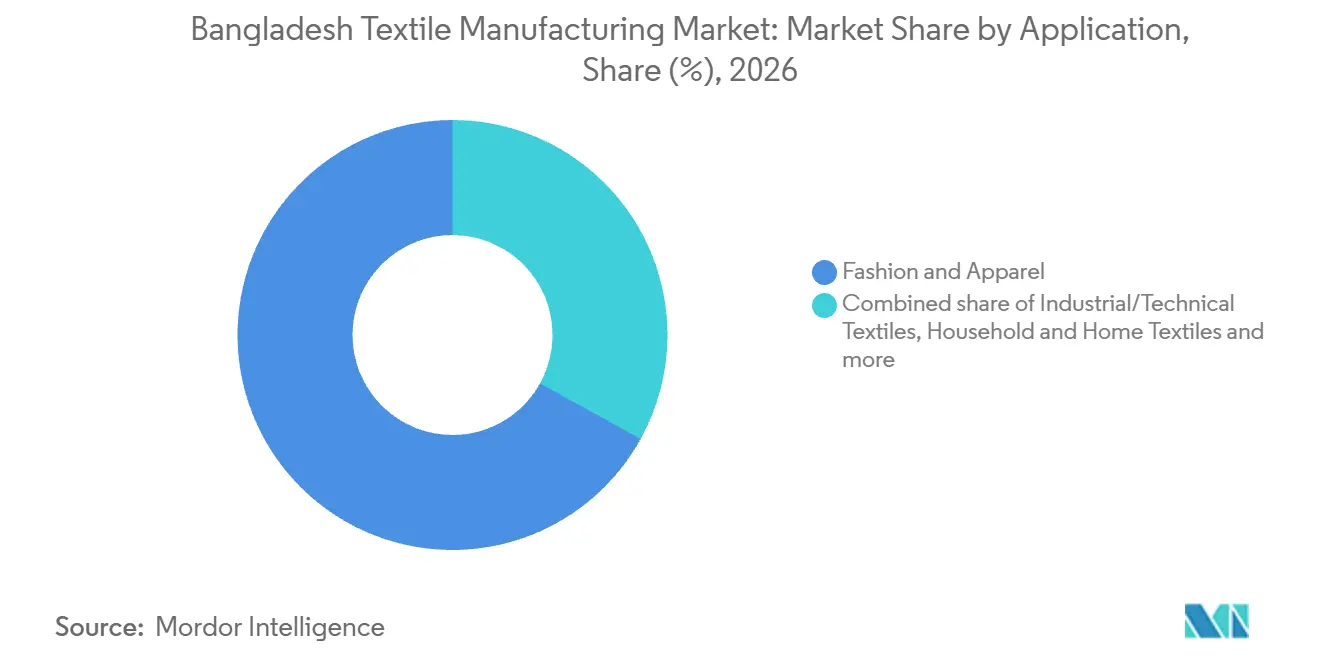
- Nach Anwendung hielt Mode und Bekleidung im Jahr 2026 einen Marktanteil von 66,96 % am bangladeschischen Markt für Textilherstellung, während Industrie- und Techniktextilien mit einer CAGR von 5,96 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert werden.
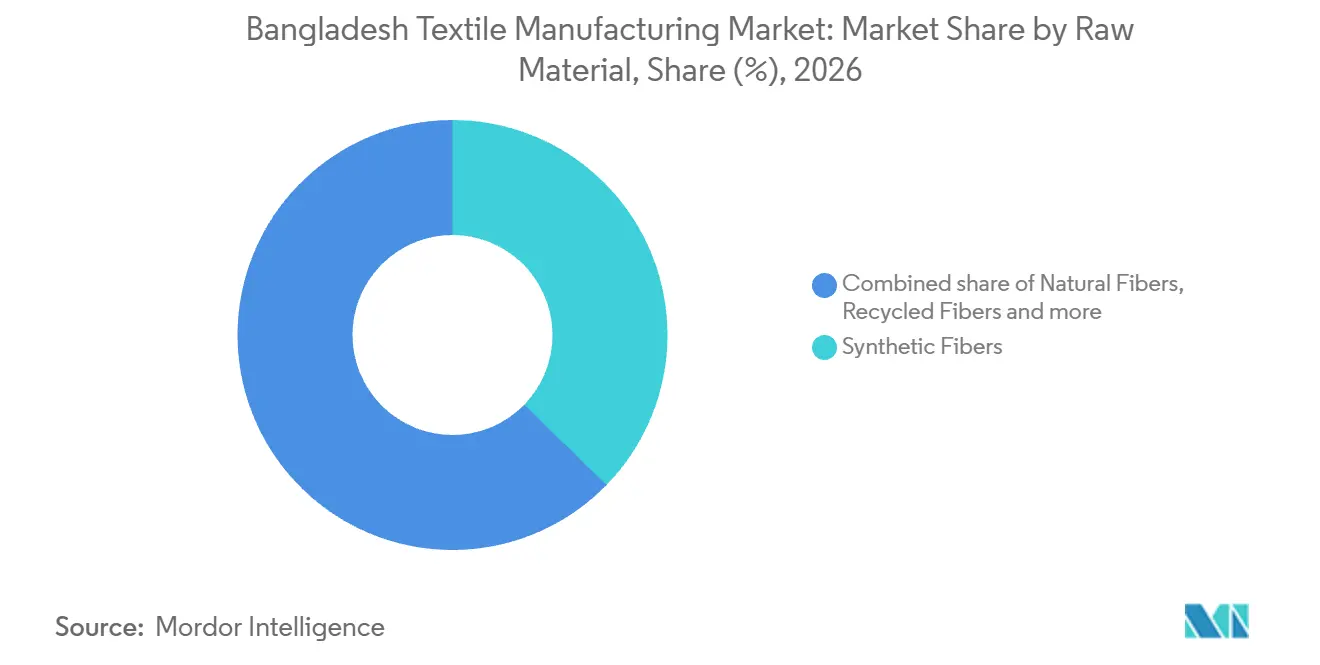
- Synthetikfasern führten bei den Rohmaterialien mit einem Anteil von 37,28 % an der Marktgröße des bangladeschischen Marktes für Textilherstellung im Jahr 2026 und werden mit einer CAGR von 6,1 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert.
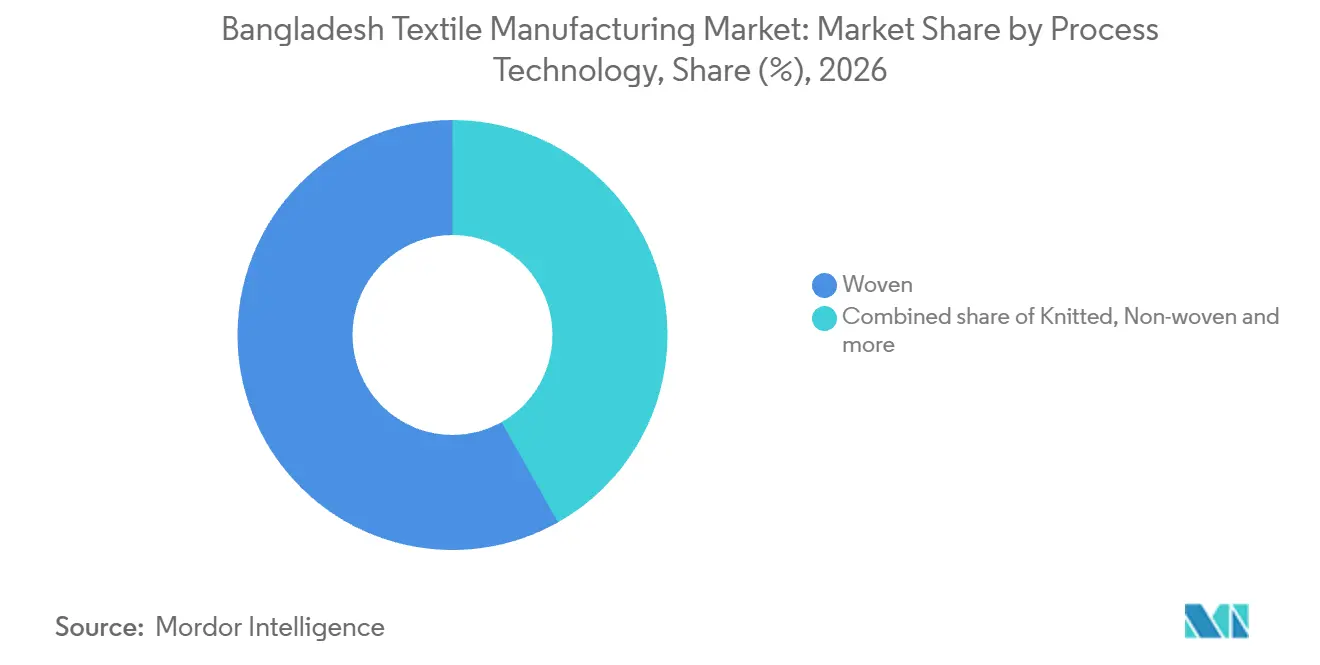
- Bei den Verfahren und Technologien hielt Gewebt im Jahr 2026 einen Anteil von 58,17 %, während Vliesstoff mit einer CAGR von 5,9 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert wird.
- Geografisch hielt Dhaka im Jahr 2026 einen Marktanteil von 52,33 %, während Chittagong mit einer CAGR von 5,45 % über 2027–2032 als die am schnellsten wachsende Region prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Verlängerung des zollfreien Zugangs im Rahmen des britischen DCTS und potenzieller EU-GSP+-Zugang | +3.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Von Marken vorgeschriebene Projekte für erneuerbare Energien (Dachsolar) senken Scope-2-Emissionen | +1.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Compliance-Bereitschaft für die EU-Richtlinie zur unternehmerischen Nachhaltigkeitssorgfaltspflicht stärkt die Beschaffung | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wettbewerbsfähiges Grünfinanzierungsfenster für Färbeanlagen mit Nullflüssigkeitsableitung | +1.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Nationaler Sonderwirtschaftszone-integrierter Textil- und Logistikstandort | +0.7% | Wirtschaftszone Mirsharai | Langfristig (≥ 4 Jahre) |
| KI-gestützte Webfehleranalysen ermöglichen rentable Kleinstmengenaufträge | +0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlängerung des zollfreien Zugangs im Rahmen des britischen DCTS und potenzieller EU-GSP+-Zugang
Präferenzieller Zugang unterstützt die Exportnachfrage, indem die Zollbegünstigung erhalten bleibt und den Herstellern mehr Flexibilität bei der Qualifizierung von Vorleistungen eingeräumt wird. Mit Wirkung zum 1. Januar 2026 erlaubt das britische Developing Countries Trading Scheme (DCTS), dass förderfähige asiatische Regionalvorleistungen nach abschließender Verarbeitung in Bangladesch für den Export in das Vereinigte Königreich als bangladeschischen Ursprungs gelten.[1] Bangladesch soll am 24. November 2026 aus dem Status eines am wenigsten entwickelten Landes (LDC) der Vereinten Nationen herauswachsen, während sein am 18. Februar 2026 gestellter Antrag auf eine dreijährige Verlängerung der Vorbereitungszeit noch einer Entscheidung harrt. Im Rahmen des verabschiedeten Rahmens werden die Everything-But-Arms-Präferenzen (EBA) für mindestens 3 weitere Jahre, mindestens bis 2029, fortgeführt, während das Allgemeine Präferenzsystem Plus (GSP+) einen gesonderten Antrag, Qualifizierungsbedingungen und umfassendere Nachhaltigkeitsverpflichtungen erfordert. Textilien machten 2025 fast 94 % der EU-Importe aus Bangladesch aus. Dieser Übergang gibt Exportmühlen Zeit, neue Vorleistungsrouten zu qualifizieren und sich gleichzeitig darauf vorzubereiten, europäische Zollvorteile im Rahmen des nächsten Anspruchsrahmens zu erhalten.
Von Marken vorgeschriebene Projekte für erneuerbare Energien (Dachsolar) senken Scope-2-Emissionen
Dachsolar gibt Textilexporteuren eine greifbare Möglichkeit, auf die Emissionserwartungen der Käufer zu reagieren und dabei die Kontrolle über die Strominvestitionen der Fabrik zu behalten. Im März 2026 berichtete der Geschäftsführer der DBL Group von Druck seitens globaler Käufer zur Emissionsreduzierung und beschrieb Dachsolar als praktische Option. DBL hatte bis zu diesem Monat 5,4 MW Dachsolar in Bangladesch installiert. H&M Group, BESTSELLER, Gap Inc., Mango, Ralph Lauren, Marks & Spencer und Tchibo entwickelten Investitionsvorschläge für Emissionsminderungsprojekte bei gemeinsamen Lieferanten in Bangladesch und Indien. Ein Lieferant kann seine Energieanlagen daher zum Teil seines Beschaffungsangebots machen und den Käufern eine operative Fähigkeit zur Bewertung neben dem Textilprodukt selbst bieten.
Compliance-Bereitschaft für die EU-Richtlinie zur unternehmerischen Nachhaltigkeitssorgfaltspflicht stärkt die Beschaffung
Die Vorbereitung von Lieferanten kann den Zugang zu europäischen Käufern stärken, indem Arbeits- und Umweltinformationen vor Beschaffungsentscheidungen leichter bewertet werden können. Die geänderte Richtlinie zur unternehmerischen Nachhaltigkeitssorgfaltspflicht (CSDDD) trat am 18. März 2026 in Kraft, mit einer Umsetzungsfrist für EU-Mitgliedstaaten bis zum 26. Juli 2028 und Anwendung ab dem 26. Juli 2029. Die Berichtspflicht gemäß Artikel 16 gilt für Geschäftsjahre, die am 1. Januar 2030 oder später beginnen. KMU sind von der direkten Anwendung ausgenommen, obwohl kleinere Geschäftspartner indirekt über die Wertschöpfungsketten der betroffenen Unternehmen betroffen sein können. Das EU-Projekt „Menschenwürdige Arbeit und Sorgfaltspflicht in Bangladesch 2025–2029” umfasst die Überwachung von Arbeitsnormen in 370 Bekleidungs- und Textilfabriken zur Unterstützung einer umfassenderen menschenrechtlichen Sorgfaltspflicht. Für Lieferanten bietet der Aufbau verwertbarer Arbeitsnachweise vor der Anwendung einen Weg in anspruchsvolle Beschaffungsbeziehungen, bei denen nachprüfbare Betriebspraktiken die Käuferbewertung beeinflussen.
Wettbewerbsfähiges Grünfinanzierungsfenster für Färbeanlagen mit Nullflüssigkeitsableitung
Der Kapitalzugang kann Investitionen in die Wasseraufbereitung für Exportfärbereien auch dann realisierbar machen, wenn die Ausrüstung die Textilproduktion nicht direkt erweitert. Die Europäische Investitionsbank unterzeichnete am 30. Dezember 2025 eine grüne Kreditlinie mit der BRAC Bank für Textil-, Bekleidungs- und andere exportorientierte Grünprojekte.[2] Die BRAC Bank ist der Finanzintermediär, der die EIB-Finanzierung mit förderfähigen Privatsektor-Investitionen in Bangladesch verbindet. Abwasserbehandlungs- und Kreislaufwirtschaftsprojekte sind förderfähige Kategorien für Unternehmen, die hauptsächlich in der Konfektions- und Textilindustrie tätig sind. Dieser Kreditweg kann Abwasser-Upgrades neben Textilherstellungsanlagen in das Investitionsprogramm einer Exportfärberei einbringen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Chronische Gasversorgungsengpässe trotz verzögerter LNG-Terminal-Erweiterung | -2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Klimabedingte Baumwollpreisvolatilität belastet das Betriebskapital | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Digitalisierungslücke bei Tier-3-Subunternehmern gefährdet die Kapazitätsauslastung | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Mit dem Internet der Dinge verknüpfte Cybersicherheitsschwachstellen riskieren kostspielige Ausfallzeiten | -0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronische Gasversorgungsengpässe trotz verzögerter LNG-Terminal-Erweiterung
Das Hemmnis betraf sowohl Importe als auch die Regasifizierung und kombinierte gestörte QatarEnergy-Lieferungen ab April 2026 mit der brandbedingten technischen Abschaltung der von Excelerate betriebenen Moheshkhali-FSRU ab dem 21. Juli, die Bangladeschs Staatsminister mit einer landesweiten Gasstörung in Verbindung brachte. Im August 2026 berichtete der Präsident der Bangladesh Textile Mills Association, Showkat Aziz Russell, dass mehr als 900 der über 1.800 Mitgliedsmühlen aufgrund von Gasunterbrechungen vollständig stillgelegt waren.[3] Die FSRU nahm nach einem separaten dreitägigen Halt am 22. August die Versorgung wieder auf. Im Oktober 2026 verwies der staatliche Beschaffungsausschuss den Vorschlag von China National Energy Engineering & Construction für ein drittes schwimmendes LNG-Terminal in Moheshkhali, Cox's Bazar, zur weiteren Prüfung zurück. Installierte Textilausrüstung kann den Verlust der Brennstoffversorgung nicht ausgleichen, sodass die Wiederherstellung der Prozessstunden die unmittelbare Voraussetzung für die Ausweitung der Lieferungen ist.
Klimabedingte Baumwollpreisvolatilität belastet das Betriebskapital
Wetterbedingte Baumwollpreisschwankungen können die Finanzen eines Spinners belasten, wenn Rohstoffverpflichtungen und Garneinnahmen zu unterschiedlichen Zeitpunkten im Produktionszyklus anfallen. Wenn Ersatzfasern nach einer Garnpreisvereinbarung teurer werden, kann derselbe Auftrag eine größere Bargeldbindung erfordern, bevor der Hersteller die Zahlung erhält. Fallende Baumwollpreise können dazu führen, dass frühere Bestände höhere Kosten tragen. Am 23. Dezember 2025 bat die Bangladesh Textile Mills Association die Bangladesh Bank, die 360-tägige Importkreditfrist für Baumwolle und andere industrielle Rohstoffe bis zum 31. Dezember 2026 zu verlängern. Der Verband warnte, dass eine Rückkehr zu 180 Tagen das Betriebskapital belasten und die exportorientierte Textilproduktion stören würde. Diese Warnung identifiziert eine Barmittelzyklusbeschränkung, die Baumwollspinner mit weniger Spielraum zur Finanzierung der nächsten Garncharge zurücklassen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Bekleidungsumfang und InfrastrukturnachfrageMode und Bekleidung machten 2026 einen Anteil von 66,96 % an der Marktgröße des bangladeschischen Marktes für Textilherstellung aus. Bangladeschs Konfektionsexporte beliefen sich im Geschäftsjahr 2025/26 auf 38,7 Milliarden USD, ein Rückgang von 1,64 % gegenüber dem Geschäftsjahr 2024/25. Diese nachgelagerte Exportbasis umfasst sowohl gestrickte als auch gewebte Bekleidung und gibt dem größten Segment mehr als einen Bekleidungsproduktionskanal. Auf Bekleidung ausgerichtete Mühlen bedienen daher eine breite Bekleidungsbasis, deren Exportwert im Geschäftsjahr 2025/26 zurückgegangen ist, sodass die Breite allein ihre Anfälligkeit für diese nachgelagerte Kontraktion nicht beseitigt.
Industrie- und Techniktextilien werden als das am schnellsten wachsende Segment mit einer CAGR von 5,96 % über 2027–2032 prognostiziert. Eine vom Bangladesh Water Development Board vergebene Ausschreibung umfasst die Lieferung, Befüllung und Ablagerung von Geotextilsäcken aus Polyestergewebe in Barguna Sadar, wobei die Arbeiten vorläufig vom 15. Juni 2026 bis zum 30. Juni 2027 geplant sind. Das Paket verknüpft die Textillieferung mit der Ausführung eines spezifischen Tiefbauprojekts und eröffnet einen Nachfragekanal jenseits der Bekleidungsproduktion. Haus- und Heimtextilien erschließen einen separaten Exportkanal, wobei vorläufige Daten des Export Promotion Bureau einen Anstieg der bangladeschischen Heimtextilexporte um 6,52 % im Geschäftsjahr 2025/26 zeigen. Die Bedienung des Techniktextilprojekts erfordert ein Textilprodukt, das mit Befüll- und Verlegedienstleistungen geliefert werden kann, und nicht nur Textilvolumen allein.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rohmaterial:
Synthetikumfang und FasergewinnungSynthetikfasern repräsentierten 2026 einen Marktanteil von 37,28 % am bangladeschischen Markt für Textilherstellung und waren damit das größte Segment; sie werden mit einer CAGR von 6,1 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert. Modern Syntex, ein Unternehmen der TK Group, betrieb im September 2026 eine Anlage mit einer jährlichen Polyesterstapalfaserkapazität von 78.750 Tonnen. Das Unternehmen verfügte außerdem über eine jährliche Kapazität von 43.750 Tonnen Polyesterfilamentgarn und 38.500 Tonnen PET-Chips. Diese unterschiedlichen Produktformen bieten Textilherstellern mehrere Polyester-Vorleistungsoptionen innerhalb eines einzigen Produktionskomplexes.
Das Management von Modern Syntex berichtete im September 2026, dass seine Anlage fast 21 % der bangladeschischen Nachfrage nach Polyesterprodukten deckte. Die berichtete Nachfrageabdeckung zeigt einen inländischen Absatzmarkt für einen operativen Polyesterkomplex und bietet lokalen Textilherstellern eine alternative Bezugsquelle für diese Vorleistungen. Recycelte Fasern haben einen separaten Herstellungsweg, wie die 2 mechanischen Recyclinganlagen von Envoy Textiles Ltd. in Bhaluka, Mymensingh, im April 2026 zeigen. Die Anlagen wandelten Textilabfälle in gewonnene Fasern um, die wieder in die Garnproduktion einflossen. Großmaßstäbliche Polyesterversorgung und interne Fasergewinnung schaffen daher unterschiedliche Vorleistungsstrategien, wobei Produzenten entweder auf etablierten Materialdurchsatz oder auf Wiederverwendung in der Garnherstellung setzen können.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verfahren/Technologie:
Webupgrades und VliesstoffspezifikationenGewebt machte 2026 mit 58,17 % den größten Anteil am Markt aus. Envoy Textiles Ltd. erweiterte die jährliche Denimgewebekapazität von 52 Millionen auf 60 Millionen Yards, wobei die zusätzliche Kapazität ab dem letzten Quartal des Geschäftsjahres 2025/26 kommerziell genutzt wird. Das Unternehmen installierte 40 Ersatzwebstühle und erweiterte die Färbekapazität entsprechend der Webkapazität. Dieser Ansatz verknüpft Ersatzinvestitionen mit dem Durchsatz der Textilkette, wobei Weben und Nassverarbeitung gemeinsam betrachtet werden. Die Koordinierung der Färbung mit der Webkapazität ermöglicht es einem Denimproduzenten, vorhandene nachgelagerte Ausrüstung besser auszulasten, sodass der Austausch von Webstühlen das Textilprodukt erweitern kann, ohne jede Stufe neu aufzubauen.
Vliesstoff wird als das am schnellsten wachsende Segment mit einer CAGR von 5,9 % über 2027–2032 prognostiziert. Western Superior Jute Industries Ltd., eine Tochtergesellschaft der Western Group, gibt eine maximale Vliesgeotextilkapazität von 900 Tonnen pro Monat in Salna, Gazipur, an. Die Tiefbauausschreibungen des Bangladesh Water Development Board verlangen nadelgestanztes Geotextil aus 100 % Polypropylen für Geosäcke, sofern eine Zeichnung kein anderes Material vorschreibt. Für Vliesgeotextilproduzenten wie Western Superior definiert die Ausschreibung des Board eine Infrastrukturanwendung, deren Faser- und Konstruktionsanforderungen das Textilprodukt prägen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Textilherstellung in Dhaka
Dhaka machte 2026 mit 52,33 % den größten Anteil an der Marktgröße des bangladeschischen Marktes für Textilherstellung aus. Der öffentliche Profildatensatz der Bangladesh Garment Manufacturers and Exporters Association aus dem Jahr 2026 umfasste 116 Bekleidungsfabriken in Dhaka und identifizierte damit eine lokale nachgelagerte Kundenbasis für Textilvorleistungen. Pretty Composite Textiles Ltd. stellt Strickgewebe in Ashulia, Savar, Dhaka, als Teil eines Unternehmens her, das auch Bekleidung produziert. Für solche Hersteller können Textilspezifikationen mit dem Bekleidungsprozess innerhalb derselben Organisation koordiniert werden, was Textilentscheidungen mit nachgelagerten Produktionsanforderungen verknüpft. Diese Struktur gibt der lokalen Textilentwicklung einen direkten Weg zur Bekleidungsnutzung, während die breitere Fabrikbasis die Nachfrage über einen einzelnen integrierten Produzenten hinaus unterstützt.
Markt für Textilherstellung in Chittagong
Chittagong ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 5,45 % über 2027–2032. American & Efird, eine Tochtergesellschaft von Elevate Textiles, eröffnete am 20. März 2025 eine Spinn- und Filamentgarnherstellungsanlage in Chittagong. Der Grundstückspachtvertrag von Huarun Tex Co. Ltd. vom 16. Juli 2026 mit der Bangladesh Export Processing Zones Authority umfasste eine geplante Anlage in Mirsharai, die nach vollständiger Inbetriebnahme jährlich Garn und 20 Millionen Meter graues Webgewebe produzieren soll. Laufende Garnproduktion und prospektive Garn- und Gewebekapazität deuten auf ein breiteres Vorleistungsangebot hin und geben der Region mehr als einen Weg zur Fertigungserweiterung.
Im Geschäftsjahr 2024/25 produzierte und verkaufte die Konabari-Spinnerei von Tamijuddin Textile Mills PLC in Gazipur Baumwoll- und Polyestergarn lokal und exportierte im Rahmen von Back-to-Back-Akkreditiven an die Strick- und Webindustrie. Dies verknüpft die Spinnaktivität mit 2 unterschiedlichen nachgelagerten Produktionswegen und ermöglicht es demselben vorgelagerten Betrieb, Strick- und Webeanforderungen zu bedienen. Der Rest von Bangladesch umfasst eine andere Kanalchance in Narayanganj, wo der Minister für Textilien und Jute am 24. März 2026 die Umsetzung des Jamdani-Dorfprojekts beschrieb. Das Regierungsprojekt zielte auf Forschung, verbesserte Webvarianten und Marktzugang ab, wobei Standortvorbereitung und Entwässerungsarbeiten damals in ihren letzten Phasen waren. Diese Gebiete bieten unterschiedliche Expansionswege und kombinieren Garnversorgungsbeziehungen in Gazipur mit Bemühungen zur Verbesserung des Marktzugangs für traditionelles Weben andernorts.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen auf nationaler und lokaler Ebene aus der Perspektive einer integrierten Textilmühle, die eine Gründung oder Erweiterung plant. Bangladeschs Umweltschutzgesetz verlangt eine Umweltgenehmigung, bevor Industriebetriebe oder Projekte gegründet oder erweitert werden. Die Umweltschutzregeln 2023 klassifizieren integrierte Textilmühlen, die Spinnen, Weben oder Stricken, Färben und Veredeln kombinieren, als Industrien der Roten Kategorie.
Regulatorische Tabelle
| Entscheidungsfaktor | Bangladesch | Gazipur |
|---|---|---|
| Zuständige Behörde | Umweltministerium, Generaldirektor | Umweltministerium, Generaldirektor |
| Wesentliche Instrumente oder Ausrichtung | Umweltschutzgesetz und Umweltschutzregeln 2023 | Nationales Gesetz und Regeln von 2023 lokal angewendet |
| Kommerzielle Auswirkung | Vorherige Umweltgenehmigung für Gründung und Erweiterung | Dieselbe Genehmigungsvoraussetzung für lokale Industrieprojekte |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Bangladeschs mittlere Bewertung spiegelt die vorherige Genehmigungsvoraussetzung und die Rote Klassifizierung für integrierte Textilmühlen wider, die die Umweltvorbereitung zu einem Teil der Gründung und Erweiterung machen. Gazipurs mittlere Bewertung spiegelt die nationale Genehmigungsanforderung wider, die für Industriegründungen und -erweiterungen an diesem Standort gilt. Am 6. März 2026 suchte das Umweltministerium (DoE) Berater für eine geplante Änderung der Regeln von 2023, wobei die Beratungsleistungen vom 1. Juni 2026 bis zum 30. Juni 2028 geplant sind. Die fortlaufenden Genehmigungs- und Klassifizierungsanforderungen unterstützen „Keine Änderung” in beiden Spalten, während die geplante Beratung die Politikentwicklung auf einen separaten Horizont 2026–2028 setzt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Garnspinnen, Gewebebildung und Nassverarbeitung nach ihren Einnahmequellen und ihrer Abhängigkeit von benachbarten Produktionsstufen. Im August 2026 beschrieb Al Madina Textile Mill den Kauf von verarbeitetem Garn von Schlichtemühlen, die Herstellung von Rohgewebe und den Verkauf an andere Fabriken zum Färben. Die Garnkäufe eines Gewebeherstellers und der Verkauf an Färbereien binden seine Einnahmen an den Durchsatz auf beiden Seiten seiner eigenen Webstühle.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Garnspinnen | Garnhersteller wie Square Textiles PLC, Little Star Spinning Mill | Garnverkäufe | Stromverfügbarkeit beim Spinnen | Produktionslasten an verfügbare Netz- und Notstromversorgung anpassen |
| Gewebebildung | Gewebehersteller wie Al Madina Textile Mill, Envoy Textiles Ltd. | Rohgewebe- und Denimgewebeverkäufe | Koordination mit nachgelagertem Färben und Veredeln | Webexpansion mit Nassverarbeitungskapazität abstimmen |
| Färben und Veredeln | Integrierte Denimprozessoren wie Envoy Textiles Ltd.; Nassverarbeitungsspezialisten wie AR Wet Processing Ltd., ein Unternehmen der Fashion Globe Group | Gefärbte Gewebeverkäufe und Verarbeitungseinnahmen | Brennstoffunterbrechungen, die die Nassverarbeitung beeinträchtigen | Produktion rund um gesicherte Prozessenergieversorung sequenzieren |
| Quelle: Mordor Intelligence | ||||
Im August 2026 berichtete Little Star Spinning Mill von einer Produktion unter 40 % der Kapazität trotz Nutzung von Strom, Solar und Batterien bei einem Gasdruck von 1 bis 1,5 PSI. Die Erfahrung zeigt, warum diversifizierte Energiequellen gegen die Produktionslast bewertet werden müssen, die sie tatsächlich tragen können. Zuverlässiges Spinnen schützt daher die Verfügbarkeit von Garn für separate Gewebeherstellungsbetriebe und erweitert den Wert der Energiekontinuität über die Mühle hinaus, in der der Brennstoff verbraucht wird.
Wettbewerbslandschaft
Marktkonzentration
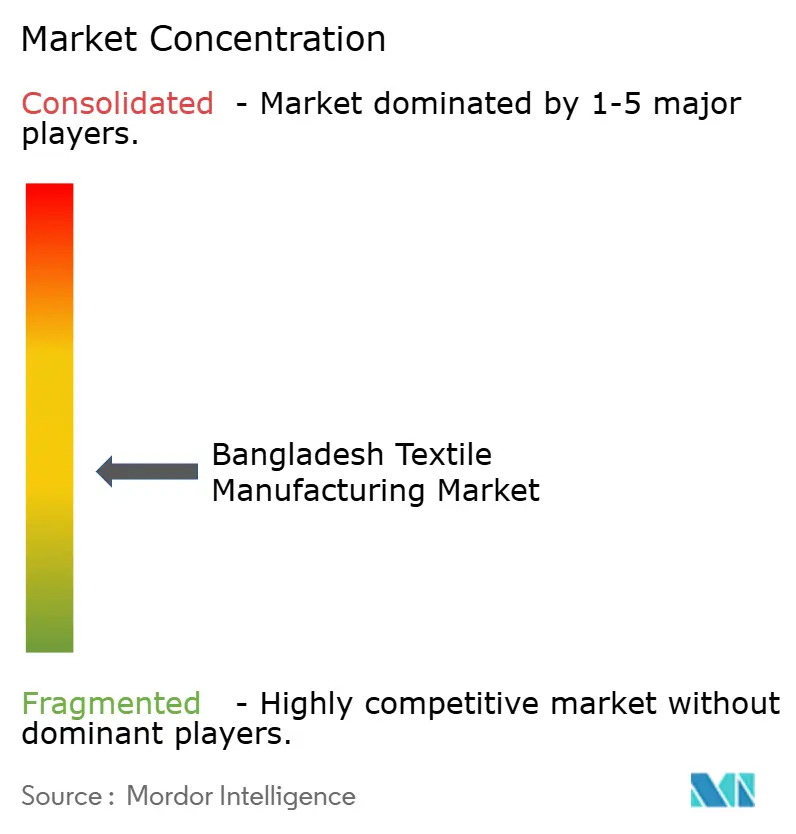
Das Feld kombiniert Textil- und Bekleidungsgruppen wie Ha-meem Group mit weborientierten Unternehmen wie Noman Textiles Mills Limited. Bis Februar 2025 hatte Ha-meem Group eine zweite Dachsolaranlage von FloSolar Solutions installiert, die 4,4 MWp hinzufügte und die erneuerbare Erzeugungskapazität auf 12,2 MWp brachte. Das Noman Group-Unternehmen Noman Textiles Mills Limited berichtete im April 2025 von einer täglichen Webgewebeproduktion von 100.000 Yards. Bangladeschs Übergangsregierung kündigte im Dezember 2025 an, Beximco-Fabriken durch offene Ausschreibung zu verpachten, nachdem ein nahezu abgeschlossener Neustart mit Revival Project Limited aufgegeben worden war. Nomans gemessene Gewebeproduktion demonstriert Produktionsfähigkeit, während Ha-meems Solarkapazität die Fabrikenergieversorung unterstützt und Beximcos angekündigter Verpachtungsweg die potenzielle Rückkehr stillgelegter Fabriken betrifft.
Square Textiles PLC (ehemals Square Textiles Ltd.) steigerte seine Exportverkaufsmenge im Geschäftsjahr 2024/25 gegenüber dem Geschäftsjahr 2023/24 um 16,35 % und lieferte damit ein gemessenes Mengenergebnis eines etablierten Garnherstellers. Die Übernahme von Glory Textile and Apparels Limited durch die DBL Group wurde im März 2025 als abgeschlossen gemeldet und fügte ihrem Fußabdruck ein Textil- und Bekleidungsunternehmen hinzu. Squares höheres Exportvolumen zeigt, dass Garn bereits ausländische Käufer erreicht. DBLs Übernahme gibt ihr stattdessen ein Textil- und Bekleidungsunternehmen unter einem Eigentümer, eine Option für Käufer, die Gewebe und Bekleidung von einer einzigen Gruppe wünschen.
Energieintegration und Governance-Compliance adressieren unterschiedliche Betriebsanforderungen für Textilhersteller. Im April 2025 berichtete Noman Textiles Mills Limited, die Temperatur auf der Webfläche durch Luftfeuchtigkeit zu kontrollieren, keine Kältemaschinen mehr zu verwenden und Generatorabgase zum Betrieb von Kesseln zu nutzen. Der Compliance-Prüfer von Square Textiles PLC erhielt laut dem Jahresbericht 2024/25 die Verantwortung, die Einhaltung des bangladeschischen Corporate Governance Code 2018 und der relevanten bangladeschischen Sekretariatsstandards zu zertifizieren. Dieser Auftrag betrifft die Unternehmensaufsicht und nicht die von Noman beschriebenen Energiepraktiken auf Mühlenebene. In Nomans berichtetem Arrangement lieferte Generatorabgas Kesselwärme und verknüpfte Prozessdampf mit der Stromerzeugung ohne einen separaten Kesselbrennstoffstrom.
Marktführer der Textilherstellung in Bangladesch
-
Ha-meem Group
-
Noman Group
-
Beximco Textile Division Ltd.
-
Square Textiles PLC
-
DBL Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bangladeschischer Textilherstellungsmarkt Unternehmen in diesem Bericht
- Ha-meem Group
- Noman Group
- Beximco Textile Division Ltd.
- Square Textiles PLC
- DBL Group
- Viyellatex Group
- Epyllion Group
- Mohammadi Group
- Fakir Group
- Akij Textile Mills Ltd.
- Pakiza Group
- Masco Industries Ltd.
- Envoy Textiles Ltd.
- Pacific Jeans
- Youngone Corporation (BD Units)
- Regent Textile
- Givensee Group
- Opex Sinha Group
- Ananta Group
- Partex Denim Mills
Wichtigste Chancen für Marktteilnehmer
Die Chancen vergleichen Baumwoll-, Misch- und Recyclinggarn-Anwendungen aus der Perspektive von Herstellern, die abgedeckte Textilvorleistungen importieren. Bangladeschs Quellensteuerregeln 2026 reduzierten die Vorauszahlung der Einkommensteuer von 2 % auf 0 % für bestimmte HS-codierte Vorleistungen, einschließlich Baumwolle, Textilabfälle und bestimmte künstliche und synthetische Stapelfasern. Miswar Group produziert Baumwoll-, Polyester-, Recyclingbaumwoll- und Recyclingpolyestergarne für Stricken und Weben in Bangladesch und veranschaulicht die Produktionsfähigkeit in diesen Anwendungen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer/Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Baumwollgarn für die Webproduktion | Geringerer Vorauszahlungsaufwand für abgedeckte Baumwollvorleistungen | Webgewebemühlen | Qualifizierende Baumwollkäufe mit verbindlicher Garnversorgung verbinden | Neubewertung der Vorleistungen gegenüber Festpreisexportaufträgen | Baumwollspinner wie Miswar Group, sofern Importe qualifizieren |
| Baumwoll- und Chemiefaser-Mischgarn | Barmittelentlastung bei abgedeckten Anteilen von Fasermischungen | Strickgarnkäufer | Mischungen rund um die erforderliche Garnanwendung des Käufers entwickeln | Begrenzte Kostenweitergabe in Bekleidungslieferverträgen | Mischgarnproduzenten wie Miswar Group, sofern Importe qualifizieren |
| Recyclinggarnversorgung | Reduzierter Vorauszahlungsaufwand für abgedeckte Textilabfallimporte | Strick- und Webkäufer von Recyclinggarn | Einen Recyclingpartner mit Garnspinnkapazität kombinieren | Energiekostenexposition während der Garnproduktion | Recyclinggarnproduzenten wie Miswar Group, sofern Vorleistungsvereinbarungen qualifizieren |
| Quelle: Mordor Intelligence | |||||
Im April 2026 beschrieben bangladeschische Textilmüller Schwierigkeiten beim Umgang mit höheren Baumwoll- und Garnkosten gegenüber Exportaufträgen, die typischerweise mindestens 3 Monate im Voraus festgelegt werden. Quellensteuerentlastung schafft daher kommerziellen Wert, wenn der Importeur seinen Barmittelvorteil durch Produktion und Verkauf erhalten kann. Die zentrale Möglichkeit besteht darin, abgedeckte Vorleistungskäufe mit einer definierten Garnanwendung und Vertragsbedingungen zu verbinden, die Kostenänderungen berücksichtigen, und den Finanzierungsvorteil an verkaufsfähige Produktion zu knüpfen.
Neueste Industrielle Entwicklungen in Bangladeschischer Textilherstellungsmarkt
- Oktober 2026: Wendler Interlining Group feierte am 3. Oktober die Eröffnung einer neuen LEED-Gold-zertifizierten Fabrik in Bangladesch.
- Juli 2026: Der Vorstand von Envoy Textiles Ltd. bestätigte eine Erhöhung der jährlichen Denimgewebekapazität von 52 Millionen auf 60 Millionen Yards, wobei die zusätzliche Kapazität bereits in kommerzieller Produktion ist.
Bangladeschischer Textilherstellungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der bangladeschische Markt für Textilherstellung ist der Jahreswert der in Bangladesch produzierten Textilherstellungsleistung, gemessen als Ab-Werk-Verkäufe der Hersteller von Textilfasern, Garnen, Geweben und anderen Textilmaterialien. Diese Verkäufe versorgen Bekleidungs-, Haushalts-, Industrie-, Medizin-, Transport- und andere Verwendungszwecke in ganz Bangladesch.
Ausschlüsse vom Umfang: Reine Handels- und Vertriebsmargen ohne Bezug zur lokalen Fertigungsleistung, fertige Bekleidung und andere aus Textilien hergestellte Fertigwaren, Textilmaschinen und separat verkaufte Produktionsdienstleistungen sowie außerhalb von Bangladesch hergestellte Textilprodukte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Mode und Bekleidung
- Industrie-/Technische Textilien
- Haus- und Heimtextilien
- Medizinische und Gesundheitstextilien
- Automobil- und Transporttextilien
- Sonstige (Schutz-, Sporttextilien usw.)
- Nach Rohmaterial
- Naturfasern
- Baumwolle
- Wolle
- Seide
- Synthetikfasern
- Polyester
- Nylon
- Rayon / Viskose
- Acryl
- Polypropylen
- Recyclingfasern
- Sonstige (Spezielle Hochleistungsfasern (Aramid, Kohlenstoff, UHMWPE))
- Naturfasern
- Nach Verfahren / Technologie
- Gewebte Stoffe
- Gestrickte Stoffe
- Vliesstoffe
- Spinnvlies (Spunbond / Schmelzgeblasen)
- Trockengelegt wasservernetzt
- Nassgelegt
- Nadelgestanzt
- 3D-Weben und Abstandsgewebe
- Nach Geografie
- Dhaka
- Gazipur
- Chittagong
- Übriges Bangladesch
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie Materialien der Bangladesh Investment Development Authority, die warenbezogene Exportserie der Bangladesh Bank und Exporttabellen der Bangladesh Garment Manufacturers and Exporters Association liefern politischen Kontext und Handelsindikatoren, während der Bangladesh Cotton Annual des Foreign Agricultural Service des US-Landwirtschaftsministeriums über Faserverfügbarkeit, Mühlennutzung und Garnproduktionstrends informiert. Diese Quellen helfen dabei, Textilvorleistungs- und Zwischenproduktindikatoren von nachgelagerten Bekleidungsexporten zu unterscheiden, die kontextuelle Indikatoren und keine direkten Textilherstellungsverkäufe sind.
Jahresberichte von Unternehmen, Börsenmeldungen und Investorenmaterialien können Anlagenkapazitäts-, Produktmix- und Auslastungsnachweise hinzufügen, während seriöse bangladeschische Wirtschaftspresse Politikänderungen, Anlagenereignisse und Betriebsstörungen klären kann. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Eigentümer und leitende Führungskräfte von Textilherstellern sowie Funktionsleiter und Manager in den Bereichen Spinnen, Weben, Stricken, Färben, Finanzen, Export und Beschaffung bei großen, mittelgroßen und kleineren bangladeschischen Produzenten umfassen. Fragen würden sekundäre Belege zu Produktion, Ab-Werk-Preisen, Kapazitätsauslastung, Materialmix, Prozessmix, Endverwendungen und Standort testen und klären, wie integrierte Betriebe eine doppelte Zählung derselben Produktion vermeiden. Wenn unterstützende Unterlagen eine wesentliche Eingabedifferenz nicht auflösen, würden Analysten einen relevanten Befragten bitten, die Ursache zu klären, und die Erklärung gegen unabhängige Handels-, Produktions- und Unternehmensnachweise prüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte der obersten Ebene: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die nationale Schätzung würde mit einer Top-down-Betrachtung der in Bangladesch produzierten Textilmaterialien beginnen, die zu Ab-Werk-Preisen verkauft werden, wobei Textilproduktions- und Handelsdaten verwendet werden, um den Produktionspool zu ermitteln und importierte Produkte sowie nachgelagerte Fertigwarenverkäufe zu entfernen. Analysten würden die Verfügbarkeit und Mühlennutzung von Baumwolle und Chemiefasern, Garn- und Gewebeproduktion, Textilexportlieferungen, Mühlenkapazität und -auslastung sowie gemeldete Produktpreise vergleichen. Diese Indikatoren helfen dabei, Produktionsvolumen, den Mix aus inländischen und Exportabsatzkanälen sowie den realisierten Wert zu erklären. Anwendungs-, Rohmaterial-, Prozess- und Standortanteile würden aus dem gemeldeten Produktionsmix, den Mühlenkapazitäten und Produktzielen aufgebaut und gegen Unternehmensoffenlegungen und relevante bangladeschische Branchennachweise geprüft. Für den jährlichen Ausblick bis 2032 würde eine Szenarioanalyse Produktion, Auslastung, Material- und Produktmix, Preisrealisierung und Energieverfügbarkeit variieren, wobei jede Variable an ihren beobachtbaren Indikator gebunden und von relevanten Primärbefragten überprüft wird. Selektive Bottom-up-Prüfungen würden die Lieferantenproduktion oder -kapazität der Stichprobe mit unterstützter Auslastung und Ab-Werk-Preisen multiplizieren und diese Hochrechnungen dann mit der nationalen Schätzung vergleichen. Fehlende Beobachtungen würden mit dokumentierten öffentlichen Indikatoren eingegrenzt und über Szenarien hinweg getestet, anstatt mit nicht unterstützter Präzision gefüllt zu werden.
Datenvalidierung und Aktualisierungszyklus
Analysten würden die Schätzung gegen unabhängige Produktions-, Handels-, Kapazitäts- und Unternehmenssignale triangulieren und dann Anomalien untersuchen, wie z. B. Produktionswachstum, das im Widerspruch zur Fasernutzung, zu Exportlieferungen oder zur gemeldeten Mühlenauslastung steht. Wenn eine wesentliche Diskrepanz, eine Definitionsänderung oder ein Betriebsereignis eine Eingabe beeinflusst, würden Analysten relevante Befragte erneut aufsuchen und die Belege erneut gegen Quelldefinitionen, Einheiten, Jahresausrichtung, Doppelzählung und Segmentsummen vergleichen. Das Modell würde jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse wie größere Energie- oder Handelspolitikänderungen aktualisiert und in einer neuen Vorlieferungsüberprüfung erneut geprüft, wobei Anomalien vor der Freigabe behoben werden.
Vergleich der Marktschätzung der Bangladesch-Textilherstellungsbranchenstudie von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte bangladeschische Textilzahlen können abweichen, weil einige Textilmaterialien am Fabriktor zählen, während andere fertige Bekleidung einschließen, und weil ihre Messjahre und Bewertungspools unterschiedlich sind. Die Schätzung von Mordor Intelligence folgt einer Textilmaterialgrenze, während Kommerzieller Forschungsherausgeber A explizit Bekleidungsmontage und fertige Bekleidung einschließt, was seinen gemessenen Wert auf nachgelagerte Bekleidungsverkäufe ausdehnt.
Wesentliche Lückentreiber sind die Produktgrenze, die Transaktionsstufe und der Messzeitraum. Das Zählen fertiger Bekleidung neben Textilmaterialien kann nachgelagerten Umwandlungswert zu einem breiten Branchengesamtwert hinzufügen, während die Definition des Berichts den Ab-Werk-Verkauf des Textilherstellers zählt und den späteren Bekleidungsverkauf ausschließt. Kommerzieller Forschungsherausgeber B berichtet ein früheres Basisjahr in einer steigenden Reihe, was zu einer niedrigeren Zahl gegenüber dem späteren Vergleichsjahr des Berichts beiträgt, während seine breitere Einbeziehung von Bekleidung in die entgegengesetzte Richtung drücken würde.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 44,19 Mrd. USD (2027) | |
| Kommerzieller Forschungsherausgeber A | 52,8 Mrd. USD (2026) | Auf Basis seines Basisjahres 2026 liegt diese Schätzung 19,5 % über dem Wert dieses Berichts für 2027 von 44,19 Mrd. USD, 1 Jahr später. Die veröffentlichte Grenze umfasst Bekleidungsmontage und fertige Bekleidung und fügt nachgelagerte Bekleidungsverkäufe über Textilmaterialien hinzu, die am Fabriktor verkauft werden. |
| Kommerzieller Forschungsherausgeber B | 39,63 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 10,3 % unter dem Wert dieses Berichts für 2027 von 44,19 Mrd. USD, 2 Jahre später. Das veröffentlichte Basisjahr liegt früher als das Vergleichsjahr in einer steigenden Wertreihe, was zu einer niedrigeren Zahl beiträgt. |
Die breitere Branchenzahl fügt fertige Bekleidungsumwandlung zu Textilmaterialverkäufen hinzu, während die frühere Schätzung an ein älteres Basisjahr gebunden ist und ebenfalls fertige Bekleidung einschließt. Der Vergleich spiegelt daher unterschiedliche Produktgrenzen und Marktjahre wider, wobei die Jahreslücke und die breitere Einbeziehung die beiden externen Zahlen in unterschiedliche Richtungen beeinflussen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der bangladeschische Markt für Textilherstellung und wie ist der Wachstumsausblick?
Es wird erwartet, dass er 2027 einen Wert von 44,19 Milliarden USD und bis 2032 einen Wert von 57,26 Milliarden USD erreicht, mit einer CAGR von 5,32 % über 2027–2032.
Was unterstützt die Nachfrage nach bangladeschischer Textilproduktion?
Die Regeln des britischen Developing Countries Trading Scheme, die am 1. Januar 2026 in Kraft traten, erlauben es, dass förderfähige asiatische Regionalvorleistungen nach abschließender Verarbeitung in Bangladesch für den Export in das Vereinigte Königreich als bangladeschischen Ursprungs gelten. Der Geschäftsführer der DBL Group berichtete im März 2026 von Käuferdruck zur Emissionsreduzierung.
Welche Anwendung führt die bangladeschische Textilherstellungsbranche an?
Mode und Bekleidung hielt 2026 mit 66,96 % den größten Anteil.
Welche Unternehmen konkurrieren im bangladeschischen Textilsektor?
Ha-meem Group, Noman Group, Square Textiles PLC und DBL Group sind etablierte Wettbewerber. Beximco-Fabriken sollten laut Ankündigung vom Dezember 2025 durch offene Ausschreibung verpachtet werden.
Was ist die wichtigste betriebliche Herausforderung für bangladeschische Textilmühlen?
Die Gasverfügbarkeit ist eine wesentliche Einschränkung. Im August 2026 berichtete der Präsident der Bangladesh Textile Mills Association, dass mehr als 900 der über 1.800 Mitgliedsmühlen aufgrund von Gasunterbrechungen vollständig stillgelegt waren.
Welche bangladeschischen Textilherstellungsstandorte führen und wachsen am schnellsten?
Dhaka hielt 2026 mit 52,33 % den größten Anteil, während Chittagong mit einer CAGR von 5,45 % über 2027–2032 als die am schnellsten wachsende Region prognostiziert wird.