
Größe und Marktanteil des indischen Lasermarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.83 Milliarden US-Dollar |
| Marktgröße (2026) | 2.16 Milliarden US-Dollar |
| Marktgröße (2031) | 4.93 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.94 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Lasermarkts von Mordor Intelligence
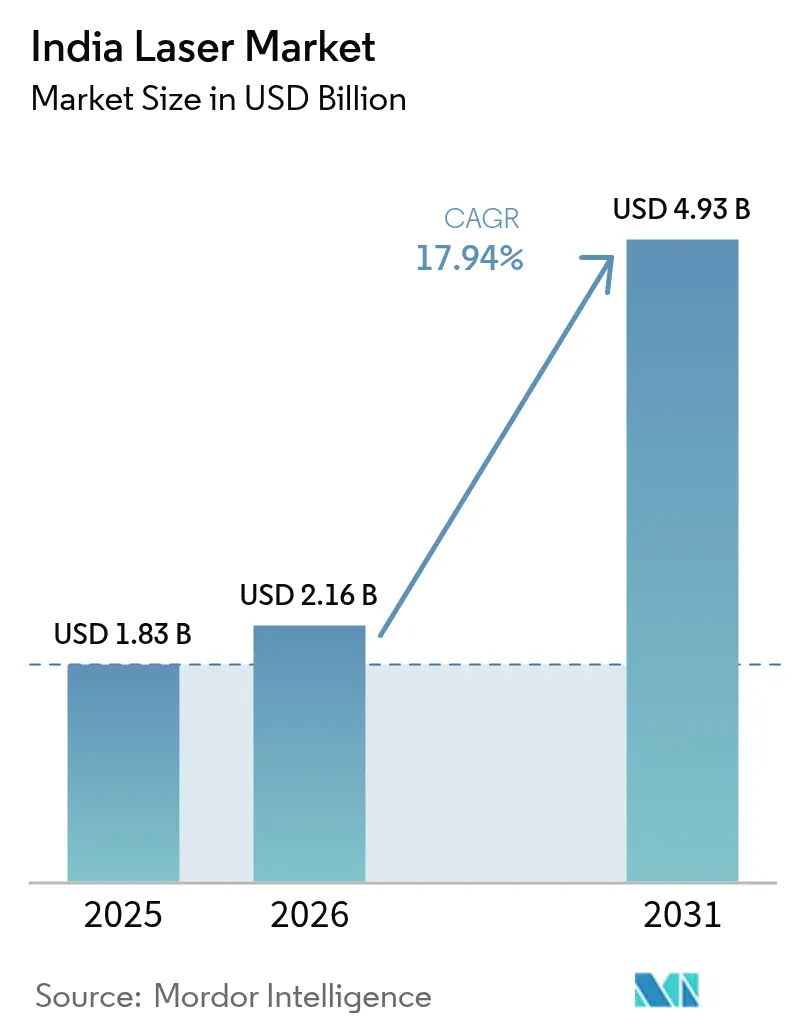
Die Größe des indischen Lasermarkts wird voraussichtlich von USD 1,83 Milliarden im Jahr 2025 und USD 2,16 Milliarden im Jahr 2026 auf USD 4,93 Milliarden bis 2031 anwachsen und zwischen 2026 und 2031 eine CAGR von 17,94 % verzeichnen. Die implizite Nachfrage verlagert sich von Präzisionsarbeiten in Werkzeugräumen hin zu rund um die Uhr betriebenen Produktionsanlagen, da Halbleiterfabriken, EV-Batterielinien und Solarzellenwerke Laser in mehrere Prozessknoten integrieren. Staatliche Anreizprogramme ziehen Käufe vor, während die sinkenden Gesamtbetriebskosten für Faserplattformen den Ersatz von Plasma-, Sauerstoff-Brennstoff- und mechanischen Ritzverfahren beschleunigen. Chinesische Marken halten eine Preislücke von 30 %–40 % aufrecht, doch ihr Marktanteil wird durch Lücken im Kundendienst begrenzt, was westlichen Premiumanbietern und etablierten inländischen Lieferanten zugute kommt. Importzölle und Währungsbewegungen bleiben Einflussfaktoren für Käufer, doch die steigende Durchdringung von Leasingfinanzierungen und zollfreie Konzessionen in Sonderwirtschaftszonen erleichtern kurzfristige Kapitalbeschränkungen.
Wichtigste Erkenntnisse des Berichts
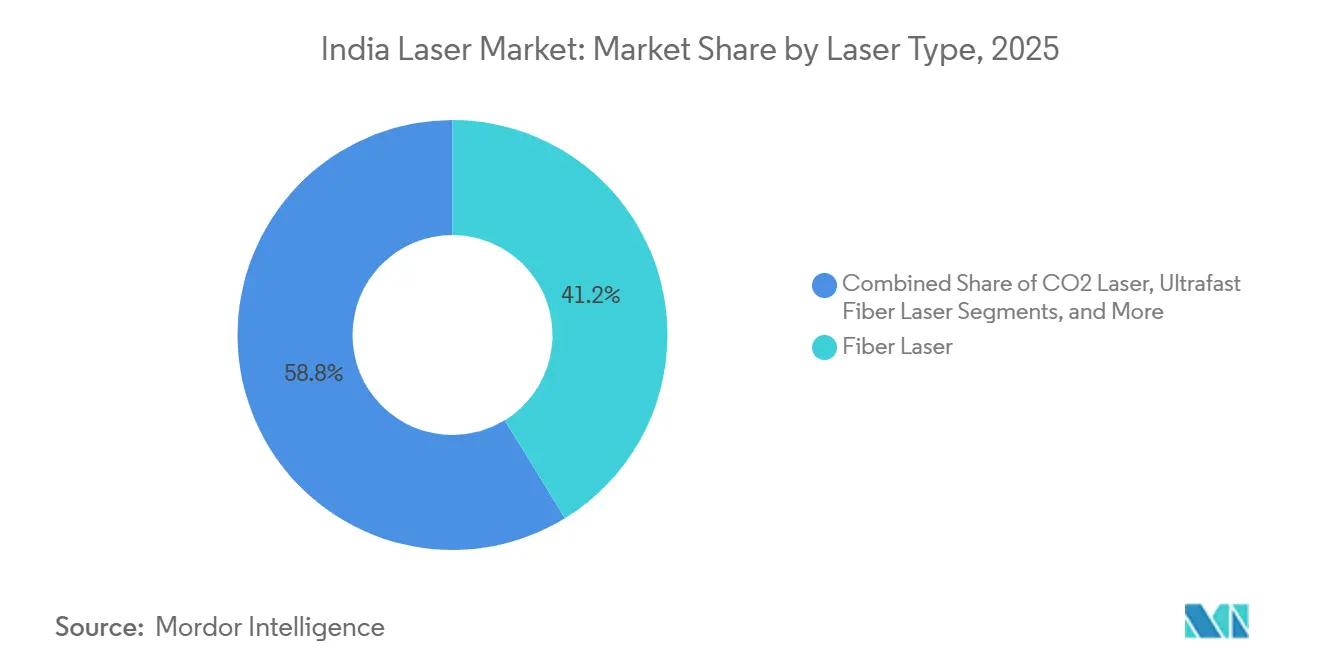
- Nach Lasertyp führten Faserplattformen im Jahr 2025 mit einem Umsatzanteil von 41,23 %; ultraschnelle Faserlaser entwickeln sich bis 2031 mit einer CAGR von 19,18 %.
- Nach Ausgangsleistung hielten Mittelleistungsgeräte (1–100 Watt) im Jahr 2025 einen Anteil von 48,67 % am indischen Lasermarkt, während Hochleistungssysteme über 100 Watt mit einer CAGR von 18,67 % wachsen.
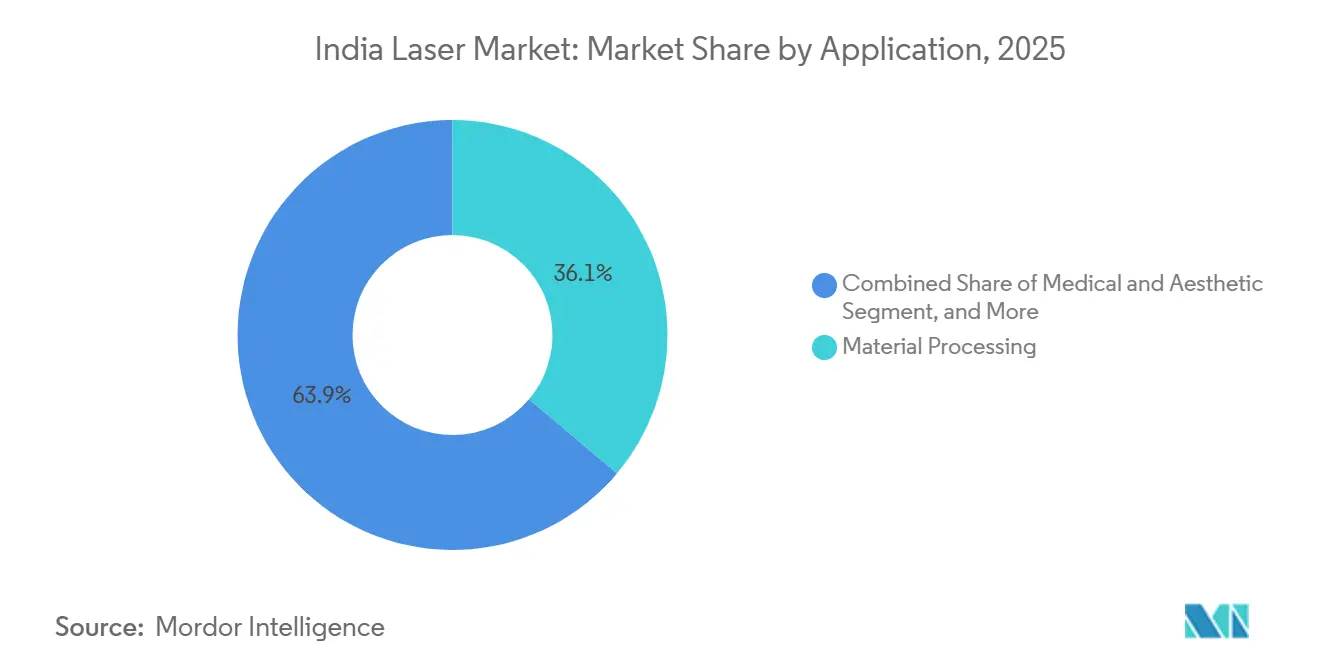
- Nach Anwendung entfiel auf die Materialbearbeitung im Jahr 2025 ein Anteil von 36,12 % an der Größe des indischen Lasermarkts, und medizinische sowie ästhetische Verfahren expandieren bis 2031 mit einer CAGR von 19,43 %.
- Nach Endverbraucherbranche trug Elektronik und Halbleiter im Jahr 2025 29,63 % zum Umsatz bei, während das Gesundheitswesen voraussichtlich das schnellste Wachstum von 19,83 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des indischen Lasermarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Anreize für Halbleiterfabriken | +4.1% | Gujarat, Assam, Tamil Nadu | Langfristig (≥ 4 Jahre) |
| Rasche Einführung von EV- und Batterieherstellungslinien | +3.5% | Maharashtra, Gujarat, Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Anstieg inländischer Elektronikhersteller-Cluster | +3.2% | Uttar Pradesh, Tamil Nadu, Karnataka | Mittelfristig (2–4 Jahre) |
| Produktionsgebundene Anreize für Solarmodullinien, die Laserritztechnik erfordern | +2.3% | Gujarat, Rajasthan, Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Steigende Beschaffung laserbasierter LiDAR-Sensoren durch Smart-City-Projekte | +2.1% | Delhi NCR, Mumbai, Bangalore | Kurzfristig (≤ 2 Jahre) |
| Expansion laserbasierter additiver Fertigungs-Startups | +1.8% | Bangalore, Pune, Hyderabad | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreize für Halbleiterfabriken
Die politische Unterstützung im Rahmen der India Semiconductor Mission genehmigte 10 Fabriken mit einem zugesagten Betrag von INR 1,6 Lakh Crore (USD 19,2 Milliarden), wobei jede Fabrik Laserschneide-, Markier- und Ritzwerkzeuge integriert, die mit Submikrometer-Toleranzen betrieben werden müssen. Zollfreie Importe im Rahmen des Export Promotion Capital Goods-Programms senken die Eigentumskosten um 18 %–22 % und verkürzen die Amortisationszeiten für Hochverfügbarkeits-Faserplattformen. Allein Microns Werk in Sanand wird nach Aufnahme des Betriebs mehrere Dutzend laserbasierte Inspektions- und Markierstationen benötigen. Insgesamt impliziert der Aufbau der Fabriken eine 15-fache Skalierung der installierten Laserbasis bis 2030, was eine langfristige Nachfrage nach Service und Verbrauchsmaterialien sichert.
Rasche Einführung von EV- und Batterieherstellungslinien
Das Advanced Chemistry Cell-Produktionsgebundene Anreizprogramm in Höhe von INR 18.100 Crore (USD 2,2 Milliarden) schafft eine Batteriekapazitätspipeline von 50 GWh, die das Laserschweißen für Aluminium-Kupfer-Verbindungen begünstigt und den Verbindungswiderstand im Vergleich zum Punktschweißen um 18 % reduziert. Subventionen im Rahmen des PM E-DRIVE-Programms unterstützen 1,6 Millionen elektrische Zweiräder und 0,5 Millionen Dreiräder, wobei jedes Batteriepaket auf Lasernahtschweißungen angewiesen ist, um die AIS-156-Crashnormen zu erfüllen. Automobilhersteller, die Fernlaserschweißen einsetzen, haben 30 % schnellere Dachnahtzyklen im Vergleich zu Widerstandsverfahren verzeichnet. Wachsende Liniendichten verlagern daher die Hochleistungsnachfrage von Plasmabrennern hin zu Mehrkilowatt-Dauerstrich-Fasereinheiten.
Anstieg inländischer Elektronikhersteller-Cluster
Das Programm Electronics Manufacturing Clusters 2.0 stellte INR 3.762 Crore (USD 452 Millionen) bereit, um schlüsselfertige Linien zu finanzieren, die Lasermarkier- und Reparaturzellen für KMU bündeln, die keine eigenständigen Investitionsausgaben rechtfertigen können.[1]Ministerium für Elektronik und Informationstechnologie, "Electronics Manufacturing Clusters 2.0," MEITY.GOV.IN Rückverfolgbarkeitscodes, die durch IS 16537:2016 vorgeschrieben sind, erfordern lasergeätzte 0,1-mm-Merkmale auf konformalbeschichteten Leiterplatten. Der gemeinsame Zugang zu Selektivlöt- und Mikrozerspanungslasern verringert das Adoptionsrisiko, erhöht die Auslastung und verteilt die Wartungskosten auf die Mieterfertigungsunternehmen. Das Programm erweitert damit die adressierbare Basis des indischen Lasermarkts über Tier-1-Multinationale hinaus auf Tausende von mittelständischen EMS-Anbietern.
Produktionsgebundene Anreize für Solarmodullinien, die Laserritztechnik erfordern
Das Solar-Produktionsgebundene Anreizprogramm stellt INR 24.000 Crore (USD 2,9 Milliarden) bereit und knüpft Anreizmultiplikatoren an Dünnschicht- und Heterojunction-Zellen, die Laserritztechnik benötigen, um Kantenschäden zu vermeiden. Lasergeschnittene Isolationsgräben reduzieren Nebenschlussverluste um bis zu 15 %, steigern direkt den Modulwirkungsgrad und helfen Herstellern, sich für höhere Auszahlungen aus dem Produktionsgebundenen Anreizprogramm zu qualifizieren. Jedes Gigawatt Dünnschichtkapazität erfordert 8–12 Hochwiederholungsraten-Laserritzsysteme, die über 50 kHz betrieben werden, was eine beträchtliche Grundlage für Service und Optikersatz schafft. Überarbeitete Elektrolumineszenztests im Jahr 2025 bestrafen mechanisch ritzinduzierte Mikrorisse und verlagern Aufträge weiter in Richtung laserbearbeiteter Module.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für Hochleistungs-Faserlaser | -2.8% | Tier-2- und Tier-3-Zentren im ganzen Land | Kurzfristig (≤ 2 Jahre) |
| Rupienschwankungen gegenüber USD/CNY | -1.9% | Importabhängige Integratoren | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei der zwischenstaatlichen GST-Gutschrift für Investitionsgüter | -1.3% | Bundesstaaten mit komplexer Abstimmung | Mittelfristig (2–4 Jahre) |
| Begrenzte lokale Lieferkette für hochpräzise optische Isolatoren | -1.1% | Alle Lasermonteure | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Hochleistungs-Faserlaser
Mehrkilowatt-Einheiten mit Preisen zwischen USD 150.000 und USD 400.000 belasten die Bilanzen von Lohnfertigungsbetrieben, die mit Nettomargen von 12 %–18 % arbeiten. Die Leasingfinanzierungsdurchdringung liegt unter 25 % gegenüber 60 %–70 % in Deutschland, was Käufer zu Betriebsmittelkrediten mit Zinssätzen von 9 %–11 % zwingt und die Amortisationszeiten auf über vier Jahre verlängert. Das Fehlen eines Sekundärmarkts für generalüberholte Laser verdoppelt den Nettoaufwand, während aufgeschobene Käufe den Indien-Umsatz von IPG im Jahr 2025 um 8 % gegenüber dem Vorjahr drückten. KMU-Anwender in Tier-3-Städten haben zudem keinen Zugang zu Anwendungslabors, was das wahrgenommene technische Risiko erhöht und die Auftragskonvertierung verlangsamt.
Rupienschwankungen gegenüber USD/CNY
Die INR fiel 2025 von 82,8 auf 85,4 je USD und erhöhte die Einfuhrkosten für importierte Quellen um etwa 3 %.[2]Reserve Bank of India, "Reference Rate Archives," RBI.ORG.IN Eine ähnliche Abwertung von 2,8 % gegenüber dem Yuan verringerte den Preisvorteil chinesischer Marken und neutralisierte einen Teil ihres Kostenvorteils. Terminabsicherungen decken Einmalzahlungen ab, doch Laserbeschaffungen umfassen gestaffelte Raten, die Käufer bei jedem Meilenstein Kassakursschwankungen aussetzen. Exportorientierte Fabriken können Zölle durch zollfreie EPCG-Importe ausgleichen, doch inlandsorientierte Nutzer tragen die volle Devisenbelastung, was einen Zwei-Geschwindigkeiten-Markt schafft, in dem Exporteure bei identischen Modellen bis zu 22 % niedrigere Investitionskosten genießen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lasertyp: Faserplattformen sichern den Umsatz, ultraschnelle Systeme führen die Innovation an
Faserplattformen dominierten 41,23 % des Umsatzes im Jahr 2025 und unterstreichen ihre Eignung für Blechschneiden, Batterielaschenschweißen und Leiterplattenmarkierung. Die Größe des indischen Lasermarkts für Fasersysteme wird voraussichtlich um mehr als das Vierfache wachsen, da Fabriken, EV-Linien und Solaranlagen auf Einmodusquellen mit Wandsteckerwirkungsgraden von über 40 % standardisieren. Ultraschnelle Faserlaser, heute noch eine Nische, steigen mit einer CAGR von 19,18 % auf der Grundlage von Femtosekunden-Mikrozerspanung in Medizinprodukten und Bohren transparenter Substrate für Smartphone-Deckglas. Festkörper-Nd-YAG- und diodengepumpte Varianten behalten ihre Bedeutung beim Schmuckschweißen und in der Uhrmacherei, geschützt durch die Vertrautheit mit der installierten Basis und nicht durch reine Leistung. CO₂-Einheiten schneiden weiterhin Acryl, Holz und Leder, doch viele Lohnfertigungsbetriebe geben Doppelwellenlängen-Setups auf, um die Wartung unter engeren Lieferfenstern zu rationalisieren.
In Forschung und Verteidigung füllen Excimer-, Ultraviolett- und aufkommende Terahertz-Quellen spezialisierte Rollen. Die Ausschreibung der ISRO vom Dezember 2025 für ein harmonikafähiges Femtosekundensystem unterstreicht, wie nationale Labors Ansprüche in der Quantenoptik und bei Hochenergie-Experimenten geltend machen.[3]Indische Weltraumforschungsorganisation, "IISU Laser Tender," ISRO.GOV.IN Der Rat für wissenschaftliche und industrielle Forschung beschaffte frequenzstabilisierte Helium-Neon-Laser für die Metrologie, was auf eine anhaltende Nachfrage nach leistungsschwachen, aber ultrastabilen Bänken hindeutet. Farbstoff- und Freie-Elektronen-Konfigurationen bleiben akademische Kuriositäten, doch Durchbrüche hier migrieren oft innerhalb eines Jahrzehnts zu kommerziellen Wellenlängen, was sicherstellt, dass Innovationszyklen den indischen Lasermarkt noch lange nach dem gegenwärtigen Prognosehorizont erneuern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Ausgangsleistung: Mittelleistungsdominanz trifft auf Hochleistungsbeschleunigung
Mittelleistungslaser zwischen 1 und 100 Watt machten 48,67 % des Umsatzes im Jahr 2025 aus und decken Seriennummernmarkierung, Selektivlöten und Dünnmetallschneidaufgaben ab, die die meisten indischen Werkstätten bevölkern. Ihre Plug-and-Play-Luftkühlung, 220-Volt-Kompatibilität und 48-Stunden-Serviceerreichbarkeit im ganzen Land halten die Gesamtausfallzeit unter 2 %, ein entscheidendes Verkaufsargument für KMU. Der Marktanteil des indischen Lasermarkts für Hochleistungssysteme über 100 Watt steigt schnell, gebunden an Mehrkilowatt-Schweißzellen, die Aluminium-Batteriegehäuse und 20-Millimeter-Schiffsstahl-Rohlinge mit Geschwindigkeiten verschmelzen, die Plasma nicht erreichen kann. TRUMPFs Werk in Pune, das im August 2025 eröffnet wurde, montiert nun lokal 6-kW- bis 12-kW-Scheiben- und Faserquellen, verkürzt die Lieferzeiten auf 8–10 Wochen und beruhigt Erstausrüster, die Versandungewissheiten scheuen.
Systemintegratoren stehen weiterhin vor einer Qualifikationslücke. Nur drei von zehn können sechsachsige Roboter auf die Pfadgenauigkeit unter 0,1 mm programmieren, die das Fernschweißen erfordert, was provinzielle Einführungen begrenzt. Umgekehrt behält die Niedrigleistungsklasse unter 1 Watt die Volumenführerschaft bei Barcode-Scannern, Smartphone-Tiefensensoren und Ausrichtungsmodulen. Die Durchschnittspreiskompression bedeutet jedoch, dass dieses Segment nur einen geringen Anteil an der Größe des indischen Lasermarkts beiträgt, selbst wenn die Versandmengen parallel zur Handymontage explodieren.
Nach Anwendung: Materialbearbeitung verankert die Nachfrage, medizinische Ästhetik boomt
Die Materialbearbeitung hielt 36,12 % der Ausgaben im Jahr 2025 und ist durch ihre zentrale Bedeutung für Schneiden, Schweißen und Gravieren in der Automobil-, Luft- und Raumfahrt- sowie allgemeinen Fertigungsbranche gefestigt. Fasereinheiten reduzieren die Verfahrzeit um 40 % und die Schnittfugenbreite um 25 % gegenüber Plasma, was den Ausschuss bei Edelstahl und Aluminium verringert. Dieser betriebliche Vorteil treibt Ersatzzyklen in Blechstädten wie Ludhiana und Rajkot voran. Medizinische und ästhetische Nutzung hingegen steigt jährlich um 19,43 %, wobei gütegeschaltete Nd-YAG- und fraktionierte CO₂-Geräte die Dermabrasion in kosmetischen Kliniken übertreffen. Öffentliche Krankenhausrückstände von acht Monaten für laserdermatologische Eingriffe veranlassen wohlhabende Patienten, private Ketten zu bevorzugen, was die Eingriffszahlen erhöht und die Serviceumsätze ausweitet.
Optische Kommunikation integriert verteilte Rückkopplungsdioden und erbiumdotierte Verstärker in 400-G- und 800-G-Transceiver-Linien, da die Rechenzentrumskapazität bis Ende 2026 auf 1.800 MW zusteuert. Instrumentierungsmärkte reifen ebenfalls, wobei die Indischen Eisenbahnen LiDAR-Streckenscanner über 68.000 Streckenkm bestellen. Verteidigungsmittel für ein 300-kW-Gerichtete-Energie-Waffenprojekt und 10-kW-Technologietransfers fügen einen Doppelverwendungsimpuls hinzu, der sicherstellt, dass Forschungs-, Sicherheits- und Metrologie-Budgets den indischen Lasermarkt gegen zyklische Einbrüche in einzelnen Sektoren diversifizieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Elektronik führt, Gesundheitswesen beschleunigt
Elektronik und Halbleiter bildeten 29,63 % des Umsatzes im Jahr 2025, verankert durch die 10-Fabrik-Pipeline und Electronics Manufacturing Clusters 2.0, die Lasermarkierung, -schneiden und -trimmen fest in Leiterplatten- und Siliziumabläufe integrieren. Die Größe des indischen Lasermarkts im Zusammenhang mit dem Gesundheitswesen wird voraussichtlich mit einer CAGR von 19,83 % wachsen, angetrieben durch Holmium-Lithotripsie, Thulium-Prostatatherapie und Femtosekunden-LASIK-Plattformen. Ästhetikketten erweitern ihre Netzwerke, um die ungedeckte Nachfrage von Millennials in Metropolen zu erfassen, während die bargeldlose Versicherungsdeckung für urologische Lasereingriffe die Akzeptanz in Tier-2-Städten steigert.
Automobilhersteller bleiben entscheidend. Die PM E-DRIVE-Subvention beschleunigt die EV-Karosserie-in-Weiß-Einführung des Fernlaserschweißens, das für die Abdichtung aluminiumintensiver Skateboard-Fahrgestelle unerlässlich ist. Luft- und Raumfahrtkunden leiten Titanpulverbettfusions-Aufträge an Startups wie Fabheads weiter und nutzen die Freiformgestaltungsfreiheit der additiven Laserfertigung. Telekommunikationsgerätehersteller, angetrieben durch die Nationale Telekommunikationspolitik 2025, beschaffen oder entwickeln Laserdiodenbaugruppen gemeinsam im Inland, um sich für Beschaffungspräferenzquoten zu qualifizieren. Forschungseinrichtungen machen etwa ein Zehntel der Käufe im Jahr 2025 aus, doch ihre hochspezifizierten ultraschnellen Bänke säen nachgelagerte kommerzielle Plattformen und erhalten einen Innovationskreislauf innerhalb der indischen Laserindustrie aufrecht.
Geografische Analyse
Gujarat, Maharashtra, Tamil Nadu und Karnataka erfassten zusammen etwa 62 % der installierten Basis im Jahr 2025, wobei Halbleiterfabriken in Dholera und Sanand, Automobilcluster in Pune und Chennai sowie Elektronikhubs in Bangalore und Noida als Ankerkunden fungierten. Staatliche Anreize wie 75 % Stromsteuerbefreiungen und 100 % Stempelsteuerrückerstattungen senken die Lebenszykluskosten für Mehrkilowatt-Systeme und veranlassen Fabrikplaner, diese Korridore zu bevorzugen. Tamils Nadus Elektronikkompetenz, sichtbar in den Handylinien in Sriperumbudur, treibt die Dauerbetrieb-Lasermarkierungsnachfrage bei Prozessverfügbarkeiten von über 95 % an.
Aufkommende Knoten wie Assams Jagiroad-Verpackungswerk und mehrere Cluster-Standorte in Uttar Pradesh erweitern den Fußabdruck des indischen Lasermarkts nach Osten. Diese Greenfield-Parks profitieren von gemeinsamen Laser-Reparaturzentren und 48-Stunden-Technikererreichbarkeit, hinken jedoch Tier-1-Metropolen bei der Tiefe des Optikbestands noch hinterher. Küstenstaaten mit Sonderwirtschaftszonen nutzen zollfreie Importprivilegien und Hafennähe, um 18 %–22 % der Einfuhrkosten gegenüber Binnenkonkurrenten einzusparen, was regionale Disparitäten verstärkt.
Verteidigungs- und Forschungsausgaben bleiben auf Bangalore und Hyderabad konzentriert, wo Labors Gerichtete-Energie-Waffen und Quantenphotonik-Bänke prototypisieren. Gewinner des Solar-Modul-Produktionsgebundenen Anreizprogramms in Rajasthan, Gujarat und Tamil Nadu führen Hochwiederholungsraten-Ritzsysteme ein und verbreiten Präzisionslaser-Expertise über die Metallverarbeitung hinaus. Insgesamt verbreitert sich die geografische Streuung, doch Kundendienst-Talente und Ersatzoptik-Logistik bleiben am reifsten entlang des west- und südküstennahen Industriegürtels, ein Faktor, den Käufer bei der Standortwahl weiterhin berücksichtigen.
Regulatorisches Umfeld
Der indische Lasermarkt wird durch übergreifende Sicherheits- und Produktkonformitätsanforderungen sowie sektorspezifische Konformitätsbewertungen geprägt. Für telekommunikationsbezogene Laserausrüstung (wie laserbasierte optische Übertragungsmodule, optische Netzwerktechnik und lasergestützte Testsysteme) ist der Rahmen des Department of Telecommunications (DoT) zentral. Die Telecommunications (Framework to Notify Standards, Conformity Assessment and Certification) Rules, 2025 verschärften die Anforderung, dass notifizierte Telekommunikationsausrüstung vor dem Verkauf oder der Einfuhr einer Konformitätsbewertung unterzogen werden muss, wobei das Telecommunication Engineering Centre (TEC) als zuständige Behörde über seinen Prozess der Mandatory Testing and Certification of Telecom Equipment (MTCTE) fungiert, einschließlich der 2024 veröffentlichten MTCTE-Prozedur v3.0.
Bei Sicherheit und Normen orientiert sich die Bewertung von Laser- und optischen Strahlungsgefahren für Glasfasersysteme an BIS-Leitlinien wie IS 14624-2:2012, die die internationale Praxis zur Bewertung optischer Strahlungsgefahren widerspiegeln. Diese Norm wird in Einsatzkontexten wie der Quantenschlüsselverteilung (QKD) referenziert, wo die Laser-Sicherheitsanforderungen IEC 60825-1 neben IS 14624-2 für in Systeme eingebaute Laserkomponenten folgen. Auf der Industrialisierungsseite beeinflussen politische Programme, die auf der India Semiconductor Mission basieren, einschließlich Semicon India (Semicon 2.0) mit einem Haushaltsvolumen von INR 1.27.500 Crore, Beschaffungswege und Lokalisierungsprioritäten für fortschrittliche Fertigungswerkzeuge und Materialien, die entlang der Halbleiter- und Elektronikfertigungslinien eingesetzt werden, in denen Laser an mehreren Prozessknoten integriert sind.
Wertschöpfungskettenanalyse
Die indische Laser-Wertschöpfungskette umfasst importierte Kernkomponenten, die inländische Integration und Dienstleistungen auf Anwendungsebene. Vorgelagert werden kritische Komponenten wie Pumpdioden, Verstärkerfasern und hochpräzise Strahlführungsoptiken größtenteils noch importiert (insbesondere von Lieferanten aus Deutschland, China und den Vereinigten Staaten), während die heimische Kompetenz bei Gehäusen, Kühlgeräten, Leistungselektronik, Bewegungsplattformen und Software stärker ausgeprägt ist. Auf der mittleren Wertschöpfungsstufe konzentriert sich Indiens Ökosystem auf Industriezentren wie Pune und Navi Mumbai (Maharashtra), Gandhinagar und Vadodara (Gujarat), Bengaluru (Karnataka), Chennai (Tamil Nadu) und Sonepat (Haryana), wo Systembauer und Integratoren komplette Lasermaschinen montieren und anwendungsspezifische Arbeitszellen konfigurieren.
Nachgelagert kümmern sich Distributoren, Anwendungslabore und Integratoren um Inbetriebnahme, Prozessabstimmung, Ersatzteile und Servicevereinbarungen für Endnutzer in den Bereichen Blechbearbeitung, Elektronik, Medizin und Forschung. Unternehmen wie Sahajanand Laser Technology Ltd (SLTL) und SILASERS heben die lokale Wertschöpfung bei der Resonatormontage und bei kundenspezifischen CNC-Laserlösungen hervor, wobei die lokalisierte Versorgung mit präzisen optischen Subsystemen weiterhin ein Engpass bleibt. Politische Unterstützung entwickelt sich ebenfalls zu einem Hebel für die Wertschöpfungskette: Semicon 2.0 umfasst ausdrücklich eine Säule „Maschinen und Materialien“, um Forschung und Entwicklung sowie die Fertigung von für die Halbleiterproduktion wesentlicher Ausrüstung zu fördern. Dies verknüpft Integratoren von Laserwerkzeugen und Subsystemlieferanten mit staatlich unterstützten Wegen zum Kompetenzaufbau und zur teilweisen Importsubstitution.
Wettbewerbslandschaft
Die globalen Marktführer IPG Photonics, Coherent und TRUMPF hielten im Jahr 2025 einen geschätzten kombinierten Umsatzanteil von 45 %–50 % und verteidigten ihre Positionen durch mehrjährige Serviceverträge, Anwendungstechniktiefe und ISO-konforme Dokumentationspakete, die von Automobil- und Luft- und Raumfahrtprüfern bevorzugt werden. Chinesische Herausforderer Raycus, Maxphotonics und Han's Laser erodierten 25 %–30 % Marktanteil, indem sie 30 %–40 % unter westlichen Angeboten preisten und Blechlohnfertigungsbetriebe umwarben. Importmanifeste zeigen steigende Lieferungen von Maxphotonics und Han's Laser trotz 18 % Grundzoll, was auf anhaltende Kostenattraktivität hindeutet.
Der inländische Spezialist Sahajanand Laser Technology dominiert Diamantschneid- und Schmuckschweißnischen auf der Grundlage einer 21-jährigen installierten Basis, proprietärer Optik und Gujarat-zentrierter Servicedichte. Weißraum-Potenzial besteht bei ultraschnellen Femtosekunden-Lohnfertigungsdienstleistungen für Mikrozerspanung von Medizinprodukten und Bohren von transparentem Glas, Segmenten, in denen schlüsselfertige lokale Kapazitäten noch spärlich sind. Additive Fertigungs-Startups wie Fabheads und ThinkMetal stören traditionelle CNC-Werkzeugfertigung, indem sie Laserpulverbettfusion für schnelle Form- und Luft- und Raumfahrtteile anbieten, unterstützt durch Zuschüsse des Technology Development Board.
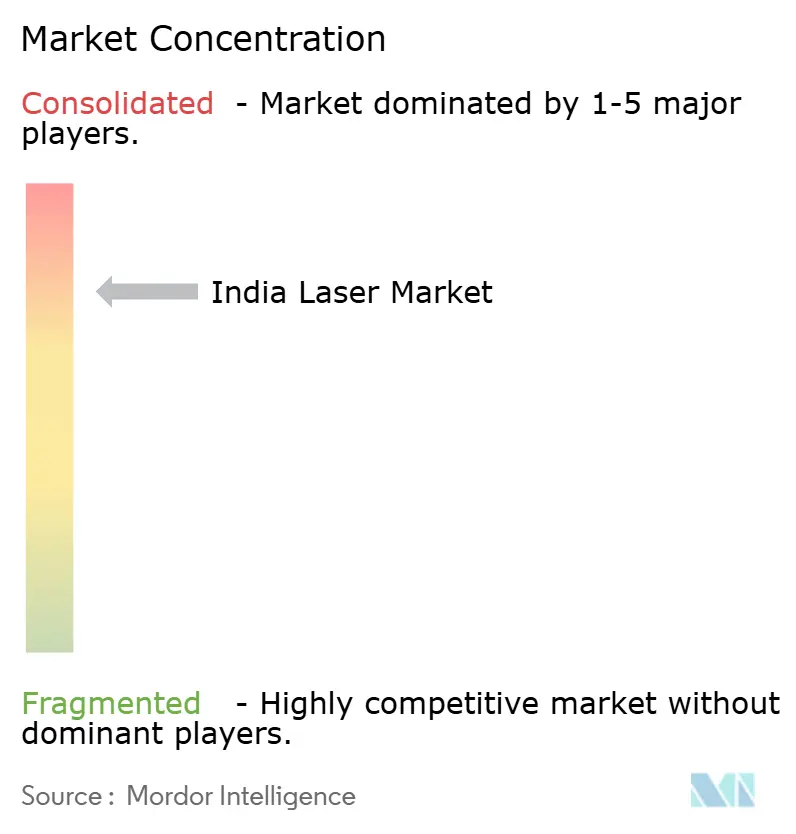
Technologie-Roadmaps betonen Echtzeit-Prozessüberwachung und KI-gesteuerte Parameteroptimierung. Das maschinelle Lernmodul von IPG aus dem Jahr 2025 reduzierte Schweißfehler bei Batteriepaketen in Feldversuchen um 12 %–15 %. Partnerschaften, exemplarisch durch Lam Researchs USD 1 Milliarden Indien-Ingenieurzentrum, lokalisieren Plasma-Ätz- und Laser-Glüh-Know-how und verkürzen Rückkopplungsschleifen zwischen Werkzeugherstellern und Fabriken. Das Nettoergebnis ist ein mäßig konzentrierter indischer Lasermarkt, in dem die fünf größten Akteure etwa 75 % des Werts kontrollieren, doch Raum für lokale Champions bleibt, um in anwendungsspezifischen oder serviceintensiven Nischen zu skalieren.
Führende Unternehmen der indischen Laserindustrie
IPG Photonics Corporation
Coherent Corp.
TRUMPF SE + Co. KG
nLIGHT, Inc.
Jenoptik AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance besteht in konformitätsgetriebenen Modernisierungen und Lokalisierungen im Zusammenhang mit staatlichen Programmen, die laserintensive Produktionslinien betreffen. Das MTCTE-Regime des TEC (Prozedur v3.0 im Jahr 2024) und die Telecommunications (Framework to Notify Standards, Conformity Assessment and Certification) Rules, 2025 erhöhen den Wert konformitätsbereiter Designs für lasergestützte Telekommunikationsausrüstung und Testsysteme. Dies schafft Freiraum für Lieferanten und Integratoren, die Dokumentation, Prüfungen und Servicesupport für Einsätze in Indien bündeln können. Gleichzeitig bietet Semicon 2.0 im Rahmen der India Semiconductor Mission mit einem Haushaltsvolumen von INR 1.27.500 Crore und einer ausdrücklichen Säule „Maschinen und Materialien“ einen Kanal für inländische Lasermaschinenbauer und Subsystemlieferanten, um Forschung und Entwicklung sowie Fertigung an den Anforderungen der Halbleiter-Toolchain auszurichten.
Eine weitere Chance ist die Erweiterung des Zugangs zu Laserautomatisierung für KMU und neue Fertigungscluster durch öffentliche Programme und gemeinsam genutzte Infrastruktur. Das Programm SAMARTH Udyog Bharat 4.0 des Ministry of Heavy Industries unterstützt die Einführung smarter Fertigungspraktiken, und die Phase-II-Erweiterung der Industry-4.0-Demonstrationszentren, einschließlich zusätzlicher Zentren, die von C4i4 Pune eingerichtet werden, bietet einen Weg, Laserschneid-, Schweiß- und Markierungsabläufe außerhalb von Tier-1-OEMs zu erproben und zu standardisieren. Auf der Angebotsseite verfügt Indien bereits über eine dichte Basis inländischer Systemanbieter in Zentren wie Gujarat (Ahmedabad-Gandhinagar) und Maharashtra (Pune), darunter SLTL Group, Laser Automation, Unique Laser und andere. Dies unterstützt eine schnellere Bereitstellung konfigurierter Laserarbeitszellen und Kundendienstleistungen, insbesondere wenn importierte Quellen mit lokal gefertigten Bewegungs-, Sicherheits- und Softwarelösungen kombiniert werden.
Aktuelle Branchenentwicklungen
- Mai 2026: IPG Photonics schloss eine globale Vergleichsvereinbarung zur Beilegung eines Patentrechtsstreits mit TRUMPF. Der Vergleich verringert die rechtliche Unsicherheit für zwei große Laser-OEMs und kann das Beschaffungsrisiko für indische Käufer verringern, die auf importierte Laserquellen und schlüsselfertige Systeme dieser Portfolios setzen.
- März 2026: Coherent und NVIDIA gaben eine mehrjährige strategische Partnerschaft bekannt, einschließlich einer Investition von 2 Milliarden USD durch NVIDIA zur Unterstützung von Coherents Forschung und Entwicklung, künftigen Kapazitäten und Fertigung in den USA. Für Indien stärkt dieser Schritt die Resilienz der Lieferkette für Laser und optische Komponenten, die in KI-gebundenen optischen Netzwerken und High-End-Industrieanwendungen eingesetzt werden, in denen Coherent ein wichtiger Lieferant ist.
- August 2025: TRUMPF eröffnete seine erste Fertigungsstätte in Indien in Nighoje, Pune (rund 4.400 Quadratmeter). Die lokale Montage verkürzt Lieferzeiten und verbessert die Servicebereitschaft für Industrienutzer mit hoher Auslastung und unterstützt die breitere Einführung leistungsstärkerer Lasersysteme in den Bereichen Automobil, Fertigung und Elektronik.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie bezieht sich der Markt auf Umsätze, die mit Laserquellen und zugehörigen Lasersystemen erzielt werden, die in Indien über industrielle und nicht-industrielle Anwendungen hinweg verkauft und genutzt werden, erfasst zum Zeitpunkt des Verkaufs an Endnutzer und Integratoren.
Ausgeschlossene Bereiche: Wir schließen nachgelagerte Dienstleistungen aus, die nicht mit dem Verkauf der Laserausrüstung verknüpft sind (wie reine Lohnfertigungsarbeiten mittels Lasern), und schließen ebenfalls nicht verwandte Optiken aus, die kein Bestandteil eines Lasersystems sind.
Übersicht der Segmentierung
- Nach Lasertyp
- Faserlaser
- Festkörperlaser (Nd-YAG, DPSS usw.)
- CO2-Laser
- Dioden- / Direkthalbleiterlaser
- Excimer- / UV-Laser
- Ultraschnell-Faserlaser
- Sonstige Lasertypen
- Nach Ausgangsleistung
- Niedrigleistung (weniger als 1 W)
- Mittelleistung (1–100 W)
- Hochleistung (über 100 W)
- Nach Anwendung
- Materialbearbeitung (Schneiden, Schweißen, Markieren)
- Kommunikation und optische Datenspeicherung
- Medizin und Ästhetik
- Instrumentierung und Messtechnik
- Verteidigung und Sicherheit
- Forschung und Entwicklung
- Unterhaltungselektronik
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Automobil
- Luft- und Raumfahrt sowie Verteidigung
- Elektronik und Halbleiter
- Gesundheitswesen
- Telekommunikation
- Forschungseinrichtungen
- Sonstige Endverbraucherbranchen
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Festlegung einer klaren Abgrenzung der Lasernachfrage in Indien und der wichtigsten Nachfrageimpulse aus den Endanwendungen und anschließend mit der Zuordnung dessen, was in öffentlichen Daten überprüft werden kann. Wir stützten uns auf offizielle und offene Quellen wie die Handelsstatistiken des Ministry of Commerce and Industry, Veröffentlichungen des Department for Promotion of Industry and Internal Trade, die makroökonomischen Reihen der Reserve Bank of India sowie Normen- und Sicherheitsrichtlinien indischer und internationaler Laser-Sicherheitsgremien.
Um zu vermeiden, dass das Modell auf einer einzigen Datenquelle aufbaut, prüften wir auch unterstützende Belege aus Quellen wie begutachteten Fachzeitschriften zu Photonik und Fertigung, Zoll- und Tarifmitteilungen sowie öffentlichen Beschaffungs- und Ausschreibungsportalen, auf denen Laserausrüstung spezifiziert wird. Ergänzt wurde dies durch Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichterstattung, um Verschiebungen im Produktmix und die Preisentwicklung zu verstehen. Bei Bedarf nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und für Import- und Exportdaten auf Sendungsebene, um Volumina und Lieferantenstrukturen zu überprüfen. Die hier aufgeführten Sekundärquellen sind beispielhaft, und viele weitere Quellen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen während der Forschung zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu bestätigen, was in Indien tatsächlich gekauft und installiert wird, und welche Änderungen Einkaufsteams in den nächsten Jahren planen. Wir sprachen mit einer breiten Palette von Stakeholdern, darunter Anbieter von Lasersystemen, lokale Distributoren und Integratoren, Servicetechniker sowie Einkaufs- und Werksleiter in der Metallbearbeitung, Elektronikfertigung und im medizinischen Bereich, um Adoptionsniveaus, typische Preisspannen und Austauschzyklen zu überprüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27 % | CXOs: 16 % |
| Mittleres Segment: 55 % | Funktions-/Bereichsleiter: 25 % |
| Kleinere Anbieter: 18 % | Manager: 59 % |
Marktdimensionierung und Prognose
Die Dimensionierung wurde mit einer Kombination aus Top-Down- und Bottom-Up-Ansatz erstellt, wobei das Rückgrat aus einer Top-Down-Nachfragerekonstruktion besteht, die an die indienspezifische Fertigungs- und Gesundheitsaktivität gebunden ist. Wir haben Nachfragepools in Werte übersetzt, indem wir sichtbare Indikatoren verknüpften und diese dann durch Preis- und Durchdringungsannahmen umrechneten, die über Anwendungen hinweg konsistent sind.
Zu den wichtigsten im Modell verwendeten Eingaben zählen die Importintensität und der Mix von Lasersystemen, die Verschiebung des Anteils hin zu Faser- und Festkörperplattformen, typische Zeitpunkte für Austausch und Modernisierung der installierten Basis, die Entwicklung des durchschnittlichen Verkaufspreises nach Leistungsklasse und Anwendung sowie die Investitionsdynamik in der Elektronik- und Präzisionsfertigung. Wo öffentliche Informationen dünn waren, wurden die Lücken durch Bandbreiten aus Primärinterviews behandelt, die dann anhand dessen, was Integratoren als übliche Projektgrößen und Kaufbündel angeben, eingeengt wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet, sodass die Adoption an Investitionszyklen in der Fertigung sowie an Währungs- und Zolleffekte angepasst werden kann, und anschließend wurde der endgültige Pfad an die Erwartungen der Praktiker hinsichtlich Auftragsumwandlung und Vorlaufzeiten angeglichen. Selektive Bottom-Up-Prüfungen wurden durch Lieferanten- und Kanalaggregationen sowie stichprobenbasierte ASP-mal-Einheiten-Schätzungen ergänzt, damit die Gesamtsummen realistisch und intern konsistent blieben.
Datenvalidierung und Aktualisierungszyklus
Vor der Finalisierung der Zahlen führten wir mehrere Gegenprüfungen durch, damit die Ergebnisse mit unabhängigen Signalen wie Importwerttrends, der Ausrichtung der Endanwendungsinvestitionen und der impliziten Fluktuation der installierten Basis übereinstimmten. Ausreißer wurden untersucht, indem die Annahmen zu Preisgestaltung, Produktmix und Nachfragezeitpunkt überprüft und anschließend bei Bedarf mit Interviewinformationen erneut abgeglichen wurden.
Eine zweite Analystenprüfung wird durchgeführt, um zu bestätigen, dass die Berechnungen reproduzierbar sind und die Darstellung mit der Modelllogik übereinstimmt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie große politische Verschiebungen, sprunghafte Änderungen der Einfuhrzölle oder starke Währungsbewegungen, die sich auf die Preisgestaltung von Ausrüstung auswirken. Vor der Lieferung wird eine letzte Prüfung durchgeführt, damit Kunden den aktuellsten Stand erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße des indischen Lasermarkts mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktwerte für Laser in Indien zu sehen, da die Abgrenzung nicht immer auf dieselbe Weise definiert wird und weil Preis- und Sendungsannahmen unterschiedlich gehandhabt werden können. Manche Schätzungen liegen näher an einer Komponentenbetrachtung, während andere versuchen, vollständige Systeme und die zugehörige Installation zu erfassen, was das Gesamtergebnis naturgemäß verändert.
Durch die Verfolgung der Importintensität, der Fluktuation der installierten Basis und der ASP-Entwicklung nach Anwendung hält Mordor Intelligence die indische Gesamtsumme für Laser an Ausrüstungsverkäufe gebunden, die innerhalb des Landes stattfinden, anstatt sie mit nachgelagerten Verarbeitungsumsätzen oder angrenzender Photonik-Hardware zu vermischen.
Vergleich der Referenzwerte
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,83 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 2,27 Mrd. USD (2026) | Verwendet ein späteres Startjahr und scheint einen breiteren Anwendungskorb zu umfassen (wie Kommunikations- und Verteidigungsprogramme), bei denen der Projektzeitplan die einjährige Umsatzerfassung aufblähen kann. |
| Fachzeitschrift B | 1,55 Mrd. USD (2025) | Stützt sich auf konservative Preisannahmen und eine engere Abdeckung, die leistungsstärkere Industrieinstallationen und den beim Verkauf erfassten, vom Integrator gelieferten Systemwert unterzählen kann. |
Die Streuung in der Tabelle ergibt sich hauptsächlich daraus, was als Markt gezählt wird und wie schnell Preisgestaltung und Produktmix im Modell aktualisiert werden. Wenn der Umfang auf Laserausrüstungsverkäufe in Indien beschränkt bleibt und die Annahmen anhand von Importsignalen und Käuferfeedback überprüft werden, lässt sich das Ergebnis leichter auf klare Variablen zurückführen und auf reproduzierbare Weise aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der indische Lasermarkt bis 2031 sein?
Es wird prognostiziert, dass er USD 4,93 Milliarden erreicht und von 2026 bis 2031 mit einer CAGR von 17,94 % wächst.
Welcher Lasertyp hat den größten Anteil in Indien?
Faserplattformen beherrschten 41,23 % des Umsatzes im Jahr 2025 und bleiben die erste Wahl für Materialbearbeitungsaufgaben.
Welches Anwendungssegment wächst am schnellsten?
Medizinische und ästhetische Verfahren werden voraussichtlich bis 2031 eine CAGR von 19,43 % verzeichnen, da private Kliniken gütegeschaltete und fraktionierte CO₂-Systeme hinzufügen.
Wie beeinflussen staatliche Maßnahmen die Lasernachfrage?
Produktionsgebundene Anreizprogramme für Halbleiter, EV-Batterien und Solarmodule integrieren Laser in mehrere Prozessschritte und fügen über den Prognosezeitraum eine mehr als vierfache Werkzeugnachfrage hinzu.
Welche Bundesstaaten dominieren Laserinstallationen?
Gujarat, Maharashtra, Tamil Nadu und Karnataka machen zusammen etwa 62 % der installierten Basis aus, bedingt durch Halbleiterfabriken, Automobilhubs und Elektronikhubs.
Wer sind die führenden Lieferanten?
IPG Photonics, Coherent und TRUMPF führen die Premiumsegmente an, während Raycus, Maxphotonics und Han's Laser preisfokussierte Positionen halten und Sahajanand Laser Technology in Schmuck- und Diamantschneide-Nischen führt.
Seite zuletzt aktualisiert am:



