
Indien-CCTV-Marktgröße und Marktanteil
Indien-CCTV-Marktanalyse von Mordor Intelligence
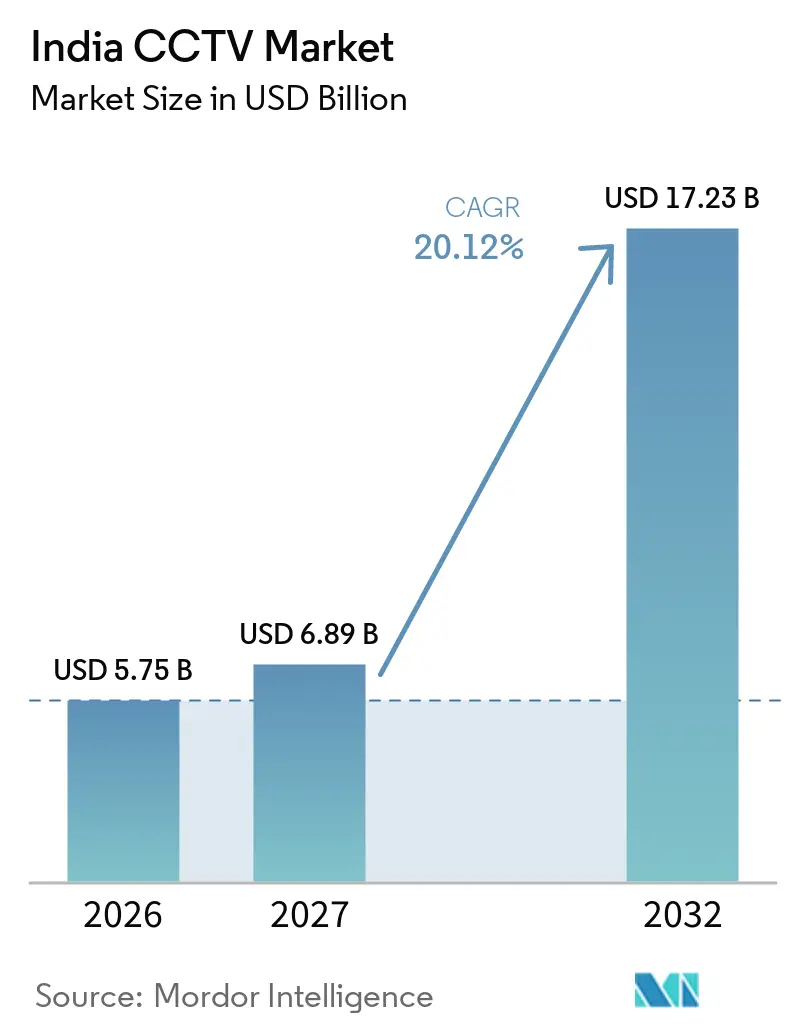
Die Größe des Indien CCTV-Marktes wird voraussichtlich von 5,75 Milliarden USD im Jahr 2026 auf 6,89 Milliarden USD im Jahr 2027 steigen und bis 2032 17,23 Milliarden USD erreichen, mit einem CAGR von 20,12 % über 2027–2032.
Die öffentliche Überwachung und der Ausbau des Transportwesens in Indien weiten die Kameranachfrage im Rahmen städtischer Überwachungsprogramme und der Verkehrsinfrastruktur aus. Überarbeitungen und Verzögerungen bei der CCTV-Sicherheitszertifizierung in Indien, die im Dezember 2025 gemeldet wurden, entstanden, als einige Antragsteller die Pflichtregistrierungsprüfung abschlossen, bevor sie die Beschaffungszertifizierung beantragten. Indiens Beschränkung des Verkaufs von Kameras, die die geltenden Sicherheitsanforderungen nicht erfüllen, begann im April 2026, nachdem die Verlängerung zur Lagerräumung endete. Diese Bedingungen begünstigen Anbieter, die industrielle Sicherheitsanalysen und konforme Kameraportfolios kombinieren. Projektkosten und geplante Datenverarbeitungsaufgaben können jedoch die Umwandlung von Überwachungsbedarf in Betriebssysteme verlangsamen.
Wichtigste Erkenntnisse des Berichts
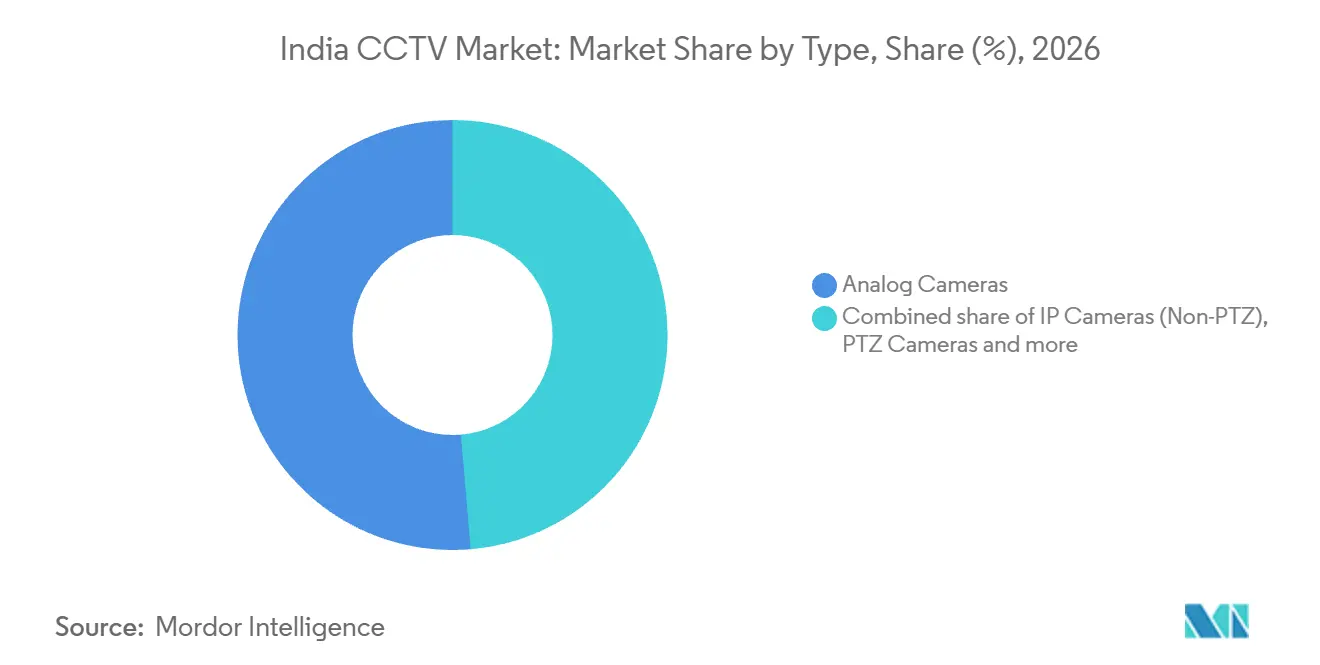
- Nach Typ hielten Analogkameras im Jahr 2026 einen Marktanteil von 51,35 % am Indien CCTV-Markt, während KI-gestützte Smart-Kameras mit einem CAGR von 21,4 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
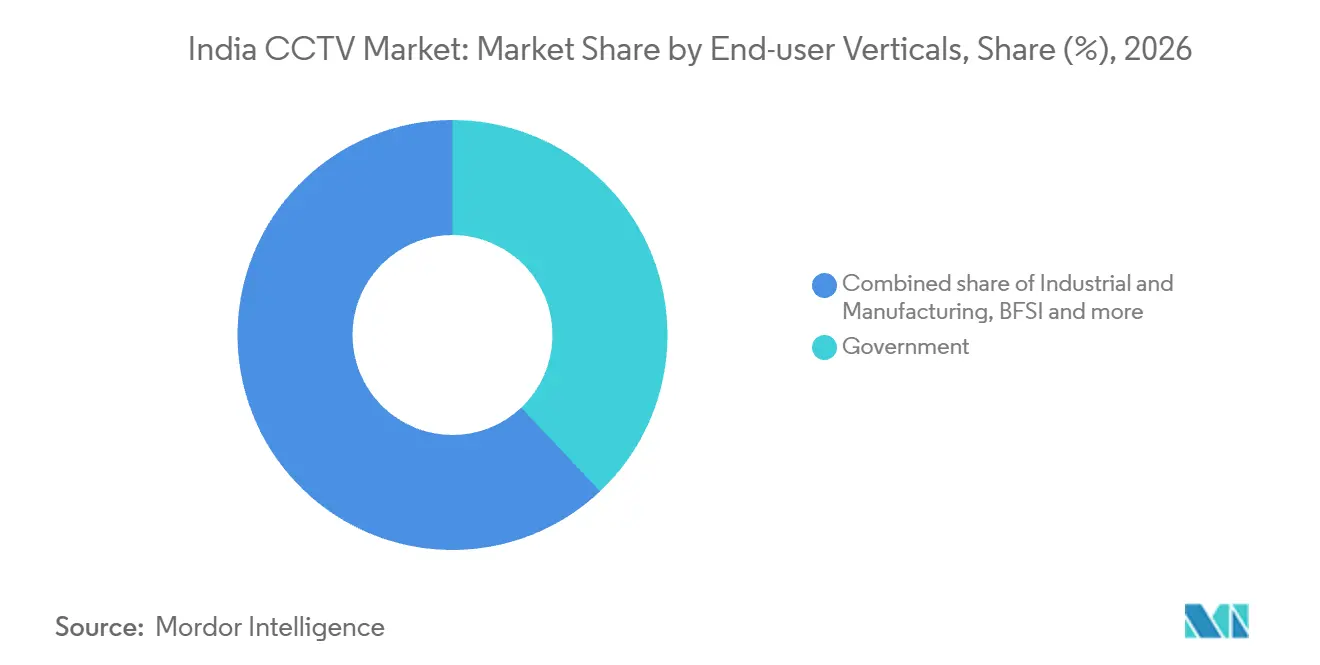
- Bei den Endnutzer-Vertikalen entfiel auf die Regierung im Jahr 2026 ein Anteil von 37,95 % an der Indien CCTV-Marktgröße, und das Segment Wohnen und Smart Homes soll mit einem CAGR von 20,9 % über 2027–2032 am schnellsten wachsen.
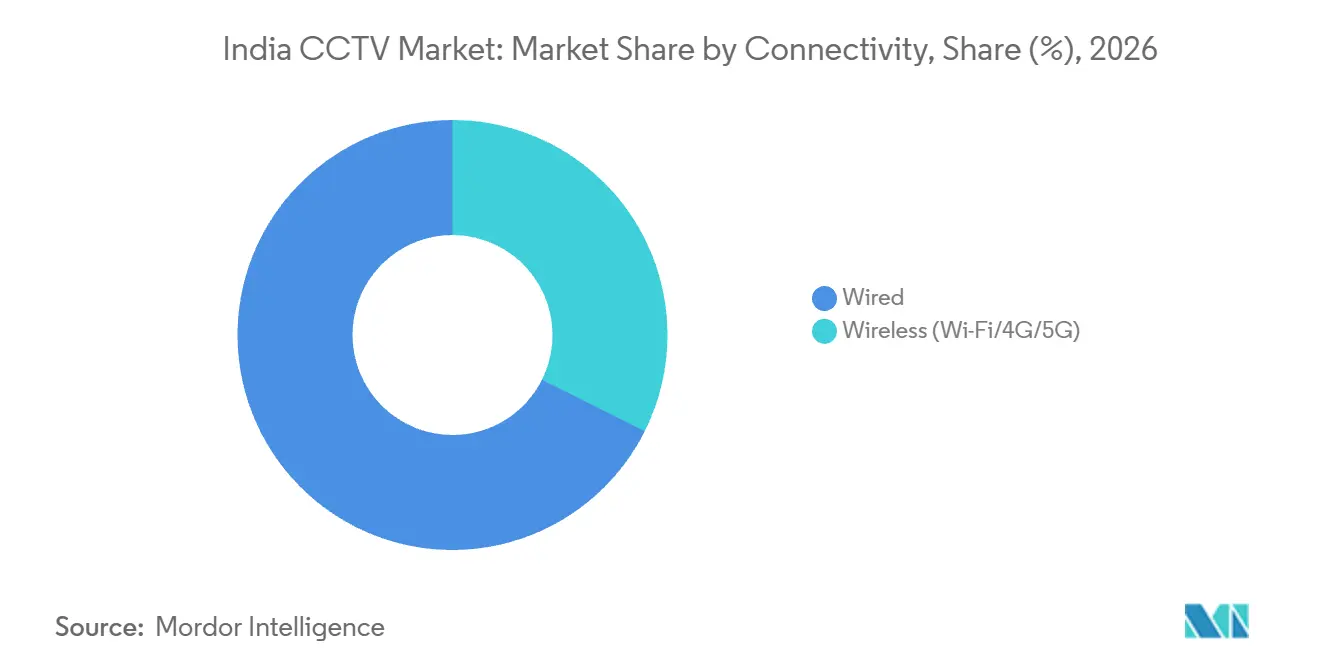
- Im Bereich Konnektivität führten kabelgebundene Systeme mit 67,63 % des CCTV-Kameraerlöses in Indien im Jahr 2026, während kabellose Kameras mit einem CAGR von 21,3 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
- Geografisch hielt Nordindien im Jahr 2026 einen Anteil von 42,09 % am CCTV-Kameraerlös in Indien, wobei Südindien mit einem CAGR von 20,95 % über 2027–2032 das stärkste Wachstum prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlicher Vorstoß zur Überwachung in Smart Cities | +7.2% | Gesamtindien | Mittelfristig (2–4 Jahre) |
| Verbindliche Überwachungsvorschriften für öffentliche Räume | +5.1% | Stadt Chhatrapati Sambhajinagar | Kurzfristig (≤ 2 Jahre) |
| Rascher Infrastrukturausbau von Flughäfen und U-Bahn-Systemen | +6.3% | Gesamtindien | Langfristig (≥ 4 Jahre) |
| Einführung KI-gestützter Compliance- und Sicherheitsanalysen | +5.7% | Gesamtindien | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zur einheimischen Fertigung nach STQC/BIS-Normen | +3.2% | Gesamtindien | Mittelfristig (2–4 Jahre) |
| Solarbetriebene Edge-CCTV-Installationen in ländlichen Programmen | +0.9% | Stammesdörfer in Maharashtra | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlicher Vorstoß zur Smart-City-Überwachung
Staatlich geförderte städtische Überwachung unterstützt Kameraanschaffungen durch stadtweite Überwachungsprogramme. Im Rahmen der Smart Cities Mission Indiens wurden bis zum 31. März 2026 mehr als 83.000 CCTV-Überwachungskameras in 100 Smart Cities installiert.[1] Im August 2026 forderte Bharat Sanchar Nigam Limited Angebote zur Auswahl einer Implementierungsagentur für das SASA-II-Überwachungssystem in Ahmedabad an, wobei die Ausschreibung SITC, Betrieb und Wartung umfasste. Die Angebotsanfrage der Smart City Ahmedabad Development Limited für SASA Phase II definiert SITC als Lieferung, Installation, Prüfung und Inbetriebnahme und beinhaltet die geplante Bereitstellung von Fest- und PTZ-Kameras. Die geplante Erweiterung schafft einen spezifischen Gerätebedarf für Kameraanbieter im indischen CCTV-Markt im Rahmen der umfassenderen stadtweiten Überwachungs- und E-Challan-Beschaffung in Ahmedabad.
Verbindliche Überwachungsvorschriften für öffentliche Räume
Installationspflichten machen die Kameraabdeckung zu einer betrieblichen Verpflichtung für die betroffenen Einrichtungen. Im Juli 2026 ordnete der Polizeikommissar von Chhatrapati Sambhajinagar, Pravin Pawar, 23 Kategorien privater Einrichtungen in der Stadt an, CCTV-Kameras zu installieren.[2] Die Anordnung verlangte eine Abdeckung von bis zu 50 Metern über das Grundstück hinaus. Die Ausdehnung der Abdeckung über ein Grundstück hinaus macht die Kamerapositionierung zu einem Teil der Compliance-Entscheidung und nicht lediglich zu einer internen Sicherheitswahl. Für betroffene Eigentümer muss ein Angebot daher den erforderlichen Sichtbereich berücksichtigen, bevor ein günstigerer Gerätepreis überzeugend wirkt. Dies schafft eine klar definierte lokale Chance für Installateure, die in der Lage sind, die Anordnung in standortspezifische Abdeckung umzusetzen, während die Nachfrage auf die tatsächlich betroffenen Einrichtungen konzentriert wird.
Rascher Infrastrukturausbau von Flughäfen und U-Bahn-Netzen
Die Anzahl der in Betrieb befindlichen Flughäfen in Indien stieg von 74 im Jahr 2014 auf 165 im Juli 2026. Das U-Bahn-Netz wurde von 248 Kilometern im Jahr 2014 auf über 1.155 Kilometer im Jahr 2026 ausgebaut. Der Ausbau der Verkehrsinfrastruktur spiegelt die Trends im indischen CCTV-Markt wider, indem er zusätzliche zu überwachende Standorte schafft und die Entwicklung von Flughäfen und U-Bahnen mit der Nachfrage nach Überwachungsgeräten verknüpft. Eine Ausschreibung für ein Videokonferenzsystem der Airports Authority of India (AAI) aus dem Jahr 2025 erforderte die integrierte Live-Ansicht von Isolationsbucht-Kameras an 13 Flughäfen von einem zentralen Kontrollraum aus sowie eine 7-tägige lokale Aufzeichnung an jedem Flughafen. Die Behörde vergab den Auftrag am 11. Juni 2025. Die Spezifikation veranschaulicht, wie die Kameraabdeckung netzwerkweite Ansichts- und lokale Aufzeichnungsanforderungen erfüllen muss, wodurch Integrationsfähigkeiten relevant werden, wenn Verkehrsbetreiber ihre Überwachung erweitern.
Einführung KI-gestützter Compliance- und Sicherheitsanalysen
Industrielle Sicherheitsanwendungen verleihen der indischen CCTV-Branche eine kommerzielle Rolle bei der Identifizierung von Zuständen, die eine sofortige Reaktion erfordern. Im Geschäftsjahr 2025/26 berichtete JSW Energy, dass sein Anlagenbetreiber JSWELR eine KI-gestützte Überwachung implementiert hat, die mit CCTV-Netzwerken integriert ist, um Echtzeit-Warnmeldungen zu unsicheren Handlungen und Zuständen zu generieren. Die Verknüpfung von Erkennung und Warnmeldungen macht die Integration zwischen Bilderfassung und dem zuständigen Mitarbeiter zum zentralen Element der Systemnutzbarkeit. Für einen Industriebetreiber entsteht dadurch ein Anlass, die Überwachung gemeinsam mit dem Reaktionsablauf zu bewerten. Die Erkennung unsicherer Handlungen in einer Anlage hängt von Bildern ab, die die Standorte abdecken, an denen diese Handlungen auftreten. Die Einführung von Analysen verknüpft daher das Sicherheitsprogramm mit der Kamerapositionierung und -abdeckung und schafft neben der Warnfunktion einen Hardwarebedarf.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten bei standortübergreifenden Rollouts | -3.4% | Polizeistationen in Nagaland | Mittelfristig (2–4 Jahre) |
| Zunehmende Datenschutz- und Datenschutzpflichten (DPDP-Gesetz) | -2.2% | Gesamtindien | Mittelfristig (2–4 Jahre) |
| Belastung durch Cybersicherheitszertifizierung verlangsamt Markteinführungen | -1.6% | Gesamtindien | Kurzfristig (≤ 2 Jahre) |
| Halbleiter- und Importbeschränkungen stören die Lieferkette | -1.1% | Gesamtindien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten bei standortübergreifenden Rollouts
Die Kostenbarriere bei einem standortübergreifenden Rollout kann bereits beim Systemangebot entstehen, selbst wenn der Überwachungsbedarf feststeht. Im Jahr 2026 verschob der Bund Nagalands geplantes zentralisiertes CCTV-System für Polizeistationen, weil die Projektkosten zu hoch waren und die zentralisierte Architektur gegen die Programmrichtlinien verstieß. Diese Kombination macht einen niedrigeren Kamerapreis zu einer unvollständigen Antwort auf ein Projekt, dessen Gesamtkonzept auch die Finanzierungsbedingungen nicht erfüllt. Für potenzielle Käufer aus dem öffentlichen Sektor ist der kommerziell relevante Vergleich daher zwischen förderfähigen Gesamtsystemen anzustellen, nicht zwischen Geräteangeboten, die von der vorgeschlagenen Architektur losgelöst sind. Solange Kosten und Konzept diese Bedingungen nicht gemeinsam erfüllen, kann der Kamerabedarf an ein zurückgestelltes Projekt gebunden bleiben.
Zunehmende Datenschutz- und Datenschutzpflichten (DPDP-Gesetz)
Die Einhaltung von Datenschutzvorschriften stellt eine zusätzliche Belastung bei der Einsatzplanung dar, wenn ein CCTV-Betreiber identifizierbare Aufnahmen als Datenverantwortlicher verarbeitet. Indien hat seine Regeln zum Schutz digitaler personenbezogener Daten im November 2025 bekannt gegeben, wobei die wesentlichen Pflichten des Datenverantwortlichen 18 Monate nach der Veröffentlichung in Kraft treten sollen. Die Informationspflichten verlangen klare Beschreibungen der verarbeiteten personenbezogenen Daten und ihrer festgelegten Zwecke. Für einen betroffenen Betreiber wird die Definition dieses Zwecks Teil der Entscheidung darüber, wie die Überwachung genutzt wird, und nicht nur eine Kameraspezifikation. Ein im Jahr 2026 beschafftes System kann bis in den geplanten Compliance-Zeitraum hinein betrieben werden. Für Projekte, die bis zum Inkrafttreten in Betrieb sein sollen, fügt die Erstellung von Zweckbeschreibungen und Informationen während der Planungsphase neben der technischen Inbetriebnahme eine Dokumentationsaufgabe hinzu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Analogkontinuität und KI-AnwendungenAnalogkameras hatten im Jahr 2026 einen Anteil von 51,35 % an der Indien CCTV-Marktgröße und waren damit das größte Segment. Das Ministerium für Elektronik und Informationstechnologie stellte am 12. März 2025 klar, dass wesentliche Sicherheitsanforderungen nicht für analoge CCTV-Kameras gelten. Ein Rundschreiben des Bureau of Indian Standards vom 1. April 2025 schreibt IS-13252-(Teil 1)-Berichte für analoge Anwendungen nach dem 9. April 2025 vor, während andere Kameratypen ebenfalls Sicherheitsprüfungen benötigen. Analoge und andere Kameratypen müssen separate Anträge verwenden. Für einen Betreiber, der eine analoge Installation erweitert, erhält die Unterscheidung einen Kameraversorgungsweg ohne die zusätzliche Sicherheitsprüfung, die an IP-Ersatzgeräte geknüpft ist.
KI-gestützte Smart-Kameras sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 21,4 % über 2027–2032. Der IT-Lösungsanbieter Brihaspathi Technologies setzte KI-gestützte CCTV-Kameras beim Mahakumbh 2025 in Indien ein. Brihaspathi montiert und liefert CCTV-Kameras als Teil seines Lösungs- und Dienstleistungsgeschäfts. Das Unternehmen setzte seine eigenen KI-gestützten Kameras ein und verband damit Gerätelieferung und Feldeinsatz bei der Veranstaltung. Käufer für Massenveranstaltungen können die KI-gestützte Hardware gemeinsam mit der Einsatzfähigkeit des Anbieters bewerten und so die Modellauswahl mit dem Überwachungsauftrag verknüpfen.



Nach Endnutzer-Vertikalen:
Öffentlicher Einsatz und HaushaltsumsätzeDie Regierung hatte im Jahr 2026 einen Indien CCTV-Marktanteil von 37,95 % und war damit das größte Segment. Bis zum 24. Juli 2026 hatte Indian Railways CCTV-Überwachungssysteme an 3.215 Bahnhöfen und in 13.409 Personenwaggons in seinem Netz installiert.[3] Die Versorgung sowohl der Bahnhofsinfrastruktur als auch der mobilen Fahrgastunterkünfte schafft 2 Installationskontexte innerhalb des Überwachungsbedarfs eines einzigen öffentlichen Betreibers. Diese Breite macht die staatliche Chance substanzieller als den Gerätebedarf eines einzelnen festen Standorts. Ein auf Bahnhöfe ausgerichtetes Kameraangebot deckt nur einen Teil des Bedarfs dieses öffentlichen Käufers ab, sodass die Eignung für den Fahrzeugbetrieb neben dem Umfang des Eisenbahnnetzes von Bedeutung ist.
Das Segment Wohnen und Smart Homes ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 20,9 % für den Zeitraum 2027–2032. In einem Interview vom Oktober 2026 berichtete Qubo, täglich rund 2.000 Smart-Kameras über Amazon in Indien zu verkaufen. Das im Interview beschriebene Format der per Smartphone abrufbaren Kamera richtet das Gerät auf einen einzelnen Haushaltsnutzer und einen direkten Online-Kaufkanal aus. Verkäufe über diesen Online-Kanal erreichen Anbieter als Einzelbestellungen, wodurch die Verfügbarkeit im Einzelhandel für dieses Geschäft relevanter ist als ein Beschaffungskalender für öffentliche Projekte.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Konnektivität:
Kabelgebundene Infrastruktur und kabellose StandortplanungKabelgebundene Systeme hielten im Jahr 2026 einen Anteil von 67,63 % am indischen CCTV-Marktvolumen und waren damit das umsatzstärkste Segment. Das Phase-I-Überwachungsnetz der Gurugram Metropolitan Development Authority (GMDA) in Gurugram und Manesar blieb im September 2026 in Betrieb. Die technische Beschreibung aus dem Jahr 2024 spezifizierte einen dreischichtigen Glasfaser-Ringverbund zur Verbindung der Knotenpunkte. Das Netzwerkdesign veranschaulicht, wie ein kabelgebundenes Backbone Überwachungsfeeds auf Systemebene organisieren kann, ohne dass das kommerzielle Angebot bei einzelnen Kameraendpunkten enden muss. Ein Anbieter, der diese Art von Installation bedient, muss die Kontinuität des gemeinsamen Übertragungswegs sicherstellen, da dieser Weg mehrere Überwachungsstandorte mit der Kontrollraumfunktion verbindet.
Drahtlose (WLAN/4G/5G) Kameras sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 21,3 % im Zeitraum 2027–2032. Bis Mai 2026 hatte die Hyderabad Disaster Response and Asset Protection Agency (HYDRAA) 900 CCTV-Kameras rund um die Seen von Hyderabad installiert. Die Projektbeschreibung aus dem Jahr 2025 spezifizierte ein solarbetriebenes 4G-Kameradesign. Die gemeinsame Auswahl von Stromversorgung und Übertragung macht einen Anbieter für zwei Standortanforderungen verantwortlich, die eine reine Kameraspezifikation nicht löst. Eine 4G-Kamera ohne die spezifizierte Solarstromanlage würde nur die Übertragung abdecken, sodass die vollständige Außenkonfiguration den relevanten Produktvergleich darstellt.
Geografische Analyse
Nordindien CCTV-Markt
Nordindien hatte im Jahr 2026 einen Anteil von 42,09 % an der Indien CCTV-Marktgröße und war damit die größte geografische Region. Das Öffentliche Bauamt von Delhi installierte von Juni 2025 bis März 2026 134.389 CCTV-Kameras in der Stadt. Eine Einsatzphase dieser Größenordnung verschafft der Region eine substanzielle Nachfragebasis aus öffentlichen Programmen innerhalb der Zuständigkeit eines einzigen Verwaltungskäufers. Sie trennt auch die kommerzielle Aufgabe der Durchführung vieler Installationen vom einfacheren Verkauf einer einzelnen Kamera. Eine konsistente Ausführung an diesen Standorten wird Teil des Angebots des Anbieters, da der Wert eines großen Installationsprogramms von einer nutzbaren Abdeckung an allen spezifizierten Standorten abhängt.
Südindien CCTV-Markt
Südindien ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 20,95 % über 2027–2032. Die Polizei von Bengaluru meldete bis zum 30. April 2025 535.815 georeferenzierte öffentliche und private CCTV-Kameras in der Stadt, verglichen mit 232.711 Kameras an öffentlichen Plätzen, die im Januar 2024 erfasst wurden. Die Aufnahme öffentlicher und privater Kamerastandorte in ein identifiziertes Stadtinventar erweitert den Überwachungsbereich, den ein Betreiber bei der Planung der Abdeckung berücksichtigen kann. Da die georeferenzierte Gesamtzahl öffentliche und private Kameras umfasst, kann die Abdeckungsplanung mit einem kombinierten Inventar beginnen, bevor Standorte identifiziert werden, die zusätzliche Kameras benötigen.
Die Bezirksverwaltung South 24 Parganas in Ostindien setzte im Januar 2025 mehr als 1.000 CCTV-Kameras und 25 Drohnen für die Überwachung der Gangasagar Mela ein. In Westindien nutzte die Polizei von Pune 226 Kameras entlang der 2 Palkhi-Prozessionsrouten im Jahr 2026 und integrierte Live-Feeds in ihr Lagezentrum. Das feste Versammlungsgebiet und die sich bewegenden Prozessionsrouten erfordern unterschiedliche Abdeckungskonzepte, obwohl beide Anwendungen große religiöse Veranstaltungen betreffen. In Zentralindien berichtete die Polizei von Madhya Pradesh, bis zum 19. Oktober 2025 in 1.903 Fällen Überwachungsaufnahmen gesichtet zu haben, wobei in 1.628 Fällen Ermittlungs- oder Ordnungserfolge gemeldet wurden. Veranstaltungsbetreiber benötigen eine auf die Versammlung ausgerichtete Abdeckung, während Ermittlungsnutzer Aufnahmen benötigen, die auch nach dem Ende der überwachten Aktivität noch verwertbar sind.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive von Betreibern gewerblicher Einrichtungen, die CCTV einsetzen. Nationale Vorschriften regeln die Sicherheitsqualifikation für Kameras, die wesentlichen Anforderungen unterliegen, und unterscheiden zwischen Bedingungen für die öffentliche Beschaffung und privatem Kauf. Gujarat fügt bedingte Pflichten für bestimmte Einrichtungen hinzu, sodass die praktische Aufgabe sowohl in der Auswahl geeigneter Geräte als auch in der Aufrechterhaltung der erforderlichen Standortabdeckung besteht.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Gujarat |
|---|---|---|
| Zuständige Behörde | Ministerium für Elektronik und Informationstechnologie; STQC oder eine andere notifizierte Sicherheitsprüfstelle | Regierung von Gujarat; Ausschuss für öffentliche Sicherheit |
| Wesentliche Instrumente oder Richtlinien | Pflichtregistrierungsanordnung; Anordnung zur öffentlichen Beschaffung (Bevorzugung von in Indien hergestellten Produkten) für die staatliche Beschaffung; geplante DPDP-Sicherheitsschutzmaßnahmen | Gesetz und Vorschriften zur öffentlichen Sicherheit für bestimmte Einrichtungen |
| Kommerzielle Auswirkung | Sicherheitsqualifikation für betroffene Kameras; 3-jährige Gültigkeit der STQC-Sicherheitsprüfberichte | Umsetzung innerhalb von 6 Monaten nach schriftlicher Empfehlung des Ausschusses; Abdeckung von Ein-/Ausgängen und ausgewiesenen Parkbereichen; 24-stündiger Tagesbetrieb und mindestens 30-tägige Aufzeichnungsspeicherung |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfung | Verschärfung |
| Quelle: Mordor Intelligence | ||
Ein definierter nationaler Prüfweg unterstützt die Geräteauswahl, während seine Qualifikationsanforderungen das konforme Angebot einschränken. Gujarats zusätzliche Betriebs- und Speicherpflichten machen die Compliance für bestimmte Einrichtungen zu einer fortlaufenden Aufgabe und nicht nur zu einer einmaligen Installationsausgabe. Die nationalen DPDP-Sicherheitsschutzmaßnahmen für Datenverantwortliche, einschließlich von Auftragsverarbeitern gehaltener Daten, sollen 18 Monate nach dem 13. November 2025 in Kraft treten. Dieser Übergang unterstützt eine verschärfte politische Perspektive in beiden Rechtsordnungen für Betreiber, die als Datenverantwortliche handeln, wenn Aufnahmen Personen identifizieren, neben ihren Geräte- und Standortabdeckungspflichten.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht Komponentenlieferung, Produktfertigung, Vertrieb, Systemintegration und Betriebsunterstützung. Im Mai 2026 nannte Aditya Infotech Ambarella, Qualcomm und Augentix unter seinen System-on-Chip-Partnern und erklärte, dass die Diversifizierung Abhängigkeitsrisiken reduziert habe. Dies positioniert die Komponentenwahl vorgelagert zum fertigen Kameraangebot, während Installation und Software separate nachgelagerte Verantwortlichkeiten schaffen. Der Wert entsteht daher durch unterschiedliche Lieferantenleistungen und nicht allein durch die Kameramontage.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtigste Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| System-on-Chip-Lieferung | Halbleiterlieferanten wie Ambarella, Qualcomm und Augentix | Komponentenverkäufe | Abhängigkeit von einer engen Chip-Lieferbasis | Mehrere Komponentenpartner qualifizieren |
| Fertigung und Montage | Hersteller von Überwachungsprodukten wie AIL Dixon Technologies Private Limited, hundertprozentige Tochtergesellschaft von Aditya Infotech | Verkäufe von Fertigprodukten | Kontinuität der Montagebetriebe | Montageausrüstung schützen und Notfallreaktion planen |
| Produktvertrieb | Markeninhaber und Distributoren wie Aditya Infotech Ltd (CP Plus) | Erlöse aus dem Produktweiterverkauf | Koordinierung der Produktversorgung über Vertriebskanäle | Klare Liefer- und Supportverantwortlichkeiten zuweisen |
| Systemintegration | Überwachungsintegratoren wie L&T Technology Services Limited und Technosys Security Pvt. Ltd. | Design- und Integrationsgebühren | Verknüpfung von Kamera-Feeds mit Kontrollraumfunktionen | Den vollständigen Überwachungsworkflow vor der Übergabe testen |
| Videoverwaltung und technischer Support | Videoverwaltungsanbieter wie Honeywell India; Anbieter technischen Supports wie Aditya Infotech Ltd (CP Plus) | Erlöse aus Softwarelieferungen | Behebung von Fehlern über Kameras und Software hinweg | Hardware- und Software-Fehlerzuständigkeit definieren |
| Quelle: Mordor Intelligence | ||||
Nach einem Kurzschlussbrand am 9. September 2026 im Montagebereich von AIL Dixon in Kadapa berichtete Aditya Infotech von einer schnellen Kontrolle und keiner Unterbrechung des Betriebs. Die Reaktion auf Vorfälle am Montagestandort adressiert daher ein anderes Kontinuitätsrisiko als die vorgelagerte Komponentendiversifizierung. Aditya Infotech berichtete im Geschäftsjahr 2025–26 auch von einem landesweiten technischen Supportteam für sein Überwachungs- und Sicherheitsgeschäft. Wenn Hardware- und Softwareverantwortlichkeiten über die Montage hinausgehen, ermöglichen klare Übergaben den Anbietern, ein laufendes System zu unterstützen, anstatt den Käufer die Koordination jeder Komponente selbst übernehmen zu lassen.
Wettbewerbslandschaft
Marktkonzentration
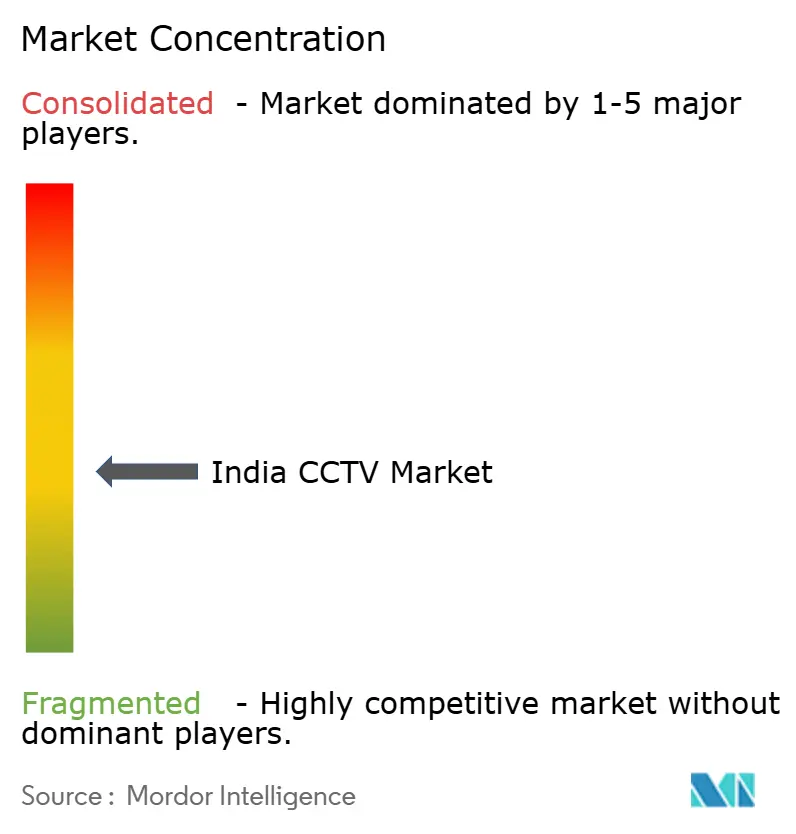
Der Wettbewerb kombiniert mehrere Kameraportfolios mit indischer Fertigung, wobei HIKVISION Digital Technology Co. Ltd (Hikvision India) und Dahua Technology India Pvt. Ltd Kamera- und Videoüberwachungsprodukte liefern. Aditya Infotech Ltd (CP Plus) meldete im Geschäftsjahr 2026 einen Anstieg des konsolidierten Betriebsumsatzes um 35,6 % im Jahresvergleich. Godrej Security Solutions fertigt und vermarktet Überwachungskameras innerhalb des Sicherheitslösungsgeschäfts der Godrej Enterprises Group. Honeywell Commercial Security liefert in Indien entwickelte und gefertigte IP-Kameras über sein 50-Series-Portfolio. Das Feld kombiniert breite Videosicherheitsanbieter mit in Indien gefertigten Kamerasortimenten, was Portfoliobreite und inländische Produktion zu unterschiedlichen Wettbewerbsdimensionen macht.
Die gemeldete Fertigungskapazität von Aditya Infotech von rund 2,5 Millionen Einheiten pro Monat im Mai 2026 veranschaulicht die Produktionskomponente seiner Versorgungsstrategie. Das Unternehmen erklärte auch, dass IP-Produkte im vierten Quartal des Geschäftsjahres 2026 rund 79 % seines CP-PLUS-Portfolios ausmachten. Das Bureau of Indian Standards verlangt, dass Nicht-Analog-CCTV-Kameras neben IS 13252 (Teil 1) wesentliche Sicherheitsanforderungen erfüllen, was Sicherheitsdokumentation für konkurrierende Netzwerkkamerasortimente relevant macht. Wettbewerber, die dieselben Netzwerkkamerakäufer ansprechen, benötigen konforme Modelle und die entsprechende Sicherheitsdokumentation, sodass die Portfoliobreite durch die Bereitschaft zur technischen Qualifikation ergänzt werden muss.
Die regulatorische Positionierung macht den Status eines bestimmten Portfolios für den Wettbewerb kommerziell relevant. Im Juni 2026 erklärte die Godrej Enterprises Group, ihr neues Überwachungskameraportfolio sei in Indien gefertigt und nach BIS-ER-Standards zertifiziert. Dies verbindet ein Angebot inländischer Fertigung mit einer erklärten Sicherheits-Compliance-Position und gibt Käufern 2 separate Attribute zur Berücksichtigung. Herausforderer können durch ähnlich klar definierte Portfolios konkurrieren, aber Aussagen über Herkunft und Zertifizierung müssen zu den angebotenen Produkten passen. Die Wettbewerbschance ist daher spezifischer als Markenbekanntheit, da ein Anbieter, der beide Attribute für seine vorgeschlagenen Kameras belegen kann, die Unsicherheit bei der technischen Auswahl reduzieren kann.
Marktführer der Indien-CCTV-Branche
-
HIKVISION Digital Technology Co. Ltd (Hikvision India)
-
Dahua Technology India Pvt. Ltd
-
Aditya Infotech Ltd (CP Plus)
-
Godrej Security Solutions
-
Honeywell Commercial Security
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien CCTV-Markt Unternehmen in diesem Bericht
- HIKVISION Digital Technology Co. Ltd (Hikvision India)
- Dahua Technology India Pvt. Ltd
- Aditya Infotech Ltd (CP Plus)
- Honeywell Commercial Security
- Godrej Security Solutions
- Axis Video Systems India Pvt. Ltd
- Keenfinity India Private Limited
- D-Link India Limited
- Videocon Industries Limited
- Zicom Electronic Security Systems
- Electronic Eye Systems
- Vantage Security Ltd
- Vintron Informatics Ltd
- Digitals India Security Products Pvt. Ltd
- Total Surveillance Solutions Pvt. Ltd
- HFCL Ltd
- Prizor Viztech Limited
- Dixon Technologies (India) Limited
- Sparsh Securitech Pvt. Ltd
- Qubo (Hero Electronix Private Limited)
- Uniview Technology India
- Hanwha Vision India
Wichtigste Chancen für Marktteilnehmer
Diese Chancen vergleichen zentralisierte institutionelle Überwachung, ländliche Installationspakete und dokumentierte Kameraversorgung für die öffentliche Beschaffung. Das Ministerium für Elektronik und Informationstechnologie (MeitY) stellte im Februar 2026 klar, dass Sicherheitsprüfberichte im Rahmen der Pflichtregistrierungsanordnung auch für die Einhaltung der Anordnung zur öffentlichen Beschaffung (Bevorzugung von in Indien hergestellten Produkten) gelten. Die Anforderungen an die lokale Wertschöpfung bleiben davon getrennt. Diese Unterscheidung schafft eine kommerzielle Chance für Anbieter, die ein geeignetes Kameraangebot mit den separaten Nachweisen kombinieren können, die für die Bedienung staatlicher Käufer erforderlich sind.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Zentralisierte institutionelle CCTV-Systeme | Das Rajiv Gandhi Centre for Biotechnology (RGCB) lud zur Angebotsabgabe mit einer Einreichungsfrist bis zum 29. Oktober 2026 ein | Forschungseinrichtungen, einschließlich RGCB | Kameraabdeckung auf die Anforderungen des zentralisierten Systems ausrichten | Abstimmung der Geräte auf das Systemdesign der Einrichtung | Überwachungsintegratoren und potenzielle Kameraanbieter wie Aditya Infotech Ltd (CP Plus) |
| Geräte und Installation für ländliche Forschungsstandorte | Das ICMR-National Institute of Nutrition suchte Kameras, Netzwerkvideorekorder, Zubehör und Installation in Chandragiri, mit Angebotsabgabe bis zum 26. Oktober 2026 | Ländliche Gesundheitsforschungseinrichtungen | Ein vollständiges Installationspaket mit klaren Geräteverantwortlichkeiten anbieten | Koordinierung von Hardware und Installation als eine Lieferleistung | Installationsanbieter und potenzielle Netzwerkkameraanbieter wie Matrix Comsec Pvt. Ltd. |
| Kameraportfolios für die öffentliche Beschaffung dokumentiert | Ein gemeinsamer Sicherheitsberichtsweg funktioniert neben separaten Anforderungen an die lokale Wertschöpfung | Staatliche Überwachungskäufer | Separate Sicherheits- und Lokalwert-Dokumentation auf Modellebene pflegen | Beide Anforderungen erfüllen, ohne eine durch die andere zu ersetzen | Netzwerkkameraanbieter mit Zertifikatseinträgen wie Prama India Private Ltd. und Honeywell International India Private Limited |
| Quelle: Mordor Intelligence | |||||
Die Einladung des ICMR-National Institute of Nutrition bündelt Kameras, Rekorder, Zubehör und Installation, sodass ein reines Kameraangebot einen Teil dieser Anforderung unerfüllt lassen würde. Das Rajiv Gandhi Centre for Biotechnology lud zur Angebotsabgabe für ein zentralisiertes CCTV-Überwachungssystem ein, mit Einreichungsfrist bis zum 29. Oktober 2026. Zusammen machen diese Anforderungen die institutionelle Kameraversorgung zu einer Chance, die davon abhängt, das Angebot auf den Beschaffungsumfang jedes Käufers abzustimmen. Das stärkere Angebot kombiniert die erforderlichen Geräte und eine etwaige spezifizierte Installation mit Sicherheitsdokumentation auf Modellebene und separaten Nachweisen zur lokalen Wertschöpfung, und verknüpft so die vollständige Lieferung mit den oben beschriebenen Bedingungen der öffentlichen Beschaffung.
Neueste Industrielle Entwicklungen in Indien CCTV-Markt
- Aug. 2026: Skyquad Electronics & Appliances, ein Gemeinschaftsunternehmen, erhielt die staatliche Genehmigung für eine geplante indische CCTV-Kameraanlage mit Forschungs-, Kameramodul-Montage- und Elektroniksproduktionsbetrieben.
- Jun. 2026: Das Sicherheitslösungsgeschäft der Godrej Enterprises Group brachte in Indien ein WLAN- und 4G-Überwachungskameraportfolio auf den Markt, darunter Innen- und Außen-Schwenk-Neige-, Dome- und Bullet-Modelle.
Indien CCTV-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien CCTV-Markt misst die jährlichen Ausgaben für CCTV-Kamerahardware, die für Sicherheits- und Überwachungszwecke in Indien verkauft wird. Der Wert spiegelt den Erstverkauf von Kamerahardware in den indischen Markt über alle Kundengruppen hinweg wider.
Ausschlüsse aus dem Umfang: Zutrittskontroll- und Einbruchmeldeprodukte, separat verkaufte Videoaufzeichnungs-, Netzwerk-, Anzeige-, Speicher- und Überwachungssoftwareprodukte, separat verkaufte Kamerateile, Zubehör, Installations-, Wartungs- und Integrationsdienstleistungen sowie Kameras, die für andere Zwecke als Sicherheit und Überwachung verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Analogkameras
- IP-Kameras (Nicht-PTZ)
- PTZ-Kameras
- KI-gestützte Smart-Kameras
- Nach Endnutzer-Branchen
- Regierung
- Industrie und Fertigung
- BFSI
- Transport und Logistik
- Wohn- und Smart-Home-Bereich
- Einzelhandel und Gastgewerbe
- Gesundheitswesen und Bildung
- Sonstige Endnutzer-Branchen
- Nach Konnektivität
- Kabelgebunden
- Kabellos (WLAN/4G/5G)
- Nach Region
- Nordindien
- Südindien
- Ostindien
- Westindien
- Zentralindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sicherheitsanforderungen und öffentlichen Beschaffungsbekanntmachungen des Ministeriums für Elektronik und Informationstechnologie, die Berichte zur Umsetzung der Smart Cities Mission des Ministeriums für Wohnungswesen und Stadtentwicklung, Pressemitteilungen des Presse-Informationsbüros sowie Jahresberichte von Unternehmen liefern Belege zu zertifizierten Produkten, öffentlichen Programmen, Produktion und Umsatz. Quellen wie MeitY-Bekanntmachungen, staatliche Beschaffungsdokumente, Handelsklassifikationen und Einreichungen der Generaldirektion für Außenhandel börsennotierter indischer Elektronikunternehmen helfen Analysten dabei, die Marktgrenzen, Angebotsbedingungen, die Nachfrage nach Käufergruppen und historische Veränderungen zu überprüfen.
Unternehmenseinreichungen, Investorenpräsentationen und seriöse indische Wirtschaftspresse ergänzen diese Quellen, indem sie Produktportfolios, Fertigungskapazitäten, Kanalstrukturen und gemeldete Projektaufträge klären. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews mit in Indien ansässigen Kameraherstellern, Importeuren, Distributoren, Systemintegratoren, Beschaffungsspezialisten und Endnutzern würden sekundäre Belege zu Erstverkaufspreisen, Kameravolumina, Kanalmargen und Anwendungsnachfrage prüfen. Analysten würden die Erklärungen der Befragten nutzen, um widersprüchliche Produkt- oder Kanalbelege aufzulösen, fehlende Informationen zu identifizieren und Schätzungen mit Lieferantenangaben, öffentlichen Ausschreibungen und Einsatzsignalen zu triangulieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 20 % | |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Marktteilnehmer: 25 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Analysten würden die Verkäufe von Kamerahardware in Indien beim Erstverkauf des Lieferanten in das Land schätzen, unter Verwendung eines Top-down-Modells für den jährlichen Marktwert und die Stückzahlnachfrage, und ausgewählte Gesamtwerte anschließend mit Lieferanten-Rollups und stichprobenartig ermittelten durchschnittlichen Kameraverkaufspreisen multipliziert mit dem Volumen abgleichen. Anteile nach Kameratyp, Konnektivität, Endnutzer-Branche und Region würden aus Produkt- und Vertriebsangaben der Unternehmen, Beschaffungsbekanntmachungen, Einsatzinformationen und Kanalbelegen aufgebaut, wobei jeder Verkauf einmalig seiner Kamerakategorie sowie dem Käufer oder Standort zugeordnet würde. Historischer Marktwert, staatliche und infrastrukturelle Projektaktivitäten, Zertifizierungsänderungen, Kamerapreise und IP-Einführung würden eine multivariate Regression oder Szenarioanalyse für 2027–2032 informieren, während Stückvolumen und realisierte Kamerapreise separat prognostiziert würden, um Produktmix und Preisveränderungen widerzuspiegeln. Interviews mit Marktteilnehmern in Indien würden prüfen, ob die variablenspezifischen Annahmen und die Prognoserichtung mit Kaufzyklen und Lieferantenkapazitäten übereinstimmen. Wo Daten in Konflikt stehen oder eine selektive Bottom-up-Prüfung unvollständig ist, würden Analysten Bandbreiten dokumentieren, gegen unabhängige Marktsignale abgleichen und den am besten gestützten Eingabewert verwenden, ohne das fehlende Element als null zu behandeln.
Datenvalidierung & Aktualisierungszyklus
Lieferantenangaben, Kanalbelege, öffentliche Ausschreibungen, Einsatzaufzeichnungen und Importsignale würden trianguliert, und Ausreißer bei Preisen, Volumina, Anteilen und Wachstum würden gegen die zugrunde liegende Quelle und die Marktgrenze untersucht. Eine zweite Überprüfung würde Berechnungen, die Konsistenz über Typ-, Käufer-, Konnektivitäts- und Regionalschnitte hinweg sowie die Frage prüfen, ob jede Schätzung nur den Erstverkauf einer Kamera zählt. Analysten würden relevante Befragte erneut kontaktieren, wenn wesentliche Konflikte, unerklärliche Abweichungen oder geänderte Annahmen bestehen bleiben. Das Modell würde jährlich aktualisiert, zwischen den Zyklen nach wesentlichen regulatorischen, angebots- oder nachfrageseitigen Ereignissen überarbeitet und vor der Auslieferung einer erneuten Überprüfung unterzogen, wobei ungelöste Anomalien vor der Freigabe zur Überprüfung zurückgehalten würden.
Vergleich der Indien CCTV-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Indien CCTV-Markt misst die jährlichen Ausgaben für CCTV-Kamerahardware, die für Sicherheits- und Überwachungszwecke in Indien verkauft wird.
Zu den wesentlichen Unterschiedstreibern zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Interviews mit Marktteilnehmern in Indien würden prüfen, ob die variablenspezifischen Annahmen und die Prognoserichtung mit Kaufzyklen und Lieferantenkapazitäten übereinstimmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,89 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 6,3 Milliarden USD (2026) | Ausgehend von der Basis 2026 liegt diese Schätzung 8,6 % unter dem Wert dieses Berichts für 2027 von 6,89 Milliarden USD, ein Jahr später. |
| Globales Beratungsunternehmen B | 3,8 Milliarden USD (2026) | Ausgehend von der Basis 2026 liegt diese Schätzung 44,8 % unter dem Wert dieses Berichts für 2027 von 6,89 Milliarden USD, ein Jahr später. |
Bei Mordor Intelligence würden Lieferantenangaben, Kanalbelege, öffentliche Ausschreibungen, Einsatzaufzeichnungen und Importsignale trianguliert, und Ausreißer bei Preisen, Volumina, Anteilen und Wachstum würden gegen die zugrunde liegende Quelle und die Marktgrenze untersucht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien CCTV-Markt und wie ist die Wachstumsperspektive?
Die Größe soll bis 2032 17,23 Milliarden USD erreichen, mit einem CAGR von 20,12 % über 2027–2032.
Was treibt die CCTV-Nachfrage in Indien an?
Öffentliche Überwachung, Ausbau des Transportwesens und industrielle Sicherheitsanalysen stützen die Nachfrage. Die Smart Cities Mission hatte bis zum 31. März 2026 mehr als 83.000 Kameras in 100 Smart Cities installiert.
Welcher CCTV-Kameratyp führt beim Erlös in Indien?
Analogkameras hielten im Jahr 2026 51,35 % des Erlöses. KI-gestützte Smart-Kameras sollen mit einem CAGR von 21,4 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen liefern CCTV-Kameras in Indien?
Zu den Marktteilnehmern zählen HIKVISION Digital Technology Co. Ltd (Hikvision India), Dahua Technology India Pvt. Ltd, Aditya Infotech Ltd (CP Plus), Godrej Security Solutions und Honeywell Commercial Security.
Wie können Projektkosten öffentliche CCTV-Rollouts verzögern?
Im Jahr 2026 verschob der Bund Nagalands geplantes zentralisiertes CCTV-System für Polizeistationen aufgrund hoher Projektkosten und einer Architektur, die gegen die Programmrichtlinien verstieß.
Welche indischen Regionen führen beim CCTV-Erlös und beim prognostizierten Wachstum?
Nordindien hielt im Jahr 2026 42,09 % des Erlöses. Südindien soll mit einem CAGR von 20,95 % über 2027–2032 am schnellsten wachsen.