
Marktgröße und Marktanteil für Haarpflegeprodukte in Indien
Analyse des Marktes für Haarpflegeprodukte in Indien von Mordor Intelligence
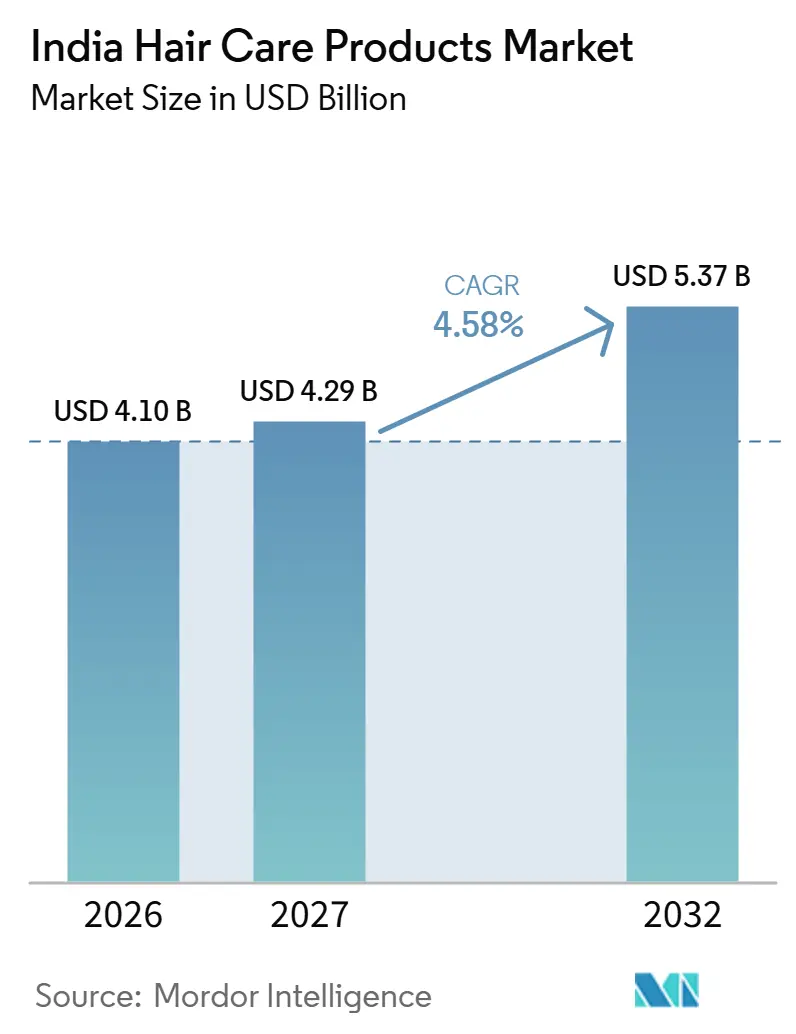
Die Größe des indischen Marktes für Haarpflegeprodukte wird voraussichtlich von 4,1 Milliarden USD im Jahr 2026 auf 4,29 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 5,37 Milliarden USD erreichen, mit einer CAGR von 4,58 % über 2027–2032.
In Indien schaffen pflegeorientiertes Styling sowie problemspezifische Shampoos, Öle und Seren zusätzliche Kaufanreize für fertige Haarpflegeprodukte. Eine pflanzliche Positionierung bietet innerhalb vertrauter Produktformate einen inhaltsstoffbasierten Auswahlgrund. Diese Kräfte begünstigen Anbieter, die Stylinggele oder kopfhautspezifische Shampoos und Seren mit einem klar definierten Verwendungszweck verknüpfen, wodurch ein allgemeines Haarpflegeversprechen weniger differenzierend wirkt. Dieser Verwendungszweck muss im Einzelhandelsregal und in mobilen Produktbeschreibungen klar erkennbar sein, damit die Produktpositionierung bis zur Kaufentscheidung trägt. Erschwinglichkeit und Authentizität können begrenzen, wie viel dieses Interesses in einen tatsächlichen Markenkauf umgewandelt wird.
Wichtigste Erkenntnisse des Berichts
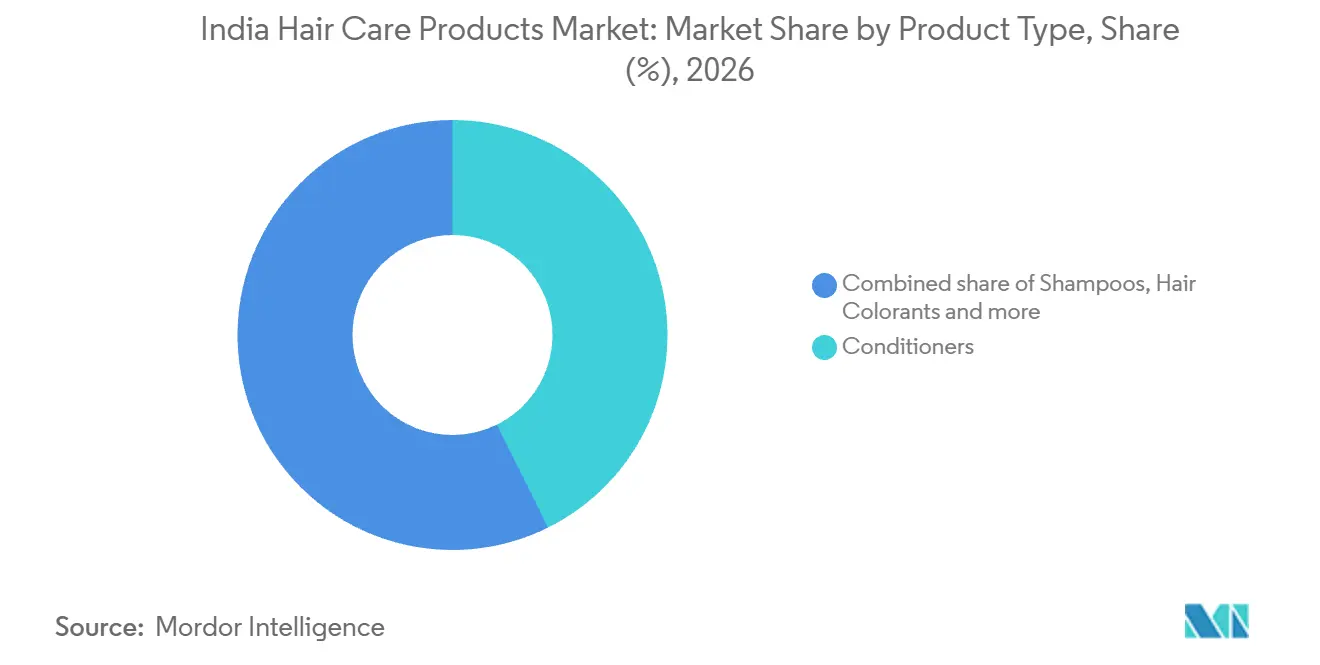
- Nach Produkttyp hielten Conditioner im Jahr 2026 einen Marktanteil von 42,67 % am indischen Markt für Haarpflegeprodukte, während Haarstylingprodukte mit einer CAGR von 5,05 % über 2027–2032 das stärkste Prognosewachstum aufweisen.
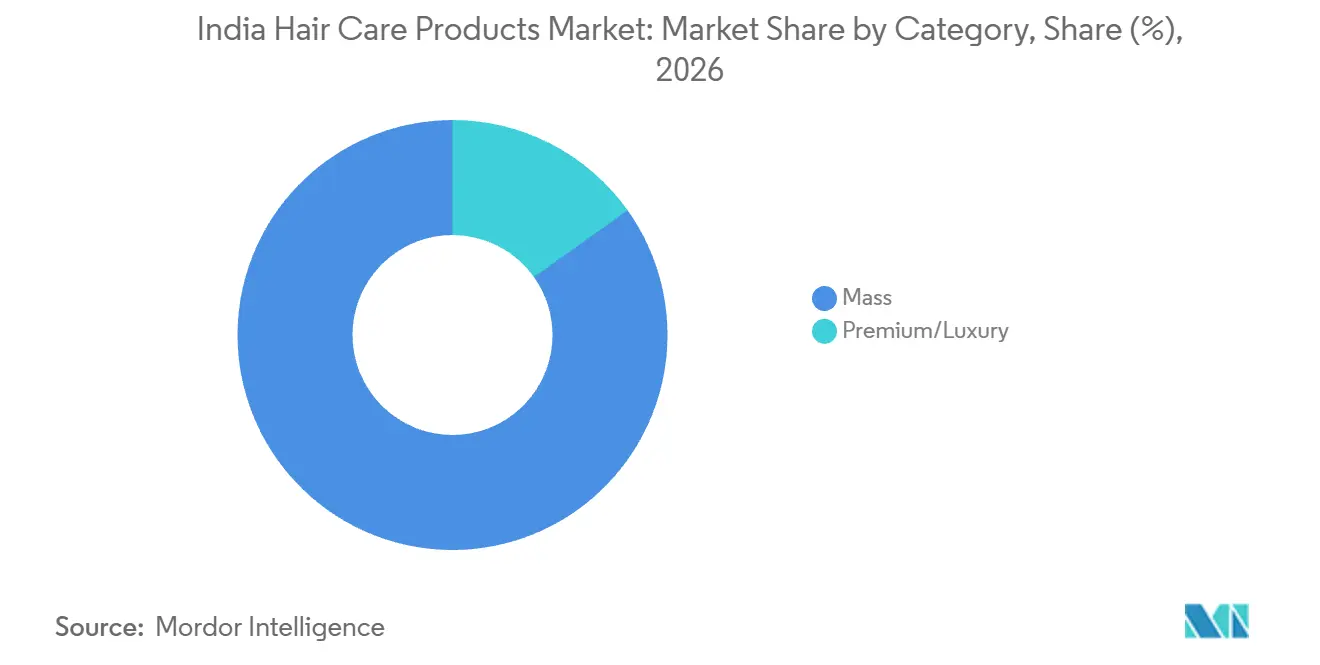
- Nach Preiskategorie hielten Massenmarktprodukte im Jahr 2026 einen Anteil von 84,85 % am indischen Markt für Haarpflegeprodukte, während Premium-/Luxusprodukte mit einer CAGR von 5,45 % über 2027–2032 das schnellste Wachstum prognostiziert bekommen.
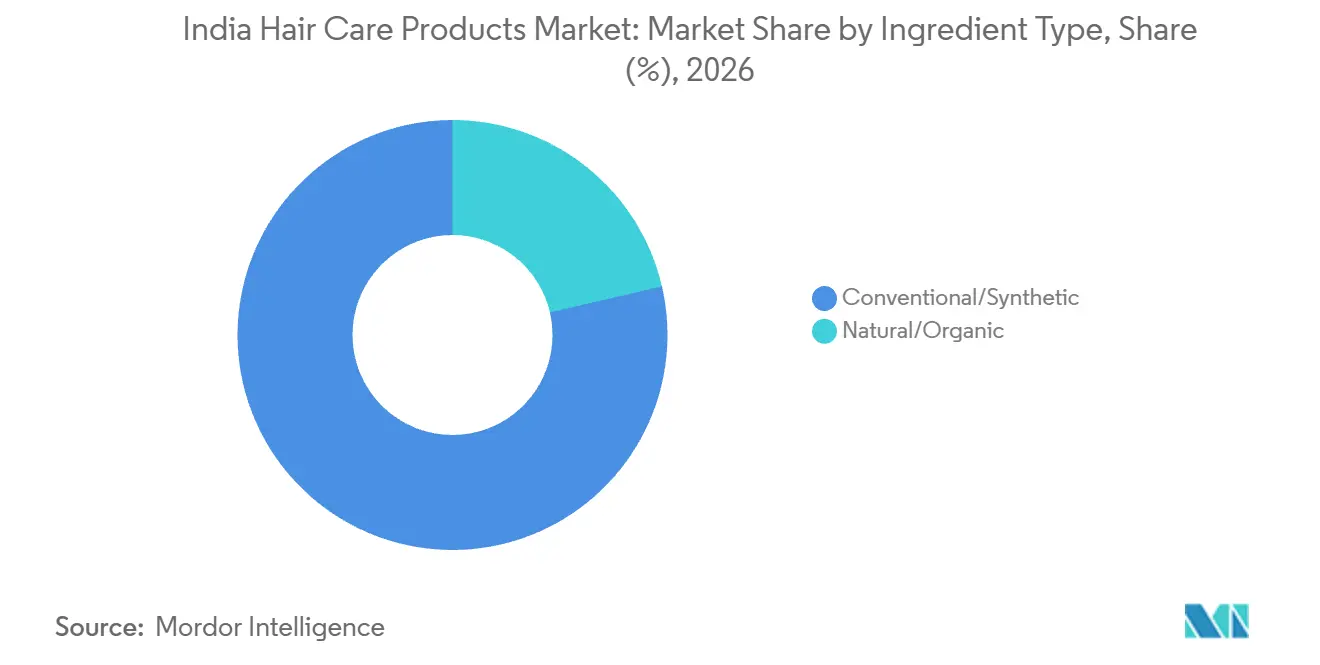
- Der Inhaltsstoffmix wurde von konventionellen und synthetischen Produkten angeführt, mit einem Marktanteil von 78,63 % im Jahr 2026, während natürliche/biologische Produkte mit einer CAGR von 5,8 % über 2027–2032 das schnellste Wachstum prognostiziert bekommen.
- Der Vertrieb über Convenience- und traditionelle Lebensmittelgeschäfte führte mit einem Marktanteil von 38,73 % im Jahr 2026, während Online-Einzelhandelsgeschäfte mit einer CAGR von 6,15 % über 2027–2032 das schnellste Wachstum prognostiziert bekommen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmendes Pflegebewusstsein bei Männern | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wandel hin zu natürlichen/ayurvedischen Formulierungen | +1.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Haarausfall- und gezielten Lösungen | +1.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zunehmender Fokus auf Kopfhautgesundheit | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Regulatorischer Impuls zur Inhaltsstofftransparenz | +0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Wachsender Einfluss sozialer Medien und Influencer | +0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Pflegebewusstsein bei Männern
Das Pflegeinteresse von Männern kann zu zusätzlichen Haarpflegekäufen führen, wenn das Erscheinungsbild Teil des Produktzwecks wird. Im März 2026 beschrieb die India Brand Equity Foundation Pflege als Teil von Selbstausdruck, Selbstvertrauen und beruflicher Identität bei indischen Männern. Die Economic Times beschrieb Haargele, Seren und Stylingprodukte im November 2025 als sich rasch ausdehnend, während Rasier- und Badeprodukte die Volumina im Männerpflegesegment dominierten. Marico Ltd. berichtete über beschleunigte Wachstumstrajektorien im Geschäftsjahr 2026 für Beardo, eine Männerpflegemarke seiner hundertprozentigen Tochtergesellschaft, sowie für Plix. Diese Entwicklungen schaffen ein Umfeld, in dem Haarstylingprodukte innerhalb eines breiteren Pflegeangebots um Aufmerksamkeit konkurrieren können. Eine Stylingmarke muss sich daher einen Platz in einer Pflegeroutine erarbeiten, die bereits durch diese Grundprodukte verankert ist, was eine klar definierte Aufgabe im Bereich des Erscheinungsbildes zu ihrem Einstiegspunkt macht.
Wandel hin zu natürlichen/ayurvedischen Formulierungen
Pflanzliche Formulierungen können die Nachfrage stützen, indem sie eine Inhaltsstoffpräferenz mit einem gekauften Haarpflegeprodukt verbinden. Die Einschätzung von Bajaj Consumer Care Ltd. für das Geschäftsjahr 2025–26 verknüpfte Indiens Wachstumsaussichten für Haaröle mit einem stärkeren Bewusstsein für Haar- und Kopfhautgesundheit sowie einem Wandel hin zu natürlichen und pflanzlichen Formulierungen. Im Geschäftsjahr 2025–26 gewann Dabur Amla in der indischen Haaröl-Kategorie rund 2 Prozentpunkte an Wertanteil. Dabur India Ltd. berichtete außerdem von einem Wachstum von 17,6 % in seiner Haaröl-Kategorie im ersten Quartal des Geschäftsjahres 2026–27.[1] Diese Ergebnisse verorten die inhaltsstoffbasierte Differenzierung in einem aktiven Wettbewerb um Haaröl-Ausgaben, bei dem Markenposition und Anbieterleistung unterschiedliche Überlegungen darstellen. Die Chance für pflanzliche Marken umfasst daher die Differenzierung eines etablierten Ölformats, anstatt sich vollständig auf die Einführung einer unbekannten Produktkategorie zu stützen.
Wachsende Nachfrage nach Haarausfall- und gezielten Lösungen
Zielgerichtete Haarpflege kann zusätzliche Nachfrage erzeugen, wenn der Kauf mit einem definierten Anliegen beginnt und nicht mit einem allgemeinen Pflegebedarf. Traya, ein indisches Startup für Haarpflegelösungen, berichtete im Geschäftsjahr 2025 von einem Wachstum des unternehmensweiten operativen Umsatzes von 43 %, während der Produktabsatz skalierte. Ein anliegenorientiertes Angebot kann das Interesse an der Bekämpfung von Haarausfall in Käufe der für diesen Zweck benötigten Formate umwandeln. Für einen Shampoo- oder Serumanbieter besteht die daraus resultierende Entscheidung darin, welchen Teil dieses Angebots ein einzelnes kosmetisches Produkt glaubwürdig abdecken kann. Das berichtete Wachstum von Traya umfasst sein gesamtes Produktsortiment, sodass ein Shampoo oder Serum nur dann einen Platz in einer anliegenorientierten Routine einnimmt, wenn es das genannte Anliegen innerhalb der weiteren Produktpalette dieser Routine adressiert.
Zunehmender Fokus auf Kopfhautgesundheit
Auf die Kopfhaut ausgerichtete Produkte können die Haarpflegenachfrage ausweiten, indem sie Käufern einen Grund geben, Formulierungen für unterschiedliche Kopfhautzustände zu wählen. Emami Ltd. berichtete von einem Wachstum von 11 % in seiner kombinierten Haar- und Kopfhautpflegekategorie im ersten Quartal des Geschäftsjahres 2026–27. Am 16. September 2026 kündigte seine Marke Kesh King Scalp First für fettige und trockene Kopfhaut an, umfassend Shampoos, Öle, Seren und Sprays. Die Ankündigung besagte, dass der Rollout Mitte September über die Website der Marke, E-Commerce-Plattformen und den modernen Handel beginnen würde. Eine zustandsbasierte Produktlinie kann mehrere Formate für dasselbe zugrunde liegende Anliegen relevant machen und die Chance des Anbieters über eine einzelne Produktwahl hinaus erweitern. Für Einzelhändler kann die Sortierung des Sortiments nach Kopfhauttyp diese verschiedenen Formate zu einem navigierbaren Angebot zusammenfassen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensibilität und Verbreitung von Fälschungen | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Kulturelle Praktiken und natürliche Hausmittel | -0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Herausforderungen durch hartes Wasser und städtische Umweltverschmutzung | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Fragmentierte ländliche Vertriebslogistik | -0.2% | Ländliche Gemeinden in Rajasthan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensibilität und Verbreitung von Fälschungen
Preissensibilität kann einen Kauf verzögern, während gefälschte Verpackungen eine Transaktion von echten Produkten ablenken können. Nach Indiens Ankündigung der GST-Senkung im September 2025 berichtete Dabur India Ltd. von einer kurzfristigen Absatzmäßigung in seinem Indiengeschäft, da Verbraucher auf niedrigere Preise warteten, wobei Haaröle und Shampoos zu den steuerbetroffenen Kategorien gehörten. Im April 2025 beschlagnahmte die Polizei in Surat gefälschtes Head & Shoulders-Shampoo, nachdem Verkäufer angeblich 8 Jahre lang täuschend ähnliche Flaschen online angeboten hatten. Die Polizei beschrieb Verpackungen, die dem echten Produkt ähnelten, denselben Flaschenpeis und ein Eins-plus-eins-gratis-Angebot. Dies macht einen vertrauten Preis zu einem unzuverlässigen Echtheitssignal, sodass echte Marken ihre Authentizität gegenüber Online-Käufern nachweisen müssen – eine Aufgabe, die ein niedrigerer Flaschenpreis allein nicht erfüllen kann.
Kulturelle Praktiken und natürliche Hausmittel
Hausmittel schränken die kommerzielle Nachfrage ein, wenn ein Haushalt denselben Haarpflegezweck erfüllen kann, ohne ein fertiges Produkt zu kaufen. In dieser Situation konkurriert eine verpackte Formulierung mit einer Praxis und nicht mit einer anderen Marke, sodass das bloße Hinzufügen eines pflanzlichen Inhaltsstoffs allein keinen Kauf erzeugen muss. Ein Anbieter, der diesen Kunden gewinnen möchte, benötigt einen konkreten Grund zum Wechsel, beispielsweise ein praktischeres Format oder einen klar definierten Verwendungszweck. Ein naturorientiertes Produkt kann ein besonderes Differenzierungsproblem haben, wenn sein Hauptversprechen das bestehende Hausmittel des Haushalts wiederholt. Solange dieser Unterschied für den Käufer keine Rolle spielt, besteht die verbleibende Hürde darin, die Zahlung für eine separate fertige Formulierung zu rechtfertigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Konditionierungsumfang und Styling-SpezialisierungConditioner machten im Jahr 2026 einen Anteil von 42,67 % am indischen Markt für Haarpflegeprodukte aus und waren damit das größte Segment. Für einen bestehenden Conditioner-Nutzer kann eine Marke gegen eine andere um denselben Konditionierungsschritt konkurrieren. Für einen Käufer, der ein zusätzliches Produkt in Betracht zieht, umfasst die Entscheidung auch, ob das Konditionierungsergebnis einen separaten Schritt in der Routine rechtfertigt. Ein Angebot, das nur darauf ausgelegt ist, Markenwechsel zu gewinnen, lässt die Routineerweiterung möglicherweise unberücksichtigt, selbst wenn derselbe Conditioner beiden Käufern dienen kann.
Haarstylingprodukte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,05 % über 2027–2032. Marico berichtete, dass sein Franchise für Haargele, -wachse und -cremes auf Basis des gleitenden Jahresdurchschnitts im März 2026 in Indien an erster Stelle stand. Stylingmarken können rund um eine spezifische erscheinungsbezogene Aufgabe konkurrieren und dem fertigen Produkt einen Zweck verleihen, der sich von der breiteren Haarpflegeroutine unterscheidet. Das Vorhandensein eines etablierten Franchise verlagert das Einstiegsproblem in Richtung Differenzierung, da das bloße Anbieten eines weiteren Gels, Wachses oder einer Creme keinen eigenständigen Verwendungszweck oder einen Grund begründet, einen neuen Anbieter zu wählen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Erneuerung der Kernmarke und Premium-ExpertiseMassenmarktprodukte waren das größte Segment mit einem Marktanteil von 84,85 % im Jahr 2026. Im Geschäftsjahr 2025–26 umfasste die wertorientierte Demokratisierer-Kohorte von Hindustan Unilever Clinic Plus und Sunsilk, und das Unternehmen beschrieb die Modernisierung dieser Kernmarken. Die strategische Frage besteht darin, ein erkennbares Kernversprechen aufzufrischen und dabei den preisbewussten Verbraucher zu halten, was die Markenerneuerung innerhalb des etablierten Angebots relevant macht. Ein zugängliches Kernsortiment kann Upgrades aufnehmen, aber der Mehrwert muss das Wertversprechen erhalten, das seine Käufer anzieht.
Premium-/Luxusprodukte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,45 % über 2027–2032. Die Professional Products Division von L'Oréal verknüpfte die Premium-Haarpflegenachfrage mit ihrem Indien-Momentum und berichtete, dass sie dort im Jahr 2025 mehr als 127.400 Friseure geschult hat. Schulungen in diesem Umfang schaffen einen potenziellen Weg, eine spezialisierte Formulierung für den Praktiker verständlich zu machen, der sie dem Verbraucher erklären kann. Da das geschulte Publikum aus Salonprofis besteht, läuft das Premium-Argument in diesem Kanal über Empfehlungen und nicht über die Selbstauswahl im Regal.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Inhaltsstofftyp:
Konventionelle Breite und naturorientierte FranchisesKonventionelle und synthetische Produkte repräsentierten im Jahr 2026 einen Marktanteil von 78,63 % am indischen Markt für Haarpflegeprodukte und waren damit das größte Segment. Eine konventionelle Formulierung beizubehalten schreibt nicht vor, ob ein Produkt als breites Alltagsangebot oder durch einen spezialisierten kosmetischen Zweck konkurrieren muss. Ein Anbieter kann die Konditionierungs-, Reinigungs-, Färbe- oder Stylingrolle des Produkts zum Hauptversprechen machen und dabei die Preisstufe unabhängig vom Inhaltsstoffetikett wählen. Spezialisierte Verwendungszwecke innerhalb der konventionellen Basis geben einem Anbieter ein differenziertes Sortiment, ohne zu einer naturorientierten Positionierung zu wechseln.
Natürliche/biologische Produkte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,8 % über 2027–2032. Im Geschäftsjahr 2025–26 gehörte Vatika Naturals zu den Marken, die die Vertriebsleistung von Dabur India Ltd. in Indien anführten. Für einen Mehrmarkenanbieter besteht die kommerzielle Entscheidung darin, ob das Inhaltsstoffversprechen um ein eigenständiges Franchise herum organisiert oder über ein breiteres Produktangebot verteilt werden soll. Ein eigenständiges Franchise kann die Inhaltsstoffidentität über ein erweitertes Sortiment tragen, ohne seine Position unter den anderen Marken des Anbieters zu verwischen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Ladenreichweite und mobile ProduktauswahlConvenience- und traditionelle Lebensmittelgeschäfte waren das größte Segment mit einem Anteil von 38,73 % am Markt im Jahr 2026. Für eine Marke sind die Sicherung der Ladenverteilung und die Gewinnung der Verbraucherauswahl separate kommerzielle Entscheidungen, selbst innerhalb des größten Vertriebswegs. Ein Anbieter kann Produkte priorisieren, deren Verwendungszweck und Preispositionierung kurz an der Kasse vermittelt werden können, anstatt davon auszugehen, dass jede spezialisierte Formulierung eine identische Ladenexposition benötigt. Eine breite Ladenreichweite kann somit ein selektives Sortiment unterstützen, anstatt zu verlangen, dass jede Formulierung durch dieselbe Kassenerklärung konkurriert.
Online-Einzelhandelsgeschäfte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,15 % über 2027–2032. Im Geschäftsjahr 2025 stammten fast 85 % des Online-Bruttoumsatzes von Nykaa Beauty aus seinen mobilen Anwendungen. Dieses mobilgeführte Beauty-Umfeld schafft einen potenziellen Weg, den beabsichtigten Verwendungszweck eines Haarpflegeprodukts neben der Produktauswahl zu erläutern. Nykaa's Beauty-Geschäft umfasste zum 31. März 2026 Make-up, Hautpflege und Haarpflege, sodass eine Haarpflegemarke dort ihren beabsichtigten Verwendungszweck unter anderen Beauty-Kategorien hervorheben muss.
Geografische Analyse
Mumbai bot einen Einführungsrahmen für Marken-Haarpflegeprodukte sowie einen Standort für Salondienstleistungen. Am 21. April 2025 stellte Hindustan Unilever Limited die PROMEND-Haarpflegelinie von Nexxus New York bei einer Veranstaltung in Mumbai vor. Nexxus kündigte die Verfügbarkeit über führende E-Commerce-Plattformen und seine Website in Indien an. Im Juni 2025 eröffnete Envi Salons eine Filiale in Chandivali, Mumbai, und bot Haardienstleistungen neben Nagelpflege, Hautpflege und Spa-Therapien an. Für eine Marke, die Mumbai als Einführungsort nutzt, bieten diese Online-Kanäle einen Weg zu Produktkäufern über das lokale Publikum der Veranstaltung hinaus.
Die Einzelhandels- und Fachdienstleistungseröffnungen in Bangalore schufen unterschiedliche Umgebungen für Haarpflegeprodukte und deren Verwendung. LUSH eröffnete am 22. September 2026 ein Geschäft im Nexus Mall, Koramangala, Bengaluru, und bot Haarpflegeprodukte einschließlich fester Shampoo-Bars an. Im Mai 2025 eröffnete Kapils Salon einen Salon und eine Akademie in Kalyan Nagar, Bangalore, und bot Haarschnitte, Färbedienstleistungen, Behandlungen und professionelle Schulungen an. Die LUSH-Eröffnung umfasste Produktvorführungen, personalisierte Beratungen und praktische Entdeckungen im gesamten Beauty-Sortiment. Für eine Shampoo-Bar-Marke bietet dieses Einzelhandelsformat eine Möglichkeit, das Produkt durch direktes Anfassen vor dem Kauf zu erklären.
Die Käuferbasis für Haarfarbe im ländlichen Indien wuchs durch zusätzliche kaufende Haushalte. Daten von Worldpanel by Numerator zeigten, dass die Haushalte im ländlichen Indien, die Haarfarbe kaufen, von etwa 96 Millionen im Juni 2022 auf 140 Millionen im Juni 2026 gestiegen sind.[2] Das Haushaltspanel verfolgt Käufe im Haushalt und ordnet diese Expansion der Verbraucher-Einzelhandelsnachfrage zu. Der Anstieg von etwa 44 Millionen Haushalten über 4 Jahre verbreitert die ländliche Basis für Haarfarbemarken, und deren Erreichen hängt vom Einzelhandelszugang außerhalb der Metropolen ab.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen untersucht nationale Anforderungen und deren Verwaltung in Maharashtra aus der Perspektive eines inländischen Herstellers von Haarpflegekosmetika. Indiens Kosmetikregeln von 2020 verlangen eine Lizenzierung durch staatliche Behörden für die inländische Kosmetikherstellung zum Verkauf oder zur Verteilung. Die Kosmetik-(Änderungs-)Regeln 2025, in Kraft seit dem 29. Juli 2025, definieren „Verwendbar bis” als vor dem ersten Tag des aufgedruckten Monats und das Ablaufdatum als dessen letzten Tag.[3]
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | Zentrale Arzneimittelkontrollorganisation für die zentrale Aufsicht; staatliche Lizenzbehörden für die inländische Herstellung | Divisionale Gemeinsame Kommissare (Arzneimittel) für die Lizenzierung; Arzneimittelinspektoren für Inspektionen |
| Wesentliche Instrumente oder Richtlinien | Kosmetikregeln 2020, geändert im Jahr 2025 | Nationaler Kosmetikrahmen, der durch staatliche Lizenzierung und Inspektionen verwaltet wird |
| Kommerzielle Auswirkung | Lizenzierte inländische Produktion und konforme Datumskennzeichnung | Herstellerlizenzierung und Inspektionen vor und nach der Lizenzierung |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” spiegelt einen definierten Lizenzierungsweg zusammen mit Herstellungs- und Kennzeichnungspflichten wider, die die regulatorische Umsetzung zu einem Teil des Markteintritts machen. Maharashtra verdient ebenfalls „Mittel”, da sein definierter Lizenzierungsweg klare administrative Ansprechpartner bietet, aber Herstellerlizenzierung und Inspektionen vor und nach der Lizenzierung erfordert. Die Kosmetik-(Änderungs-)Regeln 2025 traten am 29. Juli 2025 in Kraft, und das Rundschreiben der Zentralen Arzneimittelkontrollorganisation vom 10. Juni 2026 bekräftigte bestehende Haarfarbepflichten. Keine der Maßnahmen fügte einen Lizenzierungsschritt hinzu, was „Keine Änderung” für beide Rechtsordnungen innerhalb des etablierten nationalen und staatlichen Rahmens unterstützt.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht, wie Inhaltsstofflieferanten, Markenhersteller und Einzelhändler daran verdienen, Formulierungseingaben in einen Verbraucher-Haarpflegekauf umzuwandeln. Galaxy Surfactants stellt Tenside und Spezialchemikalien über ein Business-to-Business-Modell (B2B) her, ist in Indien tätig und umfasst Haarpflege unter seinen Geschäftssegmenten. Im Geschäftsjahr 2024–25 betrieb Daburs reine Frauenproduktionslinie in seiner Anlage in Indore, die seine Vatika- und Amla-Haaröle herstellt, im Dreischichtbetrieb. Die Fertigungsübergabe wandelt eine vorgelagerte chemische Spezifikation in ein Markenprodukt um, sodass die Inhaltsstoffversorgung und die Kontrolle über die fertige Formulierung unterschiedliche Verdienstmöglichkeiten schaffen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Hauptakteure | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Inhaltsstoffproduktion und -versorgung | B2B-Inhaltsstoffhersteller wie Galaxy Surfactants | Inhaltsstoffverkäufe an Fertigprodukthersteller | Übersetzung der Inhaltsstoffauswahl in eine verwendbare Formulierungsspezifikation | Eingaben gegen den beabsichtigten Fertigproduktverwendungszweck qualifizieren |
| Fertigproduktherstellung | Marken-Haarpflegehersteller wie Dabur India Ltd. | Fertigproduktverkäufe unter eigenen Marken | Reproduktion der Produktspezifikation über Produktionschargen hinweg | Konsistente Chargenspezifikationen und Freigabeprüfungen verwenden |
| Online-Einzelhandel und Vertrieb | Online-Beauty-Einzelhändler wie Nykaa | Einnahmen aus dem Produktweiterverkauf | Erklärung spezialisierter Produktunterschiede am Auswahlpunkt | Produktbeschreibungen mit dem beabsichtigten Haarpflegeverwendungszweck verknüpfen |
| Quelle: Mordor Intelligence | ||||
Zum 31. März 2026 umfasste das Beauty-Geschäft von FSN E-Commerce Ventures' Nykaa Marken aus dem Bereich Haarpflege und betrieb ein B2C-Beauty-Einzelhandelsnetzwerk in Indien. Für diesen Einzelhändler ist die Produktbeschreibung die letzte Übergabe in einer Kette, die mit einer Inhaltsstoffspezifikation beginnt, sodass sie den beabsichtigten Verwendungszweck der fertigen Formulierung bewahren muss. Ein technisch konsistentes Produkt kann für einen Käufer dennoch schlecht geeignet sein, wenn diese Erklärung den vorgelagert definierten Verwendungszweck verliert.
Wettbewerbslandschaft
Marktkonzentration
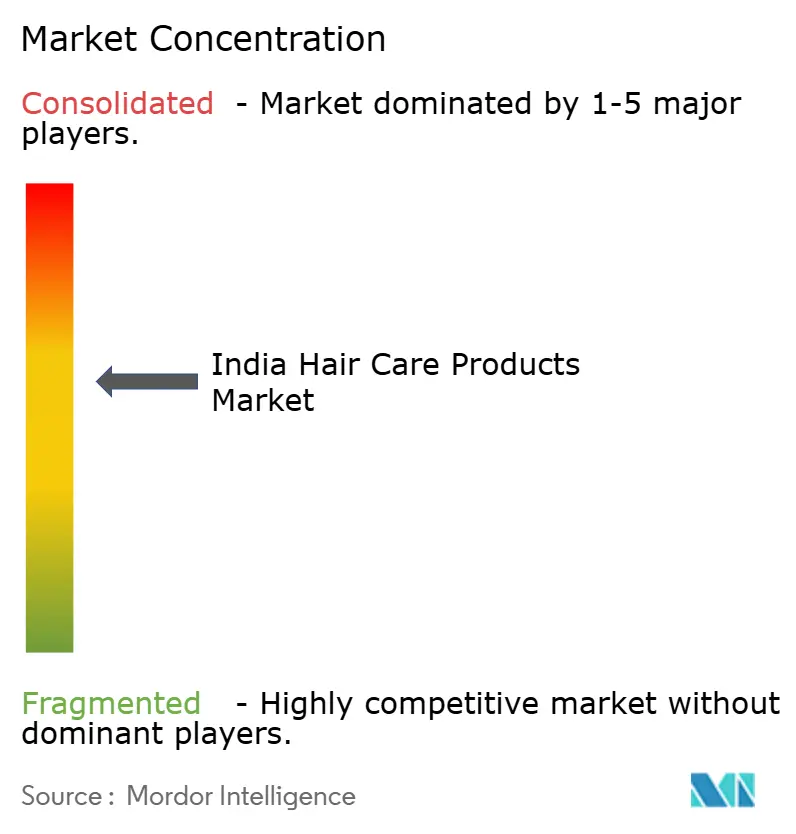
L'Oreal SA, Marico Ltd., Dabur India Ltd., Procter & Gamble und Unilever Plc konkurrieren in einem Markt, der um mehrere etablierte Markengruppen und unterschiedliche Vertriebswege organisiert ist. Die indische Tochtergesellschaft von L'Oréal macht L'Oréal Professionnel, Matrix, Kérastase und Redken über Haar- und Beautysalons verfügbar, während P&G India Head & Shoulders, Herbal Essences und Pantene vermarktet. Hindustan Unilever Limited identifizierte Unilever Plc im März 2026 als seine Muttergesellschaft und berichtete von einem zweistelligen Haarpflegewachstum für das Quartal März 2026. Marico kündigte Parachute Advansed Protein Shampoo am 26. Mai 2026 an, während Daburs Haarpflegeportfolio auf Dabur Amla und Vatika in den Bereichen Haaröle und Shampoo ausgerichtet ist. Diese Struktur bringt Portfolios für professionelle Kanäle und große Verbrauchermarkenbetriebe in dasselbe Wettbewerbsfeld und erhöht die erforderliche Differenzierung für ein neues Produktversprechen.
Die Preisgestaltung kann den Wettbewerb beeinflussen, wenn eine Steuerrevision den empfohlenen Verkaufspreis für Shampoo senkt. Nachdem Indiens GST-Revisionen am 22. September 2025 in Kraft traten, veröffentlichte P&G India niedrigere empfohlene Verkaufspreise für Shampoo. Die Preisliste besagte, dass Verbraucher Anspruch auf den neuen niedrigeren empfohlenen Verkaufspreis hatten, auch wenn ältere Verpackungen noch auf dem Markt waren. Wo ältere Verpackungen verblieben, gab der veröffentlichte niedrigere empfohlene Verkaufspreis den Verbrauchern eine dokumentierte Grundlage, den aufgedruckten Preis anzufechten. Die Shampoo-Marken von P&G India mussten daher zum revidierten Höchstpreis konkurrieren, noch bevor jede Packung diesen trug.
Am 22. September 2026 genehmigte die Wettbewerbskommission Indiens den vorgeschlagenen Erwerb eines 100-prozentigen Anteils an Onesto Labs Private Limited durch L'Oréal India Private Limited. Die Kommission beschrieb beide Unternehmen als Hersteller und Verkäufer von Beauty- und Körperpflegeprodukten in Indien, einschließlich Hautpflege und Haarpflege. Wenn abgeschlossen, würde die Transaktion ein bestehendes Haarpflegeportfolio erweitern und nicht den Einstieg des Erwerbers in die Kategorie markieren.
Marktführer für Haarpflegeprodukte in Indien
-
L'Oreal SA
-
Marico Ltd.
-
Dabur India Ltd.
-
Procter & Gamble
-
Unilever Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Haarpflegeprodukte Unternehmen in diesem Bericht
- Unilever Plc
- Procter & Gamble
- L'Oreal SA
- Marico Ltd.
- Dabur India Ltd.
- Kenvue Inc.
- Henkel AG & Co. KGaA
- Godrej Consumer Products Ltd.
- Himalaya Wellness Co.
- Bajaj Consumer Care Ltd.
- Emami Ltd.
- Patanjali Ayurved Ltd.
- Mamaearth (Honasa Consumer)
- WOW Skin Science (Body Cupid)
- Biotique (Bio Veda)
- Lotus Herbals Pvt Ltd.
- Khadi Natural Limited
- Natura Cosméticos S.A.
- Wella Professionals
- Amway Corp
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen Möglichkeiten zur Entwicklung von Shampoo-Käufen durch Einstiegsformate, Premium-Positionierung und Online-Produktberatung. Dabur India Ltd. berichtete von einem Wachstum von 23 % in seinem Shampoo-Geschäft im ersten Quartal des Geschäftsjahres 2026–27. Diese anbieterspezifische Expansion schafft ein kommerzielles Umfeld zum Testen unterschiedlicher Angebote, wobei jeder Ansatz eine andere Entscheidung über Erprobung, Mehrwert oder Produktauswahl adressiert.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer-/Leitsegment | Empfohlener Ansatz | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Zugängliche Shampoo-Erprobungsformate | Marico kündigte im Mai 2026 8 Shampoo-Varianten in mehreren Packungsgrößen an | Massenmarkt-Shampoo-Käufer | Einstiegspakete mit einem klar definierten Reinigungsversprechen testen | Erprobung in Wiederholungskäufe umwandeln | Massenmarkt-Haarpflegemarken und ihre Einzelhandelspartner |
| Premium-Shampoo-Spezialisierung | Premium-/Luxusprodukte haben eine prognostizierte CAGR von 5,45 % über 2027–2032 | Premium-/Luxus-Shampoo-Käufer | Einen präzise definierten kosmetischen Verwendungszweck mit Produktnachweisen zur Unterstützung des Nutzens entwickeln | Ausreichend Mehrwert nachweisen, um einen höheren Preis zu rechtfertigen | Premium-Haarpflegemarken und Spezialformulierungsunternehmen |
| Online-Shampoo-Produktberatung | Online-Einzelhandelsgeschäfte haben eine prognostizierte CAGR von 6,15 % über 2027–2032 | Online-Shampoo-Käufer | Durchsuchbare Beratung rund um den beabsichtigten Verwendungszweck des Produkts aufbauen | Überlegung in einen abgeschlossenen Produktkauf umwandeln | Online-Beauty-Einzelhändler und teilnehmende Haarpflegemarken |
| Quelle: Mordor Intelligence | |||||
Die zentrale Einstiegsmöglichkeit ist ein preiswertes Shampoo-Erprobungsformat, das einem Käufer ermöglicht, einen angegebenen Verwendungszweck zu testen, bevor er sich für eine größere Packung entscheidet. Maricos Ankündigung vom Mai 2026 kombiniert 8 Shampoo-Varianten mit mehreren Packungsgrößen und einem Einstiegssachet und bietet damit ein konkretes Format für diesen Ansatz. Die Erprobung trägt nur dann zu dauerhaftem Absatzvolumen bei, wenn der getestete Nutzen Wiederholungskäufe verdient, sodass die Sachet-Nutzung allein kein vollständiges Erfolgsmaß ist.
Neueste Industrielle Entwicklungen in Indischer Markt für Haarpflegeprodukte
- Sep 2026: Die Wettbewerbskommission Indiens genehmigte am 22. September den vorgeschlagenen Erwerb eines 100-prozentigen Anteils an Onesto Labs Private Limited durch L'Oréal India Private Limited. Das Geschäft von Onesto umfasst Hautpflege und Haarpflege.
- Sep 2026: Emami Ltd.'s Kesh King kündigte am 16. September Scalp First für fettige und trockene Kopfhaut an, umfassend Shampoos, Öle, Seren und Sprays, mit einem angekündigten Rollout ab Mitte September online und im modernen Handel.
- Mai 2026: Marico Ltd. kündigte am 26. Mai Parachute Advansed Protein Shampoo in Indien an und erweiterte damit die Marke in den Bereich Haarreinigung.
Indischer Markt für Haarpflegeprodukte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Markt für Haarpflegeprodukte misst die jährlichen Einzelhandelsausgaben für Verbraucher-Haarpflege- und Stylingprodukte, die in Indien verkauft werden. Er umfasst Produktverkäufe über Verbraucher-Einzelhandelskanäle, klassifiziert nach Produkttyp, Preisstufe, Inhaltsstofftyp und Einzelhandelskanal.
Ausschlüsse des Umfangs: Salonarbeit und andere Haarpflegedienstleistungen, Haarpflegegeräte einschließlich Trockner und Glätteisen sowie Rohmassen-Inhaltsstoffe, die für die Herstellung verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Shampoos
- Conditioner
- Haarfärbemittel
- Haarstylingsprodukte
- Sonstige
- Nach Kategorie
- Massenmarkt
- Premium/Luxus
- Nach Inhaltsstofftyp
- Konventionell/Synthetisch
- Natürlich/Organisch
- Nach Vertriebskanal
- Hypermärkte/Supermärkte
- Apotheken und Drogerien
- Convenience-/traditionelle Lebensmittelgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Analysten nutzen öffentliche Quellen wie die Haushaltsausgabenerhebung des Ministeriums für Statistik und Programmumsetzung, um den ländlichen und städtischen Ausgabenspielraum zu rahmen, die Berichterstattung der India Brand Equity Foundation zur Verfolgung des Einzelhandels- und E-Commerce-Kontexts, die Regeln der Zentralen Arzneimittelkontrollorganisation zur Festlegung von Kosmetikanforderungen sowie den Jahresbericht von Dabur India zur Überprüfung von Haarpflegeportfolios und berichteten Unternehmenssignalen.
Unternehmens-Jahresberichte, Investorenpräsentationen, regulatorische Mitteilungen und seriöse indische Wirtschaftspresse liefern Produkteinführungen, Kanalkontext, Preisänderungen und Kategoriesignale zur Gegenprüfung. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung nutzt strukturierte Interviews und eine prägnante Umfrage mit indischen Haarpflegeherstellern, Markeneigentümern, Einzelhandels- und E-Commerce-Kanalführern sowie Kategoriespezialisten, einschließlich leitender Führungskräfte, Funktionsleiter und Manager. Analysten nutzen diese Gespräche, um sekundäre Belege zu Produktmix, Einzelhandelspreisen, Kanalreichweite und Verbraucherkäufen zu testen, untersuchen dann wesentliche Lücken mit gezielten Nachfragen und vergleichen jede Antwort mit unabhängigen Unternehmens-, Regulierungs- und öffentlichen Marktsignalen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Stufe: 30 % | Vorstandsvorsitzende und Geschäftsführer: 20 % | |
| Mittlere Stufe: 50 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Analysten schätzen den indischen Markt von oben nach unten auf Basis der jährlichen Verbraucher-Einzelhandelsausgaben für fertige Haarpflege- und Stylingprodukte und überprüfen dann ausgewählte Gesamtwerte mit Umsatzzusammenführungen von Anbietern, Einzelhandels- und E-Commerce-Kanalprüfungen sowie stichprobenartigen durchschnittlichen Verkaufspreisen multipliziert mit dem Stückvolumen. Haushaltskonsumkapazität, Einzelhandelspreise und Packungsgrößenänderungen, berichtete Unternehmenskategorieverkäufe, Kanalverfügbarkeit und Produkteinführungen liefern praktische Indikatoren, die helfen, Kaufkraft, Preis und Mix, Anbieterleistung, Reichweite und neue Nachfrage zu unterscheiden. Produkt-, Preisstufen-, Inhaltsstoff- und Kanalanteile werden aus berichteten Segmentverkäufen und Kanalabdeckung aufgebaut, wobei Restanteile gegen die Gesamtsumme geprüft werden, sodass Kategorien sich abstimmen. Prognosen können multivariate Regression verwenden, wo diese Indikatoren konsistente Historien aufweisen, mit Szenarioanalyse, wenn Regulierung, Inflation oder Kanalexpansion den wahrscheinlichen Pfad verändert. Analysten passen fehlende Perioden unter Verwendung des nächstgelegenen vergleichbaren Unternehmens-, öffentlichen oder Kanalsignals an und dokumentieren die Annahme. Indische Kategoriespezialisten können testen, ob die Richtung und kommerzielle Interpretation jeder Variablen zu den Marktbelegen passen, während Analysten unabhängige Unterstützung für jede Anpassung behalten.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmenseinreichungen, öffentliche Statistiken, Kanalbelege, regulatorische Informationen und Primärantworten und kennzeichnen dann Gesamtwerte oder Segmentbewegungen, die mit unabhängigen Signalen oder früheren Perioden in Konflikt stehen. Ein zweiter Analyst prüft Quelldaten, Einheiten, Umfang, Arithmetik und Segmentabstimmung, und der leitende Prüfer löst Anomalien vor der Freigabe. Ein Befragter wird erneut kontaktiert, wenn eine wesentliche Antwort mit dokumentierten Belegen in Konflikt steht oder Klärung benötigt. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Unternehmens-, Regulierungs- oder Kanalereignissen überprüft und in einem neuen Vorablieferungsdurchgang erneut geprüft.
Größe des indischen Marktes für Haarpflege- und Stylingprodukte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen weichen voneinander ab, wenn eine Einzelhandels-Produktgrenze für Haushalte mit Haarpflegegesamtwerten verglichen wird, die auch professionellen oder Salonverwendungen Wert zuweisen. Mordor Intelligence definiert den Markt rund um verbraucherfertige Produktkäufe über Einzelhandelskanäle, während Regionalberatung A ein separates professionelles Endnutzersegment über Haushalts-Einzelhandelskäufe hinaus ausweist und Regionalberatung B Salon- und professionelle Haarpflegekanäle einschließt, die mit Haarbehandlungen, Glättung und Keratin-Dienstleistungen verbunden sind.
Wesentliche Lückentreiber konzentrieren sich auf die Transaktionsgrenze, da Regionalberatung A ein professionelles Endnutzersegment zählt und Regionalberatung B Salon- und professionelle Kanäle zählt, die mit Haarbehandlungen, Glättung und Keratin-Dienstleistungen verbunden sind. Die Abdeckung professioneller Verwendung und Salondienstleistungen kann beide externen Gesamtwerte über ein Verbraucher-Einzelhandelsproduktmaß hinaus anheben, obwohl jede externe Zahl zwei Jahre vor dem aktuellen Jahreswert dieses Berichts gemessen wurde.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,29 Milliarden USD (2027) | |
| Regionalberatung A | 4,7 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 9,6 % über dem Wert dieses Berichts für 2027 von 4,29 Milliarden USD, 2 Jahre später. Ihre Endnutzersegmentierung umfasst professionelle Verwendung über Haushalts-Einzelhandelsproduktkäufe hinaus. |
| Regionalberatung B | 4,5 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 4,9 % über dem Wert dieses Berichts für 2027 von 4,29 Milliarden USD, 2 Jahre später. Ihre Schätzung zählt Salon- und professionelle Kanäle, die mit Haarbehandlungen und verwandten Dienstleistungen über den Einzelhandel mit fertigen Produkten hinaus verbunden sind. |
Der Vergleich bringt ein Verbraucher-Einzelhandelsproduktmaß und Schätzungen zusammen, die professionelle oder salonbezogene Aktivitäten einschließen, wobei jede externe Zahl zwei Jahre früher gemessen wurde. Die dokumentierten Grenzunterschiede erklären, warum beide externen Gesamtwerte über dem Verbraucher-Einzelhandelsproduktmaß liegen, obwohl sie zwei Jahre früher gemessen wurden, und jede Schätzung bleibt an ihre angegebene Abdeckung gebunden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Markt für Haarpflegeprodukte und wie ist die Wachstumsprognose?
Die Größe beträgt 4,29 Milliarden USD im Jahr 2027 und wird voraussichtlich bis 2032 einen Wert von 5,37 Milliarden USD erreichen, mit einer CAGR von 4,58 % über 2027–2032.
Was unterstützt die Nachfrage nach Haarpflegeprodukten in Indien?
Pflegeinteresse, zielgerichtete Produkte und Kopfhautpflege sind wesentliche Treiber. Emami berichtete von einem Wachstum von 11 % in seiner kombinierten Haar- und Kopfhautpflegekategorie im ersten Quartal des Geschäftsjahres 2026–27.
Welches Haarpflegeprodukt-Segment hält den größten Anteil in Indien?
Conditioner hielten im Jahr 2026 einen Anteil von 42,67 % am Markt. Haarstylingprodukte werden mit einer CAGR von 5,05 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert.
Wer sind die führenden Haarpflegeproduktanbieter in Indien?
Zu den führenden Anbietern gehören L'Oreal SA, Marico Ltd., Dabur India Ltd., Procter & Gamble und Unilever Plc.
Welche Herausforderungen könnten Verbraucher-Haarpflegekäufe in Indien einschränken?
Preissensibilität und gefälschte Angebote können echte Käufe einschränken. Die Polizei in Surat beschlagnahmte im April 2025 gefälschtes Head & Shoulders-Shampoo.
Wie viele ländliche indische Haushalte kaufen Haarfarbe?
Die Haushalte im ländlichen Indien, die Haarfarbe kaufen, stiegen laut Worldpanel by Numerator von etwa 96 Millionen im Juni 2022 auf 140 Millionen im Juni 2026.