
Marktgröße und Marktanteil der indischen Kühlkettenlogistik
Analyse des indischen Marktes für Kühlkettenlogistik von Mordor Intelligence
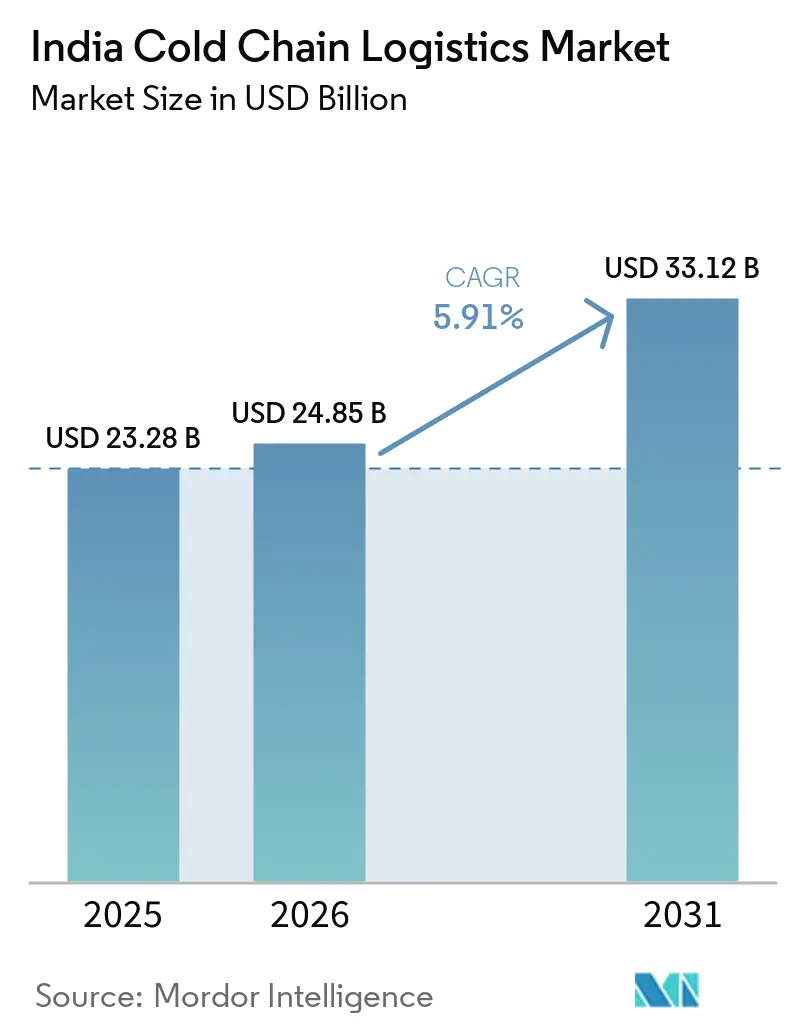
Die Größe des Indien Kühlkettenlogistik-Marktes wird voraussichtlich von 24,85 Milliarden USD im Jahr 2026 auf 26,32 Milliarden USD im Jahr 2027 steigen und bis 2032 35,46 Milliarden USD erreichen, mit einer CAGR von 6,14 % im Zeitraum 2027–2032.
Die Einzelhandelsexpansion und der Lebensmittellieferdienst in Indien schaffen Chancen für die gekühlte Distribution an einem breiteren Netz von Verkaufsstellen, die für die Lagerung von Tiefkühlprodukten ausgestattet sind. Staatlich geförderte Infrastruktur unterstützt die Verbindungen zwischen Produktvorbereitung, Lagerung und Weitertransport. Kapitalanforderungen und ein schwacher Zugang auf Farmebene schränken ein, wie leicht diese Chancen zu nutzbaren Dienstleistungen werden. Betreiber können durch automatisierte Kapazitäten, spezifischere Transferdienstleistungen und auf das Gesundheitswesen ausgerichtete Handhabung reagieren und ihren Kunden ihre Betriebsverantwortlichkeiten klarer kommunizieren. Die Renditen begünstigen daher Betreiber, die Vertragskunden sichern, bevor sie Kapital einsetzen, und die kleine Farmlieferungen zu Ladungen zusammenfassen, die ein Kühlfahrzeug transportieren kann.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt die gekühlte Lagerung im Jahr 2026 einen Marktanteil von 41,16 % am Indien Kühlkettenlogistik-Markt, während Mehrwertdienstleistungen im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 6,6 % wachsen werden.
- Nach Temperaturtyp führten Tiefkühldienstleistungen (-18 bis 0 °C) mit einem Anteil von 51,4 % am Indien Kühlkettenlogistik-Markt im Jahr 2026, während Kühldienstleistungen (0 bis 5 °C) im Zeitraum 2027–2032 voraussichtlich am schnellsten mit einer CAGR von 6,5 % wachsen werden.
- Bei den Anwendungen führten Milchprodukte und gefrorene Desserts mit einem Anteil von 23,87 % im Jahr 2026, während Pharmazeutika und Biologika im Zeitraum 2027–2032 voraussichtlich am schnellsten mit einer CAGR von 6,55 % wachsen werden.
- Regionsübergreifend führte Westindien mit einem Anteil von 22,77 % im Jahr 2026, während Ostindien im Zeitraum 2027–2032 voraussichtlich am schnellsten mit einer CAGR von 6,35 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau des organisierten Einzelhandels und der Verteilung gefrorener FMCG-Produkte | +2.1% | Maharashtra, Karnataka, Goa, Telangana und Andhra Pradesh | Mittelfristig (2–4 Jahre) |
| Staatliche Unterstützung über das integrierte Kühlketten- und Wertschöpfungsinfrastrukturprogramm PMKSY | +1.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Kühlkettenversorgung für Pharmazeutika und Impfstoffe | +1.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Wachstum des E-Commerce-Lebensmittel- und Tiefkühlkostlieferdienstes | +1.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Einführung von IoT und Echtzeit-Temperaturüberwachung | +0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zunehmende Exporte verderblicher Waren in den Nahen Osten und nach Südostasien | +0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des organisierten Einzelhandels und der Distribution von gefrorenem FMCG
Die Einzelhandelsexpansion unterstützt die gekühlte Distribution, wenn wachsende Produktströme ein größeres Netz von Verkaufsstellen erreichen, die für die Lagerung von Tiefkühlprodukten ausgestattet sind. NielsenIQ berichtete, dass das FMCG-Umsatzvolumen im modernen Handel in Indien im Zeitraum April–Juni 2026 im Jahresvergleich um 17,5 % gestiegen ist. Krishival Foods erweiterte sein Einzelhandels-Tiefkühlernetz für Melt N Mellow-Speiseeis von 3.732 Einheiten zu Beginn des Geschäftsjahres 2026 auf 15.490 bis zum 31. März 2026. Sein Vertriebsnetz umfasste Distributoren in Maharashtra, Karnataka, Goa, Telangana und Andhra Pradesh. Jeder zusätzliche Einzelhandelsgefrierraum schafft ein Ziel zur Wiederauffüllung und erweitert die gekühlte Lieferarbeit für Speiseis-Distributoren im gesamten vergrößerten Verkaufsnetz.
Staatliche Unterstützung über das integrierte Kühlketten- und Wertschöpfungsinfrastrukturprogramm PMKSY
Staatliche Unterstützung ist am nützlichsten, wenn sie verknüpfte Stufen finanziert, die ein isoliertes Kühlhaus allein nicht bereitstellen kann. Zum 30. Juni 2026 meldete das Ministerium für Lebensmittelverarbeitung 409 genehmigte Projekte und 311 abgeschlossene oder in Betrieb befindliche Projekte im Rahmen seines integrierten Kühlketten- und Wertschöpfungsinfrastrukturprogramms.[1] Das Programm verbindet die Vorbereitung auf Farmebene mit Lagerung, Verpackung, Gefrieren und gekühlter Distribution für Gartenbau- und Nicht-Gartenbauprodukte, Fisch und Meeresprodukte mit Ausnahme von Garnelen, Milchprodukte, Fleisch und Geflügel. Dieses Design ermöglicht es förderfähigen Projektträgern, die Verbindungen zwischen Produkthandhabung und Weitertransport zu berücksichtigen, anstatt die Lagerung als den gesamten Dienst zu behandeln. Fertiggestellte Anlagen schaffen eine Öffnung für ergänzenden Transport und Handhabung, während die an die Genehmigungspipeline gebundene Servicekapazität der tatsächlichen Projektdurchführung folgen muss.
Steigende Nachfrage nach Kühlkettenversorgung für Pharmazeutika und Impfstoffe
Impfkampagnen erhöhen die Kühlkettennachfrage durch die Anzahl der Dosen, die die berechtigten Empfänger erreichen müssen. Indiens nationale HPV-Impfkampagne verabreichte zwischen ihrem Start im Februar 2026 und dem 11. September 2026 mehr als 8 Millionen Dosen. Die Kampagne bot kostenlose, freiwillige Einzel-Dosis-Impfungen für 14-jährige Mädchen in staatlichen Einrichtungen mit elterlicher Zustimmung an. Die Lieferung dieser Dosen an staatliche Einrichtungen macht die Abdeckung der ausgehenden Distribution zu einem Teil der Serviceanforderung für jeden Anbieter, der die Kampagne unterstützt.
Wachstum der E-Commerce-Lebensmittel- und Tiefkühlkostlieferung
Die Lieferung von Tiefkühlprodukten verbindet die Produktnachfrage mit einem breiten Quick-Commerce-Fulfillment-Netzwerk. Swiggy berichtete, dass der Gesamtbruttowert der Bestellungen von Instamart im Quartal bis zum 30. Juni 2026 im Jahresvergleich um 40 % gestiegen ist.[2] In diesem Quartal bediente sein Lebensmittel- und sonstiges Grundbedarfsgeschäft mehr als 14 Millionen monatlich transagierende Nutzer in über 130 Städten über mehr als 1.200 Dark Stores. Redseer schätzte, dass der Umsatzwert von tiefgekühlten Fertiggerichten auf indischen Quick-Commerce-Plattformen im Kalenderjahr 2025 gegenüber 2024 um fast 88 % gestiegen ist. Redseer beschrieb diese Kategorie als etabliert und langsamer wachsend als der gesamte Quick Commerce. Für Kühlkettenanbieter schafft das wachsende Tiefkühlgeschäft eine wiederkehrende Bewegungsnachfrage, die durch Routen bedient werden kann, die gekühlte Lagerung mit einzelnen Fulfillment-Punkten verbinden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen für Kühlkettenanlagen | -0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Begrenzte Durchdringung der Kühllagerung in Städten der dritten Kategorie und ländlichen Gebieten | -0.7% | Landesweit | Langfristig (≥ 4 Jahre) |
| Saisonale Nachfrageschwankungen, die zu Unterauslastung führen | -0.5% | Jammu und Kaschmir | Kurzfristig (≤ 2 Jahre) |
| Verderbnisrisiken durch Temperaturabweichungen während des Transports | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für Kühlkettenanlagen
Die Kühlkettenexpansion erfordert einen Investitionsfall, der über die aus Zuschüssen verfügbare Unterstützung hinaus Finanzierungen anziehen kann. Grant Thornton Bharats Bewertung vom Oktober 2026 stellte fest, dass Zuschüsse allein den geschätzten Kapitalbedarf für Indiens fehlende Kühlketten-Distributionsinfrastruktur nicht decken könnten. Es wurde festgestellt, dass die Finanzierbarkeit von Anlagen von Mehrgüter-Einrichtungen, komplementärer saisonaler Nachfrage, vertraglich gesicherter Auslastung und Ankermengen von Verarbeitern, Einzelhändlern oder Exporteuren abhängen würde. Wenn eine geplante Anlage die Finanzierung, die Zuschüsse nicht abdecken, nicht sichern kann, muss der Bau möglicherweise warten, was zusätzliche Distributionskapazität verzögert.
Begrenzte Durchdringung der Kühllagerung in Städten der dritten Kategorie und ländlichen Gebieten
Der Zugang zur ländlichen Kühlkette hängt davon ab, die Kühlung auf Farmebene mit der Transportwirtschaft für kleine Sendungen zu verbinden. Die Bewertung von FICCI und Grant Thornton Bharat vom Oktober 2026 ergab, dass Feldwärme an indischen Farmtoren oft nicht schnell entfernt wurde und dass Sortierung und Verpackung keine ausreichende Kühlung aufwiesen.[3] Es wurde auch festgestellt, dass kleine Sendungen ein Kühlfahrzeug nicht allein unterstützen konnten. Ein Erzeuger kann daher bei der Erstkühlung und bei der gekühlten Abholung auf separate Hindernisse stoßen, die jeweils den Zugang zu einem kontinuierlichen Dienst einschränken. Nicht zusammengefasste kleine Ladungen stehen daher vor einem unwirtschaftlichen Abholabschnitt, selbst wenn nachgelagerte Kühllagerung verfügbar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
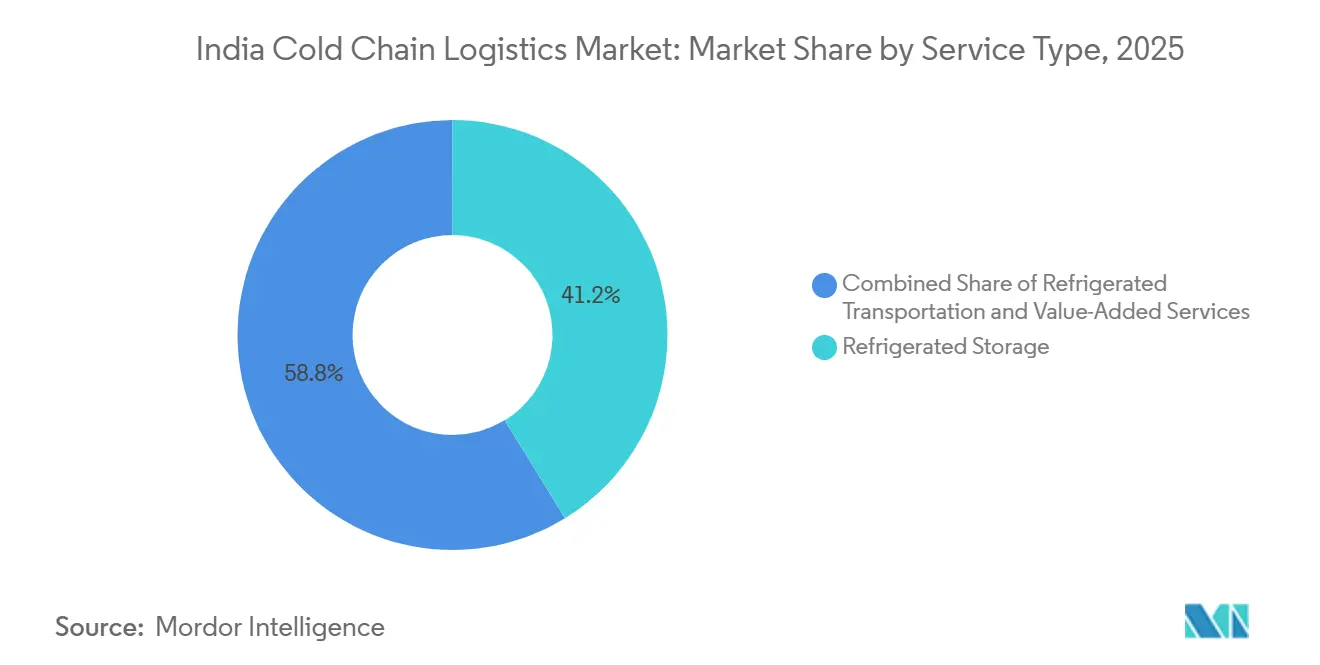
Lagerungsmaßstab unterstützt maßgeschneidertere NetzwerkdienstleistungenDie gekühlte Lagerung hatte im Jahr 2026 einen Anteil von 41,16 % an der Größe des Indien Kühlkettenlogistik-Marktes. Indien verfügte zum 31. Januar 2026 über 8.831 Kühllager mit einer kombinierten Kapazität von 40,29 Millionen Tonnen. Die nationale Kapazitätszahl misst die physische Lagerung, während der Segmentanteil den Dienstleistungsumsatz misst. Lagerungsanbieter können wiederkehrende Einnahmen steigern, indem sie die vertragliche Nutzung dieser installierten Basis sichern und dem Kundendurchsatz neben dem weiteren Anlagenbau kommerzielle Bedeutung verleihen.
Mehrwertdienstleistungen werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 6,6 % im Zeitraum 2027–2032. Im Geschäftsjahr 2025–26 bot Snowman Logistics Ltd, eine Tochtergesellschaft von Gateway Distriparks Limited, standortspezifische Mehrwertdienstleistungen an, die auf Kunden in ihrem gesamten Netzwerk zugeschnitten waren. Standortspezifische Anpassung gibt Anbietern einen Weg, durch Handhabungsarbeit zu verdienen, die durch den individuellen Produktfluss eines Kunden geprägt ist. Die betriebliche Implikation ist, dass ein Netzwerk verschiedene Servicepakete an verschiedenen Standorten unterstützen kann, während eine gemeinsame Kundenbeziehung erhalten bleibt. Der daraus resultierende Expansionspfad ist eine tiefere Dienstleistungserbringung innerhalb eines bestehenden Fußabdrucks, sodass das Wachstum nicht vollständig vom Hinzufügen von Kühllagerfläche abhängen muss.

Nach Temperaturtyp:
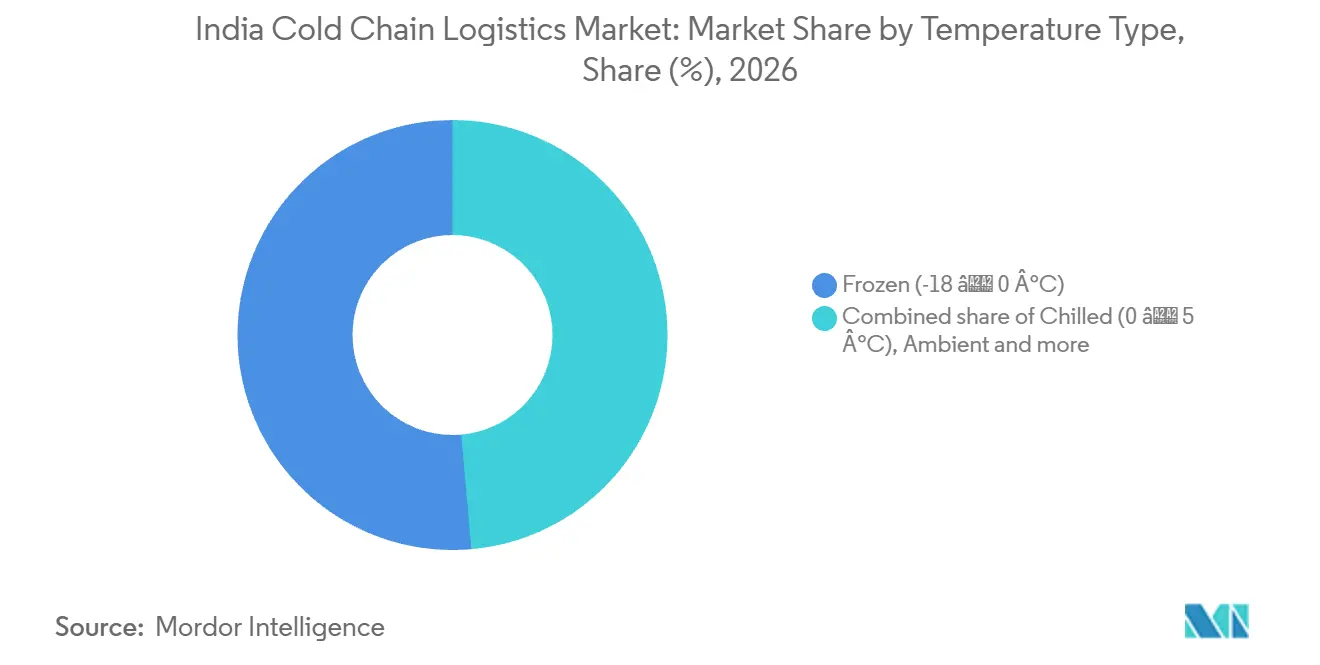
Tiefkühlinfrastruktur und Kontinuität der Kühldienstleistungen prägen InvestitionenTiefkühldienstleistungen (-18 bis 0 °C) waren das größte Segment mit einem Anteil von 51,4 % im Jahr 2026. Balmer Lawrie betreibt 4 Tiefkühlkammern in Vijayawada, 6 in Hyderabad und 7 in Navi Mumbai. Seine Einheiten in Delhi NCR und Bhubaneswar verfügen über weitere 6 bzw. 8 Tiefkühlkammern. Diese Basis an mehreren Standorten veranschaulicht, wie Tiefkühlkapazität über Kundenziele verteilt werden kann, wobei die Netzwerkabdeckung neben der Kapazität an einer einzelnen Anlage eine kommerzielle Rolle spielt. Für einen Betreiber, der einen solchen Fußabdruck entwickelt, wird die Reproduktion eines zuverlässigen Tiefkühldienstes über Standorte hinweg Teil des Expansionsangebots, da Kunden nutzbare Kapazität dort benötigen, wo ihre eigenen Produktströme es erfordern.
Kühldienstleistungen (0 bis 5 °C) werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 6,5 % im Zeitraum 2027–2032. Im Jahr 2025 schätzte ColdStar-Geschäftsführer Sameer Varma, dass Festtagsbestellungen für Milchprodukte, gefrorene Desserts, verzehrfertige Produkte und Mithai den üblichen Festtagsanstieg um etwa 20–25 % übertreffen könnten. Für den gekühlten Anteil solcher gemischten Bestellungen weist der erwartete Anstieg auf einen Bedarf an mehr Handhabungskapazität während der Festtagsversandzeiten hin. Diese Kapazität muss die unteren und oberen Grenzen des Temperaturbandes während der Lagerung und des Transports einhalten. Betreiber, die diese saisonalen Bestellungen bedienen, benötigen daher zusätzlichen Durchsatz innerhalb des vereinbarten Bandes, da allein kältere Sollwerte keine zusätzliche gekühlte Handhabungskapazität bereitstellen können.
Nach Anwendung:
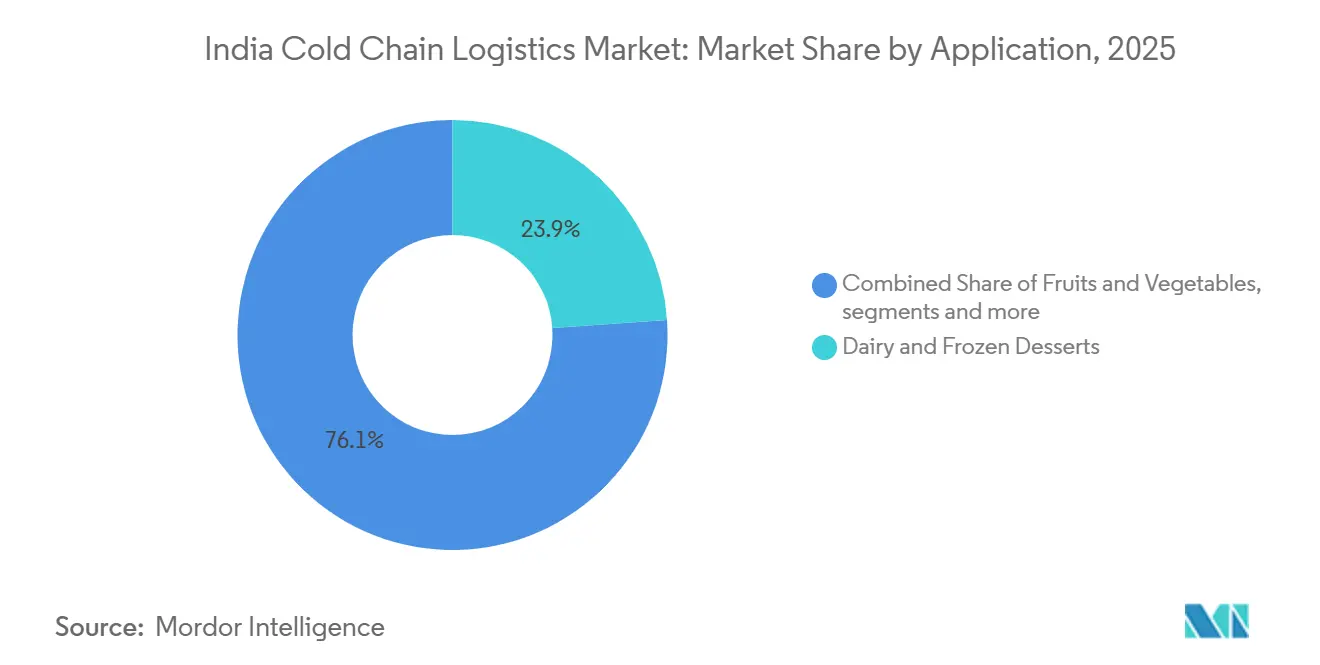
Milchdurchsatz und pharmazeutische Spezialisierung schaffen unterschiedliche ServiceanforderungenMilchprodukte und gefrorene Desserts repräsentierten im Jahr 2026 einen Marktanteil von 23,87 % am Indien Kühlkettenlogistik-Markt. Im Rahmen des Nationalen Programms für Milchwirtschaftsentwicklung war bis Juni 2026 eine Milchkühlkapazität von etwa 16,8 Millionen Litern pro Tag geschaffen worden. Indien produzierte im Geschäftsjahr 2024–25 247,87 Millionen Tonnen Milch. Die Kombination aus erheblicher Milchwirtschaftsproduktion und dedizierter Kühlinfrastruktur gibt Logistikanbietern eine produktspezifische Basis, um die Erfassung, Lagerung und Lieferung zu verbinden. Für Milchwirtschaftskunden liegt der Servicewert in der Aufrechterhaltung der Kontinuität über den Kühlpunkt hinaus, sodass Betreiber durch die Verbindung dieser Infrastruktur mit der nächsten Stufe des Produktflusses verdienen können.
Pharmazeutika und Biologika werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 6,55 % im Zeitraum 2027–2032. Am 12. August 2025 kündigte Celcius Logistics Celcius+ an, einen auf Arzneimittel, Impfstoffe und Biologika in Indien ausgerichteten pharmazeutischen Logistikarm. Dediziertes pharmazeutisches Servicedesign bietet eine Möglichkeit, die Handhabung um die Anforderungen dieser Käufergruppe zu organisieren, anstatt jede gekühlte Sendung identisch zu behandeln. Für Impfstoffe umfasste Indiens öffentliche Immunisierungskühlkette im März 2026 fast 30.000 Punkte, von staatlichen medizinischen Versorgungsdepots bis hin zu primären Gesundheitszentren. Diese Beispiele unterscheiden spezialisierte kommerzielle pharmazeutische Dienstleistungen von einem öffentlichen Impfstoffverteilungsnetzwerk und geben Anbietern unterschiedliche Kundenschnittstellen, auch wenn beide Kontinuität über mehrere Lieferstufen hinweg erfordern.
Geografische Analyse
Westindien Kühlkettenlogistik-Markt
Westindien führte mit einem Anteil von 22,77 % an der Größe des Indien Kühlkettenlogistik-Marktes im Jahr 2026. Zum 30. Juni 2026 hatten 59 abgeschlossene Projekte im Rahmen des integrierten Kühlketten- und Wertschöpfungsinfrastrukturprogramms des Ministeriums für Lebensmittelverarbeitung in Maharashtra eine Kühllagerkapazität von 176.800 Tonnen geschaffen. In Gujarat hatten 25 abgeschlossene Projekte im Rahmen desselben Programms bis zu diesem Datum eine Kühllagerkapazität von 56.800 Tonnen geschaffen. Diese Betriebsanlagen bieten eine regionale Dienstleistungsgrundlage über mehr als einen Bundesstaat hinweg und ermöglichen die Entwicklung von Logistikangeboten rund um etablierte Einrichtungen. Die Verknüpfung der Programmanlagen in Maharashtra und Gujarat durch Transport- und Handhabungsverträge würde Kunden einen Distributionsdienst über Staatsgrenzen hinweg bieten.
Ostindien Kühlkettenlogistik-Markt
Ostindien wird voraussichtlich die am schnellsten wachsende Region sein, mit einer CAGR von 6,35 % im Zeitraum 2027–2032. Snowman Logistics Ltd schloss am 25. Juni 2025 den Bau seines eigenen temperaturkontrollierten Lagers mit 5.630 Palettenplätzen in Kolkata, Westbengalen, ab und nahm es in Betrieb. Eine fertiggestellte Anlage schafft einen konkreten Standort, um den herum ein Betreiber Lagerungs- und Weiterdistributionsangebote zusammenstellen kann, was die Verbindung zwischen Lagerkapazität und regionaler Serviceabdeckung kommerziell relevant macht. Für Kunden mit Produktströmen, die einen Haltepunkt in Kolkata erfordern, eröffnet die Erweiterung eine zusätzliche Serviceoption, während die Chance des Betreibers davon abhängt, diese physische Kapazität in wiederkehrende Lagerungs- und Handhabungsarbeit umzuwandeln.
Nordindien verfügt über eine installierte Lagerbasis in Haryana, das zum 31. Januar 2026 über 388 Kühllager verfügte. Madhya Pradesh in Zentralindien hatte zum selben Datum 341 Kühllager und bietet damit eine weitere staatliche Grundlage für regionale Dienstleistungen. In Südindien startete DP World am 6. Oktober 2025 einen dedizierten Kühlschienen-Frachtdienst mit Ocean Network Express von Thimmapur, Hyderabad, nach Nhava Sheva für regionale pharmazeutische Exporteure. Diese Beispiele unterscheiden etablierte Lagerstandorte in den Nord- und Zentralregionen von einer spezifischen Entwicklung eines pharmazeutischen Exportkanals im Süden. Eine regionale Strategie, die ausschließlich auf Lagerabdeckung basiert, würde daher die separate Chance verpassen, gekühlte Dienstleistungen rund um die Ladungs- und Kundenschnittstelle zu organisieren, die durch eine dedizierte Exportroute geschaffen wird.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst Indiens nationales Regime und die staatliche Überlagerung Westbengalens für einen nicht-einzelhandels-, nicht-herstellenden Betreiber, der landwirtschaftliche Erzeugnisse kommerziell lagert. Nationale Vorschriften verlangen Kühllagerung, wo der Lebensmitteltyp dies erfordert, sowie eine First-in-First-out- und First-expire-First-out-Bestandsrotation für die abgedeckte nicht-einzelhandels-Lebensmittellagerung. Westbengalens Kühllager-Definition schließt Kühlschränke und Kühlanlagen unter 28,3168 Kubikmetern aus. Sein Anwendungsbereich für landwirtschaftliche Erzeugnisse umfasst Landwirtschaft, Tierhaltung, Gartenbau, Fisch, Schalentiere sowie Lebensmittel oder Getränke, die ganz oder teilweise daraus hergestellt werden.
Regulatorische Tabelle
| Entscheidungsfaktor | Nationales Regime Indiens | Staatliche Überlagerung Westbengalens |
|---|---|---|
| Primäre Behörde | Behörde für Lebensmittelsicherheit und -standards Indiens | Direktor für Marketing und ex-officio Zusatzdirektor für Landwirtschaft (Marketing) |
| Wichtige Instrumente oder Richtungen | FSSAI-Lizenzierungsvorschriften; Bestandsrotationsänderung vom Juni 2026 | Kühllager-Lizenzierungs- und vorheriges Baugenehmigungsregime |
| Kommerzielle Auswirkung | Produktabhängige Kühl- und Bestandsrotationspflichten für den definierten Betreiber | Schriftliche Genehmigung vor dem Bau und eine Lizenz für die kommerzielle Lagerung abgedeckter landwirtschaftlicher Erzeugnisse |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Attraktivität ist mittel, da produktabhängige Kühlung und die Bestandsrotationspflicht vom Juni 2026 bereits für die abgedeckte nicht-einzelhandels-Lebensmittellagerung gelten. Der Entwurf vom Januar 2026 würde nicht-herstellende Unternehmen von vorgeschlagenen täglichen Produktions- und Rohstoffverbrauchsaufzeichnungen ausnehmen, was Keine Änderung unterstützt, da dieser Vorschlag für diesen nur lagernden Teilnehmer keine Pflicht hinzufügt. Westbengalen ist ebenfalls mittel, da kommerzielle Betreiber mit Baugenehmigung und Lizenzierung konfrontiert sind, wobei Keine Änderung seinen aktiven Genehmigungs-, Neulizenz- und Erneuerungsrahmen widerspiegelt. Für einen expandierenden Betreiber beeinflusst das zusätzliche Eingangstor des Bundesstaates den Zeitpunkt des Baubeginns, selbst wenn nationale Lebensmittelhandhabungspflichten in sein Servicemodell integriert sind.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Lieferanten, die Kühlkettenkapazität aufbauen, mit den Betreibern, die durch die Lagerung, Vorbereitung und Bewegung temperaturempfindlicher Produkte verdienen. Blue Star liefert modulare Kühlräume, während Rinac schlüsselfertige Kühlkettenprojekte in Indien entwirft, herstellt, installiert und in Betrieb nimmt. Diese vorgelagerten Aktivitäten etablieren die physische Serviceplattform, aber ihre Ausrüstungs- und Projektumsätze liegen an einem anderen Punkt als die wiederkehrenden Logistikeinnahmen des Betreibers.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Ausrüstungs- und Anlagenentwicklung | Kühlraumausrüstungslieferanten wie Blue Star; schlüsselfertige Projektauftragnehmer wie Rinac | Ausrüstungsverkäufe, Projektlieferung und Installationsumsatz | Abstimmung des Kältedesigns mit der beabsichtigten Betriebsaufgabe | Betriebsanforderungen vor Ausrüstungsauswahl und Inbetriebnahme definieren |
| Temperaturkontrollierte Lagerung | Lagerbetreiber wie Coldman Logistics und Indicold | Lagerungs- und Lagerbetriebsdienstleistungsumsatz | Koordinierung von Eingang und Versand mit gekühlter Lagerung | Übergabeverfahren an Kammeroperationen anpassen |
| Auftragsabwicklung und Mehrwerthandhabung | Handhabungsdienstleister wie Coldman Logistics, die Umverpackung, Etikettierung, Palettierung und Auftragskonsolidierung anbieten | Vorbereitungs- und Handhabungsdienstleistungsumsatz | Sequenzierung mehrerer Handhabungsaufgaben vor dem Versand | Verwandte Vorbereitungsaufgaben innerhalb eines definierten Servicefensters kombinieren |
| Gekühlter Transport und Distribution | Eigene Flotten- und Partnernetzwerkkoordinatoren wie Crystal Group; integrierte Anbieter wie Indicold über IndiMove | Gekühlter Transport- und Distributionsdienstleistungsumsatz | Koordinierung der Verantwortung über Flotten- und Partnerübergaben hinweg | Gemeinsame Übergabeanforderungen und Ausnahmeverfahren verwenden |
| Quelle: Mordor Intelligence | ||||
Die stärkste Integrationsmöglichkeit ergibt sich an der Grenze zwischen gelagertem Produkt und seiner nächsten Bewegung, wo separate Aktivitäten zu einem nutzbaren Dienst werden müssen. Indicold kombiniert sein eigenes Lagernetzwerk mit IndiMove-Kühltransport unter einer Servicevereinbarung. Diese Struktur kann Koordination in das Angebot des Betreibers einbringen, während der fortlaufende kommerzielle Test darin besteht, ob die Verantwortung klar bleibt, wenn Vorbereitung, Lagerung und Transport verschiedene Betriebsteams einbeziehen.
Wettbewerbslandschaft
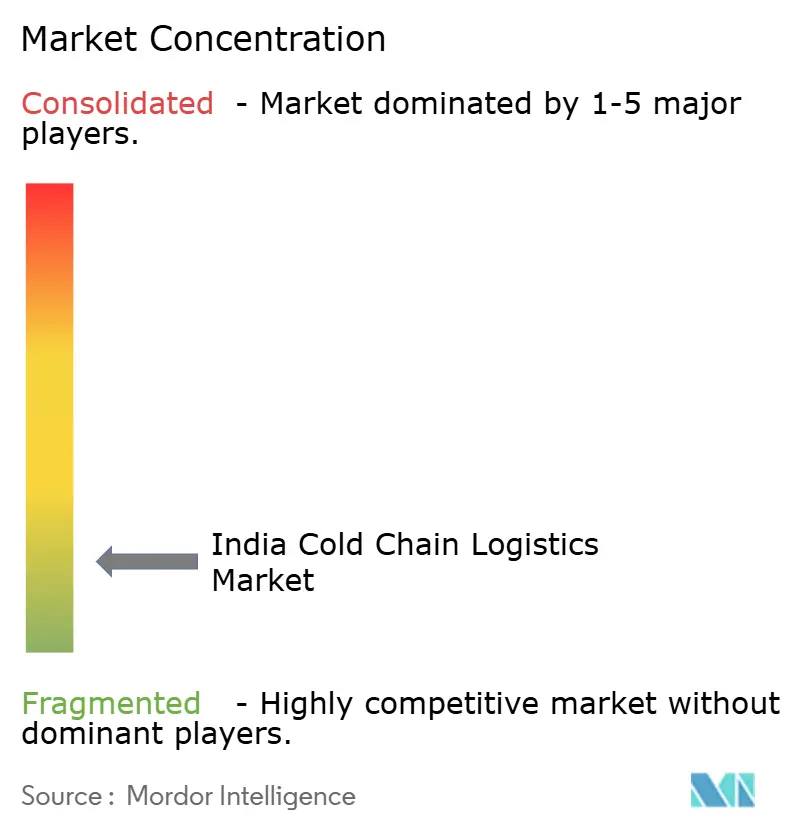
Snowman Logistics Ltd, ColdEx Logistics Pvt Ltd, TCI Express Ltd, DHL Supply Chain India und Mahindra Logistics Ltd sind wichtige Teilnehmer. Snowmans temperaturkontrollierte Logistikoperationen stehen neben TCI Express' Express- und pharmazeutischen Kühlkettendienstleistungen und DHL Supply Chain Indias Gesundheitslagerung und -distribution. Indicold, außerhalb der fünf wichtigsten Teilnehmer, startete am 25. April 2025 sein zweites vollautomatisches Tiefkühllager, eine Anlage mit 10.000 Palettenplätzen in Detroj, Gujarat. Ein fokussierter automatisierter Anlagenbetreiber kann daher um Tiefkühlarbeit gegen Anbieter konkurrieren, die mehrere Handhabungs- und Distributionsdienstleistungen kombinieren.
Servicestrategien befassen sich auch mit spezifischen Übergabepunkten, an denen ein lagerzentrisches Angebot eine weitere Handhabungsaufgabe zu organisieren lässt. GMR Aero Cargo & Logistics startete am 13. Januar 2026 einen luftseitigen Kühl-LKW am Flughafen Hyderabad für Transfers vom Terminal zum Flugzeug bei +2 °C bis +25 °C. Im Geschäftsjahr 2025–26 deckte TCI Express' Pharma Cold Chain Express Impfstoffe, gefrorenes Blutplasma und Arzneimittel ab, mit kontinuierlicher Überwachung durch Reisedatenlogger und fortschrittliche Rückverfolgbarkeitssysteme. Diese Beispiele unterscheiden die Kontrolle an einer bestimmten physischen Schnittstelle von der Sichtbarkeit über eine Servicereise hinweg und geben Betreibern verschiedene Möglichkeiten, ihre Verantwortung zu definieren. Für pharmazeutische Kunden wird ein Angebot spezifischer, wenn es sowohl die abgedeckte Übergabe als auch die enthaltene Überwachung identifiziert, sodass die Servicegrenze Teil der Wettbewerbsdifferenzierung werden kann.
Die Wettbewerbsrichtung begünstigt Angebote, die Betriebsverantwortung mit den Anforderungen einer bestimmten Kundengruppe verbinden. DHL Supply Chain India betreibt einen lizenzierten, nur für das Gesundheitswesen bestimmten Multi-Client-Standort in Bhiwandi, der temperaturkontrollierte Lagerung und Kühlkettendistribution für Pharmazeutika und Medizinprodukte anbietet. Diese Positionierung macht eine definierte Betriebsumgebung für das Gesundheitswesen zu einem Teil des Leistungsangebots, wobei die regulatorische Eignung neben dem physischen Lagerangebot berücksichtigt wird. Im Geschäftsjahr 2025–26 begann TCI Express mit temperaturempfindlichen Pharmaauslieferungen per Schiene und erweiterte damit sein pharmazeutisches Angebot auf einen weiteren Transportmodus. Zusammen geben ein dedizierter Gesundheitsstandort und eine Schienendiensterweiterung pharmazeutischen Kunden spezifischere Wahlmöglichkeiten hinsichtlich der Lagerumgebung und des Transportmodus, dem ein Anbieter anvertraut wird.
Indien Kühlkettenlogistik-Branchenführer
-
Snowman Logistics Ltd
-
ColdEx Logistics Pvt Ltd
-
TCI Express Ltd
-
DHL Supply Chain India
-
Mahindra Logistics Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für Kühlkettenlogistik Unternehmen in diesem Bericht
- Snowman Logistics Ltd
- ColdEx Logistics Pvt Ltd
- TCI Express Ltd
- DHL Supply Chain India
- Mahindra Logistics Ltd
- Gubba Cold Storage Ltd
- Cold Star Logistics Pvt Ltd
- CONCOR Cold Chain Logistics
- Crystal Logistic Cool Chain Ltd
- R. K. Foodland Pvt Ltd
- Indraprastha Cold Storage
- Arihant Cold Storage
- Godamwale
- Siddhi Cold Chain
- Coldrush Logistics
- Coldman Warehousing & Distribution
- Indicold Private Limited
- GK Cold Chain Solutions
- Transworld
- CEVA Logistics (Stellar Value Chain Solutions Pvt Ltd)
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Servicemodelle, die gekühlte Logistik für indische Obst- und Gemüsehändler zugänglich machen könnten. Das Bewerbungsfenster der Asiatischen Entwicklungsbank für vorausgewählte Teams zur Pilotierung mobiler Kühlketteneinheiten läuft vom 5. bis 30. Oktober 2026. Die Ausschreibung bietet bis zu 450.000 USD pro Pilotprojekt und erfordert eine Kofinanzierung von 10 %. Dies bietet einen Weg, verschiedene Betriebsmodelle gegen denselben Händlerbedarf zu testen, wobei die kommerzielle Nachhaltigkeit von der bezahlten Nutzung über den geförderten Versuch hinaus abhängt.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Gemeinsame händlerseitige gekühlte Lagerung | Pilotunterstützung bietet einen Weg zum Testen zugänglicher mobiler Kühlung | Obst- und Gemüsehändler mit Bedarf an kurzfristiger Lagerung | Händlernachfrage um einen verwalteten mobilen Lagerdienst bündeln | Ausreichende wiederkehrende bezahlte Nutzung zur Unterstützung des täglichen Betriebs | Händler und Lagerbetreiber wie Indicold |
| Gebündelte gekühlte Wiederauffüllung | Der mobile Einheitenaufruf schafft ein Umfeld zum Testen des Servicezugangs | Händlergruppen mit Bedarf an Wiederauffüllung von einem gemeinsamen Versorgungspunkt | Sendungen zu geplanten gekühlten Lieferrunden zusammenfassen | Ausreichend viele Händlerladungen innerhalb einer praktikablen Route abstimmen | Händler und Kühltransportdienstleister wie Indicold |
| Hub-verknüpfter gekühlter Auftragsübergabe | Gefördertes Testen kann eine Verbindung zwischen mobilem Zugang und bestehender Logistik untersuchen | Händlergruppen, die einen gemeinsamen gekühlten Übergabepunkt nutzen | Mobile Einheiten mit Cross-Docking und kurzen Lieferdienstleistungen verbinden | Übergaben ohne übermäßige Handhabungszeit koordinieren | Händler und integrierte Logistikanbieter wie Indicold |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist ein Betriebsmodell, das kleine individuelle Händleranforderungen in eine bedienbare gemeinsame Arbeitslast umwandelt. Indicold bietet temperaturkontrollierte Lagerung, Kühltransport, Cross-Docking und Letzte-Meile-Lieferung in Indien an. Diese Fähigkeiten machen integrierte Anbieter zu potenziellen Partnern für die Verbindung von mobilem Zugang mit einem breiteren Distributionsdienst, während die entscheidende kommerzielle Frage darin besteht, ob die aggregierte Händlernutzung diese Verbindung nach dem Ende der Pilotunterstützung aufrechterhalten kann.
Neueste Industrielle Entwicklungen in Indischer Markt für Kühlkettenlogistik
- Juli 2026: Snowman Logistics gab den Baubeginn eines temperaturkontrollierten Lagers mit 10.000 Palettenplätzen in Hyderabad nach einem Asset-Light-Built-to-Suit-Modell bekannt, mit geplantem Betrieb im „Q2 nächsten Jahres”.
- Januar 2026: GMR Aero Cargo & Logistics startete einen luftseitigen Kühl-LKW am Flughafen Hyderabad für den Transport temperaturempfindlicher Ladung zwischen dem Frachtterminal und dem Flugzeug.
- Oktober 2025: DP World startete in Zusammenarbeit mit Ocean Network Express einen dedizierten Kühlschienen-Frachtdienst von Thimmapur, Hyderabad, nach Nhava Sheva für regionale pharmazeutische Exporteure.
Indischer Markt für Kühlkettenlogistik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Kühlkettenlogistik-Markt misst die jährlichen Ausgaben in Indien für Logistikdienstleistungen, die Waren unter kontrollierten oder festgelegten Temperaturbedingungen lagern, transportieren oder einer Mehrwerthandhabung unterziehen. Er umfasst diese Dienstleistungen in allen indischen Regionen und für Lebensmittel-, Gesundheitswesen-, Chemie- und andere verderbliche Anwendungen.
Ausschlüsse aus dem Umfang: Kühlkettenausrüstung und Anlagenverkäufe, Verkäufe der gehandhabten Waren, eigenständige Ausrüstungsinstallation, Reparatur oder Überholung sowie Logistikdienstleistungen, die vollständig außerhalb Indiens erbracht werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Servicetyp
- Kühllagerhaltung
- Öffentliche Lagerhaltung
- Private Lagerhaltung
- Kühltransport
- Straße
- Schiene
- See
- Luft
- Mehrwertdienste
- Kühllagerhaltung
- Nach Temperaturtyp
- Gekühlt (0–5 °C)
- Gefroren (−18–0 °C)
- Umgebungstemperatur
- Tiefgefroren / Ultrakalt (unter −20 °C)
- Nach Anwendung
- Obst & Gemüse
- Fleisch & Geflügel
- Fisch & Meeresfrüchte
- Milchprodukte & Speiseeis
- Backwaren & Süßwaren
- Fertiggerichte
- Pharmazeutika & Biologika
- Impfstoffe & Materialien für klinische Studien
- Chemikalien & Spezialmaterialien
- Sonstige verderbliche Waren
- Nach Region
- Nordindien
- Delhi-NCR
- Punjab
- Haryana
- Sonstige
- Südindien
- Karnataka
- Tamil Nadu
- Telangana
- Sonstige
- Westindien
- Maharashtra
- Gujarat
- Sonstige
- Ostindien
- Westbengalen
- Odisha
- Sonstige
- Zentralindien
- Madhya Pradesh
- Chhattisgarh
- Nordindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Jahresbericht des Ministeriums für Lebensmittelverarbeitung und die Materialien zum integrierten Kühlkettenprogramm, das Kühllagerregister des Nationalen Gartenbauboards, das Lizenzierungskompendium der Behörde für Lebensmittelsicherheit und -standards Indiens sowie der Jahresbericht der Behörde für die Entwicklung des Exports landwirtschaftlicher und verarbeiteter Lebensmittelprodukte liefern Eingaben wie Projektstatus, Lagerinfrastruktur, Betriebsanforderungen und Exportströme für Indien. Diese Quellen helfen dabei, installierte Kapazität und Warenverkehr von bezahlten Logistikdienstleistungen zu unterscheiden und informieren über Nachfrage und Serviceabdeckung nach Produkt und Region.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und seriöse indische Wirtschaftspresse können diese öffentlichen Reihen mit Anbieterkapazität, Netzwerkerweiterungen, Servicestarts sowie Kunden- oder Preiskontext ergänzen, wobei widersprüchliche Beobachtungen anhand unabhängiger Infrastruktur- und Endmarktindikatoren überprüft werden. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und Fragebögen würden auf indische Kühllager-Betreiber, Kühlflotten- und integrierte Logistikanbieter, Lebensmittel- und pharmazeutische Versender sowie relevante Handels- oder Regulierungsspezialisten über Unternehmensgrößen und Dienstgrade hinweg abzielen. Fragen würden die Servicegrenze, Auslastung, realisierte Servicepreise, Kundennachfrage sowie regionale oder anwendungsbezogene Aufteilungen aus der Sekundärforschung testen. Analysten würden inkonsistente Antworten mit unabhängigen öffentlichen Indikatoren abgleichen und bei Befragten Klärung suchen, wenn eine wesentliche Service-, Preis- oder Mengenlücke bestehen bleibt.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Kategorie: 35 % | Führungskräfte der obersten Ebene: 20 % | |
| Mittlere Kategorie: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung würde die jährlichen indischen Ausgaben für vertraglich vereinbarte Kühllagerung, gekühlten Transport und damit verbundene Handhabung bewerten, unter Verwendung von Anbieterumsatz- und Kundenausgabennachweisen innerhalb der angegebenen Servicegrenze. Kühllagerkapazität und Projektinbetriebnahme, Kühlflotten- und Routenerweiterungen, Rohstoffproduktion und -exporte, organisierter Einzel- und Gesundheitsversorgungsvertrieb sowie Betriebsauslastung und Servicepreise würden die adressierbare Nachfrage und Umsatzbewegung anzeigen. Segmentanteile würden aus Serviceumsätzen und dem Produkt-, Temperatur- und regionalen Mix der gehandhabten Dienstleistungen aufgebaut, wobei Kapazität und Auslastung als Prüfungen verwendet werden, wo direkte Umsatzdetails begrenzt sind. Die Szenarioanalyse würde die Variablen unter unterschiedlichen Infrastruktur-, Nachfrage-, Energiekosten- und Auslastungspfaden projizieren, während selektive Stichproben von Anbieter-Rollups und Servicepreis-mal-Volumen-Prüfungen das nationale Gesamtergebnis testen würden. Indische Betreiber, Versender und Branchenspezialisten würden gebeten, Annahmen auf Variablenebene und Prognosepfade zu hinterfragen, und Analysten würden Lücken zu unabhängigen öffentlichen Reihen abgleichen oder nur Bereiche beibehalten, die durch die verfügbaren Nachweise gestützt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten würden Anbieterumsatz, Kapazitäts- und Auslastungssignale, öffentliche Projektaufzeichnungen, Export- und Endmarkttrends sowie Servicepreisnachweise triangulieren und dann wesentliche Abweichungen nach Geografie, Dienst, Anwendung und Jahr untersuchen, bevor sie abzeichnen. Eine zweite Überprüfung würde die Marktgrenze, Einheiten, Umrechnungen, Segment-Rollups und Prognosetreiber prüfen, wobei eine erneute Kontaktaufnahme mit Befragten durch ungelöste Diskrepanzen in Serviceabdeckung, Preisen, Mengen oder Zeitplanung ausgelöst wird. Die Nachweisbasis würde jährlich aufgefrischt, zwischen den Zyklen aktualisiert, wenn ein wesentliches politisches, kapazitäts-, nachfrage- oder kostenbezogenes Ereignis den Ausblick verändert, und unmittelbar vor der Lieferung einer frischen Überprüfung unterzogen.
Vergleich der Marktgrößenbestimmung des Indien Kühlkettenlogistik-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Indien Kühlkettenlogistik-Markt misst die jährlichen Ausgaben in Indien für Logistikdienstleistungen, die Waren unter kontrollierten oder festgelegten Temperaturbedingungen lagern, transportieren oder einer Mehrwerthandhabung unterziehen.
Wichtige Lückentreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Die Szenarioanalyse würde die Variablen unter unterschiedlichen Infrastruktur-, Nachfrage-, Energiekosten- und Auslastungspfaden projizieren, während selektive Stichproben von Anbieter-Rollups und Servicepreis-mal-Volumen-Prüfungen das nationale Gesamtergebnis testen würden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,32 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 14,16 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 46,2 % unter dem Wert dieses Berichts für 2027 von 26,32 Milliarden USD, 1 Jahr später. Seine veröffentlichte Typaufteilung weist Umsätze nur Lagerhäusern und Transport zu und lässt Mehrwertlogistik außerhalb des berichteten Servicemix. |
| Regionales Beratungsunternehmen B | 16,4 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 37,7 % unter dem Wert dieses Berichts für 2027 von 26,32 Milliarden USD, 2 Jahre später. Seine veröffentlichte aufwärts gerichtete Umsatzprognose macht die frühere Basis niedriger als ein Vergleich mit einem späteren Jahr. |
Die Analysten von Mordor Intelligence würden Anbieterumsatz, Kapazitäts- und Auslastungssignale, öffentliche Projektaufzeichnungen, Export- und Endmarkttrends sowie Servicepreisnachweise triangulieren und dann wesentliche Abweichungen nach Geografie, Dienst, Anwendung und Jahr untersuchen, bevor sie abzeichnen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Kühlkettenlogistik-Markt und wie ist der Wachstumsausblick?
Der Markt wird voraussichtlich 2027 26,32 Milliarden USD und bis 2032 35,46 Milliarden USD erreichen, mit einer CAGR von 6,14 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach temperaturkontrollierter Logistik in Indien an?
Der organisierte Einzelhandel und der Lebensmittellieferdienst unterstützen die Nachfrage. Der Gesamtbruttowert der Bestellungen von Instamart stieg im Quartal bis zum 30. Juni 2026 im Jahresvergleich um 40 %.
Welcher Dienst führt Indiens Kühlkettenlogistik-Branche an?
Die gekühlte Lagerung war das größte Servicesegment mit einem Anteil von 41,16 % im Jahr 2026.
Welche Unternehmen sind wichtige Teilnehmer in Indiens Kühlkettenlogistik-Branche?
Snowman Logistics Ltd, ColdEx Logistics Pvt Ltd, TCI Express Ltd, DHL Supply Chain India und Mahindra Logistics Ltd sind wichtige Teilnehmer.
Was ist das Haupthemmnis für den Ausbau der Kühlkettenkapazität in Indien?
Hohe Anfangsinvestitionen schränken die Expansion ein. Grant Thornton Bharats Bewertung vom Oktober 2026 stellte fest, dass Zuschüsse allein den geschätzten Kapitalbedarf für Indiens fehlende Kühlketten-Distributionsinfrastruktur nicht decken könnten.
Welche indischen Regionen führen bei Kühlkettendienstleistungen und prognostiziertem Wachstum?
Westindien führte mit einem Anteil von 22,77 % im Jahr 2026. Ostindien wird voraussichtlich am schnellsten mit einer CAGR von 6,35 % im Zeitraum 2027–2032 wachsen.