
Analyse des India Buy Now Pay Later Services Marktes von Mordor Intelligence
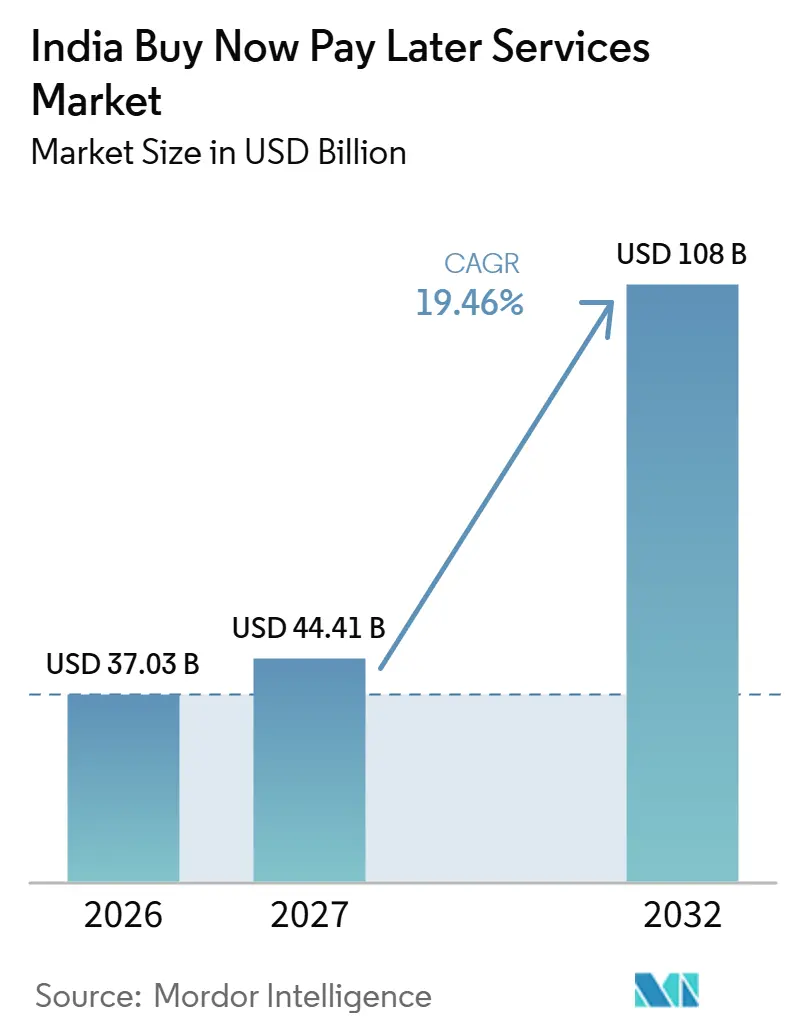
Die Größe des Indien Buy Now Pay Later Services Marktes soll von 37,03 Milliarden USD im Jahr 2026 auf 44,41 Milliarden USD im Jahr 2027 steigen und bis 2032 108 Milliarden USD erreichen, mit einem CAGR von 19,46 % über den Zeitraum 2027–2032.
In Indien unterstützen der eingeschränkte Kartenzugang und die Nachfrage der Händler nach abgeschlossenen Vorauszahlungsbestellungen kaufgebundene Finanzierungen im Rahmen von Online- und QR-Zahlungsvorgängen. Die einwilligungsbasierte Weitergabe von Finanzdaten und Bankpartnerschaften verbinden diese Distribution mit einer strukturierteren Kreditwürdigkeitsprüfung. Die Gesundheitsfinanzierung verknüpft den Behandlungszugang mit einer individuellen Kreditentscheidung, sodass die Genehmigung des Kreditgebers zur Voraussetzung für den finanzierten Kauf wird. Anbieter, die eine regulierte Finanzierungsquelle mit einem einwilligungsbasierten Datenzugang kombinieren, können die Kreditlimits auf kartenlose Käufer ausweiten, während Plattformen, die auf Partnerkreditgeber angewiesen sind, jede Genehmigungsentscheidung an das Underwriting dieser Kreditgeber weitergeben.
Wichtigste Erkenntnisse des Berichts
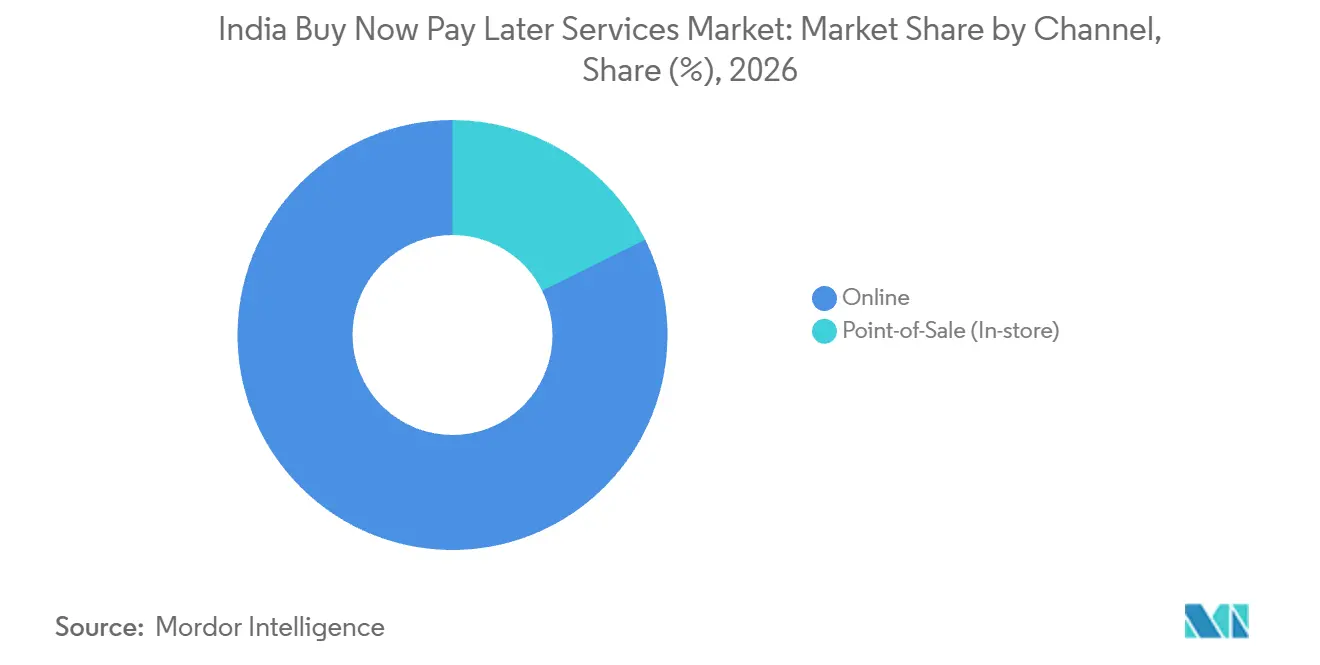
- Nach Kanal hielt Online im Jahr 2026 einen Marktanteil von 82,31 % am Indien Buy Now Pay Later Services Markt, während Point-of-Sale (im Geschäft) mit einem CAGR von 23,6 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein soll.
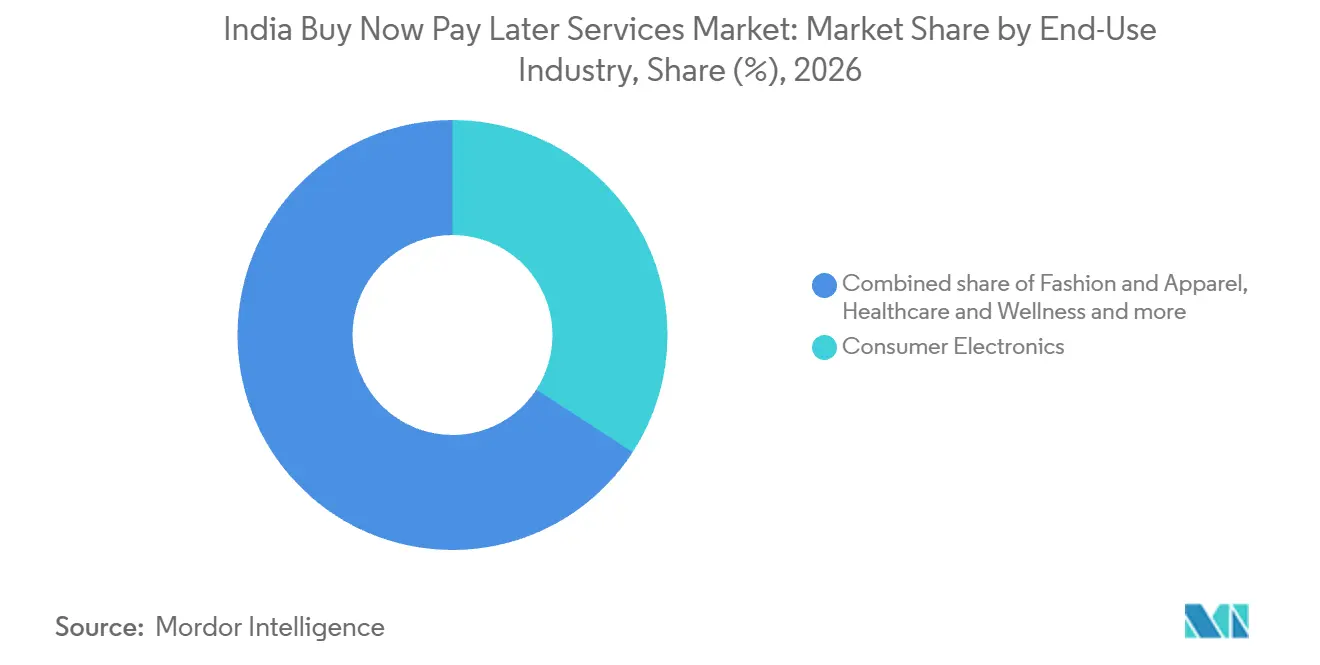
- Über alle Endverbrauchsbranchen hinweg entfiel auf Unterhaltungselektronik im Jahr 2026 ein Anteil von 34,18 % am Indien Buy Now Pay Later Services Markt, und Gesundheit & Wellness soll mit einem CAGR von 25,1 % im Zeitraum 2027–2032 am schnellsten wachsen.
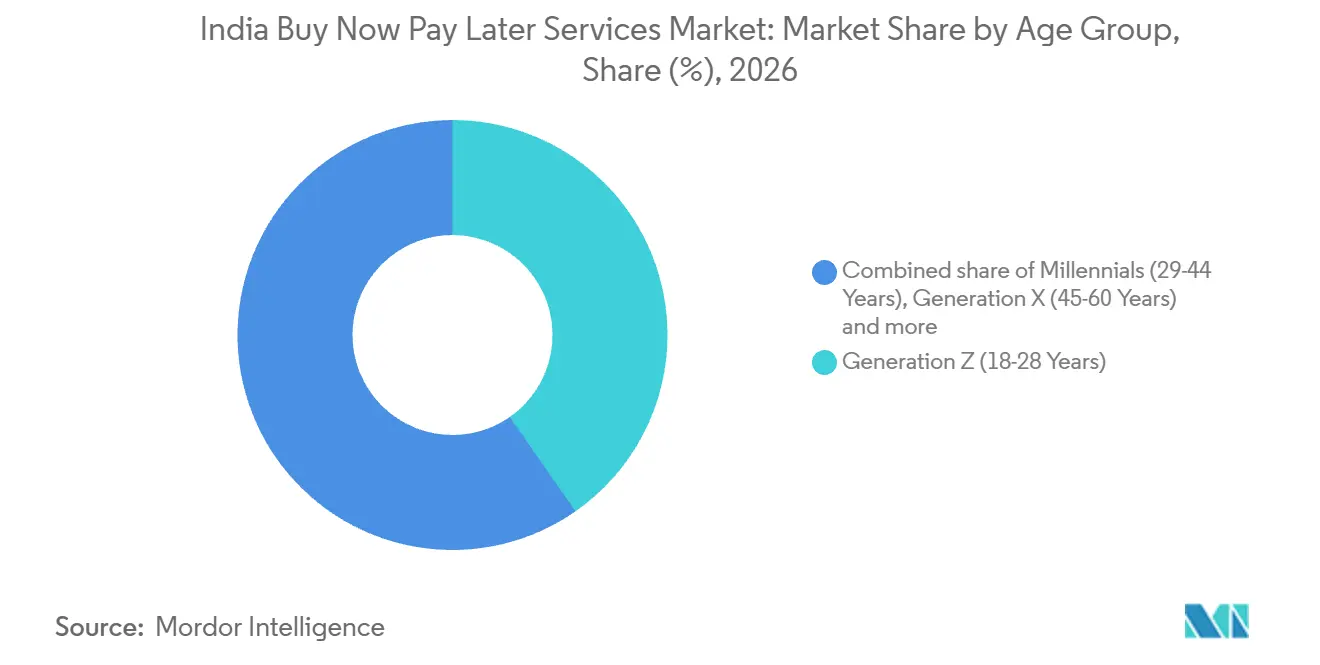
- Bei den Altersgruppen führte Generation Z (18–28 Jahre) mit einem Marktanteil von 40,3 % im Jahr 2026 und ist ebenfalls das am schnellsten wachsende Segment mit einem CAGR von 22,4 % im Zeitraum 2027–2032.
- Fintech-Anbieter führten mit einem Marktanteil von 63,16 % im Jahr 2026, während Banken mit einem CAGR von 24,2 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein sollen.
- Geografisch gesehen führten Großstädte bei den absoluten Transaktionsvolumina, während halbstädtische Zentren ein schnelleres Wachstum verzeichneten, wobei die Kreditkartenausgaben dort im Zeitraum 2019–2024 schneller stiegen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle UPI-gestützte sofortige Kreditvergabe in Städten der Klasse II & III | +5.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Geringe Kreditkartendurchdringung begünstigt alternative Kreditformen | +6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Händlerdruck zur Reduzierung von Nachnahmerücksendungen & Steigerung des durchschnittlichen Bestellwerts | +4.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| RBI-regulierter Account-Aggregator-Rahmen & India Stack ermöglichen Echtzeit-Datenzugang | +4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Eingebettete Buy Now Pay Later Lösungen für hochpreisige Gesundheits- & Bildungsausgaben | +3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Smartphone- & Vernacular-App-Durchdringung erweitert die Nutzerbasis | +2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle UPI-gestützte sofortige Kreditvergabe in Städten der Klasse II & III
Die Verknüpfung einer Kaufkreditentscheidung mit einem Unified Payments Interface (UPI)-Zahlungsvorgang kann die Distribution in kleineren Städten rentabel machen, ohne ein kartenbasiertes Kassensystem neu aufbauen zu müssen. Für einen kartenlosen Käufer bei einem kleinen Händler in einer Stadt der Klasse II oder III kann ein genehmigtes Kreditangebot die Finanzierung an eine QR-Zahlung knüpfen. Kiwi berichtete, dass 50 % der Kiwi Postpaid-Nutzer in den ersten 30 Tagen des Produkts aus Städten der Klasse II und III stammten und fast die Hälfte neu im Kreditkartenbereich war. Kiwis Postpaid-Produkt ist eine virtuelle Kreditlinie auf UPI für Zahlungen bei aktivierten UPI-Händlern, ohne Ausgabe einer physischen Karte. Ein kaufspezifisches Limit kann einem genehmigten Käufer ermöglichen, den Händler zu bezahlen, bevor der volle Kaufbetrag auf einem Bankkonto angesammelt wurde. Der anfängliche Nutzermix gibt Anbietern einen Anreiz, die Kundengewinnung in kleineren Städten über bestehende Karteninhaber hinaus auszubauen.
Geringe Kreditkartendurchdringung begünstigt alternative Kreditformen
Die begrenzte Kartenabdeckung schafft eine kommerzielle Öffnung für Kreditgeber, die einen Kauf bewerten können, ohne eine bestehende Kartenbeziehung vorauszusetzen. Im Jahr 2026 beschrieb der Vorstandsvorsitzende von TransUnion CIBIL die Kreditkartendurchdringung in Indien als gering im Vergleich zu Entwicklungsländern. Ein Kaufkreditanbieter kann diese Zugangsücke schließen, indem er eine spezifische Transaktion bewertet, anstatt den Kartenbesitz zur Voraussetzung für aufgeschobene Zahlung zu machen. Das Angebot hängt davon ab, eine erschwingliche Rückzahlungsverpflichtung zu identifizieren und sie dann zu präsentieren, wenn der Kunde eine Kauffinanzierung benötigt. Die Kartensubstitution ist dort am nützlichsten, wo einem anderweitig finanzierbaren Kauf ein geeigneter kartenbasierter Weg fehlt, was dem Anbieter einen Anreiz gibt, bei Zugang und angemessenen Limits zu konkurrieren.
Händlerdruck zur Reduzierung von Nachnahmerücksendungen & Steigerung des durchschnittlichen Bestellwerts
Das Nachnahmerisiko gibt Händlern einen Anreiz, Kauffinanzierungen anhand der Wirtschaftlichkeit abgeschlossener Bestellungen zu bewerten, neben der Größe des Warenkorbs. Im Juli 2026 berichtete The Financial Express von typischen Rücksendequoten von 20 % bis 30 % bei indischen Nachnahmebestellungen.[1] Meesho berichtete in seinem Prospekt vom Dezember 2025, UPI und Buy Now Pay Later (BNPL) unter mehreren Maßnahmen zur Förderung von Vorauszahlungen anzubieten. Für einen Händler, der Zahlungsgebühren gegen Erfüllungsverluste abwägt, hängt der Wert einer alternativen Zahlungsoption davon ab, ob finanzierte Bestellungen bis zur Lieferung und Abholung fortschreiten. Eine zurückgesendete oder unbezahlte Bestellung kann Erfüllungskosten ungedeckt lassen, sodass die Händlerunterstützung für Pay-Later-Kassen von erhaltenen Verkäufen und nicht von einem größeren finanzierten Warenkorb abhängt.
RBI-regulierter Account-Aggregator-Rahmen & India Stack ermöglichen Echtzeit-Datenzugang
Die einwilligungsbasierte Weitergabe von Finanzdaten gibt Transaktionskreditgebern eine Möglichkeit, die Rückzahlungsfähigkeit zu beurteilen, ohne den Zugang zu einer Zahlungs-App als Nachweis der Kreditwürdigkeit zu behandeln. Indiens Account-Aggregator-Ökosystem hatte bis zum 2. September 2026 mehr als 500 Millionen erfüllte Einwilligungen für die kundenkontrollierte Weitergabe von Finanzdaten überschritten.[2] Im Geschäftsjahr 2026 ermöglichte das Ökosystem 36,8 Millionen Kredite. Diese Kreditinfrastruktur im großen Maßstab macht genehmigte Finanzinformationen zu einer praktischen Grundlage für die Pay-Later-Bewertung, sofern ein Kreditgeber diese Informationen in eine kaufspezifische Kreditentscheidung umsetzen kann. Kreditgeber, die eingewilligte Datensätze nutzen können, können Käufer ohne Kartenhistorie bewerten, was die Basis erweitert, die ein Pay-Later-Angebot an der Kasse erreichen kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| RBI-Beschränkungen beim Laden von vorausbezahlten Zahlungsinstrumenten aus Kreditlinien verschärfen Betriebsmodelle | -1.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steigende Zahlungsausfälle bei kurzlaufenden Krediten belasten die Wirtschaftlichkeit der Einheit | -2.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Datenschutzbedenken der Verbraucher bezüglich der Erhebung alternativer Daten | -0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Fintech-Finanzierungsflaute schränkt die Ausweitung des Kreditbuchs ein | -0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
RBI-Beschränkungen beim Laden von vorausbezahlten Zahlungsinstrumenten aus Kreditlinien verschärfen Betriebsmodelle
Wallet-gebundener Kredit kann nicht über einen Finanzierungsweg skaliert werden, dessen Nutzung dem Emittenten untersagt ist. Am 20. Juni 2022 wies die Reserve Bank of India (RBI) autorisierte Nicht-Bank-Emittenten an, das Laden von vorausbezahlten Zahlungsinstrumenten über Kreditlinien sofort einzustellen. Nach dem Rundschreiben von 2022 war Slice unter den Fintechs, die gezwungen waren, das Anbieten von Kreditlinien über Prepaid-Instrument-Wallets einzustellen, was wallet-finanzierte Nicht-Bank-Modelle für ihr Wachstum auf eine andere Finanzierungsstruktur angewiesen ließ.
Steigende Zahlungsausfälle bei kurzlaufenden Krediten belasten die Wirtschaftlichkeit der Einheit
Kurze Rückzahlungszyklen können wenig Spielraum für Fehler lassen, wenn Inkassokosten aus einer kleinen Kaufkreditverpflichtung gedeckt werden müssen. Wenn ein Kreditnehmer die Rückzahlung versäumt, muss der Anbieter eine verzögerte Cashflow-Rückgewinnung verkraften und gleichzeitig entscheiden, wie viel zusätzlicher Betreuungsaufwand das Konto rechtfertigt. Ein höheres Akquisitionstempo kann dieses Missverhältnis nicht beheben, wenn jede neue Kohorte Verpflichtungen mitbringt, deren Einzug mehr kostet als ihr kommerzieller Ertrag trägt. Die Einschränkung weiterer Exponierung kann den Kreditgeber schützen, begrenzt aber auch die Käufe, die die Plattform finanzieren kann. Die kurzlaufende Expansion stößt an eine praktische Obergrenze, wenn die Rückzahlungsleistung die Kosten für die Vergabe und Betreuung der nächsten Transaktion nicht tragen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kanal:
Online-Skalierung trifft auf HändlerzahlungsexpansionOnline war das größte Segment mit einem Anteil von 82,31 % am Markt im Jahr 2026. Während des Prime Day 2026 in Indien berichtete Amazon, dass zinsfreie Ratenzahlungen über Amazon Pay Later im Jahresvergleich um mehr als das 2,5-Fache gestiegen sind. Ein Online-Shopping-Event kann Finanzierungsanfragen in ein Verkaufsfenster konzentrieren, was den Zeitpunkt eines genehmigten Angebots für die Transaktion wichtig macht. Eine vorab arrangierte Kreditverfügbarkeit kann Teil der Ausführung von Verkaufsveranstaltungen werden und der Plattform ermöglichen, das Finanzierungsangebot mit dem Zeitraum abzustimmen, in dem Kunden ihre Käufe auswählen.
Point-of-Sale (im Geschäft) soll das am schnellsten wachsende Segment sein, mit einem CAGR von 23,6 % im Zeitraum 2027–2032. Am 17. September 2025 startete Paytm Paytm Postpaid, eine kurzfristige UPI-Kreditlinie für Händler-QR-Zahlungen, die zunächst für ausgewählte Nutzer eingeführt wurde. Beim Start beschrieb Paytm bis zu 30 Tage zinsfreien Kredit, und seine Produktseite gibt an, dass eine geringe Komfortgebühr anfällt. Eine QR-verknüpfte Kreditfazilität kann Finanzierungen in einen bestehenden Händlerzahlungsfluss einbringen, ohne einen separaten Einzelhandelsfinanzierungsschalter zu benötigen. Selbst innerhalb eines zinsfreien Fensters verändert die Komfortgebühr die Kosten des Käufers für die Nutzung von QR-Kaufkredit.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Gerätefinanzierung trifft auf BehandlungszugangUnterhaltungselektronik entfiel im Jahr 2026 auf einen Anteil von 34,18 % am Indien Buy Now Pay Later Services Markt. Bajaj Finance berichtete für das Geschäftsjahr 2026 ein Verbraucherfinanzierungsvolumen von 43,61 Millionen über städtische und ländliche Kanäle, das Unterhaltungselektronik und andere diskretionäre Kategorien abdeckt. Die Gerätefinanzierung kann auf einen breiteren Verbraucherkreditbetrieb zurückgreifen und Händlern Zugang zu einem Programm verschaffen, das auch andere diskretionäre Käufe bedient. Im indischen Tier-II-Mainstream-Smartphone-Kanal finanzierten gleichmäßige monatliche Raten (EMIs) im zweiten Quartal 2026 57,5 % der Smartphone-Käufe, ein Anstieg um 13 Prozentpunkte gegenüber dem zweiten Quartal 2025, laut Counterpoint Research. Die meisten Käufe in diesem Kanal werden bereits über einen Zeitraum verteilt, was Pay-Later-Anbietern eine Basis von Gerätekäufern bietet, die mit Ratenfinanzierungen vertraut sind.
Gesundheit & Wellness soll das am schnellsten wachsende Segment sein, mit einem CAGR von 25,1 % im Zeitraum 2027–2032. Im Juli 2026 starteten Immuneel Therapeutics und Arogya Finance eine zinsfreie Ratenfinanzierung für berechtigte Patienten mit fortgeschrittenem Krebs, vorbehaltlich Kreditprüfung, Kreditgeberzustimmung und geltender Bedingungen. Immuneel ist das Therapieunternehmen, während Arogya Finance das Nichtbanken-Finanzunternehmen (NBFC) ist, das die Finanzierung bereitstellt. Diese Trennung stellt ein behandlungsorientiertes Zugangsprogramm neben eine individuelle Kreditentscheidung und schafft eine andere Vergabebeziehung als ein allgemeiner Einzelhandels-Kassenvorgang. Die Genehmigung des Kreditgebers definiert den finanzierbaren Patientenpool und konzentriert die Chance auf Programme, die eine Kreditentscheidung innerhalb ihrer Zugangsvorkehrungen aufnehmen können.


Nach Altersgruppe:
Karteneinstieg prägt das Design von KaufkreditenGeneration Z (18–28 Jahre) hielt den größten Segmentanteil von 40,3 % im Jahr 2026 und soll das am schnellsten wachsende Segment sein, mit einem CAGR von 22,4 % im Zeitraum 2027–2032. Stand März 2026 machten Gen-Z-Verbraucher im Alter von 30 Jahren oder jünger 50 % der neuen Kreditkartennutzer in Indien aus, laut TransUnion CIBIL.[3] Da die Hälfte der neuen Kreditkartennutzer 30 Jahre oder jünger ist, können Anbieter kaufspezifische Limits anbieten, während diese Kohorte Kartenhistorien aufbaut, und so direkt mit einer ersten Karte konkurrieren.
Das Wachstumspotenzial der Generation Z hängt auch davon ab, die erste Karte eines Kunden von der ersten Kreditverpflichtung des Kunden zu unterscheiden. Unter Gen-Z-Verbrauchern im Alter von 24–30 Jahren, die 2024 in den indischen Kartenmarkt eintraten, hielten 23 % bei der ersten Kreditkarteneröffnung ein offenes Kleinbetragsratendarlehen, laut TransUnion CIBIL. Für Einsteiger, die bereits ein Kleinbetragsratendarlehen hielten, würde ein neues Pay-Later-Limit zu einer bestehenden Kreditverpflichtung hinzukommen. Bestehende Rückzahlungen, und nicht allein der Erstkartenbesitz, sind der relevante Input für die Limitbemessung dieser Gruppe.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anbieter:
Betriebliche Skalierung trifft auf Bank-UnderwritingFintechs repräsentierten im Jahr 2026 einen Marktanteil von 63,16 % am Indien Buy Now Pay Later Services Markt. Fibes digitales Privatdarlehensgeschäft hatte bis zum 31. März 2026 mehr als 3,3 Millionen Kunden bedient. Im November 2025 berichtete das Amazon-Tochterunternehmen Axio (ehemals Capital Float), im vorangegangenen Jahrzehnt über 10 Millionen Kunden in den Bereichen KMU-Kredite, Co-Lending, persönliches Finanzmanagement und eingebettete Kassenfinanzierung bedient zu haben. Beide Zahlen beschreiben breitere Kreditkundenstämme, was Fintech-Kreditgebern einen bestehenden Pool von Kreditnehmern bietet, denen Kassenkredite angeboten werden können.
Banken sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 24,2 % im Zeitraum 2027–2032. Am 22. Dezember 2025 starteten YES BANK und BharatPe Pay Later mit BharatPe und boten UPI-Händlerkredit mit bis zu 45 zinsfreien Tagen an. YES BANK übernahm das Underwriting und das digitale Onboarding, während BharatPe die UPI-Plattform und die Kundenverteilung in die Vereinbarung einbrachte. Bei diesem Start erreicht das Underwriting von YES BANK Käufer über die UPI-Plattform von BharatPe, was das Wachstum der Bank in dem Produkt an die Händlerreichweite der Plattform knüpft.
Geografische Analyse
Buy Now Pay Later Services Markt in Großstädten
Großstädte verzeichneten die höchsten absoluten Transaktionsvolumina. Für einen Anbieter, der Transaktionsskalierung priorisiert, macht diese Führungsposition großstädtische Kaufflüsse zu einer konzentrierten kommerziellen Chance. Die Vertiefung der Beteiligung an dieser führenden Volumenbasis kann Skalierung unterstützen, ohne von der Erschließung weiterer Stadtgruppen abhängig zu sein. Der relevante Betriebstest sind finanzierte Transaktionen pro großstädtischer Distributionsbeziehung, da die Stadtabdeckung allein keine Beteiligung an diesem führenden Fluss misst.
Buy Now Pay Later Services Markt in halbstädtischen Zentren
Halbstädtische Zentren verzeichneten im Zeitraum 2019–2024 ein schnelleres Wachstum bei den Kreditkartenausgaben und heben damit eine andere geografische Expansionsmöglichkeit für Kauffinanzierungen hervor. Im Juni 2026 entfielen auf halbstädtische und ländliche Märkte gemeinsam 59 % der kreditaktiven NBFC-Verbraucher, laut TransUnion CIBIL und dem Branchenverband FIDC. Dieser breitere NBFC-Fußabdruck bietet Kontext für die halbstädtische Expansion, bei der ein Kaufkreditangebot einen lokalen Zahlungsanlass mit einer Kreditbeziehung verbinden muss. Wo der Kreditzugang bereits etabliert ist, besteht der nächste kommerzielle Schritt darin, den Kaufbetrag und die Rückzahlungsbedingungen an die Transaktion anzupassen. Bestehende NBFC-Kreditnehmerbeziehungen können als Distributionsressource für Händler dienen, die halbstädtische Kaufkreditkunden suchen.
Ein Umfrageergebnis aus Städten der Klasse II verdeutlicht den Unterschied zwischen der Einführung eines Zahlungsformats und der Bedienung von Verbrauchern, die es bereits ausprobiert haben. Die Pahlé India Foundation und Amazon Pay befragten 2026 5.149 städtische Verbraucher, die an Haushalts- oder Finanzentscheidungen beteiligt sind. Unter den Befragten aus Städten der Klasse II hatten 60 % BNPL oder Pay Later mindestens einmal genutzt. Für erfahrene Nutzer kann sich ein Anbieter auf die Qualität der nächsten Kaufkreditinteraktion konzentrieren, einschließlich klarer Bedingungen und zuverlässiger Rückzahlungsabwicklung. Das schafft Raum für ein Wiederholungsnutzungsangebot neben dem Erstnutzer-Onboarding, wobei Händler und Kreditgeber gemeinsam die Verantwortung tragen, ein bereits vertrautes Format verlässlich zu machen.
Regulatorischer Rahmen und Ausblick
Indien und Tamil Nadu werden als ausgewählte Rechtssysteme aus der Perspektive eines bei der RBI registrierten NBFC verglichen, das kurzfristige digitale Kaufkredite anbietet. Die RBI verlangt von NBFCs, dass sie abgedeckte kurzfristige Händlerplattform-Zahlungsaufschubprodukte an Kreditbüros melden und sicherstellen, dass die zugehörigen Kreditdienstleister ihre Auslagerungsregeln einhalten. Diese Perspektive trennt die nationalen Melde- und Auslagerungsverantwortlichkeiten des Kreditgebers von den Inkassoverhaltenskontrollen, die für sein Tamil-Nadu-Geschäft relevant sind.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Tamil Nadu |
|---|---|---|
| Primäre Behörde | Reserve Bank of India | Registrierungsbehörde und zuständige Polizei |
| Wesentliche Instrumente oder Richtlinien | RBI NBFC-Kreditfazilitätsrichtlinien; Regeln zum Schutz digitaler personenbezogener Daten, 2025 | Zwangsmaßnahmenbestimmungen des Tamil Nadu Act 40 von 2025; nationale Datenschutzregel-Einführungsphase |
| Kommerzielle Auswirkung | Kreditbüromeldung und Kreditgeberaufsicht über Dienstleister | Exposition gegenüber Beschwerden über zwangsweise Eintreibung; allgemeine Registrierungsbefreiung für bei der RBI registrierte NBFCs |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” spiegelt die Melde- und Auslagerungsbelastung wider, die dem Kreditgeber innerhalb eines gemeinsamen Betriebsrahmens auferlegt wird. Die Bewertung „Mittel” für Tamil Nadu balanciert die Befreiung von der allgemeinen staatlichen Registrierung gegen die Inkassoverhaltensbestimmungen und das Beschwerdeverfahren, die für bei der RBI registrierte NBFCs gelten. Beide Verschärfungsurteile spiegeln den 18-monatigen stufenweisen Compliance-Zeitplan gemäß den am 13. November 2025 bekannt gemachten Datenschutzregeln wider, einschließlich klarer, zweckspezifischer Einwilligungshinweise, wenn der Kreditgeber als Datenverantwortlicher handelt.
Stufen der Wertschöpfungskette
Die Kette vergleicht Kundenverteilung, Finanzierungsvereinbarungen und Händlererfüllung und konzentriert sich darauf, wo jeder Teilnehmer Einnahmen erzielen kann. Die Geschäftsbankrichtlinien der RBI verlangen, dass Banken Gebühren, Entgelte und Erstattungen, die an Kreditdienstleister (LSPs) zu zahlen sind, direkt zahlen, und untersagen diesen Anbietern, dieselben Beträge separat von Kreditnehmern einzuziehen. Diese Aufteilung macht die Identität des Dienstleisters und der gebührenzahlenden Gegenpartei wichtig, wenn ein Kaufkreditgeschäftsmodell bewertet wird.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Kundenverteilung und Kreditübergabe | Verbraucherkreditdistributoren wie Paytm | Bankgezahlte Servicegebühren, sofern im Rahmen einer LSP-Vereinbarung zahlbar | Fehlgeschlagene Übergabe zwischen einem Angebot und der Kreditgeberbewertung | Berechtigungsprüfung, Angebotspräsentation und Kreditgeberübergabeprüfungen verbinden |
| Finanzierungsvereinbarung und Kreditbereitstellung | Banken wie HDFC Bank; Finanzierungsdienstleistungsplattformen wie Fibe | Bearbeitungsgebühren für ausgewählte Finanzierungsdienstleistungen, sofern zutreffend | Dienstleistungsabhängige Gebühren können die Erschwinglichkeit bei Kleinstbeträgen schwächen | Gebühren und Rückzahlungsbedingungen auf den finanzierten Kauf abstimmen |
| Händlerzahlung und -erfüllung | Teilnehmende Händler wie Flipkart und Myntra | Einnahmen aus abgeschlossenen Produktverkäufen | Nicht abgestimmte Bestell- und Zahlungsdatensätze | Bestell-, Abrechnungs- und Rückerstattungsdatensätze abgleichen |
| Quelle: Mordor Intelligence | ||||
Am 25. September 2025 wies die RBI Simpl an, den Zahlungssystembetrieb mit Zahlungs-, Clearing- und Abwicklungsfunktionen einzustellen. Diese Maßnahme verdeutlicht, warum die Zahlungsautorisierung eine separate kommerzielle Abhängigkeit von der Kreditgeberfinanzierung ist, da ein genehmigter Kredit eine Händlerzahlung nicht über einen gesperrten Weg abschließen kann. Eine klare Verantwortung für Abwicklungsausnahmen kann verhindern, dass ein Zahlungsausfall zu einem ungelösten Anspruch zwischen Händler, Kunde und Kreditanbieter wird.
Wettbewerbslandschaft
Marktkonzentration
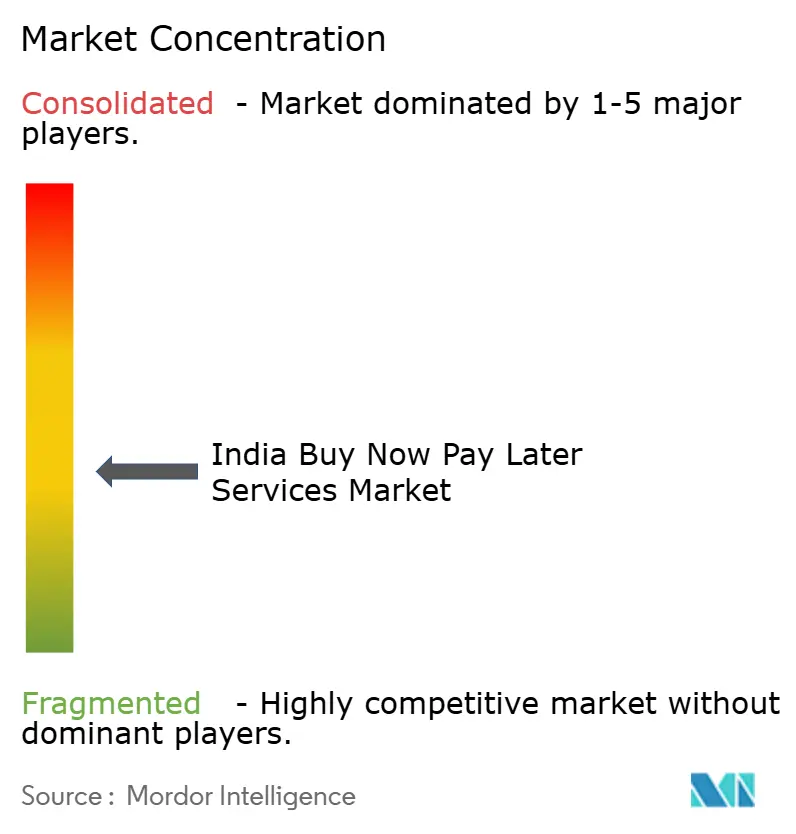
Der Wettbewerb ist mäßig fragmentiert, wobei verbraucherorientierte Plattformen und ihre Kreditgegenstücke unterschiedliche Teile der Distribution und Kreditbereitstellung kontrollieren. Paytm Postpaid, LazyPay und Amazon Pay Later verdeutlichen die strategische Bedeutung einer erkennbaren Zahlungs- oder Kassenbeziehung neben dem kreditgebenden Institut, während MobiKwik ZIP auf laufzeitbasierte Kreditvergabe umgestellt hat. PayU, die Muttergesellschaft von LazyPay, berichtete von einer Zusammenarbeit mit Meesho bei Verbraucher-BNPL im ersten Halbjahr des Geschäftsjahres 2026. DMI Infotech Solutions besitzt und betreibt die ZestMoney-Plattform, die Kreditantragsteller mit Finanzinstituten in Indien verbindet. Diese Vereinbarungen machen den Zugang zur Kaufreise eines Kunden kommerziell wertvoll, während die Kreditbeziehung bestimmt, welche Angebote tatsächlich über diese Distribution geliefert werden können.
Am 4. September 2025 schloss Amazon die Übernahme von Axio ab, einem indischen Anbieter für digitale Kreditvergabe und Kassenfinanzierung, nach der Genehmigung durch die RBI. Axios Beziehung zu Amazon Pay Later machte die Übernahme zu einem Eigentumslink zwischen Kasse und Kreditvergabe, der Koordination unterstützen kann, während die eigenständige Rolle des Kreditanbieters erhalten bleibt. Amazon erklärte, Axio werde nach einer mehr als 6-jährigen Partnerschaft, in der es die BNPL-Dienste von Amazon Pay betrieben hatte, unter seiner Führungsmannschaft als Tochtergesellschaft weitergeführt. Die Übernahme internalisierte eine etablierte Kreditpartnerschaft, anstatt einen neuen Anbieter in Amazons Kassensystem einzuführen.
Verbraucherplattformen können Ratenkredit nutzen, um Kassenangebote zu erweitern oder ein kurzlaufendes Produkt zu ersetzen, wenn sich die Erwartungen der Kreditpartner ändern. In seinem Bericht vom August 2026 erklärte MobiKwik, es habe etwa 12 Monate zuvor beschlossen, kurzlaufendes BNPL einzustellen, da sich die regulatorischen Erwartungen der Kreditpartner weiterentwickelten. Es ersetzte dieses Produkt durch ZIP EMI, ein laufzeitbasiertes Privatdarlehen. MobiKwik berichtete, dass die Auszahlungen im Geschäftsjahr 2026 im Jahresvergleich um 31 % gestiegen und vollständig ZIP EMI waren. LazyPays Ankündigung von LazyPay EMI auf dem Global Fintech Fest 2025, einem Kassenfinanzierungsprodukt über mehr als 300 Partnerhändler, zeigt eine weitere Plattform, die die Ratenfinanzierung an der Kasse ausbaut.
Marktführer der Indien Buy Now Pay Later Services Branche
-
Paytm Postpaid
-
LazyPay
-
Amazon Pay Later
-
MobiKwik ZIP
-
ZestMoney
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Buy Now Pay Later Dienstleistungsmarkt Unternehmen in diesem Bericht
- Paytm Postpaid
- LazyPay
- Simpl
- Amazon Pay Later
- MobiKwik ZIP
- ZestMoney
- Flipkart Pay Later
- ePayLater
- OlaMoney Postpaid
- Flexmoney
- Freo
- Slice
- Capital Float (Axio)
- KreditBee
- Bajaj Finserv
- Paytail
- Uni Cards
- Kotak Mahindra Bank
- HDFC FlexiPay
- ICICI PayLater
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Händlerkaufreisen und Angebotspräsentation für Kreditgeber und Plattformen, die kurzfristige Verbraucherkredite arrangieren. Die Geschäftsbankrichtlinien der RBI vom 28. November 2025 verlangen von Banken, sicherzustellen, dass die Apps ihrer Dienstleister übereinstimmende Angebote anzeigen und nicht übereinstimmende Kreditgeber in qualifizierenden Multi-Kreditgeber-Vereinbarungen identifizieren. Angezeigte Bedingungen umfassen die Identität des Kreditgebers, Kreditbetrag und Laufzeit, effektiven Jahreszins, monatliche Rückzahlung, anwendbare Strafen und einen Link zur wesentlichen Faktenübersicht. Diese Pflichten machen genaues Matching und verständliche Rückzahlungsvergleiche zu einer konkreten Servicechance für Banken und ihre Distributionspartner.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Kaufkredit über Händler-QR | Paytm bietet eine vorab genehmigte Händlerzahlungskreditlinie an | Berechtigte Händler-QR-Käufer | Ein genehmigtes Kreditangebot mit dem Kauffluss verbinden | Komfortgebühren können den Wert bei Kleinstbeträgen schwächen | Plattformen wie Paytm und Bankpartner wie Suryoday Small Finance Bank |
| Wiederkehrender Online-Kaufkredit | Eine revolvierende Kreditlinie stellt die verfügbare Kapazität nach der Rückzahlung wieder her | Genehmigte Online-Käufer mit wiederkehrenden Kaufanlässen | Rückzahlungs- und verfügbaren Limitstatus vor dem nächsten Kauf anzeigen | Verzögerte Rückzahlung verzögert die Wiederherstellung der genutzten Kreditkapazität | Kaufkreditplattformen und ihre Kreditpartner |
| Vergleichbare kurzfristige Kreditangebote | Bankrichtlinien verlangen übereinstimmende Multi-Kreditgeber-Anzeigen | Geschäftsbanken und Kreditdienstleister | Objektive Vergleiche auf Basis dokumentierter Matching-Regeln erstellen | Angebotsdatenintegration und konsistente Matching-Kosten | Banken und Dienstleister, die vergleichbare Kaufkreditangebote liefern |
| Quelle: Mordor Intelligence | |||||
HDFC Banks FlexiPay-Bedingungen unterscheiden eine 15-tägige Option ohne Zusatzkosten von 30-, 60- und 90-tägigen Optionen mit 28 % Jahreszins. Genehmigungen liegen im Ermessen der Bank und unterliegen der Dokumentation und Überprüfung. Das Rückzahlungsdatum verändert das wirtschaftliche Angebot. Die zentrale Chance ist eine vergleichsgestützte Kaufkreditreise, die den Zeitpunkt und die Kosten einer genehmigten Verpflichtung vor der Kassenbindung klar macht.
Neueste Industrielle Entwicklungen in Indien Buy Now Pay Later Dienstleistungsmarkt
- Juli 2026: Die Flipkart Group kündigte Flipkart Pay Later über Flipkart, Myntra und Flipkart Minutes an, mit PayU Finance als erstem lizenzierten Kreditgeber und Flipkart Finance als Verwalter von Kundenbeziehungen und Kreditintelligenz.
- Juli 2026: Immuneel Therapeutics und Arogya Finance starteten eine zinsfreie Ratenfinanzierung für berechtigte Patienten mit fortgeschrittenem Krebs, vorbehaltlich Kreditprüfung, Kreditgeberzustimmung und geltender Bedingungen.
Indien Buy Now Pay Later Dienstleistungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Buy Now Pay Later Services Markt misst den jährlichen Kreditwert, der durch verbraucherorientierte, kurzlaufende, zinsfreie Ratenfinanzierungen generiert wird, die zur Aufteilung von Käufen von Waren und Dienstleistungen in Indien genutzt werden. Er umfasst online oder im Geschäft arrangierte Käufe sowie Kredite von Fintechs, Banken und anderen Anbietern, einschließlich Co-Branded-Plattformen.
Ausschlüsse aus dem Umfang: Traditionelle Kreditkarten-Ratenprogramme, Business-to-Business-Handelskredit-Linien und zinstragende Verbraucherratenfinanzierungen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Kanal
- Online
- Point-of-Sale (stationär)
- Nach Endverbrauchsbranche
- Unterhaltungselektronik
- Mode & Bekleidung
- Gesundheit & Wellness
- Heimverbesserung
- Reise & Freizeit
- Medien & Unterhaltung
- Sonstige Endverbrauchsbranchen
- Nach Altersgruppe
- Generation Z (18–28 Jahre)
- Millennials (29–44 Jahre)
- Generation X (45–60 Jahre)
- Baby-Boomer (61–79 Jahre)
- Stille Generation (80 Jahre und älter)
- Nach Anbieter
- Fintechs
- Banken
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Richtlinien der Reserve Bank of India für digitale Kreditvergabe beschreiben Melde-, Offenlegungs- und Aufsichtsanforderungen, die für kurzfristige Zahlungsaufschubprodukte relevant sind, während Veröffentlichungen des Finanzministeriums Transaktionswert- und Volumenreihen für Zahlungsschienen liefern, die die Kanalaktivität rahmen. Sahamatis Account-Aggregator-Berichterstattung und die Krediteintrittsmeldungen von TransUnion CIBIL helfen bei der Bewertung der einwilligungsbasierten Underwriting-Infrastruktur und der Verbraucherkreditbeteiligung, und solche Quellen informieren Überprüfungen des indischen Kredit- und Zahlungsumfelds.
Jahresberichte von Unternehmen, regulatorische Einreichungen, Investorenmaterialien und seriöse Finanzpresse können Belege auf Anbieterebene zu Produktbedingungen, Kreditpartnerschaften und Betriebsänderungen hinzufügen, die Analysten mit den öffentlichen Indikatoren und der Marktgrenze vergleichen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden auf in Indien ansässige Kreditgeber, Fintech-Plattformen, händlerorientierte Zahlungsanbieter und Händler zurückgreifen, mit leitenden und funktionalen Teilnehmern, die Vergabe, Finanzierung, Produktbedingungen und Kanalnutzung erläutern können. Analysten würden Antworten nutzen, um Sekundärbelege zu testen und zu klären, welche Käufe die kurzlaufende, zinsfreie Verbrauchergrenze erfüllen, und dann Lücken durch den Vergleich von Anbieter-, Händler- und öffentlichen Quellenberichten schließen. Widersprüchliche oder unvollständige Eingaben würden gegen dokumentierte Produktbedingungen und unabhängig gemeldete Betriebsindikatoren geprüft, bevor sie aufgenommen werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | Vorstandsmitglieder: 20 % | |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Analysten schätzen Indiens jährlichen Hauptwert qualifizierender BNPL-Kaufkredite mithilfe eines Top-Down-Modells der Verbraucherkauffinanzierung und überprüfen dann ausgewählte Gesamtwerte mit Stichproben von Anbieter- und Händler-Rollups oder Stichproben des durchschnittlichen finanzierten Kaufwerts multipliziert mit der Anzahl finanzierter Transaktionen. Kernindikatoren umfassen Online- und stationäre Einzelhandelsaktivitäten zur Rahmung der Kanalchance, UPI-Transaktionswert und Händlerreichweite zur Verfolgung der Zahlungsintegration, Kreditzugang und Neukreditindikatoren zur Bewertung des adressierbaren Kreditnehmerpools sowie Kreditvergaben auf Produktebene und Rückzahlungsbedingungen zur Unterscheidung qualifizierender kurzlaufender zinsfreier Kredite von benachbarten Kreditformen. Analysten erstellen Kanal-, Endverbrauchs-, Alters- und Anbieteranteile aus gemeldeten Transaktions- und Portfoliobelegen, Produktabdeckung und Befragtenchecks und stellen sicher, dass jede Klassifizierung denselben Hauptwert einmal beschreibt.
Eine multivariate Regression kann den jährlichen Kreditwert aus den am stärksten unterstützten Treibern projizieren, mit Szenarioanalysen, die dort eingesetzt werden, wo Regulierung, Kreditgeberbeteiligung oder Händlerakzeptanz den Pfad wesentlich verändern könnten. Analysten würden jede Segmentprognose gegen beobachtete Produkt- und Kanalentwicklungen mit in Indien ansässigen Kredit- und Händlerexperten testen, ohne eine individuelle Ansicht als Marktkonsens zu behandeln. Wo öffentliche Maßnahmen BNPL mit anderen Kreditformen kombinieren oder Anbieterdaten Transaktionsgesamtwerte weglassen, würden Analysten unterstützte Komponenten isolieren, gegen Zahlungs- und Kreditindikatoren triangulieren und Bandbreiten für die interne Auflösung dokumentieren, anstatt fehlende Eingaben mit angenommener Aktivität zu füllen.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren Anbieteroffenlegungen, regulatorische und Zahlungssystemdaten, Händlerbelege und Primärantworten und überprüfen dann Marktgesamtwerte und Segmentanteile gegen unabhängige Transaktions- und Kreditsignale. Sie untersuchen ungewöhnliche Bewegungen, inkonsistente Einheiten und Abweichungen von früheren Perioden, indem sie diese auf Produktberechtigung, Berichtsabdeckung oder Timing zurückführen, und holen Klärung von der relevanten Quelle ein, wenn die Ursache wesentlich bleibt. Ein zweiter Analyst überprüft die Grenze, Berechnungen, Quelldaten und Segmentabstimmung vor der Freigabe. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen regulatorischen oder Marktereignissen überprüft und erhält vor der Lieferung einen frischen Quellen- und Berechnungsdurchlauf; eine erneute Kontaktaufnahme wird ausgelöst, wenn sich ein wesentlicher Input ändert, mit einer anderen Quelle in Konflikt gerät oder nicht mit der definierten Transaktion abgestimmt werden kann.
Vergleich der Schätzung des Indien Buy Now Pay Later Services Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Indien Buy Now Pay Later Services Markt misst den jährlichen Kreditwert, der durch verbraucherorientierte, kurzlaufende, zinsfreie Ratenfinanzierungen generiert wird, die zur Aufteilung von Käufen von Waren und Dienstleistungen in Indien genutzt werden.
Wesentliche Lücken bei den Treibern umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Kernindikatoren umfassen Online- und stationäre Einzelhandelsaktivitäten zur Rahmung der Kanalchance, UPI-Transaktionswert und Händlerreichweite zur Verfolgung der Zahlungsintegration, Kreditzugang und Neukreditindikatoren zur Bewertung des adressierbaren Kreditnehmerpools sowie Kreditvergaben auf Produktebene und Rückzahlungsbedingungen zur Unterscheidung qualifizierender kurzlaufender zinsfreier Kredite von benachbarten Kreditformen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 44,41 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 30 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 32,4 % unter dem Wert dieses Berichts für 2027 von 44,41 Milliarden USD, 2 Jahre später. Die Seite ordnet diese Schätzung dem Jahr 2025 zu und beschreibt anschließendes Branchenwachstum, sodass sie dem Messjahr des Berichts vorausgeht. |
| Globales Beratungsunternehmen B | 24,86 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 44,0 % unter dem Wert dieses Berichts für 2027 von 44,41 Milliarden USD, 2 Jahre später. Die Seite berichtet den BNPL-Bruttowarenwert für 2025, ein früheres Kaufwertmaß als das Kredithauptwertmaß des Berichts für 2027. |
Die Analysten von Mordor Intelligence triangulieren Anbieteroffenlegungen, regulatorische und Zahlungssystemdaten, Händlerbelege und Primärantworten und überprüfen dann Marktgesamtwerte und Segmentanteile gegen unabhängige Transaktions- und Kreditsignale.
Wichtige im Bericht beantwortete Fragen
Wie groß ist der Indien Buy Now Pay Later Services Markt und wie ist der Wachstumsausblick?
Der Markt soll von 37,03 Milliarden USD im Jahr 2026 auf 44,41 Milliarden USD im Jahr 2027 steigen und bis 2032 108 Milliarden USD erreichen, mit einem CAGR von 19,46 % über den Zeitraum 2027–2032.
Was treibt die Nachfrage nach Pay-Later-Kauffinanzierungen in Indien an?
Begrenzte Kartenreichweite und Händlerzahlungsökonomie stützen die Nachfrage. Meesho berichtete in seinem Prospekt vom Dezember 2025, BNPL unter Vorauszahlungsmaßnahmen anzubieten, während die Account-Aggregator-Infrastruktur im Geschäftsjahr 2026 36,8 Millionen Kredite ermöglichte.
Welche Altersgruppe führt bei Pay-Later-Diensten in Indien?
Generation Z (18–28 Jahre) hielt 2026 einen Anteil von 40,3 % am Markt und soll mit einem CAGR von 22,4 % im Zeitraum 2027–2032 am schnellsten wachsen.
Wer bietet verbraucherorientierte Pay-Later-Dienste in Indien an?
Paytm Postpaid, LazyPay und Amazon Pay Later sind Teil der verbraucherorientierten Landschaft. MobiKwik ZIPs kurzlaufendes BNPL wurde eingestellt, während DMI Infotech Solutions ZestMoney besitzt und betreibt.
Was könnte den Ausblick für kurzfristige Pay-Later-Kaufkredite in Indien einschränken?
Die RBI-Anweisung vom 20. Juni 2022 verpflichtete autorisierte Nicht-Bank-Emittenten, das Laden von vorausbezahlten Instrumenten aus Kreditlinien einzustellen. Steigende kurzlaufende Zahlungsausfälle können zudem die Inkassoökonomie belasten.
Welche Teile Indiens führen bei Pay-Later-Transaktionsvolumina, und welche wachsen schneller?
Großstädte führten bei den absoluten Transaktionsvolumina, während halbstädtische Zentren ein schnelleres Wachstum verzeichneten, wobei die Kreditkartenausgaben dort im Zeitraum 2019–2024 schneller stiegen.