
Singapur Fintech Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
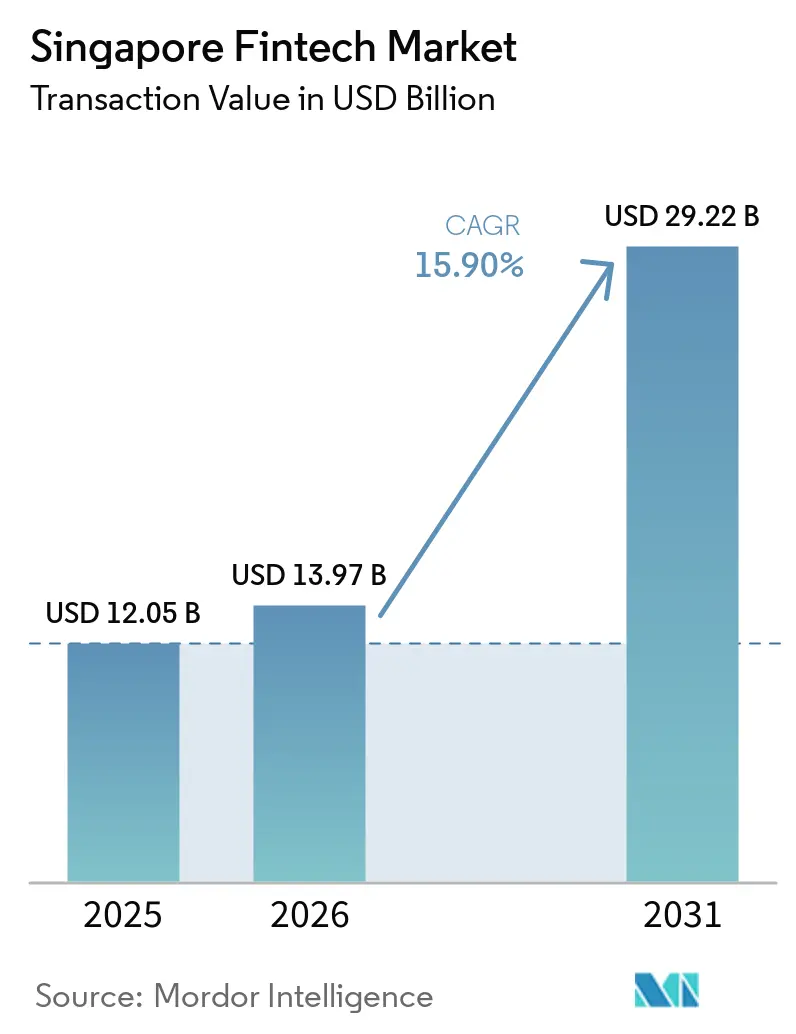
| Marktgröße im Basisjahr (2025) | 12.05 Milliarden US-Dollar |
| Marktgröße (2026) | 13.97 Milliarden US-Dollar |
| Marktgröße (2031) | 29.22 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.90 % |
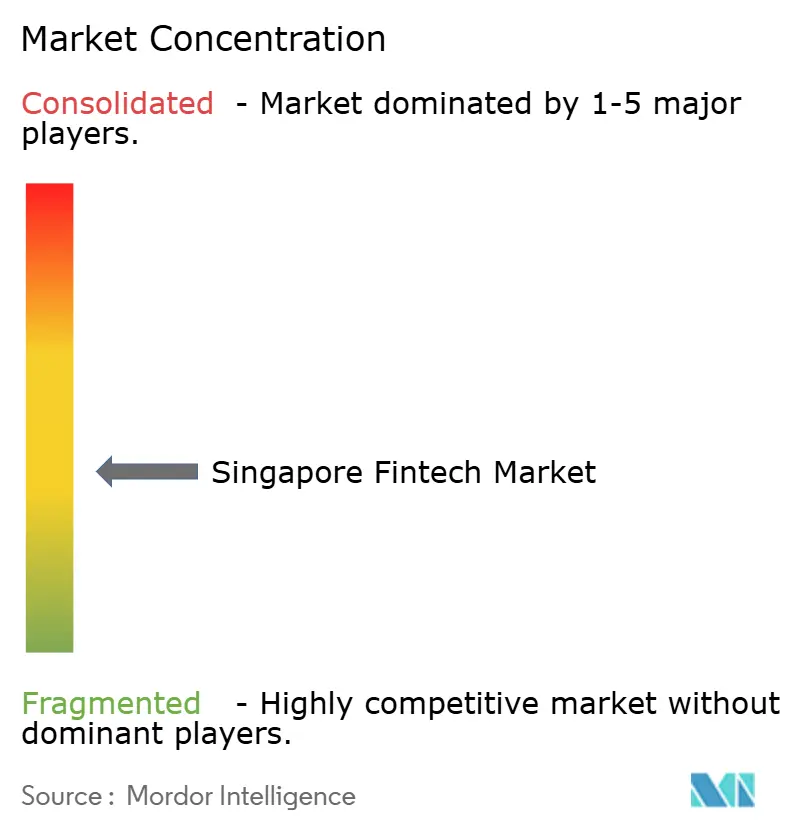
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Singapur Fintech Marktanalyse von Mordor Intelligence
Die Größe des Singapur Fintech Marktes wird im Jahr 2026 auf 13,97 Milliarden USD geschätzt und wächst gegenüber dem Wert von 12,05 Milliarden USD im Jahr 2025; die Projektionen für 2031 zeigen 29,22 Milliarden USD, was einem Wachstum von 15,9 % CAGR über den Zeitraum 2026–2031 entspricht. Starke politische Unterstützung, eine tiefe digitale Infrastruktur und anhaltende Zuflüsse privaten Kapitals halten den Singapur Fintech Markt auf einem steilen Expansionskurs, auch wenn Wettbewerbsintensität und regulatorische Kontrolle zunehmen. Die Marktdynamik spiegelt das SGD-100-Millionen (77 Millionen USD) FSTI-3.0-Programm der Monetary Authority of Singapore (MAS) wider, das quantensichere Cybersicherheit und KI-gesteuerte Risikomodelle mitfinanziert und Erstanwendern einen dauerhaften technologischen Vorsprung verschafft[1]. Zusätzliche Impulse kommen von Project Nexus – dem Echtzeit-Zahlungskorridor der fünf Länder, dessen Inbetriebnahme bis 2026 geplant ist –, der die Abwicklungszyklen verkürzt und neue Erlöspools für grenzüberschreitende Handelsdienstleister eröffnet. Der Singapur Fintech Markt profitiert zudem von den wachsenden regionalen Verknüpfungen von PayNow, was die Nachfrage nach Mehrwährungsgeldbörsen bei KMU, die im grenzüberschreitenden E-Commerce tätig sind, beschleunigt. Gleichzeitig dämpfen verschärfte Verbraucherschutzregeln für Krypto- und Kauf-jetzt-zahle-später (BNPL)-Produkte das kurzfristige Umsatzwachstum und veranlassen Unternehmen zu Geschäftsmodellanpassungen in Richtung Embedded Finance und B2B2C-Vertrieb.
Wichtigste Erkenntnisse des Berichts
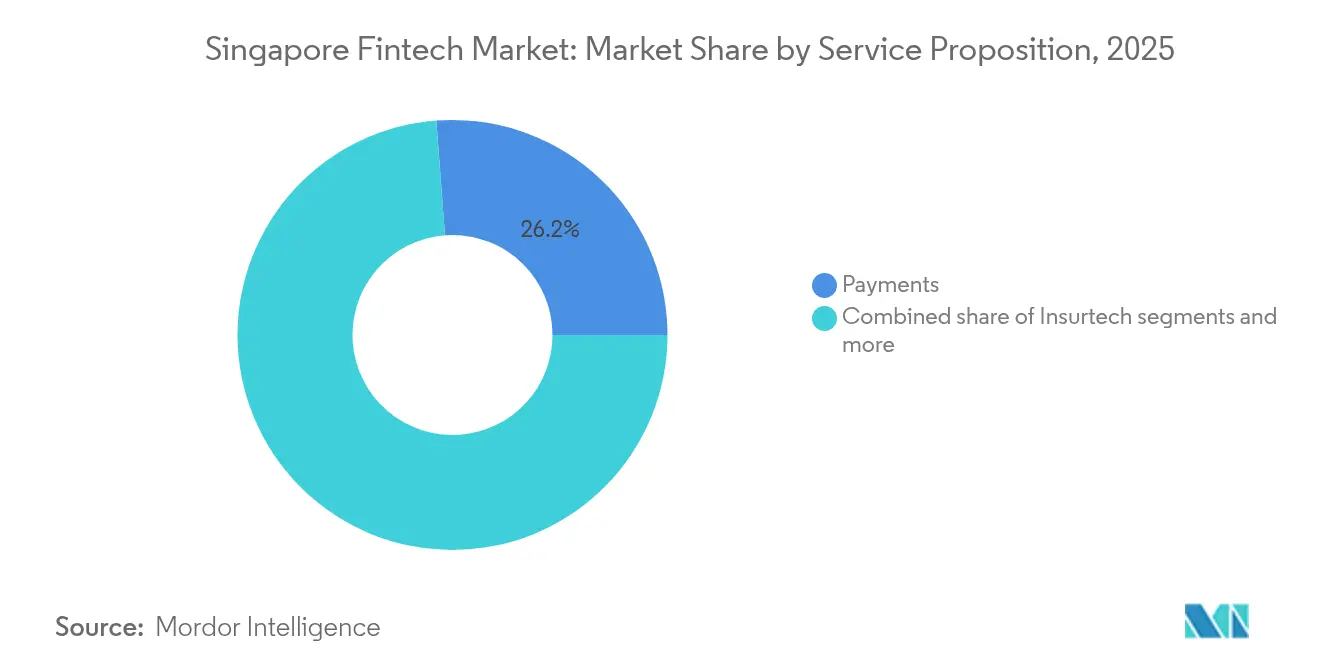
- Nach Leistungsangebot entfielen im Jahr 2025 26,20 % des Singapur fintech-Marktanteils auf Zahlungen, während die Singapur fintech-Marktgröße für digitale Zahlungen zwischen 2026 und 2031 mit einer CAGR von 16,95 % am schnellsten wachsen dürfte.
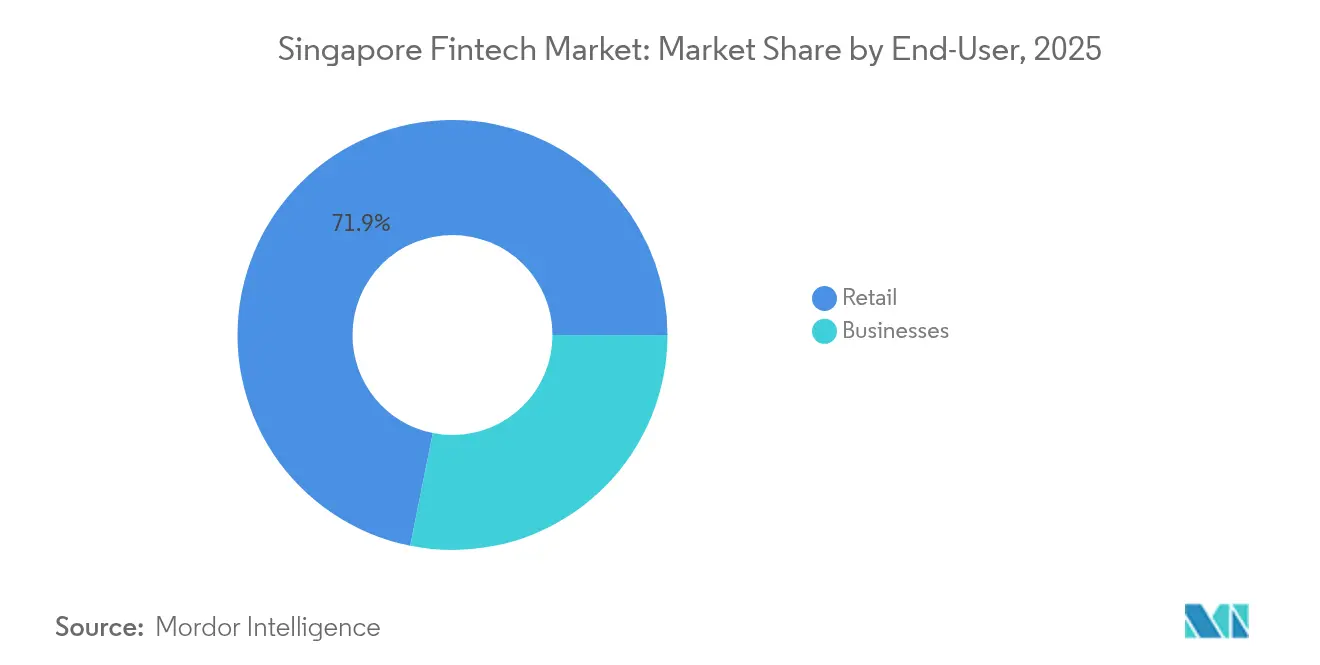
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 71,85 % des Singapur fintech-Marktanteils auf den Einzelhandel, wobei die Singapur fintech-Marktgröße für Geschäftskunden bis 2031 mit einer CAGR von 16,55 % die höchste Wachstumsrate erzielen dürfte.
- Nach Benutzeroberfläche hielten mobile Apps im Jahr 2025 einen Anteil von 69,10 % am Singapur fintech-Markt, während die Singapur fintech-Marktgröße für POS/IoT-Geräte im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 16,38 % wachsen wird.
- Nach Geografie führte die Zentralregion im Jahr 2025 mit einem Anteil von 34,10 % am Singapur fintech-Markt, während die Singapur fintech-Marktgröße in der Nordostregion voraussichtlich mit der schnellsten CAGR von 16,21 % von 2026 bis 2031 wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ( ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Schnelle Einführung von Echtzeit-Zahlungsschienen | +4.2% | Global, APAC-Fokus | Mittelfristig (2–4 Jahre) |
| MAS-Förderungen zur Förderung von KI & Quanten-Fintech | +2.8% | Singapur mit APAC-Ausstrahlungseffekt | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitender E-Commerce & Geldbörsen | +1.9% | APAC, Konzentration auf Südostasien | Kurzfristig (≤ 2 Jahre) |
| Lizenzen für rein digitale Banken | +1.1% | Singapur national | Mittelfristig (2–4 Jahre) |
| ESG-gesteuerte Mandate für grüne Finanzierung | +0.9% | Global mit Singapur-Führungsrolle | Langfristig (≥ 4 Jahre) |
| KMU-Kreditlücke & alternative Kreditvergabeplattformen | +0.8% | Singapur national, APAC-Expansion | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Echtzeit-Zahlungsschienen transformieren die Abwicklungswirtschaft
Project Nexus wird bis 2026 Zahlungsschienen in Singapur, Malaysia, Thailand, den Philippinen und Indien verbinden, den Bedarf an Nostro-Konten eliminieren und die Abwicklung von T+2 auf Echtzeit verkürzen [2]. Der Wandel setzt schätzungsweise 120 Milliarden USD an gebundener Liquidität frei und senkt grenzüberschreitende Transaktionsgebühren, was sofortige Kosteneinsparungen für Händler und KMU generiert. Früh integrierende Fintech-Unternehmen werden Marktanteile in der B2B-Handelsfinanzierung gewinnen, wo die Echtzeit-Abwicklung Betriebskapitalprodukte ermöglicht, die an Versandmeilensteine geknüpft sind. PayNows bilaterale Verknüpfungen mit PromptPay und DuitNow verarbeiteten im Jahr 2024 mehr als 2,5 Millionen Transaktionen und belegen die nachgewiesene Kundennachfrage nach sofortigen regionalen Zahlungen. Mit der Konvergenz der Schienen müssen traditionelle Banken veraltete APIs überarbeiten oder riskieren, margenstarke Korridore an wendigere Wettbewerber abzutreten. Die neue Infrastruktur unterstützt zudem Mikrozahlungen und Mikroversicherungen und erweitert die adressierbaren Anwendungsfälle in ganz Südostasien.
Quantengerechte Innovationsförderung beschleunigt die Wettbewerbsdifferenzierung
Im Rahmen von FSTI 3.0 kofinanziert die MAS bis zu 50 % der Projekte, die quantenresistente Verschlüsselung und KI-gestützte Risikoanalysen einsetzen[3]. Die Subvention senkt die Investitionsbarrieren für mittelgroße Fintech-Unternehmen und ermöglicht es ihnen, Cybersicherheits-Stacks vor regulatorischen Mandaten zu stärken. Die Zusammenarbeit innerhalb des Panels für Cyber- und Technologieresilienz-Experten (CTREX) gewährleistet den Wissenstransfer von Microsoft, Amazon und Google Cloud und bringt inländische Standards mit globalen Best Practices in Einklang. Frühe Anwender testen bereits quantensichere Zahlungsprotokolle, die Shor-Algorithmus-Angriffen standhalten, und positionieren sich für die Einhaltung der Vorschriften, sobald Post-Quanten-Kryptografie zur Pflicht wird. Banken, die quantensichere Schlüsselübertragung einsetzen, schützen hochwertige Treasury-Flows und verschaffen Singapur einen First-Mover-Vorsprung beim sicheren Finanz-Hosting. Langfristig könnte quantengestützte Optimierung auch die Kreditrisikomodellierung und das Portfolio-Rebalancing rationalisieren und so die Sektorproduktivität steigern.
Wachstum des grenzüberschreitenden E-Commerce treibt Mehrwährungs-Innovationen voran
Die digitale Wirtschaft der ASEAN soll bis 2030 über 1 Billion USD übersteigen, wobei grenzüberschreitende Transaktionen das am schnellsten wachsende Segment dieses Wertepools darstellen. Da Verkäufer in Vietnam, Indonesien und den Philippinen auf singapurischen Plattformen gelistet sind, steigt die Nachfrage nach Mehrwährungsgeldbörsen stark an. Fintech-Unternehmen ermöglichen es Händlern, in Lokalwährungen zu halten, zu zahlen und abzusichern, und senken die FX-Spreads gegenüber traditionellen Banken um bis zu 400 Basispunkte. Sofortige Abwicklung verbessert die Liquidität der Lieferanten, während API-basierte Rechnungsstellung die Order-to-Cash-Zyklen beschleunigt. Die MAS erweiterte das Zahlungsdienstleistungsgesetz auf Kassa-FX-Konvertierungen und gewährleistet so Verbraucherschutz und Schutz vor versteckten Gebühren. Die regulatorische Klarheit unterstützt weitere Geldbörsen-Innovationen, einschließlich dynamischer FX-Preisgestaltung und automatisierter Absicherungsauslöser basierend auf Echtzeit-Bestandsdaten.
Lizenzen für digitale Banken schaffen Nischenmarktchancen
Singapurs Regime für Digitalbanken verpflichtet Lizenzinhaber, unterversorgte Verbraucher und KMU zu bedienen, und eröffnet profitable Nischen, die Marktführer lange übersehen haben. GXS Bank zielt mit täglich verzinsten Sparkonten auf Einkommen aus der Gig-Economy ab, während Trust Bank die Mitgliederbasis von NTUC nutzt, um Lebensmittel und Finanzdienstleistungen zu vermarkten. ANEXT Bank nutzt die Zeichnungsmaschine von Ant Group, um KMU-Kredit-Scores zu automatisieren und Kreditvergabezyklen von Wochen auf Stunden zu komprimieren. Beschränkungen der Lizenzen hinsichtlich Verschuldung und Einlagenexponierung gewährleisten die Systemstabilität, zwingen aber traditionelle Banken wie DBS und OCBC dennoch, ihre digitale Erneuerung zu verdoppeln. Open-Banking-APIs fördern Drittanbieter-Integrationen und ermöglichen es Händlern, Kreditvergabe und Versicherungen an der Kasse einzubetten. Im Laufe der Zeit werden Kundendaten digitaler Banken alternative Kreditmodelle verfeinern und die KMU-Finanzierungslücke von 20 Milliarden SGD (14,70 Milliarden USD) weiter verkleinern.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | ( ~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Hohe Kundenakquisitionskosten | –2.1% | Singapur national, APAC-Ausstrahlungseffekt | Kurzfristig (≤ 2 Jahre) |
| Verschärfte Verbraucherschutzregeln für Krypto & BNPL | –1.4% | Singapur national | Mittelfristig (2–4 Jahre) |
| Mangel an KI-/Cybersicherheitstalenten | –1.2% | Singapur national, regionale Rivalität | Langfristig (≥ 4 Jahre) |
| Integrationshürden bei Legacy-Kernbanksystemen | –0.9% | Singapur national, APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kundenakquisitionskosten belasten die Rentabilitätsmodelle von Fintech-Unternehmen
Nahezu universeller Smartphone-Besitz führt zu einer gesättigten adressierbaren Basis, was marginale Kundengewinne zunehmend kostspielig macht. Anreizbudgets für die Registrierung bei elektronischen Geldbörsen stiegen im Jahr 2024 um 40–60 %, was die Amortisationszeiträume für kleine Fintech-Unternehmen auf über 30 Monate verlängerte. App-Übersättigung erodiert zusätzlich die Marketingrendite, da Verbraucher multifunktionale Super-Apps wie Grab bevorzugen, die Fahrdienste, Essenslieferung und Zahlungen bündeln. Der Trend zwingt eigenständige Anbieter dazu, auf Embedded-Finance-Partnerschaften umzuschwenken und Dienstleistungen in Händler- oder Plattform-Ökosysteme zu integrieren, um Akquisitionskosten zu teilen. Der B2B2C-Vertrieb verbessert auch die Stückkosten; KMU-Softwareanbieter können beispielsweise rechnungsverknüpfte Kreditlinien einbetten und Marketingkosten auf mehrere Erlösströme verteilen. Erhöhte Akquisitionskosten fungieren daher als Filtermechanismus, der Fintech-Unternehmen mit starken Ökosystemen oder differenziertem geistigem Eigentum belohnt, während unterkapitalisierte Startups zur Konsolidierung oder zum Marktaustritt gedrängt werden.
Regulatorische Verschärfungen schränken wachstumsstarke Fintech-Segmente ein
Die MAS griff nach der Durchsetzungsmaßnahme im Jahr 2024 hart durch, die Qoo10s Zahlungsdienstleistungen wegen verzögerter Händlerabrechnungen aussetzte. Neue Regeln begrenzen BNPL-Säumnisgebühren und verbieten Krypto-Cashbacks, was die Umsatzmargen für Unternehmen verringert, die auf aggressive Werbeaktionen setzten. Aktualisierte AML/CFT-Richtlinien verlangen eine verbesserte Transaktionsüberwachung, was die Compliance-Kosten erhöht, insbesondere für Anbieter virtueller Vermögenswerte mit geringer Marktkapitalisierung. Obligatorische Risikohinweise verlängern die Onboarding-Prozesse und erzeugen Reibung in den Nutzerakquise-Trichtern. Strengere Verwahrungsanforderungen verdrängen zudem leicht regulierte Offshore-Börsen und lenken das Volumen zu lizenzierten Einheiten, schränken aber den Produktumfang ein. Während die Maßnahmen die systemische Sicherheit stärken, komprimieren sie die Wachstumsraten ehemals rasant wachsender Segmente und erzwingen einen Übergang zu nachhaltigen Erlösmodellen, die auf gebühren- oder abonnementbasierten Dienstleistungen basieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsangebot:
Zahlungsinfrastruktur treibt Marktführerschaft voranIm Jahr 2025 entfielen 26,20 % der Singapur Fintech Marktgröße auf digitale Zahlungen, was deren zentrale Rolle im täglichen Handel widerspiegelt. Das Segment ist auf dem Weg, bis 2031 mit einer CAGR von 16,95 % zu wachsen, angetrieben durch SGQR+-Interoperabilität, die Einführung von Händler-SoftPOS und die regionalen Verknüpfungen von PayNow. Die Umgehung von Kartenschienen über Konto-zu-Konto-Überweisungen senkt Interbankenentgelte und ermutigt Händler, QR- und Sofortzahlungen zu priorisieren. Unterdessen erschließt die alternative Kreditbewertung bei der digitalen Kreditvergabe weiterhin schnell abgewickelte Mikrokredite für Gig-Worker, wenn auch mit einem langsameren Wachstum als Zahlungen. Insurtech-Unternehmen betten kleinteiligen Versicherungsschutz in Fahrdienst- und Lieferapps ein und erweitern so die Reichweite, ohne eigenständige Policenabschlüsse zu erfordern. Vermögensverwaltungs-Plattformen wie StashAway skalieren mit kostengünstigen ETF-Portfolios und fordern Privatbanken um massenaffluente Vermögenswerte heraus. Die Regulatorische Sandbox der MAS unterstützt Experimente, die Zahlungen, Kreditvergabe und Versicherungen bündeln, und fördert ganzheitliche Finanzangebote. Bis 2030 werden integrierte Plattformen voraussichtlich mehr als 40 % des inländischen Einzelhandelstransaktionswerts steuern und Zahlungen als Dreh- und Angelpunkt breiterer Fintech-Ökosysteme festigen.
Der Wettbewerb verschärft sich, da Anbieter digitaler Geldbörsen Kreditlinien und Versicherungserweiterungen anbieten und dabei traditionelle Segmentgrenzen verwischen. Super-Apps nutzen First-Party-Verbrauchsdaten zur Verfeinerung der Risikozeichnung, während Marktführer APIs öffnen, um im Händler-Checkout-Flow relevant zu bleiben. Der Singapur Fintech Markt belohnt daher weiterhin Anbieter, die den Point-of-Sale kontrollieren und margenstärkere Zusatzdienstleistungen auf hochfrequente Zahlungsanwendungsfälle aufsetzen können. Die regulatorische Unterstützung für tokenisierte Einlagen und Netzwerk-Tokenisierung verbessert zudem Sicherheit und Interbankenentgelt-Wirtschaft. Mit der Reifung von Echtzeit-Schienen wird der Zahlungserlös zunehmend aus wertschöpfenden Datenanalysen, Treue- und Zahlungsdienstleistungen statt aus transaktionsgebundenen Gebühren erwirtschaftet.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer:
Beschleunigung des Unternehmenssegments signalisiert B2B-ChancenPrivatkunden bleiben die Mehrheit und halten im Jahr 2025 einen Anteil von 71,85 % am Singapur fintech-Markt, doch das Wachstum bei grundlegenden Einlagen und Zahlungen hat sich abgeflacht. Unternehmen, insbesondere KMU, stellen nun die am schnellsten wachsende Nutzergruppe dar, mit einer prognostizierten CAGR von 16,55 % bis 2031. Die Finanzierungslücke von 20 Milliarden SGD (15,60 Milliarden USD) lässt viele KMU von traditionellen Banken, die mit sicherheitenschwachen Bilanzen zu kämpfen haben, unzureichend versorgt. Alternative Kreditgeber setzen auf cashflow-basiertes Scoring und erteilen Genehmigungen in weniger als 48 Stunden – ein Serviceniveau, das für traditionelle Kreditgeber, die durch manuelle Prozesse belastet sind, unerreichbar ist. B2B-Grenzüberschreitende Zahlungen profitieren von den Echtzeit-Korridoren des Projekts Nexus, die die Abrechnungskosten für Lieferanten senken und die Cashflow-Umwandlungszyklen verbessern.
KMU setzen zudem Treasury-APIs ein, die Rechnungen in Echtzeit abgleichen und die Cashflow-Prognose unterstützen. Rechnungsfinanzierungs-fintechs monetarisieren Transaktionsdaten zusätzlich, indem sie Risiken dynamisch bepreisen, anstatt sich auf statische Sicherheiten zu verlassen. Für Privatkunden verlagert die Sättigung bei Wallets und Girokonten die Innovation hin zu Vermögen und Versicherungen; Robo-Advisors bündeln nun Risikolebensversicherungen zusammen mit ETF-Portfolios, um den Wallet-Anteil zu vergrößern. Zukunftsorientierte Analysen empfehlen Sparziele und automatisierte Aufrundungen, die das Engagement vertiefen. Umgekehrt schränken sich entwickelnde Datenschutznormen und die Datenverwaltungsrichtlinien der MAS eine unkontrollierte Datenmonetarisierung ein, was Plattformen dazu veranlasst, auf einwilligungsbasierte Personalisierung zu setzen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Benutzeroberfläche:
POS/IoT-Geräte entstehen durch Händler-InnovationMobile Anwendungen kontrollierten im Jahr 2025 69,10 % der Singapur fintech-Marktgröße, gestützt durch eine nahezu universelle Smartphone-Nutzung und ausgereifte App-Ökosysteme. POS/IoT-Geräte sind jedoch der herausragende Kanal, der bis 2031 voraussichtlich mit einer CAGR von 16,38 % wachsen wird, da Händler SoftPOS und sensorbasierte Zahlungen einsetzen. Lösungen von NETS, FOMO Pay und 2C2P verwandeln Android-Telefone in kontaktlose Terminals und eliminieren Hardwarekosten für kleine Einzelhändler. Die IoT-Integration ermöglicht unsichtbare Zahlungen an Parktoren, Verkaufsautomaten und intelligenten Gebäuden und erhöht den Benutzerkomfort.
Web-Portale bedienen weiterhin komplexe, hochwertige B2B-Transaktionen, die Prüfpfade und Massen-Upload-Funktionen erfordern. Browser fungieren jedoch zunehmend als Steuerzentralen für die API-Konfiguration, wobei das Transaktions-Frontend zu kontextbezogenen Touchpoints wie ERP-Systemen oder Chatbots verlagert wird. Die Richtlinien zum Technologierisikomanagement der MAS betonen die Ende-zu-Ende-Verschlüsselung und die Nutzung sicherer Elemente bei SoftPOS-Implementierungen zum Schutz von Verbraucherdaten. Da die Grenze zwischen Benutzeroberfläche und eingebetteter Schicht verschwimmt, hängt das Kundenerlebnis von Latenz, Verfügbarkeit und Kontextrelevanz ab, nicht von visuellem Design. Anbieter, die auf eine Transaktionsverarbeitung unter 200 Millisekunden optimieren, werden Marktanteile bei Händlern gewinnen, deren Umsatz von der Checkout-Geschwindigkeit abhängt.
Geografische Analyse
Die Zentralregion hielt im Jahr 2025 einen Anteil von 34,10 % am Singapur fintech-Markt, verankert durch den Innenstadtkern, der die MAS, globale Banken und eine dichte Glasfaserverbindung beherbergt. Ultra-niedrige Latenzverbindungen ziehen Hochfrequenzhändler und datenreiche fintechs an, die Server in der Nähe von Hosting-Standorten co-lokalisieren. Gemeinsame Regulierungsbüros vereinfachen Lizenzierungsgespräche und verkürzen die Markteinführungszeit für neue Produkteinführungen. Die flughafenzentrierte Wirtschaft der Ostregion kanalisiert eine stetige Nachfrage nach Mehrwährungs-Wallets und Duty-Free-Zahlungen, während ihre Logistikzentren die Einführung von Supply-Chain-Finanzierungslösungen vorantreiben.
Die Nordostregion verzeichnet mit 16,21 % die schnellste CAGR, katalysiert durch Punggols digitalen Bezirk, wo Testumgebungen für 5G, IoT und Edge-Rechenzentren die Einstiegshürden für Deep-Tech-Startups senken. Die Wohnbevölkerung ist jünger und technikaffiner, was frühe Anwender für Pilotimplementierungen von Wallet-verknüpften Wearables und biometrischen Anmeldungen hervorbringt. West- und Nordregion wachsen stetig, da Industriegebiete Zahlungsabläufe modernisieren und ESG-konforme CO₂-Kredit-Börsen einführen. In allen Regionen unterstützt die staatlich geförderte 5G-Verdichtung eine allgegenwärtige Konnektivität, die es fintech-Betreibern ermöglicht, stadtweite konsistente Nutzererlebnisse zu liefern.
Regulatorisches Umfeld
Die Monetary Authority of Singapore (MAS) ist die primäre Aufsichtsbehörde, die die Fintech-Aktivitäten durch Lizenzierung, Aufsicht und Innovationswege wie die MAS Regulatory Sandbox gestaltet, zusammen mit der Durchsetzung von Verbraucherschutz- und AML/CFT-Anforderungen in den Bereichen Zahlungsverkehr, Kreditvergabe und digitale Vermögenswertdienstleistungen. Eine zentrale gesetzliche Säule ist der Financial Services and Markets Act 2022 (FSMA), der in Phasen umgesetzt wird, wobei Phase 3 am 30. Juni 2025 beginnt, um einen regulatorischen Rahmen für Anbieter von digitalen Token-Dienstleistungen mit Sitz in Singapur einzuführen.
Der regulatorische Fokus hat sich weiter in Richtung Technologie-Governance und operative Resilienz verschoben. Im Jahr 2026 veröffentlichte die MAS eine Konsultation, die Änderungen der Technology Risk Management (TRM) Notices vorschlägt, um die IT-Resilienz zu stärken, einschließlich Kapazitätsplanung und unveränderlicher Datensicherungen. MAS und Branchenpartner veröffentlichten außerdem das Whitepaper Safeguards for Agentic Finance at Runtime (SAFR) (Juli 2026), das Governance-Kontrollpunkte für in Finanzdienstleistungen eingesetzte KI-Agenten formalisiert. Im Bereich der Zahlungsverkehrsinfrastruktur haben MAS und die Association of Banks in Singapore (ABS) die PayNow Generation 2-Studie (Juni 2026) gestartet, die auf fortlaufende Upgrades der nationalen Echtzeitzahlungen und Interoperabilitätsanforderungen für teilnehmende Institutionen hinweist.
Wertschöpfungskettenanalyse
Singapurs Fintech-Wertschöpfungskette beginnt mit zentralen Enablern, darunter MAS-Politikprogramme (Innovations- und Aufsichtsrahmen), nationale Zahlungsschienen (PayNow und verwandte QR- und Echtzeitzahlungs-Interoperabilität), Cloud- und Cybersicherheitsinfrastruktur sowie digitale Identitäts- und Datenaustauschfähigkeiten. Die Produkt- und Lösungsentwicklung wird von Banken und lizenzierten Fintechs in den Bereichen Zahlungsverkehr, digitale Kreditvergabe, Wealth-Tech und Insurtech vorangetrieben, unterstützt durch Regtech, Risikoanalyse und KI-Modell-Governance-Tools, da die Anforderungen an Compliance und Technologierisiken zunehmen.
Markteinführung und Vertrieb stützen sich auf Händler-Acquirer und Aggregatoren, Super-App-Ökosysteme, KMU-Software- und ERP-Integrationen sowie Banking-as-a-Service-Partnerschaften, die es Nicht-Banken ermöglichen, regulierte Dienstleistungen einzubetten. Handels- und B2B-Flüsse verknüpfen sich zunehmend mit gemeinsam genutzten Datenplattformen wie SGTraDex, die physische, informationelle und finanzielle Flüsse im Handel verbindet, während Banken wie DBS und UOB digitale Supply-Chain-Finanzierungsmodule bereitstellen, die in Unternehmens-Workflows integriert sind. Häufige Engpässe umfassen Onboarding-Reibung durch AML/CFT, Einschränkungen bei der Integration mit Altsystemen von Banken und steigende operative Anforderungen im Zusammenhang mit Technologierisikomanagement, was Fintechs zu Partnerschaften mit lizenzierten Einheiten und standardisierter API-Konnektivität drängt.
Wettbewerbslandschaft
Der Singapur Fintech Markt zeigt ein moderates Konzentrationsniveau, wobei die führenden fünf Akteure einen bedeutenden Marktanteil halten und gleichzeitig ausreichend Raum für Nischen- und Spezialanbieter lassen. Grab Financial Group hat sein Super-App-Modell erfolgreich genutzt und seine Nutzer aus dem Bereich Fahrdienste und Essenslieferung in Kunden digitaler Geldbörsen konvertiert. DBS Bank hat seine starke Position durch den Ausbau digitaler Vermögensverwaltungsdienstleistungen und die nahtlose Integration von Echtzeit-Zahlungslösungen in sein Firmenkundengeschäft gehalten. Diese Dynamiken unterstreichen die Stärke ökosystemgesteuerter Strategien und die wachsende Bedeutung integrierter Finanzdienstleistungen. Der Markt bleibt wettbewerbsintensiv und bietet Chancen für etablierte Akteure und innovative Neueinsteiger. OCBC, UOB und FOMO Pay komplettieren die Spitzengruppe, wobei jedes Unternehmen auf unterschiedliche Nischen wie KMU-Kreditvergabe oder Händlerakquisition fokussiert.
Der Wettbewerbsdruck konzentriert sich auf technologische Differenzierung und Compliance-Umsetzung. Unternehmen, die die Datenverwaltungsrichtlinien der MAS und quantensichere Verschlüsselung operationalisieren, gewinnen institutionelles Vertrauen – ein wesentlicher Vorteil bei der Akquisition von Unternehmenskunden. Quantensichere Sicherheit zieht auch ausländische Vermögensverwalter an, die eine sichere Jurisdiktion für regionale Hubs suchen. Startups ohne umfangreiche Compliance-Budgets gehen Partnerschaften mit lizenzierten Einheiten unter Banking-als-Dienstleistungs-Frameworks ein und tauschen Marge gegen schnellere Markteinführung.
Fusionen und Übernahmen beschleunigen sich, da die Kundenakquisitionskosten steigen; 2025 hat bereits den Austritt des mittelgroßen Robo-Advisors MoneyOwl erlebt, während Syfe durch Querverkauf von Versicherungs- und Rentenprodukten profitabel wurde. Investoren priorisieren nun Metriken für den Weg zur Profitabilität und lenken Kapital in Richtung Embedded-Finance-Strategien, die bestehenden Traffic monetarisieren, anstatt Geld für eigenständige Apps zu verbrennen. Insgesamt sind Unternehmen, die Echtzeit-Zahlungen, KI-gestützte Risikozeichnung und ESG-verknüpfte Instrumente nutzen können, am besten positioniert, um Wachstum im Singapur Fintech Markt zu steigern.
Marktführer der Singapur Fintech-Branche
-
Grab Financial Group (GrabPay, GrabFin)
-
DBS Bank (DBS PayLah!, digibank)
-
Wise
-
Funding Societies
-
Singlife with Aviva
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Singapur fintech-Markt
- Grab Financial Group
- DBS Bank
- OCBC Bank
- UOB Bank
- PayPal Singapore
- Wise
- Stripe Singapore
- Adyen Singapore
- Nium
- Thunes
- FOMO Pay
- Funding Societies
- Validus
- StashAway
- Endowus
- Singlife with Aviva
- Bolttech
- GXS Bank
- Trust Bank
- ANEXT Bank
- Revolut Singapore

Marktchancen und Zukunftsaussichten
Institutioneller Aufbau und Infrastruktur-Upgrades schaffen Raum für Fintechs, die KI-Governance, programmierbares Geld und Echtzeitzahlungs-Interoperabilität zu Angeboten auf Unternehmensniveau bündeln können. Die MAS gründete im Juni 2026 das Future of Finance Institute als nationales Innovationszentrum, um Kompetenzen in den Bereichen KI, Tokenisierung und programmierbares Geld aufzubauen. Der SAFR-Rahmen (Juli 2026) legt zudem praktische Kontrollpunkte für den Einsatz von KI-Agenten in Finanzdienstleistungen fest, was die Nachfrage nach Compliance-by-Design-Tools, Auditierbarkeit und Laufzeitkontrollen bei Banken und regulierten Fintechs unterstützt.
Zahlungsverkehr und grenzüberschreitender Handel bleiben ein zentraler Chancenbereich, da sich nationale und regionale Schienen von reiner Konnektivität hin zu umfangreicheren Daten- und Funktionssätzen entwickeln. Die PayNow Generation 2-Studie (Juni 2026) und die laufende Umsetzung von Project Nexus schaffen Raum für Mehrwertschichten wie Request-to-Pay, Cashflow-Dienste für Händler und KMU sowie in Geschäftssoftware integrierte Abstimmungsautomatisierung. Im Bereich digitaler Vermögenswerte deuten die MAS-Konsultationen 2026 zur aufsichtsrechtlichen Behandlung von Kryptowerten auf genehmigungsfreien Blockchains sowie der FSMA-Umsetzungsrahmen für Anbieter digitaler Token-Dienstleistungen auf eine Produktentwicklung hin, die Risikokontrollen, Verwahrung und institutionelle Workflows gegenüber einer einzelhandelsgetriebenen Vermarktung priorisiert. In Bezug auf Finanzierung und Skalierung verstärken zusätzliche Zusagen für Startup SG Equity und einen Ankerfonds, der ab 2026 Exits erleichtern soll, eine Pipeline für Fintechs in der Wachstumsphase, insbesondere solche, die sich auf infrastrukturintensive, compliance-intensive Segmente konzentrieren.
Recent Industry Developments in Singapur fintech-Markt
- Juli 2026: Grab schloss die Übernahme von Stash Financial, Inc. ab und übernahm 100 % der Anteile an dem US-amerikanischen Unternehmen für digitale Finanzdienstleistungen. Der Deal erweiterte die Produkttiefe der Grab Financial Group über den Zahlungsverkehr hinaus in Richtung digitales Investieren und vermögensverwaltungsbezogene Dienstleistungen und unterstützt Cross-Selling innerhalb des Super-App-Ökosystems.
- März 2026: GrabInsure führte eine Kfz-Versicherung ein, die auf Fahrer von Mietwagen mit Fahrer in Singapur zugeschnitten ist, mit einer an das Fahrverhalten gekoppelten Preisgestaltung. Das Produkt erweiterte die Anwendungsfälle für eingebettete Versicherungen innerhalb von Mobilitätsplattformen und verstärkte die Verknüpfung zwischen Transaktionsdaten und Risikoprüfung.
- Februar 2026: DBS kündigte eine Partnerschaft mit Granite Asia an und schloss einen KI-IPO-Fonds über 110 Millionen USD ab, als Teil breiterer Bemühungen zur Entwicklung KI-gestützter Investment- und Finanzierungslösungen. Der Schritt signalisierte anhaltende bankgetriebene Innovation bei Vermögensverwaltungs- und Kapitalmarkttools und erhöhte den Wettbewerbsdruck auf eigenständige Wealth-Tech-Plattformen, sich durch Vertrieb und Produktspezialisierung zu differenzieren.


Singapur fintech-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt fintech-Aktivitäten in Singapur, bei denen Technologie zur Erbringung von Finanzdienstleistungen eingesetzt wird und Einnahmen mit der Ermöglichung von Transaktionen, Konten, Kreditvergabe, Investitionen, Versicherungen und damit verbundenen digitalen Finanzabläufen verbunden sind.
Ausschlüsse aus dem Geltungsbereich: Reines IT-Outsourcing, generische Softwareentwicklung und nicht-finanzielle Verbraucher-Apps sind ausgeschlossen, wenn sie kein finanzielles Dienstergebnis direkt ermöglichen.
Segmentierungsübersicht
- Nach Leistungsangebot
- Digitale Zahlungen
- Digitale Kreditvergabe & Finanzierung
- Digitale Investitionen
- Insurtech
- Neobanking
- Nach Endnutzer
- Privatkundengeschäft
- Unternehmen
- Nach Benutzeroberfläche
- Mobile Anwendungen
- Web / Browser
- POS / IoT-Geräte
- Nach Geografie
- Zentralregion
- Ostregion
- Nordregion
- Nordostregion
- Westregion
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, die Faktenbasis für Singapur zu etablieren und sie dann in eine handhabbare Nachfrage-und-Angebots-Sicht auf fintech-Einnahmen zu übersetzen. Wir haben öffentliche Regulierungs- und Ökosystemmaterialien gesichtet, wie Veröffentlichungen der Monetary Authority of Singapore, Veröffentlichungen des Singapore Department of Statistics und von Enterprise Singapore bereitgestellte Datensätze, damit das Modell die lokalen Marktgegebenheiten widerspiegelt.
Um die Eingaben nutzbar zu machen, haben wir auch Quellen wie die Weltbank und den IWF nach Makroindikatoren durchsucht sowie Verbands- und Ökosystemreferenzen, wie die Singapore FinTech Association und ähnliche öffentliche Verzeichnisse, nach Zählungen und Aktivitätssignalen. Unternehmensunterlagen, Investorenpräsentationen und seriöse Presseberichterstattung halfen uns, Geschäftsmodelle und Monetarisierungswege zu überprüfen. Bei Bedarf wurde eine kostenpflichtige Abonnementdatenbank ausschließlich für Unternehmensfinanzdaten, Patentprüfungen und Nachrichtenscreening genutzt. Diese Beispiele sind nicht erschöpfend, und viele andere öffentliche Quellen wurden für die Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen mit fintech-Betreibern, regulierten Unternehmen, Ökosystem-Enablerern und Käufern von fintech-Lösungen durchgeführt, damit wir bestätigen konnten, was in der Praxis monetarisiert wird, im Gegensatz zu dem, was als Durchlaufwert verbleibt. Wir haben Annahmen zu Preislogik, Kanalmix, Adoptionsgeschwindigkeit und compliance-bedingten Einschränkungen getestet und dann Bereiche erneut untersucht, in denen die Signale der Schreibtischrecherche nicht quellenübergreifend übereinstimmten. Das Feedback der Befragten klärte auch, wie singapurspezifische Implementierungseinschränkungen die Geschwindigkeit beeinflussten, mit der Produkte von der Pilotphase zur Umsatzgenerierung übergehen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 25 % | CXOs: 14 % |
| Mittlere Ebene: 56 % | Funktions-/Einheitsleiter: 41 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Nachfragepools auf Singapur-Ebene anhand von Zahlungs- und Überweisungsaktivitäten, der Nutzung digitaler Konten, der Kreditvergabeintensität sowie Investitions- und Versicherungsbeteiligungssignalen rekonstruiert und dann mithilfe realistischer Take-Rate-Spannen in Einnahmen umgerechnet werden. Sobald der Gesamtwert gebildet ist, wird er durch selektive Bottom-up-Annäherungen wie Stichproben von Anbietereinnahmebändern, Kanalprüfungen im Einzel- gegenüber Geschäftskundensegment und einige ASP-nach-Volumen-Plausibilitätsprüfungen, wo Daten verfügbar sind, bestätigt.
Zu den wichtigsten Modelleingaben gehören Indikatoren wie die Nutzung digitaler Zahlungen und der Transaktionsimpuls, die Aufnahme von Kredit- und Finanzierungsprodukten, Verschiebungen bei der Benutzeroberfläche (mobil gegenüber Web und unterstützten Punkten) sowie das Adoptionsniveau bei Privat- und Geschäftskunden. In der Prognose wurden Änderungen in der Regulierung und den Verbraucherschutzregeln als messbare Modifikatoren der Adoptionsgeschwindigkeit behandelt, gefolgt von Anpassungen der Take-Rates, wo Preisdruck von Interviewpartnern angesprochen wurde. Für die Prognose wurde eine Szenarioanalyse verwendet, damit der Basisfall gegen schnellere Adoptions- und langsamere Monetarisierungspfade einem Stresstest unterzogen werden konnte, und die endgültige Trajektorie wurde mit den in der Primärforschung gesammelten Expertenerwartungen abgeglichen. Wenn Bottom-up-Signale Lücken aufwiesen, verwendeten wir eine konservative Interpolation, die an beobachteten Einnahmemustern verankert war, anstatt mit aggressiven Wachstumsannahmen zu füllen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale validiert, einschließlich Makroprüfungen, regulatorischer Zeitpläne und Querprüfungen zwischen Transaktionsaktivität und impliziten Einnahmepools. Wir suchten nach Anomalien wie plötzlichen Sprüngen bei impliziten Take-Rates, ungewöhnlichen Jahres-zu-Jahres-Sprüngen und Inkonsistenzen zwischen Adoptionsindikatoren und prognostizierter Monetarisierung und haben dann bei Bedarf Annahmen mit Folgegesprächen überarbeitet.
Vor der Freigabe durchlaufen das Modell und die Annahmen mehrere Überprüfungsschritte, damit Berechnungslogik, Einheitenkonsistenz und Umfangsinterpretation über Aktualisierungen hinweg stabil bleiben. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie größere regulatorische Änderungen oder nennenswerte Nachfrageschocks ausgelöst werden. Unmittelbar vor der Lieferung führen wir einen aktuellen Aktualisierungsdurchlauf durch, damit Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Ansicht erhalten.
Singapur fintech-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für den Singapur fintech-Markt können stark variieren, da die zugrunde liegende Zahl nicht immer dasselbe misst, selbst wenn der Titel ähnlich aussieht. Unterschiede entstehen in der Regel dadurch, was als fintech-Wert gezählt wird, ob die Zahl Einnahmen oder Investitionswert darstellt und wie Durchlauf-Transaktionsbeträge behandelt werden.
Gesamter Investitionswert und Finanzierungsaktivitäten werden in öffentlichen Kommentaren häufig in die Marktgrößenbestimmung eingemischt, und einige Schätzungen vermischen auch fintech-Einnahmen mit der breiteren Digitalisierung von Finanzdienstleistungen. Zahlungs- und Überweisungsströme, Take-Rate-Annahmen und Währungszeitpunkte können die Schlagzahl ebenfalls nach oben oder unten verschieben, insbesondere wenn der Aktualisierungsrhythmus nicht auf dasselbe Basisjahr abgestimmt ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | USD 12,05 Milliarden (2025) | |
| Branchenblog A | USD 5,50 Milliarden (2025) | Spiegelt wahrscheinlich eine engere Sichtweise des fintech-Werts wider, mit begrenzter Klarheit darüber, ob Einnahmen über alle fintech-Dienste oder nur über einige wenige Nachfreiber wie Zahlungen und Überweisungen gezählt werden. |
| Insights-Artikel B | USD 0,91 Milliarden (2024) | Die Kennzahl ist nicht klar definiert (Einnahmen gegenüber Finanzierung oder einem anderen Wertmaß), und das Basisjahr unterscheidet sich, was die Größe im Vergleich zu einem einnahmenbasierten, dienstweiten Marktaufbau unterschätzen kann. |
Finanzierungssummen und Investitionswerte liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was erklärt, warum einnahmenbasierte Größenbestimmungen weit von Zahlen entfernt sind, die auf Kapitalflüssen zu basieren scheinen. In der gesamten Tabelle sind die häufigsten Treiber von Lücken unklare Metrikdefinitionen und gemischte Geltungsbereiche, und diese werden reduziert, wenn die Größenbestimmung an beobachtbaren Nutzungssignalen und expliziter Take-Rate-Logik verankert ist.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Singapur Fintech Marktes im Jahr 2026?
Die Größe des Singapur Fintech Marktes betrug im Jahr 2026 13,97 Milliarden USD.
Wie schnell werden digitale Zahlungen in Singapur wachsen?
Digitale Zahlungen sollen zwischen 2026 und 2031 eine CAGR von 16,95 % verzeichnen – die höchste unter den Dienstleistungskategorien.
Welche Nutzergruppe wächst am schnellsten?
Geschäftskunden, angeführt von KMU, dürften bis 2031 mit einer CAGR von 16,55 % wachsen, da alternatives Kreditgeschäft und Echtzeitzahlungen an Bedeutung gewinnen.
Warum ist die Nordostregion ein wachstumsstarkes Gebiet?
Punggols digitaler Bezirk, niedrigere Mieten und Pilotprojekte für intelligente Infrastruktur unterstützen eine CAGR von 16,21 % – das schnellste regionale Wachstumstempo bis 2031.
Welche Rolle spielt die MAS beim Sektorwachstum?
Die MAS treibt Innovationen mit FSTI-3.0-Förderungen, Post-Quanten-Sicherheitsstandards und Sofortzahlungskorridoren voran, die die Abwicklungskosten senken.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
