
Análise do Mercado de Serviços de Compre Agora Pague Depois da Índia por Mordor Intelligence
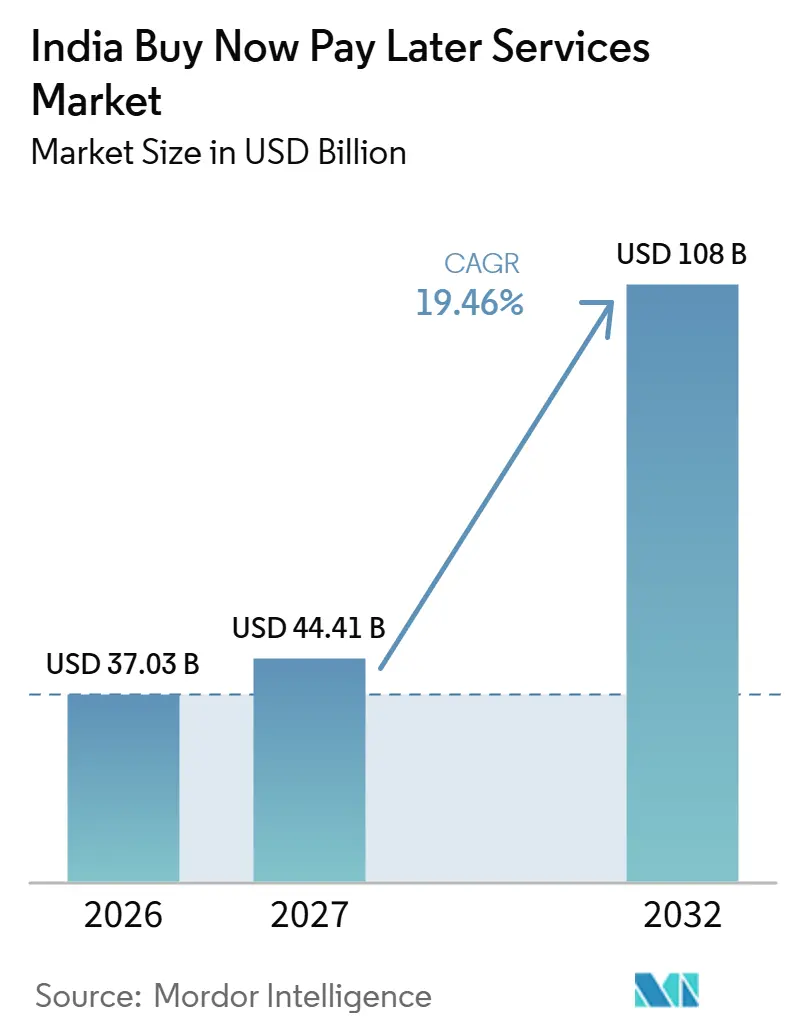
O tamanho do mercado de serviços buy now pay later da Índia deve aumentar de 37,03 bilhões de USD em 2026 para 44,41 bilhões de USD em 2027 e atingir 108 bilhões de USD até 2032, crescendo a um CAGR de 19,46% durante 2027-2032.
Na Índia, o acesso limitado a cartões e a demanda dos comerciantes por pedidos pré-pagos concluídos sustentam o financiamento vinculado a compras em jornadas de pagamento online e por QR. O compartilhamento de dados financeiros baseado em consentimento e as parcerias bancárias conectam essa distribuição a uma avaliação de crédito mais estruturada. O financiamento de saúde vincula o acesso ao tratamento a uma decisão de crédito individual, de modo que a aprovação do credor se torna uma condição da compra financiada. Provedores que combinam uma fonte de financiamento regulamentada com acesso a dados consentidos podem ampliar os limites para compradores sem cartão, enquanto plataformas que dependem de credores parceiros repassam cada decisão de aprovação à subscrição desses credores.
Principais Destaques do Relatório
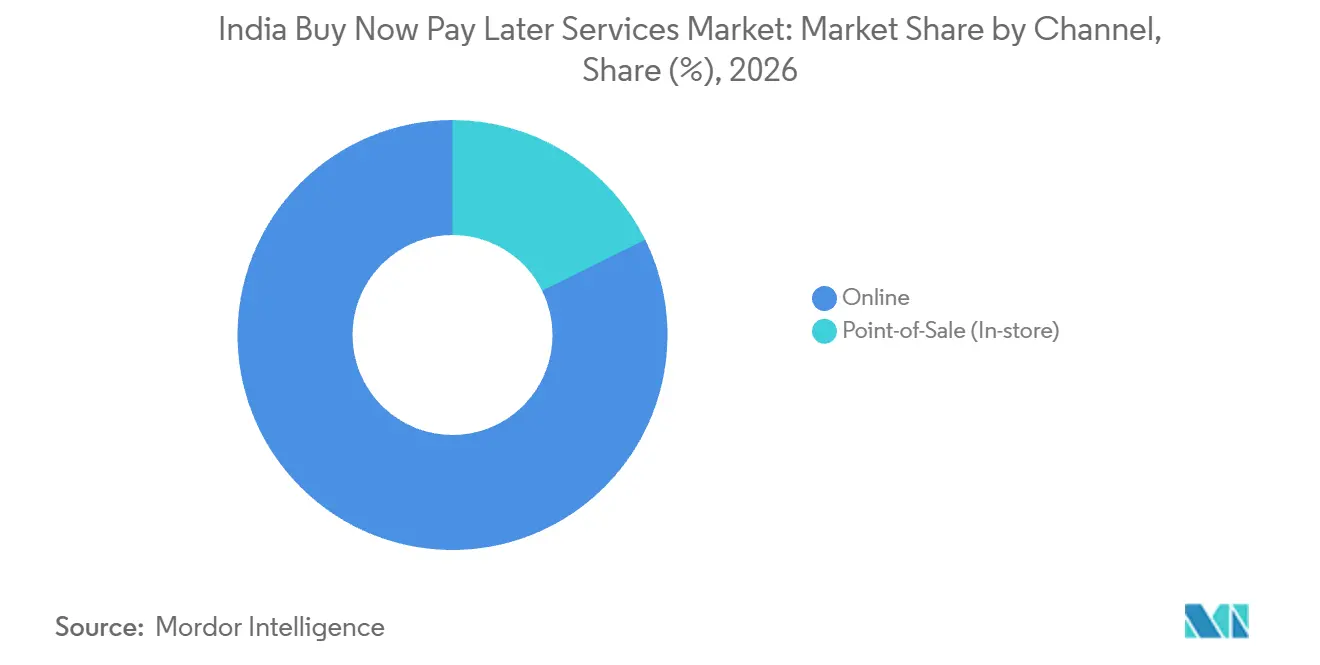
- Por canal, o online deteve 82,31% da participação do mercado de serviços buy now pay later da Índia em 2026, enquanto o ponto de venda (na loja) tem previsão de ser o segmento de crescimento mais rápido, com CAGR de 23,6% durante 2027-2032.
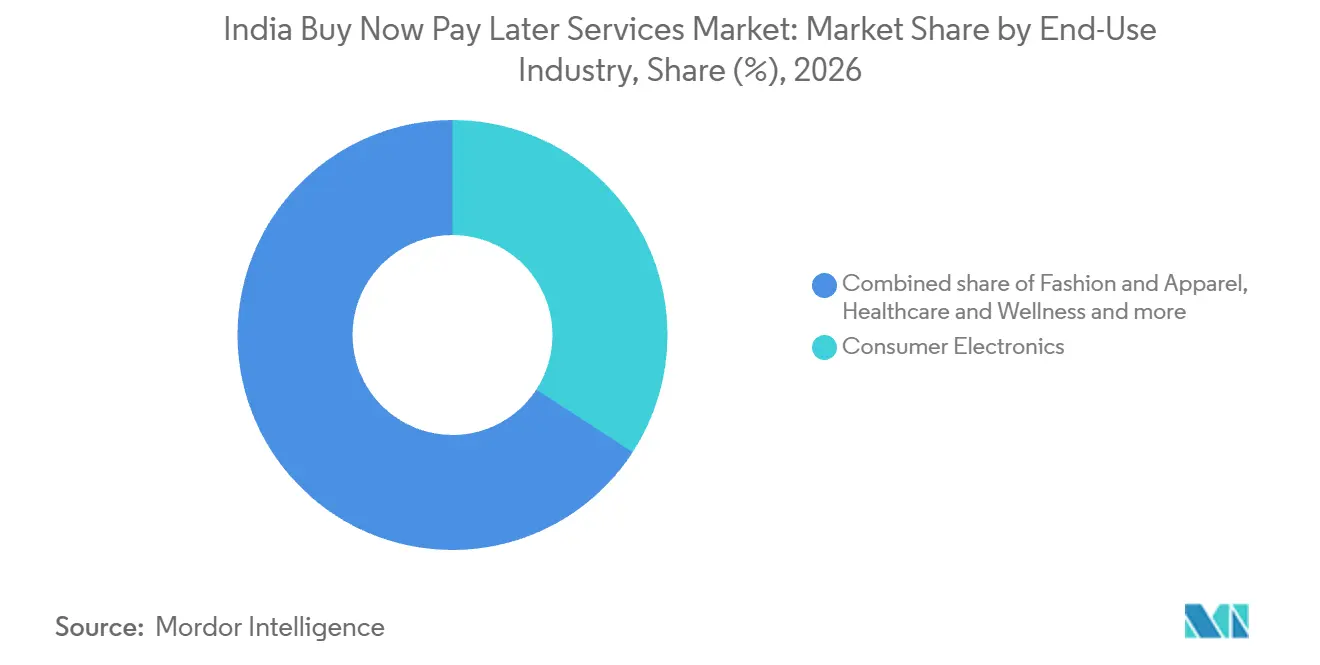
- Entre os setores de uso final, os eletrônicos de consumo responderam por 34,18% do tamanho do mercado de serviços buy now pay later da Índia em 2026, e saúde e bem-estar tem previsão de crescer mais rapidamente, com CAGR de 25,1% durante 2027-2032.
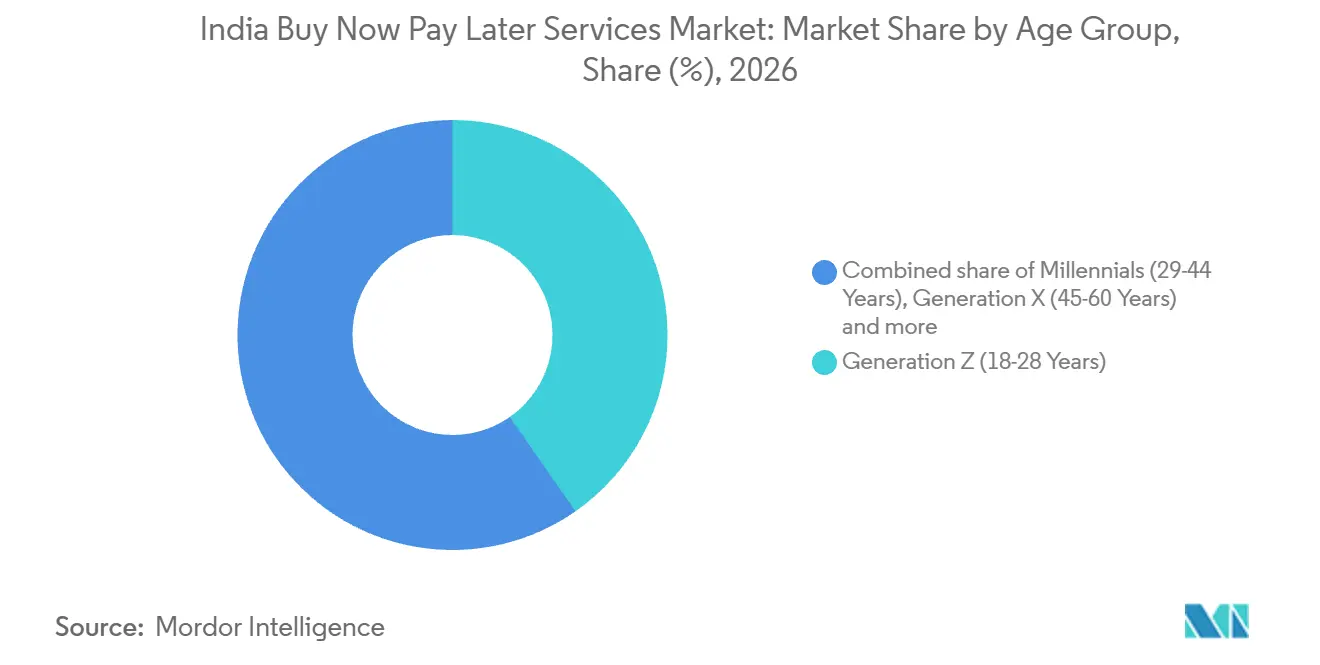
- Entre as faixas etárias, a Geração Z (18-28 anos) liderou com 40,3% de participação de mercado em 2026 e também é o segmento de crescimento mais rápido, com CAGR de 22,4% durante 2027-2032.
- Os provedores fintech lideraram com 63,16% de participação de mercado em 2026, enquanto os bancos têm previsão de ser o segmento de crescimento mais rápido, com CAGR de 24,2% durante 2027-2032.
- Em termos geográficos, as cidades metropolitanas lideraram os volumes absolutos de transações, enquanto os centros semiurbanos apresentaram crescimento mais rápido, com os gastos em cartão de crédito crescendo mais rapidamente nessas localidades entre 2019 e 2024.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Subscrição de Crédito Instantâneo Rápida Baseada em UPI nas Cidades de Nível II e III | +5.5% | Nacional | Médio prazo (2-4 anos) |
| Baixa Penetração de Cartões de Crédito Impulsionando o Crédito Alternativo | +6% | Nacional | Médio prazo (2-4 anos) |
| Pressão dos Comerciantes para Reduzir Devoluções de Pagamento na Entrega e Aumentar o Valor Médio do Pedido | +4.5% | Nacional | Curto prazo (≤ 2 anos) |
| Estrutura do Agregador de Contas Regulamentada pelo RBI e India Stack Habilitam Dados em Tempo Real | +4% | Nacional | Médio prazo (2-4 anos) |
| BNPL Incorporado para Saúde e Educação de Alto Valor | +3% | Nacional | Médio prazo (2-4 anos) |
| Penetração de Smartphones e Aplicativos em Língua Vernácula Expandindo a Base de Usuários | +2% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Subscrição de Crédito Instantâneo Rápida Baseada em UPI nas Cidades de Nível II e III
Vincular uma decisão de crédito de compra a uma jornada de pagamento pela Interface de Pagamentos Unificada (UPI) pode tornar a distribuição em cidades menores viável sem recriar um checkout baseado em cartão. Para um comprador sem cartão em um pequeno comerciante em uma cidade de Nível II ou Nível III, uma oferta de crédito aprovada pode vincular o financiamento a um pagamento por QR. A Kiwi relatou que 50% dos usuários do Kiwi Postpaid vieram de cidades de Nível II e III durante os primeiros 30 dias do produto, e quase metade era nova em cartões de crédito. O produto Postpaid da Kiwi é uma linha de crédito virtual no UPI para pagamentos em comerciantes UPI habilitados, sem emissão de cartão físico. Um limite específico para a compra pode permitir que um comprador aprovado pague ao comerciante antes de acumular o valor total da compra em uma conta bancária. O mix inicial de usuários dá aos provedores um motivo para desenvolver a aquisição em cidades menores além dos titulares de cartões existentes.
Baixa Penetração de Cartões de Crédito Impulsionando o Crédito Alternativo
A cobertura limitada de cartões cria uma abertura comercial para credores que podem avaliar uma compra sem exigir um relacionamento de cartão existente. Em 2026, o diretor executivo da TransUnion CIBIL descreveu a penetração de cartões de crédito na Índia como baixa em comparação com países em desenvolvimento. Um provedor de crédito de compra pode abordar essa lacuna de acesso avaliando uma transação específica em vez de tornar a posse de cartão um pré-requisito para pagamento diferido. A proposta depende de identificar uma obrigação de reembolso acessível e apresentá-la quando o cliente precisa de financiamento de compra. A substituição do cartão é mais útil onde uma compra que de outra forma seria financiável não possui uma rota adequada baseada em cartão, dando ao provedor um motivo para competir em acesso e limites apropriados.
Pressão dos Comerciantes para Reduzir Devoluções de Pagamento na Entrega e Aumentar o Valor Médio do Pedido
A exposição ao pagamento na entrega dá aos comerciantes um motivo para avaliar o financiamento de compras pela economia de pedidos concluídos, juntamente com o tamanho do carrinho. Em julho de 2026, o Financial Express relatou taxas típicas de retorno à origem de 20% a 30% em pedidos indianos com pagamento na entrega.[1] A Meesho relatou oferecer UPI e buy now pay later (BNPL) entre várias medidas para incentivar o pagamento pré-pago em seu prospecto de dezembro de 2025. Para um comerciante que pondera as taxas de pagamento em relação às perdas de entrega, o valor de uma opção de pagamento alternativa depende de se os pedidos financiados progridem para entrega e cobrança. Um pedido devolvido ou não pago pode deixar os custos de entrega sem recuperação, portanto, o suporte dos comerciantes ao checkout de pagamento posterior depende das vendas retidas, e não de um carrinho financiado maior.
Estrutura do Agregador de Contas Regulamentada pelo RBI e India Stack Habilitam Dados em Tempo Real
O compartilhamento de dados financeiros baseado em consentimento oferece aos credores de transações uma forma de avaliar a capacidade de reembolso sem tratar o acesso a um aplicativo de pagamento como prova de solvabilidade. O ecossistema de Agregadores de Contas da Índia havia ultrapassado 500 milhões de consentimentos cumpridos para compartilhamento de dados financeiros controlado pelo cliente até 2 de setembro de 2026.[2] No exercício fiscal de 2026, o ecossistema viabilizou 36,8 milhões de empréstimos. Essa infraestrutura de escala de crédito torna as informações financeiras com permissão uma base prática para a avaliação de pagamento posterior, desde que um credor possa traduzir essas informações em uma decisão de crédito específica para a compra. Credores capazes de usar registros consentidos podem avaliar compradores que não possuem histórico de cartão, o que amplia a base que uma oferta de pagamento posterior pode alcançar no checkout.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições do RBI ao Carregamento de Instrumentos de Pagamento Pré-pagos a partir de Linhas de Crédito Restringem os Modelos Operacionais | -1.8% | Nacional | Médio prazo (2-4 anos) |
| Aumento da Inadimplência em Empréstimos de Curto Prazo Impacta a Economia Unitária | -2.4% | Nacional | Curto prazo (≤ 2 anos) |
| Preocupações dos Consumidores com Privacidade de Dados sobre Coleta de Dados Alternativos | -0.8% | Nacional | Médio prazo (2-4 anos) |
| Inverno de Financiamento para fintechs Restringe a Expansão da Carteira de Empréstimos | -0.5% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições do RBI ao Carregamento de Instrumentos de Pagamento Pré-pagos a partir de Linhas de Crédito Restringem os Modelos Operacionais
O crédito vinculado a carteiras digitais não pode escalar por meio de uma rota de financiamento que seu emissor está proibido de usar. Em 20 de junho de 2022, o Banco de Reserva da Índia (RBI) instruiu os emissores não bancários autorizados a interromper imediatamente o carregamento de instrumentos de pagamento pré-pagos por meio de linhas de crédito. Após a circular de 2022, a Slice foi uma das fintechs forçadas a deixar de oferecer linhas de crédito por meio de carteiras de instrumentos pré-pagos, o que deixou os modelos não bancários financiados por carteiras dependentes de uma estrutura de financiamento diferente para crescimento.
Aumento da Inadimplência em Empréstimos de Curto Prazo Impacta a Economia Unitária
Ciclos de reembolso curtos podem deixar pouca margem para erros quando os custos de cobrança precisam ser recuperados de uma pequena obrigação de crédito de compra. Se um mutuário não efetuar o reembolso, o provedor deve absorver a recuperação de caixa atrasada enquanto decide quanto esforço adicional de atendimento a conta justifica. Um ritmo de aquisição mais elevado não pode resolver essa incompatibilidade se cada nova coorte trouxer obrigações que custam mais para cobrar do que o retorno comercial suporta. Restringir a exposição adicional pode proteger o credor, mas também limita as compras que a plataforma pode financiar. A expansão de curto prazo enfrenta um teto prático quando o desempenho de reembolso não pode suportar o custo de originar e atender a próxima transação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Canal:
Escala Online Encontra a Expansão do Pagamento ao ComercianteO canal online foi o maior segmento, respondendo por 82,31% do mercado em 2026. Durante o Prime Day 2026 na Índia, a Amazon relatou que as parcelas sem juros no Amazon Pay Later cresceram mais de 2,5 vezes em relação ao ano anterior. Um evento de compras online pode concentrar solicitações de financiamento em uma janela de vendas, tornando o momento de uma oferta aprovada importante para a transação. A disponibilidade de crédito pré-acordada pode se tornar parte da execução de eventos de vendas, permitindo que a plataforma alinhe a oferta de financiamento ao período em que os clientes estão escolhendo suas compras.
O ponto de venda (na loja) tem previsão de ser o segmento de crescimento mais rápido, com CAGR de 23,6% durante 2027-2032. Em 17 de setembro de 2025, a Paytm lançou o Paytm Postpaid, uma linha de crédito UPI de curto prazo para pagamentos em QR de comerciantes, inicialmente disponibilizada para usuários selecionados. No lançamento, a Paytm descreveu até 30 dias de crédito sem juros, e sua página de produto indica que uma taxa de conveniência mínima é aplicável. Uma facilidade de crédito vinculada a QR pode trazer o financiamento para um fluxo de pagamento de comerciante existente sem exigir um balcão de financiamento de varejo separado. Mesmo dentro de uma janela sem juros, a taxa de conveniência altera o custo do comprador ao usar o crédito de compra por QR.


Nota: As participações dos segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Setor de Uso Final:
Financiamento de Dispositivos Encontra o Acesso ao TratamentoOs eletrônicos de consumo responderam por 34,18% do tamanho do mercado de serviços buy now pay later da Índia em 2026. A Bajaj Finance reportou um volume de financiamento ao consumidor de 43,61 milhões no exercício fiscal de 2026 em canais urbanos e rurais, abrangendo eletrônicos de consumo e outras categorias discricionárias. O financiamento de dispositivos pode se basear em uma operação de crédito ao consumidor mais ampla, dando aos comerciantes acesso a um programa que também atende outras compras discricionárias. No canal principal de smartphones de Nível II da Índia, as prestações mensais iguais (EMIs) financiaram 57,5% das compras de smartphones no segundo trimestre de 2026, alta de 13 pontos percentuais em relação ao segundo trimestre de 2025, de acordo com a Counterpoint Research. A maioria das compras neste canal já é parcelada ao longo do tempo, dando aos provedores de pagamento posterior uma base de compradores de dispositivos familiarizados com o financiamento parcelado.
Saúde e bem-estar tem previsão de ser o segmento de crescimento mais rápido, com CAGR de 25,1% durante 2027-2032. Em julho de 2026, a Immuneel Therapeutics e a Arogya Finance lançaram financiamento parcelado sem custo para pacientes elegíveis com câncer avançado, sujeito a avaliação de crédito, aprovação do credor e termos aplicáveis. A Immuneel é a empresa de terapia, enquanto a Arogya Finance é a empresa financeira não bancária (NBFC) que fornece o financiamento. Essa separação coloca um programa de acesso focado em tratamento ao lado de uma decisão de crédito individual, criando uma relação de originação diferente de um checkout de varejo geral. A aprovação do credor define o conjunto de pacientes financiáveis, concentrando a oportunidade em programas que podem acomodar uma decisão de crédito dentro de seus arranjos de acesso.


Por Faixa Etária:
A Entrada no Cartão Molda o Design do Crédito de CompraA Geração Z (18-28 anos) deteve a maior participação de segmento, com 40,3% em 2026, e tem previsão de ser o segmento de crescimento mais rápido, com CAGR de 22,4% durante 2027-2032. Em março de 2026, os consumidores da Geração Z com 30 anos ou menos representavam 50% dos novos consumidores de cartão de crédito da Índia, de acordo com a TransUnion CIBIL.[3] Com metade dos novos consumidores de cartão de crédito com 30 anos ou menos, os provedores podem oferecer limites específicos para compras à medida que essa coorte forma históricos de cartão, competindo diretamente com um primeiro cartão.
O caso de crescimento da Geração Z também depende de distinguir o primeiro cartão de um cliente da primeira obrigação de crédito do cliente. Entre os consumidores da Geração Z com idades entre 24 e 30 anos que ingressaram no mercado de cartões da Índia em 2024, 23% tinham um empréstimo pessoal de pequeno valor em aberto na abertura do primeiro cartão de crédito, de acordo com a TransUnion CIBIL. Para os ingressantes que já tinham um empréstimo pessoal de pequeno valor, um novo limite de pagamento posterior seria somado a uma obrigação de crédito existente. Os reembolsos existentes, e não apenas o status de primeiro cartão, são o insumo relevante para o dimensionamento de limites para esse grupo.
Nota: As participações dos segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Provedor:
Escala Operacional Encontra a Subscrição BancáriaAs fintechs representaram 63,16% da participação do mercado de serviços buy now pay later da Índia em 2026. O negócio de empréstimos pessoais digitais da Fibe havia atendido mais de 3,3 milhões de clientes até 31 de março de 2026. Em novembro de 2025, a Axio, subsidiária da Amazon (anteriormente Capital Float), relatou ter atendido mais de 10 milhões de clientes durante a década anterior em empréstimos para PMEs, cocrédito, gestão de finanças pessoais e financiamento de checkout incorporado. Ambas as contagens descrevem bases de clientes de crédito mais amplas, o que dá aos credores fintech um conjunto existente de mutuários aos quais o crédito de checkout pode ser oferecido.
Os bancos têm previsão de ser o segmento de crescimento mais rápido, com CAGR de 24,2% durante 2027-2032. Em 22 de dezembro de 2025, o YES BANK e o BharatPe lançaram o Pay Later com BharatPe, oferecendo crédito para comerciantes UPI com até 45 dias sem juros. O YES BANK forneceu subscrição e integração digital, enquanto o BharatPe trouxe a plataforma UPI e a distribuição de clientes para o arranjo. Nesse lançamento, a subscrição do YES BANK alcança compradores por meio da plataforma UPI do BharatPe, o que vincula o crescimento do banco no produto ao alcance de comerciantes da plataforma.
Análise Geográfica
Mercado de Serviços Buy Now Pay Later em Cidades Metropolitanas
As cidades metropolitanas responderam pelos maiores volumes absolutos de transações. Para um provedor que prioriza a escala de transações, essa liderança torna os fluxos de compras metropolitanas uma oportunidade comercial concentrada. Aprofundar a participação nessa base de volume líder pode sustentar a escala sem depender da entrada em grupos de cidades adicionais. O teste operacional relevante é o de transações financiadas por relacionamento de distribuição metropolitana, porque a cobertura da cidade por si só não mede a participação nesse fluxo líder.
Mercado de Serviços Buy Now Pay Later em Centros Semiurbanos
Os centros semiurbanos apresentaram crescimento mais rápido nos gastos com cartão de crédito entre 2019 e 2024, destacando uma oportunidade de expansão geográfica diferente para o financiamento de compras. Em junho de 2026, os mercados semiurbanos e rurais responderam conjuntamente por 59% dos consumidores ativos em crédito de NBFCs, de acordo com a TransUnion CIBIL e a associação setorial FIDC. Essa presença mais ampla das NBFCs oferece contexto para a expansão semiurbana, onde uma proposta de crédito de compra deve conectar uma ocasião de pagamento local a um relacionamento de crédito. Onde o acesso ao crédito já está estabelecido, o próximo passo comercial é adaptar o valor da compra e os termos de reembolso à transação. Os relacionamentos existentes com mutuários de NBFCs podem servir como um ativo de distribuição para comerciantes que buscam clientes de crédito de compra em áreas semiurbanas.
Uma descoberta de pesquisa em cidades de Nível II destaca a distinção entre introduzir um formato de pagamento e atender consumidores que já o experimentaram. A Pahlé India Foundation e a Amazon Pay pesquisaram 5.149 consumidores urbanos envolvidos em decisões de pagamento ou financeiras domésticas em 2026. Entre os respondentes de Nível II, 60% haviam usado BNPL ou Pay Later pelo menos uma vez. Para usuários experientes, um provedor pode se concentrar na qualidade da próxima interação de crédito de compra, incluindo termos claros e atendimento de reembolso confiável. Isso cria espaço para uma proposta de uso repetido ao lado da integração de primeiro uso, com comerciantes e credores compartilhando a responsabilidade de tornar um formato já familiar confiável.
Estrutura Regulatória e Perspectivas
A Índia e Tamil Nadu são comparadas como jurisdições selecionadas da perspectiva de uma NBFC registrada no RBI que oferece crédito de compra digital de curto prazo. O RBI exige que as NBFCs reportem produtos de pagamento diferido de curto prazo cobertos em plataformas de comerciantes aos bureaus de crédito e garantam que os provedores de serviços de crédito associados sigam suas regras de terceirização. Essa perspectiva separa as responsabilidades nacionais de reporte e terceirização do credor dos controles de conduta de recuperação relevantes para seus negócios em Tamil Nadu.
Tabela Regulatória
| Fator de decisão | Índia | Tamil Nadu |
|---|---|---|
| Autoridade principal | Banco de Reserva da Índia | Autoridade Registradora e polícia jurisdicional |
| Instrumentos ou diretrizes principais | Diretrizes de Crédito para NBFCs do RBI; Regras de Proteção de Dados Pessoais Digitais, 2025 | Disposições de ação coercitiva do Ato 40 de 2025 de Tamil Nadu; implementação gradual das regras nacionais de dados |
| Efeito comercial | Reporte ao bureau de crédito e supervisão do credor sobre prestadores de serviços | Exposição a reclamações de recuperação coercitiva; isenção geral de registro para NBFCs registradas no RBI |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||
A classificação nacional Média reflete o ônus de reporte e terceirização imposto ao credor dentro de uma estrutura operacional comum. A classificação Média de Tamil Nadu equilibra a isenção do registro estadual geral em relação às disposições de conduta de recuperação e ao processo de reclamação aplicáveis às NBFCs registradas no RBI. Ambos os julgamentos de Endurecimento refletem o cronograma de conformidade gradual de 18 meses sob as regras de proteção de dados notificadas em 13 de novembro de 2025, incluindo avisos de consentimento claros e específicos por finalidade onde o credor atua como fiduciário de dados.
Etapas da Cadeia de Valor
A cadeia compara a distribuição de clientes, os arranjos de financiamento e o cumprimento pelo comerciante, com foco em onde cada participante pode capturar receita. As diretrizes do RBI para bancos comerciais exigem que os bancos paguem taxas, encargos e reembolsos devidos aos prestadores de serviços de crédito (LSPs) diretamente e proíbem esses prestadores de cobrar os mesmos valores separadamente dos mutuários. Essa divisão torna a identidade do prestador de serviços e a contraparte pagadora de taxas importante ao avaliar um modelo de negócios de crédito de compra.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Distribuição de clientes e transferência de crédito | Distribuidores de crédito ao consumidor, como a Paytm | Taxas de serviço pagas pelo banco onde aplicáveis sob um arranjo de LSP | Falha na transferência entre uma oferta e a avaliação do credor | Conectar verificações de elegibilidade, apresentação de oferta e transferência ao credor |
| Arranjo de financiamento e provisão de crédito | Bancos como o HDFC Bank; plataformas de serviços de financiamento como a Fibe | Taxas de processamento para serviços de financiamento selecionados onde aplicável | Taxas dependentes de serviço podem enfraquecer a acessibilidade de pequenos valores | Alinhar taxas e condições de reembolso à compra financiada |
| Pagamento ao comerciante e cumprimento | Comerciantes participantes como Flipkart e Myntra | Receita de vendas de produtos concluídas | Registros de pedido e pagamento desalinhados | Reconciliar registros de pedido, liquidação e reembolso |
| Fonte: Mordor Intelligence | ||||
Em 25 de setembro de 2025, o RBI determinou que a Simpl interrompesse as operações do sistema de pagamento envolvendo funções de pagamento, compensação e liquidação. Essa ação ilustra por que a autorização de pagamento é uma dependência comercial separada do financiamento do credor, uma vez que um empréstimo aprovado não pode concluir um pagamento ao comerciante por meio de uma rota suspensa. A responsabilidade clara pelas exceções de liquidação pode evitar que uma falha de pagamento se torne uma reclamação não resolvida entre o comerciante, o cliente e o provedor de crédito.
Cenário Competitivo
Concentração do Mercado
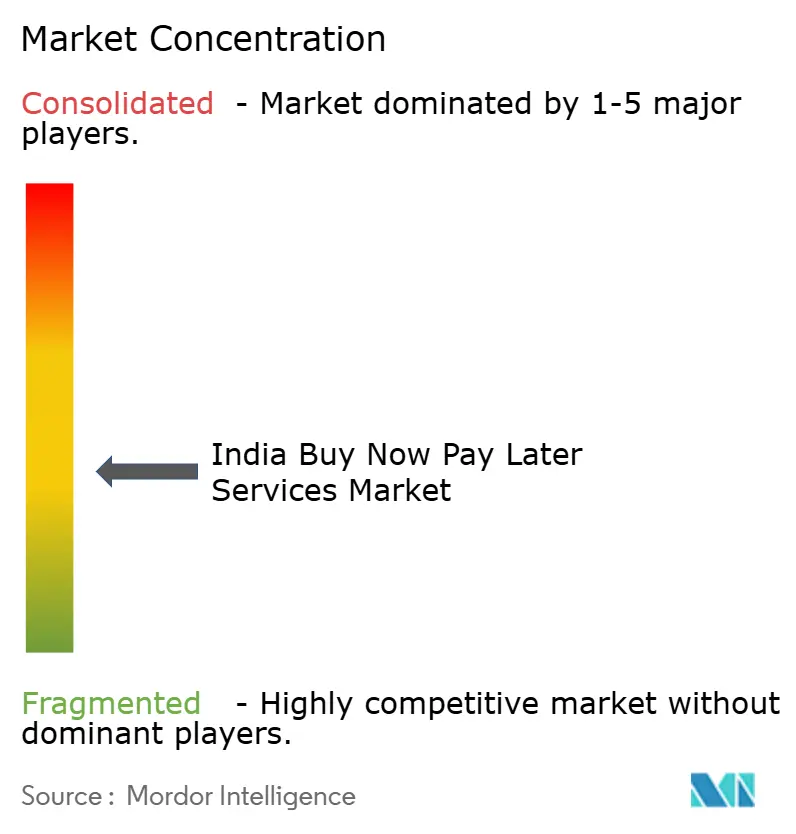
A concorrência é moderadamente fragmentada, com plataformas voltadas ao consumidor e seus correspondentes de crédito controlando diferentes partes da distribuição e da provisão de crédito. Paytm Postpaid, LazyPay e Amazon Pay Later ilustram a importância estratégica de um relacionamento de pagamento ou checkout reconhecível ao lado da instituição que fornece crédito, enquanto o MobiKwik ZIP migrou para o crédito baseado em prazo. A PayU, controladora da LazyPay, relatou colaboração com a Meesho em BNPL ao consumidor durante o primeiro semestre do exercício fiscal de 2026. A DMI Infotech Solutions possui e opera a plataforma ZestMoney, que conecta solicitantes de empréstimos a instituições financeiras na Índia. Esses arranjos tornam o acesso à jornada de compra de um cliente comercialmente valioso, enquanto o relacionamento de crédito determina quais ofertas podem realmente ser entregues por meio dessa distribuição.
Em 4 de setembro de 2025, a Amazon concluiu a aquisição da Axio, um provedor indiano de crédito digital e financiamento de checkout, após aprovação do RBI. O relacionamento da Axio com o Amazon Pay Later tornou a aquisição um vínculo de propriedade entre o checkout e o crédito, o que pode apoiar a coordenação enquanto preserva o papel distinto do provedor de crédito. A Amazon afirmou que a Axio continuaria sob sua equipe de liderança como subsidiária após uma parceria de mais de 6 anos em que impulsionou os serviços BNPL do Amazon Pay. A aquisição internalizou uma parceria de crédito estabelecida em vez de introduzir um novo provedor ao checkout do Amazon Pay.
As plataformas de consumo podem usar o crédito parcelado para ampliar as ofertas de checkout ou substituir um produto de curto prazo à medida que as expectativas dos parceiros de crédito mudam. Em seu relatório de agosto de 2026, o MobiKwik afirmou ter decidido, cerca de 12 meses antes, encerrar o BNPL de curto prazo à medida que as expectativas regulatórias dos parceiros de crédito evoluíam. Ele substituiu esse produto pelo ZIP EMI, um empréstimo pessoal baseado em prazo. O MobiKwik relatou que os desembolsos do exercício fiscal de 2026 cresceram 31% em relação ao ano anterior e foram inteiramente de ZIP EMI. O anúncio da LazyPay do LazyPay EMI no Global Fintech Fest 2025, um produto de financiamento de checkout em mais de 300 comerciantes parceiros, mostra outra plataforma ampliando o financiamento de checkout parcelado.
Líderes do Setor de Serviços Buy Now Pay Later da Índia
-
Paytm Postpaid
-
LazyPay
-
Amazon Pay Later
-
MobiKwik ZIP
-
ZestMoney
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Compre Agora Pague Depois na Índia Empresas cobertas neste relatório
- Paytm Postpaid
- LazyPay
- Simpl
- Amazon Pay Later
- MobiKwik ZIP
- ZestMoney
- Flipkart Pay Later
- ePayLater
- OlaMoney Postpaid
- Flexmoney
- Freo
- Slice
- Capital Float (Axio)
- KreditBee
- Bajaj Finserv
- Paytail
- Uni Cards
- Kotak Mahindra Bank
- HDFC FlexiPay
- ICICI PayLater
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam as jornadas de compra dos comerciantes e a apresentação de ofertas para credores e plataformas que organizam crédito ao consumidor de curto prazo. As diretrizes do RBI para bancos comerciais de 28 de novembro de 2025 exigem que os bancos garantam que os aplicativos de seus prestadores de serviços exibam ofertas correspondentes e identifiquem credores sem correspondência em arranjos qualificados com múltiplos credores. Os termos exibidos incluem a identidade do credor, valor e prazo do empréstimo, taxa percentual anual, reembolso mensal, penalidades aplicáveis e um link para a declaração de fatos principais. Esses deveres tornam a correspondência precisa e as comparações de reembolso compreensíveis uma oportunidade de serviço concreta para bancos e seus parceiros de distribuição.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Crédito de compra por QR de comerciante | A Paytm oferece uma linha de crédito pré-aprovada para pagamento em comerciante | Compradores elegíveis em QR de comerciante | Conectar uma oferta de crédito aprovada ao fluxo de compra | As taxas de conveniência podem enfraquecer o valor de pequenos valores | Plataformas como a Paytm e parceiros bancários como o Suryoday Small Finance Bank |
| Crédito de compra online recorrente | Uma linha de crédito rotativo restaura a capacidade disponível após o reembolso | Compradores online aprovados com ocasiões de compra recorrentes | Mostrar o status de reembolso e limite disponível antes da próxima compra | O reembolso atrasado adia a restauração da capacidade de crédito utilizada | Plataformas de crédito de compra e seus parceiros de crédito |
| Ofertas de crédito de curto prazo comparáveis | As diretrizes bancárias exigem exibições de ofertas correspondentes com múltiplos credores | Bancos comerciais e prestadores de serviços de crédito | Construir comparações objetivas usando regras de correspondência documentadas | Integração de dados de oferta e custos de correspondência consistentes | Bancos e prestadores de serviços que entregam ofertas de crédito de compra comparáveis |
| Fonte: Mordor Intelligence | |||||
Os termos do FlexiPay do HDFC Bank distinguem uma opção de 15 dias sem custo adicional das opções de 30, 60 e 90 dias com juros anuais de 28%. As aprovações ficam a critério do banco e estão sujeitas a documentação e verificação. A data de reembolso altera a proposta econômica. A abertura central é uma jornada de crédito de compra orientada por comparação que torna o momento e o custo de uma obrigação aprovada claros antes do compromisso no checkout.
Desenvolvimentos industriais recentes em Mercado de Serviços de Compre Agora Pague Depois na Índia
- Jul 2026: O Grupo Flipkart anunciou o Flipkart Pay Later em Flipkart, Myntra e Flipkart Minutes, com a PayU Finance como primeira credora licenciada e a Flipkart Finance gerenciando os relacionamentos com clientes e a inteligência de crédito.
- Jul 2026: A Immuneel Therapeutics e a Arogya Finance lançaram financiamento parcelado sem custo para pacientes elegíveis com câncer avançado, sujeito a avaliação de crédito, aprovação do credor e termos aplicáveis.
Mercado de Serviços de Compre Agora Pague Depois na Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de serviços buy now pay later da Índia mede o valor anual de empréstimos gerado pelo crédito parcelado de curto prazo, sem juros, voltado ao consumidor, utilizado para dividir compras de bens e serviços na Índia. Abrange compras realizadas online ou em lojas e crédito fornecido por fintechs, bancos e outros provedores, incluindo plataformas com marca compartilhada.
Exclusões de escopo: Programas tradicionais de parcelamento em cartão de crédito, linhas de crédito comercial entre empresas e empréstimos parcelados ao consumidor com juros estão excluídos.
Visão Geral da Segmentação
- Por Canal
- Online
- Ponto de Venda (Loja Física)
- Por Setor de Uso Final
- Eletrônicos de Consumo
- Moda e Vestuário
- Saúde e Bem-Estar
- Melhoria Residencial
- Viagem e Lazer
- Mídia e Entretenimento
- Outros Setores de Uso Final
- Por Faixa Etária
- Geração Z (18-28 Anos)
- Millennials (29-44 Anos)
- Geração X (45-60 Anos)
- Baby Boomers (61-79 Anos)
- Geração Silenciosa (80 Anos e Acima)
- Por Provedor
- Fintechs
- Bancos
- Outros
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As diretrizes de crédito digital do Banco de Reserva da Índia descrevem requisitos de reporte, divulgações e supervisão relevantes para produtos de pagamento diferido de curto prazo, enquanto as publicações do Ministério das Finanças fornecem séries de valor e volume de transações para trilhos de pagamento que enquadram a atividade por canal. Os relatórios do Agregador de Contas da Sahamati e as publicações de entrada de crédito da TransUnion CIBIL ajudam a avaliar a infraestrutura de subscrição baseada em consentimento e a participação no crédito ao consumidor, e fontes como essas informam verificações sobre o ambiente de crédito e pagamento da Índia.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores e imprensa financeira de reputação podem adicionar evidências em nível de provedor sobre termos de produtos, parcerias de crédito e mudanças operacionais, que os analistas comparam com os indicadores públicos e o limite do mercado. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas contariam com credores baseados na Índia, plataformas fintech, provedores de pagamento voltados ao comerciante e comerciantes, com participantes seniores e funcionais capazes de explicar originação, financiamento, termos de produto e uso de canal. Os analistas usariam as respostas para testar evidências secundárias e esclarecer quais compras atendem ao limite de curto prazo, sem juros, voltado ao consumidor, e então resolveriam lacunas comparando relatos de provedores, comerciantes e fontes públicas. Insumos conflitantes ou incompletos seriam verificados em relação aos termos de produto documentados e indicadores operacionais reportados de forma independente antes da inclusão.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 25% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
Os analistas estimam o valor principal anual da Índia em empréstimos de compra BNPL qualificados usando um modelo de cima para baixo do financiamento de compras ao consumidor, verificando então totais selecionados com consolidações amostradas de provedores e comerciantes ou valor médio amostrado de compra financiada multiplicado por contagens de transações financiadas. Os indicadores principais incluem a atividade de varejo online e em loja para enquadrar a oportunidade por canal, o valor das transações UPI e o alcance de comerciantes para rastrear a integração de pagamentos, o acesso ao crédito e os indicadores de novos entrantes no crédito para avaliar o conjunto de mutuários endereçáveis, e as originações de empréstimos em nível de produto e os termos de reembolso para distinguir empréstimos qualificados de curto prazo sem juros do crédito adjacente. Os analistas constroem participações por canal, uso final, faixa etária e provedor a partir de evidências de transações e portfólios reportadas, cobertura de produtos e verificações de respondentes, garantindo que cada classificação descreva o mesmo principal uma única vez.
Uma regressão multivariada pode projetar o valor anual do empréstimo a partir dos impulsionadores mais fortemente suportados, com análise de cenários usada onde regulação, participação de credores ou adoção por comerciantes poderiam alterar materialmente o caminho. Os analistas testariam cada previsão de segmento em relação aos desenvolvimentos observados de produtos e canais com especialistas indianos em crédito e comércio, sem tratar uma visão individual como consenso de mercado. Onde as medidas públicas combinam BNPL com outro crédito, ou os dados de provedores omitem totais de transações, os analistas isolariam componentes suportados, triangulariam em relação a indicadores de pagamento e crédito e documentariam intervalos para resolução interna, em vez de preencher insumos ausentes com atividade presumida.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de provedores, dados regulatórios e de sistemas de pagamento, evidências de comerciantes e respostas primárias, verificando então os totais de mercado e as participações de segmento em relação a sinais independentes de transações e crédito. Eles investigam movimentos incomuns, unidades inconsistentes e variações em relação a períodos anteriores rastreando-os até a elegibilidade do produto, cobertura de reporte ou timing, e obtêm esclarecimentos da fonte relevante quando a causa permanece material. Um segundo analista revisa o limite, os cálculos, as datas das fontes e a reconciliação de segmentos antes da aprovação. O modelo é atualizado anualmente, revisado entre ciclos após eventos regulatórios ou de mercado materiais, e submetido a uma nova passagem de verificação de fontes e cálculos antes da entrega, sendo que o recontato é acionado quando um insumo material muda, entra em conflito com outra fonte ou não pode ser reconciliado com a transação definida.
Estimativa do Mercado de Serviços Buy Now Pay Later da Índia da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de serviços buy now pay later da Índia mede o valor anual de empréstimos gerado pelo crédito parcelado de curto prazo, sem juros, voltado ao consumidor, utilizado para dividir compras de bens e serviços na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores principais incluem a atividade de varejo online e em loja para enquadrar a oportunidade por canal, o valor das transações UPI e o alcance de comerciantes para rastrear a integração de pagamentos, o acesso ao crédito e os indicadores de novos entrantes no crédito para avaliar o conjunto de mutuários endereçáveis, e as originações de empréstimos em nível de produto e os termos de reembolso para distinguir empréstimos qualificados de curto prazo sem juros do crédito adjacente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 44,41 bilhões de USD (2027) | |
| Consultoria Global A | 30 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 32,4% abaixo do valor de 2027 deste relatório de 44,41 bilhões de USD, 2 anos depois. A página situa esta estimativa em 2025 e descreve o crescimento subsequente do setor, portanto, precede o ano de medição do relatório. |
| Consultoria Global B | 24,86 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 44,0% abaixo do valor de 2027 deste relatório de 44,41 bilhões de USD, 2 anos depois. A página reporta o valor bruto de mercadoria BNPL de 2025, uma medida de valor de compra anterior à medida de principal de empréstimo de 2027 do relatório. |
Os analistas da Mordor Intelligence triangulam divulgações de provedores, dados regulatórios e de sistemas de pagamento, evidências de comerciantes e respostas primárias, verificando então os totais de mercado e as participações de segmento em relação a sinais independentes de transações e crédito.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de serviços buy now pay later da Índia?
Espera-se que o mercado cresça de 37,03 bilhões de USD em 2026 para 44,41 bilhões de USD em 2027 e atinja 108 bilhões de USD até 2032, com CAGR de 19,46% durante 2027-2032.
O que está impulsionando a demanda por financiamento de compras com pagamento posterior na Índia?
O alcance limitado de cartões e a economia de pagamento dos comerciantes sustentam a demanda. A Meesho relatou oferecer BNPL entre as medidas de pagamento pré-pago em seu prospecto de dezembro de 2025, enquanto a infraestrutura do Agregador de Contas viabilizou 36,8 milhões de empréstimos no exercício fiscal de 2026.
Qual faixa etária lidera os serviços de pagamento posterior na Índia?
A Geração Z (18-28 anos) deteve 40,3% do mercado em 2026 e tem previsão de crescer mais rapidamente, com CAGR de 22,4% durante 2027-2032.
Quem fornece serviços de pagamento posterior voltados ao consumidor na Índia?
Paytm Postpaid, LazyPay e Amazon Pay Later fazem parte do cenário voltado ao consumidor. O BNPL de curto prazo do MobiKwik ZIP foi encerrado, enquanto a DMI Infotech Solutions possui e opera o ZestMoney.
O que poderia limitar as perspectivas do crédito de compra com pagamento posterior de curto prazo na Índia?
A instrução do RBI de 20 de junho de 2022 exigiu que os emissores não bancários autorizados interrompessem o carregamento de instrumentos pré-pagos a partir de linhas de crédito. O aumento da inadimplência de curto prazo também pode pressionar a economia de cobrança.
Quais partes da Índia lideram em volumes de transações de pagamento posterior e quais estão crescendo mais rapidamente?
As cidades metropolitanas lideraram os volumes absolutos de transações, enquanto os centros semiurbanos apresentaram crescimento mais rápido, com os gastos em cartão de crédito crescendo mais rapidamente nessas localidades entre 2019 e 2024.