
Analyse du marché indien des services d'achat immédiat avec paiement différé par Mordor Intelligence
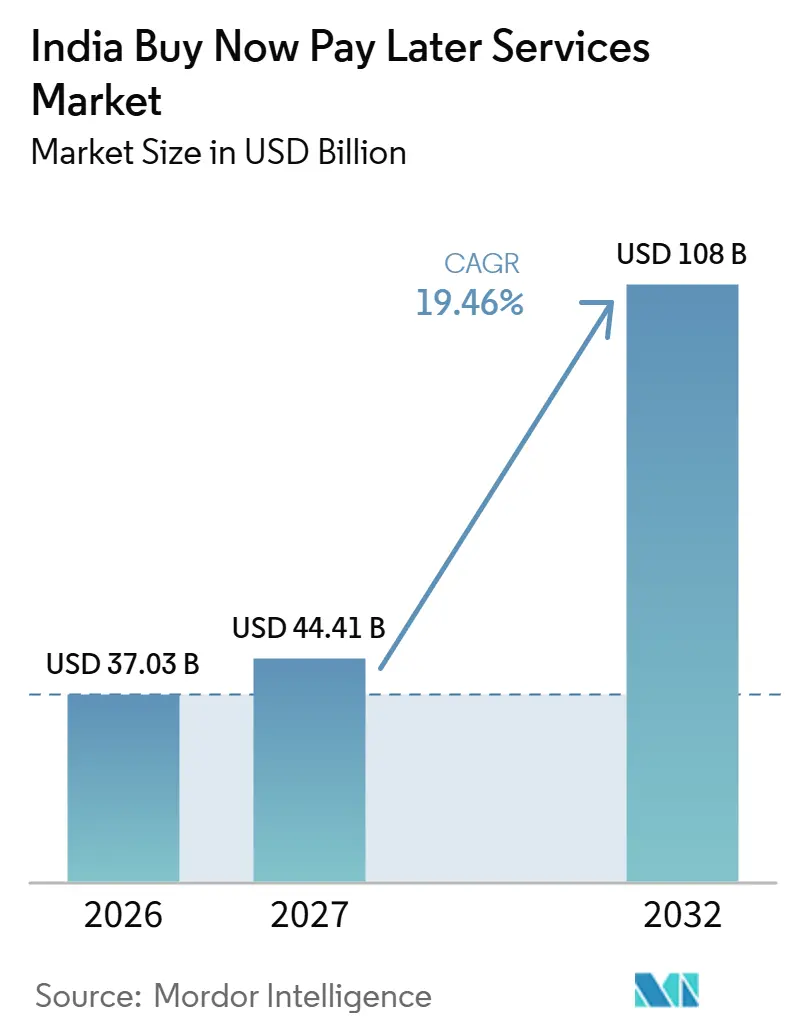
La taille du marché des services Buy Now Pay Later en Inde devrait passer de 37,03 milliards USD en 2026 à 44,41 milliards USD en 2027 et atteindre 108 milliards USD d'ici 2032, avec un CAGR de 19,46 % sur la période 2027-2032.
En Inde, le faible accès aux cartes et la demande des marchands pour des commandes prépayées complètes soutiennent le financement lié aux achats dans les parcours de paiement en ligne et par QR. Le partage de données financières basé sur le consentement et les partenariats bancaires relient cette distribution à une évaluation de crédit plus structurée. Le financement des soins de santé lie l'accès aux traitements à une décision de crédit individuelle, de sorte que l'approbation du prêteur devient une condition de l'achat financé. Les fournisseurs qui associent une source de financement réglementée à un accès aux données consenti peuvent étendre les limites aux acheteurs sans carte, tandis que les plateformes qui s'appuient sur des prêteurs partenaires transmettent chaque décision d'approbation à la souscription de ces prêteurs.
Principaux enseignements du rapport
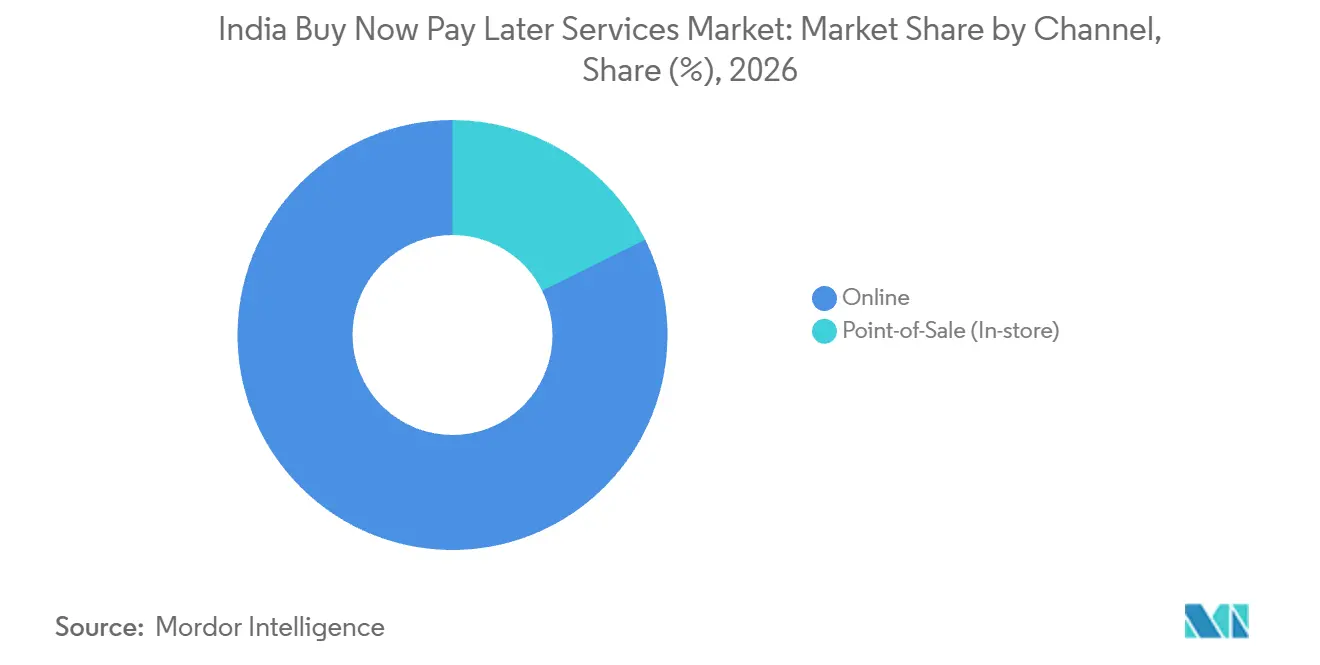
- Par canal, le segment en ligne détenait une part de marché de 82,31 % sur le marché des services Buy Now Pay Later en Inde en 2026, tandis que le point de vente (en magasin) devrait être le segment à la croissance la plus rapide avec un CAGR de 23,6 % durant 2027-2032.
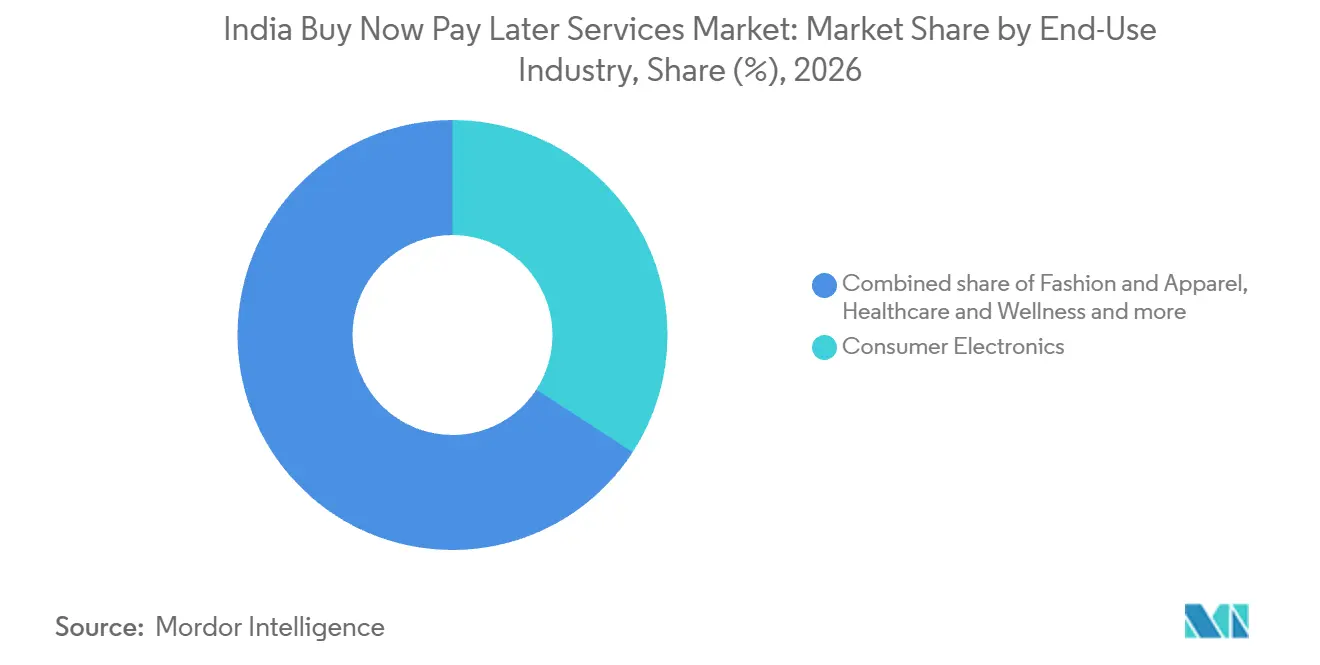
- Parmi les secteurs d'utilisation finale, l'électronique grand public représentait une part de 34,18 % de la taille du marché des services Buy Now Pay Later en Inde en 2026, et la santé et le bien-être devrait connaître la croissance la plus rapide avec un CAGR de 25,1 % durant 2027-2032.
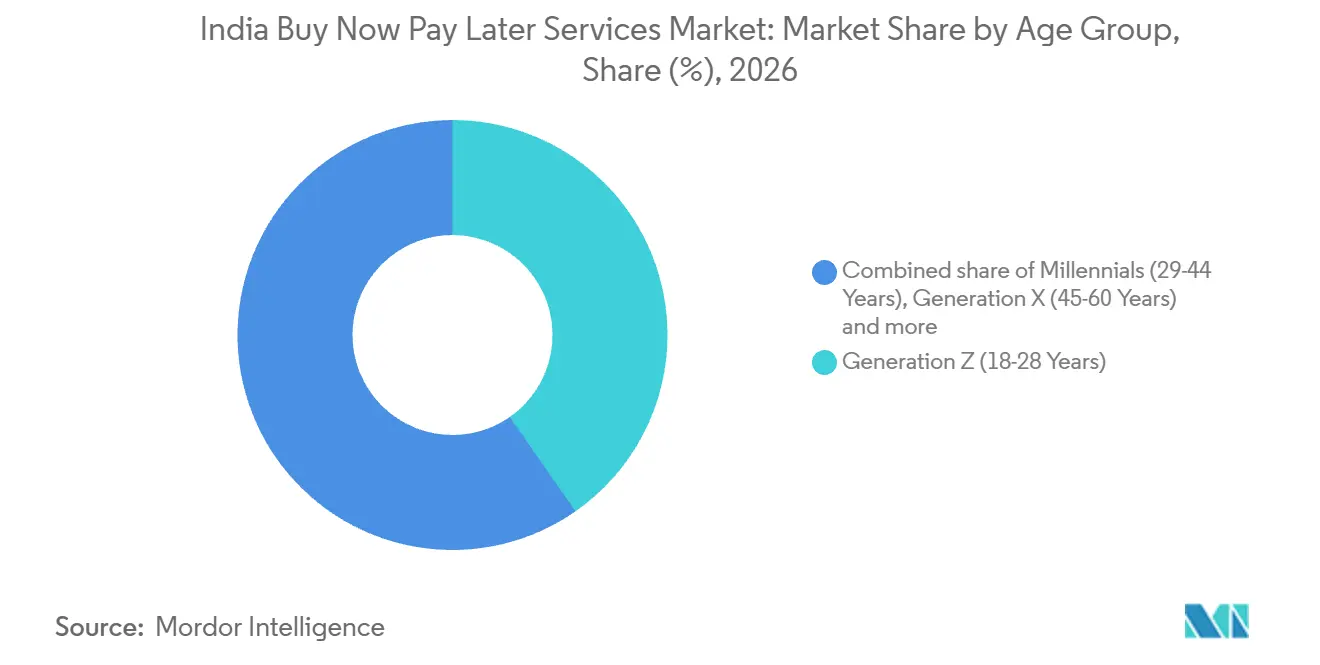
- Parmi les groupes d'âge, la génération Z (18-28 ans) était en tête avec une part de marché de 40,3 % en 2026 et est également le segment à la croissance la plus rapide, avec un CAGR de 22,4 % durant 2027-2032.
- Les fournisseurs fintech étaient en tête avec une part de marché de 63,16 % en 2026, tandis que les banques devraient être le segment à la croissance la plus rapide avec un CAGR de 24,2 % durant 2027-2032.
- Sur le plan géographique, les métropoles menaient en volumes absolus de transactions, tandis que les centres semi-urbains affichaient une croissance plus rapide, avec des dépenses par carte de crédit augmentant plus vite dans ces zones sur la période 2019-2024.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Souscription de crédit instantané rapide basée sur l'UPI dans les villes de niveaux II et III | +5.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Faible pénétration des cartes de crédit favorisant le crédit alternatif | +6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Pression des marchands pour réduire les retours de livraison contre remboursement et augmenter la valeur moyenne des commandes | +4.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Le cadre du gestionnaire de compte agrégé réglementé par la RBI et India Stack permettent des données en temps réel | +4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Buy Now Pay Later intégré pour les soins de santé et l'éducation à valeur élevée | +3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Pénétration des smartphones et des applications en langues vernaculaires élargissant la base d'utilisateurs | +2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Souscription de crédit instantané rapide basée sur l'UPI dans les villes de niveaux II et III
Lier une décision de crédit à l'achat à un parcours de paiement via l'Interface de Paiement Unifiée (UPI) peut rendre la distribution dans les villes de plus petite taille viable sans recréer un processus de paiement basé sur les cartes. Pour un acheteur sans carte chez un petit marchand dans une ville de niveau II ou III, une offre de crédit approuvée peut associer un financement à un paiement par QR. Kiwi a rapporté que 50 % des utilisateurs de Kiwi Postpaid provenaient de villes de niveaux II et III durant les 30 premiers jours du produit, et que près de la moitié étaient nouveaux aux cartes de crédit. Le produit Postpaid de Kiwi est une ligne de crédit virtuelle sur UPI pour les paiements chez les marchands UPI activés, sans carte physique émise. Une limite spécifique à l'achat peut permettre à un acheteur approuvé de payer le marchand avant d'avoir accumulé le montant total de l'achat sur un compte bancaire. La composition initiale des utilisateurs donne aux fournisseurs une raison de développer l'acquisition dans les villes de plus petite taille au-delà des détenteurs de cartes existants.
Faible pénétration des cartes de crédit favorisant le crédit alternatif
La faible couverture des cartes crée une opportunité commerciale pour les prêteurs capables d'évaluer un achat sans exiger une relation de carte existante. En 2026, le directeur général de TransUnion CIBIL a décrit la pénétration des cartes de crédit en Inde comme faible par rapport aux pays en développement. Un fournisseur de crédit à l'achat peut combler ce déficit d'accès en évaluant une transaction spécifique plutôt qu'en faisant de la possession d'une carte un prérequis au paiement différé. La proposition repose sur l'identification d'une obligation de remboursement abordable et sa présentation au moment où le client a besoin d'un financement à l'achat. La substitution aux cartes est la plus utile là où un achat autrement finançable ne dispose pas d'une voie appropriée basée sur les cartes, donnant au fournisseur une raison de se différencier sur l'accès et les limites appropriées.
Pression des marchands pour réduire les retours de livraison contre remboursement et augmenter la valeur moyenne des commandes
L'exposition à la livraison contre remboursement donne aux marchands une raison d'évaluer le financement à l'achat à travers l'économie des commandes complétées, parallèlement à la taille du panier. En juillet 2026, The Financial Express a rapporté des taux de retour à l'origine typiques de 20 % à 30 % sur les commandes indiennes en livraison contre remboursement.[1] Meesho a rapporté proposer l'UPI et le buy now pay later (BNPL) parmi plusieurs mesures pour encourager le paiement prépayé dans son prospectus de décembre 2025. Pour un marchand pesant les frais de paiement par rapport aux pertes de livraison, la valeur d'une option de paiement alternative dépend du fait que les commandes financées progressent jusqu'à la livraison et à l'encaissement. Une commande retournée ou impayée peut laisser les coûts de livraison non récupérés, de sorte que le soutien des marchands au paiement différé dépend des ventes conservées plutôt que d'un panier financé plus important.
Le cadre du gestionnaire de compte agrégé réglementé par la RBI et India Stack permettent des données en temps réel
Le partage de données financières basé sur le consentement donne aux prêteurs de transactions un moyen d'évaluer la capacité de remboursement sans traiter l'accès à une application de paiement comme une preuve de solvabilité. L'écosystème du gestionnaire de compte agrégé en Inde avait dépassé 500 millions de consentements accordés pour le partage de données financières contrôlé par le client au 2 septembre 2026.[2] Au cours de l'exercice 2026, l'écosystème a permis 36,8 millions de prêts. Cette infrastructure à l'échelle du crédit fait de l'information financière autorisée une base pratique pour l'évaluation du paiement différé, à condition qu'un prêteur puisse traduire cette information en une décision de crédit spécifique à l'achat. Les prêteurs capables d'utiliser des données consenties peuvent évaluer des acheteurs qui n'ont pas d'historique de carte, ce qui élargit la base qu'une offre de paiement différé peut atteindre au moment du paiement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les restrictions de la RBI sur le chargement des instruments de paiement prépayés à partir de lignes de crédit resserrent les modèles opérationnels | -1.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| La hausse des défauts de paiement sur les prêts à court terme affecte l'économie unitaire | -2.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Préoccupations des consommateurs en matière de confidentialité des données concernant la collecte de données alternatives | -0.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Le ralentissement du financement des fintechs limite l'expansion du portefeuille de prêts | -0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les restrictions de la RBI sur le chargement des instruments de paiement prépayés à partir de lignes de crédit resserrent les modèles opérationnels
Le crédit lié aux portefeuilles électroniques ne peut pas se développer via une voie de financement que son émetteur est interdit d'utiliser. Le 20 juin 2022, la Reserve Bank of India (RBI) a demandé aux émetteurs non bancaires autorisés de cesser immédiatement de charger des instruments de paiement prépayés via des lignes de crédit. Après la circulaire de 2022, Slice faisait partie des fintechs contraintes de cesser d'offrir des lignes de crédit via des portefeuilles d'instruments prépayés, ce qui a laissé les modèles non bancaires financés par portefeuille dépendants d'une structure de financement différente pour leur croissance.
La hausse des défauts de paiement sur les prêts à court terme affecte l'économie unitaire
Les cycles de remboursement courts peuvent laisser peu de marge d'erreur lorsque les coûts de recouvrement doivent être récupérés sur une petite obligation de crédit à l'achat. Si un emprunteur manque un remboursement, le fournisseur doit absorber un recouvrement de trésorerie retardé tout en décidant de l'effort de service supplémentaire que le compte justifie. Un rythme d'acquisition plus élevé ne peut pas résoudre ce déséquilibre si chaque nouvelle cohorte apporte des obligations qui coûtent plus cher à recouvrer que leur rendement commercial ne le justifie. Restreindre davantage l'exposition peut protéger le prêteur, mais cela limite également les achats que la plateforme peut financer. L'expansion à court terme se heurte à un plafond pratique lorsque les performances de remboursement ne peuvent pas supporter le coût d'origination et de service de la prochaine transaction.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par canal :
l'échelle en ligne rencontre l'expansion des paiements marchandsLe canal en ligne était le segment le plus important, représentant 82,31 % du marché en 2026. Lors du Prime Day 2026 en Inde, Amazon a rapporté que les versements sans intérêts sur Amazon Pay Later avaient augmenté de plus de 2,5 fois d'une année sur l'autre. Un événement de shopping en ligne peut concentrer les demandes de financement dans une fenêtre de vente, rendant le moment d'une offre approuvée important pour la transaction. La disponibilité de crédit pré-arrangée peut faire partie de l'exécution d'un événement de vente, permettant à la plateforme d'aligner l'offre de financement sur la période où les clients choisissent leurs achats.
Le point de vente (en magasin) devrait être le segment à la croissance la plus rapide, avec un CAGR de 23,6 % durant 2027-2032. Le 17 septembre 2025, Paytm a lancé Paytm Postpaid, une ligne de crédit UPI à court terme pour les paiements par QR chez les marchands, en la déployant initialement auprès d'utilisateurs sélectionnés. Au lancement, Paytm a décrit jusqu'à 30 jours de crédit sans intérêts, et sa page produit indique qu'un minimum de frais de commodité s'applique. Une facilité de crédit liée au QR peut intégrer le financement dans un flux de paiement marchand existant sans nécessiter un bureau de financement au détail séparé. Même dans une fenêtre sans intérêts, les frais de commodité modifient le coût pour l'acheteur de l'utilisation du crédit à l'achat par QR.



Par secteur d'utilisation finale :
le financement des appareils rencontre l'accès aux traitementsL'électronique grand public représentait une part de 34,18 % de la taille du marché des services Buy Now Pay Later en Inde en 2026. Bajaj Finance a rapporté un volume de financement à la consommation de 43,61 millions pour l'exercice 2026 sur les canaux urbains et ruraux, couvrant l'électronique grand public et d'autres catégories discrétionnaires. Le financement des appareils peut s'appuyer sur une opération de crédit à la consommation plus large, donnant aux marchands accès à un programme qui sert également d'autres achats discrétionnaires. Dans le canal principal des smartphones de niveau II en Inde, les mensualités (EMI) ont financé 57,5 % des achats de smartphones au deuxième trimestre 2026, en hausse de 13 points de pourcentage par rapport au deuxième trimestre 2025, selon Counterpoint Research. La plupart des achats dans ce canal sont déjà étalés dans le temps, donnant aux fournisseurs de paiement différé une base d'acheteurs d'appareils familiarisés avec le financement par versements.
La santé et le bien-être devrait être le segment à la croissance la plus rapide, avec un CAGR de 25,1 % durant 2027-2032. En juillet 2026, Immuneel Therapeutics et Arogya Finance ont lancé un financement par versements sans frais pour les patients éligibles atteints de cancers avancés, sous réserve d'une évaluation de crédit, de l'approbation du prêteur et des conditions applicables. Immuneel est la société de thérapie, tandis qu'Arogya Finance est la société financière non bancaire (NBFC) fournissant le financement. Cette séparation place un programme d'accès axé sur le traitement aux côtés d'une décision de prêt individuelle, créant une relation d'origination différente de celle d'un paiement au détail général. L'approbation du prêteur définit le bassin de patients finançables, concentrant l'opportunité dans les programmes pouvant intégrer une décision de crédit dans leurs modalités d'accès.

Par groupe d'âge :
l'entrée dans les cartes façonne la conception du crédit à l'achatLa génération Z (18-28 ans) détenait la plus grande part de segment à 40,3 % en 2026 et devrait être le segment à la croissance la plus rapide, avec un CAGR de 22,4 % durant 2027-2032. En mars 2026, les consommateurs de la génération Z âgés de 30 ans ou moins représentaient 50 % des nouveaux consommateurs de cartes de crédit en Inde, selon TransUnion CIBIL.[3] Avec la moitié des nouveaux consommateurs de cartes de crédit âgés de 30 ans ou moins, les fournisseurs peuvent proposer des limites spécifiques à l'achat à mesure que cette cohorte constitue ses historiques de carte, en concurrençant directement une première carte.
Le cas de croissance de la génération Z dépend également de la distinction entre la première carte d'un client et sa première obligation de crédit. Parmi les consommateurs de la génération Z âgés de 24 à 30 ans entrant sur le marché des cartes en Inde en 2024, 23 % détenaient un prêt personnel de petit montant ouvert lors de la première ouverture d'une carte de crédit, selon TransUnion CIBIL. Pour les entrants qui détenaient déjà un prêt personnel de petit montant, une nouvelle limite de paiement différé s'ajouterait à une obligation de crédit existante. Les remboursements existants, plutôt que le seul statut de première carte, constituent l'élément pertinent pour le dimensionnement des limites pour ce groupe.
Par fournisseur :
l'échelle opérationnelle rencontre la souscription bancaireLes fintechs représentaient une part de marché de 63,16 % sur le marché des services Buy Now Pay Later en Inde en 2026. L'activité de prêt personnel numérique de Fibe avait servi plus de 3,3 millions de clients au 31 mars 2026. En novembre 2025, Axio (anciennement Capital Float), filiale d'Amazon, a rapporté avoir servi plus de 10 millions de clients au cours de la décennie précédente dans les domaines des prêts aux PME, du co-prêt, de la gestion des finances personnelles et du financement intégré au paiement. Ces deux chiffres décrivent des bases de clients de prêt plus larges, ce qui donne aux prêteurs fintech un bassin existant d'emprunteurs auxquels le crédit au paiement peut être proposé.
Les banques devraient être le segment à la croissance la plus rapide, avec un CAGR de 24,2 % durant 2027-2032. Le 22 décembre 2025, YES BANK et BharatPe ont lancé Pay Later avec BharatPe, offrant un crédit marchand UPI avec jusqu'à 45 jours sans intérêts. YES BANK a fourni la souscription et l'intégration numérique, tandis que BharatPe a apporté la plateforme UPI et la distribution client à l'arrangement. Dans ce lancement, la souscription de YES BANK atteint les acheteurs via la plateforme UPI de BharatPe, ce qui lie la croissance de la banque dans le produit à la portée marchande de la plateforme.
Analyse géographique
Marché des Services Buy Now Pay Later dans les métropoles
Les métropoles représentaient les volumes absolus de transactions les plus élevés. Pour un fournisseur privilégiant l'échelle des transactions, ce leadership fait des flux d'achats métropolitains une opportunité commerciale concentrée. Approfondir la participation dans cette base de volumes de premier plan peut soutenir l'échelle sans dépendre de l'entrée dans des groupes de villes supplémentaires. Le test opérationnel pertinent est celui des transactions financées par relation de distribution métropolitaine, car la couverture urbaine seule ne mesure pas la participation à ce flux de premier plan.
Marché des Services Buy Now Pay Later dans les centres semi-urbains
Les centres semi-urbains ont affiché une croissance plus rapide des dépenses par carte de crédit sur la période 2019-2024, mettant en évidence une opportunité d'expansion géographique différente pour le financement à l'achat. En juin 2026, les marchés semi-urbains et ruraux représentaient conjointement 59 % des consommateurs actifs en crédit NBFC, selon TransUnion CIBIL et l'association professionnelle FIDC. Cette empreinte NBFC plus large offre un contexte pour l'expansion semi-urbaine, où une proposition de crédit à l'achat doit relier une occasion de paiement locale à une relation de prêt. Là où l'accès au crédit est déjà établi, la prochaine étape commerciale consiste à adapter le montant de l'achat et les conditions de remboursement à la transaction. Les relations existantes avec les emprunteurs NBFC peuvent servir d'actif de distribution pour les marchands cherchant des clients de crédit à l'achat semi-urbains.
Un résultat d'enquête en ville de niveau II met en évidence la distinction entre l'introduction d'un format de paiement et le service aux consommateurs qui l'ont déjà essayé. La Fondation Pahlé India et Amazon Pay ont interrogé 5 149 consommateurs urbains impliqués dans les décisions de paiement ou financières du ménage en 2026. Parmi les répondants de niveau II, 60 % avaient utilisé le BNPL ou le Pay Later au moins une fois. Pour les utilisateurs expérimentés, un fournisseur peut se concentrer sur la qualité de la prochaine interaction de crédit à l'achat, notamment des conditions claires et un service de remboursement fiable. Cela crée de la place pour une proposition d'utilisation répétée aux côtés de l'intégration à la première utilisation, les marchands et les prêteurs partageant la responsabilité de rendre un format déjà familier fiable.
Cadre réglementaire et perspectives
L'Inde et le Tamil Nadu sont comparés en tant que juridictions sélectionnées du point de vue d'une NBFC enregistrée auprès de la RBI offrant un crédit à l'achat numérique à court terme. La RBI exige que les NBFC déclarent les produits de paiement différé à court terme couverts sur les plateformes marchandes aux bureaux de crédit et s'assurent que les prestataires de services de prêt associés respectent ses règles d'externalisation. Cette perspective sépare les responsabilités nationales de déclaration et d'externalisation du prêteur des contrôles de conduite de recouvrement pertinents pour son activité au Tamil Nadu.
Tableau réglementaire
| Facteur de décision | Inde | Tamil Nadu |
|---|---|---|
| Autorité principale | Reserve Bank of India | Autorité d'enregistrement et police juridictionnelle |
| Instruments ou directives clés | Directives RBI sur les facilités de crédit des NBFC ; Règles de protection des données personnelles numériques, 2025 | Dispositions coercitives de la loi 40 de 2025 du Tamil Nadu ; mise en œuvre progressive des règles nationales sur les données |
| Effet commercial | Déclaration aux bureaux de crédit et surveillance des prestataires de services par le prêteur | Exposition aux plaintes pour recouvrement coercitif ; exemption générale d'enregistrement pour les NBFC enregistrées auprès de la RBI |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | En durcissement | En durcissement |
| Source: Mordor Intelligence | ||
La note nationale Moyenne reflète la charge de déclaration et d'externalisation imposée au prêteur dans un cadre opérationnel commun. La note Moyenne du Tamil Nadu équilibre l'exemption d'enregistrement général de l'État par rapport aux dispositions de conduite de recouvrement et au processus de plainte qui s'appliquent aux NBFC enregistrées auprès de la RBI. Les deux jugements En durcissement reflètent le calendrier de conformité progressif de 18 mois en vertu des règles de protection des données notifiées le 13 novembre 2025, incluant des avis de consentement clairs et spécifiques à l'objectif lorsque le prêteur agit en tant que fiduciaire des données.
Étapes de la chaîne de valeur
La chaîne compare la distribution client, les arrangements de financement et l'exécution marchande, en se concentrant sur l'endroit où chaque participant peut capturer des revenus. Les directives de la RBI sur les banques commerciales exigent que les banques paient directement les frais, charges et remboursements dus aux prestataires de services de prêt (LSP) et interdisent à ces prestataires de percevoir les mêmes montants séparément auprès des emprunteurs. Cette division rend l'identité du prestataire de services et la contrepartie payant les frais importantes lors de l'évaluation d'un modèle commercial de crédit à l'achat.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Distribution client et transfert de crédit | Distributeurs de crédit à la consommation tels que Paytm | Frais de service payés par la banque lorsqu'ils sont applicables dans le cadre d'un arrangement LSP | Échec du transfert entre une offre et l'évaluation du prêteur | Connecter les vérifications d'éligibilité, de présentation de l'offre et de transfert au prêteur |
| Arrangement de financement et fourniture de crédit | Banques telles que HDFC Bank ; plateformes de services de financement telles que Fibe | Frais de traitement pour certains services de financement le cas échéant | Les frais dépendant du service peuvent affaiblir l'accessibilité des petits montants | Adapter les frais et les conditions de remboursement à l'achat financé |
| Paiement marchand et exécution | Marchands participants tels que Flipkart et Myntra | Revenus des ventes de produits complétées | Enregistrements de commandes et de paiements non alignés | Réconcilier les enregistrements de commandes, de règlements et de remboursements |
| Source: Mordor Intelligence | ||||
Le 25 septembre 2025, la RBI a demandé à Simpl de cesser les opérations du système de paiement impliquant des fonctions de paiement, de compensation et de règlement. Cette action illustre pourquoi l'autorisation de paiement est une dépendance commerciale distincte du financement par le prêteur, car un prêt approuvé ne peut pas compléter un paiement marchand via une voie suspendue. Une responsabilité claire pour les exceptions de règlement peut empêcher un échec de paiement de devenir une réclamation non résolue entre le marchand, le client et le fournisseur de crédit.
Paysage concurrentiel
Concentration du Marché
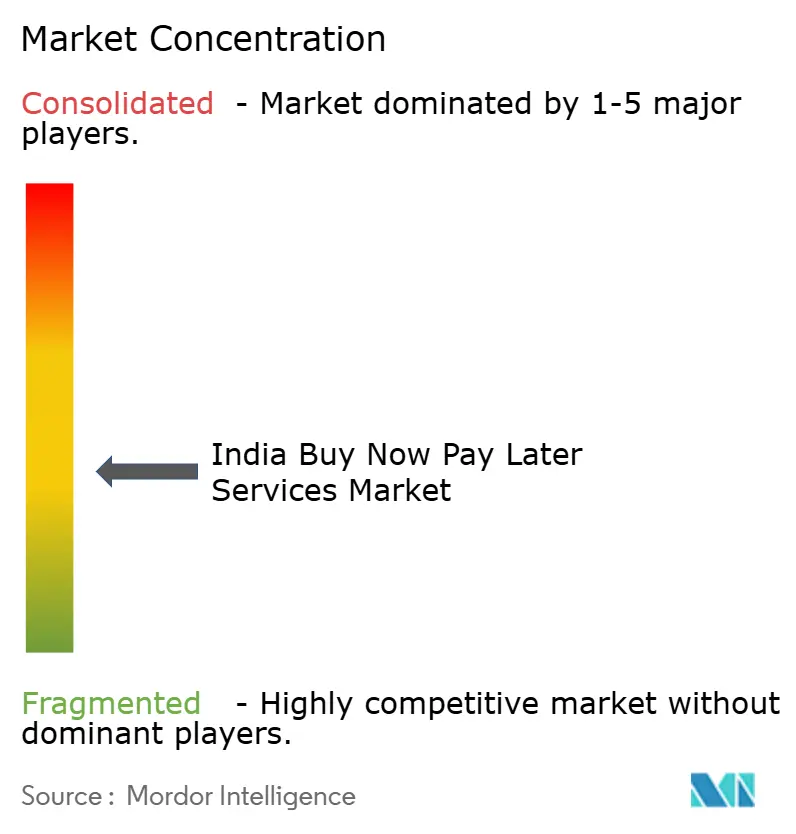
La concurrence est modérément fragmentée, les plateformes orientées consommateurs et leurs homologues prêteurs contrôlant différentes parties de la distribution et de la fourniture de crédit. Paytm Postpaid, LazyPay et Amazon Pay Later illustrent l'importance stratégique d'une relation de paiement ou de paiement reconnaissable aux côtés de l'institution fournissant le crédit, tandis que MobiKwik ZIP est passé au prêt basé sur la durée. PayU, la société mère de LazyPay, a rapporté avoir collaboré avec Meesho sur le BNPL à la consommation au cours du premier semestre de l'exercice 2026. DMI Infotech Solutions possède et exploite la plateforme ZestMoney, qui met en relation les demandeurs de prêt avec des institutions financières en Inde. Ces arrangements rendent l'accès au parcours d'achat d'un client commercialement précieux, tandis que la relation de prêt détermine quelles offres peuvent réellement être délivrées via cette distribution.
Le 4 septembre 2025, Amazon a finalisé l'acquisition d'Axio, un fournisseur indien de prêt numérique et de financement au paiement, après approbation de la RBI. La relation d'Axio avec Amazon Pay Later a fait de l'acquisition un lien de propriété entre le paiement et le prêt, ce qui peut soutenir la coordination tout en préservant le rôle distinct du fournisseur de crédit. Amazon a déclaré qu'Axio continuerait sous son équipe de direction en tant que filiale après un partenariat de plus de 6 ans au cours duquel elle a alimenté les services BNPL d'Amazon Pay. L'acquisition a internalisé un partenariat de prêt établi plutôt que d'introduire un nouveau fournisseur au paiement d'Amazon Pay.
Les plateformes grand public peuvent utiliser le crédit par versements pour étendre les offres au paiement ou remplacer un produit à court terme à mesure que les attentes des partenaires prêteurs évoluent. Dans son rapport d'août 2026, MobiKwik a déclaré avoir décidé environ 12 mois auparavant de mettre fin au BNPL à court terme à mesure que les attentes réglementaires des partenaires prêteurs évoluaient. Il a remplacé ce produit par ZIP EMI, un prêt personnel basé sur la durée. MobiKwik a rapporté que les décaissements de l'exercice 2026 avaient augmenté de 31 % d'une année sur l'autre et étaient entièrement constitués de ZIP EMI. L'annonce par LazyPay de LazyPay EMI au Global Fintech Fest 2025, un produit de financement au paiement auprès de plus de 300 marchands partenaires, montre une autre plateforme étendant le financement au paiement par versements.
Leaders du secteur des services Buy Now Pay Later en Inde
-
Paytm Postpaid
-
LazyPay
-
Amazon Pay Later
-
MobiKwik ZIP
-
ZestMoney
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services d'Achat Immédiat Paiement Différé en Inde Entreprises couvertes dans ce rapport
- Paytm Postpaid
- LazyPay
- Simpl
- Amazon Pay Later
- MobiKwik ZIP
- ZestMoney
- Flipkart Pay Later
- ePayLater
- OlaMoney Postpaid
- Flexmoney
- Freo
- Slice
- Capital Float (Axio)
- KreditBee
- Bajaj Finserv
- Paytail
- Uni Cards
- Kotak Mahindra Bank
- HDFC FlexiPay
- ICICI PayLater
Opportunités clés pour les acteurs du marché
Les opportunités comparent les parcours d'achat marchands et la présentation des offres pour les prêteurs et les plateformes organisant le crédit à la consommation à court terme. Les directives de la RBI sur les banques commerciales du 28 novembre 2025 exigent que les banques s'assurent que les applications de leurs prestataires de services affichent des offres correspondantes et identifient les prêteurs non correspondants dans les arrangements multi-prêteurs éligibles. Les conditions affichées comprennent l'identité du prêteur, le montant et la durée du prêt, le taux annuel effectif global, le remboursement mensuel, les pénalités applicables et un lien vers la fiche d'information clé. Ces obligations font de la correspondance précise et des comparaisons de remboursement compréhensibles une opportunité de service concrète pour les banques et leurs partenaires de distribution.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Crédit à l'achat par QR marchand | Paytm propose une ligne de crédit pré-approuvée pour les paiements marchands | Acheteurs éligibles par QR marchand | Connecter une offre de crédit approuvée au flux d'achat | Les frais de commodité peuvent affaiblir la valeur des petits montants | Plateformes telles que Paytm et partenaires bancaires tels que Suryoday Small Finance Bank |
| Crédit à l'achat en ligne répété | Une ligne de crédit renouvelable restaure la capacité disponible après remboursement | Acheteurs en ligne approuvés avec des occasions d'achat répétées | Afficher le statut de remboursement et de limite disponible avant le prochain achat | Le remboursement différé retarde la restauration de la capacité de crédit utilisée | Plateformes de crédit à l'achat et leurs partenaires prêteurs |
| Offres de crédit à court terme comparables | Les directives bancaires exigent des affichages d'offres multi-prêteurs correspondants | Banques commerciales et prestataires de services de prêt | Construire des comparaisons objectives en utilisant des règles de correspondance documentées | L'intégration des données d'offre et la correspondance cohérente ont un coût | Banques et prestataires de services délivrant des offres de crédit à l'achat comparables |
| Source: Mordor Intelligence | |||||
Les conditions de FlexiPay de HDFC Bank distinguent une option de 15 jours sans frais supplémentaires des options de 30, 60 et 90 jours portant un intérêt annuel de 28 %. Les approbations sont à la discrétion de la banque et soumises à la documentation et à la vérification. La date de remboursement modifie la proposition économique. L'opportunité centrale est un parcours de crédit à l'achat guidé par la comparaison qui rend le calendrier et le coût d'une obligation approuvée clairs avant l'engagement au paiement.
Développements industriels récents dans Marché des Services d'Achat Immédiat Paiement Différé en Inde
- Juillet 2026 : Le groupe Flipkart a annoncé Flipkart Pay Later sur Flipkart, Myntra et Flipkart Minutes, avec PayU Finance comme premier prêteur agréé et Flipkart Finance gérant les relations clients et l'intelligence crédit.
- Juillet 2026 : Immuneel Therapeutics et Arogya Finance ont lancé un financement par versements sans frais pour les patients éligibles atteints de cancers avancés, sous réserve d'une évaluation de crédit, de l'approbation du prêteur et des conditions applicables.
Marché des Services d'Achat Immédiat Paiement Différé en Inde Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché des services Buy Now Pay Later en Inde mesure la valeur annuelle des prêts générés par le crédit à versements à court terme sans intérêts orienté consommateurs, utilisé pour fractionner les achats de biens et services en Inde. Il couvre les achats effectués en ligne ou en magasin et le crédit fourni par les fintechs, les banques et d'autres fournisseurs, y compris les plateformes co-brandées.
Exclusions du périmètre : les programmes EMI traditionnels par carte de crédit, les lignes de crédit commercial interentreprises et les prêts à tempérament à la consommation portant intérêts sont exclus.
Aperçu de la segmentation
- Par canal
- En ligne
- Point de vente (en magasin)
- Par secteur d'utilisation finale
- Électronique grand public
- Mode et habillement
- Santé et bien-être
- Amélioration de l'habitat
- Voyage et loisirs
- Médias et divertissement
- Autres secteurs d'utilisation finale
- Par groupe d'âge
- Génération Z (18-28 ans)
- Millennials (29-44 ans)
- Génération X (45-60 ans)
- Baby-boomers (61-79 ans)
- Génération silencieuse (80 ans et plus)
- Par prestataire
- Fintechs
- Banques
- Autres
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les directives de prêt numérique de la Reserve Bank of India décrivent les exigences de déclaration, de divulgation et de surveillance pertinentes pour les produits de paiement différé à court terme, tandis que les publications du ministère des Finances fournissent des séries de valeurs et de volumes de transactions pour les rails de paiement qui encadrent l'activité des canaux. Les rapports du gestionnaire de compte agrégé de Sahamati et les publications sur l'entrée dans le crédit de TransUnion CIBIL aident à évaluer l'infrastructure de souscription basée sur le consentement et la participation au crédit à la consommation, et des sources telles que celles-ci informent les vérifications sur l'environnement du crédit et des paiements en Inde.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs et la presse financière réputée peuvent apporter des preuves au niveau des fournisseurs sur les conditions des produits, les partenariats de prêt et les changements opérationnels, que les analystes comparent avec les indicateurs publics et la frontière du marché. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées s'appuieraient sur des prêteurs basés en Inde, des plateformes fintech, des fournisseurs de paiement orientés marchands et des marchands, avec des participants seniors et fonctionnels capables d'expliquer l'origination, le financement, les conditions des produits et l'utilisation des canaux. Les analystes utiliseraient les réponses pour tester les preuves secondaires et clarifier quels achats répondent à la frontière consommateur à court terme et sans intérêts, puis résoudraient les lacunes en comparant les comptes des fournisseurs, des marchands et des sources publiques. Les données contradictoires ou incomplètes seraient vérifiées par rapport aux conditions de produits documentées et aux indicateurs opérationnels rapportés indépendamment avant inclusion.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 25 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Les analystes estiment la valeur annuelle du principal des prêts BNPL à l'achat éligibles en Inde en utilisant un modèle descendant du financement des achats à la consommation, puis vérifient certains totaux avec des agrégations d'échantillons de fournisseurs et de marchands ou une valeur d'achat financée moyenne échantillonnée multipliée par les comptes de transactions financées. Les indicateurs principaux comprennent l'activité de vente au détail en ligne et en magasin pour encadrer l'opportunité de canal, la valeur des transactions UPI et la portée marchande pour suivre l'intégration des paiements, l'accès au crédit et les indicateurs de nouveaux entrants dans le crédit pour évaluer le bassin d'emprunteurs adressables, et les originations de prêts au niveau des produits et les conditions de remboursement pour distinguer les prêts éligibles à court terme sans intérêts du crédit adjacent. Les analystes construisent les parts de canal, d'utilisation finale, d'âge et de fournisseur à partir des preuves de transactions et de portefeuilles rapportées, de la couverture des produits et des vérifications des répondants, en s'assurant que chaque classification décrit le même principal une seule fois.
Une régression multivariée peut projeter la valeur annuelle des prêts à partir des moteurs les mieux soutenus, avec une analyse de scénarios utilisée là où la réglementation, la participation des prêteurs ou l'adoption par les marchands pourraient modifier matériellement la trajectoire. Les analystes testeraient chaque prévision de segment par rapport aux développements observés des produits et des canaux avec des experts indiens du prêt et du commerce, sans traiter un point de vue individuel comme un consensus du marché. Lorsque les mesures publiques combinent le BNPL avec d'autres crédits, ou que les données des fournisseurs omettent les totaux de transactions, les analystes isoleraient les composantes soutenues, triangulariseraient par rapport aux indicateurs de paiement et de prêt, et documenteraient les fourchettes pour résolution interne plutôt que de combler les données manquantes avec une activité supposée.
Cycle de validation des données et de mise à jour
Les analystes triangulent les divulgations des fournisseurs, les données réglementaires et des systèmes de paiement, les preuves marchandes et les réponses primaires, puis vérifient les totaux du marché et les parts de segment par rapport aux signaux de transactions et de crédit indépendants. Ils enquêtent sur les mouvements inhabituels, les unités incohérentes et les écarts par rapport aux périodes précédentes en les retraçant à l'éligibilité des produits, à la couverture des rapports ou au calendrier, et obtiennent des clarifications de la source pertinente lorsque la cause reste matérielle. Un second analyste examine la frontière, les calculs, les dates des sources et la réconciliation des segments avant la validation. Le modèle est actualisé annuellement, révisé entre les cycles après des événements réglementaires ou de marché importants, et fait l'objet d'une nouvelle vérification des sources et des calculs avant livraison, et un nouveau contact est déclenché lorsqu'une donnée importante change, entre en conflit avec une autre source ou ne peut pas être réconciliée avec la transaction définie.
Estimation du marché des services Buy Now Pay Later en Inde par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des services Buy Now Pay Later en Inde mesure la valeur annuelle des prêts générés par le crédit à versements à court terme sans intérêts orienté consommateurs, utilisé pour fractionner les achats de biens et services en Inde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs principaux comprennent l'activité de vente au détail en ligne et en magasin pour encadrer l'opportunité de canal, la valeur des transactions UPI et la portée marchande pour suivre l'intégration des paiements, l'accès au crédit et les indicateurs de nouveaux entrants dans le crédit pour évaluer le bassin d'emprunteurs adressables, et les originations de prêts au niveau des produits et les conditions de remboursement pour distinguer les prêts éligibles à court terme sans intérêts du crédit adjacent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 44,41 milliards USD (2027) | |
| Consultance mondiale A | 30 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 32,4 % à la valeur 2027 de ce rapport de 44,41 milliards USD, 2 ans plus tard. La page situe cette estimation en 2025 et décrit la croissance ultérieure du secteur, ce qui précède l'année de mesure du rapport. |
| Consultance mondiale B | 24,86 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 44,0 % à la valeur 2027 de ce rapport de 44,41 milliards USD, 2 ans plus tard. La page rapporte la valeur brute des marchandises BNPL en 2025, une mesure de valeur d'achat antérieure à la mesure du principal des prêts 2027 du rapport. |
Les analystes de Mordor Intelligence triangulent les divulgations des fournisseurs, les données réglementaires et des systèmes de paiement, les preuves marchandes et les réponses primaires, puis vérifient les totaux du marché et les parts de segment par rapport aux signaux de transactions et de crédit indépendants.
Questions clés traitées dans le rapport
Quelle est la taille du marché des services Buy Now Pay Later en Inde et ses perspectives de croissance ?
Le marché devrait passer de 37,03 milliards USD en 2026 à 44,41 milliards USD en 2027 et atteindre 108 milliards USD d'ici 2032, avec un CAGR de 19,46 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande de financement à l'achat de type paiement différé en Inde ?
La faible portée des cartes et l'économie des paiements marchands soutiennent la demande. Meesho a rapporté proposer le BNPL parmi les mesures de paiement prépayé dans son prospectus de décembre 2025, tandis que l'infrastructure du gestionnaire de compte agrégé a permis 36,8 millions de prêts au cours de l'exercice 2026.
Quel groupe d'âge est en tête des services de paiement différé en Inde ?
La génération Z (18-28 ans) détenait 40,3 % du marché en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 22,4 % durant 2027-2032.
Qui fournit des services de paiement différé orientés consommateurs en Inde ?
Paytm Postpaid, LazyPay et Amazon Pay Later font partie du paysage orienté consommateurs. Le BNPL à court terme de MobiKwik ZIP a été abandonné, tandis que DMI Infotech Solutions possède et exploite ZestMoney.
Qu'est-ce qui pourrait limiter les perspectives du crédit à l'achat de type paiement différé à court terme en Inde ?
L'instruction de la RBI du 20 juin 2022 a exigé que les émetteurs non bancaires autorisés cessent de charger des instruments prépayés à partir de lignes de crédit. La hausse des défauts de paiement à court terme peut également peser sur l'économie du recouvrement.
Quelles parties de l'Inde sont en tête en termes de volumes de transactions de paiement différé, et lesquelles connaissent une croissance plus rapide ?
Les métropoles menaient en volumes absolus de transactions, tandis que les centres semi-urbains affichaient une croissance plus rapide, avec des dépenses par carte de crédit augmentant plus vite dans ces zones sur la période 2019-2024.