
インド後払い決済サービス市場規模およびシェア
Mordor Intelligenceによるインド後払い決済サービス市場分析
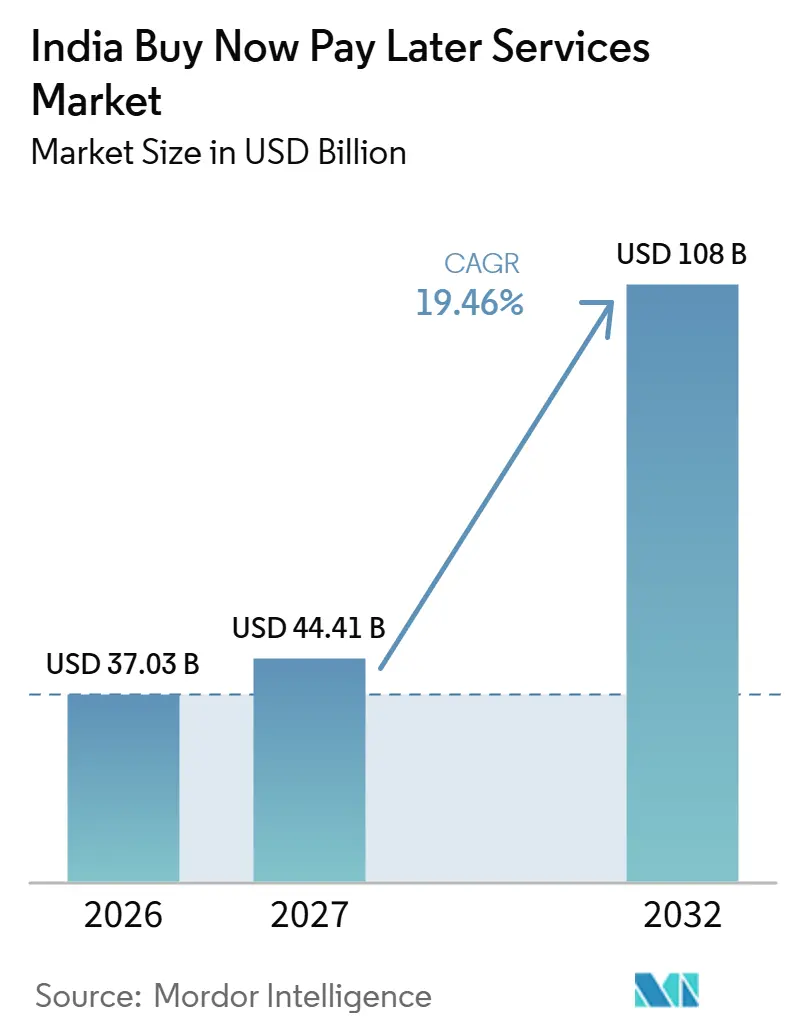
インド後払い決済サービス市場規模は、2026年の37.03 ビリオン 米ドルから2027年には44.41 ビリオン 米ドルへと拡大し、2032年までに108 ビリオン 米ドルに達すると見込まれており2027年〜2032年にかけて19.46%のCAGRで成長します。
インドでは、カードアクセスの限定性と、前払い注文の完結を求めるマーチャント側のニーズが、オンラインおよびQR決済のフロー全体にわたる購入連動型ファイナンスを支えています。同意に基づく金融データ共有と銀行パートナーシップにより、こうした流通チャネルがより体系的な与信審査と結びついています。医療ファイナンスは治療へのアクセスを個人の与信判断と連携させるため、融資者の承認が資金調達型購入の条件となります。規制された資金調達源と同意取得済みデータへのアクセスを組み合わせたプロバイダーは、カード非保有者の消費者に対しても与信枠を拡大できる一方、パートナー融資者に依存するプラットフォームは各承認判断をそれらの融資者のアンダーライティングに委ねることになります。
レポートの主要ポイント
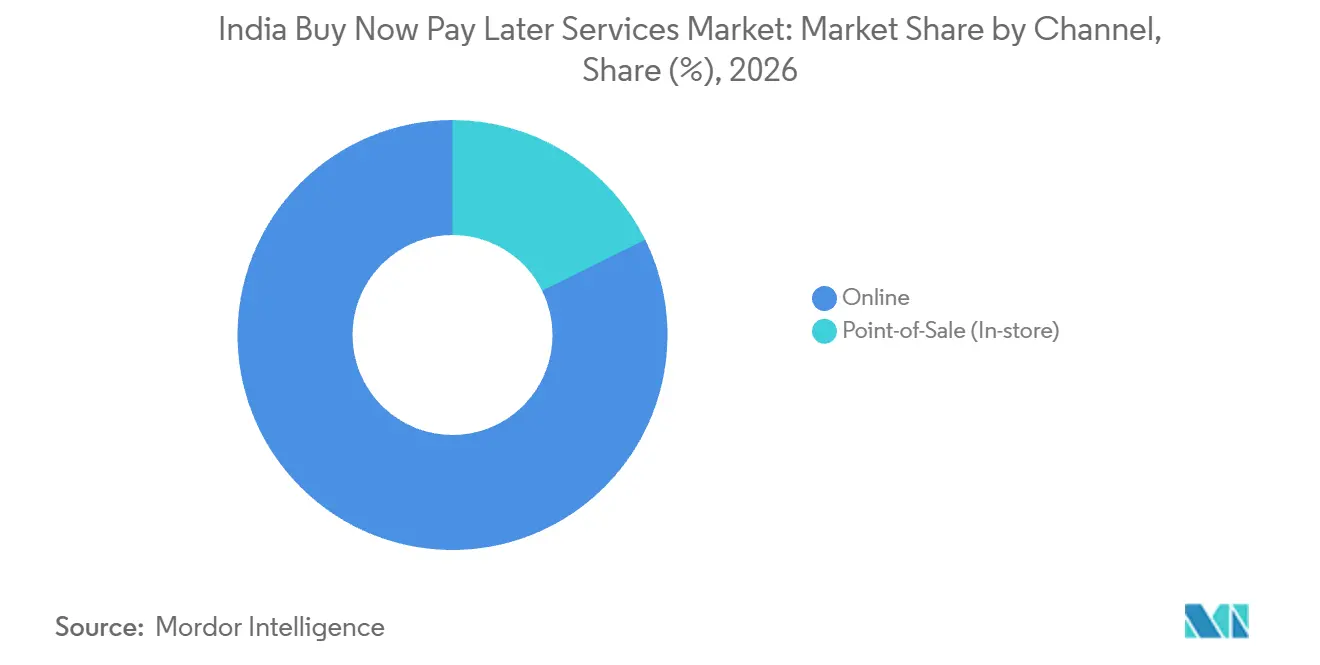
- チャネル別では、2026年にオンラインがインド後払い決済サービス市場シェアの82.31%を占め、一でPOS(店舗内)は2027年〜2032年の期間に23.6%のCAGRで最も急成長するセグメントと予測されています。
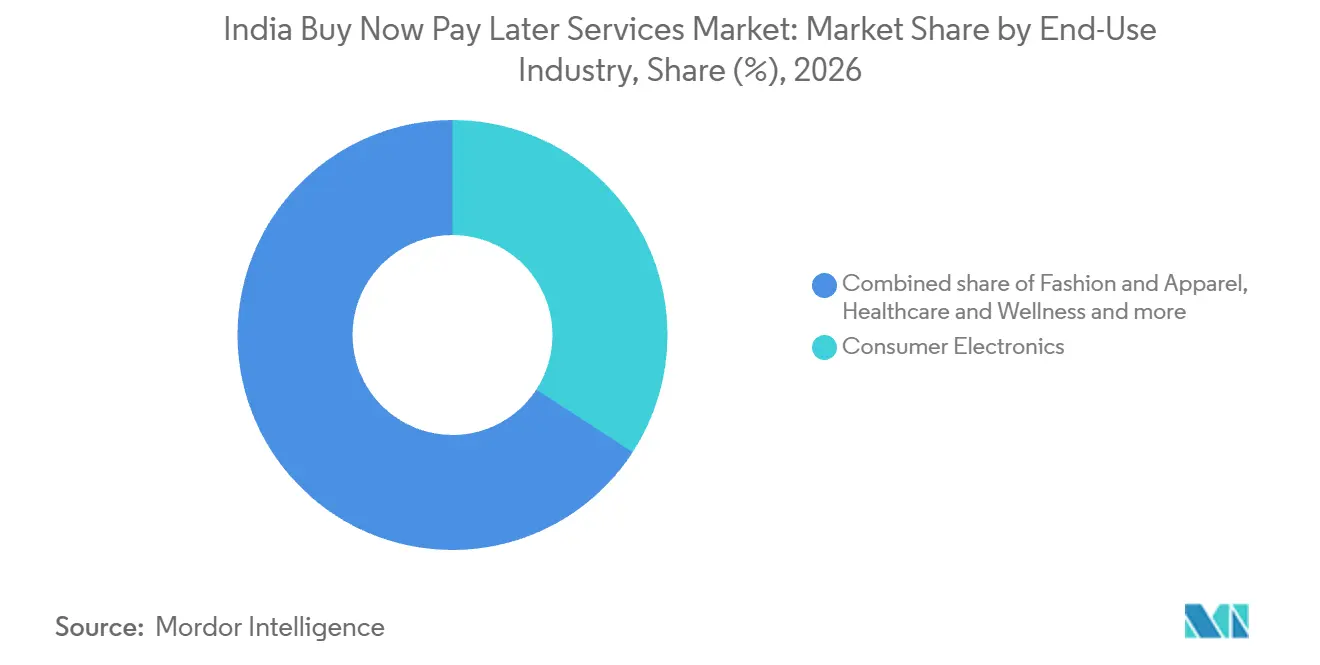
- 最終用途産業別では、コンシューマーエレクトロニクスが2026年のインド後払い決済サービス市場規模の34.18%を占め、ヘルスケア&ウェルネスが2027年〜2032年に25.1%のCAGRで最も急成長すると予測されています。
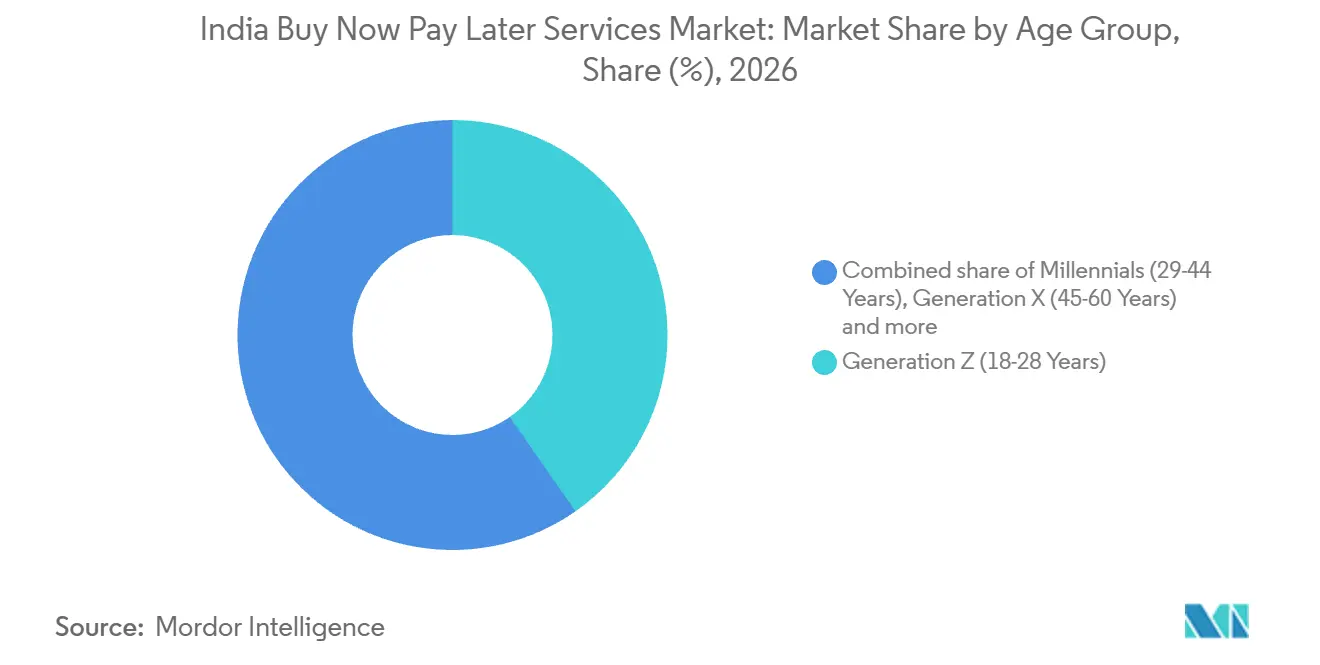
- 年齢層別では、Z世代(18〜28歳)が2026年に40.3%の市場シェアで首位に立ち、同時に2027年〜2032年に22.4%のCAGRで最も急成長するセグメントでもあります。
- フィンテックプロバイダーが2026年に63.16%の市場シェアで首位を占め、銀行は2027年〜2032年に24.2%のCAGRで最も急成長するセグメントと予測されています。
- 地域別では、大都市圏が絶対的な取引量で首位を占め、中間都市圏がより速い成長を示し、2019年〜2024年にかけてクレジットカード支出が同地域でより速いペースで増加しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 第2・第3層都市におけるUPI主導の迅速な与信審査の拡大 | +5.5% | 全国 | 中期(2〜4年) |
| クレジットカードの低普及率が代替信用需要を促進 | +6% | 全国 | 中期(2〜4年) |
| COD返品削減と平均注文額引き上げを目指すマーチャントの取り組み | +4.5% | 全国 | 短期(2年以内) |
| RBI規制のアカウントアグリゲーターフレームワークとインディアスタックによるリアルタイムデータの活用 | +4% | 全国 | 中期(2〜4年) |
| 高額ヘルスケア・教育向けの組み込み型後払い決済サービス(BNPL) | +3% | 全国 | 中期(2〜4年) |
| スマートフォンおよびバーナキュラーアプリの普及によるユーザーベースの拡大 | +2% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
第2・第3層都市におけるUPI主導の迅速な与信審査の拡大
統合支払いインターフェース(UPI)の決済フローに購入与信判断を連携させることで、カード主導のチェックアウトを再構築することなく、小規模都市への流通を実現できます。第2・第3層都市の小規模マーチャントに訪れるカード非保有者の購入者にとって、承認された与信オファーはQR決済にファイナンスを付加することができます。Kiwiは、製品提供開始から最初の30日間でKiwi後払いユーザーの50%が第2・第3層都市の出身であり、そのうちほぼ半数がクレジットカードを初めて利用するユーザーであったと報告しています。KiwiのPostpaid製品は、UPI対応マーチャントでの支払いに使用できるUPI上のバーチャルクレジットラインであり、物理的なカードは発行されません。購入特定の与信枠を設けることで、承認された購入者は銀行口座に購入総額を蓄積する前にマーチャントへ支払いを行うことができます。初期ユーザーの構成から、プロバイダーが既存のカード保有者を超えた小規模都市向けの顧客獲得を展開する理由が示されています。
クレジットカードの低普及率が代替信用需要を促進
カードカバレッジの限定性は、既存のカード関係を必要とせに購入を審査できる融資者にとって商業的な機会を生み出しています。2026年、TransUnion CIBILの最高経営責任者は、インドにおけるクレジットカードの普及率は発展途上国と比較して低いと述べました。購入与信プロバイダーは、後払いの前提条件としてカード保有を求めるのではなく、特定の取引を評価することでこのアクセスギャップに対応できます。その提案は、手頃な返済義務を特定し、顧客が購入資金を必要としているタイミングで提示することにかかっています。カードの代替は、それ以外では資金調達可能な購入に適切なカードベースの手段が欠けている場合に最も有効であり、プロバイダーはアクセスと適切な与信枠において競争する理由を持ちます。
COD返品削減と平均注文額引き上げを目指すマーチャントの取り組み
代金引換(COD)のリスクは、マーチャントが購入ファイナンスを、バスケットの規模とともに、完結注文の経済性を通じて評価する理由を与えます。2026年7月、The Financial Expressはインドの代金引換注文における典型的な返品率が20%〜30%であると報告しました。[1] Meeshoは2025年12月の目論見書において、前払い決済を促進するための複数の施策のひとつとしてUPIとBNPLを提供したと報告しています。支払い手数料と物流損失を比較検討するマーチャントにとって、代替決済オプションの価値は、資金調達された注文が配送・回収まで完結するかどうかにかかっています。返品や未払いの注文は物流コストの未回収につながる可能性があるため、後払いチェックアウトへのマーチャントの支持は、より大きな資金調達バスケットよりも確保された売上に依存します。
RBI規制のアカウントアグリゲーターフレームワークとインディアスタックによるリアルタイムデータの活用
同意に基づく金融データ共有により、取引融資者は決済アプリへのアクセスを信用力の証明として扱うことなく返済能力を審査する手段を得ます。インドのアカウントアグリゲータエコシステムは、2026年9月2日までに顧客管理型金融データ共有の充足済み同意件数が5億件を突破しました。[2] 2025年度(FY26)において、このエコシステムは3,680万件のローンを支援しました。このローンスケールのインフラは、許可された金融情報を後払い審査の実用的な基盤とするものであり、融資者がその情報を購入特定の与信判断に転換できることが前提となります。同意取得済みの記録を活用できる融資者は、カード履歴を持たない消費者も審査対象にでき、チェックアウト時に後払いオファーが届く範囲を広げることができます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 前払い決済手段へのクレジットラインからのチャージに関するRBIの規制がオペーティングモデルを制約 | -1.8% | 全国 | 中期(2〜4年) |
| 短期テナーローンの延滞増加がユニットエコノミクスに影響 | -2.4% | 全国 | 短期(2年以内) |
| 代替データ収集に関する消費者のデータプライバシーへの懸念 | -0.8% | 全国 | 中期(2〜4年) |
| フィンテック資金調達の冬がローンブックの拡大を制約 | -0.5% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
前払い決済手段へのクレジットラインからのチャージに関するRBIの規制がオペレーティングモデルを制約
ウォレット連動型クレジットは、その発行者が使用を禁じられている資金調達ルートを通じてスケールすることはできません。2022年6月20日、インド準備銀行(RBI)は認可された非銀行発行者に対し、クレジットラインを通じた前払い決済手段へのチャージを直ちに停止するよう指示しました。2022年の通達を受け、Sliceはウォレット連動の非銀行モデルが成長のための別の資金調達構造に依存せざるを得なくなり、前払い手段ウォレットを通じたクレジットラインの提供を停止させられたフィンテックのひとつとなりました。
短期ナーローンの延滞増加がユニットエコノミクスに影響
返済サイクルが短い場合、少額の購入与信義務から回収コストを賄わなければならない際に誤りの余地はほとんどありません。借り手が返済を怠った場合、プロバイダーは現金回収の遅延を吸収しながら、そのアカウントにどれほど追加のサービス努力が見合うかを判断しなければなりません。新しいコホートごとに回収コストがその商業的リターンを超える義務をもたらすのであれば、より速い獲得ペースではそのミスマッチを解消できません。追加エクスポージャーを制限することで融資者を保護できますが、プラットフォームが資金調達できる購入の範囲も制限されます。短期テナーの拡大は、返済パフォーマンスが次の取引の組成・サービスコストを支えられない場合、現実的な上限に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
チャネル別:
オンラインの規模とマーチャント決済への拡大オンラインは最大セグメントであり、2026年に市場の82.31%を占めました。2026年のインドにおけるプライムデー期間中、Amazonはアマゾンペイ後払での無利息分割払いが前年比2.5倍以上に成長したと報告しました。オンラインショッピングイベントはファイナンスの申請を販売ウィンドウに集中させる可能性があり、承認されたオファーのタイミングが取引にとって重要になります。事前設定されたクレジットの提供は、販売イベントの実行の一部となり得、プラットフォームが顧客が購入を選択する時期にファイナンスオファーを合わせることを可能にします。
POS(店舗内)は2027年〜2032年に23.6%のCAGRで最も急成長するセグメントと予測されています。2025年9月17日、Paytmはマーチャントのクイックレスポンスコード(QRコード)決済向けの短期UPIクレジットラインであるPaytm Postpaidを立ち上げ、当初は選定されたユーザーに展開しました。Paytmはローンチ時に最大30日間の無利息クレジットを説明し、その製品ページには少額の利便性手数料が適用されると記載しています。QRコード連動型クレジット機能は、独立した店舗ファイナンスデスクを必要とせずに、既存のマーチャント決済フローにファイナンスをもたらすことができます。無利息期間内であても、利便性手数料はQR購入クレジット利用者のコストを変化させます。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に利用可能
最終用途産業別:
デバイスファイナンスと治療アクセスの融合コンシューマーエレクトロニクスは2026年のインド後払い決済サービス市場規模の34.18%を占めました。バジャジファイナンスは、コンシューマーエレクトロニクスおよびその他の裁量的カテゴリーをカバーする都市部・農村部チャネル全体で、2025年度(FY2026)のコンシューマーファイナンス取引量が4,361万件であったと報告しました。デバイスファイナンスは、より広範なコンシューマーレンディング業務を活用でき、マーチャントに対して他の裁量的購入にも対応するプログラムへのアクセスを提供します。Counterpoint Researchによると、インドの第2層都市のメインラインスマートフォンチャネルでは、等額月賦払い(EMI)が2026年第2四半期のスマートフォン購入の57.5%を占め、2025年第2四半期から13パーセントポイント上昇しました。このチャネルにおける大多数の購入はすでに分割払いで行われており、後払いプロバイダーに対して分割払いファイナンスに慣れたデバイス購入者のベースを提供しています。
ヘルスケア&ウェルネスは、2027年〜2032年に25.1%のCAGRで最も急成長するセグメントと予測されています。2026年7月、Immuneel TherapeuticsとArogya Financeは、与信審査、融資者の承認、および適用される諸条件を前提に、適格な進行がん患者向けゼロコスト分割払いファイナンスを立ち上げました。Immuneelは治療会社であり、Arogya Financeはファイナンスを提供する非銀行金融会社(NBFC)です。この分離により、治療に特化したアクセスプログラムが個人の融資判断と並存し、一般的な小売チェックアウトとは異なる契約関係が生まれます。融資者の承認が資金調達可能な患者プールを規定し、アクセスの取り決め内に与信判断組み込めるプログラムに機会が集中します。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に利用可能
年齢層別:
カード取得が購入与信設計を形成Z世代(18〜28歳)は2026年に40.3%の最大セグメントシェアを保持し、2027年〜2032年に22.4%のCAGRで最も急成長するセグメントと予測されています。TransUnion CIBILによると、2026年3月時点で、30歳以下のZ世代消費者がインドのクレジットカード新規取得者の50%を占めました。[3] クレジットカード新規取得者の半数が30歳以下であることから、プロバイダーはこのコホートがカード履歴を形成する段階で購入特定の与信枠を提供でき、最初のカードと直接競合することができます。
Z世代の成長事例は、顧客にとっての最初のカードとの関係を最初の与信義務から区別することにも依存しています。TransUnion CIBILによると、2024年にインドのカード市場に参入したZ世代(24〜30歳)のうち、23%がクレジットカード初回取得時にオープンな少額個人ローンを保有していました。少額個人ローンをすでに保有している参入者にとって、新たな後払い与信枠は既存の与信義務に追加されることになります。このグループの与信枠設定において関連するインプットは、最初のカード取得状況だけでなく、既存の返済義務です。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に利用可能
プロバイダー別:
運営規模と銀行アンダーライティングの融合フィンテックは2026年にインド後払い決済サービス市場シェアの63.16%を占めました。Fibeのデジタル個人ローン事業は、2026年3月31日時点で330万人以上の顧客にサービスを提供していました。2025年11月、Amazonの子会社であるAxio(旧Capital Float)は、中小企業向けローン、共同融資、個人財務管理、組み込みチェックアウトファイナンスを含む前の10年間で1,000万人以上の顧客にサービスを提供したと報告しました。いずれの件数もより広範な融資顧客ベースを表しており、フィンテック融資者がチェックアウトクレジットを提供できる既存の借り手プールを持つことを示しています。
銀行は2027年〜2032年に24.2%のCAGRで最も急成長するセグメントと予測されています。2025年12月22日、YES BANKとBharatPeはBharatPeとともに後払いを開始し、最大45日間の無利息数を持つUPIマーチャントクレジットを提供しました。YES BANKはアンダーライティングとデジタルオンボーディングを提供し、BharatPeはUPIプラットフォームと顧客流通をこの取り決めにもたらしました。このローンチにより、YES BANKのアンダーライティングはBharatPeのUPIプラットフォームを通じて消費者にリーチしており、製品における銀行の成長をプラットフォームのマーチャントリーチと結びつけています。
地域分析
大都市圏の後払い決済サービス市場
大都市圏は最も高い絶対的な取引量を占めました。取引規模を優先するプロバイダーにとって、その優位性は大都市の購入フローを集約された商業的機会としています。この先導的な取引量ベースへの参加を深めることで、追加の都市グループへの参入に依存することなくスケールを支えることができます。関連する運営指標は大都市の流通関係ごとのファイナンス取引数であり、都市カバレッジだけではその先導的フローへの参加を測定できないからです。
中間都市圏の後払い決済サービス市場
中間都市圏は2019年〜2024年にかけてクレジットカード支出でより速い成長を示し、購入ファイナンスにおける異なる地理的拡大機会を浮き彫りにしました。2026年6月、TransUnion CIBILと業界団体FIDCによると、中間都市圏と農村市場が合計でNBFCの信用活動消費者の59%を占めました。このより広いNBFCのフットプリントは、中間都市拡大の文脈を提供しており、購入与信の提案はローカルな決済機会と融資関係を結びつける必要があります。信用アクセスがすでに確立されている場合、次の商業的ステップは取引に応じた購入金額と返済条件を調整することです。既存のNBFC借り手との関係は、中間都市の購入与信顧客を求めるマーチャントへの流通資産として機能できます。
第2層都市における調査結果は、決済フォーマットの導入と、すでにそれを試したことのある消費者へのサービス提供の違いを浮き彫りにしています。Pahlé India FoundationとAmazon Payは2026年に、家庭内の決済や財務上の意思決定に関与する都市部消費者5,149人を対象に調査を実施しました。第2層都市の回答者のうち、60%がBNPLまたは後払いを少なくとも1回利用したことがありました。経験豊富なユーザーに対しては、プロバイダーは次の購入与信体験の質、明確な条件、信頼性の高い返済サービスに集中できます。これにより、すでに馴染みのあるフォーマットを信頼性高く提供する責任をマーチャントと融資者が共有しながら、初回利用向けオンボーディングと並んで再利用向けの提案の余地が生まれます。
規制フレームワークと見通し
インドとタミル・ナードゥ州は、短期デジタル購入クレジットを提供するRBI登録NBFCの観点から選定された法域として比較されています。RBIはNBFCに対し、対象となる短期マーチャントプラットフォーム後払い決済商品を信用情報機関に報告し、関連する融資サービスプロバイダーがアウトソーシング規則に従うことを確保するよう求めています。この観点は、融資者の全国的な報告・アウトソーシング責任を、タミル・ナードゥ州ビジネスに関連する回収行為管理から分離しています。
規制テーブル
| 判断要因 | インド | タミル・ナードゥ州 |
|---|---|---|
| 主要当局 | インド準備銀行(RBI) | 登録当局および管轄警察 |
| 主要な手段または指令 | RBI NBFC信用ファシリティ指令;2025年デジタル個人データ保護規則 | タミル・ナードゥ州2025年法律第40号の強制的措置条項;全国データ規則の段階的施行 |
| 商業的効果 | 信用情報機関への報告とサービスプロバイダーに対する融資者の監督 | 強制的な回収に関する苦情リスク;RBI登録NBFCに対する一般的な州登録免除 |
| 現在の政策魅力度 | 中 | 中 |
| 政策魅力度の将来の方向性 | 強化傾向 | 強化傾向 |
| 情報源: Mordor Intelligence | ||
全国の「中」評価は、共通の運営フレームワーク内で融資者に課される報告・アウトソーシングの負担を反映しています。タミル・ナードゥ州の「中」評価は、一般的な州登録免除と、RBI登録NBFCに適用される回収行為条項および苦情処理プロセスのバランスを取っています。両方の「強化傾向」判断は、2025年11月13日に公示されたデータ保護規則に基づく18ヶ月の段階的コンプライアンススケジュールを反映しており、融資者がデータ受託者として行動する場合の明確な目的特定型の同意通知を含みます。
バリューチェーンの段階
このチェーンは、各参加者が収益を獲得できる箇所に焦点を当て、顧客流通、ファイナンス取り決め、マーチャントフルフィルメントを比較しています。RBIの商業銀行指令は、銀行が融資サービスプロバイダー(LSP)に支払うべき手数料、費用、および払い戻しを直接支払うことを義務付け、それらのプロバイダーが同額を借り手から別途徴収することを禁じています。この分割は、購入与信ビジネスモデルを評価する際に、サービスプロバイダーの身元と手数料支払相手方の特定を重要にしています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 顧客流通とクレジット受け渡し | Paytmなどの消費者向けクレジット流通業者 | LSP取り決めのもとで支払い可能な場合の銀行支払い手数料 | オファーと融資者審査の間での受け渡し失敗 | 適格性確認、オファー提示、融資者受け渡しチェックを連携 |
| ファイナンス取り決めと与信提供 | HDFC Bankなどの銀行;Fibeなどのファイナンシングサービスプラットフォーム | 適用可能な場合の特定ファイナンスサービスに対する処理手数料 | サービス依存手数料が少額取引の手頃さを損なう可能性 | 手数料と返済条件を資金調達対象の購入に合わせる |
| マーチャント決済とフルフィルメント | FlipkartおよびMyntraなどの参加マーチャント | 完結した製品販売からの収益 | 注文と決済記録のミスマッチ | 注文、決済、返金記録を照合 |
| 情報源: Mordor Intelligence | ||||
2025年9月25日、RBIはSimplに対して支払い、清算、決済機能を含む決済システム業務の停止を指示しました。この措置は、承認済みローンが停止されたルートを通じてマーチャント決済を完結できないため、決済承認が融資者資金とは別の商業的依存関係であることを示しています。決済例外の責任を明確にすることで、決済失敗がマーチャント、顧客、クレジットプロバイダー間の未解決の請求に発展することを防ぐことができます。
競合環境
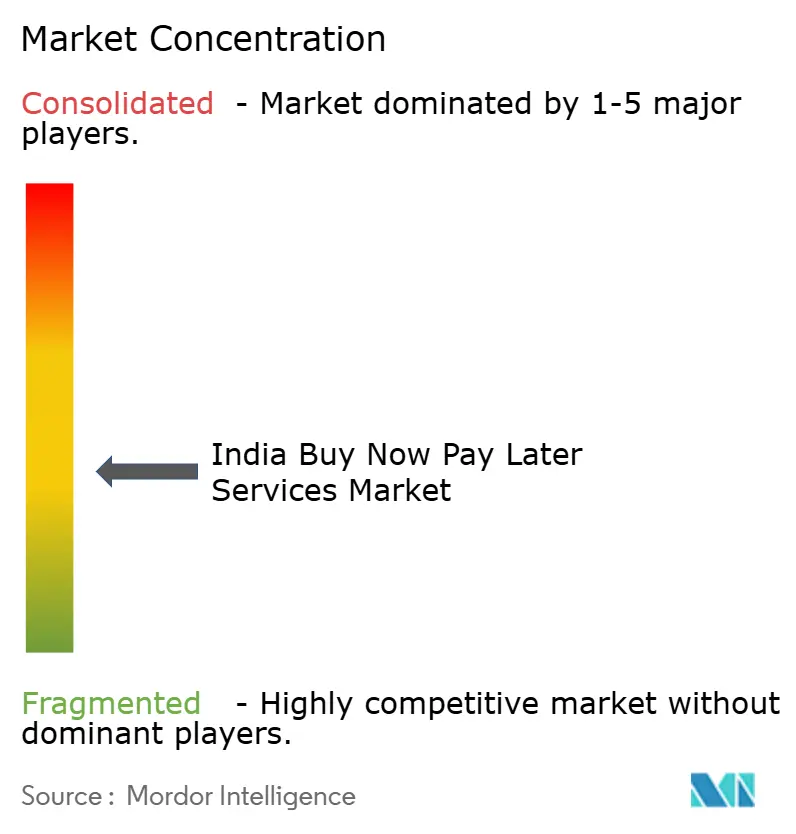
競争は中程度に細分化されており、消費者向けプラットフォームとその融資パートナーが流通とクレジット提供の異る部分を管理しています。Paytm Postpaid、LazyPay、およびAmazon Pay Laterは、クレジットを提供する機関と並んで認知度の高い決済またはチェックアウト関係の戦略的重要性を示しており、一方MobiKwik ZIPはテニュアベースのレンディングに移行しました。LazyPayの親会社であるPayUは、2025年度上半期(1H FY2026)にMeeshoとの消費者向けBNPLでの協力を報告しました。DMI Infotech SolutionsはZestMoneyプラットフォームを所有・運営しており、インドの金融機関とローン申請者を接続しています。これらの取り決めにより、顧客の購入フローへのアクセスが商業的に価値を持つ一方、融資関係がその流通を通じて実際に提供できるオファーを決定します。
2025年9月4日、AmazonはRBIの承認を得て、インドのデジタルレンディングおよびチェックアウトファイナンスプロバイダーであるAxioの買収を完了しました。AxioとAmazon Pay Laterの関係により、この買収はチェックアウトとレンディング間のオーナーシップリンクとなり、クレジットプロバイダーの独自の役割を維持しながら協調を支援できます。AmazonはAxioが6年以上にわたるパートナシップの後、Amazon Payの後払いサービスを支えてきた子会社として引き続きそのリーダーシップチームのもとで事業を継続すると述べました。この買収は、Amazon Payのチェックアウトに新しいプロバイダーを導入するのではなく、確立された融資パートナーシップを内部化するものでした。
消費者プラットフォームは、分割払いクレジットを活用してチェックアウトオファーを拡大したり、融資パートナーの期待が変化する中で短期テニュア製品を置き換えたりすることができます。MobiKwikは2026年8月のレポートで、融資パートナーの規制上の期待が変化する中、約12ヶ月前に短期テニューのBNPLを終了することを決定したと述べました。それをテニュアベースの個人ローンであるZIP EMIに置き換えました。MobiKwikは2025年度(FY26)の融資実行額が前年比31%増加し、全額がZIP EMIであったと報告しました。LazyPayがGlobal Fintech Fest 2025でLazyPay EMIを発表したことは、300以上のパートナーマーチャントにわたるチェックアウトファイナンス製品を有する別のプラットフォームが分割払いチェックアウトファイナンスを拡大しいることを示しています。
インド後払い決済サービス産業のリーダー
-
Paytm Postpaid
-
LazyPay
-
Amazon Pay Later
-
MobiKwik ZIP
-
ZestMoney
- 注:主要企業の掲載順は順位を示すものではありません。
インド後払い決済サービス市場 このレポートでカバーされる企業
- Paytm Postpaid
- LazyPay
- Simpl
- Amazon Pay Later
- MobiKwik ZIP
- ZestMoney
- Flipkart Pay Later
- ePayLater
- OlaMoney Postpaid
- Flexmoney
- Freo
- Slice
- Capital Float (Axio)
- KreditBee
- Bajaj Finserv
- Paytail
- Uni Cards
- Kotak Mahindra Bank
- HDFC FlexiPay
- ICICI PayLater
市場参加者にとっての主要な機会
この機会は、短期消費者クレジットを手配する融資者とプラットフォームのマーチャント購入フローおよびオファー提示を比較しています。RBIの2025年11月28日の商業銀行指令は、銀行がサービスプロバイダーのアプリにマッチングオファーを表示し、適格なマルチ融資者取り決めにおいてマッチングされていない融資者を特定することを確保するよう求めています。表示される条件には、融資者の身元、ローン金額とテナー、年率、月次返済、適用されるペナルティ、および重要事項説明書へのリンクが含まれます。これらの義務は、正確なマッチングと分かりやすい返済比較を銀行とその流通パートナーにとっての具体的なサービス機会としています。
市場機会テーブル
| 機会 | 今なぜか | 購入者・リーセグメント | 推奨プレー | 主な障壁 | 有力受益者 |
|---|---|---|---|---|---|
| マーチャントQRコード購入クレジット | Paytmが事前承認済みマーチャント決済クレジットラインを提供 | 適格なマーチャントQRコード利用者 | 承認済みクレジットオファーを購入フローに連携 | 利便性手数料が少額取引の価値を損なう可能性 | Paytmなどのプラットフォームとスーリヤオダイ・スモール・ファイナンス・バンクなどの銀行パートナー |
| オンライン反復購入クレジット | リボルビングクレジットラインが返済後に利用可能額を回復 | 反復購入機会を持つ承認済みオンライン消費者 | 次回購入前に返済状況と利用可能与信枠の状態を表示 | 返済の遅延により使用済みクレジット容量の回復が遅れる | 購入与信プラットフォームとその融資パートナー |
| 比較可能な短期クレジットオファー | 銀行指令により、マルチ融資者のマッチングオファー表示が求められる | 商業銀行と融資サービスプロバイダー | 文書化されたマッチングルールを使用した客観的な比較を構築 | オファーデータの統合と一貫したマッチングコスト | 比較可能な購入与信オファーを提供する銀行とサービスプロバイダー |
| 情報源: Mordor Intelligence | |||||
HDFC BankのFlexiPayの条件は、15日間の追加費用なしオプションと、年率28%の利息が発生する30日・60日・90日オプションを区別しています。承認は銀行の裁量によるものであり、書類と確認が必要です。返済日が経済的な提案を変えます。中心的な機会は、チェックアウトコミットメント前に承認済み義務のタイミングとコストを明確にする比較主導の購入与信フローです。
最近の産業開発事情 インド後払い決済サービス市場
- 2026年7月:FlipkartグループはFlipkart、Myntra、Flipkart MinutesにわたるFlipkart Pay Laterを発表し、PayU Financeを最初のライセンスを受けた融資者として、Flipkart Financeが顧客関係と与信インテリジェンスを管理することを発表しました。
- 2026年7月:Immuneel TherapeuticsとArogya Financeは、与信審査、融資者の承認、および適用される諸条件を前提に、適格な進行がん患者向けゼロコスト分割払いファイナンスを開始しました。
インド後払い決済サービス市場 レポートの範囲と調査方法論
市場の定義と範囲
インド後払い決済サービス市場は、インドにおける商品・サービスの購入を分割するために使用される消費者向け短期無利息分割払いクレジットによって生成される年間ローン金額を測定します。オンラインまたは店舗で手配された購入と、フィンテック、銀行、その他のプロバイダー(共同ブランドプラットフォームを含む)が提供するクレジットを対象とします。
範囲の除外事項:従来のクレジットカードEMIログラム、企業間取引の貿易クレジットライン、および利息付き消費者向け分割払いローンは除外されます。
セグメンテーションの概要
- チャネル別
- オンライン
- POS(店舗内)
- 最終用途産業別
- コンシューマーエレクトロニクス
- ファッション・アパレル
- ヘルスケア&ウェルネス
- 住宅改善
- 旅行・レジャー
- メディア&エンターテインメント
- その他の最終用途産業
- 年齢層別
- Z世代(18〜28歳)
- ミレニアル世代(29〜44歳)
- X世代(45〜60歳)
- ベビーブーマー世代(61〜79歳)
- サイレント世代(80歳以上)
- プロバイダー別
- フィンテック
- 銀行
- その他
データソース、市場規模の算定、および検証
デスクリサーチ
インド準備銀行のデジタルレンディング指令は、短期後払い決済商品に関連する報告、開示、および監督要件を説明しており、財務省のリリースはチャネル活動を形成する決済レールの取引金額と取引量のシリーズを提供しています。SahamatiのアカウントアグリゲーターレポートとTransUnion CIBILの信用参入リリースは、同意ベースのアンダーライティングインフラと消費者信用参加の評価に役立ち、これらのソースはインドの信用・決済環境のチェックに役立てられています。
企業の年次報告書、規制当局への提出書類、投資家向け資料、および信頼できる金融メディアは、製品条件、融資パートナーシップ、および運営変更に関するプロバイダーレベルの証拠を追加でき、アナリストはこれらを公開指標および市場境界と比較します。挙げられているソースは例示的なものであり、網羅的ではなく、追加のソースが集、検証、および明確化に役立てられています。
一次インタビューと調査
インタビューおよび構造化調査は、インドを拠点とする融資者、フィンテックプラットフォーム、マーチャント向け決済プロバイダー、およびマーチャントを対象とし、組成、資金調達、製品条件、およびチャネル使用について説明できるシニアおよびファンクショナルな参加者を含むでしょう。アナリストはその回答を使用して二次証拠を検証し、どの購入が短期無利息消費者の境界を満たすかを明確にし、プロバイダー、マーチャント、および公開ソースの情報を比較してギャップを解消します。矛盾または不完全なインプットは、文書化された製品条件および独立して報告された運営指標に照らして確認されてから使用されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手:28% | 最高経営責任者(CXO):20% | |
| 中堅:47% | ファンクショナル・部門責任者:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模の算定と予測
アナリストは消費者購入ファイナンスのトップダウンモデルを使用してインドの適格BNPL購入ローンの年間元本金額を推定し、サンプリングされたプロバイダーおよびマーチャントのロールアップ、またはサンプリングされた平均資金調達済み購入金額に資金調達済み取引件数を乗じた値で選定合計値をチェックします。コア指標には、チャネル機会を捉えるためのオンラインおよび店舗小売活動、決済統合を追跡するためのUPI取引金額とマーチャントリーチ、対象借り手プールを評価するためのクレジットアクセスおよび新規信用取得指標、ならびに適格な短期無利息ローンを隣接するクレジットから区別するための製品レベルのローン組成と返済条件が含まれます。アナリストは報告された取引とポートフォリオの証拠、製品カバレッジ、および回答者チェックからチャネル、最終用途、年齢、およびプロバイダーのシェアを構築し、各分類が同一の元本を一度のみ説明することを確保します。
多変量回帰は、最も支持された促進要因から年間ローン金額を予測でき、規制、融資者参加、またマーチャント採用がパスを大幅に変える可能性がある場合はシナリオ分析が使用されます。アナリストは個別の見解を市場コンセンサスとして扱うことなく、インドを拠点とするレンディングおよびマーチャントの専門家と観察された製品・チャネルの進展に対して各セグメント予測をテストします。公開指標がBNPLを他のクレジットと組み合わせている場合、またはプロバイダーデータが取引合計を省略している場合、アナリストはサポートされたコンポーネントを分離し、決済およびレンディング指標と照合して、欠落したインプットを想定された活動で埋めるのではなく、内部解決のための範囲を文書化します。
データ検証と更新サイクル
アナリストはプロバイダーの開示、規制・決済システムデータ、マーチャントの証拠、および一次回答を三角測量し、市場合計とセグメントシェアを独立した取引・信用シグナルに対してチェックします。異常な動き、一貫性のない単位、および前期からの差異は、製品適格性、報告カバレッジ、またはタイミングに遡ってその原因を調査し、原因が重である場合は関連ソースから明確化を得ます。第二のアナリストが境界、計算、ソース日付、およびセグメント調整をサインオフ前にレビューします。モデルは毎年更新され、重要な規制・市場イベントの後にサイクル間でレビューされ、新たな配信前のソースおよび計算パスが行われ、重要なインプットが変化した場合、別のソースと矛盾した場合、または定義された取引と照合できない場合に再コンタクトが実施されます。
Mordor Intelligenceのインド後払い決済サービス市場推計と他の公表推計との比較
公表された推計は、計上する取引・製品および需要モデリングに使用するインプットによって異なる場合があります。インド後払い決済サービス市場は、インドにおける商品・サービスの購入を分割するために使用される消費者向け短期無利息分割払いクレジットによって生成される年間ローン金額を測定します。
主なギャップ要因には、本調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。コア指標には、チャネル機会を捉えるためのオンラインおよび店舗小活動、決済統合を追跡するためのUPI取引金額とマーチャントリーチ、対象借り手プールを評価するためのクレジットアクセスおよび新規信用取得指標、ならびに適格な短期無利息ローンを隣接するクレジットから区別するための製品レベルのローン組成と返済条件が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論におけるギャップ |
|---|---|---|
| Mordor Intelligence | 44.41 ビリオン 米ドル(2027年) | |
| グローバルコンサルタントA | 30 ビリオン 米ドル(2025年) | 2025年基準値では、この推計は本レポートの2027年値44.41 ビリオン 米ドルを2年後として32.4%下回っています。このページはこの推計を2025年に置き、その後の産業成長を説明しており、レポートの測定年より前になります。 |
| グローバルコンサルタントB | 24.86 ビリオン 米ドル(2025年) | 2025年基準値では、この推計は本レポートの2027年値44.41 ビリオン 米ドルを2年後として44.0%下回っています。このページは2025年のBNPLグロスマーチャンダイズバリューを報告しており、レポートの2027年ローン元本指標より前の購入金額指標です。 |
Mordor Intelligenceのアナリストはプロバイダーの開示、規制・決済システムデータ、マーチャントの証拠、および一次回答を三角測量し、市場合計とセグメントシェアを独立した取引・信用シグナルに対してチェックします。
レポートで回答された主要な質問
インド後払い決済サービス市場の規模と成長見通しは?
市場は2026年の37.03 ビリオン 米ドルから2027年には44.41 ビリオン 米ドルへと拡大し、2032年までに108 ビリオン 米ドルに達する見込みであり、2027年〜2032年にかけて19.46%のCAGRで成長します。
インドにおける後払い決済購入ファイナンスの需要を牽引しているものは何ですか?
カードリーチの限定性とマーチャント決済の経済性が需要を支えています。Meeshoは2025年12月の目論見書において前払い決済施策のひとつとしてBNPLを提供したと報告しており、アカウントアグリゲーターインフラはFY26に3,680万件のローンを支援しました。
インドの後払いサービスをリードする年齢層はどこですか?
Z世代(18〜28歳)は2026年に市場の40.3%を占め、2027年〜2032年に22.4%のCAGRで最も速く成長すると予測されています。
インドで消費者向け後払いサービスを提供しているのはどこですか?
Paytm Postpaid、LazyPay、Amazon Pay Laterが消費者向けの市場環境の一角を形成しています。MobiKwik ZIPの短期テニューのBNPLは終了され、DMI Infotech SolutionsがZestMoneyを所有・運営しています。
インドにおける短期後払い購入クレジットの見通しを制限する可能性があるものは何ですか?
RBIの2022年6月20日の指令は、認可された非銀行発行者にクレジットラインからの前払い手段へのチャージを停止するよう求めました。短期テナーの延滞増加も回収の経済性を圧迫する可能性があります。
インドのどの地域が後払い取引量でリードしており、どの地域が速く成長していますか?
大都市圏が絶対的な取引量でリードし、中間都市圏がより速い成長を示し、2019年〜2024年にかけてクレジットカード支出が同地域でより速いペースで増加しました。