
Marktgröße und Marktanteil für Buy-Now-Pay-Later-Dienste im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
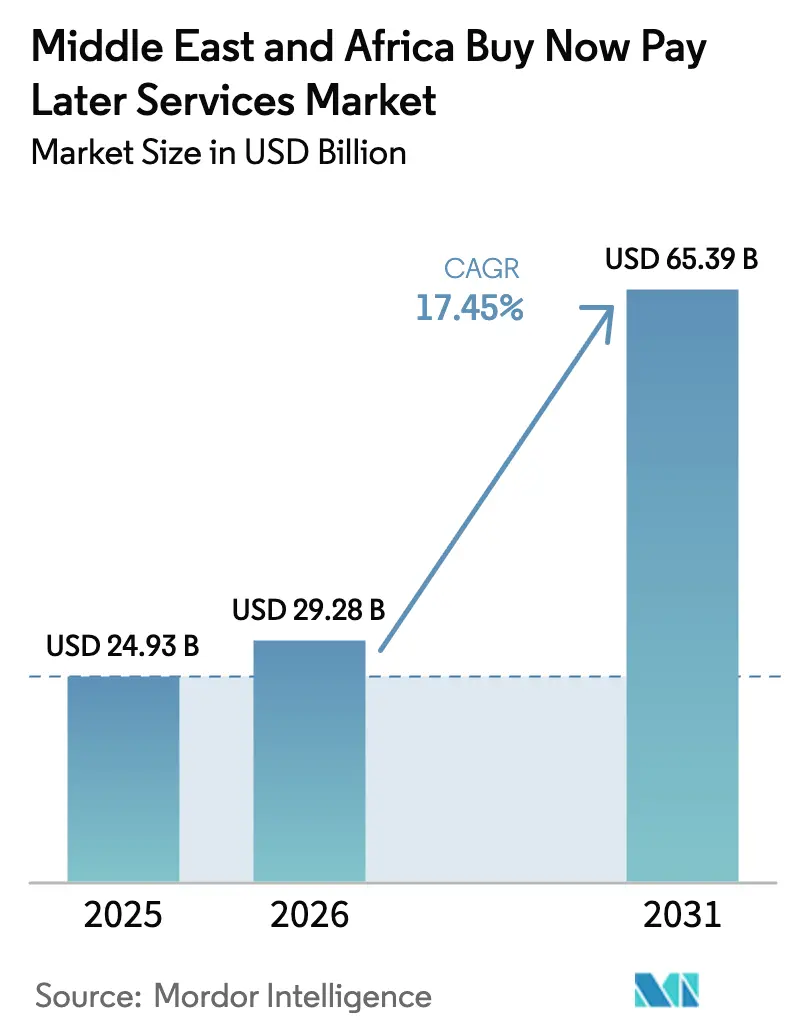
| Marktgröße im Basisjahr (2025) | 24.93 Milliarden US-Dollar |
| Marktgröße (2026) | 29.28 Milliarden US-Dollar |
| Marktgröße (2031) | 65.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.45 % |
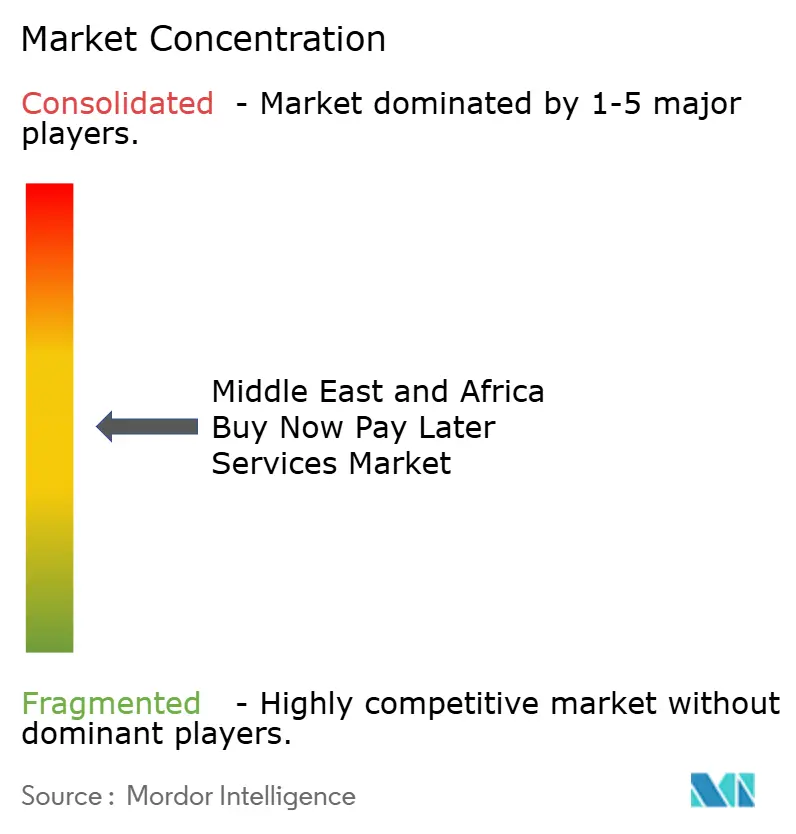
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Buy-Now-Pay-Later-Dienste im Nahen Osten und Afrika durch Mordor Intelligence
Die Marktgröße für Buy-Now-Pay-Later-Dienste im Nahen Osten und Afrika wurde im Jahr 2025 auf 24,93 Milliarden USD geschätzt und soll von 29,28 Milliarden USD im Jahr 2026 auf 65,39 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 17,45 % während des Prognosezeitraums (2026–2031). Steigende Smartphone-Verbreitung, die Einführung von Open-Banking-Modellen sowie unterstützende Lizenzierungsregelungen in Saudi-Arabien und den VAE beschleunigen die Expansion der Anbieter. Fintech-Innovatoren bestimmen weiterhin das Tempo, doch etablierte Banken skalieren schnell, indem sie Bilanzkraft mit digitaler Distribution verbinden. Die Wachstumsunterschiede zwischen den Ländern nehmen zu: Die regulatorische Klarheit Saudi-Arabiens treibt die breite Akzeptanz voran, während Nigerias Mobile-Money-Dynamik Millionen von Menschen den Erstzugang zu Krediten erschließt. Die Segmentchancen verlagern sich von Mode hin zu wesentlichen Dienstleistungen wie dem Gesundheitswesen und von reinem E-Commerce hin zu vollständig kanalübergreifenden Einkaufserlebnissen, die den Unterschied zwischen Online- und stationärem Checkout verwischen.
Wichtigste Erkenntnisse des Berichts
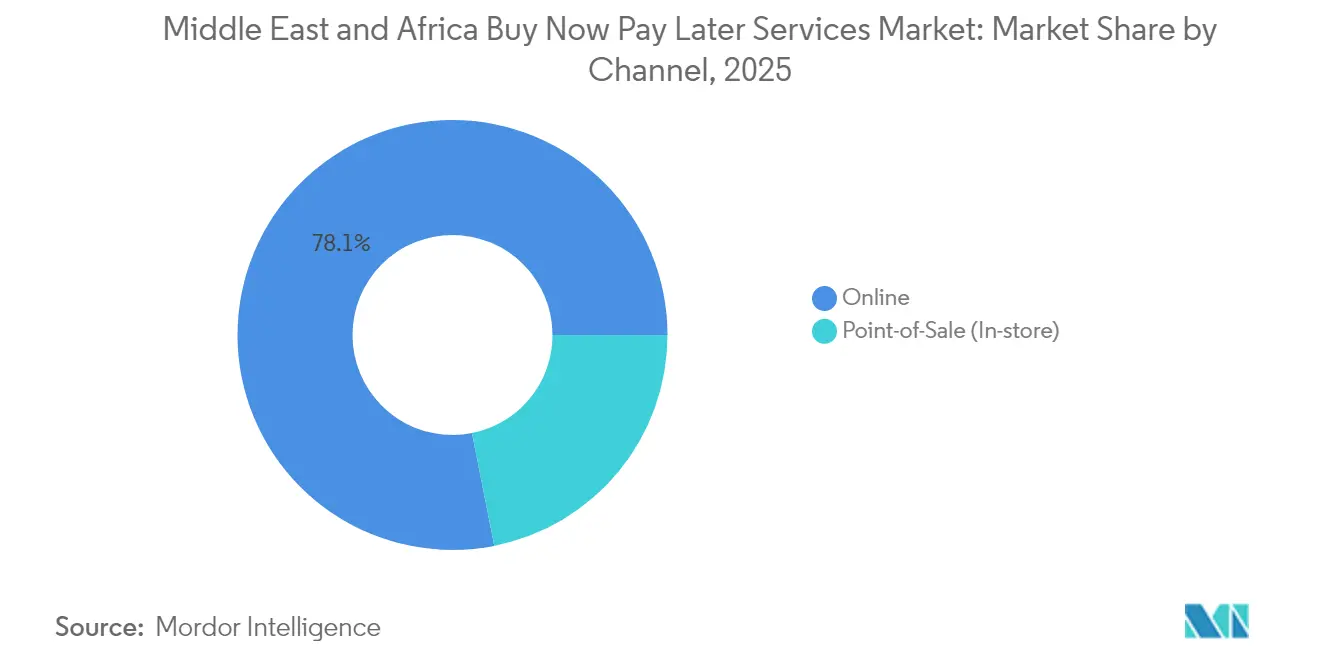
- Nach Kanal führte das Online-Segment mit einem Marktanteil von 78,12 % am Markt für Buy-Now-Pay-Later-Dienste im Nahen Osten und Afrika im Jahr 2025; Point-of-Sale-Buy-Now-Pay-Later wird voraussichtlich mit einer CAGR von 19,65 % bis 2031 wachsen.
- Nach Endverbrauchsbranche entfiel auf Mode und Bekleidung ein Anteil von 32,85 % am Markt für Buy-Now-Pay-Later-Dienste im Nahen Osten und Afrika im Jahr 2025, während Gesundheitswesen und Wellness die höchste prognostizierte CAGR von 21,22 % bis 2031 verzeichnet.
- Nach Altersgruppe hielten Millennials im Jahr 2025 einen Anteil von 44,10 % am Markt für Buy-Now-Pay-Later-Dienste im Nahen Osten und Afrika; Generation Z soll mit einer CAGR von 22,85 % am schnellsten wachsen.
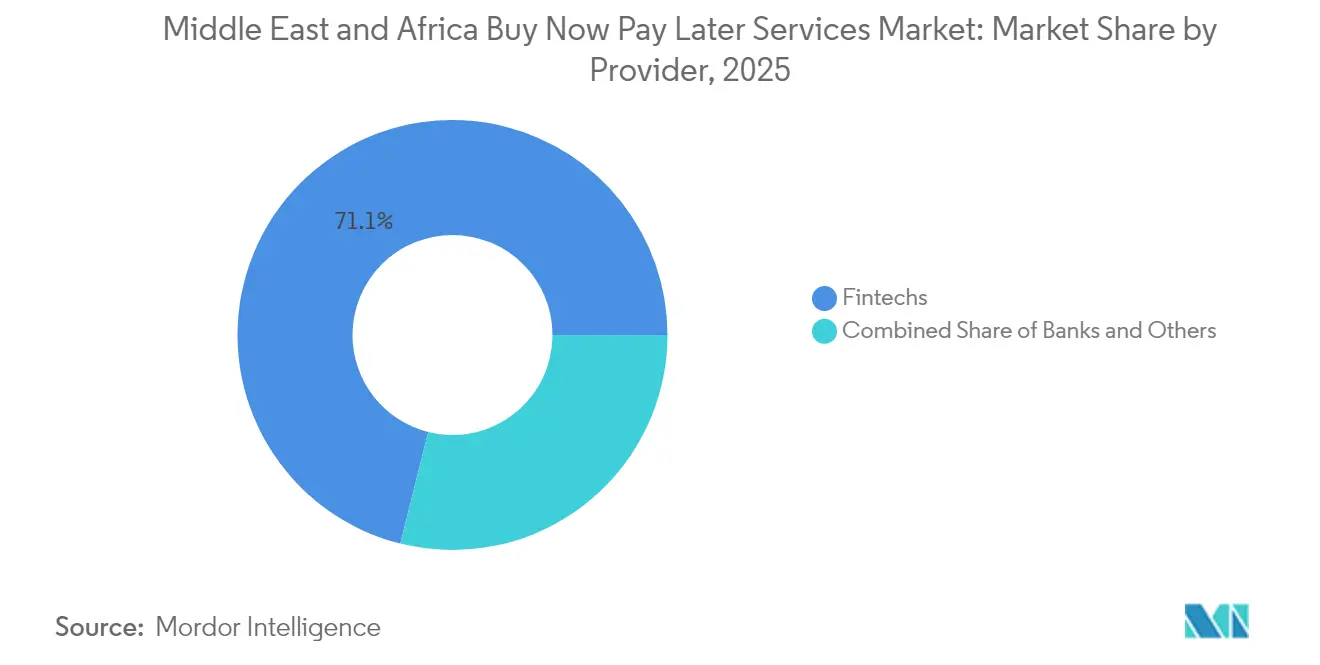
- Nach Anbieter kontrollierten Fintechs im Jahr 2025 einen Anteil von 71,10 % am Markt für Buy-Now-Pay-Later-Dienste im Nahen Osten und Afrika, während Banken mit einer CAGR von 18,95 % die stärkste Wachstumsperspektive aufweisen.
- Nach Land führte Saudi-Arabien im Jahr 2025 mit einem Umsatzanteil von 22,30 %; Nigeria soll mit einer CAGR von 19,15 % im Zeitraum 2026–2031 die Wettbewerber übertreffen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Regulatorische Sandkästen & Lizenzierung in Saudi-Arabien & VAE | +3.8% | Saudi-Arabien, VAE, Ausstrahlungseffekte auf den weiteren GCC | Mittelfristig (2–4 Jahre) |
| Smartphone- Verbreitung im GCC | +2.9% | VAE, Saudi-Arabien, Katar, Kuwait, Oman, Bahrain | Kurzfristig (≤ 2 Jahre) |
| Jugendgeprägte Bevölkerungsstruktur | +3.2% | Regionsweit, am stärksten in Saudi-Arabien, Ägypten, Nigeria | Mittelfristig (2–4 Jahre) |
| Steigerung der Händlerkonversion in Mode & Elektronik | +2.1% | VAE, Saudi-Arabien, Südafrika | Kurzfristig (≤ 2 Jahre) |
| Erstzugang zu Krediten für Afrikas Unbanked-Bevölkerung | +2.7% | Nigeria, Ägypten, Südafrika, übriges Afrika | Langfristig (≥ 4 Jahre) |
| Welle von Risikokapitalfinanzierungen | +1.8% | Regionsweit, konzentriert in den VAE und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Sandkästen und Lizenzierung in Saudi-Arabien und den VAE als Katalysatoren für die Skalierung von Buy-Now-Pay-Later
Die Saudi-Arabische Zentralbank veröffentlichte im Dezember 2023 detaillierte Buy-Now-Pay-Later-Vorschriften, die Kapitalanforderungen und Verbraucherschutzmechanismen formalisierten, Investoren zur Finanzierung von Skalierungen veranlassten und Akteuren wie Tamara dabei halfen, im März 2025 eine vollständige Konsumentenfinanzlizenz zu erlangen. Die Zentralbank der VAE folgte im Januar 2025 mit überarbeiteten Regelungen für Finanzunternehmen, die es Finanzunternehmen mit eingeschränkter Lizenz ermöglichen, kurzfristige Ratenprodukte unter klarer aufsichtsrechtlicher Kontrolle anzubieten[1]Zentralbank der VAE, „Geänderte Verordnung über Finanzgesellschaften”, cbuae.gov.ae. Diese Rahmenbedingungen verankern langfristiges Vertrauen, schaffen geordnete Marktzugangswege für Neueinsteiger und fördern das grenzüberschreitende Passporting im weiteren GCC. Der Nettoeffekt ist eine reifende Kreditfinalternative, die Partnerschaften mit Banken und globalen Zahlungsabwicklern anzieht, die breite Händlerakzeptanz fördert und das Vertrauen der Verbraucher stärkt.
Smartphone-Verbreitung im GCC als Motor des App-basierten Bezahlens
Mobilfunkabonnements übersteigen in den meisten GCC-Staaten die Gesamtbevölkerung, und diese Allgegenwärtigkeit ermöglicht es Buy-Now-Pay-Later-Apps, sich direkt in Einzelhandelserlebnisse zu integrieren. Anbieter optimieren für Ein-Tippen-Genehmigungen, personalisierte Ratenpläne und Loyalitätsintegration, um Checkout-Hürden zu minimieren und die Händlerkonversionsrate zu steigern. Der kontinuierliche 5G-Ausbau erhöht die Bandbreite für reichhaltigere App-Erlebnisse, während biometrische Identifikation neuen Nutzern ein Onboarding in wenigen Minuten ermöglicht. Das Ergebnis ist ein Rückkopplungseffekt: Mit steigendem Mobile-Commerce wachsen die Buy-Now-Pay-Later-Volumen, was wiederum mehr Händler dazu veranlasst, die Option sowohl im Web- als auch im Ladenumfeld anzubieten.
Jugendgeprägte Bevölkerungsstruktur als Treiber von Mikro-Ticket-E-Commerce-Krediten
Fast 60 % der Bevölkerung der Region sind unter 30 Jahre alt. Umfragen zeigen, dass bereits mehr als die Hälfte der Generation-Z-Käufer in den VAE digitale Zahlungsmethoden einschließlich Ratenoptionen bevorzugen[2]Emirates NBD, „Aktualisierungen zu Investitionen in digitales Banking”, emiratesnbd.com. Jüngere Kohorten legen Wert auf Budgetkontrolle und lehnen revolvierende Kredite ab; der transparente Zahlungsplan von Buy-Now-Pay-Later trifft stark auf Resonanz. Anbieter reagieren mit Angeboten für geringere Ticketgrößen, gamifizierten Rückzahlungserinnerungen und auf sozialen Medien basierenden Empfehlungsprogrammen, die den Einfluss von Gleichaltrigen nutzen. Mit wachsender Kaufkraft dieser Generation werden ihre fest verankerten digitalen Gewohnheiten die allgemeine Zahlungspräferenz voraussichtlich entschieden zugunsten von Buy-Now-Pay-Later verschieben.
Steigerung der Händlerkonversion in Mode & Elektronik als Adoptionsbeschleuniger
Einzelhändler, die Buy-Now-Pay-Later einbetten, berichten regelmäßig von geringerem Warenkorbabbruch und höherem durchschnittlichem Bestellwert, insbesondere bei Ermessenskategorien mit mittlerem Preissegment. Modeplattformen zeigen Raten-Botschaften bereits früh im Browsing-Erlebnis, um Besucher in kaufentschlossene Kunden zu verwandeln. Elektronikketten setzen QR-basiertes stationäres Onboarding ein, um der Online-Flexibilität zu entsprechen. Große Händler verhandeln mittlerweile Umsatzbeteiligungsvereinbarungen mit Buy-Now-Pay-Later-Partnern und tauschen Dateneinblicke sowie Co-Marketing-Vorteile aus, die das Einkaufserlebnis differenzieren.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Steigende Ausfallraten infolge von Inflation in Afrika | -1.9% | Nigeria, Ägypten, Südafrika, übriges Afrika | Mittelfristig (2–4 Jahre) |
| Höhere Compliance-Kosten unter den Buy-Now-Pay-Later-Vorschriften der SAMA / VAE von 2024 | -1.2% | Saudi-Arabien, VAE | Kurzfristig (≤ 2 Jahre) |
| Lückenhaftes Kreditbüro-Datenmaterial als Hindernis für Echtzeit-Risikobewertung | -1.5% | Nigeria, Ägypten, übriges Afrika | Langfristig (≥ 4 Jahre) |
| Hohe Händlerrabattgebühren, die die Akzeptanz in preissensiblen Sektoren einschränken | -0.8% | Panregional, mit größtem Einfluss in Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Ausfallraten infolge von Inflation in Afrika
Währungsabwertung und höhere Lebensmittelpreise verringern das verfügbare Einkommen und belasten die Rückzahlungsfähigkeit der Kreditnehmer. Nigerianische Anbieter berichten von erhöhten Zahlungsrückständen, insbesondere bei Erstkreditnehmern[3]Zentralbank von Nigeria, „Betriebliche Leitlinien für Open Banking”, cbn.gov.ng. Unternehmen kalibrieren ihre Scorecards neu, indem sie Makroindikatoren und Sektorexpositionen einbeziehen, was die Genehmigungsgeschwindigkeit verlangsamt und die Kundengewinnung dämpft. Einige verlagern sich auf besicherte Angebote, wie etwa Smartphone-gestützte Darlehen, um Verwertungsoptionen zu erhalten. Auf mittlere Sicht sollte eine Abschwächung der Inflation und reichhaltigere Kreditbüro-Daten den Wachstumsimpuls wiederherstellen, doch der kurzfristige Effekt begrenzt die Gesamtexpansion.
Höhere Compliance-Kosten unter den Vorschriften der SAMA / VAE von 2024
Beide Regulierungsbehörden schreiben nun eine granulare Offenlegung, Transaktionsüberwachung und Lokalisierung von Schlüsselfunktionen vor. Saudi-Arabische Richtlinien begrenzen individuelle Buy-Now-Pay-Later-Limits bei 5.000 SAR (1.332 USD) und legen stufenweise Saudisierungsquoten fest. Compliance-Teams, AML-Systeme und islamische Finanzprüfungen erhöhen die Fixkosten, insbesondere für grenzüberschreitende Marktteilnehmer ohne lokale Einheiten. Größere Banken können diese Belastung leichter absorbieren und haben dadurch einen Vorteil beim Ausrollen von White-Label-Ratenzahlungsdienstleistungen. Kleinere Fintechs konsolidieren sich entweder oder gehen Partnerschaften mit lizenzierten Akteuren ein, was die Marktfragmentierung reduziert, aber die unmittelbare Innovationsgeschwindigkeit dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kanal:
Online-Dominanz sieht sich der Herausforderung durch das stationäre Geschäft gegenüberOnline-Transaktionen repräsentierten im Jahr 2025 78,12 % des Marktanteils für Buy-Now-Pay-Later-Dienste im Nahen Osten und Afrika, unterstützt durch reibungslose Web- und In-App-Integration, die mit dem E-Commerce-Boom Schritt hält. Händler setzen auf dynamische Raten-Botschaften zur Reduzierung von Warenkorbabbrüchen, während Gateway-Anbieter Buy-Now-Pay-Later-Schaltflächen neben Karten und Wallets bündeln. Grenzüberschreitende Plattformen leiten regionale Käufer auf GCC-Websites und erweitern die Reichweite lokaler Buy-Now-Pay-Later-Angebote. Die Integration von Echtzeit-Open-Banking-Daten optimiert zudem die Online-Risikoprüfung und verbessert Genehmigungsraten ohne manuelle Überprüfung.
Point-of-Sale-Lösungen werden voraussichtlich mit einer CAGR von 19,65 % wachsen und den Abstand verringern, da Einzelhändler nahtlose Omnichannel-Erlebnisse anstreben. Near-Field-Communication, QR-Codes und Cloud-basierte POS-Systeme ermöglichen es Verkäufern nun, Buy-Now-Pay-Later-Genehmigungen in Sekunden auszulösen. Partnerschaften wie die von Checkout.com mit Tabby betten die Option direkt in POS-Terminals ein und erschließen stationäre Kategorien wie Möbel und Lebensmittel. Infolgedessen wird die Marktgröße für Buy-Now-Pay-Later-Dienste im Nahen Osten und Afrika für stationäre Transaktionen bis 2031 voraussichtlich erheblich zunehmen, was die Verbrauchernachfrage nach konsistenten Zahlungsoptionen in allen Einkaufsumgebungen widerspiegelt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Endverbrauchsbranche:
Mode führt, während das Gesundheitswesen an Dynamik gewinntMode und Bekleidung machten 2025 32,85 % der Marktgröße für Buy-Now-Pay-Later-Dienste im Nahen Osten und Afrika aus, begünstigt durch häufige Kaufzyklen und Käufer mit Aufstiegsambitionen. Einzelhändler nutzen Ratenzahlungen, um Premium-Linien anzubieten und Multi-Artikel-Warenkörbe zu fördern, während Buy-Now-Pay-Later-Apps modezentrierte Entdeckungs-Feeds anbieten, die den Verkehr zurück zu Händler-Websites lenken. Saisonale Kampagnen rund um Ramadan und den Black Friday verstärken die Volumina und machen Mode zur Leitkategorie für neue Feature-Rollouts wie Soforterstattungen bei Rücksendungen.
Die Ausgaben im Gesundheits- und Wellnessbereich sollen mit einer CAGR von 21,22 % am schnellsten wachsen, da Verbraucher Ratenzahlungen für elektive Chirurgie, Zahnbehandlungen und Präventivprogramme nutzen. Saudi-Arabiens Bestreben, unter der Vision 2030 den Medizintourismus zu entwickeln, erweitert die adressierbare Nachfrage. Anbieter bieten längere Laufzeiten an, die zu Behandlungsplänen passen, und kooperieren mit Kliniken für Onboarding vor Ort. Diese Dynamik positioniert das Gesundheitswesen dazu, den Volumenabstand zu Mode bis zum Ende des Jahrzehnts zu verringern und die Erlöse über den Ermessenseinzelhandel hinaus zu diversifizieren.
Nach Altersgruppe:
Millennials führen, während Generation Z an Dynamik gewinntMillennials hielten im Jahr 2025 44,10 % des Marktanteils für Buy-Now-Pay-Later-Dienste im Nahen Osten und Afrika. Ihre Jahre mit Spitzenverdienst und ihr Komfort im Umgang mit App-basierten Finanzdienstleistungen stützen große Ticketgrößen in den Bereichen Elektronik, Reisen und Heimwerken. Anbieter sprechen diese Kohorte mit Budgetierungs-Dashboards und Treue-Cashbacks an, die Kartenprogrammen ähneln und die Wiederholungsnutzung festigen.
Generation Z soll mit einer prognostizierten CAGR von 22,85 % das Produktdesign neu gestalten. Diese Kohorte schätzt schnelles Onboarding und soziale Bestätigung, was Features wie In-App-Influencer-Inhalte und gemeinsame Zahlungsaufteilung begünstigt. Mit steigender Kaufkraft wird die dem Markt für Buy-Now-Pay-Later-Dienste im Nahen Osten und Afrika zuzurechnende Marktgröße durch Generation-Z-Käufe voraussichtlich der der Millennials ebenbürtig werden und Händler dazu zwingen, Checkout-Prozesse für mobile Native Journeys zu optimieren.
Nach Anbieter:
Fintechs dominieren, während Banken an Dynamik gewinnenFintechs kontrollierten im Jahr 2025 einen Anteil von 71,10 % dank First-Mover-Skalierung, agilem Underwriting und Markenstärke bei jüngeren Käufern. Tabby und Tamara haben Finanzierungsrunden in landesweite Händlernetzwerke und Super-App-Roadmaps verwandelt, die nun auch Debitprodukte und Abonnementverwaltung umfassen. Ihre schnellen Produktzyklen setzen Maßstäbe für die Nutzererfahrung, denen etablierte Akteure entsprechen müssen.
Banken holen auf, indem sie ihre Kerndepositenfranchises und regulatorische Vertrautheit nutzen, um Ratenoptionen innerhalb von Mobile-Banking-Apps auszurollen. Mit einer erwarteten CAGR von 18,95 % könnte ihr Anteil bis 2031 doppelt so groß werden, wenn sie Buy-Now-Pay-Later mit Gehaltskonten und Kreditkartentreue bündeln. White-Label-Partnerschaften ermöglichen kleineren Kreditgebern einen schnellen Markteintritt, während größere Gruppen proprietäre Orchestrierungsmaschinen aufbauen, die Risikodaten in bestehende Kreditbüros einspeisen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
Markt für „Jetzt kaufen, später zahlen”-Dienste in Saudi-Arabien
Saudi-Arabien beanspruchte im Jahr 2025 einen Anteil von 22,30 % am BNPL-Markt des Nahen Ostens und Afrikas, gestützt durch eine strenge, aber ermöglichende Aufsicht der saudi-arabischen Zentralbank. Das Ziel von Vision 2030, bis 2025 70 % bargeldlose Zahlungen zu erreichen, treibt die Akzeptanz in den Bereichen Einzelhandel, Reisen und öffentliche Dienstleistungsportale stark voran. Tamaras vollständige Lizenz und Tabbys geplanter Börsengang an der Saudi Exchange signalisieren Vertrauen in ein nachhaltiges inländisches Wachstum. Die Diversifizierung des Tourismus erzeugt zusätzliche Nachfrage, da Besucher BNPL für Unterkünfte und Freizeitpakete nutzen.
Markt für „Jetzt kaufen, später zahlen”-Dienste in den Vereinigten Arabischen Emiraten
Die VAE belegen den zweiten Platz, unterstützt durch eine Digitalwirtschaft, die jährlich um 12,3 % wächst. Gesetzesänderungen für Finanzunternehmen im Jahr 2025 legitimieren eigenständige BNPL-Anbieter, während etablierte Banken wie Emirates NBD in fintech-Einheiten investieren, um gemeinsam Ratenzahlungssysteme zu entwickeln. Händler im E-Commerce in Dubai schreiben zunehmend mindestens eine BNPL-Option vor, und grenzüberschreitende Käufer aus Asien nutzen in den VAE ausgestellte BNPL-Konten für zollfreie Einkäufe, was das Transaktionsvolumen erweitert.
Markt für „Jetzt kaufen, später zahlen”-Dienste in Afrika
Nigeria führt das afrikanische Wachstum mit einer prognostizierten CAGR von 19,15 % an. Open-Banking-Richtlinien ermöglichen es Anbietern, Konto- und Gehaltsdaten für Echtzeit-Bonitätsprüfungen abzurufen. Telekommunikationsgestützte Wallets bieten BNPL-Unternehmen kostengünstige Vertriebskanäle, doch die Inflationsvolatilität erhöht die Rückstellungskosten und dämpft die kurzfristige Rentabilität. Südafrika folgt mit einer wachsenden Akzeptanz über Payflex und PayJustNow, insbesondere in den Bereichen Heimwerken und Bildung. Ägyptens bargeldgeprägte Kultur verlangsamt die Akzeptanz, doch die regulatorische Förderung von fintech-Sandboxes verbessert die Marktperspektiven.
Regulatorisches Umfeld
Die Regulierung im BNPL-Markt des Nahen Ostens und Afrikas basiert auf formalen kurzfristigen Kreditrahmenwerken im GCC. In Saudi-Arabien hat die Saudi Central Bank (SAMA) die Rules Governing BNPL Companies mit Wirkung ab Dezember 2023 eingeführt, die Lizenzierungs-, Governance- und Verbraucherschutzanforderungen festlegen. Dazu gehören ein Mindestkapitalschwellenwert (5 Millionen SAR) und vorgeschriebene AML/CTF-Kontrollen. Die saudischen Regeln formalisieren zudem Schutzmechanismen für die Verbraucherexposition, einschließlich einer Obergrenze für ausstehende Beträge pro Verbraucher und Ratenlimits, was die Compliance-Belastung für kleinere Fintech-Neueinsteiger erhöht, während zugleich das Vertrauen von Kreditgebern und Händlern gestärkt wird.
In den VAE hat die Central Bank of the UAE (CBUAE) einen Rahmen zur Regulierung kurzfristiger Kreditfazilitäten im Rahmen der Finance Companies Regulation (in Kraft seit Dezember 2023) eingeführt. Dieser verlangt, dass BNPL-Anbieter als Restricted Licence Finance Companies lizenziert sein müssen oder als Vertreter lizenzierter Banken oder Finanzunternehmen tätig sind. Der Rahmen der VAE umfasst Schutzmechanismen für die Erschwinglichkeit und Gebühren für Verbraucher, wie Obergrenzen für die Kredithöhe (gekoppelt an das Einkommen und eine Obergrenze von 20.000 AED) sowie eine Obergrenze für die Gesamtgebühren als Anteil am ursprünglichen Kreditbetrag. In der gesamten Region beschleunigt die verschärfte Aufsicht den Übergang von informellen Pay-later-Angeboten zu regulierten Strukturen und partnerschaftsgetriebenen Betriebsmodellen.
Wertschöpfungskettenanalyse
Die BNPL-Wertschöpfungskette im Nahen Osten und Afrika beginnt mit der Finanzierungskapazität und Risikoinfrastruktur und führt dann über Plattform-Underwriting und Distribution zu Händlern und Verbrauchern. Banken und Finanzunternehmen stellen bilanzbasierte Finanzierung bereit und agieren zunehmend als regulierte Hauptverantwortliche, insbesondere in den VAE, wo Anbieter lizenziert sein oder als Vertreter tätig sein müssen. Fintech-BNPL-Plattformen wie Tabby, Tamara, Postpay, Cashew und valU verwalten das Kunden-Onboarding, die Kreditentscheidung, die Rückzahlungsabwicklung und den Kundensupport.
Die Eingaben zur Kreditbewertung kombinieren Bank- und Kartenkanäle, wo verfügbar, zusammen mit alternativen Daten wie E-Commerce-Verhalten, Gerätesignalen und telekombezogenen Daten, um die uneinheitliche Bonitätsauskunftsabdeckung in Teilen Afrikas auszugleichen. Distribution und Akzeptanz hängen von Händlerintegrationen über E-Commerce-Checkouts, Zahlungsgateways und POS-Systeme ab, wobei die Omnichannel-Aktivierung auf APIs, QR-Code-Abläufen und der Kompatibilität mit modernen Cloud-POS-Stacks beruht. Wichtige Engpässe in der Wertschöpfungskette umfassen Compliance (AML/CTF-Überwachung, Offenlegungen und lokale Lizenzierung), die Qualität des Datenzugriffs für die Echtzeit-Risikobewertung, insbesondere wo die Tiefe der Bonitätsauskunfteien begrenzt ist, sowie die kommerziellen Bedingungen der Händler wie Rabattsätze und Abwicklungszeitpunkte. Mit der Formalisierung der Regulierung werden Orchestrierungspartnerschaften zwischen BNPL-Plattformen, Zahlungsabwicklern und Banken immer zentraler, um die Abdeckung zu skalieren und dabei lokale aufsichtsrechtliche und verbraucherschutzrechtliche Anforderungen zu erfüllen.
Wettbewerbslandschaft
Die Wettbewerbsintensität nimmt zu, bleibt jedoch mäßig konzentriert. Die regionalen Fintech-Champions Tabby, Tamara und valU haben jeweils die Bewertungsmarke von 1 Milliarde USD überschritten und decken zusammen Zehntausende von Händlern und Millionen aktiver Nutzer ab. Ihre Marketingbudgets und Loyalitäts-Ökosysteme schaffen Markteintrittsbarrieren für kleinere Start-ups. Traditionelle Banken kontern mit niedrigen Finanzierungskosten und vertrauenswürdigen Marken, indem sie Buy-Now-Pay-Later in ganzheitliche Digital-Banking-Angebote einbetten, die Gehaltsempfänger ansprechen.
Strategische Allianzen nehmen zu. Checkout.com bettet Tabby nun in seine Zahlungsinfrastruktur ein, und bietet Händlern einen einzigen Integrationspfad sowie eine Anreicherung von Tabbys Datensee für die Risikomodellierung. Telekommunikationsunternehmen erkunden Handset-gebündelte Ratenzahlungen, die den Verkehr zu ihren Mobile-Money-Diensten lenken. Konsolidierung ist im Gange: Größere Infrastrukturakteure erwerben Nischen-Buy-Now-Pay-Later-Spezialisten, um APIs für Kartenemittenten und Händler zu erweitern, wie bei der Übernahme von Spotii durch NymCard zu sehen ist.
Marktlücken bestehen weiterhin. B2B-Buy-Now-Pay-Later zielt darauf ab, Liquiditätsprobleme im Lagerbestand von KMU zu lösen, während sektorspezifische Lösungen für elektives Gesundheitswesen und Bildung sich in der Pilotphase befinden. Anbieter differenzieren sich durch KI-gestützte Identitätsprüfung, islamisch-finanzkonformte Strukturen und eingebettete Treuesysteme, die Buy-Now-Pay-Later von einer Zahlungsoption zu einem Kundenbindungsinstrument transformieren. Die Wettbewerbserzählung verschiebt sich daher von reiner Ratenzahlungsfunktionalität hin zu Plattformbreite, Datentiefe und Ökosystempartnerschaften.
Führende Unternehmen der Buy-Now-Pay-Later-Dienste im Nahen Osten und Afrika
Tabby
Tamara
Postpay
Cashew
valU
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für „Jetzt kaufen, später zahlen”-Dienste im Nahen Osten und Afrika
- Tabby
- Tamara
- Postpay
- Cashew
- valU
- PayTabs
- Payflex
- PayJustNow
- CredPal
- Blnk
- Sympl
- Foodics
- M-Kopa
- Emirates NBD
- First Abu Dhabi Bank
- Mashreq NeoPay Later
- KCB Group
- JumiaPay
- Airtel Money
- Fawry Banking and Payment Technology Services

Marktchancen und Zukunftsaussichten
Die regulatorische Formalisierung in weiteren MEA-Märkten schafft konkrete Freiräume für lizenzierte BNPL-Modelle und für infrastrukturgestützte Distribution. Oman hat im Februar 2026 die Regulation Governing the Practice of the Buy Now, Pay Later Activity erlassen, die eine definierte Lizenzierungs- und Verbraucherschutzstruktur bereitstellt. Diese umfasst eine Ausgabengrenze und eine maximale Laufzeit, was die Markteintrittsplanung für Anbieter und Acquiring-Partner unterstützt, die eine GCC-Expansion über Saudi-Arabien und die VAE hinaus anstreben. Die Erweiterung der Fähigkeiten durch führende Plattformen treibt BNPL zudem in benachbarte Finanzprodukte, die das Engagement vertiefen und die Anwendungsfälle über den diskretionären Einzelhandel hinaus erweitern. Tabby erhielt im April 2026 eine Stored-Value-Facilities-Lizenz von der Central Bank of the UAE, die walletähnliche Ausgabenkonten und damit verbundene Geldmanagement-Tools innerhalb eines regulierten Rahmens ermöglicht.
Die Chancen auf Kategorieebene verschieben sich hin zu hochpreisigen und essenziellen Ausgaben, bei denen die Erschwinglichkeit von Ratenzahlungen bedeutsamer ist und die Auswirkung auf die Händlerkonversion relevanter wird. In den VAE integrieren Netzwerke und Emittenten Ratenzahlungen in Händler-Stacks, einschließlich der Einführung von Slice by Network International im Juni 2026 für Händler in den VAE. Diese Option ist darauf ausgelegt, die Integrationsreibung für Händler zu verringern, die kartenbasierte Ratenzahlungsvereinbarungen gegenüber eigenständigen BNPL-Apps bevorzugen.
Recent Industry Developments in Markt für „Jetzt kaufen, später zahlen”-Dienste im Nahen Osten und Afrika
- Juli 2026: Tabby führte Tabby Cash in den VAE ein und stellte damit ein Ausgabenkonto mit Cashback-Karte und lokalen Geldtransfers vor. Das Produkt erweitert Tabby über die Checkout-Finanzierung hinaus auf die alltägliche Geldbewegung und stärkt die Kundenbindung sowie die Transaktionshäufigkeit über gelegentliche BNPL-Käufe hinaus.
- Juni 2026: Network International führte Slice bei Händlern in den VAE ein. Dies erweitert BNPL-ähnliche Ratenzahlungsfunktionen innerhalb bestehender Händler-Stacks und verbessert das Onboarding von Händlern im großen Maßstab.
- Mai 2025: Checkout.com ging eine Partnerschaft mit Tabby ein, um BNPL in seine Händlerplattform in den VAE und Saudi-Arabien einzubetten. Dies vereinfachte die BNPL-Aktivierung für Unternehmenskunden durch eine einzige Zahlungsintegration und erhöhte die Distribution von Tabby durch eine von Acquirern und Gateways geführte Einführung.


Markt für „Jetzt kaufen, später zahlen”-Dienste im Nahen Osten und Afrika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die im Nahen Osten und Afrika genutzten Buy-Now-Pay-Later-Dienste (BNPL) für Verbraucher an der Kasse, sowohl bei Online- als auch bei stationären Einkäufen. Wir bemessen den Wert der von Anbietern vermittelten BNPL-Transaktionen und rechnen ihn unter Verwendung einer einheitlichen Währungszeitpunktbestimmung in USD um.
Ausschlüsse des Geltungsbereichs: Wir schließen B2B-Pay-later-Produkte, klassische Kreditkarten-Ratenzahlungspläne sowie informelle IOU- oder Kreditvergabe-Apps aus, die nicht als BNPL an der Kasse betrieben werden.
Übersicht der Segmentierung
- Nach Kanal
- Online
- Point-of-Sale (stationär)
- Nach Endverbrauchsbranche
- Unterhaltungselektronik
- Mode & Bekleidung
- Gesundheitswesen & Wellness
- Heimwerken
- Reisen & Freizeit
- Medien & Unterhaltung
- Sonstige Endverbrauchsbranchen
- Nach Altersgruppe
- Generation Z (18–28 Jahre)
- Millennials (29–44 Jahre)
- Generation X (45–60 Jahre)
- Babyboomer (61–79 Jahre)
- Stille Generation (80 Jahre und älter)
- Nach Anbieter
- Fintechs
- Banken
- Sonstige
- Nach Land
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Katar
- Kuwait
- Oman
- Bahrain
- Ägypten
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
Datenquellen, Marktbemessung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Fakten festzulegen, die das Modell verankern, insbesondere den Kontext der digitalen Zahlungen in MEA und das Tempo der E-Commerce-Adoption. Öffentliche Quellen wie Zahlungsstatistiken von Zentralbanken, nationale Telekommunikations- und IKT-Indikatoren, die Weltbank, der IWF und UN Comtrade halfen uns, länderspezifische Nachfragesignale sowie Währungs- und Inflationskontext zu erfassen, bevor Annahmen angewendet wurden.
Wir haben zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und seriöse Presseberichterstattung ausgewertet, um Einführungen, Händlerabdeckung und typische Ratenzahlungsstrukturen zu verstehen. Zur Gegenprüfung nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, soweit relevant, da diese helfen, Zeitpläne und Produktfokus zu bestätigen. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden während der Arbeit ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Wir nutzen Expertengespräche und Umfragen mit CXOs, Funktions- und Bereichsleitern sowie Managern von Zahlungsdienstleistern, Händlern, Finanzinstituten und Regulierungsbehörden im Nahen Osten und in Afrika. Ihre Antworten helfen, Adoption, Händlerakzeptanz, durchschnittlichen Bestellwert, Transaktionshäufigkeit und regulatorische Annahmen zu validieren und gleichzeitig Lücken zu schließen, in denen öffentliche Zahlungsdaten BNPL nicht von anderen digitalen Methoden trennen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 15% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 30% |
| Kleinere Akteure: 25% | Manager: 55% |
Marktbemessung & Prognose
Die Kernbemessung beginnt mit einem Top-down-Aufbau, bei dem Zahlungs- und E-Commerce-Indikatoren verwendet werden, um den BNPL-Nachfragepool nach Land zu rekonstruieren und dann auf MEA hochzurechnen. Nachdem diese Struktur festgelegt ist, überprüfen wir die Gesamtsummen mit selektiven Bottom-up-Kontrollen, wie stichprobenartig erhobenen BNPL-GMV-Spannen aus öffentlichen Offenlegungen, Kontrollen der Händlerkanäle und einer ASP-mal-Volumen-Logik für typische Ticketgrößen und Nutzungshäufigkeit.
Wichtige Eingaben, die im Modell verwendet werden, umfassen das Wachstum des Online-Einzelhandels und den Anteil digitaler Zahlungen, durchschnittliche Bestellwerte in relevanten Händlerkategorien, BNPL-Genehmigungs- und Nutzungsraten, den Mix und die Laufzeiten von Ratenzahlungsplänen sowie beobachtete Take-Rates oder Gebührenstrukturen, soweit diese offengelegt werden. Da einige dieser Variablen nicht durchgängig für jeden Markt veröffentlicht werden, werden fehlende Datenpunkte durch Analogien aus vergleichbaren Märkten behandelt und anschließend nach Interviews angepasst, insbesondere für bargeldintensive Länder, in denen die Adoptionsmuster abweichen.
Für die Prognose wird eine Szenarioanalyse angewendet, um unterschiedliche Adoptionspfade unter sich ändernder Regulierung, Kreditzugang und Händlerpartnerschaften abzubilden, und anschließend mittels Trendanpassung anhand der stabilsten Indikatoren geglättet. Wo die Eingaben nach Land voneinander abweichen, wird die Prognose auf Länderebene bottom-up erstellt und dann aggregiert, sodass die endgültige regionale Kurve nicht allein von einem großen Markt getrieben wird.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, wobei die modellierten BNPL-Gesamtsummen mit unabhängigen Signalen wie dem Wachstum des digitalen Handels, Verbraucherkredittrends und dem zeitlichen Ablauf der Anbieterexpansion verglichen werden. Wenn ein Ergebnis auf Länderebene zu hoch oder zu niedrig erscheint, überprüft das Team die Annahmen und kontaktiert Quellen erneut, wenn die Abweichung mit Genehmigungsraten, Verschiebungen der Ticketgröße oder einer regulatorischen Änderung zusammenhängt.
Vor der Freigabe wird das vollständige Modell schrittweise von einem weiteren Analysten überprüft, um die rechnerische Integrität, die Übereinstimmung des Geltungsbereichs und die Währungsbehandlung zu bestätigen, und anschließend wird kurz vor der Auslieferung eine letzte Durchsicht abgeschlossen, damit die neuesten Ereignisse berücksichtigt werden. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Marktereignisse die Adoption oder die Gebührenstrukturen erheblich beeinflussen.
Marktgröße der Mordor Intelligence für Buy-Now-Pay-Later-Dienste im Nahen Osten und Afrika im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für MEA-BNPL variieren oft, weil der zugrunde liegende Maßstab nicht derselbe ist, selbst wenn der Themenname identisch erscheint. Unterschiede ergeben sich in der Regel daraus, was als BNPL gezählt wird, welche Länder eingeschlossen sind und ob die Zahlen den Transaktionswert, den Anbieterumsatz oder eine gemischte Definition widerspiegeln.
Die Hauptlücke entsteht durch die Vermischung von B2B-Pay-later-Tools und Kreditkarten-Ratenzahlungsplänen in denselben Topf, während Mordor Intelligence nur das Verbraucher-BNPL an der Kasse über Online- und Point-of-Sale-Zahlungen in MEA erfasst und diese benachbarten Produkte ausschließt. Ein weiterer häufiger Treiber ist die Zeitpunkt- und Währungsbehandlung, da einige Schätzungen einen einzigen Wechselkurs für mehrere Jahre anwenden oder eine aggressive Adoption in unterversorgten Märkten annehmen, ohne Genehmigungs- und Nutzungsmuster durch Interviews zu überprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,93 Milliarden USD (2025) | |
| Fachzeitschrift A | 2,70 Milliarden USD (2025) | Verwendet eine engere Definition, die näher an den Anbieterumsätzen oder an einem begrenzten geografischen Umfang zu liegen scheint, was den vollständigen Wert der Verbraucher-BNPL-Transaktionen in ganz MEA unterschätzen kann. |
| Regionale Beratungsgesellschaft B | 12,12 Milliarden USD (2023) | Deckt nur den Nahen Osten ab und bezieht sich auf ein anderes Basisjahr, und es kann sein, dass online-orientiertes BNPL mit breiteren Ratenzahlungsverhaltensweisen vermischt wird, was einen direkten Vergleich mit einem auf MEA-Checkout basierenden Modell erschwert. |
Betrachtet man die Tabelle insgesamt, so erklärt sich die Spanne größtenteils durch Umfang und Messmethodik und nicht durch einfache rechnerische Unterschiede. Wenn wir die Definition an die Nutzung an der Verbraucherkasse gebunden halten, eine einheitliche Währungszeitpunktbestimmung anwenden und die Adoptionsdaten mit Rückmeldungen aus dem Feld einem Belastungstest unterziehen, wird der endgültige Wert für die Planung leichter nachvollziehbar und reproduzierbar.


Wichtige im Bericht beantwortete Fragen
Wie groß ist der aktuelle Markt für Buy-Now-Pay-Later-Dienste im Nahen Osten und Afrika und wie schnell wächst er?
Der Markt steht im Jahr 2026 bei 29,28 Milliarden USD und soll bis 2031 65,39 Milliarden USD erreichen, was einer CAGR von 17,45 % entspricht.
Welcher Vertriebskanal hat den größten Anteil am regionalen Buy-Now-Pay-Later-Markt?
Online-Transaktionen machen im Jahr 2025 78,12 % des Marktanteils aus, angetrieben durch nahtlose E-Commerce-Checkout-Integration.
Welche Endverbrauchsbranche expandiert am schnellsten mit Buy-Now-Pay-Later?
Gesundheitswesen und Wellness verzeichnet das höchste prognostizierte Wachstum mit einer CAGR von 21,22 % zwischen 2026 und 2031, da Verbraucher wesentliche medizinische Dienstleistungen finanzieren.
Welches Land weist die stärkste Buy-Now-Pay-Later-Wachstumsperspektive auf?
Nigeria führt mit einer prognostizierten CAGR von 19,15 % bis 2031, unterstützt durch Smartphone-Akzeptanz und Open-Banking-Vorschriften.
Wer sind die dominierenden Buy-Now-Pay-Later-Anbieter in der Region heute?
Fintechs wie Tabby, Tamara und valU hielten zusammen 71,10 % des Marktanteils im Jahr 2025, obwohl Banken mit einer CAGR von 18,95 % aufholen.
Wie wirken sich die neuen Vorschriften in Saudi-Arabien und den VAE auf die Buy-Now-Pay-Later-Landschaft aus?
Lizenzierungsrahmen der SAMA und der CBUAE formalisieren Verbraucherschutzmechanismen und Kapitalstandards, stärken das Investorenvertrauen und erhöhen gleichzeitig die Compliance-Kosten für kleinere Marktteilnehmer.
Seite zuletzt aktualisiert am:



